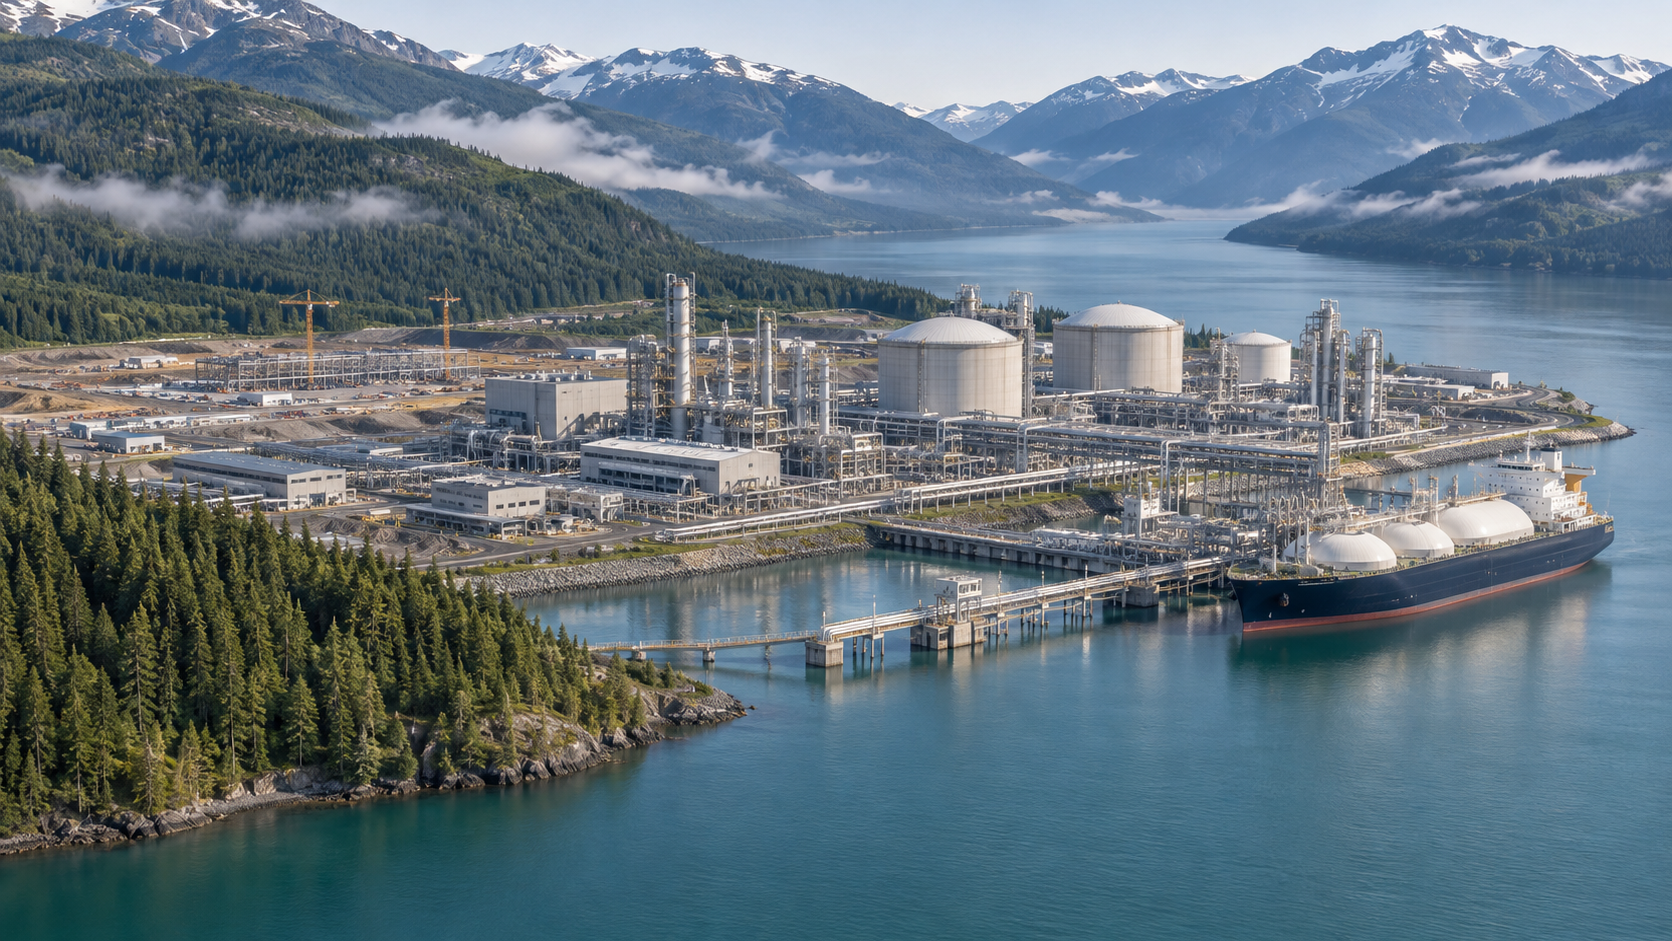
Le Canada ambitionne de devenir un géant du GNL : jusqu’à 888 milliards de dollars – Ce que l’offensive gazière canadienne pourrait réellement accomplir – Image créative sur le sujet, créée avec l’IA : Xpert.Digital
La demande mondiale de gaz naturel sûr est en hausse – le Canada peut-il saisir l’occasion ?
Du GNL canadien à destination de l'Allemagne ? Que cache cette offensive d'exportation de plusieurs milliards d'euros ?
L’essor du GNL au Canada : comment la crise énergétique pourrait se transformer en un marché de plusieurs milliards de dollars – mais les plus grands obstacles se trouvent à l’intérieur même du pays
Le Canada pourrait devenir l'un des principaux fournisseurs mondiaux de gaz naturel liquéfié (GNL). Ses importantes réserves de gaz naturel, sa stabilité politique et son accès à l'océan Pacifique constituent des atouts majeurs. Les perturbations des marchés de l'énergie causées par la guerre Iran-Irak accroissent encore la valeur des approvisionnements qui n'ont pas besoin de transiter par le détroit d'Ormuz. Dans un scénario d'expansion ambitieux, des investissements de près de mille milliards de dollars canadiens pourraient être mobilisés tout au long de la chaîne de valeur du gaz et du GNL d'ici 2050.
Mais l’abondance des ressources naturelles ne garantit pas à elle seule la réussite économique. Le Canada doit coordonner rapidement ses installations d’extraction, ses pipelines, ses terminaux d’exportation et son approvisionnement fiable en électricité. Parallèlement, il a besoin de main-d’œuvre qualifiée, de clients à long terme et d’ententes viables avec les régions touchées et les communautés autochtones. Le plan doit également rester viable même lorsque les prix élevés de l’énergie diminueront et que d’autres pays augmenteront leurs capacités de production de GNL.
La question centrale n'est donc pas seulement de savoir combien de gaz le Canada peut exporter, mais aussi à quel coût total et avec quelles conséquences à long terme. Les prévisions vont d'une expansion limitée à l'émergence du Canada comme superpuissance du GNL. Un examen plus approfondi des plans canadiens révèle ce que représentent concrètement ces sommes considérables, quelles entreprises et régions pourraient en bénéficier et pourquoi les infrastructures pourraient devenir le principal obstacle.
Le monde est à la recherche de gaz sûr, mais le plus grand adversaire du Canada ne se trouve pas dans le golfe Persique, mais dans son propre pays
Le Canada a le potentiel de devenir l'un des principaux fournisseurs mondiaux de gaz naturel liquéfié (GNL). Ses vastes réserves de gaz naturel, sa stabilité politique, ses entreprises performantes et son accès à deux océans constituent une base exceptionnellement solide. Les perturbations des marchés internationaux de l'énergie, exacerbées par la guerre Iran-Irak, renforcent encore la valeur d'un approvisionnement dont le transport ne dépend pas du détroit d'Ormuz. Ce potentiel de ressources, longtemps sous-estimé, pourrait ainsi générer une importante croissance industrielle. Dans un scénario d'expansion ambitieux, cela pourrait représenter près de mille milliards de dollars canadiens d'investissements dans la chaîne de valeur du gaz et du GNL d'ici 2050.
Entre d'importants gisements de ressources naturelles et un modèle d'exportation rentable se trouve un défi industriel de taille. Le gaz naturel doit être extrait, traité, transporté par gazoduc, liquéfié et expédié. Parallèlement, ces installations nécessitent de l'électricité, de la main-d'œuvre qualifiée, des capitaux, des relations clients à long terme et l'adhésion du public. Le Canada doit donc non seulement exporter davantage de gaz, mais aussi développer simultanément plusieurs réseaux d'infrastructures interconnectés.
La question économique centrale n'est donc pas de savoir si le pays possède suffisamment de gaz naturel. La question cruciale est de savoir s'il peut acheminer ses ressources vers les marchés internationaux en temps opportun et à des coûts globaux compétitifs. C'est précisément là que réside la tension qui entoure l'offensive canadienne sur le GNL : l'opportunité géopolitique est importante, mais la fenêtre d'opportunité pour des investissements rentables pourrait être plus étroite que ne le laissent supposer les prix actuels, marqués par la crise.
La sécurité d'approvisionnement devient un avantage économique lié à la localisation
La guerre Iran-Irak a une fois de plus mis en évidence que les marchés de l'énergie ne sont pas uniquement déterminés par les coûts de production et les volumes de consommation. La concentration géographique des installations d'exportation, la sécurité des voies maritimes et les relations politiques entre fournisseurs et consommateurs influent également sur la valeur économique d'une source d'énergie. Lorsque le transport via le détroit d'Ormuz est restreint, cela n'entraîne pas seulement des perturbations immédiates des livraisons. Les primes d'assurance, les taux de fret et les anticipations des acteurs du marché s'en trouvent également modifiés.
Cela pose un double problème aux pays importateurs. Ils doivent s'assurer un approvisionnement énergétique suffisant tout en évitant que plusieurs contrats d'approvisionnement, apparemment distincts, ne deviennent dépendants d'un même goulot d'étranglement en cas de crise. La diversification offerte par différents producteurs est limitée si leurs pétroliers doivent tous emprunter le même passage stratégique.
Le Canada bénéficie d'un avantage structurel indéniable. Le GNL en provenance de sa côte Pacifique n'a pas besoin de transiter par le détroit d'Ormuz pour atteindre l'Asie du Nord-Est. Une cargaison canadienne représente donc non seulement une quantité supplémentaire de gaz, mais aussi potentiellement une exposition à un risque géopolitique différemment réparti. La combinaison de ressources importantes, d'institutions relativement stables et de voies de transport alternatives rend le pays attractif pour les consommateurs d'énergie qui planifient à long terme.
Toutefois, cela n'entraîne pas automatiquement une hausse de prix permanente. Les clients peuvent être disposés à payer davantage pour plus de sécurité. Le montant qu'ils sont prêts à payer dépend cependant de leurs ressources financières et des alternatives disponibles. La sécurité d'approvisionnement constitue un avantage économique, mais ne justifie pas des coûts de production et de construction arbitrairement élevés.
Deux littoraux offrent des opportunités, mais ils ne remplacent pas les infrastructures
L’accès du Canada aux océans Atlantique et Pacifique pourrait de prime abord laisser croire que le pays pourrait approvisionner directement l’Europe et l’Asie. Toutefois, cette vision est économiquement simpliste. Les plus importants projets de GNL sont actuellement concentrés le long de la côte pacifique de la Colombie-Britannique. Le bassin de Montney, particulièrement important, est également situé dans l’ouest du pays, à la frontière entre la Colombie-Britannique et l’Alberta.
Pour le marché asiatique, cela se traduit par un processus industriel logique : le gaz de l’ouest canadien est transporté jusqu’à la côte Pacifique, liquéfié sur place, puis expédié par voie maritime vers les clients asiatiques. Les projets existants et prévus dans l’ouest canadien suivent ce modèle. Toutefois, des livraisons directes de la côte Atlantique vers l’Europe nécessiteraient des liaisons de transport tout aussi efficaces, des usines de liquéfaction et des projets économiquement viables. Un point d’accès côtier sur une carte ne constitue pas automatiquement une chaîne d’exportation pleinement opérationnelle.
Le GNL canadien demeure un enjeu important pour l'Allemagne. Premièrement, les entreprises européennes peuvent s'approvisionner contractuellement en gaz auprès de projets canadiens. Deuxièmement, une production supplémentaire a également un effet indirect : si les livraisons canadiennes couvrent une partie de la demande asiatique, d'autres quantités de GNL peuvent être mises à la disposition de l'Europe.
Cette distinction est importante. Les retombées européennes d'une initiative canadienne en matière de GNL ne se mesurent pas uniquement au nombre de méthaniers effectuant des liaisons directes entre le Canada et l'Allemagne. Elles dépendent aussi, et c'est crucial, de l'atténuation de la concurrence mondiale pour l'approvisionnement. Un marché mondial plus vaste, doté de multiples centres d'approvisionnement indépendants, peut améliorer la sécurité d'approvisionnement sans que chaque importateur soit tenu d'entretenir une relation de transport directe avec chaque producteur.
Le pays est riche en matières premières, mais sa valeur économique reste limitée
Le bassin de Montney est un élément clé de la stratégie gazière du Canada. La région combine d'importantes ressources et une industrie de production déjà en place. Dans le scénario d'expansion ambitieux, il pourrait fournir une grande partie du volume de gaz supplémentaire nécessaire pour atteindre un niveau d'exportation national de GNL de 100 millions de tonnes par année. L'utilisation supplémentaire de gaz naturel dans les usines de liquéfaction est estimée à environ neuf milliards de pieds cubes par jour.
Les ressources économiquement viables du Canada sont estimées à environ 375 billions de pieds cubes, en supposant un prix inférieur à trois dollars américains par million d'unités thermiques britanniques. Selon les hypothèses du modèle pertinent, ces ressources suffisent à satisfaire la demande intérieure et à assurer d'importantes exportations de GNL pendant plus d'un demi-siècle. Ceci contredit l'idée que le Canada serait incapable de poursuivre sa stratégie d'exportation après une courte période en raison de ressources insuffisantes.
Toutefois, une telle estimation ne garantit pas un prix du gaz durablement bas. La viabilité économique des ressources dépend des technologies, des coûts, des prix et du contexte réglementaire. Si, par exemple, les coûts de forage, de traitement de l'eau, de réduction des émissions ou de raccordement de nouvelles zones de production augmentent, les limites économiques de l'extraction évolueront également.
Par ailleurs, il existe une différence fondamentale entre une réserve de gaz existante et une production annuelle fiable. Les nouveaux puits, gazoducs et usines de traitement doivent être opérationnels en temps opportun. Les sites de production existants ne garantissent pas une production constante. Un secteur du GNL en pleine croissance exige donc non seulement des investissements ponctuels, mais aussi une modernisation industrielle continue.
L’abondance des ressources du Canada constitue donc une base solide. Toutefois, elle n’exonère pas les entreprises et les décideurs politiques de la tâche de transformer ce potentiel souterrain en une capacité d’approvisionnement fiable et rentable à long terme.
Entre ambition politique et développement réaliste des exportations
Plusieurs objectifs de croissance sont évoqués simultanément dans le débat public : environ 50 millions de tonnes de GNL par an à moyen terme, 100 millions de tonnes à long terme, et une position potentielle de troisième exportateur mondial de GNL. Cependant, ces chiffres correspondent à différentes étapes de développement et ne sauraient constituer une garantie pour l’avenir.
Le scénario d'expansion accélérée examiné prévoit une capacité d'exportation annuelle pouvant atteindre 100 millions de tonnes d'ici 2050. Sur le plan politique, ce chiffre est également lié à un calendrier plus serré. Cela contraste avec une trajectoire de développement nettement plus prudente : sans accélération significative, on prévoit environ 36 millions de tonnes par an d'ici 2050. L'écart entre les deux scénarios est donc de 64 millions de tonnes par an.
Cet écart est plus significatif sur le plan économique que l'objectif ambitieux lui-même. Il démontre que devenir un grand producteur de GNL ne se résumerait pas à la simple poursuite des projets déjà approuvés. Cela exigerait un afflux massif d'investissements, englobant simultanément de nouvelles capacités de production, des gazoducs, l'approvisionnement en électricité et des installations d'exportation.
Même un potentiel d'exportation d'environ 50 millions de tonnes au début des années 2030 doit donc être considéré comme une perspective d'expansion ambitieuse. Ce qui importe, ce n'est pas la somme de tous les projets annoncés, mais bien les installations effectivement financées, approuvées et, par la suite, opérationnelles. Plusieurs niveaux de risque, économiquement distincts, existent entre une idée de projet et une installation d'exportation fiable.
Une évaluation objective établit donc une distinction entre les objectifs politiques, la capacité prévue, les décisions finales d'investissement et le volume réel des exportations. Quiconque confond ces catégories surestime rapidement la vitesse de la croissance du Canada.
Kitimat transforme une vision d'exportation en une entreprise industrielle
Avec le terminal GNL Canada à Kitimat, le Canada bénéficie depuis 2025 d'un accès à grande échelle au marché international du GNL. La première phase d'expansion est conçue pour une capacité annuelle de 14 millions de tonnes. Fin septembre 2026, les entreprises participantes ont pris la décision finale d'investissement pour la deuxième phase d'expansion, qui devrait porter la capacité à 28 millions de tonnes par an. Le consortium comprend Shell, Petronas, PetroChina, Mitsubishi et Korea Gas.
L'importance économique de cette décision dépasse largement le simple volume supplémentaire des exportations. Un site existant offre une infrastructure, une expérience opérationnelle et des relations établies avec les clients, les prestataires de services et les autorités. Une expansion peut tirer parti de ces atouts, tandis qu'un site entièrement nouveau doit créer de nombreuses conditions préalables à partir de zéro.
Cependant, doubler la capacité d'un projet majeur existant ne se limite pas à une simple mise à niveau technique. Le projet prévoit deux unités de liquéfaction supplémentaires, une capacité de stockage accrue, un autre poste d'amarrage et des installations d'approvisionnement agrandies. Le gazoduc Coastal GasLink, auquel il est raccordé, devra également être modernisé. L'investissement privé total s'élève à environ 33 milliards de dollars canadiens.
Le modèle de participation facilite la commercialisation : les cinq partenaires assument chacun leur part respective de la production de GNL. Ainsi, le projet bénéficie du soutien non seulement d’investisseurs, mais aussi d’entreprises disposant de leurs propres réseaux de distribution et d’intérêts énergétiques à long terme. Cela atténue certains risques liés à la commercialisation, sans toutefois éliminer les risques liés aux coûts de construction ni la dépendance à l’égard de la rentabilité future des livraisons.
Kitimat fournit ainsi une preuve concrète de la capacité du Canada à réaliser d'importants projets de GNL. Cependant, il serait prématuré de conclure que le succès d'un site permettra de reproduire facilement de tels projets à l'échelle nationale.
Que signifient réellement ces 888 milliards de dollars sur le plan économique ?
La perspective de 888 milliards de dollars canadiens peut sembler représenter un afflux massif de capitaux. Toutefois, pour bien comprendre ce montant, il est essentiel de préciser ce qu'il représente. Il s'agit de la contribution cumulative au produit intérieur brut (PIB) jusqu'en 2050 dans le cadre d'un scénario de développement accéléré de la chaîne de valeur du gaz, du GNL et des hydrocarbures liquides associés. Ce n'est ni un rendement annuel, ni un bénéfice d'entreprise, ni une source de revenus immédiatement disponible pour l'État.
Ce chiffre ne peut pas non plus être simplement ajouté aux près de mille milliards de dollars canadiens d'investissements prévus. Les investissements, les ventes, les revenus et la valeur ajoutée décrivent des processus économiques différents. Un investissement, par exemple, crée une demande de services et de machines de construction. La valeur ajoutée intérieure qui en résulte peut ensuite être intégrée au produit intérieur brut.
Le chiffre de 888 milliards de dollars canadiens, soit environ 564 milliards d'euros, demeure remarquable. Cependant, pour une comparaison internationale, le montant en euros est moins pertinent que le chiffre initial, car il dépend du taux de change appliqué. Plus significatif est le fait que ce potentiel économique se déploierait sur une période de plus de vingt ans.
De plus, la comparaison pertinente n'est pas celle d'un avenir avec du GNL contre un avenir sans industrie gazière. Même le scénario de développement le plus prudent prévoit des investissements d'environ 389 milliards de dollars canadiens et la création d'environ 100 000 emplois soutenus en moyenne par année d'ici 2050. Les avantages supplémentaires d'un développement accéléré doivent donc être évalués par rapport à ce scénario de référence, et non par rapport à un scénario économique nul.
Pourquoi des recettes d'exportation élevées ne signifient pas automatiquement des profits élevés
Dans ce scénario ambitieux, les revenus des entreprises canadiennes tout au long de la chaîne de valeur considérée devraient atteindre environ 1 600 milliards de dollars, les revenus du travail environ 405 milliards de dollars et les recettes fiscales environ 151 milliards de dollars d’ici 2050. Ces chiffres illustrent l’important impact économique que pourrait avoir une telle expansion. Cependant, il convient de ne pas les additionner, car leur contenu se recoupe partiellement.
Pour les entreprises, le chiffre d'affaires n'est pas le seul facteur déterminant. Un projet de GNL peut générer des revenus importants sans pour autant offrir un retour sur investissement insuffisant si les coûts de construction, de financement ou les frais d'exploitation courants sont trop élevés. Dans le cas particulier des projets à forte intensité capitalistique, le calendrier des flux de trésorerie est primordial.
Dans un premier temps, des sommes considérables sont investies sur plusieurs années dans la planification, la construction et les infrastructures. Les recettes ne sont générées qu'après la mise en service. Tout retard de cette dernière prolonge la période sans rentrées d'argent à l'exportation. Parallèlement, les paiements d'intérêts, les charges de personnel et les obligations contractuelles continuent d'être dus.
Du point de vue économique, un autre facteur entre en jeu : les investissements ne restent pas tous au pays. Si les machines importées et les services étrangers augmentent la valeur du projet, ils ne génèrent pas une valeur ajoutée canadienne équivalente. En revanche, les fournisseurs, les firmes d’ingénierie et les entreprises de maintenance canadiennes peuvent contribuer au développement de capacités industrielles à long terme.
La qualité d'une période de croissance ne se mesure donc pas uniquement au montant des investissements. L'ampleur de la création de valeur intérieure, la productivité des infrastructures en développement et la répartition des risques économiques sont tout aussi importantes.
Le levier sous-estimé réside dans les sous-produits de la production de gaz
L'importance économique de l'industrie gazière canadienne dépasse le simple cadre du méthane. Son extraction produit souvent d'autres hydrocarbures comme l'éthane, le propane, le butane et le condensat. Ces substances, appelées liquides de gaz naturel, peuvent avoir une incidence importante sur la rentabilité d'un projet de production.
Pour les puits de gaz classiques, leur part dans la production est estimée à environ 24 %, tandis qu'ils peuvent représenter jusqu'à la moitié de la valeur économique. C'est pourquoi un projet de production ne peut être évalué uniquement sur la base du prix du gaz naturel. Les prix et les débouchés commerciaux des produits dérivés peuvent considérablement influencer sa compétitivité.
L'éthane, le propane et le butane ouvrent de nouveaux marchés, notamment l'industrie chimique, le chauffage et les exportations. Le condensat joue également un rôle important comme diluant pour le pétrole brut lourd canadien. L'augmentation de la production de gaz peut donc renforcer les liens avec d'autres secteurs de l'industrie énergétique.
Cela représente une opportunité industrielle, mais aussi un conflit d'objectifs. L'apport de matières premières supplémentaires peut permettre la création de valeur pétrochimique et des recettes d'exportation. Parallèlement, un lien plus étroit avec l'industrie des sables bitumineux pourrait complexifier les évaluations des politiques climatiques. Il serait donc réducteur d'attribuer l'intégralité du potentiel économique à la seule liquéfaction du GNL ou de considérer tous les effets concomitants comme intrinsèquement positifs.
Cela ouvre la voie à une vision plus large de la politique d'implantation : le succès ne viendrait pas seulement de la construction de terminaux d'exportation individuels, mais aussi du développement de liens industriels compétitifs entre l'extraction, la transformation, la chimie, le transport et l'approvisionnement énergétique.
Notre expertise européenne et allemande en matière de développement commercial, de ventes et de marketing


Notre expertise européenne et allemande en matière de développement commercial, de ventes et de marketing - Image : Xpert.Digital
Domaines d'intervention prioritaires : B2B, numérisation (de l'IA à la XR), ingénierie mécanique, logistique, énergies renouvelables et industrie
Plus d'informations ici :
Un centre thématique offrant des informations et une expertise :
- Plateforme de connaissances couvrant les économies mondiales et régionales, l'innovation et les tendances spécifiques à l'industrie
- Un recueil d'analyses, d'idées et d'informations générales issues de nos principaux domaines d'intervention
- Un lieu d'expertise et d'information sur les développements actuels dans le monde des affaires et des technologies
- Un centre névralgique pour les entreprises en quête d'informations sur les marchés, la numérisation et les innovations industrielles
L'assurance d'une approbation est plus précieuse que la simple rhétorique politique sur l'accélération
Une croissance de l'emploi nécessite une classification précise
La perspective de près de 250 000 emplois par an figure parmi les chiffres les plus impressionnants du scénario d’expansion accélérée. Toutefois, il s’agit d’un effet annuel moyen sur l’emploi tout au long de la chaîne de valeur. Cela n’implique pas la création de 250 000 emplois permanents supplémentaires chaque année.
Il est tout aussi important de distinguer la construction de l'exploitation. Les projets de grande envergure génèrent une forte demande en main-d'œuvre qualifiée (ouvriers du bâtiment, soudeurs, ingénieurs, logisticiens et prestataires de services techniques) pendant la phase de construction. Une fois le projet achevé, les besoins immédiats en personnel diminuent considérablement, car les usines de GNL modernes nécessitent d'importants investissements et sont hautement automatisées.
La deuxième phase d'expansion de LNG Canada illustre cette différence. Durant la phase de construction, jusqu'à 4 000 nouveaux emplois devraient être créés sur le site, et environ 2 100 emplois sont prévus pour les stations de compression supplémentaires le long du gazoduc. En revanche, l'exploitation ultérieure devrait créer environ 90 emplois à temps plein et quelque 150 emplois chez les sous-traitants. Ces chiffres ne tiennent pas compte de tous les effets indirects sur l'emploi, mais ils démontrent la différence significative entre la montée en puissance de la construction et l'exploitation continue de l'usine.
Même les phases de construction temporaires peuvent avoir un impact significatif sur les revenus des régions concernées. Cependant, elles peuvent également mettre à rude épreuve le marché du logement, les infrastructures municipales et les services publics locaux. De plus, si plusieurs projets d'envergure nécessitent simultanément la main-d'œuvre qualifiée, les coûts pour les autres secteurs augmentent.
Une politique économique tournée vers l'avenir doit donc prendre en compte le développement des compétences, les infrastructures régionales et l'utilisation future des capacités industrielles. Une prospérité durable ne s'obtient pas uniquement par la multiplication des chantiers, mais par la création d'emplois productifs tout au long du cycle d'investissement.
La véritable concurrence se joue au niveau des coûts totaux
Le gaz naturel canadien est certes facilement disponible à bas prix, mais cela ne signifie pas automatiquement que le GNL canadien arrivera bon marché sur le marché cible. De nombreux coûts interviennent entre le site de production et le consommateur : traitement, frais de pipeline, liquéfaction, financement, stockage et transport maritime. Le total de ces coûts est crucial.
Le coût élevé des nouvelles infrastructures est particulièrement problématique. Pour les projets de pipelines étudiés, l'obtention des permis au Canada prend en moyenne 27 mois de plus qu'au Texas. Les coûts de construction sont majorés de 160 %. Cette majoration, et non pas seulement de 1,6 fois le coût de base, équivaut mathématiquement à 2,6 fois le coût de base.
Ces chiffres ne décrivent toutefois pas une caractéristique universellement applicable à tous les projets canadiens. Le terrain, le climat, la taille du projet, le tracé du projet et les exigences légales peuvent entraîner des différences importantes. Cette comparaison permet d’évaluer la compétitivité, mais ne remplace pas une analyse des coûts propre à chaque projet.
Surtout dans l'Ouest canadien, le contraste entre une extraction peu coûteuse et un transport onéreux peut devenir une source de tensions majeures. Un prix bas sur le site d'extraction est peu utile si les nouveaux pipelines sont si coûteux qu'ils annulent l'avantage économique. À l'inverse, une infrastructure existante et bien utilisée peut considérablement améliorer la viabilité économique.
Cela explique aussi pourquoi l'extension de sites existants apparaît souvent plus avantageuse que la création de projets entièrement nouveaux. La valeur économique des pipelines, ports et installations d'approvisionnement existants réside non seulement dans les économies réalisées sur les coûts de construction, mais aussi dans une moindre incertitude quant au calendrier et à l'intégration technique.
L'assurance d'une approbation est plus précieuse que la simple rhétorique politique sur l'accélération
Des procédures d'approbation longues augmentent les coûts des projets, mais la rapidité n'est pas un gage de qualité. Une procédure qui paraît rapide au premier abord, mais qui s'avère juridiquement fragile par la suite, peut retarder la mise en œuvre ultérieure davantage qu'un examen approfondi et fiable.
Pour les investisseurs, la prévisibilité est primordiale. Les responsabilités doivent être clairement définies, les exigences précisées dès le départ et les décisions juridiquement solides. Pour les projets s'étalant sur plusieurs décennies, la stabilité des cadres fiscaux et réglementaires est également cruciale. Des changements répétés accroissent l'incertitude quant aux flux de trésorerie futurs et peuvent augmenter le rendement exigé sur l'investissement.
Un autre facteur est la coordination au sein de la chaîne de valeur. Un terminal a besoin d'une quantité suffisante de gaz. Un gazoduc a besoin de clients transporteurs engagés. Les producteurs de gaz sont plus enclins à investir s'ils ont un accès à long terme à des marchés de vente attractifs. Si ces décisions sont prises isolément, chaque partie prenante doit attendre l'engagement des autres.
Les modèles de participation intégrée et les contrats coordonnés peuvent atténuer ces obstacles. Le soutien gouvernemental peut également résoudre les problèmes de coordination dans certains cas. Toutefois, il ne doit pas conduire à la réalisation de projets économiquement fragiles uniquement par le transfert permanent de leurs risques sur le grand public.
L'enjeu politique judicieux est de créer un cadre fiable et des infrastructures partagées. Il ne s'agit pas de proclamer chaque usine de GNL annoncée comme une réussite nationale, quels que soient les coûts et les perspectives de vente.
Les partenariats avec les populations autochtones déterminent la viabilité de l'expansion
Les droits et les intérêts économiques des communautés autochtones sont au cœur du développement des infrastructures canadiennes. Les considérer uniquement comme un obstacle ou un outil d’accélération serait factuellement inapproprié et économiquement erroné.
Les pipelines, les installations d'extraction et les terminaux d'exportation modifient les paysages et peuvent avoir des répercussions sur les usages traditionnels des terres et les moyens de subsistance locaux. Par conséquent, la viabilité des projets exige une participation publique précoce, des plans de protection de l'environnement transparents et des accords économiques équitables. Si la participation des parties prenantes peut permettre de mieux concilier les intérêts divergents, elle ne saurait remplacer les évaluations d'impact environnemental ni la prise de décision indépendante par les communautés concernées.
LNG Canada offre à cinq Premières Nations voisines la possibilité d’investir jusqu’à un milliard de dollars canadiens dans une entreprise qui acquerra le futur réservoir de stockage de GNL de la deuxième phase d’expansion. Cet exemple illustre comment la participation économique peut s’étendre au-delà des contrats de construction à court terme.
D'un point de vue économique, la répartition des risques est tout aussi importante que le rendement potentiel. Un investissement crée un potentiel de création de richesse, mais peut aussi engendrer des dettes et des dépendances à long terme. Les bons modèles doivent donc garantir la transparence, un financement adéquat et une capacité de décision indépendante.
Les partenariats à long terme ne sont pas seulement une nécessité sociétale. Ils peuvent également améliorer la stabilité économique d'un projet car ils permettent de déceler plus tôt les conflits et d'améliorer la qualité des accords à long terme.
L'électricité propre devient le facteur limitant de la production
Un avantage concurrentiel potentiel majeur des projets canadiens de GNL réside dans leur faible intensité d'émissions. Les compresseurs électriques et une alimentation électrique à faibles émissions permettent de réduire les émissions lors de la production, du traitement et de la liquéfaction. Les projets canadiens devraient présenter une intensité de gaz à effet de serre inférieure de 55 % à celle de projets internationaux similaires, encore en cours de finalisation. Ce chiffre décrit un groupe de comparaison spécifique et ne doit pas être généralisé à l'ensemble des émissions de gaz naturel.
Toutefois, cet avantage même engendre des dépendances supplémentaires en matière d'infrastructures. L'électrification complète du développement du GNL devrait nécessiter une production d'électricité supplémentaire d'environ 3,1 gigawatts d'ici 2050. Cela impliquera également la construction de nouvelles lignes de transport d'électricité et un meilleur accès à l'électricité pour les usines d'extraction et de traitement.
L'électricité à faibles émissions n'est donc pas un sous-produit illimité, mais un facteur de production rare. Les projets de GNL peuvent potentiellement concurrencer d'autres investissements industriels et la demande croissante d'électricité des bâtiments et des transports. Il est donc essentiel que ce ne soit pas seulement la capacité installée qui compte, mais aussi le moment et le lieu où l'énergie électrique supplémentaire est disponible de manière fiable.
Pour la planification de projet, cela signifie qu'une installation GNL électrifiée ne peut être considérée isolément. Si le terminal est achevé avant que le raccordement électrique ne soit disponible, un nouveau risque opérationnel apparaît. Inversement, si les réseaux électriques sont surdimensionnés pour des projets qui ne se concrétisent pas, cela peut engendrer des coûts inutiles.
La compétitivité des exportations de gaz dépend donc étonnamment beaucoup d'une politique efficace en matière d'électricité et de réseau.
L’impact climatique est déterminé par l’ensemble de la chaîne d’approvisionnement
Une intensité d'émissions plus faible lors de la production ne rend pas le GNL neutre en carbone. Même avec une extraction et une liquéfaction très efficaces, des émissions de dioxyde de carbone sont toujours produites lors de la combustion ultérieure. De plus, des pertes potentielles de méthane existent tout au long de la chaîne d'extraction, de transport et d'utilisation.
Pour une évaluation fiable, il est donc essentiel de préciser quelles émissions sont réellement mesurées. Une comparaison des usines de liquéfaction répond à une question différente de celle posée par une analyse complète, du puits jusqu'à l'utilisateur final. L'étude de cas est tout aussi importante : le GNL canadien remplace-t-il le gaz, le charbon ou le pétrole, sources d'émissions plus importantes, ou bien détourne-t-il les investissements dans des solutions de rechange à faibles émissions ?
Selon certaines hypothèses, une expansion accélérée des infrastructures de GNL au Canada pourrait permettre de réduire les émissions mondiales de GNL de près de 44 millions de tonnes d'équivalent CO₂ par année. Ce résultat dépend notamment du remplacement effectif des procédés de production plus émetteurs ou d'autres combustibles fossiles. Il ne s'agit pas d'un effet automatique de chaque livraison supplémentaire de GNL.
Une perspective équilibrée prend donc en compte les deux aspects : le gaz produit avec des émissions réduites peut présenter des avantages par rapport aux alternatives fossiles moins favorables. Parallèlement, des infrastructures gazières de très longue durée peuvent créer des liens économiques susceptibles de se heurter ultérieurement à la baisse de la demande en combustibles fossiles.
La position la plus crédible du Canada ne consisterait donc pas à affirmer que l'essor des combustibles fossiles est fondamentalement respectueux du climat. Une approche plus convaincante serait une stratégie vérifiable, avec de faibles pertes de méthane, une mesure transparente des émissions et un examen rigoureux des effets réels de déplacement.
Le marché mondial n'attend pas les projets canadiens
La principale menace qui pèse sur les projets d'expansion du Canada réside peut-être dans le fait que la crise énergétique actuelle entraîne une mauvaise évaluation des pénuries à long terme. La hausse des prix et les inquiétudes concernant l'approvisionnement suscitent un intérêt accru pour des livraisons supplémentaires. Parallèlement, d'autres producteurs réagissent également en investissant.
À l'échelle mondiale, les projets de GNL, dont la capacité totale prévue dépasse 600 millions de tonnes, se disputent un marché supplémentaire qui devrait atteindre environ 176 millions de tonnes d'ici 2050. Tous les projets ne se concrétiseront pas. Par ailleurs, une augmentation de l'offre mondiale d'environ 50 % est attendue au cours des cinq prochaines années.
Cela pourrait à nouveau bouleverser le rapport de force sur le marché. En cas de pénurie aiguë, les vendeurs sont en position de force. À l'inverse, face à une forte augmentation de l'offre, les acheteurs peuvent exiger des prix plus bas, des conditions contractuelles plus souples et des délais d'engagement plus courts. Les projets planifiés en période de pénurie risquent de ne pas être commercialisés avant une phase de concurrence nettement plus intense.
Le Canada doit donc éviter de fonder ses calculs de viabilité économique sur des prix durablement gonflés par la crise. Le facteur crucial est de savoir si les projets peuvent générer des rendements suffisants même dans des conditions de marché moins favorables. Cela s'applique particulièrement aux projets nécessitant des investissements initiaux importants et des infrastructures de transport coûteuses.
Dans ce contexte, la rapidité d'exécution a une réelle valeur économique. Toutefois, il ne faut pas la confondre avec la précipitation. Un projet achevé tôt mais structurellement trop coûteux risque d'être moins performant à long terme qu'un projet légèrement retardé, mais aux coûts maîtrisés et aux ventes garanties.
Qui pourrait bénéficier de cette expansion – et qui supporte quels risques
Un essor du GNL canadien aurait des répercussions sur divers secteurs d'activité. Les producteurs de gaz comme Tourmaline Oil, Canadian Natural Resources, ARC Resources et Ovintiv pourraient potentiellement bénéficier de nouvelles opportunités de vente. Les sociétés de pipelines et d'infrastructures telles que TC Energy et Enbridge, ainsi que les entreprises détenant des actifs GNL comme Pembina Pipeline, occupent différentes positions dans la chaîne de valeur. Toutefois, leur implication dans le secteur ne se traduit pas automatiquement par des retombées économiques tout aussi importantes.
Pour les sociétés minières, il est essentiel de savoir si une demande accrue à l'exportation permet d'améliorer les prix de vente et si elles peuvent augmenter leur production à des coûts compétitifs. Une hausse des ventes pourrait s'avérer peu intéressante si elle nécessite le développement de nouvelles zones minières particulièrement coûteuses.
Les exploitants de pipelines ont besoin de capacités réservées à long terme suffisantes. Leurs risques comprennent les coûts de construction, le taux d'utilisation, les conditions contractuelles et la solvabilité de leurs clients. Les installations de GNL, quant à elles, doivent veiller à ce que l'approvisionnement en gaz, sa liquéfaction et sa commercialisation soient économiquement coordonnés.
Pembina, par exemple, participe au projet Cedar LNG en partenariat avec la nation Haisla. De tels investissements présentent un profil de risque très différent de celui d'une entreprise de pipelines largement diversifiée ou d'une production de gaz pur.
Pour une évaluation économique, dresser une liste exhaustive de gagnants serait donc trompeur. Ce qui importe, ce sont les projets spécifiques, les structures de financement et la question de savoir quels acteurs devront supporter le plus gros des hausses de coûts ou de la baisse des prix du marché. Un secteur en croissance peut créer de la valeur globalement, même si certaines entreprises obtiennent des résultats insatisfaisants.
Le Canada peut réduire sa dépendance envers les États-Unis, mais pas l'éliminer
L’expansion des exportations internationales de GNL sert également un objectif de politique commerciale. Le Canada vise à diversifier ses débouchés et à réduire sa forte dépendance au marché américain. L’accès direct aux clients asiatiques et potentiellement européens peut accroître le nombre d’acheteurs potentiels et renforcer la position de négociation des producteurs canadiens.
Sur le plan économique, cette diversification est judicieuse à condition qu'elle soit réalisée à des coûts soutenables. Un marché de vente supplémentaire offre une plus grande flexibilité : les producteurs sont moins dépendants d'un seul pays voisin pour accepter leurs volumes croissants à des conditions avantageuses.
Une indépendance totale ne serait toutefois ni réaliste ni nécessairement souhaitable. Les marchés énergétiques nord-américains demeurent étroitement interconnectés par le biais des pipelines existants, des relations commerciales et des investissements. Le GNL complète ces interconnexions plutôt que de les remplacer entièrement.
De plus, de nouvelles dépendances apparaissent. Les contrats à long terme avec des acheteurs asiatiques, des partenaires financiers internationaux et le transport maritime mondial comportent leurs propres risques économiques et politiques. La diversification ne signifie donc pas une activité sans risque, mais plutôt une répartition plus large et, idéalement, moins corrélée des risques.
Pour le Canada, le plus grand progrès ne consisterait donc pas à rompre ostensiblement avec les États-Unis, mais plutôt à pouvoir choisir entre plusieurs circuits de distribution avantageux sans avoir à subventionner en permanence l'infrastructure mise en place à cet effet.
L'Allemagne gagne des options, mais rien ne remplace sa propre stratégie énergétique
Pour l'Allemagne, l'approvisionnement supplémentaire en GNL canadien peut contribuer à un approvisionnement en gaz plus résilient. À titre d'exemple concret, l'achat à long terme d'un million de tonnes de GNL par an, conclu par la société énergétique allemande SEFE auprès du projet Ksi-Lisims, est toujours en cours. La réalisation et la mise en service de ce projet dépendent des prochaines étapes de son développement.
Ces partenariats élargissent le choix des fournisseurs. Toutefois, ils ne résolvent pas la question fondamentale des besoins futurs de l'Allemagne en gaz naturel. La demande industrielle, le chauffage des bâtiments, la production d'électricité, les gains d'efficacité énergétique et l'électrification peuvent évoluer différemment. Une stratégie d'approvisionnement efficace doit donc prendre en compte ces multiples scénarios de demande.
Cela crée un conflit d'intérêts entre vendeurs et acheteurs. Les nouvelles usines de GNL exigent souvent des engagements d'achat à long terme pour garantir leur financement. Les entreprises européennes, quant à elles, souhaitent une certaine flexibilité au cas où leur demande de gaz chuterait plus brutalement que prévu.
Un contrat avec un pays fournisseur politiquement stable n'est donc pas systématiquement l'option la plus avantageuse sur le plan économique. Le prix, la durée du contrat, la flexibilité des volumes et les possibilités de revente sont également des facteurs déterminants. La sécurité d'approvisionnement repose sur un portefeuille diversifié, et non sur le simple remplacement d'un fournisseur dominant par un autre.
Le GNL canadien peut accroître la marge de manœuvre de l'Allemagne. Cependant, il doit être perçu comme un complément à l'efficacité énergétique, à la diversification des sources d'approvisionnement et à une infrastructure énergétique nationale robuste, et non comme un substitut à ces dernières.
Trois scénarios de développement illustrent l'ampleur du potentiel de croissance
Une première option plausible consiste en une expansion limitée mais réussie. Les projets déjà bien avancés et les expansions ciblées sont mis en œuvre, tandis que les projets coûteux ou insuffisamment garantis sont abandonnés. Le Canada engrange ainsi des revenus d'exportation et de nouvelles opportunités de vente, mais demeure nettement en deçà de son objectif à long terme de 100 millions de tonnes par année. Cette voie serait moins spectaculaire, mais permettrait une gestion économique rigoureuse.
Une autre voie possible serait une accélération industrielle coordonnée. La capacité de production, les pipelines, les réseaux électriques et les terminaux se développeraient de façon concertée. Des contrats clients à long terme et des modèles de participation au capital viables faciliteraient le financement. Dans ce cas, le Canada se rapprocherait du scénario ambitieux qui prévoit des investissements de près de mille milliards de dollars canadiens et une contribution cumulative de 888 milliards de dollars au produit intérieur brut.
Une troisième option serait une expansion tardive et onéreuse. Plusieurs projets seraient lancés en parallèle, alors que la main-d'œuvre qualifiée se fait rare, que les raccordements électriques font défaut et que la concurrence internationale augmente ses volumes de production. Les usines n'atteindraient alors leur pleine capacité que durant une période de prix bas.
Ces scénarios montrent clairement qu'une capacité accrue n'est pas toujours synonyme de prospérité accrue. La meilleure stratégie économique ne consiste pas nécessairement à exporter toutes les tonnes de GNL techniquement possibles, mais plutôt à mettre en œuvre les projets dont les avantages à long terme justifient l'ensemble des coûts et des risques.
Le succès dépend de la productivité, et non des records d'exportation
Le Canada possède une combinaison rare de ressources abondantes, de stabilité politique et d'une situation géographique favorable à l'augmentation de ses exportations de GNL. Les perturbations des marchés mondiaux de l'énergie ont accru la valeur stratégique de cette position. De plus, grâce à LNG Canada et à l'expansion approuvée à Kitimat, un socle industriel solide est déjà en place pour assurer un développement futur.
Ce potentiel boom de plusieurs milliards de dollars ne garantit cependant pas la prospérité. Ces indicateurs économiques majeurs décrivent des trajectoires de développement conditionnelles s'étalant sur plusieurs décennies. Ils nécessitent des investissements, une main-d'œuvre qualifiée rare et une électricité à faibles émissions, et dépendent d'un marché mondial où de nombreux concurrents perçoivent la même opportunité.
Une stratégie canadienne convaincante devrait donc combiner quatre exigences : des coûts totaux concurrentiels, une mise en œuvre fiable, une participation équitable et une performance environnementale vérifiable. Aucun de ces objectifs ne peut être opposé systématiquement aux autres. Des subventions peu coûteuses sont inutiles sans infrastructures abordables. Des permis rapides sont inutiles sans stabilité juridique. De faibles émissions de production ne sont convaincantes que si leur mesure est transparente.
Le Canada n’a pas besoin de devenir à tout prix le troisième exportateur mondial de GNL pour assurer sa prospérité économique. Même un secteur plus petit, rentable et bien intégré pourrait générer d’importants revenus, des retombées commerciales et industrielles considérables. À l’inverse, un volume d’exportations record ne serait pas synonyme de réussite s’il reposait sur des subventions constamment élevées, une utilisation insuffisante des capacités ou une diversification excessive des risques.
Le facteur décisif n’est donc pas l’ampleur de l’expansion gazière annoncée, mais plutôt la capacité de transformer un avantage temporaire en ressources particulièrement précieuses en capital productif durable. C’est précisément ce qui permettra de déterminer si le Canada profite de la crise énergétique actuelle pour faire progresser sa structure ou s’il se contente de formuler son prochain grand espoir en matière de ressources.
🎯🎯🎯 Plateforme B2B axée sur les données, une solution quasi interne


La solution quasi-interne : comment Xpert.Digital comble les lacunes opérationnelles du marketing et des ventes B2B – Entreprise axée sur le contenu intelligent – Image : Xpert.Digital
Xpert.Digital est une plateforme B2B axée sur les données, dirigée par Konrad Wolfenstein . L'entreprise propose aux partenaires industriels une solution externe quasi intégrée, comblant leurs lacunes opérationnelles en matière de marketing, de contenu et de ventes, sans nécessiter de ressources supplémentaires de leur côté.
Plus d'informations ici :
Votre partenaire mondial en marketing et développement commercial
☑️ Notre langue de travail est l'anglais ou l'allemand
☑️ NOUVEAU : Correspondance dans votre langue maternelle !

Konrad Wolfenstein
Mon équipe et moi-même sommes heureux de pouvoir vous accompagner en tant que conseiller personnel.
Vous pouvez me contacter en remplissant le formulaire de contact ici wolfenstein@xpert.digital :ou simplement m'appeler au +49 7348 4088 965. Mon adresse e-mail est
J'attends avec impatience notre projet commun.