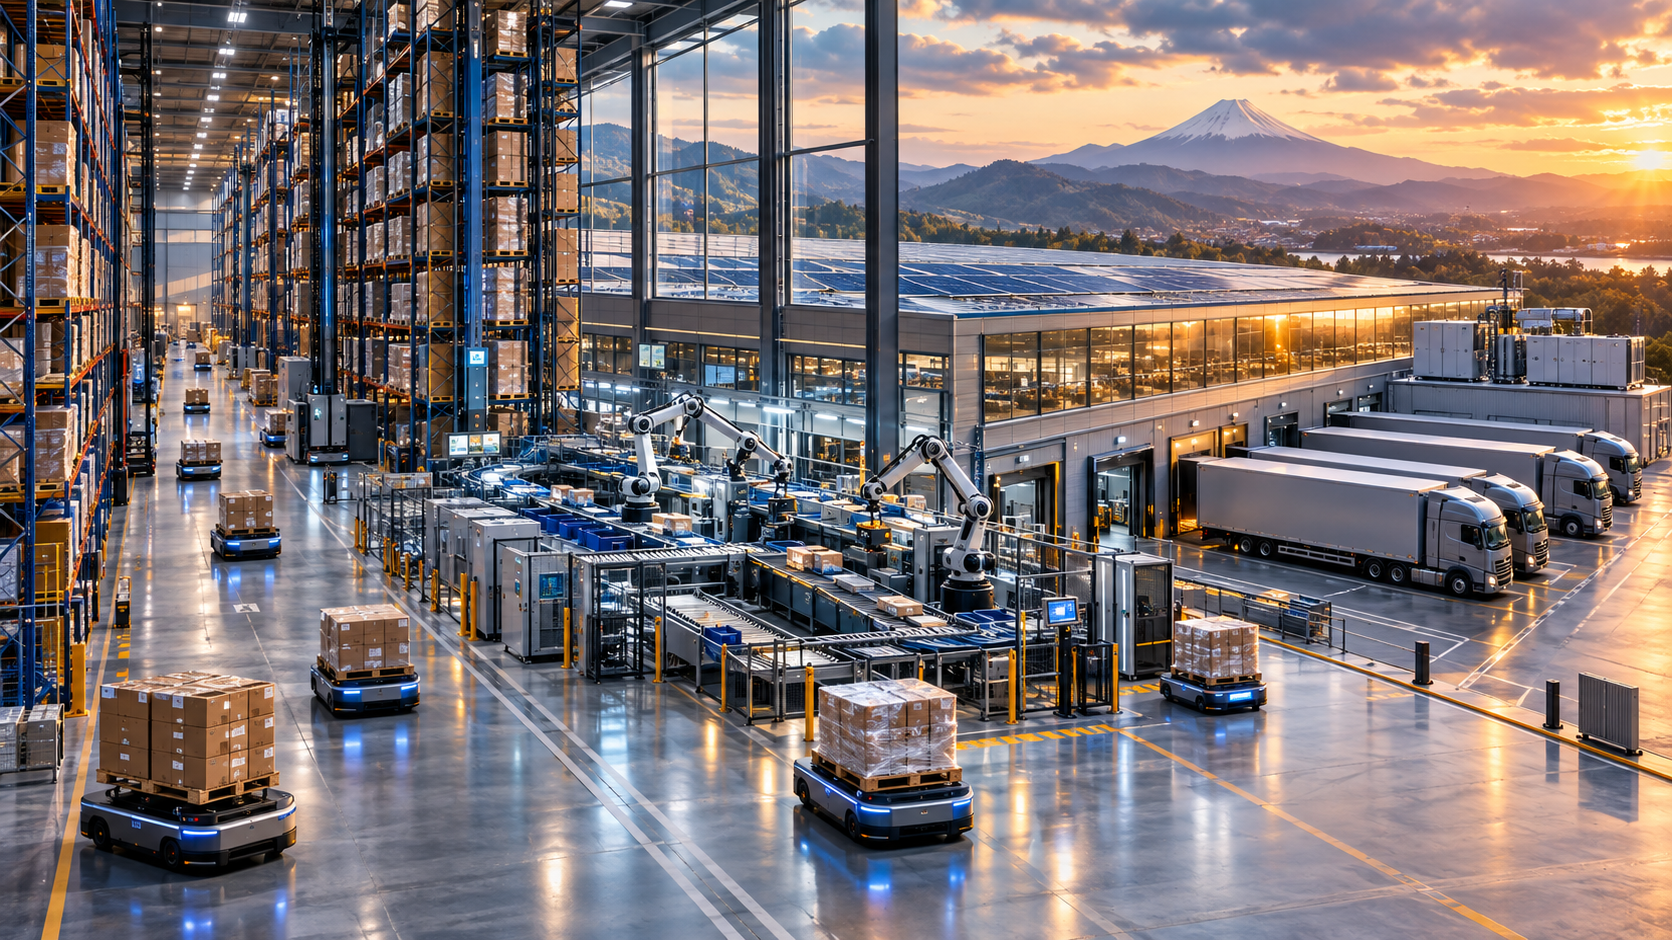
L'intelligence artificielle ne détermine pas à elle seule la compétition mondiale – image créative sur le sujet, mettant en scène l'IA : Xpert.Digital
Mais la question est de savoir si les biens, l'énergie et les données continueront de circuler lors de la prochaine crise
Ni semi-conducteurs ni logiciels : pourquoi les gigantesques entrepôts de haute technologie représentent le secteur d’activité le plus important de l’avenir
Pourquoi l'intelligence artificielle reste totalement inutile sans logistique moderne
Dans le débat public passionné qui entoure l'intelligence artificielle, les semi-conducteurs et les modèles économiques numériques, une vérité cruciale est souvent négligée : les logiciels les plus performants sont inutiles si le monde physique s'arrête. Si les algorithmes calculent la demande en quelques millisecondes et prévoient les flux mondiaux, c'est la dure réalité des entrepôts hautement automatisés, des plateformes multimodales et des axes de transport qui détermine le véritable succès économique. La logistique n'est plus une simple fonction auxiliaire se limitant au stockage de palettes. Elle se transforme en véritable « système d'exploitation » de l'économie mondiale. Le texte qui suit met en lumière la transformation discrète mais profonde de nos chaînes d'approvisionnement : de l'essor rapide des robots et de l'impact considérable du commerce électronique à l'impératif absolu de résilience face aux crises géopolitiques. C'est l'histoire d'une révolution industrielle qui se déroule non pas dans le cyberespace, mais à l'interface entre le numérique et le concret.
La force silencieuse des chaînes d'approvisionnement : la logistique devient une infrastructure économique clé
Le débat public sur la prochaine transformation industrielle se concentre principalement sur l'intelligence artificielle, les semi-conducteurs et les centres de données. On oublie facilement que les prévisions numériques, les décisions automatisées et les systèmes de production intelligents ne créent de valeur économique que si les biens physiques peuvent être déplacés, stockés, triés et livrés de manière fiable. Un algorithme peut prédire avec précision les besoins en pièces détachées, mais il ne peut ni déboucher une voie navigable obstruée, ni remplacer une capacité de stockage insuffisante, ni pallier une panne de courant. La véritable révolution industrielle des prochaines années se situe donc à l'intersection des logiciels et des infrastructures physiques : dans les centres de distribution automatisés, les plateformes multimodales, les réseaux de transport à commande numérique et les infrastructures énergétiques et de données résilientes.
L'importance économique de ce secteur est considérable, pourtant la taille du marché est souvent mal représentée. Selon que l'on prenne en compte uniquement les services logistiques externalisés, ou également le transport et l'entreposage internes, voire d'autres composantes du système commercial et d'infrastructures, les estimations pour 2026 oscillent entre environ 4 300 milliards et 12 700 milliards de dollars américains. Cette large fourchette ne résulte pas d'une erreur statistique, mais plutôt de définitions différentes. Par conséquent, la tendance est plus significative qu'un simple chiffre global : plusieurs études de marché anticipent une croissance significative jusqu'au début des années 2030, portée par le commerce électronique, l'urbanisation, les chaînes d'approvisionnement numériques, les investissements dans les infrastructures et la demande accrue de rapidité et de fiabilité.
Dans ce contexte, les plateformes logistiques ne sont plus de simples entrepôts passifs. Les centres modernes intègrent technologies du bâtiment, robotique, logiciels de gestion d'entrepôt, approvisionnement énergétique, analyse de données et contrôle des transports au sein d'un système global et productif. Leur performance économique dépasse largement le simple stockage de marchandises. Ils réduisent les temps de recherche et d'attente, augmentent le débit, minimisent les erreurs d'inventaire, regroupent les expéditions et permettent aux entreprises de réagir plus rapidement aux fluctuations de la demande. Ceci a un impact simultané sur le fonds de roulement, la capacité de livraison, la satisfaction client et l'accès au marché. Une plateforme logistique bien positionnée et gérée intelligemment peut donc s'avérer tout aussi stratégique qu'une usine de production ou un centre de données.
Au niveau macroéconomique, la qualité de la logistique influe sur la facilité d'accès des entreprises aux marchés internationaux, la fiabilité de l'acheminement des biens intermédiaires et le niveau des coûts de transaction répercutés sur le prix des marchandises. La Banque mondiale évalue donc la performance logistique non seulement en fonction des routes, des ports et des aéroports, mais aussi du dédouanement, de la qualité du service, du suivi des expéditions, de la connectivité internationale et du respect des délais de livraison. Cette vision élargie est essentielle : une nouvelle autoroute n'améliore que marginalement la compétitivité si les procédures aux frontières sont lentes, les données incompatibles ou les capacités de stockage et de transbordement insuffisantes.
Le boom de la construction modifie les lieux et les flux de capitaux
L'expansion des installations logistiques modernes génère initialement des investissements classiques. On aménage des terrains, on construit des entrepôts, on étend les réseaux d'énergie et de données et on améliore les liaisons de transport. Les dépenses supplémentaires comprennent les systèmes de rayonnage, les convoyeurs, la réfrigération, la protection incendie, le photovoltaïque, l'infrastructure de recharge et les systèmes de contrôle numérique. Un grand centre de distribution attire ainsi de la valeur ajoutée de nombreux secteurs. Pendant la phase de construction, les entreprises de construction, les planificateurs et les ingénieurs d'usine en bénéficient ; par la suite, en exploitation, des contrats sont conclus pour la maintenance, la sécurité, l'approvisionnement en énergie, le transport, l'emballage, les logiciels et l'intégration technique.
Cependant, l'impact économique régional dépend fortement de l'intégration du projet. Un entrepôt isolé à un carrefour autoroutier génère un développement moins durable qu'un site connecté aux industries, au réseau ferroviaire, aux ports, aux établissements d'enseignement et aux fournisseurs locaux. Surtout, ce n'est pas seulement la superficie qui compte, mais aussi sa fonction au sein du réseau. Un entrepôt d'importation avec un traitement local minimal peut engendrer d'importants embouteillages sans créer beaucoup d'emplois qualifiés. À l'inverse, un centre de pièces détachées automatisé intégrant des services de réparation, l'analyse de données et les fournisseurs régionaux peut attirer des compétences supplémentaires et assurer la pérennité des activités.
Pour les investisseurs immobiliers, la logistique moderne est un atout majeur car il est difficile de délocaliser les processus critiques, et les biens de qualité bénéficient souvent de baux de longue durée. Parallèlement, le marché se différencie de plus en plus. Les entrepôts standards, avec une alimentation électrique insuffisante, une faible capacité portante, des systèmes de protection incendie obsolètes ou des connexions de données défaillantes, perdent de leur attrait. Les espaces favorisant l'automatisation, permettant l'extension et répondant à des exigences énergétiques plus strictes sont très recherchés. Le marché européen témoigne ainsi d'une exigence de qualité accrue : malgré une reprise globale de la demande encore lente, les biens performants, dotés d'une bonne alimentation énergétique, d'une situation géographique idéale et d'installations modernes, restent très prisés, tandis que les biens moins performants subissent une pression croissante.
Cette tendance se manifeste également dans les pôles logistiques émergents. À Sofia, le taux de vacance des espaces industriels et logistiques a chuté à 1,4 % au premier trimestre 2026 ; parallèlement, selon l’étude de marché, les loyers mensuels avoisinaient les six euros le mètre carré pour les entrepôts de classe A et 4,50 euros pour ceux de classe B. Ces chiffres témoignent d’un marché tendu, mais ne disent rien de la qualité des projets individuels. Pour la Bulgarie, l’enjeu stratégique ne réside pas seulement dans la mise à disposition d’entrepôts à prix abordables, mais aussi dans le développement d’une offre logistique à plus forte valeur ajoutée, combinant l’accès au marché unique européen, la production industrielle, l’expertise informatique et la situation géographique stratégique.
L'automatisation devient un levier de productivité
Le marché de l'automatisation des entrepôts connaît une croissance nettement plus rapide que de nombreux segments établis de la logistique traditionnelle. Un volume mondial d'environ 34,2 milliards de dollars américains est prévu pour 2026 ; d'ici 2031, il pourrait atteindre environ 65,7 milliards de dollars américains. Cela correspond à un taux de croissance annuel moyen de près de 14 %. Ce marché englobe non seulement les robots, mais aussi les systèmes automatisés de stockage et de récupération, les convoyeurs, les systèmes de contrôle et les logiciels intégrés qui coordonnent la circulation des marchandises au sein d'un entrepôt.
Les robots mobiles autonomes (AMR) et les véhicules à guidage automatique (AGV) sont particulièrement importants. Tous deux réduisent les déplacements improductifs à pied et en voiture, mais diffèrent par leur flexibilité. Les AGV classiques suivent souvent des itinéraires prédéfinis, tandis que les AMR perçoivent mieux leur environnement et adaptent dynamiquement leurs trajectoires. Ces technologies sont complétées par des entrepôts automatisés de petites pièces, des systèmes de navettes, des transpalettes électriques, des systèmes de tri, la reconnaissance d'images et des bras robotisés pour la palettisation et la dépalettisation. L'impact le plus important ne provient pas de la machine individuelle, mais de l'intégration coordonnée de tous les composants avec les données d'inventaire, de commande et de transport.
La présence croissante de la robotique se reflète également sur le marché. Sur les robots de service professionnels vendus dans le monde en 2024, environ 102 900 unités étaient destinées au transport et à la logistique, soit plus de la moitié. Parallèlement, le nombre total de robots de service professionnels vendus a atteint près de 200 000 unités. Ce constat souligne que la robotique mobile passe de la phase pilote à une utilisation opérationnelle plus généralisée.
L'intérêt économique de ces systèmes repose sur plusieurs avantages. Premièrement, les systèmes automatisés offrent des performances constantes sur de longues périodes. Deuxièmement, les coûts liés aux erreurs diminuent grâce à la reconnaissance et au contrôle automatiques des articles, des numéros de série et des unités de chargement. Troisièmement, l'espace disponible est optimisé, notamment grâce à l'utilisation d'étagères hautes et d'allées étroites. Quatrièmement, la sécurité au travail s'améliore lorsque les machines prennent en charge les tâches lourdes, répétitives ou exigeantes sur le plan ergonomique. Cinquièmement, les performances deviennent plus prévisibles, un atout précieux lors des pics d'activité et des délais de livraison serrés.
NTT Logisco en fournit un exemple concret. L'entreprise combine la reconnaissance d'images et le tri automatisé lors du reconditionnement des appareils de communication retournés. Une version antérieure du système de reconnaissance d'images a permis d'accroître la productivité par employé d'environ 15 % pour certaines tâches d'inspection et, selon l'entreprise, d'atteindre une très grande précision de reconnaissance. Une solution ultérieure pour l'enregistrement et le tri automatiques des retours a permis d'accroître la productivité de 30 % et d'éliminer les erreurs de tri. Ce cas est particulièrement pertinent car l'économie circulaire implique non seulement le transport des retours, mais aussi leur identification, l'évaluation de leur état, leur reconditionnement et leur réutilisation.
Les humains ne disparaissent pas du camp
L'idée d'un entrepôt entièrement automatisé est fascinante d'un point de vue technique, mais économiquement viable uniquement dans certains contextes. L'automatisation est particulièrement performante avec des volumes élevés et stables, des unités de chargement standardisées, des profils de commandes prévisibles et un nombre limité d'anomalies physiques. Plus les produits, les emballages et les commandes sont hétérogènes, plus la solution technique se complexifie. Les marchandises fragiles, les formes irrégulières, les emballages endommagés ou les modifications d'assortiment à court terme nécessitent encore l'intervention humaine ou le recours à une robotique très sophistiquée.
Le calcul de l'investissement ne doit donc pas se limiter aux seules économies d'heures de travail. Il convient de prendre en compte les coûts d'investissement, la planification, les modifications structurelles, l'intégration du système, les tests, la maintenance, les pièces de rechange, les licences logicielles, la cybersécurité et le risque de dépendance technologique. La valeur économique de la flexibilité doit également être considérée. Un système hautement spécialisé peut être très performant avec une gamme de produits inchangée, mais perdre de sa valeur si les formats d'emballage, les canaux de distribution ou les volumes de production évoluent. Sur un marché volatil, une solution modulaire, même légèrement moins performante, peut offrir un meilleur retour sur investissement.
La réussite d'un projet ne commence donc pas par l'achat d'un robot, mais par une analyse approfondie des processus. Les entreprises doivent connaître la fréquence de déplacement des articles, les temps d'attente, les activités à risque et les fluctuations prévisibles. Ce n'est qu'après cette analyse qu'il est possible de déterminer si un entrepôt automatisé à grande hauteur, un système de préparation de commandes orienté homme-machine, la robotique mobile ou une simple mise à jour logicielle constituent la solution la plus adaptée. Les analyses sectorielles recommandent explicitement de tester l'automatisation progressivement, d'impliquer les équipes informatiques et les employés dès le début et de choisir la solution en fonction de la structure des produits, du profil des commandes, des capacités d'intégration et de l'expertise en maintenance.
Le modèle d'entrepôt hybride est donc le plus probable. Les humains gèrent les cas exceptionnels, les décisions relatives à la qualité, le dépannage et les tâches flexibles ; les machines prennent en charge les opérations courantes de transport, de stockage, de tri et une partie de la préparation des commandes. Cette évolution modifie la structure des compétences. Le besoin de tâches purement manuelles tend à diminuer, tandis que l'exploitation, la maintenance, la gestion des données et le contrôle des processus prennent de l'importance. L'automatisation ne supprime donc pas le besoin de main-d'œuvre, mais le déplace et augmente les coûts liés au personnel sous-qualifié.
Pour les économies vieillissantes, cette transformation peut atténuer une partie de la pression démographique. Toutefois, elle ne résout pas automatiquement les problèmes sociaux liés à la transition. Les employés dont le poste est supprimé ne peuvent pas se reconvertir simplement en ingénieurs mécatroniques, administrateurs de logiciels ou analystes de données. Les entreprises et les décideurs politiques doivent donc considérer la formation continue comme une composante essentielle de l'investissement. Ceux qui investissent des millions dans la technologie mais n'allouent qu'une faible part à la formation, à la gestion du changement et à la promotion interne s'exposent à des résistances, des erreurs d'utilisation et un manque de productivité.
La résilience remplace la pure logique de l'efficacité
Pendant des décennies, une chaîne d'approvisionnement allégée a été considérée comme idéale. Des niveaux de stocks faibles, un nombre restreint de fournisseurs, un taux d'utilisation des capacités élevé et des entrepôts centralisés permettaient de réduire les coûts en conditions normales. Cependant, la pandémie, les blocages des principales voies de transport maritime, les catastrophes naturelles et les conflits géopolitiques ont démontré qu'une efficacité maximale en période stable ne se traduit pas par une efficacité économique maximale sur l'ensemble du cycle économique et des crises. Un système sans réserves peut sembler avantageux jusqu'à ce qu'une simple perturbation affecte la production, le commerce ou l'approvisionnement pendant des semaines.
La résilience ne signifie pas constituer des stocks de toutes sortes de matières premières partout. Une telle stratégie serait coûteuse et annulerait de nombreux gains d'efficacité. Une approche segmentée est plus judicieuse. Les pièces de rechange critiques, les médicaments, les semi-conducteurs ou les biens essentiels nécessitent des stocks de sécurité et des plans d'urgence différents de ceux requis pour les biens de consommation facilement remplaçables. De même, les perturbations fréquentes, telles que les variations climatiques saisonnières, doivent être gérées différemment des événements extrêmes rares. L'OCDE recommande de prendre en compte la performance de l'ensemble du système et de fonder la résilience sur la visibilité, la planification de scénarios, des données fiables, la coopération réglementaire et la préparation des secteurs public et privé.
Une chaîne d'approvisionnement robuste repose sur plusieurs leviers : fournisseurs alternatifs, stocks répartis régionalement, produits intermédiaires standardisés, production flexible, itinéraires de transport redondants et capacités d'urgence contractuellement garanties. Surtout, elle doit pouvoir s'adapter rapidement en cas de perturbation. Deux fournisseurs offrent peu de sécurité s'ils dépendent du même port, du même fournisseur d'énergie ou de la même source de produits intermédiaires. La diversification doit donc prendre en compte les dépendances réelles à différents niveaux et ne saurait se limiter à la liste des fournisseurs immédiats.
Cela modifie la logique d'investissement. Les capacités de réserve, l'alimentation de secours, les stocks supplémentaires et les itinéraires de transport secondaires apparaissent comme une charge dans la comptabilité analytique traditionnelle. Cependant, dans une analyse ajustée aux risques, ils constituent une assurance contre les arrêts de production, les pénalités contractuelles, les pertes de revenus et les atteintes à la réputation. Les entreprises ont besoin de scénarios qui établissent un lien entre la probabilité d'occurrence et l'ampleur potentielle des dommages. Toute redondance n'est pas rentable, mais renoncer à toute redondance peut menacer la survie même d'une entreprise.
Vos experts en intralogistique

Conseil, planification et mise en œuvre de solutions complètes pour les entrepôts à grande hauteur et les systèmes de stockage automatisés - Image : Xpert.Digital
Plus d'informations ici :
La fin de la logistique bon marché : l'essor du commerce électronique oblige les villes à développer des concepts logistiques totalement nouveaux
Le Japon démontre la valeur de la sécurité décentralisée
Le nouveau centre de distribution d'Aeon à Iwate, situé dans le parc Prologis de Kitakami-Kanegasaki, illustre parfaitement ce changement de paradigme. Aeon loue environ 38 823 mètres carrés et utilise le site comme plateforme logistique pour le nord de la région de Tohoku et comme centre de distribution pour la préfecture d'Iwate. La zone de stockage à basse température de 4 666 mètres carrés devrait être opérationnelle le 7 octobre 2026 ; les zones de stockage à température ambiante, d'une superficie de 28 824 mètres carrés, devraient suivre le 23 février 2027. À la mi-septembre 2026, le centre n'était donc pas encore ouvert, mais il était en phase finale de sa phase opérationnelle initiale.
Il est important de clarifier ce point, car on a souvent tendance à tirer des conclusions hâtives des projets annoncés. Néanmoins, les objectifs d'Aeon sont remarquables : la réorganisation des sites logistiques vise à réduire de 58 % la distance entre le centre et les magasins d'Iwate. La numérisation et l'automatisation devraient accroître de 40 % la productivité des livraisons de marchandises stockées. Ces chiffres représentent des objectifs ou des indicateurs de performance de l'entreprise et devront être validés après la montée en puissance à l'aide de données opérationnelles réelles. Ils illustrent cependant l'impact significatif que le choix de l'emplacement et l'automatisation peuvent avoir conjointement sur les coûts et les performances.
Jusqu'à présent, le centre de distribution régional d'Aeon Tohoku, situé à Miyagi, faisait office de plaque tournante pour l'ensemble de la région. La répartition de la gestion des stocks entre Miyagi et Iwate constitue une structure de secours conçue pour stabiliser l'approvisionnement en marchandises en cas de catastrophe ou de panne technique. Le nouveau centre est également doté d'un système d'alimentation de secours afin de garantir la continuité des opérations logistiques en cas de coupure de courant. Bien que l'existence de cette alimentation de secours soit vérifiable, les informations publiées ne constituent pas une garantie d'autonomie de plusieurs jours et ne sauraient être considérées comme telles.
Le bâtiment lui-même contribue à la résilience de l'entrepôt. Achevé en 2025, l'entrepôt Prologis Park, de deux étages, couvre une superficie totale d'environ 55 000 mètres carrés sur un terrain d'environ 78 500 mètres carrés. Des voies d'accès et des quais de chargement couverts, ainsi qu'un service de déneigement, permettent de maintenir l'activité même en cas d'intempéries. Sa proximité avec l'échangeur autoroutier Kitakami-Kanegasaki et ses connexions à plusieurs grands axes routiers facilitent l'approvisionnement du nord du Tohoku. Des systèmes de stockage automatisés, des AGV et des robots de dépalettisation permettent de réduire simultanément les besoins en personnel et en temps pour des flux de marchandises standardisés.
Cet exemple démontre que résilience et efficacité ne sont pas incompatibles. Si le déplacement d'une partie des stocks accroît les besoins de coordination et peut immobiliser des capitaux supplémentaires, il raccourcit simultanément le circuit de distribution final, améliore la réactivité régionale et crée un second pilier opérationnel. Les avantages économiques découlent précisément de cette combinaison : réduction des coûts de transport quotidiens et diminution des pertes en cas de crise.
Les goulots d'étranglement rendent les risques logistiques visibles
Malgré l'existence de centres d'entreposage régionaux, les chaînes d'approvisionnement mondiales restent dépendantes de quelques corridors maritimes. Le canal de Panama illustre l'interdépendance du climat, de la disponibilité en eau et du commerce mondial. Après une amélioration temporaire, l'autorité du canal a annoncé de nouvelles restrictions en août 2026 en raison d'un épisode El Niño particulièrement intense. À compter du 15 septembre 2026, le trafic sera limité à 32 navires par jour : neuf par les écluses Neopanamax et 23 par les écluses Panamax. Au cours des neuf premiers mois de l'exercice 2026, le canal avait enregistré une moyenne de 35 transits quotidiens.
Ces restrictions ont de multiples conséquences. La réduction des temps de transit allonge les délais d'attente et augmente la valeur des créneaux horaires réservés. Les compagnies maritimes peuvent appliquer des surtaxes ou modifier l'itinéraire des navires en empruntant des routes plus longues. Les expéditeurs réagissent en augmentant leurs stocks de sécurité, en passant des commandes plus tôt ou en recourant à d'autres modes de transport. Au final, une partie des coûts est répercutée sur les producteurs et les consommateurs. Par ailleurs, toutes les compagnies maritimes n'en profitent pas de la même manière, car des temps d'escale plus longs immobilisent les navires et augmentent les coûts de carburant, de personnel et de financement.
La leçon à tirer n'est pas d'éviter toute dépendance au commerce mondial. Une régionalisation complète affaiblirait les avantages de la spécialisation, augmenterait les prix et exigerait des investissements démesurés dans de nombreux secteurs. Une approche plus judicieuse consiste à évaluer consciemment les plateformes systémiques. Les entreprises doivent connaître la part de leur création de valeur qui dépend d'un canal, d'un port, d'un poste frontière, d'un centre de données ou d'une connexion énergétique en particulier. Seule cette transparence permet de mettre en œuvre des stratégies alternatives économiquement viables.
La CNUCED décrit l'économie maritime comme étant caractérisée par une croissance plus fragile, une hausse des coûts, une incertitude géopolitique et une évolution des routes maritimes. Cela nécessite des investissements dans des ports résilients, la transparence numérique, la cybersécurité et des flottes à faibles émissions. Pour les plateformes logistiques intérieures, cela signifie qu'elles ne peuvent être planifiées isolément. Leur performance dépend de la capacité des ports, des terminaux ferroviaires, des axes routiers et des interfaces numériques.
Le commerce électronique modifie la géographie des entrepôts
Le commerce électronique augmente non seulement le volume des expéditions, mais modifie également la structure de la demande. Au lieu de quelques livraisons importantes aux magasins, on observe une multitude de petites commandes à destination des ménages ou des points de retrait. Les clients exigent des délais de livraison courts, des créneaux horaires précis et des retours simplifiés. Cela accroît les exigences en matière de préparation, d'emballage, de tri et de gestion des stocks. Un grand entrepôt traditionnel situé en périphérie d'une ville ne peut que partiellement répondre à ces exigences si le dernier kilomètre est surchargé ou trop long.
De ce fait, des réseaux à plusieurs niveaux émergent. De grands centres nationaux gèrent une large gamme de produits et approvisionnent des plateformes régionales. Celles-ci, à leur tour, approvisionnent des microcentres urbains, des points relais, des agences ou directement les clients finaux. Cette organisation renforce la proximité avec le marché, mais peut fragmenter les stocks. La capacité essentielle réside donc dans la prévision précise des besoins en articles et des lieux. C'est là que l'intelligence artificielle acquiert toute sa valeur logistique concrète : non pas comme un simple concept à la mode, mais comme un outil de prévision de la demande, de positionnement des stocks, de planification des itinéraires et de gestion dynamique des capacités.
Les retours constituent un aspect souvent sous-estimé de cette économie. Ils engendrent des coûts de transport, d'inspection visuelle, de tri, de remise en état, de revente ou d'élimination. En particulier pour les produits à fort taux de retour, la logistique inverse peut amputer considérablement la marge. L'identification et le tri automatiques, tels que ceux utilisés par NTT Logisco pour les appareils de communication retournés, ne se limitent donc pas à l'optimisation des processus. Ils sont indispensables à la mise en œuvre économiquement viable des modèles de réparation, de réutilisation et d'économie circulaire.
La proximité croissante avec les clients exacerbe les conflits d'espace. Les emplacements urbains sont onéreux et entrent en concurrence avec les zones résidentielles, commerciales et publiques. Les micro-centres ne sont donc viables que si leurs coûts immobiliers plus élevés sont compensés par des trajets de livraison plus courts, une meilleure utilisation des véhicules et une qualité de service supérieure. Les municipalités doivent également prendre en compte la circulation, le bruit et les émissions. Une logistique urbaine performante ne repose pas sur la multiplication des petits entrepôts, mais plutôt sur une combinaison coordonnée d'emplacements, de véhicules à faibles émissions, de systèmes de collecte et de livraisons groupées.
La géopolitique réorganise les chaînes d'approvisionnement
La relocalisation de proximité et la relocalisation de la production au plus près des marchés de vente ou dans des pays entretenant des liens politiques étroits. Ce phénomène est souvent perçu comme une rupture avec la mondialisation, mais il s'agit en réalité davantage d'une réorganisation. Les entreprises cherchent à réduire les délais de livraison et les risques politiques sans pour autant renoncer à leur spécialisation internationale. Il en résulte la création de nouveaux corridors industriels et logistiques en Europe centrale et orientale, au Mexique, en Asie du Sud-Est et dans certaines régions d'Amérique du Nord.
Pour qu'un site soit prospère, il ne suffit pas d'offrir des terrains et des salaires abordables. La relocalisation de la production nécessite des fournisseurs, de l'énergie, une main-d'œuvre qualifiée, des réseaux numériques, une expertise douanière et des voies de transport fiables. La logistique devient ainsi un indicateur de la véritable qualité d'un site. Une région peut être géographiquement proche du marché cible tout en étant économiquement éloignée si les passages de frontière, la capacité ferroviaire ou l'obtention des permis sont lents. Inversement, un site un peu plus éloigné peut devenir plus compétitif grâce à des axes de transport fiables et à des prestataires de services performants.
La Bulgarie bénéficie d'opportunités dans ce contexte, en tant que membre de l'UE, site de production et maillon essentiel entre l'Europe du Sud-Est, la Turquie et le reste du marché unique. Cependant, le développement du secteur logistique ne doit pas se limiter à Sofia. Plovdiv, Ruse, Burgas, Varna et les plateformes logistiques situées le long des principaux axes nord-sud et est-ouest peuvent assumer des fonctions spécialisées. L'investissement de Transpress dans un centre logistique du parc industriel Sofia-Boshurishte, datant de 2022, illustre parfaitement cette modernisation : d'un montant de 16 millions de leva et couvrant une superficie d'environ 40 décagrammes, il ne s'agit pas d'un projet récent de 2026 et doit être replacé dans son contexte historique.
Le développement d'un réseau robuste est stratégiquement plus important que la mise en œuvre de projets phares individuels. Cela inclut des points de passage frontaliers modernes, des liaisons ferroviaires efficaces, des terminaux intermodaux, des parkings sécurisés, des infrastructures de recharge et un système d'information numérique sur le fret. La Bulgarie ne peut se différencier durablement uniquement par des coûts plus bas. Une plus grande valeur ajoutée est générée lorsque la logistique est combinée à l'assemblage, au contrôle qualité, à la réparation, à l'emballage, à la gestion des pièces détachées et à l'expédition régionale.
La durabilité devient alors une question de coût et de localisation
L'automatisation ne réduit pas automatiquement l'empreinte écologique. Les robots, les convoyeurs, le refroidissement, les serveurs et l'infrastructure de recharge augmentent la consommation d'électricité d'un centre logistique. La réduction des émissions dépend donc de l'efficacité énergétique, du mix énergétique, de la conception du bâtiment et de l'impact du transport. Un entrepôt automatisé peut consommer plus d'énergie qu'un simple hall, mais il permet en contrepartie de consolider les expéditions, de réduire les trajets inutiles, d'optimiser l'utilisation de l'espace et de minimiser le gaspillage alimentaire. L'évaluation globale doit prendre en compte l'intégralité du flux de marchandises.
Les grandes surfaces de toiture offrent un potentiel considérable pour le photovoltaïque. Associé au stockage, à une gestion intelligente de la consommation et à des bornes de recharge, ce système permet aux plateformes logistiques de couvrir une partie de leurs besoins énergétiques et de réduire les pics de consommation. L'efficacité économique s'améliore lorsque l'énergie solaire autoproduite alimente non seulement l'éclairage et les convoyeurs, mais aussi les systèmes de refroidissement ou les flottes de véhicules de livraison électriques. Les limitations incluent les contraintes structurelles, le raccordement au réseau, les profils de consommation journaliers et les fluctuations saisonnières. L'alimentation de secours doit également être prise en compte : le photovoltaïque seul ne garantit pas un fonctionnement stable hors réseau en cas de coupure de courant.
La politique européenne du bâtiment accentue la pression pour agir. La directive révisée relative à la performance énergétique globale des bâtiments s'applique également aux bâtiments non résidentiels et vise à ce que les nouveaux bâtiments de ce type soient décarbonés d'ici 2030. Pour les plateformes logistiques, les certificats de performance énergétique, les normes minimales, l'adéquation à l'énergie solaire et les bornes de recharge revêtent donc une importance croissante. Les investisseurs doivent d'ores et déjà intégrer les coûts potentiels de rénovation énergétique dans leurs contrats d'achat, de financement et de location.
La décarbonation des transports modifie également les choix d'implantation. Les véhicules de distribution électriques nécessitent une capacité de réseau suffisante et des plages horaires de recharge prévisibles. L'hydrogène peut jouer un rôle dans certaines applications exigeantes, mais son utilisation reste tributaire de sa disponibilité, de son efficacité et de son coût. Pour de nombreuses entreprises, les économies les plus importantes à court terme résident dans une meilleure utilisation des capacités, la réduction des trajets à vide, l'ajustement des vitesses et une planification intelligente des itinéraires. L'ouverture technologique est judicieuse, mais elle ne doit pas servir de prétexte pour reporter la mise en œuvre de mesures d'efficacité économiquement viables.
Les données sur les émissions deviennent également un facteur commercial. Les grands clients exigent de plus en plus d'informations vérifiables sur les émissions liées au transport, la consommation d'énergie et les risques liés à la chaîne d'approvisionnement. Par conséquent, la qualité des données s'intègre pleinement à l'offre des prestataires logistiques. Ceux qui documentent avec précision les expéditions, les distances, les types de véhicules, le taux d'utilisation des capacités et les sources d'énergie peuvent plus facilement se conformer aux exigences réglementaires et accompagner leurs clients dans leurs déclarations. La durabilité se transforme ainsi d'un défi de communication en un enjeu opérationnel de données et de coûts.
La concentration crée de nouvelles vulnérabilités
Plus un centre est grand et automatisé, plus sa productivité potentielle est élevée. Parallèlement, les dommages potentiels liés à une défaillance augmentent. Un incendie, une cyberattaque, une erreur logicielle ou une panne de courant peuvent affecter non seulement un bâtiment, mais tout un réseau d'approvisionnement régional. Les entrepôts à haute densité accroissent également les exigences en matière de détection précoce des incendies, de technologies d'extinction et de séparation spatiale. Les batteries des robots, l'infrastructure de recharge et les nouveaux matériaux d'emballage modifient le profil de risque.
La cybersécurité s'intègre de plus en plus à la sécurité opérationnelle. La gestion des entrepôts, le contrôle des robots, les systèmes de contrôle d'accès, les capteurs et les plateformes de transport sont interconnectés. Un attaquant n'a pas besoin de contrôler chaque machine ; même la manipulation de données de commandes ou le blocage d'interfaces peuvent paralyser les opérations. C'est pourquoi les entreprises ont besoin de réseaux segmentés, d'une maintenance à distance sécurisée, de logiciels à jour, de plans de reprise d'activité éprouvés et de procédures d'urgence manuelles. Une numérisation complète sans solution de repli analogique peut certes accroître l'efficacité, mais au détriment des capacités de reprise.
La dépendance vis-à-vis des fournisseurs mérite également une attention accrue. Les systèmes propriétaires peuvent être performants, mais ils contraignent les utilisateurs à long terme à l'achat de pièces détachées, à l'acquisition de licences et à l'utilisation de connaissances spécialisées. En cas de défaillance d'un fournisseur ou d'abandon d'une gamme de produits, des coûts de migration importants surviennent. Des interfaces ouvertes, des modèles de données documentés et un accès contractuellement sécurisé aux logiciels critiques sont donc économiquement pertinents. Le prix d'achat le plus bas n'est pas nécessairement synonyme de coût global le plus bas sur la durée de vie du système.
La surcapacité demeure un risque. Si les entreprises réagissent simultanément aux prévisions optimistes du commerce électronique, un trop grand nombre d'espaces similaires risquent de se créer. La hausse des taux d'intérêt aggrave la situation, car elle entraîne une augmentation des coûts de financement et des rendements exigés. Les projets spéculatifs situés dans des zones secondaires, sans locataire garanti ni approvisionnement énergétique suffisant, sont particulièrement vulnérables. La construction modulaire, les usages alternatifs et une analyse réaliste de la demande régionale offrent une meilleure protection qu'un optimisme béat.
La discipline en matière de capital détermine le succès
Un centre logistique automatisé représente un investissement à long terme en termes de volume, de gamme de produits, de technologie et d'emplacement. Par conséquent, l'analyse de rentabilité doit prendre en compte différents scénarios. Outre un scénario de référence, les entreprises doivent modéliser une croissance plus faible, une hausse des prix de l'énergie, une augmentation des salaires, un financement plus coûteux, des pannes de système et une évolution des besoins des clients. Un projet n'est robuste que s'il n'est rentable qu'en cas d'utilisation optimale des capacités et de fonctionnement sans interruption.
Plus important qu'un délai de retour sur investissement rapide est la valeur actuelle nette totale sur toute la durée de vie du système. Les avantages comprennent des économies d'heures de travail, une réduction des erreurs, une capacité accrue, des besoins en espace réduits, une meilleure qualité de livraison et l'absence d'interruptions de service. Côté coûts, il ne s'agit pas seulement de l'achat et de la construction, mais aussi de l'intégration, de la formation, de la maintenance, des investissements de remplacement, des logiciels, de l'énergie et du financement. La valeur résiduelle est également un facteur crucial : un bâtiment adaptable a plus de chances de conserver sa valeur qu'un système conçu pour un processus unique.
Les investissements progressifs permettent de réduire l'incertitude. Les robots mobiles et les convoyeurs modulaires peuvent souvent être déployés graduellement, tandis qu'un entrepôt automatisé à grande hauteur immobilise d'importants capitaux dès le départ. Les projets pilotes sont utiles pour tester les pics de charge réels, différents produits et scénarios de perturbation. Cependant, un projet pilote ne doit pas être si petit qu'il masque la complexité ultérieure. La transposabilité à l'ensemble du réseau doit être envisagée dès le début.
Pour les PME, la location, le leasing et les modèles de robotique en tant que service (RaaS) gagnent en importance. Ils réduisent les besoins en capital initiaux et peuvent inclure un support technique. Cependant, ils engendrent également des obligations continues et une plus grande dépendance vis-à-vis du prestataire. Le choix du mode de financement le plus adapté dépend de l'utilisation, de la structure du bilan, de la maturité technologique et de l'importance stratégique du processus. Il est déconseillé d'externaliser des fonctions essentielles simplement parce qu'un abonnement semble moins cher à court terme.
La politique d'infrastructure nécessite une approche systémique
Les politiques économiques gouvernementales traitent souvent les transports, l'énergie, la numérisation, l'aménagement du territoire et l'éducation au sein de ministères distincts. Or, dans le domaine de la logistique moderne, ces secteurs sont étroitement liés. Un nouveau centre de distribution ne peut fonctionner efficacement si le raccordement au réseau électrique prend des années, si la route d'accès est congestionnée ou si le personnel de maintenance qualifié fait défaut. De même, un bordereau d'expédition numérique est inutile si les autorités et les entreprises utilisent des systèmes incompatibles.
Il convient donc de donner la priorité à l'élimination des principaux points de blocage. Cela inclut des procédures d'autorisation plus rapides, des réseaux électriques performants, des normes de données interopérables, des contrôles aux frontières modernes et des infrastructures ferroviaires et routières fiables. La Banque mondiale souligne l'interaction entre les infrastructures, les douanes, la qualité des services, le suivi des expéditions et le respect des délais de livraison pour une performance logistique optimale. Par conséquent, les investissements à eux seuls ne constituent pas un indicateur de réussite suffisant ; des délais de transit plus courts et une fiabilité accrue sont essentiels.
Les politiques de financement doivent être neutres sur le plan technologique, mais axées sur les résultats. Les subventions accordées à des véhicules ou des systèmes robotisés individuels peuvent créer des effets pervers si les réseaux, les processus et les compétences font défaut. Les programmes qui soutiennent des améliorations mesurables en matière de consommation d'énergie, de débit, de sécurité ou de résilience sont plus efficaces. Parallèlement, la concurrence doit être maintenue. Si quelques plateformes ou fournisseurs d'infrastructures contrôlent des nœuds critiques, la dépendance globale du système peut s'accroître.
La politique éducative n'est pas une simple mesure complémentaire, mais bien une composante essentielle de l'infrastructure. Il est nécessaire de former des ingénieurs en mécatronique, des électriciens, des experts en données, des répartiteurs et des gestionnaires maîtrisant à la fois les processus physiques et les logiciels. Les écoles professionnelles, les universités et les entreprises devraient développer des formations pratiques en maintenance robotique, en informatique d'entrepôt, en cybersécurité et en planification des transports durables. Sans ces compétences, une économie peut certes importer des technologies, mais elle ne parviendra pas à développer ses propres capacités de création de valeur.
D’ici 2030, l’efficacité se distinguera du simple progrès technologique
D’ici 2030, les systèmes autonomes, la reconnaissance d’images, l’analyse prédictive et les plateformes de transport en réseau seront monnaie courante dans de nombreux réseaux logistiques. Le changement crucial ne consiste cependant pas simplement à équiper chaque entrepôt d’un maximum de robots. Les avantages concurrentiels apparaissent lorsque les entreprises gèrent les données, les bâtiments, l’énergie, le personnel et le transport comme un système unique. L’automatisation ne fera qu’accélérer la dégradation d’un processus mal organisé ; un processus bien maîtrisé, en revanche, peut être considérablement étendu grâce à des technologies ciblées.
Les réseaux les plus performants seront à la fois efficaces et résilients. Ils garantiront une transparence totale jusqu'à l'amont des chaînes d'approvisionnement, des itinéraires alternatifs définis, des stocks de sécurité segmentés et des plans de redémarrage robustes. Ils utiliseront l'intelligence artificielle pour la prévision et la prise de décision, sans toutefois se fier aveuglément aux modèles. Les réserves physiques, le personnel expérimenté et une répartition claire des responsabilités demeureront essentiels.
Pour les économies nationales, cela modifie la définition de la compétitivité industrielle. Les bas salaires et le faible coût du foncier ne suffisent plus. Les sites attractifs offrent désormais une combinaison de procédures d'autorisation rapides, d'approvisionnement énergétique stable, de réseaux performants, d'une main-d'œuvre qualifiée et d'un accès à de multiples modes de transport. La logistique devient une sorte de système d'exploitation pour l'économie réelle : largement invisible tant qu'elle fonctionne, mais immédiatement perceptible en cas de défaillance.
Cette perspective raisonnée n'est donc ni enthousiaste ni sceptique à l'égard de la technologie. L'expansion des centres logistiques modernes est économiquement nécessaire car la pénurie de main-d'œuvre, le commerce électronique, les risques géopolitiques et la décarbonation engendrent de nouveaux besoins. L'automatisation peut accroître considérablement la productivité, la sécurité et la capacité de livraison. Cependant, elle ne déploie tout son potentiel qu'avec une sélection rigoureuse des sites, une technologie modulaire, des employés qualifiés et une stratégie de résilience qui tienne compte des dépendances réelles.
La révolution invisible des chaînes d'approvisionnement n'est donc pas un effet secondaire de l'ère de l'IA, mais bien sa condition matérielle. La puissance de calcul permet de planifier, d'optimiser et de prévoir ; la prospérité ne se manifeste que lorsque cette intelligence se traduit par des flux de marchandises fiables, des coûts réduits et un approvisionnement stable. Dans les années à venir, les entreprises et les pays qui parlent le plus bruyamment d'intelligence artificielle ne seront donc pas forcément les gagnants. Le succès appartiendra à ceux qui sauront allier intelligence numérique et infrastructures physiques résilientes, et rester capables d'agir même en situation de crise.
Votre partenaire mondial en marketing et développement commercial
☑️ Notre langue de travail est l'anglais ou l'allemand
☑️ NOUVEAU : Correspondance dans votre langue maternelle !

Konrad Wolfenstein
Mon équipe et moi-même sommes heureux de pouvoir vous accompagner en tant que conseiller personnel.
Vous pouvez me contacter en remplissant le formulaire de contact ici wolfenstein@xpert.digital :ou simplement m'appeler au +49 7348 4088 965. Mon adresse e-mail est
J'attends avec impatience notre projet commun.