L'euphorie boursière s'estompe-t-elle après seulement une journée ? Le cours de l'action Anthropic chute après son introduction en bourse : qu'est-ce qui explique cette baisse de valorisation ? – Image créative sur le sujet, générée par IA : Xpert.Digital
L'introduction en bourse d'Anthropic sous pression : pourquoi le boom de l'IA n'engendre pas automatiquement des profits
Le marché de l'IA valorisé à des billions : la question cruciale est de savoir ce qui restera au final
Pourquoi la notation d'Anthropic est déjà sous surveillance
L'entrée en bourse d'Anthropic a suscité un grand enthousiasme : le cours de l'action a ouvert bien au-dessus du prix d'émission avant de chuter dès le premier jour de cotation. La pression à la vente qui a suivi a mis en lumière une question centrale de l'économie de l'IA : une entreprise dont la technologie promet des gains de productivité considérables peut-elle également générer des profits élevés et durables pour ses actionnaires ? Car la hausse des revenus et une forte demande ne sont pas encore la preuve d'un modèle économique rentable. Les fournisseurs d'IA doivent non seulement financer la recherche et le développement, mais aussi gérer le fonctionnement coûteux de leurs modèles, l'expansion de leur infrastructure informatique et leurs engagements à long terme.
Chez Anthropic, la croissance rapide et les fortes attentes se heurtent à des coûts élevés, une concurrence intense et un besoin important de capitaux. Parallèlement, la baisse du cours de l'action ne signifie pas nécessairement que l'entreprise est en difficulté financière : une variation de la capitalisation boursière n'implique pas forcément une diminution équivalente des fonds disponibles. La question cruciale est de savoir si Anthropic peut proposer ses services à des prix permettant de couvrir ses opérations courantes et les investissements nécessaires sur le long terme. La chute du cours de l'action met donc en lumière un point essentiel : si l'essor de l'IA est bien réel, la valorisation d'un fournisseur en particulier reste peut-être excessive.
Une entrée en bourse prise entre une demande historique et un doute soudain
La chute brutale du cours de l'action d'Anthropic, immédiatement après son introduction en bourse spectaculaire, met en lumière un conflit fondamental au sein de l'économie actuelle de l'IA : le potentiel économique de l'intelligence artificielle est immense, pourtant la valorisation d'un seul fournisseur demeure excessive. Progrès technologique, hausse des revenus et rendements boursiers attractifs ne vont pas de pair. Les facteurs cruciaux sont la part de la valeur créée qui reste à l'entreprise, le montant des capitaux à investir et les anticipations déjà intégrées au cours de l'action.
Anthropic a fixé le prix de son introduction en bourse (IPO) à 83 $. Le cours de la première journée de cotation, à 111,50 $, était supérieur d'environ 34,3 %. Cependant, à la clôture de cette première journée, le cours avait déjà chuté à 97,17 $. Bien que cela représente encore une prime d'environ 17,1 % par rapport au prix d'introduction, le cours affichait déjà une perte d'environ 12,9 % par rapport au cours de la première journée. La pression à la vente exercée avant l'ouverture du marché a renforcé l'impression que l'enthousiasme initial avait cédé la place à une évaluation beaucoup plus critique.
Une baisse temporaire de près de 14 % par rapport à 97,17 $ se traduirait, mathématiquement, par un prix d'environ 83,57 $. Cela réduirait quasiment l'écart avec le prix d'émission. Toutefois, il est essentiel de comprendre que les prix avant l'ouverture du marché ne sont que des instantanés. Ils ne constituent ni un cours de clôture définitif, ni une preuve concluante d'une surévaluation permanente de l'entreprise.
Parallèlement, il serait trop simpliste de réduire ce mouvement à une simple nervosité post-introduction en bourse. Anthropic est représentatif d'un secteur dont le potentiel économique croît plus vite que la certitude de sa rentabilité à long terme. La question centrale n'est plus seulement de savoir si les entreprises et les consommateurs souhaitent utiliser l'IA, mais de plus en plus de savoir si les fournisseurs peuvent vendre leurs services à des prix qui couvrent durablement la recherche, le calcul, les investissements en infrastructure et les coûts d'investissement.
Pourquoi une perte de valorisation de 500 milliards de dollars ne constitue pas une sortie de trésorerie
L'idée qu'une entreprise ait perdu environ 500 milliards de dollars en peu de temps nécessite une explication économique. Il ne s'agit pas d'un transfert de fonds, d'une sortie de trésorerie ou d'actifs ayant soudainement disparu. Il s'agit d'une variation calculée de la valeur que le marché boursier attribue aux participations.
La capitalisation boursière se calcule généralement en multipliant le cours de l'action par le nombre d'actions en circulation. Si le cours de l'action baisse, la capitalisation boursière baisse également, à condition que le nombre d'actions reste inchangé. Cela nécessite seulement qu'une petite partie des actions soit activement négociée. Le cours le plus récent est ensuite appliqué à toutes les actions comparables.
Dans le cas d'Anthropic, il est également important de distinguer les différentes méthodes d'évaluation. Un calcul basé sur le nombre d'actions en circulation peut être nettement inférieur à une valorisation entièrement diluée, qui prend en compte les options d'achat d'actions et certains plans d'actionnariat salarié. Le cours initial de l'action correspondait à une valorisation entièrement diluée d'environ deux mille milliards de dollars. Le prix d'émission, quant à lui, était associé à une valorisation d'environ 1 500 milliards de dollars. Une baisse du cours vers le prix d'émission pourrait donc, en théorie, amputer la valorisation intermédiaire d'environ 500 milliards de dollars.
Il ne faut pas confondre ce chiffre avec la baisse d'une seule séance de bourse. Une chute de 14 % à une valorisation de 1 800 milliards de dollars, par exemple, correspondrait à environ 252 milliards de dollars. Une baisse d'environ 500 milliards de dollars ne se produit qu'en cas d'écart de prix plus important, comme entre le prix d'introduction en bourse et un prix ultérieur proche du prix d'émission, et avec une base de valorisation correspondante.
Ces variations ne sont toutefois pas négligeables. Une baisse du cours de l'action peut compliquer les futures augmentations de capital, rendre la rémunération en actions moins attractive et accroître le coût des acquisitions réalisées par échange d'actions propres. De plus, la valorisation influence la confiance des employés, des partenaires commerciaux et des investisseurs. Il existe cependant une différence fondamentale entre une dépréciation latente inscrite au bilan et un problème de liquidités immédiat.
Le prix d'émission est le fruit d'une négociation, et non une garantie économique
L'approche des 83 dollars a un impact psychologique considérable. Le prix d'émission sert de point de repère concret pour de nombreux acteurs du marché. Ceux qui ont reçu des actions lors de l'introduction en bourse évaluent la performance de leur investissement à ce jour par rapport à ce prix. En revanche, ceux qui sont entrés sur le marché au prix initial de l'offre considèrent un seuil de perte tout à fait différent.
Sur le plan économique, le prix d'émission ne garantit ni un prix plancher ni une juste valeur pour l'entreprise. Il résulte d'un processus de formation des prix qui prend en compte la demande, les intérêts des investisseurs, les conditions du marché et les évaluations des investisseurs institutionnels. Même une émission très convoitée peut s'avérer trop chère si les bénéfices escomptés ne sont pas atteints.
À l'inverse, une baisse du prix d'émission ne prouve pas que l'introduction en bourse a échoué. L'entreprise peut avoir levé des fonds importants. Après tout, une introduction en bourse vise avant tout à lever des capitaux et à créer des actions négociables, et non à garantir une hausse immédiate du cours de l'action.
L'offre portait sur 980 millions d'actions à 83 dollars chacune, pour un montant total d'environ 81,34 milliards de dollars. Sur ce total, un peu plus de 956 millions d'actions ont été vendues par Anthropic elle-même, et près de 23,65 millions par des actionnaires existants. Par conséquent, la totalité du montant total de l'offre n'a pas été acquise par la société. Les actions offertes par Anthropic, avant déduction des frais et autres coûts, représentaient environ 79,38 milliards de dollars.
Cette distinction est importante car les gros titres concernant le volume de l'émission peuvent facilement donner l'impression que chaque dollar investi lors d'une introduction en bourse renfloue directement les caisses de l'entreprise. En réalité, seule l'émission de nouvelles actions finance l'entreprise elle-même. La vente d'actions existantes, en revanche, transfère la propriété entre les investisseurs existants et les nouveaux actionnaires.
La demande est bien réelle, mais la demande à elle seule ne finance pas les infrastructures
L'attrait économique d'Anthropic ne repose pas uniquement sur des spéculations. Grâce à ses modèles et applications d'IA, l'entreprise s'adresse à un marché où les entreprises recherchent une productivité accrue, un développement logiciel plus rapide et des processus à forte intensité de connaissances plus efficaces.
Le secteur d'activité avec une clientèle professionnelle est particulièrement concerné. Même des améliorations mineures en matière de programmation, de recherche, de traitement documentaire ou de gestion des connaissances internes peuvent avoir un impact financier significatif au sein des entreprises. Un outil n'a pas besoin de remplacer toutes les tâches d'un employé pour être rentable. Il suffit qu'il accélère les tâches récurrentes, réduise les goulots d'étranglement ou améliore la qualité de certains processus de travail.
Les résultats financiers d'Anthropic témoignent d'une expansion exceptionnellement rapide. Fin octobre, la société a annoncé un chiffre d'affaires annualisé de 81 milliards de dollars. Parallèlement, le nombre de clients ayant généré chacun au moins 100 000 dollars de chiffre d'affaires au cours des douze mois précédents dépassait 11 900 fin septembre. L'année précédente, ce chiffre s'élevait à environ 1 500.
Une telle évolution suggère une demande commerciale importante. Cependant, elle ne permet pas encore de porter un jugement définitif sur la qualité du modèle économique. Un taux de ventes prévisionnel diffère du chiffre d'affaires annuel déjà réalisé. Il étend mathématiquement une période plus courte à douze mois et suppose donc que le niveau de revenus se maintiendra.
Même le nombre de clients importants ne répond pas à toutes les questions essentielles. Par exemple, on ignore encore la rentabilité de leur utilisation, les remises qu'ils proposent, la part de la demande liée aux applications spécifiques et si ces clients seraient prêts à opter pour des solutions moins coûteuses. La croissance est donc un élément indispensable de la stratégie d'investissement, mais ne saurait se substituer à une analyse approfondie des coûts.
Pourquoi l'IA fonctionne-t-elle différemment sur le plan économique par rapport aux logiciels traditionnels ?
L'une des principales raisons de cette incertitude réside dans la structure des coûts. Les éditeurs de logiciels traditionnels tirent souvent profit du fait que l'ajout d'utilisateurs supplémentaires n'engendre que des coûts de déploiement relativement faibles une fois le produit développé. À l'inverse, avec les systèmes d'IA puissants, chaque utilisateur supplémentaire peut consommer des ressources informatiques considérables.
Il convient de distinguer deux types de coûts. L'entraînement et le développement d'un modèle nécessitent d'importants travaux de recherche, une puissance de calcul conséquente et une infrastructure technique poussée. Par la suite, des coûts supplémentaires apparaissent lors de son utilisation continue, lorsque le modèle traite les requêtes et génère les réponses. Ce second type de coûts est appelé inférence.
Cela signifie qu'une forte croissance du chiffre d'affaires peut s'accompagner d'une hausse importante des coûts d'exploitation. Si un grand client entreprise génère des revenus supplémentaires, il peut également engendrer des charges administratives considérables. Par conséquent, d'un point de vue économique, ce qui est crucial, ce n'est pas seulement le montant payé par le client, mais aussi ce qui lui reste après déduction des coûts directement liés à son utilisation.
Ce calcul se complexifie particulièrement pour les tâches complexes. Un système d'IA qui vérifie plusieurs solutions, utilise des outils, traite des documents volumineux ou gère des flux de travail longs peut nécessiter beaucoup plus de ressources qu'une simple réponse textuelle. La valeur économique d'un tel service peut être élevée. Cependant, cela n'implique pas automatiquement une augmentation proportionnelle de son prix de vente.
C’est ce qui distingue un produit impressionnant d’une entreprise durablement rentable. La maîtrise technique est la condition préalable à la disposition à payer. Seul un rapport favorable entre le prix accessible et le coût total de la chaîne d’approvisionnement permet de créer un modèle économique viable.
Les engagements en matière d'infrastructures vont bien au-delà des recettes boursières
L'ampleur des besoins en capitaux apparaît clairement lorsqu'on compare le produit de l'introduction en bourse aux accords d'infrastructure à long terme. Anthropic a divulgué des engagements d'achat et des contrats de location de puissance de calcul et d'infrastructure pour un montant total d'environ 900 milliards de dollars. Près de la moitié de ces coûts sont prévus d'ici fin 2030, le reste étant dû entre 2031 et 2045. Environ 186 milliards de dollars concernent des accords résiliables ou soumis à des conditions telles que le financement, la disponibilité des installations ou les autorisations réglementaires.
Ces chiffres ne doivent pas être interprétés comme si une facture unique de 900 milliards de dollars était immédiatement exigible. Le calendrier, les conditions contractuelles et le financement potentiel par les recettes futures sont essentiels à l'évaluation économique.
Il serait également erroné d'assimiler toutes les obligations à des investissements dans des actifs tangibles. Une entreprise spécialisée en IA peut se procurer de la puissance de calcul sans posséder les centres de données et les puces utilisées. Toutefois, cela n'élimine pas l'intensité capitalistique. Celle-ci peut simplement être prise en charge par un partenaire d'infrastructure et répercutée sur le fournisseur du modèle via des obligations de paiement à long terme.
L'ampleur de l'introduction en bourse démontre clairement pourquoi même une introduction en bourse d'une envergure historique ne résout pas définitivement le problème du financement. Un afflux important de capitaux offre une marge de manœuvre et renforce la position de négociation. Toutefois, il ne dispense pas les clients de payer un prix juste pour les services fournis sur le long terme.
Le véritable risque réside donc moins dans l'ampleur de l'engagement lui-même que dans un éventuel décalage entre les contraintes de coûts et la flexibilité de la demande. Les capacités réservées à long terme peuvent s'avérer économiquement avantageuses si elles sont utilisées de manière fiable. Cependant, si la demande est inférieure aux prévisions ou si les prix réalisables baissent plus rapidement que prévu, ces mêmes contrats peuvent devenir un fardeau.
La puissance de calcul est à la fois un moteur de croissance et un facteur de risque pour les bénéfices
Un fournisseur d'IA ne peut croître indéfiniment s'il ne dispose pas de la puissance de calcul nécessaire. Même les clients payants ne généreront aucun revenu concret si les requêtes ne peuvent être traitées, si les limites de capacité sont atteintes ou si la livraison des nouveaux produits est impossible.
Cela crée un conflit d'objectifs complexe. Si l'entreprise réserve trop peu d'infrastructures, elle risque une perte de revenus et l'insatisfaction de ses clients. Si elle en réserve trop, elle risque une sous-utilisation et des engagements importants. Si elle ne réserve qu'à court terme, la flexibilité pourrait s'avérer plus coûteuse.
Pour Anthropic, ce lien a déjà des répercussions financières. L'entreprise a enregistré une perte d'exploitation de 567 millions de dollars au troisième trimestre. Les charges comprennent 5 milliards de dollars pour la puissance de calcul fournie dans le cadre d'accords à court terme et 2 milliards de dollars de charges non monétaires liées à un programme de soutien aux dons caritatifs. Il convient de distinguer ces deux éléments : la puissance de calcul à court terme correspond à une fourniture continue, tandis que les charges non monétaires n'ont pas nécessairement d'incidence sur la trésorerie au cours de la même période.
L'interprétation économique doit donc être nuancée. Des coûts comptables élevés à court terme peuvent indiquer que la demande croît plus rapidement que l'offre sécurisée à long terme. Ce serait initialement un avantage commercial. Cependant, la charge de coûts qui en résulte peut montrer que la croissance du chiffre d'affaires ne se traduit pas encore suffisamment en bénéfices d'exploitation.
De plus, un risque d'exécution échappe au contrôle direct du fournisseur du modèle. La signature d'un contrat ne garantit pas la livraison du centre de données dans les délais impartis. Le financement, l'alimentation électrique, les autorisations et la mise en œuvre technique peuvent retarder l'extension de capacité. Par conséquent, l'évaluation ne doit pas se limiter à la quantité d'infrastructure convenue, mais doit également prendre en compte sa date de mise en service effective et son coût.
Pourquoi un flux de trésorerie disponible positif rendra l'évaluation particulièrement sensible en 2030
L'anticipation d'un flux de trésorerie disponible positif pour Anthropic avant 2030 est un élément clé de son évaluation. Cela ne signifie pas pour autant que l'entreprise ne générera aucun revenu d'ici là, ni qu'elle subira nécessairement une sortie de trésorerie chaque trimestre. Ce qui importe, c'est le résultat net annuel après exploitation et les investissements pris en compte pour son calcul.
Goldman Sachs n'anticipe pas de flux de trésorerie disponible annuel positif avant 2030. Parallèlement, son modèle d'analyse table sur une croissance exceptionnellement forte du chiffre d'affaires, qui devrait atteindre environ 685 milliards de dollars cette année. Les perspectives d'excédents de trésorerie futurs ne reposent donc pas sur des hypothèses prudentes concernant une entreprise à faible croissance, mais bien sur une expansion de très grande ampleur.
Toutefois, une prévision n'est pas un calendrier fixe. Elle dépend de l'évolution des prix, de la croissance de la clientèle, des coûts, de la concurrence et du rythme des investissements. Si même une prévision de revenus optimiste ne génère de flux de trésorerie disponible qu'après un délai considérable, l'intensité capitalistique mérite une attention particulière.
Par ailleurs, la rentabilité opérationnelle, le résultat net et le flux de trésorerie disponible sont des indicateurs différents. Une entreprise peut dégager des bénéfices d'exploitation tout en ayant besoin de fonds importants pour ses infrastructures ou d'autres investissements. Inversement, des variations dans le calendrier des paiements anticipés et des engagements peuvent améliorer temporairement le flux de trésorerie sans pour autant se traduire par une augmentation de la rentabilité à long terme.
Cela rend les investisseurs plus sensibles aux nouvelles informations. Plus le rendement économique attendu est lointain, plus la valeur actuelle de l'entreprise dépend de la certitude apparente de ce rendement. Un retard de quelques années seulement peut avoir un impact significatif, même si le potentiel de marché à long terme demeure inchangé.
🎯🎯🎯 Plateforme B2B axée sur les données, une solution quasi interne


La solution quasi-interne : comment Xpert.Digital comble les lacunes opérationnelles du marketing et des ventes B2B – Entreprise axée sur le contenu intelligent – Image : Xpert.Digital
Xpert.Digital est une plateforme B2B axée sur les données, dirigée par Konrad Wolfenstein . L'entreprise propose aux partenaires industriels une solution externe quasi intégrée, comblant leurs lacunes opérationnelles en matière de marketing, de contenu et de ventes, sans nécessiter de ressources supplémentaires de leur côté.
Plus d'informations ici :
Les gains d'efficacité ne garantissent pas la rentabilité
Une valorisation de mille milliards de dollars exige bien plus qu'un simple bon produit
Une valorisation d'entreprise se chiffrant en billions suppose qu'un fournisseur puisse générer des profits substantiels sur le long terme. Un modèle technologiquement avancé ne suffit pas. Des marchés vastes et accessibles, des avantages concurrentiels solides et la capacité de capter une part suffisante de la valeur créée sont également indispensables.
Un exemple de calcul simplifié illustre l'échelle. En supposant une valorisation de 1 500 milliards de dollars, un flux de trésorerie disponible annuel de 30 milliards de dollars correspondrait à un rendement de 2 %. À 75 milliards de dollars, ce rendement serait de 5 %. Ce calcul ne constitue ni un modèle de valorisation ni une prévision pour Anthropic. Il illustre simplement les excédents absolus nécessaires lorsque le prix d'acquisition d'une entreprise est très élevé.
Le lien entre le chiffre d'affaires et la valeur de l'entreprise n'est donc qu'une étape intermédiaire. Même un chiffre d'affaires de plusieurs centaines de milliards de dollars ne justifierait pas automatiquement une valorisation élevée. Avec des marges faibles, des besoins importants de réinvestissement ou une dilution récurrente, les actionnaires existants pourraient se retrouver avec une valeur bien inférieure à leurs attentes.
À l'inverse, un multiple de valorisation élevé ne doit pas être considéré isolément comme une preuve de surévaluation. Si le chiffre d'affaires et le flux de trésorerie disponible connaissent une croissance exceptionnellement forte sur plusieurs années, une action initialement perçue comme chère peut devenir plus intéressante sur le plan économique. Le facteur crucial réside dans la pérennité de cette croissance.
Le marché boursier n'évalue donc pas seulement les activités actuelles d'Anthropic. Il apprécie également son potentiel à occuper une position de marché très forte à l'avenir. Une part importante du cours de l'action dépend de la capacité de l'entreprise non seulement à participer à la croissance de l'IA, mais aussi à générer des rendements économiques constamment supérieurs à la moyenne grâce à cette technologie.
La concurrence détermine qui bénéficie des gains de productivité
La concurrence d'OpenAI, de Google et d'autres fournisseurs a des répercussions bien au-delà du simple classement de la qualité des modèles. Elle influe sur les prix, les coûts de distribution, la fidélisation de la clientèle et la rapidité avec laquelle les nouvelles fonctionnalités peuvent être commercialisées.
Un avantage technologique est précieux lorsque les clients sont prêts à payer un prix nettement supérieur. Il perd de sa valeur lorsque des modèles concurrents offrent rapidement des performances similaires à des prix inférieurs. Dans ce cas, une plus grande part du progrès technologique profite aux utilisateurs, tandis que les fournisseurs ne peuvent recouvrer que partiellement leurs coûts de développement.
D'un point de vue économique, il n'y a pas de contradiction. Une technologie peut être extrêmement bénéfique à l'économie dans son ensemble et, simultanément, déclencher une concurrence féroce sur les prix entre ses producteurs. La baisse des prix qui en découle favorise son utilisation, mais peut limiter les marges bénéficiaires.
Pour Anthropic, cela signifie qu'une position technique de premier plan doit se traduire par des relations clients durables. Les facteurs essentiels comprennent non seulement des solutions plus performantes, mais aussi la fiabilité, l'intégration aux flux de travail, la transparence des coûts et des avantages concrets pour les opérations quotidiennes.
La situation se complique particulièrement lorsque les concurrents disposent de multiples sources de revenus. Une entreprise technologique largement diversifiée peut utiliser stratégiquement une offre d'IA pour renforcer d'autres secteurs d'activité. En revanche, un fournisseur davantage axé sur son activité d'IA doit démontrer plus directement la viabilité économique de ses propres services.
L'opportunité pour Anthropic ne réside donc pas nécessairement dans la recherche du prix le plus bas partout. Elle peut tout aussi bien résider dans la création d'une valeur ajoutée si élevée, dans des applications économiquement importantes, que les clients acceptent un prix supérieur.
Les modèles chinois moins chers repoussent encore davantage les limites de prix
Les modèles d'IA chinois à bas prix accentuent la pression concurrentielle, notamment dans les domaines où les clients n'exigent pas des performances optimales. De nombreuses tâches professionnelles ne nécessitent pas le modèle le plus polyvalent. L'essentiel est d'obtenir une qualité suffisante à un coût global raisonnable.
Si un modèle moins coûteux, par exemple, classe des textes standard, effectue un pré-tri des documents ou prend en charge de manière fiable des tâches de programmation simples, son intérêt économique peut être supérieur à celui d'un modèle haut de gamme nettement plus onéreux. Le facteur déterminant réside dans le rapport entre la qualité des résultats, le coût des erreurs et les frais d'exploitation.
Toutefois, la comparaison ne doit pas se limiter au prix unitaire. Les entreprises doivent également prendre en compte l'intégration, le support, la sécurité des données, la fiabilité et, le cas échéant, leurs propres opérations techniques. Un modèle qui paraît peu coûteux au premier abord peut engendrer des coûts ultérieurs plus élevés. Inversement, une solution plus onéreuse peut se révéler plus économique si elle nécessite moins de retouches et des frais d'exploitation moindres.
La pression sur les prix demeure une menace bien réelle. La mise à disposition libre des modèles de pondération, notamment, peut offrir aux entreprises et aux fournisseurs de services davantage d'opportunités d'exploiter leurs propres modèles ou de comparer les offres de différents partenaires d'infrastructure. La simple possibilité de changer de fournisseur modifie déjà la position de négociation, même si tous les clients ne changent pas effectivement.
Cela pose un défi de taille aux fournisseurs les mieux notés : ils doivent démontrer que leur avantage qualitatif dans des applications spécifiques demeure suffisamment significatif pour justifier des prix plus élevés et les marges attendues. À cet égard, la position de leader sur le marché est moins pertinente qu’un avantage client tangible.
Des modèles plus efficaces ne résolvent pas automatiquement le problème des coûts
Les progrès technologiques peuvent réduire considérablement le coût par tâche. Des modèles plus petits et spécialisés, une meilleure utilisation des ressources, un traitement plus efficace et un matériel amélioré contribuent tous à fournir les mêmes performances avec moins de ressources.
Toutefois, la rentabilité dépend essentiellement des bénéficiaires de ces économies. Si le fournisseur parvient à maintenir ses prix malgré la baisse des coûts, ses marges s'améliorent. Si la concurrence entraîne des baisses de prix correspondantes, ce sont avant tout les clients qui profitent de ces avantages.
De plus, la baisse des coûts peut accroître considérablement la demande. À mesure que les services d'IA deviennent plus abordables, les entreprises les déploieront dans davantage de processus et leur confieront des tâches plus complexes. Par conséquent, la consommation globale de puissance de calcul peut continuer d'augmenter malgré la diminution des coûts unitaires.
Cette situation est attrayante du point de vue de la croissance du marché, mais plus ambiguë du point de vue des besoins en capitaux. Les gains d'efficacité peuvent à la fois améliorer la rentabilité et déclencher un nouveau cycle d'investissement. L'effet prédominant dépend des prix, des habitudes de consommation et des coûts de capacité.
Par conséquent, l'hypothèse péremptoire selon laquelle les pertes actuelles disparaîtront automatiquement avec la prochaine génération de modèles est problématique. L'efficacité est une condition essentielle. Une rentabilité durable exige également qu'une part suffisante des gains d'efficacité reste acquise au fournisseur.
En entreprise, l'ensemble du processus de travail compte
Pour obtenir des rendements plus stables, il est essentiel de proposer non seulement un accès aux modèles, mais aussi un élément fiable des processus opérationnels. Pour les entreprises clientes, la qualité d'une réponse ponctuelle ne constitue souvent qu'un aspect de leur décision d'achat.
Les autorisations, la documentation, l'intégration aux systèmes existants et la capacité de suivre les résultats sont tout aussi importantes. Un outil d'IA peut être techniquement impressionnant, mais s'avérer décevant sur le plan économique si les employés consacrent beaucoup de temps à des corrections ou si des processus de contrôle supplémentaires sont nécessaires.
L'indicateur clé de performance n'est donc pas uniquement la rapidité de réponse. Ce qui compte, c'est l'impact net sur les coûts, les délais, la qualité et les risques. Un gain de temps sur une seule étape de travail ne génère un avantage financier que si l'ensemble du processus devient effectivement plus efficace.
Pour Anthropic, cette perspective ouvre la voie à une fidélisation accrue de la clientèle. Lorsqu'un service est profondément intégré aux flux de développement ou à d'autres processus critiques, changer de fournisseur devient plus complexe. Toutefois, cette fidélité doit reposer sur des performances tangibles. Elle ne peut se fonder uniquement sur la difficulté de changer de fournisseur.
De plus, un conflit d'objectifs potentiel se pose : plus un fournisseur de modèles propose des applications complètes, plus il entre en concurrence avec les éditeurs de logiciels qui ont déjà intégré ses modèles à leurs propres produits. Développer sa propre chaîne de valeur peut donc simultanément modifier ses relations avec ses principaux partenaires commerciaux.
Les partenaires cloud stabilisent l'activité et créent de nouvelles dépendances
Les relations avec les grandes entreprises du cloud constituent une source importante de stabilité pour Anthropic. Les partenaires de longue date peuvent fournir puissance de calcul, capitaux et accès à une clientèle d'entreprises, contribuant ainsi à surmonter certains des principaux obstacles rencontrés par un fournisseur d'IA en pleine croissance.
Anthropic a conclu des accords d'infrastructure avec Amazon et Google d'une valeur supérieure à 100 milliards de dollars chacun, et ce jusqu'en 2030. Parallèlement, ces deux entreprises sont des actionnaires importants. Cette situation crée de fortes incitations économiques à maintenir l'offre de puissance de calcul.
Cette interdépendance n'est cependant pas sans inconvénients. Un partenaire peut être à la fois fournisseur, investisseur, canal de distribution et concurrent. Il en résulte des dépendances en matière de prix, d'intégration technique et de décisions stratégiques.
Pour l'analyse, il est également important de distinguer les flux de financement de la demande client. Les capitaux provenant d'un partenaire technologique ne se confondent pas avec les revenus générés par un client final indépendant. De même, un accord d'infrastructure à long terme ne garantit pas que ses coûts seront ultérieurement couverts par une demande rentable.
Cela ne signifie pas que de telles relations soient économiquement artificielles ou intrinsèquement problématiques. Dans les secteurs à forte intensité capitalistique, les partenariats à long terme sont souvent nécessaires. Le facteur crucial est la transparence quant à la répartition des risques entre les parties et à l'existence d'un nombre suffisant de clients payants en bout de chaîne.
De nouvelles levées de fonds pourraient renforcer l'entreprise et alourdir le fardeau des actionnaires
Même une introduction en bourse réussie n'exclut pas des levées de fonds supplémentaires. Si l'expansion progresse plus rapidement que les levées de fonds internes, Anthropic pourrait avoir besoin de financements additionnels, sous forme de fonds propres ou d'emprunts. La survenue de ces besoins dépendra des performances réelles de l'entreprise et ne peut être déterminée uniquement à partir d'engagements à long terme.
Pour les actionnaires, la dilution est un facteur important. Lorsqu'une société émet de nouvelles actions, la propriété économique est répartie entre un plus grand nombre d'actions. La valeur globale de la société peut augmenter, tandis que la participation d'un actionnaire existant diminue.
Une augmentation de capital n'est donc pas systématiquement désavantageuse. Si les fonds supplémentaires sont utilisés de manière rentable, la valeur par action existante peut également augmenter. Les problèmes surviennent lorsque de nouveaux capitaux sont régulièrement nécessaires sans augmentation correspondante des bénéfices futurs.
Le cours de l'action influe directement sur ce calcul. Une valorisation élevée permet de lever des sommes importantes avec une dilution relativement faible. À l'inverse, une valorisation basse exige l'émission d'un plus grand nombre d'actions nouvelles pour un même apport de fonds. Une baisse durable du cours de l'action peut donc compliquer les conditions de financement futur.
Il convient également d'envisager une rémunération en actions. Celle-ci peut limiter les besoins de trésorerie immédiats et permettre aux employés de participer à la réussite de l'entreprise. Toutefois, elle n'est pas sans conséquences pour les actionnaires existants si elle engendre des créances supplémentaires sur l'entreprise.
Pourquoi les premiers jours de bourse ne permettent pas encore de tirer un verdict définitif
Suite à une introduction en bourse, des intérêts très différents s'entrechoquent. Investisseurs à long terme, traders à court terme et ceux qui n'ont pas obtenu une part suffisante du capital lors de l'offre interviennent simultanément. De ce fait, la formation des prix peut initialement être davantage déterminée par la rareté et le positionnement que par une évaluation stable de la valeur de l'entreprise.
Un faible volume d'actions librement négociables peut amplifier l'effet d'ordres d'achat ou de vente supplémentaires. La liquidité est également souvent plus faible avant l'ouverture du marché que pendant les heures de négociation normales. Par conséquent, il convient de ne pas surinterpréter les variations de prix individuelles.
Néanmoins, la baisse du cours est un signal pertinent. Elle montre que la demande pour l'action n'est pas illimitée, quel que soit le prix. Une entreprise peut réaliser une introduction en bourse impressionnante et constater peu après que les investisseurs ont des opinions très différentes quant à sa juste valeur.
Par ailleurs, l'évaluation d'une entreprise d'IA ne se fait pas isolément. Lorsque l'appétit pour le risque diminue sur le marché en général, les actions dont la valeur repose fortement sur des bénéfices à long terme subissent une pression particulière. Les doutes propres à une entreprise et la faiblesse générale du marché peuvent s'amplifier mutuellement.
Les premiers jours de cotation ne permettent donc ni de conclure à un effondrement de l'économie de l'IA, ni de confirmer l'évaluation initiale. Les périodes de reporting suivantes, qui permettront d'observer simultanément la croissance, l'évolution des coûts et la consommation des ressources, seront plus instructives.
Quels chiffres clés permettraient réellement de démontrer cette percée économique ?
Pour une évaluation fiable, il ne suffit pas de se concentrer uniquement sur le nombre d'utilisateurs ou les nouvelles versions de modèles. Le facteur déterminant est, dans un premier temps, l'évolution du chiffre d'affaires effectivement déclaré. Les prévisions de chiffre d'affaires peuvent fournir des indications préliminaires, mais doivent être confirmées par le chiffre d'affaires réel.
Deuxièmement, il est essentiel de comprendre l'évolution des coûts directs de déploiement. Si les revenus augmentent plus rapidement que les ressources informatiques nécessaires, la rentabilité s'améliore généralement. En revanche, si ces deux facteurs progressent de manière largement parallèle, les perspectives de marges élevées restent limitées.
Troisièmement, la fidélité de la clientèle est un facteur important. L'utilisation répétée et la demande croissante des clients existants témoignent d'une réelle valeur ajoutée du produit. Les projets pilotes à court terme ou les offres de lancement fortement remises ont une signification différente de celle des contrats prolongés de façon permanente.
Quatrièmement, le flux de trésorerie disponible doit être considéré en tenant compte des obligations contractuelles. Un seul trimestre positif ne prouve pas nécessairement une autofinancement durable. De même, un trimestre négatif dû aux investissements n'indique pas automatiquement une détérioration de l'activité sous-jacente.
Cinquièmement, la performance par action est cruciale. Une forte hausse du chiffre d'affaires n'est bénéfique aux actionnaires que dans une certaine mesure si le nombre de créances sur ce chiffre d'affaires augmente au même rythme. Une valorisation saine prend donc en compte la performance opérationnelle, les besoins en capitaux et la dilution.
La percée économique serait réalisée si Anthropic non seulement croissait plus vite, mais générait aussi de manière tangible un flux de trésorerie disponible plus important pour chaque unité commerciale supplémentaire.
Trois voies de développement entre leadership sur le marché et pression sur les marges
Dans un scénario favorable, Anthropic parvient à consolider sa position dominante sur le marché des entreprises. La capacité de calcul à long terme remplace les solutions à court terme plus onéreuses, l'efficacité technique améliore la structure des coûts et les clients acceptent des prix raisonnables au vu des gains de productivité tangibles. L'entreprise pourrait alors progressivement passer d'une phase d'investissements initiaux importants à une phase de génération de trésorerie plus soutenue.
Dans un scénario intermédiaire, le chiffre d'affaires continue de croître significativement, mais la concurrence entraîne une baisse des prix. Les gains d'efficacité compensent en partie cette pression, mais sont initialement insuffisants pour dégager des marges exceptionnellement élevées. Anthropic pourrait devenir une entreprise technologique majeure, mais son action, du fait de sa valorisation initiale déjà élevée, n'offre que des rendements limités ou très volatils.
Dans un scénario défavorable, plusieurs facteurs s'accumulent. Des modèles plus avantageux réduisent la propension à payer, les infrastructures sont retardées ou arrivent à un coût élevé, et les engagements à long terme ne peuvent être ajustés assez rapidement. Ces besoins de capitaux supplémentaires pourraient alors coïncider avec une valorisation plus faible, diluant davantage la participation des actionnaires existants.
Ces scénarios ne sont pas des prédictions. Ils illustrent qu'un même développement technologique peut engendrer des résultats financiers différents. Même une forte progression mondiale de l'adoption de l'IA ne garantit pas quel fournisseur réalisera les profits les plus importants.
Par conséquent, la taille du marché potentiel à elle seule n'est pas le facteur déterminant de l'évaluation. Il est tout aussi important d'évaluer la probabilité qu'Anthropic parvienne à conquérir une part significative de ce marché dans des conditions rentables, et le montant des capitaux supplémentaires nécessaires d'ici là.
Le conflit crucial réside entre le bénéfice sociétal et le profit privé
L'intelligence artificielle peut accroître la productivité des entreprises, permettre la création de nouveaux services et réduire les coûts de nombreuses tâches à forte intensité de connaissances. Toutefois, ce bénéfice économique global ne se traduit pas nécessairement par des profits équivalents pour les fournisseurs de ces modèles.
Une part importante des bénéfices peut revenir aux entreprises utilisatrices si elles parviennent à accroître leur productivité avec le même effectif ou à proposer des services à moindre coût. Une autre part peut être répercutée sur leurs clients par le biais de prix plus bas. Les entreprises d'infrastructures et les prestataires de services spécialisés peuvent également en profiter.
Le fournisseur du modèle ne perçoit que la part qu'il peut économiquement imposer aux autres parties prenantes. Sa position dépend de l'interchangeabilité de son produit ou service, des alternatives dont disposent les clients et des coûts engendrés par la concurrence technologique.
C’est précisément pourquoi l’idée reçue selon laquelle une technologie révolutionnaire représente forcément un excellent investissement auprès de tout fournisseur leader est trop simpliste. Le succès économique d’une innovation et le retour sur investissement sont deux choses distinctes.
La chute du cours de l'action d'Anthropic illustre particulièrement bien ce décalage. La demande en IA est peut-être réelle. L'entreprise est peut-être technologiquement très attractive. Son marché est peut-être en forte croissance. Néanmoins, le cours d'une action peut chuter si les attentes concernant la rapidité d'exécution, les marges et les besoins de financement sont devenues trop ambitieuses.
La valeur marchande doit d'abord être acquise grâce à des rendements fiables
La stratégie d'Anthropic ne repose ni sur un optimisme excessif, ni sur l'affirmation que la baisse du cours de son action remet en cause les avantages économiques de l'intelligence artificielle. L'entreprise bénéficie d'une forte demande et propose des applications économiquement significatives. Toutefois, ces opportunités sont contrebalancées par des investissements importants dans les infrastructures, une concurrence intense et une incertitude considérable quant au calendrier de génération de flux de trésorerie disponibles durables.
La valorisation élevée exacerbe ce conflit. Plus le succès anticipé est grand, moins la marge de manœuvre pour les retards et les déceptions opérationnelles est importante. Une bonne affaire, aussi simple soit-elle, ne suffit pas toujours à justifier un cours de l'action très élevé.
Le véritable enjeu n'est donc pas de lancer une nouvelle génération de modèles impressionnants, mais de conjuguer performance technologique, fiabilité de livraison, prix compétitifs, coûts maîtrisables et croissance du bénéfice par action.
Dans ce contexte, le passage brutal de l'euphorie boursière aux doutes sur la valorisation constitue avant tout un retour à la réalité économique. Anthropic doit non seulement prouver que son IA peut accomplir un travail utile, mais aussi démontrer qu'une valeur suffisante subsiste pour ses actionnaires à long terme, une fois les coûts de ce service couverts.
📈🚀 De la visibilité à la confiance 👀🤝 Votre parcours évolutif avec Xpert.Digital

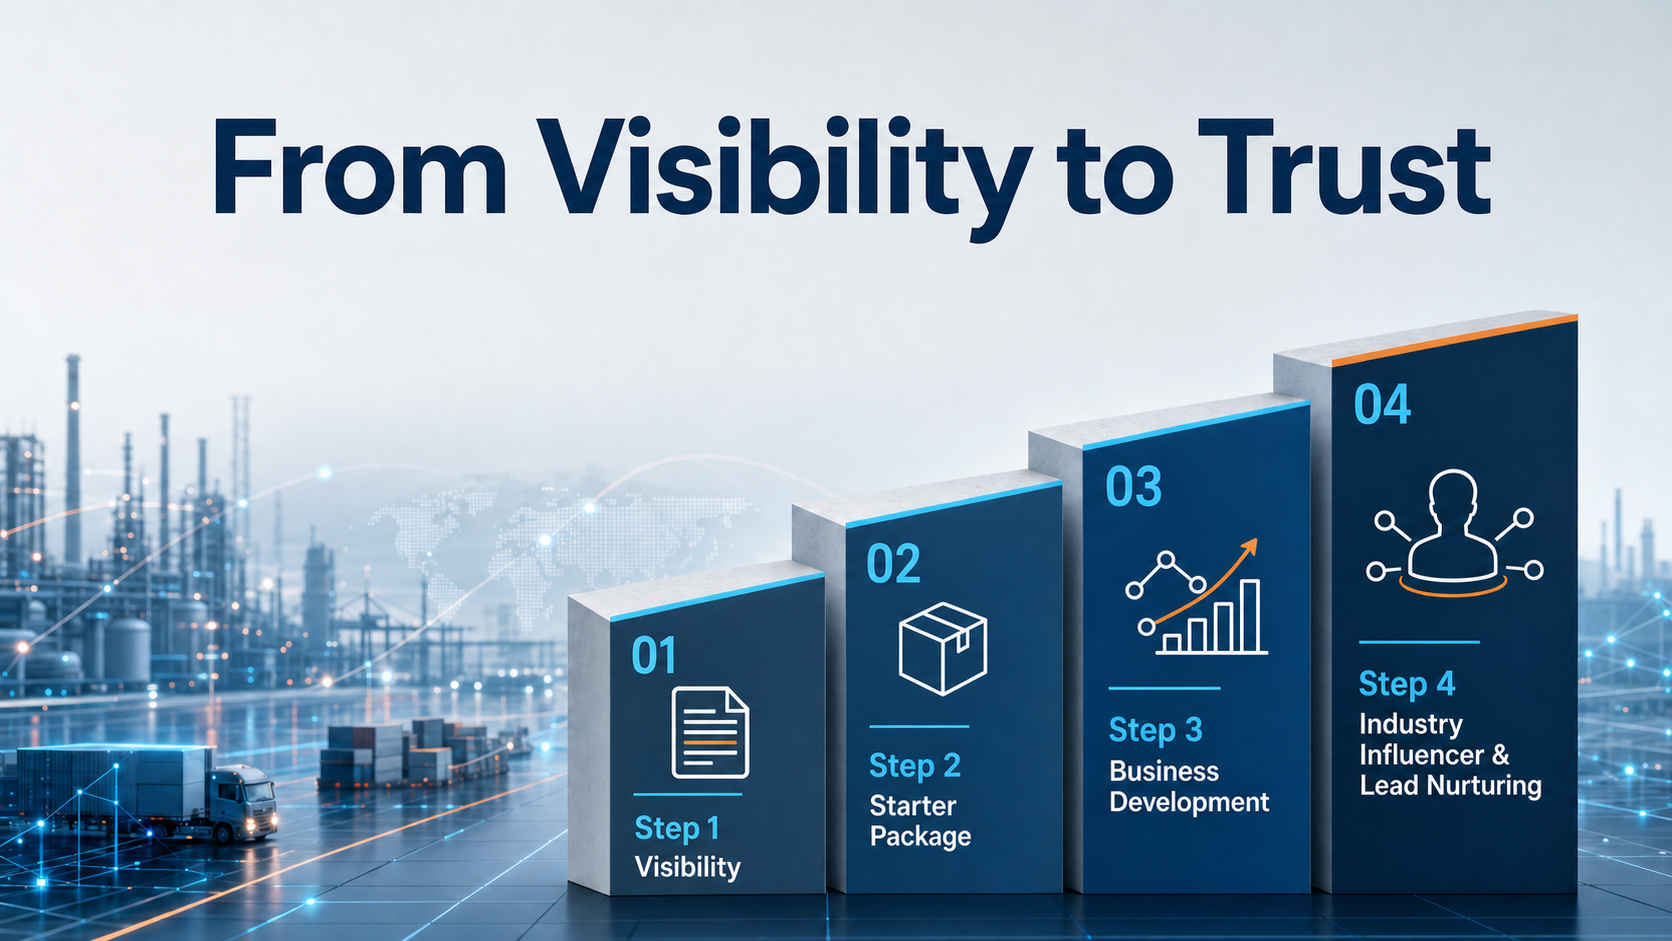
De la visibilité à la confiance : votre parcours évolutif avec Xpert.Digital - Image : Xpert.Digital
Dans le secteur B2B industriel, les relations commerciales durables se construisent rarement du jour au lendemain. Elles se développent progressivement, grâce à la visibilité, la pertinence professionnelle, des échanges réguliers et une confiance grandissante. Le modèle en quatre étapes de Xpert.Digital répond précisément à ce besoin : il propose un parcours structuré qui débute par une approche simple et peut évoluer vers une collaboration plus approfondie en matière de développement commercial, si nécessaire.
Au lieu de miser sur des promesses marketing tapageuses, ce modèle privilégie la relation. Les entreprises commencent par des indicateurs clairement définis et facilement mesurables, puis décident, en fonction de leur propre expérience, du niveau d'approfondissement de leur collaboration. Un facteur clé de ce processus de construction de la confiance sans interruption : la plateforme exclut toute publicité intrusive, permettant ainsi au contenu éditorial de se concentrer exclusivement sur l'expertise des entreprises.
Plus d'informations ici :
Votre partenaire mondial en marketing et développement commercial
☑️ Notre langue de travail est l'anglais ou l'allemand
☑️ NOUVEAU : Correspondance dans votre langue maternelle !

Konrad Wolfenstein
Mon équipe et moi-même sommes heureux de pouvoir vous accompagner en tant que conseiller personnel.
Vous pouvez me contacter en remplissant le formulaire de contact ici wolfenstein@xpert.digital :ou simplement m'appeler au +49 7348 4088 965. Mon adresse e-mail est
J'attends avec impatience notre projet commun.