Le secteur du logement en Allemagne, entre bulle spéculative et stagnation : l’espoir renaît, la pénurie s’installe – une image créative sur le sujet, réalisée par IA : Xpert.Digital
De l'approbation à la réalité : les défis de la construction de logements en Allemagne
Augmentation des permis de construire, diminution des constructions achevées : Explication de la crise du logement
Le long chemin qui mène du permis de construire à un appartement prêt à emménager en Allemagne
Le secteur de la construction résidentielle en Allemagne en 2026 est confronté à une situation paradoxale : alors que le nombre de permis de construire délivrés augmente, le nombre d’appartements achevés diminue de façon spectaculaire. Ce décalage soulève des questions fondamentales et met en lumière les défis structurels auxquels est confronté le secteur. Bien que les chiffres des permis montrent qu’un plus grand nombre de projets obtiennent un permis de construire, leur mise en œuvre effective accuse un retard. En moyenne, plus de 27 mois s’écoulent entre l’approbation et l’achèvement, ce qui signifie que la tendance positive des permis n’a pratiquement aucun impact à court terme sur le marché du logement. Cette situation est non seulement problématique pour les entreprises de construction et les investisseurs, mais elle a également des conséquences importantes pour les locataires et l’offre globale de logements en Allemagne. Pour comprendre les causes de cette évolution, il est nécessaire d’analyser les interrelations complexes entre les permis, le financement, les coûts de construction et les tendances générales du marché. Ce n’est qu’à cette seule condition que le secteur pourra opérer la transformation urgente dont il a besoin pour une mise en œuvre fiable et efficace des projets de construction résidentielle.
La construction de logements en Allemagne : un exercice d'équilibre entre permis et achèvement
Le secteur de la construction résidentielle en Allemagne envoie deux signaux apparemment contradictoires en 2026. D'une part, les permis de construire repartent à la hausse, la confiance des entreprises s'améliore et des programmes gouvernementaux visent à relancer les projets en suspens. D'autre part, le nombre d'appartements effectivement achevés devrait chuter à son plus bas niveau depuis 15 ans. Ceux qui se concentrent uniquement sur les permis de construire constateront donc une reprise qui ne s'est pas encore traduite par des résultats concrets pour les locataires, les investisseurs, les municipalités et les entreprises de construction. À l'inverse, ceux qui ne tiennent compte que des faibles chiffres d'achèvement sous-estiment le fait qu'il existe bel et bien une certaine dynamique en amont des projets.
L'évaluation économiquement réaliste se situe entre l'euphorie et le catastrophisme. Le nombre de permis de construire est un indicateur précoce, mais non une preuve de production. Il montre que de plus en plus de projets sont fondamentalement possibles grâce à la réglementation du bâtiment. Cependant, la concrétisation de ces projets en contrats financés, en chantiers actifs et en logements prêts à être occupés dépend d'une longue chaîne d'étapes : aménagement du territoire, financement, planification détaillée, appels d'offres, gestion des capacités et construction. Les faiblesses structurelles du système allemand de construction de logements résident précisément dans cette chaîne.
La question centrale n'est donc pas de savoir si le nombre de permis augmente, mais plutôt quel est le taux de mise en œuvre et à quelle vitesse les projets approuvés se concrétisent. Tant qu'il y a en moyenne 27 mois entre l'approbation et l'achèvement, même une forte augmentation du nombre de permis ne pourra soulager le marché qu'avec un retard considérable. Les permis sont nécessaires, mais pas suffisants. Le marché du logement n'a pas besoin d'une hausse statistique sur le papier, mais d'une transformation fiable et systématique des droits à construire en espaces habitables.
La reprise commence à un niveau faible
De janvier à juillet 2026, des permis de construire ont été délivrés pour environ 148 800 appartements, dans des immeubles neufs et existants, en Allemagne. Par rapport à la même période de l'année précédente, cela représente une augmentation de 12,9 %, soit environ 17 000 appartements. Dans le secteur du logement neuf, environ 121 200 permis ont été délivrés, soit une hausse de 13,5 % par rapport à l'année précédente. La construction d'immeubles résidentiels est particulièrement significative : environ 79 700 permis ont été délivrés, soit une augmentation de plus de 15 %. Cette croissance concerne précisément le segment susceptible d'avoir le plus grand impact dans les zones urbaines denses.
Cette évolution est positive, mais il ne faut pas l'analyser indépendamment du niveau initial. La construction de logements s'était effondrée si brutalement que même des taux de croissance à deux chiffres n'ont, dans un premier temps, que partiellement compensé les pertes. Une hausse de près de 13 % peut sembler une reprise dynamique, mais après plusieurs années de crise, elle ne marque probablement que le début d'une phase de stabilisation. Par ailleurs, le nombre de permis de construire n'augmente pas au même rythme partout et répond à des besoins régionaux très différents. Dans les grandes villes en expansion et leurs périphéries, la construction de nouveaux immeubles d'appartements est particulièrement urgente, tandis que dans certaines régions périphériques, la qualité, l'emplacement et l'adaptation du parc immobilier existant sont plus importants qu'un grand nombre de nouvelles constructions.
Une simple extrapolation des 148 800 permis délivrés en sept mois à une période de douze mois donnerait environ 255 000 logements. Ce chiffre serait nettement supérieur à celui de l’année précédente, mais resterait bien inférieur à la demande annuelle projetée à long terme pour les logements neufs, estimée à environ 320 000 unités. Une telle extrapolation linéaire ne constitue pas une prévision annuelle fiable en raison des fluctuations saisonnières, des enregistrements tardifs et de la variabilité des chiffres mensuels. Elle illustre néanmoins l’ampleur du problème : même la poursuite de la tendance positive ne suffirait pas à combler automatiquement le déficit structurel de l’offre.
Par ailleurs, il convient de préciser une limite statistique. Les permis de construire sont parfois déclarés tardivement et n'apparaissent donc pas dans les statistiques du mois de leur délivrance par l'autorité compétente. Un effet de rattrapage peut améliorer la situation actuelle sans pour autant entraîner une accélération de l'activité réelle des projets. Cela ne diminue en rien l'importance de la hausse, mais permet d'en relativiser les implications économiques. Les chiffres témoignent d'une amélioration des projets en cours, mais pas encore d'un retour à un niveau de production suffisamment élevé.
Il existe un écart entre le besoin et sa réalisation
Seuls 185 000 appartements environ devraient être achevés en 2026. Ce chiffre serait le plus bas depuis 2011 et marquerait une nouvelle baisse par rapport aux quelque 206 600 logements achevés en 2025. La production avait déjà chuté de 18 %, soit environ 45 400 appartements, en 2025 par rapport à l’année précédente. Bien que le nombre de permis de construire soit actuellement en hausse, les statistiques d’achèvement continuent d’évoluer en sens inverse. Il ne s’agit pas d’une contradiction, mais plutôt d’une conséquence de la longue durée des projets et du ralentissement antérieur du nombre de permis.
Partant d'une demande annuelle d'environ 320 000 appartements, les 185 000 logements achevés laissent un déficit estimé à environ 135 000 unités. La production ne couvre donc qu'environ 58 % de la demande identifiée. Ce calcul ne reflète pas fidèlement la situation de chaque marché local, la demande de logements variant considérablement d'une région à l'autre et dépendant de la croissance démographique, de l'immigration, des revenus, des taux de vacance et des infrastructures existantes. Il illustre néanmoins la dimension économique globale : l'Allemagne produit nettement moins de logements neufs que nécessaire pour répondre à la croissance démographique et régionale anticipée.
Les conséquences ne sont pas immédiatement visibles pour tous les baux existants, mais elles le sont de plus en plus pour les nouveaux baux, les déménagements et la recherche de logements adaptés. La situation est particulièrement tendue dans les villes économiquement dynamiques, les villes universitaires et les communes environnantes bien desservies. Dans ces zones, une forte demande se heurte à une offre qui ne progresse que lentement. Dans les sept plus grandes villes, le loyer moyen demandé pour les appartements neufs au premier semestre 2026 dépassait déjà 21 € le mètre carré. Ces loyers reflètent non seulement des attentes de rentabilité élevées, mais aussi le prix du foncier, les coûts de construction, le financement, les normes techniques, la durée des projets et les risques encourus.
La pénurie de logements est donc bien plus qu'un simple problème socio-politique. Elle entrave la mobilité de la main-d'œuvre, accroît les exigences salariales dans les zones métropolitaines, complique le recrutement pour les employeurs et diminue l'attractivité d'un territoire. Lorsque les employés refusent de déménager faute de logements abordables dans leur nouvelle région, cette pénurie devient un frein à la productivité et à la croissance. Un nombre constamment faible de logements achevés constitue ainsi une forme de taxe foncière invisible pour les entreprises et les ménages.
Le carnet de commandes de la construction ne constitue pas un stock finalisé
Fin 2025, environ 760 700 logements avaient reçu leur permis de construire, mais n'étaient pas encore achevés. Ce carnet de commandes est colossal : il représente plus de quatre fois la production annuelle prévue pour 2026. De prime abord, on pourrait espérer que l'Allemagne n'a qu'à écouler ses stocks existants. Or, ce carnet de commandes ne constitue pas un entrepôt rempli de logements quasi terminés, mais plutôt un ensemble de projets en cours, retardés, recalculés et, de fait, devenus non viables.
Sur les 760 700 appartements prévus, seuls 307 200 environ étaient en construction. Plus de la moitié des projets n'avaient pas encore débuté les travaux, et un quart seulement avait atteint le stade du gros œuvre. Environ 29 400 permis ont expiré en 2025 sans que les appartements n'aient été construits. Cette situation montre que la crise ne se résume pas à la lenteur des procédures administratives. Un nombre important de projets échouent ou sont bloqués après leur approbation, en raison de problèmes de financement, de comptabilité analytique et de viabilité commerciale.
Le carnet de commandes des projets de construction ne doit donc être interprété ni comme le signe d'une vague imminente d'achèvements, ni comme une accumulation de dossiers fondamentalement inutile. Il représente un potentiel économique dont la réalisation dépend de la qualité de chaque projet. Certains projets nécessitent simplement un financement viable ou des décisions finales de mise en œuvre. D'autres sont structurellement non rentables en raison de coûts d'acquisition foncière excessivement élevés, de plans obsolètes, de surfaces d'appartements inadaptées, d'exigences techniques accrues ou de prix de vente inabordables.
Une politique judicieuse exigerait donc de segmenter le carnet de commandes des projets de construction. Les projets prêts à démarrer et fondamentalement rentables nécessitent des mécanismes de financement et de mise en œuvre rapides. Les projets aux coûts excessifs requièrent une planification simplifiée, des ajustements aux normes ou un nouveau concept de produit. À l'inverse, les projets sans demande réaliste ou confrontés à des conflits d'implantation insolubles ne devraient pas être maintenus à tout prix. Le simple cumul du carnet de commandes ne renseigne que très peu sur le nombre de logements pouvant être mis en service à court terme.
27 mois rendent toute convalescence lente
Le délai moyen entre l'approbation et la livraison a augmenté d'environ six mois depuis le début de la décennie, pour atteindre 27 mois. Ce retard compromet fortement l'efficacité des mesures politiques. Même si le nombre de projets approuvés aujourd'hui est nettement supérieur, de nombreux appartements ne seront disponibles qu'en 2028, voire plus tard. Par conséquent, l'amélioration des statistiques d'approbation en 2026 ne permettra pas de résoudre la grave pénurie à court terme.
La durée des projets accroît également les risques économiques. Plus un projet dure longtemps, plus la probabilité de fluctuations des taux d'intérêt, du prix des matériaux, des salaires, des spécifications techniques ou des conditions du marché est élevée. Chaque retard supplémentaire immobilise des capitaux propres, engendre des coûts de planification et prolonge la période sans revenus locatifs ni recettes de vente. En gestion de projet, le temps n'est pas un facteur neutre, mais un facteur de coût essentiel. Par conséquent, un processus plus rapide a un effet similaire à une réduction des coûts, à condition qu'il raccourcisse effectivement l'ensemble du processus et non seulement une seule étape administrative.
Se concentrer uniquement sur l'obtention des permis est une vision trop réductrice. Après l'approbation, s'ensuivent souvent une planification détaillée, la recherche de financements, l'attribution des marchés, la mise en place du chantier et la coordination de nombreux corps de métier. Des retards surviennent aux points de convergence : entre la planification et l'exécution, entre les entrepreneurs généraux et les sous-traitants, entre le client, la banque et l'organisme financeur, ou encore entre les services d'aménagement municipaux et les entreprises de construction privées. Ces 27 mois résultent d'un système où de nombreux acteurs travaillent de manière séquentielle, se transférant les risques d'une étape à l'autre.
Une véritable accélération exige donc des processus parallèles plutôt que purement séquentiels. Les vérifications de financement, la planification détaillée, les décisions relatives à la préfabrication et les réservations de capacité doivent être intégrées plus tôt. Les maquettes numériques du bâtiment peuvent révéler les conflits entre l'architecture, le génie structurel et les services du bâtiment avant le début de la construction. Les composants standardisés raccourcissent la phase de planification détaillée. Des jalons contraignants et des responsabilités clairement attribuées réduisent les délais d'attente. Le facteur décisif ne réside pas dans un seul accélérateur, mais dans une accélération continue du chantier à la livraison.
L'ambiance est en avance sur les ordres
Le climat des affaires dans le secteur de la construction résidentielle s'est nettement amélioré en août 2026, passant de -29,0 à -22,7 points. Les perspectives des entreprises se sont notamment redressées. Cette évolution est un signal important car les anticipations influencent les décisions d'investissement, d'embauche et de capacité. Cependant, elle ne signifie pas encore un redressement opérationnel. Une valeur d'indice négative indique toujours que le scepticisme persiste.
La reprise espérée s'est d'abord fait à peine sentir dans les carnets de commandes. Environ 41 % des entreprises continuaient de signaler un manque de commandes. Près de 13 % ont subi des annulations. Il en résulte un écart important entre les prévisions et la demande réelle. Les entreprises entrevoient une lueur d'espoir, mais ne fonctionnent pas encore à pleine capacité. Pour nombre d'entre elles, il demeure risqué d'augmenter les effectifs, d'acquérir des machines ou d'accroître la capacité de production de composants modulaires tant que les commandes ne sont pas assurées de manière fiable.
Ce sentiment positif s'explique probablement par l'accélération de la délivrance des permis, l'augmentation des financements et une potentielle stabilisation du financement. Ces avancées peuvent s'auto-alimenter si les promoteurs reprennent les acquisitions, si les banques financent davantage de projets et si les entreprises de construction anticipent leurs investissements. Cependant, elles peuvent aussi être anéanties si les coûts de construction et les taux d'intérêt continuent d'augmenter ou si les conditions de financement se détériorent à nouveau. Pour un secteur caractérisé par de longs délais, la fiabilité est donc plus importante que l'euphorie à court terme.
Un redressement durable ne serait perceptible que si plusieurs indicateurs s'inversaient simultanément : davantage de permis, moins d'annulations, une hausse des commandes, plus de mises en chantier, des délais de construction plus courts et, au final, des taux d'achèvement plus élevés. Actuellement, seule la première partie de cette chaîne est en mouvement. C'est mieux que la stagnation, mais pas encore une véritable reprise.
Le financement déterminera la date de la première pose de la première pierre
Le principal obstacle entre l'approbation du permis de construire et le début des travaux est souvent le financement. Les projets immobiliers sont calculés sur plusieurs années, mais sont sensibles aux variations des coûts d'emprunt. En août 2026, le taux d'intérêt des nouveaux prêts immobiliers à taux fixe initial de plus de cinq à dix ans avoisinait les 3,8 %. Ce taux n'est pas historiquement inhabituel, mais il est nettement supérieur au contexte de taux d'intérêt extrêmement bas dans lequel de nombreux terrains ont été acquis et des projets immobiliers développés.
L'impact des taux d'intérêt se manifeste par plusieurs canaux. Les acheteurs privés peuvent emprunter moins tout en conservant le même montant de mensualité. Les promoteurs immobiliers font face à des coûts de financement plus élevés jusqu'à la vente ou la location du bien. Les investisseurs institutionnels comparent de plus en plus les rendements immobiliers attendus avec des placements rémunérés. Parallèlement, des taux d'actualisation plus élevés réduisent la valeur actuelle des revenus locatifs futurs. Un projet qui paraissait viable avec un taux d'intérêt d'emprunt légèrement inférieur à 2 % peut devenir non rentable avec des coûts de financement nettement plus élevés, même si les permis de construire restent inchangés.
Des taux d'intérêt fixes en début de contrat peuvent réduire les risques, mais ne constituent pas une solution miracle. Obtenir un financement avant la finalisation de toutes les démarches administratives et d'obtention des permis engendre des coûts d'engagement et de couverture. Les banques exigent également des fonds propres suffisants, une prospection commerciale solide et des marges de sécurité réalistes. Les petits promoteurs et les constructeurs privés, en particulier, ne peuvent pas toujours satisfaire à ces exigences. Par conséquent, une structure de financement qui assure une transition fiable entre l'obtention des permis, l'approbation des subventions, le début des travaux et le décaissement des fonds est essentielle.
Les programmes gouvernementaux sont plus efficaces lorsqu'ils offrent non seulement des taux d'intérêt avantageux, mais aussi une visibilité sur l'avenir. Des coupes budgétaires brutales ou des changements fréquents de critères augmentent la prime de risque, même si de nouveaux programmes sont mis en place ultérieurement. Pour un projet pluriannuel, un instrument moins généreux mais dont les conditions sont prévisibles est souvent plus précieux qu'un financement à court terme, certes très attractif, mais dont l'issue est incertaine.
Les politiques de financement peuvent stimuler les projets, mais elles ne peuvent pas remplacer le marché
Le programme de subventions « Logements 55+ » visait à accélérer la construction de projets déjà approuvés mais non encore lancés. Doté initialement d'un budget de 800 millions d'euros, il proposait des prêts subventionnés à un taux annuel effectif d'environ 1 % sous certaines conditions. Fin septembre 2026, près de 50 000 logements avaient bénéficié de ce soutien ; plus récemment, il ne restait plus qu'environ 69 millions d'euros disponibles. Ce constat témoigne d'une forte demande, mais illustre également la portée limitée d'un programme de financement ponctuel.
Les 50 000 logements sociaux ne représentent qu'environ 6,6 % du retard de 760 700 logements. Tous les projets de ce retard ne sont pas éligibles au financement ni économiquement viables, ce qui explique pourquoi cette comparaison ne constitue pas un indicateur de réussite. Elle démontre néanmoins clairement qu'un programme unique ne peut combler le déficit structurel de mise en œuvre. De plus, le financement de projets qui auraient été réalisés de toute façon sans aide comporte un risque de gains exceptionnels.
Par conséquent, les subventions devraient viser au plus près à combler l'écart économique engendré par des normes socialement souhaitables ou des loyers abordables. Elles ne doivent pas compenser durablement les hausses générales des coûts, car cela risque de perpétuer les pressions sur les prix et de freiner les gains d'efficacité. Si chaque hausse de prix s'accompagne de subventions plus importantes, l'incitation à simplifier les normes, à industrialiser les processus ou à rendre les terrains plus accessibles diminue.
Un problème particulièrement préoccupant est l'expiration des financements sans plan de suivi. Les projets dont le budget était calculé en fonction de conditions de financement spécifiques peuvent ainsi être de nouveau mis de côté si les fonds sont épuisés avant la finalisation du financement. Une meilleure solution consisterait en un cadre de financement pluriannuel et prévisible, assorti de règles de dégressivité claires. Cela permettrait aux acteurs du marché d'ajuster leurs calculs sans avoir à spéculer sur le prochain appel à projets.
Notre expertise européenne et allemande en matière de développement commercial, de ventes et de marketing

Notre expertise européenne et allemande en matière de développement commercial, de ventes et de marketing - Image : Xpert.Digital
Domaines d'intervention prioritaires : B2B, numérisation (de l'IA à la XR), ingénierie mécanique, logistique, énergies renouvelables et industrie
Plus d'informations ici :
Un centre thématique offrant des informations et une expertise :
- Plateforme de connaissances couvrant les économies mondiales et régionales, l'innovation et les tendances spécifiques à l'industrie
- Un recueil d'analyses, d'idées et d'informations générales issues de nos principaux domaines d'intervention
- Un lieu d'expertise et d'information sur les développements actuels dans le monde des affaires et des technologies
- Un centre névralgique pour les entreprises en quête d'informations sur les marchés, la numérisation et les innovations industrielles
Le turbo de la construction : un pas dans la bonne direction pour la construction de logements
Le turbocompresseur de chantier n'accélère qu'une partie du trajet
La mesure d'accélération des constructions, en vigueur depuis fin octobre 2025, permet aux communes, sous certaines conditions, d'autoriser la construction de logements sans avoir préalablement établi ou modifié de plan d'aménagement. La commune peut accorder son autorisation dans un délai de trois mois. Par ailleurs, elle facilite la surélévation, les extensions et les transformations de bâtiments existants. Cet instrument remédie ainsi à une réelle lacune : la longueur de la procédure d'obtention du permis de construire peut retarder les projets pendant des années.
L'appellation est trompeuse et l'instrument seul ne tient pas toutes ses promesses. L'accélérateur de construction ne dispense pas des exigences des codes du bâtiment de l'État, ni des réglementations relatives à la sécurité incendie, à la stabilité des structures, aux distances minimales ou à la protection de l'environnement. Le financement, le développement, les capacités et l'exécution des travaux ne sont pas non plus automatiquement accélérés par cette mesure. Les municipalités doivent utiliser activement cet instrument et demeurer responsables de la qualité de l'aménagement urbain, des infrastructures et de l'acceptation par le public.
Le processus de construction accéléré se justifie économiquement surtout lorsque l'adéquation fondamentale d'un emplacement est évidente et que la procédure d'urbanisme classique n'apporte aucun avantage supplémentaire proportionnel. Il peut s'avérer particulièrement efficace pour les projets de densification urbaine, la surélévation de bâtiments existants et la réaffectation des infrastructures existantes, puisqu'il les exploite. Cependant, pour les grands quartiers nouvellement créés, des questions subsistent quant à la circulation, les écoles, les crèches, l'approvisionnement énergétique, les espaces verts et l'intégration sociale. Approuver rapidement des logements sans planification parallèle des infrastructures risque de déplacer les futurs goulets d'étranglement plutôt que de les résoudre.
Le succès d'une procédure de construction accélérée ne doit donc pas se mesurer au nombre de permis délivrés en urgence, mais au nombre d'appartements supplémentaires effectivement construits et à la qualité de leur emplacement. Une procédure n'est efficace que si elle permet un gain de temps sans reporter les conflits et les coûts aux phases ultérieures du projet.
Les coûts de construction absorbent l'avantage du taux d'intérêt
Les prix de la construction de bâtiments résidentiels traditionnels étaient supérieurs d'environ 5 % en mai 2026 par rapport à l'année précédente. Comparés à février, ils ont augmenté de 2,4 % en trois mois. Les travaux de toiture, de charpenterie et de construction bois ont connu des hausses de coûts particulièrement marquées. Les finitions intérieures, les systèmes de chauffage et les travaux de terrassement ont également connu une augmentation significative. Cette situation a accéléré la hausse des coûts, malgré un volume de construction résidentielle toujours faible.
Cette évolution est économiquement significative. Normalement, une baisse de la demande devrait atténuer la pression sur les prix. Cependant, dans le secteur de la construction, plusieurs facteurs empêchent une adaptation rapide : les hausses de salaires liées aux conventions collectives et à l’évolution démographique, les pénuries de main-d’œuvre spécialisée, les matériaux énergivores, la fragmentation des chaînes d’approvisionnement, les exigences techniques et la lenteur des gains de productivité. De plus, de nombreuses entreprises ne peuvent réduire indéfiniment leurs capacités sans risquer de perdre des travailleurs qualifiés et leur savoir-faire.
Les coûts de construction élevés augmentent les loyers ou les prix de vente. Dans de nombreuses grandes villes d'Allemagne de l'Ouest, un loyer d'environ 20 € par mètre carré est désormais nécessaire pour que les projets de construction neuve financés par le secteur privé soient rentables, selon les hypothèses de marché habituelles. Ce seuil est hors de portée pour une grande partie des ménages. Il en résulte un conflit d'objectifs : le marché a besoin de davantage de constructions neuves, mais sans subventions, les constructions neuves rentables ne répondent souvent pas aux besoins sociaux les plus criants.
Plafonner les loyers ne résoudra pas le problème d'offre si cela entraîne un retour sur investissement durablement négatif pour les nouveaux projets. À l'inverse, il est socialement inacceptable de présenter les loyers élevés des constructions neuves comme une conséquence inévitable du marché. La solution viable réside dans la baisse des coûts de construction, l'accès à des terrains constructibles plus abordables, des subventions ciblées pour les particuliers ou les biens immobiliers, et une meilleure mobilisation du parc de logements existant. L'accessibilité au logement ne peut être atteinte uniquement par la régulation des rendements ; elle exige une transformation de la structure des coûts.
Les normes ont besoin d'un point de référence économique
En Allemagne, la construction est onéreuse non seulement en raison du coût élevé des matériaux et de la main-d'œuvre, mais aussi parce que les projets doivent satisfaire à un grand nombre d'exigences, parfois contradictoires. L'efficacité énergétique, l'isolation acoustique, l'accessibilité, les places de stationnement, la protection incendie, les services techniques du bâtiment et les réglementations municipales en matière d'urbanisme poursuivent chacun des objectifs compréhensibles. Cependant, leur combinaison peut faire exploser les coûts liés à l'espace, aux technologies, à la planification et à la documentation.
La question cruciale n'est pas de savoir s'il faut abaisser les normes par principe, mais si chaque exigence génère un avantage qui justifie son coût. Un projet de construction économiquement viable devrait permettre légalement de renoncer à certaines normes de confort sans compromettre la sécurité et la qualité fondamentale. Cela exige des règles de responsabilité claires. Tant que les urbanistes et les entreprises craindront qu'une conception simplifiée soit ultérieurement considérée comme un défaut, ils adopteront une approche défensive et privilégieront les technologies supplémentaires à la simplicité, même si celle-ci permet de réaliser des économies.
Des réglementations contradictoires ou interprétées de manière incohérente augmentent encore les coûts de transaction. Les promoteurs doivent commander des rapports d'experts, examiner différentes options et prévoir des fonds de prévoyance. Les petits et moyens projets sont particulièrement touchés, car les coûts fixes de planification et de vérification sont répartis sur un nombre réduit d'appartements. Une harmonisation au niveau des États et des municipalités pourrait donc générer d'importantes économies d'échelle.
La réforme des normes ne doit pas impliquer une déréglementation généralisée, mais plutôt un examen systématique des coûts et des impacts. La sécurité technique, l'adaptation au changement climatique et la durabilité restent essentielles. Il convient de réduire les exigences excessives en matière de confort, les essais redondants et les variations locales. Le cycle de vie doit servir de référence : un bâtiment bon marché engendrant des coûts énergétiques et d'entretien élevés est tout aussi inefficace qu'un bâtiment neuf suréquipé techniquement et dont le loyer est exorbitant.
La protection de la nature et la construction de logements ne doivent pas être antagonistes
La conservation de la nature et des espèces peut considérablement retarder les projets de construction sur des terrains auparavant vierges. Les périodes de reproduction, les espèces protégées, les zones de compensation et les relocalisations influent toutes sur le calendrier de début des travaux. Ces exigences ne relèvent pas de simples formalités administratives, mais visent à protéger de véritables richesses écologiques. Des problèmes surviennent lorsque les études commencent tardivement, que les responsabilités sont mal définies ou que les échéances sont si rapprochées qu'un projet perd près d'une année supplémentaire.
Le quartier de Neulichterfelde à Berlin illustre parfaitement les risques liés aux projets de grande envergure. Le plan d'aménagement prévoyait la construction d'environ 2 500 appartements, ainsi que des infrastructures sociales et des espaces verts. La procédure d'urbanisme s'est éternisée ; les mesures de protection des espèces, notamment le déplacement d'animaux protégés, ont engendré des coûts et des retards supplémentaires. Le groupe Groth a finalement cédé le projet à de nouveaux partenaires et s'en est retiré. Bien que le projet n'ait pas été totalement abandonné, le promoteur initial a manifestement jugé que le rapport coût-bénéfice – l'investissement en temps, la durée et les risques – n'était plus viable.
Le principe économique n'est pas de suspendre la protection des espèces, mais de traiter les conflits écologiques de manière précoce et contraignante. La cartographie doit débuter dès la première phase du projet. Autorités, experts et promoteurs ont besoin d'échéanciers coordonnés, d'habitats de remplacement garantis et de décisions éclairées. Si de nouvelles exigences sont ajoutées des années plus tard sans objectif final clairement défini, non seulement le risque du projet augmente, mais le prix des terrains et les coûts de financement continuent également de grimper, alors même qu'aucun logement n'a encore été construit.
Le développement en zone urbaine dense, l'expansion verticale, la reconversion de bâtiments et la construction sur surfaces imperméabilisées peuvent atténuer de nombreux conflits. Toutefois, ces techniques sont souvent complexes à mettre en œuvre et se heurtent fréquemment à l'opposition des riverains. Une stratégie équilibrée combine donc une protection rigoureuse des zones écologiquement précieuses avec des procédures plus rapides aux endroits appropriés. La préservation de la nature et la création de logements sont compatibles si ces deux objectifs sont planifiés dès le début du projet plutôt que successivement.
L'industrie elle-même porte une responsabilité
Il serait trop simpliste d'attribuer la crise du logement uniquement à la politique, aux taux d'intérêt ou aux agences gouvernementales. Le secteur allemand de la construction connaît une faible croissance de sa productivité depuis des décennies. Entre 2019 et 2023, la productivité du travail a même diminué de manière significative dans certains segments du secteur. Comparée à ses voisins européens plus avancés numériquement, l'Allemagne est moins homogène dans l'utilisation des processus de données standardisés, des logiciels de gestion intégrés et de la gestion de projet numérique.
De nombreux projets de construction présentent des caractéristiques uniques. Les intervenants travaillent avec des ensembles de données différents, les modifications de plans sont transmises à plusieurs reprises et les erreurs ne sont découvertes que sur le chantier. Si l'attribution de contrats à de nombreux corps de métier peut stimuler la concurrence, elle engendre également des interfaces complexes, des avenants et des transferts de responsabilités. Tant que les coûts supplémentaires peuvent être partiellement compensés par une bonne gestion des avenants, l'intérêt économique d'une simplification radicale des processus reste limité.
Le faible investissement dans la formation constitue également un frein. Nombre d'entreprises reconnaissent le potentiel des plateformes cloud, de la simulation, des jumeaux numériques, du scan laser, du contrôle en temps réel et de l'intelligence artificielle, mais manquent d'expertise suffisante. La technologie seule ne transforme pas les processus. Appliquer un outil numérique à un processus encore fragmenté ne fait, au pire, que numériser l'inefficacité.
Le secteur a besoin de modèles commerciaux plus intégrés, de plateformes de produits reproductibles et de partenariats à long terme entre les promoteurs immobiliers, les urbanistes, les fabricants et les entreprises de construction. Un flux constant de projets pourrait justifier des investissements dans les usines, la robotique et la formation. Parallèlement, le secteur doit démontrer que des volumes plus importants n'entraînent pas automatiquement une hausse des prix ni un allongement des délais. Les réformes politiques et la modernisation des entreprises ne sont pas des alternatives, mais sont au contraire interdépendantes.
La préfabrication transforme les chantiers de construction en installations de production
La construction en série et modulaire permet de réduire considérablement les délais de construction. La préfabrication industrielle permet de produire en usine, dans des conditions contrôlées, des murs, des façades, des salles de bains ou des modules de pièces entières. Ces éléments sont ensuite assemblés sur le chantier, ce qui évite de devoir réorganiser chaque étape du travail en fonction des conditions météorologiques et des spécificités du site. Pour les projets adaptés, cette méthode peut raccourcir la phase de construction de plusieurs mois ; la durée effective des travaux peut parfois être réduite à environ six mois.
Le principal avantage ne réside pas dans des bâtiments identiques, mais dans la répétabilité des composants et des procédés. Différentes façades, plans d'étage et situations d'urbanisme peuvent reposer sur des systèmes structurels et techniques standardisés. L'industrie automobile démontre que la variété des produits et la standardisation des plateformes sont compatibles. Jusqu'à présent, cette logique n'a été que partiellement appliquée dans le secteur de la construction résidentielle.
La préfabrication exige cependant des volumes de production réguliers. Une usine de modules ou de composants ne peut être rentable que si sa capacité est utilisée en continu. La fluctuation des subventions, les exigences municipales spécifiques et l'évolution des réglementations en matière de construction complexifient cette mise à l'échelle. Le transport, la logistique des grues et l'aménagement du site imposent également des contraintes. La construction en série n'est donc pas une solution universelle, mais un élément clé pour les projets de grande envergure et les types de bâtiments récurrents.
Les sociétés de logement social et coopératives pourraient jouer le rôle de clients clés en concluant des accords-cadres à long terme. L'enjeu crucial n'est pas seulement de regrouper des contrats de construction individuels, mais de créer une demande pluriannuelle pour des systèmes compatibles. Ce n'est qu'à cette condition que les fournisseurs auront intérêt à investir dans la production automatisée, la configuration numérique et l'optimisation des chaînes d'approvisionnement.
La numérisation doit connecter l'ensemble du processus
La modélisation des informations du bâtiment (BIM), les jumeaux numériques et les plateformes de données partagées peuvent réduire les erreurs de planification, les conflits et les pertes d'informations. Cependant, leurs avantages ne se concrétisent que si toutes les parties prenantes travaillent avec un modèle cohérent. Un modèle numérique de bâtiment qui n'est pas utilisé pour l'estimation des coûts, la fabrication, la logistique et l'exploitation après approbation reste un investissement coûteux.
Les principaux avantages résident dans la mise en relation des différentes étapes du processus. Le modèle permet de calculer les quantités, les coûts, les délais et les commandes de composants. Toute modification apportée aux plans peut révéler immédiatement son impact sur le génie structurel, la technologie, la consommation d'énergie et le budget. Grâce à des données standardisées, les banques et les investisseurs peuvent suivre l'avancement du projet avec plus de précision et identifier les risques plus tôt. Les autorités peuvent effectuer des contrôles automatisés pour vérifier la conformité aux exigences formelles sans pour autant automatiser entièrement le processus de décision technique.
L'intelligence artificielle peut faciliter la planification des variantes, la revue de documents, l'estimation des coûts et la gestion des risques liés au calendrier. Les robots de construction sont adaptés aux tâches répétitives, lourdes ou précises telles que les levés topographiques, le forage, le ferraillage ou la maçonnerie. Cependant, leur utilisation rentable exige des chantiers standardisés, des données fiables et des composants correctement planifiés. Un robot ne peut pas résoudre les problèmes d'une gestion de projet chaotique.
La numérisation ne doit donc pas être considérée comme un simple budget informatique. Il s'agit d'une réforme organisationnelle. Les entreprises doivent redéfinir leurs processus, clarifier les responsabilités et former leurs employés. L'État peut promouvoir des normes interopérables, des demandes de permis de construire numériques et des formats de données uniformes. Cependant, la mise en œuvre concrète reste une tâche de gestion pour les entreprises.
L'incertitude politique renchérit tous les projets
Le débat autour de la possible socialisation d'un important parc de logements privés à Berlin a des répercussions qui dépassent le cadre des entreprises directement concernées. Les investisseurs évaluent non seulement la situation juridique actuelle, mais aussi la probabilité d'interventions futures. Plus l'incertitude perçue quant à la propriété, la réglementation et le potentiel de profit est grande, plus les exigences de rendement et les primes de risque augmentent. Certains investissements sont reportés ou réorientés vers d'autres régions.
Le gouvernement allemand a annoncé son intention d'interdire la socialisation des parcs de logements locatifs privés au niveau des Länder par le biais d'une législation fédérale. Une telle mesure pourrait constituer un signal politique rassurant quant à la sécurité des investissements. Cependant, la question juridique est complexe car la socialisation est prévue par la Loi fondamentale (la Constitution allemande), et la compétence législative reste contestée. Par conséquent, une simple annonce ne suffit pas à instaurer une sécurité juridique totale. En l'absence d'un cadre juridique solide, le débat lui-même risque de continuer à alimenter l'incertitude.
Il serait toutefois exagéré d'attribuer la crise du logement nationale principalement au débat berlinois sur la socialisation. Les coûts de financement, les prix de la construction, la disponibilité des terrains, les normes de construction et la durée des projets ont un impact bien plus large et direct. Les débats politiques sur la propriété constituent un facteur de risque supplémentaire, mais ne sont pas la cause principale des faibles taux d'achèvement.
Une politique du logement crédible doit allier sécurité immobilière et responsabilité sociale. Les investisseurs privés ont besoin de règles fiables, tandis que les locataires doivent être protégés contre les pratiques abusives. Les changements constants de cap entre subventions, réglementations plus strictes et corrections ultérieures nuisent aux deux parties. La fiabilité est en elle-même un instrument de politique économique, car elle réduit la prime de risque sur les capitaux à long terme.
Les permis doivent se traduire par des projets contraignants
Une stratégie de logement efficace doit gérer l'ensemble de la chaîne de mise en œuvre. Après approbation, le promoteur, la municipalité, le financeur et les entreprises de construction doivent convenir d'un calendrier réaliste assorti d'étapes clés clairement définies. Des engagements de financement précoces, des ressources réservées et des phases de planification standardisées permettent d'éviter que les projets ne s'enlisent pendant des années après leur approbation. Pour les grands quartiers, les infrastructures publiques doivent être développées simultanément.
Les décideurs politiques devraient revoir leurs indicateurs clés de performance. Le nombre de permis délivrés est facile à communiquer, mais ne constitue qu'une étape intermédiaire. Il serait plus pertinent de s'intéresser au pourcentage de projets lancés dans les douze mois, au délai moyen d'achèvement, au nombre de permis expirés et au coût par mètre carré créé. Des données régionales transparentes permettraient de déterminer où les projets sont réellement bloqués.
Les programmes de financement devraient être pluriannuels, simples et liés à la normalisation. Ceux qui utilisent des systèmes séquentiels, la planification numérique et des types de bâtiments économiques pourraient bénéficier d'examens plus rapides ou d'un soutien plus ciblé. Parallèlement, les municipalités devraient rendre de plus en plus accessibles les terrains abordables par le biais de baux emphytéotiques ou d'attributions basées sur un concept précis, à condition que des logements abordables permanents soient construits en contrepartie. Ainsi, le financement ne serait pas entièrement absorbé par le prix des terrains.
Pour le secteur de la construction, la priorité est à la productivité et à la fiabilité. Les entreprises doivent investir davantage dans la préfabrication, l'expertise en matière de données, la robotique et les modèles de contrats collaboratifs. Les clients, quant à eux, ne devraient pas se baser uniquement sur le prix le plus bas, mais plutôt sur le respect des délais, les coûts du cycle de vie et la capacité de production à grande échelle. Un secteur du logement durable et fonctionnel ne se construit pas en maximisant la pression sur les prix dans chaque projet, mais plutôt grâce à des processus adaptatifs et reproductibles.
Le changement ne commence qu'avec la remise des clés
L'année 2026 pourrait marquer le début d'une stabilisation, mais pas encore une reprise complète. La hausse des permis de construire, l'amélioration des perspectives et une légère augmentation du volume de construction effectif sont des signaux positifs importants. Cependant, les 185 000 logements attendus, un délai de livraison de 27 mois, plus de 40 % des entreprises confrontées à un manque de commandes et un carnet de commandes de plus de 760 000 logements constituent autant d'arguments contre un optimisme prématuré.
Le terme de « pseudo-optimisme » se justifie donc lorsqu'on se réjouit des chiffres des permis de construire pris isolément. Cependant, il serait trop hâtif de rejeter toute amélioration comme étant insignifiante. Sans nouveaux permis, il n'y aura pas d'achèvement ultérieur. Cette augmentation constitue une étape préliminaire nécessaire. Sa portée économique dépend de l'amélioration concomitante du financement, des coûts, des procédures et des capacités de production.
L'Allemagne ne rencontre pas uniquement des problèmes de permis ou de coûts de construction. Elle souffre d'une crise de mise en œuvre où interagissent de nombreux risques. Les taux d'intérêt élevés rendent les projets coûteux inabordables. La longueur des procédures augmente les coûts. L'incohérence des normes freine le développement à grande échelle. La faible productivité maintient les prix élevés. L'incertitude politique fait grimper les coûts d'investissement. Inversement, le manque de commandes freine les investissements dans les capacités industrielles qui permettraient précisément de rendre la construction plus abordable.
Les perspectives restent flexibles. Le carnet de commandes important comprend des projets réalisables, la demande de logements est forte et des solutions techniques existent pour accélérer les processus. L'enjeu crucial est de transformer les programmes à court terme en une stratégie de production fiable. Le marché du logement ne sera pas relancé par une simple impulsion dans la construction, une nouvelle tranche de subventions ou un regain de confiance. Il le sera lorsque, année après année, un nombre suffisant d'appartements seront achevés là où les besoins se font sentir, à des prix abordables pour les ménages et les investisseurs.
Le critère politique et économique doit donc être la remise des clés. Un permis de construire formalise une intention. Un contrat active la création de valeur. Le début des travaux immobilise des capacités. Seul un appartement achevé accroît l'offre. Tant que cette distinction restera au cœur du débat, un espoir prudent pourra se muer en un véritable redressement. Si on l'ignore, la reprise économique ne restera qu'une vaine promesse.
🎯🎯🎯 Plateforme B2B axée sur les données, une solution quasi interne

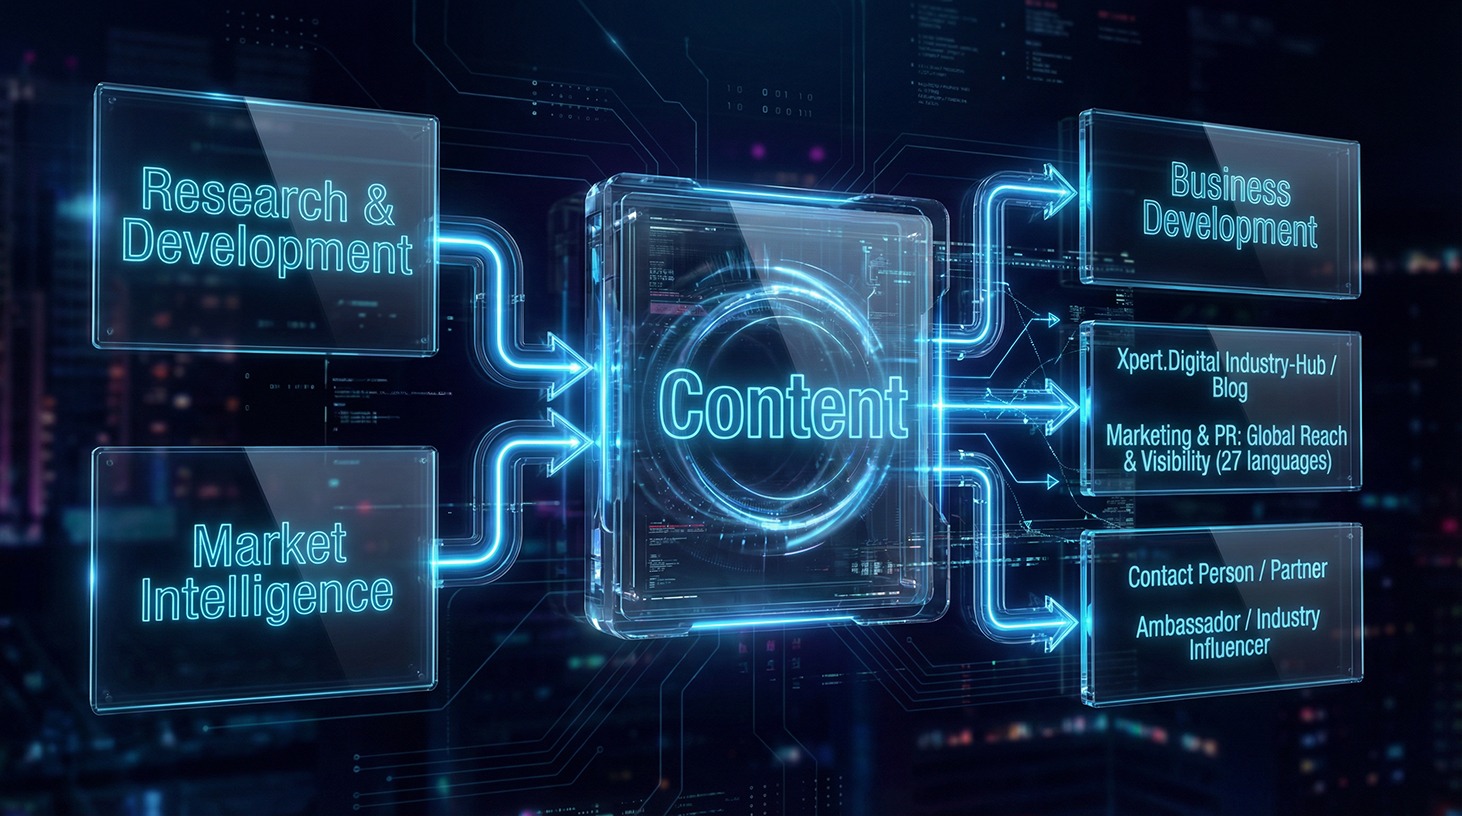
La solution quasi-interne : comment Xpert.Digital comble les lacunes opérationnelles du marketing et des ventes B2B – Entreprise axée sur le contenu intelligent – Image : Xpert.Digital
Xpert.Digital est une plateforme B2B axée sur les données, dirigée par Konrad Wolfenstein . L'entreprise propose aux partenaires industriels une solution externe quasi intégrée, comblant leurs lacunes opérationnelles en matière de marketing, de contenu et de ventes, sans nécessiter de ressources supplémentaires de leur côté.
Plus d'informations ici :
Votre partenaire mondial en marketing et développement commercial
☑️ Notre langue de travail est l'anglais ou l'allemand
☑️ NOUVEAU : Correspondance dans votre langue maternelle !

Konrad Wolfenstein
Mon équipe et moi-même sommes heureux de pouvoir vous accompagner en tant que conseiller personnel.
Vous pouvez me contacter en remplissant le formulaire de contact ici wolfenstein@xpert.digital :ou simplement m'appeler au +49 7348 4088 965. Mon adresse e-mail est
J'attends avec impatience notre projet commun.