Les centres logistiques en pleine frénésie d'investissements : chaînes du froid et automatisation – Les nouveaux défis de l'industrie logistique
Xpert Pré-lancement

Available in 27 languages 📢
Préférez Xpert.Digital sur GoogleⓘPublié le : 27 septembre 2026 / Mis à jour le : 27 septembre 2026 – Auteur : Konrad Wolfenstein
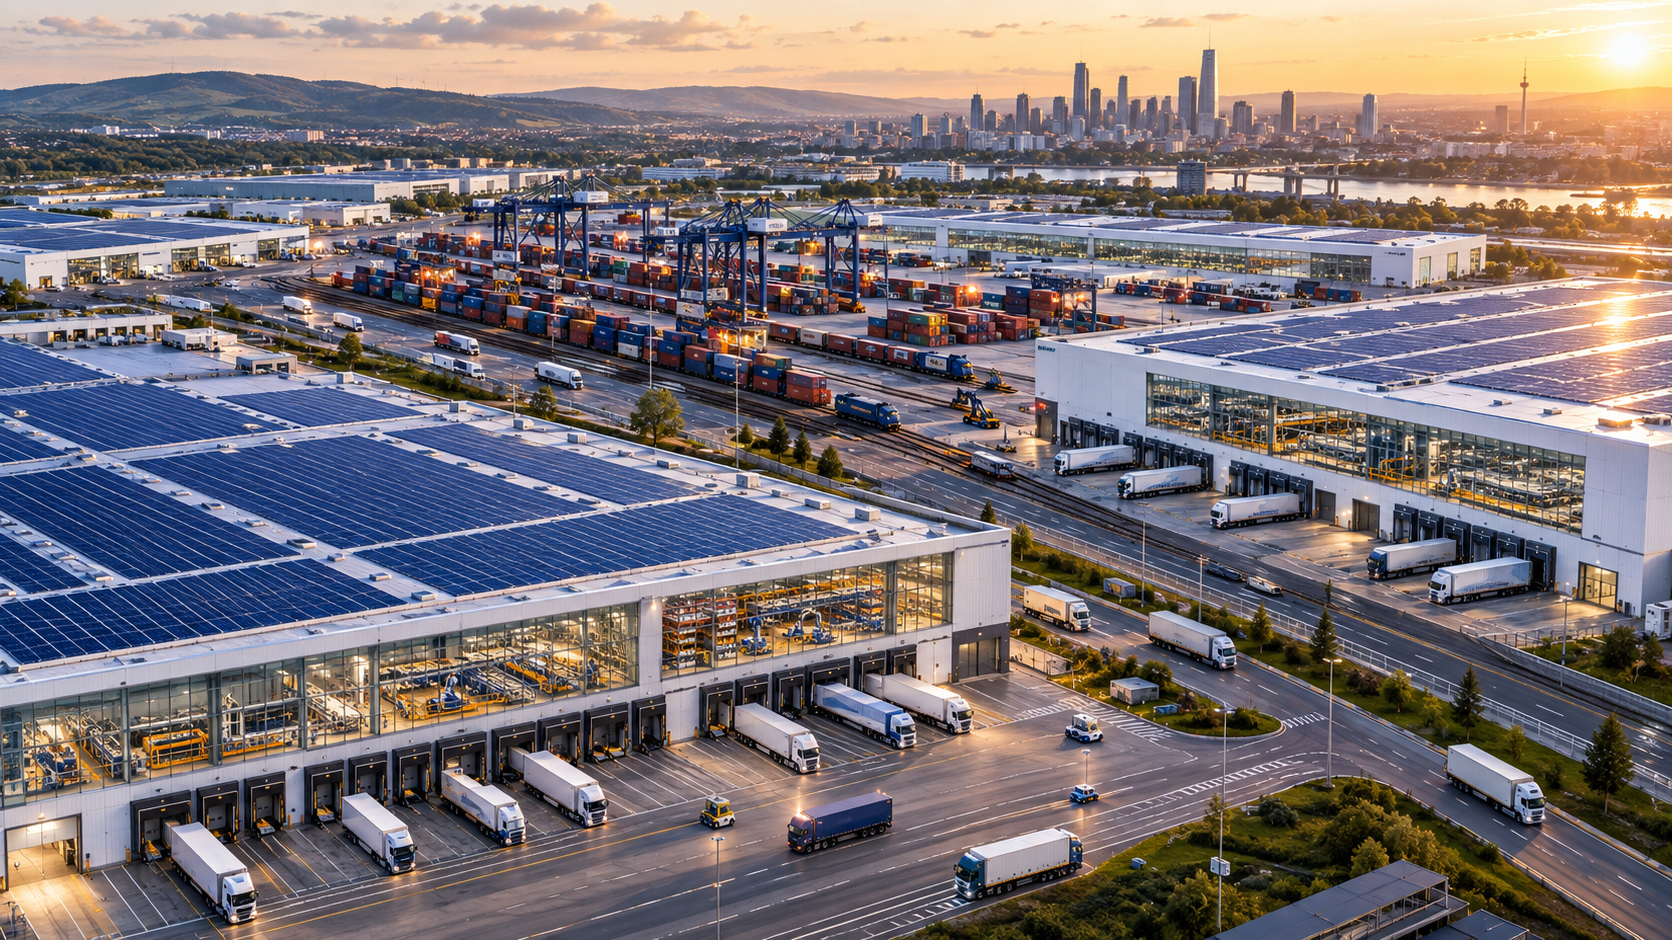
Centres logistiques en pleine effervescence d'investissements : chaînes du froid et automatisation – Les nouveaux défis du secteur de la logistique – Image créative sur le sujet, avec l'IA : Xpert.Digital
Comment les centres logistiques façonnent l'avenir du commerce et de la production
Le boom de l'immobilier logistique : risques, opportunités et nouvelle dépendance
L'évolution des entrepôts : du stockage à l'infrastructure critique
L'essor mondial des centres logistiques n'est pas un phénomène passager, mais reflète des mutations profondes dans la production, le commerce et la consommation. Alimenté par la croissance fulgurante du commerce en ligne, encore accélérée par la pandémie et les tensions géopolitiques, un important flux de capitaux se déploie vers une vaste gamme d'infrastructures logistiques, notamment les centres de distribution, les plateformes de préparation de commandes et les entrepôts frigorifiques. Ces installations, autrefois simples sites de stockage, sont devenues des plateformes essentielles de l'économie mondiale, déterminant la rapidité de la circulation des marchandises, leur disponibilité et la résilience des chaînes d'approvisionnement face aux perturbations.
L'importance économique des centres logistiques modernes est indéniable. Ils regroupent en un seul lieu non seulement les stocks et les données, mais aussi l'énergie et la main-d'œuvre, améliorant considérablement l'efficacité et la flexibilité des flux de marchandises. Cependant, cet essor engendre également des défis. Alors que les entreprises cherchent à diversifier leurs sources d'approvisionnement et à renforcer leur résilience, elles concentrent simultanément une part croissante de leurs activités opérationnelles dans des installations de grande envergure, souvent complexes et vulnérables. Dans ce contexte dynamique et en constante évolution, la question centrale est de savoir quel type de capacité logistique est créé, où, et si ces investissements débouchent réellement sur des réseaux robustes ou ne font qu'engendrer de nouvelles dépendances.
Le monde se prépare à être plus résilient – et ce faisant, il risque de consolider sa prochaine dépendance
De l'entrepôt aux infrastructures critiques
L'expansion mondiale des centres logistiques dépasse largement le simple cycle immobilier. Elle constitue la réponse architecturale à une profonde transformation de la production, du commerce et de la consommation. Depuis l'essor du commerce électronique, accéléré par la pandémie, les conflits géopolitiques, les barrières commerciales et la vulnérabilité croissante des chaînes d'approvisionnement mondiales, les capitaux affluent vers les centres de distribution, les plateformes de préparation de commandes, les entrepôts frigorifiques et les plateformes de transbordement intermodales. Ces bâtiments ne sont plus de simples espaces de stockage. Ils assument désormais des fonctions auparavant réparties entre les magasins, les entrepôts d'usines, les grossistes et les dépôts régionaux.
Cela modifie également leur importance économique. Un centre logistique moderne centralise les stocks, les données, l'énergie, la technologie et la main-d'œuvre. Il joue un rôle crucial pour garantir la continuité des chaînes de production, la disponibilité des médicaments, le bon fonctionnement des chaînes d'approvisionnement alimentaire et la livraison des commandes en ligne en quelques heures. L'entrepôt devient une plateforme physique pour l'économie numérique. Sa valeur se mesure donc non seulement en mètres carrés ou en revenus locatifs, mais aussi à l'aune de la rapidité, de la fiabilité et de l'adaptabilité des flux de marchandises qu'il facilite.
Cependant, cet essor recèle une contradiction intrinsèque. Les entreprises développent leurs capacités pour réduire leur vulnérabilité, mais ce faisant, elles concentrent de plus en plus leurs opérations dans des installations vastes et complexes. Elles substituent en partie leur dépendance à la main-d'œuvre rare par une dépendance à l'électricité, aux logiciels, à la robotique, aux semi-conducteurs et aux services de maintenance spécialisés. La question économique cruciale n'est donc pas de savoir si le monde a besoin de davantage d'espace logistique. Elle porte plutôt sur la nature de ces capacités créées, leur localisation et sur la question de savoir si ces investissements permettent réellement de créer des réseaux robustes ou s'ils ne font qu'engendrer de nouveaux goulets d'étranglement systémiques.
Un marché, de nombreuses tailles contradictoires
Il est impossible de décrire la taille du marché mondial de l'immobilier logistique par un chiffre unique et fiable. Selon la définition retenue, les études prennent en compte soit uniquement les projets de développement et les transactions, soit les revenus locatifs et de gestion annuels, soit la valeur des entrepôts modernes, soit l'ensemble du portefeuille incluant les terrains et les sites industriels plus anciens. De ce fait, les estimations pour 2025 varient considérablement, allant de moins de 200 milliards de dollars à plus de 1 000 milliards de dollars. Cet écart n'est pas dû à une simple erreur statistique, mais bien à la diversité des définitions utilisées.
Pour une analyse économique, le chiffre le plus spectaculaire du marché est donc moins pertinent que la tendance générale des prévisions. La plupart des études anticipent des taux de croissance annuels nominaux de l'ordre de 5 à 9 % jusqu'au début des années 2030. Pour des segments plus spécifiques de l'immobilier logistique moderne, de nombreuses prévisions se situent entre 6 et 8 %. Concernant l'automatisation des entrepôts, la robotique et les logiciels d'orchestration, les taux attendus sont parfois nettement supérieurs. Ainsi, la surface bâtie croît plus lentement que la valeur technique installée par mètre carré.
L'expression « boom de mille milliards de dollars » se justifie néanmoins si l'on considère bien plus que le simple chiffre d'affaires annuel d'un segment immobilier aux contours étroits. Terrains, entrepôts, infrastructures de transport, technologies de convoyage, robotique, infrastructures énergétiques, logiciels, systèmes de refroidissement et financement de portefeuilles à long terme constituent ensemble un système d'investissement d'une ampleur considérable. À cela s'ajoutent les dépenses indirectes liées aux routes, aux liaisons ferroviaires, aux sous-stations électriques, aux réseaux de données et aux infrastructures municipales. La véritable mégatendance réside donc non pas dans une prévision de marché spécifique, mais dans le transfert durable de capitaux vers les infrastructures physiques et numériques de la distribution des marchandises.
Le commerce de détail en ligne comme machine à vendre
Le commerce électronique demeure le principal facteur structurel de transformation. Une chaîne de magasins traditionnelle stocke d'importantes quantités de marchandises dans quelques centres de distribution et utilise ses succursales comme points de stockage, d'exposition et de livraison supplémentaires. En revanche, dans le commerce en ligne, chaque article doit être localisé, préparé, emballé, trié et expédié individuellement à une adresse précise. Cela engendre également des besoins d'espace supplémentaires pour les retours, les emballages, le contrôle qualité, la remise en état et le fonctionnement simultané de différents canaux de vente.
On estime généralement qu'un milliard de dollars américains supplémentaires de ventes en ligne nécessitent environ 1 à 1,25 million de pieds carrés d'espace de distribution, soit approximativement 93 000 à 116 000 mètres carrés. Cette estimation, issue d'un contexte de marché spécifique, ne saurait être appliquée systématiquement à tous les pays, secteurs d'activité ou années. L'automatisation, la construction d'immeubles plus hauts, le stockage plus dense et une meilleure gestion des stocks permettent de réduire l'espace requis par unité. Parallèlement, la réduction des délais de livraison et la diversification des produits accroissent le besoin de stocks décentralisés. Ainsi, cette règle empirique décrit avant tout un ordre de grandeur, et non son évolution future précise.
L'impact le plus significatif sur les espaces de vente au détail n'est plus nécessairement généré par les seuls détaillants en ligne. De nombreux détaillants traditionnels mettent en place des réseaux omnicanaux reliant magasins, entrepôts centraux, centres de distribution régionaux et points de retrait. Cela brouille les frontières entre commerce physique et e-commerce. Une commande peut ainsi être initiée dans un grand entrepôt, préparée en magasin, traitée dans un centre de distribution urbain et, en cas de retour, inspectée dans un centre de retours spécialisé. Plus les détaillants font de promesses à leurs clients, plus le réseau sous-jacent devient complexe et gourmand en capitaux.
Les livraisons le jour même et le lendemain accentuent cette logique. La rapidité ne s'obtient pas simplement en utilisant des véhicules plus rapides. Les marchandises doivent déjà être stockées à proximité du lieu de consommation. Ceci engendre une hiérarchie entre grands centres nationaux, plateformes régionales et sites plus petits dans les zones métropolitaines. Si les grands entrepôts permettent de réaliser des économies d'échelle, l'espace à proximité des villes est rare et coûteux. Par conséquent, les entreprises n'optimisent plus seulement les coûts de transport ou les loyers d'entrepôt, mais un système global englobant les délais de livraison, les stocks, les retours, le personnel, l'énergie et la qualité de service.
La résilience a un prix
La pandémie et les perturbations qui ont suivi n'ont pas aboli le principe du juste-à-temps, longtemps dominant, mais l'ont nuancé. Les entreprises cherchent désormais à concilier efficacité et réserves supplémentaires. Les composants critiques sont plus souvent approvisionnés en double, les stocks de sécurité augmentent pour certaines catégories de produits et les réseaux de production et de distribution sont organisés de manière plus régionale. Le juste-à-temps ne se transforme pas automatiquement en « juste au cas où ». Un modèle segmenté émerge : les biens rares ou stratégiques sont stockés en plus grande quantité et bénéficient de circuits d'approvisionnement alternatifs, tandis que les produits standardisés et facilement disponibles continuent d'être gérés avec la plus grande rigueur possible.
Les stocks supplémentaires immobilisent des capitaux. Ils engendrent des coûts de financement, des frais d'assurance, des pertes, des avaries et un risque d'obsolescence technologique. Pour les produits électroniques à forte rotation, un stock de sécurité important peut s'avérer plus risqué économiquement qu'une pénurie d'approvisionnement à court terme. En revanche, pour les produits pharmaceutiques, les pièces détachées ou les produits intermédiaires sans alternatives immédiates, ces mêmes stocks peuvent prévenir les arrêts de production ou les ruptures d'approvisionnement. La résilience ne consiste donc pas à maximiser les niveaux de stocks, mais plutôt à disposer d'une capacité économiquement viable à absorber les perturbations et à se réorganiser.
La relocalisation de la production à proximité des marchés ou dans des pays perçus comme plus stables politiquement renforce le besoin de structures logistiques régionales. La production se déplace, dans certains cas, vers les marchés de vente ou vers des pays considérés comme plus fiables politiquement. Le Mexique tire profit de sa proximité avec les États-Unis, les pays d'Europe de l'Est de leur intégration au marché unique européen, et le Vietnam et d'autres pays d'Asie du Sud-Est de leur diversification hors de Chine. Ces déplacements raccourcissent les itinéraires de transport, mais créent de nouvelles relations avec les fournisseurs, du trafic transfrontalier et des besoins d'entreposage intermédiaire. La régionalisation ne simplifie pas automatiquement une chaîne d'approvisionnement ; souvent, elle la fragmente initialement.
Une relocalisation complète de toutes les étapes de production serait extrêmement coûteuse et pourrait même fragiliser la stabilité. Les économies qui s'isolent radicalement perdent les avantages de la spécialisation tout en restant vulnérables aux catastrophes naturelles locales, aux pénuries d'énergie ou de main-d'œuvre. Des chaînes d'approvisionnement robustes ont davantage de chances de se développer grâce à la diversification, la transparence, les itinéraires alternatifs et des partenaires de confiance qu'à l'autosuffisance nationale. Pour les centres logistiques, cela signifie qu'il ne suffit pas d'accroître les stocks, mais qu'il faut des plateformes flexibles capables de connecter différents fournisseurs, modes de transport et canaux de vente.
La nouvelle carte de la logistique
L'Amérique du Nord demeure le principal théâtre d'opérations pour les projets de distribution à grande échelle. Les États-Unis bénéficient d'un vaste marché de consommation, de grandes distances, d'un réseau autoroutier dense et d'une forte volonté des investisseurs institutionnels de financer des propriétés industrielles modernes. Après les années de vaches maigres de la pandémie, la vigueur du secteur de la construction a temporairement entraîné une hausse des taux de vacance. Toutefois, au deuxième trimestre 2026, le taux de vacance des entrepôts industriels à l'échelle nationale est retombé à une fourchette d'environ 6,5 à 7 %, selon les données. Parallèlement, le taux d'absorption s'est accéléré, tandis que le nombre de constructions neuves spéculatives a diminué. Cela suggère une normalisation conjoncturelle, et non la fin de la tendance structurelle.
Aux États-Unis, les modèles de croissance évoluent. Le Texas, le Sud-Est, certaines parties du Midwest et les régions proches de la frontière mexicaine bénéficient de la croissance démographique, de l'implantation de nouvelles usines et de la relocalisation de la production. Les marchés portuaires et de transit traditionnels demeurent importants, mais sont limités par le prix élevé des terrains, les problèmes d'autorisation et les embouteillages. Le Canada complète le réseau nord-américain grâce à des installations hautement automatisées en Ontario et à des capacités logistiques croissantes dans les secteurs du froid et de la santé en Colombie-Britannique. Le facteur clé n'est pas la frontière nationale, mais plutôt l'intégration d'un site aux corridors continentaux de production et de consommation.
La croissance européenne est moins spectaculaire, mais structurellement plus exigeante. Au premier semestre 2026, le taux d'occupation des dix principaux marchés européens a de nouveau progressé par rapport à la même période de l'année précédente, tandis que le taux de vacance cumulé s'établissait à un peu plus de 5 %. L'Allemagne, les Pays-Bas, la France, l'Espagne, la Pologne et le Royaume-Uni demeurent des marchés clés. Cependant, l'accent se déplace de la maximisation des nouvelles constructions vers des emplacements plus attractifs, un approvisionnement énergétique moderne et un potentiel accru pour des usages alternatifs. Face à la rareté et aux enjeux politiques des espaces disponibles, les projets de réhabilitation de friches industrielles, la densification et la reconversion des entrepôts obsolètes prennent de l'importance.
L'Asie ne constitue pas un marché homogène. Le Japon, avec ses vastes métropoles, ses fortes demandes de services et ses acteurs immobiliers bien établis, offre des conditions stables pour les centres commerciaux à plusieurs étages ou à locataires multiples. Dans des régions comme Hokkaido et la région de Sapporo, des infrastructures sont en cours de développement pour accueillir divers utilisateurs des secteurs du commerce de détail, de la production et de la logistique. La Chine dispose déjà d'infrastructures considérables et se concentre de plus en plus sur la modernisation, l'automatisation et l'optimisation de son réseau. En Inde et en Asie du Sud-Est, l'urbanisation, le développement industriel et la croissance des marchés de consommation stimulent la construction de nouveaux bâtiments. Parallèlement, l'Australie investit dans des plateformes intermodales afin de répartir plus efficacement le transport sur de longues distances entre la route et le rail.
L’Amérique latine et l’Afrique restent des marchés plus modestes sur le marché mondial de l’immobilier institutionnel, mais présentent un potentiel de développement considérable. Le Mexique constitue déjà un cas particulier du fait de la délocalisation d’activités vers les États-Unis. En Afrique du Nord, la proximité de l’Europe, des coûts compétitifs et de nouveaux projets industriels peuvent générer une demande supplémentaire. Le principal obstacle n’y réside souvent pas dans l’entrepôt lui-même, mais dans la qualité des routes, des ports, des procédures de dédouanement, de l’approvisionnement énergétique et des systèmes numériques. Les biens immobiliers logistiques ne prennent tout leur sens qu’avec des infrastructures fonctionnelles.
Quand le hall devient une usine
Les progrès technologiques transforment la fonction économique des entrepôts. Des robots mobiles autonomes transportent des rayonnages ou des conteneurs, des systèmes sans conducteur déplacent des palettes, des entrepôts automatisés de petites pièces optimisent les stocks et des bras robotisés guidés par imagerie prennent en charge un nombre croissant de tâches de préparation de commandes. Au cœur de ce système se trouve une couche logicielle qui englobe la gestion d'entrepôt, le contrôle des commandes, la simulation et l'intelligence artificielle. Cette couche détermine l'emplacement des marchandises, la priorité des commandes et si l'étape suivante sera effectuée par des humains, des systèmes de convoyage ou des robots.
D'ici 2028, selon de nombreuses prévisions du secteur, environ 80 % des entrepôts et centres de distribution devraient utiliser au moins une forme de robotique ou d'automatisation. Cela ne signifie pas pour autant que quatre entrepôts sur cinq seront entièrement automatisés. Les scanners, le tri automatique, la préparation de commandes vocale, les robots mobiles et l'emballage semi-automatisé répondent déjà à cette définition. Les systèmes entièrement automatisés restent coûteux en investissements et conviennent principalement aux volumes élevés et relativement stables. La réalité sera celle de systèmes hybrides dans lesquels les humains géreront les exceptions, les problèmes de qualité et les tâches imprévues, tandis que les machines prendront en charge les opérations standardisées.
L'automatisation transforme également l'architecture des bâtiments. Des plafonds plus hauts permettent une plus grande densité de stockage, notamment grâce à des sols plats et porteurs qui garantissent des déplacements précis. Des connexions électriques supplémentaires alimentent les robots et l'infrastructure de recharge, et des connexions de données à haut débit deviennent indispensables aux opérations. La protection incendie, les zones de maintenance et les redondances doivent être prises en compte dès la phase de planification. Par conséquent, un entrepôt ancien, même bien situé, peut s'avérer moins rentable qu'un bâtiment neuf, à surface au sol égale.
Les gains de productivité sont importants, mais non garantis. Un système automatisé peut améliorer le débit, la précision et la disponibilité. Cependant, mal conçu, il peut devenir un goulot d'étranglement coûteux. La fluctuation des tailles d'articles, l'imprévisibilité de la demande ou les changements fréquents de gammes de produits rendent l'amortissement difficile. Par conséquent, les entreprises devraient privilégier un niveau d'automatisation économiquement raisonnable plutôt qu'une automatisation maximale. Les systèmes modulaires et la robotique en location facilitent l'accès au marché, tandis que les systèmes à grande échelle hautement intégrés démontrent leurs avantages principalement pour des volumes élevés et constants.
Le capital ne recherche pas l'espace, mais la qualité
L'immobilier logistique est passé d'un marché de niche à une classe d'actifs institutionnelle. De grands propriétaires et promoteurs tels que Prologis, Blackstone, GLP, Goodman et Segro gèrent des portefeuilles internationaux, tandis que les compagnies d'assurance, les fonds de pension et les fonds souverains investissent par le biais de prises de participation et de fonds spéciaux. Début 2026, Prologis détenait des participations dans environ 1,3 milliard de pieds carrés d'espaces logistiques et de projets de développement, en propriété ou en gestion. Cette ampleur témoigne de la professionnalisation et de la concentration du secteur.
Suite à la fin de la période de taux d'intérêt zéro, les valorisations ont dû être ajustées. La hausse des coûts de financement fait baisser le prix que les investisseurs sont prêts à payer pour les futurs revenus locatifs. Parallèlement, les entrepôts logistiques modernes offrent des loyers indexés sur l'inflation, une demande soutenue et, comparativement à certains immeubles de bureaux, des perspectives d'utilisation plus claires. Les rendements de premier ordre sur de nombreux marchés européens établis se situent généralement entre 4 et 6 %, bien que la localisation, la durée du bail, la qualité du bâtiment et le financement aient une incidence importante sur le rendement réel.
L'avantage concurrentiel décisif ne réside plus uniquement dans la superficie du terrain. Les investisseurs évaluent désormais la proximité des populations et des infrastructures, la disponibilité de l'électricité et de la main-d'œuvre, le potentiel d'extension et l'efficacité énergétique. Un bâtiment équipé d'un toit solaire, de batteries de stockage, d'un chauffage performant et d'un raccordement fiable au réseau électrique peut générer des loyers plus élevés, des coûts d'exploitation réduits et de meilleures conditions de financement. À l'inverse, les bâtiments vétustes risquent de nécessiter des investissements, d'être soumis à des contraintes réglementaires et d'être vendus à prix réduit.
Les immeubles multi-locataires répartissent le risque de vacance locative et permettent une adaptation aux besoins variables en espace. Les grands centres commerciaux mono-locataires peuvent être optimisés pour un seul utilisateur, mais présentent des risques de concentration. Si un important détaillant en ligne ou un groupe de distribution quitte les lieux, la relocation d'un espace hautement spécialisé peut s'avérer extrêmement coûteuse. Par conséquent, la possibilité d'accueillir des tiers constitue une forme de protection contre les évolutions technologiques et économiques.

Partenaire expert en planification et construction d'entrepôts
Approches innovantes en matière de logistique à température contrôlée
La chaîne du froid comme créneau de croissance à forte intensité de capital
La logistique à température contrôlée est en plein essor pour plusieurs raisons. Les consommateurs exigent davantage de produits frais et surgelés, les distributeurs alimentaires en ligne ont besoin de livraisons à température contrôlée et l'industrie pharmaceutique transporte des produits biologiques sensibles, des vaccins et des médicaments spécialisés. Contrairement à un entrepôt classique à température ambiante, une rupture de la chaîne du froid peut anéantir toute la valeur des marchandises ou compromettre la sécurité des produits. La redondance n'est donc pas un simple confort, mais un élément essentiel du modèle économique.
Les installations de stockage frigorifique sont techniquement complexes. Elles nécessitent une isolation performante, une enveloppe étanche à l'air, des systèmes de réfrigération à haut rendement, des alimentations électriques de secours et une surveillance précise de la température. Il faut également tenir compte des normes d'hygiène, des différentes zones de température et, dans de nombreux cas, de systèmes de rayonnage spécifiques. La forte consommation d'énergie rend le prix de l'électricité et la stabilité du réseau électrique des facteurs déterminants pour le choix de l'emplacement. Les fluides frigorigènes modernes, la récupération de chaleur et la gestion intelligente de la charge permettent de réduire les coûts et les émissions, mais nécessitent des investissements supplémentaires.
La spécialisation offre une certaine protection contre les fluctuations économiques, car le transport de produits alimentaires et pharmaceutiques reste possible même en période de ralentissement économique. Cependant, elle restreint le nombre d'utilisateurs potentiels. Un entrepôt frigorifique ne peut être exploité comme un entrepôt classique, et les pannes techniques peuvent engendrer des coûts exceptionnellement élevés. Les investisseurs bénéficient donc d'une prime de rendement potentielle, mais s'exposent également à des risques opérationnels, énergétiques et réglementaires, moindres avec la logistique traditionnelle.
Le travail ne disparaît pas, il se transforme
L'essor de la logistique crée des emplois directs dans l'entreposage, le transport, les technologies et l'administration, ainsi que des emplois indirects dans les entreprises de construction, chez les fournisseurs, dans les services de maintenance et chez les prestataires de services locaux. Pour les régions structurellement plus fragiles, un grand centre logistique peut représenter un employeur et un contribuable importants. Cependant, l'impact dépend du niveau d'intégration verticale. Un entrepôt de transit largement automatisé, avec peu de postes qualifiés, génère des effets régionaux différents de ceux d'un site intégrant des fonctions de réparation, d'emballage, de traitement des retours et de gestion.
L'automatisation réduit considérablement les tâches répétitives de déplacement, de levage et de transport. Parallèlement, la demande d'ingénieurs en mécatronique, d'électriciens, de spécialistes en logiciels, d'analystes de données et de chefs d'équipe possédant des compétences techniques est en hausse. Cette transition ne résout pas automatiquement la pénurie de main-d'œuvre ; elle ne fait que la déplacer vers des groupes professionnels déjà en pénurie. Par conséquent, la réussite économique d'une usine dépend de plus en plus des qualifications, de l'organisation de la maintenance et de la capacité à former le personnel opérationnel à des fonctions techniques.
L'impact social demeure ambivalent. Les systèmes ergonomiques peuvent réduire la pénibilité physique et prendre en charge les tâches dangereuses. Cependant, ces mêmes systèmes de données et de contrôle peuvent mesurer la performance en continu, intensifier le rythme de travail et restreindre l'autonomie des employés. La productivité à elle seule ne renseigne que très peu sur la qualité du travail. Le roulement du personnel, l'absentéisme et les coûts de recrutement peuvent annuler une partie des gains d'efficacité escomptés.
Les entreprises performantes ne considèrent donc pas leur personnel comme un simple rouage d'un système automatisé. Elles impliquent les employés dès le début des changements de processus, définissent des normes de performance transparentes et associent investissements technologiques et formation. Les programmes de certification dans les centres de distribution peuvent ouvrir des perspectives de carrière aux employés sans diplôme universitaire. Cela représente un levier essentiel pour les municipalités et les régions : les politiques d'implantation doivent prendre en compte non seulement le nombre d'offres d'emploi annoncées, mais aussi les qualifications, la rémunération et les perspectives d'emploi à long terme.
La terre, l'électricité et l'acceptation se raréfient
Les grands centres logistiques nécessitent d'importantes superficies et génèrent un trafic supplémentaire. Sur les terrains vierges, ils entrent en concurrence avec l'agriculture, la protection de la nature et les zones résidentielles. En zone métropolitaine, ils se heurtent à une rareté foncière et à des réseaux routiers saturés. Le retour sur investissement d'un tel projet peut donc être positif, tandis que son impact social, lié au bruit, à l'imperméabilisation des sols et aux coûts d'infrastructure, est nettement moins favorable.
Les bâtiments modernes offrent de vastes surfaces de toiture non ombragées, idéales pour l'installation de panneaux photovoltaïques. Associées à des batteries de stockage, des pompes à chaleur et une infrastructure de recharge, ces toitures permettent à un bâtiment de couvrir une partie de ses besoins énergétiques et de produire de l'électricité de manière ponctuelle. Le potentiel est particulièrement élevé lorsque la structure de la toiture, le raccordement au réseau et la gestion de l'énergie sont conçus conjointement dès la conception. Toutefois, une toiture solaire ne suffit pas à elle seule à rendre les transports neutres en carbone, ni à résoudre les problèmes liés à l'aménagement du territoire.
La réglementation européenne accentue la pression sur les propriétaires immobiliers. Les exigences énergétiques pour les nouveaux bâtiments non résidentiels augmentent, les rapports de durabilité exigent des données fiables et la taxonomie de l'UE influence les décisions de financement et d'investissement. Pour les biens existants, le risque de perte de rentabilité et de valeur en l'absence de rénovations écoénergétiques s'accroît. La durabilité passe ainsi d'une question d'image à une composante des coûts d'investissement et d'exploitation.
L'acceptation du public ne s'obtient pas par de belles images, mais par des avantages locaux concrets. La protection contre le bruit, les zones tampons vertes, la gestion intelligente du trafic, les liaisons ferroviaires et les programmes de formation obligatoires peuvent atténuer les nuisances. Les municipalités doivent pleinement prendre en compte les coûts liés aux routes, aux services d'incendie, au drainage et à l'extension du réseau. Un projet n'est bénéfique pour un territoire que si ses avantages économiques supplémentaires compensent les coûts publics et environnementaux qui en découlent.
Plus de salles ne signifient pas automatiquement plus de sécurité
Un entrepôt supplémentaire peut renforcer une chaîne d'approvisionnement en stockant les produits critiques dans un lieu approprié ou en ouvrant une voie alternative. Cependant, il peut aussi accroître la vulnérabilité si un trop grand nombre de flux de marchandises sont concentrés dans une seule installation hautement automatisée. Un incendie, une panne de courant, une cyberattaque ou une erreur logicielle peut alors affecter toute une région. Les économies d'échelle et la résilience sont donc souvent contradictoires.
La dépendance au numérique est particulièrement critique. La gestion d'entrepôt, le pilotage des robots, la planification des transports et les données d'inventaire sont étroitement liés. En cas de défaillance du logiciel central ou de compromission des interfaces, les marchandises restent sur place, mais leur localisation et leur déplacement deviennent impossibles. Les systèmes redondants, les procédures hors ligne, les réseaux segmentés et les exercices d'urgence réguliers sont donc tout aussi importants que les systèmes d'extinction automatique ou l'alimentation de secours.
L'énergie devient également un facteur systémique. Les entrepôts automatisés, les installations frigorifiques, les parcs de recharge et les infrastructures de données augmentent la capacité de raccordement au réseau électrique. Dans les régions où la capacité du réseau est limitée, les centres logistiques entrent en concurrence avec les usines, les zones résidentielles et les centres de données. Un emplacement théoriquement idéal peut s'avérer inadapté en pratique si le raccordement au réseau n'est possible que des années plus tard. La recherche d'espace se transforme de plus en plus en recherche d'une alimentation électrique garantie.
La résilience découle donc de la redondance sans duplication aveugle. Les entreprises ont besoin de fournisseurs, d'itinéraires de transport et de modes d'exploitation alternatifs, mais pas d'un deuxième entrepôt identique pour chaque produit. Une segmentation basée sur les risques, selon la criticité, le délai de réapprovisionnement, la valeur, la durée de conservation et la substituabilité, est plus judicieuse. Ce n'est qu'ainsi que l'on peut déterminer où des stocks supplémentaires, des plateformes logistiques régionales ou des contrats flexibles sont économiquement justifiés.
Les projets envoient des signaux à travers les industries
La diversité des projets en cours démontre que l'essor du commerce en ligne n'est pas uniquement dû à cette croissance. Au Japon, des centres commerciaux multi-locataires voient le jour même en dehors des plus grandes métropoles. Leur modèle repose sur des surfaces modulables et une large clientèle, ce qui témoigne de la confiance dans la demande régionale et protège les propriétaires de la dépendance à un seul locataire. Parallèlement, ces bâtiments permettent aux PME d'accéder à des infrastructures modernes sans avoir à financer elles-mêmes un projet de grande envergure.
En Amérique du Nord, les établissements de santé et les grossistes alimentaires investissent dans des capacités de stockage et de réfrigération supplémentaires. Cela implique souvent l'acquisition de bâtiments existants et la modernisation de leurs équipements. Cette stratégie peut s'avérer plus rapide et plus efficace en termes d'espace que la construction de nouveaux bâtiments, mais elle exige une évaluation approfondie de l'isolation, de l'alimentation électrique, de la capacité de charge au sol et des possibilités d'extension. Parallèlement, les nouveaux entrepôts de grande envergure exploités par les détaillants internationaux en ligne démontrent que la rapidité de livraison régionale demeure un avantage concurrentiel.
Les producteurs européens de produits alimentaires et de boissons développent leurs capacités de production et de stockage afin de concilier croissance et sécurité d'approvisionnement. Au Vietnam, de nouveaux projets logistiques régionaux voient le jour, profitant de la diversification industrielle de l'Asie du Sud-Est. L'Australie met en place des plateformes intermodales pour optimiser le transport des conteneurs entre le rail et la route. Le point commun de ces projets ne réside pas dans un modèle architectural spécifique, mais plutôt dans la volonté de rapprocher les flux de marchandises des lieux de production, de consommation ou des plateformes de transport performantes.
La principale leçon à tirer de ces projets est donc la suivante : si la tendance mondiale est générale, ses spécificités économiques locales demeurent. Ce qui fonctionne dans un corridor de consommation nord-américain peut ne pas convenir à un marché régional japonais ou à un site industriel désaffecté européen. Les capitaux peuvent être répartis à l’échelle mondiale ; les opérations, les permis, le personnel et le transport restent quant à eux gérés localement.
Stratégies pour les entreprises
Les entreprises ne devraient plus considérer la logistique comme un centre de coûts isolé. La capacité de livraison influe sur le chiffre d'affaires, la fidélisation de la clientèle, l'utilisation des capacités de production et le fonds de roulement. Un entrepôt, même le moins cher, peut s'avérer coûteux au sein du système global s'il engendre des coûts de transport supplémentaires, une augmentation des stocks ou des délais de livraison plus longs. Les décisions relatives à l'implantation nécessitent donc un modèle qui évalue de manière globale les coûts immobiliers, le personnel, l'énergie, la fiscalité, le trafic, les risques et les niveaux de service.
Un deuxième principe est l'ouverture technologique. Les bâtiments et l'automatisation doivent être conçus de manière modulaire afin de permettre l'évolution des gammes de produits, des débits et des locataires. Si les technologies fixes à grande échelle permettent d'atteindre une efficacité élevée pour des volumes appropriés, elles peuvent complexifier les adaptations. La robotique mobile, les interfaces standardisées et les logiciels évolutifs accroissent la flexibilité. Surtout, cela nécessite une base de données robuste couvrant les profils de commandes, la structure des produits, les pics de charge, les coûts liés aux erreurs et la disponibilité du personnel.
Troisièmement, les entreprises doivent rendre la résilience mesurable. Les déclarations générales concernant la sécurité des chaînes d'approvisionnement sont insuffisantes. Les indicateurs clés de performance (KPI) pertinents incluent le délai de redémarrage, la couverture des stocks critiques, la proportion de composants provenant de sources redondantes, la capacité de transport alternative et la durée maximale d'indisponibilité tolérable. Un centre doit être évalué en fonction de sa contribution spécifique à l'atténuation des risques. Autrement, on risque de construire des installations coûteuses sans remédier aux vulnérabilités les plus critiques.
Pour les petites et moyennes entreprises (PME), la coopération peut s'avérer plus économique que la propriété. Les espaces partagés, la logistique contractuelle et l'automatisation mutualisée offrent un accès à la technologie et permettent de réaliser des économies d'échelle. Toutefois, cela engendre également une dépendance vis-à-vis du prestataire de services. Les contrats doivent définir clairement l'accès aux données, les niveaux de service, les procédures d'urgence, les variations de prix et les possibilités de changement de prestataire. L'externalisation transfère les processus, mais pas la responsabilité stratégique de la capacité de prestation.
Quels États et régions peuvent en bénéficier
Une logistique performante réduit les coûts commerciaux, élargit les marchés et renforce l'attractivité d'un site de production. Les régions dotées de ports, de liaisons ferroviaires, de procédures douanières et de réseaux numériques performants peuvent s'intégrer plus efficacement aux chaînes de valeur internationales. De plus, les plateformes logistiques génèrent une demande en construction, technologies, énergie, maintenance et services aux entreprises. Leur impact économique dépasse donc largement le cadre des emplois d'entrepôt immédiatement visibles.
Parallèlement, les États ne doivent pas se livrer à une surenchère de subventions pour chaque entrepôt. La logistique standardisée est relativement mobile et génère parfois une faible valeur ajoutée par mètre carré. Les financements publics devraient privilégier les infrastructures et les capacités bénéficiant à plusieurs entreprises : liaisons ferroviaires, systèmes douaniers numériques, extension des réseaux, formation professionnelle et réhabilitation accélérée des friches industrielles. Les subventions directes sont plus justifiées lorsqu’il s’agit d’assurer un approvisionnement stratégique, de favoriser l’innovation ou de générer une valeur ajoutée régionale exceptionnellement élevée.
Les politiques d'aménagement du territoire doivent résoudre les conflits d'usage des sols dès le départ. Les axes de circulation appropriés doivent combiner transport, électricité et emploi, au lieu de se limiter aux bâtiments industriels là où le terrain est facilement disponible. Les limites municipales ne doivent pas avoir pour conséquence qu'une commune perçoive des recettes fiscales tandis que les communes voisines supportent les inconvénients du trafic. La coordination régionale et les contributions aux infrastructures fondées sur le rapport coût-bénéfice contribuent à un meilleur équilibre économique.
Pour la Bulgarie et d'autres pays d'Europe du Sud-Est, une opportunité unique réside dans la combinaison de la relocalisation de proximité, du marché unique européen et des corridors menant à la Turquie, à la mer Noire et à l'Europe centrale. Toutefois, les seuls avantages en termes de coûts ne suffisent pas. Des facteurs essentiels comprennent des permis fiables, des procédures douanières et frontalières efficaces, une main-d'œuvre qualifiée, la capacité du réseau et l'intégration des infrastructures routières, ferroviaires, portuaires et aéroportuaires. La simple construction d'entrepôts crée de l'immobilier. La combinaison de ces facteurs permet de créer une plateforme logistique.
Le boom reste vulnérable aux fluctuations cycliques
Malgré des facteurs de croissance structurels, le marché n'est pas à l'abri de la surcapacité. Entre 2021 et 2023, une vague de projets spéculatifs a déferlé sur plusieurs régions. La hausse des taux d'intérêt et l'ajustement par les entreprises de leur expansion, initialement motivée par la pandémie, ont entraîné une augmentation des taux de vacance. Ces phases sont typiques des marchés immobiliers : plusieurs années s'écoulent entre la planification et la réalisation, si bien que la nouvelle offre arrive souvent alors que la demande est déjà en baisse.
Les coûts élevés de construction et de financement accentuent le risque. Un projet peut être viable sur le plan opérationnel, mais devenir non rentable en raison d'un financement par emprunt onéreux. Les promoteurs réagissent en limitant les lancements spéculatifs et en exigeant plus fréquemment la pré-location. Cela ralentit la construction de nouveaux logements à court terme et pourrait engendrer de nouvelles pénuries à moyen terme. La diminution des projets en cours aux États-Unis et dans certaines régions d'Europe contribue déjà à un rééquilibrage de l'offre et de la demande.
Les risques de concentration demeurent particulièrement importants chez les grands locataires. Les détaillants en ligne, les groupes de distribution et les prestataires logistiques peuvent dominer des marchés locaux entiers. Lorsqu'une entreprise modifie son réseau, plusieurs espaces se libèrent simultanément. La spécialisation technologique peut également devenir un risque si les installations existantes ne conviennent pas au prochain locataire. Les investisseurs doivent donc examiner non seulement la solvabilité du locataire actuel, mais aussi le potentiel d'utilisation alternative du bien.
Les changements géopolitiques ont des effets réciproques. Les barrières commerciales et la régionalisation de la production peuvent engendrer des besoins de stockage supplémentaires, tout en réduisant la circulation des marchandises et en dévalorisant les investissements. Une fragmentation accrue pèserait sur l'économie et le commerce mondiaux. Le secteur de la logistique peut atténuer les perturbations ponctuelles, mais ne peut compenser une perte durable de la division internationale du travail. L'augmentation du nombre d'entrepôts ne saurait se substituer à des relations commerciales stables.
La qualité de la croissance sera décidée d'ici 2030
La demande d'espaces logistiques modernes devrait continuer de croître jusqu'en 2030. Le commerce en ligne, le vieillissement des stocks, les nouveaux sites de production, les produits à température contrôlée et les exigences accrues en matière de fiabilité des livraisons expliquent cette croissance. Cependant, les plus fortes hausses de valeur ne concerneront probablement pas n'importe quel espace, mais plutôt les installations économes en énergie, bien connectées et facilement automatisables. Le marché fera une distinction de plus en plus marquée entre les bâtiments adaptés aux besoins futurs et ceux technologiquement obsolètes.
L'intelligence artificielle transformera principalement la planification et le contrôle. Elle peut prévoir la demande, optimiser la gestion des stocks, coordonner le personnel et les robots, et identifier les besoins de maintenance. Ses avantages dépendent de la qualité des données, de processus clairs et d'une intégration fiable. Une chaîne d'approvisionnement mal organisée ne peut être renforcée par un simple algorithme. Les gains les plus importants résultent du développement conjoint des décisions numériques et des infrastructures physiques.
L'énergie devient le troisième critère d'implantation prépondérant, aux côtés de la localisation et de la main-d'œuvre. Les exploitants ont besoin non seulement d'une électricité abordable, mais aussi d'une capacité de raccordement au réseau fiable et de prix prévisibles. Les toitures solaires, les systèmes de stockage et la flexibilité des charges peuvent offrir des avantages, mais ne sauraient remplacer un réseau performant. Les projets qui optimisent de manière intégrée la demande en électricité, la recharge des véhicules, le refroidissement et les technologies du bâtiment bénéficieront de coûts d'exploitation réduits et de meilleures opportunités de financement.
La rareté des terrains limitera les nouvelles constructions dans les régions densément peuplées. La réhabilitation des friches industrielles, les immeubles de grande hauteur et la modernisation des infrastructures existantes prennent de l'importance. Parallèlement, toutes les activités logistiques en centre-ville ne sont plus économiquement viables. Le coût élevé du foncier et les conflits de voisinage constituent des freins. Le réseau de demain sera donc composé de quelques très grands hubs, de centres régionaux et de sites urbains stratégiquement implantés.
Un progrès fait de béton – avec des risques inhérents
L'essor mondial des centres logistiques n'est ni une mode passagère ni un succès absolu. Il reflète de véritables mutations dans le commerce, les technologies et la perception des risques géopolitiques. Les centres modernes permettent d'accroître la productivité, de réduire les délais de livraison, de sécuriser les chaînes d'approvisionnement alimentaires et pharmaceutiques et d'intégrer les régions aux chaînes de valeur internationales. Ils génèrent ainsi des retombées économiques qui dépassent largement leurs frontières physiques.
Cependant, l'augmentation des capacités n'est pas synonyme de résilience. Les installations surdimensionnées immobilisent des capitaux, les grandes usines concentrent les risques de défaillance, l'automatisation accroît la dépendance à l'énergie et aux logiciels, et l'utilisation des sols engendre des coûts locaux. L'approche économiquement viable se situe entre une efficacité maximale et une redondance maximale. Les entreprises doivent différencier les risques, concevoir des installations flexibles et combiner sécurité physique et numérique.
Les gagnants ne seront donc pas ceux qui construisent simplement le plus de mètres carrés. Les sites et les exploitants qui réussiront seront ceux qui intègrent l'espace, le transport, l'énergie, les données et les compétences au sein d'un système résilient. Cela inclut des bâtiments durables, des technologies interopérables, des méthodes d'exploitation alternatives et des employés capables de maîtriser des systèmes complexes. Les décideurs politiques doivent également établir des distinctions plus précises : entre infrastructures stratégiques et entrepôts interchangeables, entre création de valeur régionale et simple cession de terrains, entre décarbonation réelle et écoblanchiment.
Le monde a besoin de centres logistiques plus efficaces, mais pas à n'importe quel prix ni partout. L'essor du secteur renforce la résilience des chaînes d'approvisionnement lorsque de nouveaux hubs diversifient les infrastructures, améliorent la transparence et offrent davantage de flexibilité. En revanche, il engendre de nouvelles dépendances lorsque la croissance devient une fin en soi et que l'électricité, les logiciels, le personnel ou un utilisateur majeur unique constituent un goulot d'étranglement irremplaçable. D'ici 2030, le facteur déterminant sera donc moins la quantité d'infrastructures construites que la capacité des investissements massifs à créer un réseau adaptable. C'est là la vérité troublante de cette mégatendance : la prochaine crise d'approvisionnement pourrait ne pas être due à un manque d'entrepôts, mais plutôt à une surabondance d'entrepôts ultra-optimisés, tous dépendants des mêmes systèmes vulnérables.
Vos experts en intralogistique

Conseil, planification et mise en œuvre de solutions complètes pour les entrepôts à grande hauteur et les systèmes de stockage automatisés - Image : Xpert.Digital
Plus d'informations ici :
Votre partenaire mondial en marketing et développement commercial
☑️ Notre langue de travail est l'anglais ou l'allemand
☑️ NOUVEAU : Correspondance dans votre langue maternelle !

Konrad Wolfenstein
Mon équipe et moi-même sommes heureux de pouvoir vous accompagner en tant que conseiller personnel.
Vous pouvez me contacter en remplissant le formulaire de contact ici [email protected] :ou simplement m'appeler au +49 7348 4088 965. Mon adresse e-mail est
J'attends avec impatience notre projet commun.
☑️ Accompagnement des PME en matière de stratégie, de conseil, de planification et de mise en œuvre
☑️ Création ou réalignement de la stratégie numérique et de la numérisation
☑️ Expansion et optimisation des processus de vente internationaux
☑️ Plateformes de commerce B2B mondiales et numériques
☑️ Développement commercial pionnier / Marketing / Relations publiques / Salons professionnels
Notre expertise mondiale en matière d'industrie et d'économie est axée sur le développement commercial, les ventes et le marketing

Notre expertise mondiale en matière d'industrie et d'économie, de développement commercial, de ventes et de marketing - Image : Xpert.Digital
Domaines d'intervention prioritaires : B2B, numérisation (de l'IA à la XR), ingénierie mécanique, logistique, énergies renouvelables et industrie
Plus d'informations ici :
Un centre thématique offrant des informations et une expertise :
- Plateforme de connaissances couvrant les économies mondiales et régionales, l'innovation et les tendances spécifiques à l'industrie
- Un recueil d'analyses, d'idées et d'informations générales issues de nos principaux domaines d'intervention
- Un lieu d'expertise et d'information sur les développements actuels dans le monde des affaires et des technologies
- Un centre névralgique pour les entreprises en quête d'informations sur les marchés, la numérisation et les innovations industrielles