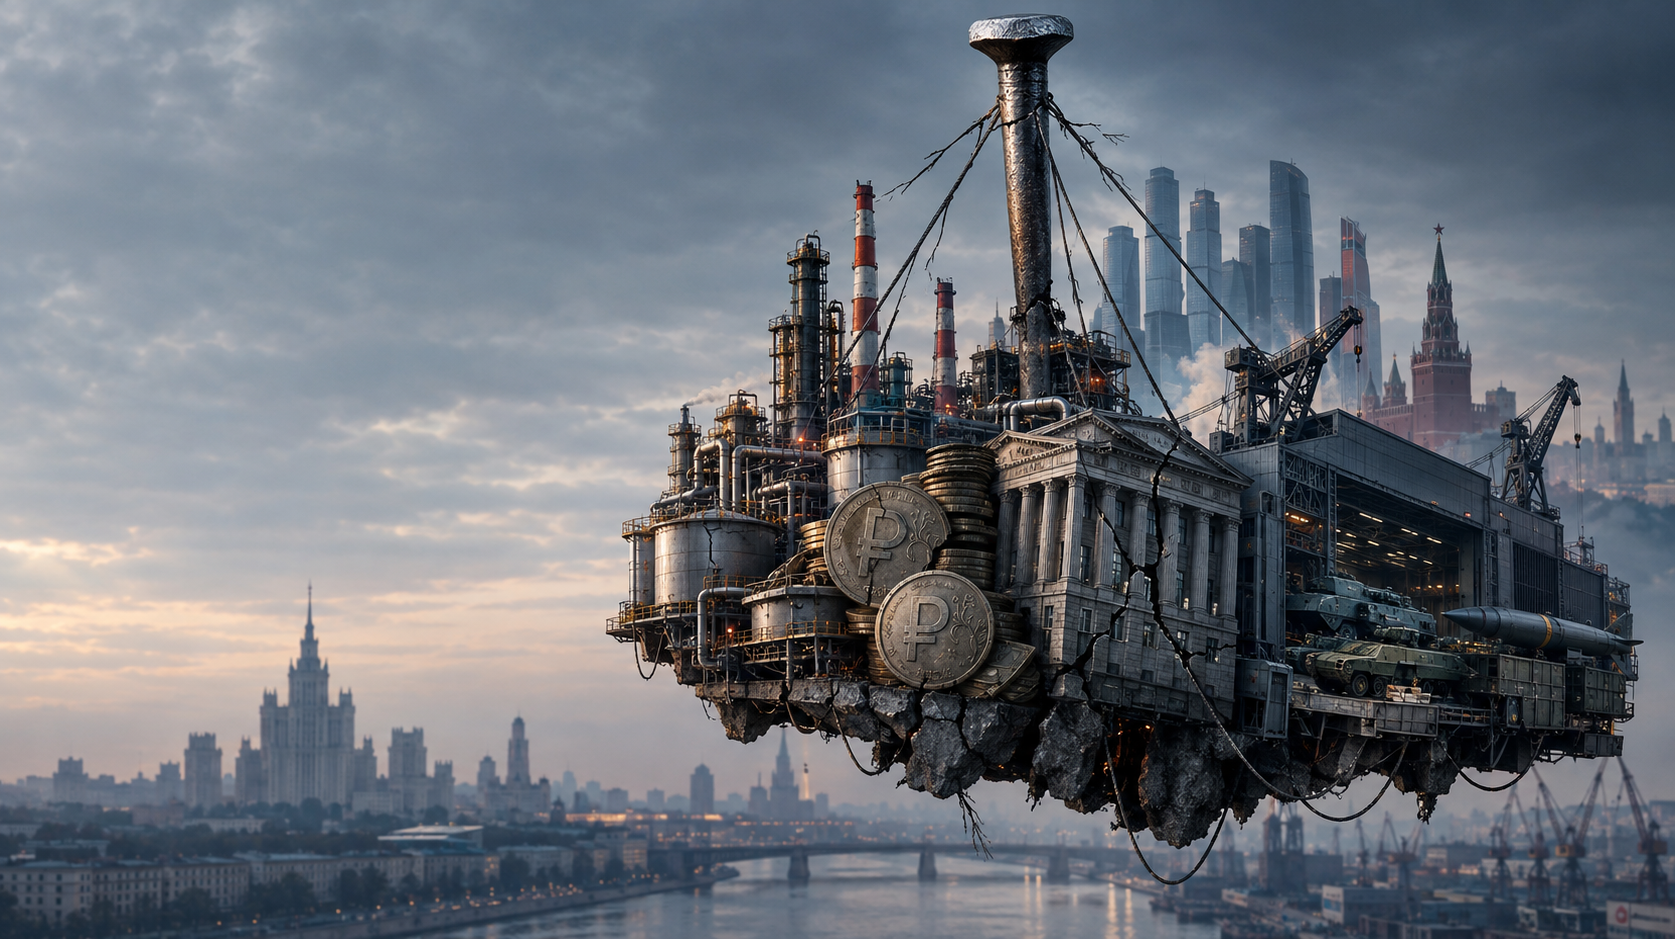
L'économie russe au bord du gouffre : le Kremlin mène une guerre contre le crédit – et un banquier central tente de maintenir le système à flot – Image créative sur le sujet, réalisée avec l'IA : Xpert.Digital
L'économie russe repose sur un seul pilier crucial : la banque centrale
L'économie russe : le pilier central maintient-il la stabilité ?
Perspectives 2027 : L’avenir de la banque centrale russe et son impact sur l’économie
L'économie russe se trouve à un tournant critique, où convergent de nombreux défis et où la stabilité du système est mise à rude épreuve. La banque centrale, sous la direction d'Elvira Nabiullina, est souvent décrite comme le « clou » qui maintient la fragile structure économique. Cette métaphore, forgée par l'économiste russe Alexandra Prokopenko, souligne le rôle exceptionnellement important de la banque centrale dans un modèle économique de plus en plus contradictoire. Alors que la Russie peine à gérer le fardeau des dépenses militaires, de l'inflation et des sanctions occidentales, la question de l'avenir de la banque centrale et de sa présidente devient de plus en plus pressante. Un effondrement de la confiance dans la banque centrale, ou un changement de son soutien politique, pourrait avoir des conséquences considérables pour la stabilité économique du pays. Bien que l'économie ne se soit pas encore effondrée, la situation actuelle révèle un risque de gouvernance lié à une dépendance dangereuse envers une seule institution. Dans ce contexte, la situation de la Russie est définie non seulement par les défis de la guerre, mais aussi par la nécessité d'une stratégie économique durable à long terme.
Que signifie réellement l'image du clou unique ?
L'image du clou provient de l' économiste russe Alexandra Prokopenko . Cette chercheuse, aujourd'hui universitaire, a travaillé comme conseillère auprès de la Banque centrale de Russie de 2017 à 2022, où elle était notamment chargée de communiquer les tendances de l'inflation. Le 24 mai 2026, elle a utilisé cette métaphore dans un article en anglais accompagnant une analyse co-écrite avec l'expert financier Alexander Kolyandr pour le magazine économique russe indépendant *The Bell*. Dans cet article, elle décrit la Banque centrale et sa présidente, Elvira Nabiullina, comme le clou essentiel qui maintient encore l'économie russe à flot.
L'affirmation allemande selon laquelle l'économie russe ne tient qu'à un fil (Stern) constitue donc une exagération journalistique de la formulation originale. Prokopenko n'a pas explicitement parlé d'un seul élément, mais du plus important. La différence est économiquement significative : la Russie dispose encore de plusieurs atouts, notamment les exportations de matières premières, les contrats d'armement gouvernementaux, le commerce avec la Chine, le contrôle des capitaux, les emprunts intérieurs et un environnement commercial adaptable. La thèse ne prétend donc pas que l'ensemble du système repose uniquement sur une seule personne ou institution. Elle décrit plutôt l'importance exceptionnelle de la banque centrale pour la stabilité d'un modèle économique de plus en plus contradictoire.
La citation originale complète d'Alexandra Prokopenko, datée du 24 mai 2026, est la suivante :
« L’économie russe a plus de marge de manœuvre que certains ne le prévoient, mais elle est bien moins résiliente que le Kremlin ne veut bien l’admettre. Son principal pilier est la Banque centrale et Elvira Nabiullina, dont le mandat s’achève le 24 juin 2027, soit dans un an. »
L'élément crucial est que Prokopenko a écrit « le clou principal », c'est-à-dire « le clou le plus important », et non « le seul clou ». L'expression « le seul clou » est donc une exagération journalistique.
La banque centrale doit gérer simultanément plusieurs tensions. Elle est chargée de maîtriser l'inflation, de stabiliser le rouble, de garantir le bon fonctionnement du système bancaire et d'empêcher que la hausse des dépenses publiques et militaires n'entraîne une dévaluation incontrôlée de la monnaie. Parallèlement, elle subit des pressions croissantes de la part des entreprises, des entreprises publiques et des acteurs politiques qui réclament des taux d'intérêt plus bas et un accès facilité au crédit. Sans politique monétaire restrictive, des dépenses publiques élevées pénaliseraient une économie déjà fragilisée par des pénuries de main-d'œuvre, de capacités industrielles et de nombreux biens intermédiaires. La demande supplémentaire entraînerait alors une hausse des prix plus importante qu'une augmentation de la production réelle.
Au sein de ce système, Elvira Nabiullina incarne une technocratie relativement professionnelle et soucieuse de stabilité. Son importance ne se limite pas à son expertise personnelle. Elle s'appuie sur un vaste appareil institutionnel englobant la politique monétaire, la supervision bancaire, les systèmes de paiement, les statistiques et la gestion des crises. Depuis 2013, la supervision des banques, des compagnies d'assurance, des fonds de pension et des marchés de valeurs mobilières est également centralisée sous l'égide de la Banque centrale de Russie. Cette centralisation confère à l'institution une influence considérable sur la quasi-totalité du système financier.
Prokopenko avait déjà expliqué l'importance de ce rôle institutionnel à Radio Free Europe/Radio Liberty Elle décrivait la banque centrale comme le pilier institutionnel qui avait maintenu sa crédibilité sur les marchés et maîtrisé l'inflation. Dans cette perspective, le remplacement de Nabiullina ne constituerait pas un simple changement de personnel. Il pourrait déstabiliser précisément l'institution qui, jusqu'à présent, a garanti la prévisibilité de la politique économique.
Le véritable facteur de défaillance n'est donc ni Nabiullina seule, ni la banque centrale en tant que simple autorité. Il s'agit plutôt de la combinaison d'une banque centrale opérationnelle, de sa crédibilité professionnelle et de la confiance politique que Vladimir Poutine a jusqu'à présent accordée à sa présidente. Selon Prokopenko, l'indépendance de fait de la banque centrale repose moins sur des garanties juridiques que sur cette relation de confiance personnelle. Celle-ci la protège, au moins en partie, des pressions exercées par de puissants représentants du monde des affaires, des groupes de pression étatiques et des factions politiques qui réclament des prêts à taux réduits et une plus grande influence sur les décisions relatives aux taux d'intérêt.
C’est précisément là que réside la faiblesse du système. La stabilité institutionnelle en Russie repose largement sur les relations personnelles et les structures de pouvoir informelles. Tant que Nabiullina bénéficie de la confiance du président, la banque centrale peut prendre des décisions pénalisantes pour les entreprises, les débiteurs et certains services de l’État. Si cette protection politique venait à disparaître, la politique monétaire pourrait être davantage subordonnée aux intérêts financiers à court terme de l’État et de l’industrie de l’armement.
La question de la succession confère à l'année 2027 une importance particulière. Le troisième et, selon la loi actuelle, dernier mandat de Nabiullina s'achève le 24 juin 2027. Le président doit proposer un candidat à la Douma d'État au plus tard trois mois avant cette date. Contrairement à de nombreux pays occidentaux, la Russie ne dispose pas d'un processus transparent permettant de connaître les candidats suffisamment à l'avance et de laisser aux marchés financiers un temps de préparation suffisant. La décision finale revient donc de facto à Poutine et pourrait n'être annoncée que peu de temps avant la fin du mandat.
Il existe essentiellement trois options. Le Kremlin peut nommer un successeur, répartir les responsabilités de la banque centrale entre plusieurs institutions, ou modifier la loi pour permettre à Nabiullina d'effectuer un nouveau mandat. Aucune de ces options ne résout le problème de fond. Une nouvelle direction devrait d'abord gagner en crédibilité. Le démantèlement de la banque centrale engendrerait des difficultés organisationnelles et pourrait créer de nouvelles tensions. Prolonger le mandat de Nabiullina ne ferait que reporter la décision sans pour autant mettre fin à la dépendance institutionnelle à son égard et à la confiance que lui accorde Poutine.
La perte de cette confiance pourrait avoir des conséquences économiques importantes. Si une nouvelle direction de la banque centrale baissait les taux d'intérêt trop tôt ou trop brutalement, les prêts et les investissements pourraient augmenter à court terme. Cependant, dans le même temps, l'inflation, les tensions sur le rouble et le coût des importations augmenteraient. Les ménages et les entreprises pourraient se tourner de plus en plus vers les devises étrangères ou les actifs tangibles. L'État pourrait initialement financer sa dette à moindre coût, mais devrait accepter une inflation plus élevée et une nouvelle perte de confiance.
La métaphore du clou ne présage donc pas d'un effondrement imminent et automatique. Même après un changement à la tête de la banque centrale, ses services spécialisés, ses fonctions de supervision et ses instruments de politique monétaire resteraient inchangés. La Russie pourrait également réagir par des contrôles des capitaux et des prix, des prêts forcés et d'autres interventions administratives. Cela pourrait potentiellement permettre de dissimuler une crise pendant longtemps ou de la déplacer vers les entreprises, les banques, les épargnants et les régions.
Cette comparaison met plutôt en lumière un risque de gouvernance. L'économie russe a survécu aux premières années de la guerre non seulement grâce aux recettes tirées des matières premières et aux dépenses publiques, mais aussi parce que la banque centrale disposait d'une autorité et d'une crédibilité suffisantes pour faire face à l'inflation et aux risques des marchés financiers. La déclaration de Prokopenko montre clairement que cette autorité n'est pas automatiquement garantie par les institutions. Elle dépend fortement de Nabiullina et de sa position au sein du pouvoir.
Le clou le plus important, par conséquent, ne maintient pas un édifice solide. Il stabilise une structure économique de plus en plus déséquilibrée, où des dépenses militaires élevées, une faible croissance civile, une pénurie de main-d'œuvre, l'inflation, les sanctions et des besoins de financement croissants s'opposent. Tant que la banque centrale parvient à contenir ces tensions, le système reste sous contrôle. Si sa capacité d'action est affaiblie politiquement, le risque que l'érosion économique latente dégénère en une crise monétaire ouverte, inflationniste ou financière s'accroît.
Stabilité sans santé économique
Depuis le début de la guerre à grande échelle contre l'Ukraine, un effondrement rapide de l'économie russe a été prédit à maintes reprises. Il ne s'est pas produit. Ce fait est souvent interprété dans les débats politiques soit comme une preuve de l'inefficacité des sanctions occidentales, soit comme une preuve de la vigueur exceptionnelle de l'économie russe. Ces deux conclusions sont trop simplistes.
La Russie a surmonté le choc initial des sanctions principalement grâce à ses importantes réserves de change, son endettement public relativement faible, ses exportations significatives de matières premières et un système bancaire stabilisé après les crises précédentes, même avant 2022. À cela se sont ajoutés des contrôles de capitaux rapides, une hausse drastique des taux d'intérêt, des restrictions à l'exportation, une réorientation des flux commerciaux et des dépenses publiques massives. De ce fait, l'économie ne s'est pas effondrée, mais a plutôt adopté un mode de fonctionnement différent.
Ce mode de fonctionnement peut être qualifié d'équilibre négatif. L'économie ne s'effondre pas, mais sa dynamique productive est faible. Les dépenses publiques empêchent une récession profonde, tandis que les taux d'intérêt élevés, la pénurie de main-d'œuvre, les sanctions et l'incertitude freinent l'investissement privé. Les entreprises de défense se développent, tandis que de nombreuses industries civiles souffrent de la hausse des coûts, de la faiblesse de la demande et d'un accès réduit aux technologies. L'emploi reste élevé, mais la croissance de la productivité est faible. Les salaires augmentent dans les secteurs à forte demande, mais une partie de ces gains est érodée par l'inflation.
Pour 2026, les prévisions de croissance fiables oscillent entre 0,5 et 1 % environ. Pour 2027 et 2028, beaucoup anticipent une croissance d'environ 0,5 %. Ce taux est exceptionnellement bas pour une économie caractérisée par une forte demande latente, des recettes élevées issues des matières premières et des dépenses publiques substantielles. Cette faible croissance indique que la demande publique supplémentaire peine à créer de nouvelles capacités. L'économie se heurte de plus en plus à une pénurie de machines, de main-d'œuvre qualifiée, de moyens logistiques, de crédit et de biens intermédiaires importés.
Le système russe n'est donc pas stable au sens d'une économie saine et innovante. Il est stable au sens d'une répartition politiquement contrôlée de la rareté des ressources. Cette distinction est cruciale. Un État peut conserver sa puissance militaire pendant des années, même si la prospérité civile, la productivité et les perspectives de croissance à long terme déclinent. Les systèmes autoritaires, en particulier, peuvent répartir inégalement les coûts économiques et réprimer la dissidence politique. L'absence d'effondrement ne signifie donc pas que les dégâts économiques soient mineurs.
La banque centrale comme contrepoids au financement de la guerre
La banque centrale russe est confrontée à un dilemme classique. L'État accroît ses dépenses en matière de défense, de sécurité, d'armement, de personnel militaire et d'infrastructures liées à l'effort de guerre. Ces dépenses génèrent des recettes et de la demande. Cependant, l'économie ne disposant quasiment plus de capacités de production excédentaires, cette demande supplémentaire ne se traduit pas par une augmentation correspondante de la production réelle. Au contraire, les prix, les salaires et les importations augmentent.
La banque centrale réagit en maintenant des taux d'intérêt élevés. Bien que le taux directeur ait été abaissé de 21 % à 14 % en 2026, ce niveau demeure exceptionnellement élevé. L'inflation devrait se situer entre 6 % et 7 % en 2026, nettement au-dessus de l'objectif à long terme de 4 %. Le taux d'intérêt réel, corrigé de l'inflation, reste restrictif. Cela renchérit les prêts, freine la consommation et l'investissement et vise à limiter la demande excédentaire.
Cette politique se justifie économiquement, mais s'avère politiquement délicate. Les organisations patronales, les industriels et les entreprises publiques réclament des prêts à taux réduits. Nombre d'entreprises souffrent de coûts de financement qui freinent les nouveaux investissements et alourdissent le service de la dette existante. Le Kremlin se trouve ainsi confronté à un dilemme : investir massivement dans la défense et les infrastructures, tout en voulant éviter la dépréciation du rouble et l'inflation qui pèserait sur la population.
La banque centrale joue donc le rôle d'un frein institutionnel au sein d'une économie dont les dirigeants politiques appuient simultanément sur l'accélérateur. Tant que ce frein reste crédible, les ménages et les entreprises peuvent avoir confiance qu'une dévaluation totale du rouble n'est pas l'instrument privilégié du financement public. Cette anticipation constitue en elle-même un atout économique. Si la banque centrale perd sa crédibilité, la simple crainte d'une future inflation peut entraîner une fuite des capitaux, une hausse des prix des importations, des ventes massives de roubles et une accélération des revendications salariales.
L'importance particulière de Nabiullina ne réside pas dans le fait qu'elle détient seule le pouvoir de fixer les taux d'intérêt. Derrière elle se trouve un vaste appareil composé de services spécialisés, de la supervision bancaire, des statistiques, des systèmes de paiement et de la gestion des crises. Son influence personnelle découle plutôt de la combinaison de sa réputation professionnelle, de son expérience et de la confiance politique dont elle bénéficie. Elle peut défendre des décisions impopulaires et dispose apparemment d'un soutien suffisant pour contrer, au moins partiellement, les appels à une politique monétaire trop accommodante.
L'année 2027 comme test de résistance institutionnelle
Le mandat de la gouverneure de la banque centrale s'achève en juin 2027. Selon la législation en vigueur, il s'agit de son troisième et dernier mandat. La loi pourrait être modifiée et une prolongation n'est pas politiquement exclue. De même, un successeur compétent pourrait être nommé pour poursuivre la politique actuelle. Néanmoins, un risque réel subsiste, car la décision concernant la direction de la banque centrale est, en définitive, hautement personnalisée.
La question cruciale n'est pas seulement de savoir qui occupera ce poste. Il est plus important de connaître le mandat qui lui sera confié. Un successeur pourrait poursuivre la politique de stabilité actuelle et maintenir des taux d'intérêt élevés jusqu'à ce que les pressions inflationnistes se résorbent durablement. Cependant, il pourrait également être chargé de soutenir davantage la croissance, la production d'armements et le financement de l'État. Dans ce cas, la politique monétaire serait davantage influencée par des considérations politiques et axée sur le court terme.
Une baisse prématurée ou excessive des taux d'intérêt pourrait apporter un soulagement immédiat. Les entreprises pourraient investir à moindre coût, les banques prêter plus facilement et l'État financer sa dette à moindre coût. Toutefois, les conséquences négatives se feraient probablement sentir avec un certain décalage : hausse de l'inflation, dépréciation du rouble, augmentation des prix des importations et ruée accrue vers les actifs tangibles ou les devises étrangères. Plus l'État accroît simultanément ses dépenses, plus il sera difficile de maîtriser cette dynamique par la suite.
2027 est également une année critique, car plusieurs facteurs convergent. Le budget de la défense devrait atteindre 17 100 milliards de roubles, soit environ 27 % de plus que prévu initialement et le montant le plus élevé depuis le début de l’invasion à grande échelle. Parallèlement, les dépenses sociales seront réduites, tandis que l’éducation, la santé et les infrastructures civiles subiront également des coupes budgétaires. L’État ne cherche donc pas à réduire son économie de guerre, mais finance plutôt une nouvelle étape de sa consolidation.
Cette année ne sera donc pas automatiquement synonyme d'effondrement. Elle permettra plutôt de vérifier si la Russie peut maintenir sa répartition actuelle des tâches : l'État dépense massivement pour la guerre, tandis que la banque centrale en limite les conséquences inflationnistes. Si cette répartition des tâches échoue, l'équilibre négatif actuel se transformera en un système beaucoup plus instable.
Le budget perd sa marge de manœuvre
Les finances publiques russes présentent des contradictions. D'une part, sa dette publique formelle demeure faible au regard des normes internationales, ce qui permet à l'État de contracter des dettes supplémentaires sur le marché intérieur. D'autre part, l'accès aux marchés de capitaux occidentaux est limité, les taux d'intérêt sont élevés et les acheteurs potentiels sont fortement concentrés entre les mains des banques, des fonds et des investisseurs russes influencés par l'État.
Un déficit budgétaire pouvant atteindre 3 % du produit intérieur brut est désormais prévu pour 2026. Ce chiffre est presque deux fois supérieur aux prévisions initiales. Bien que le gouvernement vise des déficits moindres les années suivantes, ce plan repose sur des recettes fiscales supplémentaires, des ventes importantes de matières premières et une gestion rigoureuse des dépenses. L'expérience des dernières années a montré que les dépenses militaires dépassent souvent les estimations initiales.
Pour 2027, l'émission d'obligations d'État devrait atteindre environ 7 700 milliards de roubles, soit près de 43 % de plus que l'année précédente. Ce phénomène accentuera le transfert des financements de guerre vers le système financier national. Les banques achèteront ces obligations et, simultanément, accorderont des prêts à des entreprises stratégiques. Formellement, il s'agit d'un financement de marché. Toutefois, dans un système de plus en plus contrôlé, la frontière entre les décisions d'investissement volontaires et l'allocation de capitaux à visée politique s'estompe.
Le Fonds national de prévoyance constitue toujours une réserve, mais ses ressources librement mobilisables sont limitées. Début septembre 2026, le fonds total s'élevait à environ 13 190 milliards de roubles. Sur ce montant, un peu moins de 4 000 milliards de roubles étaient liquides, soit environ 1,7 % du produit intérieur brut prévu. L'écart entre le volume total et les actifs liquides est crucial : une part importante du fonds est constituée d'investissements en actions et de placements à long terme qui ne peuvent être immédiatement utilisés pour le financement des dépenses courantes.
La Russie n'est donc pas au bord de l'insolvabilité. L'État peut augmenter les impôts, émettre des obligations, reporter des dépenses et imposer des taxes plus élevées aux entreprises. Il peut également recourir à la répression financière, c'est-à-dire orienter davantage l'épargne et les bilans bancaires vers le financement de l'État. Cependant, cela ne supprime pas les coûts. Ceux-ci sont simplement transférés aux investissements privés, aux épargnants, aux entreprises et aux budgets futurs.
🎯🎯🎯 Plateforme B2B axée sur les données, une solution quasi interne


La solution quasi-interne : comment Xpert.Digital comble les lacunes opérationnelles du marketing et des ventes B2B – Entreprise axée sur le contenu intelligent – Image : Xpert.Digital
Xpert.Digital est une plateforme B2B axée sur les données, dirigée par Konrad Wolfenstein . L'entreprise propose aux partenaires industriels une solution externe quasi intégrée, comblant leurs lacunes opérationnelles en matière de marketing, de contenu et de ventes, sans nécessiter de ressources supplémentaires de leur côté.
Plus d'informations ici :
Les armes à feu supplantent l'État civil : l'impact sur l'économie russe
Les armes à feu remplacent l'État civil
L'augmentation des dépenses militaires modifie la structure du budget russe. Les dépenses de défense devraient atteindre 17 100 milliards de roubles d'ici 2027. Si l'on inclut la sécurité intérieure, la Garde nationale, la police et les services de renseignement, une part encore plus importante du budget de l'État sera consacrée aux activités militaires et répressives.
Dans le même temps, les financements alloués aux programmes sociaux devraient diminuer d'environ 7 %. L'éducation, la santé et les infrastructures subiront également une baisse de leurs dépenses réelles. Même si les dépenses nominales augmentent dans certains domaines, l'inflation pourrait annuler une partie de ces gains. L'impact réel se traduit donc non seulement par des coupes budgétaires, mais aussi par des opportunités d'investissement manquées : des hôpitaux qui restent non modernisés, des écoles de qualité inférieure, des projets de transport reportés et un soutien réduit à la recherche civile.
Les dépenses militaires peuvent accroître le produit intérieur brut à court terme. La production d'un char, d'un missile ou d'un drone est comptabilisée comme valeur ajoutée dans les statistiques. Toutefois, d'un point de vue économique, cela ne génère que des avantages futurs limités. Une machine destinée à une usine civile peut produire des biens supplémentaires pendant des années. Les munitions sont consommées ou stockées. Elles augmentent la production statistique, mais n'accroissent pas le capital productif de la société dans la même proportion.
L'économie de guerre engendre ainsi un paradoxe de croissance. Elle peut générer un niveau d'emploi élevé, une hausse des salaires dans les régions productrices d'armements et une utilisation optimale des usines, tandis que le potentiel de production à long terme diminue. Les travailleurs qualifiés migrent vers les entreprises prioritaires pour le secteur militaire, et les entreprises civiles perdent du personnel, des prêts et des pièces détachées. L'État achète à des prix gonflés, masquant ainsi les inefficacités. Les profits sont privatisés ou redistribués politiquement, tandis que les risques se retrouvent de plus en plus dans les banques publiques et les caisses de l'État.
Le plein emploi comme signal d'alarme
Un taux de chômage très bas est généralement considéré comme un signe de vigueur économique. En Russie, il est de plus en plus souvent synonyme de pénurie. La mobilisation, l'émigration, le déclin démographique, les lourdes pertes de guerre et l'expansion de la production d'armements ont réduit la main-d'œuvre disponible. Parallèlement, l'armée, les services de sécurité, les entreprises de défense, le secteur du bâtiment et les entreprises civiles se disputent les mêmes travailleurs.
Les ingénieurs, techniciens, chauffeurs, ouvriers du bâtiment, informaticiens et ouvriers qualifiés sont particulièrement rares. Les entreprises réagissent en augmentant les salaires, en accordant des primes à l'embauche, en assouplissant leurs critères de recrutement et en débauchant du personnel. Cela accroît les revenus de certains groupes, mais pas automatiquement la productivité. Lorsque les entreprises doivent payer beaucoup plus cher pour un travail identique, les coûts unitaires augmentent, et par conséquent, la pression sur les prix.
De plus, il existe une distorsion régionale. Les centres de production d'armements et les régions offrant des primes de recrutement élevées bénéficient en partie des financements publics. D'autres régions perdent leurs jeunes hommes, leurs travailleurs qualifiés et leurs recettes fiscales. Les familles perçoivent une solde militaire ou une indemnité, mais ces transferts ne remplacent pas un développement régional durable. Ils génèrent des revenus directement liés à la participation à la guerre et à la loyauté envers l'État.
Le problème est aggravé par des facteurs démographiques. La population russe vieillit, le taux de natalité est faible et une partie de sa jeunesse qualifiée a quitté le pays. L'immigration en provenance d'Asie centrale peut atténuer les pénuries, mais elle est politiquement controversée et insuffisante pour combler tous les déficits de compétences. La pénurie de main-d'œuvre n'est donc pas seulement une conséquence temporaire de la guerre ; elle devient un frein durable à la croissance.
Le pétrole demeure une ressource matérielle essentielle
Si la banque centrale constitue le pilier institutionnel, le pétrole et le gaz demeurent la principale source de revenus matériels. Les recettes d'exportation de matières premières fournissent des devises étrangères, soutiennent le rouble et financent le budget de l'État. La Russie a réorienté une part importante de son commerce pétrolier vers l'Asie et a mis en place une flotte parallèle, des assurances alternatives et de nouveaux systèmes de paiement. Cela lui a permis d'atténuer partiellement l'impact des sanctions occidentales.
Cet ajustement n'est cependant pas sans inconvénients. L'allongement des trajets de transport, les baisses de prix, les intermédiaires, la hausse des coûts d'assurance et les limitations technologiques contribuent tous à la diminution des recettes. Le facteur crucial n'est pas seulement la quantité exportée, mais le prix réel obtenu après toutes les remises et tous les coûts. Si le prix mondial du pétrole chute ou si les sanctions sont appliquées plus rigoureusement, la situation budgétaire pourrait se détériorer rapidement.
La réduction prévue du prix du pétrole, qui détermine la règle budgétaire, à 50 dollars le baril à partir de 2027 montre que le gouvernement lui-même adopte une approche plus prudente. Une règle plus conservatrice peut stabiliser l'économie à long terme, mais à court terme, elle implique des hausses d'impôts, des emprunts supplémentaires ou une réduction des dépenses. Plus les engagements militaires sont élevés, plus le système est sensible aux fluctuations des recettes issues des matières premières.
Les secteurs du diesel et du raffinage sont également devenus vulnérables. Les attaques contre les raffineries, les coûts de réparation, les pénuries temporaires et les restrictions à l'exportation ont un impact direct sur les prix des carburants et la logistique. Si le gouvernement peut limiter les exportations pour approvisionner le marché intérieur, cela réduit les recettes potentielles en devises et en recettes fiscales. Les attaques contre les infrastructures ont un impact économique moins dû à la destruction complète des installations qu'aux réparations récurrentes, aux interruptions de production, aux coûts de sécurité supplémentaires et à l'insécurité.
La Chine stabilise la Russie tout en renforçant simultanément sa dépendance
La Chine est devenue le principal partenaire économique de la Russie, représentant aujourd'hui environ 35 % de son commerce extérieur. Elle achète de l'énergie et des matières premières, et fournit des machines, des véhicules, des produits électroniques, des composants industriels et une grande partie de biens pouvant servir, directement ou indirectement, à des fins militaires. Sans les échanges commerciaux avec la Chine, l'adaptation aux sanctions occidentales aurait été considérablement plus difficile.
Cette relation est toutefois asymétrique. La Russie a davantage besoin de la Chine que la Chine n'a besoin de la Russie. Pékin peut influencer les prix, les conditions de paiement et les chaînes d'approvisionnement. Les entreprises russes doivent s'adapter aux normes, aux plateformes et aux options de financement chinoises. Là où les fournisseurs occidentaux ont quitté le marché, les entreprises chinoises apparaissent souvent non seulement comme des remplaçants, mais aussi comme des concurrents dominants.
De nouvelles relations commerciales se développent pour les petites et moyennes entreprises, mais de nombreux fournisseurs russes subissent simultanément la pression des produits chinois à bas prix. La Russie demeure dépendante des importations pour les technologies d'avenir et les composants industriels sophistiqués. La coopération dans les domaines de l'énergie nucléaire, des infrastructures et des matières premières peut revêtir une importance stratégique, mais elle ne saurait se substituer à une modernisation technologique à grande échelle.
La Chine empêche ainsi un effondrement économique brutal, mais elle ne résout pas les problèmes structurels de la Russie. Elle ne fait que les repousser. La dépendance passée aux marchés européens et à la technologie occidentale cède la place à une dépendance accrue envers un seul partenaire asiatique. Pour Moscou, cette situation est géopolitiquement acceptable car la Chine atténue la pression des sanctions occidentales. Sur le plan économique, en revanche, elle se traduit par un pouvoir de négociation moindre.
Corée du Nord, Iran et nouvelles routes de contournement
La coopération avec la Corée du Nord et l'Iran est surtout importante d'un point de vue militaire et logistique. La Corée du Nord peut fournir des munitions, du matériel militaire et des effectifs. Des projets d'infrastructures conjoints, notamment de nouvelles liaisons de transport transfrontalières, facilitent les échanges à long terme. Pour la Russie, cela élargit le cercle des États disposés à ignorer politiquement les sanctions occidentales.
L'Iran fournit son expertise et des composants pour la production de drones. Cette coopération englobe non seulement les systèmes finis, mais aussi le savoir-faire en matière de production, les chaînes d'approvisionnement et les applications militaires. Cela permet à la Russie de localiser une partie de sa production d'armements et de réduire sa dépendance aux importations directes. Parallèlement, cela engendre de nouvelles dépendances en matière d'électronique, de machines et de produits intermédiaires.
Les relations avec des pays comme la Malaisie et d'autres nations du Sud prennent également de l'importance. Elles ouvrent des marchés, des canaux de paiement, des possibilités de commerce d'intermédiation et d'investissement. Ces contacts sont précieux pour la Russie, mais ne doivent pas être assimilés à une réorientation économique complète. Nombre de ces pays souhaitent commercer sans se lier durablement à Moscou. Ils profitent du besoin de la Russie de diversifier ses partenaires pour négocier des conditions avantageuses.
Le nouveau réseau rend les sanctions plus perméables et renforce leur résilience. Parallèlement, les échanges commerciaux deviennent plus complexes, plus coûteux et moins transparents. La multiplication des intermédiaires entraîne des marges plus élevées, des délais de livraison plus longs et des risques juridiques accrus. La Russie peut toujours se procurer de nombreux biens, mais souvent à des coûts plus élevés et avec une assurance qualité moindre.
Les expropriations engendrent un contrôle à court terme et une méfiance à long terme
La prise de contrôle ou la gestion temporaire d'entreprises étrangères s'inscrit dans la stratégie isolationniste de la Russie en matière économique. Les actifs des sociétés occidentales peuvent être placés sous contrôle étatique, transférés à des propriétaires russes ou vendus selon des conditions politiquement déterminées. Pour le Kremlin, cela présente plusieurs avantages à court terme : les sites de production restent opérationnels, les emplois sont préservés et les acteurs nationaux acquièrent des actifs à des conditions avantageuses.
À long terme, cette politique détériore toutefois les conditions d'investissement. Les droits de propriété deviennent tributaires de l'allégeance géopolitique. Même les entreprises de pays non directement concernés par les sanctions doivent tenir compte d'un risque politique accru. Les capitaux exigent alors des rendements plus élevés, restent bloqués à court terme, voire n'investissent pas du tout dans le pays.
Les conséquences dépassent le cadre des marques ou des usines individuelles. Les réseaux de production modernes nécessitent des contrats fiables, des pièces détachées, des logiciels, un contrôle qualité rigoureux et des financements à long terme. Une usine peut être acquise physiquement, mais l'expertise en gestion, les chaînes d'approvisionnement internationales et les avancées technologiques ne sont pas aussi facilement transférables. La substitution des importations à court terme peut donc entraîner des pertes de qualité et de productivité à long terme.
Les attaques et les sabotages augmentent le coût global de l'économie
L'importance croissante des attaques contre les installations énergétiques, logistiques et industrielles modifie le calcul du coût de la guerre. Ce ne sont pas seulement les raffineries et les entrepôts russes qui sont touchés, mais aussi les infrastructures ukrainiennes et celles d'autres pays d'Europe de l'Est. Les attaques contre des entrepôts appartenant à des entreprises internationales démontrent que les réseaux logistiques civils sont de plus en plus impliqués dans le conflit armé.
Les dégâts économiques ne se limitent pas aux bâtiments détruits. Les entreprises investissent dans des abris anti-aériens, la surveillance, la redondance des systèmes, la réorganisation des entrepôts et les assurances. Les transports sont déviés, les stocks augmentent et les délais de livraison s'allongent. Si ces dépenses créent de la demande, elles n'accroissent pas la productivité. Elles représentent le coût du maintien du niveau de performance actuel.
Les actes de sabotage présumés dans les pays européens et le renforcement de la sécurité aux frontières, notamment à la frontière finno-russe, contribuent également à cette hausse des coûts. L'Europe investit davantage dans la protection, la surveillance et la préparation militaire. La Russie, quant à elle, doit allouer des ressources supplémentaires à la protection de ses installations, ports, voies ferrées et infrastructures énergétiques. Le conflit engendre ainsi des coûts de transaction et de sécurité durablement plus élevés pour les deux camps.
Le système bancaire devient le canal de financement de l'État
Les banques russes ont mieux résisté aux premières années de la guerre que beaucoup d'observateurs ne l'avaient prévu. Le contrôle des capitaux, le soutien gouvernemental, l'allègement de la réglementation et les marges d'intérêt élevées ont contribué à stabiliser le système. Mais leur rôle évolue. Les banques deviennent de plus en plus des instruments au service des priorités gouvernementales.
Ils financent les entreprises d'armement, achètent des obligations d'État et accordent des prêts aux entreprises stratégiques. Tant que l'État se prémunit indirectement contre les pertes, les risques restent dissimulés. Des problèmes surviennent lorsque les entreprises ne parviennent plus à dégager des bénéfices suffisants en raison de taux d'intérêt élevés, d'une baisse de la demande civile ou d'un manque de technologies. Dès lors, les créances douteuses augmentent, tandis que les banques détiennent simultanément des portefeuilles toujours plus importants de titres d'État.
Une relation étroite se tisse entre l'État, les banques et l'industrie de l'armement. Si l'un des secteurs est en difficulté, l'autre doit le soutenir. L'État peut recapitaliser les banques, mais cela réduit sa marge de manœuvre budgétaire. Les banques peuvent accorder des prêts aux entreprises, mais cela immobilise des capitaux. La banque centrale peut fournir des liquidités, mais une aide trop généreuse risque d'accentuer les pressions inflationnistes.
Une crise de l'open banking n'est donc pas le scénario le plus probable à court terme. Une détérioration progressive de la qualité du crédit, masquée par les garanties publiques, les règles de bilan et la restructuration de la dette, est plus probable. Le prix à payer est une allocation des capitaux de plus en plus inefficace.
La force militaire et la faiblesse économique sont compatibles
La pression croissante sur l'économie russe n'implique pas automatiquement une diminution de la menace militaire pesant sur l'OTAN à court terme. Un État peut sacrifier le développement civil tout en mobilisant des ressources considérables pour ses forces armées, ses missiles, ses drones et ses services de sécurité. L'augmentation prévue des dépenses de défense pour 2027, en particulier, démontre que les priorités militaires ne sont pas revues à la baisse malgré la faiblesse de l'économie.
Il serait donc dangereux pour l'Europe de confondre la fatigue économique avec un feu vert stratégique. La Russie peut maintenir, voire accroître, ses capacités militaires au détriment de sa prospérité future. Un affaiblissement de son économie civile pourrait même renforcer l'incitation politique à la confrontation si le régime fonde de plus en plus sa légitimité sur la guerre, les discours de menaces et la mobilisation nationale.
Parallèlement, des facteurs économiques limitent la qualité et la durée de la puissance militaire. La pénurie de main-d'œuvre, les retards technologiques, les coûts de financement élevés et la vétusté des infrastructures rendent difficile la conversion efficace des fonds en armements, en personnel et en efficacité opérationnelle. Par conséquent, ce qui importe n'est pas seulement le montant du budget de la défense, mais aussi les biens et les capacités concrets qui peuvent être produits grâce à lui.
Les liens politiques des différents gouvernements européens avec Moscou, les débats sur les négociations et les diverses évaluations de la menace russe influent également sur l'unité occidentale. Pour la Russie, les contacts diplomatiques, les intérêts économiques et les conflits politiques internes en Europe peuvent être tout aussi importants que les relations commerciales directes. La résilience économique est donc aussi une fonction géopolitique de la capacité à contourner les sanctions et à diviser les coalitions d'opposition.
Même la paix serait économiquement difficile
La fin des hostilités apporterait un soulagement économique à la Russie, mais n'entraînerait pas automatiquement un retour à une économie normale en temps de paix. Des millions d'employés, de nombreuses régions et de grandes entreprises dépendent aujourd'hui, directement ou indirectement, des contrats militaires. Une baisse brutale de cette demande pourrait provoquer un effondrement de la production, des salaires et des budgets régionaux.
Parallèlement, il faudrait réintégrer les soldats, soigner les blessés et reconvertir le personnel militaire dans des emplois civils. Les entreprises de défense ne pourraient pas simplement se reconvertir dans la production de biens civils concurrentiels. Les sanctions ne seraient probablement levées que progressivement et en fonction d'accords politiques. Les investisseurs étrangers restaient prudents en raison des risques juridiques et géopolitiques.
Le Kremlin a donc un intérêt économique à ne pas mettre fin brutalement à la demande militaire. Même en cas de cessez-le-feu, les dépenses militaires, le renforcement des troupes et les investissements dans la sécurité pourraient se poursuivre à un niveau élevé. L'économie de guerre risquerait alors de se transformer en une économie militarisée de façon permanente.
Le paradoxe de la paix réside dans le fait que la fin de la guerre offrirait de meilleures perspectives de développement à long terme, mais pourrait déclencher une crise d'ajustement à court terme. Plus la militarisation se prolonge, plus le retour à un modèle de croissance civile devient difficile.
Ce que le discours public révèle et ce qu'il dissimule
L'analyse de 68 articles portant sur l'économie de guerre et la géopolitique russes révèle une forte focalisation sur les pertes militaires et les conséquences immédiates du conflit en Ukraine. Trente et un articles, soit 45,6 %, abordent ce sujet. Douze autres articles, soit 17,6 %, examinent la Russie comme une menace militaire et stratégique pour l'OTAN. Ensemble, ces deux perspectives dominent près des deux tiers des rapports analysés.
On accorde beaucoup moins d'attention à la nationalisation des entreprises étrangères, à la coopération avec la Corée du Nord, aux échanges économiques avec la Chine, aux dépenses internationales en armement, aux actes de sabotage, à la coopération en matière de drones avec l'Iran et aux initiatives diplomatiques. Des articles isolés traitent de l'industrie du diesel, des territoires du Nord, des relations économiques avec la Malaisie, de la sécurité des frontières finlandaises, des attaques contre des entrepôts logistiques occidentaux et des liens politiques de la Hongrie avec Moscou.
Cette répartition reflète fidèlement la dynamique visible du conflit, mais sous-estime les mécanismes économiques sous-jacents. La politique des banques centrales, la qualité du crédit, le financement public, la productivité, la pénurie de main-d'œuvre et les répercussions budgétaires font moins la une des journaux que les frappes de drones ou les offensives militaires. Pourtant, ils sont essentiels à la viabilité à long terme de l'économie de guerre russe.
Par ailleurs, un problème méthodologique se pose. La multiplication ou la quasi-identité de plusieurs rapports peut survaloriser certains sujets. Si un même rapport apparaît sur plusieurs portails ou si un rapport d'agence est repris par de nombreux médias, le nombre d'articles augmente sans pour autant générer d'informations indépendantes supplémentaires. La fréquence de publication mesure l'attention portée à un sujet, mais pas automatiquement son importance économique.
Une approche de suivi équilibrée devrait donc inclure des catégories distinctes pour la politique monétaire, le budget, les recettes énergétiques, le marché du travail, les banques, les capacités industrielles, le commerce extérieur et la dépendance technologique, en plus des événements militaires. Seule la combinaison de ces indicateurs permet de déterminer si le système s'appauvrit simplement ou s'il se dirige vers une instabilité aiguë.
Cinq voies de développement possibles
Dans le scénario le plus favorable au Kremlin, la banque centrale resterait gérée de manière professionnelle, l'inflation diminuerait progressivement, les prix du pétrole demeureraient suffisamment élevés et la Chine maintiendrait ses échanges commerciaux ouverts. La croissance resterait faible, mais le système pourrait fonctionner pendant plusieurs années. La population subirait de réelles pertes de prospérité en l'absence d'une crise financière ouverte.
Dans un second scénario, la politique monétaire se politise davantage après 2027. Les taux d'intérêt seraient alors abaissés prématurément, ce qui nuirait à la stabilité des entreprises et de l'État. À court terme, cela pourrait stimuler l'investissement et le crédit. À moyen terme, en revanche, un rouble plus faible, une inflation plus élevée et une méfiance croissante envers les dépôts bancaires et les obligations d'État seraient probables.
Une troisième voie de développement serait la domination budgétaire. Dans ce scénario, les politiques monétaire et budgétaire seraient de plus en plus alignées sur les besoins de financement de l'État. Les banques détiendraient davantage d'obligations d'État, financeraient en priorité les entreprises stratégiques et évinceraient les emprunteurs privés. Le système resterait contrôlable, mais deviendrait de plus en plus dépendant de l'État et moins productif.
Le quatrième scénario serait un choc externe. Une chute importante des prix du pétrole, un durcissement des sanctions contre les réseaux de transport et de paiement, ou des dommages considérables aux raffineries pourraient impacter simultanément les recettes d'exportation et les recettes fiscales. Dans ce cas, le gouvernement devrait accélérer les réductions de production, augmenter les impôts, puiser dans ses réserves ou assouplir sa politique monétaire et de crédit.
Dans le cinquième scénario, la Russie bascule vers une économie de mobilisation encore plus poussée. Les prix, les capitaux, la production et le travail seraient soumis à un contrôle administratif renforcé. Cela pourrait permettre de privilégier la production militaire plus longtemps. Cependant, la prospérité civile, l'innovation et l'efficacité économique déclineraient davantage. Un tel état de fait pourrait perdurer politiquement plus longtemps que ne le suggèrent les modèles de marché, mais il s'accompagne d'une répression croissante.
Le véritable prix de la stabilité
L'économie russe n'est pas au bord d'un effondrement spectaculaire. Elle dispose de trop de matières premières, de trop de moyens de contrôle étatique et de trop de voies de repli internationales pour qu'un seul choc puisse nécessairement faire s'écrouler tout le système. Parallèlement, l'idée d'une économie de guerre robuste et autosuffisante est trompeuse.
La croissance est faible, l'inflation trop élevée, les taux d'intérêt restrictifs et l'investissement civil freiné. Le gouvernement augmente les impôts et la dette tout en sacrifiant les dépenses sociales et productives au profit des priorités militaires. La Chine stabilise son commerce extérieur, mais gagne ainsi en influence. Un taux de chômage élevé masque une grave pénurie de main-d'œuvre et de compétences. Les revenus tirés des matières premières restent indispensables, tandis que leur extraction devient plus coûteuse et plus risquée.
La banque centrale a jusqu'à présent empêché l'escalade simultanée de ces contradictions. C'est le cœur de la métaphore du clou unique. Cette métaphore perd toute pertinence si on l'interprète comme une prédiction d'un effondrement automatique suite à un éventuel départ de Nabiullina. Dans ce cas, les institutions, les contrôles et la coercition fiscale seraient maintenus. Elle est cependant pertinente comme mise en garde contre une dangereuse concentration de la stabilité économique entre les mains d'un petit nombre de technocrates et la confiance politique qui leur est encore accordée.
L'enjeu crucial n'est pas de savoir si la Russie fera défaut en 2027. Un scénario plus probable est celui d'une stabilité économique plus dure : croissance réduite, intervention accrue de l'État, hausse des impôts, diminution du bien-être des civils et dépendance croissante aux dépenses militaires. Cela pourrait permettre au système de perdurer plus longtemps que ne le prévoient ses détracteurs, mais à un coût toujours plus élevé.
L'économie russe ne repose donc pas sur un seul pilier. Elle dépend du pétrole, de la Chine, des financements forcés, de la demande de l'État, du contrôle administratif et d'un environnement commercial adaptable. Mais la banque centrale est le garant qui empêche ces soutiens contradictoires de sombrer dans le chaos. Si ce garant venait à être remplacé, affaibli ou manipulé politiquement en 2027, un effondrement immédiat ne s'ensuivrait pas nécessairement. En revanche, le risque que l'érosion économique latente ne dégénère en une crise macroéconomique ouverte augmenterait considérablement.
📈🚀 De la visibilité à la confiance 👀🤝 Votre parcours évolutif avec Xpert.Digital


De la visibilité à la confiance : votre parcours évolutif avec Xpert.Digital - Image : Xpert.Digital
Dans le secteur B2B industriel, les relations commerciales durables se construisent rarement du jour au lendemain. Elles se développent progressivement, grâce à la visibilité, la pertinence professionnelle, des échanges réguliers et une confiance grandissante. Le modèle en quatre étapes de Xpert.Digital répond précisément à ce besoin : il propose un parcours structuré qui débute par une approche simple et peut évoluer vers une collaboration plus approfondie en matière de développement commercial, si nécessaire.
Au lieu de miser sur des promesses marketing tapageuses, ce modèle privilégie la relation. Les entreprises commencent par des indicateurs clairement définis et facilement mesurables, puis décident, en fonction de leur propre expérience, du niveau d'approfondissement de leur collaboration. Un facteur clé de ce processus de construction de la confiance sans interruption : la plateforme exclut toute publicité intrusive, permettant ainsi au contenu éditorial de se concentrer exclusivement sur l'expertise des entreprises.
Plus d'informations ici :
Votre partenaire mondial en marketing et développement commercial
☑️ Notre langue de travail est l'anglais ou l'allemand
☑️ NOUVEAU : Correspondance dans votre langue maternelle !

Konrad Wolfenstein
Mon équipe et moi-même sommes heureux de pouvoir vous accompagner en tant que conseiller personnel.
Vous pouvez me contacter en remplissant le formulaire de contact ici wolfenstein@xpert.digital :ou simplement m'appeler au +49 7348 4088 965. Mon adresse e-mail est
J'attends avec impatience notre projet commun.