L’Europe contre Starlink ? La coûteuse bataille pour le contrôle de l’espace : l’internet par satellite devient une question de pouvoir
Xpert Pré-lancement

Disponible en 27 langues 📢
Préférez Xpert.Digital sur GoogleⓘPublié le : 25 octobre 2026 / Mis à jour le : 25 octobre 2026 – Auteur : Konrad Wolfenstein
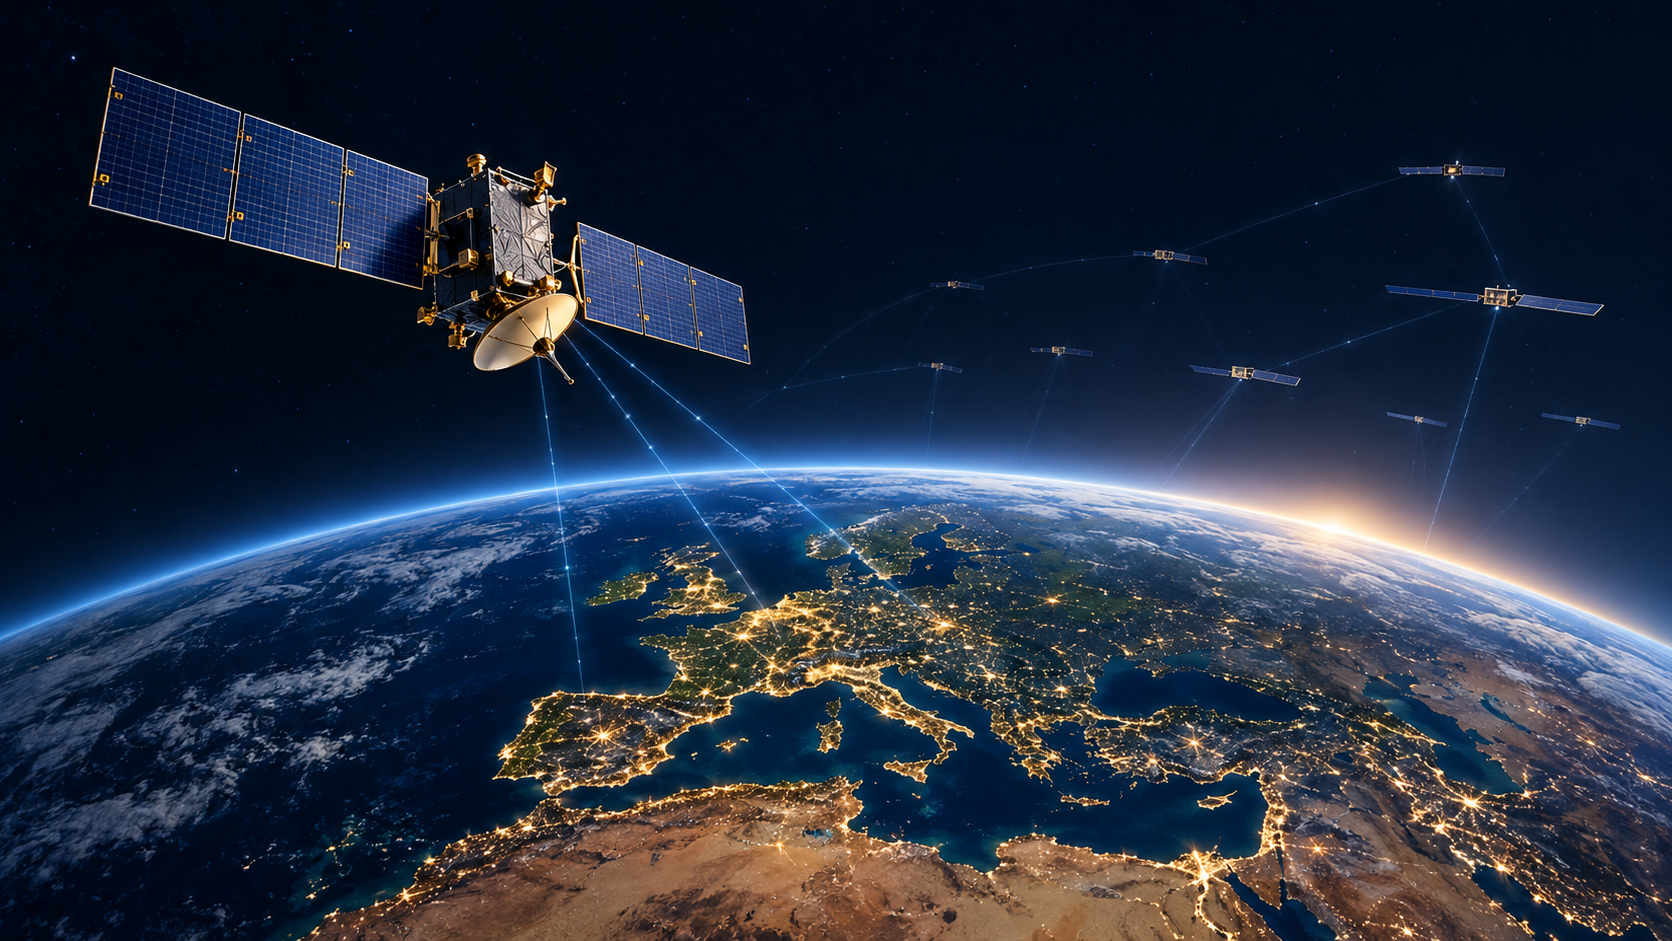
L'Europe contre Starlink ? La coûteuse bataille pour le contrôle de l'espace : l'internet par satellite devient une question de pouvoir – une image créative sur le sujet, avec l'IA : Xpert.Digital
Le véritable coût des projets européens : l’Europe souhaite ralentir le déploiement de Starlink, mais ne dispose toujours pas de sa propre alternative
Plus d'indépendance, des coûts élevés : le difficile chemin de l'Europe pour sortir de Starlink
Starlink est largement en avance – pourquoi l’Europe a encore besoin de ses propres réseaux satellitaires
L'Europe souhaite réduire sa dépendance à Starlink sans compromettre la performance de son infrastructure numérique. Cet enjeu est au cœur d'un conflit qui, en octobre 2026, dépasse largement le cadre de la politique spatiale : tandis que les États européens cherchent à accroître leur contrôle sur la prochaine génération de communications par satellite, SpaceX défend son leadership technologique et économique. Au centre de ce conflit se trouve une question fondamentale de politique industrielle moderne : de quelle part de son infrastructure une économie a-t-elle besoin lorsque des réseaux particulièrement puissants sont exploités par des entreprises situées hors de sa sphère d'influence politique ?
La solution ne réside ni dans une méfiance aveugle envers Elon Musk, ni dans une foi inébranlable dans la concurrence internationale. Starlink offre des avantages pratiques considérables. Cependant, la concentration des services de communication critiques peut engendrer des risques qui ne se reflètent pas dans le prix de l'abonnement mensuel. L'enjeu pour l'Europe n'est donc pas de freiner symboliquement un fournisseur américain. Il s'agit avant tout de développer des alternatives économiquement viables, de réduire sensiblement les dépendances technologiques et de maintenir une concurrence suffisante. L'autonomie stratégique serait vaine si, au final, elle se résumait à une seule chose : la protection coûteuse de quelques entreprises établies.
La coûteuse révolte de l'Europe contre Starlink : ceux qui freinent Musk n'y gagnent rien
L'Europe doit réduire sa dépendance à Starlink sans pour autant affaiblir les performances de son infrastructure numérique. C'est là le cœur économique d'un conflit qui, en octobre 2026, dépasse largement le cadre de la politique spatiale : les Européens souhaitent davantage de contrôle sur la prochaine génération de communications par satellite, tandis que SpaceX défend son leadership technologique et économique. Derrière cet affrontement politique se cache une question fondamentale de politique industrielle moderne : de quelle part d'infrastructure une économie a-t-elle besoin lorsque des réseaux particulièrement puissants sont exploités par des entreprises situées hors de sa sphère d'influence politique ?
La solution ne saurait se résumer à une méfiance absolue envers Elon Musk ni à une confiance inconditionnelle dans la concurrence internationale. Starlink a certes apporté des avantages concrets considérables. Cependant, une forte concentration des services de communication critiques peut engendrer des risques qui ne sont pas pleinement reflétés dans le prix de l'abonnement mensuel. Le défi pour l'Europe n'est donc pas de freiner symboliquement un fournisseur américain, mais de développer des alternatives économiquement viables, de réduire sensiblement les dépendances technologiques et de maintenir une concurrence suffisante pour que l'autonomie stratégique ne devienne pas un bouclier coûteux pour quelques entreprises établies.
Le ciel reste global
L'idée d'un redécoupage de l'espace aérien européen en 2027 est séduisante, mais trompeuse sur les plans technique et économique. Les satellites en orbite basse ne restent pas en permanence au-dessus d'un seul continent. La politique européenne ne peut se contenter de délimiter l'espace comme un territoire national. Ce qui importe, ce sont les conditions dans lesquelles les réseaux satellitaires peuvent proposer leurs services sur les marchés européens et utiliser des fréquences radio spécifiques.
L'accent est mis sur les fréquences autour de 2 gigahertz, particulièrement intéressantes pour les liaisons directes entre satellites et appareils mobiles. Cela correspond aux plages de 1980 à 2010 mégahertz pour la transmission de la Terre vers le satellite et de 2170 à 2200 mégahertz pour le retour. On obtient ainsi deux bandes de 30 mégahertz. Cette distinction est importante : la spécification de 2 gigahertz fait référence à la plage de fréquences approximative, et non à une bande passante de transmission disponible de 2 gigahertz.
La proposition européenne envisage une structure en trois volets. Le premier volet serait dédié aux services de communication gouvernementaux sécurisés, le deuxième aux offres commerciales sous contrôle européen, et le troisième serait également ouvert aux fournisseurs non européens. Cette structure ne sera pas finalisée d'ici octobre 2026. Elle ne constitue pas non plus une interdiction générale de Starlink. D'un point de vue économique, l'objectif est d'éviter d'envisager une dépendance sur un marché futur stratégiquement important seulement après que sa structure se soit déjà consolidée.
Le pouvoir de marché plutôt qu'un monopole complet
Qualifier Starlink de monopole est une simplification excessive. L'Europe possède ses propres opérateurs de satellites, et d'autres réseaux se développent à travers le monde. Par ailleurs, l'internet résidentiel, les services de communication pour les navires, les applications gouvernementales spécialisées et les connexions directes pour smartphones présentent des différences considérables. Une entreprise peut être particulièrement performante sur un segment de marché sans pour autant dominer tous les marchés adjacents. C'est pourquoi une analyse concurrentielle rigoureuse doit toujours commencer par déterminer quels services sont véritablement interchangeables.
L'avance considérable de Starlink en termes de taille est indéniable. Au 30 septembre 2026, le nombre de connexions clients recensées atteignait 13,6 millions, contre 7,2 millions un an auparavant. Ce chiffre inclut les connexions privées ainsi que certains forfaits professionnels, mais exclut les comptes des entreprises et des administrations gérés séparément. Il ne représente donc ni les seuls ménages, ni l'ensemble des utilisateurs du réseau.
Début octobre, SpaceX annonçait exploiter plus de 11 000 satellites Starlink en orbite terrestre basse. Ce chiffre exact dépend notamment de la prise en compte des satellites encore en orbite et de ceux dont le démantèlement est programmé. Pour une évaluation économique, l’ordre de grandeur est plus important que le chiffre final. Un réseau de cette envergure, doté d’une large clientèle et bénéficiant de mises à niveau technologiques continues, crée des barrières à l’entrée sur le marché qu’un nouveau concurrent ne peut franchir par le seul biais d’un soutien politique.
Pourquoi la taille des finances est-elle plus importante ?
L'avantage économique est manifeste dans les résultats financiers. Au troisième trimestre 2026, le segment Connectivité de SpaceX a généré un chiffre d'affaires de 5,248 milliards de dollars. Sur ce montant, 3,121 milliards provenaient des clients particuliers et 2,127 milliards des entreprises et des administrations. Le chiffre d'affaires total de ce segment était ainsi supérieur de 69 % à celui du même trimestre de l'année précédente. Le résultat d'exploitation du segment a atteint 2,367 milliards de dollars.
Ces chiffres illustrent une relation de renforcement. Les revenus récurrents facilitent le financement de capacités supplémentaires. Ces capacités accrues permettent d'accueillir davantage de clients et de développer de nouvelles applications. Une activité plus étendue, à son tour, répartit les coûts de développement et d'exploitation sur un plus grand nombre d'abonnements payants. Il ne s'agit pas d'un effet de réseau social classique : la qualité d'une connexion internet ne s'améliore pas simplement parce que davantage de personnes utilisent le même fournisseur. En revanche, cela crée un effet d'échelle industriel qui lie la production, les ventes, le financement et l'amélioration continue.
Parallèlement, il ne faut pas confondre taille et capacité illimitée. Un trop grand nombre d'utilisateurs dans une zone de service peut saturer la capacité disponible. Les connexions supplémentaires ne créent de valeur durable que si le réseau peut suivre techniquement. De même, le résultat du segment opérationnel ne se traduit pas immédiatement en flux de trésorerie disponible pour l'entreprise. Les dépenses d'investissement du seul segment Connectivité se sont élevées à 1,543 milliard de dollars américains au troisième trimestre. Une analyse économique pertinente doit donc prendre en compte la croissance et la solidité des bénéfices, ainsi que les besoins en capitaux continus.
L'avantage de Musk commence sur le terrain
La position de Starlink ne repose pas uniquement sur le nombre de ses satellites. SpaceX intègre le développement, la fabrication, les capacités de lancement et l'exploitation du réseau au sein d'un même groupe. Cette intégration verticale facilite la coordination entre le développement technique et la mise à disposition de capacités supplémentaires. Un opérateur de satellites indépendant, en revanche, doit coordonner ses calendriers et ses intérêts économiques avec les fabricants, les prestataires de services de lancement et ses autres partenaires.
L'avantage ne réside donc pas uniquement dans une éventuelle différence de prix par lancement de fusée. La disponibilité, la rapidité d'apprentissage et la capacité à coordonner les évolutions techniques entre les différentes phases de développement sont tout aussi importantes. Si une entreprise étend régulièrement son infrastructure, la rapidité de ce cycle peut devenir un facteur de compétitivité significatif. Un concurrent dont la phase de développement est longue ne se mesure pas à l'état actuel de Starlink, mais plutôt aux performances que Starlink atteindra au moment de son lancement sur le marché.
L'Europe ne doit pas interpréter cela comme une exigence de copie conforme de SpaceX. Une autre organisation industrielle peut également réussir. Toutefois, elle doit se doter d'une capacité de décision comparable et d'interfaces fiables. Le soutien politique perd de sa valeur économique si les décisions techniques sont ensuite retardées par un trop grand nombre d'acteurs. Par conséquent, pour un réseau européen, ce qui compte, ce n'est pas seulement le montant des fonds disponibles, mais aussi la rapidité avec laquelle une infrastructure fonctionnelle et régulièrement mise à jour est créée.
Le smartphone est en train de transformer le marché
Le marché le plus concurrentiel de demain est celui des connexions directes entre satellites et appareils mobiles. Ces services dits « directs sur l'appareil » diffèrent fondamentalement de l'internet par satellite classique, qui utilise une antenne de réception dédiée installée sur une maison, un véhicule ou un bateau. Un smartphone possède des antennes beaucoup plus petites et une autonomie limitée. La technologie satellitaire doit impérativement tenir compte de ces contraintes.
De plus, différentes approches techniques existent. Certaines solutions utilisent des fréquences habituellement réservées aux réseaux mobiles terrestres, tandis que d'autres exploitent des bandes de fréquences spécifiquement dédiées aux communications mobiles par satellite. Il en résulte des exigences variables en matière d'appareils, de technologies réseau et de coordination internationale. Par conséquent, affirmer que les satellites offriront à l'avenir un accès internet haut débit complet à tous les smartphones actuels, partout dans le monde, est une généralisation excessive. Parmi les facteurs essentiels figurent les fréquences prises en charge, les puces, les logiciels, les conditions de visibilité directe et la qualité de service réellement disponible.
Deutsche Telekom prévoit de lancer sa connexion directe Starlink, annoncée en mars 2026, spécifiquement pour les smartphones compatibles. Le déploiement est prévu pour début 2028 sur plusieurs marchés européens, dont l'Allemagne. Ce calendrier et cette limitation technique ont un impact économique significatif. Même avec un réseau satellitaire opérationnel, un marché final important et exploitable ne se concrétisera que lorsque suffisamment d'appareils compatibles seront disponibles et que l'intégration avec les services mobiles existants sera fiable. L'infrastructure, les terminaux et la distribution doivent se développer simultanément.
La supplémentation est plus précieuse que le remplacement
Les communications par satellite ne doivent pas être considérées comme une solution de remplacement viable pour tous les réseaux terrestres. Les réseaux de fibre optique et mobiles peuvent transporter d'importants volumes de données dans des zones densément peuplées, en les distribuant sur de courtes distances. Un satellite, en revanche, couvre des zones plus vastes où les utilisateurs actifs partagent simultanément la capacité. Il est donc particulièrement intéressant là où l'installation de pylônes de transmission supplémentaires ou de liaisons fixes est coûteuse, lente à mettre en œuvre, voire pratiquement impossible.
La différence cruciale réside entre la couverture géographique et la capacité disponible. Une région peut être accessible en théorie, mais pas nécessairement avec chaque utilisateur bénéficiant du même débit de données en permanence. De même, des débits élevés lors d'une démonstration ne donnent que peu d'indications sur la capacité réelle d'un réseau en cas de forte utilisation simultanée. Par conséquent, pour une évaluation économique, il convient de prendre en compte non seulement les débits de pointe, mais aussi la capacité réellement disponible en conditions d'utilisation.
Cela est particulièrement vrai en période de crise. Si un réseau terrestre tombe en panne, la demande de connexions satellitaires peut augmenter brutalement. Dans ces moments-là, il est crucial de déterminer les applications prioritaires et le nombre d'utilisateurs pouvant être pris en charge. Un appel d'urgence, une brève mise à jour de situation ou la transmission de données de capteurs nécessitent une capacité nettement inférieure à celle de connexions vidéo simultanées. Une approche européenne peut donc s'avérer économiquement judicieuse si elle réserve initialement une capacité limitée aux applications critiques, plutôt que de promettre un réseau de secours illimité.
Quatre sociétés, des intérêts différents
Deutsche Telekom, Orange, Telefónica et Vodafone ont confirmé le 19 octobre 2026 une initiative commune visant à établir des liaisons satellitaires directes. Ce projet prévoit des structures de contrôle européennes, une infrastructure au sol, ainsi que des fonctions de coordination et de surveillance. Les entreprises n'ont pas l'intention de financer directement une constellation de satellites. La composante spatiale sera assurée par un partenaire qui reste à déterminer.
Cette répartition des tâches repose sur une logique économique solide. Les opérateurs de réseaux mobiles apportent leurs relations clients, leurs systèmes de facturation, leurs canaux de distribution et leurs réseaux existants. Un partenaire satellite complète la couverture géographique. Ainsi, chaque groupe d'entreprises n'a pas à supporter seul l'intégralité des risques liés au développement. Parallèlement, une infrastructure technique partagée simplifie l'intégration et évite de reconstruire plusieurs fois les mêmes fondations de manière indépendante.
Cependant, les intérêts de ces parties divergent. Les opérateurs de réseaux mobiles souhaitent conserver un accès direct à leurs clients. Les opérateurs de satellites ont besoin de revenus suffisants et d'une sécurité d'investissement. Les décideurs politiques exigent un contrôle stratégique, tandis que les clients privilégient des coûts supplémentaires minimaux et une grande facilité d'utilisation. Ces objectifs peuvent se compléter, mais aussi s'opposer. Par conséquent, un partenariat viable requiert une définition claire des responsabilités en matière de qualité du réseau, d'expansion, de traitement des données et de gestion des interruptions. Une annonce conjointe constitue un point de départ, mais ne saurait remplacer un partenaire satellite pleinement opérationnel ni un financement fiable à long terme.
La coopération l'emporte sur le simple factionnalisme
La réalité ne correspond pas à l'image d'un camp européen uni contre les entreprises américaines. Deutsche Telekom collabore déjà avec Starlink et prévoit simultanément de participer à l'initiative européenne conjointe. Vodafone est connecté à AST SpaceMobile via Satellite Connect Europe. Cette coentreprise luxembourgeoise associe des structures opérationnelles européennes à la technologie satellitaire américaine. Les partenariats existants n'ont pas vocation à être remplacés par cette nouvelle initiative.
Cela n'est pas forcément contradictoire. Les entreprises peuvent utiliser l'infrastructure disponible la plus efficace à court terme tout en développant simultanément des solutions alternatives pour l'avenir. Sur le plan économique, cela revient à se prémunir contre les aléas technologiques et politiques. Celles qui s'engagent d'emblée sur une seule voie supportent une part plus importante du risque de retards, de disponibilité limitée des équipements ou de conditions défavorables.
Cela conduit à une conception nuancée de l'indépendance pour l'Europe. La production intégrale de tous les composants en interne serait un objectif différent du contrôle juridique de l'exploitation du réseau ou de la possibilité de basculer entre plusieurs systèmes satellitaires. La coopération internationale peut même réduire les dépendances si elle crée un véritable choix. Cependant, elle peut aussi les masquer si plusieurs marques européennes restent, au final, dépendantes de la même infrastructure critique. Par conséquent, ce qui compte, ce n'est pas le nombre de partenariats officiels, mais le nombre d'options techniques véritablement indépendantes.
L'alternative européenne se développe, mais reste plus modeste
L'Europe ne part pas de zéro. Eutelsat, avec son service OneWeb, dispose d'une constellation de plus de 600 satellites. Au cours de l'exercice clos le 30 juin 2026, le chiffre d'affaires des communications en orbite basse (LEO) a progressé de 69,5 % à périmètre comparable pour atteindre 297 millions d'euros. Cela représente une croissance significative pour une activité européenne déjà bien établie. Il serait donc inexact de présenter les communications par satellite européennes comme une simple perspective d'avenir.
Dans le même temps, les autres indicateurs de performance illustrent les difficultés rencontrées. Le chiffre d'affaires du groupe Eutelsat a atteint 1,2359 milliard d'euros, en baisse nominale de 0,6 % sur un an, mais en hausse de 3,0 % à périmètre comparable. L'EBITDA ajusté s'est élevé à 632,4 millions d'euros. Cette forte croissance en orbite terrestre basse coïncide donc avec la nécessité pour l'entreprise de gérer également des mutations dans ses autres secteurs d'activité. Eutelsat a également annoncé la finalisation d'un programme de refinancement de 5 milliards d'euros.
Une comparaison directe de l'échelle avec Starlink exige de la prudence. Le chiffre d'affaires annuel européen en euros et le chiffre d'affaires trimestriel américain en dollars ne sont pas des indicateurs directement comparables. De plus, les clientèles et les modèles économiques diffèrent. Néanmoins, l'asymétrie financière est significative. La distinction technique est tout aussi importante : le réseau haut débit OneWeb existant, avec ses propres terminaux utilisateurs, n'est pas automatiquement accessible aux smartphones classiques. L'expertise existante en technologies spatiales facilite le développement de nouveaux services, mais ne remplace pas leur mise en œuvre concrète.
La compétition a plus de deux facettes
En dehors de l'Europe, Starlink n'est pas la seule infrastructure satellitaire. Amazon construit une autre infrastructure satellitaire de grande envergure avec Amazon Leo. En octobre 2026, plus de 1 000 satellites avaient été produits et 396 lancés. Ces deux chiffres illustrent également l'importance d'une terminologie précise. Un satellite fabriqué représente une infrastructure industrielle, mais pas encore une capacité réseau opérationnelle en orbite. Seuls le lancement, la mise en service et l'intégration à l'infrastructure terrestre le transforment en un service commercialisable.
L'arrivée de nouveaux fournisseurs pourrait accroître la pression concurrentielle sur Starlink. Pour les clients européens, ce serait généralement positif, car davantage d'alternatives techniques renforceraient leur position de négociation. Toutefois, passer d'un réseau américain à un autre n'implique pas automatiquement un renforcement du pouvoir politique européen. Cela peut réduire les risques pour les entreprises sans pour autant supprimer totalement les dépendances juridiques ou géopolitiques communes.
À l'inverse, l'Europe ne devrait pas se limiter à l'évaluation de ses capacités en orbite terrestre basse. SES exploite notamment des systèmes de communication en orbite terrestre moyenne et développe des solutions multi-orbites. Différentes altitudes orbitales et architectures de réseau peuvent répondre à différents besoins. Par conséquent, la solution la plus avantageuse économiquement n'est pas toujours celle du fournisseur possédant le plus grand nombre de satellites. Pour les entreprises et les administrations, un juste équilibre entre capacité, latence, sécurité, disponibilité et coût total de possession est essentiel, tout comme la capacité à combiner efficacement plusieurs réseaux.
Notre expertise européenne et allemande en matière de développement commercial, de ventes et de marketing

Notre expertise européenne et allemande en matière de développement commercial, de ventes et de marketing - Image : Xpert.Digital
Domaines d'intervention prioritaires : B2B, numérisation (de l'IA à la XR), ingénierie mécanique, logistique, énergies renouvelables et industrie
Plus d'informations ici :
Un centre thématique offrant des informations et une expertise :
- Plateforme de connaissances couvrant les économies mondiales et régionales, l'innovation et les tendances spécifiques à l'industrie
- Un recueil d'analyses, d'idées et d'informations générales issues de nos principaux domaines d'intervention
- Un lieu d'expertise et d'information sur les développements actuels dans le monde des affaires et des technologies
- Un centre névralgique pour les entreprises en quête d'informations sur les marchés, la numérisation et les innovations industrielles
IRIS² : Le projet spatial européen ambitieux sous surveillance
IRIS² sera plus grand et plus cher
Le projet européen clé à long terme est IRIS². Cependant, les chiffres précédents sont désormais obsolètes. En août 2026, la constellation principale a été étendue à 348 satellites : 330 en orbite terrestre basse et haute et 18 en orbite terrestre moyenne. Les premiers lancements sont prévus pour 2029, avec un début de service en 2030. Cela ne signifie pas nécessairement qu’un système européen de remplacement pleinement opérationnel pour Starlink sera en place d’ici 2027.
L'investissement total actualisé s'élève à plus de 15,6 milliards d'euros. Sur ce montant, 11,6 milliards d'euros proviennent de fonds publics et jusqu'à 4 milliards d'euros de contributions des opérateurs participants. Comparé au chiffre précédent d'environ 10,55 milliards d'euros, cela représente une augmentation de près de la moitié. Cependant, il ne s'agit pas simplement d'une augmentation du coût des services maintenus à un niveau inchangé. L'architecture et les capacités de sécurité prévues ont également été renforcées. Pour une évaluation juste, il convient de considérer conjointement l'évolution des coûts et les nouvelles exigences.
Ce projet d'expansion vise à accroître de 60 % la capacité des communications gouvernementales sécurisées au sein de l'UE et de 54 % à l'échelle mondiale par rapport aux plans précédents. Il s'agit d'objectifs, et non de niveaux de service mesurés. La rentabilité dépendra de la fiabilité des services offerts grâce à cette capacité supplémentaire. Le nombre de satellites et le volume d'investissement témoignent des efforts déployés. Seules la disponibilité, la sécurité et l'utilisation effective permettront d'évaluer les performances justifiant cet investissement.
La souveraineté est un avantage en matière d'assurance
La justification économique d'un système satellitaire européen ne réside pas uniquement dans ses revenus commerciaux potentiels. Des canaux de communication supplémentaires, contrôlés politiquement, peuvent avoir une valeur assurable. Leur utilité devient particulièrement évidente lorsque d'autres infrastructures tombent en panne, sont restreintes ou ne sont plus suffisamment disponibles dans des circonstances exceptionnelles. Cet avantage ne peut être que partiellement reflété par les prix du marché habituels.
Du point de vue d'un utilisateur individuel, il peut être économiquement judicieux de choisir la connexion la plus performante et la plus abordable. Cependant, si un grand nombre d'infrastructures critiques font le même choix, cela peut engendrer une dépendance partagée. Il ne s'agit pas automatiquement d'une défaillance du marché, mais d'une différence potentielle entre l'évaluation des risques individuels et macroéconomiques. Un soutien public se justifie s'il apporte un avantage concret et quantifiable en matière de sécurité.
Toutefois, cela n'implique pas une liberté financière illimitée. La couverture d'assurance doit être adaptée au risque assuré. Toutes les transmissions de données privées n'exigent pas le même niveau de protection que les communications militaires ou la coordination des services d'urgence. Plus les applications nécessitant une protection particulière sont définies avec précision, plus les infrastructures supplémentaires peuvent être dimensionnées efficacement. Une stratégie européenne différenciée pourrait ainsi imposer des exigences de contrôle strictes pour les services sensibles tout en maintenant une concurrence internationale plus large pour les applications commerciales courantes.
Un siège européen ne suffit pas
La souveraineté n'a de véritable pertinence que si elle s'exerce même dans des conditions difficiles. Un siège social ou un centre de données en Europe ne résout pas automatiquement tous les problèmes de contrôle. Il est par exemple nécessaire d'examiner qui approuve les mises à jour logicielles, qui définit les priorités des fonctions réseau, quels composants sont remplaçables et si l'exploitation peut être maintenue sans le soutien continu d'un partenaire externe unique.
La localisation et le contrôle des données ne sont pas identiques. Le traitement des données européennes sur le continent peut simplifier certaines exigences. Toutefois, des questions subsistent quant aux droits d'accès administratif, aux clés de chiffrement, à la gouvernance d'entreprise et aux cadres juridiques applicables. La valeur économique d'une offre souveraine réside donc non seulement dans sa situation géographique, mais aussi dans des capacités techniques et organisationnelles vérifiables.
Pour les entreprises, cela signifie que changer de fournisseur n'est envisageable qu'après une préparation concrète. Des terminaux différents, des interfaces différentes, des formations supplémentaires ou un nouvel audit de sécurité peuvent complexifier la transition. Ces coûts renforcent la fidélité au fournisseur actuel, même en présence de plusieurs concurrents. La politique européenne devrait donc également faciliter le changement de fournisseur. L'interopérabilité et des normes techniques transparentes peuvent, dans certains cas, engendrer une concurrence plus efficace qu'un grand nombre d'entreprises européennes sans services suffisamment interchangeables.
Washington défend un marché futur
La résistance américaine se justifie économiquement, même si les tensions politiques complexifient le débat. En octobre 2026, l'ambassadeur américain Andrew Puzder a mis en garde contre les graves conséquences que pourrait avoir une réglementation européenne discriminatoire envers les fournisseurs américains pour les entreprises européennes. À ce moment-là, aucune contre-mesure concrète n'avait été précisée. Affirmer que des sanctions étaient déjà décidées serait donc exagéré.
Sous la présidence de Donald Trump, la protection des entreprises technologiques américaines est liée à un droit fondamental d'accès au marché. Pour SpaceX, les enjeux dépassent largement le cadre de ses activités auprès des consommateurs européens. Les connexions directes avec les smartphones permettraient une intégration plus étroite des communications par satellite à l'ensemble du marché des communications mobiles. Les restrictions imposées dans une zone économique majeure pourraient également servir de modèle à d'autres régions. Du point de vue de l'entreprise, la viabilité à long terme de son modèle économique à l'international est donc également en jeu.
L'importance de cet intérêt stratégique est manifeste dans les acquisitions de fréquences de SpaceX. L'accord conclu avec EchoStar en 2025 pour les fréquences AWS-4 et H-block était évalué à environ 17 milliards de dollars américains. Par la suite, des fréquences supplémentaires ont été acquises pour environ 2,6 milliards de dollars américains. Bien que ces chiffres n'expliquent pas directement la valeur du marché européen, ils démontrent que l'accès aux fréquences, au même titre que les satellites, les lanceurs et l'acquisition de clients, figure parmi les principaux axes d'investissement de la prochaine phase de développement.
Les arguments en matière de sécurité nécessitent des preuves techniques
SpaceX a mis en garde contre les perturbations potentielles liées aux projets européens, citant notamment les services de communication en Ukraine. Ces avertissements doivent être pris au sérieux, mais ne sauraient être considérés comme des conséquences avérées. La position d'une entreprise sur un conflit réglementaire diffère d'une évaluation technique indépendante. De même, l'affirmation européenne selon laquelle un contrôle accru se traduit automatiquement par un meilleur service est insuffisante.
Les communications par satellite transcendent les frontières nationales. Lorsque plusieurs systèmes utilisent des fréquences proches, la compatibilité technique, les distances de sécurité et les conditions d'exploitation doivent être soigneusement coordonnées. L'Union internationale des télécommunications (UIT) coordonne l'utilisation des fréquences au niveau international. Cependant, cette coordination ne remplace pas l'ensemble des réglementations régionales. De même, les interférences radioélectriques et la sécurité physique en orbite relèvent de responsabilités distinctes. Par conséquent, il convient de ne pas confondre la question des interférences de fréquences avec celle des collisions de satellites.
La situation en Ukraine illustre clairement l'utilité pratique des communications par satellite disponibles en cas de crise grave. Cela ne signifie pas pour autant que toutes les objections soulevées par SpaceX soient fondées, ni que les dépendances politiques doivent être acceptées sans discussion. La démarche raisonnable consiste en une évaluation technique des risques vérifiable. En l'absence de preuves, l'incertitude doit être reconnue. La communication en matière de sécurité perd toute crédibilité lorsque des risques potentiels sont présentés comme des certitudes ou lorsque de réels problèmes de coordination sont prématurément écartés comme de simples manœuvres de lobbying.
Les réseaux ouverts ont besoin de règles équitables
La coopération entre les grands opérateurs de réseaux mobiles européens peut mutualiser les coûts de développement et faciliter le lancement sur le marché. Toutefois, elle comporte également des risques concurrentiels. Si quelques entreprises établies contrôlent conjointement un service amont essentiel, les opérateurs plus petits et les fournisseurs de services indépendants peuvent devenir dépendants. Un équivalent européen de Starlink ne serait pas automatiquement avantageux pour le consommateur s'il ne faisait que créer une autre forme de concentration du pouvoir de marché.
Les entreprises participantes annoncent donc un accès ouvert et non discriminatoire aux autres opérateurs de réseaux mobiles. Cette promesse ne prend tout son sens économique que lorsque certaines conditions spécifiques sont remplies. Il s'agit notamment de la transparence des prix, de la capacité disponible, des interfaces techniques standardisées et de l'intégration rapide des nouveaux fournisseurs. Même un accès formellement ouvert peut s'avérer inutile si les principaux actionnaires bénéficient d'une capacité préférentielle ou si les concurrents indépendants sont pénalisés par de longs délais d'intégration.
Le soutien public doit donc être conditionné à des objectifs de performance mesurables. La disponibilité effective des services, leur fiabilité technique et la possibilité d'intégrer de nouveaux acteurs du marché sont des facteurs essentiels. Il est tout aussi important de veiller à ce que des ressources limitées ne soient pas immobilisées durablement dans des projets insuffisamment développés. La protection du développement de nouvelles capacités peut s'avérer utile à court terme. Toutefois, une protection permanente sans progrès vérifiables alourdirait le coût de la stratégie européenne et freinerait les efforts d'amélioration technique.
Les clients paient pour la preuve de la performance
Pour les particuliers, le contexte géopolitique n'est pas le seul facteur déterminant. Ils veulent savoir quels appareils sont compatibles, quels services fonctionnent réellement hors de la couverture du réseau mobile et quels sont les coûts supplémentaires. Le revenu mensuel moyen de Starlink par consommateur s'élevait à 69 $ au troisième trimestre 2026. Cette moyenne mondiale ne constitue ni un tarif allemand contraignant, ni une référence tarifaire pour les futurs services directs sur smartphone. Elle englobe différents marchés et catégories tarifaires.
Surtout avec les connexions directes, la conception de l'offre est cruciale. Les options incluent des fonctions d'urgence intégrées, des modules complémentaires optionnels ou des services professionnels spécifiquement garantis. Ces modèles répartissent différemment les coûts et les risques. Un service de sécurité utilisé occasionnellement peut s'avérer précieux pour les clients, même s'il génère peu de données. À l'inverse, une zone de couverture géographique théoriquement étendue ne justifie pas un prix élevé si les fonctionnalités réellement utilisables restent très limitées.
Pour les entreprises, des critères supplémentaires entrent en jeu. Elles exigent un support opérationnel fiable, des procédures de dépannage clairement définies et une intégration transparente à leurs réseaux existants. Une connexion a priori peu coûteuse peut s'avérer onéreuse au final si le matériel supplémentaire, l'installation et le support interne requièrent des efforts considérables. Les fournisseurs européens peuvent donc se démarquer en proposant des services intégrés. Toutefois, le service satellite sous-jacent doit être suffisamment fiable. Un bon support ne peut compenser durablement une infrastructure technique défaillante.
L'avantage réside dans les processus opérationnels
Les avantages économiques sont particulièrement concrets dans les secteurs de la logistique et de l'industrie. Par exemple, une connexion supplémentaire pour les véhicules, les conteneurs ou les équipes d'intervention mobiles dans les zones à couverture terrestre insuffisante est envisageable. Même un bref rapport de localisation ou d'état peut contribuer à une meilleure coordination des opérations. Cependant, cela ne signifie pas que chaque application de ce type nécessite immédiatement sa propre connexion satellite. La question cruciale est de savoir si les informations supplémentaires obtenues justifient réellement les coûts plus élevés.
La communication par satellite peut également constituer un atout précieux pour les installations énergétiques isolées, les chantiers de construction ou les sites d'exploitation temporaires. Elle peut accélérer l'établissement d'une connexion initiale ou transmettre des messages critiques en cas de défaillance d'un autre point d'accès. Il convient de distinguer les simples données de capteurs, la maintenance à distance complète et le contrôle en temps réel critique pour la sécurité. Ces applications imposent des exigences très différentes en matière de débit de données, de latence et de disponibilité. Un réseau adapté à des messages occasionnels n'est pas nécessairement capable de prendre en charge un contrôle de processus sophistiqué.
L'approche commerciale la plus efficace consiste donc souvent à sécuriser de manière ciblée les processus individuels. Les entreprises doivent d'abord déterminer quelles informations doivent absolument être transmises en cas de perturbation. Ensuite, elles peuvent examiner les canaux de communication nécessaires. Ainsi, le besoin abstrait d'une connectivité accrue se transforme en une décision d'investissement concrète. La valeur d'une connexion supplémentaire se mesure alors aux dommages évités, à la réduction des interruptions ou à une meilleure coordination, et non à la fascination intrinsèque pour le satellite.
Le licenciement doit être effectivement indépendant
La multiplicité des connexions n'implique pas automatiquement la multiplicité des dispositifs de sécurité indépendants. Deux services peuvent utiliser les mêmes stations au sol, la même alimentation électrique ou les mêmes composants de contrôle critiques. De même, deux fournisseurs de services satellitaires différents peuvent dépendre du même point d'accès local. Par conséquent, un dispositif de sécurité technique apparemment complet peut présenter des défaillances simultanées dans certaines conditions.
Pour une évaluation économique, l'indépendance des sources de défaillance est cruciale. Une entreprise ne doit pas se contenter de s'interroger sur le nombre de canaux de communication existants, mais aussi sur les événements susceptibles de les affecter simultanément. Cela inclut les coupures de courant locales, les problèmes logiciels, les dommages matériels ou les restrictions légales. Un système de secours est particulièrement précieux s'il reste opérationnel précisément dans les conditions où la connexion principale est défaillante.
Cela exige des tests, et non de simples descriptions de produits. La commutation, l'alimentation électrique, le débit de données disponible et l'accès aux applications critiques doivent être testés en conditions réelles. Il convient également de définir clairement les services qui seront délibérément restreints en cas d'urgence. Si la capacité satellitaire, déjà limitée, est réservée aux communications essentielles, même un système restreint peut apporter des avantages considérables. Les objectifs stratégiques de l'Europe ne se concrétisent donc qu'au niveau des capacités opérationnelles : la résilience ne repose pas uniquement sur l'existence d'un second réseau, mais sur sa fonctionnalité éprouvée au moment critique.
La croissance a besoin d'une orbite responsable
Le débat économique ne doit pas ignorer les coûts à long terme de l'exploration spatiale. Le rapport 2026 de l'ESA sur l'environnement spatial décrit la croissance continue des constellations commerciales et l'augmentation des risques de collision. Un plus grand nombre de satellites n'est pas synonyme de sécurité accrue. Sans coordination efficace, l'ajout d'objets peut également perturber le fonctionnement d'autres systèmes.
L'altitude orbitale est cruciale. Sur des orbites plus hautes et plus basses, les objets non fonctionnels peuvent persister plus longtemps que dans les zones plus fortement influencées par l'atmosphère. Par conséquent, pour une comparaison équitable, outre le nombre de satellites, la capacité à éviter les collisions, la fiabilité, le démantèlement contrôlé et la durée de vie des débris potentiels sont également des facteurs importants. Un réseau plus restreint n'est pas nécessairement plus durable si les défaillances individuelles ont des conséquences à long terme plus problématiques.
Sur le plan économique, ces coûts ne sont pas toujours entièrement supportés par l'opérateur qui les a engendrés. Les risques de collision, la nécessité d'une surveillance accrue ou les perturbations des observations scientifiques peuvent également affecter d'autres acteurs. Une stratégie européenne viable doit donc établir des exigences égales et vérifiables en matière d'exploitation responsable, indépendamment de l'origine de l'entreprise. La souveraineté serait incomplète si elle permettait la création d'infrastructures supplémentaires à court terme, mais compromettait l'utilisabilité à long terme de l'environnement orbital partagé. Capacité technologique et exploitation responsable ne sont pas des objectifs distincts, mais des conditions préalables à la viabilité durable de l'activité.
L'année 2027 ne désignera pas encore de vainqueur
Plusieurs scénarios sont envisageables pour 2027, mais aucun ne doit être présenté comme une fatalité. L'une des possibilités est une transition progressive vers des structures davantage contrôlées par l'Europe, tout en continuant de s'appuyer sur les partenariats internationaux. Cela permettrait d'élargir graduellement les options de l'Europe sans pour autant perturber prématurément les services existants. L'inconvénient serait un progrès plus lent et plus visible que prévu.
Une seconde possibilité est une confrontation transatlantique plus intense. Celle-ci pourrait renforcer le lien entre l'accès aux marchés et d'autres intérêts économiques. Tant que des contre-mesures concrètes restent à définir, leur impact ne peut être quantifié avec précision. Or, cette incertitude à elle seule pourrait compliquer les décisions d'investissement. Une troisième possibilité est que l'Europe se fixe des objectifs ambitieux, mais que l'intégration technique, le financement ou la mise en œuvre industrielle prennent du retard. Dans ce cas, le protectionnisme ne générerait pas automatiquement une production supplémentaire utile.
Pour évaluer correctement les progrès accomplis, il est donc indispensable de distinguer les périodes. En 2027, l'accent est mis principalement sur l'alignement avec le marché. Des connexions commerciales directes sont prévues pour 2028. Le lancement des premiers satellites d'IRIS² est programmé à partir de 2029, avec pour objectif la fourniture ultérieure de services. Ces différentes étapes de développement ne doivent pas être réduites à une seule et unique avancée majeure. Toute personne souhaitant évaluer les progrès doit observer la disponibilité d'appareils compatibles, la mise en place d'infrastructures au sol, la collaboration effective entre plusieurs fournisseurs et la concrétisation des promesses de sécurité en capacités opérationnelles vérifiables.
Le succès de l'Europe exige un véritable choix
La perspective économique, clairement raisonnée, est la suivante : l’Europe ne devrait pas exclure autant que possible les technologies américaines, mais plutôt réduire le coût de sa dépendance critique. Cela implique de développer ses propres capacités, des interfaces ouvertes et des alternatives suffisamment indépendantes. Une approche purement nationaliste serait trop simpliste. De même, une politique qui considérerait chaque performance actuelle du marché comme la preuve que des garanties supplémentaires sont fondamentalement inutiles serait tout aussi inadéquate.
Le succès doit se traduire par la capacité des pouvoirs publics et des entreprises à assurer la continuité des services de communication essentiels, même dans des conditions difficiles, tout en maintenant une concurrence suffisante. Les fonds publics doivent générer des avantages supplémentaires en matière de sécurité et de capacités industrielles, et non se contenter de protéger les fournisseurs existants contre des offres plus intéressantes. Les opérateurs privés, quant à eux, doivent accepter que l'importance de leur infrastructure implique des exigences légitimes de transparence, de fiabilité et de coopération technique.
L'avance de Starlink est indéniable, mais elle ne rend pas les alternatives européennes inutiles. Les intérêts sécuritaires européens sont également réels, mais ils ne rendent pas pour autant tous les projets coûteux économiquement viables. Le véritable enjeu réside dans la conciliation de ces deux constats. Une stratégie efficace permettrait à l'Europe d'utiliser les services internationaux par pur intérêt personnel, et non par contrainte faute d'alternatives. Ce n'est que lorsque ce choix sera techniquement réalisable et financièrement viable que la revendication politique d'indépendance se traduira par une véritable liberté d'action économique.
🎯🎯🎯 Plateforme B2B axée sur les données, une solution quasi interne

La solution quasi-interne : comment Xpert.Digital comble les lacunes opérationnelles du marketing et des ventes B2B – Entreprise axée sur le contenu intelligent – Image : Xpert.Digital
Xpert.Digital est une plateforme B2B axée sur les données, dirigée par Konrad Wolfenstein . L'entreprise propose aux partenaires industriels une solution externe quasi intégrée, comblant leurs lacunes opérationnelles en matière de marketing, de contenu et de ventes, sans nécessiter de ressources supplémentaires de leur côté.
Plus d'informations ici :
Votre partenaire mondial en marketing et développement commercial
☑️ Notre langue de travail est l'anglais ou l'allemand
☑️ NOUVEAU : Correspondance dans votre langue maternelle !

Konrad Wolfenstein
Mon équipe et moi-même sommes heureux de pouvoir vous accompagner en tant que conseiller personnel.
Vous pouvez me contacter en remplissant le formulaire de contact ici [email protected] :ou simplement m'appeler au +49 7348 4088 965. Mon adresse e-mail est
J'attends avec impatience notre projet commun.