L'influence de la Chine sur l'industrie européenne des pompes à chaleur : une nouvelle ère de contrôle ?
Xpert Pré-lancement

Disponible en 27 langues 📢
Préférez Xpert.Digital sur GoogleⓘPublié le : 14 octobre 2026 / Mis à jour le : 14 octobre 2026 – Auteur : Konrad Wolfenstein
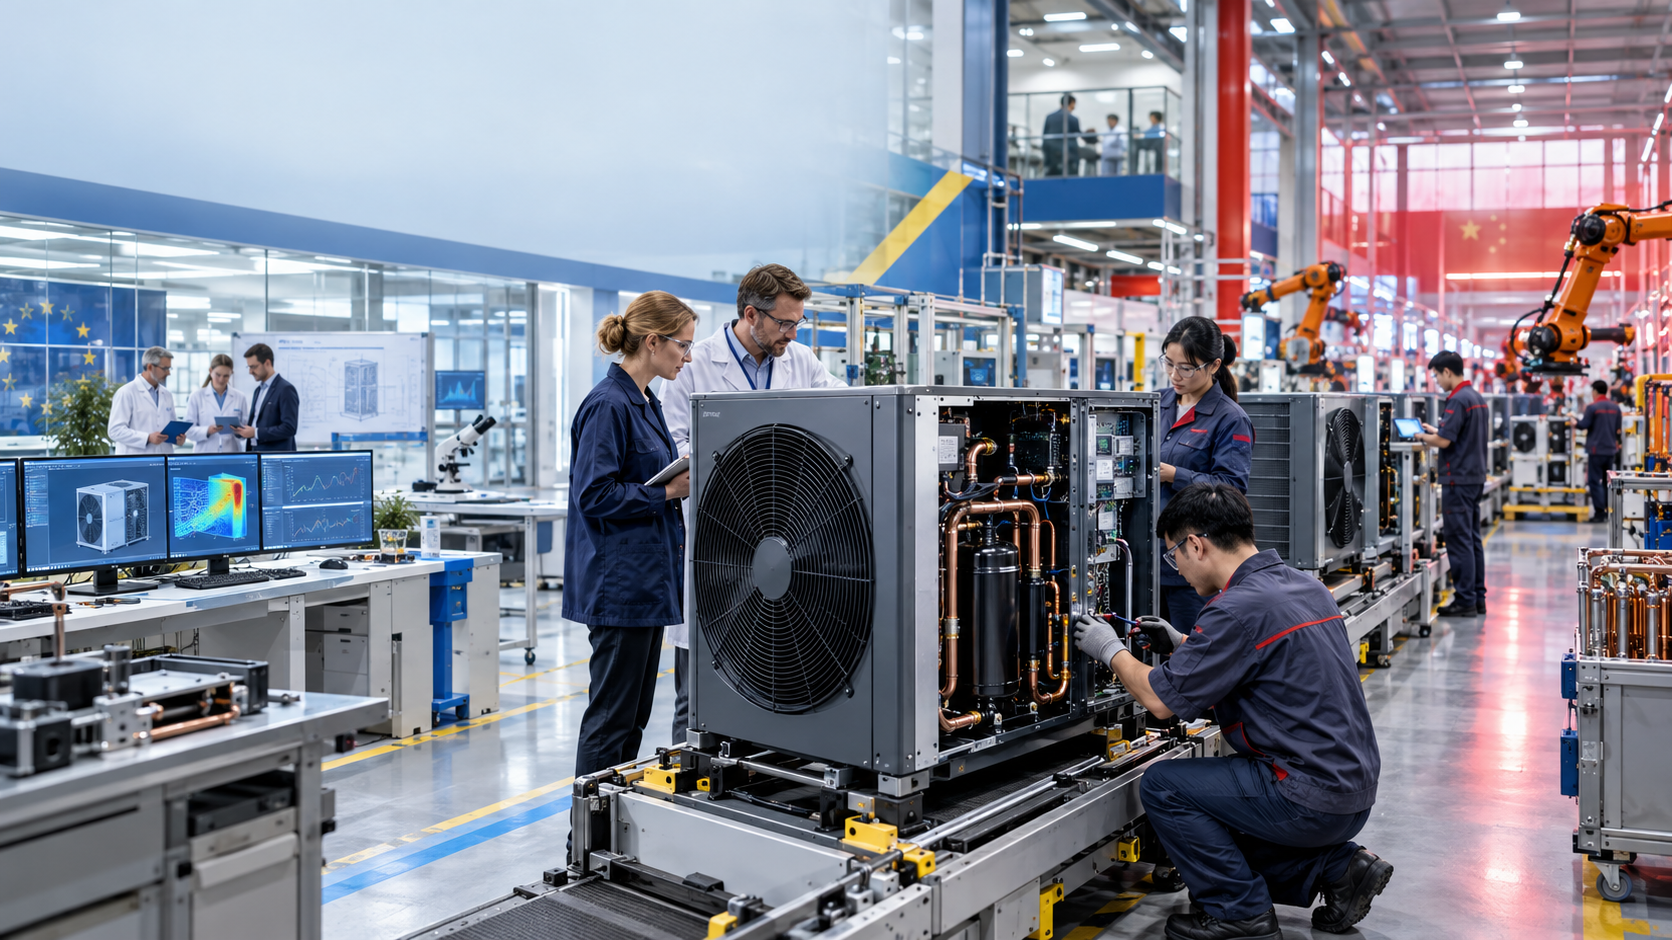
L'influence de la Chine sur l'industrie européenne des pompes à chaleur : une nouvelle ère de contrôle ? – Image créative sur le sujet, créée avec l'IA : Xpert.Digital
Pompes à chaleur et jeux de pouvoir géopolitiques : qui contrôle le marché européen ?
Les rachats chinois en Europe : menace ou opportunité pour l'industrie ?
La bataille des pompes à chaleur : comment la Chine conquiert les marchés européens
L'industrie des pompes à chaleur en Europe est à l'aube d'une profonde transformation, aux dimensions non seulement économiques, mais aussi géopolitiques. Les fabricants chinois manifestent un intérêt croissant pour l'acquisition ou l'investissement dans des entreprises et des sites de production européens. Cette évolution est d'autant plus marquée que l'Union européenne s'efforce de lier les financements publics à la création de valeur et au développement durable en Europe. Alors que l'industrie européenne tente de se prémunir contre une concurrence accrue des exportations chinoises, une situation paradoxale pourrait se produire : plus la réglementation sur les importations de pompes à chaleur est stricte, plus il devient attractif pour les entreprises chinoises d'implanter des sites de production au sein de l'UE.
Dans ce contexte, la pompe à chaleur s'impose comme un produit clé, dont le rôle dépasse largement sa simple fonction de chauffage. Elle est au cœur des politiques énergétiques, de la protection du climat et du développement technologique en Europe. Quiconque maîtrisera la production, la technologie et les données dans ce secteur influencera non seulement l'approvisionnement en chaleur, mais aussi la future souveraineté industrielle du continent. La transformation de l'industrie des pompes à chaleur n'est donc pas seulement une question de technologie, mais aussi de dynamiques géopolitiques dans un monde de plus en plus interconnecté.
L'industrie européenne des pompes à chaleur sous contrôle chinois
Le marché européen des pompes à chaleur est le théâtre d'une lutte d'influence en matière de politique industrielle. Plusieurs fabricants chinois envisagent d'acquérir des capacités de production au sein de l'Union européenne, de prendre des participations dans des entreprises européennes ou de convertir des usines existantes pour la production de pompes à chaleur. L'élément déclencheur ne réside pas uniquement dans la perspective d'un marché en croissance à long terme. Il s'agit surtout de la volonté de l'Union européenne de lier plus étroitement les financements publics à la création de valeur européenne, à la sécurité d'approvisionnement et à une production durable. Ce qui est censé protéger l'industrie nationale pourrait, en réalité, déclencher une nouvelle vague d'investissements directs et d'acquisitions chinoises.
Cela crée une situation paradoxale. Plus l'Europe restreint les importations de pompes à chaleur entièrement fabriquées en Chine, plus il devient avantageux pour les entreprises chinoises de produire au sein de l'UE. La réglementation ne ferme donc pas nécessairement le marché européen aux fournisseurs chinois. Elle modifie plutôt le mode d'entrée : d'exportateur à producteur local, de fournisseur à actionnaire, et potentiellement de concurrent à propriétaire de marques européennes établies. Ce n'est pas intrinsèquement négatif d'un point de vue économique, mais cela soulève des questions relatives au contrôle, à la technologie, aux chaînes d'approvisionnement, à l'emploi et à la répartition à long terme de la création de valeur industrielle.
Les pompes à chaleur sont donc bien plus qu'un simple appareil de chauffage. Elles sont intimement liées aux politiques du bâtiment, au marché de l'électricité, à la protection du climat, à l'approvisionnement énergétique, au génie mécanique, aux technologies frigorifiques, aux semi-conducteurs, à l'électronique de puissance et à la commande numérique. Quiconque contrôle les volumes de production, les composants clés, l'accès aux données et les circuits de distribution sur ce marché influence considérablement l'avenir de l'approvisionnement en chaleur en Europe. Les décisions à venir affectent ainsi non seulement les fabricants, mais aussi la question de savoir si l'Europe façonnera la transition vers le chauffage électrique grâce à une industrie compétitive ou si, en fin de compte, elle se contentera de fournir un marché aux entreprises étrangères.
Des appareils de chauffage aux industries clés
La valeur stratégique des pompes à chaleur réside dans leur rôle au sein du système énergétique. Les bâtiments figurent parmi les plus gros consommateurs d'énergie en Europe, et une part importante de la demande en gaz est destinée au chauffage et à la production d'eau chaude sanitaire. Les pompes à chaleur permettent de réduire cette consommation car elles exploitent la chaleur ambiante de l'air, du sol ou de l'eau, produisant ainsi plusieurs unités de chaleur à partir d'une seule unité d'électricité. Leur généralisation réduit donc considérablement la dépendance aux importations de combustibles fossiles, mais renforce simultanément l'importance des réseaux électriques, de la flexibilité tarifaire, du stockage et de la gestion numérique de la consommation.
D'un point de vue industriel, il s'agit d'un système complexe. Un fabricant doit intégrer compresseurs, échangeurs de chaleur, vannes, pompes, capteurs, circuits frigorifiques, électronique de puissance, logiciel de contrôle et boîtier dans une unité fiable. Parmi les autres exigences figurent le niveau sonore, le rendement, la résistance au gel, les températures de départ élevées, la cybersécurité et l'intégration aux systèmes de gestion énergétique des bâtiments. Le défi technique est particulièrement important dans les bâtiments européens existants, car nombre d'entre eux sont mal isolés, présentent des surfaces de chauffe variables et nécessitent des températures de départ élevées par basses températures extérieures.
Traditionnellement, cela confère aux fabricants européens un avantage sur le segment haut de gamme. Ils bénéficient d'une solide expérience des systèmes de chauffage à eau, des climats exigeants, des normes locales, des pratiques d'installation et d'un vaste réseau de techniciens qualifiés, de grossistes et de services clients. Les fournisseurs chinois, quant à eux, profitent d'économies d'échelle considérables grâce à leur expertise dans les technologies de climatisation et de réfrigération, d'une base de fournisseurs étroitement intégrée et d'une grande maîtrise de la production automatisée. C'est précisément cette combinaison qui rend la concurrence si intense : l'Europe excelle dans l'intégration et l'application des systèmes, tandis que la Chine se distingue par sa capacité à industrialiser les produits, ses composants et ses coûts.
Le marché est en croissance, mais pas de façon linéaire
Les perspectives de la demande à long terme sont solides, mais le marché européen des pompes à chaleur a récemment démontré sa forte dépendance aux conditions politiques et économiques. Après le boom engendré par la crise énergétique, les ventes ont fortement chuté en 2023 et surtout en 2024. Les modifications des subventions, les coûts de financement élevés, la faiblesse de la construction neuve, l'incertitude des consommateurs, la baisse des prix du gaz et les débats controversés sur la réglementation du bâtiment ont tous contribué à ce ralentissement. De nombreuses entreprises avaient préalablement constitué des capacités supplémentaires et se sont retrouvées confrontées à une sous-utilisation, à des stocks excédentaires et à des pressions sur les coûts.
La reprise s'est amorcée en 2025. Dans 21 pays européens étudiés, environ 2,9 millions de pompes à chaleur ont été vendues, soit une hausse d'environ 13 % par rapport à l'année précédente. Le nombre total d'unités en service a atteint près de 29,3 millions. L'Allemagne a enregistré une croissance particulièrement forte : avec environ 299 000 unités vendues, la pompe à chaleur est devenue pour la première fois le système de chauffage le plus vendu du pays, représentant près de la moitié des nouvelles ventes de générateurs de chaleur. La France est restée le premier marché en termes de ventes, avec plus d'un demi-million d'unités écoulées, suivie de l'Italie.
Cette reprise ne doit cependant pas être confondue avec une croissance garantie. D'énormes disparités existent entre les pays. Les marchés scandinaves affichent des taux d'installation élevés, tandis que des pays comme la Pologne ou le Royaume-Uni présentent encore un potentiel considérable inexploité par rapport au nombre de ménages. Les ventes sont sensibles aux conditions des subventions, au rapport entre les prix de l'électricité et du gaz, et à la disponibilité d'installateurs qualifiés. Un investissement dans une usine dont la durée de vie est de 20 ans s'inscrit donc sur un marché où la demande peut fluctuer considérablement à court terme en raison d'annonces politiques ou de décisions budgétaires.
Cette volatilité même accentue la pression à la consolidation. La sous-utilisation des usines, la fragilisation des bilans et le report des investissements créent des opportunités d'acquisition. Pour les entreprises chinoises bien capitalisées, un investissement européen peut donc s'avérer plus avantageux que le long processus de construction d'un site entièrement nouveau. Elles acquièrent ainsi, en une seule opération, des unités de production, des employés expérimentés, des certifications, des marques, des réseaux de distribution et des relations avec des artisans qualifiés. Pour les propriétaires européens, l'intervention d'un investisseur stratégique peut simultanément répondre à leurs besoins en capitaux et pallier leur manque de capacité d'expansion.
Les règles d'origine de Bruxelles changent la concurrence
La politique industrielle européenne évolue progressivement d'une approche largement neutre sur le plan technologique, visant à stimuler la demande, vers une approche privilégiant l'origine, la résilience et la durabilité. La loi sur l'industrie zéro émission nette introduit des critères qualitatifs pour certains marchés publics et mesures de financement. Ces critères incluent la durabilité environnementale, la capacité d'approvisionnement, la cybersécurité et la diversification des sources d'approvisionnement. Le projet de loi sur l'accélération industrielle va plus loin, en visant plus spécifiquement à favoriser la création de valeur européenne dans les technologies stratégiques.
Concernant les pompes à chaleur à eau, la proposition actuelle stipule qu'après une période transitoire, elles doivent être fabriquées dans l'Union européenne pour bénéficier de certains dispositifs de soutien public. Le facteur déterminant n'est pas le logo de la marque sur le boîtier, mais plutôt l'origine économique du produit et sa part de valeur ajoutée. Des précisions sont encore susceptibles d'évoluer au cours du processus législatif. Néanmoins, l'orientation politique actuelle offre d'ores et déjà de fortes incitations à l'investissement, les fabricants devant planifier leur stratégie d'implantation plusieurs années avant l'entrée en vigueur des réglementations contraignantes.
Les États membres durcissent également leurs politiques de subventions. La France, par exemple, ne subventionne désormais, dans le cadre de certains programmes, que les produits répondant à des critères européens d'origine et environnementaux précis. L'Allemagne prévoit de différencier davantage ses subventions à partir de 2027 : la subvention applicable aux pompes à chaleur fabriquées hors de l'UE sera nettement inférieure à celle des produits européens. Pour un particulier, cette différence pourrait représenter plusieurs milliers d'euros. Ainsi, l'origine, autrefois critère abstrait de politique industrielle, devient un facteur de compétitivité concret lors des négociations commerciales.
Sur le plan économique, ces règles agissent comme un filtre à investissements. Elles n'augmentent pas nécessairement le coût de chaque importation par le biais d'un droit de douane classique, mais elles modifient le prix final effectif des produits subventionnés. Un fabricant chinois peut réagir de trois manières : accepter une clientèle éligible plus restreinte, construire sa propre usine en Europe ou acquérir un producteur européen ou investir dans celui-ci. La troisième option est souvent la plus rapide car, outre la production, elle permet également d'accéder à une expertise technique, une connaissance du marché et des capacités de service.
Les capitaux chinois suivent la promotion
Des rapports sectoriels indiquent qu'au moins trois entreprises chinoises cherchent à accéder aux usines de pompes à chaleur de l'UE. Des discussions sont en cours concernant des rachats complets, des prises de participation majoritaires ou minoritaires, des collaborations avec des fabricants européens et l'acquisition d'usines existantes appartenant à d'autres secteurs. Cet intérêt est compréhensible : les entreprises qui établissent une base de production européenne avant l'entrée en vigueur complète des règles d'origine plus strictes peuvent adapter leurs chaînes d'approvisionnement et leurs produits en temps opportun.
Il ne s'agit pas seulement de contourner les obstacles financiers. La production locale raccourcit les délais de livraison, réduit les coûts de stockage et de transport, facilite l'adaptation aux réglementations nationales et renforce la crédibilité auprès des installateurs. Contrairement aux produits électroniques grand public standardisés, les pompes à chaleur sont rarement vendues uniquement sur la base du prix le plus bas. La planification, le dimensionnement, l'intégration hydraulique, la mise en service, la maintenance et la fourniture de pièces détachées sont déterminants pour la rentabilité. Un site de production européen peut donc présenter une valeur stratégique qui dépasse largement le simple assemblage.
Midea en offre un exemple éloquent. En 2016, le conglomérat chinois a acquis une participation majoritaire dans Clivet, spécialiste italien des systèmes de climatisation et des pompes à chaleur, et a transformé son site de Feltre en un centre européen de production et de développement. En septembre 2026, Clivet y a inauguré une nouvelle usine d'environ 14 000 mètres carrés. Cet investissement de 24 millions d'euros a doublé la capacité de production de certaines gammes de produits commerciaux ; à pleine capacité, l'usine devrait produire environ 8 800 unités par an. Ce modèle démontre que propriété chinoise et production européenne ne sont pas incompatibles.
Par ailleurs, Haier et Midea ont tenté d'acquérir le fournisseur italien de technologies de chauffage Riello auprès de la société américaine Carrier. Le gouvernement italien a bloqué la vente à des acheteurs chinois en invoquant ses droits d'intervention spéciaux pour les entreprises stratégiques. Finalement, Riello a été vendu au fabricant italien Ariston. Ce cas illustre le conflit croissant entre liberté d'investissement et impératifs de sécurité. Toutes les transactions, même celles qui paraissent économiquement viables, ne seront pas politiquement acceptables.
La force de l'Europe s'arrête aux portes de l'usine
À première vue, l'Europe se trouve dans une position favorable. Environ 70 % des pompes à chaleur installées en Europe y sont également assemblées. Le secteur compte près de 300 sites de production d'unités et de composants et, selon les estimations, génère environ 433 000 emplois directs et indirects. Les entreprises européennes figurent parmi les leaders technologiques dans les systèmes hydrauliques sophistiqués, les grandes pompes à chaleur industrielles et l'intégration aux réseaux de chauffage urbain.
Ces chiffres masquent toutefois une dépendance plus profonde. L'assemblage final ne se confond pas avec la souveraineté industrielle. Selon leur conception, les composants représentent environ 60 à 85 % des coûts de production. Les compresseurs, qui compriment le fluide frigorigène en circuit fermé et constituent ainsi le cœur technique du système, sont particulièrement critiques. La Chine détient environ 90 % de la capacité mondiale de production de certains compresseurs rotatifs et occupe également des positions importantes dans les domaines des vannes à quatre voies, des fluides frigorigènes, de l'électronique de puissance et des terres rares.
La capacité de production mondiale de pompes à chaleur s'élevait à environ 145 gigawatts par an en 2024. La Chine en représentait environ 35 %, les États-Unis environ 25 % et l'Union européenne environ 20 %. Si la production d'unités finies est plus géographiquement répartie que celle des modules solaires ou des cellules de batteries, la dépendance est plus profonde au sein de la chaîne d'approvisionnement. Un système européen peut avoir été formellement assemblé dans l'UE tout en contenant des composants clés provenant de Chine.
Cela pose un dilemme concernant les règles d'origine. Si elles sont définies de manière trop superficielle, un assemblage final limité en Europe suffit, tandis que la recherche, la production de composants, la propriété intellectuelle et une part importante de la marge bénéficiaire restent hors de l'UE. Si elles sont définies de manière trop stricte, les coûts et les ruptures d'approvisionnement augmenteront à court terme, car les alternatives européennes ne sont pas disponibles en quantités suffisantes pour certains composants. Une politique industrielle crédible doit donc faire la distinction entre un simple assemblage de tournevis et des exigences irréalistes d'autosuffisance.
L'avantage de prix est structurel
Les fabricants chinois bénéficient de bien plus que de simples salaires plus bas. Leur avantage réside dans d'importants volumes de production, une automatisation poussée, des réseaux d'approvisionnement étroitement intégrés, des financements avantageux et la proximité industrielle avec la production mondiale de systèmes de climatisation. De nombreux composants d'une pompe à chaleur air-eau sont issus de technologies connexes déjà produites en très grande quantité en Chine. Cela permet de réduire les prix d'achat, les délais de développement et les coûts d'investissement unitaires.
On estime que l'assemblage final d'une pompe à chaleur en Europe coûte environ deux fois plus cher qu'en Chine. Pour les systèmes air-eau, le désavantage global en termes de coûts de fabrication en Europe par rapport à la Chine peut atteindre près de 60 %. De telles différences ne peuvent être compensées par les seules subventions. Elles reflètent la structure d'écosystèmes industriels entiers : outillage, électronique, moteurs, compresseurs, échangeurs de chaleur, logistique et financement sont tous interdépendants.
Les fabricants européens doivent donc éviter d'être contraints à une concurrence purement axée sur les prix face à des appareils standardisés. Leur avantage réside dans une haute efficacité par basses températures extérieures, des systèmes silencieux, une construction robuste, un fluide frigorigène naturel, des températures de départ élevées, des commandes intelligentes et un service après-vente fiable. Cependant, cette différenciation n'est pertinente que si les clients perçoivent la valeur ajoutée et si les installateurs sont capables de la communiquer efficacement. Dès lors que les subventions publiques récompensent presque exclusivement le prix d'achat, elles renforcent involontairement les fournisseurs aux coûts de production les plus bas.
Parallèlement, il ne faut pas idéaliser le désavantage concurrentiel de l'Europe en matière de coûts. Un coût de production élevé n'est pas gage de qualité. Les fabricants chinois améliorent rapidement leurs technologies, investissent massivement dans la recherche et utilisent l'intelligence artificielle pour le développement, le contrôle de la production et la maintenance. Les Européens qui s'appuient sur la réglementation sans améliorer la productivité, la standardisation et l'extensibilité ne font que gagner du temps. Protéger indéfiniment des structures inefficaces pénaliserait les consommateurs et ralentirait la transition énergétique.
Nouveau : Brevet américain – installez des parcs solaires jusqu'à 30 % moins cher et 40 % plus rapidement et plus facilement – avec des vidéos explicatives !

Nouveau : Brevet américain – Installez des parcs solaires jusqu'à 30 % moins cher et 40 % plus rapidement et plus facilement – avec des vidéos explicatives ! – Image : Xpert.Digital
Au cœur de cette avancée technologique se trouve l'abandon délibéré du système de fixation par pinces conventionnel, qui a fait office de norme pendant des décennies. Ce nouveau système de montage, plus rapide et plus économique, repose sur un concept fondamentalement différent et plus intelligent. Au lieu de fixer les modules en des points précis, ils sont insérés dans un rail de support continu de forme spécifique et maintenus fermement en place. Cette conception garantit une répartition uniforme de toutes les forces, qu'il s'agisse des charges statiques dues à la neige ou des charges dynamiques dues au vent, sur toute la longueur du cadre du module.
Plus d'informations ici :
Investissements chinois sur le marché européen des pompes à chaleur : opportunités et risques
Les acquisitions peuvent renforcer l'industrie européenne
L'investissement direct étranger peut apporter des avantages considérables. Un investisseur chinois peut financer de nouvelles lignes de production, réduire les coûts d'achat, ouvrir des marchés internationaux et intégrer un site européen à un réseau de production mondial. Il est possible de préserver les emplois existants, de créer des postes supplémentaires et d'accélérer les projets de recherche. En particulier pour les PME européennes confrontées à des coûts de financement élevés et à une demande fluctuante, un partenaire financièrement solide peut permettre la croissance nécessaire.
La production locale génère également des retombées positives. Les fournisseurs reçoivent des commandes, les employés acquièrent de nouvelles compétences, les universités régionales collaborent avec les centres de développement et la logistique se consolide en Europe. Lorsqu'une entreprise développe et produit pour le marché européen, elle doit tenir compte des normes, des infrastructures et des besoins des clients locaux. Cela peut mener à un véritable transfert de technologie dans les deux sens.
L'exemple de Clivet montre comment une acquisition peut engendrer des investissements et l'expansion d'un site. Un rejet catégorique des capitaux chinois serait donc une erreur économique. L'Europe a besoin d'investissements pour atteindre ses objectifs climatiques, et toute participation étrangère n'entraîne pas une perte de contrôle ou une délocalisation. Les entreprises japonaises et sud-coréennes produisent en Europe depuis longtemps et font partie intégrante de son tissu industriel.
Les conditions sont cruciales. Une contribution positive se manifeste lorsque la recherche, la responsabilité produit, l'emploi qualifié et les relations avec les fournisseurs clés se développent en Europe. Un modèle qui conserve une marque européenne mais réduit l'usine à un assemblage minimal de composants importés est moins convaincant. Par conséquent, l'évaluation économique ne doit pas se limiter au nombre d'appareils assemblés. Elle doit prendre en compte la localisation des brevets, des logiciels, du pouvoir d'achat, des données, des décisions de gestion et des profits.
La perte de contrôle n'est pas un risque abstrait
Les acquisitions peuvent devenir problématiques si elles privent définitivement les Européens de connaissances essentielles, de circuits de distribution et de décisions stratégiques. Les entreprises possédant leur propre technologie de compresseurs, d'électronique de puissance, de logiciels de contrôle ou un réseau étendu d'installateurs sont particulièrement vulnérables. Si un tel fournisseur est intégré à une société non européenne, cette dernière peut aligner ses priorités en matière de recherche, d'approvisionnement et d'investissements sur ses intérêts mondiaux.
L'accès aux données opérationnelles prend également une importance croissante. Les pompes à chaleur modernes sont des appareils connectés. Elles enregistrent les températures, la consommation, les durées de fonctionnement et parfois des informations sur les bâtiments et les habitudes des utilisateurs. Dans les réseaux intelligents, des millions de systèmes peuvent être gérés comme des charges flexibles. Cela renforce l'importance de la cybersécurité, du stockage des données, des mises à jour logicielles et d'une responsabilisation claire en cas de failles de sécurité. Dans ce contexte, l'origine du boîtier métallique importe moins que la maîtrise de la plateforme cloud, du micrologiciel et des interfaces.
Un autre facteur de risque réside dans la possibilité de subventions croisées. Une multinationale peut proposer temporairement des prix très bas en Europe afin de gagner des parts de marché et des circuits de distribution. Si cette pratique met la concurrence locale en difficulté, la structure du marché peut se rétrécir à long terme. Si le nombre de fabricants européens indépendants diminue, l'Europe perd non seulement en capacité de production, mais aussi en pouvoir de négociation et en diversité technologique.
Toutefois, cela ne signifie pas que toute acquisition chinoise doive être interdite. Une interdiction générale pourrait décourager les investissements, provoquer des représailles et couper les entreprises européennes de chaînes d'approvisionnement essentielles. Une approche plus judicieuse consiste en une évaluation différenciée fondée sur des critères clairs : criticité technologique, accès aux données, position sur le marché, influence étatique potentielle, impact sur la concurrence, engagements d'implantation et capacité de l'entreprise à être remplacée en Europe.
Les subventions peuvent s'avérer très coûteuses pour les consommateurs
Les critères d'origine des produits dans le cadre des politiques industrielles ont un coût. Si les produits moins chers reçoivent moins de financements, les ménages doivent soit contribuer davantage, soit l'État doit augmenter son soutien financier. Cela peut freiner l'adoption des pompes à chaleur, notamment chez les ménages à faibles revenus et dans les bâtiments non rénovés où les coûts de conversion sont élevés. Une protection excessive des fabricants irait alors à l'encontre de l'objectif de la politique climatique, qui est de remplacer au plus vite les systèmes de chauffage aux énergies fossiles.
Le coût total d'une pompe à chaleur ne se limite pas à l'appareil lui-même. La planification, l'installation, l'équilibrage hydraulique, les travaux électriques, et éventuellement de nouveaux radiateurs et le raccordement au réseau représentent une part importante de l'investissement. Sur de nombreux marchés, le principal obstacle est souvent la pénurie de main-d'œuvre qualifiée, plus que celle des fabricants. Par conséquent, un programme de subventions trop axé sur l'achat de l'appareil risque de ne pas prendre en compte le véritable coût.
Parallèlement, le prix d'achat le plus bas n'est pas forcément la meilleure option pour l'économie dans son ensemble. Un appareil dont les pièces détachées sont difficiles à trouver, dont la durée de vie est courte ou dont l'efficacité est insuffisante engendrera à terme des coûts plus élevés. Si les financements européens lient les critères de qualité, de réparabilité, d'efficacité et de sécurité aux exigences d'origine, ils peuvent orienter le marché vers des systèmes plus durables. Pour ce faire, les critères doivent être mesurables, transparents et technologiquement neutres.
Le principal défi consiste à éviter d'opposer politique climatique et politique industrielle. Les subventions doivent stabiliser les ventes sans financer des dépendances à long terme. Un modèle progressif serait plus approprié qu'une exclusion brutale : la part de valeur ajoutée européenne requise pourrait augmenter par étapes, tandis que les appareils particulièrement performants, réparables et connectés au réseau bénéficieraient d'avantages supplémentaires. Les fabricants gagneraient en visibilité et les consommateurs ne seraient pas confrontés à une hausse soudaine des prix.
La propriété et l'origine sont deux choses différentes
Un appareil fabriqué en Europe peut appartenir à une entreprise chinoise. Inversement, une marque européenne peut s'approvisionner en grande partie en composants en Chine. Par conséquent, une simple distinction entre pompes à chaleur européennes et chinoises est insuffisante. Une évaluation pertinente exige la prise en compte d'au moins quatre facteurs : le lieu d'assemblage final, l'origine des composants clés, le contrôle de la technologie et des données, et la localisation du bénéficiaire effectif.
Ces niveaux peuvent nécessiter des réponses politiques différentes. Pour l'emploi et la création de valeur régionale, le lieu de production est important. Pour la sécurité d'approvisionnement, l'origine des composants critiques est essentielle. La capacité d'innovation repose sur la recherche, les brevets et des équipes de développement qualifiées. Pour le contrôle stratégique, la propriété, les droits de vote et l'accès aux données sont pertinents. Un label d'origine unique ne peut refléter pleinement ces différences.
L’UE devrait donc éviter d’assimiler l’origine formelle à la souveraineté industrielle. Si une entreprise se contente d’assembler des modules importés en Europe, elle peut satisfaire aux exigences minimales sans pour autant réduire significativement sa dépendance. À l’inverse, une entreprise à contrôle étranger qui mène des recherches en Europe, fabrique des composants localement et s’engage sur le long terme sur ses sites peut apporter une contribution plus importante qu’une marque européenne dont la production est largement externalisée.
Une politique industrielle moderne doit donc être fondée sur la valeur ajoutée. Elle doit recenser précisément la proportion de matières premières, de composants, de logiciels, de recherche et de production d'origine européenne. Bien que cela alourdisse les démarches administratives, cela évite une localisation purement symbolique. Les passeports numériques des produits et les données vérifiables sur la chaîne d'approvisionnement pourraient contribuer à démontrer plus efficacement l'origine et la durabilité des produits.
Le véritable goulot d'étranglement se situe dans la salle des machines
Le débat politique se concentre souvent sur les pompes à chaleur finies et les marques les plus connues. Pourtant, certains composants, en apparence insignifiants, sont en réalité stratégiques. Le compresseur, par exemple, détermine en grande partie l'efficacité, le niveau sonore, la durée de vie et la plage de fonctionnement. L'électronique de puissance régule la vitesse et permet une adaptation précise aux besoins de chauffage. Les vannes contrôlent le débit de fluide frigorigène, les capteurs fournissent les données de fonctionnement et le logiciel optimise l'ensemble du système.
L’Europe ne devrait donc pas investir ses fonds limités exclusivement dans l’assemblage final. Ce secteur dispose déjà de capacités considérables, partiellement sous-utilisées durant la crise. Une nouvelle course aux subventions pour les usines d’assemblage risquerait d’engendrer une surcapacité, tout en maintenant la dépendance aux compresseurs et à l’électronique. Une politique industrielle plus efficace consisterait à développer de manière ciblée la production de composants critiques, en parallèle avec des recherches sur les fluides frigorigènes naturels, les systèmes silencieux et les températures de soufflage élevées.
Cela nécessite une augmentation de la production. Une petite usine européenne de compresseurs peut difficilement rivaliser en termes de prix avec la production asiatique à grande échelle. Des garanties d'achat, des normes communes, des contrats d'approvisionnement à long terme et des alliances de production européennes permettraient de mutualiser la demande nécessaire. Parallèlement, l'Europe devrait développer ses partenariats avec le Japon, la Corée du Sud et d'autres pays technologiquement avancés afin d'éviter de simplement transférer sa dépendance à la Chine vers un unique nouveau fournisseur.
Le recyclage et l'économie circulaire contribuent également à la résilience. Les pompes à chaleur nécessitent du cuivre, de l'aluminium, des composants électroniques et parfois des terres rares. La récupération européenne de ces matériaux réduit la dépendance aux importations et peut stabiliser les coûts à long terme. Des conceptions réparables, des interfaces standardisées et la remise à neuf des composants permettraient en outre de créer un secteur de services industriels.
L'installateur détermine la part de marché
Même la meilleure stratégie de production est vouée à l'échec sans spécialistes qualifiés. Les pompes à chaleur doivent être correctement dimensionnées, installées et réglées. Des erreurs de conception ou d'hydraulique entraînent une surconsommation d'énergie, du bruit et l'insatisfaction des clients. Les fabricants disposant d'un réseau performant d'installateurs bénéficient donc d'un avantage concurrentiel difficilement imitable.
Pour les entreprises chinoises, les acquisitions européennes présentent également cet intérêt. Elles n'achètent pas seulement des machines et des bâtiments, mais aussi des relations avec des grossistes, des urbanistes, des fournisseurs d'énergie et des artisans. Une marque locale reconnue contribue également à réduire le risque perçu par le client. Sur un marché où la consultation est essentielle, cet avantage de confiance peut s'avérer plus important qu'un écart de prix modéré.
Les fabricants européens, quant à eux, devraient développer leurs services et leur assistance numérique comme un atout stratégique. La conception automatisée, la mise en service à distance, la maintenance prédictive et une logistique rapide des pièces détachées peuvent réduire les coûts d'installation et améliorer la satisfaction client. Accroître la productivité des techniciens qualifiés sera plus efficace que les arguments politiques pour préserver les parts de marché.
Pour les décideurs politiques, cela signifie qu'il est essentiel de ne pas négliger les programmes de formation et de perfectionnement. Le secteur anticipe une très forte augmentation de la demande d'ingénieurs, de techniciens et d'installateurs dans les années à venir. Sans ces ressources, la demande restera limitée malgré les subventions, les usines demeureront sous-utilisées et l'expansion n'aura pas l'impact escompté sur la politique énergétique.
L'Europe a besoin de portes ouvertes avec des points de contrôle de sécurité
Une stratégie viable doit allier ouverture et contrôle. L'Europe ne doit pas rejeter catégoriquement les investissements chinois, mais elle ne doit pas non plus célébrer systématiquement comme un succès tout projet d'assemblage local. Les investissements qui augmentent les capacités de production de composants critiques, ancrent la recherche en Europe, créent des emplois et respectent des normes de sécurité vérifiables sont souhaitables.
En cas d'acquisition d'entreprises stratégiques, les autorités devraient pouvoir exiger des engagements contraignants. Ceux-ci comprennent des investissements minimaux, la préservation des infrastructures de recherche, la protection des données sensibles, des obligations d'approvisionnement à long terme et des règles claires pour les relocalisations futures. Ces conditions doivent être vérifiables et assorties de sanctions. Les promesses non contraignantes sont insuffisantes lorsqu'il s'agit de capacités industrielles difficiles à reconstituer après une fermeture.
Dans le même temps, l'Europe a besoin de procédures d'autorisation plus rapides, de prix de l'énergie compétitifs et de meilleures options de financement pour ses propres industriels. Les exigences d'origine ne suffisent pas à éliminer les désavantages structurels. Si une usine en Europe est confrontée à des coûts d'électricité, de construction, d'investissement et de réglementation durablement plus élevés, sa production ne sera compétitive que partiellement, même avec des subventions. La politique industrielle doit donc prendre en compte l'ensemble des coûts.
La politique de la concurrence demeure essentielle. Les fusions ne doivent pas aboutir à une structure de marché où quelques multinationales contrôlent les prix, les plateformes de données et l'approvisionnement en pièces détachées. Des interfaces techniques ouvertes, la portabilité des données et l'accès aux informations de réparation peuvent limiter la dépendance vis-à-vis des fabricants individuels. Cela rendra le marché non seulement plus sûr, mais aussi plus propice à l'innovation.
Trois voies de développement possibles
Dans le premier scénario, la localisation productive est une réussite. Les entreprises chinoises investissent dans les usines, la recherche et les fournisseurs européens. Les fabricants européens augmentent simultanément leur productivité et leur spécialisation. Les subventions stabilisent la demande, tandis que des règles d'origine claires encouragent le développement de la production locale de composants. Les consommateurs bénéficient d'une concurrence accrue, de circuits courts et de produits technologiquement adaptés. Ce scénario conjugue protection du climat et renouvellement industriel.
Dans le second scénario, l'européanisation est superficielle. De nombreux fabricants se contentent de délocaliser l'assemblage final dans l'UE, tandis que les compresseurs, l'électronique, les logiciels et les composants essentiels continuent de provenir de Chine. Les critères de financement formels sont remplis, mais la dépendance stratégique persiste. Les marques européennes perdent progressivement leur indépendance et une part croissante des bénéfices est captée par les sièges sociaux non européens. Les décideurs politiques pourraient alors verser d'importantes subventions sans pour autant acquérir une réelle souveraineté.
Dans le troisième scénario, le protectionnisme s'intensifie. L'Europe durcit brutalement ses règles d'origine, et la Chine réagit en imposant des restrictions commerciales ou en compliquant l'accès aux composants et aux matières premières. Le prix des appareils électroménagers augmente, les investissements sont reportés et la production de pompes à chaleur ralentit. Les fabricants européens bénéficient d'une protection à court terme, mais subissent une hausse du coût des produits intermédiaires et risquent de perdre l'accès au marché chinois. Ce scénario serait tout aussi préjudiciable au climat, aux consommateurs et à l'industrie.
Une combinaison des deux premières voies est la plus probable. Les entreprises chinoises établiront de véritables capacités de production en Europe, tout en tirant parti de leurs avantages concurrentiels mondiaux en matière de coûts grâce à l'importation de composants. Le défi politique de l'Europe est d'accroître progressivement la part de la production locale sans perturber les chaînes d'approvisionnement. Le succès ne se mesurera pas à l'ouverture d'une seule usine, mais plutôt au développement, au fil des ans, d'un écosystème d'innovation et d'approvisionnement indépendant.
La transition énergétique devient une question de propriété
La recherche de cibles d'acquisition européennes par les fabricants chinois n'est pas un effet secondaire surprenant, mais une réaction logique à la nouvelle architecture de financement. Lorsque les fonds publics sont davantage liés à une origine européenne, les capitaux internationaux se dirigent vers les pays où cette origine peut être produite. L'UE s'est ainsi dotée d'un puissant levier, mais doit définir précisément le résultat escompté.
Si l'objectif est simplement d'assembler davantage d'appareils en Europe, les investissements chinois peuvent rapidement l'atteindre. Cependant, si la souveraineté technologique est l'objectif visé, cela ne suffit pas. Il faut alors accorder une plus grande importance aux compresseurs, à l'électronique de puissance, aux logiciels, à la recherche et au contrôle des données. L'emplacement d'une chaîne d'assemblage est visible, mais le pouvoir stratégique réside souvent dans les maillons moins visibles de la chaîne de valeur.
La meilleure réponse de l'Europe n'est ni l'isolationnisme ni la naïveté. Le continent devrait accueillir favorablement les capitaux chinois là où ils créent une substance industrielle supplémentaire et fixer des limites là où des technologies, des données ou des structures de marché critiques sont menacées. Parallèlement, les entreprises européennes doivent accroître leur productivité, augmenter leurs volumes de production et développer constamment leurs atouts en matière de qualité, d'intégration des systèmes et de service.
La pompe à chaleur, à elle seule, ne déterminera pas l'avenir climatique de l'Europe. Elle permettra toutefois de vérifier si l'UE a tiré les leçons de ses expériences dans les secteurs du solaire, des batteries et des plateformes numériques. Si une combinaison judicieuse de concurrence ouverte, de création de valeur locale et de contrôle stratégique est mise en œuvre, l'implication chinoise pourra compléter le tissu industriel européen. En revanche, si seuls des labels d'origine formels et des subventions à court terme sont appliqués, la prochaine technologie clé risque d'être fabriquée dans des usines européennes, mais hors du contrôle européen.
Votre partenaire pour le développement commercial dans les domaines du photovoltaïque et de la construction
Des toitures industrielles photovoltaïques aux parcs solaires et aux grands parkings solaires
☑️ Notre langue de travail est l'anglais ou l'allemand
☑️ NOUVEAU : Correspondance dans votre langue maternelle !

Konrad Wolfenstein
Mon équipe et moi-même sommes heureux de pouvoir vous accompagner en tant que conseiller personnel.
Vous pouvez me contacter en remplissant le formulaire de contact ici [email protected] :ou simplement m'appeler au +49 7348 4088 965. Mon adresse e-mail est
J'attends avec impatience notre projet commun.