Entrepôts intelligents : comment l’automatisation bouleverse l’équilibre des pouvoirs en logistique – Image créative sur le sujet, avec l’IA : Xpert.Digital
Plus de robots, plus d'efficacité ? Qu'est-ce qui compte vraiment dans l'entreposage ?
Automatisation des entrepôts : de nombreuses entreprises négligent ces coûts et ces risques
L'avenir de la logistique : comment les entrepôts intelligents transforment la compétitivité
Les robots, l'intelligence artificielle et les systèmes d'entrepôt automatisés promettent des processus plus rapides et des coûts réduits. Cependant, les nouvelles technologies ne suffisent pas à elles seules à améliorer l'efficacité d'un entrepôt : si les processus sont mal organisés ou les données peu fiables, l'automatisation peut même aggraver les problèmes existants. Le facteur crucial réside dans l'interaction optimale entre la technologie, les flux de matières et les processus opérationnels. Cet article présente les modèles économiques qui façonnent le marché, les spécificités des opportunités régionales et les points à prendre en compte par les entreprises lors de leurs investissements – des coûts totaux aux logiciels, en passant par la maintenance et la fiabilité.
Entrepôts intelligents : pourquoi des données de qualité peuvent être plus importantes que de nouveaux robots
N'acheter que des robots pourrait bien automatiser votre inefficacité
L'entreposage intelligent évolue d'une simple modernisation technique à un enjeu stratégique de compétitivité. L'objectif principal n'est pas de remplacer un maximum de personnes par des machines. Le facteur crucial est d'harmoniser les niveaux de stock, les flux de matières, les processus et les exigences clients afin que l'entreprise fonctionne de manière plus fiable, économique et adaptable. Un entrepôt est intelligent lorsqu'il peut réagir efficacement aux changements, et non simplement parce qu'il abrite des robots.
La thèse économique centrale est donc la suivante : la valeur durable de l’entreposage intelligent découle de l’interaction entre la conception des processus, la qualité des données, l’automatisation et le contrôle opérationnel. Si certaines technologies peuvent permettre des améliorations significatives, elles peuvent aussi immobiliser des capitaux, accroître les dépendances technologiques et masquer des problèmes organisationnels existants. Il existe une différence considérable entre une démonstration convaincante et un système pleinement rentable sur le long terme.
Le marché reflète clairement cette tension. D'une part, la demande en intralogistique performante est en hausse. D'autre part, les investissements restent tributaires de la conjoncture économique, des coûts de financement, de l'activité de construction et de la situation financière des principaux clients. Pour 2025, le marché mondial de l'automatisation des entrepôts prévoyait une augmentation des commandes d'environ 7 %. Cependant, cette croissance n'était pas uniquement due à une demande réelle plus forte. La hausse des coûts de l'acier et de la main-d'œuvre a renchéri les coûts des projets ; parallèlement, d'importants programmes d'investissement ponctuels ont soutenu le marché dans son ensemble. Une croissance nominale ne se traduit donc pas automatiquement par une augmentation proportionnelle du nombre d'entrepôts automatisés.
Une analyse de marché pertinente exige de considérer trois niveaux distincts : la chaîne de valeur industrielle, les différents modèles concurrentiels des fournisseurs et les conditions de la demande régionale. Seule leur combinaison permet de déterminer quelles technologies sont économiquement viables, quelles entreprises bénéficient d’avantages structurels et où se développent des opportunités d’investissement intéressantes.
Un vaste marché d'avenir aux frontières statistiques floues
Définir ce marché exige une analyse approfondie. Entrepôts intelligents, automatisation d'entrepôts, intralogistique et automatisation logistique ne sont pas synonymes. Certaines analyses de marché se concentrent principalement sur les systèmes automatisés de stockage et de convoyage. D'autres incluent les logiciels de gestion d'entrepôt, les capteurs, les robots mobiles, les services ou d'autres applications hors entrepôt.
Une étude de marché estime le marché mondial des entrepôts intelligents à 31,21 milliards de dollars américains en 2025 et prévoit une croissance à 46,42 milliards de dollars américains d'ici 2030, soit un taux de croissance annuel moyen de 8,3 %. Une autre étude sur l'automatisation des entrepôts projette un volume de marché d'environ 64 milliards de dollars américains d'ici 2032 et un taux de croissance annuel de 12,3 % entre 2026 et 2032. Ces chiffres correspondent à des cadres de recherche différents et ne doivent pas être additionnés ni considérés comme des mesures directement comparables.
Cette limitation méthodologique est essentielle à la prise de décision économique. Mélanger différentes définitions du marché peut conduire à une surestimation de la demande réelle. Un fabricant de systèmes de préhension ne cible pas le même marché qu'un entrepreneur général de centres de distribution complets. De même, le potentiel de revenus d'une plateforme logicielle n'est pas équivalent au volume total d'investissement de ses clients.
Les statistiques de vente nécessitent également une interprétation claire. En 2024, environ 102 900 robots de service professionnels destinés aux applications de transport et de logistique ont été vendus, soit une augmentation de 14 % par rapport à l’année précédente. Cela signifie que plus de la moitié des robots de service professionnels recensés appartiennent à cette catégorie d’application. Cependant, cette catégorie n’inclut pas exclusivement les robots d’entrepôt, mais aussi d’autres applications de transport. De plus, il s’agit d’un échantillon d’entreprises et non d’un recensement exhaustif de toutes les installations dans le monde.
La conclusion qui s'impose n'est donc pas que tous les sous-secteurs croissent au même rythme. Il s'agit plutôt de constater que le transport automatisé de marchandises constitue une application commerciale importante de la robotique, même si les trajectoires de croissance réelles divergent considérablement selon la technologie, la région et le groupe de clients.
Pourquoi la logique d'investissement des entrepôts est-elle en train de changer ?
La demande en matière d'entreposage intelligent s'explique par la convergence de plusieurs facteurs de coûts. Les entreprises doivent optimiser l'utilisation de la main-d'œuvre, une ressource rare, répondre aux exigences croissantes en matière de capacité de livraison et faire face à l'incertitude des tendances de vente. La pénurie de main-d'œuvre et l'intensification du traitement des commandes figurent donc parmi les principaux moteurs de l'automatisation.
L'évolution du profil des commandes est particulièrement importante d'un point de vue économique. Un entrepôt recevant peu de livraisons importantes nécessite une structure organisationnelle différente de celle d'un site gérant de nombreuses petites commandes, des retours fréquents et une grande variété de produits. Le volume de marchandises traitées n'est pas le seul facteur déterminant l'effort requis. Le nombre d'articles commandés, la variété des produits et les étapes de traitement nécessaires peuvent avoir un impact plus important sur les coûts que le simple volume d'expéditions.
Cela met en évidence une différence fondamentale entre capacité et efficacité. Un espace supplémentaire ne fait que libérer de la place dans un premier temps. Il ne résout ni les problèmes de recherche, ni les erreurs d'inventaire, ni les goulots d'étranglement aux postes d'emballage. À l'inverse, une meilleure allocation des emplacements de stockage peut accroître l'efficacité d'un bâtiment existant sans nécessiter immédiatement un système entièrement automatisé.
Un autre facteur déterminant est l'importance économique de la fiabilité. Un inventaire inexact peut entraîner des achats erronés, des stocks de sécurité inutiles, des retards de livraison et des transports supplémentaires. Par conséquent, l'entrepôt influe non seulement sur ses propres coûts de personnel, mais aussi sur les ventes, les achats, la production et la trésorerie.
La décision d'investissement ne doit donc pas se limiter à une simple économie par employé d'entrepôt. Elle concerne la question de savoir quel niveau d'incertitude opérationnelle une entreprise peut gérer à quel coût. Une solution peut être économiquement judicieuse même si elle ne génère que des économies de personnel limitées, mais qu'elle stabilise un processus de production critique ou évite un agrandissement coûteux du site.
La création de valeur industrielle commence bien avant le robot
La chaîne industrielle de l'entreposage intelligent peut être appréhendée comme un système à plusieurs niveaux. À la base se trouvent les matériaux et les composants industriels : structures métalliques, rayonnages, systèmes d'entraînement, engrenages, rouleaux, modules de convoyage, batteries, équipements de charge, systèmes de contrôle, caméras et technologies de sécurité. À ce niveau, la capacité de livraison, la qualité et la standardisation déterminent la compétitivité des fournisseurs en aval.
Le deuxième niveau comprend des machines et des sous-systèmes spécialisés. Entrepôts automatisés de petites pièces, entrepôts de palettes, systèmes de navettes, systèmes de tri, robots de transport mobiles et stations de manutention robotisées remplissent chacun des tâches spécifiques. Leur rentabilité dépend fortement de leur adéquation à la gamme de produits et au flux de matières concernés.
Au-dessus se trouve la couche de contrôle et de logiciel. Elle assure la liaison entre les commandes, les stocks, les ressources et les systèmes techniques. Seule cette connexion permet de transformer les machines individuelles en un système global coordonné. Par conséquent, l'approche standard du marché en matière d'automatisation d'entrepôt englobe non seulement le stockage, le convoyage, le tri et la préparation de commandes, mais aussi les logiciels, l'intégration et les services.
L'intégration des systèmes constitue une autre étape à valeur ajoutée. Elle consiste à coordonner les bâtiments, les technologies, la protection incendie, l'informatique et les processus opérationnels. Cette tâche est souvent sous-estimée car les éléments techniques visibles semblent plus faciles à évaluer que la qualité de leur intégration.
La dernière étape consiste à assurer l'exploitation tout au long du cycle de vie. La maintenance, les pièces de rechange, les mises à jour logicielles, la modernisation et l'extension ne sont pas des services secondaires ou additionnels. Elles ont un impact direct sur la disponibilité des performances initialement calculées.
Cette structure met en évidence une distinction économique importante : la vente d’une machine génère un revenu ponctuel. En revanche, un système entretenu de manière fiable peut générer des revenus récurrents pendant de nombreuses années. Pour les clients, cette relation à long terme offre à la fois sécurité et une potentielle dépendance.
Pourquoi la direction décide des avantages économiques
Dans un entrepôt intelligent, plusieurs niveaux de décision doivent collaborer. Le système de gestion d'entrepôt (SGE) organise les stocks, les emplacements de stockage et les commandes. Les systèmes de contrôle au niveau des machines exécutent les mouvements de manière technique. Une couche d'exécution ou d'orchestration de niveau supérieur permet de prioriser les tâches et de coordonner les ressources.
Ces termes ne sont pas toujours utilisés de manière uniforme sur le marché. Par conséquent, d'un point de vue économique, la répartition précise des responsabilités est plus importante que le nom du produit : quel système détermine les séquences ? Où les informations relatives aux stocks sont-elles gérées de manière fiable ? Quelle entité intervient en cas de dysfonctionnement ? Et qui est responsable si plusieurs sous-systèmes fonctionnent indépendamment, mais que les performances globales ne sont pas atteintes ?
L'importance croissante de ce système de contrôle se reflète également dans l'orientation stratégique des principaux fournisseurs. KION a rebaptisé son segment Supply Chain Solutions « Solutions d'automatisation intelligente » au début de l'exercice 2026. Parallèlement, la marque Dematic entend se positionner plus fortement dans le domaine du contrôle global de la chaîne d'approvisionnement. Ceci traduit l'élargissement de son offre de services, passant des technologies d'entrepôt individuelles à la coordination de processus complexes.
Pour les opérateurs, une architecture logicielle performante peut améliorer l'évolutivité. De nouveaux robots ou postes de travail peuvent alors être intégrés progressivement. Cependant, cela nécessite des interfaces adaptées, des modèles de données non ambigus et des responsabilités clairement définies.
L'ouverture à elle seule ne garantit pas des coûts globaux faibles. Une architecture composée de nombreux produits différents peut engendrer des efforts d'intégration et de test supplémentaires. À l'inverse, un système fermé et intégré peut être plus facile à exploiter, mais compliquer un changement de fournisseur ultérieur. Par conséquent, la meilleure décision ne repose pas sur une seule approche. Elle dépend de la complexité, des capacités internes et de la stratégie d'implantation à long terme.
L'intelligence artificielle doit être évaluée à l'aune de données opérationnelles
L'intelligence artificielle élargit les possibilités de l'entreposage, mais ne remplace pas une organisation rigoureuse des processus. Parmi ses applications pertinentes, citons la reconnaissance visuelle des articles, l'amélioration des processus de préhension robotisée, la priorisation des commandes, la prédiction des pannes techniques et la coordination dynamique des robots mobiles. La planification par simulation et l'allocation prédictive des ressources prennent également une importance croissante.
Il convient de distinguer les différentes tâches techniques. Un système d'analyse d'images résout un problème différent de celui d'un algorithme de planification d'itinéraire. De même, un système d'assistance vocale n'est pas automatiquement adapté au contrôle des mouvements critiques pour la sécurité des machines.
Pour l'évaluation économique, il importe peu qu'un produit soit commercialisé comme une solution d'IA. Ce qui compte, c'est s'il offre des avantages mesurables par rapport à une référence pertinente. Si un système de contrôle basé sur des règles remplit une fonction stable de manière fiable et économique, une solution plus complexe doit justifier l'effort supplémentaire qu'elle requiert.
Les indicateurs clés de performance (KPI) en conditions réelles d'exploitation sont donc particulièrement pertinents. Il s'agit notamment des commandes exécutées sans erreur, des interventions humaines nécessaires, des délais de redémarrage après interruption et des performances face aux articles inhabituels. Un taux de détection moyen élevé peut s'avérer peu significatif sur le plan économique si les erreurs restantes sont particulièrement coûteuses.
La qualité des données en limite également l'utilité. Des dimensions de produits inexactes, des données d'emballage incohérentes ou des mises à jour d'inventaire tardives peuvent induire en erreur les systèmes de contrôle intelligents. Par conséquent, la maintenance des données n'est pas un projet préparatoire annexe, mais une composante permanente du système de production de l'entrepôt.
Quatre modèles d'entreprise façonnent le paysage concurrentiel
Le paysage concurrentiel se caractérise plus justement par les modèles économiques que par un simple classement. Le premier groupe regroupe les fournisseurs de systèmes et les intégrateurs généralistes. Parmi les principaux acteurs du marché figurent Dematic, Daifuku, SSI Schäfer, KNAPP, Vanderlande, Swisslog, TGW et Honeywell Intelligrated. Ils proposent diverses combinaisons de technologies d'entrepôt, de gestion des flux de matières, de logiciels, d'intégration et de services.
Leur force réside dans la gestion de projets complexes et l'intégration de nombreuses disciplines techniques. Le client bénéficie d'une solution globale et peut ainsi mieux répartir ses responsabilités. Cependant, ces projets nécessitent souvent d'importants investissements et une planification rigoureuse.
Le second groupe est composé de fournisseurs de technologies et de robotique plus spécialisés. Des entreprises comme AutoStore, Geekplus, Locus Robotics et Symbotic proposent différentes approches techniques et commerciales en matière d'automatisation d'entrepôt. Elles ne sont pas entièrement interchangeables. Leurs solutions s'adressent à des structures de produits, des tâches de déplacement et des niveaux d'automatisation différents.
Le troisième groupe est composé d'éditeurs de logiciels et de fournisseurs de plateformes. Leur avantage concurrentiel peut résider dans la gestion de technologies hétérogènes, l'optimisation des processus ou l'intégration avec d'autres logiciels d'entreprise. Une part importante de leur activité dépend du degré d'intégration de leurs applications au sein de l'organisation opérationnelle.
Le quatrième groupe comprend les intégrateurs régionaux, les spécialistes de la maintenance et les fournisseurs de solutions sectorielles. Leur succès repose sur la proximité avec le client, la réactivité et la connaissance des systèmes existants, plus importantes que la taille de l'entreprise à l'échelle mondiale.
Cette structure explique pourquoi une entreprise peut être leader sur un sous-marché sans pour autant dominer le marché global. Un fournisseur de technologies de stockage automatisé n'est pas toujours en concurrence directe avec un fournisseur de robots de transport mobiles. En revanche, des partenariats, des canaux de distribution et des projets communs se mettent souvent en place.
La taille ne protège pas contre les risques liés aux projets et aux risques économiques
Les grands fournisseurs disposent de références, d'organisations de services internationales et de ressources importantes en matière de développement. Néanmoins, leur activité reste en partie tributaire du calendrier des grands projets d'investissement.
Cela ressort clairement des chiffres du segment Solutions pour la chaîne d'approvisionnement de KION pour 2025. Les prises de commandes ont progressé de 39,5 % pour atteindre environ 3,599 milliards d'euros, tandis que le chiffre d'affaires du segment a augmenté de 4,4 % pour s'établir à environ 3,071 milliards d'euros. Les activités liées aux projets et aux services ont toutes deux enregistré une croissance.
Les différences de croissance expliquent pourquoi il est essentiel d'analyser séparément les prises de commandes et le chiffre d'affaires. Les nouveaux projets ne se traduisent pas immédiatement par un chiffre d'affaires complet. La planification, la fabrication, l'installation et la montée en puissance prennent du temps. Par conséquent, une année faste en termes de commandes peut n'avoir son plein impact sur le chiffre d'affaires que plus tard.
De même, un carnet de commandes important ne garantit pas automatiquement des profits élevés. Les marges calculées, les risques techniques, les conditions contractuelles et la capacité à respecter les délais de livraison sont des facteurs déterminants. Si les coûts augmentent ou si des problèmes d'interface engendrent un surcroît de travail, une commande importante peut se transformer en échec financier.
Il en résulte une analyse concurrentielle plus nuancée. Les systèmes installés donnent accès aux services et aux activités de modernisation. Les nouveaux projets d'envergure permettent la croissance, mais accroissent également les exigences en matière de gestion de projet et de liquidités. Un ensemble équilibré de nouveaux systèmes, de logiciels, de maintenance et d'extensions peut donc s'avérer plus avantageux économiquement qu'un volume particulièrement élevé de commandes à court terme.
La robotique modulaire modifie les barrières à l'entrée
Les robots mobiles et les systèmes modulaires transforment les possibilités de planification des investissements. Au lieu de restructurer l'ensemble de leur entrepôt d'un seul coup, les entreprises peuvent automatiser certaines tâches de transport ou de préparation de commandes et étendre le dispositif ultérieurement. La demande de solutions évolutives et flexibles est donc considérée comme un important moteur de croissance du marché à long terme.
Le principal avantage réside dans la gestion de l'incertitude. Lorsque le volume futur des commandes est difficile à prévoir, l'option d'une expansion progressive présente un intérêt économique certain. Un investissement initial plus modeste permet de limiter le risque de mauvaises décisions et d'acquérir une expérience pratique.
Cependant, la modularité n'implique pas une évolutivité illimitée. L'ajout de robots nécessite de l'espace de circulation, une capacité de recharge, des points de transfert et des stations de travail suffisamment puissantes. Si ces contraintes ne sont pas prises en compte lors du développement, une flotte plus importante risque d'allonger les temps d'attente.
Il en découle une règle de planification importante : les performances maximales d’un robot supplémentaire ne sont pas nécessairement constantes. Un système peut initialement croître de manière quasi proportionnelle, puis présenter une défaillance au niveau d’un autre goulot d’étranglement.
Pour les fournisseurs, cela déplace l'enjeu de la concurrence de la simple technologie des véhicules vers le contrôle opérationnel global. La gestion de flotte, la gestion des pannes, la sécurité, la maintenance et l'intégration déterminent si une solution flexible reste réellement flexible au quotidien.
Solutions intralogistiques LTW

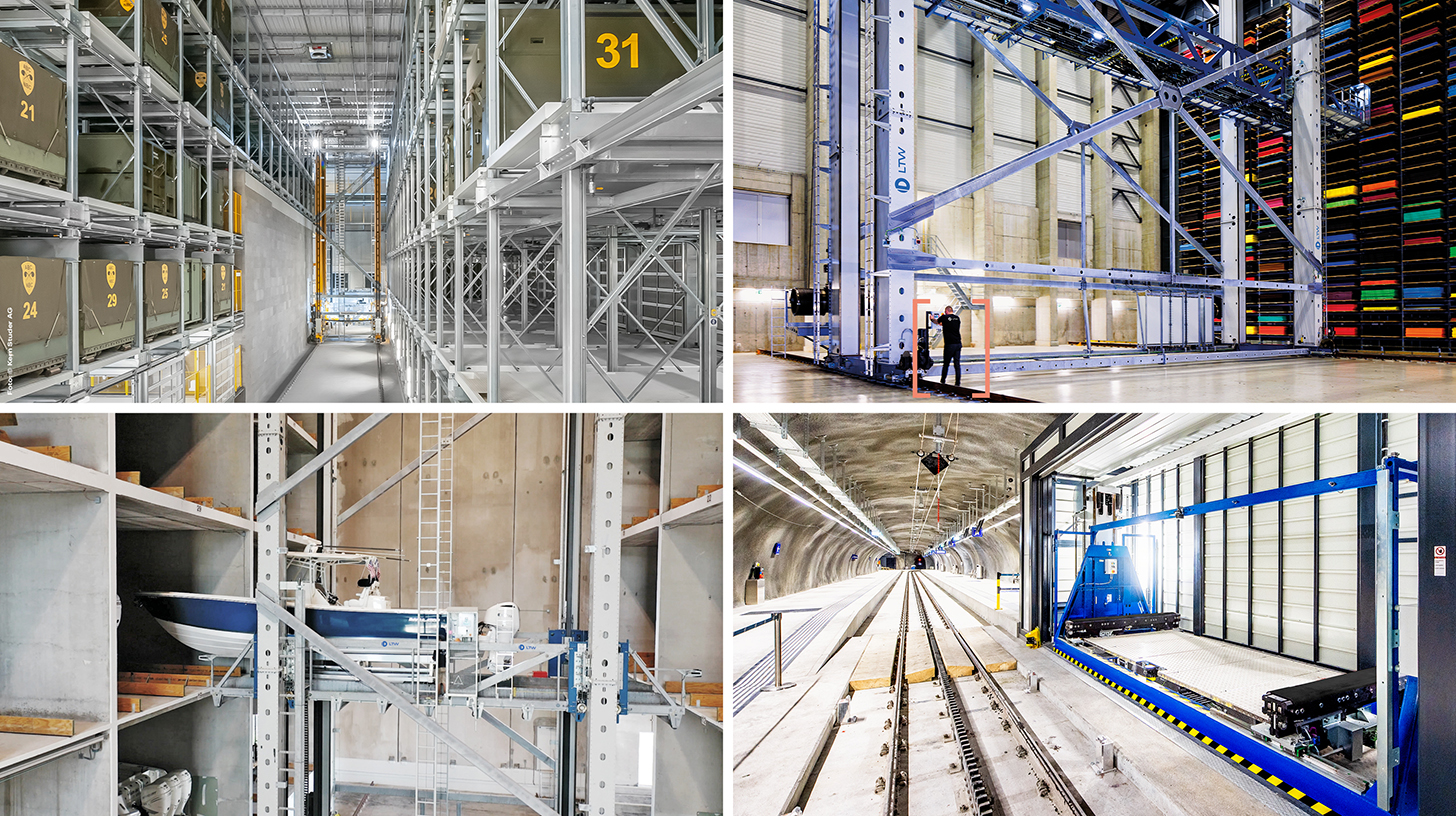
LTW Intralogistics – Ingénieurs des flux - Image : LTW Intralogistics GmbH
LTW propose à ses clients non pas des composants individuels, mais des solutions complètes et intégrées. Conseil, planification, composants mécaniques et électrotechniques, technologies de contrôle et d'automatisation, logiciels et services : tout est interconnecté et parfaitement coordonné.
La production en interne des composants clés présente un avantage particulier. Elle permet un contrôle optimal de la qualité, des chaînes d'approvisionnement et des interfaces.
LTW incarne la fiabilité, la transparence et le partenariat collaboratif. La loyauté et l'honnêteté sont des valeurs fondamentales de l'entreprise ; ici, une poignée de main a encore toute sa valeur.
En lien avec ceci :
L'Europe offre un vaste marché pour le renouvellement des roulements existants
Les modèles d'utilisation redistribuent les coûts et les risques
Outre l'achat traditionnel d'équipements, les modèles commerciaux basés sur l'usage et les services gagnent du terrain. Dans le domaine de la robotique en tant que service (RaaS), les services techniques sont fournis par le biais d'abonnements. Dans le secteur des robots de transport et de logistique, les offres correspondantes ont connu une croissance de 42 % en 2024, tandis que les ventes traditionnelles sont restées le principal canal de commercialisation.
Pour les clients, un tel modèle peut réduire l'investissement initial. De plus, la maintenance et le support technique peuvent parfois être inclus dans un contrat unique. Cela peut faciliter l'accès au marché, notamment lorsque les ressources techniques internes sont limitées.
Cependant, l'analyse économique ne doit pas se limiter au faible montant de l'acompte. La durée du contrat, les quantités minimales d'achat, les variations de prix, les coûts d'extension et les options de résiliation influent tous sur le coût total. Un système utilisé intensivement sur le long terme peut s'avérer plus rentable, tandis qu'un contrat flexible offre des avantages en période de demande incertaine.
Le fournisseur assume également des risques supplémentaires. Il doit financer la technologie et garantir ses performances sur le long terme. De ce fait, le taux d'utilisation, la valeur résiduelle et la solvabilité du client revêtent une importance accrue.
Les modèles d'usage ne suppriment pas les coûts d'investissement. Ils se contentent de redistribuer le financement, les responsabilités opérationnelles et les risques entre les parties prenantes. Leur intérêt dépend de l'adéquation de cette répartition avec l'incertitude réelle du client.
Le potentiel d'un marché régional exige plus qu'une carte du monde colorée
Une carte thermique régionale fiable doit distinguer au moins trois dimensions : la taille actuelle du marché, la croissance prévue et l’attractivité économique des différentes applications. Un marché important peut croître lentement. Un petit marché peut afficher des taux de croissance élevés, mais ne générer qu’un chiffre d’affaires absolu limité.
Les coûts régionaux et les infrastructures jouent également un rôle. Des coûts de main-d'œuvre élevés augmentent généralement la valeur des heures de travail économisées. Des prix fonciers élevés peuvent rendre le stockage à haute densité plus attractif. À l'inverse, des infrastructures techniques peu fiables ou un manque de capacités de maintenance peuvent freiner cette même approche d'automatisation.
Selon des prévisions sectorielles récentes, la croissance annuelle moyenne devrait s'établir à environ 7 % pour l'Europe, le Moyen-Orient et l'Afrique entre 2025 et 2030. Elle devrait atteindre environ 6 % pour le marché américain et environ 5 % pour la région Asie-Pacifique. À l'échelle mondiale, ce chiffre est d'environ 6 %.
Cette prévision ne constitue pas un classement universellement valable pour tous les segments de la robotique et des logiciels. D'autres études, avec des définitions différentes, aboutissent à des résultats différents. C'est précisément pour cette raison qu'une carte thermique régionale ne doit pas donner l'impression qu'un seul chiffre de croissance puisse décrire adéquatement toutes les technologies et tous les pays.
La question à se poser lors d'une décision d'investissement est plutôt : quelle combinaison spécifique de demande client, de structure de coûts, de qualité de l'emplacement et de support technique est présente ?.
L'Europe offre un vaste marché pour le renouvellement des roulements existants
Le marché de l'automatisation en Europe n'est pas homogène. La situation varie considérablement d'un pays à l'autre et d'un secteur à l'autre. Les Pays-Bas, l'Europe du Nord et le Royaume-Uni connaissent une demande plus forte, tandis que l'Allemagne souffre à court terme d'un ralentissement des investissements de ses principaux clients.
Cela conduit à une double perspective. D'une part, la faiblesse de l'économie et la réticence à investir dans l'industrie peuvent ralentir les nouveaux projets. D'autre part, les entrepôts existants, en particulier, ont besoin d'être modernisés, de meilleurs logiciels et de voir leurs points de blocage éliminés.
Cependant, les sites existants présentent des exigences différentes de celles des bâtiments neufs. La hauteur disponible, la nature du sol, la protection incendie, la trame des poteaux et les opérations en cours limitent la liberté technique. Une solution doit s'adapter aux conditions existantes, plutôt que de présupposer un bâtiment théoriquement optimal.
Cela offre aux fournisseurs la possibilité de moderniser leurs opérations existantes. L'avantage économique réside non seulement dans la vente de nouvelles technologies, mais aussi dans leur mise en œuvre avec le moins de perturbations possible. Les interruptions de production et les défaillances de la chaîne d'approvisionnement peuvent réduire considérablement les bénéfices escomptés.
À cet égard, l'Allemagne demeure un marché complexe : un ralentissement de la demande à court terme n'implique pas automatiquement un manque de potentiel à long terme. Toutefois, cela renforce l'importance d'études de faisabilité économique convaincantes et de concepts de mise en œuvre à faible risque.
L'Europe centrale et du Sud-Est nécessite une approche différente en matière de calculs d'automatisation
Pour les sites d'Europe centrale et du Sud-Est, il est peu judicieux d'appliquer la même logique d'investissement que pour les régions à hauts salaires d'Europe occidentale. Les facteurs déterminants sont le coût total local, la disponibilité de la main-d'œuvre, le profil des commandes et le rôle stratégique du site.
La Pologne et la République tchèque sont citées comme des marchés d'importance croissante dans le contexte de la diversification et de la régionalisation des chaînes d'approvisionnement. Cependant, cela ne les assimile pas automatiquement à tous les autres pays de la région.
Pour les sites situés dans des pays comme la Roumanie ou la Bulgarie, l'analyse doit donc s'appuyer sur des données opérationnelles concrètes. La réduction des coûts de main-d'œuvre peut allonger la période d'amortissement grâce aux seules économies réalisées sur le personnel. Parallèlement, la précision des stocks, la traçabilité, l'optimisation de l'espace ou la fiabilité de l'approvisionnement des clients internationaux peuvent justifier économiquement l'automatisation.
Une stratégie d'entrée de gamme envisageable consiste en une numérisation progressive. Des données de référence fiables, la collecte de données mobiles et une répartition claire des responsabilités au sein des processus permettent d'instaurer la transparence. Par la suite, les itinéraires de transport individuels ou les étapes de traitement standardisées peuvent être automatisés.
Ce classement ne constitue pas une recommandation générale contre les installations de grande envergure. Un site à fort volume et aux flux de marchandises stables peut justifier une automatisation complète, même dans une région aux salaires plus bas. Le facteur déterminant est l'usage spécifique, et non le pays.
L'Amérique du Nord allie puissance d'investissement et dépendance à l'égard des grands clients
Les marchés américains sont fortement influencés par les vastes programmes d'investissement entrepris par les grandes entreprises de distribution et de logistique. Ces programmes peuvent soutenir la demande pendant plusieurs années. Cependant, ils peuvent aussi fausser les données de marché si quelques projets particulièrement importants génèrent une part significative de la croissance. En 2025, les grands projets des principaux distributeurs figuraient parmi les principaux moteurs des nouvelles commandes mondiales.
Pour les fournisseurs, un client majeur est attractif car il peut proposer des solutions reproductibles, des volumes importants et des références internationales. Cependant, cette même corrélation accroît le risque de concentration du marché. Si un client clé reporte ses projets d'investissement, cela peut avoir un impact significatif sur les prises de commandes et le taux d'utilisation des capacités.
Par ailleurs, les coûts de construction et des matériaux influent sur la rentabilité. Aux États-Unis, une part importante de la croissance des commandes prévue en 2025 a été attribuée à la hausse des prix des projets. Ceci explique pourquoi l'augmentation des revenus ne doit pas être interprétée comme un signe d'amélioration des conditions d'investissement.
À long terme, il convient également de distinguer les différents segments de clientèle. L'automatisation du secteur alimentaire aux États-Unis devrait ralentir vers la fin de la décennie, avec l'achèvement des grands programmes de centres de distribution. En revanche, le secteur de la livraison de colis devrait poursuivre sa croissance grâce aux investissements dans la livraison du dernier kilomètre.
La perspective régionale demeure donc fondamentalement attrayante, mais sélective. Les facteurs déterminants sont les cycles d'investissement auxquels participe un prestataire et la dépendance de son activité vis-à-vis de chaque programme.
L'Asie est à la fois un centre de demande et une zone de concurrence industrielle
Il ne faut pas considérer la région Asie-Pacifique comme un bloc de croissance unique. La Chine, le Japon, l'Inde et les marchés d'Asie du Sud-Est présentent des différences notables en termes de structure industrielle, de maturité technologique et de conditions d'investissement.
Le marché de l'automatisation des entrepôts en Asie-Pacifique devrait connaître une baisse de revenus de 8 % d'ici 2025. Le ralentissement de la demande intérieure en Chine est considéré comme un facteur majeur de cette situation. Cependant, certains sous-marchés ont affiché de bonnes performances.
Parallèlement, la région réunit des profils de fournisseurs très divers. Des entreprises japonaises et européennes y sont en concurrence avec des sociétés de robotique chinoises et indiennes, ainsi qu'avec des intégrateurs régionaux. Parmi les acteurs clés figurent Daifuku, Murata Machinery, Geekplus, GreyOrange et SSI Schäfer.
Ce double rôle est crucial pour l'analyse concurrentielle : l'Asie est à la fois un marché de vente et la région d'origine de technologies importantes. Par conséquent, une demande intérieure plus faible ne se traduit pas nécessairement par une position concurrentielle internationale plus faible pour les fabricants de cette région.
L'Inde, en revanche, présente un tableau différent. On y observe une transition, depuis des projets pilotes de numérisation et d'automatisation individuels jusqu'à des applications plus complètes. Les technologies d'entrepôt automatisées, les systèmes de convoyage, la préparation de commandes robotisée et le contrôle basé sur les données visent à améliorer les performances sans augmenter proportionnellement les besoins en personnel.
Par conséquent, le succès du développement de marché exige des stratégies adaptées à chaque pays et à chaque application. Un produit standardisé peut être déployé à l'échelle internationale ; toutefois, l'installation, le service et l'adaptation opérationnelle restent souvent déterminés localement.
Le Moyen-Orient et d'autres marchés émergents offrent des opportunités sélectives
En Inde, au Moyen-Orient et en Afrique, on observe un recours croissant à la robotique, au transport automatisé, aux capteurs et à la gestion d'entrepôts dans le nuage. Ce développement est motivé par la pression sur les coûts et les exigences accrues en matière de rapidité d'exécution des commandes.
D'un point de vue économique, il convient de distinguer les centres logistiques modernes individuels de la capacité de production à l'échelle nationale. Un projet d'envergure, techniquement complexe, démontre qu'une solution peut être mise en œuvre sur un site unique. Toutefois, il ne garantit pas que la maintenance, l'approvisionnement en pièces détachées et le personnel qualifié soient disponibles de manière uniforme sur l'ensemble du territoire.
Ces marchés peuvent s'avérer intéressants pour les fournisseurs qui développent conjointement la technologie et assurent un soutien opérationnel local. Ceux qui se contentent de vendre du matériel sans garantir son exploitation ultérieure s'exposent à des problèmes de performance et à une atteinte à leur réputation.
En Amérique latine, le Brésil et le Mexique sont particulièrement cités en raison de l'importance croissante des chaînes d'approvisionnement régionalisées. Là aussi, le potentiel spécifique dépend des secteurs qui investissent et des tâches à automatiser.
La carte régionale pertinente n'est donc pas un simple classement des gagnants et des perdants. Elle représente différents modèles économiques : modernisation des installations existantes, automatisation des nouveaux centres de distribution, approvisionnement de la production industrielle ou numérisation progressive des entrepôts auparavant majoritairement manuels.
Les avantages pour le client varient davantage en fonction de l'application que du mot à la mode
Tous les problèmes d'entrepôt ne nécessitent pas la même technologie. Un entrepôt de pièces détachées, contenant de nombreux articles rarement demandés, requiert une solution différente de celle d'un centre de distribution alimentaire à haut débit et aux délais de livraison très courts.
Pour des flux de matières stables et standardisés, les systèmes fixes haute performance peuvent présenter des avantages économiques. Cependant, pour des processus fluctuants et une utilisation incertaine des capacités, les systèmes modulaires peuvent s'avérer plus intéressants. Les développements technologiques actuels englobent donc à la fois les systèmes automatisés de stockage et de récupération, les robots mobiles, les systèmes de tri et, de plus en plus, la manutention robotisée de pièces individuelles.
Même au sein d'un même site, différentes solutions peuvent s'avérer avantageuses. Les articles à rotation rapide, les marchandises volumineuses et les pièces détachées peu fréquemment utilisées ne nécessitent pas forcément le même niveau d'automatisation. Une segmentation différenciée peut être plus économique qu'un concept global uniforme.
Il est particulièrement important de faire la distinction entre la demande moyenne et la demande de pointe. Un système conçu uniquement pour répondre à la demande maximale à court terme peut rester sous-utilisé pendant une grande partie de l'année. Inversement, un système sous-dimensionné peut tomber en panne précisément durant les semaines les plus cruciales sur le plan économique.
La solution optimale repose donc sur une combinaison de capacité technique de base, de processus de travail flexibles et d'options d'extension. L'objectif n'est pas d'atteindre une performance théorique maximale de la machine, mais de garantir une structure de coûts robuste quel que soit son niveau d'utilisation.
La rentabilité dépend entièrement d'un calcul comparatif correct
Une analyse d'investissement pertinente doit comparer l'état cible automatisé à une alternative réaliste. Il ne faut ni sous-estimer artificiellement l'exploitation existante, ni la considérer comme immuable. Bien souvent, des améliorations significatives peuvent être obtenues simplement grâce à une meilleure organisation, un agencement optimisé de l'entrepôt ou un logiciel plus performant.
Côté coûts, outre l'équipement lui-même, il faut également prendre en compte la planification, les modifications du bâtiment, l'intégration informatique, la formation, la mise en service, les pièces de rechange et les mises à niveau futures. Côté avantages, on note les gains en heures de travail, la réduction des coûts liés aux erreurs, l'augmentation de la capacité utile et la possibilité d'éviter une expansion.
Un exemple volontairement simplifié illustre ce raisonnement. Si l'investissement initial est de quatre millions d'euros et que 1,2 million d'euros de bénéfices sont générés annuellement, tandis que des charges d'exploitation supplémentaires de 300 000 euros sont engagées, l'effet net annuel est de 900 000 euros. La période d'amortissement simple est donc d'environ quatre ans et demi. Il s'agit d'un scénario illustratif, et non d'une moyenne du secteur.
Même de petites modifications peuvent avoir un impact significatif sur le résultat. Si les bénéfices sont moindres en raison d'un taux d'occupation réduit ou si les coûts d'intégration sont plus élevés, la période d'amortissement s'allonge. À l'inverse, éviter la construction de nouveaux bâtiments peut considérablement améliorer la rentabilité.
Pour les décisions à long terme, la simple période d'amortissement est donc insuffisante. Il convient de prendre en compte les échéances de paiement, les coûts de financement, les valeurs résiduelles et différents scénarios de risque. Le facteur crucial n'est pas seulement le moment où le capital investi est théoriquement récupéré, mais aussi la capacité de l'investissement à créer une valeur ajoutée suffisante par rapport aux alternatives disponibles.
Les coûts totaux et les risques opérationnels doivent être inclus dans le même calcul
L'analyse globale des coûts doit également prendre en compte les conséquences des perturbations potentielles. Un haut degré d'automatisation peut stabiliser les opérations, mais crée simultanément de nouvelles dépendances techniques. En cas de défaillance d'un point de transfert central, plusieurs systèmes par ailleurs performants peuvent se retrouver paralysés.
Par conséquent, les options de redondance technique et de sauvegarde organisationnelle doivent être planifiées conjointement. Tous les processus ne nécessitent pas une copie intégrale. Toutefois, pour les domaines critiques, des opérations de sauvegarde manuelles limitées peuvent s'avérer économiquement viables.
La sécurité opérationnelle numérique est tout aussi importante. La technologie des entrepôts en réseau connecte les machines, les appareils mobiles, les serveurs et les points d'accès aux services externes. Cela nécessite de définir clairement les droits d'accès, les procédures de récupération et les responsabilités.
La fidélité à un fournisseur unique présente également un avantage économique. L'exportation de données, l'accès à l'interface, la disponibilité des pièces détachées et la possibilité d'extensions futures influencent la position de négociation du client. Un prix initial bas peut être compensé par des modifications coûteuses.
L'évaluation professionnelle prend donc en compte non seulement les performances en fonctionnement normal, mais aussi le comportement du système en cas de pannes, d'évolution de la gamme de produits, de mises à jour logicielles et d'augmentation des volumes de production. La robustesse n'est pas une caractéristique technique secondaire, mais un facteur de rentabilité.
Les changements de productivité visent à améliorer le travail plutôt que de simplement l'éliminer
L'impact des entrepôts intelligents sur l'emploi est complexe. L'automatisation peut réduire les transports pénibles et les tâches manuelles répétitives. Parallèlement, les besoins en matière de surveillance, de maintenance, de gestion des données et de dépannage technique augmentent.
Les tendances logistiques actuelles lient donc explicitement le développement de l'IA et de la robotique aux transformations de l'organisation du travail. La robotique collaborative, l'assistance numérique et le support à distance sont présentés comme des outils permettant d'améliorer conjointement la productivité et les conditions de travail.
Le succès de cette approche au sein d'une entreprise dépend largement de sa mise en œuvre. Les employés doivent non seulement apprendre de nouvelles interfaces utilisateur, mais aussi définir clairement leurs responsabilités et disposer de procédures pratiques pour les cas exceptionnels.
Cette distinction est également importante pour les analyses coûts-avantages. Les économies calculées sur les heures de travail ne se traduisent pas automatiquement par une baisse des salaires. Si les employés prennent en charge d'autres tâches, le bénéfice peut provenir d'une augmentation de la charge de travail ou du fait d'éviter de nouvelles embauches.
Une analyse rigoureuse permet donc de distinguer la réduction immédiate des coûts, l'augmentation des capacités et la diminution de la dépendance au marché du travail. Ces trois effets peuvent s'avérer précieux. Toutefois, ils ne sont pas identiques et ne doivent pas être comptabilisés plusieurs fois comme des avantages.
L'efficacité énergétique est un élément essentiel du concept global d'entrepôt
L'impact environnemental ne se limite pas aux machines individuelles. L'automatisation permet un stockage plus dense et évite les déplacements inutiles de marchandises. Cependant, les systèmes d'entraînement, les convoyeurs, l'infrastructure de recharge et les systèmes informatiques consomment de l'énergie supplémentaire. L'efficacité énergétique constitue donc un atout concurrentiel majeur pour l'automatisation des entrepôts modernes.
Les limites du système sont cruciales. Un entrepôt plus compact peut nécessiter moins d'espace pour des performances équivalentes. À l'inverse, un système plus rapide peut engendrer une consommation d'énergie inutile en veille lorsque l'utilisation est faible. L'impact réel dépend donc de l'usage, du bâtiment et de la stratégie d'exploitation.
Des indicateurs clés de performance (KPI) pertinents établissent un lien entre la consommation d'énergie et le service fourni. Par exemple, le nombre de kilowattheures par commande expédiée ou par unité de chargement transportée. Toutefois, pour que les comparaisons soient pertinentes, il est indispensable d'utiliser des structures de commandes et des exigences de performance similaires.
Une planification économiquement et écologiquement saine vise donc d'abord à éviter les déplacements inutiles, avant de les automatiser plus rapidement. Le déplacement le plus efficace est souvent celui qui n'a pas lieu, grâce à une meilleure gestion des stocks et une planification optimisée des processus.
D’ici 2030, la concurrence se jouera sur la capacité opérationnelle
Les évolutions futures ne seront probablement pas impulsées par une seule technologie ni par un cycle d'investissement uniforme. Bien que le marché global devrait poursuivre sa croissance, d'importantes disparités subsistent entre les régions, les secteurs et les fournisseurs. Les hausses de prix, les projets d'envergure et les fluctuations économiques continueront de complexifier l'interprétation des données de marché.
Sur le plan structurel, les solutions alliant performance et adaptabilité présentent de nombreux avantages. Parmi ceux-ci figurent l'automatisation évolutive, des architectures logicielles adaptées, une viabilité économique avérée et un service robuste. Le défi consiste non seulement à gérer la complexité technique croissante, mais aussi à la rendre maîtrisable.
Pour les fournisseurs, la performance opérationnelle réelle prime donc sur le nombre de fonctionnalités disponibles. Ceux qui assurent une installation rapide, une mise en service fiable et la possibilité d'extensions ultérieures acquièrent un avantage concurrentiel plus difficile à imiter qu'une entreprise misant principalement sur des démonstrations spectaculaires.
Pour les exploitants, la question cruciale n'est donc pas l'apparence moderne d'un entrepôt au premier abord. Ce qui compte, c'est sa capacité à répondre de manière fiable à l'évolution des besoins à un coût global raisonnable.
L'analyse du marché, fondée sur des éléments solides, n'est donc ni euphorique ni sceptique, mais plutôt optimiste de manière sélective : l'entreposage intelligent recèle un potentiel économique considérable. Cependant, ce potentiel ne se concrétise pas automatiquement par l'acquisition de robots. Il se révèle lorsque les entreprises comprennent leurs flux de marchandises, assurent la mise à jour régulière de leurs données, évaluent leurs investissements objectivement et considèrent la technologie comme partie intégrante d'un système d'exploitation durablement performant.
Conseil - Planification - Mise en œuvre

Konrad Wolfenstein
Je serais heureux de vous servir de conseiller personnel.
wolfenstein∂xpert.digitalmeVous pouvez contacter à ou
Appelez-moi simplement au +49 7348 4088 965 .
Vos experts en intralogistique

Conseil, planification et mise en œuvre de solutions complètes pour les entrepôts à grande hauteur et les systèmes de stockage automatisés - Image : Xpert.Digital
Plus d'informations ici :