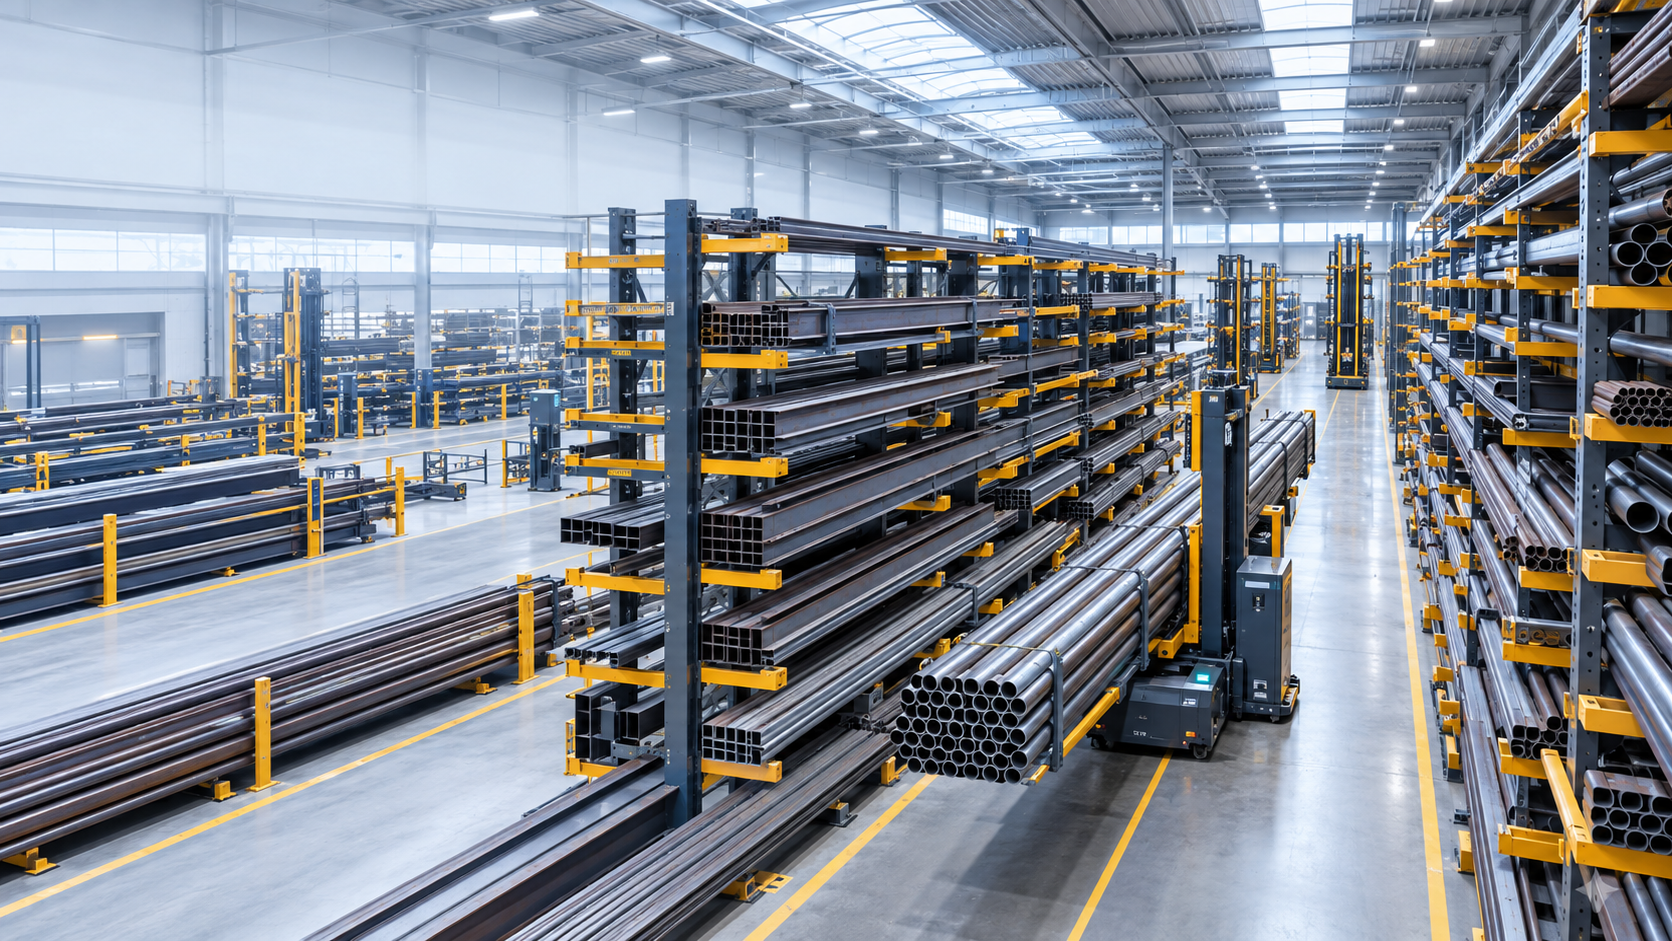
Stockage des marchandises longues aux États-Unis : un goulot d’étranglement sous-estimé pour l’industrie – L’offensive industrielle américaine pourrait échouer faute de solutions de stockage adéquates – Image créative sur le sujet, réalisée avec l’IA : Xpert.Digital
Problèmes de gestion stratégique des stocks : pourquoi l'industrie américaine dépend des entrepôts de marchandises longues
Le défi invisible : le stockage de marchandises longue durée et son rôle dans l'économie américaine
Les États-Unis en transition : combien de temps les entrepôts de marchandises transforment-ils le paysage industriel ?
La demande d'entreposage de marchandises longues aux États-Unis a considérablement augmenté ces dernières années et ne doit pas être considérée comme un phénomène isolé. Elle résulte plutôt d'une profonde transformation du paysage industriel, énergétique et logistique américain. Des matériaux tels que les tubes, profilés, poutres, barres et extrusions d'aluminium en acier sont essentiels non seulement à la production en usine, mais aussi à la construction d'infrastructures comme les réseaux électriques, les pipelines et les ponts. Lorsque ces matériaux extra-longs ne peuvent être stockés de manière efficace et sûre, des coûts indirects importants apparaissent, se traduisant par des retards, des stocks ingérables et une augmentation des risques pour les travailleurs.
L'hypothèse centrale de cette analyse est que, malgré l'abondance d'espace de stockage disponible aux États-Unis, le besoin en technologies de stockage et de manutention adaptées aux marchandises lourdes, longues et diversifiées est croissant. Les entrepôts américains sont souvent conçus pour les marchandises palettisées ou la logistique du e-commerce, alors que les marchandises longues imposent des exigences spécifiques en matière d'agencement, de capacité de charge et de sécurité. Ce décalage a des répercussions importantes sur l'industrie et nécessite une refonte de la planification et de la mise en œuvre des solutions de stockage. Cette analyse approfondie met en lumière les tendances, les défis et les opportunités actuels du marché du stockage des marchandises longues aux États-Unis et démontre l'importance cruciale de ce secteur pour le développement futur de l'industrie américaine.
Ce n'est pas un manque d'espace, mais un manque de technologie : pourquoi le boom industriel américain échoue à cause des entrepôts standardisés
Aux États-Unis, la demande croissante d'entreposage de marchandises longues n'est pas un phénomène isolé, mais la conséquence d'une profonde mutation du paysage industriel, énergétique et logistique américain. Tubes, profilés, poutres, barres, rails, extrusions d'aluminium, produits en bois et autres matériaux extra-longs en acier sont au cœur de nombreuses chaînes de valeur. Ils sont indispensables aux usines, centres de données, réseaux électriques, pipelines, ponts, entrepôts, infrastructures de transport, machines, véhicules et bâtiments résidentiels. Lorsque ces marchandises ne peuvent être stockées de manière sûre, compacte et rapidement accessible, des coûts indirects importants apparaissent : encombrement, manutentions multiples, gestion des stocks difficile, retards de livraison et risques inutiles pour les employés.
La principale thèse économique est donc la suivante : si les États-Unis ne souffrent pas d’une pénurie généralisée d’espace de stockage, on constate une pénurie croissante de technologies de stockage et de manutention adaptées aux marchandises lourdes, longues et diverses. Cette distinction est cruciale. Le marché américain dispose d’un très grand nombre d’entrepôts, mais une part importante de ces espaces a été conçue pour les marchandises palettisées, les biens de consommation ou la logistique du commerce électronique à fort volume. Les marchandises longues, quant à elles, nécessitent des géométries de bâtiment différentes, des charges ponctuelles et surfaciques plus élevées, des portes plus larges, des voies de circulation précisément définies, des systèmes de rayonnage spécifiques, des chargeurs latéraux, des chariots élévateurs multidirectionnels, des grues ou des équipements de manutention automatisés. Un entrepôt standard vide n’est donc pas automatiquement utilisable pour le stockage de marchandises longues.
La demande devrait augmenter dans les années à venir, notamment aux points de convergence des investissements industriels, des infrastructures énergétiques et des chaînes d'approvisionnement régionales. Cela concerne le sud et le sud-ouest des États-Unis, le Midwest industriel, la côte du Golfe du Mexique, certaines parties de la région atlantique et certaines zones frontalières avec le Mexique. Parallèlement, le marché demeure cyclique. Des taux d'intérêt élevés, une faible demande de logements, la volatilité des prix de l'acier, les interventions commerciales et le report de projets de construction peuvent tous freiner les décisions d'investissement. Par conséquent, les perspectives les plus convaincantes ne sont ni un boom généralisé ni un effondrement imminent, mais plutôt une demande structurellement croissante, avec des variations importantes selon le type de matériau, la région et le niveau d'automatisation.
Un vaste marché sans statistiques propres
Le marché des systèmes de stockage de produits longs ne peut être quantifié par un seul indicateur fiable. Dans les statistiques officielles, les investissements apparaissent généralement sous les rubriques « systèmes de rayonnage », « chariots élévateurs », « grues », « automatisation d'entrepôts », « immobilier industriel » ou « technologies de manutention en général ». De plus, les systèmes de stockage de produits longs sont utilisés dans des secteurs d'activité très différents. Un centre de services sidérurgiques, un fournisseur de tubes, un grossiste en bois, une entreprise de transformation d'aluminium et un fabricant de composants d'éoliennes résolvent tous des problèmes de stockage géométriques similaires, mais sont statistiquement rattachés à des secteurs différents.
Une analyse de marché pertinente doit donc s'appuyer sur des indicateurs de la demande. Parmi ceux-ci figurent la production et les expéditions d'acier, les investissements dans les installations de production, les projets de pipelines et de réseaux électriques, les programmes d'infrastructures, la construction de centres de données, l'activité du bâtiment non résidentiel, la construction et la rénovation de logements, le développement de l'immobilier industriel et la volonté d'investir dans l'automatisation. Ces indicateurs permettent de déterminer s'il est nécessaire de produire, d'importer, de transformer, de stocker et de distribuer davantage de produits longs à l'échelle régionale. Toutefois, ils n'indiquent pas automatiquement quel système de stockage est le plus rentable.
Les aciéries américaines ont livré environ 91 millions de tonnes nettes en 2025, soit environ 5 % de plus que l'année précédente. Parallèlement, les importations totales d'acier ont fortement diminué, tandis que les importations d'acier fini ont chuté encore plus brutalement, ne couvrant plus qu'environ 18 % de la consommation réelle. Cela n'implique pas nécessairement une croissance proportionnelle du volume des ventes de technologies de stockage. Toutefois, cela montre qu'une plus grande quantité de matériaux a été déplacée et stockée au sein d'une chaîne de valeur de plus en plus axée sur la production nationale. Il est particulièrement pertinent de noter que les secteurs de la construction et de l'automobile sont restés parmi les principaux marchés finaux. De plus, les tubes, les profilés lourds, les barres, les aciers d'armature et les tubes mécaniques sont essentiels au stockage des produits longs.
Les données mensuelles à court terme, en revanche, envoient souvent des signaux contradictoires. Les centres de services sidérurgiques américains ont enregistré de légères hausses, une stagnation ou des baisses en 2025, selon les mois. Ces fluctuations sont importantes pour les investisseurs, car les technologies d'entreposage sont rarement acquises uniquement pour répondre aux commandes du moment. Elles sont conçues pour une durée de vie de plusieurs années. Une entreprise qui réagit exclusivement à un mois faible risque de sous-investir ; à l'inverse, une entreprise qui interprète chaque tendance de croissance à long terme comme une période de forte croissance immédiate peut immobiliser trop de capitaux trop rapidement.
Les marchandises longues contreviennent à la logique du stockage sur palettes
La manutention de produits longs représente un défi logistique de taille, car la longueur, le poids et la forme doivent être pris en compte simultanément. Les tuyaux peuvent se rouler, les profilés s'emmêler, les paquets s'affaisser et les barres individuelles se casser en cas de mauvaise manipulation. Les différents matériaux et finitions de surface nécessitent également un stockage séparé ou des supports adaptés. Pour l'acier inoxydable, l'aluminium ou les produits revêtus, les rayures et la corrosion de contact peuvent réduire la valeur des marchandises. Quant au bois, l'humidité, le gauchissement et les catégories de qualité sont des facteurs supplémentaires à considérer.
Le problème économique ne se limite pas au stockage lui-même. Le facteur crucial réside dans l'ensemble du processus, depuis la réception des marchandises jusqu'à l'expédition, en passant par le contrôle qualité, le stockage, la préparation de commandes, le traitement et l'emballage. Les charges longues nécessitent de vastes zones de manœuvre lorsqu'elles sont transportées par des chariots élévateurs frontaux classiques, ce qui réduit considérablement l'efficacité de l'espace. Les chariots élévateurs à chargement latéral, les chariots multidirectionnels, les systèmes à allées étroites ou les systèmes à pont roulant permettent de réduire les zones de circulation requises, mais nécessitent des revêtements de sol, des rayonnages, des dispositifs de sécurité et des processus adaptés.
Le rayonnage cantilever est la solution standard dans de nombreuses applications car la charge reste accessible par l'avant et aucun support frontal n'entrave le stockage. Il convient aux tubes, poutres, barres, bois, profilés et autres marchandises longues ou volumineuses. Cependant, même au sein de cette catégorie de systèmes, des différences importantes existent. Un entrepôt extérieur à exploitation manuelle avec chariots élévateurs présente une logique de coûts et de performances différente de celle d'un entrepôt automatisé à grande hauteur avec cassettes, mécanismes de levage et gestion numérique des stocks. Les facteurs clés incluent le débit, la gamme de produits, les poids unitaires, les longueurs de matériaux, l'accessibilité souhaitée, les coûts de construction et le risque d'investissement accepté.
En pratique, la densité de stockage maximale n'est donc pas le seul objectif. Un entrepôt extrêmement dense peut s'avérer économiquement désavantageux si l'accès aux articles fréquemment utilisés est lent ou si chaque prélèvement nécessite plusieurs transferts. À l'inverse, une vaste surface de stockage au sol peut sembler peu coûteuse, mais entraîner des temps de recherche importants, des dommages, des risques pour la sécurité et une consommation d'espace excessive. La solution optimale combine une densité suffisante, un accès direct et un flux de marchandises aligné sur la structure réelle des commandes.
La réindustrialisation crée une demande de base durable
Les investissements dans les installations de production américaines ont quasiment doublé en termes réels depuis fin 2021. Fin 2025, les dépenses privées de construction d'usines ont atteint un total annualisé d'environ 220 milliards de dollars. Cette croissance est en grande partie attribuable aux semi-conducteurs, à l'électronique, aux batteries, aux équipements électriques et à d'autres industries stratégiques. Après cette forte progression, un ralentissement s'est produit pendant plusieurs mois en 2025. Le niveau est néanmoins resté historiquement élevé.
La demande d'acier pour la construction de nouvelles usines n'est pas le seul facteur déterminant du marché des produits longs. Chaque nouvelle installation de production génère des flux de matières continus après sa mise en service. Les fabricants de machines ont besoin de barres, de matériaux pour arbres et de profilés. Les constructeurs d'installations transforment des tubes et des poutres. Les fournisseurs stockent des matières premières de divers alliages, dimensions et qualités. Les entreprises de maintenance et de réparation ont besoin de pièces de rechange disponibles immédiatement. Plus les chaînes d'approvisionnement se régionalisent, plus le stockage local devient crucial.
La relocalisation et la délocalisation de la production n'entraînent pas systématiquement une augmentation des besoins en stocks dans toutes les régions. Si la production est simplement transférée d'une usine étrangère vers un site américain hautement intégré, les niveaux de stocks peuvent même diminuer grâce à une meilleure planification. En réalité, cependant, la réorganisation conduit souvent, dans un premier temps, à la constitution de stocks de sécurité supplémentaires. Les entreprises se protègent ainsi contre les variations tarifaires, les perturbations du transport, les risques politiques et les longs délais de livraison. Cette stratégie de résilience privilégie les centres de services et de distribution régionaux où une large gamme de produits en petites quantités est facilement disponible.
Les liens entre les États-Unis et le Mexique sont particulièrement intéressants. L'intégration industrielle le long des chaînes d'approvisionnement nord-américaines renforce les corridors au Texas, en Arizona et sur les marchés intérieurs limitrophes. Les matériaux sont non seulement distribués depuis les ports côtiers vers l'intérieur des terres, mais aussi acheminés du nord au sud entre les usines, les fournisseurs et les transformateurs. Des opportunités d'entreposage de marchandises longues se présentent dans les sites combinant accès ferroviaire et autoroutier, espace industriel suffisant et proximité des industries de transformation des métaux ou de la construction.
Les centres de données transforment la logique de l'acier et de l'énergie
La construction de centres de données est l'un des secteurs les plus dynamiques de l'industrie américaine du bâtiment. Les dépenses consacrées aux centres de données ont augmenté de plus de 30 % en 2025, tandis que les dépenses globales de construction ont légèrement diminué. Le niveau d'investissement a explosé depuis début 2021. Les centres de données sont souvent classés comme immeubles de bureaux dans les statistiques, bien que leurs besoins en matériaux, en énergie et en infrastructures soient très différents de ceux des immeubles de bureaux traditionnels.
La demande directe de produits longs provient des structures métalliques, des charpentes de toiture, des pipelines, des systèmes de protection des câbles, des technologies de refroidissement, des systèmes d'alimentation de secours, des sous-stations et des raccordements au réseau. L'effet indirect est encore plus important. Les centres de données augmentent la demande d'électricité et engendrent des investissements dans les réseaux de transport et de distribution, les centrales électriques, les installations de stockage, les sous-stations et, dans certains cas, de nouvelles infrastructures gazières. Ceci, à son tour, accroît la demande de tuyaux, de pylônes, de profilés, de composants de lignes et de pièces mécaniques.
L'essor est toutefois géographiquement concentré. La Virginie du Nord demeure un marché central important, mais les goulots d'étranglement du réseau, les longs délais de connexion et la résistance locale incitent les projets à se déplacer vers d'autres régions. Le Texas, le Midwest, certaines parties du Sud-Est et les zones disposant d'énergie et de terrains disponibles gagnent en importance. Pour les fournisseurs de solutions de stockage de produits longs, le nombre de centres de données prévus n'est donc pas le seul facteur pertinent. Ce qui compte, c'est le développement, à proximité, d'un pôle d'entreprises de construction, de transformateurs d'acier, de fournisseurs d'équipements électriques, de fournisseurs de tuyauterie et de prestataires de services d'infrastructure.
La construction de centres de données impose des exigences strictes en matière de respect des délais et de documentation. Les matériaux doivent être conditionnés conformément aux exigences du projet, clairement identifiés et livrés dans un ordre précis. Ainsi, un entrepôt de marchandises longues se transforme d'un simple stock tampon passif en un élément actif de la logistique du chantier. Les systèmes intégrant la gestion numérique des emplacements, le suivi des lots et le pré-conditionnement en cassettes permettent de réaliser des économies bien supérieures à celles obtenues par une simple augmentation de la surface au sol.
Les infrastructures énergétiques deviennent le principal moteur de la construction de canalisations
Les tuyaux et produits tubulaires constituent l'un des principaux moteurs du stockage spécialisé de produits longs. Le marché américain bénéficie de la production de gaz naturel, des exportations de GNL, des projets de gazoducs, de l'industrie pétrochimique, des infrastructures hydrauliques et de la modernisation des centrales électriques. En 2025, environ 6,3 milliards de pieds cubes par jour de capacité supplémentaire de gazoducs ont été mis en service. Des extensions de capacité nettement plus importantes étaient prévues pour 2026 et 2027, dont une part substantielle était déjà en construction.
Ces projets génèrent une demande non seulement pour les grands pipelines, mais aussi pour les tuyaux de plus petit diamètre, les composants de vannes, les structures de support, les brides, les supports de tuyauterie et de nombreuses qualités spéciales. Cette demande de stockage est répartie entre les fabricants, les importateurs, les centres de services, les entrepôts de projet et les dépôts de chantier. Plus particulièrement le long de la côte du Golfe du Mexique, des flux de matières complexes se mettent en place autour des installations de GNL, des raffineries, des usines pétrochimiques et des terminaux d'exportation.
Les infrastructures municipales d'eau potable et d'assainissement sont également concernées. Le vieillissement des réseaux de canalisations engendre un besoin de remplacement moins dépendant des cycles de construction de nouveaux réseaux. Les programmes fédéraux et étatiques financent largement les systèmes d'eau potable et d'assainissement. Ce marché, plus fragmenté que celui de la construction des grands pipelines énergétiques, peut s'avérer plus stable pour les négociants régionaux et les exploitants d'entrepôts. Les produits requis diffèrent par leur matériau, leur diamètre, leur revêtement et les spécifications municipales, ce qui accroît le nombre de références à stocker.
La transition énergétique élargit le champ des applications. L'énergie éolienne, les centrales solaires, le stockage par batteries et les nouvelles lignes électriques nécessitent tous des profilés, des pylônes, des tubes, des poutres et des fixations en acier. Parallèlement, la fluctuation des permis, des conditions de financement et des raccordements au réseau entraîne des retards dans les projets. Les fournisseurs ne doivent donc pas se reposer sur une seule technologie énergétique. Des solutions robustes et durables permettent d'intégrer différents groupes de produits et restent ainsi utilisables même en cas d'évolution de la composition des projets.
Le secteur de la construction génère du volume, mais pas une dynamique constante
La construction non résidentielle est essentielle au marché américain de l'acier. Les usines, les ponts, les infrastructures de transport, les hôpitaux, les établissements d'enseignement, les entrepôts et les centrales électriques nécessitent d'importantes quantités de profilés, de tubes et de poutres. Les investissements publics dans les infrastructures stabilisent la demande, tandis que les projets privés sont plus sensibles aux coûts de financement et aux prévisions économiques. Cette dichotomie s'est manifestée en 2025 : les projets publics et stratégiques sont restés relativement dynamiques, tandis que certains projets privés ont subi des retards.
La construction métallique bénéficie à long terme de la réindustrialisation, des centres de données et des infrastructures. À court terme, cependant, le prix élevé des matériaux et les droits de douane peuvent freiner les commandes. Les producteurs et distributeurs d'acier ont fait état de demandes de renseignements stables et, dans certains cas, de carnets de commandes bien remplis en 2025, mais aussi de projets bloqués en phase de planification. Cette situation crée un effet paradoxal pour les exploitants d'entrepôts. Les projets attendus laissent entrevoir une expansion des capacités, mais l'incertitude quant aux dates de début de construction accroît le risque d'une sous-utilisation initiale des nouvelles installations.
La situation est plus morose sur les marchés du logement et du bois d'œuvre. Environ 70 à 80 % de la demande nord-américaine de produits de bois d'œuvre est directement ou indirectement liée à la construction et à la rénovation de logements. Les coûts de financement élevés et l'accessibilité limitée au logement ont pesé sur le marché en 2025 et 2026. Selon les prévisions, une reprise plus marquée n'est pas attendue avant 2027. Néanmoins, la pénurie de logements à long terme demeure un facteur fondamental important. Les négociants en bois d'œuvre, les fournisseurs de matériaux de construction et les fabricants d'éléments préfabriqués continuent d'avoir besoin de solutions d'entreposage étanches à l'air et aux intempéries, et facilement accessibles, pour les produits longs.
Pour les fournisseurs, cela signifie que le stockage d'acier et de tubes représente souvent des axes de croissance plus intéressants à court terme que de se concentrer exclusivement sur le bois de construction. Cependant, le marché du bois demeure important, avec une forte demande de remplacement et de modernisation. Les zones de stockage anciennes et volumineuses, en particulier, peuvent être optimisées grâce à des rayonnages cantilever couverts, à la technologie multi-itinéraires et à une meilleure gestion des stocks, sans nécessiter un entrepôt à grande hauteur entièrement automatisé.
Les centres de service deviennent un canal de vente essentiel
Les centres de services métallurgiques constituent la plateforme idéale pour le stockage des produits longs. Ils achètent de grandes quantités auprès des aciéries ou des importateurs, stockent un large éventail de dimensions et de qualités, transforment les matériaux et livrent les quantités souhaitées par leurs clients. Leur modèle économique repose sur la disponibilité, la rapidité, l'étendue de leur gamme de produits et les services à valeur ajoutée. Cette combinaison se traduit par de nombreux sites de stockage et un accès fréquent à des lots plus restreints.
La rentabilité d'un centre de services dépend fortement du tonnage qu'il peut traiter avec une surface et un effectif donnés. Un entrepôt mal organisé immobilise des capitaux dans des chutes de matériaux difficiles à retrouver, augmente les déplacements de grues et de chariots élévateurs et allonge les délais de traitement des commandes. L'enregistrement numérique de l'emplacement des matériaux, des lots, des poids et des chutes permet une utilisation plus précise des stocks. Cela peut réduire les pertes et les réapprovisionnements inutiles.
Un exemple éloquent de cette nouvelle orientation est un grand centre métallurgique près de Chicago, qui exploite depuis 2024 20 chariots élévateurs latéraux autonomes. Dans des allées très étroites, ces véhicules déplacent des charges mesurant jusqu'à 7,3 mètres de long et pesant plus de 3 175 kg. Le système comprend environ 18 000 emplacements de stockage pour près de 6 000 références. La largeur des allées est d'environ 1,47 mètre. Cet exemple illustre le potentiel d'amélioration de l'efficacité lorsque les rayonnages, les véhicules, les stations de transfert et les logiciels sont conçus dès le départ comme un système intégré.
Cependant, de tels projets d'envergure ne sont pas la norme. Nombre de centres de services américains sont des PME qui utilisent des bâtiments existants et ne peuvent se permettre d'interrompre leurs activités pour une rénovation complète. Pour eux, les solutions modulaires sont plus avantageuses économiquement : mise en place progressive de rayonnages cantilever, remplacement des chariots élévateurs classiques par des véhicules multidirectionnels, gestion numérique des entrepôts, zones de transfert définies et automatisation partielle ultérieure. Par conséquent, le marché le plus important sera probablement constitué non seulement de bâtiments neufs spectaculaires, mais aussi de centaines de modernisations à moindre coût.
Solutions intralogistiques LTW

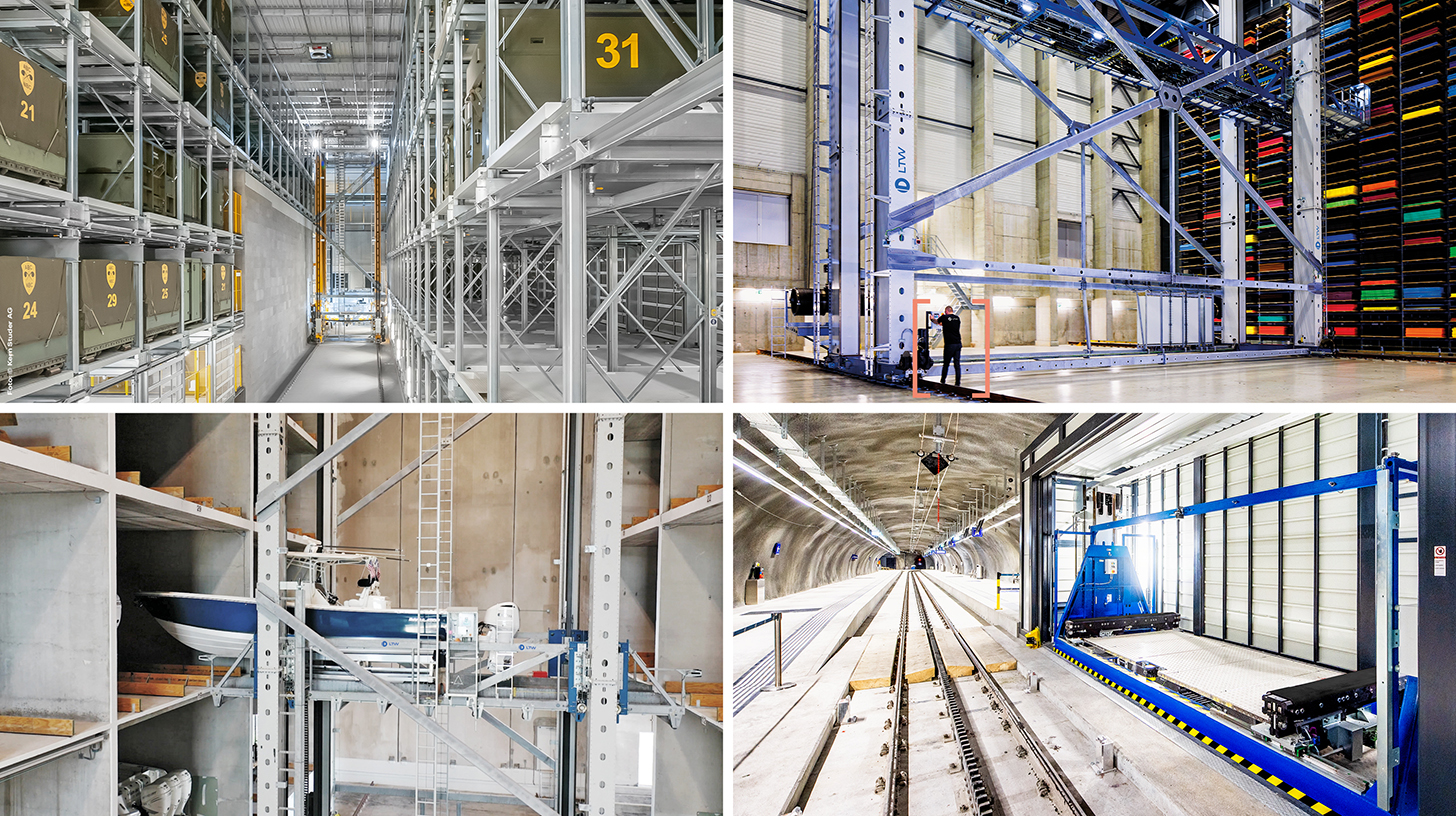
LTW Intralogistics – Ingénieurs des flux - Image : LTW Intralogistics GmbH
LTW propose à ses clients non pas des composants individuels, mais des solutions complètes et intégrées. Conseil, planification, composants mécaniques et électrotechniques, technologies de contrôle et d'automatisation, logiciels et services : tout est interconnecté et parfaitement coordonné.
La production en interne des composants clés présente un avantage particulier. Elle permet un contrôle optimal de la qualité, des chaînes d'approvisionnement et des interfaces.
LTW incarne la fiabilité, la transparence et le partenariat collaboratif. La loyauté et l'honnêteté sont des valeurs fondamentales de l'entreprise ; ici, une poignée de main a encore toute sa valeur.
En lien avec ceci :
Différences régionales dans les besoins en stockage de marchandises de longue durée
Le Sud et le Midwest sont en tête de la compétition en matière de localisation
La demande est inégalement répartie sur le territoire. Le Texas et la côte du Golfe du Mexique concentrent l'énergie, la pétrochimie, le GNL, la logistique portuaire, la construction et une population en forte croissance. Houston est particulièrement importante pour les produits de tuyauterie et les services énergétiques. La région de Dallas-Fort Worth offre un vaste marché de la logistique, un développement industriel important et d'excellentes liaisons de transport. San Antonio et d'autres localités situées le long des axes nord-sud bénéficient de leur interconnexion avec le Mexique.
Le Midwest demeure le cœur industriel de nombreuses chaînes de valeur métallurgiques. L'Illinois, l'Indiana, l'Ohio, le Michigan, le Wisconsin et la Pennsylvanie abritent des entreprises de production d'acier, de transformation des métaux, de construction mécanique, de fabrication automobile et bénéficient d'un réseau ferroviaire et routier dense. Le besoin de remplacer les équipements d'entrepôt vétustes y est particulièrement criant. Nombre de ces sites entretiennent des relations clients solides et emploient du personnel expérimenté, mais leurs bâtiments n'ont pas été conçus pour une logistique automatisée ou à haute densité de marchandises longues.
Dans le Sud-Est, la demande est tirée par les usines automobiles, les projets de batteries, l'aviation, les ports et la croissance démographique. La Géorgie, le Tennessee, l'Alabama, la Caroline du Nord et la Caroline du Sud gagnent en importance en tant que sites de production. L'atout de cette région réside dans la disponibilité relative de terrains et un environnement favorable aux investissements. Son principal inconvénient est la moindre densité de fournisseurs pour la maintenance hautement spécialisée et l'intégration de systèmes, ce qui implique de définir les concepts de service dès le début du projet.
L'Arizona, le Nevada et d'autres marchés du Sud-Ouest bénéficient des investissements dans les semi-conducteurs et l'électronique, mais doivent relever des défis particuliers liés à l'eau, à l'énergie, au chauffage et aux longues distances de livraison. Sur la côte Ouest, les ports et les grands marchés de consommation restent importants, mais le coût du foncier, des permis et de la construction freine les nouveaux projets d'entrepôts. Dans cette région, les systèmes optimisant l'espace peuvent créer une valeur ajoutée significative, à condition que le surcoût foncier le justifie.
Des taux de vacance élevés ne résolvent pas le problème des marchandises longues
Le marché de l'immobilier industriel américain a enregistré une hausse des taux de vacance en 2025. Selon les études, le taux national en fin d'année se situait approximativement entre 7,1 et 7,6 %. Les grands entrepôts logistiques ont été plus durement touchés ; les taux de vacance pour ces grandes plateformes ont frôlé les 10 %. Parallèlement, les espaces industriels de plus petite taille sont restés nettement plus rares, avec des taux avoisinant les 5 %. Ces chiffres suggèrent un marché favorable aux locataires dans certains segments, mais pas une offre excédentaire partout où l'offre est adaptée.
La conjoncture actuelle offre des opportunités aux utilisateurs de marchandises longues. Les propriétaires sont plus enclins à négocier des rénovations, des périodes de franchise de loyer prolongées ou des subventions à l'investissement. Les entreprises peuvent opter pour des bâtiments plus récents dotés de sols, de portes, d'un éclairage et de systèmes de protection incendie améliorés. Toutefois, la capacité portante, la structure porteuse, la hauteur sous plafond, les espaces extérieurs et les voies de circulation doivent être soigneusement étudiés. Un entrepôt à loyer modéré peut s'avérer coûteux si d'importants travaux de renforcement ou des aménagements peu productifs sont nécessaires.
La tendance à privilégier la qualité est particulièrement pertinente. Les bâtiments modernes attirent les locataires, tandis que les propriétés plus anciennes restent vacantes. Pour la logistique classique, la qualité se traduit généralement par de hauts plafonds, de nombreux quais de chargement et un accès facile aux autoroutes. Pour les marchandises longues, des critères supplémentaires entrent en jeu : chargement et déchargement latéraux, profondeur suffisante, voies de roulement sécurisées pour les ponts roulants, vastes zones de manœuvre et possibilité d’ancrer solidement les rayonnages. Les promoteurs immobiliers qui prennent en compte ces exigences peuvent se démarquer des entrepôts standardisés et interchangeables.
Le ralentissement de la construction neuve risque d'entraîner de nouvelles pénuries à moyen terme. Les livraisons ont fortement chuté en 2025 et de nombreux promoteurs ont revu à la baisse leurs projets spéculatifs. Parallèlement, la demande a rebondi au second semestre. Si les investissements dans la production et les infrastructures se poursuivent, la position de négociation actuellement favorable aux utilisateurs sur certains marchés pourrait rapidement disparaître. Par conséquent, pour les projets à long terme, il est crucial de s'assurer non seulement le niveau actuel des loyers, mais aussi la disponibilité stratégique de terrains adaptés.
La pénurie de main-d'œuvre rend l'automatisation économiquement viable
La pénurie de main-d'œuvre demeure l'un des principaux moteurs de l'automatisation des entrepôts. Dans une vaste enquête sectorielle, 83 % des professionnels et gestionnaires de la production et de la chaîne d'approvisionnement ont cité le manque de personnel qualifié comme un défi majeur. Plus de la moitié ont augmenté leurs investissements dans les technologies et l'innovation de la chaîne d'approvisionnement. Une part importante prévoit des dépenses supérieures à un million de dollars américains, tandis que près d'un cinquième anticipe des investissements dépassant les dix millions de dollars américains.
La pression en faveur de l'automatisation est particulièrement forte pour la manutention de marchandises longues, car le travail est exigeant et critique en matière de sécurité. Les conducteurs doivent déplacer ces charges longues avec précision, évaluer correctement les distances et éviter les collisions avec les rayonnages, les bâtiments ou d'autres véhicules. Des opérateurs de grue et de chariot élévateur expérimentés ne sont pas disponibles sur tous les sites. Les véhicules automatisés peuvent prendre en charge les processus répétitifs de stockage et de prélèvement, tandis que les employés se concentrent sur le contrôle qualité, la gestion des exceptions et les tâches liées à la clientèle.
L'automatisation n'est cependant pas une fin en soi. Elle est particulièrement pertinente lorsque le débit est suffisamment élevé et prévisible, que les modes de transport sont récurrents, que les points de transfert sont standardisés et que les données de référence sont fiables. Une entreprise confrontée à des volumes de marchandises très irréguliers, des dimensions très variables et de nombreuses commandes urgentes imprévues peut gagner en productivité grâce à des techniques manuelles flexibles. Souvent, un modèle hybride constitue la meilleure solution : transport automatisé entre zones définies, traitement manuel des commandes complexes et pilotage numérique du flux global.
La qualité des logiciels devient le goulot d'étranglement. Un véhicule automatisé ne peut récupérer le bon article que si son emplacement de stockage, ses dimensions, son poids, son numéro de lot et son statut de mise à disposition sont correctement enregistrés. Des données de référence incorrectes entraînent non seulement des temps de recherche plus longs, mais peuvent également engendrer des risques pour la sécurité. Investir dans des capteurs, un système d'étiquetage, un système de gestion d'entrepôt et des interfaces avec le système ERP est donc tout aussi important que les rayonnages et les véhicules eux-mêmes.
La sécurité évolue, passant d'un facteur de coût à un argument d'investissement
La réglementation américaine en matière de sécurité au travail exige que les matériaux stockés soient sécurisés afin d'éviter tout glissement, chute, éparpillement ou effondrement. Les tuyaux, barres, profilés métalliques et autres produits cylindriques ou longs doivent être placés dans des rayonnages appropriés ou empilés et calés de manière à empêcher leur basculement ou leur dispersion. Les voies de circulation et les issues de secours doivent rester dégagées, les charges admissibles ne doivent pas être dépassées et les zones de stockage doivent faire l'objet d'inspections régulières.
Pour les opérateurs, la sécurité ne se limite pas au respect des réglementations. Les collisions, les chutes de charges et les dommages aux rayonnages peuvent blesser les employés, détruire des matériaux et perturber les opérations. Avec des charges longues, la zone potentiellement dangereuse est plus étendue qu'avec une palette compacte. Par conséquent, les voies de circulation, les zones de préparation de commandes, les zones réservées au personnel et les stations de transfert doivent être clairement délimitées.
Un système professionnel comprend des spécifications de charge, une protection contre les chocs, des inspections régulières, des réparations documentées et du personnel formé. Les modifications apportées aux rayonnages ne doivent pas être improvisées, car des perçages supplémentaires, des bras repositionnés ou des composants non testés peuvent altérer la capacité de charge. La protection incendie et l'espacement des sprinklers doivent également être pris en compte. En particulier pour les marchandises stockées à forte densité, les ajustements ultérieurs peuvent s'avérer coûteux si la planification de la protection incendie n'a pas été intégrée dès le départ.
La sécurité améliore simultanément l'efficacité. La réduction des dommages diminue les coûts d'assurance et de réparation, des voies de circulation dégagées minimisent les perturbations et des processus plus ergonomiques facilitent le recrutement. Les entreprises ne devraient donc pas se contenter de calculer les bénéfices en termes de mètres carrés économisés ou d'heures de travail. La prévention des accidents, la réduction des pertes matérielles et l'augmentation de la disponibilité opérationnelle constituent des composantes essentielles du retour sur investissement.
Le retour sur investissement se manifeste tout au long du flux de matières
L'efficacité économique d'un entrepôt de marchandises longues ne se mesure pas uniquement au prix par unité de surface de stockage. Ce qui importe, c'est la variation du coût total par tonne, commande ou article livré. Ce coût inclut les dépenses liées à l'espace, au personnel, à l'énergie, à la maintenance, au financement, à l'assurance, aux dommages matériels, aux temps de recherche, aux écarts d'inventaire et aux arrêts de production. Un système plus onéreux peut s'avérer plus rentable s'il permet d'accroître le débit tout en réduisant plusieurs coûts cachés.
Le principal levier d'action réside souvent dans l'optimisation de l'espace. Remplacer les larges allées pour chariots élévateurs par des allées étroites ou des systèmes de stockage multivoies permet de stocker davantage de marchandises sur une même surface au sol. Par ailleurs, un agrandissement d'entrepôt prévu peut être évité ou reporté. Cet avantage est particulièrement précieux dans les régions où le foncier et la construction sont onéreux. En revanche, sur les marchés ruraux plus abordables, un stockage extérieur simple et robuste peut s'avérer plus économique.
Le deuxième levier est la productivité. Des trajets plus courts, un accès direct et des commandes automatisées réduisent le temps de traitement. Lorsqu'une entreprise traite davantage de commandes avec le même effectif, elle en tire des avantages durables. Le débit moyen ne doit pas être le seul critère. De nombreux clients évaluent leurs fournisseurs sur leur capacité à honorer rapidement les commandes urgentes, même avec un préavis court. Un entrepôt qui gère mieux les périodes de pointe peut sécuriser son chiffre d'affaires et garantir une meilleure qualité de service.
Le troisième levier concerne les capitaux immobilisés. La transparence des niveaux de stock permet de réduire les marges de sécurité, les commandes en double et les invendus. Notamment pour les alliages de haute qualité ou les tubes de grandes dimensions, même quelques ruptures de stock évitées peuvent libérer des sommes importantes. La gestion numérique des stocks facilite également la vente des longueurs restantes ou leur intégration dans de nouvelles commandes.
Un calcul d'investissement rigoureux doit intégrer plusieurs scénarios. Le scénario de base repose sur des volumes réalistes, des augmentations salariales modérées et un taux d'utilisation normal des capacités. Un scénario de crise prend en compte les retards de projet, la baisse des ventes et la hausse des coûts de financement. Un scénario de croissance examine la capacité du système à gérer des volumes supplémentaires sans modifications. La montée en puissance est cruciale : un entrepôt automatisé atteint rarement son plein potentiel dès le premier jour d'exploitation. La formation, le nettoyage des données et la stabilisation des processus nécessitent du temps.
Tous les systèmes n'ont pas besoin d'une automatisation complète
Le choix du système approprié dépend du modèle d'entreprise. Le stockage au sol et les zones de stockage extérieures simples sont peu coûteux en capital et flexibles, mais consomment beaucoup d'espace et rendent l'accès direct difficile. Les rayonnages cantilever classiques améliorent l'organisation et la sécurité, mais restent dépendants des chariots élévateurs et des opérateurs. Les chariots élévateurs multidirectionnels permettent des allées plus étroites sans nécessiter une automatisation complète du système. Cette combinaison constitue un point de départ judicieux pour de nombreuses PME.
Les systèmes à pont roulant exploitent au mieux la hauteur sous plafond et permettent de déplacer des charges lourdes en toute sécurité. Ils sont particulièrement adaptés lorsque les matériaux sont déjà en cours de transfert vers les scies ou les équipements de transformation. Les systèmes de stockage à cassettes permettent de séparer les différents types de matériaux et d'optimiser la densité de stockage. Les entrepôts automatisés à grande hauteur offrent une densité maximale, une traçabilité optimale et des processus reproductibles, mais nécessitent des supports de charge standardisés et une haute disponibilité technique.
Le stockage extérieur demeure important. Les rayonnages galvanisés à chaud, les zones couvertes et les véhicules robustes constituent une solution économique pour les produits résistants aux intempéries. Toutefois, la corrosion, le drainage, la neige, le vent, la foudre et la qualité du sol doivent être pris en compte. Dans les États du sud, la chaleur et les fortes pluies sont des facteurs plus importants ; dans le nord, le gel, la neige et le sel de déneigement sont des éléments clés.
La meilleure solution consiste souvent à procéder par zones. Les articles à rotation rapide sont placés à proximité des zones de traitement et d'expédition, tandis que les articles moins fréquemment utilisés sont stockés dans des zones plus denses ou plus éloignées. Les matériaux fragiles et de haute qualité sont stockés en toute sécurité à l'intérieur, tandis que les produits robustes sont entreposés à l'extérieur. L'automatisation se concentre sur les mouvements répétitifs, tandis que les charges spéciales sont gérées avec flexibilité. Ceci permet de tirer pleinement parti des avantages sans soumettre l'ensemble des opérations à un seul concept technique.
Les fournisseurs doivent vendre bien plus que de simples étagères
Le marché américain offre des opportunités aux fabricants de rayonnages, de systèmes de stockage automatisés, de chariots élévateurs latéraux et multidirectionnels, de grues, de logiciels et d'équipements de sécurité. Cependant, la concurrence ne se limite pas aux caractéristiques des produits. Les clients attendent également une assistance en matière de planification, d'obtention des permis, d'assemblage, de mise en service, de formation, de maintenance et de fourniture rapide de pièces détachées. Pour les systèmes automatisés, l'intégration des véhicules, des commandes et des logiciels d'entreprise est également essentielle.
Pour les fournisseurs européens, la demande croissante peut s'avérer attrayante, mais l'accès au marché reste complexe. Il est impératif de prendre en compte les normes américaines, les codes du bâtiment locaux, les exigences parasismiques, la sécurité incendie, les questions de responsabilité et les réglementations syndicales ou régionales en matière d'installation. Un système techniquement performant perd toute crédibilité si le personnel de service et les pièces détachées ne sont disponibles qu'après de longs délais d'attente.
Les partenariats locaux sont donc souvent plus judicieux qu'une approche purement axée sur l'exportation. Les intégrateurs de systèmes, les fabricants de rayonnages, les distributeurs de matériel de manutention et les entreprises de construction ont accès à la clientèle et bénéficient d'une connaissance approfondie du marché régional. Le fournisseur étranger peut apporter des technologies, des logiciels ou des services d'ingénierie spécialisés. À long terme, l'assemblage ou la fabrication locale permet de réduire les délais de livraison et les risques liés aux politiques commerciales.
Les solutions standardisées mais modulaires sont particulièrement prometteuses. Les clients américains privilégient souvent des options claires en termes de performance et de prix aux conceptions sur mesure complexes. Par ailleurs, la grande variabilité des charges, des longueurs et des processus rend un produit totalement rigide insuffisant. Les fournisseurs performants associent des modules récurrents à une planification de projet rigoureuse et à des hypothèses transparentes concernant la capacité portante, la performance et l'évolutivité.
Les droits de douane peuvent à la fois encourager et freiner les investissements dans les entrepôts
La politique commerciale américaine a un double impact. La hausse des droits de douane sur l'acier et l'aluminium renforce les producteurs nationaux et modifie les chaînes d'approvisionnement. L'augmentation de la production locale et la constitution de stocks de sécurité plus importants peuvent accroître les besoins en capacité de stockage. Parallèlement, le coût des rayonnages, des entrepôts, des véhicules et autres biens d'équipement, qui contiennent eux-mêmes une forte proportion de métal, augmente. Les projets de construction peuvent également être reportés si les budgets sont mis à rude épreuve par la hausse du prix des matériaux.
Cet effet paradoxal explique pourquoi l'augmentation des demandes de renseignements ne se traduit pas toujours immédiatement en commandes. Les entreprises perçoivent un besoin à long terme, mais attendent des informations plus précises sur les prix, les modalités de financement et le calendrier des projets. Les fournisseurs devraient donc privilégier une approche par étapes. Une première phase peut améliorer la sécurité et l'organisation, une deuxième optimiser l'utilisation de l'espace et une troisième introduire l'automatisation. Cela permet de réduire les risques liés à une décision unique et de grande envergure.
Les taux de change et les risques liés à la chaîne d'approvisionnement sont également importants. Les technologies importées peuvent devenir plus coûteuses en cas de taux de change défavorables, tandis que les composants fabriqués localement peuvent offrir une spécialisation technique moindre. Une stratégie d'approvisionnement efficace consiste donc à dissocier les technologies critiques des composants interchangeables. Les systèmes de contrôle, les capteurs ou les véhicules spécialisés peuvent provenir de l'étranger, tandis que la construction métallique, l'assemblage et les pièces standard sont produits localement.
L'incertitude politique persistera. Les investissements doivent donc rester économiquement viables, même en cas de modification des programmes de financement ou de retard de certains projets. Les systèmes capables de desservir plusieurs types de matériaux et segments de clientèle sont plus résilients que les installations hautement spécialisées dont l'utilisation dépend d'un seul marché.
Le marché connaît une croissance sélective plutôt qu'explosive
D’ici à 2030, de nombreux indicateurs laissent présager une demande structurelle croissante en matière d’entreposage de marchandises longues, sans toutefois observer de croissance continue. Dans le scénario de référence, les centres de données, les réseaux électriques, les infrastructures énergétiques, la rénovation urbaine et certains investissements dans la production demeureront les principaux moteurs de cette croissance. La demande en technologies de stockage modernes croît plus rapidement que le volume physique de toutes les marchandises longues, car la pénurie de main-d’œuvre, les exigences de sécurité et le coût de l’espace accélèrent la modernisation.
Dans un scénario de croissance, la réindustrialisation, la construction de logements et la modernisation des réseaux s'accéléreront à partir de 2027. À ce moment-là, l'augmentation des volumes de matériaux coïncidera avec le ralentissement de la construction neuve dans l'immobilier industriel. Les terrains appropriés et le personnel qualifié se raréfieront, rendant les systèmes automatisés et ultra-compacts plus attractifs. Au Texas, dans le Sud-Est et dans le Midwest industriel, notamment, plusieurs vagues de demande pourraient se produire simultanément.
Dans ce scénario à risque, les taux d'intérêt restent élevés, les projets de construction privés continuent d'être reportés et la demande de logements ne se redresse que lentement. Les prix de l'énergie et les politiques commerciales pourraient peser davantage sur les investissements. Dans ce cas, les grands projets de construction neuve entièrement automatisés deviendraient moins fréquents, tandis que les modernisations rentables, les technologies d'occasion et les extensions modulaires gagneraient en importance. La demande ne disparaîtrait pas, mais se déplacerait des projets d'expansion des capacités vers ceux visant à améliorer la productivité et la sécurité.
Pour les investisseurs et les fournisseurs, la qualité de la sélection des clients cibles est donc plus importante qu'une prévision générale du marché. Les clients les plus intéressants possèdent des stocks importants, une large gamme de produits, une gestion régulière des stocks de marchandises longues, des locaux onéreux ou font face à une pénurie de personnel. À l'inverse, les entreprises affichant un faible taux de rotation du personnel, des espaces extérieurs bon marché et des projets individuels très fluctuants sont moins attractives. La meilleure opportunité de marché se présente lorsque plusieurs problèmes économiques sont résolus simultanément.
Les espaces d'entrepôt sont transformés en infrastructures industrielles
Le besoin américain en entreposage de marchandises longues est bien réel, mais il se manifeste moins par l'émergence d'une nouvelle industrie spectaculaire que par une vague de modernisation au sein des secteurs existants. Les centres de services sidérurgiques, les négociants en tubes, les fabricants de métaux, les distributeurs de bois et de matériaux de construction, ainsi que les fournisseurs industriels doivent adapter leurs solutions d'entreposage à un monde où la disponibilité rapide, la pénurie de main-d'œuvre qualifiée, les exigences accrues en matière de sécurité et la transparence numérique prennent une importance croissante.
La demande la plus forte ne devrait pas provenir uniquement de l'augmentation du volume de marchandises. Elle découle de la nécessité de gérer des quantités identiques ou légèrement supérieures sur une surface réduite, avec moins de manutentions manuelles et une fiabilité de livraison accrue. De ce fait, la valeur économique se déplace des rayonnages individuels vers des solutions intégrées comprenant bâtiments, technologies d'entrepôt, véhicules, logiciels et processus.
Pour les opérateurs, le défi stratégique consiste à éviter d'investir trop tôt dans les technologies les plus coûteuses, mais aussi à ne pas s'accrocher trop longtemps à des processus gourmands en espace et risqués. La modularité, l'évolutivité et la fiabilité des données sont plus importantes qu'une automatisation maximale théorique. Pour les fournisseurs, la clé réside dans la capacité de service locale, l'ingénierie adaptée au secteur et une analyse des investissements qui intègre l'intégralité du flux de matières.
Les entrepôts de marchandises longues deviennent ainsi un élément discret mais essentiel de la politique industrielle américaine. La construction et l'exploitation des usines, des centres de données, des pipelines et des réseaux électriques sont directement liées au bon fonctionnement de leurs chaînes d'approvisionnement. Ceux qui considèrent les entrepôts comme de simples espaces de stockage sous-estiment leur importance. Ceux qui les conçoivent comme des infrastructures productives peuvent optimiser l'utilisation de l'espace, des capitaux et de la main-d'œuvre ; c'est là que réside le véritable potentiel du marché américain.
Conseil - Planification - Mise en œuvre

Konrad Wolfenstein
Je serais heureux de vous servir de conseiller personnel.
wolfenstein∂xpert.digitalmeVous pouvez contacter à ou
Appelez-moi simplement au +49 7348 4088 965 .
Vos experts en intralogistique

Conseil, planification et mise en œuvre de solutions complètes pour les entrepôts à grande hauteur et les systèmes de stockage automatisés - Image : Xpert.Digital
Plus d'informations ici :