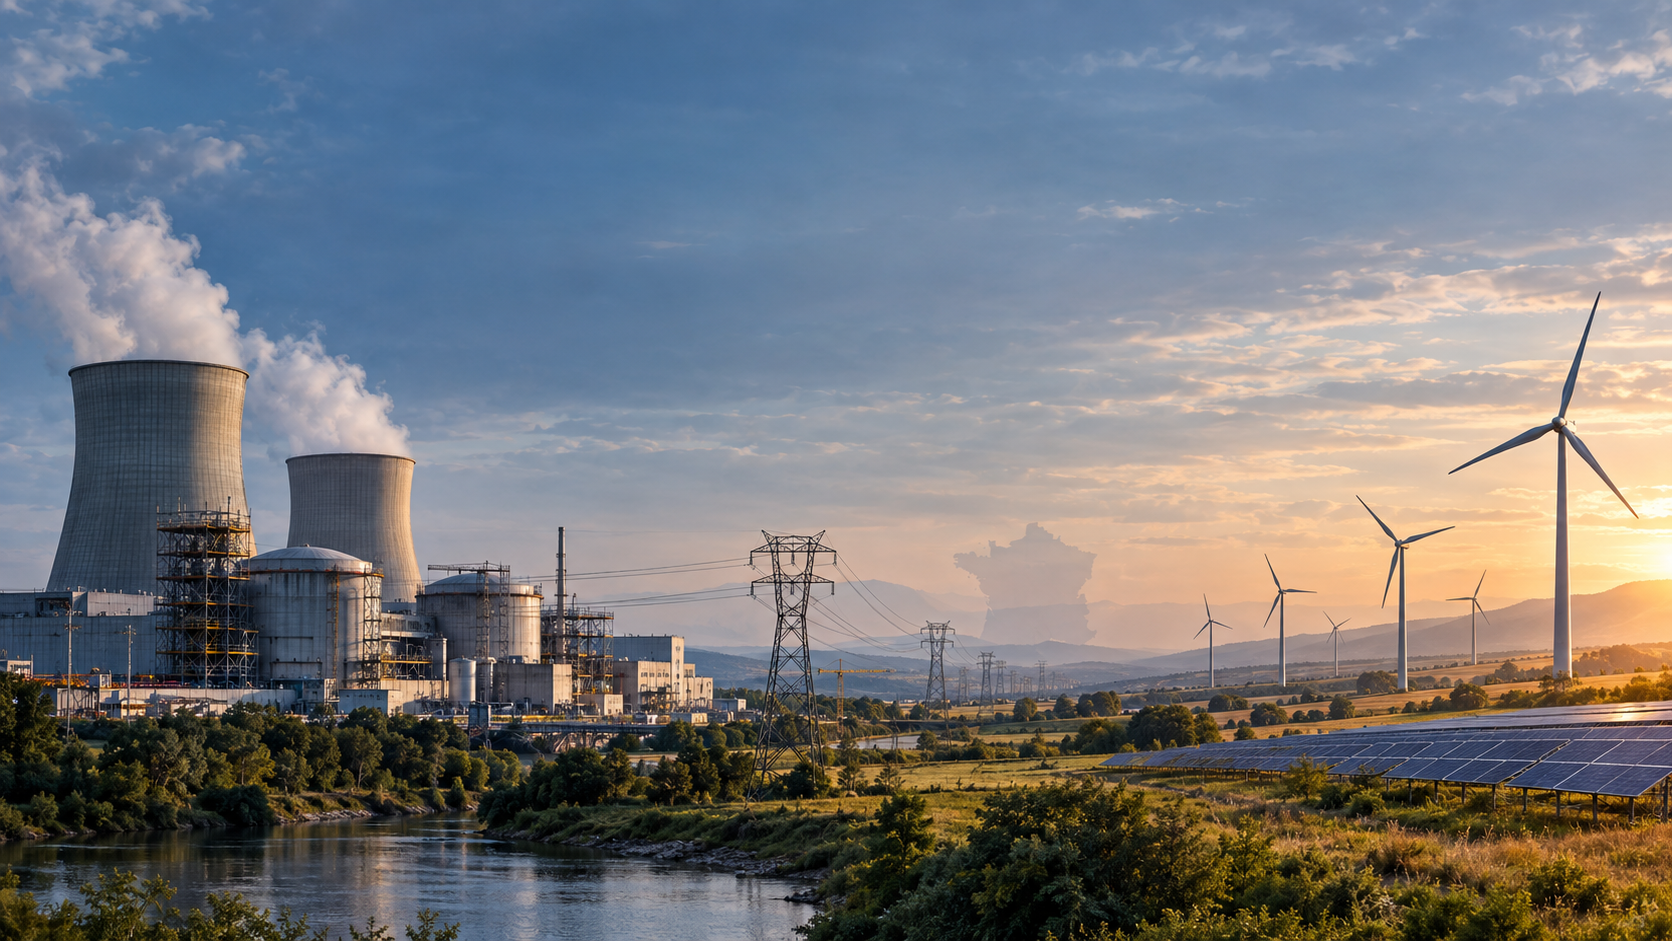
Le véritable dilemme énergétique de la France : l’avenir du nucléaire – risque ou opportunité ? – Image créative sur le sujet, créée avec l’IA : Xpert.Digital
Les défis auxquels est confronté le parc nucléaire français : un équilibre délicat entre sûreté et coût
Politique énergétique en France : un équilibre délicat entre nucléaire et énergies renouvelables
Flamanville et l'illusion d'une énergie nucléaire bon marché : leçons pour l'avenir
Depuis des décennies, les centrales nucléaires françaises jouent un rôle central dans la politique énergétique nationale, faisant de la France l'un des plus grands exportateurs nets d'électricité bas carbone. Cependant, si le parc de réacteurs existant représente à la fois un atout industriel précieux et un risque financier croissant, les responsables doivent relever le défi de la transition énergétique nucléaire vers un nouveau marché et un nouveau paysage technologique. Les débats autour du vieillissement du parc de réacteurs donnent souvent l'impression que la France est au bord d'une crise d'approvisionnement, mais les chiffres actuels dressent un tableau différent : la production d'électricité reste stable et excédentaire. Néanmoins, les défis sont importants : les mesures de maintenance et de modernisation, la construction de nouveaux réacteurs et le développement parallèle des énergies renouvelables doivent être soigneusement coordonnés. L'accident récent du réacteur EPR de Flamanville a définitivement brisé l'illusion d'une énergie nucléaire bon marché et a souligné que l'avenir énergétique de la France ne peut reposer uniquement sur le nucléaire. Élaborer une stratégie viable pour 2040 exige de réaliser les investissements adéquats tout en surveillant de près les finances publiques. La voie à suivre est donc loin d'être simple et requiert une gestion avisée des ressources et des technologies disponibles.
Le pari nucléaire français : entre richesse industrielle et risque fiscal
Le parc de réacteurs n'est pas le fardeau de la France, mais la croyance en une énergie nucléaire bon marché pourrait bien le devenir
Le parc nucléaire français représente à la fois un atout industriel exceptionnel et un risque financier croissant. Ceux qui le considèrent comme un simple fardeau sous-estiment ses avantages économiques actuels. À l'inverse, ceux qui persistent à le percevoir comme une source quasi inépuisable d'électricité bon marché ignorent le vieillissement du parc, les besoins de maintenance, les coûts de construction, les risques financiers et les longs délais de mise en service des nouveaux réacteurs. La réalité économique ne réside donc pas dans un simple jugement pour ou contre l'énergie nucléaire, mais dans la question de la transition d'un système historiquement développé vers un nouveau marché et un nouveau paysage technologique.
Le parc de centrales électriques français comprend 57 réacteurs répartis sur 18 sites, pour une capacité installée d'environ 63 gigawatts. La plupart de ces centrales ont été construites dans les années 1970 et 1980. Ce programme d'expansion standardisé a été un succès remarquable du point de vue de la politique industrielle : pendant des décennies, la France a pu produire d'importantes quantités d'électricité nationale à faibles émissions de CO₂, limiter sa dépendance aux importations de combustibles fossiles et mettre en place une chaîne de valeur complète, de la recherche et du développement à la gestion du combustible, en passant par la construction et l'exploitation des centrales.
Les centrales sont aujourd'hui en grande partie amorties dans leurs bilans. Cela réduit leurs coûts d'investissement et explique pourquoi les réacteurs existants peuvent produire de l'électricité à des coûts nettement inférieurs à ceux des centrales neuves. Toutefois, cela ne signifie pas que l'électricité est gratuite ni que l'expansion historique du secteur nucléaire aurait été possible sans le soutien de l'État. Dès ses débuts, l'industrie nucléaire française s'inscrivait dans une politique industrielle et d'infrastructures centralisée. L'État a assumé les risques technologiques, réglementaires et financiers, et continue de les assumer aujourd'hui par le biais d'EDF, entreprise énergétique entièrement nationalisée.
Le défi crucial consiste désormais à financer simultanément trois vagues d’investissements : l’extension et la modernisation des réacteurs existants, la construction de nouvelles centrales nucléaires et le développement des énergies renouvelables, des réseaux, des capacités de stockage et de la flexibilité pilotable. La France ne peut se soustraire à aucune de ces tâches. Elle peut seulement décider de leur mise en œuvre dans quelle mesure, dans quel ordre et avec quelle répartition des risques.
Un vieux parc avec une valeur résiduelle élevée
On considère souvent l'âge des réacteurs comme s'il existait une limite technique fixée à 40 ans. En réalité, la France ne dispose pas d'un système d'autorisation similaire à celui des États-Unis, où une autorisation d'exploitation, une fois accordée, est automatiquement valable pour une durée déterminée. Les réacteurs font l'objet d'évaluations de sûreté régulières. Par conséquent, la poursuite de l'exploitation au-delà de 40, 50 ou 60 ans n'est ni automatiquement autorisée ni catégoriquement exclue. Le facteur déterminant est la conformité de chaque centrale aux exigences de sûreté en vigueur et les améliorations nécessaires pour y parvenir.
Sur le plan économique, la situation n'est que partiellement comparable à celle d'une vieille voiture. Avec l'âge, les coûts d'entretien et de réparation augmentent, et les pannes imprévues deviennent plus fréquentes. Cependant, dans le cas d'une centrale électrique, ces coûts sont compensés par une valeur de production résiduelle très importante. Un réacteur entièrement amorti peut produire des milliards de kilowattheures pendant une année supplémentaire d'exploitation sans nécessiter le financement d'une centrale de remplacement entièrement neuve. Tant que les améliorations en matière de sécurité restent gérables et que la disponibilité est suffisamment élevée, prolonger la durée de vie d'une centrale existante peut donc s'avérer nettement moins coûteux que la construction d'une nouvelle.
La modernisation du parc éolien existant dans le cadre du programme Grand Carénage devrait coûter au moins 100,8 milliards d'euros entre 2014 et 2035. En incluant les frais d'exploitation supplémentaires, le coût total est encore plus élevé. Cette somme est considérable, mais il convient de la replacer dans son contexte. Elle s'étale sur plus de vingt ans et concerne un parc produisant plusieurs centaines de térawattheures d'électricité par an. Cela représente un coût d'environ 51 euros par mégawattheure pour prolonger la durée de vie des éoliennes de 40 à 60 ans, en supposant que les niveaux de production prévus soient effectivement atteints.
Cela signifie que le maintien en exploitation des réacteurs existants sera probablement non pas l'option la plus coûteuse, mais plutôt la plus rentable pour l'approvisionnement en électricité de la France. Toutefois, cela n'est vrai que sous certaines conditions. Des défaillances techniques majeures en série, des arrêts prolongés, des exigences réglementaires supplémentaires ou une baisse significative des recettes d'électricité pourraient aggraver la situation. Le problème de corrosion survenu en 2022 sur des pipelines critiques pour la sûreté a démontré à quel point un problème technique courant dans un parc standardisé peut impacter simultanément de nombreuses centrales. La standardisation réduit les coûts en fonctionnement normal, mais accroît le risque de défaillances en grappes en cas de défaillances systémiques.
Prolonger la durée de vie des réacteurs existants est donc bien plus qu'une simple mesure transitoire. C'est un levier économique qui permet à la France de gagner du temps pour construire de nouvelles centrales. Sans ce levier, la production d'énergie nucléaire chuterait brutalement en l'espace de vingt ans, avant même que le nombre de nouveaux réacteurs ne soit suffisant. Le prix de cette stratégie est une dépendance croissante à l'égard de la fiabilité technique des centrales les plus anciennes et de la capacité d'EDF à mener à bien, dans les délais impartis, des programmes de modernisation complexes.
Flamanville brise la vieille illusion du coût
Le réacteur EPR de Flamanville constitue l'argument le plus convaincant contre une confiance aveugle dans une énergie nucléaire nouvelle et bon marché. Initialement prévu pour un coût de construction d'environ 3,3 milliards d'euros, le réacteur a vu son coût total, financement compris, atteindre près de 23,7 milliards d'euros (valeur 2023) après des années de problèmes techniques, de reprises et de retards. Raccordé au réseau fin 2024, il a atteint sa pleine puissance pour la première fois fin 2025, avant d'être de nouveau mis à l'arrêt pour une longue période en 2026 en vue d'une inspection complète et du remplacement du couvercle de la cuve du réacteur. Ce retard représente environ douze ans par rapport au calendrier initial.
Flamanville n'est donc pas un projet d'infrastructure classique avec un dépassement de coûts modéré, mais plutôt un exemple de rupture avec les habitudes industrielles. La France avait construit très peu de nouveaux réacteurs depuis longtemps. Les chaînes d'approvisionnement, la main-d'œuvre qualifiée, le contrôle qualité, la gestion de projet et la coopération entre clients, fabricants et autorités de réglementation ont dû être partiellement reconstruites. Parallèlement, l'EPR, un réacteur complexe, était en construction, et sa conception n'était pas encore suffisamment aboutie. La combinaison de ce projet initial, de nouvelles exigences de sûreté, d'une organisation de chantier défaillante et d'une production en série interrompue a engendré une spirale de retards et de surcoûts.
La rentabilité de Flamanville est donc faible. À 85 % de sa capacité, un revenu d'électricité supérieur à 122 € par mégawattheure serait nécessaire pour atteindre un rendement réel d'environ 4 %. En dessous de 90 € par mégawattheure, même un rendement réel de 2 % semble difficile à atteindre. Pour un opérateur privé sans soutien public, un tel projet aurait été difficilement viable. EDF n'a pu le mener à bien que grâce à sa position stratégique particulière et au soutien de l'État français.
Il serait toutefois erroné, d'un point de vue analytique, de simplement multiplier les coûts de Flamanville par 57 et d'en conclure que le remplacement de l'ensemble du parc est inabordable. Premièrement, les réacteurs existants ne seront pas remplacés simultanément. Deuxièmement, un programme de production en série présente un coût économiquement différent de celui d'un prototype unique présentant des problèmes. Troisièmement, l'EPR2, version simplifiée, vise à tirer les leçons des erreurs des projets précédents, à être plus standardisé et à être construit par paires sur les sites existants. La question cruciale n'est pas de savoir si chaque nouveau réacteur sera nécessairement aussi coûteux que Flamanville, mais si la France peut démontrer de manière crédible que la prochaine série peut être construite de façon nettement moins onéreuse, plus rapide et plus reproductible.
Le programme EPR2 reste un pari risqué
La France prévoit initialement la construction de six réacteurs EPR2 sur les sites de Penly, Gravelines et Bugey. Le coût estimé s'élève à 72,8 milliards d'euros (prix 2020). Ce chiffre n'inclut pas l'intégralité des coûts de financement ; compte tenu des longs délais de construction, ces derniers pourraient alourdir considérablement la facture. La mise en service du premier réacteur est prévue pour 2038, les suivants devant être construits à intervalles de 12 à 18 mois. Même en respectant ce calendrier, le programme n'atteindra son plein potentiel que dans les années 2040.
Le soutien de l'État démontre que la construction de nouvelles centrales nucléaires en France ne peut reposer uniquement sur les aléas du marché. Le plan prévoit un prêt subventionné couvrant environ 60 % du coût du projet, un contrat de différence à long terme pour stabiliser les recettes d'électricité et un partage des risques exceptionnels entre EDF et l'État. Ce modèle permet de réduire significativement les coûts de financement. Toutefois, il transfère une partie du risque d'EDF vers les contribuables et les consommateurs d'électricité.
L'avantage économique d'un tel modèle réside dans la prévisibilité des coûts d'investissement. Les centrales nucléaires nécessitent d'importants investissements, tandis que le coût du combustible est faible par rapport à la production totale. Une variation de quelques points de pourcentage du taux d'intérêt modifie considérablement le coût par mégawattheure. Les subventions publiques peuvent ainsi transformer un projet à la limite de la rentabilité en un projet financièrement viable. L'inconvénient est que les dépassements de coûts sont moins visibles politiquement et que des incitations perverses peuvent apparaître si l'exploitant ne supporte pas un niveau de risque suffisant.
Ce programme ne doit donc pas être perçu comme une simple répétition du programme nucléaire français historique. Le contexte est aujourd'hui fondamentalement différent. Dans les années 1970, la demande d'électricité était croissante, les procédures d'autorisation étaient simplifiées, la production de masse s'était rapidement mise en place et le fournisseur d'électricité public opérait sur un marché national protégé. Aujourd'hui, les nouvelles constructions doivent faire face à un marché européen de l'électricité où les prix sont parfois très bas, voire négatifs. Parallèlement, les exigences en matière de sécurité, les coûts de construction, le financement et le contrôle public sont plus contraignants.
L’EPR2 peut être économiquement viable si la France parvient à tirer pleinement parti de son expérience. Cela nécessite des chaînes d’approvisionnement et de conception stables avant le début des travaux, la fidélisation à long terme de personnel qualifié et des modifications minimales liées au projet. Sans cette rigueur, l’assurance stratégique contre les ruptures d’approvisionnement risque de se transformer en un risque financier majeur et permanent.
La France ne souffre pas actuellement de pénurie d'électricité
Le débat autour du parc nucléaire vieillissant de la France donne souvent l'impression que le pays est au bord d'une pénurie d'électricité. Les données actuelles dressent un tableau différent. En 2025, la France a produit environ 547,5 térawattheures d'électricité, dont plus de 95 % d'origine bas carbone. Les centrales nucléaires ont contribué à hauteur de 373 térawattheures, soit la production la plus élevée depuis plusieurs années. Parallèlement, la France a enregistré un nouveau record d'exportations avec un solde net de 92,3 térawattheures, restant ainsi le premier exportateur net d'électricité en Europe.
Cet excédent est économiquement significatif. Les exportations étaient évaluées à environ 5,4 milliards d'euros en 2025, sur la base des prix du marché français. La France ne bradait donc pas son électricité, mais bénéficiait au contraire d'un parc de production compétitif et majoritairement bas carbone. Le prix spot moyen français était d'environ 61 euros par mégawattheure, bien en deçà du seuil de rentabilité pour Flamanville.
Ces exportations record constituent également un signal d'alarme. La demande intérieure d'électricité est restée nettement inférieure aux niveaux d'avant la crise et a stagné malgré les objectifs politiques d'électrification des transports, du chauffage des bâtiments et de l'industrie. À court terme, la France dispose d'une capacité de production bas carbone supérieure à la capacité d'absorption de son marché intérieur. Si le nucléaire, le photovoltaïque et l'éolien sont développés simultanément sans augmentation correspondante de la consommation, du stockage, de l'électrolyse flexible, des réseaux de chaleur urbains et des lignes de transport transfrontalières, les périodes de surplus et de prix négatifs deviendront plus fréquentes.
Le problème central n'est donc pas seulement la production, mais la synchronisation de l'ensemble du système. La France doit accroître sa consommation d'électricité là où elle remplace les énergies fossiles : pompes à chaleur, véhicules électriques, procédés industriels, hydrogène pour les applications difficiles à électrifier et, potentiellement, centres de données. Si cette croissance de la demande n'est pas atteinte, la viabilité économique des nouvelles centrales nucléaires et des installations d'énergies renouvelables sera compromise.
Notre expertise européenne et allemande en matière de développement commercial, de ventes et de marketing

Notre expertise européenne et allemande en matière de développement commercial, de ventes et de marketing - Image : Xpert.Digital
Domaines d'intervention prioritaires : B2B, numérisation (de l'IA à la XR), ingénierie mécanique, logistique, énergies renouvelables et industrie
Plus d'informations ici :
Un centre thématique offrant des informations et une expertise :
- Plateforme de connaissances couvrant les économies mondiales et régionales, l'innovation et les tendances spécifiques à l'industrie
- Un recueil d'analyses, d'idées et d'informations générales issues de nos principaux domaines d'intervention
- Un lieu d'expertise et d'information sur les développements actuels dans le monde des affaires et des technologies
- Un centre névralgique pour les entreprises en quête d'informations sur les marchés, la numérisation et les innovations industrielles
Dette publique et investissements énergétiques : risques et solutions pour la France
Les énergies renouvelables sont à la fois concurrentes et complémentaires
La France bénéficie de conditions naturelles exceptionnelles pour le développement des énergies éolienne et solaire. Ses côtes atlantique, de la Manche et méditerranéenne offrent un potentiel considérable pour l'éolien offshore. Le sud jouit d'un fort ensoleillement et de vastes superficies propices au photovoltaïque. Comparée à l'Allemagne, la France présente une densité de population plus faible et son vaste territoire permet une répartition spatiale plus large de la production d'énergie.
Toutefois, cela ne signifie pas que les énergies renouvelables puissent simplement remplacer le parc de centrales nucléaires existant à court terme. L'énergie éolienne et solaire présentent de faibles coûts variables, mais leur production est tributaire des conditions météorologiques. Par conséquent, une analyse macroéconomique ne doit pas se limiter à la comparaison des coûts de production des différentes centrales. Il convient également de prendre en compte les réseaux, les installations de stockage, les capacités de réserve, la gestion de la demande, les services système et la gestion des périodes prolongées de faible production éolienne et solaire.
À l'inverse, il est tout aussi erroné de considérer les énergies renouvelables comme un simple fardeau supplémentaire pour un système dominé par le nucléaire. La France a besoin d'un développement massif de ses capacités de production d'énergies renouvelables, car les nouveaux réacteurs ne pourront pas fournir d'électricité avant la fin des années 2030 au plus tôt, et certains réacteurs existants seront progressivement mis hors service malgré les prolongations de leur durée de vie. Aucune stratégie réaliste en matière d'énergie nucléaire ne peut, à elle seule, combler ce déficit.
L'approche économiquement viable repose donc sur un système mixte. Les centrales nucléaires existantes fournissent d'importantes quantités d'énergie fiable et à faibles émissions de CO₂. Les parcs éoliens et solaires complètent cette production grâce à des solutions désormais compétitives. L'hydroélectricité, le stockage par pompage-turbinage, les batteries, la flexibilité de la demande et les échanges transfrontaliers permettent de compenser les fluctuations. À long terme, de nouvelles centrales nucléaires peuvent remplacer une partie de la capacité de production fiable, à condition que leurs coûts soient maîtrisés.
La concurrence se manifeste principalement sur le marché de l'électricité. Lorsque l'énergie solaire et éolienne produisent simultanément une grande quantité d'électricité, les prix baissent. Les centrales nucléaires, dont le coût du combustible est faible, ont des coûts fixes élevés et sont donc économiquement avantageuses en cas de forte utilisation. Chaque réduction de production diminue leurs revenus sans pour autant réduire significativement leurs coûts fixes. Cependant, ce problème affecte également les centrales d'énergies renouvelables lorsqu'elles ne trouvent pas d'acheteur pendant les heures de surplus. Le conflit porte donc moins sur les technologies que sur le développement non coordonné des capacités et le manque de flexibilité.
L'énergie nucléaire flexible est possible, mais elle n'est pas gratuite
Affirmer que les centrales nucléaires françaises ne sont fondamentalement pas conçues pour une exploitation flexible est une généralisation excessive. La France exploite ses réacteurs à eau pressurisée en mode d'adaptation à la charge depuis des décennies. De nombreuses centrales peuvent réduire significativement leur production en une trentaine de minutes, puis l'augmenter à nouveau ultérieurement. Cette capacité a été développée précisément parce que la part importante de l'énergie nucléaire a longtemps nécessité une adaptation aux fluctuations quotidiennes et saisonnières de la demande.
La nouveauté réside dans la fréquence et la justification économique de ces interventions. Entre 2019 et 2024, la quantité d'énergie nucléaire non produite grâce à la modulation de puissance a doublé, passant d'environ 15 à plus de 30 térawattheures. En 2025, elle atteignait 33 térawattheures. Aujourd'hui, les réacteurs réduisent leur production non seulement la nuit ou le week-end, mais aussi de plus en plus souvent en milieu de journée, lorsque les installations photovoltaïques produisent une quantité importante d'électricité. Si une réduction de puissance s'avère insuffisante, des arrêts complets et temporaires peuvent être nécessaires.
Techniquement, le fonctionnement séquentiel en charge n'entraîne pas automatiquement un vieillissement accéléré de l'ensemble de la centrale. L'expérience française montre que les réacteurs peuvent être exploités avec souplesse dans des limites de fonctionnement définies. Cependant, certains composants, tels que les vannes, les tuyauteries, les joints soudés et les échangeurs de chaleur, sont soumis à des contraintes accrues en raison de variations thermiques et mécaniques plus fréquentes. EDF anticipe désormais des coûts de maintenance supplémentaires. Par ailleurs, l'utilisation du combustible, la planification des révisions et l'optimisation de l'exploitation pourraient s'avérer plus complexes.
Sur le plan économique, le principal désavantage réside souvent moins dans l'usure physique que dans la perte de production. Une centrale électrique à forte intensité capitalistique est rentable lorsqu'elle vend le maximum de mégawattheures possible. Si elle doit réduire sa production en raison de prix de marché bas, la productivité du capital diminue. Ce problème est plus facile à gérer pour les réacteurs déjà entièrement amortis que pour les nouvelles centrales dont les coûts de construction restent à refinancer. Par conséquent, plus le futur système sera caractérisé par un excédent d'heures de production, plus la viabilité économique des nouveaux réacteurs EPR2 sera compromise.
La France a besoin de règles de marché qui rémunèrent correctement non seulement l'énergie, mais aussi la capacité garantie, la stabilité et la flexibilité du réseau. Faute de quoi, les technologies se livreront une concurrence accrue pour un nombre croissant d'heures de production à bas prix, tandis que les capacités nécessaires à la sécurité d'approvisionnement seront insuffisamment rémunérées. Les contrats de différence peuvent protéger les investissements, mais ils doivent être conçus de manière à ce que les installations puissent toujours faire face aux pénuries et aux excédents.
La restructuration du réseau est inévitable
Historiquement, l'approvisionnement en électricité de la France reposait sur de grandes centrales centralisées et un réseau à très haute tension performant. Le développement de l'énergie éolienne et solaire déplace la production vers de nouvelles régions et des niveaux de réseau inférieurs. Par conséquent, des investissements substantiels dans les lignes, les postes de transformation, la numérisation et le contrôle du réseau sont indispensables. RTE prévoit d'investir environ 100 milliards d'euros dans le réseau de transport d'ici 2040. Ces investissements comprennent la modernisation des infrastructures vieillissantes, le raccordement des parcs éoliens offshore, de nouveaux raccordements pour l'industrie et les producteurs, ainsi que l'adaptation aux risques climatiques.
Il serait toutefois erroné d'attribuer ces 100 milliards d'euros uniquement au coût d'une transition énergétique décentralisée. Une part importante est imputable aux mises à niveau et au renforcement nécessaires pour faire face aux vagues de chaleur, aux tempêtes et autres aléas climatiques. La construction de nouvelles centrales nucléaires, le développement des zones industrielles, les centres de données, les électrolyseurs et l'augmentation de la consommation d'électricité nécessitent également des raccordements et des renforcements du réseau. Les réseaux électriques ne constituent pas une alternative à l'énergie nucléaire, mais plutôt l'infrastructure partagée de quasiment tous les futurs systèmes énergétiques.
De même, la France n'a pas besoin de transformer radicalement son réseau électrique centralisé en réseau décentralisé. Le futur système intégrera les deux. Les grands réacteurs, les parcs éoliens offshore et les centrales hydroélectriques injecteront une part importante d'électricité dans le réseau centralisé. Parallèlement, les installations photovoltaïques en toiture, le stockage local d'énergie, les pompes à chaleur et les charges pilotables renforceront la composante décentralisée. Le défi économique réside dans l'intégration intelligente de ces deux niveaux.
L'extension du réseau électrique est coûteuse, mais pas inabordable. Répartie sur 15 ans, une dépense de 100 milliards d'euros représente en moyenne moins de sept milliards d'euros par an. Toutefois, les investissements annuels augmenteront sensiblement et seront en partie répercutés sur les consommateurs via les redevances d'abonnement. Pour les ménages, ces redevances devraient augmenter d'environ un point de pourcentage par an au-dessus de l'inflation jusqu'en 2040. Cette question deviendra politiquement délicate lorsque la production d'électricité, la rénovation des bâtiments, l'électromobilité et les budgets publics nécessiteront simultanément des investissements substantiels.
La dette nationale aggrave chaque erreur
La dette publique française atteignait environ 3 600 milliards d’euros, soit 119 % du produit intérieur brut, à la mi-2026. Cela réduit considérablement sa marge de manœuvre budgétaire par rapport aux décennies précédentes. Les déficits primaires élevés et la hausse des charges d’intérêts rendent difficile pour l’État de garantir de nouveaux projets d’envergure sans priorités clairement définies. Cela ne signifie pas que la France ne peut plus se permettre aucun investissement énergétique. Toutefois, cela signifie que les erreurs d’appréciation, les retards et les dépassements de coûts sont devenus beaucoup plus risqués.
Les investissements dans les infrastructures ne doivent pas être assimilés aux dépenses de consommation courantes. Un système électrique performant génère de la productivité, garantit la sécurité d'approvisionnement et offre des avantages industriels pour des décennies. Si la France utilise ce système pour remplacer ses importations d'énergies fossiles, une partie de ces investissements peut s'avérer très profitable pour l'ensemble de l'économie. La qualité des projets est primordiale, et non leur seule envergure.
L’accumulation des risques dans les finances publiques est problématique. La France possède EDF, garantit ou subventionne une part importante du financement d’EPR2, assume la responsabilité politique des prix de l’électricité et doit simultanément financer les réseaux, les énergies renouvelables, la politique industrielle et les mesures de compensation sociale. Même si certaines obligations sont formellement exclues du budget de base, elles peuvent plonger l’État dans une crise.
Fin 2025, EDF affichait une dette financière nette d'environ 51,5 milliards d'euros et avait investi près de 24 milliards d'euros en une seule année. L'entreprise finance simultanément son portefeuille existant, le nouveau projet britannique Hinkley Point C, le programme français EPR2, les énergies renouvelables et les infrastructures de réseau. Cette activité menée de front ne surcharge pas nécessairement son bilan, mais elle renforce l'importance d'une délimitation claire des projets, d'une répartition transparente des risques et d'échéanciers réalistes.
La France ne peut pas moderniser son parc de centrales électriques uniquement par des subventions publiques illimitées. En revanche, elle peut déployer stratégiquement des capitaux publics à long terme là où le financement de marché serait structurellement onéreux en raison des très longues périodes de construction et d'exploitation. Cela suppose que l'État n'assume pas l'intégralité des risques industriels et que des contrôles de coûts indépendants soient effectués avant toute décision irréversible.
La comparaison avec l'Allemagne est insuffisante
L'affirmation selon laquelle l'Allemagne n'a pas ce problème n'est vraie que dans un sens restreint. L'Allemagne n'a plus à prolonger la durée de vie de ses centrales nucléaires vieillissantes ni à financer un nouveau programme nucléaire. Par conséquent, elle ne supporte ni le risque technique lié au parc nucléaire français, ni le risque lié aux coûts de construction directs d'un programme EPR2. Toutefois, cela ne signifie pas automatiquement que la transition allemande soit moins coûteuse ou plus facile.
L'Allemagne doit développer son système électrique en intégrant une part croissante de production d'électricité dépendante des conditions météorologiques, tout en garantissant un approvisionnement fiable en électricité lors des périodes de faible production éolienne et solaire. Cela nécessite des investissements substantiels dans les réseaux de transport et de distribution, les installations de stockage, les centrales à gaz flexibles (avec une future conversion aux combustibles neutres en carbone), la numérisation et la flexibilité de la demande. Le prix élevé de l'électricité, les redevances de réseau et la lenteur des procédures d'autorisation pèsent davantage sur le secteur. L'approche allemande sera également soumise à la réglementation, aux subventions et aux garanties partielles de l'État pendant encore plusieurs décennies.
La France, quant à elle, dispose déjà d'un important parc de production d'électricité à faible émission de carbone et exporte des quantités considérables d'électricité. Son risque réside dans le vieillissement et le renouvellement de son parc de production centralisé. Le risque pour l'Allemagne tient davantage au rythme de la transformation de son système et à la mise à disposition en temps voulu de capacités flexibles. Les deux pays doivent étendre leurs réseaux, accélérer le développement des énergies renouvelables et électrifier leur demande en électricité. La répartition des coûts est simplement différente.
Affirmer que l'Allemagne, contrairement à la France, a facilement accès aux ressources nécessaires relève également d'un optimisme excessif. Son ratio dette/PIB est plus faible, ce qui lui confère, en principe, une plus grande marge de manœuvre budgétaire. Toutefois, le frein à l'endettement, les difficultés financières des collectivités locales, les dépenses de défense, les contraintes démographiques et les retards d'investissement limitent sa capacité d'action concrète. La viabilité financière ne dépend pas uniquement du ratio d'endettement, mais aussi de la capacité institutionnelle de mise en œuvre.
La rivalité franco-allemande se prête donc mal à l'affirmation de soi en matière de politique énergétique. La France peut tirer des enseignements du développement rapide de l'énergie solaire, du stockage et des solutions décentralisées en Allemagne. L'Allemagne peut s'inspirer de la production d'électricité bas carbone, de la normalisation et de la politique industrielle à long terme de la France. Chaque système présente des atouts, mais aussi d'importantes difficultés non résolues.
Les principaux goulots d'étranglement sont le temps et le personnel
Le capital n'est pas la seule ressource rare. La France a besoin de dizaines de milliers de travailleurs qualifiés pour la maintenance, les contrôles de sécurité, les nouvelles constructions, les réseaux électriques, les parcs éoliens et les centrales solaires. On ne peut pas multiplier à volonté, à court terme, les ingénieurs, soudeurs, électriciens, chefs de projet et spécialistes de l'assurance qualité. Si trop de grands projets sont lancés simultanément, les salaires et les coûts de construction augmentent, et les délais deviennent plus difficiles à respecter.
L'industrie nucléaire, en particulier, repose sur l'expérience acquise. Des soudures défectueuses, une documentation insuffisante ou un contrôle de chantier inadéquat peuvent engendrer des retards de plusieurs années. Une stratégie réaliste doit donc tenir compte des capacités industrielles disponibles. Les réacteurs annoncés par les politiques ne garantissent pas automatiquement une chaîne d'approvisionnement fiable.
Il en va de même pour l'extension du réseau. Les transformateurs, les câbles à haute tension et l'électronique de puissance ont des délais de livraison importants. Les procédures d'autorisation, les problèmes de propriété foncière et l'opposition locale peuvent retarder les projets. Une centrale électrique achevée dans les délais, mais insuffisamment raccordée au réseau, ne présente aucun avantage économique.
Le facteur temps est donc plus déterminant en matière de coûts qu'un débat technologique abstrait. Chaque cycle d'exploitation supplémentaire d'un réacteur existant prolongé en toute sécurité peut permettre de gagner de précieuses années. À l'inverse, chaque retard dans le raccordement au réseau, chaque décision précipitée concernant l'EPR2 et chaque report de l'électrification peuvent immobiliser des milliards de dollars de capitaux improductifs.
Une stratégie viable jusqu'en 2040
La France devrait prolonger la durée de vie de ses réacteurs existants lorsque les autorités de sûreté le permettent après un examen approfondi et lorsque leur modernisation reste économiquement viable. Ces centrales représentent actuellement la forme la plus rentable de production d'électricité bas carbone garantie dans le pays. Une durée de vie de 50 à 60 ans n'est donc pas un aveu d'échec, mais une utilisation judicieuse des capitaux existants. Toutefois, une garantie générale pour tous les réacteurs est inacceptable ; chaque centrale doit faire l'objet d'une évaluation individuelle, tant sur le plan technique qu'économique.
Parallèlement, le développement de l'énergie éolienne et solaire doit être accéléré. Cependant, il ne saurait se limiter à la seule mesure des gigawatts installés. Le développement simultané des réseaux, des installations de stockage, des consommateurs flexibles et des capacités garanties est essentiel. Les mécanismes d'appel d'offres et de financement doivent davantage prendre en compte la localisation, les goulets d'étranglement du réseau et les avantages systémiques, afin d'éviter que la production croissante ne soit générée dans des zones où elle est fréquemment limitée.
Le programme EPR2 doit être mis en œuvre par étapes, avec des contrôles rigoureux. Avant toute décision d'investissement finale, la conception, les chaînes d'approvisionnement, les besoins en personnel, les coûts de financement et la répartition des risques doivent être parfaitement maîtrisés. La première unité de réacteur doit être considérée comme un essai industriel, sans pour autant remettre en cause les avantages d'une série de réacteurs prévue. Les projets suivants ne doivent être engagés définitivement que si les coûts et l'avancement de la construction confirment la courbe d'apprentissage escomptée.
Le gouvernement doit faire preuve de transparence quant à son soutien. Les prêts subventionnés, les garanties et les contrats de différence ont une valeur économique et peuvent peser sur les budgets futurs. Ces risques doivent être intégrés aux scénarios à long terme relatifs aux finances publiques et aux prix de l'électricité. Parallèlement, EDF doit conserver une responsabilité suffisante pour que la gestion du projet et le contrôle des coûts ne soient pas compromis par la prise en charge de l'intégralité des risques par l'État.
Le besoin le plus urgent est une stratégie pour accroître la demande d'électricité de manière raisonnée. La France dispose actuellement d'une importante quantité d'électricité bas carbone, mais son potentiel d'électrification supplémentaire reste insuffisant. Les pompes à chaleur, les véhicules électriques, le chauffage électrique industriel, les centres de données à charge flexible et certains projets hydrogène peuvent valoriser efficacement les excédents. Toute nouvelle demande ne devrait pas être subventionnée. La priorité doit être donnée aux applications qui permettent d'éviter les importations d'énergies fossiles, de créer une forte valeur ajoutée nationale ou d'assurer la flexibilité du réseau électrique.
Non pas un fardeau, mais un pont risqué
Les centrales nucléaires françaises ne conduisent pas nécessairement le pays à la ruine financière. Le parc existant continue de produire d'importantes quantités d'électricité compétitive et bas carbone, renforce la balance commerciale et constitue un socle pour l'électrification et la politique industrielle. Prolonger la durée de vie des centrales sûres, malgré les coûts d'investissement élevés, devrait s'avérer plus économique à court terme que leur remplacement.
Le véritable obstacle serait une politique énergétique qui se contente d'extrapoler à partir des succès passés et qui continue de considérer les nouveaux réacteurs comme une source d'électricité automatiquement bon marché. L'exemple de Flamanville a démontré le coût exorbitant de la perte d'expertise industrielle, des conceptions imparfaites, des retards et du financement. Le programme EPR2 peut connaître un succès plus important, mais celui-ci n'est pas garanti. Il devra être acquis grâce à la standardisation, la production de masse, un contrôle indépendant et une limitation crédible des risques pour l'État.
L’hypothèse inverse, selon laquelle l’éolien et le solaire pourraient remplacer rapidement et facilement l’ensemble du parc éolien sans refonte fondamentale du système, serait tout aussi risquée. La France a besoin de réseaux, de stockage, de flexibilité et d’énergies renouvelables, quel que soit le nombre de nouveaux réacteurs construits. Investir dans les réseaux n’est pas un signe d’échec, mais bien une condition sine qua non de toute stratégie de décarbonation crédible.
La France n'est donc pas confrontée à un simple choix entre le nucléaire et les énergies renouvelables. Elle doit relever le défi plus complexe d'exploiter en toute sécurité les centrales nucléaires existantes, de développer de nouvelles technologies à l'échelle industrielle, de libérer durablement le potentiel des énergies renouvelables et, simultanément, de préserver les finances publiques. L'approche la plus viable consiste en une stratégie mixte et progressive : prolonger la durée de vie des centrales existantes à titre transitoire, s'appuyer sur les énergies renouvelables comme pilier indispensable de la croissance, utiliser les réseaux et la flexibilité comme infrastructure de connexion, et n'envisager de nouvelles centrales nucléaires que sous un strict contrôle des coûts et des risques.
La flotte nucléaire française n'est donc ni un passe-droit ni un fardeau inévitable. Il s'agit d'un actif précieux, certes vieillissant, dont les avantages pourraient l'emporter sur les coûts pendant de nombreuses années. La question de savoir si elle deviendra à terme un atout concurrentiel ou un fardeau budgétaire ne dépend pas uniquement de la technologie. Des facteurs cruciaux incluent la mise en œuvre, le financement, l'organisation du marché et la capacité de l'État à distinguer à temps entre patience stratégique et illusion coûteuse.
🎯🎯🎯 Plateforme B2B axée sur les données, une solution quasi interne


La solution quasi-interne : comment Xpert.Digital comble les lacunes opérationnelles du marketing et des ventes B2B – Entreprise axée sur le contenu intelligent – Image : Xpert.Digital
Xpert.Digital est une plateforme B2B axée sur les données, dirigée par Konrad Wolfenstein . L'entreprise propose aux partenaires industriels une solution externe quasi intégrée, comblant leurs lacunes opérationnelles en matière de marketing, de contenu et de ventes, sans nécessiter de ressources supplémentaires de leur côté.
Plus d'informations ici :
Votre partenaire mondial en marketing et développement commercial
☑️ Notre langue de travail est l'anglais ou l'allemand
☑️ NOUVEAU : Correspondance dans votre langue maternelle !

Konrad Wolfenstein
Mon équipe et moi-même sommes heureux de pouvoir vous accompagner en tant que conseiller personnel.
Vous pouvez me contacter en remplissant le formulaire de contact ici wolfenstein@xpert.digital :ou simplement m'appeler au +49 7348 4088 965. Mon adresse e-mail est
J'attends avec impatience notre projet commun.