Technologies du futur : Autonomie et numérisation dans la logistique de défense
Xpert Pré-lancement

Available in 27 languages 📢
Préférez Xpert.Digital sur GoogleⓘPublié le : 30 septembre 2026 / Mis à jour le : 30 septembre 2026 – Auteur : Konrad Wolfenstein
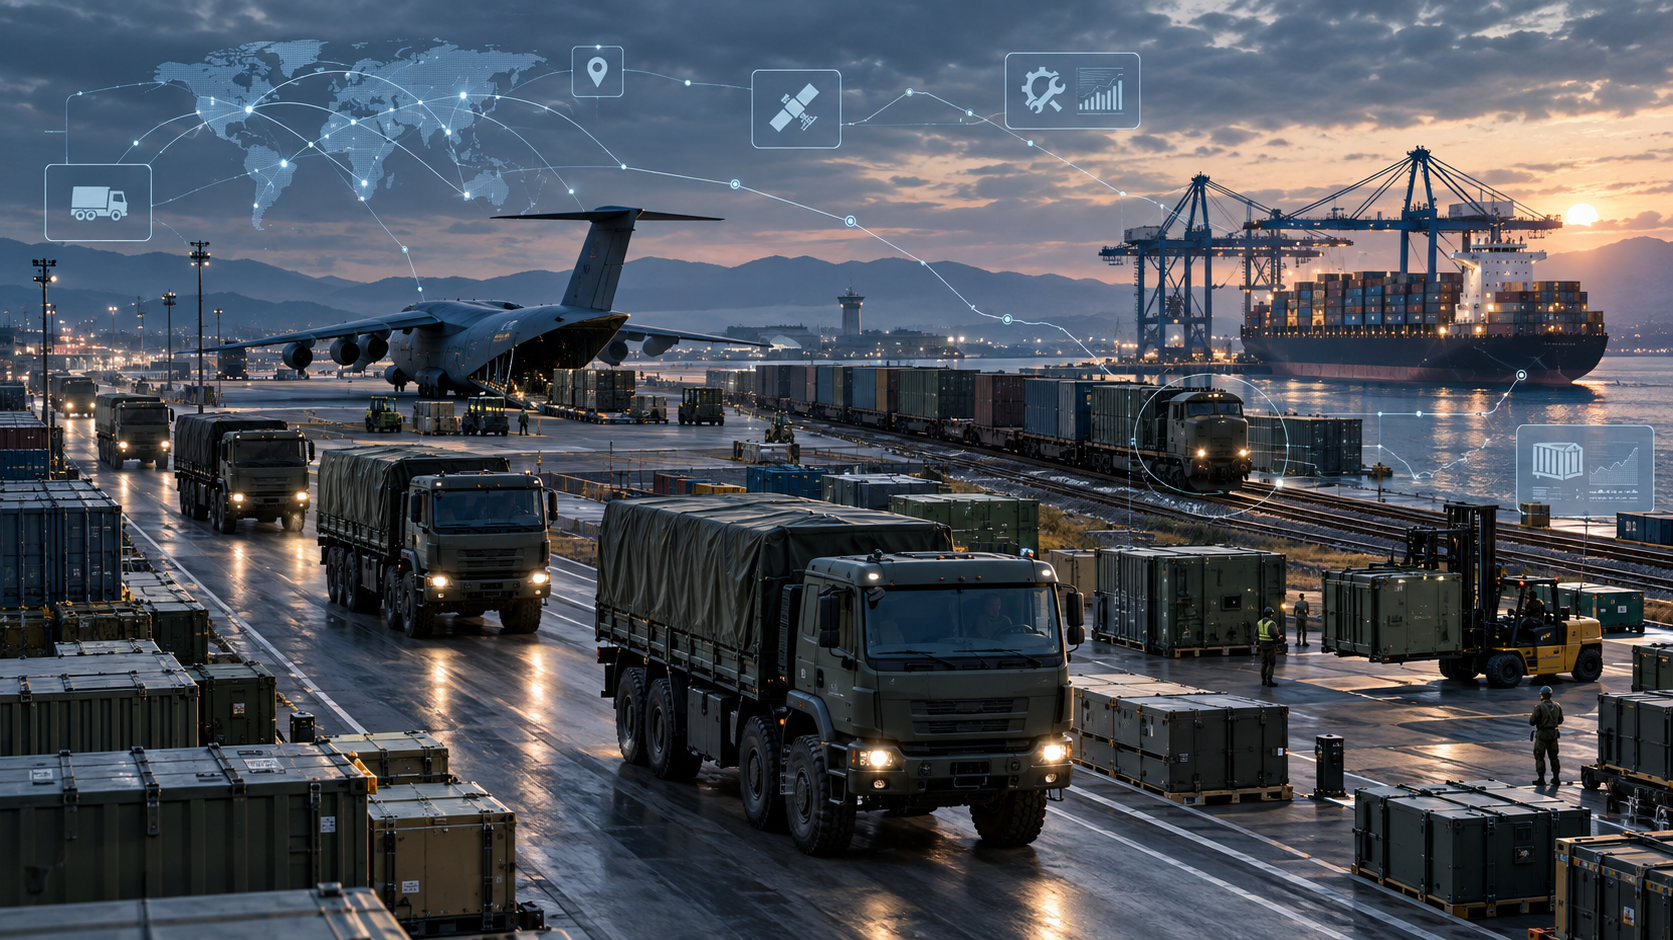
Technologies du futur : Autonomie et numérisation dans la logistique de défense – une vision créative sur le sujet, avec l’IA : Xpert.Digital
Du centre de coûts au facteur de puissance stratégique : le rôle de la logistique de défense
Comment le carburant et les pièces détachées déterminent l'issue des guerres
344 milliards de dollars : L'avenir de la logistique militaire – Pourquoi la disponibilité est le nouvel or
La logistique de défense, souvent négligée, est pourtant cruciale et détermine en grande partie la puissance militaire d'un pays. Sur un marché mondial dont le volume pourrait atteindre le chiffre impressionnant de 344,35 milliards de dollars d'ici 2034, l'importance du carburant, des pièces détachées et des systèmes modernes de gestion des données est de plus en plus manifeste. Face à la montée des tensions géopolitiques et à la complexité croissante des opérations militaires, la capacité à surmonter les défis logistiques devient un atout stratégique. Cette évolution souligne que la capacité opérationnelle des forces armées dépend non seulement du nombre de systèmes d'armes, mais surtout de la disponibilité et de l'efficacité des infrastructures de soutien. Les années à venir révéleront comment ce marché évoluera et quelles technologies et stratégies seront essentielles pour répondre à ses besoins croissants.
Logistique de défense : le marché de 344 milliards de dollars au service de la puissance militaire
Les chars d'assaut gagnent des batailles, mais le carburant, les pièces détachées et les données décident des guerres
Le marché mondial de la logistique de défense s'apprête à connaître une période de croissance exceptionnellement forte. Son volume devrait atteindre 182,50 milliards de dollars en 2025, 195,90 milliards en 2026 et pourrait atteindre 344,35 milliards en 2034. Cela représente un taux de croissance annuel moyen de 7,3 % entre 2026 et 2034. Derrière ces chiffres se cache bien plus qu'une simple augmentation du volume de transport. La logistique de défense évolue d'une fonction administrative et d'approvisionnement de soutien vers une capacité stratégique déterminante pour la capacité des forces armées modernes à exploiter durablement leurs coûteuses plateformes.
Cette évolution repose sur une logique économique simple : la valeur militaire d’un système d’armes ne dépend pas de son acquisition, mais de ses heures opérationnelles disponibles. Les aéronefs nécessitent des pièces de rechange, une maintenance qualifiée et des bases aériennes sécurisées ; les systèmes terrestres requièrent du carburant, des munitions et des capacités de réparation mobiles ; les navires dépendent des ports, des dépôts et de longues chaînes d’approvisionnement. Plus les plateformes sont complexes et gourmandes en logiciels, plus les efforts nécessaires pour garantir leur disponibilité opérationnelle pendant des décennies sont importants. C’est pourquoi une part croissante de la chaîne de valeur se déplace de la vente ponctuelle d’une plateforme vers le soutien tout au long de son cycle de vie, la gestion des données, la maintenance, la formation et l’approvisionnement.
Le marché est en pleine expansion, non seulement en raison de l'augmentation des budgets de défense, mais aussi du perfectionnement des systèmes logistiques et de ciblage. Si la rentabilité demeure importante, elle ne suffit plus. Il est désormais indispensable d'assurer la rapidité, la redondance, la sécurité, l'interopérabilité et la capacité de poursuivre les opérations en cas d'attaque. Cette situation engendre un marché où les infrastructures physiques, les capacités industrielles, les systèmes numériques et la gestion des risques géopolitiques sont de plus en plus étroitement liés.
Du centre de coûts au facteur de pouvoir stratégique
La logistique de défense englobe la planification, le transport, le stockage, la maintenance et la livraison du personnel, du matériel, des munitions, du carburant, des pièces détachées, des fournitures médicales et des services. Elle comprend le transport routier, ferroviaire, aérien et maritime, ainsi que les dépôts, les camps de campagne, les ateliers, les bases, les systèmes informatiques et la gestion des chaînes d'approvisionnement internationales. Son principal intérêt économique réside dans la mise à disposition des ressources adéquates au moment opportun et au bon endroit. Dans un réseau commercial, un retard de livraison peut engendrer des pertes de revenus. Lors d'une opération militaire, il peut entraîner la perte d'une option opérationnelle.
Cette différence modifie la conception optimale du système. La logistique civile s'est employée pendant des décennies à réduire les stocks, à consolider les réseaux et à optimiser les processus pour une utilisation maximale. La résilience militaire, en revanche, exige des réserves, des itinéraires alternatifs, des moyens de transport supplémentaires et des sites de stockage répartis. Ces redondances apparaissent comme des coûts superflus en temps normal. En cas de crise, elles deviennent une assurance contre la défaillance de l'ensemble du système. Le marché est donc en expansion, même lorsque l'objectif n'est pas d'acheminer davantage de marchandises, mais plutôt d'organiser un service d'approvisionnement identique de manière plus robuste.
À cela s'ajoute la longue durée de vie des plateformes militaires. Les avions de chasse, les navires et les véhicules blindés restent souvent en service pendant plusieurs décennies et sont modernisés durant cette période. L'approvisionnement en pièces détachées doit s'adapter aux évolutions techniques, au vieillissement des composants, à l'arrêt de la production de certains fournisseurs et à l'évolution des exigences de sécurité. Il en résulte une demande continue, moins dépendante des cycles économiques que de nombreux marchés logistiques civils. En revanche, elle est fortement tributaire des priorités politiques, des décisions budgétaires et du contexte sécuritaire.
Un marché en passe de doubler de taille
Entre 2025 et 2034, le volume du marché devrait augmenter de 161,85 milliards de dollars US, soit environ 88,7 %. Pour la seule période 2025-2026, cela représente une hausse de 13,40 milliards de dollars US, soit environ 7,3 %. Cette ampleur démontre qu'il ne s'agit pas d'un marché de niche, mais bien d'une part importante de l'économie mondiale de la défense. Cependant, ces prévisions ne constituent pas une garantie de revenus. Elles reposent sur un scénario dépendant du maintien de dépenses de défense élevées, de la poursuite de la modernisation et d'une externalisation croissante des services logistiques.
Le contexte macroéconomique est extrêmement favorable. Les dépenses militaires mondiales ont atteint environ 2 887 milliards de dollars américains en 2025. L’Europe, l’Asie et l’Océanie ont connu des hausses particulièrement marquées. Parallèlement, les États membres de l’OTAN se sont engagés à consacrer jusqu’en 2035 5 % de leur PIB annuel à la défense nucléaire et aux secteurs connexes. Sur ce montant, 3,5 % sont alloués à la défense nucléaire et jusqu’à 1,5 % à des domaines connexes tels que les infrastructures, la résilience et les prérequis industriels. Ces derniers, en particulier, sont susceptibles d’accroître significativement la demande en matière de mobilité militaire, de ports, de voies ferrées, de systèmes de carburant, de communications et de chaînes d’approvisionnement sécurisées.
La croissance se manifeste simultanément dans plusieurs domaines. Les nouvelles plateformes requièrent des solutions de support intégrées. Une disponibilité accrue exige des stocks plus importants et une maintenance renforcée. Les concepts d'exploitation distribuée multiplient les sites à desservir. La numérisation engendre une demande en plateformes de données, capteurs et cybersécurité. La régionalisation et l'entreposage stratégique mobilisent des capitaux supplémentaires. Le marché croît ainsi quantitativement, par l'augmentation des volumes, et qualitativement, par la sophistication croissante des services.
La capacité en temps de guerre prime sur l'efficacité en temps de paix
La guerre contre l'Ukraine a profondément modifié l'analyse économique de la logistique militaire. Dès le début du conflit, les conséquences d'un entretien insuffisant, de pénuries de carburant, de lignes d'approvisionnement mal protégées et de structures logistiques rigides sont apparues au grand jour. Les longs convois, la forte dépendance à quelques axes de transport et l'insuffisance des capacités de réparation sur le terrain ont entravé les opérations. Parallèlement, il est devenu évident que même d'importants stocks de ravitaillement sont inutiles si les marchandises n'arrivent pas à destination en temps voulu.
En revanche, une chaîne d'approvisionnement distribuée et adaptable a pris de l'importance. Les petites équipes mobiles de réparation, les stocks prépositionnés, les entrepôts décentralisés et le recours aux réseaux de soutien civils ont permis d'accroître la réactivité. Cependant, le conflit a également démontré la capacité d'adaptation des deux camps. Les plateformes logistiques ont été redistribuées, les réparations rapprochées des lignes de front, le recours aux véhicules civils s'est intensifié et de nouvelles sources d'approvisionnement ont été mises en place. La leçon la plus importante n'est donc pas qu'un modèle particulier soit systématiquement supérieur, mais plutôt que la capacité d'apprendre et de s'adapter devient une compétence logistique fondamentale.
En matière d'économie de marché, cela implique de passer d'une efficacité maximale à une performance résiliente. Un seul grand dépôt est moins coûteux en temps de paix que plusieurs plus petits. Cependant, face à la menace des drones et des armes de précision, il peut devenir un point de défaillance critique. Une plateforme informatique centralisée offre transparence et économies d'échelle, mais si sa sécurité est insuffisante, elle accroît les risques de dommages liés à une cyberattaque. Par conséquent, la demande se porte de plus en plus sur des systèmes combinant contrôle centralisé et exécution décentralisée.
Les routes demeurent l'épine dorsale
Le transport routier devrait représenter la part la plus importante de tous les modes de transport en 2026, soit 53,49 %. Cela équivaut à un volume de marché d'environ 104,8 milliards de dollars américains. Cette domination s'explique par le fait que les routes constituent le lien final entre les ports, les gares, les aéroports, les dépôts et les sites de déploiement. Les camions militaires, les véhicules blindés de transport, les camions-citernes et les ateliers mobiles offrent une flexibilité inégalée par tout autre mode de transport.
La force de la route est aussi sa vulnérabilité. Les convois nécessitent du personnel, du carburant, de la sécurité et des routes praticables. La charge sur les ponts, le profil des tunnels, les chantiers, les procédures frontalières et les infrastructures endommagées peuvent tous ralentir la progression. Dans les zones de conflit, les véhicules sont exposés aux risques liés à la reconnaissance par drones, aux mines, au sabotage et aux armes à longue portée. La solution économique ne consiste pas simplement à acheter plus de camions. Il faut une planification intelligente des itinéraires, des points de transbordement flexibles, un camouflage, des communications sécurisées, une normalisation technique et la capacité de transférer rapidement les marchandises entre différents modes de transport.
Le transport aérien devrait croître en moyenne de 7,4 % par an au cours de la période de prévision. Bien que coûteux et limité en volume, il offre rapidité et portée. Le transport maritime demeure indispensable pour les équipements lourds et les volumes importants, mais nécessite des ports sécurisés et des délais de livraison longs. Le transport ferroviaire permet d'acheminer efficacement de grandes quantités sur de longues distances, mais dépend d'itinéraires fixes, de réseaux compatibles et de terminaux adaptés. Une logistique de défense performante ne repose donc pas sur le choix d'un seul mode de transport, mais plutôt sur la capacité à gérer les transports routier, ferroviaire, aérien et maritime au sein d'un réseau global robuste.
Les munitions sont le facteur déterminant, leur disponibilité l'emporte
Le segment des armes, munitions et explosifs devrait atteindre une part de marché de 52,86 % en 2026. Selon les prévisions de marché, cela correspond à environ 103,6 milliards de dollars américains. Cette part importante s'explique par les exigences spécifiques en matière de sécurité, de stockage, de documentation, de manutention et de distribution dans les délais impartis. Contrairement à de nombreux biens civils, ces produits doivent être transportés et contrôlés conformément à une réglementation stricte et protégés contre le vol, la falsification et les dommages.
L'intensité élevée des conflits modifie également la logique de consommation. Les besoins en munitions lors de conflits prolongés peuvent largement dépasser les prévisions en temps de paix. Les capacités de production, les matières premières, les produits intermédiaires, les stocks et les voies de transport deviennent alors des goulots d'étranglement interdépendants. Une chaîne de production supplémentaire est inutile si l'on manque d'explosifs, de charges propulsives, de composants électroniques ou de personnel qualifié. Inversement, un stock important est insuffisant si les sites de stockage sont vulnérables ou si la distribution aux troupes est perturbée.
L'assistance technique et la maintenance constituent le deuxième axe stratégique. Les systèmes modernes sont composés d'électronique complexe, de logiciels, de capteurs et de composants mécaniques spécialisés. Leur disponibilité dépend des capacités de diagnostic, des pièces détachées, de la documentation, des outils et des techniciens qualifiés. La logistique médicale, quant à elle, exige des chaînes d'approvisionnement à température contrôlée, des stocks sécurisés et une distribution rapide. Le segment des autres services devrait connaître une croissance particulièrement dynamique, de 8,5 % par an. Cette croissance reflète la tendance croissante à la gestion de la chaîne d'approvisionnement par le biais de services intégrés, de données, de formations et de solutions d'assistance flexibles.
L'armée génère la charge continue la plus importante
En termes d'utilisateurs finaux, les forces armées devraient représenter 52,51 % du marché d'ici 2026, soit environ 102,9 milliards de dollars américains. Du fait de leurs effectifs, de leur répartition géographique et de la grande variété de véhicules qu'elles utilisent, les forces terrestres génèrent une demande en approvisionnement particulièrement importante. Carburant, munitions, rations, pièces détachées, services médicaux et maintenance doivent être fournis sur des distances et des terrains très divers.
Le secteur de l'aviation civile devrait connaître une croissance plus rapide que le marché global, estimée à 8 % par an. Cette croissance s'explique par sa grande complexité technique et les coûts élevés des immobilisations imprévues. L'absence d'une pièce détachée peut immobiliser un aéronef très coûteux. Par conséquent, la surveillance de l'état des équipements, la maintenance prédictive, le contrôle numérique de la configuration et la prévision précise des besoins en pièces détachées revêtent une importance croissante. Parallèlement, les bases aériennes elles-mêmes évoluent vers des systèmes logistiques complexes nécessitant du carburant, des munitions, des équipements de soutien au sol, des services informatiques, de la sécurité et des capacités de réparation.
Pour les forces navales, les distances, les durées de déploiement et la dépendance aux ports sont particulièrement importantes. Les navires peuvent transporter de grandes quantités, mais restent tributaires des ravitaillements réguliers, des chantiers navals et des pièces de rechange spécialisées. Les trois segments d'utilisateurs finaux ne doivent pas être confondus avec les segments basés sur le type de transport ou la zone de service. Ils décrivent différentes dimensions d'un même marché. Par exemple, un convoi de munitions pour l'armée relève simultanément de la logistique routière, du secteur de la défense et des approvisionnements militaires.
L'Amérique du Nord fait office de norme
L'Amérique du Nord était le premier marché régional en 2025, représentant 33,19 % du chiffre d'affaires total des États-Unis, soit 60,57 milliards de dollars. Ce chiffre devrait atteindre 64,53 milliards de dollars en 2026, ce qui représente une augmentation d'environ 6,5 %. La région bénéficie principalement de la présence militaire américaine à l'échelle mondiale, d'importantes flottes de transport stratégique, d'un réseau dense d'installations militaires et d'une industrie de défense privée très développée.
Le marché américain devrait atteindre environ 52,95 milliards de dollars en 2026. Cela signifie que les États-Unis représenteront environ 82 % du marché nord-américain et environ 27 % du marché mondial. Affirmer que les États-Unis représentent près de la moitié de la demande mondiale serait intenable au vu de ces chiffres. Néanmoins, leur importance demeure exceptionnelle car les exigences américaines façonnent souvent les normes techniques, les architectures de données et les modèles commerciaux, influençant ainsi les alliés et les fournisseurs internationaux.
L'interaction entre les dépôts militaires, les entreprises commerciales, les capacités de transport mondiales et le contrôle numérique est particulièrement pertinente. Un nuage commercial basé sur l'IA pour la logistique de défense américaine illustre la volonté d'intégrer plus étroitement les vastes ensembles de données, les prévisions de la demande et les décisions opérationnelles. La coopération interministérielle à long terme dans le secteur de la santé démontre comment la mise en commun de l'offre et de la demande peut générer des économies d'échelle. Le Canada complète cette dynamique régionale grâce à ses responsabilités au sein de l'OTAN et aux défis uniques que représente l'Arctique, où les vastes distances, les infrastructures limitées et les conditions environnementales extrêmes augmentent les coûts de la préparation logistique.
La région Asie-Pacifique réduit l'écart
La région Asie-Pacifique a atteint un volume de 53,34 milliards de dollars US en 2025, soit une part de 29,23 %. Un volume de 57,95 milliards de dollars US est prévu pour 2026. Cette croissance à court terme d'environ 8,6 % dépasse les taux de croissance correspondants des autres grandes régions identifiées, rapprochant ainsi la région de l'Amérique du Nord.
On prévoit que la Chine atteindra environ 19,26 milliards de dollars américains en 2026, le Japon 14,34 milliards et l'Inde 9,87 milliards. Ensemble, ces trois pays représenteront 43,47 milliards de dollars, soit environ les trois quarts du marché régional. Leurs motivations diffèrent, mais convergent : la Chine développe ses capacités maritimes et technologiques, le Japon renforce sa capacité opérationnelle et son rayonnement, et l'Inde conjugue modernisation et accroissement de sa production nationale. La Corée du Sud et l'Australie, quant à elles, augmentent leur demande en matière de maintenance, d'approvisionnement en munitions, de logistique maritime et de coopération avec leurs partenaires.
La géographie de l'Indo-Pacifique fait de cet environnement logistique un défi de taille. Les vastes distances, les archipels, les goulets d'étranglement maritimes et la dépendance aux ports et aux aérodromes accentuent la nécessité de disposer de moyens prépositionnés et de bases dispersées. Parallèlement, cette dispersion géographique peut engendrer des coûts et des efforts de coordination accrus. Il sera donc crucial que les États financent non seulement l'acquisition de plateformes, mais aussi les pétroliers, les navires de transport, le transport aérien, les dépôts, les installations de réparation et les liaisons de données sécurisées. La région démontre clairement que la portée militaire sans profondeur logistique devient rapidement un concept théorique.
Centre de sécurité et de défense - Conseils et informations

Centre de sécurité et de défense - Image : Xpert.Digital
Le Pôle Sécurité et Défense offre des conseils d'experts et des informations actualisées pour accompagner efficacement les entreprises et les organisations dans le renforcement de leur rôle dans la politique européenne de sécurité et de défense. En étroite collaboration avec le groupe de travail Défense de SME Connect, il soutient tout particulièrement les petites et moyennes entreprises (PME) désireuses de développer leur capacité d'innovation et leur compétitivité dans le secteur de la défense. Point de contact central, le Pôle constitue ainsi un lien essentiel entre les PME et la stratégie européenne de défense.
En lien avec ceci :
Solutions innovantes pour la logistique de défense
Le goulot d'étranglement de l'Europe est la mobilité
En 2025, le marché européen a atteint 39,37 milliards de dollars américains, soit une part de marché mondiale de 21,57 %. On prévoit un chiffre d'affaires de 42,29 milliards de dollars américains pour 2026, correspondant à une croissance d'environ 7,4 %. Le marché britannique devrait atteindre 9,99 milliards de dollars américains et le marché allemand 8,32 milliards. À eux deux, ces pays représentent un peu plus de 43 % du volume du marché européen.
Le défi pour l'Europe centrale ne réside pas seulement dans la disponibilité des équipements, mais aussi dans leur acheminement rapide par-delà les frontières. La diversité des procédures, les responsabilités nationales, les capacités limitées des terminaux, l'inadéquation des ponts, le manque de liaisons ferroviaires et le manque d'harmonisation des systèmes numériques peuvent retarder les déploiements. La mobilité militaire est donc de plus en plus perçue comme un enjeu d'infrastructure européen. Les investissements dans les routes, les voies ferrées, les ports, les aéroports, les réseaux de carburant et les procédures d'autorisation transfrontalières présentent des avantages tant militaires que civils.
Des corridors fiables sont particulièrement importants pour les flancs est et sud-est. La Pologne, la Roumanie et la Bulgarie prennent une importance croissante en tant que zones de transit, d'accueil et de soutien. Les ports de la mer Noire, les liaisons avec le Danube, les lignes ferroviaires et les réseaux routiers doivent être considérés comme un système interconnecté. Les retombées économiques de tels investissements peuvent s'étendre au-delà du secteur de la défense, à condition que les infrastructures soient conçues pour un double usage. Parallèlement, il existe un risque que de nombreux projets nationaux isolés soient développés sans que les points de congestion transfrontaliers ne soient systématiquement pris en compte.
L’augmentation des budgets européens ne résoudra donc pas automatiquement le problème. Des normes communes, une demande prévisible et des systèmes de maintenance et d’approvisionnement interopérables sont au moins aussi importants que des financements supplémentaires. Sans cette coordination, l’accroissement des ressources financières risque d’entraîner une hausse des prix et la création de structures parallèles et incompatibles. Grâce à cette coordination, la région peut renforcer son tissu industriel tout en conservant une part plus importante de la chaîne de valeur logistique en Europe.
Les régions restantes seront plus différenciées
Le reste du monde a représenté un total de 29,22 milliards de dollars américains, soit 16,01 % du marché, en 2025. Sur ce montant, 13,93 milliards de dollars américains étaient attribuables à l'Amérique latine et 15,29 milliards de dollars américains au Moyen-Orient et à l'Afrique. Un total de 31,13 milliards de dollars américains est prévu pour 2026. Cette catégorie agrégée présente une valeur analytique limitée car elle regroupe des situations de sécurité, des niveaux d'infrastructure et des modèles d'approvisionnement très différents.
Au Moyen-Orient, la demande est alimentée par des plateformes importées sophistiquées, les tensions régionales et la volonté d'une plus grande autonomie nationale. L'Arabie saoudite et les Émirats arabes unis ont besoin de systèmes performants de maintenance, de formation et de soutien pour assurer l'efficacité opérationnelle de leurs forces aériennes, terrestres et navales complexes. Ceci favorise les partenariats locaux, les transferts de technologie et le développement de capacités nationales de maintenance. La création de valeur à long terme réside moins dans le transport de cargaisons individuelles que dans le développement d'une expertise technique durable.
En Afrique, les vastes distances, les infrastructures limitées et les conditions environnementales difficiles renforcent l'importance opérationnelle de véhicules robustes, d'une maintenance mobile et de systèmes simples et réparables. En Amérique latine, la sécurité des frontières, la surveillance maritime, les secours en cas de catastrophe et les missions de maintien de la paix sont souvent prioritaires. Le Brésil, de par sa taille et son tissu industriel, occupe une place particulière. Pour les fournisseurs sur ces marchés, les solutions très complexes ne sont pas systématiquement supérieures. Les systèmes doivent être abordables, maintenables dans les conditions locales et compatibles avec les infrastructures existantes.
De l'entrepôt au réseau de combat numérique
La numérisation transforme le marché tout au long de la chaîne de valeur. Le suivi en temps réel améliore la visibilité des mouvements de matériel. Les données d'état permettent d'adapter la maintenance à l'usure réelle. Les plateformes intégrées connectent les stocks, les capacités de transport, les prévisions de la demande et la planification des déploiements. Les jumeaux numériques permettent de cartographier virtuellement les usines, les véhicules ou les réseaux d'approvisionnement et de tester différents scénarios avant le déplacement physique des ressources.
Les avantages économiques découlent principalement d'une disponibilité accrue et d'une incertitude réduite. La connaissance précise de l'état d'un composant permet d'éviter les interventions de maintenance inutiles et de détecter plus rapidement les pannes critiques. Lorsque les niveaux de stock sont visibles à l'échelle de l'organisation, le risque de créer simultanément des surstocks et des pénuries locales diminue. L'intelligence artificielle peut améliorer la prévision de la demande, la planification des itinéraires et le diagnostic des pannes. Toutefois, elle ne remplace pas des données de référence fiables ni des processus robustes. Des données de mauvaise qualité ne s'améliorent pas automatiquement avec un algorithme plus performant.
La blockchain est également envisagée comme un outil pour sécuriser les chaînes d'approvisionnement. Son utilité dépend de la réelle nécessité, pour plusieurs organisations, d'un historique de transactions partagé et fiable. Pour de nombreuses applications, les bases de données traditionnelles et sécurisées peuvent s'avérer plus efficaces. De plus, tout registre numérique repose sur des données exactes. Un enregistrement de données immuable et erroné ne représente aucun progrès. Par conséquent, le marché ne sera pas déterminé par des effets de mode, mais par des solutions qui améliorent concrètement la disponibilité et le fonctionnement, même en cas de perturbation des communications.
L'autonomie et l'impression 3D transforment le secteur de la chaîne de valeur
Les véhicules aériens et terrestres sans pilote sont de plus en plus testés pour des missions de ravitaillement. Leur principal atout ne réside pas dans le remplacement complet des moyens de transport lourds, mais dans la prise en charge des segments risqués ou urgents. Les petits drones peuvent transporter des fournitures médicales, des batteries ou des pièces détachées spécifiques. Les véhicules terrestres sans pilote peuvent relayer le personnel lors des livraisons du dernier kilomètre, souvent périlleuses. Dans les deux cas, l'autonomie, la charge utile, l'immunité aux interférences, la maintenance et les coûts doivent être évalués de manière réaliste.
La fabrication additive promet de produire certaines pièces de rechange au plus près de leur lieu d'utilisation. Cela peut raccourcir les délais de livraison et réduire la dépendance aux pièces en stock rarement utilisées. Les composants simples, les outils, les supports ou les pièces dont la chaîne d'approvisionnement d'origine n'existe plus sont particulièrement intéressants. Cependant, pour les pièces critiques pour la sécurité, la qualité des matériaux, la certification, la propriété intellectuelle et la maîtrise des processus documentés demeurent des obstacles importants. Par conséquent, l'impression 3D ne remplace pas une base industrielle. Elle la complète là où les petites séries de production, les longs délais de livraison ou les interruptions des circuits de transport constituent les principaux goulets d'étranglement.
L'autonomie et la fabrication additive modifient également les exigences en matière de qualifications. La réduction du nombre de chauffeurs ou de magasiniers n'entraîne pas automatiquement une baisse de l'emploi. Ce qui est nécessaire, ce sont des compétences en logiciels, en intégration de systèmes, en cybersécurité, en essais de matériaux et en certification technique. Les entreprises qui proposent du matériel sans formation, connectivité des données ni maintenance ne capteront qu'une partie de la chaîne de valeur. Les modèles économiques les plus performants associent produit, contrôle numérique et service après-vente à long terme.
Les prestataires privés se concentrent désormais sur les fonctions essentielles
Les forces armées externalisent de plus en plus leurs opérations de base, la maintenance, le transport sécurisé, la formation et une partie de la gestion de leur chaîne logistique auprès d'entreprises privées. Ce modèle, souvent qualifié de « logistique en tant que service » (LLaaS), permet de transformer les coûts fixes en paiements à la performance plus prévisibles, d'accéder à des connaissances spécialisées et d'accélérer la modernisation. Parallèlement, il engendre une plus grande dépendance à l'égard des capacités, du personnel et des plateformes de données du secteur privé.
La question centrale n'est donc pas de savoir si l'externalisation aura lieu, mais plutôt quelles fonctions peuvent être externalisées et à quelles conditions. En temps de paix, un réseau commercial peut être très performant. En situation de crise, cependant, il est impératif que les services restent opérationnels sur les plans contractuel, technique et humain, malgré l'augmentation des risques, la fermeture des frontières, les cyberattaques ou les pénuries de personnel. L'État ne doit pas perdre totalement sa capacité à gérer et à contrôler les services. Les droits de propriété des données, l'accès aux logiciels et la continuité des services lors d'un changement de prestataire doivent également être pris en compte.
Les entreprises de logistique commerciale comme DHL et Kühne+Nagel apportent leurs réseaux mondiaux, leur expertise douanière et leur expérience des chaînes d'approvisionnement complexes. Les grandes entreprises de défense, quant à elles, possèdent une connaissance approfondie des plateformes et un accès aux données techniques. Des prestataires de services spécialisés prennent en charge les opérations de base, le soutien technique et la logistique des missions. Ceci crée des partenariats qui allient les économies d'échelle civiles aux exigences de sécurité militaire. La capacité à intégrer ces compétences diverses dans un modèle global fiable sera essentielle à la compétitivité.
La compétition se déroule tout au long des cycles de vie
Lockheed Martin, Boeing, RTX, Northrop Grumman, General Dynamics et BAE Systems façonnent le soutien intégré du cycle de vie des plateformes complexes. Leur force réside dans leurs données techniques, leur connaissance approfondie des systèmes, leurs procédures de maintenance et leurs relations clients de longue date. KBR, Amentum, Leidos et Fluor excellent dans les services externalisés, les opérations de base, le support technique et la mise en œuvre de programmes à grande échelle. Les prestataires logistiques mondiaux complètent ce secteur grâce à leur expertise en transport, en transit et en gestion de la chaîne d'approvisionnement.
Ce marché se caractérise par des barrières à l'entrée élevées. Les contrôles de sécurité, les restrictions à l'exportation, les approbations, la confidentialité des données et les relations de confiance établies de longue date en limitent l'accès. De nouveaux fournisseurs peuvent néanmoins réussir s'ils comblent un manque clairement défini. Ces manques concernent notamment la cybersécurité, les technologies de capteurs, les prévisions assistées par l'IA, les jumeaux numériques, l'approvisionnement énergétique mobile, les systèmes autonomes ou la fabrication additive certifiée. Ils ne deviennent généralement pas immédiatement des entreprises générales du secteur, mais s'intègrent plutôt à un écosystème plus vaste.
La position dominante des fabricants de plateformes crée un risque de dépendance pour les clients. Si les données de maintenance, les pièces détachées et les logiciels ne sont disponibles que chez un fournisseur unique, les coûts et la dépendance augmentent à long terme. Des interfaces ouvertes et des droits d'accès aux données clairement définis peuvent favoriser la concurrence, mais doivent être compatibles avec les enjeux de sécurité et de responsabilité. D'un point de vue économique, la concurrence se déplace donc du produit individuel le moins cher vers un engagement crédible quant à un certain niveau de disponibilité sur plusieurs années.
Le personnel et les infrastructures imposent de sérieuses limitations
L'augmentation des budgets peut générer une demande accrue à court terme, mais pas automatiquement davantage de personnel qualifié. Les techniciens de maintenance, les chauffeurs, les spécialistes en sécurité informatique, les ingénieurs et les experts en matières dangereuses ne sont pas disponibles immédiatement. La formation et l'obtention des habilitations de sécurité prennent du temps, et de nombreux secteurs d'activité civils se disputent les mêmes compétences. Cette pénurie de main-d'œuvre peut donc constituer un frein à la croissance.
Il en va de même pour les infrastructures. Un train supplémentaire est peu utile si les terminaux sont insuffisants. Davantage de véhicules lourds ne résolvent pas le problème si les ponts ne peuvent supporter leur charge. Des flottes plus importantes nécessitent des zones de stockage adaptées et sécurisées. Des avions supplémentaires requièrent des hangars de maintenance, du carburant, du matériel d'assistance au sol et du personnel. La construction de ces infrastructures est un investissement important et prend souvent plus de temps que l'acquisition d'une plateforme.
La modernisation la plus rentable commence donc par une analyse des goulots d'étranglement. Il n'est pas nécessaire d'étendre simultanément tous les éléments du système à leur capacité maximale. L'élément crucial est d'identifier la défaillance qui aurait l'impact le plus important sur l'ensemble du réseau. Ces points faibles peuvent concerner un port, une pièce détachée, une autorisation, une connexion de données ou un groupe de professionnels spécifique. Investir dans des composants apparemment sans intérêt peut susciter une plus grande propension à investir que de prestigieuses acquisitions.
La cybersécurité devient essentielle pour la capacité de livraison
Plus la logistique se digitalise, plus sa surface d'attaque s'élargit. Les niveaux de stock, les itinéraires, l'état de la maintenance et les priorités constituent des informations précieuses. Des données manipulées peuvent entraîner des livraisons erronées, des retards de maintenance ou révéler l'emplacement de stocks critiques. Une attaque ne nécessite pas la destruction de l'intégralité du réseau. Même des perturbations ciblées au niveau des points de transfert ou des systèmes d'identification peuvent provoquer des retards importants.
La cybersécurité ne doit donc pas être considérée comme un ajout. Le chiffrement des communications, des contrôles d'identité rigoureux, la segmentation des réseaux, des protocoles inviolables et des procédures de récupération robustes sont essentiels à la capacité opérationnelle. Les solutions de repli analogiques ou locales sont tout aussi importantes. Un système fonctionnant uniquement via une connexion permanente au cloud peut s'avérer inadapté dans des environnements instables.
Cela accroît les coûts de développement et de vérification pour les fournisseurs. Parallèlement, un marché porteur se développe pour les infrastructures cloud sécurisées, l'intégration des données, l'analyse des menaces et la surveillance continue. Le facteur crucial demeure le lien entre la sécurité informatique et la logistique physique. Ceux qui se contentent de protéger les logiciels et négligent les capteurs, les terminaux ou les fournisseurs laissent subsister d'importantes vulnérabilités. La chaîne d'approvisionnement doit être sécurisée dans son ensemble.
La durabilité devient une question de portée
La durabilité revêt une importance croissante dans la logistique de défense pour deux raisons. Premièrement, la consommation de carburant et les bases énergivores augmentent les coûts d'exploitation. Deuxièmement, chaque livraison de carburant économisée représente un transport vulnérable évité. L'efficacité énergétique a donc une valeur militaire directe. Les systèmes de propulsion hybrides, les générateurs plus performants, la production locale d'énergie et la gestion intelligente de l'énergie permettent d'accroître l'autonomie et l'endurance.
Les carburants alternatifs et les systèmes à faibles émissions ne seront largement adoptés que si la sécurité d'approvisionnement, les performances et la compatibilité sont garanties. Un carburant respectueux de l'environnement est peu utile s'il n'est pas disponible en quantités suffisantes en cas de crise. À l'inverse, les sources d'énergie renouvelables locales peuvent réduire la dépendance aux longs circuits d'approvisionnement. Par conséquent, l'évaluation doit intégrer les coûts du cycle de vie, les avantages militaires et la sécurité d'approvisionnement.
Des systèmes robustes, réparables et durables font également partie intégrante d'une logistique durable. Une durée de vie plus longue réduit la consommation de matériaux et allège la pression sur les chaînes d'approvisionnement en pièces détachées. Sur ce marché, la durabilité relève donc moins de l'image que de l'optimisation de l'énergie, des matériaux et des flux. Elle progressera le plus rapidement là où les avantages écologiques et opérationnels se conjuguent.
Un budget important ne résout pas tous les problèmes
Malgré des perspectives favorables, le marché demeure soumis à d'importantes contraintes. Les budgets de la défense sont fortement influencés par la politique et peuvent évoluer au gré des changements de gouvernement, des ralentissements économiques ou de nouvelles priorités. La logistique entre souvent en concurrence avec les acquisitions de plateformes visibles. L'intérêt politique d'un nouvel avion est plus facile à communiquer que celui d'un dépôt de pièces détachées ou d'une gestion numérique des stocks, même si cette dernière peut améliorer la disponibilité à court terme.
La réglementation, les contrôles à l'exportation et les impératifs de sécurité nationale augmentent les coûts et allongent les délais de décision. Il ne s'agit pas d'une simple bureaucratie, mais d'un dispositif visant à protéger les technologies sensibles et les chaînes d'approvisionnement. Des problèmes surgissent lorsque des règles différentes entravent inutilement la coopération ou freinent l'innovation. En Europe notamment, il existe une tension entre le contrôle national et la nécessité de normes communes.
D'autres risques découlent de la concentration des fournisseurs et de la pénurie de matières premières critiques. L'électronique, les matériaux rares, les produits chimiques de spécialité et certains composants mécaniques proviennent parfois d'un nombre restreint de fournisseurs. Une liste de fournisseurs, aussi exhaustive soit-elle, peut donc masquer une forte dépendance aux mêmes produits intermédiaires. La résilience exige une transparence à tous les niveaux de la chaîne d'approvisionnement. Cela représente un effort supplémentaire, mais empêche qu'un seul composant, même anodin, ne paralyse un système pesant plusieurs milliards de dollars.
Où les prestataires peuvent trouver les meilleures opportunités
Les secteurs de croissance les plus prometteurs se situent à l'interface entre la logistique physique et numérique. Les dépôts mobiles, les systèmes de stockage à déploiement rapide, les ateliers modulaires et les solutions de réapprovisionnement automatisées répondent à la tendance à la distribution des opérations. La maintenance prédictive, les jumeaux numériques et les plateformes de données sécurisées améliorent la disponibilité des systèmes existants. La fabrication additive offre des opportunités pour les pièces rares et les petites séries.
Les infrastructures traditionnelles constituent également un marché en pleine croissance. Ports, gares ferroviaires, routes, ponts, réseaux de carburant et bases aériennes militaires nécessitent tous une modernisation. Les concepts à double usage peuvent accroître l'acceptation du public et les retombées économiques, car ces mêmes installations renforcent également les chaînes d'approvisionnement civiles. Cela ouvre l'accès aux entreprises de construction, d'énergie, de télécommunications et de logistique à un marché auparavant dominé par les entreprises de défense traditionnelles.
Les entreprises qui allient expertise réglementaire, cybersécurité et fiabilité opérationnelle bénéficient d'excellentes opportunités de marché. Un produit techniquement supérieur est insuffisant s'il n'est pas certifiable, intégrable ou maintenable sur le terrain. Les solutions compatibles avec les systèmes existants et déployables progressivement sont particulièrement recherchées. La plupart des forces armées modernisent leur logistique non pas à partir de zéro, mais en cours d'opérations.
Ce que les prévisions ne disent pas
Les prévisions de marché donnent une impression de précision, mais elles reposent sur des hypothèses concernant les prix, les taux de change, les définitions et l'évolution de la situation politique. Une augmentation nominale du volume peut refléter en partie l'inflation. Différentes études peuvent définir différemment les termes « entretien », « infrastructure », « transport » ou « services militaires internes ». Le chiffre de 344,35 milliards de dollars américains doit donc être interprété comme un scénario de marché plausible et non comme une prédiction exacte.
La croissance régionale ne renseigne guère sur la rentabilité des prestataires individuels. Les grands programmes peuvent engendrer de faibles marges, des investissements initiaux importants et des risques de responsabilité considérables. Les exigences en matière de sécurité et les longs délais de paiement accroissent les besoins en capitaux. Parallèlement, les petits segments spécialisés, caractérisés par des barrières à l'entrée élevées, peuvent s'avérer plus attractifs que les services de transport à fort volume.
Un autre point aveugle réside dans la capacité opérationnelle réelle. Des dépenses plus élevées et un plus grand nombre de contrats ne garantissent pas de meilleurs résultats. Les facteurs cruciaux sont les délais de livraison, la disponibilité technique, la durée des réparations, l'autonomie, l'exactitude des stocks et la capacité à poursuivre les opérations en cas de perturbation. Par conséquent, toute personne analysant le marché doit prendre en compte non seulement le chiffre d'affaires et les taux de croissance, mais aussi les indicateurs clés de performance opérationnelle.
La préparation est la nouvelle monnaie
Le marché de la logistique de défense est en pleine expansion car les gouvernements reconnaissent que les capacités militaires ont une valeur limitée sans un soutien fiable. La croissance projetée à 344,35 milliards de dollars d'ici 2034 reflète la hausse des budgets, mais aussi une réévaluation structurelle de la maintenance, de la mobilité, des données, des stocks et des capacités industrielles. Les opérations terrestres et terrestres restent les segments les plus importants, les armes et les munitions dominant les domaines de services, tandis que la logistique aérienne, les solutions numériques et les autres services intégrés connaissent une croissance supérieure à la moyenne.
D'un point de vue économique, le constat est clair : le principal avantage ne réside pas nécessairement dans une plus grande quantité de matériel, mais dans une disponibilité accrue du matériel existant. Un système d'arme supplémentaire augmente la capacité théorique. En revanche, un meilleur approvisionnement en pièces détachées, des réparations plus rapides ou une voie de transport sécurisée peuvent accroître la capacité réellement utilisable de l'ensemble d'une flotte. Ce raisonnement plaide en faveur d'une transition d'une logique d'acquisition pure et simple vers une gestion du cycle de vie et des indicateurs de disponibilité opérationnelle mesurables.
Pour les États, la capacité à combiner ressources civiles et militaires sans perdre le contrôle des opérations critiques sera essentielle. Pour les entreprises, l'opportunité réside dans les solutions intégrées associant matériel, données, sécurité et services. Pour l'Europe, le principal défi consiste à traduire l'augmentation des dépenses en mobilité partagée, en développement industriel et en réseaux transfrontaliers résilients. La compétition des prochaines années ne se jouera donc pas uniquement sur le champ de bataille, mais aussi dans les ateliers, les ports, les centres de données, les dépôts et le long des axes de transport qui assurent la mobilité de la puissance militaire.
Conseil - Planification - Mise en œuvre

Markus Becker
Je serais heureux de vous servir de conseiller personnel.
Responsable du développement commercial
Président du groupe de travail SME Connect Défense
Conseil - Planification - Mise en œuvre
Konrad Wolfenstein
Je serais heureux de vous servir de conseiller personnel.
wolfenstein∂xpert.digitalmeVous pouvez contacter à ou
Appelez-moi simplement au +49 7348 4088 965 .