Päikeseenergia maksejõuetus ja Volta müük: Shell loobub rohelistest ettevõtetest – mida kliendid peavad nüüd teadma – Loov kuvand teemal tehisintellekti abil: Xpert.Digital
Laadimisjaamad, salvestusruum, tarkvara: kui Shelli energiasiirde investeeringud ebaõnnestuvad
Shell, Volta ja Sonnen: Mis on nende rohelistest tehnoloogiatest loobumise taga?
Rohelise tehnoloogia ostmine – ja seejärel hüljamine? Mida Shelli juhtumid tegelikult näitavad
Shell investeeris laadimistaristusse, akude salvestusse ja digitaalsetesse energiateenustesse, kuid mitu neist äridest restruktureeriti, müüdi või lõpetati hiljem. Tagajärjed ulatuvad munitsipaallaadimisjaamade vajalikust tarkvara migratsioonist kuni salvestustootja Sonneni klientide ebakindluseni. Lugu on nüansirikkam kui süüdistus, et naftakompanii kõrvaldas tahtlikult rohelised konkurendid: Volta puhul lepiti hiljem kokku olulise osa ärist omandamises ja Sonneni puhul ei ole maksejõuetuse avaldus samaväärne lõpule viidud likvideerimisega. Need juhtumid toovad aga esile olulise riski: need, kes investeerivad tehnilisse süsteemi pikaajaliselt, võivad jääda sõltuvaks tarkvarast, teenustest ja ärimudelitest, millest ettevõte hiljem loobub. Mis täpselt juhtus Greenlotsi, Volta ja Sonneni ettevõtetes – ja mida operaatorid ja kliendid peaksid nüüd teadma.
Shelli roheline kannapööre: kui tulevikutehnoloogiad ebaõnnestuvad kasumlikkuse tõttu
Roheline ostetud, risk müüdud – arve jääb samaks
Shelli, Greenlotsi, Volta ja Sonneni lood illustreerivad energiasiirdega kaasnevat põhimõttelist konflikti: kliendid investeerivad kauakestvasse tehnoloogiasse, samas kui ettevõtted saavad oma strateegilisi prioriteete igal ajal muuta. See, mis algab sammuna kliimasõbraliku tuleviku suunas, võib hiljem lõppeda tarkvara sulgemise, müükide või ulatusliku ümberkorraldamisega. Majanduslikud tagajärjed mõjutavad seejärel lisaks algsetele investoritele ka leibkondi, kogukondi, töötajaid ja äripartnereid.
Olukord on keerulisem kui narratiiv naftakompaniist, kes süstemaatiliselt ostab ja seejärel kõrvaldab rohelise energia konkurendid. Sonneni puhul toimus Shelli täielik ülevõtmine 2019. aastal, mitte 2018. aastal; Volta puhul järgnes väljakuulutatud sulgemisele kokkulepe, et teine operaator võtab üle olulised osad võrgust. Need erinevused on olulised, sest objektiivne hindamine peab eristama kontrollitavaid otsuseid, majanduslikke põhjuseid ja eeldatavaid kavatsusi.
Seega ei ole kõige veenvam süüdistus mitte see, et energiaülemineku tahtlik takistamine on tõestatud. See seisneb struktuurilises probleemis: klientide pikaajalised investeeringud võivad lühiajaliste omanike otsuste tõttu väärtust kaotada. Usaldusväärne energiaüleminek nõuab seega lisaks uute tehnoloogiate kapitalile ka reegleid ja ärimudeleid, mis tagavad nende pikaajalise elujõulisuse.
Kolm juhtumit, erinevad murdumispunktid
Greenlots, Volta ja Sonnen esindasid elektrifitseeritud energiasüsteemi erinevaid ehitusplokke: laadimisinfrastruktuuri tarkvara, avalik laadimisvõrgustik reklaamidega, akusalvestus ja võrgustatud energiateenused. Majanduslikud probleemid, mis nende turult kõrvaldamise või omanikuvahetuse käigus ilmnesid, olid vastavalt mitmekesised.
Greenlotsi ehk õigemini Shell Sky puhul oli probleemiks laadimisseadmete digitaalse operatsiooniplatvormi pakkumise lõpetamine kolmandate osapoolte omanike poolt. Volta puhul teatati algselt kombineeritud laadimis- ja meediaäri sulgemisest, enne kui hiljem lepiti kokku oluliste varade ülevõtmises. Sonneni puhul järgnes Shelli müügile 2026. aasta suvel Saksa ettevõtte kinnitatud pankrotiavaldus oktoobris.
Tarkvara sulgemine, infrastruktuuri müük ja pankrotiavaldus ei ole majanduslikult identsed protsessid. Neil võivad olla erinevad põhjused ja need võivad nõuda erinevaid lahendusi. Ühine joon on aga see, et rajatise pikaajaline kasutamine sõltub otsustest, mida selle omanik saab mõjutada vaid piiratud ulatuses.
Kodumajapidamise jaoks on teisejärguline, kas digitaalne funktsioon lõpetatakse kasumlikkuse puudumise, uue ettevõtte strateegia või rahaliste raskuste tõttu. Oluline on see, milliseid teenuseid säilitatakse, millised alternatiivid on olemas ja kes kannab lisakulud. See perspektiiv sageli puudub, kui ettevõtte otsuseid kirjeldatakse üksnes portfelli optimeerimisena.
Greenlots: Pistik on pilves
Shell omandas Greenlotsi 2019. aasta jaanuaris; ettevõte arendas muuhulgas tarkvara laadimisinfrastruktuuri haldamiseks omavalitsustele, ettevõtetele, sõidukiparkidele ja energiatarnijatele. Tehnoloogia eesmärk oli mitte ainult võimaldada individuaalseid laadimisprotsesse, vaid ka korraldada suuremate võrkude toimimist.
2024. aasta detsembri lõpus teatati, et Shell lõpetab 30. aprillil 2025 oma Shell Sky platvormi toetamise kolmandate osapoolte ärilaadijatele USA-s ja Kanadas. See ei tähendanud kogu Shelli rahvusvahelise laadimistegevuse lõppu. See mõjutas konkreetset ärimudelit: digitaalse töökeskkonna pakkumist kolmandate osapoolte taristule.
See eristamine on majanduslikust vaatenurgast oluline. Omavalitsus võib olla ostnud laadimisjaama, maksnud elektrivõrguga liitumise eest ja rajanud parkimiskohad. Sellegipoolest võib selle regulaarne toimimine sõltuda välisest platvormist. Ilma sobiva tarkvarata võivad autoriseerimine, arveldamine, jälgimine ja muud funktsioonid olla süsteemist olenevalt häiritud.
Riistvara omamine ei tähenda automaatselt kontrolli selle täieliku kasutatavuse üle. Füüsiliselt terve seade võib kaotada majandusliku väärtuse, kui selle digitaalne toimimise alus kaob.
See ei tähenda aga, et iga mõjutatud laadimisjaam muutub tingimata jäädavalt kasutuskõlbmatuks. Shell Sky kasutas avatud sideprotokolli OCPP, mis põhimõtteliselt võimaldas migratsiooni teistele ühilduvatele haldusplatvormidele. Seega polnud oluline küsimus mitte ainult see, kas ümberlülitus on tehniliselt teostatav, vaid ka see, kui kiiresti ja millise hinnaga seda tegelikult rakendada saab.
Seattle avalikustab kolimise maksumuse
Munitsipaalenergia pakkuja Seattle City Light pidi 72 avalikku laadimispunkti, sealhulgas 14 alalisvoolu kiirlaadijat ja 58 aeglasemat laadijat kokku 37 asukohas, uuele haldusplatvormile üle viima. Pärast pilootfaasi 2025. aasta veebruaris algas laiem üleminek märtsis; viimane laadimispunkt läks üle ChargePointile juunis.
See näide demonstreerib, et tarkvaraplatvormi tootmise lõpetamine ei tähenda tingimata ühendatud infrastruktuuri lõppu. Avatud tehnilised standardid saavad kaitsta olemasolevaid investeeringuid ja võimaldada jätkuvat tegevust.
Samal ajal ei olnud üleminek tasuta ja automaatne protsess. Seattle saatis ülemineku haldamiseks mõne kuu jooksul kohale projektimeeskonna, samuti välised töövõtjad ja tehnikud. Edukas teenusepakkuja vahetus nõudis seega organisatsioonilist suutlikkust, tehnilist tööd ja suhtlemist kasutajatega.
Just siin peitubki probleem väiksemate operaatorite jaoks. Linnal, millel on oma tehniline osakond, on teistsugused ressursid kui ühel ettevõttel, millel on vaid paar laadimispunkti. Seega võib tarkvarapakkuja sama strateegiline tagasitõmbumine kaasa tuua väga erinevaid majanduslikke tagajärgi.
Seda arvestades on OCPP oluline kaitsemeede, kuid mitte täielik asendaja hoolikale lepingute koostamisele. Operaatorid ei tohiks nõuda mitte ainult ametlikku tuge avatud protokollidele. Nad vajavad ka juurdepääsuvolitusi, piisavat dokumentatsiooni, eksporditavaid operatiivandmeid ja jälgitavat migratsiooniteed. Ainult see kombinatsioon muudab teoreetilise avatuse praktiliselt kasutatavaks alternatiiviks.
Volta: Sulgemine ei olnud viimane peatükk
Shell viis Volta omandamise lõpule 2023. aasta märtsis ligikaudu 169 miljoni USA dollari suuruse aktsiahinnaga. Tehing hõlmas sel ajal enam kui 3000 laadimispunkti 31 USA osariigis ja territooriumil ning enam kui 3400 täiendava laadimispunkti arendusprojekti.
Volta ühendas laadimisinfrastruktuuri digitaalse välireklaamiga: jaamades olevad ekraanid pidid genereerima lisatulu ja seega toetama laadimisteenuse rahastamist. Asukohtade hulka kuulusid kaubanduskeskused, supermarketid ja apteegid.
2025. aasta augustis teatati Volta Chargingi ja Volta Media plaanitavast sulgemisest; see hõlmas enam kui 2000 laadimisjaamast koosneva võrgustiku lammutamist ja meediaäri lõpetamist novembris, mis mõjutas ligikaudu 190 töötajat. Mõnedele töötajatele teatati võimalustest kandideerida ametikohtadele teistes Shelli divisjonides.
See otsus oli monumentaalne. Siiski ei tohiks seda pidada edasise sündmuse ammendavaks kirjelduseks.
2025. aasta novembris nõustus Austraalia laadimis- ja meediateenuse pakkuja JOLT omandama olulise osa Shelli Volta Media Networkist. Väljakuulutatud tehing hõlmas tuhandeid laadimis- ja meediaasukohti; selle lõpuleviimine oli algselt kavandatud 1. jaanuariks 2026 ja sellele seati teatud tingimused.
See ei tõesta ei iga endise Volta objekti jätkuvat tegevust ega ka algsete dekomisjoneerimisplaanide täielikku elluviimist. Üks on aga selge: üldine väide, et Shell demonteeris kogu võrgu ilma asendamiseta, ignoreerib oluliste osade hilisemat kokkulepitud üleandmist. See areng muudab eelkõige majanduslikku hinnangut märkimisväärselt.
Nõrk ettevõte pole väärtusetu
Järgnev JOLT-leping toob esile olulise eristuse: ettevõte võib olla omanikule ebaatraktiivne, muutumata seejuures majanduslikult väärtusetuks iga mõeldava operaatori all.
Shell soovis avalike laadimisjaamade puhul keskenduda rohkem kiirlaadimisele oma või kaubamärgi all asuvates laadimisjaamades. JOLT seevastu järgib otseselt laadimisinfrastruktuuri ja digitaalse välisreklaami kombineeritud ärimudelit. Varad, mis enam ühe ettevõtte strateegiaga ei sobi, võivad olla organisatsiooniliselt paremini paigutatud teise ettevõtte strateegiasse.
See ei tõesta, et JOLT teenib iga omandatud asukohaga kasumit. Küll aga näitab see, miks sulgemist ei tohiks hinnata ainult varasema ettevõtte seotuse põhjal.
Volta teatas 2024. aasta ligikaudu 140 miljoni USA dollari suurusest kahjumist; seda arvu tuleks mõista avaldatud hinnanguna, mitte eraldi auditeeritud aastaaruandena. Selline rahaline koormus annab õigustatud põhjuse ümberkorraldamiseks või müügiks.
See ei tähenda aga automaatselt, et kõik asukohad põhjustasid kahjusid võrdselt. Võrgul on tavaliselt erinevad asukoha omadused, lepingutingimused ja investeerimisvajadused. Ilma vastavate individuaalsete andmeteta ei saa täielikku jätkamist ega täielikku demonteerimist veenvalt põhjendada.
Seetõttu on majanduslikult mõistlik uurida, kas osalised müügid, operaatori vahetused või tehnilised kohandused võiksid anda suuremat väärtust kui üksainus, ühendatud tehing. Hilisem leping JOLT-iga näitab vähemalt, et selline üleandmisvõimalus oli tõepoolest olemas.
Miks reklaam automaatselt poodi ei rahasta
Volta põhiprintsiip kõlab esialgu ahvatlevalt: inimesed laevad oma sõidukeid ostlemise ajal, jaemüüjad saavad lisateenuse ja reklaamijad rahastavad osa infrastruktuurist.
Raskus seisneb kahe eraldi turu ühendamises. Atraktiivne laadimiskoht ei ole automaatselt eriti väärtuslik reklaamikoht. Seevastu võib hästi nähtav ekraan olla majanduslikult tasuv, samas kui ühendatud laadimisjaam on alakasutatud.
Tasustamise osas on olulised sellised tegurid nagu ühenduskulud, elektrienergia tarbimine, võimsuse kasutamine ja tehniline kättesaadavus. Reklaamiäris on üliolulised ulatus, sihtrühma kvaliteet, turundus ja mõõdetav mõju. Igaüks, kes pakub mõlemat teenust, vajab vastavat oskusteavet mõlemas valdkonnas.
Lisatuluallikad võivad kasumlikkust parandada. Samas võivad need tekitada ka lisakulusid ja organisatsioonilist keerukust. Eriti problemaatiliseks muutub olukord siis, kui ühe valdkonna optimistlikud ootused varjavad teise valdkonna ebapiisavat kasumlikkust.
Seega tuleb usaldusväärses investeerimisanalüüsis eraldi uurida laadimisvõimsuse ja reklaami tegelikku majanduslikku panust. Lisaks peaks olema selge, kas kogu süsteem jääb elujõuliseks ka nõrgema reklaamitulude või elektromobiilsuse aeglasema kasvu korral.
Ühe pakkuja ebaõnnestumine ei muuda kombineeritud mudelit põhimõtteliselt kehtetuks. Samamoodi ei tõesta spetsialiseerunud konkurendi omandamine selle pikaajalist edu. Olulised on tegelikud kulud, lepingud ja tulud, mitte algse äriidee atraktiivsus.
Päike: Kuulus nimi ei pakkunud mingit kaitset
Sonneni täpseks mõistmiseks on õige kronoloogia võtmetähtsusega. Shell omandas energiasalvestusettevõttes osaluse 2018. aasta mais; täielik ülevõtmine lepiti kokku 2019. aasta veebruaris. Levinud väide, et Sonnen omandati täielikult 2018. aastal, ajab seega segamini kaks erinevat sündmust.
Ettevõte oli nutika kodu energia salvestamise teerajajate seas, ühendades oma akutehnoloogia digitaalsete energiateenuste ja leibkondade võrgustamisega. Seega ei seisnenud selle majanduslik tähtsus ainult üksikute seadmete müügis. Sonnen seisis võimaluse eest integreerida detsentraliseeritud süsteemid kontrollitavaks energiasüsteemiks.
2026. aasta augustis kinnitas Shell müügi lõpuleviimist Tivenile, Aureliuse kaasasutaja Gert Purkerti perekonnabüroole. Seos Aureliusega ei tohi viia selleni, et kõiki kaasatud ettevõtteid koheldakse juriidiliselt või majanduslikult samaväärsetena.
22. oktoobril 2026 kinnitati Sonnen GmbH pankrotiavaldus; umbes 400 allesjäänud töötajat peakorteris teavitati olukorra arengust. Algselt pidi äritegevus ja teenuste osutamine jätkuma enam kui 150 000 olemasolevale kliendile, samas kui arvukate tütarettevõtete jaoks kavandati likvideerimist või isehallatavat pankrotimenetlust.
Maksejõuetuse avalduse esitamine ei ole aga sama mis likvideerimise lõpuleviimine. Lisaks ei ole kliendiäri jätkumise väljakuulutamine täielik garantii, et kõik olemasolevad teenused jäävad seadme kogu eluea jooksul muutumatuks.
Pioneerikuvandi taga peitusid rasked kaotused
Sonnen GmbH olemasolevad finantsnäitajad näitavad juba enne omanikuvahetust märkimisväärset majanduslikku halvenemist. Lobiregistrisse esitatud 2024. aasta dokumentidest selgub ligikaudu 78,4 miljoni euro suurune käive võrreldes ligikaudu 263,5 miljoni euroga 2023. aastal; samal ajal suurenes puhaskahjum ligikaudu 8,8 miljonilt eurolt ligikaudu 106,6 miljoni euroni.
Seega on tulude langus ligikaudu 70 protsenti. Eriti silmatorkav on see, et 2024. aasta teatatud kahjum oli suurem kui sama aasta tulu.
Nende arvude olulisus tuleb selgelt määratleda. Lisatud fail on märgistatud mustandina ja puudutab Sonnen GmbH-d, mitte automaatselt kõiki rahvusvahelise kontserni ettevõtteid. Seetõttu ei tohiks seda ilma hoolika kontrollimiseta käsitleda täielikult auditeeritud konsolideeritud finantsaruandena.
Vaatamata sellele piirangule ilmneb tõsine probleem. Personalikulud olid 2024. aastal ligikaudu 52,3 miljonit eurot, mis on vaid veidi alla eelmise aasta taseme, kuigi müügitulud vähenesid märkimisväärselt. See viitab kulustruktuurile, mida ei suudetud nõrgema äritulemusega piisavalt kiiresti kohaneda.
Siiski ei ole aasta puhaskahjum sama mis otsene raha väljavool. Amortisatsioon, allahindlused ja muud raamatupidamislikud mõjud võivad tulemust mõjutada. Ilma täiendava teabeta on seetõttu võimatu usaldusväärselt kindlaks teha, milline osa kahjumist oli omistatav käimasolevale tootmisele, organisatsioonilistele probleemidele või erilistele asjaoludele.
Kuid arvud on selgelt vastuolus arvamusega, et suur nõudlus varasematel buumiaastatel lõi automaatselt püsivalt kasumliku ettevõtte.
Uus: USA patent – paigalda päikeseparke kuni 30% odavamalt ning 40% kiiremini ja lihtsamalt – selgitavate videotega!

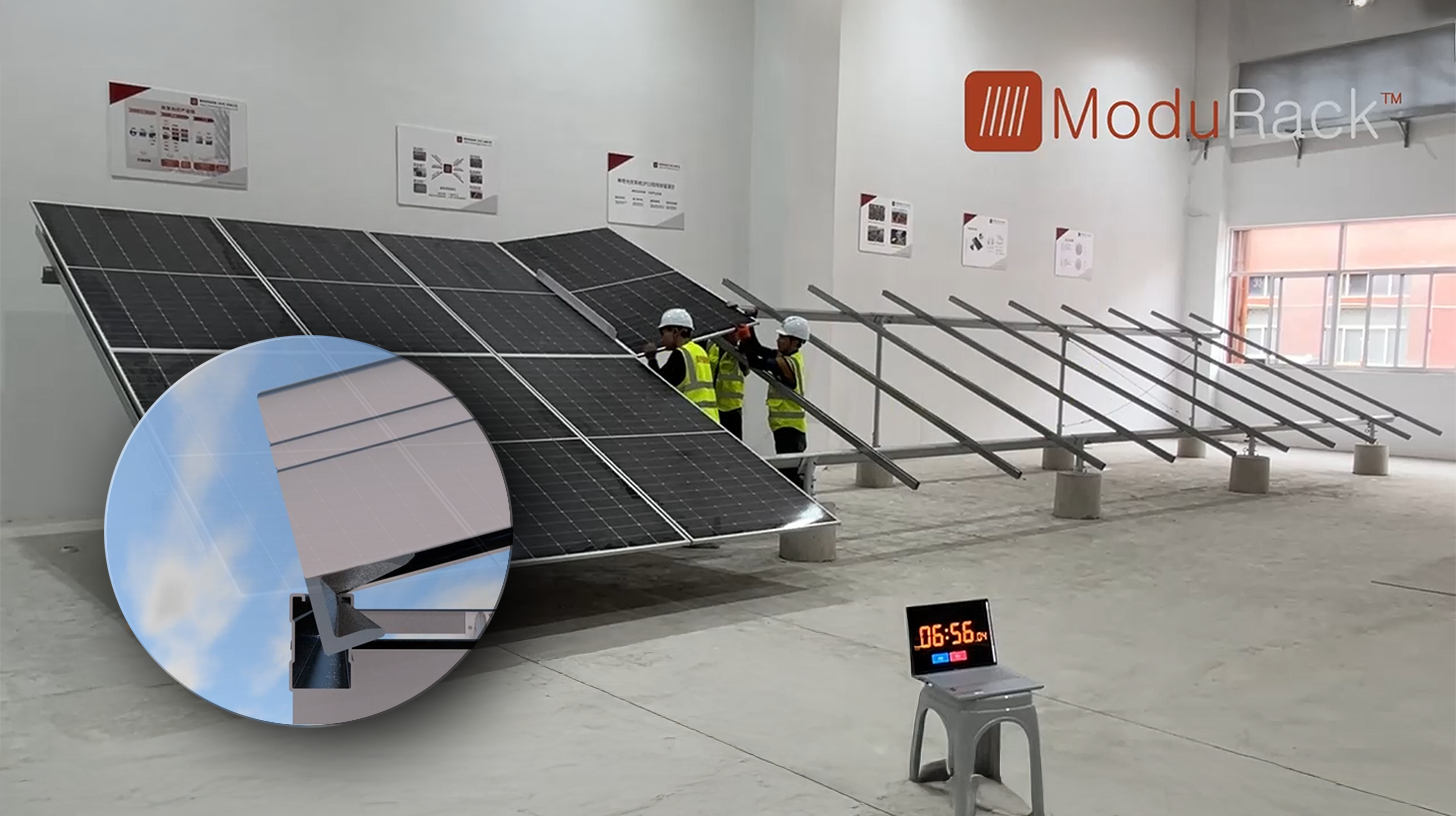
Uus: USA patent – paigalda päikeseparke kuni 30% odavamalt ning 40% kiiremini ja lihtsamalt – selgitavate videotega! - Pilt: Xpert.Digital
Selle tehnoloogilise edasimineku tuumaks on teadlik loobumine tavapärasest klambrikinnitusest, mis on olnud standardiks aastakümneid. Uus, aja- ja kulutõhusam kinnitussüsteem lahendab selle probleemi põhimõtteliselt teistsuguse ja intelligentsema kontseptsiooniga. Moodulite kindlatesse punktidesse kinnitamise asemel sisestatakse need pidevasse, spetsiaalselt vormitud tugisiini ja hoitakse kindlalt paigal. See konstruktsioon tagab, et kõik jõud – olgu need siis lumest tulenevad staatilised koormused või tuulest tulenevad dünaamilised koormused – jaotuvad ühtlaselt kogu mooduliraami pikkusele.
Lisateavet leiate siit:
Vajadus korrapärase taandumise järele energiasiirdes
Salvestusruumi turg kasvab endiselt
Ühe tuntud tootja kriis ei ole sama mis kogu tehnoloogia kriis. Saksamaal registreeriti 2026. aasta esimese üheksa kuu jooksul umbes 493 000 uut statsionaarset akutoitel töötavat süsteemi koguvõimsusega 8,2 gigavatt-tundi; eeldatavaid hilinenud registreerimisi arvesse võttes hinnati paigalduste arvuks umbes 534 000.
Seega oli uus paigaldatud võimsus 91 protsenti suurem kui eelmise aasta samal perioodil. Eriti tugevat kasvu näitasid suuremahulised salvestussüsteemid: nende uus paigaldatud võimsus suurenes vaadeldavas võrdluses umbes 0,9 gigavatt-tunnilt 3,8 gigavatt-tunnile.
Samuti suurenes koduste salvestussüsteemide segment võimsusega viis kuni 20 kilovatt-tundi; uute registreeritud süsteemide arv tõusis umbes 261 000-lt 303 000-le ja nendega seotud võimsus umbes 2,6 gigavatt-tunnilt 3,2 gigavatt-tunnile.
See tähendab, et Sonneni kriisi ei saa veenvalt seletada üldise salvestusnõudluse langusega. Kasvav turg ei kaitse aga üksikuid ettevõtteid kahjude eest.
Tootjad võivad kaotada turuosa, kanda ülemäära kõrgeid kulusid või pakkuda tooteid, mille hinna ja kvaliteedi suhe enam ei veena. Lisaks erinevad kodused salvestussüsteemid, ärilised salvestussüsteemid ja suured võrku ühendatud süsteemid oluliselt müügi, rahastamise ja tehniliste nõuete osas.
Tarnija, kellel on eramajapidamiste seas tugev positsioon, ei saa automaatselt kasu suurte akusalvestussüsteemide buumist. Tehnoloogiline lähedus ei asenda sobivaid tooteid ega võimet teenindada uusi kliendigruppe majanduslikult.
Langevad akude hinnad suurendavad survet
Rahvusvahelised hinnaarengud süvendavad seda kohanemissurvet. Liitiumioonakude keskmine hind langes 2024. aastal 115 USA dollarini kilovatt-tunni kohta ja oli 2025. aastal 108 USA dollarit; statsionaarsete akupakkide keskmine hind oli 2025. aastal umbes 70 USA dollarit kilovatt-tunni kohta.
Neid numbreid ei tohiks segi ajada täielikult paigaldatud koduse energiasalvestussüsteemi lõpptarbija hinnaga. Inverter, juhtimissüsteem, paigaldus, müük ja hooldus ei kuulu täielikult hinna sisse.
Sellest hoolimata muudavad akude hinnalangused konkurentsimaastikku. Kliendid ootavad soodsamaid pakkumisi, konkurendid saavad uusi süsteeme odavamalt hinnata ja vanemad varud võivad väärtust kaotada.
See tekitab tootjatele keerulise ülemineku. Olemasolevad organisatsioonid ehitati sageli üles varasemate hinna- ja kasvueelduste põhjal. Kui müügihinnad langevad kiiremini kui haldus-, arendus- ja turustuskulud, satuvad marginaalid surve alla.
Ainult kõrgetest tehnilistest standarditest ei piisa. Lisahindu peavad õigustama tõendatavad eelised, näiteks eriti hea integreeritavus, usaldusväärne teenindus või täiendavad majanduslikud rakendused.
Eelkõige juba tegutseva teenusepakkuja maksejõuetus toob esile ebameeldiva piiri: pikk garantiilubadus ja tuntud kaubamärk võivad küll usaldust luua, kuid need ei asenda teenindusettevõtte jätkusuutlikku rahastamist.
USA äritegevus on täieliku sulgemise vastu
Sonneni areng USAs nõuab edasist eristumist. USA üksus teatas 2026. aasta oktoobris müügi kahekordistumisest ja tootmise kolmekordistumisest võrreldes eelmise aastaga; kogu aastaks oodati enam kui 180 megavatt-tunni suuruseid kodumajapidamiste salvestusvõimsuse tarneid.
Need arvud põhinevad ettevõtte andmetel ja mõnel juhul ka ootustel, mitte lõplikel auditeeritud aastatulemustel. Sellegipoolest ei toeta need üldist arusaama, et kõik Sonnen Grupi osad on muutunud majanduslikult võrdselt ebaoluliseks.
Virtuaalseid elektrijaamu nimetati peamiseks kasvumootoriks; ettevõtte andmetel oli Texases juba üle 6000 leibkonna sellisesse mudelisse integreeritud.
Virtuaalne elektrijaam ühendab detsentraliseeritud süsteeme ja turustab nende kollektiivset juhitavust. Majanduslikult võib see toota rohkem kui üksikute salvestussüsteemide summa, mis suurendavad vaid leibkonna enda tarbimist.
See, kas need lisahüved tegelikult kasumlikuks muutuvad, sõltub konkreetsest turust. Olulised tegurid hõlmavad juurdepääsu, tasustamiseeskirju, tehnilist kättesaadavust ning tulude jaotust operaatorite ja leibkondade vahel.
USA näide ei tõesta ei garanteeritud päästmist ega ühegi konkreetse ärimudeli põhimõttelist paremust. Küll aga näitab see, et sama põhiline tehniline idee võib erinevates turutingimustes anda väga erinevaid tulemusi. Hea ümberkorraldamine peab neid erinevusi arvesse võtma.
Shelli kapital järgib tootlusootusi
Shelli jaoks konkureerivad uued energiateenused kapitali pärast väljakujunenud ärivaldkondadega. Keskne juhtimisküsimus ei ole mitte ainult see, milline tehnoloogia on sotsiaalselt ihaldusväärne, vaid ka see, milline investeering lubab sobivat riskiga korrigeeritud tootlust.
2025. aastal teenis ettevõte ligikaudu 42,9 miljardit USA dollarit rahavoogu ja tegi ligikaudu 20,9 miljardi USA dollari väärtuses rahavoogu tootvaid investeeringuid. Samal ajal tagastati aktsionäridele ligikaudu 22,4 miljardit USA dollarit, sealhulgas 13,9 miljardit USA dollarit aktsiate tagasiostuks ja 8,5 miljardit USA dollarit dividendidena.
Need arvud näitavad, et Shellil tervikuna olid märkimisväärsed rahalised vahendid. Need ei tõesta aga, et iga kahjumlikku investeeringut oleks saanud täiendava rahastamise abil jätkusuutlikult restruktureerida.
Peamine erinevus on järgmine: ettevõte suudab katta edasisi kahjusid ilma seeläbi elujõulist tulevikku rahastamata. Oluline tegur on see, kas lisarahastus pakub realistlikku väljavaadet jätkusuutliku ärimudeli loomiseks.
Seevastu ei ole suured dividendide väljamaksed loomulik nõue. Need on osa aktiivsest kapitali jaotamise strateegiast. Kui ettevõte tagastab aktsionäridele märkimisväärse summa vahendeid, vähendades samal ajal teatud tulevikku suunatud äritegevust, näitab see oma prioriteete.
See on mõistetav ettevõtte juhtimise vaatenurgast, mis keskendub kapitali tootlusele. Seda ei tohiks aga segi ajada ootusega, et rahaliselt tugev omanik suudab tehnoloogiat pikkade käivitus- ja kriisifaaside ajal üleval pidada.
Elektromobiilsusest täielikku loobumist ei toimu
Teine arv on vastuolus diferentseerimata narratiiviga turult lahkumisest. Shellile kuuluvate või tema kaubamärgi all tegutsevate avalike laadimispunktide arv suurenes 2024. aasta lõpu ligikaudu 73 000-lt 2025. aasta lõpuks ligikaudu 88 000-le.
See näitaja ei ole sama mis rändluse kaudu ligipääsetavate laadimispunktide koguarv. Samuti ei kirjelda see automaatselt ainult täielikult omanduses olevaid asukohti.
See areng näitab aga, et Shell ei ole avalikust laadimisest täielikult loobunud. Pigem on ettevõte muutnud oma ärimudelite valikut ja keskendunud tugevamalt valdkondadele, mis sobivad tema enda strateegiaga.
Väljakujunenud liikuvusteenuse pakkuja jaoks võib kaubamärgiga kiirlaadimisjaamade omamine või käitamine pakkuda mitmeid eeliseid: otsene kliendikontakt, teenuse üle kontroll ja lisatulu muudest teenustest. Seevastu kolmandate osapoolte operaatorite tarkvaraplatvorm või reklaamidest rahastatav laadimisvõrk nõuab teistsugust majanduslikku ja organisatsioonilist lähenemist.
Makromajanduslikust vaatenurgast jääb see fookus ambivalentseks. Täiendav kiirlaadimisjaam ei asenda automaatselt aeglasemat laadimist elamu- või kaubanduskeskuses. Erinevad laadimisvõimalused vastavad erinevatele vajadustele.
Seega on paigaldatud laadimispunktide arvul vaid piiratud tähtsus. Asukoht, ligipääsetavus, hind ja töökindlus mängivad samuti laadimisteenuse kvaliteedis olulist rolli. Kasvav üldine võrgustik võib samaaegselt kaasa tuua kohalikult oluliste teenuste kadumise.
Kavatsus ja tagajärg ei ole samad
Kahtlus, et juba tegutsevad ettevõtted võivad omandada noori konkurente, et piirata ohtu oma olemasolevale äritegevusele, on põhimõtteliselt majandusliku arutelu küsimus. Kuid antud juhul ei tõesta see veel teadlikku ennetusstrateegiat.
See nõuaks lisateavet. See võib hõlmata sisemisi otsuseid, tahtlikult blokeeritud üleandmisvõimalusi või kindlaid tõendeid selle kohta, et paljulubava ettevõtte väärtust vähendati tahtlikult vaatamata realistlikele alternatiividele.
Lisaks tuleb arvestada tõenäolise arenguga ilma omandamiseta. Idufirma, mis oleks ilma uue kapitalita varem läbi kukkunud, ei lange automaatselt konkurentsivastase strateegia ohvriks ainuüksi seetõttu, et see hiljem tegevuse lõpetab.
Seevastu mitmeaastane rahastamine ei kõrvalda kõiki võimalikke tulevasi takistusi. Investeeringud võivad esialgu olla tugevalt suunatud kasvule ja hiljem anda teed kaitsvamale strateegiale.
Seega on hindamise seisukohalt oluline eristada motiivi ja tagajärje. Ettevõte saab energiasiirde negatiivselt mõjutada ilma seda teadlikult takistamata. Kui asukohad hüljatakse, digiteenused lõpetatakse või teenused muutuvad ebausaldusväärseks, võivad tekkida reaalsed puudused, isegi kui otsus on ettevõtte seisukohast majanduslikult õigustatud.
See täpsem kriitika on tugevam kui üldine sabotaažisüüdistus. See keskendub tõendatavatele tagajärgedele ja küsimusele, kuidas sarnaseid riske tulevikus piirata.
Väljavõtmise nähtamatud kulud
Konsolideeritud finantsaruanne näitab peamiselt ettevõtte enda kantud kulusid. Makromajanduslik finantsaruanne läheb kaugemale.
Operaatoril võib olla vaja juurutada uus tarkvaraplatvorm. Asukoha partner võib kaotada lepingu, mille jaoks nad on juba ruumi pakkunud või struktuurilisi kohandusi teinud. Majapidamine võib olla valmis suuremateks hoolduskuludeks või lisahüvitise kaotamiseks.
Mitte kõik need puudused ei kujuta endast automaatselt õiguslikult hüvitatavat kahju. Sellegipoolest võivad need olla majanduslikult olulised.
Riskide nihkumine muutub eriti problemaatiliseks siis, kui kliendid neid esialgse ostu sooritamise ajal vaevu ära tundsid. Tuntud ettevõtte logo võib edasi anda stabiilsuse tunnet, isegi kui konkreetne leping ei sisalda vastavaid pikaajalisi kaitsemeetmeid.
See loob lõhe tajutava turvalisuse ja tegeliku lubatud tootluse vahel. See lõhe võib mõjutada investeerimisotsuseid ja hiljem usaldust kahjustada.
Sobiv reaktsioon ei ole iga kahjumliku ettevõtmise lõputu jätkamine. Pigem peaks ärimudeli osa olema korrapärane väljumisstrateegia. Piisavad ettevalmistusajad, üleandmisvõimalused ja selged vastutuspiirid võivad hilisemaid kulusid oluliselt vähendada.
Seega ei ilmne süsteemi majanduslik kvaliteet mitte ainult normaalse töö käigus, vaid ka selles, kui hästi kliendid ja partnerid teenusepakkuja strateegia muutusega toime tulevad.
Suni kliendid vajavad selgust, mitte paanikat
Olemasolevate klientide jaoks on oluline mõista, et maksejõuetuse avaldus ei tähenda automaatselt kohest tehnilist seiskamist. Esialgse plaani kohaselt peaks Sonneni olemasolevate klientidega äri jätkuma.
See ei tähenda vajadust ettevaatusabinõuna salvestusruumi asendamiseks ega garanteeri, et kõik teenused jäävad pikas perspektiivis samaks. Seetõttu on soovitatav struktureeritud inventuur.
Ostu- ja paigalduslepingud, arved, maksetõendid, garantiitingimused, kasutuselevõtu dokumendid ja hoolduslogid tuleks varundada kliendiportaalist sõltumatult. Kasulikud on ka seerianumbrid, vealogid ja varasem kirjavahetus.
Lepingupoolte täpne identiteet on eriti oluline. Seadmete müük, paigaldus, elektrienergia tarnimine ja virtuaalses elektrijaamas osalemine võivad olla juriidiliselt eraldiseisvad teenused, mida osutavad erinevad ettevõtted. Isegi Sonneni struktuuri sees määrati salvestustootmine ja teatud energiateenused erinevatele ettevõtetele.
Kõik, kes ootavad tellitud süsteemi saabumist, peaksid kirjalikult selgitama tarne staatust ja edasist töötlemist. Täiendavad tagatiseta ettemaksed suurendavad üldiselt finantsriski; see ei anna aga üldist õigust kõigi lepingujärgsete maksete kinnipidamiseks.
Kliendisuhtlust tuleks samuti erapooletult hinnata. Ei ole võimalik usaldusväärselt kindlaks teha, kas kõiki asjaosalisi teavitati viivitamatult ja tähtajaks. Seetõttu ei tohiks mittetäielikku teavet asendada põhjendamatute kindlustega. Eriti sellises olukorras on teenuse, kontaktisikute ja makseviiside kohta käivad konkreetsed andmed olulisemad kui üldised kinnitused.
Garantiilubadused ei ole vaikimisi kindlustus
Seadusjärgset vastutust puuduste eest ja tootja garantiid tuleb käsitleda eraldi. Garantiinõuded on üldiselt suunatud müüja või kokkulepitud teenuse eest vastutava lepingupartneri vastu, mitte automaatselt tootja vastu.
Kui süsteemi müüs sõltumatu spetsialiseerunud ettevõte, ei kaota tootja maksejõuetus automaatselt tema enda kohustusi kliendi ees. Varuosade või tehnilise toe hankimine võib aga muutuda keerulisemaks.
Üldised väited garantiiaegade kohta on riskantsed. Uutele kaupadele kehtib tavaliselt kaheaastane garantii; fotogalvaaniliste süsteemide puhul võivad kehtida pikemad garantiiajad, olenevalt lepingu tüübist ja paigaldusolukorrast. Otsustavaks teguriks on konkreetse lepingu õiguslik klassifikatsioon.
Samamoodi vale oleks väita, et vabatahtlik garantii ei loo põhimõtteliselt mingit õiguslikku nõuet. Garantii pakkumise otsus on esialgu vabatahtlik; kui see aga kehtivalt väljastatakse, võib see luua õiguslikult siduvaid õigusi.
Maksejõuetusmenetluses seisneb probleem sageli täitmisele pööratavuses. Õiguslikult kehtiv nõue võib majanduslikult oluliselt vähem väärt olla, kui võlgnik ei ole piisavalt maksevõimeline.
Samuti tuleb eristada müüja ja tootja maksejõuetust: juriidiliselt sõltumatu edasimüüja maksejõuetus ei pruugi mõjutada tootja garantiist tulenevaid nõudeid.
See annab olulise õppetunni tulevaste ostuotsuste tegemiseks. Oluline pole ainult garantii kestus, vaid ka see, kes selle annab, milliseid teenuseid see hõlmab ja kas on saadaval lisakindlustus.
Elekter on endiselt saadaval, kuid lisahüved pole tingimata garanteeritud
Põhimõtteliselt ei loo tarnija maksejõuetus automaatselt erilist õigust elektrienergia tarnimise lepingu lõpetamiseks; seni, kuni tarnimine jätkub, kehtivad kokkulepitud lepingu tingimused ja etteteatamistähtajad.
Seega võib käimasolevate maksete enneaegne lõpetamine või ühepoolne peatamine põhjustada uusi probleeme. Maksete töötlemise muudatusi tuleks läbi vaadata usaldusväärsete teadete põhjal.
Kui varustus tõepoolest katkeb, võtab kohalik vaikimisi või asendustarnija üle tavaliste majapidamisühenduste pakkumise. Seega ei tähenda eelmise tarnija maksejõuetus tavaliselt seda, et majapidamine jääb ootamatult elektrita.
Rahaliselt võib olukord siiski olla ebasoodne. Asendustarne on sageli kallim kui tavatariif; kliendid saavad uue tarnija vastu vahetada etteteatamistähtaega järgimata.
Energiatarnija vahetamisel tuleks arvesti näit dokumenteerida ja edastada asjaomastele osapooltele. See lihtsustab eelmiste ja tulevaste tarnijate tarbimise eristamist.
See toiteallika garantii ei asenda aga teisi teenuseid. See ei garanteeri konkreetse rakenduse jätkuvat toimimist ega virtuaalse elektrijaama tulu.
Seega saab leibkond jätkuvalt usaldusväärset elektrivarustust, kaotades samal ajal majanduslikud eelised, mis olid olulised esialgse salvestusinvesteeringu jaoks. Eriti pakettpakkumiste puhul tuleb eraldi uurida põhilist tehnilist funktsionaalsust, elektrienergia tariifi, garantiid ja turunduslepingut.
Energiaüleminek vajab korrapärast järkjärgulist lõpetamist
Nende juhtumite poliitiline ja majanduslik õppetund ei ole see, et tuleks takistada iga ülevõtmist juba väljakujunenud energiaettevõtte poolt. Sellised ostjad saavad pakkuda kapitali, turulepääsu ja tööstuslikku võimekust, mis noortel ettevõtetel puudub.
Vaja on tugevamat kaitset klientide pikaajalistele investeeringutele. Igaüks, kes müüb aastaid kestnud tehnoloogiat, peaks olema kohustatud selgitama, kuidas selle põhifunktsioone saab säilitada omanikuvahetuse, ettevõtte sulgemise või maksejõuetuse korral.
Digitaalselt juhitava infrastruktuuri puhul hõlmab see avatud liideseid, andmetele juurdepääsu, dokumenteeritud migratsiooniteid ja sobivaid üleminekuperioode. Eriti kriitilise tarkvara puhul võib kasulik olla ka sobiv dokumentatsioon või lähtekoodi hoidlad. See on aga kasulik ainult siis, kui teine operaator saab süsteemi juriidiliselt ja tehniliselt üle võtta.
Pikaajalisi teenusepakkumiste kohustusi tuleks samuti läbipaistvamalt hinnata. Kliendid peavad suutma eristada, kas lubadus sõltub ainult tootja tulevasest maksevõimest või on see täiendavalt tagatud.
Sellised kaitsemeetmed toovad kaasa kulusid. See ei ole argument nende vastu, vaid pigem toob nähtavale investeeringu varem sageli varjatud aspekti.
See loob ettevõtetele konkreetse konkurentsivõimaluse. Need, kes pakuvad jätkuvaid tegutsemisõigusi, usaldusväärset teenust ja tõelist ülekantavust, ei müü mitte ainult tehnoloogiat, vaid ka vähendatud riski.
Seega ei ole usaldusväärse energiaülemineku otsustavaks mõõdupuuks see, kui palju rohelisi ettevõtteid korporatsioon omandab. Oluline on see, kas juba makstud taristu jääb kasutatavaks ka siis, kui strateegia muutub. Tulevane elujõulisus ei alga omandamislubadusest. Seda näitab see, mis pärast omaniku lahkumist ikka veel toimib.
Teie partner äriarenduses fotogalvaanika ja ehituse valdkonnas
Alates tööstuslikest katusele paigaldatavatest päikesepaneelidest kuni päikeseparkide ja suuremate päikeseparklateni
☑️ Meie ärikeel on inglise või saksa keel
☑️ UUS: Kirjavahetus teie emakeeles!

Konrad Wolfenstein
Mina ja minu meeskond oleme hea meelega teie käsutuses teie isikliku nõustajana.
Võite minuga ühendust võtta, täites siinse kontaktvormi wolfenstein@xpert.digital:või helistades mulle numbril +49 7348 4088 965. Minu e-posti aadress on
Ootan põnevusega meie ühist projekti.