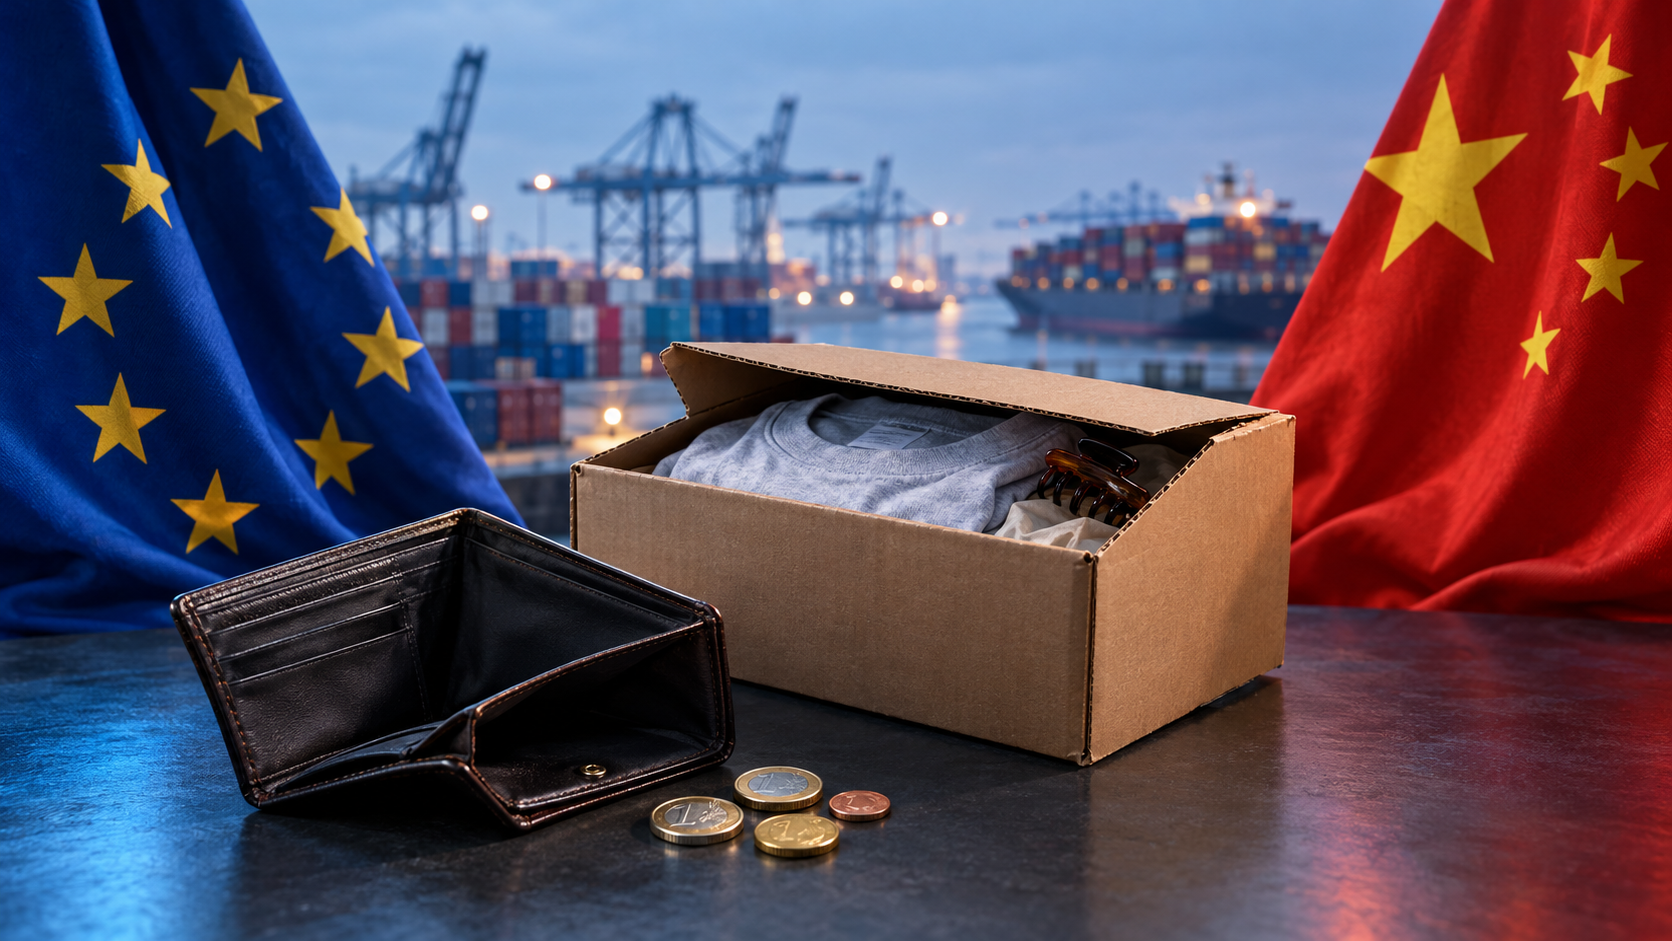
Hiina pakub sooduspakkumisi, Euroopa pakub juurdehindlusi – ja kodanik maksab mõlema ärimudeli eest – Loov kuvand teemal tehisintellekti abil: Xpert.Digital
Uued ELi tollimaksud väikesaadetistele: suurem tooteohutus või lihtsalt kõrgemad hinnad?
Väikesed saadetised Hiinast muutuvad kallimaks: mida uued tasud tarbijatele tähendavad
Odavad otsetellimused Hiinast võivad tarbijatele märkimisväärselt kallimaks muutuda: alates 1. juulist 2026 kehtib teatud väikesaadetistele alla 150 euro suuruse kindlasummaline tollimaks tootekategooria kohta. Alates 1. novembrist 2026 lisandub kahe euro suurune töötlemistasu kauba kohta. See fikseeritud lisatasu on eriti oluline väga odavate toodete puhul. Kahe euro maksva kauba puhul võivad need tasud juba kauba hinda märkimisväärselt ületada.
„Oleme lõksus kahe halva vahel, mis on väiksem: ühelt poolt süsteem, mis koormab kodanikke ja ettevõtteid ebaproportsionaalselt suurte maksudega; teiselt poolt Hiina ekspordistrateegia, mis pidevalt oma eeliseid ära kasutab – sageli meie majanduse arvelt. Lõppkokkuvõttes ei tundu kumbki süsteem olevat päriselt meie, kodanike jaoks loodud.“
EL põhjendab meetmeid vajadusega õiglasema konkurentsi järele ja kolmandatest riikidest pärit pakkide kasvava arvu jälgimise kuludega. Tarbijate jaoks on aga ülioluline koguhind – ja küsimus, kas lisakulud toovad tegelikult kaasa tõhusama kontrolli ja suurema turvalisuse. Odav import ei ole automaatselt problemaatiline ega ole uus maks lihtsalt hea majanduspoliitika, kuna seda on lihtne koguda.
Olulised küsimused on, kuidas kulusid arvutatakse ja edasi kantakse, milliseid tarnijaid ja kaupu see eriti mõjutab ning kas tarbijad tegelikult mingeid paranemisi märkavad. Lähemal vaatlusel selgub, et fikseeritud tasud mõjutavad odavaid üksikostusid suhteliselt rohkem kui kallimaid kaupu. Samal ajal on tollimaksud, töötlemistasud ja müügimaks erinevad maksud, mida ei tohiks segi ajada. Seega ei keerle arutelu mitte ainult Hiina sooduspakkumiste, vaid ka ausa konkurentsi, tooteohutuse ja küsimuse ümber, kes lõpuks arve maksab.
Odava impordi ja makse maksva riigi vahel: kes tegelikult Euroopa tarbijatele arve esitab?
Odav toode ei ole automaatselt hea ost. Kuid lisamaks ei ole ka automaatselt hea majanduspoliitika. Konflikt Euroopa Liidu välistelt riikidelt pärit väikesaadetistele kehtestatavate uute maksude ümber asub nende kahe arusaama vahel. See, mis on poliitiliselt õigustatud ausa konkurentsi loomise ja vajaliku kontrolli rahastamisena, kogeb tarbijate jaoks esialgu igapäevaste ostude kallinemisena. Samal ajal põhineb Hiina otseimpordi atraktiivsus majandusmudelil, mille eelised Euroopa leibkondadele on nähtavad lühiajaliselt, samas kui ettevõtete, tööhõive ja majandusliku sõltuvuse potentsiaalsed hilisemad kulud ilmnevad alles hiljem.
Alates 1. novembrist 2026 on vastavate otsetellimuste puhul kehtestatud kaheeurone töötlemistasu kaubaartikli kohta. See täiendab alates 1. juulist 2026 kehtivat kolmeeurost kindlat tollimaksu kaubaartikli kohta väikeste saadetiste puhul, mis jäävad alla vastava 150-eurose läve. See muudab oluliselt majanduslikke tingimusi, eriti väga odavate kaupade puhul. Oluline on see, et oluline pole mitte ainult tollimaksu summa, vaid ka selle arvutamise viis: fikseeritud summa koormab kaheeurost kaubaartiklit oluliselt rohkem kui 80 eurot maksvat toodet.
Liialdatud arusaam, et tarbijad peavad valima pealetükkiva Euroopa maksusüsteemi ja omakasupüüdliku Hiina ekspordistrateegia vahel, peegeldab seega tegelikku huvide konflikti. See ei ole aga täieliku selgitusena piisav. Euroopa ei ole ei ühtlaselt toimiv tasude bürokraatia ega saa Hiina konkurentsieeliseid taandada ainult riiklikule toetusele. Samuti ei taotle jaemüüjad, platvormid, tootjad ja tarbijad samu eesmärke.
Seega ei ole majanduslikult otsustav küsimus selles, kumb pool on oma olemuselt hea või halb. Küsimus on selles, millised reeglid tegelikult parandavad konkurentsi, julgeolekut ja õitsengut – ning millised lihtsalt nihutavad kulusid, kaitsevad väljakujunenud ärimudeleid või loovad uusi tuluallikaid.
Miks paar eurot võivad muuta odava impordi ärimudelit
Madala hinnaga otsetellimuste puhul toimivad fikseeritud maksud majandusliku sisenemistõkkena. Niikaua kui neid täiendavaid valitsuse kulusid kehtestatakse olenemata kauba väärtusest, kaotavad eriti odavad üksiktooted ebaproportsionaalselt palju oma atraktiivsust.
Eelnevalt mainitud eelduste kohaselt võib kaheeurose kaubahinnaga kaubale lisanduda vastava tootekategooria eest kolmeeurone ühtne tollimaks ja kaheeurone töötlemistasu. See on esialgu seitse eurot enne võimalikke saatmiskulusid või maksumõjusid. Lisanduvad viis eurot moodustavad 250 protsenti kauba alghinnast. Seega on kogusumma kolm ja pool korda suurem kui esialgne väärtus.
20 eurot maksva kauba puhul tähendab sama 5-eurone lisatasu 25-protsendilist hinnatõusu. 100 eurot maksvate kaupade puhul on see viis protsenti. See lihtne võrdlus näitab, et regulatsioon ei toimi nagu ühtne protsendiline tariif. See muudab eri hinnakategooriate konkurentsipositsiooni väga erinevalt.
Sageli kasutatav liialdus, et kaheeurone tellimus muutub automaatselt kümneeuroseks ostuks, on seega ilma ostukorvi täpse määratluseta ebausaldusväärne. Näiteks võib tekkida kümme eurot lisatasusid, kui pakk sisaldab kahte toodet kahest erinevast tootekategooriast: kuus eurot tollimaksu ja neli eurot töötlemistasu. Kui kaupade koguhind on kaks eurot, on see enne muid võimalikke kulusid kaksteist eurot. Kui iga toode maksab kaks eurot, on vastav summa neliteist eurot.
See on enamat kui lihtsalt väike matemaatiline detail. Igaüks, kes soovib hinnata kulude poliitilist mõju, peab eristama kaupade väärtust, esemete arvu, tootekategooriate arvu, saatmiskulusid ja makse. Vastasel juhul põhjustavad täpsed üksikud andmed eksitavaid üldhindu.
Uus kulustruktuur mõjutab peamiselt ärimudeleid, mis ühendavad väga madalaid ühikuhindu, sagedasi üksiktellimusi ja otsetarneid kolmandatest riikidest. Kallimaid tooteid mõjutab see suhteliselt vähem. See ei muuda kogu veebipõhist jaemüüki lihtsalt kallimaks. Pigem nihutab see majanduslikke piire spontaansete väikeostude, komplekttellimuste ja kohalikult kättesaadavate kaupade vahel.
Tollimaksud, lõivud ja käibemaks on erinevad tasud
Objektiivseks hindamiseks tuleb eraldi käsitleda kolme instrumenti. Tollimaksud on imporditud kaupadele kehtestatav väliskaubandusmaks. Töötlemistasu on mõeldud tollikontrolli ja oluliselt suurenenud pakkide mahu jälgimise kulude rahastamiseks. Käibemaks seevastu koormab üldiselt tarbimist ja ei ole ainult välismaiste tarnijate vastu kasutatav vahend.
See eristus on oluline, sest varasem teatud väikeste partiide tollivabastus ei tähendanud, et sellised ostud olid üldiselt maksuvabad. Kuni 22 euro väärtuses kaubandusliku impordi käibemaksuvabastus kaotati 1. juulil 2021. Samal ajal kehtestati impordi ühekordne süsteem (IOSS), mis lihtsustab käibemaksu deklareerimist ja tasumist vastavate kaugmüügitehingute puhul väärtusega kuni 150 eurot.
Tarbijate jaoks tähendab see, et käibemaksu ei saa juba maksustatud ostuhinnale automaatselt teist korda lisada. Lisamaksete vajalikkus sõltub muu hulgas sellest, kuidas müüki töödeldakse, millised komponendid kuvatud hinnas sisalduvad ja kas vajalikke maksuprotseduure on õigesti järgitud.
Seevastu eriti madal kuvatud hind ei ole usaldusväärne näitaja tegelikust lõpphinnast. Pakkumine võib esialgu tunduda odav, kuigi saatmis-, maksu- või muud töötlemistasud selguvad alles hiljem.
Seega on majanduslikust vaatenurgast mõistlik arvestada lõplikku koguhinda. Poliitilise hindamise seisukohast on vaja küsida ka seda, millist eesmärki iga üksik hinnakomponent täidab. Kontrollitasu ei saa õigustada ainult sellega, et välismaised kaubad on odavad. Seda tuleb mõõta usutavate kontrollikulude suhtes. Seevastu ei tohiks tollimaksu esitada pelgalt tehnilise haldustasuna, kui see muudab samaaegselt konkurentsi ja kaubandusvoogusid.
Euroopa pakiprobleem on reaalne, kuid selle lahendus peab jääma proportsionaalseks
Piiriüleste väikese väärtusega saadetiste ulatus selgitab, miks Euroopa poliitikakujundajad üldse sekkuvad. 2024. aastal imporditi ELi umbes 4,6 miljardit väikese väärtusega e-kaubanduse saadetist. Ligikaudu 91 protsenti neist pärines Hiinast. See võrdub keskmiselt enam kui kaheteistkümne miljoni saadetisega päevas.
Sellises mastaabis ei ole iga üksiku saadetise põhjalik füüsiline kontroll praktiliselt süsteemi realistlik alus. Ametiasutused peavad töötama elektroonilise teabe, riskiprofiilide, juhusliku valimi ja sihipäraste kontrollidega. Mida suuremaks maht muutub, seda olulisemaks muutuvad usaldusväärsed tooteandmed ja selgelt identifitseeritavad turuosalised.
Seega ei seisne probleem ainult potentsiaalselt saamata jäänud maksudes, vaid ka selles, kas vastutavad asutused suudavad tuvastada, milliseid tooteid imporditakse, kas esitatud teave on usutav ja kellega saab rikkumiste korral ühendust võtta.
Euroopa jaemüüjal, kes regulaarselt kaupu impordib, ladustab ja edasi müüb, on tavaliselt erinevad organisatsioonilised kohustused kui vähem läbipaistval tarnijal, kes tarnib kaupa otse kolmanda riigi üksikisikutele. Kui kohustusi ei jõustata võrdselt, tekib konkurentsi moonutamine, millel on vähe pistmist tootmistõhususega.
See tähendab, et sekkumine on üldiselt õigustatud. Sellest aga ei järeldu, et iga konkreetne tasu on asjakohane. Fikseeritud määraga tasu saab kergesti kehtestada ilma, et see oleks eriti suunatud. Kahjutu, väikese eseme ja tehniliselt keeruka toote puhul võivad tekkida sama menetlustasu nõudmised, isegi kui nende kontrolliriskid erinevad oluliselt.
Proportsionaalsus tähendab seega haldusliku lihtsustamise ja tegelike riskide kaalumist. Hästi toimiv süsteem ei tohiks genereerida nii palju makseid kui võimalik, vaid pigem takistada ebaseaduslike või ohtlike toodete turule sisenemist võimalikult tõhusalt ja võimalikult vähese vaevaga.
Need, kes makse maksavad, ei pea neid tingimata ise kandma
Formaalselt lasub tolliformaalsuste ja vastavate maksete eest vastutus asjaomastel ettevõtetel või platvormidel. Reformitud eeskirjad on spetsiaalselt loodud selleks, et tarbijad ei peaks võtma enda kanda kogu haldusvastutust üksikute otseimpordite eest.
See ei otsusta aga veel, kes kannab rahalist koormust. On põhimõtteline erinevus poole vahel, kes on seaduse järgi kohustatud maksma, ja poole vahel, kes tegelikult kulusid kannab.
Platvorm saab lisakulusid edasi kanda kõrgemate tootehindade kaudu. See võib suurendada saatmiskulusid, vähendada allahindlusi või kehtestada minimaalseid tellimuse väärtusi. Samuti võib see proovida koormust tootjatele ja jaemüüjatele nihutada. Lõpuks võib see osa kuludest ise kanda, kui soovib oma turupositsiooni kaitsta või uusi kliente ligi meelitada.
See, milline variant on edukas, sõltub konkurentsist, kasumimarginaalidest ja alternatiividest. Kui ostjad lähevad esimeste väikeste hinnatõusude ilmnemisel kohe alternatiividele üle, saab koormust edasi kanda vaid piiratud ulatuses. Kui võrreldavad tooted muutuvad kõikjal kallimaks või on raskesti asendatavad, suureneb kulude edasikandmise võimalus.
Ajahorisont on samuti oluline. Lühiajaliselt suudavad platvormid strateegilistel põhjustel lisakulusid katta. Pikaajaliselt on aga ärimudelil, mis pidevalt müüb alla oma kogukulude, piiratud elujõulisus. Mingil hetkel tuleb hindu, ostutingimusi, tootevalikut või logistikat kohandada.
Poliitiline väide, et maksu maksavad ettevõtted, mitte tarbijad, on seega majanduslikult ebatäielik. On ainult tõsi, et esmalt töötlevad makse ettevõtted. Sellest ei saa järeldada, kas avalikkus lõpuks rohkem maksab.
Miks fikseeritud lisatasud võivad avaldada sotsiaalselt ebavõrdset mõju
Formaalselt kohtleb identne tasu kõiki kaupu võrdselt. Sellel võivad aga olla väga erinevad tagajärjed erineva sissetuleku ja ostuharjumustega leibkondadele.
Piiratud eelarvega inimesed keskenduvad sageli kohesele ostuhinnale. Kui lihtne aksessuaar või väike majapidamistarbed muutuvad fikseeritud juurdehindluste tõttu oluliselt kallimaks, võib odavama allika kadumine olla märgatav. Jõukamad leibkonnad saavad kergemini üle minna kallimate toodete, kohalike tarnijate või suuremate ostukorvide peale.
Vastuväide, et Hiinast otse imporditud toodete hinnatõus mõjutab automaatselt ainult madala sissetulekuga isikuid, oleks samuti liiga üldistav. Osa ostudest koosneb hädavajalikest lisanditest või spontaansetest tellimustest. Lisaks saavad leibkonnad olenemata sissetulekust kasu, kui ohtlikud tooted on tõhusamalt välistatud.
Seega nõuab üldise sotsiaalse mõju mõistmine enamat kui ainult individuaalsete ostuhindade vaatlemist. Asjakohased andmed hõlmaksid teavet selle kohta, millised leibkonnagrupid tellivad kui sageli, milliseid tootekategooriaid nad ostavad ja millised alternatiivid on tegelikult saadaval.
Teine jaotusprobleem tekib erinevalt organiseeritud ostjate vahel. Need, kes suudavad oste planeerida ja konsolideerida, suudavad püsikulusid paremini jaotada. Need, kes vajavad ühte odavat toodet lühikese etteteatamisega, on vähem paindlikud. Seetõttu võib uuel struktuuril olla erinev mõju mitte ainult sissetuleku, vaid ka aja, informeerituse ja ostukorralduse põhjal.
Sotsiaalselt veenev majanduspoliitika peaks neid erinevusi arvesse võtma. See ei tohiks keskenduda ainult keskmisele tarbijale, vaid ka erinevatele leibkondadele langevale tegelikule koormusele.
Hiina madalad hinnad ei tulene ainult valitsuse toetusest
Hiina ekspordimajandus saab kasu tööstusliku efektiivsuse, suurte tootmismahtude, tihedate tarneahelate ja valitsuse mõju kombinatsioonist. Need, kes taandavad kõik hinnaeelised subsiidiumidele, alahindavad paljude ettevõtete tegelikku konkurentsivõimet. Need, kes valitsuse tuge täielikult ignoreerivad, loovad samuti mittetäieliku pildi.
Standardiseeritud tarbekaupade puhul võivad spetsialiseeritud tootmisvõrgustikud pakkuda olulisi eeliseid. Kui tööriistade valmistamine, komponentide tootmine, montaaž, pakendamine ja saatmine teevad nii ruumiliselt kui ka organisatsiooniliselt tihedat koostööd, lühenevad koordineerimispingutused ja tarneajad. Suured tootmispartiid jaotavad arenduskulud paljude üksuste vahel.
Digitaalsed turustuskanalid võivad lühendada ka traditsioonilisi kaubandusetappe. Otsetarnija ei vaja tingimata sama Euroopa hulgimüüjate, füüsiliste kaupluste ja kohaliku laoruumi kombinatsiooni kui traditsiooniline kaubandusettevõte.
Lisaks mängib olulist rolli riiklik tööstuspoliitika. Hiina prioriteetsete tööstusharude puhul on kirjeldatud meetmete hulgas toetused, maksusoodustused, soodsamad laenud ja subsideeritud maa. Rahvusvahelises majanduspoliitika hinnangus hinnatakse prioriteetsete sektorite vastavateks fiskaalekvivalentideks 2023. aastal ligikaudu neli protsenti Hiina sisemajanduse koguproduktist. See arv ei viita aga konkreetselt odavate väikesaadetiste tarnijatele ja seda ei tohiks kohaldada iga toote suhtes.
See piirang on ülioluline. Laiaulatusliku tööstuspoliitika olemasolu ei tähenda, et iga juuksenõel, iga T-särk ja iga majapidamistarvik eksporditakse alla selle majanduslikult oluliste tootmiskulude.
Seega peab usaldusväärne konkurentsianalüüs eristama tootmistõhusust, erinevaid kulustruktuure, valitsuse toetusi ja regulatiivseid rikkumisi. Alles siis saab kindlaks teha, millised hinnaeelised kujutavad endast õigustatud konkurentsi ja milliste moonutuste vastu oleks sihipärane tegutsemine õigustatud.
Hiina ekspordimudelil on Hiina jaoks ka oma hind
Euroopa vaatenurgast paistavad Hiina ekspordi ülejäägid sageli selge strateegilise eduna. Tootjad võidavad müügiturge, tööstusvõimsused jäävad täielikult ära ja Euroopa ettevõtted satuvad surve alla. Hiinas endas ei ole see mudel aga kaugeltki võrdselt soodne kõigile osapooltele.
Tugev keskendumine investeeringutele ja tootmisele võib käia käsikäes suhteliselt nõrga sisenõudlusega. Kui sisenõudlus ei kasva piisavalt, muutub eksport olulisemaks. See suurendab sõltuvust avatud turgudest ja teiste majanduste valmisolekut aktsepteerida vastavat importi.
Seega seisneb majanduspoliitiline väljakutse majanduskasvu tugevamas edendamises eratarbimise ja teenuste kaudu. Samal ajal võivad parem sotsiaalkindlustus ja vähenenud ebakindlus tulevaste kulutuste osas suurendada leibkondade valmisolekut oma sissetulekut tegelikult kulutada. Sellise ülemineku vajalikkust liigsest ekspordist ja investeeringutest sõltuvusest rõhutatakse selgesõnaliselt.
Sellisel struktuuril on Euroopa tarbijatele kahetine mõju. Lühiajaliselt saavad nad kasu soodsatest pakkumistest. Pikaajaliselt võib tugev väline tasakaalustamatus aga kaasa aidata kaubanduskonfliktidele ja poliitilistele vastumeetmetele.
Ka Hiina ettevõtted ei ole automaatselt võitjad. Tugev hinnakonkurents võib marginaale pigistada ja viia turuosa kaitsmiseni vaid madalama kasumlikkuse hinnaga. Seega ei ole suur ekspordimaht piisav tõend üldise majandusliku õitsengu kohta.
Täpsem kirjeldus on järgmine: mudel loob tõhusad tootmisvõimsused ja märkimisväärsed konkurentsieelised, kuid võib tekitada ka survet kohanemiseks nii siseriiklikult kui ka rahvusvaheliselt. Neid pingeid ei saa jäädavalt lahendada pidevalt kasvavate müügimahtudega välisturgudel.
Meie EL-i ja Saksamaa asjatundlikkus äriarenduse, müügi ja turunduse alal


Meie EL-i ja Saksamaa asjatundlikkus äriarenduse, müügi ja turunduse alal - pilt: Xpert.Digital
Tööstusharude fookusvaldkonnad: B2B, digitaliseerimine (tehisintellektist XR-ini), masinaehitus, logistika, taastuvenergia ja tööstus
Lisateavet leiate siit:
Temaatiline keskus, mis pakub teadmisi ja oskusteavet:
- Teadmisplatvorm, mis hõlmab globaalset ja piirkondlikku majandust, innovatsiooni ja valdkonnapõhiseid trende
- Analüüside, arusaamade ja taustainfo kogum meie peamistest fookusvaldkondadest
- Koht ekspertiisi ja teabe saamiseks äri- ja tehnoloogiavaldkonna praeguste arengute kohta
- Keskus ettevõtetele, kes otsivad teavet turgude, digitaliseerimise ja valdkonna uuenduste kohta
Hiina ekspordimudel: eelised ja puudused Euroopale
Odav import suurendab ostujõudu, aga võib põhjustada ka kohanemiskulusid
Üksiku leibkonna jaoks on odavam import esialgu reaalne eelis. Kui funktsionaalselt võrreldav toode maksab vähem, jääb raha muudeks kuludeks. Seda ostujõu suurenemist ei tohiks pidada pelgaks illusiooniks.
Analüüs muutub problemaatiliseks alles siis, kui individuaalne ostuhind võrdsustatakse üldise majandusliku mõjuga. Impordikonkurents võib avaldada survet müügile, investeeringutele ja tööhõivele mõjutatud tööstusharudes. See, kas see põhjustab üldist majanduslikku kahju, sõltub sellest, kui kiiresti tööjõud ja kapital saavad ümber paigutada muudele tootmistegevustele.
Seega võib sama inimene ostjana kasu saada ja töötajana kaotada. Kodumajapidamise jaoks ei saa töökoha ebakindlust lihtsalt teatud tarbekaupade odavamaks muutmisega kompenseerida.
Vastupidiselt oleks vale kaitsta iga ümberpaigutatud äritegevust püsivalt imporditõketega. Konkurents sunnib ettevõtteid oma tooteid, protsesse ja hindu täiustama. Kui see surve täielikult kõrvaldatakse, võivad tarbijad lõpuks püsivalt rohkem maksta ilma vastava tootlikkuse kasvuta.
Oluline erinevus seisneb õiglase kohanemissurve ja moonutatud konkurentsi vahel. Tõhusamast tootmisest tulenevaid madalamaid kulusid tuleb hinnata teisiti kui eeliseid, mis saadakse ohutusnõuete eiramise või sihipäraste valitsuse toetuste kaudu.
Edukas Euroopa reageering peaks arvestama mõlema poolega: säilitama leibkondade ostujõu ja samal ajal tagama, et ettevõtted konkureerivad võrreldavate reeglite alusel. See on keerulisem kui üldine hinnatõus, kuid majanduslikult jätkusuutlikum.
Euroopa kaubandus ei tähenda automaatselt Euroopa tootmist
Avalikus arutelus aetakse Euroopa kauplejad, Euroopa tootmine ja Euroopa väärtusloome sageli segamini. Need on erinevad kategooriad.
Euroopa jaemüüja saab importida kaupu Hiinast, ladustada neid ELi laos ja seejärel klientidele müüa. Kui otse välismaiselt tarnijalt tellimine muutub kallimaks, võib tema konkurentsipositsioon paraneda. See aga ei tähenda automaatselt, et toodet tulevikus Euroopas toodetakse.
Lisaväärtust saab luua hoopis impordihalduse, ladustamise, kohaletoimetamise, klienditeeninduse ja tagastuste töötlemise valdkonnas. Need teenused on majanduslikult olulised. Kuid need ei ole samaväärsed tööstustootmise ümberpaigutamisega.
See eristamine on uute maksude hindamisel oluline. Kui poliitikakujundajad soovivad Euroopa tööstust kaitsta või arendada, peavad nad näitama mehhanismi, mille abil täiendavad tasud tegelikult tootmisinvesteeringuid stimuleerivad.
Tarneahela eri etappides rakendatav hinnakaitse võib avaldada hoopis teistsugust mõju kui strateegia tööstusliku oskusteabe tugevdamiseks. Halvimal juhul kaitstakse peamiselt olemasolevaid jaotusstruktuure, samal ajal kui tootmine välismaal jääb samaks.
See ei tähenda, et kohalikud jaemüüjad ei pakuks lisaväärtust. Nõustamine, kättesaadavad kontaktid, lühiajaline kättesaadavus ja usaldusväärne kaebuste lahendamine võivad õigustada kõrgemaid hindu. Need teenused peaksid aga olema selgelt tuvastatavad. Ainuüksi asjaolu, et tarnija asub ELis, ei asenda tõendit selle majandusliku kasu kohta kliendile.
EL-i laod muudavad logistikat, mitte kauba päritolu
Kui toode on juba nõuetekohaselt ELi imporditud ja seejärel Euroopa laost kliendile tarnitud, ei loeta seda tarnet tavaliselt järjekordseks otsesaadetiseks kolmandast riigist. Siiski ei kao ülesvoolu import ja sellega seotud kulud; need nihutatakse lihtsalt tarneahela teise etappi.
Seega võib veebiturgude jaoks muutuda atraktiivsemaks kaupade import hulgi ja levitamine Euroopas. Selline mudel võib lühendada saatmisaegu ja lihtsustada tagastamise korraldamist. Samal ajal tekitab see aga uusi kulusid laoruumi, inventari ja seotud kapitali osas.
Müügirisk on eriti oluline. Otse saatmine pärast kliendi tellimuse saamist välistab vajaduse Euroopa laoseisu samal määral ette finantseerida. Kuid need, kes tooteid ette ladustavad, peavad hindama, milliste kaupade järele on nõudlus ja millistes kogustes.
Seega võib uus maksustruktuur viia ladustamise valikulise euroopalikustamiseni: hästi müüvad standardtooted asuvad kliendile lähemal, samas kui harvemini nõutud variandid jäävad otsetarnetesse või kaovad tootevalikust.
See võib muuta pakutavate toodete valikut ja hinda. Kohalik ladu ei tee Hiina tootest Euroopa toodet. Küll aga võib see tugevdada majanduslikku vastutust ja logistilisi protsesse Euroopas.
Poliitikakujundajate jaoks on oluline küsimus, kas nad soovivad saavutada tõhusama impordikorralduse või tegelikult suurendada tootmist Euroopas. Mõlema eesmärgi saavutamiseks on vaja erinevaid vahendeid.
Miks pakuvad suuremad ostukärud lisatasude vastu vaid piiratud abi?
Tellimuste koondamine kõlab esmapilgul lihtsa kulude kokkuhoiu strateegiana. Selle tõhusus sõltub aga sellest, millist kulukomponenti arvesse võetakse.
Tollimaksude puhul võib sarnaste esemete rühmitamine olla kasulik, kui need kuuluvad samasse tootekategooriasse. Mitme erineva kategooria korral rakendub aga igaühel oma kindel määr. Kaheeurone töötlemistasu eseme kohta jääb esemepõhiseks isegi mitme eseme korral. Suurem tellimus ei välista seda automaatselt. Ametlik arvutusmeetod eristab otseselt tootekategooriate arvu ja esemete arvu.
Lihtsustatud näide illustreerib erinevust. Kolme samast asjakohasest kategooriast pärit kauba puhul on tegemist kolmeeurose kindla tollimaksu ja kuueeurose töötlemistasuga, kokku üheksa eurot. Kolme erinevast kategooriast pärit kauba puhul on aga tegemist üheksaeurose kindla tollimaksu ja kuueeurose töötlemistasuga, kokku 15 eurot.
Need näited kajastavad ainult eelpoolmainitud tasusid. Saatmiskulud, tegelik hind, maksukäsitlus ja konkreetne klassifikatsioon ei ole täielikult arvesse võetud.
Komplekteerimine võib olla ka majanduslikult ebasoodne, kui lisatooteid ostetakse ainult saatmisvajaduste rahuldamiseks või tajutava allahindluse saamiseks. Mittevajalik toode jääb lisakuluks isegi siis, kui selle arvutatud saatmiskulu väheneb.
Seega ei ole mõistlik võrdlusmõõdik mitte suurim võimalik ostukorv, vaid tegelikult vajalike toodete madalaim koguhind. Eriti väga väikeste ostude puhul võib kohalik tarnija olla üldiselt odavam, hoolimata kõrgemast tootehinnast.
Tooteohutus nõuab tõhusat kontrolli, mitte ainult kõrgemaid hindu
Ohutust ei tohiks käsitleda üldise ettekäändena isolatsiooniks ega teisejärgulise probleemina. Sõltuvalt tootest võivad vigased materjalid, ebapiisav elektriohutus või ebatäpne teave kaasa tuua tõsiseid tagajärgi.
Eriti madal hind ei tõesta siiski ohutuse puudumist. Samuti ei taga kõrgem hind nõuetele vastavat kaupa. Seega ei asenda hinnapakkumine kontrolli.
Kontrollitasu muutub majanduslikult efektiivseks ainult siis, kui see tegelikult võimaldab paremat kontrolli. See hõlmab kasutatavat tooteinfot, riskile vastavat testide valikut ja rikkumiste korral jõustatavaid tagajärgi.
Fikseeritud makse võib aga muutuda ka pelgalt juurdepääsutasuks: teenusepakkuja maksab ja müüb seejärel edasi suures osas muutumatute kontrollitingimuste alusel. See tekitab küll lisatulu, kuid turvalisuse suurenemist vastavalt ei toimu.
Seega on platvormide uued kohustused olulisem lähenemisviis kui lihtsalt tasu suuruse kaalumine. Kui suured turuosalised vastutavad täieliku avalikustamise ja oma kohustuste täitmise eest, muutub ka majanduslik stiimul nende pakkumiste jälgimiseks.
Ka siin on jõustamine võtmetähtsusega. Formaalselt ranged reeglid, millel on harvad tagajärjed, võivad olla vähem tõhusad kui selge, digitaalselt toetatud ja läbipaistvate sanktsioonidega jõustamine. Otsustav tegur ei ole mitte see, kui ulatuslik regulatsioon kõlab, vaid see, kui tõenäoline ja kulukas rikkumine tegelikult on.
Keskkonnamõjusid ei saa kaupade hinnas näha
Väikeste otsetellimuste ökoloogiline hindamine on keerulisem kui võrrand, et kaugelt pärit odavad kaubad on keskkonnale paratamatult eriti kahjulikud.
Olulised tegurid hõlmavad tootmisprotsesse, kasutatud materjale, transpordivahendeid, tootmisvõimsuse rakendusastet, pakendeid, kasutusiga ja jäätmekäitlust. Küsimus, kas toodet tegelikult lühikese aja pärast kasutatakse või see ära visatakse, mõjutab samuti üldist tasakaalu.
Sagedastel väikeostudel põhinev ärimudel võib kaasa tuua täiendavaid pakkimis- ja transpordikulusid. Madalad hinnad võivad samuti vähendada spontaansete ja läbimõtlematute ostude barjääri. See aga ei tähenda, et iga otseimport oleks halvem kui ükski Euroopa laost pärit kaup.
Kohalik ladustamine muudab esialgu turustuskanalit, kuid mitte tingimata tootmisprotsessi. Hiinas toodetud ja seejärel Euroopas ladustatud toode jääb osaks rahvusvahelisest tarneahelast.
Fikseeritud maks võib teatud tellimuste arvu vähendada. See aga kajastab üksikute toodete tegelikke keskkonnakulusid väga ebatäpselt. Vastupidav väike varuosa võib kaasa tuua sama esemega seotud tasu kui lühiealine dekoratiivtoode.
Kui ökoloogilised eesmärgid on esmatähtsad, on vastupidav disain, remonditavus, täpne tooteinfo ja keskkonnakulude nõuetekohane käsitlemine täpsemad lähtepunktid. Odavate kaupade hinna tõstmisest üksi ei piisa eduka keskkonnapoliitika tõendiks.
Täiendavad valitsuse tulud ei pruugi tingimata kaasa tuua suurenenud heaolu
Maksud genereerivad nähtavat tulu. See võib kergesti jätta mulje, et majandusprobleem lahendatakse ja muudetakse samaaegselt rahaliselt elujõuliseks. See vaade on liiga lihtsustatud.
Kui tarbija maksab lisaks viis eurot, ei kao need viis eurot majandusest täielikult. Osa sellest läheb riigieelarvesse või kasutatakse halduskulude rahastamiseks. See raha ei ole aga ostjal enam muudeks kuludeks kättesaadav.
See, kas üldine mõju on positiivne, sõltub rahastatava teenuse pakutavast kasust ja sellest, millist majandustegevust koormus takistab. Ohtlike toodete tõhus pealtkuulamine ja monopolidevastaste rikkumiste vähendamine võib tuua ühiskondlikku kasu. Kui aga peamine eesmärk on tulude genereerimine ja täiendava bürokraatia loomine, on tulemus erinev.
Ettevõtted kannavad ka kohanemiskulusid. Nad peavad muutma IT-süsteeme, tooteandmeid ja arveldusprotsesse. Suured platvormid võivad need kulud potentsiaalselt jaotada väga suure hulga tehingute vahel. Väiksematel pakkujatel on vähem mastaabisäästu.
Regulatiivne raamistik, mis kohtleb kõiki nimeliselt võrdselt, võib suurendada turu kontsentratsiooni. Kui keerulist protsessi suudavad tõhusalt hallata vaid vähesed suured pakkujad, võib konkurentsi intensiivsus väheneda.
Seega ei tohiks poliitiline hindamine piirduda ainult tulude ootustega. See peab arvestama halduskulude, turustruktuuri, tarbijahindade ja mõõdetavate ohutusmõjudega koos. Suured tulud ei asenda tõendatavat majanduslikku kasu.
Väikesaadetiste maksud ei lahenda Euroopa asukohaprobleeme
Otsese impordi koormus võib muuta teatud konkurentsisuhteid. See ei saa aga asendada seda, mida Euroopa ettevõtted vajavad jätkusuutliku konkurentsivõime tagamiseks.
Nende hulka kuuluvad produktiivsed investeeringud, saadaolevad oskustöölised, usaldusväärne taristu ja prognoositavad protsessid. Kui ettevõtteid takistavad aeglane heakskiitmine, ebavajalikud aruandlusnõuded või raskesti arvutatavad raamtingimused, siis välismaistele kaupadele kehtestatav lisatasu neid puudusi ei kõrvalda.
Parimal juhul annab üleminekukord aega struktuuriliste nõrkustega tegelemiseks. Halvimal juhul vähendab see reformide survet, sest loob poliitilise mulje, et probleemi saab lahendada kõrgema impordihinnaga.
Eriti kriitilise tähtsusega oleks see, kui Euroopa tarnijad laiendaksid oma hinnapaindlikkust ilma vastavalt kvaliteeti, tootlikkust või teenindust parandamata. Tarbijad maksaksid siis rohkem, saamata samaväärset lisahüve.
Majanduslik vastupidavus ei tähenda võimalikult paljude toodete tootmist, olenemata maksumusest. See tähendab peamiste võimekuste säilitamist, riskide hajutamist ja rahvusvaheliselt konkurentsivõimeliseks jäämist.
Seega vajab Euroopa strateegia lisaks tõhusale turujärelevalvele ka veenvat pakkumispoolset strateegiat. Konkurentsi kallimaks muutmine ei paranda oma majandust. Püsiv heaolu tuleneb kõrgemast tootlikkusest, mitte ainult odavate tarneallikate piiramisest.
Üleminekureegel ei tohi muutuda mugavaks püsivaks olukorraks
Kolmeeurone ühtne määr on mõeldud ajutise lahendusena. Esialgu on see kavandatud kehtima 1. juulist 2026 kuni 1. juulini 2028; pikendamine on endiselt võimalik. Kui uus Euroopa tolliandmete süsteem tööle hakkab, asendavad tavapärased tootepõhised tollimaksud üleminekuperioodi ühtlast määra. Töötlemistasu tuleb sellest eraldi vahendina eristada.
See ajaline struktuur on majanduslikult oluline. Üldist ajutist lahendust saab õigustada haldusliku kiireloomulisusega. Mida kauem see aga kestab, seda täpsemalt tuleb selle täpsust mõõta.
Tipptasemel digitaalne süsteem võiks võimaldada diferentseeritumat kohtlemist. See nõuab täielikke andmeid, ühiseid standardeid ja selgeid vastutusvaldkondi. Digitaliseerimine iseenesest ei taga aga madalamaid kulusid ega vähem bürokraatiat.
Oluline küsimus on, kas olemasolevad protseduurid tegelikult asendatakse ja lihtsustatakse või tekivad lisaks vanadele protsessidele uued tehnilised nõuded. Digitaliseerimine võib haldust sujuvamaks muuta. Kuid see võib ka keerulisi protseduure lihtsalt elektrooniliselt jätkata.
Seega nõuab usaldusväärne üleminekukord kontrollitavaid verstaposte. Nende hulka kuuluvad andmesüsteemi tegelik toimimine ja selle seniste mõjude hindamine. Ilma selliste kriteeriumideta on oht, et ajutine lihtsustus muutub püsivaks vahendiks, mille algset põhjendust peaaegu kunagi ei vaadata läbi.
Veenv vastus ühendab ausa konkurentsi taskukohase pakkumisega
Piiramatu odava impordi ja üldise hinnatõusu vahel peitub lai spekter mõistlikku poliitikat. Lähtepunktiks peaks olema see, et tarbijad vajavad nii taskukohaseid hindu kui ka ohutuid tooteid.
See hõlmab ennekõike samade põhinõuete järjepidevat jõustamist. Need, kes müüvad tooteid ELis, ei tohiks saada majanduslikku eelist ligipääsmatuse, mittetäieliku teabe või ebapiisava töötlemise kaudu.
Sama oluline on läbipaistev hinnakujundus. Ostjatel peaks enne tellimuse vormistamist olema võimalik näha, millised vältimatud kulud tekivad. Madal alghind, millele järgnevad juurdehindlused, raskendab tervet konkurentsi.
Kolmandaks, kontrollivahendid peaksid olema võimalikult täpselt kooskõlas tegelike riskide ja tõendatavate halduskuludega. Lihtsus on õigustatud eesmärk, kuid see ei õigusta automaatselt iga üldist koormust.
Neljandaks vajab Euroopa asukohapoliitikat, mis kriitiliselt analüüsib oma kulusid ja protseduure. Nõue õiglaste tingimuste järele välismaistele tarnijatele on veenev ainult siis, kui uuritakse ka Euroopa-siseseid koormusi nende vajalikkuse seisukohast.
Lõpuks peaks poliitiline debatt selgelt eristama igapäevast tarbimist ja strateegilist sõltuvust. Odava lisatarviku kättesaadavus ei ole sama, mis kriitiliste tööstuskomponentide kättesaadavus. Nende kahe kategooria segamine viib kergesti liialdatud õigustuste ja sobimatute vahenditeni.
Tähtis pole kavatsus, vaid kontrollitav mõju
Väide, et keegi ei taha kodanikele parimat, kirjeldab eelkõige usalduse kaotust. Seda ei saa üldise faktiväitena põhjendada. Majanduslikust vaatenurgast on kasulikum kaaluda, millised on asjaosaliste stiimulid ja millised on sellest tulenevad tulemused.
Hiina tootjad ja platvormid soovivad müüki, turuosa ja majanduslikku stabiilsust. Euroopa ettevõtted soovivad konkurentsitingimusi ja piisavaid marginaale. Avaliku võimu huvides on kontroll, tulud ja kaitse. Tarbijad soovivad häid tooteid madalate kogukuludega. Need eesmärgid osaliselt kattuvad ja osaliselt on üksteisega vastuolus.
Seega ei peitu ratsionaalne vaatenurk ei iga tehingu romantilises kaitsmises ega iga uue maksu üldises heakskiitmises. Soodne import võib suurendada ostujõudu. Ebavõrdsed reeglid võivad moonutada konkurentsi. Kontroll maksab raha. Fikseeritud lisatasud võivad olla ebaproportsionaalsed. Kõik neli väidet võivad olla tõesed üheaegselt.
Reformi veenvust tuleb tõestada konkreetsete tulemustega: täielik hinna avalikustamine, tõhus järelevalve, õiglasem vastutus ja vastuvõetavad üldkulud. Kui need edusammud ei realiseeru, samal ajal kui eelkõige lõpphinnad tõusevad, on halvasti tasakaalustatud maksupoliitika kriitika õigustatud.
Seega on majanduslik kriteerium selge: Euroopa ei tohiks odavaid oste iga hinna eest kaitsta, aga samas ei tohiks ta tähistada kõrgemaid hindu kui poliitilist võitu. Oluline küsimus on, kas kodanikud saavad oma lisakulutuste eest tegelikult suurema turvalisuse, paremad turutingimused ja tõhusama majanduse.
🎯🎯🎯 Andmepõhine B2B tööstuskeskus peaaegu ettevõttesisese lahendusena


Peaaegu ettevõttesisene lahendus: kuidas Xpert.Digital täidab B2B turunduse ja müügi operatiivseid lünki – nutikas sisupõhine äri - pilt: Xpert.Digital
Xpert.Digital on Konrad Wolfenstein juhitav andmepõhine B2B tööstuskeskus. Ettevõte tegutseb tööstuspartneritele välise, peaaegu sisemise lahendusena, täites turunduse, sisu ja müügi operatiivseid lünki – ilma kliendipoolsete lisaressurssideta.
Lisateavet leiate siit:
Teie globaalne turundus- ja äriarenduspartner
☑️ Meie ärikeel on inglise või saksa keel
☑️ UUS: Kirjavahetus teie emakeeles!

Konrad Wolfenstein
Mina ja minu meeskond oleme hea meelega teie käsutuses teie isikliku nõustajana.
Võite minuga ühendust võtta, täites siinse kontaktvormi wolfenstein@xpert.digital:või helistades mulle numbril +49 7348 4088 965. Minu e-posti aadress on
Ootan põnevusega meie ühist projekti.