Igaks juhuks, mitte õigeaegselt: miks maailm vajab järsku hiiglaslikke ladusid – loominguline pilt teemal tehisintellekti abil: Xpert.Digital
Globaalse majanduse operatsioonisüsteem: kuidas taustal asuvad megalaod tagavad meie varud
Energia on olulisem kui asukoht: unusta asukoht – miks elektriühendus määrab nüüd kinnisvara tuleviku
Logistikakeskuste globaalne laienemine on läbimas radikaalset muutust. Pikka aega peeti ladusid lihtsateks, suures osas märkamatuteks betoonkonstruktsioonideks kaupade ladustamiseks. Kuid e-kaubanduse peatamatu tõusu, geopoliitilise ebakindluse ja puhtalt "just-in-time" põhimõttelt eemaldumise tõttu arenevad need üha enam ülimalt keerukateks küberfüüsilisteks keskusteks. Neist on saanud globaalse majanduse füüsiline operatsioonisüsteem.
Igaüks, kes näeb praegust turgu lihtsalt pandeemiast tingitud ehitusbuumi jätkuna, eksib rängalt. Turg on lõhenemas: samal ajal kui miljonid ruutmeetrid sobimatut pinda võivad kogu maailmas olla tühjad, on tulevikukindlate ja esmaklassiliste kinnisvaraobjektide järele terav puudus. Uus kitsaskoht ei ole enam betoon, vaid elektri, automatiseerimistehnoloogia, digitaalsete võrkude ja oskustööjõu kättesaadavus. Järgnev analüüs näitab, kuidas see uus pakkumise geograafia kujundab täielikult ümber võimu, kasvu ja sõltuvusi – ning miks tänapäevasesse logistikainfrastruktuuri investeerimisel määrab kohanemisvõime edu või miljarditesse ulatuvad kahjud tulevikus.
Uus varustusgeograafia: kuidas logistikakeskused reorganiseerivad võimu, kasvu ja sõltuvust
Logistikakeskuste ülemaailmne laienemine on enamat kui lihtsalt kinnisvarabuum. See on globaalse majanduse ruumiline tagajärg, mis muutub samaaegselt kiiremaks, digitaalsemaks, häiretele vastuvõtlikumaks ja turvateadlikumaks. Laod, täitmiskeskused, külmhooned ja piirkondlikud jaotuskeskused võtavad enda kanda funktsioone, mida varem eraldi käsitleti: need puhverdavad tarnehäireid, võimaldavad lühikesi tarneaegu, hoiavad tootmisliinid töös, integreerivad tagastusi ja toimivad üha enam füüsiliste liidestena andmepõhistele ärimudelitele. See muudab nende majanduslikku rolli. Logistikakinnisvara ei ole enam pelgalt inventari ümbritsev kest, vaid tootmisvara, mille asukoht, energiavarustus, tehnilised seadmed ja laiendatavus määravad kogu tarneahela tõhususe.
Provokatiivne väide, et maailmas ei ole kunagi piisavalt laopinda, on tõene ainult siis, kui "piisavalt" ei mõisteta kui abstraktset ruutmeetrite summat. Globaalselt võib kindlasti olla liiga palju sobimatut pinda, samal ajal kui esineb terav puudus kaasaegsetest, hästi ühendatud ja piisavalt elektriga varustatud rajatistest. Oluline kitsaskoht ei ole mitte betoon iseenesest, vaid funktsionaalne ruum õiges asukohas. Madala laega ladu ilma kandva põranda, suure jõudlusega elektriühenduse, piisava manööverdamisruumi ja intensiivse töö lubadeta on automatiseeritud täitmisvõrgu jaoks piiratud kasutusega. Seevastu võib tehniliselt suurepärane hoone majanduslikult ebaõnnestuda piirkonnas, kus puudub tööjõud, transpordiühendused või usaldusväärne nõudlus.
Juba praegu näitavad ülemaailmse turu suuruse väga erinevad näitajad, kui ettevaatlikult tuleks üldistatud numbreid tõlgendada. Sõltuvalt sellest, kas uuringud arvestavad kinnisvaraportfelli väärtust, iga-aastaseid tehinguid, üüritulu, projektiarendusi või logistikaga seotud teenuseid, jäävad 2020. aastate keskpaiga hinnangud vahemikku veidi üle 100 miljardi kuni üle triljoni USA dollari. Mõned turu-uuringud viitavad 2026. aastaks umbes 114 miljardile USA dollarile, teised aga prognoosivad 2025. aastaks koguni 1,8 triljonit USA dollarit. Need arvud ei ole erinevate definitsioonide tõttu otseselt võrreldavad. Seetõttu on sellised näitajad nagu üürileping, vabade pindade määr, uusehituse maht, üüritrendid, eelüürimise määrad, elektrienergia kättesaadavus ja olemasoleva portfelli kvaliteet usaldusväärsemad kui suurejooneline globaalne kogusumma.
Seega on selge väljavaade järgmine: struktuurne vajadus suure jõudlusega logistikainfrastruktuuri järele on endiselt suur, kuid buum muutub valikulisemaks. Järgmine kasvufaas ei premeeri iga arendajat, asukohta ega investorit. See soosib rajatisi, mis lahendavad korraga mitu kitsaskohta: lähedus müügi- ja tootmisturgudele, paindlikkus kõikuvate kaubavoogude ees, automatiseerimisvõime, turvaline energiavarustus, kliimaühtlus ja sotsiaalne aktsepteerimine. See ongi täpselt see, mis eristab jätkusuutlikku infrastruktuuri trendi spekulatiivsest ehitusbuumist.
Pärast eufooriat algab valikuprotsess
Aastaid 2020–2022 iseloomustas erakordne nõudlus tööstus- ja logistikapindade järele. Jaemüüjad, tootjad ja logistikateenuse pakkujad püüdsid samaaegselt toime tulla veebikaubanduse plahvatusliku kasvu, tarneprobleemide ja ebatavaliselt kõrgete laoseisudega. Arendajad reageerisid spekulatiivsete projektide olulise laiendamisega. Tarbimise, intressimäärade ja tarneahelate normaliseerudes kohtasid paljud uued ehitusprojektid ettevaatlikumat üürnike nõudlust, ehkki ajalise nihkega. Tulemuseks oli vabade pindade määrade suurenemine ja üürihinna kasvu aeglustumine paljudel turgudel. See areng ei olnud vastuolus pikaajalise logistika trendiga, vaid pigem kujutas endast tsüklilist korrektsiooni pärast ajalooliselt enneolematut ülekuumenemise perioodi.
2026. aastal algab võtmeturgudel uus faas. Ameerika Ühendriikides langes tööstushoonete vakantsus teises kvartalis esimest korda pärast 2022. aasta teist kvartalit, samal ajal kui üüritegevus suurenes ja nõudlus laienes traditsioonilistest kolmanda osapoole logistikateenuse pakkujatest kaugemale. Samal ajal oli ehituses ligikaudu 252 miljonit ruutjalga; seega oli uute ehitustööde maht oluliselt madalam buumiperioodil nähtud tasemest, kuigi ehitustööde algus on viimasel ajal mõnevõrra hoogustunud. Teised turuvaatlejad jõudsid erinevate definitsioonide abil täpse riikliku vakantsuse määrani vahemikus 6,9–7,3 protsenti, kuid kinnitasid sama pöördepunkti: esimest korda pärast 2022. aastat ületas nõudlus teises kvartalis äsja valminud pakkumise.
Sarnane mehhanism on ilmne ka kogu maailmas. Logistikarendid olid 2026. aastal keskmiselt umbes 36 protsenti kõrgemad kui 2020. aastal, kuigi üüride kasv oli 2025. aastal märkimisväärselt aeglustunud. Cushman & Wakefield eeldab, et üürnikesõbralike tingimustega uuritud turgude osakaal langeb 52 protsendilt 2026. aastal 33 protsendile 2029. aastal, kui ehitustegevus jääb piiratuks ja vabade pindade määr taas langeb. See ei garanteeri üüride laialdast tõusu. Pigem viitab see sellele, et läbirääkimisjõud võib paljudel turgudel järk-järgult naasta hästi positsioneeritud kinnisvara omanikele.
Euroopa majanduse elavnemine on vaoshoitum. CBRE prognoosib Euroopa parimate logistikakinnisvara üürihindade kasvuks 2026. aastal vaid 1,8 protsenti ning näeb keskmisest suuremaid võimalusi peamiselt Pürenee poolsaarel, Dublinis ning valitud Kesk- ja Ida-Euroopa turgudel. Saksamaa näitab stabiliseerumise ja piirangute samaaegset esinemist. 2026. aasta esimeses kvartalis tehinguid tehti ligikaudu 1,3 miljoni ruutmeetri ulatuses, mis on kaks protsenti vähem kui eelmise aasta samal perioodil, samas kui tööstus- ja logistikakinnisvara tehingute maht kasvas 16 protsenti 1,4 miljardi euroni. Seega naasevad investorid kiiremini kui kasutajate nõudlus kasvab. See võib olla kasulik sissejuhatus majanduse elavnemisse, kuid sellega kaasneb ka oht, et kapitalihinnad edestavad tegevuse põhinäitajaid.
Tegelik turulõhe ei seisne mitte ainult riikide, vaid ka hooneklasside vahel. Kasutajad nõuavad üha enam suuremaid laekõrgusi, tasasemaid põrandaid, suuremat kandevõimet, rohkem energiat, laadimisinfrastruktuuri ja säästvat ehitustehnoloogiat. Praegune tehniline võrdlusalus paljudes Euroopa projektides on umbes 12,2 meetrit lae kõrgust, ligikaudu 5000 kilogrammi põranda kandevõimet ruutmeetri kohta ja üks laadimisdokk 1000 ruutmeetri kohta; samal ajal muutuvad elektrivõimsus, päevavalgus, päikesekatused ja laadimispunktid üha olulisemaks kvaliteedinäitajaks. Seega ei tooda turg mitte ainult rohkem ruumi, vaid hindab pigem sobivaid ruume ja rookib välja sobimatud. Peamine majanduslik tagajärg on suurenev hindamislõhe tulevikukindlate premium-kinnisvaraobjektide ja olemasolevate hoonete vahel, mille moderniseerimine on kas tehniliselt keeruline või enam majanduslikult tasuv.
Rohkem lähedust, rohkem inventari, rohkem ruumi
E-kaubandus on endiselt üks peamisi ruumivajaduse põhjustajaid, kuigi selle kasvutempo ei ulatu enam pandeemia ajal nähtud erakordselt kõrgele tasemele. Veebikaubandus vajab rohkem logistikapinda kui traditsioonilised füüsilised kauplused, sest laiem tootevalik peab olema saadaval detsentraliseeritud asukohtadest, üksikud tellimused tuleb komplekteerida, pakendamine ja saatmine nõuavad täiendavaid töötlemistsoone ning tagastused moodustavad eraldi kaubavoo. CBRE hindab, et täiendav 1 miljard dollarit veebimüügis nõuab ligikaudu 1,25 miljonit ruutjalga täiendavat jaotuspinda ja eeldab, et e-kaubanduse tarneahel vajab keskmiselt umbes kolm korda rohkem logistikapinda kui klassikaline füüsiline tarneahel. See rusikareegel ei ole kindel reegel, kuna tootevaliku struktuur, automatiseerimine, varude käive ja tarnekiirus mõjutavad kõik ruumivajadust. See aga illustreerib, miks isegi mõõdukal digitaalsel kasvul võib olla olulisi tagajärgi infrastruktuuri ehitamisele.
Veelgi olulisem kui veebis jagamine on ootus kohese kättesaadavuse järele. Samal ja järgmisel päeval toimuva tarne mudelid lühendavad geograafilist kaugust lao ja kliendi vahel. Ettevõtted saavad selle kiiruse saavutada kas piirkondlike keskuste, parema prognoosimise või kallima transpordi kaudu. Praktikas tekib tavaliselt nende lähenemisviiside kombinatsioon. Tsentraliseeritud ladu on mõistlik aeglaselt liikuvate kaupade jaoks, samas kui sageli nõutud tooted paigutatakse suurlinnapiirkondadele lähemale. See viib mitmetasandiliste impordikeskuste, riiklike jaotuskeskuste, piirkondlike täitmiskeskuste ja linnade tarnebaaside võrgustikeni. Ruumivajadus ei tulene mitte ainult suurenevatest mahtudest, vaid ka valitud laoseisu dubleerimisest mitmes asukohas.
Lisaks sellele toimub strateegiline nihe maksimaalsest säästlikkusest eemale. Ettevõtted on õppinud, et ainult minimaalse laoseisu ja ühe tarneallika jaoks optimeeritud tarneahel võib geopoliitiliste konfliktide, sadamate sulgemiste, äärmuslike ilmastikutingimuste või kriitiliste komponentide puuduse korral kaasa tuua suuri järelkulusid. Uus standard ei ole seega täielik üleminek õigeaegselt haldamiselt valimatule igaks juhuks haldamisele. Pigem on tekkimas hübriidmudelid: prognoositavaid standardkaupu hallatakse jätkuvalt säästlikult, samas kui kriitilisi komponente tagatakse ohutusvarude, alternatiivsete tarnijate või piirkondlike reservide abil. Briti tõendite ülevaade näitab, et 77 protsenti küsitletud ettevõtetest kasutab ohutusvarusid paralleelselt just-in-time struktuuridega. Seega suurendab vastupidavus nii seotud käibekapitali kui ka füüsiliste puhvrite vajadust.
Lähimaale viimine ja tootmise taastoomine tugevdavad seda suundumust, ehkki nüansirikkamal viisil, kui poliitilised moesõnad viitavad. Tootmine viiakse harva täielikult tagasi kallitele siseturgudele. Sagedamini tekivad piirkondlikud tootmisvõrgustikud: Mehhiko varustab Põhja-Ameerikat, Kesk- ja Ida-Euroopa täiendab Lääne-Euroopa asukohti ning Kagu-Aasia riigid võtavad üle osa tarneahelatest, mis olid varem suuresti koondunud Hiinasse. Sellised ümberpaigutused loovad uusi koridore, piiriladusid, tarnijaparke ja konsolideerimiskeskusi. Samal ajal ei kao olemasolevad pikamaatranspordi marsruudid kohe. Üleminekufaasis peavad ettevõtted paralleelselt haldama nii vanu kui ka uusi võrgustikke, mis ajutiselt suurendab nõudlust ruumi järele.
Sellel vastupidavusel on oma hind. Suurenenud varud seovad kapitali, tekitavad kindlustus-, energia- ja vananemiskulusid ning ebatäpsete prognooside korral võidakse need maha kanda. Detsentraliseerimine vähendab viimase miili transpordivahemaid, kuid suurendab keerukust ja muudab varude optimeerimise raskemaks. Seega ei ole iga täiendav ruutmeeter produktiivne. Oluline tegur on see, kas ruum vähendab tarnehäiretest tulenevaid eeldatavaid kahjusid tõhusamalt kui tegevuskulusid. Seega kujutab tänapäevane logistikabuum endast ka koondamise ümberhindamist: see, mis stabiilsetel aegadel tundus ebaefektiivne, võib ebastabiilses maailmas olla tulus kindlustusvorm.
Ladu muudetakse küberfüüsiliseks tehaseks
Kõige olulisem kvalitatiivne muutus toimub hoonetes endis. Kaasaegne jaotuskeskus on küberfüüsiline tootmisüksus, kus tarkvara, konveieritehnoloogia, andurid, robootika ja inimesed genereerivad pidevat materjalivoogu. Majanduslikku tootlust ei mõõdeta enam peamiselt hõivatud ruutmeetrites, vaid tellitud kaupade arvus tunnis, laoseisu täpsuses, õigeaegses tarnimises, energiatarbimises ühiku kohta ja võimes tippkoormustega toime tulla ilma kvaliteeti ohverdamata. See vaatenurk muudab kinnisvaraotsuseid. Kallim hoone võib oma elutsükli jooksul osutuda kulutõhusamaks, kui see võimaldab suuremat läbilaskevõimet, lühendab personali marsruute ja lihtsustab automatiseerimist.
Robotid tegelevad peamiselt transpordi, sorteerimise ja väljavõtmise ülesannetega. Autonoomsed mobiilrobotid suudavad vähendada kõndimisvahemaid, liigutada konteinereid või riiuleid statsionaarsetesse komplekteerimisjaamadesse ning neid saab hooajaliste tipptundide ajal järk-järgult täiendada. See lahendab olulise tootlikkuse languse probleemi, kuna paljudes tavapärastes ladudes veedavad töötajad hinnanguliselt 50–60 protsenti oma komplekteerimisajast kõndides. Dünaamilised transpordisüsteemid ja automatiseeritud väikedetailide laod konsolideerivad vertikaalselt varusid, samas kui automatiseeritud kaubaaluste laod liigutavad suuri koguseid väikese jalajäljega. 2024. aastal paigaldati kogu maailmas kokku 542 000 tööstusrobotit, mis on enam kui kaks korda rohkem kui kümme aastat varem; kuigi see arv hõlmab palju enamat kui logistikarakendusi, näitab see aluseks oleva robootikatehnoloogia tööstuslikku küpsust ja skaleeritavust.
Tehisintellekt täiendab mehaanilisi süsteeme prognoosimis- ja orkestreerimisvõimalustega. Süsteemid suudavad ära tunda tellimuste mustreid, planeerida personali ja robotite võimsust, dünaamiliselt jaotada laopindu, optimeerida marsruute ja anda varajasi hoiatusi eelseisvate häirete kohta. Digitaalsed kaksikud simuleerivad paigutuse muudatusi või tippkoormusi enne, kui operaatorid teevad kulukaid muudatusi. Andurid jälgivad kauba liikumist, temperatuuri, niiskust, vibratsiooni ja tehniliste seadmete seisukorda. Kasu realiseerub aga ainult siis, kui põhiandmed, liidesed ja protsessid on järjepidevad. Halvasti hallatud ladu ei muutu automaatselt intelligentseks ainult tehisintellekti lisamisega; see võib ainult süvendada selle vigu.
Kulubarjäär on endiselt märkimisväärne. Põhja-Ameerika ladudes teostatavad ulatuslikud automatiseerimisprojektid nõuavad sageli investeeringuid viis kuni kakskümmend miljonit USA dollarit asukoha kohta, olenevalt ulatusest. Lisaks tuleb arvestada planeerimise, tarkvara integreerimise, võrgutehnoloogia, koolituse, hoolduse ja hoonete modifitseerimisega. Eelkõige seisavad kolmanda osapoole logistikateenuse pakkujad silmitsi dilemmaga: tehniline süsteem peaks end ära tasuma paljude aastate jooksul, samas kui kliendilepingute tähtaeg on sageli oluliselt lühem. Lisaks võivad jäigad süsteemid kaotada väärtust, kui tootevalik, pakendisuurus või tellimuste profiil muutub. Seetõttu on modulaarsed lahendused, standardiseeritud liidesed ja etapiviisiline automatiseerimine, mis käsitlevad esmalt kõige stabiilsemaid ja töömahukamaid protsesse, majanduslikult tasuvad.
Ühenduvuse suurenemisega kaasneb suurem operatsioonirisk. Manuaalse alamsüsteemi rikke korral saab seda sageli improvisatsiooniga ületada. Keskse laohaldussüsteemi, traadita võrgu või automatiseeritud konveierisüsteemi rike võib aga halvata kogu saidi töö. Küberrünnakud lao juhtimissüsteemidele, IoT-seadmetele või juurdepääsukontrollisüsteemidele muutuvad reaalseks tarneahela riskiks. Operaatorid peavad võrke segmenteerima, sidet krüpteerima, juurdepääsu piirama ja taastamiskavasid testima. Seega kaasneb automatiseerimise tootlikkuse kasv ainult suuremate nõudmistega hooldusele, andmete kvaliteedile, küberturvalisusele ja tehnilisele oskusteabele.
LTW siselogistika lahendused

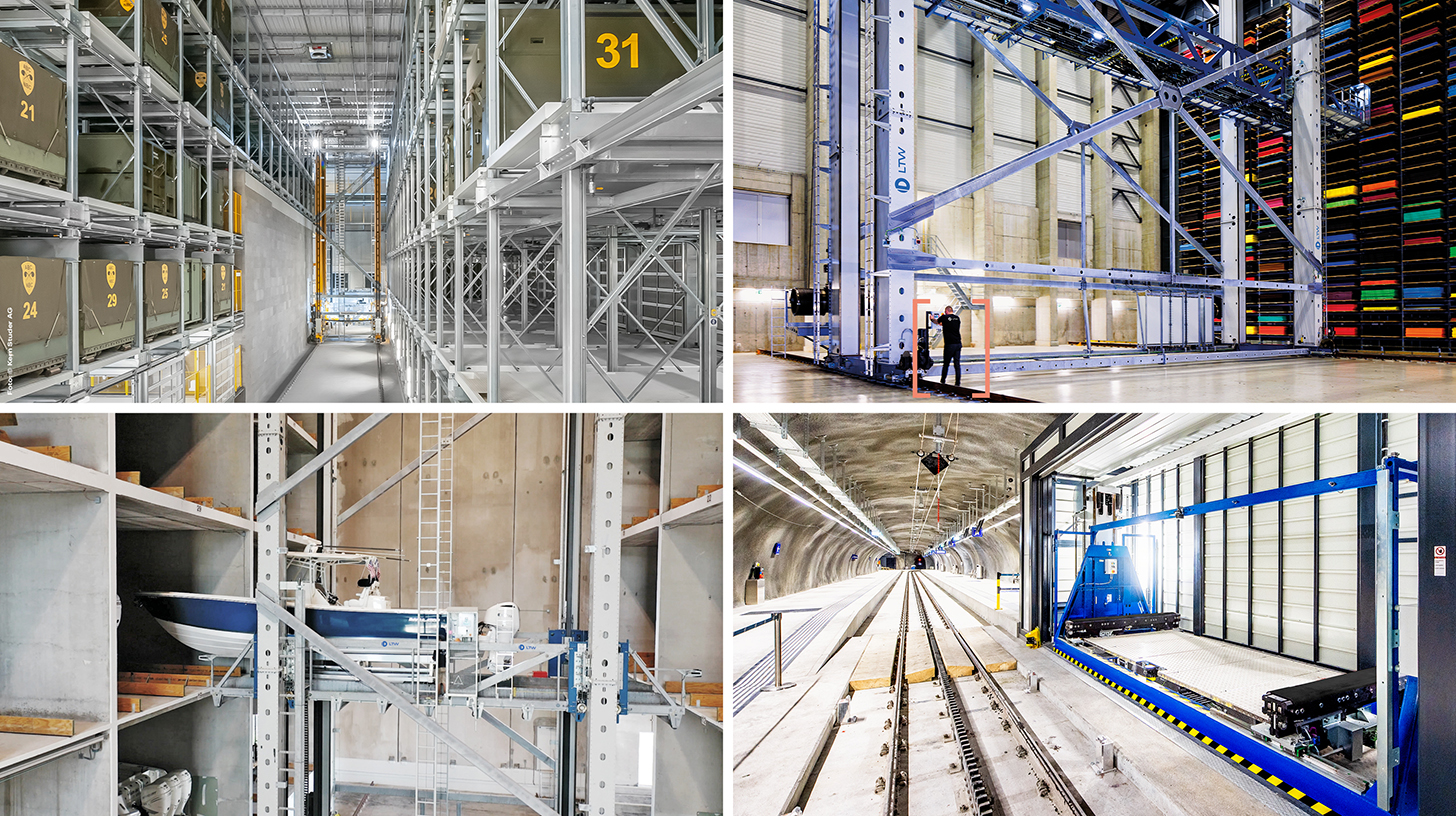
LTW Intralogistics – Vooluinsenerid - Pilt: LTW Intralogistics GmbH
LTW pakub oma klientidele mitte üksikuid komponente, vaid integreeritud terviklahendusi. Konsultatsioon, planeerimine, mehaanilised ja elektrotehnilised komponendid, juhtimis- ja automatiseerimistehnoloogia, aga ka tarkvara ja teenindus – kõik on võrgustatud ja täpselt koordineeritud.
Võtmekomponentide oma tootmine on eriti soodne. See võimaldab optimaalset kontrolli kvaliteedi, tarneahelate ja liideste üle.
LTW tähistab usaldusväärsust, läbipaistvust ja koostööd partnerluses. Lojaalsus ja ausus on ettevõtte filosoofias kindlalt juurdunud – käepigistusel on siin endiselt tähendus.
Sellega seotud:
Miks on elektriühendus järsku olulisem kui kinnisvara asukoht
Elekter muutub asukohast olulisemaks
Traditsioonilises kinnisvarateoorias on asukoht otsustav tegur. Kuigi see kehtib põhimõtteliselt ka järgmise põlvkonna logistikakinnisvara puhul, laieneb asukoha määratlus. Maanteedele ligipääs, klientide lähedus ja tööjõu olemasolu ei ole enam piisavad. Asukoht nõuab üha enam usaldusväärset elektrienergia tootmisvõimsust, lühikesi võrguühenduse aegu, digitaalset ühenduvust ja vajaduse korral kohapealse tootmise ja salvestamise võimalusi. JLL kirjeldab usaldusväärset ja taskukohast energiat mitte tulevikuprobleemina 2026. aastaks, vaid omanike ja kasutajate vahetu prioriteedina. Seega saab võrguühendusest kinnisvara majandusliku väärtuse komponent.
Automaatika, jahutus, laadimistaristu ja andmetöötlus suurendavad baaselektrilist koormust. Samal ajal tuleb elektrifitseerida transpordivahendid ja välja vahetada fossiilkütustel töötavad küttesüsteemid. Hoone võib olla konstruktsioonilt valmis, kuid siiski mitte täielikult kasutatav, kui vajalik ühendusvõimsus on saadaval alles aastaid hiljem. See risk nihutab projekti arengut: võrguoperaatorid tuleb kaasata varem, võimsusreservid lepinguliselt tagada ja laienemisvõimalusi uurida juba maa ostmise etapis. Asukohad, kus on olemasolev suurvõimsuslik varustus, saavad struktuurilise eelise, samas kui pealtnäha odav ehitusmaa ilma realistliku energialahenduseta võib muutuda kululõksuks.
See on eriti ilmne külmhoonete puhul. Temperatuuri reguleerimisega süsteemid vajavad katkematut varustust, spetsiaalset isolatsiooni, suure jõudlusega külmutustehnoloogiat ja keerukaid ohutuskontseptsioone. Jahutus võib moodustada kuni 70 protsenti sellise hoone energiatarbimisest. Valdkonna andmete kohaselt maksavad tänapäevased automatiseeritud külmhooned umbes 250–400 USA dollarit ruutjala kohta, mis on oluliselt rohkem kui tavalised kuivladu, kuid sageli on nende üürihinnad kõrgemad. Segmendi atraktiivsus tuleneb toiduainete jaemüügisektori, farmaatsiatööstuse ja temperatuuritundlike tarneahelate kasvavatest nõudmistest. Sellest hoolimata on ärimudel endiselt haavatav elektrihindade, külmutusagensite eeskirjade ja tehniliste rikete suhtes.
Seevastu suured katusepinnad pakuvad võimalust katta osa energiavajadusest iseseisvalt. Fotogalvaanika, akudes salvestamine, soojuspumbad, soojustagastus ja intelligentne koormuse haldamine aitavad stabiliseerida tegevuskulusid ja leevendada võrgu koormust. Tööstusharu ligikaudne arvutus eeldab 500-ruutmeetrise laohoone katuse puhul umbes 500 kilovatti fotogalvaanilist tippvõimsust ja umbes 475 000 kilovatt-tundi aastast tootlust; tegelik majanduslik tasuvus sõltub aga suuresti kandevõimest, varjutamisest, elektrihindadest, omatarbimisest, rahastamisest ja võrguühendusest. Päikesekatused ei ole seega pelgalt energiatõhususe dekoratiivne element, vaid võivad saada osaks integreeritud energiaettevõttest.
Konkurents elektrienergia pärast tiheneb andmekeskuste, pooljuhtide tehaste ja elektrifitseeritud tööstusharude tõttu. Paradoksaalsel kombel tekitab tehisintellekti laienemine samaaegselt uut logistilist nõudlust. Serverid, trafod, jaotusseadmed, jahutussüsteemid, fiiberoptilised komponendid ja rasked riiulid tuleb vastu võtta, testida, ajutiselt hoiustada, eelkonfigureerida ja tarnida täpselt paigalduskuupäeval. Selle nõudluse rahuldamiseks luuakse suurte andmekeskuste lähedale spetsiaalsed laopinnad. Kuigi see nõudlus on atraktiivne, on see mõnikord projektispetsiifiline ja võib pärast ehituse lõppu väheneda. Seetõttu ei tohiks investorid eeldada, et iga ajutine hõivatus tehisintellekti asukoha ümber kujutab endast püsivat struktuurilist vajadust.
Kolm kontinenti, kolm kasvumustrit
Aasia ja Vaikse ookeani piirkond on endiselt kõige mitmekesisem kasvupiirkond. Hiinal on tohutud tootmis- ja e-kaubandusvõrgustikud, India muudab oma killustatud inventari professionaalseks, Kagu-Aasia saab kasu rahvusvaheliste tarneahelate mitmekesistumisest ja Jaapan kaasajastab oma logistikainfrastruktuuri vaatamata aeglasele rahvastiku kasvule. India prognooside kohaselt on 2030. aastaks inventuur umbes 850 miljonit ruutjalga; eriti oluliseks muutuvad kaasaegsed A-klassi rajatised ja teisejärgulised linnad. Seda laienemist ei soodusta mitte ainult tarbijate kasv, vaid ka professionaalsete liisingumudelite kasutuselevõtt, üleriigilised kaubavood ja rahvusvaheliste kasutajate kõrgemad kvaliteedinõuded.
Piirkond ei arene aga ühtlaselt. Austraalias koondavad kolmanda osapoole logistikateenuse pakkujad oma tegevust vanematest hoonetest uutesse superprime-klassi rajatistesse, samas kui kõrgemad kütuse- ja tegevuskulud võivad nõudlust vähendada. Jaapanis on Suur-Tokyo piirkond taastumas varasematest pakkumispiikidest ja vabade pindade määr on taas langustrendis. Austraalias oli 2026. aasta esimesel poolel tööstuspindade keskmine vabade pindade määr umbes 3,2 protsenti; vaba pind koondus üha enam vanematesse esmaklassilistesse ja teisejärgulistesse kinnisvaraobjektidesse, samas kui kaasaegsed tipptasemel tooted toimisid paremini. See kinnitab ülemaailmset kvaliteedipreemiat, kuid näitab ka seda, et riiklikud keskmised võivad varjata kohalikke kitsaskohti.
Põhja-Ameerikat juhivad kolm jõudu: e-kaubandus, tööstusintegratsioon Mehhikoga ja andmekeskuste laienemine. Suured siseturud ja pikad transpordivahemaad soodustavad piirkondlikke võrgustikke. Samal ajal on uusehitustegevus pärast buumifaasi nii järsult vähenenud, et suured ja kaasaegsed rajatised võivad nõudluse kasvades kiiresti nappida. 2026. aastal avatud robotitega abistatav Amazoni keskus Lovelandis Colorados illustreerib ulatust ja kapitalimahukust: ligikaudu 3,5 miljonit ruutjalga pinda, üle 400 miljoni dollari investeeringuid ja üle 1100 töötaja töötab koos mitme tuhande robotiga. Veebisait näitab ka seda, kui pikk võib olla aeg planeerimise, valmimise ja täieliku käikuandmise vahel.
Euroopa kasvab aeglasemalt, kuid selle planeerimine on keerulisem. Tihe asustus, napp maa, ambitsioonikad kliimaeesmärgid ja pikad lubade taotlemise protsessid piiravad ulatuslikke arendusi. Seetõttu on üha olulisemad pruunväljakud, mitmekorruselised kontseptsioonid, kesklinna ümberlaadimiskeskused ja olemasolevate ladude moderniseerimine. Investorid eelistavad üha enam mitme üürnikuga kinnisvara, sest mitu kasutajat saavad vähendada edasiüürimise ja üürnike koondumise riski. Samal ajal võivad krediidivõimelistele üürnikele kohandatud ehitusprojektid olla eriti stabiilsed, kui tehnoloogia ja üüritingimused on hästi kooskõlas.
Kesk- ja Ida-Euroopa asub strateegiliselt vahepealsel positsioonil. Piirkond ühendab suhteliselt konkurentsivõimelised hinnad juurdepääsuga ELi ühtsele turule ja tööstusklastritele. Poola, Tšehhi Vabariik, Slovakkia, Ungari, Rumeenia ja Bulgaaria saavad lähiümbruse tootmisest kasu, eeldusel, et nende transpordi- ja energiataristu, lubade väljastamise protsessid ja tööjõu pakkumine on konkurentsivõimelised. Bulgaaria asukoht ELi, Türgi ja Musta mere piirkonna vahel pakub logistilisi eeliseid, kuid piirikontroll, raudtee kvaliteet, piirkondlik tööjõupuudus ja suurte arenenud piirkondade kättesaadavus määravad, kas see geograafiline potentsiaal muutub reaalseteks investeeringuteks. Kagu-Euroopa turgude jaoks ei seisne võimalus lihtsalt Lääne-Euroopa odava maaga allalöömises. Edukam lähenemisviis on logistika kombineerimine tootmise, remondi, pakendamise, tollivormistuse, digitaalteenuste ja piirkondliku levitamisega.
Kapital otsib platvorme, mitte saale
Sektori professionaliseerumine on ilmne suurte tegijate ärimudelites. 2025. aastal omas Prologis osalusi kinnisvara- ja arendusprojektides kokku ligikaudu 1,3 miljardi ruutjalga ulatuses 20 riigis. Sellise platvormi eelis ei tulene ainult selle suurusest. See koondab juurdepääsu maale, kliendiandmetele, rahastamisele, projektiarendusele, energiapakkumistele ja institutsionaalsele kapitalile. Suured kasutajad saavad hallata mitut asukohta eri riikides ühe partneri abil, samas kui omanik saab leevendada nõudluse muutusi laia portfelli ulatuses.
Amazon tegutseb kasutaja, arendaja ja tehnoloogia teerajajana. Tema võrguotsused mõjutavad kohalikke kinnisvaraturge, tööturge ja tehnilisi standardeid. Prologise jaoks oli Amazon hiljuti suurim üksikklient, moodustades 6,3 protsenti konsolideeritud neto efektiivsest rendist ja ligikaudu 35 miljonit ruutjalga hõivatud pinda. See seos rõhutab ka kontsentratsiooniriski. Suur platvormiklient võib tekitada tohutu nõudluse, kuid strateegiline võrgu sujuvamaks muutmine, automatiseerimine või tarbijakäitumise muutused võivad asukohtade väärtust sama kiiresti vähendada. Seetõttu peavad omanikud eristama krediidivõimelisust ja sõltuvust.
Institutsioonilised investorid käsitlevad logistikakinnisvara nüüd pikaajalise infrastruktuurina, mille tootlus on inflatsiooniga korrigeeritud. See oli eriti atraktiivne madalate intressimäärade perioodil. Kõrgemad intressimäärad muudavad aga võrrandit. Kui nõutav tootlus suureneb, väheneb kapitaliväärtus, eeldades, et üürihinnad jäävad samaks. Seetõttu peab arendusprojektidel olema suurem puhver kogukulude ja stabiliseeritud turuväärtuse vahel. Samal ajal suurendavad ehituskulud, energiaühendused ja tehnilised seadmed alginvesteeringut. See selgitab nihet spekulatiivsetelt suurprojektidelt eelüürimisele, individuaalsele ehitusele, etapiviisilisele ehitamisele ja olemasolevate kinnisvaraobjektide moderniseerimisele.
Mõiste „tuum” omandab selles kontekstis uue tähenduse. Pikaajaline üürileping üksi ei muuda kinnisvara madala riskiga, kui hoone tehnoloogia vananeb kiiresti, üürnik on liiga domineeriv või kommunaalteenuste ühendus ei võimalda laienemist. Seevastu võib lisandväärtusega kinnisvara olla atraktiivne, kui realistlik moderniseerimine parandab lae kõrgust, juurdepääsuuksi, energiatõhusust või automatiseerimisvõimalusi. Oluline tegur on uuenduskulude ja tulevaste rendi- või likviidsushüvede vahe. Parimad investeeringud tehakse seal, kus kapital kõrvaldab lahendatava kitsaskoha, mitte siis, kui see lihtsalt järgib mööduvat trendi.
Ka juhtimine on muutumas. Omanikud peavad sügavamalt mõistma, kuidas nende hoonete kasutajad tulu teenivad. Olulised peamised tulemusnäitajad (KPI-d) hõlmavad läbilaskevõimet, tippkoormust, energiamahukust, tehnilist seisakut, laiendatavust ja transpordikulusid, mitte ainult ruutmeetri üüri. Üürilepingud muutuvad keerukamaks, kuna investeeringud automatiseerimisse, fotogalvaanikasse, salvestus- või laadimistaristusse tuleb jagada omanike ja kasutajate vahel. Kes kannab esialgsed kulud, kes saab kasu energiasäästust ja mis juhtub püsivalt paigaldatud tehnoloogiaga, kui üürnik vahetub? Logistikakinnisvara muutub seega operatiivsemaks, kapitalimahukamaks ja teadmistepõhisemaks. See soosib spetsialiseeritud platvorme, aga avab ka nišše piirkondlikele arendajatele, kellel on sügav arusaam asukohast ja selle kasutajatest.
Tootlikkus koos kõrvalmõjudega
Suur logistikakeskus võib anda piirkonnale märkimisväärse majandusliku tõuke. Ehitusfaasis sõlmitakse lepinguid planeerimise, tsiviilehituse, ehitustehnoloogia ja oskustööliste jaoks. Kui keskus on tööle hakanud, vajab see laotöötajaid, vahetuse juhendajaid, hoolduspersonali, IT-spetsialiste, turvatöötajaid, autojuhte ja väliseid teenusepakkujaid. Lovelandis asuv Amazoni keskus on hea näide enam kui 1100 otsese töökoha loomisest ühes asukohas. Lisaks tekitab see munitsipaaltulu, suurendab kohalike ettevõtete nõudlust ja potentsiaalselt parandab piirkondlike ettevõtete tarneahelat.
Nende mõjude kvaliteet sõltub aga tegevuse tüübist. Kõrgelt automatiseeritud ladu võib küll luua vähem lihtsaid töökohti ruutmeetri kohta, kuid rohkem tehnilisi ja paremini tasustatud ametikohti. Samal ajal jäävad alles füüsiliselt nõudlikud ja tsüklipõhised ülesanded. Automatiseerimine ei kaota töökohti tervikuna, vaid pigem nihutab ülesandeid: pikkadelt kõndimistelt ja raskete esemete tõstmiselt jälgimise, tõrkeotsingu, hoolduse ja andmehalduseni. Ilma edasise koolituseta võib see nihe välistada kohalikud töötajad ja süvendada oskuste puudust, hoolimata üldise tööhõive vähenemisest.
Makromajanduslikul tasandil suurendab hea logistika tootlikkust, kuna kaubad on kiiremini ja usaldusväärsemalt kättesaadavad. Tootmise seisakud muutuvad harvemaks, varud läbipaistvamaks, tagastusi on lihtsam taaskasutada ja transpordivõrgud prognoositavamad. Eriti väikesed ja keskmise suurusega ettevõtted (VKEd) saavad professionaalsetest kolmanda osapoole logistikateenuse pakkujatest kasu, kuna nad saavad kasutada kaasaegset infrastruktuuri ilma, et peaksid ise rahastama kõrgelt automatiseeritud keskust. Seega muutub logistikaplatvorm jagatud tootmisressursiks, sarnaselt digitaalmajanduse pilveinfrastruktuuriga.
Välised kulud on siiski reaalsed. Suured laod tekitavad veoautode ja kaubavedude liiklust, müra, valgusreostust ja pinnase katmist. Regionaalsel tasandil võib uute logistikakeskuste arendamine liiklust märkimisväärselt suurendada; lisaks süvendavad pargitud veoautod ja intensiivne tööaeg konflikte külgnevate elamupiirkondadega. Omavalitsused seisavad silmitsi asümmeetrilise kulude-tulude analüüsiga: maksutulud ja töökohad on nähtavad, samas kui teede kulumine, ristmike laiendamine, tuletõrje mahutavus ja keskkonnamõjud jäävad osaliselt üldsuse kanda. Seetõttu peab usaldusväärne ettevõtluse arendamise poliitika tasakaalustama taristu kulud ja tulud kogu elutsükli jooksul.
Kliimapoliitika seisukohast on pilt samuti kirju. Energiatõhus päikesekatusega ladu võib tarbida saadetise kohta vähem energiat kui mitu vananenud asukohta. Hästi planeeritud intermodaalne sõlmpunkt võib transpordi raudteele suunata. Seevastu võib lisaruum kaasa tuua pikemaid marsruute, suurenenud tarbimist ja uusi liiklusmahtusid. Seetõttu ei tohiks jätkusuutlikkust mõõta ainult hoonete sertifitseerimise abil. Oluliste tegurite hulka kuuluvad ehituse, käitamise ja transpordi absoluutsed heitkogused, juba suletud pindade kasutamine, töötajate ligipääsetavus ja see, kas logistikavõrk tervikuna muutub tõhusamaks. Alates 2026. aastast on eeskirjad, kasutajate nõuded ja kapitaliturg Euroopa logistikakinnisvara jätkusuutlikkuse hindamist veelgi karmistanud.
Buum jõuab kõvasti piirini
Suurim finantsrisk on endiselt kapitali ja nõudluse mittevastavus. Logistikakinnisvaral on pikad arendustsüklid. Maa ostmise, lubade saamise, ehitamise ja rentimise vahel võib kuluda mitu aastat. Kui projekti alustatakse tsükli tipul, võidakse see lõpule viia nõrgemal turul. Pandeemiajärgne kõrge vakantsus oli osaliselt selle viivituse otsene tagajärg. Kuna tänapäevased hooned muutuvad üha tehnilisemaks, suureneb absoluutne kapitalikulu ja sellest tulenevalt ka potentsiaalne kahju, kui üüri, täituvuse või rahastamise kohta tehtud eeldused ei realiseeru.
Intressimääradel on kahetine mõju. Need suurendavad finantseerimiskulusid ja vähendavad kõrgemate tootlusnõuete kaudu tulevase üüritulu väärtust. Arendajad vajavad rohkem omakapitali, pangad nõuavad eelüürimist ja investorid kontrollivad üürnike krediidivõimelisust rangemalt. Samal ajal võivad kõrged intressimäärad piirata pakkumist ja seega toetada olemasolevate kvaliteetsete kinnisvaraobjektide üürihindu keskpikas perspektiivis. Tugeva bilansiga omanikele võib keeruline finantseerimisfaas seega pakkuda võimalusi, samal ajal kui suure võlaga projektid satuvad surve alla. Turu tulemus ei ole lihtsalt kriis, vaid rikkuse ümberjaotamine rahaliselt tugevate ja operatiivselt pädevate osalejate kasuks.
Teine risk on tehnoloogiline vananemine. Automatiseerimine suurendab hoone väärtust ainult siis, kui tehnoloogia sobib tooteprofiiliga ja seda saab kohandada muutuvate protsessidega. Omandiõigusega süsteemid, varuosade puudumine või halb tarkvaraintegratsioon võivad asukoha ettevõttega pikaajaliselt siduda. Lisaks sellele on vanemate ladude puhul tegemist luhtunud varade riskiga. Ebapiisav kõrgus, nõrgad põrandad, sprinklersüsteemide puudumine, madal elektrivõimsus või halb energiatõhusus ei ole alati majanduslikult otstarbekad parandada. Sellised hooned võivad jääda püsivalt tühjaks vaatamata teoreetiliselt piiratud põrandapinnale.
Kolmas risk on infrastruktuurikonkurents. Logistika, andmekeskused, tööstus ja elektromobiilsus konkureerivad kõik sama nappide võrguvõimsuste, maa ja oskustööjõu pärast. Seega ei ole elekter mitte ainult ressurss, vaid ka lubade ja arendusriskiga seotud risk. Lubatud võrguühendus võib viibida; kohalikud laienduskulud võivad arvutusi muuta. Samamoodi võivad uued keskkonnaalased eeskirjad, rangemad külmutusagensite eeskirjad või munitsipaalliikluse piirangud nõuda lisainvesteeringuid. Investori vaatenurgast on jätkusuutlikkus seega vähem kuvandi küsimus kui tehnilise ja regulatiivse riski maandamise vorm.
Lõpuks on nõudlus ka poliitiliselt haavatav. Kaubanduskonfliktid võivad küll kiirendada lähiümbruse tootmist, kuid samal ajal vähendada kaupade ja investeeringute mahtu. Toetused võivad luua tootmisklastreid, mille kasumlikkus pärast valitsuse vahetust kahtluse alla seatakse. Tehisintellekti buum loob spetsialiseeritud lavastusnõudlust, kuid andmekeskuste investeeringute vähenemine lööks rängalt eriti sõltuvaid alamturge. Õige vastus ei ole kasvust loobumine, vaid pöörduvate otsuste tegemine: jagatavad hallid, mitu potentsiaalset kasutajarühma, modulaarne tehnoloogia, piisavad energiakanalid ja asukohad, kus on rohkem kui üks nõudluse liikumapanev jõud.
Kõige kohanemisvõimelisem võidab
Operaatorite jaoks on keskne ülesanne teha ühiseid otsuseid kinnisvara, protsesside ja tehnoloogia osas. Esiteks tuleb mõista tellimuste profiili, tootestruktuuri, tippkoormust, teeninduskohustusi ja töötajate kättesaadavust. Alles seejärel saab hinnata, kas suurem ruum, suurem tihedus, robootika või võrgu modifitseerimine pakub suurimat kasu. Automatiseerimine ei tohiks olla prestiižiprojekt. See peab lahendama selge kitsaskoha, genereerima mõõdetavat tootlikkuse kasvu ja jääma kohandatavaks nõudluse muutustega.
Investorite jaoks on tehniline hoolsuskohustus nüüd sama oluline kui asukoht ja üürileping. Uuritavate tegurite hulka kuuluvad võrgu läbilaskevõime, laiendusvõimalused, pinnase kvaliteet, katuse kandevõime, tulekaitse, manööverdamissügavus, jagatavus, lubade staatus, üleujutus- ja kuumakindlus ning paigaldatud süsteemide tegelik sobivus alternatiivseks otstarbeks. Kõrge praeguse üüriga hoone võib olla riskantsem kui odavam kinnisvara, kui üürnik eemaldab ruumidest lahkudes oma spetsiaalseadmed täielikult. Seevastu võib isegi tavalisel olemasoleval kinnisvaral olla märkimisväärne potentsiaal, kui seda saab energiatõhususe ja funktsionaalsuse osas hallatava kapitaliga moderniseerida.
Avaliku võimu ees seisab väljakutse vältida logistika käsitlemist linna äärealadel allesjäänud kasutusalana. Varustuskindlus, tööstuspoliitika, transport, energia ja maakasutuse planeerimine tuleb integreerida. Sobivad asukohad tuleks arendada tugevate transpordikoridoride ääres, ideaaljuhul raudteevõimalustega. Lubade väljastamise protsesse saab kiirendada, arvestamata keskkonna- ja naabruskonna huve, kui nõuded on algusest peale läbipaistvad. Omavalitsused peaksid liikluse mõju, energiavajaduse ja koolitusmeetmetega tegelema lepinguliselt, mitte reageerima konfliktidele alles pärast logistikakeskuse loomist.
Seega ei ole pikaajaline väljavaade ei piiritult eufooriline ega ka põhimõtteliselt skeptiline. Digitaliseerimine, regionaliseeritud tootmine, suuremad ohutusvarud, vananev tööjõuturg ja nõudlikumad külmaahelad loovad struktuurset nõudlust. Samal ajal toimivad intressimäärad, maa- ja energiapuudus, regulatsioonid ning kohalik aktsepteerimine piduritena. See ei too kaasa lineaarset supertsüklit, vaid pigem pidevat konkurentsi kõige produktiivsemate asukohtade ja kontseptsioonide pärast. Globaalselt võib olla liiga palju ladusid, kuid liiga vähe tõeliselt sobivat logistikainfrastruktuuri.
Seega ei hinnata järgmise kümnendi logistikakinnisvara ainuüksi suuruse järgi. Selle väärtus seisneb võimes kiirendada kaubavoogu, maandada riske, kasutada energiat arukalt, kohaneda tehnoloogiliste edusammudega ja integreeruda sujuvalt ümbritsevasse keskkonda. Kuigi füüsilised struktuurid on endiselt vajalikud, ei ole need enam ärimudeli tuum. Tegelik vara on võime usaldusväärselt hallata füüsilisi ja digitaalseid vooge ebakindlates tingimustes. Need, kes seda võimekust valdavad, omavad enamat kui lihtsalt laopinda; nad kontrollivad osa globaalse majanduse operatsioonisüsteemist.
Nõustamine - Planeerimine - Rakendamine

Konrad Wolfenstein
Mul oleks hea meel olla teie isiklik nõustaja.
Võite minuga ühendust võtta aadressil wolfenstein∂xpert.digital või
Helista mulle lihtsalt numbril +49 7348 4088 965 .
Teie intralogistika eksperdid

Kõrgladude ja automatiseeritud ladustamissüsteemide terviklahenduste konsultatsioon, planeerimine ja rakendamine - pilt: Xpert.Digital
Lisateavet leiate siit: