Tulevikutehnoloogiad: autonoomia ja digitaliseerimine kaitselogistikas – loominguline kuvand teemal tehisintellekti abil: Xpert.Digital
Kulukeskusest strateegiliseks jõuteguriks: kaitselogistika roll
Kuidas kütus ja varuosad määravad sõdade tulemuse
344 miljardit dollarit: Sõjalise logistika tulevik – miks kättesaadavus on uus kuld
Kaitselogistika on sageli tähelepanuta jäetud, kuid siiski ülioluline valdkond, mis määrab oluliselt riigi sõjalist võimsust. Globaalsel turul, mille maht võib 2034. aastaks ulatuda muljetavaldava 344,35 miljardi dollarini, muutub kütuse, varuosade ja kaasaegsete andmehaldussüsteemide olulisus üha selgemaks. Kasvavate geopoliitiliste pingete ja keerukate sõjaliste operatsioonide ajal on logistiliste väljakutsete ületamine muutumas strateegiliseks eeliseks. See areng rõhutab, et sõjaline valmisolek ei sõltu ainult relvasüsteemide arvust, vaid ennekõike toetava infrastruktuuri kättesaadavusest ja tõhususest. Lähiaastad näitavad, kuidas see turg areneb ning millised tehnoloogiad ja strateegiad on selle kasvavate nõudmiste rahuldamisel üliolulised.
Kaitselogistika: 344 miljardi dollari suurune turg sõjalise jõu taga
Tankid võidavad lahinguid – aga sõjad otsustavad kütus, varuosad ja andmed
Globaalne kaitselogistika turg on valmis erakordselt tugeva kasvu perioodiks. Selle mahu prognoositakse ulatuvat 2025. aastaks 182,50 miljardi dollarini. 2026. aastaks oodatakse 195,90 miljardit dollarit ja 2034. aastaks võib see ulatuda 344,35 miljardi dollarini. See võrdub keskmise aastase kasvumääraga 7,3 protsenti aastatel 2026–2034. Nende arvude taga on palju enamat kui lihtsalt transpordimahu suurenemine. Kaitselogistika areneb toetavast haldus- ja varustusfunktsioonist strateegiliseks võimekuseks, mis määrab, kas tänapäeva relvajõud suudavad oma kalleid platvorme jätkusuutlikult käitada.
See areng järgib lihtsat majandusloogikat: relvasüsteem ei genereeri oma sõjalist kasu mitte ostmise, vaid saadaolevate töötundide kaudu. Lennukid vajavad varuosi, kvalifitseeritud hooldust ja turvalisi lennuvälju; maapealsed süsteemid vajavad kütust, laskemoona ja mobiilseid remondivõimalusi; laevad sõltuvad sadamatest, depoodest ja pikkadest tarneahelatest. Mida keerukamaks ja tarkvaramahukamaks platvormid muutuvad, seda suuremaid pingutusi on vaja nende töövalmiduse tagamiseks aastakümnete jooksul. Sel põhjusel nihkub üha suurem osa väärtusahelast platvormi ühekordsest müügist elutsükli toe, andmehalduse, hoolduse, koolituse ja tarnimise poole.
Turg kasvab mitte ainult seetõttu, et kaitse-eelarved suurenevad, vaid ka seetõttu, et logistiline sihtmärksüsteem muutub keerukamaks. Kulutõhusus on endiselt oluline, kuid sellest enam ei piisa. Samal ajal on vaja kiirust, koondamist, turvalisust, koostalitlusvõimet ja võimet rünnaku korral tegutseda. See loob turu, kus füüsiline taristu, tööstusvõimsus, digitaalsed süsteemid ja geopoliitiliste riskide maandamine on üha enam omavahel seotud.
Kulukeskusest strateegiliseks võimsusteguriks
Kaitselogistika hõlmab personali, varustuse, laskemoona, kütuse, varuosade, meditsiinitarvete ja teenuste planeerimist, liigutamist, ladustamist, hooldust ja kohaletoimetamist. See hõlmab maantee-, raudtee-, õhu- ja meretransporti, samuti depoode, välilaagreid, töökodasid, baase, IT-süsteeme ja rahvusvaheliste tarneahelate haldamist. Selle majanduslik tuum seisneb õige võimekuse kättesaadavaks tegemises õigel ajal ja õiges kohas. Kommertsvõrgustikus võib hilinenud kohaletoimetamine maksta tulu. Sõjalises operatsioonis võib see tähendada operatiivse võimaluse kaotamist.
See erinevus muudab süsteemi optimaalset ülesehitust. Tsiviillogistika on aastakümneid kulutanud varude vähendamisele, võrgustike konsolideerimisele ja protsesside optimeerimisele kõrge kasutusastme saavutamiseks. Sõjaline vastupidavus seevastu nõuab reserve, alternatiivseid marsruute, täiendavaid transpordivahendeid ja hajutatud ladustamiskohti. Sellised koondamised tunduvad tavapärastel aegadel ebaefektiivsete kuludena. Kriisi ajal muutuvad need kindlustusmakseks kogu süsteemi rikke vastu. Seetõttu kasvab turg isegi siis, kui tähelepanu ei ole suunatud suurema hulga kaupade liigutamisele, vaid pigem sama varustusteenuse kindlamale korraldamisele.
Lisaks sellele on sõjaliste platvormide pikk kasutusiga. Hävituslennukid, laevad ja soomukid jäävad sageli teenistusse mitu aastakümmet ja neid selle aja jooksul moderniseeritakse. Varuosade tarnimine peab toime tulema tehniliste muutuste, vananevate komponentide, tarnijate toodete tootmisest kõrvaldamise ja muutuvate turvanõuetega. See loob pideva nõudluse, mis sõltub majandustsüklitest vähem kui paljud tsiviillogistika turud. See sõltub aga suuresti poliitilistest prioriteetidest, eelarvelistest otsustest ja julgeolekuolukorrast.
Turg on teel kahekordistumisele
Aastatel 2025–2034 suureneb prognoositav turumaht 161,85 miljardi USA dollari ehk ligikaudu 88,7 protsendi võrra. Ainuüksi aastatel 2025–2026 tähendab see 13,40 miljardi USA dollari ehk ligikaudu 7,3 protsendi suurust kasvu. See suurusjärk näitab, et tegemist ei ole kitsa nišituruga, vaid pigem olulise osaga ülemaailmsest kaitsetööstusest. Seda prognoosi ei tohiks aga tõlgendada tulude garantiina. See kirjeldab stsenaariumi, mis sõltub püsivalt kõrgetest kaitsekulutustest, jätkuvast moderniseerimisest ja logistikateenuste üha suurenevast allhankest.
Makromajanduslik soodustav tuul on märkimisväärne. Ülemaailmsed sõjalised kulutused ulatusid 2025. aastal ligikaudu 2,887 triljoni USA dollarini. Eriti kiiresti kasvasid need Euroopas, Aasias ja Okeaanias. Samal ajal on NATO liikmesriigid võtnud endale kohustuse kulutada kuni 2035. aastani kokku viis protsenti oma aastasest majandustoodangust tuumakaitsele ning kaitse- ja julgeolekusektoritele. Sellest 3,5 protsenti on ette nähtud tuumakaitsele ja kuni 1,5 protsenti seotud valdkondadele, nagu taristu, vastupidavus ja tööstuslikud eeldused. Viimased võivad eriti märkimisväärselt suurendada nõudlust sõjalise mobiilsuse, sadamate, raudteede, kütusesüsteemide, side ja turvaliste tarneahelate järele.
Kasv toimub mitmes valdkonnas samaaegselt. Uued platvormid vajavad integreeritud tugipakette. Suurem valmisolek nõuab suuremaid varusid ja rohkem hooldust. Hajutatud operatsioonide kontseptsioonid suurendavad teenindatavate asukohtade arvu. Digitaliseerimine loob nõudluse andmeplatvormide, andurite ja küberturvalisuse järele. Regionaliseerimine ja strateegiline ladustamine seovad täiendavat kapitali. Seega kasvab turg nii kvantitatiivselt, suuremate mahtude kaudu, kui ka kvalitatiivselt, keerukamate teenuste kaudu.
Sõjaaegne võimekus on olulisem kui rahuaegne efektiivsus
Sõda Ukraina vastu on sõjalise logistika majanduslikku hindamist põhjalikult muutnud. Konflikti alguses said ilmseks ebapiisava hoolduse, kütusepuuduse, halvasti kaitstud varustusliinide ja paindumatute varustusstruktuuride tagajärjed. Pikad konvoid, suur sõltuvus vähestest transpordimarsruutidest ja ebapiisav väliremondivõimekus takistasid operatsioone. Samal ajal sai selgeks, et isegi suurtest varude varudest on vähe kasu, kui kaubad ei jõua õigeaegselt kohale.
Teisest küljest muutus olulisemaks hajutatud ja kohanemisvõimeline tarneahel. Väikesed mobiilsed remondimeeskonnad, eelnevalt paigutatud varud, detsentraliseeritud laod ja tsiviiltoetusvõrgustike kasutamine suurendasid reageerimisvõimet. Konflikt näitas aga ka seda, et mõlemad pooled kohanesid. Logistikakeskusi jaotati ümber, remonti viidi rindele lähemale, tsiviilsõidukeid kasutati ulatuslikumalt ja töötati välja uusi tarneallikaid. Seega ei ole kõige olulisem õppetund mitte see, et üks konkreetne mudel on püsivalt parem, vaid pigem see, et õppimis- ja kohanemisvõimest on saamas logistiline põhipädevus.
Turumajanduse jaoks tähendab see nihet maksimaalselt efektiivsuselt vastupidavale jõudlusele. Üks suur depoo on rahuajal odavam kui mitu väiksemat. Droonide ja täppisrelvade ohu all võib see aga muutuda ohtlikuks läbikukkumise kohaks. Tsentraliseeritud IT-platvorm pakub läbipaistvust ja mastaabisäästu, kuid ebapiisava turvalisuse korral suurendab see küberrünnaku võimalikku kahju. Seetõttu on nõudlus üha enam suunatud süsteemidele, mis ühendavad tsentraliseeritud kontrolli detsentraliseeritud teostusega.
Teed jäävad selgrooks
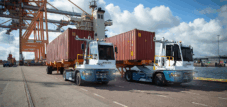
Prognooside kohaselt saavutab maanteetransport 2026. aastaks suurima osakaalu kõigist transpordiliikidest, ulatudes 53,49 protsendini. See võrdub ligikaudu 104,8 miljardi USA dollari suuruse turumahuga. See domineerimine on usutav, kuna teed on lõplik ühendus sadamate, raudteejaamade, lennujaamade, depoode ja paigutuskohtade vahel. Sõjaväeveokid, soomussõidukid, tankerid ja mobiilsed töökojad pakuvad paindlikkust, millele ükski teine transpordiliik ei vasta.
Tee tugevuseks on ka selle haavatavus. Konvoid vajavad personali, kütust, turvalisust ja toimivaid teid. Sildade koormus, tunnelite profiilid, ehitusplatsid, piiriprotseduurid ja kahjustatud infrastruktuur võivad kõik edasiliikumist aeglustada. Konfliktitsoonides on sõidukid ohustatud droonide luure, miinide, sabotaaži ja pikamaarelvade tõttu. Majanduslik lahendus ei ole lihtsalt rohkemate veoautode ostmine. Vaja on intelligentset marsruudi planeerimist, paindlikke ümberlaadimispunkte, kamuflaaži, turvalist sidet, tehnilist standardiseerimist ja võimalust kaupu kiiresti erinevate transpordiliikide vahel ümber paigutada.
Õhutranspordi prognoositakse kasvavat prognoosiperioodil keskmiselt 7,4 protsenti aastas. Kuigi see on kallis ja mahult piiratud, pakub see kiirust ja ulatust. Meretransport on endiselt hädavajalik rasketehnika ja suurte mahtude jaoks, kuid nõuab turvalisi sadamaid ja pikki tarneaegu. Raudtee transpordib tõhusalt suuri koguseid pikkade vahemaade taha, kuid see sõltub fikseeritud marsruutidest, ühilduvatest võrkudest ja sobivatest terminalidest. Edukas kaitselogistika ei seisne seega ühe transpordiliigi valimises, vaid pigem võimes hallata maantee-, raudtee-, õhu- ja meretransporti ühtse ja tugeva võrgustikuna.
Laskemoon domineerib, kättesaadavus otsustab
Relvade, laskemoona ja lõhkeainete segmendi turuosa peaks 2026. aastal ulatuma 52,86 protsendini. Turuprognooside põhjal vastab see ligikaudu 103,6 miljardile USA dollarile. See suur osakaal tuleneb turvalisuse, ladustamise, dokumenteerimise, käitlemise ja õigeaegse levitamise erinõuetest. Erinevalt paljudest tsiviilkaupadest tuleb neid tooteid transportida ja jälgida rangete eeskirjade kohaselt ning kaitsta varguse, rikkumise ja kahjustuste eest.
Suur intensiivsus muudab ka tarbimisloogikat. Pikaajaliste konfliktide korral võib laskemoonavajadus ületada rahuaja eeldusi tunduvalt. See muudab tootmisvõimsused, toorained, vahesaadused, varud ja transpordimarsruudid omavahel seotud kitsaskohtadeks. Täiendav tootmisliin on kasutu, kui lõhkeained, püssirohulaengud, elektroonikakomponendid või kvalifitseeritud personal on puudulikud. Seevastu suur varu on ebapiisav, kui ladustamiskohad on haavatavad või vägedele jaotamine on häiritud.
Tehniline tugi ja hooldus moodustavad teise strateegilise tuumiku. Kaasaegsed süsteemid koosnevad keerulisest elektroonikast, tarkvarast, anduritest ja spetsiaalsetest mehaanilistest komponentidest. Nende kättesaadavus sõltub diagnostikavõimalustest, varuosadest, dokumentatsioonist, tööriistadest ja koolitatud tehnikutest. Meditsiiniline logistika omakorda nõuab temperatuuri kontrollitud tarneahelaid, turvalist laoseisu ja kiiret jaotust. Muude teenuste kombineeritud segmendi eeldatav kasv on eriti dünaamiline, 8,5 protsenti aastas. See peegeldab tarneahela haldamise kasvavat trendi integreeritud teenuste, andmete, koolituse ja paindlike tugipakettide kaudu.
Armee tekitab suurima pideva koormuse
Lõppkasutajate osas eeldatakse, et sõjavägi domineerib 2026. aastaks 52,51 protsendiga. See võrdub ligikaudu 102,9 miljardi USA dollariga. Oma isikkoosseisu suuruse, geograafilise jaotuse ja kasutatavate sõidukite laia valiku tõttu tekitavad maaväed eriti laia nõudluse. Kütust, laskemoona, toiduportsjone, varuosi, meditsiiniteenuseid ja hooldust tuleb pakkuda väga erinevatel vahemaadel ja maastikul.
Õhuvägi peaks kasvama kiiremini kui turg üldiselt, hinnanguliselt 8,0 protsenti aastas. Selle põhjuseks on selle kõrge tehniline keerukus ja planeerimata seisakute kõrged kulud. Puuduv komponent võib põhjustada väga kalli lennuki maandumise. Seetõttu muutuvad üha olulisemaks seisukorra jälgimine, ennustav hooldus, digitaalne konfiguratsioonikontroll ja täpne varuosade prognoosimine. Samal ajal arenevad lennuväljad ise logistilisteks süsteemideks, mis vajavad kütust, laskemoona, maapealse toe seadmeid, IT-d, turvalisust ja remondivõimalusi.
Mereväe puhul on vahemaad, lähetuse kestus ja sadamate sõltuvus eriti olulised. Laevad võivad vedada suuri koguseid, kuid jäävad sõltuvaks plaanipärasest varustuse täiendamisest, laevatehastest ja spetsiaalsetest varuosadest. Neid kolme lõppkasutaja segmenti ei tohiks liita transpordiliigi või teeninduspiirkonna segmentidega. Need kirjeldavad sama turu erinevaid dimensioone. Näiteks armee laskemoonakonvoi kuulub samaaegselt maanteelogistika, kaitsesektori ja armee varustuse alla.
Põhja-Ameerika seab standardi
Põhja-Ameerika oli 2025. aastal suurim piirkondlik turg, moodustades 33,19 protsenti USA kogutulust ehk 60,57 miljardit dollarit. Prognooside kohaselt ulatub see arv 2026. aastaks 64,53 miljardi dollarini, mis tähendab ligikaudu 6,5-protsendilist kasvu. Piirkond saab kasu peamiselt USA sõjalisest kohalolekust, suurtest strateegilistest transpordilaevastikest, tihedast sõjaväeobjektide võrgustikust ja kõrgelt arenenud erasektori kaitsetööstusest.
Prognooside kohaselt ulatub USA turu maht 2026. aastaks ligikaudu 52,95 miljardi dollarini. See tähendab, et Ameerika Ühendriikide osakaal Põhja-Ameerika turust on umbes 82 protsenti ja maailmaturust umbes 27 protsenti. Väide, et USA moodustab peaaegu poole maailmanõudlusest, oleks nende arvude põhjal alusetu. Sellest hoolimata on selle tähtsus endiselt erakordne, kuna Ameerika nõuded kujundavad sageli tehnilisi standardeid, andmearhitektuure ja ärimudeleid, mis mõjutavad ka liitlasi ja rahvusvahelisi tarnijaid.
Eriti oluline on sõjaväeladude, kommertstöövõtjate, ülemaailmsete transpordivõimaluste ja digitaalse juhtimise vaheline koosmõju. Tehisintellektil põhinev kommertspilv USA kaitselogistika jaoks on näide püüdlusest integreerida tihedamalt suuri andmekogumeid, nõudluse prognoose ja operatiivseid otsuseid. Pikaajaline asutustevaheline koostöö tervishoiusektoris näitab, kuidas nõudluse ja pakkumise koondamine saab luua mastaabisäästu. Kanada täiendab piirkonda oma NATO kohustuste ja Arktika ainulaadsete väljakutsetega, kus suured vahemaad, hõre infrastruktuur ja äärmuslikud keskkonnatingimused suurendavad logistilise valmisoleku kulusid.
Aasia ja Vaikse ookeani piirkond vähendab lõhet
Aasia ja Vaikse ookeani piirkonna maht ulatus 2025. aastal 53,34 miljardi USA dollarini, mis moodustas 29,23 protsenti. 2026. aastaks prognoositakse 57,95 miljardit USA dollarit. Lühiajaline ligikaudu 8,6-protsendiline kasv ületab teiste tuvastatud suuremate piirkondade vastavaid kasvumäärasid. See lähendab piirkonda Põhja-Ameerikale.
Prognooside kohaselt ulatub Hiina turu maht 2026. aastaks ligikaudu 19,26 miljardi USA dollarini, Jaapani turu maht 14,34 miljardi USA dollarini ja India turu maht 9,87 miljardi USA dollarini. Kokku moodustavad need kolm riiki 43,47 miljardit USA dollarit, mis moodustab umbes kolmveerandi piirkondlikust turust. Nende motivatsioonid on erinevad, kuid kõik osutavad samas suunas: Hiina laiendab oma merendus- ja tehnoloogilisi võimekusi, Jaapan tugevdab oma valmisolekut ja ulatust ning India ühendab moderniseerimise eesmärgiga suurendada siseriiklikku toodangut. Lisaks suurendavad Lõuna-Korea ja Austraalia nõudlust hoolduse, laskemoona tarnimise, merelogistika ja partneritega koostöö järele.
Geograafia muudab Indo-Vaikse ookeani piirkonna eriti keeruliseks logistiliseks keskkonnaks. Pikad vahemaad, saarestikud, meretranspordi kitsaskohad ning sõltuvus sadamatest ja lennuväljadest suurendavad vajadust eelnevalt paigutatud vahendite ja hajutatud baaside järele. Samal ajal võib laialdane jaotus suurendada kulusid ja koordineerimispingutusi. Seetõttu on ülioluline, millised riigid mitte ainult ei hangi platvorme, vaid rahastavad ka tankereid, transpordilaevu, õhutransporti, depood, remondirajatisi ja turvalisi andmesideühendusi. Piirkond näitab selgelt, et sõjaline ulatus ilma logistilise sügavuseta muutub kiiresti teoreetiliseks kontseptsiooniks.
Julgeoleku- ja kaitsekeskus – nõuanded ja teave

Julgeoleku- ja kaitsekeskus - pilt: Xpert.Digital
Julgeoleku- ja kaitsekeskus pakub ekspertnõuandeid ja ajakohast teavet, et tõhusalt toetada ettevõtteid ja organisatsioone nende rolli tugevdamisel Euroopa julgeoleku- ja kaitsepoliitikas. Tehes tihedat koostööd SME Connect Defence töörühmaga, edendab see eelkõige väikeseid ja keskmise suurusega ettevõtteid (VKEsid), kes soovivad oma innovatsioonivõimet ja konkurentsivõimet kaitsesektoris edasi arendada. Keskse kontaktpunktina loob keskus seega olulise silla VKEde ja Euroopa kaitsestrateegia vahel.
Sellega seotud:
Innovatiivsed lahendused kaitselogistika jaoks
Euroopa kitsaskoht on liikuvus
Euroopa turu maht ulatus 2025. aastal 39,37 miljardi USA dollarini, mis moodustas 21,57 protsenti globaalsest turust. 2026. aastaks prognoositakse 42,29 miljardit USA dollarit, mis vastab ligikaudu 7,4-protsendilisele kasvule. Suurbritannia turu maht peaks ulatuma 9,99 miljardi USA dollarini ja Saksamaa turu maht 8,32 miljardi USA dollarini. Kokku moodustavad need kaks riiki veidi üle 43 protsendi Euroopa turu mahust.
Kesk-Euroopa väljakutseks pole mitte ainult varustuse kättesaadavus, vaid ka selle kiire piiriülene liikumine. Erinevad protseduurid, riikide vastutus, piiratud terminalide mahutavus, sobimatud sillad, raudteeühenduste puudumine ja ühtlustamata digitaalsed süsteemid võivad kasutuselevõttu edasi lükata. Seetõttu peetakse sõjaväelist mobiilsust üha enam Euroopa taristuprobleemiks. Investeeringud maanteedesse, raudteedesse, sadamatesse, lennujaamadesse, kütusevõrkudesse ja piiriülestesse lubade andmise protsessidesse toovad kasu nii sõjalisele kui ka tsiviilvaldkonnale.
Usaldusväärsed koridorid on eriti olulised ida- ja kagutiival. Poola, Rumeenia ja Bulgaaria on transiidi-, vastuvõtu- ja tugipiirkondadena üha olulisemad. Musta mere sadamaid, Doonau ühendusi, raudteeliine ja teedevõrke tuleb käsitleda omavahel ühendatud süsteemina. Selliste investeeringute majanduslik kasu võib ulatuda kaitsesektorist kaugemale, eeldusel, et taristu on kavandatud kaheotstarbeliseks. Samal ajal on oht, et arvukalt üksikuid riiklikke projekte arendatakse ilma piiriüleste kitsaskohtadega järjepidevalt tegelemata.
Seega ei lahenda Euroopa kasvavad eelarved probleemi automaatselt. Ühised standardid, prognoositav nõudlus ning koostalitlusvõimelised hooldus- ja tarnesüsteemid on vähemalt sama olulised kui lisarahastus. Ilma sellise koordineerimiseta võib suurem rahasumma kaasa tuua kõrgemad hinnad ja paralleelsed, kokkusobimatud struktuurid. Sellise koordineerimise abil saab piirkond tugevdada oma tööstusbaasi, säilitades samal ajal suurema osa logistika väärtusahelast Euroopas.
Ülejäänud piirkonnad on eristuvamad
Ülejäänud maailma kogumaht ulatus 2025. aastal 29,22 miljardi USA dollarini ehk 16,01 protsendini turust. Sellest 13,93 miljardit USA dollarit oli seotud Ladina-Ameerikaga ja 15,29 miljardit USA dollarit Lähis-Ida ja Aafrikaga. 2026. aastaks prognoositakse kokku 31,13 miljardit USA dollarit. Sellel koondkategoorial on piiratud analüütiline väärtus, kuna see ühendab väga erinevaid julgeolekuolukordi, taristutasemeid ja hankemudeleid.
Lähis-Idas suurendavad nõudlust keerukad imporditud platvormid, piirkondlikud pinged ja soov suurema riikliku iseseisvuse järele. Saudi Araabia ja Araabia Ühendemiraadid vajavad oma keerukate õhu-, maa- ja merevägede töökorras hoidmiseks suure jõudlusega hooldus-, väljaõppe- ja tugisüsteeme. See loob võimalusi kohalikeks partnerlusteks, tehnoloogiasiirdeks ja riiklike hooldusvõimete arendamiseks. Pikaajaline väärtuse loomine ei seisne niivõrd üksikute saadetiste transportimises kuivõrd püsiva tehnilise oskusteabe arendamises.
Aafrikas suurendavad suured vahemaad, piiratud infrastruktuur ja keerulised keskkonnatingimused vastupidavate sõidukite, mobiilse hoolduse ja lihtsate, parandatavate süsteemide operatiivset olulisust. Ladina-Ameerikas on piirivalve, mereseire, katastroofiabi ja rahuvalvemissioonid sageli esmatähtsad. Brasiilial on oma suuruse ja tööstusbaasi tõttu eriline positsioon. Nende turgude tarnijate jaoks ei ole väga keerulised lahendused automaatselt paremad. Süsteemid peavad olema taskukohased, kohalikes tingimustes hooldatavad ja olemasoleva infrastruktuuriga ühilduvad.
Laost digitaalseks lahinguvõrgustikuks
Digitaliseerimine muudab turgu kogu väärtusahelas. Reaalajas jälgimine parandab materjalide liikumise nähtavust. Seisukorra andmed võimaldavad hooldust tegeliku kulumisega paremini siduda. Integreeritud platvormid ühendavad laoseisu, transpordivõimsuse, nõudluse prognoosid ja juurutamise planeerimise. Digitaalsed kaksikud saavad virtuaalselt kaardistada tehaseid, sõidukeid või tarnevõrke ja testida stsenaariume enne füüsiliste ressursside liigutamist.
Majanduslik kasu tuleneb peamiselt suurenenud kättesaadavusest ja vähenenud ebakindlusest. Komponendi tegeliku seisukorra tundmine võimaldab vältida tarbetut hooldust ja kriitilisi rikkeid varem avastada. Kui laoseisud on organisatsioonides nähtavad, väheneb samaaegselt ülevarude ja kohalike puudujääkide tekkimise oht. Tehisintellekt saab parandada nõudluse prognoosimist, marsruutide planeerimist ja rikete diagnoosimist. See ei asenda aga usaldusväärseid põhiandmeid ega kindlaid protsesse. Halvad andmed ei parane automaatselt võimsama algoritmiga.
Plokiahelat arutatakse ka kui vahendit võltsimiskindlate tarneahelate loomiseks. Selle kasulikkus sõltub sellest, kas mitu organisatsiooni tegelikult vajavad ühist ja usaldusväärset tehingute ajalugu. Paljude rakenduste puhul võivad traditsioonilised ja hästi turvatud andmebaasid olla tõhusamad. Lisaks sõltub iga digitaalne pearaamat täpsest sisendist. Muutumatu ja vale andmekirje ei ole edasiminek. Seetõttu ei otsusta turgu mitte moesõnade, vaid lahenduste järgi, mis suurendavad demonstreeritavalt tööaega ja toimimist isegi siis, kui side on häiritud.
Autonoomia ja 3D-printimine muudavad ahela serva
Mehitamata õhu- ja maapealseid sõidukeid katsetatakse üha enam varustusmissioonidel. Nende suurim eelis ei seisne mitte raskete põhitranspordivahendite täielikus asendamises, vaid riskantsete või ajakriitiliste segmentide ülevõtmises. Väikesed droonid saavad transportida meditsiinitarbeid, akusid või valitud varuosi. Mehitamata maapealsed sõidukid võivad asendada personali ohtlikel viimase miili tarnetel. Mõlemal juhul tuleb realistlikult hinnata ulatust, kandevõimet, häirekindlust, hooldust ja kulusid.
Lisandite tootmine lubab toota teatud varuosi lähemal kasutuskohale. See võib lühendada tarneaegu ja vähendada sõltuvust harva vajalikest laovaruosadest. Eriti huvitavad on lihtsad komponendid, tööriistad, kronsteinid või osad, mille algne tarneahel enam ei eksisteeri. Ohutuse seisukohalt oluliste osade puhul on aga materjali kvaliteet, sertifitseerimine, intellektuaalomand ja dokumenteeritud protsessijuhtimine endiselt olulisteks takistusteks. Seetõttu ei asenda 3D-printimine tööstusbaasi. See täiendab seda olukordades, kus väikesed tootmispartiid, pikad tarneajad või katkenud transpordimarsruudid on suurimad kitsaskohad.
Autonoomia ja lisandite tootmine muudavad ka kvalifikatsiooninõudeid. Vähem autojuhte või laotöötajaid ei tähenda automaatselt vähem tööhõivet. Vaja on tarkvaraalast oskusteavet, süsteemide integreerimist, küberturvalisust, materjalide testimist ja tehnilist sertifitseerimist. Ettevõtted, mis pakuvad riistvara ilma koolituse, andmesideühenduse ja hoolduseta, haaravad enda alla vaid osa väärtusahelast. Kõige atraktiivsemad ärimudelid ühendavad toote, digitaalse juhtimise ja pikaajalise teeninduse.
Eraettevõtted liiguvad põhifunktsioonide juurde
Relvajõud tellivad üha enam põhilisi operatsioone, hooldust, turvalist transporti, väljaõpet ja osa tarneahela haldamisest eraettevõtetelt. Seda mudelit kirjeldatakse sageli kui logistikat teenusena. See suudab muuta püsikulud prognoositavamateks tulemustasudeks, pakkuda juurdepääsu erialastele teadmistele ja kiirendada moderniseerimist. Samal ajal loob see suurema sõltuvuse erasektori võimsusest, personalist ja andmeplatvormidest.
Seega ei ole keskne küsimus mitte see, kas allhange toimub, vaid pigem see, milliseid funktsioone saab allhanke korras tellida ja millistel tingimustel. Rahuajal võib ärivõrgustik olla väga tõhus. Kriisi ajal peab aga teenuste osutamine jätkuma lepinguliselt, tehniliselt ja personali osas hoolimata suurenenud riskidest, piiride sulgemisest, küberrünnakutest või personali puudusest. Riik ei tohi täielikult kaotada oma võimet teenuseid hallata ja kontrollida. Arvesse tuleb võtta ka andmete omandiõigusi, tarkvarale juurdepääsu ja teenuste järjepidevust teenusepakkuja vahetuse ajal.
Kommertslogistikaettevõtted nagu DHL ja Kühne+Nagel panustavad ülemaailmsete võrgustike, tollialase ekspertiisi ja kogemustega keerukate tarneahelatega. Suurtel kaitseettevõtetel on seevastu põhjalikud platvormiteadmised ja juurdepääs tehnilistele andmetele. Spetsialiseerunud teenusepakkujad tegelevad põhitoimingute, tehnilise toe ja missioonilogistikaga. See loob partnerlussuhteid, mis ühendavad tsiviilsektori mastaabisäästu sõjaliste julgeolekunõuetega. Võime integreerida need mitmekesised pädevused usaldusväärseks üldmudeliks on konkurentsivõime seisukohalt ülioluline.
Võistlus toimub läbi elutsüklite
Lockheed Martin, Boeing, RTX, Northrop Grumman, General Dynamics ja BAE Systems kujundavad keerukate platvormide integreeritud elutsükli tuge. Nende tugevuseks on tehnilised andmed, süsteemialased teadmised, hooldusprotseduurid ja pikaajalised kliendisuhted. KBR, Amentum, Leidos ja Fluor paistavad silma allhanketeenuste, põhitoimingute, tehnilise toe ja suuremahuliste programmide rakendamisega. Globaalsed logistikateenuse pakkujad täiendavad valdkonda oma asjatundlikkusega transpordi, kaubaveo ja tarneahela haldamise alal.
Seda turgu iseloomustavad kõrged sisenemistõkked. Juurdepääsu piiravad turvakontrollid, ekspordikontroll, kinnitused, konfidentsiaalsed andmed ja pikaajalised usaldussuhted. Uued pakkujad võivad siiski edu saavutada, kui nad täidavad selgelt määratletud lünga. Nende lünkade hulka kuuluvad küberturvalisus, sensoritehnoloogia, tehisintellektil põhinev prognoosimine, digitaalsed kaksikud, mobiilne energiavarustus, autonoomsed süsteemid või sertifitseeritud lisandite tootmine. Tavaliselt ei saa neist kohe peatöövõtjad, vaid pigem osa suuremast ökosüsteemist.
Platvormitootjate domineeriv seisund kujutab endast klientidele seotuse ohtu. Kui hooldusandmed, varuosad ja tarkvara on saadaval ainult ühest allikast, suurenevad pikas perspektiivis kulud ja sõltuvus. Avatud liidesed ja selgelt määratletud andmeõigused võivad edendada konkurentsi, kuid need peavad olema kooskõlas turvalisuse ja vastutuse küsimustega. Majanduslikust vaatenurgast nihkub konkurents seega odavaimast üksiktootest usaldusväärse kohustuse poole teatud kättesaadavuse taseme osas paljude aastate jooksul.
Personali ja infrastruktuuri osas on tõsised piirangud
Kasvavad eelarved võivad lühiajaliselt tekitada suuremat nõudlust, kuid mitte automaatselt kvalifitseeritumat personali. Hooldustehnikuid, autojuhte, IT-turbespetsialiste, insenere ja ohtlike materjalide eksperte pole kergesti saadaval. Koolitus võtab aega, turvakontrollide saamine nõuab aega ja paljud tsiviiltööstused konkureerivad samade oskuste pärast. Seega võib tööjõupuudus muutuda kasvu piiravaks teguriks.
Sama kehtib ka infrastruktuuri kohta. Lisarongist on vähe kasu, kui terminale napib. Rohkem raskeveokeid ei lahenda probleemi, kui sillad ei suuda nende koormust kanda. Suuremad laevastikud vajavad sobivaid ja turvalisi hoiuruume. Lisalennukid vajavad hooldusangaare, kütust, maapealseid tugiseadmeid ja personali. Nende infrastruktuuride ehitamine on kapitalimahukas ja võtab sageli kauem aega kui platvormi ostmine.
Seega algab majanduslikult kõige mõistlikum moderniseerimine kitsaskohtade analüüsiga. Süsteemi iga punkti ei pea samaaegselt maksimaalse võimsuseni laiendama. Oluline on kindlaks teha, milline üksik rike avaldaks kogu võrgule suurimat mõju. Sellisteks nõrkadeks kohtadeks võivad olla sadam, varuosa, luba, andmesideühendus või konkreetne kutserühm. Investeeringud pealtnäha ebaolulistesse komponentidesse võivad tekitada suurema investeerimisvalmiduse kui prestiižsed uued omandamised.
Küberturvalisus muutub tarnevõime seisukohalt oluliseks
Mida digitaalsemaks logistika muutub, seda suurem on selle rünnakupind. Varude tasemed, marsruudid, hoolduse staatused ja prioriteedid on väärtuslik teave. Manipuleeritud andmed võivad käivitada valesid tarneid, viivitada hooldusega või paljastada kriitilise varude asukoha. Rünnak ei pea hävitama kogu võrku. Isegi sihipärased katkestused üleandmispunktides või identifitseerimissüsteemides võivad põhjustada olulisi viivitusi.
Seega ei tohiks küberturvalisust käsitleda lisandmoodulina. Krüpteeritud side, tugevad identiteedikontrollid, segmenteeritud võrgud, võltsimiskindlad protokollid ja töökindlad taastamisprotseduurid on operatiivse võimekuse tagamiseks hädavajalikud. Analoogsed või kohalikud varuvõimalused on sama olulised. Süsteem, mis toimib ainult püsiva pilveühendusega, ei pruugi ebastabiilsetes keskkondades sobida.
See suurendab teenusepakkujate arendus- ja verifitseerimiskulusid. Samal ajal on tekkimas atraktiivne turg turvalistele pilveinfrastruktuuridele, andmete integreerimisele, ohuanalüüsile ja pidevale jälgimisele. Oluline tegur on endiselt IT-turvalisuse ja füüsilise logistika vaheline seos. Need, kes kaitsevad ainult tarkvara, kuid eiravad andureid, terminale või tarnijaid, jätavad avatuks märkimisväärsed haavatavused. Tarneahel peab olema turvatud tervikuna.
Jätkusuutlikkusest saab ulatuse küsimus
Jätkusuutlikkus muutub kaitselogistikas üha olulisemaks kahel põhjusel. Esiteks suurendavad kütusekulu ja energiamahukad baasid tegevuskulusid. Teiseks on iga säästetud kütusetarne ka haavatav transpordiliigutus, mida välditakse. Seega on energiatõhususel otsene sõjaline väärtus. Hübriidjõusüsteemid, tõhusamad generaatorid, kohalik energiatootmine ja intelligentne energiahaldus saavad suurendada ulatust ja vastupidavust.
Alternatiivkütused ja väiksema heitkogusega süsteemid võetakse laialdaselt kasutusele ainult siis, kui on tagatud varustuskindlus, jõudlus ja ühilduvus. Keskkonnasõbralikust kütusest on vähe kasu, kui seda pole kriisi ajal piisavas koguses saadaval. Seevastu kohalikud taastuvenergiaallikad võivad vähendada sõltuvust pikkadest tarneteedest. Seetõttu tuleb hindamisel arvesse võtta elutsükli kulusid, sõjalist kasu ja varustuskindlust.
Vastupidavad, parandatavad ja kauakestvamad süsteemid on samuti osa jätkusuutlikust logistikast. Pikem eluiga vähendab materjalitarbimist ja survet varuosade tarneahelatele. Sellel turul ei ole jätkusuutlikkus seega niivõrd kuvandi küsimus kuivõrd energia, materjalide ja liikumise optimeerimine. See edeneb kõige kiiremini seal, kus ökoloogilised ja tegevusalased eelised langevad kokku.
Suur eelarve ei lahenda kõiki probleeme
Vaatamata headele väljavaadetele on turg endiselt märkimisväärsete piirangute all. Kaitse-eelarved on poliitiliselt motiveeritud ja võivad muutuda valitsuse vahetuste, majanduslanguse või uute prioriteetide korral. Logistika konkureerib sageli nähtavate platvormide omandamisega. Uue lennuki poliitilist kasu on lihtsam edastada kui varuosade depoo või digitaalse varude haldamise oma, kuigi viimane võib lühiajaliselt kättesaadavust parandada.
Regulatsioonid, ekspordikontroll ja riiklikud julgeolekuhuvid suurendavad kulusid ja pikendavad otsustusprotsesse. Need ei ole pelgalt bürokraatia, vaid nende eesmärk on kaitsta tundlikke tehnoloogiaid ja tarneahelaid. Probleemid tekivad siis, kui erinevad reeglid takistavad tarbetult koostööd või lämmatavad innovatsiooni. Eriti Euroopas on pinge riikliku kontrolli ja ühiste standardite vajaduse vahel.
Täiendavad riskid tulenevad tarnijate kontsentratsioonist ja kriitilistest toorainetest. Elektroonika, haruldased materjalid, erikemikaalid ja teatud mehaanilised komponendid hangitakse mõnikord vaid mõnelt tarnijalt. Seega võib ametlikult lai tarnijate nimekiri varjata sügavat sõltuvust samadest vahesaadustest. Vastupidavus nõuab läbipaistvust tarneahela mitmes etapis. See suurendab pingutust, kuid hoiab ära ühe silmapaistmatu komponendi poolt mitme miljardi dollari suuruse süsteemi seiskamise.
Kus teenusepakkujad leiavad parimad võimalused
Kõige atraktiivsemad kasvuvaldkonnad asuvad füüsilise ja digitaalse logistika vahelises piirkonnas. Mobiilsed depoodid, kiiresti paigaldatavad ladustamissüsteemid, modulaarsed töökojad ja mehitamata täienduslahendused vastavad hajutatud toimingute trendile. Ennustav hooldus, digitaalsed kaksikud ja turvalised andmeplatvormid suurendavad olemasolevate süsteemide kättesaadavust. Lisandite tootmine loob võimalusi raskesti leitavate osade ja väikeste partiide tootmiseks.
Traditsiooniline infrastruktuur on samuti muutumas kasvavaks turuks. Sadamad, raudteeterminalid, teed, sillad, kütusevõrgud ja sõjaväelennuväljad vajavad kõik moderniseerimist. Kaheotstarbelised kontseptsioonid võivad suurendada avalikkuse heakskiitu ja majanduslikku kasu, sest needsamad rajatised tugevdavad ka tsiviiltarneahelaid. See avab ehitus-, energia-, telekommunikatsiooni- ja logistikaettevõtetele juurdepääsu turule, mida varem domineerisid traditsioonilised kaitsetöövõtjad.
Ettevõtetel, mis ühendavad regulatiivse oskusteabe, küberturvalisuse ja töökindluse, on head turuvõimalused. Tehniliselt parem toode ei ole piisav, kui see ei ole sertifitseeritav, integreeritav või kohapeal hooldatav. Eriti nõutud on lahendused, mis töötavad olemasolevate pärandsüsteemidega ja mida saab järk-järgult rakendada. Enamik relvajõude kaasajastavad oma logistikat mitte nullist, vaid käimasolevate operatsioonide käigus.
Mida prognoos ei ütle
Turuprognoosid annavad edasi täpsuse tunde, kuid need tuginevad eeldustele hindade, vahetuskursside, definitsioonide ja poliitiliste arengute kohta. Nominaalselt suurenev maht võib osaliselt kajastada inflatsiooni. Erinevad uuringud võivad hooldust, infrastruktuuri, transporti või sisemisi sõjaväeteenuseid defineerida erinevalt. Seega tuleks 344,35 miljardit USA dollarit mõista usutava turustsenaariumina, mitte täpse ennustusena.
Regionaalne kasv ei ütle ka üksikute teenusepakkujate kasumlikkuse kohta palju. Suurte programmidega võivad kaasneda madalad marginaalid, suur eelfinantseerimine ja märkimisväärsed vastutusriskid. Turvanõuded ja pikad maksetsüklid suurendavad kapitalivajadust. Samal ajal võivad väikesed, spetsialiseeritud segmendid, millel on kõrged sisenemistõkked, olla atraktiivsemad kui suuremahulised transporditeenused.
Teine pimeala on tegelik tegevusvalmidus. Suuremad kulutused ja rohkem lepinguid ei garanteeri paremaid tulemusi. Olulised tegurid on tarneajad, tehniline kättesaadavus, remondi kestus, ulatus, laoseisu täpsus ja võime jätkata tegevust katkestuste ajal. Seetõttu peaks igaüks, kes turgu hindab, arvestama lisaks tuludele ja kasvumääradele ka peamiste tegevusnäitajatega.
Valmidus on uus valuuta
Kaitselogistika turg kasvab, kuna valitsused tunnistavad, et sõjalistel võimetel on ilma usaldusväärse toetuseta piiratud väärtus. Prognoositav laienemine 344,35 miljardi dollarini 2034. aastaks peegeldab kasvavaid eelarveid, aga ka hoolduse, liikuvuse, andmete, inventari ja tööstusliku võimekuse struktuurilist ümberhindamist. Maantee- ja maaväeoperatsioonid on endiselt suurimad segmendid, kus relvad ja laskemoon domineerivad teeninduspiirkondades, samas kui õhuväe logistika, digitaalsed lahendused ja muud integreeritud teenused kogevad keskmisest suuremat kasvu.
Selge majanduslik perspektiiv on järgmine: suurim kasu ei tulene tingimata suuremast materjalihulgast, vaid olemasoleva materjali kättesaadavuse suurenemisest. Täiendav relvasüsteem suurendab teoreetilist võimsust. Parem varuosade tarnimine, kiirem remont või turvaline transpordimarsruut võivad seevastu suurendada kogu laevastiku tegelikku kasutatavat võimsust. See loogika räägib üle üleminekust puhtalt hankelt elutsükli haldamisele ja mõõdetavatele valmisoleku tulemustele.
Riikide jaoks on ülioluline võime ühendada tsiviil- ja sõjalisi ressursse ilma kriitilisest kontrollist loobumata. Ettevõtete jaoks peitub võimalus integreeritud lahendustes, mis ühendavad riistvara, andmeid, turvalisust ja teenuseid. Euroopa jaoks on suurim väljakutse suurenenud kulutuste teisendamine jagatud liikuvuseks, tööstuslikuks sügavuseks ja vastupidavateks piiriülesteks võrkudeks. Seega ei otsustata lähiaastate konkurentsi mitte ainult lahinguväljal, vaid ka töökodades, sadamates, andmekeskustes, depoodes ja transpordikoridorides, mis muudavad sõjalise jõu mobiilseks.
Nõustamine - Planeerimine - Rakendamine

Markus Becker
Mul oleks hea meel olla teie isiklik nõustaja.
Äriarenduse juht
SME Connecti kaitsetöörühma esimees
Nõustamine - Planeerimine - Rakendamine
Konrad Wolfenstein
Mul oleks hea meel olla teie isiklik nõustaja.
Võite minuga ühendust võtta aadressil wolfenstein∂xpert.digital või
Helista mulle lihtsalt numbril +49 7348 4088 965 .