Impacto en el mercado bursátil: ¿Qué hay detrás de la caída de las acciones de IA? – Tres billones de dólares menos de capitalización bursátil – Imagen creativa sobre el tema, con IA: Xpert.Digital
El auge de la IA está recibiendo una dosis de realidad: estos riesgos están empezando a hacerse evidentes
Tras el auge de la IA, lo que cuenta es la rentabilidad: ¿Qué empresas están ahora bajo presión?
Centros de datos, electricidad, beneficios: por qué la euforia por la IA está llegando a su límite
El auge de la IA impulsó los mercados bursátiles durante años. Pero ahora los inversores se hacen una pregunta incómoda: ¿Generarán realmente las enormes inversiones en chips, centros de datos e infraestructura energética las ganancias ya reflejadas en el precio de las acciones? La fuerte caída de las acciones tecnológicas demuestra que el mercado ya no se centra únicamente en grandes promesas de futuro. Cada vez más, lo que cuenta son los rendimientos concretos, la fidelización de los clientes y la capacidad de financiar grandes inversiones.
Esto va más allá de una simple jornada bursátil floja. Los retrasos en la construcción de centros de datos, el aumento de la demanda de electricidad y la incertidumbre política podrían alterar las expectativas de crecimiento del sector de la IA. Al mismo tiempo, las grandes inversiones no garantizan automáticamente modelos de negocio rentables y sostenibles: el factor crucial reside en si las empresas pueden atraer suficientes clientes de pago con sus soluciones de IA y cubrir sus costes. Por lo tanto, la caída del mercado bursátil no es prueba del fin del auge de la IA ni motivo para descartar las pérdidas a la ligera como una mera oportunidad de compra. Más bien, marca una reevaluación que debería revelar qué empresas están creando valor real y cuáles se guiaron principalmente por altas expectativas.
Relacionado con esto:

Cuando el futuro se vuelve demasiado caro: ahora lo que cuenta no es la promesa, sino el beneficio
Un shock bursátil de mayor importancia que un mal día de negociación
Los mercados bursátiles internacionales están experimentando una reevaluación cuya importancia trasciende las pérdidas de jornadas individuales. En el fondo, subyace una pregunta que a menudo quedó eclipsada por el entusiasmo tecnológico durante el rápido auge de la inteligencia artificial: ¿Cuánto deberían valer hoy las empresas cuando una parte sustancial de sus beneficios previstos se generarán en un futuro incierto? La reciente caída de los mercados demuestra que los inversores vuelven a plantearse esta pregunta con mayor rigor.
El jueves 5 de noviembre de 2026, el Nasdaq 100 cayó aproximadamente un 6,4 %. El índice Nasdaq Composite, más amplio, perdió alrededor de un 5,5 %, situándose más de un 10 % por debajo de su máximo reciente. Esta distinción es importante: ambos índices representan grupos de empresas diferentes y no deben considerarse sinónimos a pesar de sus nombres similares. Las pérdidas fueron especialmente pronunciadas entre las empresas de semiconductores y otras compañías cuyo negocio está estrechamente vinculado a la expansión de la infraestructura de IA.
La pérdida total del mercado bursátil estadounidense se estimó en aproximadamente tres billones de dólares estadounidenses en capitalización de mercado. La cifra correspondiente en euros, de unos 2,68 billones, es una conversión que depende del tipo de cambio, no una cifra de pérdida independiente. La incertidumbre persistió a nivel internacional el viernes. El mercado bursátil surcoreano perdió temporalmente casi un nueve por ciento, mientras que el DAX cayó aproximadamente un 2,4 por ciento un día después de alcanzar un máximo histórico.
Estas cifras reflejan una marcada pérdida de confianza, pero aún no una crisis económica generalizada. Es crucial destacar que las pérdidas se distribuyen de forma desigual. Si bien los modelos de negocio de IA particularmente ambiciosos están bajo presión, algunas empresas de los sectores de salud, alimentación e industria están obteniendo mejores resultados. El mercado bursátil vuelve a distinguir con mayor claridad entre el crecimiento prometido y los rendimientos ya generados.
Por qué la pérdida de valor de mercado no es dinero en efectivo desaparecido
La idea de que se esfumaron billones de dólares en un solo día refleja la magnitud del impacto, pero puede resultar engañosa desde el punto de vista económico. El valor de mercado se calcula multiplicando el número de acciones en circulación por el precio actual de mercado. Si este precio baja, el valor teórico de todas las acciones disminuye, aunque solo se haya negociado una parte de ellas.
Por lo tanto, no necesariamente se retiraron tres billones de dólares de las carteras de inversión para invertirlos en otros lugares. Más bien, compradores y vendedores aceptaron precios más bajos. Estos nuevos precios también revalorizan las acciones que nadie vendió. En consecuencia, la caída de los precios no implica automáticamente que una cantidad equivalente de dinero deba fluir hacia otros sectores.
Desde el punto de vista económico, estos cambios en la valoración no son en absoluto insignificantes. Los inversores disponen de menos capital, las empresas pueden recibir menos dinero por acción en las ampliaciones de capital y las posiciones apalancadas pueden verse presionadas. Si las garantías pierden valor, pueden exigirse fondos adicionales o las posiciones pueden venderse forzosamente.
La economía real también puede verse afectada. Quienes se sienten más pobres pueden posponer gastos importantes. Las empresas revisan sus inversiones cuando la financiación se dificulta. Por lo tanto, una crisis bursátil no tiene por qué limitarse a las pantallas de negociación. Sin embargo, que esto genere una carga económica más amplia depende de la persistencia de las pérdidas y de la gravedad con que afecten a la financiación, el consumo y la inversión.
Tras el alivio político llega el análisis de costes
El rápido cambio de percepción tras las elecciones de mitad de mandato en Estados Unidos ilustra cómo se procesan los acontecimientos políticos en los mercados de capitales. Inicialmente, un resultado electoral claro puede generar alivio, ya que disminuye la incertidumbre sobre las mayorías y las responsabilidades. Solo posteriormente los inversores analizan con mayor detenimiento las posibles consecuencias económicas que la nueva situación política podría tener para cada sector.
Para las acciones de IA, las posibles restricciones a los centros de datos se convirtieron en un tema central. Los éxitos electorales de políticos que buscan limitar, suspender temporalmente o someter nuevas ubicaciones a regulaciones más estrictas aumentaron la preocupación por una expansión más lenta. Esto no necesariamente cambió la importancia a largo plazo de la inteligencia artificial, pero sí alteró el ritmo previsto de su expansión infraestructural.
Para el mercado de valores, un cambio en la probabilidad es suficiente. Ni siquiera es necesario que se apruebe una ley específica para que los inversores reduzcan sus expectativas de ganancias. Si un proyecto potencialmente comienza más tarde, los pedidos, las ventas y los flujos de efectivo se retrasan. Al mismo tiempo, los costos de planificación y financiación pueden aumentar.
Un análisis objetivo debe, sin embargo, distinguir entre promesas de campaña, posibilidades legales y medidas implementadas. No todas las demandas políticas se materializan de la misma manera. Las distintas responsabilidades estatales y municipales, los contratos vigentes y los intereses económicos limitan el margen de acción.
Por lo tanto, la incertidumbre es real, pero su alcance final es incierto. Se vuelve particularmente problemática cuando la evaluación ya presupone una expansión prácticamente sin problemas.
La digitalización, supuestamente ilimitada, se está topando con obstáculos físicos
La inteligencia artificial suele percibirse como un desarrollo puramente digital. En realidad, depende de una infraestructura física que no puede construirse de forma arbitraria y rápida. Los procesadores potentes requieren edificios, conexiones eléctricas, refrigeración, líneas de datos y condiciones de funcionamiento fiables. Cualquiera de estos factores puede convertirse en un cuello de botella.
Un chip encargado no genera ningún beneficio económico si el centro de datos no se termina a tiempo. Un edificio terminado sigue siendo improductivo si la capacidad de red prometida es insuficiente. Y una instalación de alto rendimiento no genera ingresos automáticamente si su capacidad se utiliza solo parcialmente o si los clientes negocian precios más bajos.
Estas interdependencias explican por qué un problema en un solo lugar puede extenderse a toda la cadena de suministro. Los operadores de centros de datos posponen los pedidos de hardware. Los proveedores ajustan sus planes de producción. Los fabricantes de equipos prevén retrasos en los ingresos. Los financiadores deben cubrir plazos más largos.
El progreso tecnológico, por lo tanto, opera dentro de límites económicos y físicos. La coordinación entre los ciclos cortos de innovación para procesadores y los largos ciclos de planificación para infraestructuras energéticas es particularmente relevante. Si el hardware se reemplaza rápidamente por generaciones más potentes mientras se retrasan los proyectos de construcción, aumenta el riesgo de que los planes de inversión deban revisarse incluso antes de su plena implementación.
Esto plantea un desafío fundamental: el éxito no está determinado por la velocidad máxima de una sola empresa, sino por el desarrollo coordinado de toda la infraestructura.
La resistencia a los centros de datos es un problema de distribución
La resistencia política a los nuevos centros de datos no puede explicarse simplemente como tecnofobia. A menudo, se trata de la distribución de costos y beneficios. Para un municipio, un proyecto de gran envergadura puede significar inversiones adicionales e ingresos fiscales. Al mismo tiempo, genera inconvenientes como el uso del suelo, el tráfico derivado de la construcción, el aumento de la demanda de electricidad y la expansión de la infraestructura local.
La cuestión de quién paga por la capacidad adicional de la red es particularmente delicada. Si los costos se distribuyen ampliamente mediante tarifas, los hogares y otras empresas podrían verse sobrecargados. Si los operadores de centros de datos asumen una mayor parte, la rentabilidad de sus proyectos podría verse afectada. Ambas opciones tienen consecuencias políticas y económicas.
El número de empleos permanentes también influye. Un centro de datos que requiere una gran inversión de capital puede requerir sumas elevadas sin generar un número de empleos similar al de un complejo industrial comparable durante su funcionamiento. Por lo tanto, la suma de la inversión por sí sola no es una medida suficiente del beneficio regional.
Estudios del Fondo Monetario Internacional destacan la importancia de la demanda de electricidad. En empresas con actividades de IA integradas verticalmente, la proporción de los costos de electricidad en los gastos totales aumentó en promedio del 0,8 % al 1,6 % entre 2019 y 2023. Para las empresas dedicadas exclusivamente a centros de datos, esta cifra fue significativamente mayor, situándose entre el 13 % y el 15 %. Estos datos reflejan diferentes modelos de negocio y no son directamente aplicables a todas las empresas. Sin embargo, demuestran que el suministro de energía es un componente crucial de la ecuación económica.
La pregunta crucial es: ¿Quién se beneficia realmente de la IA?
El tamaño de una inversión inicial no dice mucho sobre su rentabilidad posterior. Una empresa puede invertir miles de millones en capacidad de procesamiento y aun así tener dificultades para obtener una rentabilidad razonable. El factor crucial es si los clientes están dispuestos a pagar precios que cubran los costos operativos, la depreciación, la financiación y una rentabilidad razonable del capital invertido.
Los intereses varían a lo largo de la cadena de valor. Un proveedor de chips puede generar grandes beneficios con cada venta. Su cliente, entonces, necesita utilizar el hardware adquirido de forma rentable. Un proveedor de servicios en la nube puede registrar ingresos adicionales, mientras que las empresas que utilizan sus servicios aún no obtienen suficientes beneficios de sus aplicaciones de IA.
Por el contrario, una tecnología puede ser muy valiosa para los usuarios sin que ello permita a sus proveedores obtener márgenes excepcionales a largo plazo. Cuando la competencia y la eficiencia técnica reducen los precios, los clientes se benefician, mientras que la rentabilidad de la inversión para los operadores de infraestructura individuales se ve comprometida.
Por lo tanto, el progreso económico general y la rentabilidad para los accionistas son factores distintos. La exitosa difusión de la inteligencia artificial no garantiza que todas las acciones involucradas sean una inversión atractiva.
El ciclo de inversión se vuelve sostenible a largo plazo principalmente cuando los clientes independientes obtienen beneficios demostrables: reducción del tiempo de procesamiento, menores tasas de error, mejor utilización de la capacidad o ingresos adicionales. Solo estos resultados generan una demanda fiable que no depende permanentemente de nuevas rondas de financiación ni de supuestos futuros cada vez más optimistas.
Las altas expectativas hacen que incluso las buenas empresas sean vulnerables
Una excelente empresa puede ser una mala inversión si su precio refleja demasiado su éxito. Esta sencilla distinción explica gran parte de la dinámica actual del mercado.
Los precios de las acciones reflejan no solo las ganancias actuales, sino también las expectativas de flujos de efectivo futuros. Cuanto mayor sea el crecimiento proyectado de estos rendimientos esperados y cuanto más lejano sea su horizonte temporal, más sensible será la valoración a los cambios en las hipótesis.
Un ejemplo meramente ilustrativo demuestra esta relación. Si una empresa se valora en 50 veces su beneficio anual previsto y el mercado posteriormente solo acepta 35 veces esa cantidad, su valor calculado disminuye un 30 %, suponiendo que los beneficios se mantengan constantes. Si, al mismo tiempo, las expectativas de beneficios caen un 10 %, la disminución total asciende al 37 %. Esto no requeriría ni la insolvencia ni el colapso total del negocio.
Precisamente por eso, las acciones pueden caer drásticamente aunque la empresa en cuestión siga creciendo. Puede que simplemente esté creciendo más lentamente de lo que anticipaba el precio anterior de las acciones.
Las acciones de empresas de IA pueden enfrentarse a una confluencia de factores: retraso en los ingresos, menores márgenes, mayores costes de financiación y una valoración más cautelosa. El mercado entonces ajusta no solo una previsión trimestral, sino potencialmente toda la perspectiva general.
Por lo tanto, quien evalúe una caída de precios debe preguntarse qué supuestos se tuvieron en cuenta previamente. El precio máximo anterior no constituye una prueba independiente de su valor económico.
¿Por qué las empresas de semiconductores están reaccionando con especial contundencia?
La industria de los semiconductores se encuentra en el centro de la caída de las acciones, ya que su demanda está estrechamente ligada a los presupuestos de inversión de otras empresas. Si se acelera la expansión de los centros de datos, aumentan los pedidos de procesadores, memoria y otros componentes. Si se retrasa, las previsiones de ingresos pueden verse rápidamente afectadas.
Las pérdidas de casi el 16% en las acciones de las empresas estadounidenses de semiconductores desde principios de semana ilustran esta sensibilidad. El hecho de que incluso Nvidia haya caído a terreno negativo en lo que va del año demuestra la escasa protección que ofrece una sólida posición en el mercado frente a las fluctuaciones de valoración a corto plazo.
Sin embargo, el sector no es homogéneo. Las empresas difieren en cuanto a productos, clientes, modelos de fabricación y mercados de venta. Una empresa que se dedica principalmente al suministro de centros de datos se enfrenta a riesgos distintos a los de un proveedor con una actividad diversificada en electrónica industrial, tecnología automotriz o comunicaciones. La intercambiabilidad de los productos y el poder de negociación con los clientes también varían.
Además, es necesario distinguir entre la demanda diferida y la perdida. Si un centro de datos se construye varios meses después, se puede realizar un pedido posteriormente. Si un proyecto se cancela definitivamente o se sustituye por una solución técnica más eficiente, la demanda a largo plazo cambia.
Las caídas previas del 30 al 40 por ciento, seguidas de recuperaciones, demuestran la alta volatilidad de este sector. Sin embargo, esto no constituye una señal de compra automática. Las condiciones actuales, las valoraciones y los ciclos de demanda podrían no coincidir con la situación actual.
🎯🎯🎯 Centro de datos para la industria B2B como una solución casi interna


La solución casi interna: Cómo Xpert.Digital cierra las brechas operativas en el marketing y las ventas B2B – Negocios inteligentes basados en contenido - Imagen: Xpert.Digital
Xpert.Digital es un centro industrial B2B basado en datos, dirigido por Konrad Wolfenstein . La empresa actúa como una solución externa, casi interna, para socios industriales, cubriendo las brechas operativas en marketing, contenido y ventas, sin requerir recursos adicionales por parte del cliente.
Más información aquí:
La fortaleza relativa de Europa en comparación con el sector de la IA
La lección que se extrae de la burbuja de las puntocom no es el pesimismo tecnológico
La comparación con el año 2000 es obvia, pero debe hacerse con precisión. La burbuja de las puntocom no demostró que internet fuera económicamente insignificante. Demostró que una evaluación correcta de la dirección tecnológica puede estar vinculada a valoraciones empresariales completamente erróneas.
Con la IA, ambas afirmaciones pueden ser ciertas simultáneamente: la tecnología transforma radicalmente los procesos económicos, y sin embargo, algunas acciones siguen estando sobrevaloradas. Quien vea estas posibilidades como una contradicción confunde el beneficio social con la rentabilidad individual de la inversión.
Sin embargo, comparar los mercados actuales con la situación de entonces sería problemático. Dentro del sector tecnológico, existen diferencias significativas entre las grandes corporaciones rentables, los proveedores especializados y los operadores con altas necesidades de capital y financiación. Por lo tanto, una reacción exagerada no necesariamente afecta a todo el mercado por igual.
Es útil plantear tres preguntas clave: ¿La tecnología es relevante a largo plazo? ¿Puede la empresa en cuestión generar beneficios sostenidos gracias a ella? ¿Y es razonable el precio actual de las acciones en relación con estos beneficios?
Solo cuando los tres niveles coinciden de forma convincente surge una justificación sólida para la inversión. La mera afirmación de que la IA será más importante dentro de diez años que hoy no resuelve la cuestión de la valoración. Del mismo modo, una fuerte caída del precio no demuestra que la tecnología estuviera sobrevalorada. Solo puede significar que el mercado había sobreestimado sus beneficios económicos, tanto en términos de plazos como de impacto financiero.
A partir del movimiento ascendente compartido, se realizará una selección en función de la calidad del rendimiento
Durante el auge económico, empresas muy diversas pudieron beneficiarse de la misma narrativa general. Según esta perspectiva, más IA significaba más centros de datos, más chips, mayor demanda de electricidad y, por lo tanto, mayores ganancias a lo largo de toda la cadena de valor. La reciente corrección pone en tela de juicio esta conexión simplista.
Ahora, las diferencias se hacen más evidentes. Una empresa con contratos seguros a largo plazo y un balance sólido debe evaluarse de manera diferente a un proveedor que prefinancia su capacidad y solo necesita captar clientes posteriormente. Un fabricante con tecnología difícil de reemplazar tiene opciones distintas a las de un proveedor de servicios intercambiables.
Incluso fuera del sector de la IA, se está llevando a cabo un análisis más detallado. Los sectores de la salud y la alimentación pueden beneficiarse de una demanda relativamente estable. Sin embargo, ni el aumento de los beneficios ni la estabilidad de los precios de las acciones están garantizados. La regulación, la competencia, el aumento de los costes y las ya elevadas valoraciones siguen siendo factores relevantes.
El sector industrial, a menudo considerado un sector defensivo, debe ser tratado con especial cautela. Muchos grupos industriales dependen en gran medida de los ciclos económicos, la demanda de bienes de capital y el comercio internacional. Otros dependen más de los ingresos recurrentes provenientes del mantenimiento o de productos de consumo especializados.
Por lo tanto, la nueva línea divisoria no se sitúa tanto entre las industrias modernas y tradicionales como entre las distintas calidades de rentabilidad. La demanda estable, los márgenes suficientes y las necesidades de financiación limitadas están cobrando mayor importancia que las meras promesas de crecimiento.
La fuerza relativa de Europa es inicialmente un efecto de su composición
Los mercados bursátiles europeos pueden beneficiarse de una menor ponderación de las empresas de IA, que se han visto especialmente afectadas. Las grandes empresas de los sectores sanitario, alimentario e industrial tienen una mayor influencia en muchos índices europeos que en el Nasdaq 100.
Sin embargo, esto no implica automáticamente una superioridad económica general para Europa. Si un mercado cae menos debido a su composición sectorial, se trata inicialmente de una diferencia estructural en la composición del índice. Una comparación significativa también requeriría comparar empresas de sectores similares y con modelos de negocio similares.
La ubicación de la sede central de una corporación no coincide necesariamente con su territorio económico. Un fabricante europeo puede depender en gran medida de su negocio en Estados Unidos. Una empresa estadounidense del sector sanitario puede generar ingresos a nivel mundial. Por lo tanto, centrarse únicamente en la ponderación por países solo refleja una parte de la verdadera distribución del riesgo.
Para los inversores en la zona euro, los tipos de cambio también influyen. Una ganancia en dólares puede verse reducida por una evolución cambiaria desfavorable. Por el contrario, un dólar más fuerte puede compensar parte de las pérdidas en bolsa.
Por lo tanto, la relativa fortaleza de Europa debe entenderse más como un cambio en las preferencias de la industria que como una clara ruptura con Estados Unidos. Las empresas europeas no se volverán permanentemente atractivas simplemente por tener menos IA en el índice, sino a través de productos competitivos, inversiones productivas y valoraciones razonables.
El mayor riesgo de concentración suele estar oculto dentro de la propia cartera de inversiones
Muchos inversores asumen más riesgos tecnológicos y de IA de los que perciben. Un ETF global, acciones adicionales de Nvidia, un fondo de semiconductores y un fondo temático de IA pueden parecer inversiones independientes. Sin embargo, desde una perspectiva económica, pueden incluir las mismas empresas y las mismas expectativas futuras en múltiples ocasiones.
Por lo tanto, el número de posiciones no refleja la dispersión real. Lo crucial es la medida en que sus rendimientos dependen de factores comunes. Si varias inversiones dependen de inversiones rápidas en centros de datos, altas valoraciones tecnológicas y financiación favorable, todas pueden caer simultáneamente durante un período de tensión en el mercado.
Los índices globales ponderados por capitalización bursátil no refuerzan intencionadamente esta relación, pero sí la reflejan. Si la capitalización bursátil de grandes empresas individuales aumenta, su ponderación en el índice también aumenta. Quien posteriormente compre acciones adicionales de estas empresas incrementará aún más la concentración ya existente.
Por lo tanto, un análisis de cartera significativo considera no solo nombres y países, sino también dependencias económicas compartidas. Estas incluyen sectores, clientes, divisas, financiación y si se esperan beneficios ahora o solo en un futuro lejano.
Además de otros activos, es importante considerar la situación financiera general. Quienes dependen en gran medida de inversiones tecnológicas para su vida profesional, o quienes poseen una empresa relacionada, pueden estar enfrentando riesgos financieros significativos en este ámbito, además de los de su cartera de inversiones. Por lo tanto, la diversificación debe considerar la situación financiera en su conjunto, no solo la cartera de valores.
¿Por qué el índice mundial parece menos dramático que los titulares?
El índice MSCI All Country World cotizaba recientemente alrededor de un seis por ciento por debajo de su máximo histórico y aún acumula una subida de aproximadamente un ocho por ciento desde principios de año. Esta instantánea demuestra que una fuerte caída en segmentos de mercado individuales no se traduce automáticamente en una caída igualmente grande en el mercado bursátil global.
Al mismo tiempo, se recomienda cautela al interpretar los resultados. Un índice amplio suaviza las diferencias entre países, sectores y empresas. Puede parecer relativamente estable incluso cuando las carteras individuales ya han sufrido pérdidas significativas.
Además, la rentabilidad personal depende del punto de entrada. Quien invirtió a principios de año experimenta el mismo movimiento del mercado de forma diferente a quien compró justo antes del pico. Ambos pueden observar el mismo índice y aun así obtener resultados muy distintos.
Incluso una pequeña diferencia con respecto al máximo histórico no implica necesariamente una valoración favorable. Si las expectativas de ganancias caen más bruscamente que el precio de las acciones, es posible que una acción se haya encarecido, en comparación con las ganancias esperadas, a pesar del descenso.
Las cifras del índice global, por lo tanto, contextualizan la idea de un colapso global total. Sin embargo, no descartan mayores pérdidas ni una escalada de los problemas. La cuestión crucial sigue siendo si la corrección se limitará a valoraciones particularmente optimistas o si afectará la financiación y la inversión en amplios sectores de la economía.
Cómo un ajuste de valoración puede convertirse en un problema de financiación
Una venta masiva de acciones se vuelve particularmente peligrosa cuando obstaculiza la implementación de los proyectos en los que se basaban las expectativas de crecimiento previas. La caída del precio de las acciones puede hacer que las ampliaciones de capital sean menos atractivas. Las primas de riesgo más altas encarecen los préstamos. Las perspectivas de ganancias inciertas pueden llevar a los prestamistas a posponer las inversiones.
Esto crea un posible círculo vicioso: las dudas sobre la expansión reducen las valoraciones, las valoraciones más bajas dificultan la financiación y, a su vez, una financiación más difícil ralentiza la expansión. Este mecanismo no afecta a todas las empresas por igual.
Las empresas financieramente sólidas con un alto flujo de caja recurrente tienen más probabilidades de superar las fases de inversión por sí solas. Los proveedores especializados con altas necesidades de financiación mediante deuda dependen más de la confianza continua de sus inversores.
Además, las relaciones comerciales estrechas pueden transferir riesgos. Si un cliente importante reduce su gasto, esto afecta no solo al proveedor directo, sino también a otros fabricantes de equipos y socios financieros. Cuanto más se concentre una empresa en unos pocos clientes importantes, más significativa será esta correlación.
Esto nos lleva a un criterio de evaluación práctico: el crecimiento de los ingresos siempre debe considerarse junto con el flujo de caja, la deuda y las necesidades de capital. Una empresa de rápido crecimiento puede ser más vulnerable financieramente que una empresa de crecimiento más lento con liquidez estable y necesidades de inversión limitadas.
La energía y las infraestructuras siguen siendo áreas de oportunidad, aunque también conllevan sus propios riesgos
La búsqueda de alternativas conduce inevitablemente al suministro de energía, las redes, la refrigeración y la infraestructura industrial. Estos sectores pueden beneficiarse de las necesidades a largo plazo de la economía digital. Sin embargo, sería un error considerarlos sustitutos infalibles.
Un productor de energía no gana más simplemente porque surja una mayor demanda en algún lugar. La ubicación, la capacidad disponible, los términos del contrato y las condiciones regulatorias son factores relevantes. Un proveedor de equipos para la red eléctrica puede recibir grandes pedidos y aun así sufrir aumentos de costos o retrasos en los proyectos.
La intensidad de capital también es crucial. Si las nuevas instalaciones se encarecen y sus costes de financiación aumentan, un mayor crecimiento puede diluir la rentabilidad. Por lo tanto, mayores ingresos no se traducen necesariamente en mayor valor para los accionistas.
La disponibilidad de generación eléctrica adicional también influye en la evaluación económica general. Los cálculos del Fondo Monetario Internacional muestran que un fuerte aumento de la demanda de centros de datos, junto con una expansión limitada de las energías renovables y las redes de transmisión, podría ejercer una presión considerable sobre los precios de la electricidad. Estos son escenarios condicionales, no pronósticos de precios fiables.
Por lo tanto, la oportunidad económica no reside en la palabra de moda "energía", sino en modelos de negocio concretos que resuelvan eficazmente los problemas y que reciban una remuneración adecuada por ello.
Excepto en el caso de la inteligencia artificial, se aplican las mismas reglas de evaluación
Es comprensible que los analistas vean potencial en otros sectores. Si la atención y el capital se han concentrado en unas pocas acciones tecnológicas durante un período prolongado, es posible que otras empresas hayan recibido menos atención. Esto puede generar oportunidades, pero no implica necesariamente una infravaloración general.
Para las empresas del sector sanitario, la calidad del producto, los sistemas de reembolso, los riesgos regulatorios y, cuando corresponda, la protección de patentes son cruciales. Para los fabricantes de bienes de consumo, la solidez de la marca, el volumen de ventas y la capacidad de repercutir los mayores costes son fundamentales. Para los grupos industriales, la calidad de los pedidos, la utilización de la capacidad y la rentabilidad del capital son primordiales.
El precio objetivo de un analista no garantiza la rentabilidad. Se basa en supuestos sobre las ganancias, las métricas de valoración y las condiciones económicas. Tras un evento de mercado significativo, estos supuestos pueden quedar obsoletos, incluso si el precio objetivo se mantiene sin cambios.
Por lo tanto, una mayor diferencia entre el precio actual y el valor objetivo puede significar dos cosas completamente distintas: una oportunidad de entrada más favorable o un ajuste tardío del modelo a peores perspectivas.
Un enfoque más sensato que buscar el precio objetivo más alto consiste en comparar diferentes escenarios. ¿Cómo se desempeñará la empresa en condiciones comerciales normales? ¿Qué sucede si la demanda se debilita? ¿Cuánta flexibilidad financiera tiene si la recuperación se prolonga? Estas preguntas distinguen un análisis sólido de la mera esperanza de una recuperación del precio.
El punto de entrada adecuado no depende del precio máximo anterior
Tras pérdidas significativas, crece la tentación de comprar acciones simplemente por su precio rebajado. Una caída del 30 % parece una ganga. Sin embargo, solo resulta económicamente atractivo si el valor intrínseco no se ha deteriorado tanto.
Una caída de precios puede corregir una sobrevaloración sin que ello implique necesariamente una ganga. Del mismo modo, un descenso relativamente pequeño puede representar una oportunidad atractiva si la rentabilidad a largo plazo se mantiene prácticamente inalterada. La distancia respecto al máximo anterior no responde a esta pregunta.
El horizonte de inversión también suele malinterpretarse. Una perspectiva a largo plazo no implica ignorar los acontecimientos intermedios. Resulta especialmente útil cuando la empresa sigue siendo económicamente viable y el capital invertido no es realmente necesario durante un periodo prolongado.
Las compras escalonadas pueden reducir el riesgo de invertir la totalidad del capital en un momento desfavorable. Sin embargo, no evitan las pérdidas derivadas de un modelo de negocio débil o una valoración inflada. La compra sistemática no es una medida automática de control de calidad.
Es fundamental separar el capital de inversión de los pasivos previsibles. El dinero destinado a impuestos, gastos corrientes o compras importantes planificadas tiene una finalidad distinta a la de los activos disponibles a largo plazo. Una estrategia solo es sólida si puede resistir un período prolongado de condiciones de mercado desfavorables.
La prueba de estrés psicológico es un factor económico
La capacidad de los inversores para soportar pérdidas no es solo una cuestión de fortaleza mental, sino que influye directamente en el resultado de la inversión. Quienes venden precipitadamente tras fuertes caídas y luego regresan tras una recuperación pueden obtener malos resultados incluso con inversiones fundamentalmente sólidas.
La tolerancia a las pérdidas financieras y la propensión al riesgo emocional no son lo mismo. Un inversor puede tener suficientes reservas financieras y aun así sufrir mucho por las fluctuaciones diarias. Por el contrario, alguien podría asumir riesgos elevados voluntariamente aunque su situación financiera no se lo permita.
El seguimiento frecuente de la cartera también aumenta la percepción de los cambios a corto plazo. Con acciones altamente volátiles, esto puede generar fácilmente la impresión de que es necesario reaccionar ante cada movimiento. De este modo, un enfoque a largo plazo puede transformarse inadvertidamente en una estrategia de inversión a corto plazo.
Una lógica predefinida resulta útil: ¿Qué propósito tiene la posición? ¿Qué supuestos sustentan la inversión? ¿Qué cambios refutarían realmente estos supuestos? Esto facilita distinguir entre las fluctuaciones normales de precios y el deterioro fundamental.
Por lo tanto, la prueba de resistencia de la actual caída del mercado no reside únicamente en soportar pérdidas, sino en reconocer si la cartera de inversiones es adecuada para la situación financiera y psicológica real de cada persona.
Tres vías de desarrollo en lugar de una previsión aparentemente segura
Los acontecimientos futuros se pueden describir con mayor precisión mediante escenarios que con una única previsión de precios. En el mejor de los casos, las restricciones políticas se mantienen limitadas, los cuellos de botella energéticos se resuelven gradualmente y el uso de la IA crece de forma suficientemente rentable. En ese caso, la recesión podría, en retrospectiva, resultar ser una corrección de valoración significativa, aunque temporal.
Un escenario moderado implicaría una expansión más lenta y distribuida regionalmente. Las inversiones seguirían siendo elevadas, pero se priorizarían con mayor precisión. Las empresas con financiación débil o con ofertas intercambiables se verían presionadas, mientras que los líderes de mercado rentables y los usuarios exitosos podrían sobrevivir. En consecuencia, los precios de las acciones divergirían de forma más significativa según la calidad de la empresa.
En el peor de los casos, la demanda de aplicaciones de IA de pago, las opciones de financiación y la velocidad de expansión de la infraestructura podrían verse afectadas simultáneamente. Esto podría provocar cancelaciones de proyectos, una disminución de los pedidos y nuevas revisiones de beneficios. Esta situación se extendería más allá del sector tecnológico.
Estos escenarios no son probabilidades. Ilustran qué relaciones económicas deben monitorearse. Son particularmente relevantes los gastos de inversión reales, la calidad de los contratos, la utilización de la capacidad, el flujo de caja operativo y las ganancias de productividad demostrables entre los usuarios.
No todas las nuevas generaciones de modelos ni todos los lanzamientos de productos espectaculares dan respuesta a estas cuestiones económicas.
La nueva normativa bursátil premia la creación de valor demostrable
La reciente caída de las acciones sugiere menos el fin de la inteligencia artificial que el fin de una valoración excesivamente generalizada de sus beneficiarios. La tecnología puede seguir siendo económicamente relevante, aunque las empresas individuales ofrezcan rendimientos más bajos y algunas acciones continúen cayendo.
El cambio crucial radica en la escala. Los inversores se plantean preguntas más precisas sobre cómo se traduce realmente la capacidad de procesamiento adicional en una demanda solvente, cuánto tiempo tardan las inversiones en amortizarse y quién asume los costes de las redes eléctricas, las instalaciones y la financiación. Estas preguntas no suponen un obstáculo para el progreso económico, sino un requisito indispensable para garantizar que dicho progreso siga siendo financieramente viable.
Esto ofrece oportunidades relativas para Europa y para sectores ajenos al tradicional centro de la IA. Sin embargo, estas oportunidades solo se traducirán en perspectivas de inversión sostenibles si los modelos de negocio sólidos se combinan con precios razonables. Simplemente abandonar la anterior favorita del mercado bursátil no es suficiente.
Por lo tanto, la perspectiva económica claramente fundamentada es la siguiente: el mercado no tiene que decidir si la IA es buena o mala. Tiene que diferenciar qué inversiones son productivas, qué empresas pueden beneficiarse y qué valoraciones son apropiadas. Esta diferenciación está resurgiendo con fuerza.
Por lo tanto, el futuro de la inteligencia artificial no depende únicamente de modelos cada vez más potentes. También depende de conexiones eléctricas, relaciones fiables con los clientes, una gestión eficiente del capital y beneficios que puedan financiarse sin generar constantemente nuevas expectativas.
📈🚀 De la visibilidad a la confianza 👀🤝 Tu camino escalable con Xpert.Digital

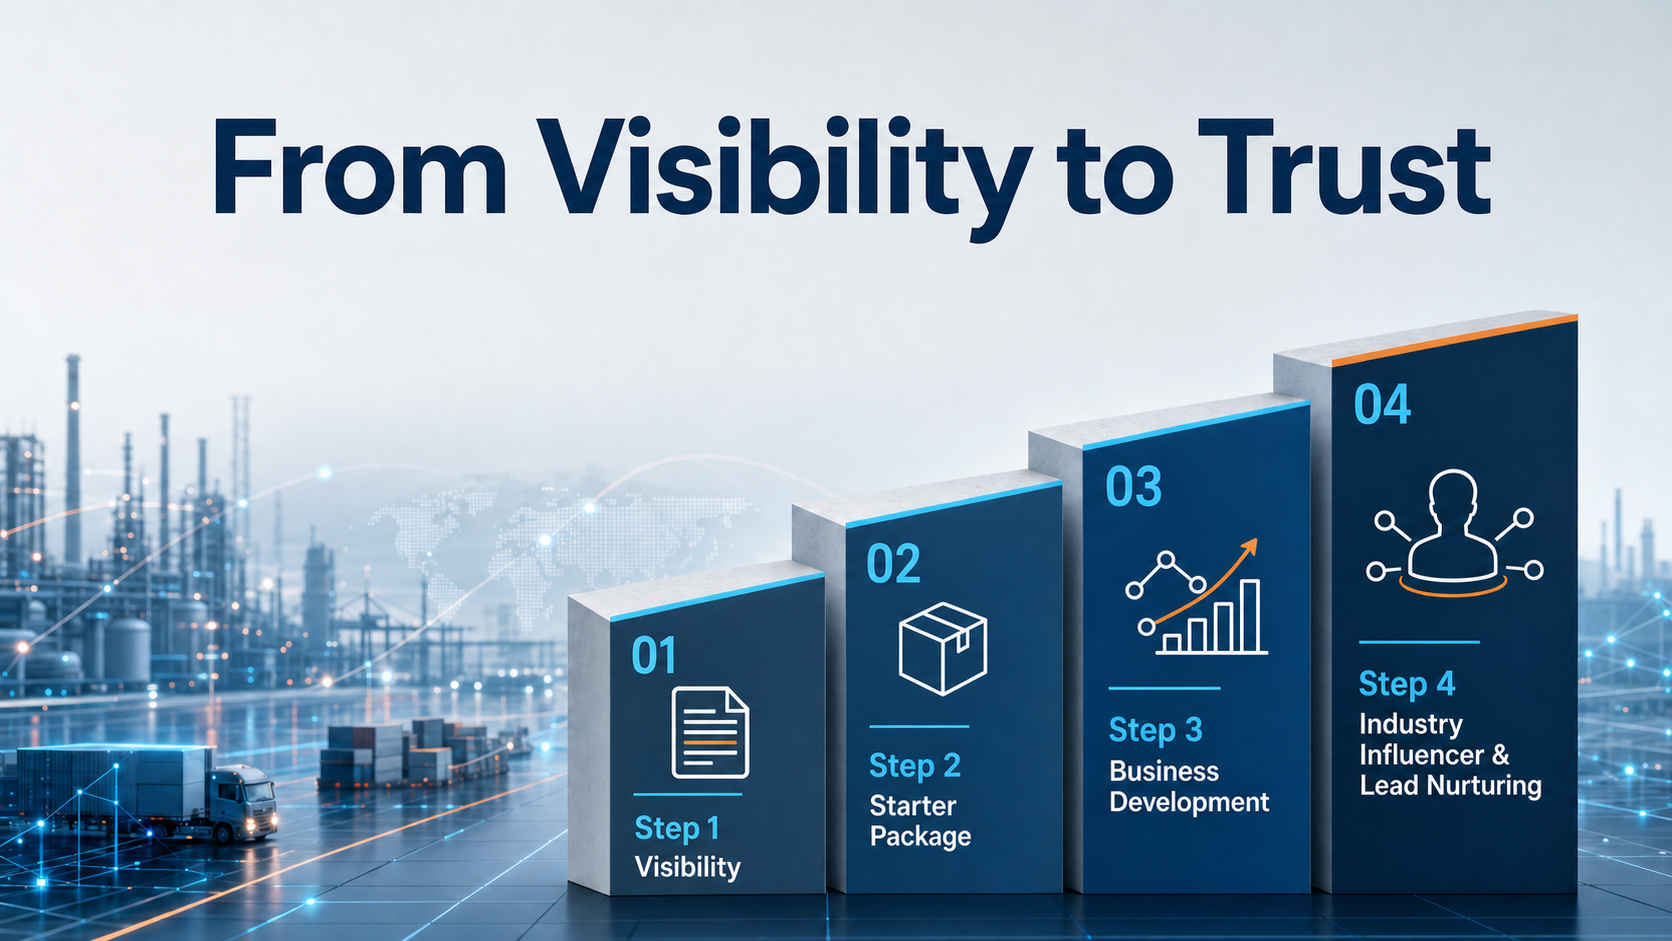
De la visibilidad a la confianza: Su camino escalable con Xpert.Digital - Imagen: Xpert.Digital
En el sector B2B industrial, las relaciones comerciales sostenibles rara vez surgen de la noche a la mañana. Se desarrollan paso a paso, a través de la visibilidad, la relevancia profesional, los puntos de contacto recurrentes y la creciente confianza. El modelo de 4 etapas de Xpert.Digital aborda precisamente esto: ofrece un camino estructurado que comienza con un punto de entrada manejable y puede evolucionar hacia una colaboración más profunda en el desarrollo de negocios si es necesario.
En lugar de basarse en promesas publicitarias grandilocuentes, este modelo prioriza la relación con el cliente. Las empresas comienzan con indicadores claros y fáciles de calcular, y luego deciden, según su propia experiencia, hasta dónde quieren ampliar la colaboración. Un factor clave para este proceso de construcción de confianza sin interrupciones: la plataforma evita por completo la publicidad molesta, por lo que el enfoque editorial se centra exclusivamente en la experiencia de las empresas.
Más información aquí:
Su socio global de marketing y desarrollo empresarial
☑️ Nuestro idioma comercial es el inglés o el alemán
☑️ NUEVO: ¡Correspondencia en tu idioma nativo!

Konrad Wolfenstein
Mi equipo y yo estaremos encantados de estar disponibles para usted como su asesor personal.
Puedes contactarme rellenando el formulario de contacto aquí wolfenstein@xpert.digital:o simplemente llamándome al +49 7348 4088 965. Mi dirección de correo electrónico es
Espero con ilusión nuestro proyecto conjunto.