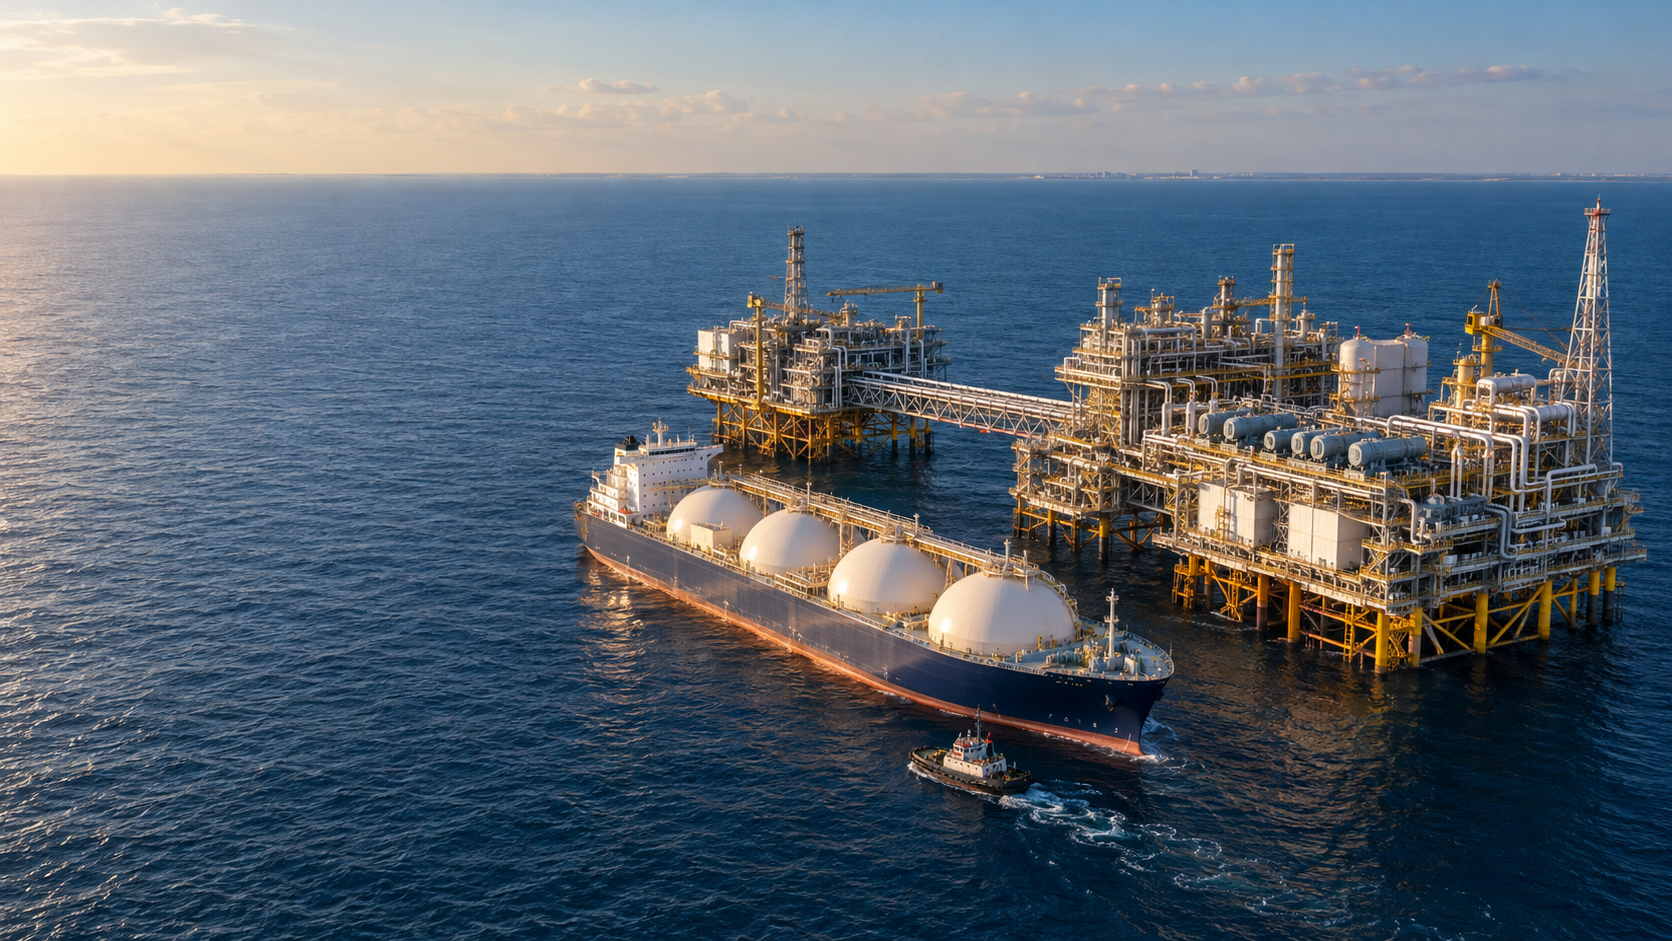
Ofensiva gasística estadounidense: Nuevo puerto de GNL frente a la costa de Texas: ¿Qué significa este proyecto multimillonario para el suministro de gas de Europa? Imagen creativa sobre el tema, creada con IA: Xpert.Digital
Más GNL procedente de EE. UU.: Cómo podría hacerse más seguro el suministro europeo y qué riesgos persisten
¿Podría un nuevo puerto frente a la costa de Texas transformar el mercado energético europeo? 8,4 millones de toneladas de GNL al año: ¿Qué hay detrás del nuevo proyecto de exportación estadounidense?
¿Nueva fuente de gas o nueva dependencia? El dilema de Europa con el GNL estadounidense: proyecto de GNL frente a la costa de Texas
Se proyecta la construcción de una terminal de GNL en aguas profundas, con una inversión multimillonaria, frente a la costa de Texas, lo que podría transformar el mercado internacional del gas. Se espera que el proyecto ST LNG exporte hasta 8,4 millones de toneladas de gas natural licuado anualmente. La Administración Marítima de Estados Unidos para el Desarrollo y el Control de Exportaciones (MARAD) aprobó la solicitud de licencia para la terminal en aguas profundas a finales de octubre de 2026. Está previsto que la construcción comience en 2027 y que la puesta en marcha inicial se realice en 2029. Sin embargo, aún quedan pasos importantes por dar entre la aprobación y las entregas fiables: la decisión final de inversión aún está pendiente, deben cumplirse otros requisitos y los contratos con los clientes aún no están totalmente asegurados.
Para Europa, la planta podría crear una fuente de suministro adicional e intensificar la competencia por el GNL. Un mayor suministro generalmente fortalece las opciones de los importadores, pero no garantiza precios bajos de forma permanente ni un suministro ininterrumpido. Entre los factores cruciales se incluyen los costos de licuefacción y transporte, la utilización de la capacidad de la planta, los acuerdos de compra a largo plazo y los posibles retrasos. Además, surge una pregunta fundamental para Alemania: ¿Cómo diversificar el suministro sin simplemente trasladar la dependencia a otro país proveedor? Un análisis más detallado del proyecto revela las oportunidades que ofrece ST LNG, los riesgos que conlleva y por qué la seguridad energética de Europa no depende, en última instancia, únicamente de un nuevo puerto en Texas.
La ofensiva estadounidense del GNL: Cómo un nuevo puerto frente a la costa de Texas podría cambiar el mercado energético europeo
Más libertad en el mar, nueva dependencia de la tierra
Frente a las costas de Texas, se proyecta un proyecto energético con posibles repercusiones de gran alcance que trascienden su ubicación inmediata. La propuesta terminal submarina de GNL de ST representa el continuo ascenso de Estados Unidos como proveedor central en el mercado mundial de gas natural licuado. Este desarrollo abre nuevas oportunidades de abastecimiento para Europa. Al mismo tiempo, intensifica una cuestión fundamental: ¿Cómo garantizar la seguridad del suministro sin simplemente trasladar las dependencias económicas de un país proveedor a otro?
A finales de octubre de 2026, la Administración Marítima de Desarrollo y Control de Exportaciones de EE. UU. (MARAD) aprobó la solicitud de licencia para puerto de aguas profundas para el proyecto. Se prevé la construcción de cuatro plantas de licuefacción con una capacidad anual total de 8,4 millones de toneladas de GNL a unos 16,7 kilómetros de la costa de Matagorda, Texas. La inversión estimada es de 8200 millones de dólares. Las fechas previstas son el inicio de la construcción en 2027 y la puesta en marcha inicial en 2029. Sin embargo, estas fechas representan un plan de proyecto, no una garantía de inicio de la producción.
El núcleo económico no reside únicamente en el aumento del volumen de exportaciones. El proyecto combina la producción de gas estadounidense, la infraestructura marítima, la financiación internacional y la demanda energética a largo plazo. De este modo, ejemplifica cómo está cambiando la seguridad energética: las dependencias ya no dependen solo de la ubicación de las instalaciones de almacenamiento y los gasoductos, sino también de la disponibilidad de capacidad de licuefacción, buques, terminales de importación y contratos de suministro fiables.
Esto genera una perspectiva matizada para Alemania. Un mayor suministro de GNL estadounidense puede ampliar la oferta y fortalecer el poder de negociación de los importadores. Sin embargo, no sustituye una diversificación bien planificada ni las inversiones en eficiencia energética y tecnologías de suministro alternativas. Un nuevo puerto de exportación amplía las opciones. Que esto se traduzca en costes permanentemente más bajos y una mayor seguridad dependerá únicamente de la interacción entre las fuerzas del mercado, la infraestructura y la política energética.
Un proyecto de mil millones de dólares atrapado entre la aprobación y la capacidad de entrega real
La decisión regulatoria representa un avance significativo para ST LNG, pero aún no equivale a un proyecto totalmente financiado y listo para la construcción. Según el estado del proyecto anunciado a finales de octubre, la empresa prevé tomar una decisión final de inversión entre mediados y finales de 2027. Además, deben cumplirse requisitos federales y estatales adicionales antes de que se pueda otorgar la licencia definitiva.
Esta distinción es crucial desde el punto de vista económico. Un proyecto aprobado representa una fuente potencial de suministro futuro. Una planta con financiación vinculante tiene una probabilidad significativamente mayor de materializarse. Solo una planta terminada, probada y operada de forma fiable suministra gas.
Entre estas etapas de desarrollo pueden existir riesgos significativos. Los costos de construcción pueden aumentar, los costos de financiamiento pueden variar, el equipo técnico puede llegar tarde y los clientes potenciales pueden posponer las decisiones contractuales. Por lo tanto, no es posible simplemente sumar las capacidades anunciadas, aprobadas, financiadas y ya operativas para evaluar la oferta del mercado global.
El cronograma merece especial atención. Si la decisión de inversión no se toma hasta finales de 2027, la puesta en marcha inicial en 2029 sería complicada. Sería posible un inicio de producción escalonado, con la puesta en marcha de algunos componentes de la planta antes que otros. Sin embargo, los datos clave publicados no indican que la capacidad anual total prevista esté disponible ya en 2029.
Además, es necesario garantizar la seguridad comercial. La empresa ha estipulado compromisos mínimos de compra por parte de los clientes, que ascienden a dos millones de toneladas anuales, como requisito previo para la aprobación del proyecto. Esto representa poco menos de una cuarta parte de la capacidad total prevista. Dichos compromisos constituyen un punto de partida importante, pero aún no resuelven todas las incógnitas relativas a la financiación, la calidad de los contratos y la futura utilización de la capacidad.
Para los compradores, esto significa que el GNL de ST representa una posible fuente de suministro adicional hacia finales de la década, pero no una reserva de seguridad ya disponible. Quienes planifican su suministro deben distinguir entre una opción estratégica y una obligación de entrega garantizada.
Por qué 8,4 millones de toneladas es más que una simple cifra técnica
La capacidad prevista se distribuye entre cuatro plantas de licuefacción, cada una con una capacidad de 2,1 millones de toneladas anuales. En comparación con la capacidad de GNL estadounidense, que supera los 100 millones de toneladas anuales, esto representaría un aumento significativo. En el momento del anuncio, se describió la magnitud del proyecto como aproximadamente el ocho por ciento de la capacidad existente en Estados Unidos. Sin embargo, esta cifra es solo una estimación: si el resto de la oferta estadounidense continúa creciendo, la participación relativa del GNL de ST será menor en el momento de su puesta en marcha.
Dividir la planta en cuatro unidades resulta ventajoso económicamente, ya que permite cierto grado de modularidad. La construcción, la puesta en marcha y el mantenimiento pueden distribuirse entre varias unidades. De este modo, el fallo de una sola unidad no implica necesariamente la paralización de toda la producción. Al mismo tiempo, surgen dependencias compartidas, por ejemplo, en lo que respecta al suministro de gas, el suministro de energía, los sistemas de control y la manipulación de los buques.
La diferencia entre capacidad y producción también es importante. La capacidad anual describe la producción técnica prevista. Los volúmenes de exportación reales dependen de factores como los tiempos de mantenimiento, las averías técnicas, las condiciones meteorológicas, la disponibilidad de gas natural y la demanda.
Suponiendo una utilización de la capacidad puramente hipotética del 90 %, una capacidad anual de 8,4 millones de toneladas se traduciría en aproximadamente 7,56 millones de toneladas de producción anual real. Este cálculo no es una previsión para el GNL de corto plazo. Más bien, ilustra por qué las capacidades nominales no deben equipararse con volúmenes de entrega garantizados.
Una instalación de este tamaño puede ser relevante para el mercado incluso si no abastece directamente a clientes alemanes. Los cargamentos adicionales pueden desplazar o redirigir otros flujos de suministro. Por ejemplo, si un cliente asiático se abastece desde Texas, pueden quedar disponibles cantidades de otro productor para Europa. Por lo tanto, el GNL opera a través de una red internacional de decisiones comerciales, no solo mediante relaciones de suministro directas entre dos países.
Lo que revela el monto de la inversión sobre la rentabilidad
Los 8200 millones de dólares estimados equivalen a aproximadamente 976 dólares por tonelada de capacidad de producción anual. Esta cifra se calcula dividiendo la inversión total entre la capacidad anual prevista. Es una medida de la intensidad de capital, pero no un precio de venta por tonelada de GNL.
Esta distinción evita una interpretación errónea común. Idealmente, una planta produce durante muchos años. Los costos de inversión se distribuyen entre las cantidades vendidas durante su vida útil. Además, deben cubrirse los gastos corrientes, la financiación, el mantenimiento y las expectativas de rentabilidad de los inversores.
Un cálculo simplificado ilustra la magnitud del proyecto. Si los 8200 millones de dólares se distribuyeran uniformemente a lo largo de 20 años sin intereses, se obtendría un retorno anual de 410 millones de dólares. A plena capacidad, esto equivaldría a casi 49 dólares por tonelada producida. Al 90 % de su capacidad, esta cifra ascendería a poco más de 54 dólares.
Estas cifras no representan una estimación de los costos reales de producción. No incluyen intereses sobre la deuda, rentabilidad del capital, impuestos, tiempo de construcción, gastos operativos ni otros costos. Su valor analítico radica en demostrar la influencia de la utilización de la capacidad: cuanto menor sea la cantidad de GNL que produce una planta con alta inversión de capital, mayor será el capital requerido por tonelada vendida.
Por lo tanto, la viabilidad económica no depende únicamente del monto de los costos de construcción. Son igualmente cruciales los años de operación confiables, la alta disponibilidad técnica y una estructura contractual que estabilice los ingresos incluso durante las fases de mercado más débiles.
Los sobrecostos no se pueden repercutir automáticamente en su totalidad a los clientes. La posibilidad de hacerlo depende de los contratos y del panorama competitivo. En un mercado con abundante oferta, un proyecto más caro puede verse presionado, mientras que los sistemas con estructuras de costos más favorables siguen siendo rentables durante más tiempo.
La ubicación en alta mar traslada los riesgos en lugar de hacerlos desaparecer
El puerto proyectado no se ubica directamente en la costa, sino en alta mar. La descripción del proyecto publicada incluye, entre otras cosas, 20 plataformas, cuatro unidades flotantes de almacenamiento de GNL, cuatro sistemas de amarre e infraestructura adicional de oleoductos. Esto lo convierte en un complejo sistema de producción y logística, y no simplemente en un nuevo punto de atraque.
Una posible ventaja reside en el desvío del tráfico marítimo de las zonas costeras más transitadas. Si los grandes buques metaneros tienen que utilizar con menos frecuencia ciertos canales estrechos o congestionados, pueden disminuir los conflictos con otros buques. Sin embargo, esto no implica que las instalaciones marinas sean, en general, más seguras o más rentables.
Los riesgos están cambiando. En el mar, las olas, el viento, la corrosión y la accesibilidad a las instalaciones técnicas adquieren mayor importancia. El mantenimiento y las reparaciones pueden volverse más complejos si es necesario transportar personal, materiales y equipos especializados al lugar. La conexión entre las instalaciones de almacenamiento flotantes, la tecnología de licuefacción y los buques cisterna de exportación también debe funcionar de manera confiable en diversas condiciones.
Para una evaluación económica, toda la cadena de suministro resulta crucial. Una ubicación puede ofrecer ventajas en las operaciones portuarias, pero a la vez imponer mayores exigencias en cuanto a mantenimiento y preparación ante las inclemencias del tiempo. El factor decisivo es si esto reduce el coste por unidad entregada y mejora la fiabilidad.
Por lo tanto, el enfoque de exploración en alta mar no es intrínsecamente superior ni intrínsecamente problemático. Su calidad se demuestra mediante el diseño técnico, las reservas operativas y la frecuencia con la que la planta alcanza su producción prevista en condiciones reales.
La expansión estadounidense está cambiando la escala del mercado mundial
ST LNG forma parte de un proyecto de desarrollo mucho mayor. La Administración de Información Energética de EE. UU. (EIA) describe una estrategia de expansión que podría añadir aproximadamente 13.900 millones de pies cúbicos de capacidad de licuefacción diaria en EE. UU. entre 2025 y 2029. La capacidad actual se sitúa en 15.400 millones de pies cúbicos diarios. Esto representa una expansión que prácticamente duplicaría la capacidad existente, siempre y cuando se lleven a cabo los proyectos previstos.
Es fundamental distinguir claramente entre años de referencia y límites geográficos. Duplicar la capacidad con respecto a un nivel de referencia anterior es diferente a duplicarla con respecto al nivel de finales de 2026. Del mismo modo, las capacidades de Estados Unidos y Norteamérica no son idénticas. En este contexto, Norteamérica también incluye a Canadá y México.
Por lo tanto, la EIA también presenta una ruta de expansión en Norteamérica: de 11.400 millones de pies cúbicos por día a principios de 2024 a potencialmente 28.700 millones de pies cúbicos en 2029. Esto también depende de que las instalaciones actualmente en construcción entren en funcionamiento según lo previsto.
La importancia económica de este desarrollo va más allá de las cantidades individuales. Cuando un proveedor importante amplía significativamente su capacidad de exportación, la disponibilidad de carga adicional cambia. Los compradores disponen de más opciones, los comerciantes pueden redirigir los envíos con mayor flexibilidad y los productores deben competir con mayor intensidad por los clientes a largo plazo.
Al mismo tiempo, una parte importante de la nueva infraestructura estadounidense se concentra en Texas y Luisiana. Esta concentración regional facilita el uso de las redes y estructuras industriales existentes. Sin embargo, también genera riesgos compartidos si varias instalaciones se ven afectadas por el mismo fenómeno meteorológico o por interrupciones en la infraestructura interconectada.
Una mayor oferta fortalece a los compradores, pero no garantiza precios bajos de forma permanente
La expansión internacional del GNL generalmente sugiere una disminución de las presiones sobre el suministro. En su análisis a mediano plazo, la Agencia Internacional de Energía proyecta una capacidad de exportación global adicional de aproximadamente 300 mil millones de metros cúbicos anuales para 2030. Estados Unidos y Qatar representan en conjunto alrededor del 70 por ciento de este aumento de capacidad previsto.
Para los compradores, esto es, en principio, una buena noticia. Una mayor oferta puede reducir la probabilidad de que incluso pequeños aumentos en la demanda provoquen fluctuaciones extremas de precios. Además, puede mejorar su posición negociadora con los proveedores.
Sin embargo, un aumento de capacidad no equivale a un aumento de la oferta neta. Las plantas existentes pueden producir menos, pueden producirse fallos técnicos y pueden retrasarse los lanzamientos de proyectos. Por lo tanto, la AIE distingue entre el aumento de capacidad y un posible aumento neto de la oferta de GNL de aproximadamente 250.000 millones de metros cúbicos anuales para 2030.
La demanda también está reaccionando. La bajada de precios puede atraer a más compradores o hacer que la demanda de gas previamente postergada sea económicamente viable. Los mercados particularmente sensibles a los precios podrían absorber más GNL una vez que sea más asequible. Parte de la nueva oferta sería absorbida entonces por la demanda adicional.
Esto no otorga a Europa un derecho irrevocable a fletes baratos. Los importadores europeos siguen participando en la competencia internacional. Lo que importa son los precios que otros compradores están dispuestos a pagar, los costes de transporte incurridos y las obligaciones derivadas de los contratos vigentes.
Por lo tanto, la expectativa objetivamente justificada no es que el GNL necesariamente se abarate. Es más plausible que una expansión exitosa de la capacidad aumente la gama de opciones y limite la escasez en horas pico. Esto ya representaría una ventaja económica significativa, incluso si el nivel de precios no regresa a los mínimos anteriores.
Nuestra experiencia en EE. UU. en desarrollo de negocios, ventas y marketing


Nuestra experiencia en EE. UU. en desarrollo de negocios, ventas y marketing - Imagen: Xpert.Digital
Áreas de enfoque de la industria: B2B, digitalización (de IA a XR), ingeniería mecánica, logística, energías renovables e industria
Más información aquí:
Un centro temático que ofrece información y experiencia:
- Plataforma de conocimiento que abarca las economías globales y regionales, la innovación y las tendencias específicas de la industria
- Una colección de análisis, perspectivas e información de fondo de nuestras áreas de enfoque clave
- Un lugar para la experiencia y la información sobre los avances actuales en negocios y tecnología
- Un centro para empresas que buscan información sobre los mercados, la digitalización y las innovaciones de la industria
El papel del GNL en el mercado energético europeo
Entre el gas natural barato y el costoso transporte se sitúa toda una industria
Para un consumidor alemán, el precio del gas en Estados Unidos no es el único factor. Lo que importa es el precio del gas utilizable en el punto de consumo europeo.
Entre la producción y el consumo existen varias etapas económicas: procesamiento, transporte por gasoducto, licuefacción, almacenamiento, transporte marítimo, regasificación y distribución en la red de gas. También es necesario considerar la financiación, la cobertura de riesgos y las posibles pérdidas a lo largo de la cadena. El análisis de emisiones de GNL de la AIE considera explícitamente estas etapas por separado, ya que cada una tiene sus propios requisitos técnicos y energéticos.
Por lo tanto, puede existir una gran diferencia de precios entre las plataformas de negociación estadounidenses y europeas sin que esta diferencia se traduzca necesariamente en beneficios para un único participante del mercado. Parte de ella cubre los costes reales de la cadena de suministro. Otra parte puede reflejar primas de riesgo y limitaciones de capacidad.
La estructura de estos costos es crucial para la competitividad. Si los precios del gas en EE. UU. son bajos, los altos costos de licuefacción o transporte pueden anular parcialmente la ventaja. Por el contrario, una cadena de suministro eficiente puede mantener la competitividad incluso con el aumento de los precios del gas natural.
Para las empresas, se recomienda un enfoque analítico para separar los precios de las materias primas, los costos de infraestructura, los gastos de transporte y las primas de riesgo. Solo así se podrá determinar si un contrato favorable ofrece realmente una ventaja de costos sostenible o si simplemente hace que un componente de precio parezca atractivo.
Por lo tanto, ST LNG no solo produciría una cantidad comercializable de energía. El proyecto tendría que demostrar su valía como parte de una cadena de costos internacional cuyos componentes individuales fluctúan de manera diferente y, en algunos casos, solo son parcialmente controlables.
La dependencia de Alemania respecto a Estados Unidos debe medirse con el denominador correcto
Se mencionan dos cifras para Alemania que pueden confundirse fácilmente: el GNL representa aproximadamente el diez por ciento de las importaciones de gas, y más del 95 por ciento de este GNL proviene de Estados Unidos. Por lo tanto, la segunda cifra se refiere al segmento de GNL y no a todas las importaciones de gas alemanas.
Bajo estas premisas, el GNL estadounidense de origen directo corresponde teóricamente a aproximadamente el 9,5 por ciento del total de las importaciones de gas. Esto es significativo, pero fundamentalmente diferente de un dominio estadounidense del 95 por ciento sobre todo el suministro de gas alemán.
Además, estas proporciones dependen del tiempo. En 2024, se importaron 69 teravatios-hora de gas natural a través de terminales de GNL alemanas. Con un total de importaciones de gas de 865 teravatios-hora, esto representó aproximadamente el ocho por ciento. Estas cifras anuales ilustran por qué los porcentajes siempre deben considerarse en el contexto del período de tiempo y la definición.
Sin embargo, las estadísticas directas de los terminales no reflejan todas las conexiones económicas. Alemania está integrada en el mercado europeo del gas. El gas puede entrar en la red alemana a través de otros países y sus infraestructuras. Por lo tanto, el país de origen de una molécula, el socio comercial inmediato y el país de paso fronterizo no son necesariamente el mismo.
La evaluación de riesgos también requiere múltiples niveles. ¿Cuál es la participación de un país proveedor en particular? ¿Con qué facilidad pueden intervenir otros proveedores? ¿Cuánta capacidad de importación disponible existe? ¿Qué tan flexibles son los contratos? ¿Y qué tan sensible es la cadena de suministro en general a una interrupción?
La conclusión correcta no es que una alta participación estadounidense en el sector del GNL sea insignificante, ni que demuestre una dependencia nacional total. El factor crucial es la combinación de concentración, sustituibilidad y velocidad de adaptación.
Por qué la dependencia pasada de Rusia no es un simple punto de referencia para la comparación
La preocupación por una nueva dependencia es comprensible. Sin embargo, se vuelve analíticamente imprecisa cuando se equiparan diferentes sistemas de atención.
Un oleoducto crea una conexión fija entre la región productora y el mercado de venta. Su importancia económica radica en los elevados costos de inversión y la limitada gama de usos alternativos. El GNL también requiere una infraestructura que exige una gran inversión de capital, pero fundamentalmente permite el transporte entre diversos puntos de exportación e importación.
Esta diferencia puede aumentar la posibilidad de sustitución. Sin embargo, no elimina todas las dependencias. Si muchos proveedores están sujetos a la misma jurisdicción legal, las decisiones políticas o regulatorias pueden afectar a varias empresas simultáneamente. Del mismo modo, varios productores formalmente independientes pueden depender de la misma infraestructura regional.
La evaluación presentada en el caso inicial, según la cual las empresas y los mecanismos de mercado existentes limitan los riesgos, tiene, por lo tanto, un fundamento plausible. Los agentes privados reaccionan a los precios, celebran contratos y buscan oportunidades de venta. Esto distingue una relación comercial amplia de una estructura de suministro totalmente centralizada.
Esta información por sí sola no basta para disipar las preocupaciones. La diversidad empresarial y la diversidad de países son categorías distintas. Diez proveedores de un mismo país pueden ofrecer mayor competencia que un solo proveedor. Sin embargo, ofrecen una protección limitada frente a una intervención política conjunta o una importante perturbación regional.
Por lo tanto, una evaluación rigurosa no debería preguntarse si el GNL estadounidense es fundamentalmente seguro o inseguro. Debería examinar qué riesgos se reducen con los suministros estadounidenses y qué nuevas concentraciones surgen como resultado.
Los contratos a largo plazo compran seguridad y venden flexibilidad
Para un proyecto multimillonario como ST LNG, los compromisos a largo plazo con los clientes son un componente esencial de la seguridad financiera. Estos compromisos pueden estabilizar los ingresos previstos y, por lo tanto, facilitar la financiación. El umbral mínimo mencionado de dos millones de toneladas de compromisos anuales con los clientes demuestra la estrecha relación entre el desarrollo del proyecto y su comercialización.
Estos contratos también ofrecen ventajas para los compradores. Les permiten asegurar el acceso a determinadas cantidades y hacer que las decisiones de compra sean más predecibles a largo plazo. Esta fiabilidad tiene un valor económico intrínseco, especialmente cuando la energía es esencial para los procesos industriales.
El precio a pagar es una menor adaptabilidad. Si la demanda de gas de una empresa disminuye más de lo previsto, los compromisos de compra a largo plazo pueden convertirse en una carga. Que esto ocurra o no depende de la flexibilidad con la que se puedan ajustar, revender o desviar las cantidades a otros clientes.
La fórmula de precios también es crucial. Un contrato a largo plazo no protege automáticamente contra los altos costos. Puede garantizar volúmenes de entrega, pero el precio sigue vinculado a las fluctuaciones del mercado.
Para las empresas alemanas, por lo tanto, la duración del contrato no es el único factor determinante, sino la interacción entre la fijación de precios, las obligaciones de cantidad, el lugar de entrega, los derechos de reventa y las cláusulas de incumplimiento. Un contrato aparentemente favorable puede resultar poco atractivo económicamente si ofrece poca flexibilidad. Por el contrario, un precio más alto puede ser razonable si limita riesgos significativos.
El reto reside en no equiparar la seguridad del suministro con el máximo compromiso a largo plazo. Una cartera de compras equilibrada puede combinar diferentes duraciones de contrato y fuentes de suministro, en lugar de basar todas las expectativas en una única condición de mercado.
Para la industria, el precio final importa más que el origen político
La industria alemana se beneficia del GNL adicional principalmente cuando reduce los costos reales de suministro y el riesgo de interrupciones. La mera disponibilidad de otra fuente de suministro no basta para compensar las desventajas competitivas internacionales.
El gas es especialmente relevante cuando se necesita como energía de proceso o como materia prima. En estas aplicaciones, las diferencias de precio pueden afectar directamente a los costes de producción y a las decisiones de inversión. Asimismo, las industrias y las empresas difieren considerablemente en la rapidez con la que pueden adaptar su consumo energético.
Una empresa con pocas alternativas a corto plazo evalúa la seguridad del suministro de manera diferente a una empresa que puede elegir entre varias fuentes de energía. Del mismo modo, una empresa con ventas garantizadas a largo plazo tiene opciones distintas para cubrir los costos energéticos plurianuales que un fabricante con una demanda muy fluctuante.
El aumento del suministro de GNL puede mejorar la adquisición. Sin embargo, no resuelve automáticamente todos los problemas relacionados con la ubicación. El precio final también se ve influenciado por los costos de la red, los impuestos, la infraestructura y la eficiencia operativa.
Además, existe un conflicto de objetivos: los precios persistentemente altos del gas pueden desplazar la demanda industrial. Los precios más bajos pueden estabilizar la producción existente, pero al mismo tiempo hacen que las inversiones en procesos alternativos parezcan menos urgentes. Por lo tanto, la política económica debe combinar la seguridad del suministro y la competitividad con señales creíbles de inversión a largo plazo.
Por lo tanto, la cuestión industrial y económica fundamental no es si Alemania necesita más GNL. La cuestión crucial es qué cantidad de gas sigue siendo económicamente viable para qué aplicaciones y cómo se puede obtener esta cantidad de forma fiable en condiciones de mercado variables.
La transición energética está cambiando el riesgo de ventas para las nuevas plantas de GNL
Una planta de exportación que no comience a operar hasta finales de la década, como muy pronto, no recuperará su inversión en los primeros años de funcionamiento. Su rentabilidad depende de un período de uso considerablemente más largo.
Esto genera un conflicto de objetivos. El GNL puede compensar la escasez y cubrir las brechas de suministro a corto plazo. Sin embargo, la financiación de nuevas plantas suele requerir proyecciones a largo plazo. Cuanto más rápido reduzcan su consumo de gas los principales mercados de venta, más productores tendrán que diversificar su producción hacia otras regiones o aplicaciones.
La AIE prevé que un mayor suministro de GNL mejore la asequibilidad, especialmente en los mercados de importación sensibles a los precios. Esto abre oportunidades de crecimiento para los exportadores fuera de Europa. Al mismo tiempo, implica que la demanda a largo plazo no debe basarse únicamente en las necesidades de seguridad europeas actuales.
Para ST LNG, la composición geográfica de su cartera de clientes es, por lo tanto, importante. Una planta con mercados de venta diversificados puede compensar parcialmente las fluctuaciones de la demanda. Sin embargo, sigue estando sujeta a la evolución global.
Los compradores europeos se enfrentan al problema opuesto. Quienes buscan asegurar volúmenes a largo plazo deben alinear estos compromisos con su consumo de gas previsto. Un contrato que ofrece seguridad hoy puede generar costos de ajuste más adelante.
Por lo tanto, una perspectiva equilibrada evita los extremos. La nueva infraestructura de GNL no es automáticamente superflua ni permanentemente viable económicamente solo por necesidades de seguridad a corto plazo. Su calidad depende de que la demanda, los costos y la duración de los contratos se mantengan alineados incluso en condiciones cambiantes.
Los costes climáticos comienzan mucho antes del paso del Brenner en Alemania
Un análisis económico completo no puede ignorar las emisiones de la cadena de suministro. En el caso del GNL, estas emisiones se producen no solo durante la combustión, sino también durante la extracción, el procesamiento, el transporte, la licuefacción, el envío y la reevaporación. Asimismo, deben considerarse las posibles emisiones de metano. La AIE examina explícitamente estas etapas como un sistema interconectado.
Por lo tanto, no basta con evaluar el gas natural basándose únicamente en su uso en centrales eléctricas o calderas industriales. Dos cadenas de suministro pueden proporcionar el mismo combustible y, sin embargo, generar diferentes emisiones en la fase inicial.
La AIE identifica varias opciones técnicas para reducir esta carga: limitar las pérdidas de metano, procesos más eficientes, el uso de electricidad de bajas emisiones, la reducción de la quema rutinaria de gases y la captura y almacenamiento de ciertas corrientes de CO₂. Estas medidas pueden mejorar partes de la cadena de suministro, pero no eliminan automáticamente todas las emisiones.
Para inversores y clientes, estas diferencias tienen una gran importancia económica. Los requisitos de emisiones pueden influir en el acceso a determinados mercados. Unas emisiones bajas, medibles y verificables, pueden representar una ventaja competitiva. Por el contrario, la falta de datos o las elevadas pérdidas de metano pueden generar riesgos adicionales.
No es posible realizar una evaluación climática definitiva para el GNL de corta distancia sin datos operativos fiables y específicos del proyecto. Ni la ubicación en alta mar ni la novedad de la tecnología por sí solas implican un desempeño ambiental particularmente bueno o particularmente malo.
Una evaluación fiable debería tener en cuenta el consumo energético real, el origen de la energía utilizada, las pérdidas de metano y las rutas de transporte. Solo así se podrá determinar la posición de la planta en el mercado del GNL.
A pesar de la existencia de numerosos proveedores, la concentración regional puede convertirse en una desventaja
Texas y Luisiana están adquiriendo mayor importancia debido a la expansión de la infraestructura de GNL. Desde una perspectiva empresarial, esta concentración es comprensible: la infraestructura existente, la experiencia industrial y la proximidad al suministro de gas y a la logística de exportación pueden generar ventajas de ubicación.
Sin embargo, desde la perspectiva de la seguridad del suministro, la situación es diferente. Varias plantas en una región no son fuentes de suministro completamente independientes. Las condiciones climáticas compartidas, las conexiones a la red eléctrica o los proveedores de servicios pueden provocar interrupciones que afecten a múltiples ubicaciones simultáneamente.
Este es un principio general de evaluación de riesgos: la diversificación solo es totalmente efectiva si los riesgos individuales no están demasiado interrelacionados. Un gran número de contratos puede generar una falsa sensación de seguridad si todas las entregas dependen de los mismos cuellos de botella regionales.
Para los importadores europeos, esto significa que el número de proveedores por sí solo no es un criterio suficiente. La distribución geográfica, la independencia tecnológica y las rutas de transporte alternativas también deben tenerse en cuenta en la evaluación.
La naturaleza marítima de la planta de GNL de ST no resuelve automáticamente este problema. Si bien la instalación puede sortear ciertos cuellos de botella costeros, sigue dependiendo del suministro regional de gas, las condiciones climáticas y los servicios marítimos.
Por lo tanto, la seguridad del suministro no se logra incluyendo la mayor cantidad posible de proveedores en la cartera de adquisiciones, sino mediante perfiles de fallas genuinamente diferentes. Esta distinción es particularmente importante cuando las nuevas capacidades se desarrollan principalmente en unas pocas regiones exportadoras.
Tres tendencias del mercado determinan el éxito
Para la clasificación económica del GNL de corto plazo, varios escenarios futuros resultan más útiles que una única previsión, aparentemente precisa.
En el primer escenario, la oferta de GNL crece más rápido que la demanda. Las nuevas plantas entran en funcionamiento según lo previsto, mientras que el ahorro energético y las tecnologías de energías alternativas limitan el consumo en las principales regiones de venta. Los compradores ganan poder de negociación. Para el GNL de corto plazo, los factores clave serían si los costes de construcción, la financiación y la operación continua pueden seguir siendo competitivos.
En el segundo escenario, la demanda absorbe en gran medida la oferta adicional. El GNL más barato y disponible atrae a nuevos clientes, mientras que los mercados existentes requieren cantidades significativas. Para los productores, este sería un entorno relativamente favorable, siempre que sus instalaciones operen de forma fiable. La posibilidad de una mayor demanda en mercados sensibles a los precios, tal como la describe la AIE, se ajusta a esta trayectoria de desarrollo.
En el tercer escenario, las interrupciones recurrentes siguen siendo una característica definitoria. Los retrasos en el lanzamiento de proyectos, las interrupciones del servicio u otras causas impiden que la capacidad anunciada esté disponible de forma constante como un suministro fiable. En estos casos, a pesar de una infraestructura general más amplia, podrían producirse fluctuaciones de precios significativas.
Ninguno de estos escenarios futuros puede seleccionarse de forma definitiva basándose únicamente en los datos del proyecto. Sin embargo, ilustran qué características son económicamente valiosas: bajos costos, alta disponibilidad, comercialización flexible y financiación fiable.
La misma lógica se aplica a los compradores en Alemania. Una estrategia de compras que se basa exclusivamente en precios permanentemente bajos es tan vulnerable como una estrategia que parte de la premisa de precios altos ilimitados debido a la escasez.
La política energética más sólida preserva las opciones
ST LNG representa una expansión real del potencial de suministro energético. Si el proyecto se financia, se construye y se opera de forma fiable, podría proporcionar cantidades adicionales significativas de GNL anualmente. Su valor de mercado reside no solo en la producción, sino también en ampliar las opciones para los compradores.
Por lo tanto, la perspectiva razonada sobre el proyecto no implica ni una aprobación incondicional ni un rechazo absoluto. El aumento de la capacidad de exportación puede mejorar la seguridad del suministro y limitar el poder de mercado. Al mismo tiempo, puede generar nuevos compromisos a largo plazo, concentraciones regionales y riesgos para la inversión.
Para Alemania, la capacidad de alternar entre fuentes y soluciones energéticas es crucial. Esto incluye contar con diversos países proveedores, una infraestructura sólida, reservas suficientes y contratos que puedan adaptarse a la demanda cambiante de gas. Igualmente importante es reducir la demanda que pueda ser reemplazada de forma técnica y económicamente viable.
El mayor peligro no reside en el uso del GNL estadounidense en sí. El problema radica en una estrategia que confunde el alivio a corto plazo con la invulnerabilidad permanente. Ningún país proveedor, ningún contrato ni ninguna tecnología pueden eliminar todos los riesgos.
El nuevo puerto frente a la costa de Texas podría ampliar el margen de maniobra de Europa. Sin embargo, el aprovechamiento de este margen no dependerá de Matagorda, sino de sus propias políticas de aprovisionamiento, industriales y energéticas. La seguridad duradera surge cuando un mayor suministro no se traduce en mayor comodidad, sino en una mayor libertad de elección económica.
🎯🎯🎯 Centro de datos para la industria B2B como una solución casi interna


La solución casi interna: Cómo Xpert.Digital cierra las brechas operativas en el marketing y las ventas B2B – Negocios inteligentes basados en contenido - Imagen: Xpert.Digital
Xpert.Digital es un centro industrial B2B basado en datos, dirigido por Konrad Wolfenstein . La empresa actúa como una solución externa, casi interna, para socios industriales, cubriendo las brechas operativas en marketing, contenido y ventas, sin requerir recursos adicionales por parte del cliente.
Más información aquí:
Su socio global de marketing y desarrollo empresarial
☑️ Nuestro idioma comercial es el inglés o el alemán
☑️ NUEVO: ¡Correspondencia en tu idioma nativo!

Konrad Wolfenstein
Mi equipo y yo estaremos encantados de estar disponibles para usted como su asesor personal.
Puedes contactarme rellenando el formulario de contacto aquí wolfenstein@xpert.digital:o simplemente llamándome al +49 7348 4088 965. Mi dirección de correo electrónico es
Espero con ilusión nuestro proyecto conjunto.