La construcción de viviendas en Alemania oscila entre el auge del papel y la paralización de la obra: la esperanza se ve reforzada, la escasez se consolida. Imagen creativa sobre el tema, con IA: Xpert.Digital
De la aprobación a la realidad: Los desafíos de la construcción de viviendas en Alemania
Aumento de los permisos de construcción, descenso de las viviendas terminadas: la crisis de la vivienda explicada
El largo camino desde el permiso de construcción hasta el apartamento listo para entrar a vivir en Alemania
El sector de la construcción residencial en Alemania se enfrenta a una situación paradójica en 2026: mientras que el número de permisos de construcción emitidos aumenta, el número de viviendas terminadas disminuye drásticamente. Esta discrepancia plantea interrogantes fundamentales y pone de relieve los desafíos estructurales que afronta el sector. Si bien las cifras de permisos muestran que se están obteniendo más permisos de construcción, la ejecución real se retrasa. De media, transcurren más de 27 meses entre la aprobación y la finalización, lo que significa que la tendencia positiva en los permisos apenas tiene un impacto perceptible a corto plazo en el mercado inmobiliario. Esta situación no solo es problemática para las constructoras e inversores, sino que también tiene consecuencias de gran alcance para los inquilinos y la oferta general de vivienda en Alemania. Para comprender las causas de esta evolución, es necesario analizar las complejas interrelaciones entre permisos, financiación, costes de construcción y tendencias generales del mercado. Solo así podrá el sector lograr la transformación urgentemente necesaria hacia una ejecución fiable y eficiente de los proyectos de construcción residencial.
La construcción de viviendas en Alemania: Un delicado equilibrio entre permisos y finalización de obras
El sector de la construcción residencial en Alemania está enviando dos señales aparentemente contradictorias en 2026. Por un lado, los permisos de construcción se están recuperando, la confianza empresarial está mejorando y los programas gubernamentales buscan reactivar proyectos paralizados. Por otro lado, se prevé que el número de apartamentos terminados caiga a su nivel más bajo en 15 años. Quienes se centren únicamente en los permisos observarán, por lo tanto, una recuperación que aún no se ha traducido en resultados tangibles para inquilinos, inversores, municipios y constructoras. En cambio, quienes solo consideren las débiles cifras de finalización subestiman el hecho de que, efectivamente, existe cierto movimiento en las primeras etapas del proceso de desarrollo de proyectos.
La evaluación económicamente correcta se sitúa entre la euforia y el pesimismo. El número de permisos de construcción es un indicador temprano, pero no prueba de producción. Demuestra que, fundamentalmente, cada vez son más viables proyectos conforme a la normativa de construcción. Sin embargo, que estos proyectos se traduzcan en contratos financiados, obras en marcha y viviendas listas para habitar depende de una larga cadena de acontecimientos: desarrollo urbanístico, financiación, planificación detallada, licitación, gestión de la capacidad y construcción. Las debilidades estructurales del sistema de construcción de viviendas alemán residen precisamente en esta cadena.
La cuestión central, por lo tanto, no es si aumenta el número de permisos, sino cuál es el ritmo de ejecución y con qué rapidez se materializan los proyectos aprobados. Mientras exista un promedio de 27 meses entre la aprobación y la finalización, incluso una oleada significativa de permisos solo puede aliviar el mercado con considerable retraso. Los permisos son necesarios, pero no suficientes. El mercado inmobiliario no necesita un repunte estadístico sobre el papel, sino una transformación fiable y práctica de los derechos de construcción en espacios habitables.
La recuperación comienza a un nivel bajo
Entre enero y julio de 2026, se emitieron permisos para aproximadamente 148.800 apartamentos en edificios nuevos y existentes en Alemania. En comparación con el mismo periodo del año anterior, esto representa un aumento del 12,9 %, o alrededor de 17.000 apartamentos. En edificios residenciales nuevos, se emitieron permisos para aproximadamente 121.200 apartamentos, un 13,5 % más que el año anterior. La construcción residencial de varias plantas es particularmente significativa: se emitieron permisos para aproximadamente 79.700 apartamentos en edificios de apartamentos, un aumento de más del 15 %. Este crecimiento se produce precisamente en el segmento que puede tener mayor impacto en áreas urbanas densamente pobladas.
Este desarrollo es positivo, pero no debe considerarse de forma aislada del nivel inicial. La construcción de viviendas se había desplomado tan drásticamente que incluso las tasas de crecimiento de dos dígitos inicialmente solo compensaron parcialmente las pérdidas. Un aumento de casi el 13 por ciento suena como un repunte dinámico, pero después de varios años de crisis, solo puede marcar el comienzo de un estancamiento. Además, el número de permisos de construcción no está aumentando al mismo ritmo en todas partes y responde a necesidades regionales muy diferentes. En las grandes ciudades en crecimiento y sus alrededores, la construcción de edificios de apartamentos de varias plantas es particularmente urgente, mientras que en algunas regiones periféricas, la calidad, la ubicación y la adaptación del parque de viviendas existente son más importantes que un elevado número de edificios nuevos.
Una simple extrapolación de los 148.800 permisos emitidos durante siete meses a un total de doce meses daría como resultado aproximadamente 255.000 viviendas. Esta cifra sería significativamente superior a la del año anterior, pero aún muy inferior a la demanda anual proyectada a largo plazo de viviendas nuevas, que ronda las 320.000 unidades. Dicha extrapolación lineal no constituye una previsión anual fiable debido a las fluctuaciones estacionales, los retrasos en los registros y la variabilidad de las cifras mensuales. Sin embargo, ilustra la magnitud del problema: incluso una continuación de la tendencia positiva no solucionaría automáticamente el déficit estructural de oferta.
Además, cabe señalar una salvedad estadística. En ocasiones, los permisos de construcción se notifican con retraso y, por lo tanto, no aparecen en el mes en que la autoridad competente los emitió. El efecto de recuperación puede mejorar la situación actual sin que ello se traduzca en una aceleración correspondiente de la actividad real de los proyectos. Esto no resta importancia al aumento, pero sí permite contextualizar sus implicaciones económicas. Las cifras demuestran una mejora en la cartera de proyectos, pero aún no un retorno a un nivel de producción suficientemente alto.
Existe una brecha entre la necesidad y su satisfacción
Se prevé que para 2026 solo se terminen unos 185.000 apartamentos. Esta sería la cifra más baja desde 2011 y una disminución aún mayor en comparación con los aproximadamente 206.600 apartamentos terminados en 2025. La producción ya había caído un 18%, o alrededor de 45.400 apartamentos, en 2025 en comparación con el año anterior. Si bien los permisos están aumentando, las estadísticas de finalización siguen una tendencia en sentido contrario. Esto no es una contradicción, sino más bien una consecuencia de la larga duración de los proyectos y la caída previa en los permisos.
Partiendo de una demanda anual de aproximadamente 320.000 apartamentos, las 185.000 unidades terminadas dejan un déficit calculado de alrededor de 135.000 unidades. Por lo tanto, la producción solo alcanza aproximadamente el 58% de la demanda identificada. Este cálculo no describe con precisión todos los mercados locales, ya que la demanda de vivienda varía considerablemente de una región a otra y depende del crecimiento demográfico, la inmigración, los ingresos, las tasas de desocupación y la infraestructura existente. Sin embargo, ilustra la dimensión económica general: Alemania está produciendo significativamente menos viviendas nuevas de las necesarias para el crecimiento regional y demográfico previsto.
Las consecuencias no son inmediatamente evidentes en todos los contratos de arrendamiento existentes, pero sí lo son cada vez más en los nuevos, los traslados y la búsqueda de vivienda adecuada. La situación es particularmente tensa en ciudades con economías fuertes, ciudades universitarias y comunidades bien comunicadas. Allí, la fuerte demanda se enfrenta a una oferta que crece lentamente. En las siete ciudades más grandes, el alquiler medio solicitado para apartamentos nuevos en el primer semestre de 2026 ya superaba los 21 € por metro cuadrado. Estos alquileres reflejan no solo altas expectativas de rentabilidad, sino también el precio del suelo, los costes de construcción, la financiación, los estándares técnicos, la duración de los proyectos y los riesgos.
La escasez de vivienda es, por lo tanto, más que un problema sociopolítico. Dificulta la movilidad laboral, incrementa las exigencias salariales en las áreas metropolitanas, complica la contratación de personal para las empresas y reduce el atractivo de una localidad. Cuando los empleados se niegan a mudarse porque no encuentran vivienda asequible en la nueva ubicación, la escasez de vivienda se convierte en un obstáculo para la productividad y el crecimiento. Un número persistentemente bajo de viviendas terminadas actúa, por lo tanto, como un impuesto invisible sobre la ubicación para las empresas y los hogares.
El retraso en la construcción no es un stock terminado
A finales de 2025, se habían aprobado alrededor de 760.700 apartamentos, pero aún no se habían terminado. Este denominado déficit de construcción es enorme: supera en más de cuatro veces la producción anual prevista para 2026. A primera vista, esto podría generar la esperanza de que Alemania simplemente necesite liquidar su stock existente. Sin embargo, el déficit de construcción no es un almacén lleno de apartamentos casi terminados, sino más bien una mezcla de proyectos activos, retrasados, recalculados y, de hecho, que ya no son viables.
De los 760.700 apartamentos planificados, solo unos 307.200 estaban en construcción. La construcción aún no había comenzado en más de la mitad de los proyectos. Solo alrededor de una cuarta parte había alcanzado la etapa estructural. Unos 29.400 permisos expiraron en 2025 sin que se construyeran los apartamentos. Este patrón demuestra que la verdadera crisis no reside únicamente en la lentitud burocrática. Un número significativo de proyectos fracasan o se estancan tras su aprobación cuando la financiación, la contabilidad de costes y la viabilidad del mercado entran en conflicto.
Por lo tanto, la acumulación de proyectos de construcción no debe interpretarse ni como una señal de una inminente oleada de finalizaciones ni como una colección de archivos inútiles. Representa un potencial económico cuya materialización depende de la calidad de cada proyecto. Algunos proyectos simplemente requieren financiación viable o la toma de decisiones finales para su ejecución. Otros resultan estructuralmente antieconómicos debido a costes de adquisición de terrenos excesivamente altos, planos obsoletos, tamaños de apartamentos inadecuados, mayores requisitos técnicos o precios de venta inalcanzables.
Una política sensata requeriría, por lo tanto, segmentar la cartera de proyectos de construcción pendientes. Los proyectos listos para su construcción y fundamentalmente rentables necesitan financiación e instrumentos de ejecución rápidos. Los proyectos con costes excesivos requieren una planificación simplificada, ajustes en las normas o un nuevo concepto de producto. Por el contrario, los proyectos sin demanda real o con conflictos de ubicación irresolubles no deben mantenerse a toda costa. La mera suma de la cartera de proyectos de construcción pendientes no refleja la cantidad de viviendas que pueden activarse a corto plazo.
Veintisiete meses hacen que cualquier recuperación sea lenta
El tiempo promedio entre la aprobación y la finalización de una obra ha aumentado en aproximadamente medio año, hasta alcanzar los 27 meses desde principios de la década. Esta demora altera fundamentalmente la eficacia de las medidas políticas. Incluso si hoy se aprueban muchos más proyectos, numerosos apartamentos no llegarán al mercado hasta 2028 o más tarde. Por lo tanto, mejorar las estadísticas de aprobación en 2026 no resolverá la grave escasez a corto plazo.
La larga duración de los proyectos también incrementa los riesgos económicos. Cuanto más se prolonga un proyecto, mayor es la probabilidad de que se produzcan cambios en los tipos de interés, los precios de los materiales, los salarios, las especificaciones técnicas o las condiciones del mercado. Cada retraso adicional inmoviliza capital, genera costes de planificación y prolonga el periodo sin ingresos por alquiler o ventas. En la gestión de proyectos, el tiempo no es un factor neutral, sino un determinante clave de los costes. Por lo tanto, un proceso más rápido tiene un efecto similar al de la reducción de costes, siempre que acorte todo el proceso y no solo una etapa administrativa.
Centrarse únicamente en el proceso de obtención de permisos es una visión demasiado limitada. Tras la aprobación, suelen seguir la planificación detallada, la obtención de financiación, la adjudicación de contratos, la preparación de la obra y la coordinación de numerosos gremios. Los retrasos surgen en las interconexiones: entre la planificación y la ejecución, entre los contratistas generales y los subcontratistas, entre el cliente, el banco y la entidad financiera, o entre el desarrollo municipal y la construcción privada. Los 27 meses son el resultado de un sistema en el que muchos actores trabajan de forma secuencial, transfiriendo los riesgos a la siguiente etapa.
Por lo tanto, la verdadera aceleración requiere procesos paralelos en lugar de procesos puramente secuenciales. Las verificaciones de financiamiento, la planificación detallada, las decisiones de prefabricación y las reservas de capacidad deben integrarse con anticipación. Los modelos digitales de construcción pueden revelar conflictos entre la arquitectura, la ingeniería estructural y las instalaciones del edificio antes de que comience la construcción. Los componentes estandarizados acortan la fase de planificación detallada. Los hitos vinculantes y las responsabilidades claramente asignadas reducen los tiempos de espera. El factor decisivo no reside en un único impulsor, sino en una aceleración continua desde la obra hasta la entrega.
El ambiente se adelanta a las órdenes
El clima empresarial en el sector de la construcción residencial mejoró significativamente en agosto de 2026, pasando de -29,0 a -22,7 puntos. En particular, las expectativas de las empresas se alzaron. Este desarrollo es una señal importante, ya que las expectativas influyen en las decisiones de inversión, contratación y capacidad. Sin embargo, aún no implica un cambio radical en la situación operativa. Un valor negativo del índice todavía indica que persisten las evaluaciones escépticas.
La esperada recuperación apenas se reflejó inicialmente en los pedidos. Alrededor del 41 % de las empresas seguían reportando una falta de pedidos. Aproximadamente el 13 % se vio afectado por cancelaciones. Esto genera una brecha significativa entre las expectativas y la demanda real. Las empresas vislumbran una luz al final del túnel, pero aún no operan a plena capacidad. Para muchas, sigue siendo arriesgado aumentar la plantilla, adquirir maquinaria o ampliar la capacidad de producción de componentes modulares mientras la situación de los pedidos no sea sostenible.
El optimismo probablemente se deba al aumento de permisos, la mayor financiación y una posible estabilización del sistema financiero. Estos avances pueden retroalimentarse si los promotores reanudan las adquisiciones, los bancos financian más proyectos y las constructoras adelantan sus inversiones. Sin embargo, también pueden verse frustrados si los costes de construcción y los tipos de interés siguen subiendo o si las condiciones de financiación vuelven a cambiar. Para un sector con plazos de entrega prolongados, la fiabilidad es, por lo tanto, más importante que la euforia a corto plazo.
Una recuperación sostenible solo se evidenciaría si varios indicadores cambiaran de rumbo simultáneamente: más permisos, menos cancelaciones, mayor entrada de pedidos, más inicios de construcción, plazos de construcción más cortos y, en definitiva, mayores tasas de finalización. Actualmente, predomina la primera parte de esta cadena. Esto es mejor que el estancamiento, pero aún no representa un repunte sólido.
La financiación determinará cuándo se dará la primera palada
El principal obstáculo entre la aprobación y el inicio de la construcción suele ser la financiación. Los proyectos de vivienda se planifican a largo plazo, pero son sensibles a las fluctuaciones de los costes de endeudamiento. En agosto de 2026, el tipo de interés de los nuevos préstamos para vivienda con un plazo fijo inicial superior a cinco o diez años rondaba el 3,8 %. Si bien esto no es inusual históricamente, es significativamente superior al entorno de tipos de interés extremadamente bajos en el que se adquirieron muchos terrenos y se desarrollaron numerosos proyectos.
El efecto de los tipos de interés se manifiesta a través de diversos canales. Los compradores particulares pueden obtener préstamos menores manteniendo la misma cuota mensual. Los promotores inmobiliarios se enfrentan a mayores costes de financiación hasta que la propiedad se venda o se alquile. Los inversores institucionales comparan cada vez más la rentabilidad esperada de los inmuebles con alternativas que generan intereses. Al mismo tiempo, los tipos de descuento más altos reducen el valor actual de los ingresos por alquiler futuros. Un proyecto que parecía viable con un tipo de interés de préstamo ligeramente inferior al dos por ciento puede volverse no rentable con costes de financiación significativamente mayores, incluso si los permisos permanecen sin cambios.
Los tipos de interés fijos iniciales pueden reducir los riesgos, pero no son la solución definitiva. Obtener financiación antes de completar todos los trámites de planificación y permisos conlleva costes de compromiso y cobertura. Los bancos también exigen suficiente capital propio, una sólida estrategia de marketing previo y márgenes de seguridad realistas. Los promotores más pequeños y los constructores privados, en particular, no siempre pueden cumplir estos requisitos. Por lo tanto, es fundamental contar con una estructura de financiación que cubra de forma fiable el periodo entre la obtención de permisos, la aprobación de subvenciones, el inicio de la construcción y el desembolso de fondos.
Los programas gubernamentales son más eficaces cuando ofrecen no solo tasas de interés favorables, sino también certeza en la planificación. Los recortes abruptos de financiación o los cambios frecuentes en las normas aumentan la prima de riesgo, incluso si posteriormente se implementan nuevos programas. Para un proyecto plurianual, un instrumento algo menos generoso pero consistentemente predecible suele ser más valioso que una financiación a corto plazo muy atractiva con un final incierto.
Las políticas de financiación pueden estimular los proyectos, pero no pueden sustituir al mercado
El programa de subvenciones Efficiency House 55 Plus tenía como objetivo impulsar proyectos ya aprobados pero aún no iniciados. Inicialmente, el programa proporcionó 800 millones de euros y ofreció préstamos subvencionados con un tipo de interés anual efectivo de aproximadamente el uno por ciento bajo ciertas condiciones. A finales de septiembre de 2026, se habían apoyado alrededor de 50.000 viviendas; más recientemente, solo quedaban unos 69 millones de euros disponibles. Esto demuestra una demanda significativa, pero también ilustra el alcance limitado de un programa de financiación puntual.
Los 50 000 apartamentos subvencionados representan apenas el 6,6 % del total de 760 700 viviendas pendientes. No todos los proyectos de este total son elegibles para financiación ni económicamente viables, por lo que esta comparación no refleja una tasa de éxito. Sin embargo, demuestra claramente que un solo programa no puede subsanar la brecha estructural en la implementación. Además, existe el riesgo de obtener beneficios extraordinarios si se subvencionan proyectos que se habrían realizado incluso sin apoyo.
Por lo tanto, los subsidios deben dirigirse lo más precisamente posible a cerrar la brecha económica generada por estándares socialmente deseables o alquileres asequibles. No deben compensar permanentemente los aumentos generales de costos, ya que esto puede perpetuar las presiones inflacionarias y debilitar las mejoras en la eficiencia. Si cada aumento de precio se compensa con mayores subsidios, disminuye el incentivo para simplificar estándares, industrializar procesos o abaratar el acceso a la tierra.
Un problema particularmente grave es la expiración de los fondos sin un plan de seguimiento. Los proyectos que se calcularon en función de condiciones de financiación específicas pueden quedar archivados si los fondos se agotan antes de que se formalice la financiación. Una mejor solución sería un marco de financiación plurianual y predecible con reglas de reducción claras. Esto permitiría a los participantes del mercado ajustar sus cálculos sin tener que especular sobre la próxima convocatoria de financiación política.
Nuestra experiencia en la UE y Alemania en desarrollo empresarial, ventas y marketing

Nuestra experiencia en la UE y Alemania en desarrollo empresarial, ventas y marketing - Imagen: Xpert.Digital
Áreas de enfoque de la industria: B2B, digitalización (de IA a XR), ingeniería mecánica, logística, energías renovables e industria
Más información aquí:
Un centro temático que ofrece información y experiencia:
- Plataforma de conocimiento que abarca las economías globales y regionales, la innovación y las tendencias específicas de la industria
- Una colección de análisis, perspectivas e información de fondo de nuestras áreas de enfoque clave
- Un lugar para la experiencia y la información sobre los avances actuales en negocios y tecnología
- Un centro para empresas que buscan información sobre los mercados, la digitalización y las innovaciones de la industria
El turbo de la construcción: Un paso en la dirección correcta para la construcción de viviendas
El turbocompresor de construcción solo acelera una parte del recorrido
La medida de aceleración de la construcción, en vigor desde finales de octubre de 2025, permite a los municipios, bajo ciertas condiciones, autorizar la construcción de viviendas incluso sin necesidad de elaborar o modificar previamente un plan urbanístico. El municipio puede otorgar su aprobación en un plazo de tres meses. Además, facilita la adición de plantas, ampliaciones y la conversión de edificios existentes. Este instrumento, por lo tanto, subsana una deficiencia real: el engorroso proceso de obtención de permisos de construcción puede retrasar los proyectos durante años.
El nombre promete más de lo que el instrumento por sí solo puede ofrecer. El acelerador de construcción no elimina los requisitos de los códigos de construcción estatales, ni tampoco las regulaciones relativas a la seguridad contra incendios, la estabilidad estructural, las distancias mínimas o la conservación de la naturaleza. La financiación, el desarrollo, la capacidad y la ejecución de la construcción tampoco se aceleran automáticamente con esta medida. Los municipios deben utilizar activamente el instrumento y mantener la responsabilidad de la calidad de la planificación urbana, la infraestructura y la aceptación pública.
El proceso de construcción acelerada tiene sentido económico principalmente cuando la idoneidad fundamental de una ubicación es evidente y el procedimiento de planificación regular no ofrece ningún beneficio adicional proporcional. Puede ser particularmente eficaz para el desarrollo de terrenos baldíos, la adición de pisos a edificios existentes y la reutilización de infraestructuras existentes, ya que aprovecha dicha infraestructura. Sin embargo, para grandes barrios nuevos, persisten interrogantes sobre el tráfico, las escuelas, las guarderías, el suministro de energía, los espacios verdes y la integración social. La aprobación rápida de viviendas sin una planificación de infraestructuras paralela puede trasladar futuros cuellos de botella en lugar de resolverlos.
Por lo tanto, el éxito del proceso de construcción acelerada no debe medirse por el número de permisos tramitados con urgencia, sino por los apartamentos adicionales efectivamente terminados y la calidad de su ubicación. Un procedimiento solo es eficiente si ahorra tiempo sin trasladar conflictos ni costes a fases posteriores del proyecto.
Los costes de construcción anulan la ventaja del tipo de interés
En mayo de 2026, los precios de la construcción de viviendas convencionales fueron aproximadamente un cinco por ciento más altos que el año anterior. En comparación con febrero, aumentaron un 2,4 por ciento en tan solo tres meses. Los trabajos de techado, carpintería y construcción en madera experimentaron incrementos de precio especialmente pronunciados. Los acabados interiores, la tecnología de calefacción y los movimientos de tierra también subieron significativamente. Esto aceleró la tendencia alcista de los precios, a pesar de que el volumen de construcción residencial se mantuvo bajo.
Este desarrollo tiene una gran importancia económica. Normalmente, la disminución de la demanda debería atenuar la presión sobre los precios. Sin embargo, en el sector de la construcción, varios factores impiden un ajuste rápido: aumentos salariales derivados de convenios colectivos y factores demográficos, cuellos de botella especializados, materiales de alto consumo energético, cadenas de suministro fragmentadas, requisitos técnicos y lentos incrementos de productividad. Además, muchas empresas no pueden reducir su capacidad indefinidamente sin arriesgarse a perder mano de obra cualificada y experiencia.
Los elevados costes de construcción incrementan los alquileres o precios de venta necesarios. En muchas ciudades importantes de Alemania Occidental, los alquileres de alrededor de 20 € por metro cuadrado son ahora necesarios para que los proyectos de nueva construcción financiados con fondos privados sean rentables según las condiciones habituales del mercado. Este umbral supera la capacidad de pago de amplios sectores de la población. Esto genera un conflicto de objetivos: el mercado necesita más construcción nueva, pero sin subvenciones, la construcción que cubre los costes a menudo no beneficia al sector con mayor necesidad social.
Limitar los alquileres no resolverá el problema de la oferta si esto genera una rentabilidad negativa permanente para los nuevos proyectos. Por otro lado, es socialmente inapropiado señalar los altos alquileres de las nuevas construcciones como una consecuencia inevitable del mercado. La solución viable reside en la reducción de los costos de construcción, la disponibilidad de terrenos edificables más asequibles, subsidios específicos para particulares o propiedades y una mayor movilización del parque de viviendas existente. La asequibilidad no se logra únicamente regulando la rentabilidad; requiere un cambio en la estructura de costos.
Los estándares necesitan un referente económico
La construcción en Alemania no solo es costosa por el precio de los materiales y la mano de obra, sino también porque los proyectos deben cumplir con una gran cantidad de requisitos, a veces superpuestos. La eficiencia energética, el aislamiento acústico, la accesibilidad, las plazas de aparcamiento, la protección contra incendios, la ingeniería de instalaciones y las normativas urbanísticas municipales persiguen objetivos claros. Sin embargo, en conjunto, pueden incrementar significativamente los costes de espacio, tecnología, planificación y documentación.
La cuestión crucial no es si, en principio, deberían rebajarse los estándares, sino si cada requisito genera un beneficio que justifique su coste. Un diseño de edificio económicamente viable debería permitir legalmente prescindir de ciertos estándares de confort sin comprometer la seguridad ni la calidad fundamental. Esto exige normas claras de responsabilidad. Mientras los planificadores y las empresas teman que un diseño más sencillo se considere posteriormente un defecto, planificarán a la defensiva y optarán por tecnología adicional en lugar de la simplicidad que ahorra costes.
Las regulaciones contradictorias o interpretadas de forma inconsistente incrementan aún más los costos de transacción. Los promotores deben encargar informes periciales, analizar diferentes opciones y prever fondos de contingencia. Los proyectos pequeños y medianos se ven particularmente afectados, ya que los costos fijos de planificación y verificación se distribuyen entre un menor número de apartamentos. Por lo tanto, la estandarización entre estados y municipios podría generar importantes economías de escala.
La reforma de las normas no debe implicar una desregulación generalizada, sino un análisis sistemático de los costes y los impactos. La seguridad técnica, la adaptación al cambio climático y la usabilidad a largo plazo siguen siendo esenciales. Deben reducirse los requisitos excesivos de confort, las pruebas duplicadas y las variaciones locales. El ciclo de vida debe ser el criterio de referencia: un edificio barato con elevados costes posteriores de energía y mantenimiento es tan ineficiente como un edificio nuevo con una infraestructura técnica sobrecargada cuyo alquiler resulta inasequible.
La conservación de la naturaleza y la construcción de viviendas no deben ser adversarias
La conservación de la naturaleza y las especies puede retrasar significativamente los proyectos de construcción en terrenos previamente no urbanizados. Las temporadas de reproducción, las especies protegidas, las áreas de compensación y los traslados influyen en el inicio de la construcción. Estos requisitos no son mera burocracia, sino que protegen valiosos recursos ecológicos. Los problemas surgen cuando las investigaciones se inician tarde, las responsabilidades no están claras o los plazos son tan ajustados que un proyecto pierde casi un año.
El distrito de Neulichterfelde en Berlín ilustra claramente los riesgos de los proyectos a gran escala. El plan original contemplaba aproximadamente 2500 apartamentos, así como infraestructura social y zonas verdes. El proceso de planificación se prolongó durante muchos años; las medidas de protección de especies, incluido el traslado de animales protegidos, generaron costes y retrasos adicionales. Finalmente, el Grupo Groth vendió el proyecto a nuevos socios y se retiró. Si bien el proyecto no se abandonó por completo, el promotor original consideró que la relación coste-beneficio —el tiempo invertido, la duración y el riesgo— ya no era viable.
El principio económico no consiste en suspender la protección de las especies, sino en abordar los conflictos ecológicos de forma temprana y vinculante. La cartografía debe comenzar en la fase inicial del proyecto. Las autoridades, los expertos y los promotores necesitan cronogramas coordinados, hábitats de reemplazo garantizados y decisiones acertadas. Si se añaden nuevos requisitos años después sin un objetivo claro, no solo aumenta el riesgo del proyecto, sino que también siguen subiendo los precios de los terrenos y los costes de financiación, incluso antes de que se haya construido ninguna vivienda.
El desarrollo urbanístico, la expansión vertical, la reconversión de terrenos y la construcción sobre superficies pavimentadas pueden reducir muchos conflictos. Sin embargo, suelen ser complejos desde el punto de vista de la planificación y con frecuencia encuentran resistencia por parte de los vecinos. Por lo tanto, una estrategia equilibrada combina la protección constante de áreas de gran valor ecológico con procedimientos más ágiles en ubicaciones adecuadas. La conservación de la naturaleza y la construcción de viviendas son compatibles si ambos objetivos se planifican desde el principio, en lugar de hacerlo de forma secuencial.
La propia industria tiene la responsabilidad
Sería demasiado simplista atribuir la crisis de la vivienda únicamente a la política, los tipos de interés o las agencias gubernamentales. El sector de la construcción alemán ha experimentado un lento crecimiento de la productividad durante décadas. Entre 2019 y 2023, la productividad laboral incluso disminuyó significativamente en algunos segmentos del sector. En comparación con sus vecinos europeos más avanzados digitalmente, Alemania muestra menor coherencia en el uso de procesos de datos estandarizados, software empresarial integrado y gestión digital de proyectos.
Muchos proyectos de construcción siguen siendo únicos. Quienes participan en ellos trabajan con diferentes conjuntos de datos, los cambios de planos se transmiten varias veces y los errores solo se descubren en la obra. Si bien la adjudicación de contratos a numerosos gremios puede fomentar la competencia, también genera interfaces, órdenes de cambio y cambios en las responsabilidades. Mientras los costos adicionales puedan compensarse parcialmente mediante la gestión de órdenes de cambio, el incentivo económico para una simplificación radical de los procesos es limitado.
La escasa inversión en formación también supone un obstáculo. Numerosas empresas reconocen el potencial de las plataformas en la nube, la simulación, los gemelos digitales, el escaneo láser, el control en tiempo real y la inteligencia artificial, pero carecen de la experiencia necesaria. La tecnología por sí sola no transforma los procesos. Aplicar una herramienta digital a un proceso aún fragmentado, en el peor de los casos, solo digitaliza la ineficiencia.
El sector necesita modelos de negocio más integrados, plataformas de productos repetibles y alianzas a largo plazo entre empresas de vivienda, planificadores, fabricantes y constructoras. Una cartera de proyectos sólida justificaría las inversiones en fábricas, robótica y capacitación. Por otro lado, el sector debe demostrar que un mayor volumen de producción no implica automáticamente precios más altos ni plazos de entrega más largos. Las reformas políticas y la modernización empresarial no son alternativas, sino que se complementan.
La prefabricación convierte las obras de construcción en instalaciones de producción
La construcción en serie y modular puede acortar significativamente el tiempo de construcción. La prefabricación industrial permite producir paredes, fachadas, baños o módulos de habitaciones completas en condiciones controladas en la fábrica. Posteriormente, se ensamblan en la obra, eliminando la necesidad de reorganizar cada paso del trabajo según las variaciones climáticas y del terreno. En proyectos adecuados, esto puede acortar la fase de construcción en varios meses; en ocasiones, el tiempo de construcción real puede reducirse a aproximadamente seis meses.
La mayor ventaja no reside en edificios idénticos, sino en componentes y procesos repetibles. Diferentes fachadas, planos y situaciones de planificación urbana pueden basarse en sistemas estructurales y técnicos estandarizados. La industria automotriz demuestra que la variedad de productos y la estandarización de plataformas son compatibles. Esta lógica, hasta ahora, solo se ha aplicado de forma limitada en la construcción residencial.
La prefabricación, sin embargo, requiere volúmenes de producción fiables. Una fábrica de módulos o componentes solo puede ser rentable si su capacidad se utiliza de forma continua. La fluctuación de los programas de subvenciones, los requisitos municipales especiales y los cambios en los códigos de construcción estatales complican esta escalabilidad. El transporte, la logística de las grúas y la disposición de la obra también imponen limitaciones. Por lo tanto, la construcción en serie no es una solución universal, pero sí un componente clave para proyectos de mayor envergadura y tipos de edificios recurrentes.
Las empresas de vivienda pública y cooperativa podrían actuar como clientes clave mediante la firma de acuerdos marco a largo plazo. Lo fundamental no es simplemente agrupar contratos de construcción individuales, sino generar una demanda plurianual de sistemas compatibles. Solo así resultará rentable para los proveedores invertir en producción automatizada, configuración digital y cadenas de suministro optimizadas.
La digitalización debe conectar todo el proceso
El modelado de información para la construcción (BIM), los gemelos digitales y las plataformas de datos compartidas pueden reducir los errores de planificación, los conflictos y la pérdida de información. Sin embargo, sus beneficios solo se materializan si todos los participantes trabajan con un modelo coherente. Un modelo digital de construcción que no se utiliza para la estimación de costos, la fabricación, la logística y la operación después de su aprobación sigue siendo un costoso añadido.
Las mayores ventajas residen en la interconexión de las etapas del proceso. A partir del modelo, se pueden obtener cantidades, costes, plazos y pedidos de componentes. Los cambios en los planes permiten visualizar de inmediato su impacto en la ingeniería estructural, la tecnología, el consumo energético y el presupuesto. Los bancos e inversores podrían supervisar el progreso del proyecto con mayor precisión e identificar riesgos con antelación mediante datos estandarizados. Las autoridades podrían utilizar comprobantes legibles por máquina para los requisitos formales sin necesidad de automatizar completamente el proceso de toma de decisiones técnicas.
La inteligencia artificial puede brindar soporte en la planificación de variantes, la revisión de documentos, la estimación de costos y la gestión de riesgos de cronograma. Los robots de construcción son adecuados para tareas repetitivas, pesadas o de precisión, como topografía, perforación, refuerzo o mampostería. Sin embargo, su uso económico requiere sitios de construcción estandarizados, datos confiables y componentes planificados adecuadamente. Un robot no puede solucionar una gestión de proyectos caótica.
Por lo tanto, la digitalización no debe considerarse un presupuesto de TI aislado. Se trata de una reforma organizativa. Las empresas deben redefinir procesos, clarificar responsabilidades y capacitar a sus empleados. El gobierno puede promover estándares interoperables, solicitudes digitales de permisos de construcción y formatos de datos uniformes. Sin embargo, la implementación práctica sigue siendo responsabilidad de la gestión empresarial.
La incertidumbre política encarece cualquier proyecto
El debate en torno a la posible socialización de grandes parques de viviendas privadas en Berlín tiene repercusiones que van más allá de las empresas directamente afectadas. Los inversores evalúan no solo la situación legal actual, sino también la probabilidad de futuras intervenciones. Cuanto mayor sea la incertidumbre percibida en cuanto a la propiedad, la regulación y el potencial de rentabilidad, mayores serán las exigencias de retorno y las primas de riesgo. Algunas inversiones se están posponiendo o redirigiendo a otras regiones.
El gobierno alemán ha anunciado su intención de prohibir la socialización estatal de las viviendas de alquiler privadas mediante legislación federal. Esta medida podría transmitir un mensaje político de seguridad para las inversiones. Sin embargo, la cuestión jurídica es compleja, ya que la socialización está contemplada en la Ley Fundamental (la Constitución alemana) y la competencia legislativa sigue siendo objeto de debate. Por lo tanto, un simple anuncio no genera plena seguridad jurídica. Mientras no exista un marco legal sólido, el debate en sí mismo podría seguir generando incertidumbre.
Al mismo tiempo, sería una exageración atribuir la crisis de vivienda a nivel nacional principalmente al debate berlinés sobre la socialización. Los costos de financiamiento, los precios de la construcción, la disponibilidad de terrenos, las normas de edificación y la duración de los proyectos tienen un impacto mucho más amplio y directo. Los debates políticos sobre la propiedad constituyen un factor de riesgo adicional, pero no la causa principal de las bajas tasas de finalización de proyectos.
Una política de vivienda creíble debe combinar la seguridad patrimonial con la responsabilidad social. Los inversores privados necesitan normas fiables, mientras que los inquilinos necesitan protección contra prácticas abusivas. Los constantes cambios de rumbo entre subsidios, regulaciones más estrictas y correcciones posteriores perjudican a ambas partes. La fiabilidad es en sí misma un instrumento de política económica, ya que reduce la prima de riesgo del capital a largo plazo.
Los permisos deben traducirse en proyectos vinculantes
Una estrategia de vivienda eficaz debe gestionar toda la cadena de implementación. Tras la aprobación, el promotor, el municipio, la entidad financiera y las constructoras deben acordar un cronograma realista con hitos claros. Los compromisos de financiación anticipados, los recursos reservados y las etapas de planificación estandarizadas pueden evitar que los proyectos se estanquen durante años después de su aprobación. En barrios de mayor tamaño, la infraestructura pública debe desarrollarse simultáneamente.
Los responsables políticos deberían modificar sus indicadores clave de rendimiento. El número de permisos emitidos es fácil de comunicar, pero solo representa un paso intermedio. Sería más importante considerar el porcentaje de proyectos iniciados en un plazo de doce meses, el tiempo medio de finalización, el número de permisos caducados y el coste por metro cuadrado generado. Los datos regionales transparentes podrían revelar dónde se encuentran realmente estancados los proyectos.
Los programas de financiación deberían ser plurianuales, sencillos y estar vinculados a la estandarización. Quienes utilicen sistemas secuenciales, planificación digital y tipos de construcción que permitan ahorrar costes podrían recibir evaluaciones más rápidas o un apoyo más específico. Al mismo tiempo, los municipios deberían facilitar cada vez más el acceso a terrenos asequibles mediante contratos de arrendamiento o asignaciones basadas en conceptos, siempre que a cambio se construyan viviendas permanentemente asequibles. De esta forma, la financiación no se destinaría íntegramente al pago de los precios del suelo.
Para el sector de la construcción, la prioridad reside en la productividad y la fiabilidad. Las empresas deben invertir más en prefabricación, análisis de datos, robótica y modelos de contratación colaborativa. Los clientes, por su parte, no deben basarse únicamente en el precio más bajo, sino también en la puntualidad en la entrega, los costes del ciclo de vida y la escalabilidad industrial. Un sector de la vivienda sostenible y funcional no se crea maximizando la presión sobre los precios en cada proyecto, sino mediante procesos adaptativos y repetibles.
El cambio no hace más que empezar con la entrega de las llaves
El año 2026 podría marcar el inicio de una estabilización, pero aún no una recuperación integral. El aumento de los permisos, las mejores expectativas y un ligero incremento en el volumen real de construcción son señales positivas importantes. Sin embargo, las 185 000 viviendas previstas, un plazo de entrega de 27 meses, la falta de pedidos en más del 40 % de las empresas y una cartera de proyectos de construcción de más de 760 000 viviendas siguen siendo argumentos contundentes en contra del optimismo prematuro.
Por lo tanto, el término «pseudooptimismo» se justifica al celebrar las cifras de permisos de forma aislada. Sin embargo, sería demasiado simplista descartar cada mejora como insignificante. Sin nuevos permisos, no habrá obras terminadas. El aumento es un paso preliminar necesario. Su importancia económica depende de que también mejoren la financiación, los costes, los procedimientos y la capacidad de producción.
Alemania no solo tiene problemas con los permisos o los costes de construcción. Sufre una crisis de implementación donde interactúan numerosos riesgos. Los altos tipos de interés hacen que los proyectos costosos sean inasequibles. Los trámites engorrosos aumentan los costes. La inconsistencia de los estándares impide la escalabilidad. La baja productividad mantiene los precios elevados. La incertidumbre política incrementa los costes de capital. Por otro lado, la falta de pedidos frena la inversión precisamente en aquellas capacidades industriales que podrían abaratar la construcción.
El panorama sigue siendo flexible. La gran cantidad de proyectos de construcción pendientes incluye proyectos viables, la demanda de vivienda es alta y existen soluciones técnicas para agilizar los procesos. Lo crucial es transformar los programas a corto plazo en una estrategia de producción fiable. El mercado inmobiliario no se verá aliviado por un único impulso a la construcción, una subvención puntual o un aumento repentino de la confianza. Se verá aliviado cuando se complete un número suficiente de viviendas año tras año en los lugares donde se necesitan, a precios asequibles para las familias y los inversores.
Por lo tanto, el hito político y económico debe ser la entrega de las llaves. Un permiso documenta una intención. Un contrato activa la creación de valor. El inicio de una construcción inmoviliza capacidad. Solo un apartamento terminado amplía la oferta. Mientras esta distinción siga siendo fundamental en el debate, una esperanza cautelosa puede convertirse en un verdadero cambio. Si se ignora, el auge económico seguirá siendo una mera promesa sobre el papel.
🎯🎯🎯 Centro de datos para la industria B2B como una solución casi interna

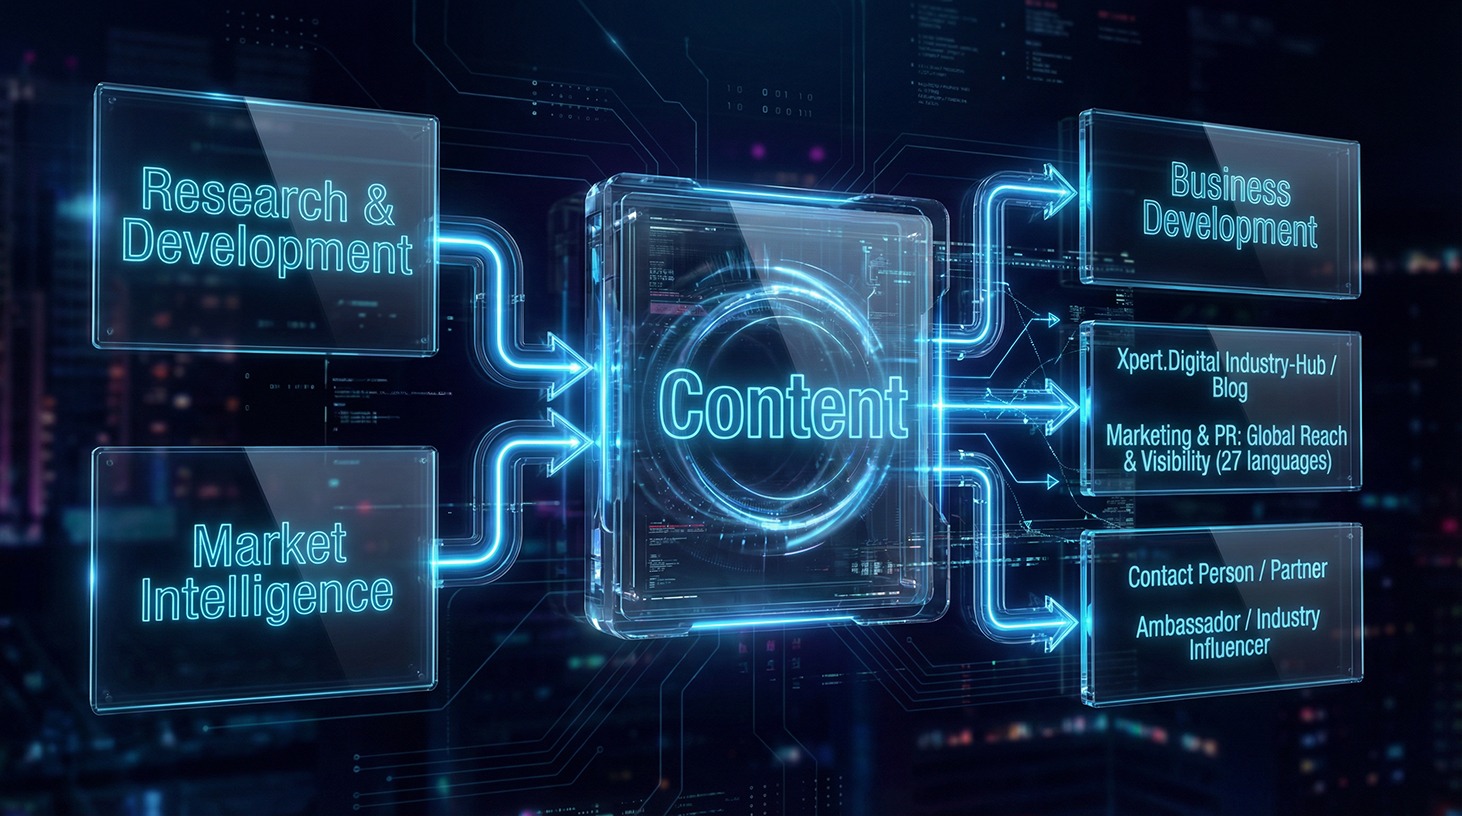
La solución casi interna: Cómo Xpert.Digital cierra las brechas operativas en el marketing y las ventas B2B – Negocios inteligentes basados en contenido - Imagen: Xpert.Digital
Xpert.Digital es un centro industrial B2B basado en datos, dirigido por Konrad Wolfenstein . La empresa actúa como una solución externa, casi interna, para socios industriales, cubriendo las brechas operativas en marketing, contenido y ventas, sin requerir recursos adicionales por parte del cliente.
Más información aquí:
Su socio global de marketing y desarrollo empresarial
☑️ Nuestro idioma comercial es el inglés o el alemán
☑️ NUEVO: ¡Correspondencia en tu idioma nativo!

Konrad Wolfenstein
Mi equipo y yo estaremos encantados de estar disponibles para usted como su asesor personal.
Puedes contactarme rellenando el formulario de contacto aquí wolfenstein@xpert.digital:o simplemente llamándome al +49 7348 4088 965. Mi dirección de correo electrónico es
Espero con ilusión nuestro proyecto conjunto.