La influencia de China en la industria europea de bombas de calor: ¿Una nueva era de control?
Versión preliminar de Xpert

Disponible en 27 idiomas 📢
Prefiere Xpert.Digital en GoogleⓘPublicado el: 14 de octubre de 2026 / Actualizado el: 14 de octubre de 2026 – Autor: Konrad Wolfenstein
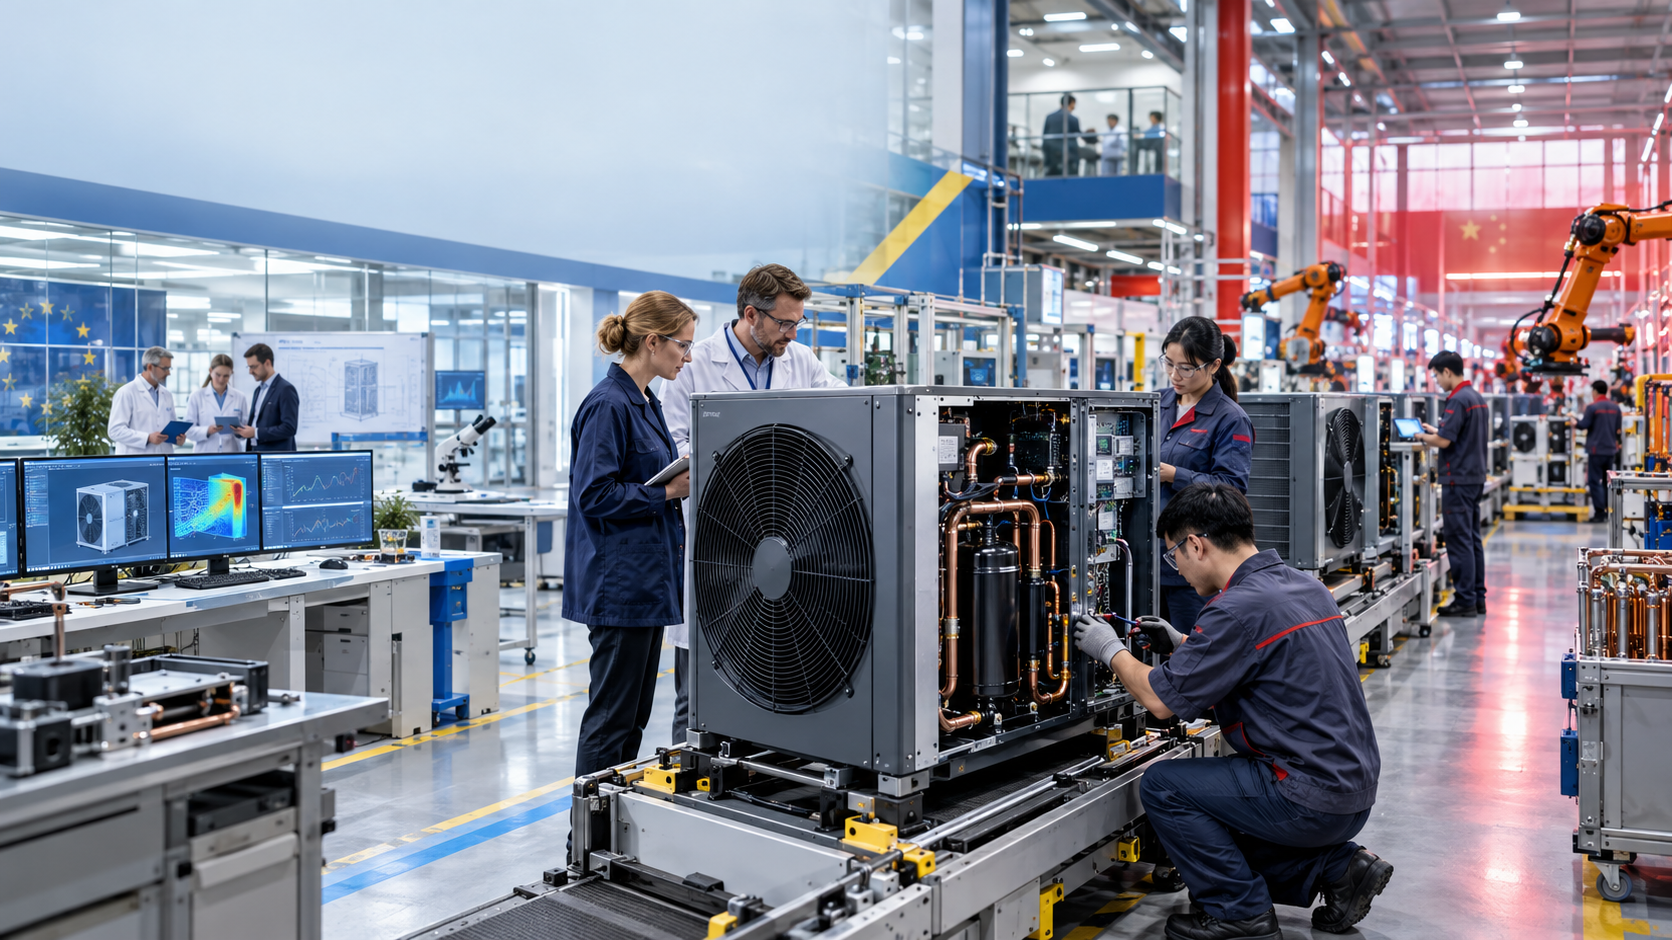
La influencia de China en la industria europea de bombas de calor: ¿Una nueva era de control? – Imagen creativa sobre el tema, creada con IA: Xpert.Digital
Bombas de calor y juegos de poder geopolítico: ¿Quién controla el mercado europeo?
Adquisiciones chinas en Europa: ¿amenaza u oportunidad para la industria?
La batalla por las bombas de calor: cómo China está conquistando los mercados europeos
La industria de las bombas de calor en Europa se encuentra al borde de una profunda transformación con dimensiones no solo económicas, sino también geopolíticas. Los fabricantes chinos muestran un creciente interés en adquirir o invertir en empresas e instalaciones de producción europeas. Este desarrollo se ve impulsado, además, por los esfuerzos de la Unión Europea para vincular la financiación pública a la creación de valor y la sostenibilidad europeas. Mientras la industria europea intenta protegerse de las exportaciones masivas de China, podría surgir una situación paradójica: cuanto más estrictas sean las regulaciones sobre la importación de bombas de calor, más atractivo resultará para las empresas chinas operar instalaciones de producción locales en la UE.
En este contexto, la bomba de calor se está convirtiendo en un producto clave que trasciende con creces su función como aparato de calefacción. Se sitúa en el centro de la política energética, la protección del clima y el desarrollo tecnológico en Europa. Quien logre controlar la producción, la tecnología y los datos en este sector no solo influirá en el suministro de calor, sino también en la futura soberanía industrial del continente. Por lo tanto, la transformación de la industria de las bombas de calor no es solo una cuestión tecnológica, sino también de dinámicas de poder geopolítico en un mundo cada vez más interconectado.
La industria europea de bombas de calor bajo control chino
El mercado europeo de bombas de calor se está convirtiendo en escenario de una lucha de poder en materia de política industrial. Varios fabricantes chinos están considerando adquirir capacidad de producción en la Unión Europea, participar en empresas europeas o reconvertir fábricas existentes para la producción de bombas de calor. El detonante no es únicamente la perspectiva de un mercado de ventas en crecimiento a largo plazo. Fundamentalmente, se trata del intento de la Unión Europea de vincular más estrechamente la financiación pública con la creación de valor, la seguridad del suministro y la producción sostenible en Europa. Lo que pretende proteger la industria nacional podría, de hecho, desencadenar una nueva ola de inversión directa y adquisiciones chinas.
Esto crea una situación paradójica. Cuanto más restringe Europa la importación de bombas de calor fabricadas íntegramente en China, más atractivo resulta para las empresas chinas producir dentro de la UE. Por lo tanto, la regulación no implica necesariamente el cierre del mercado europeo a los proveedores chinos. Más bien, modifica la forma de entrada: de exportador a productor local, de proveedor a accionista y, potencialmente, de competidor a propietario de marcas europeas consolidadas. Esto no es intrínsecamente negativo desde una perspectiva económica, pero sí plantea interrogantes sobre el control, la tecnología, las cadenas de suministro, el empleo y la distribución a largo plazo de la creación de valor industrial.
Por lo tanto, las bombas de calor son mucho más que un simple aparato de calefacción. Entrelazan la política de construcción, el mercado eléctrico, la protección del clima, el suministro de energía, la ingeniería mecánica, la tecnología de refrigeración, los semiconductores, la electrónica de potencia y el control digital. Quien controle el volumen de producción, los componentes clave, el acceso a los datos y los canales de distribución en este mercado influye significativamente en el futuro suministro de calefacción de Europa. Las próximas decisiones afectan, por consiguiente, no solo a los fabricantes individuales, sino también a la cuestión de si Europa impulsará la transición a la calefacción eléctrica con su propia industria competitiva o si, en última instancia, se convertirá principalmente en un mercado de ventas para corporaciones de control extranjero.
Desde aparatos de calefacción hasta industrias clave
El valor estratégico de las bombas de calor radica en su papel dentro del sistema energético. Los edificios se encuentran entre los mayores consumidores de energía en Europa, y una parte significativa de la demanda de gas se destina a la calefacción y al agua caliente sanitaria. Las bombas de calor pueden reducir este consumo, ya que aprovechan el calor ambiental del aire, el suelo o el agua, generando varias unidades de calor a partir de una sola unidad de electricidad. Su adopción generalizada reduce, por lo tanto, fundamentalmente la dependencia de las importaciones de combustibles fósiles, pero al mismo tiempo aumenta la importancia de las redes eléctricas, las tarifas flexibles, el almacenamiento y la gestión digital de la carga.
Desde una perspectiva industrial, se trata de un producto de sistema complejo. El fabricante debe integrar compresores, intercambiadores de calor, válvulas, bombas, sensores, circuitos de refrigeración, electrónica de potencia, software de control y carcasa en una unidad fiable. Otros requisitos incluyen niveles de ruido, eficiencia, resistencia a las heladas, altas temperaturas de flujo, ciberseguridad e integración en sistemas de gestión energética de edificios. El reto técnico es especialmente exigente en los edificios europeos existentes, ya que muchos presentan un aislamiento deficiente, superficies de calefacción variables y requieren altas temperaturas de flujo incluso con bajas temperaturas exteriores.
Tradicionalmente, esto otorga a los fabricantes europeos una ventaja en el segmento de alta gama. Cuentan con experiencia en sistemas de calefacción por agua, climas exigentes, normativas locales, prácticas de instalación y una extensa red de técnicos especializados, mayoristas y servicio al cliente. Los proveedores chinos, por otro lado, ofrecen enormes economías de escala gracias a la tecnología de aire acondicionado y refrigeración, una base de proveedores altamente integrada y un alto nivel de experiencia en fabricación automatizada. Es precisamente esta combinación la que intensifica la competencia: Europa destaca en la integración y aplicación de sistemas, mientras que China sobresale en la producción industrial a gran escala, los componentes y los costes.
El mercado está creciendo, pero no en línea recta
Las perspectivas de demanda a largo plazo son sólidas, pero el mercado europeo de bombas de calor ha demostrado recientemente su fuerte dependencia de las condiciones políticas y económicas. Tras el auge provocado por la crisis energética, las ventas disminuyeron significativamente en 2023 y, sobre todo, en 2024. Los cambios en las subvenciones, los elevados costes de financiación, la escasa actividad en la construcción de nuevos edificios, la incertidumbre de los consumidores, la caída de los precios del gas y los controvertidos debates sobre la normativa de construcción frenaron las ventas. Muchas empresas habían acumulado capacidad adicional y, posteriormente, se enfrentaron a una subutilización, un exceso de inventario y presiones de costes.
La recuperación comenzó en 2025. En 21 países europeos encuestados, se vendieron aproximadamente 2,9 millones de bombas de calor, un 13 % más que el año anterior. El número total de unidades en funcionamiento ascendió a cerca de 29,3 millones. Alemania registró un crecimiento especialmente sólido; con aproximadamente 299.000 unidades vendidas, la bomba de calor se convirtió por primera vez en el sistema de calefacción más vendido en el país, representando casi la mitad de todas las ventas de generadores de calor nuevos. Francia siguió siendo el mayor mercado en términos de unidades vendidas, con más de medio millón de unidades, seguida de Italia.
Esta recuperación, sin embargo, no debe confundirse con una senda de crecimiento garantizada. Existen enormes diferencias entre países. Los mercados escandinavos presentan altas tasas de instalación, mientras que países como Polonia o el Reino Unido aún poseen un importante potencial sin explotar en relación con el número de hogares. Las ventas son sensibles a las condiciones de las subvenciones, la relación entre los precios de la electricidad y el gas, y la disponibilidad de instaladores cualificados. Por lo tanto, una decisión de inversión en una fábrica con una vida útil de 20 años entra en un mercado donde la demanda puede fluctuar considerablemente a corto plazo debido a anuncios políticos o decisiones presupuestarias.
Esta misma volatilidad aumenta la presión para consolidarse. Las plantas infrautilizadas, los balances más débiles y las inversiones postergadas crean oportunidades de adquisición. Para las corporaciones chinas con un buen capital, una inversión europea puede resultar más ventajosa que el largo proceso de construir una planta completamente nueva. Adquieren instalaciones de producción, empleados experimentados, certificaciones, marcas, redes de distribución y relaciones con profesionales cualificados, todo en un mismo paquete. Para los propietarios europeos, la participación de un inversor estratégico puede ofrecer simultáneamente una solución a sus necesidades de capital y a la falta de escalabilidad.
Las normas de origen de Bruselas están cambiando la competencia
La política industrial europea está pasando gradualmente de un enfoque mayoritariamente neutral en materia tecnológica a uno que prioriza el origen, la resiliencia y la sostenibilidad, en lugar de uno que fomenta la demanda. La Ley de Industria de Emisiones Netas Cero introduce criterios cualitativos para determinadas medidas de contratación pública y financiación. Estos incluyen la sostenibilidad ambiental, la capacidad de suministro, la ciberseguridad y la diversificación de fuentes de aprovisionamiento. La propuesta de Ley de Aceleración Industrial va más allá, con el objetivo de favorecer de forma más específica la creación de valor europeo en tecnologías estratégicas.
En el caso de las bombas de calor de agua, la propuesta actual estipula que, tras un periodo transitorio, deben tener su origen en la Unión Europea para beneficiarse de determinados instrumentos de apoyo público. El factor decisivo no es la marca en la carcasa, sino el origen económico del producto y su valor añadido. Los detalles podrían modificarse durante el proceso legislativo. No obstante, la orientación política actual ya ofrece importantes incentivos a la inversión, puesto que los fabricantes deben planificar su estrategia de localización con años de antelación a la entrada en vigor de la normativa vinculante.
Los Estados miembros también están endureciendo sus políticas de subvenciones. Francia, por ejemplo, ahora solo apoya productos incluidos en determinados programas que cumplen con los requisitos medioambientales y de origen europeos definidos. Alemania planea diferenciar aún más sus subvenciones a partir de 2027: la subvención para bombas de calor fabricadas fuera de la UE será significativamente inferior a la de los productos europeos. Para un hogar particular, esta diferencia podría ascender a varios miles de euros. Esto transforma el origen, de un criterio abstracto de política industrial a un factor competitivo tangible en las negociaciones de venta.
Desde el punto de vista económico, estas normas actúan como un filtro de inversión. No necesariamente aumentan el costo de cada importación mediante un arancel tradicional, pero sí modifican el precio final efectivo de los productos subvencionados. Un fabricante chino puede reaccionar de tres maneras: aceptar una base de clientes elegibles más reducida, construir su propia fábrica en Europa o adquirir o invertir en un productor europeo. La tercera opción suele ser la más rápida, ya que, además de la producción, también permite acceder a conocimientos técnicos, conocimiento del mercado y capacidades de servicio.
El capital chino sigue la promoción
Según informes del sector, al menos tres empresas chinas buscan acceder a fábricas de bombas de calor en la UE. Se están llevando a cabo conversaciones sobre adquisiciones totales, participaciones mayoritarias o minoritarias, colaboraciones con fabricantes europeos y la compra de plantas existentes de otros sectores. Este interés es comprensible: las empresas que establezcan una base de producción europea antes de que entren en vigor normas de origen más estrictas pueden adaptar sus cadenas de suministro y productos con la suficiente rapidez.
No se trata solo de sortear obstáculos de financiación. La fabricación local acorta los plazos de entrega, reduce los costes de almacenamiento y transporte, facilita la adaptación a las normativas nacionales y aumenta la credibilidad ante los instaladores. A diferencia de los productos electrónicos de consumo estandarizados, las bombas de calor rara vez se venden únicamente por su precio. La planificación, el dimensionamiento, la integración hidráulica, la puesta en marcha, el mantenimiento y el suministro de repuestos determinan el éxito económico. Por lo tanto, una planta de producción europea puede tener un valor estratégico que va mucho más allá del simple ensamblaje.
Midea ofrece un ejemplo convincente. En 2016, el conglomerado chino adquirió una participación mayoritaria en Clivet, especialista italiano en climatización y bombas de calor, y transformó su planta de Feltre en un centro europeo de producción y desarrollo. En septiembre de 2026, Clivet inauguró allí una nueva fábrica de aproximadamente 14 000 metros cuadrados. Esta inversión de 24 millones de euros duplicó la capacidad de producción de ciertas líneas de productos comerciales; a plena capacidad, se prevé que la planta produzca alrededor de 8800 unidades al año. Este modelo demuestra que la propiedad china y la producción europea no son incompatibles.
Además, Haier y Midea intentaron adquirir el proveedor italiano de tecnología de calefacción Riello a la corporación estadounidense Carrier. El gobierno italiano bloqueó la venta a compradores chinos haciendo uso de sus derechos especiales de intervención para empresas estratégicas. Finalmente, Riello fue vendida al fabricante italiano Ariston. Este caso ilustra que la libertad de inversión y los intereses de seguridad entrarán cada vez más en conflicto en el futuro. No todas las transacciones serán políticamente aceptables, aunque parezcan económicamente viables.
La fuerza de Europa termina en la puerta de la fábrica
A primera vista, Europa se encuentra en una posición ventajosa. Alrededor del 70 % de las bombas de calor instaladas en Europa se ensamblan allí. El sector cuenta con aproximadamente 300 plantas de fabricación de unidades y componentes y, según estimaciones, genera alrededor de 433 000 empleos directos e indirectos. Las empresas europeas se encuentran entre las líderes tecnológicas en sistemas sofisticados basados en agua, bombas de calor industriales de gran tamaño e integración en redes de calefacción urbana.
Estas cifras, sin embargo, ocultan una dependencia más profunda. El ensamblaje final no es lo mismo que la soberanía industrial. Según su diseño, los componentes representan entre el 60 y el 85 por ciento de los costos de producción. Los compresores, que comprimen el refrigerante en un circuito cerrado y, por lo tanto, constituyen el núcleo técnico del sistema, son particularmente críticos. China posee aproximadamente el 90 por ciento de la capacidad mundial de ciertos compresores rotativos y también cuenta con una sólida posición en válvulas de cuatro vías, refrigerantes, electrónica de potencia y elementos de tierras raras.
La capacidad de fabricación mundial de bombas de calor fue de aproximadamente 145 gigavatios anuales en 2024. China representó alrededor del 35%, Estados Unidos cerca del 25% y la Unión Europea aproximadamente el 20%. Si bien la producción de unidades terminadas está más distribuida regionalmente que la de módulos solares o celdas de batería, la dependencia es más profunda en la cadena de suministro. Un sistema europeo puede haber sido ensamblado formalmente en la UE, pero aun así contener componentes clave provenientes de China.
Esto plantea un dilema para las normas de origen. Si se definen de forma demasiado superficial, basta con un ensamblaje final limitado en Europa, mientras que la investigación, la producción de componentes, la propiedad intelectual y una gran parte del margen de beneficio permanecen fuera de la UE. Si se definen de forma demasiado estricta, los costes y los cuellos de botella en el suministro aumentarán a corto plazo, ya que no se dispone de alternativas europeas en cantidades suficientes para algunos componentes. Por lo tanto, una política industrial creíble debe distinguir entre el mero ensamblaje y las exigencias irreales de autosuficiencia.
La ventaja de precio es estructural
Los fabricantes chinos se benefician de algo más que salarios más bajos. Su ventaja radica en grandes volúmenes de producción, alta automatización, redes de suministro estrechamente integradas, financiación favorable y proximidad industrial a la producción mundial de aire acondicionado. Muchos componentes de una bomba de calor aire-agua derivan de tecnologías relacionadas que ya se fabrican en grandes cantidades en China. Esto reduce los precios de compra, los tiempos de desarrollo y los costes de inversión por unidad.
Se estima que el ensamblaje final de una bomba de calor en Europa cuesta aproximadamente el doble que en China. En el caso de los sistemas aire-agua, la desventaja en los costos de fabricación en Europa con respecto a China puede alcanzar aproximadamente el 60 %. Estas diferencias no pueden compensarse únicamente con subvenciones. Reflejan la estructura de ecosistemas industriales completos: la fabricación de herramientas, la electrónica, los motores, los compresores, los intercambiadores de calor, la logística y la financiación están interconectados.
Por lo tanto, los fabricantes europeos deben evitar verse obligados a competir exclusivamente por precio con dispositivos estandarizados. Su ventaja reside en la alta eficiencia a bajas temperaturas exteriores, sistemas silenciosos, construcción duradera, refrigerante natural, altas temperaturas de flujo, controles inteligentes y un servicio fiable. Sin embargo, esta diferenciación solo funciona si los clientes reconocen el valor añadido y los instaladores pueden comunicarlo eficazmente. En cuanto las subvenciones públicas premian casi exclusivamente el precio de compra, fortalecen involuntariamente a los proveedores con los costes de fabricación más bajos.
Al mismo tiempo, no hay que idealizar la desventaja de costes de Europa. Una producción costosa no es sinónimo de calidad. Los fabricantes chinos están mejorando rápidamente su tecnología, invirtiendo fuertemente en investigación y utilizando inteligencia artificial para el desarrollo, el control de la producción y el mantenimiento. Quienes en Europa se basan en la regulación sin mejorar la productividad, la estandarización y la escalabilidad, simplemente están ganando tiempo. Proteger permanentemente las estructuras ineficientes supondría una carga para los consumidores y ralentizaría la transición energética.
Nuevo: Patente de EE.UU. – ¡Instale parques solares hasta un 30% más barato y un 40% más rápido y sencillo – con vídeos explicativos!

Novedad: Patente de EE. UU.: ¡Instala parques solares hasta un 30 % más baratos y un 40 % más rápidos y fáciles, con vídeos explicativos! - Imagen: Xpert.Digital
La clave de este avance tecnológico reside en la deliberada ruptura con el montaje convencional con abrazaderas, que ha sido el estándar durante décadas. El nuevo sistema de montaje, más rápido y rentable, aborda este problema con un concepto fundamentalmente diferente e inteligente. En lugar de sujetar los módulos en puntos específicos, estos se insertan en un riel de soporte continuo de forma especial y se mantienen firmemente en su lugar. Este diseño garantiza que todas las fuerzas, ya sean cargas estáticas de nieve o cargas dinámicas de viento, se distribuyan uniformemente a lo largo de toda la longitud del marco del módulo.
Más información aquí:
Inversiones chinas en el mercado europeo de bombas de calor: oportunidades y riesgos
Las adquisiciones pueden fortalecer la industria europea
La inversión extranjera directa puede aportar ventajas significativas. Un inversor chino puede proporcionar capital para nuevas líneas de producción, reducir los costes de compra, abrir mercados internacionales e integrar una planta europea en una red de producción global. Se pueden conservar los puestos de trabajo existentes, crear nuevos y acelerar los proyectos de investigación. En particular, para los fabricantes europeos de tamaño medio que sufren elevados costes de financiación y una demanda fluctuante, un socio financieramente sólido puede facilitar la expansión necesaria.
La producción local también genera efectos indirectos. Los proveedores reciben pedidos, los empleados adquieren nuevas habilidades, las universidades regionales cooperan con centros de desarrollo y la logística se consolida en Europa. Cuando una empresa desarrolla y produce para el mercado europeo, debe adaptarse a las normas, las instalaciones y las necesidades de los clientes locales. Esto puede propiciar una auténtica transferencia de tecnología en ambas direcciones.
El ejemplo de Clivet demuestra cómo una adquisición puede generar inversión y expansión de las instalaciones. Por lo tanto, un rechazo categórico al capital chino sería una decisión económicamente miope. Europa necesita inversión para alcanzar sus objetivos climáticos, y no toda participación extranjera conlleva una pérdida de control o la reubicación de empresas. Las empresas japonesas y surcoreanas llevan mucho tiempo produciendo en Europa y forman parte integral de la base industrial.
Las condiciones son cruciales. Se genera una contribución positiva cuando la investigación, la responsabilidad del producto, el empleo cualificado y las relaciones con proveedores clave se desarrollan en Europa. Un modelo que conserva una marca europea pero reduce la fábrica al ensamblaje mínimo de componentes importados resulta menos convincente. Por lo tanto, la evaluación económica no debe limitarse al número de dispositivos ensamblados. Debe considerar dónde se encuentran las patentes, el software, el poder adquisitivo, los datos, las decisiones de gestión y los beneficios.
La pérdida de control no es un riesgo abstracto
Las adquisiciones pueden volverse problemáticas si implican la pérdida permanente de conocimientos críticos, canales de comercialización y decisiones estratégicas que antes estaban bajo control europeo. Las empresas con tecnología propia de compresores, electrónica de potencia, software de control o una sólida red de instaladores son particularmente vulnerables. Si un proveedor de este tipo se integra en una corporación no europea, la nueva empresa matriz puede alinear las prioridades de investigación, las compras y las inversiones con sus intereses globales.
El acceso a los datos operativos también está cobrando mayor importancia. Las bombas de calor modernas son dispositivos conectados en red. Registran temperaturas, consumo, tiempos de funcionamiento y, en ocasiones, información sobre edificios y el comportamiento de los usuarios. En las redes inteligentes, millones de sistemas pueden controlarse como cargas flexibles. Esto incrementa la importancia de la ciberseguridad, el almacenamiento de datos, las actualizaciones de software y la clara rendición de cuentas ante las vulnerabilidades de seguridad. En este contexto, el origen de la carcasa metálica es menos importante que el control sobre la plataforma en la nube, el firmware y las interfaces.
Otro factor de riesgo es la posibilidad de subvenciones cruzadas. Una corporación global puede ofrecer temporalmente precios muy bajos en Europa para ganar cuota de mercado y canales de distribución. Si esto presiona a los competidores locales, la estructura del mercado puede estrecharse a largo plazo. Si disminuye el número de fabricantes europeos independientes, Europa pierde no solo capacidad de producción, sino también poder de negociación y diversidad tecnológica.
Sin embargo, esto no significa que deba prohibirse cualquier adquisición china. Una prohibición generalizada podría desalentar la inversión, provocar represalias y aislar a las empresas europeas de importantes cadenas de suministro. Un enfoque más sensato consiste en una evaluación diferenciada basada en criterios claros: criticidad tecnológica, acceso a datos, posición en el mercado, posible influencia estatal, impacto en la competencia, compromisos de localización y la posibilidad de sustitución de la empresa dentro de Europa.
Los subsidios pueden resultar muy costosos para los consumidores
Los criterios de origen en las políticas industriales tienen un costo. Si los productos más baratos reciben menos financiación, los hogares deben aportar más o el gobierno debe destinar más fondos. Esto puede ralentizar la adopción de bombas de calor, especialmente entre los propietarios de viviendas de bajos ingresos y en edificios sin reformar con altos costos de conversión. Una protección excesiva para los fabricantes contradiría entonces el objetivo de la política climática de reemplazar los sistemas de calefacción de combustibles fósiles lo antes posible.
El coste total de una bomba de calor no se limita a la unidad en sí. La planificación, la instalación, el equilibrado hidráulico, la instalación eléctrica y, posiblemente, la instalación de nuevos radiadores y la conexión a la red eléctrica representan una parte significativa de la inversión. En muchos mercados, el principal obstáculo suele ser la falta de mano de obra especializada, más que la fabricación. Por lo tanto, un programa de subvenciones que se centre demasiado en la compra de la unidad podría pasar por alto el verdadero coste.
Al mismo tiempo, el precio de compra más bajo no es necesariamente la mejor opción para la economía en su conjunto. Un dispositivo con escasa disponibilidad de repuestos, una vida útil corta o una eficiencia insuficiente acabará generando mayores costes. Si la financiación europea vincula los criterios de calidad, reparabilidad, eficiencia y seguridad con los requisitos de origen, puede orientar el mercado hacia sistemas más duraderos. Para ello, los criterios deben ser medibles, transparentes e independientes de la tecnología.
El principal reto consiste en evitar contraponer la política climática a la política industrial. Las subvenciones deberían estabilizar las ventas sin financiar dependencias a largo plazo. Un modelo gradual sería más adecuado que una exclusión abrupta: la cuota de valor añadido europea requerida podría aumentar progresivamente, mientras que los dispositivos especialmente eficientes, reparables y conectados a la red recibirían beneficios adicionales. Los fabricantes ganarían certidumbre en la planificación y los consumidores no se verían repentinamente confrontados con fuertes subidas de precios.
La propiedad y el origen son dos cuestiones diferentes
Un dispositivo fabricado en Europa puede pertenecer a una empresa china. Del mismo modo, una marca europea puede obtener gran parte de sus componentes de China. Por lo tanto, no basta con distinguir entre bombas de calor europeas y chinas. Una evaluación exhaustiva requiere considerar al menos cuatro factores: el lugar de ensamblaje final, el origen de los componentes clave, el control sobre la tecnología y los datos, y la ubicación del beneficiario final.
Estos niveles pueden requerir diferentes respuestas políticas. Para el empleo y la creación de valor regional, la ubicación de la producción es importante. Para la seguridad del suministro, el origen de los componentes críticos es crucial. La capacidad de innovación depende de la investigación, las patentes y los equipos de desarrollo cualificados. Para el control estratégico, la propiedad, los derechos de voto y el acceso a los datos son relevantes. Una única etiqueta de origen no puede reflejar plenamente estas diferencias.
Por lo tanto, la UE debería evitar equiparar el origen formal con la soberanía industrial. Si una empresa simplemente ensambla módulos importados en Europa, puede cumplir con un requisito mínimo sin reducir significativamente su dependencia. Por el contrario, una empresa de capital extranjero con investigación europea, fabricación local de componentes y compromisos a largo plazo en sus instalaciones puede contribuir más que una marca europea con una producción mayoritariamente externalizada.
Por lo tanto, una política industrial moderna debe basarse en el valor añadido. Debe registrar con precisión qué proporción de materiales, componentes, software, investigación y fabricación se origina en Europa. Si bien esto aumenta la carga administrativa, evita la localización simbólica. Los pasaportes digitales de productos y los datos auditables de la cadena de suministro podrían ayudar a demostrar de forma más fiable el origen y la sostenibilidad.
El verdadero cuello de botella está en la sala de máquinas
El debate político suele centrarse en las bombas de calor terminadas y las marcas más conocidas. Sin embargo, algunos componentes aparentemente insignificantes son estratégicamente más importantes. El compresor determina en gran medida la eficiencia, el nivel de ruido, la vida útil y el rango de funcionamiento. La electrónica de potencia regula la velocidad y permite un ajuste flexible a la demanda de calefacción. Las válvulas controlan el flujo de refrigerante, los sensores proporcionan datos de funcionamiento y el software optimiza el sistema en su conjunto.
Por lo tanto, Europa no debería invertir sus limitados recursos exclusivamente en el ensamblaje final adicional. Ya existe una capacidad considerable en este sector, que se vio parcialmente infrautilizada durante la recesión económica. Una mayor competencia por las subvenciones a las plantas de ensamblaje podría generar un exceso de capacidad, manteniendo la dependencia de los compresores y la electrónica. Un enfoque de política industrial más eficaz consistiría en el desarrollo específico de la producción de componentes críticos, combinado con la investigación de refrigerantes naturales, sistemas silenciosos y altas temperaturas de suministro.
Esto requiere escala. Una pequeña fábrica europea de compresores difícilmente puede competir en precio con la producción asiática a gran escala. Las garantías de compra, los estándares comunes, los contratos de aprovisionamiento a largo plazo y las alianzas de producción europeas podrían aunar la demanda necesaria. Al mismo tiempo, Europa debería ampliar sus alianzas con Japón, Corea del Sur y otros países tecnológicamente avanzados para evitar simplemente trasladar su dependencia de China a un único proveedor.
El reciclaje y la economía circular también forman parte de la resiliencia. Las bombas de calor requieren cobre, aluminio, componentes electrónicos y, en ocasiones, elementos de tierras raras. La recuperación europea de estos materiales reduce la dependencia de las importaciones y puede estabilizar los costes a largo plazo. Los diseños reparables, las interfaces estandarizadas y la remanufactura de componentes crearían, además, un sector de servicios industriales.
El instalador determina la cuota de mercado
Incluso la mejor estrategia de fábrica fracasará sin especialistas cualificados. Las bombas de calor deben dimensionarse, instalarse y ajustarse correctamente. Los errores de planificación o hidráulicos conllevan un alto consumo energético, ruido y clientes insatisfechos. Por lo tanto, los fabricantes con una red de instaladores de alto rendimiento poseen una ventaja competitiva difícil de imitar.
Para las empresas chinas, las adquisiciones europeas resultan atractivas también por este motivo. No solo compran maquinaria y edificios, sino también relaciones con mayoristas, planificadores, proveedores de energía y profesionales del sector. Una marca local reconocida también reduce el riesgo percibido por el cliente. En un mercado que exige una amplia asesoría, esta ventaja de la confianza puede ser más importante que una diferencia de precio moderada.
Los fabricantes europeos, por su parte, deberían ampliar el servicio y el soporte digital como pilar estratégico. El diseño automatizado, la puesta en marcha remota, el mantenimiento predictivo y la logística ágil de repuestos pueden reducir los costes de instalación y aumentar la satisfacción del cliente. Aumentar la productividad de los técnicos cualificados defenderá la cuota de mercado con mayor eficacia que las estrategias políticas.
Para los responsables políticos, esto significa no considerar los programas de formación y reciclaje profesional como un asunto secundario. El sector prevé una demanda adicional muy elevada de ingenieros, técnicos e instaladores en los próximos años. Sin estos recursos, la demanda seguirá siendo limitada a pesar de las subvenciones, las fábricas permanecerán infrautilizadas y la expansión no logrará el impacto previsto en materia de política energética.
Europa necesita fronteras abiertas con controles de seguridad
Una estrategia viable debe combinar apertura y control. Europa no debe rechazar categóricamente las inversiones chinas, pero tampoco debe celebrar automáticamente cada proyecto de ensamblaje local como un éxito. Son deseables las inversiones que generen capacidad adicional para componentes críticos, impulsen la investigación en Europa, creen empleo y cumplan con estándares de seguridad verificables.
En el caso de adquisiciones de empresas estratégicamente importantes, las autoridades deberían poder exigir compromisos vinculantes. Estos incluyen inversiones mínimas, la preservación de las instalaciones de investigación, la protección de datos sensibles, obligaciones de suministro a largo plazo y normas claras para la reubicación futura. Dichas condiciones deben ser verificables y estar sujetas a sanciones. Las promesas no vinculantes resultan insuficientes cuando se trata de capacidades industriales difíciles de reconstruir tras un cierre.
Al mismo tiempo, Europa necesita procesos de autorización más ágiles, precios de la energía competitivos y mejores opciones de financiación para sus fabricantes. Los requisitos de origen por sí solos no eliminan las desventajas estructurales. Si una fábrica en Europa se enfrenta a costes de electricidad, construcción, capital y regulación permanentemente más elevados, su producción solo será competitiva hasta cierto punto, incluso con subvenciones. Por lo tanto, la política industrial debe tener en cuenta la totalidad de la estructura de costes.
La política de competencia sigue siendo fundamental. Las fusiones no deben dar lugar a una estructura de mercado en la que unas pocas corporaciones globales controlen los precios, las plataformas de datos y el suministro de repuestos. Las interfaces técnicas abiertas, la portabilidad de datos y el acceso a la información de reparación pueden limitar la dependencia de fabricantes individuales. Esto no solo hará que el mercado sea más seguro, sino también más propicio para la innovación.
Tres posibles vías de desarrollo
En el primer escenario, la localización productiva tiene éxito. Las empresas chinas invierten en fábricas, investigación y proveedores europeos. Los fabricantes europeos aumentan simultáneamente su productividad y especialización. Los subsidios estabilizan la demanda, mientras que unas normas claras de origen fomentan el desarrollo de la producción local de componentes. Los consumidores se benefician de una mayor competencia, cadenas de suministro más cortas y productos tecnológicamente adaptados. Este escenario combina la protección del clima con la renovación industrial.
En el segundo escenario, se produce una europeización superficial. Muchos fabricantes solo trasladan el ensamblaje final a la UE, mientras que los compresores, la electrónica, el software y los componentes esenciales siguen procediendo de China. Se cumplen los criterios formales de financiación, pero la dependencia estratégica persiste. Las marcas europeas pierden gradualmente su independencia y una proporción cada vez mayor de los beneficios se destina a las sedes corporativas fuera de Europa. Los responsables políticos podrían entonces conceder elevadas subvenciones sin obtener una soberanía real.
En el tercer escenario, el proteccionismo se intensifica. Europa endurece abruptamente las normas de origen, y China responde con restricciones comerciales o dificulta el acceso a componentes y materias primas. Los precios de los electrodomésticos suben, las inversiones se posponen y la expansión de la producción de bombas de calor se ralentiza. Los fabricantes europeos obtienen protección a corto plazo, pero sufren el encarecimiento de los productos intermedios y podrían perder el acceso al mercado chino. Este escenario sería igualmente perjudicial para el clima, los consumidores y la industria.
Lo más probable es que se dé una combinación de las dos primeras opciones. Las empresas chinas establecerán capacidades de producción reales en Europa, aprovechando al mismo tiempo sus ventajas de costes globales mediante la importación de componentes. La tarea política de Europa consiste en aumentar gradualmente la participación local sin interrumpir las cadenas de suministro. El éxito no se mide por la apertura de una sola fábrica, sino por el desarrollo, a lo largo de los años, de un ecosistema independiente de innovación y suministro.
La transición energética se está convirtiendo en una cuestión de propiedad
La búsqueda por parte de los fabricantes chinos de empresas europeas como objetivos de adquisición no es una consecuencia sorprendente, sino una reacción lógica a la nueva estructura de financiación. Cuando el dinero público está más vinculado al origen europeo, el capital internacional se desplaza hacia donde se puede producir ese origen. La UE ha creado así una poderosa herramienta, pero debe definir con precisión el resultado deseado.
Si el objetivo es simplemente ensamblar más dispositivos en Europa, las inversiones chinas pueden lograrlo rápidamente. Sin embargo, si la soberanía tecnológica es el objetivo, esto resulta insuficiente. En ese caso, se debe prestar mayor atención a los compresores, la electrónica de potencia, el software, la investigación y el control de datos. La ubicación de una línea de ensamblaje es visible, pero el poder estratégico a menudo reside en las partes menos visibles de la cadena de valor.
La mejor respuesta para Europa no es ni el aislacionismo ni la ingenuidad. El continente debe acoger el capital chino allí donde genere actividad industrial adicional y establecer límites cuando las tecnologías críticas, los datos o las estructuras de mercado estén en riesgo. Al mismo tiempo, las empresas europeas deben aumentar su productividad, lograr mayores volúmenes de producción y ampliar de forma constante sus ventajas en calidad, integración de sistemas y servicio.
La bomba de calor por sí sola no determinará el futuro climático de Europa. Sin embargo, servirá como prueba para comprobar si la UE ha aprendido de sus experiencias con la industria solar, las baterías y las plataformas digitales. Si se logra una combinación inteligente de competencia abierta, creación de valor local y control estratégico, la participación china puede complementar la base industrial europea. En cambio, si solo se implementan etiquetas de origen formales y subvenciones a corto plazo, la próxima tecnología clave corre el riesgo de fabricarse en fábricas europeas, pero ya sin control europeo.
Su socio para el desarrollo de negocios en los campos de la fotovoltaica y la construcción
Desde sistemas fotovoltaicos industriales en azoteas hasta parques solares y estacionamientos solares más grandes
☑️ Nuestro idioma comercial es el inglés o el alemán
☑️ NUEVO: ¡Correspondencia en tu idioma nativo!

Konrad Wolfenstein
Mi equipo y yo estaremos encantados de estar disponibles para usted como su asesor personal.
Puedes contactarme rellenando el formulario de contacto aquí [email protected]:o simplemente llamándome al +49 7348 4088 965. Mi dirección de correo electrónico es
Espero con ilusión nuestro proyecto conjunto.