Expansión récord y, sin embargo, quiebras: ¿Por qué la industria solar alemana está en crisis? – Imagen creativa sobre el tema, con IA: Xpert.Digital
Colapso en el año de auge de 2026: ¿Por qué los principales pioneros de la energía solar luchan repentinamente por sobrevivir?
“Efecto de canibalización” en el mercado eléctrico: ¿Se convertirá el auge de las energías renovables en un fiasco financiero?
En 2026, Alemania se enfrenta a una paradoja energética sin precedentes: nunca antes se habían construido tantas centrales fotovoltaicas y eólicas, nunca antes los objetivos de expansión habían parecido tan alcanzables; sin embargo, los pioneros del sector luchan por su supervivencia. Mientras la capacidad instalada alcanza máximos históricos, los principales promotores de proyectos se hunden en la insolvencia a pesar de contar con miles de millones en financiación. Al mismo tiempo, los márgenes de los instaladores se reducen y la caída de los precios de la electricidad erosiona sus beneficios. ¿Cómo es posible? La respuesta reside en un cambio radical del sistema: la transición energética alemana está pasando de una búsqueda de instalaciones impulsada exclusivamente por subvenciones a una fase de mercado altamente compleja. El elevado coste del capital, la congestión de las redes, las nuevas reglas del juego y el llamado efecto canibalización en el mercado eléctrico están separando implacablemente a los que no lo son. La época dorada ha terminado: quien quiera sobrevivir ahora necesita algo más que impresionantes cifras de expansión. Un análisis exhaustivo de la brutal prueba de estrés económico a la que se enfrenta el sector de las energías renovables.
La transición energética de Alemania está en auge, y está absorbiendo a sus pioneros
Expansión récord, márgenes cada vez menores, empresas en declive: el auge de las energías renovables se está convirtiendo en una prueba de estrés económica
Alemania vivirá una aparente paradoja en 2026. Nunca antes se había instalado tanta capacidad fotovoltaica, la expansión de la energía eólica se ha acelerado significativamente, los permisos y contratos alcanzan máximos históricos; sin embargo, precisamente las empresas que han impulsado este desarrollo durante años están encontrando dificultades. Los promotores de proyectos se ven obligados a reestructurarse, las empresas instaladoras desaparecen del mercado, los principales actores luchan por la liquidez e incluso los compromisos de financiación multimillonarios no ofrecen una protección fiable contra la insolvencia.
Esta contradicción se resuelve en cuanto se distingue entre el crecimiento del mercado y la rentabilidad de las empresas. Una mayor capacidad instalada no implica automáticamente mayores beneficios para fabricantes, instaladores o promotores de proyectos. Un mercado puede experimentar un auge en volumen y, al mismo tiempo, sufrir un declive económico si los precios de venta caen más rápido que los costes, si el capital se encarece, los proyectos se prolongan y los cambios normativos retrasan la rentabilidad prevista. Esto es precisamente lo que está ocurriendo actualmente en algunos sectores del sector de las energías renovables en Alemania.
Por lo tanto, la crisis no es prueba del fracaso de la transición energética ni una simple corrección típica del mercado. Es el resultado de una transición. La primera fase de la transición energética se centró principalmente en maximizar la capacidad de generación de nueva energía. La segunda fase exige ahora una mayor integración de la energía solar y eólica en las redes, el almacenamiento, la demanda flexible y el mercado eléctrico. Este cambio sistémico es más exigente económicamente que la simple construcción de centrales. Modifica los modelos de ingresos, traslada los riesgos y distingue a las empresas con estructuras de financiación sostenibles de aquellas cuyo crecimiento dependía demasiado de la adquisición constante de nuevos proyectos y del acceso a capital barato.
La expansión está en pleno auge, pero no en todas partes
Las cifras iniciales apuntan a un éxito rotundo. En agosto de 2026, la capacidad fotovoltaica instalada en Alemania superó los 128 gigavatios pico. Esto significó que el objetivo legalmente establecido para finales de año se alcanzó antes de lo previsto. Más de seis millones de instalaciones solares conforman ahora una red descentralizada de centrales eléctricas, que abarca desde pequeños sistemas en balcones y azoteas privadas hasta grandes proyectos terrestres. Sin embargo, para alcanzar el objetivo de 215 gigavatios para 2030, la expansión debe continuar a un ritmo elevado.
La energía eólica terrestre también ha recuperado impulso tras años de lentos trámites de permisos. Entre enero y julio de 2026, entraron en funcionamiento 816 turbinas con una capacidad combinada de 5,29 gigavatios. Ya en 2025, el número de nuevas instalaciones fue significativamente superior al del año anterior. Al mismo tiempo, se aprobaron tantas turbinas nuevas y se adjudicaron contratos en licitaciones que la cartera de proyectos tiene un gran potencial de crecimiento. Por lo tanto, el principal obstáculo ya no reside únicamente en la falta de permisos, sino cada vez más en la financiación, la capacidad de construcción, las conexiones a la red y la cuestión de si los proyectos adjudicados pueden ejecutarse de forma rentable en las condiciones de costes actuales.
Las cifras agregadas también ocultan un cambio significativo entre los segmentos del mercado. Los grandes parques solares han experimentado un fuerte crecimiento recientemente, mientras que el mercado de instalaciones privadas en tejados ha disminuido considerablemente. En 2025, la capacidad instalada de parques solares terrestres aumentó aproximadamente un 25%, mientras que la expansión en viviendas unifamiliares disminuyó en una proporción similar. Las instalaciones en tejados comerciales también tuvieron un desempeño débil. En términos generales, un solo gran parque solar puede compensar con creces el fracaso de miles de instalaciones más pequeñas. Sin embargo, este crecimiento resulta de poca ayuda para una empresa instaladora regional cuyo modelo de negocio se basa en viviendas unifamiliares.
Aquí radica precisamente una de las principales razones de la confusión pública. La transición energética no es un mercado unificado, sino una compleja red de distintas etapas de la cadena de valor y grupos de clientes. Los fabricantes de módulos, inversores y aerogeneradores están sujetos a condiciones diferentes a las de los promotores de proyectos, contratistas generales, instaladores de sistemas en tejados, operadores, comercializadores de electricidad o proveedores de almacenamiento. Por lo tanto, un récord en la expansión de la capacidad total puede coincidir con una caída en segmentos específicos, una bajada de los precios de los fabricantes y quiebras entre los proveedores de servicios.
Cuando mil millones no protegen contra la bancarrota
El caso Enerparc ilustra claramente la enorme brecha entre el tamaño operativo y la solvencia a corto plazo. El promotor de parques solares con sede en Hamburgo se declaró en quiebra a principios de septiembre de 2026, a pesar de haber anunciado un marco de financiación de hasta mil millones de euros apenas en marzo. Con varios cientos de parques solares y varios gigavatios de capacidad instalada, la empresa es uno de los mayores promotores independientes de Europa. Precisamente por ello, su quiebra supuso un duro golpe para el sector.
La aparente contradicción se explica por la estructura de dicha financiación. Un marco de financiación multimillonario anunciado no se limita a fondos disponibles libremente en la cuenta de la empresa. Generalmente, consiste en préstamos y líneas de crédito vinculados a proyectos específicos, al avance de la construcción, a garantías, a revisiones técnicas y a condiciones definidas contractualmente. Los fondos solo se liberan una vez que un proyecto cumple ciertos requisitos previos. Si la financiación independiente fracasa, se retrasa la conexión a la red o no se pueden proporcionar las garantías necesarias, la sociedad holding se queda sin liquidez suficiente a pesar de contar con una valiosa cartera de proyectos.
A finales de junio, la financiación de Enerparc para proyectos fotovoltaicos con almacenamiento de baterías fracasó. Sin embargo, aún debían cumplirse los pedidos de componentes y los compromisos adquiridos. En pocas semanas, la brecha de financiación se convirtió en una crisis de liquidez. Este ejemplo pone de manifiesto una debilidad fundamental de las promotoras de proyectos de rápido crecimiento: suele existir una brecha considerable entre los gastos iniciales para la adquisición de terrenos, la planificación, los permisos, la homologación de la red, el personal y el pedido de componentes, por un lado, y la posterior entrada de fondos procedentes de la venta de proyectos o de la financiación a largo plazo, por otro.
Paradójicamente, cuanto mayor sea el tamaño del oleoducto, mayor será la necesidad de financiación inicial. El crecimiento inmoviliza capital antes de generar rentabilidad. Si los bancos se vuelven más cautelosos, los inversores exigen mayores rendimientos o los proyectos se retrasan en su fase de construcción, una cartera extensa puede agravar la tensión financiera. Además, los activos del balance, como los derechos sobre proyectos, no pueden venderse automáticamente con rapidez y al precio previsto en una situación de estrés. El valor de un oleoducto depende de la situación de los permisos, la conexión a la red eléctrica, el precio previsto de la electricidad, el esquema de subvenciones y el cronograma. Bajo presión para vender, el poder de negociación del promotor disminuye.
Por lo tanto, el caso Enerparc no demuestra que los parques solares sean intrínsecamente antieconómicos. Más bien, demuestra que proyectos individuales rentables y una empresa matriz insolvente pueden coexistir. Las empresas gestoras de proyectos suelen estar separadas legal y financieramente de la empresa matriz. Los parques que ya están en funcionamiento continúan generando electricidad mientras se reestructura la empresa promotora. Esta separación estabiliza el suministro energético; sin embargo, sigue siendo perjudicial para empleados, proveedores y acreedores.
Desde casos individuales hasta la consolidación del sector
Enerparc no es la única. Sowitec, desarrolladora de proyectos eólicos y solares con sede en Baden-Württemberg, se declaró en quiebra en julio de 2026. Además de la difícil situación del mercado eólico alemán, la empresa se vio abrumada por pagos pendientes de proyectos internacionales que ascendían a varios millones de euros. Este caso demuestra que la diversificación global no solo ofrece oportunidades, sino que también conlleva riesgos cambiarios, de país, contractuales y de contraparte. Los ingresos previstos en el balance no garantizan el pago de las deudas hasta que el dinero se haya recibido efectivamente.
ABO Energy también está inmersa en un proceso de reestructuración integral. La compañía ha suscrito acuerdos de suspensión de pagos con sus socios financieros, ha puesto en marcha un programa de eficiencia, ha vendido carteras de proyectos y está trabajando en una estructura de financiación sostenible a largo plazo. BayWa r.e. se está reorganizando estratégicamente, desinvirtiendo en actividades no estratégicas y centrándose en mercados selectos. La empresa matriz, BayWa, tuvo que ajustar su plan de reestructuración debido a que los ingresos por ventas y las contribuciones a los beneficios previstos inicialmente por su filial de energías renovables ya no pueden alcanzarse en los niveles planificados dadas las condiciones de mercado en deterioro.
La dificultad para encontrar adquisiciones atractivas de otros promotores de proyectos también encaja en este panorama. A menudo existe una brecha entre el valor estratégico a largo plazo de una amplia cartera de proyectos y el precio que los inversores están dispuestos a pagar en las condiciones de financiación actuales. Los vendedores señalan ambiciosos objetivos de expansión futura y la escasez de emplazamientos aprobados. Los compradores, por otro lado, tienen en cuenta mayores costes de capital, riesgos de red, la caída de los precios de las ofertas y posibles intervenciones regulatorias. Mientras ambas partes utilicen supuestos de rentabilidad diferentes, incluso las adquisiciones estratégicamente sólidas siguen siendo un reto.
Esta situación va más allá de una simple acumulación de errores específicos de cada empresa. Si bien es cierto que las malas decisiones, el crecimiento excesivamente rápido, el control de riesgos inadecuado o una financiación demasiado agresiva influyen en cada caso, los problemas similares que presentan varias compañías apuntan a una tensión estructural. El sector se enfrenta simultáneamente a la disminución de los ingresos, los elevados costes iniciales de financiación, el aumento de los tipos de interés, los plazos de entrega más largos y la creciente demanda de integración de redes y marketing.
Esta situación suele conducir a la consolidación. Los proveedores de energía con buena capitalización, los inversores en infraestructura y los fondos internacionales pueden adquirir proyectos o carteras completas. Los desarrolladores más débiles venden derechos antes de lo previsto, reducen su plantilla o se retiran de determinados países. Esto no necesariamente detiene la expansión de inmediato, pero sí modifica la estructura del mercado. Un sector caracterizado por numerosos pioneros de tamaño mediano puede convertirse en un mercado más concentrado, donde unos pocos grandes actores integran la financiación, la construcción, la operación, el almacenamiento y la comercialización de electricidad.
Del auge del mercado a la brutal consolidación
Los años 2022 y 2023 fueron excepcionales para algunos sectores de la industria solar. Los altos precios de la electricidad, la preocupación por el suministro energético, las atractivas tarifas de autoconsumo y el notable aumento del interés público impulsaron un auge de la demanda. Las empresas instaladoras ampliaron su plantilla, los distribuidores aumentaron sus existencias y nuevos proveedores entraron en el mercado. Desde 2020, el número de instaladores fotovoltaicos prácticamente se había duplicado. Muchos modelos de negocio estaban orientados a una demanda elevada y sostenida y a márgenes de beneficio cómodos.
A medida que los precios de la energía y las cadenas de suministro se normalizaron, la situación cambió. Los hogares aplazaron sus inversiones, la financiación siguió siendo costosa y el deseo inmediato de lograr la máxima independencia energética perdió su urgencia. Al mismo tiempo, se liquidaron los pedidos pendientes de los años de auge. El resultado no fue un colapso total de la demanda solar, sino un retorno a un nivel normal más bajo, si bien con una base de costos que se había acumulado para el crecimiento excepcional anterior.
Los proveedores del mercado solar residencial se vieron particularmente afectados. El número de sistemas recién instalados en este segmento ya había disminuido en 2024, y los sistemas pequeños para tejados sufrieron una caída aún mayor. Esta debilidad se prolongó hasta 2025. Las empresas con altos gastos de marketing, ventas centralizadas, almacenes alquilados y grandes equipos de instalación con personal fijo no pudieron ajustar sus costes con la suficiente rapidez. Además, quienes habían comprado componentes a precios inflados tuvieron que amortizar el inventario existente o venderlo con pérdidas en un mercado en fuerte declive.
Si bien la bajada de precios de los módulos solares reduce los costes a largo plazo de la transición energética, supone una amenaza a corto plazo para minoristas y fabricantes. Si el precio de mercado de un módulo cae significativamente en pocos meses, el inventario existente pierde valor. Los clientes esperan que la bajada de precios de los componentes se traslade íntegramente al precio final, aunque los salarios, los andamios, la instalación eléctrica, la planificación, la conexión a la red y el servicio al cliente no disminuyan en la misma medida. Esto reduce el margen de beneficio del instalador, mientras que los aspectos del servicio que requieren mucha mano de obra siguen siendo costosos.
Por lo tanto, la consolidación del mercado no solo afecta a los proveedores sin experiencia. También impacta a las empresas establecidas cuando sus costos fijos, la gestión de inventarios o el modelo de ventas no se ajustan a la nueva demanda. Sin embargo, afirmar que solo desaparecerán los oportunistas es demasiado simplista. En una corrección rápida, incluso las empresas fundamentalmente viables se ven presionadas porque los bancos reducen las líneas de crédito, los clientes retienen los pagos por adelantado y los proveedores exigen condiciones de pago más estrictas. La confianza puede entonces deteriorarse más rápidamente que la solidez operativa de la empresa.
Disminución de las bonificaciones, aumento de los requisitos
Para los grandes proyectos solares y eólicos, la presión sobre los márgenes proviene de una fuente diferente. Las licitaciones para nuevas plantas se han vuelto cada vez más competitivas. Para la energía fotovoltaica terrestre, la oferta ganadora promedio cayó de alrededor de 6,23 centavos por kilovatio-hora en 2023 a aproximadamente 4,83 a 4,84 centavos en 2025. Esto representa una disminución de aproximadamente el 23 por ciento. De manera similar, la importante sobredemanda de licitaciones para energía eólica también redujo la remuneración. A finales de 2025, la oferta ganadora ponderada por volumen para energía eólica terrestre fue de alrededor de 6,06 centavos por kilovatio-hora.
Las licitaciones competitivas buscan precisamente este efecto: que prevalezcan los proyectos de bajo coste, que disminuya la carga de las subvenciones y que el suelo se utilice de forma eficiente. Los problemas surgen cuando las ofertas se basan en supuestos optimistas que posteriormente resultan infundados. Entre la adjudicación del contrato y la puesta en marcha, pueden variar los tipos de interés, los precios de las turbinas, los costes de conexión a la red, los salarios o los requisitos de medidas compensatorias. En cambio, el precio adjudicado permanece prácticamente fijo. Por lo tanto, el promotor asume una parte significativa del riesgo de costes y plazos.
La presión sobre los márgenes proviene de ambos lados. En cuanto a los ingresos, los precios de las ofertas están bajando, los acuerdos de compra de energía se negocian con mayor intensidad y los precios negativos del mercado reducen el valor de la inyección a la red, que es inflexible. En cuanto a los costos, la ingeniería civil, la tecnología de la red, el personal y la financiación siguen siendo costosos. Si bien los módulos solares se han abaratado considerablemente, una central eléctrica no es económicamente viable solo por los módulos. El terreno, los transformadores, los cables, las subestaciones, la planificación, los permisos, los seguros y los costos de capital representan una gran parte del costo total.
La financiación desempeña un papel fundamental en los proyectos de energía eólica, ya que las grandes inversiones se prefinancian a largo plazo. Incluso un incremento relativamente pequeño en la tasa de descuento o en el tipo de interés de la deuda reduce considerablemente el valor actual de los ingresos futuros por electricidad. A esto se suman los cuellos de botella en el suministro de componentes para turbinas, la limitada capacidad de transporte especializado y las crecientes exigencias en materia de cimentaciones, conexiones a la red y protección de especies. Un proyecto puede estar técnicamente aprobado y aún así estar al borde de la viabilidad económica.
La intensa competencia también genera un incentivo peligroso. Los desarrolladores pueden verse tentados a realizar cálculos muy estrictos para asegurar un contrato e inflar el valor percibido de su proyecto ante los inversores. Si tan solo una suposición clave resulta ser incorrecta, apenas queda margen de maniobra. Lo que inicialmente parece un éxito en la licitación desde la perspectiva gubernamental puede posteriormente derivar en retrasos, renegociaciones o proyectos abandonados. Por lo tanto, los precios bajos de los contratos solo representan una ganancia de eficiencia si las plantas se construyen y operan de manera sostenible.
Nuevo: Patente de EE.UU. – ¡Instale parques solares hasta un 30% más barato y un 40% más rápido y sencillo – con vídeos explicativos!

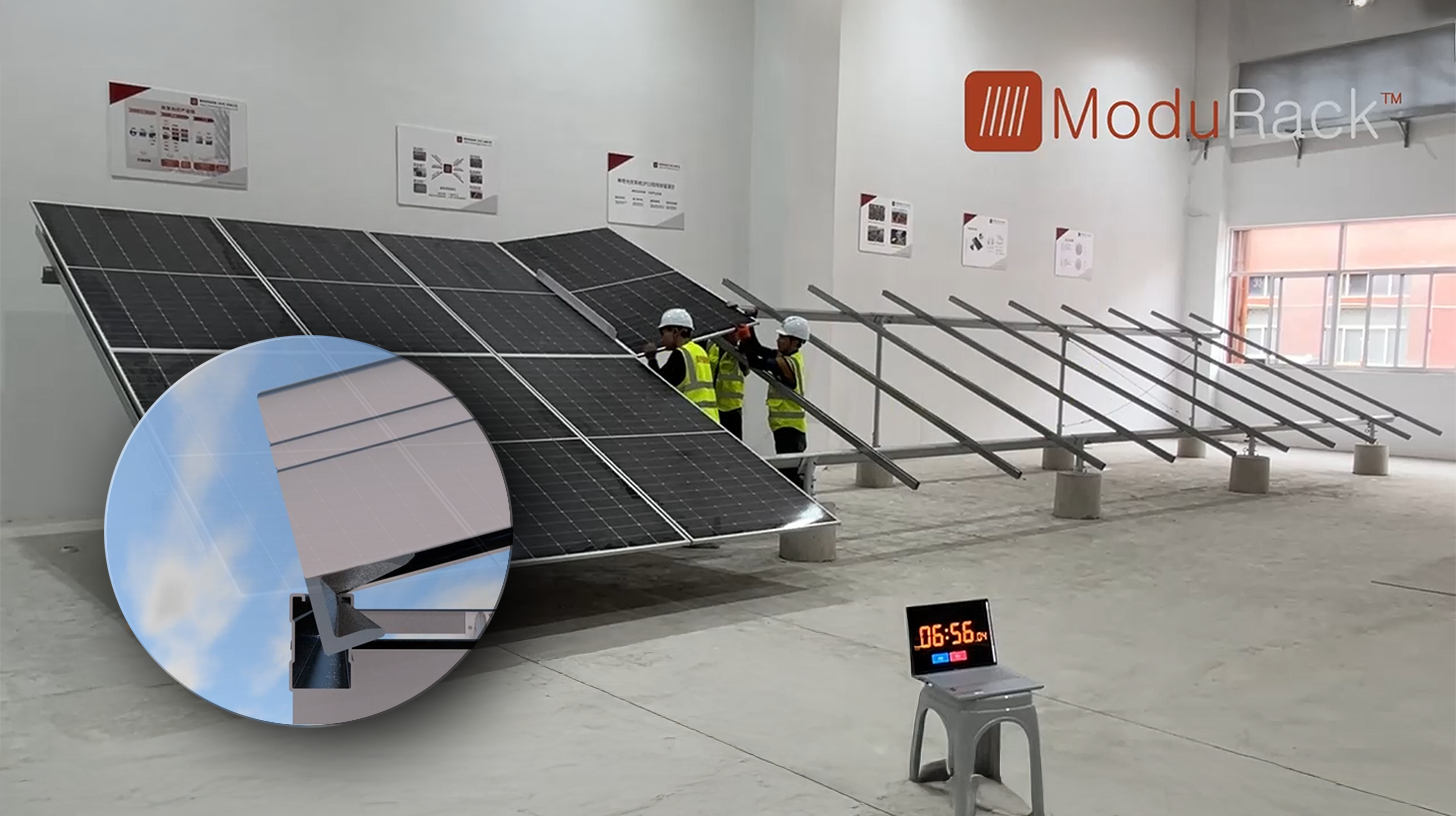
Novedad: Patente de EE. UU.: ¡Instala parques solares hasta un 30 % más baratos y un 40 % más rápidos y fáciles, con vídeos explicativos! - Imagen: Xpert.Digital
La clave de este avance tecnológico reside en la deliberada ruptura con el montaje convencional con abrazaderas, que ha sido el estándar durante décadas. El nuevo sistema de montaje, más rápido y rentable, aborda este problema con un concepto fundamentalmente diferente e inteligente. En lugar de sujetar los módulos en puntos específicos, estos se insertan en un riel de soporte continuo de forma especial y se mantienen firmemente en su lugar. Este diseño garantiza que todas las fuerzas, ya sean cargas estáticas de nieve o cargas dinámicas de viento, se distribuyan uniformemente a lo largo de toda la longitud del marco del módulo.
Más información aquí:
El mercado eléctrico y sus desafíos para las energías renovables
El mercado eléctrico está devaluando su generación más barata
Con el creciente porcentaje de energía solar y eólica, surge otro problema económico: las centrales de energías renovables suelen producir electricidad simultáneamente. En los mediodías soleados, millones de paneles solares inyectan electricidad a la red, y cuando hay viento generalizado, muchos parques eólicos operan en paralelo. Este suministro adicional reduce el precio de mercado precisamente durante las horas en que estas centrales generan la mayor cantidad de electricidad. Este llamado efecto de canibalización disminuye el valor de mercado promedio que se puede obtener por la energía solar y eólica.
En 2025, Alemania registró precios mayoristas negativos durante 573 horas, una frecuencia significativamente mayor que el año anterior. Los precios negativos no demuestran que la electricidad renovable carezca de valor. Indican que la generación, las redes, el almacenamiento y la demanda flexible no están suficientemente coordinados en cuanto a la sincronización. Sin embargo, para los operadores que no cuentan con una cobertura eficaz, estas horas representan pérdidas reales de ingresos. Los modelos de negocio rígidos que se centran exclusivamente en maximizar la inyección a la red resultan especialmente problemáticos.
Por lo tanto, la creación de valor futuro se está desplazando del mero kilovatio-hora hacia la controlabilidad temporal. Un parque solar con almacenamiento en baterías puede absorber electricidad durante las horas de precios bajos y venderla posteriormente. Un parque eólico con un contrato inteligente de compra de energía puede compartir los riesgos de precio. Las empresas industriales, los electrolizadores, las bombas de calor, los centros de datos y la infraestructura de carga pueden desplazar la demanda a los momentos de alta generación de energía renovable. Para los promotores de proyectos, la capacidad de estructurar estas combinaciones será tan importante como la construcción técnica de la planta.
Esto también transforma la financiación. Los bancos e inversores ya no solo deben evaluar la producción anual prevista, sino también los perfiles de precios por hora, los riesgos de reducción de producción, los ciclos de almacenamiento, los contratos de comercialización y los posibles flujos de ingresos procedentes de los mercados de flexibilidad. Los modelos se vuelven más complejos, las opiniones de los expertos más extensas y las transacciones más lentas. Las grandes empresas pueden desarrollar estas competencias internamente. Los desarrolladores más pequeños necesitan socios o proveedores de servicios especializados, lo que genera una mayor presión para la consolidación.
El sector está transitando, por tanto, de proyectos estándar subvencionados a plataformas energéticas más orientadas al mercado. Esto abre nuevas oportunidades de ingresos, pero inicialmente aumenta la incertidumbre. No todas las baterías mejoran automáticamente la rentabilidad, y no todos los contratos de compra de energía a largo plazo protegen contra todos los riesgos. Entre los factores cruciales se incluyen la ubicación, la situación de la red eléctrica, el perfil de carga, las condiciones del contrato y la solvencia de la contraparte.
La incertidumbre política se convierte en un riesgo de inversión
Las empresas pueden afrontar regulaciones más estrictas si estas se comunican con antelación, son coherentes y fiables a largo plazo. El entorno se complica cuando cambian las condiciones fundamentales de ingresos y conexión a la red durante el desarrollo de proyectos plurianuales. Precisamente por ello, el sector está reaccionando con tanta sensibilidad a la reforma de la Ley de Energías Renovables y al paquete de medidas para la red eléctrica, con el que el gobierno alemán pretende alinear la expansión con las fuerzas del mercado y la capacidad de la red.
El Bundestag alemán celebró la primera lectura de la enmienda a la Ley de Fuentes de Energía Renovables (EEG) el 24 de septiembre de 2026. Las enmiendas incluyen la eliminación gradual de la tarifa fija tradicional de alimentación para nuevas instalaciones, una mayor obligación de comercialización directa, nuevos contratos por diferencia para instalaciones de mayor tamaño y cambios en los volúmenes de licitación. Los nuevos sistemas fotovoltaicos pequeños seguirán recibiendo un pago transitorio de 5,2 céntimos por kilovatio-hora durante un período de tres años; posteriormente, este segmento también estará sujeto a una mayor responsabilidad de mercado.
Desde el punto de vista económico, esta tendencia es comprensible. Con la creciente participación de las energías renovables, el Estado no puede tratar permanentemente cada kilovatio-hora generado por igual, independientemente del momento, la ubicación o las condiciones de la red. Una tarifa de alimentación que no transmite ninguna señal de precio incentiva la inyección a la red incluso cuando la electricidad apenas puede ser absorbida por la red local o no tiene valor en el mercado mayorista. La comercialización directa, las tarifas flexibles y los contratos por diferencia pueden alinear mejor a los productores con las condiciones del mercado y del sistema.
Los riesgos residen en el diseño y la velocidad de implementación. Los pequeños operadores de plantas carecen tanto de departamentos comerciales como del poder de negociación de las grandes compañías energéticas. Si se ven obligados a recurrir al marketing directo sin productos estandarizados sencillos ni procesos digitales, aumentan los costes de transacción y la complejidad. Un modelo teóricamente basado en el mercado puede convertirse entonces en un obstáculo práctico para la inversión. Para los instaladores, cada incertidumbre adicional implica que los clientes pospongan sus decisiones.
Aún más significativo es el impacto en los proyectos ya planificados. Un promotor comienza a adquirir terrenos y a planificar años antes de la puesta en marcha. Sus cálculos se basan en un marco regulatorio previsto. Si, durante este tiempo, cambian la remuneración, las condiciones de conexión o la capacidad de alimentación permitida, un proyecto que antes era rentable puede volverse antieconómico. Incluso si la nueva regulación solo se aplica a futuras instalaciones, los bancos ya están siendo más cautelosos, pues están considerando cambios adicionales.
Los cuellos de botella en la red amenazan con frenar geográficamente la expansión
El paquete de medidas para la red eléctrica tiene como objetivo evitar la construcción de nuevas centrales sin tener en cuenta las limitaciones de capacidad regionales. Incluye la introducción de zonas de red con capacidad limitada, donde los operadores de proyectos deberán renunciar temporalmente a una parte de la compensación por las reducciones de potencia relacionadas con la red. Para los nuevos parques solares terrestres, la potencia activa máxima inyectada en el punto de conexión a la red se limitará generalmente al 70 % de la capacidad instalada. Se prevé un límite más estricto para las instalaciones en tejados de menor y mediano tamaño.
La lógica subyacente no es irracional. Los parques solares solo alcanzan su producción nominal durante unas pocas horas al año. Si todas las redes se diseñaran para la producción máxima simultánea teórica de todas las plantas, se generarían altos costos para capacidades que rara vez se necesitan. Por lo tanto, una reducción moderada de la demanda máxima permite la conexión a la red de plantas adicionales sin necesidad de construir una cantidad proporcionalmente grande de nueva capacidad de transmisión. En combinación con sistemas de almacenamiento, parte de la energía ahorrada puede utilizarse posteriormente en lugar de perderse.
El instrumento se vuelve problemático cuando se aplica de forma generalizada o cuando coinciden varias cargas. Un límite de alimentación más bajo, la posible exención de compensación, los costos adicionales de marketing y la disminución de los precios de las ofertas pueden, en conjunto, reducir la tasa interna de retorno de un proyecto por debajo del umbral de financiación. Los bancos no consideran cada medida de forma aislada, sino su efecto acumulativo en el servicio de la deuda. Por lo tanto, la industria solar advierte sobre las zonas de exclusión de facto donde los nuevos proyectos son legalmente permisibles, pero difícilmente viables financieramente.
El efecto de orientación espacial también justifica una evaluación diferenciada. Es lógico ubicar la generación más cerca del consumo, las instalaciones de almacenamiento y la capacidad de red disponible. Sin embargo, los buenos emplazamientos para la energía solar y eólica no pueden reubicarse arbitrariamente. La disponibilidad de terrenos, la aprobación municipal, la conservación de la naturaleza y las especies, los recursos eólicos y la irradiancia solar limitan la selección. Simplemente penalizar financieramente a las regiones sobrecargadas, sin acelerar simultáneamente la expansión de la red, el almacenamiento y el consumo flexible, no resolverá el problema, sino que simplemente lo trasladará a los promotores de proyectos.
Los costes de la gestión de la congestión de la red ascendieron a aproximadamente 3.100 millones de euros en 2025. Sin embargo, esta suma no consistió únicamente en compensaciones por la reducción de la producción de energía renovable. Una gran parte se debió al despliegue y mantenimiento de centrales eléctricas convencionales, así como a otras medidas para estabilizar la red. La compensación por la reducción de la producción de energía renovable fue significativamente menor. Esta distinción es crucial para un debate objetivo. Quien simplemente atribuye todos los costes del sistema a las centrales de energía renovable confunde la causa, la contramedida y la estructura histórica de la red.
El verdadero cuello de botella reside entre la red y el capital
Alemania cuenta ahora con un número significativamente mayor de proyectos aprobados que hace tan solo unos años. Esto cambia el panorama. La cuestión ya no radica simplemente en si los proyectos se aprobarán, sino en si se dispondrá a tiempo de las conexiones a la red, los transformadores, los cables, la capacidad de construcción y la financiación. Un permiso tiene valor económico, pero aún no genera electricidad ni flujo de caja.
Las conexiones a la red eléctrica se están convirtiendo en un activo fundamental. Los proyectos pueden estar listos para la construcción y, sin embargo, esperar años para encontrar un punto de conexión o una subestación adecuados. Durante este tiempo, los pagos por terrenos, los costos de personal y los intereses siguen acumulándose. Es posible que sea necesario almacenar los componentes pedidos, ajustar los contratos de suministro y renegociar los plazos de entrega. Cada retraso prolonga el período de flujo de caja negativo.
Esto genera un riesgo de programación para los bancos. Estos financian preferentemente proyectos con permisos claros, una conexión segura a la red eléctrica, un contrato de construcción sólido y un modelo de ingresos fiable. Si falta alguno de estos elementos, exigen mayor capital, tipos de interés más altos o garantías adicionales. Por lo tanto, los promotores de proyectos deben financiar una proporción cada vez mayor de la fase inicial con cargo a su balance consolidado. Este balance suele ser demasiado débil, especialmente para las empresas en rápida expansión.
El debate público suele centrarse en la magnitud de las inversiones anunciadas. Sin embargo, su calidad es crucial. Una empresa con una cartera de proyectos valorada en diez mil millones de euros no posee automáticamente activos valiosos por valor de diez mil millones de euros. Los proyectos en fase inicial tienen una alta probabilidad de fracaso. Su valor aumenta gradualmente a medida que se adquieren terrenos, se obtienen permisos, se conectan a la red eléctrica, se consigue el contrato y se obtiene financiación. Quienes financian estas fases con préstamos a corto plazo o bonos costosos asumen un riesgo de vencimiento significativo.
La crisis actual es, por lo tanto, también una crisis de balance. Muchas empresas han intentado convertirse simultáneamente en promotoras, propietarias y operadoras. La creación de sus propias carteras de generación de energía promete ingresos estables a largo plazo, pero inmoviliza una gran cantidad de capital. Mientras los proyectos se vendan con regularidad, los ingresos financian la siguiente fase de desarrollo. Si el mercado de transacciones flaquea, la liquidez se agota repentinamente. El objetivo estratégicamente atractivo de una gran cartera propia puede entonces convertirse en un pasivo a corto plazo.
No es la tecnología, sino el modelo de negocio lo que está fallando
La energía solar y la eólica son tecnologías maduras y se encuentran entre las formas de generación más rentables para nuevos proyectos de centrales eléctricas. Las crisis empresariales actuales no contradicen esta conclusión. Un bajo coste nivelado de la electricidad (LCOE) indica que una planta puede producir de forma eficiente durante toda su vida útil. Sin embargo, no garantiza la solvencia del promotor durante la fase de planificación y construcción, que puede durar varios años, ni que el instalador pueda cubrir sus costes de ventas y personal.
Ni siquiera un mercado futuro en crecimiento protege contra las quiebras. La historia de otros sectores demuestra que la alta demanda suele ir de la mano de una competencia feroz, la caída de los precios y la consolidación. Las aerolíneas, las empresas de telecomunicaciones o los fabricantes de semiconductores pueden ofrecer servicios esenciales a la sociedad y, sin embargo, tener márgenes bajos o altos riesgos de impago. Lo mismo ocurre con las energías renovables: la necesidad económica de una tecnología no garantiza la rentabilidad de todas las empresas.
La tesis del mero fracaso político es, por lo tanto, tan simplista como afirmar que el mercado resolverá todos los problemas por sí solo. Las directivas políticas aceleraron la expansión y, al mismo tiempo, modificaron las reglas del juego en varias ocasiones. Las empresas, a su vez, aprovecharon el capital barato, construyeron oleoductos agresivos y, en algunos casos, subestimaron los riesgos de la normalización. La situación actual es producto de ambas partes: un diseño de mercado aún incompleto y, en algunos casos, estrategias corporativas excesivamente frágiles.
Una evaluación objetiva también debe reconocer los beneficios de la consolidación. Las estructuras ineficientes desaparecen, la escasez de mano de obra cualificada y los proyectos se trasladan a empresas más eficientes, y se corrigen las valoraciones poco realistas. Los problemas surgen cuando se abandonan proyectos fundamentalmente sólidos debido a la falta de liquidez a corto plazo, se pierde conocimiento o el poder de mercado se concentra excesivamente. Esto conlleva mayores costes de capital y menor competencia, lo que puede incrementar el coste a largo plazo de la transición energética.
¿Quién saldrá fortalecido de la crisis?
Las empresas que triunfen en la próxima fase del mercado probablemente serán aquellas que integren mejor la financiación, el desarrollo de proyectos, la operación y el marketing. Las estrategias basadas únicamente en el volumen ya no son suficientes. Factores cruciales serán la rapidez con la que un proyecto pase de la fase conceptual a la generación de ingresos, la solidez de los contratos frente a los retrasos y la estabilidad de los ingresos incluso ante precios negativos y congestión de la red.
Los proyectos híbridos que combinan energía fotovoltaica o eólica con almacenamiento en baterías resultan especialmente atractivos. Permiten aprovechar mejor las conexiones a la red existentes y gestionar la generación de electricidad a lo largo del tiempo. Sin embargo, estos modelos solo son económicamente viables si el almacenamiento no se considera un mero complemento. Requieren una optimización independiente de múltiples fuentes de ingresos, como el arbitraje de precios, el equilibrio de la red eléctrica, los servicios a la red y la mitigación de picos de consumo.
Los contratos de compra de energía a largo plazo (PPA) también están cobrando importancia. Permiten distribuir los riesgos de precio entre productores y consumidores y brindan a las empresas industriales acceso a cantidades predecibles de electricidad verde. Sin embargo, no sustituyen una evaluación crediticia rigurosa ni una revisión exhaustiva de los contratos. La duración del contrato, la fórmula de precios, el riesgo de volumen, las garantías de origen, las horas de precios negativos y los costos de energía de compensación determinan si un contrato es viable financieramente.
Las empresas de servicios públicos municipales, los proveedores de energía y los inversores en infraestructura con una sólida capitalización tienen ventaja en esta etapa. Pueden mantener los proyectos durante más tiempo, reducir los costos de financiación y diversificar los riesgos en carteras más amplias. Sin embargo, los promotores inmobiliarios medianos siguen siendo importantes debido a su conocimiento del mercado local, sus relaciones consolidadas con los municipios y su rápida capacidad de desarrollo. Es probable que los modelos de colaboración resulten exitosos, en los que el promotor gestiona la fase inicial del proyecto y un inversor a largo plazo aporta capital una vez alcanzada una etapa de desarrollo claramente definida.
Para las empresas instaladoras, la oportunidad reside en una mayor orientación al servicio. El mantenimiento, la gestión energética, la integración de sistemas de almacenamiento, la infraestructura de carga, las bombas de calor y la optimización del autoconsumo generan ingresos recurrentes. Quienes venden exclusivamente sistemas estandarizados para tejados mediante costosa publicidad online siguen siendo vulnerables a la guerra de precios. En un mercado más maduro, la reputación regional, un servicio al cliente cualificado y la experiencia técnica son más valiosos que un crecimiento agresivo.
Una política más inteligente en lugar de nuevos subsidios permanentes
La solución a la crisis no puede consistir en rescatar a todas las empresas en dificultades ni en garantizar salarios permanentemente más altos, independientemente de la eficiencia y el beneficio sistémico. Una política así socializaría las malas decisiones y debilitaría la competencia necesaria. Sin embargo, tampoco es prudente endurecer abruptamente las regulaciones y confiar en que el mercado absorberá las perturbaciones resultantes sin consecuencias. El desarrollo de proyectos es una tarea a largo plazo; por lo tanto, la fiabilidad política también debe ser a largo plazo.
En primer lugar, se necesita una estrategia de expansión fiable con periodos de transición suficientemente largos. Los cambios en la remuneración, el marketing directo y las normas de conexión deben proteger las expectativas legítimas de los proyectos que ya están muy avanzados. En segundo lugar, la concesión de permisos y la conexión a la red deben estar más integradas. De poco sirve aprobar cada vez más proyectos si luego carecen de un punto de conexión durante años.
En tercer lugar, la regulación debería premiar las conductas que favorecen el buen funcionamiento del sistema, en lugar de limitarse a limitar la generación. El almacenamiento, los consumidores flexibles y los puntos de conexión compartidos para la energía eólica, solar y las baterías permiten un uso más eficiente de las redes. Esto requiere estándares técnicos claros, procesos digitales ágiles y estructuras tarifarias que compensen de verdad la flexibilidad. Por otro lado, un límite generalizado sin ningún incentivo económico para la gestión de la electricidad sigue siendo una solución deficiente.
En cuarto lugar, es fundamental mejorar la transparencia de los costos. Los costos de la congestión de la red, las centrales eléctricas de reserva, la compensación por restricciones y la expansión de la red deben reportarse de forma separada y transparente. Solo así se podrá evaluar qué medidas generan costos reales y cuáles podrían evitarse mediante inversiones alternativas. Si bien las cifras totales con fines políticos pueden llamar la atención, fácilmente conducen a prioridades equivocadas.
En quinto lugar, el Estado debe mantener la competencia sin preservar artificialmente modelos de negocio individuales. Los contratos estandarizados, la mejora de los datos de los proyectos y la transparencia en la capacidad de la red pueden reducir los costes de financiación sin necesidad de introducir subvenciones adicionales a largo plazo. Los promotores inmobiliarios pequeños y medianos, en particular, se benefician cuando los bancos e inversores pueden evaluar los riesgos de forma más rápida y fiable.
La transición energética está entrando en su fase más difícil
La primera fase de expansión importante estuvo impulsada por el optimismo tecnológico, la bajada de los precios de los componentes y los ingresos respaldados por el gobierno. La siguiente fase es más compleja. Alemania no solo debe construir centrales adicionales, sino también organizar un sistema eléctrico caracterizado por periodos de alta disponibilidad de energías renovables y periodos de capacidad garantizada insuficiente. Las redes, las instalaciones de almacenamiento, la demanda flexible, el comercio europeo y las centrales eléctricas gestionables deben funcionar de forma conjunta.
Para las empresas, esto representa un cambio fundamental. El desarrollador exitoso del futuro ya no se limitará a vender megavatios, sino que ofrecerá perfiles energéticos predecibles, flexibilidad y servicios de red. La experiencia técnica en proyectos sigue siendo importante, pero ya no es suficiente por sí sola. La gestión financiera, el análisis de datos, la comercialización de electricidad y la redacción de contratos se están convirtiendo en competencias clave. Las empresas que logren adaptarse con éxito a esta transición podrán beneficiarse de un mercado muy amplio. Las empresas que continúen operando según las reglas de la fase inicial de financiación se verán presionadas.
Por lo tanto, las insolvencias y reestructuraciones de 2026 no marcan un punto final, sino más bien una reorganización. Algunas empresas desaparecerán, otras serán adquiridas o reducirán su tamaño. Al mismo tiempo, surgen nuevos modelos de negocio en torno al almacenamiento de energía en baterías, la comercialización directa, la compra de energía industrial, el control digital y las conexiones compartidas a la red. La creación de valor se está desplazando de la mera construcción de instalaciones individuales a la optimización de un sistema energético integrado.
Esta transición es económicamente necesaria, pero no debe confundirse con arbitrariedad. Si el marco regulatorio cambia con demasiada frecuencia, aumentan las primas de riesgo y los costos de financiamiento. En consecuencia, no solo paga el desarrollador del proyecto, sino también el consumidor de electricidad. Por lo tanto, una política confiable no es una concesión a una sola industria, sino una herramienta para reducir los costos generales.
El auge económico es real, y la crisis también
La transición energética de Alemania está en pleno auge y sus empresas luchan por sobrevivir; ambas afirmaciones pueden ser ciertas a la vez. La capacidad instalada crece gracias a la competitividad de las tecnologías, el apoyo político a la expansión y la puesta en marcha de numerosos proyectos de años anteriores. Sin embargo, los beneficios empresariales se ven presionados debido a que la competencia, la financiación y la regulación han evolucionado más rápidamente que muchas estructuras de costes y modelos de negocio.
La clave económica reside en lo siguiente: el volumen de expansión, la rentabilidad de las empresas y la eficiencia del sistema son tres factores distintos. Alemania puede alcanzar niveles récord en el primero, sufrir una oleada de quiebras en el segundo y aún tener un considerable camino por recorrer en el tercero. Una política energética sólida debe integrar estos tres niveles. Debe permitir la creación de nueva capacidad suficiente, generar condiciones favorables para la inversión y, al mismo tiempo, garantizar que la generación esté disponible donde y cuando se necesite.
La consolidación actual podría, a largo plazo, dar lugar a un sector más profesional, mejor capitalizado y más integrado. Sin embargo, también conlleva el riesgo de perder valiosos conocimientos, reducir la competencia y retrasar proyectos. Por lo tanto, lo fundamental no es evitar todas las insolvencias, sino reducir los riesgos sistémicos evitables y proteger los proyectos económicamente viables de las perturbaciones derivadas de la regulación.
El mercado alemán sigue siendo fundamentalmente atractivo. La demanda de electricidad aumentará a largo plazo debido a la electrificación, las bombas de calor, la electromovilidad, la transformación industrial, la producción de hidrógeno y los centros de datos. Al mismo tiempo, es necesario sustituir las centrales eléctricas de combustibles fósiles y cumplir los objetivos climáticos. Por lo tanto, la demanda de generación de energía renovable no está desapareciendo. Lo que sí está desapareciendo es la idea de que prácticamente cualquier proyecto y cualquier empresa pueden tener éxito únicamente mediante el crecimiento del mercado.
La época dorada ha terminado. Esto no es necesariamente algo malo. Los mercados maduros necesitan disciplina, financiación fiable y señales de precios claras. El desarrollo solo se vuelve peligroso si la disciplina necesaria se transforma en una paralización de la inversión por motivos políticos. Alemania debe transitar de una economía de expansión subvencionada a un sistema eléctrico integrado, flexible y financieramente sostenible. Si esto tiene éxito, las quiebras actuales parecerán una dolorosa consecuencia de una transición estructural. Si fracasa, la crisis de las empresas individuales podría convertirse en una crisis del propio ritmo de expansión.
La verdadera paradoja es, por lo tanto, menos desconcertante de lo que parece a primera vista. No es la transición energética como proyecto tecnológico la que se enfrenta a la quiebra. Lo que está bajo presión es un modelo de negocio que prosperó gracias al capital barato, la estabilidad de las regulaciones de financiación, las altas valoraciones de los proyectos y las ventas constantes. La siguiente etapa de desarrollo exige menos euforia y más precisión industrial. Esto es precisamente lo que determinará si Alemania transforma el auge actual en un sistema energético permanentemente sostenible.
Su socio para el desarrollo de negocios en los campos de la fotovoltaica y la construcción
Desde sistemas fotovoltaicos industriales en azoteas hasta parques solares y estacionamientos solares más grandes
☑️ Nuestro idioma comercial es el inglés o el alemán
☑️ NUEVO: ¡Correspondencia en tu idioma nativo!

Konrad Wolfenstein
Mi equipo y yo estaremos encantados de estar disponibles para usted como su asesor personal.
Puedes contactarme rellenando el formulario de contacto aquí wolfenstein@xpert.digital:o simplemente llamándome al +49 7348 4088 965. Mi dirección de correo electrónico es
Espero con ilusión nuestro proyecto conjunto.