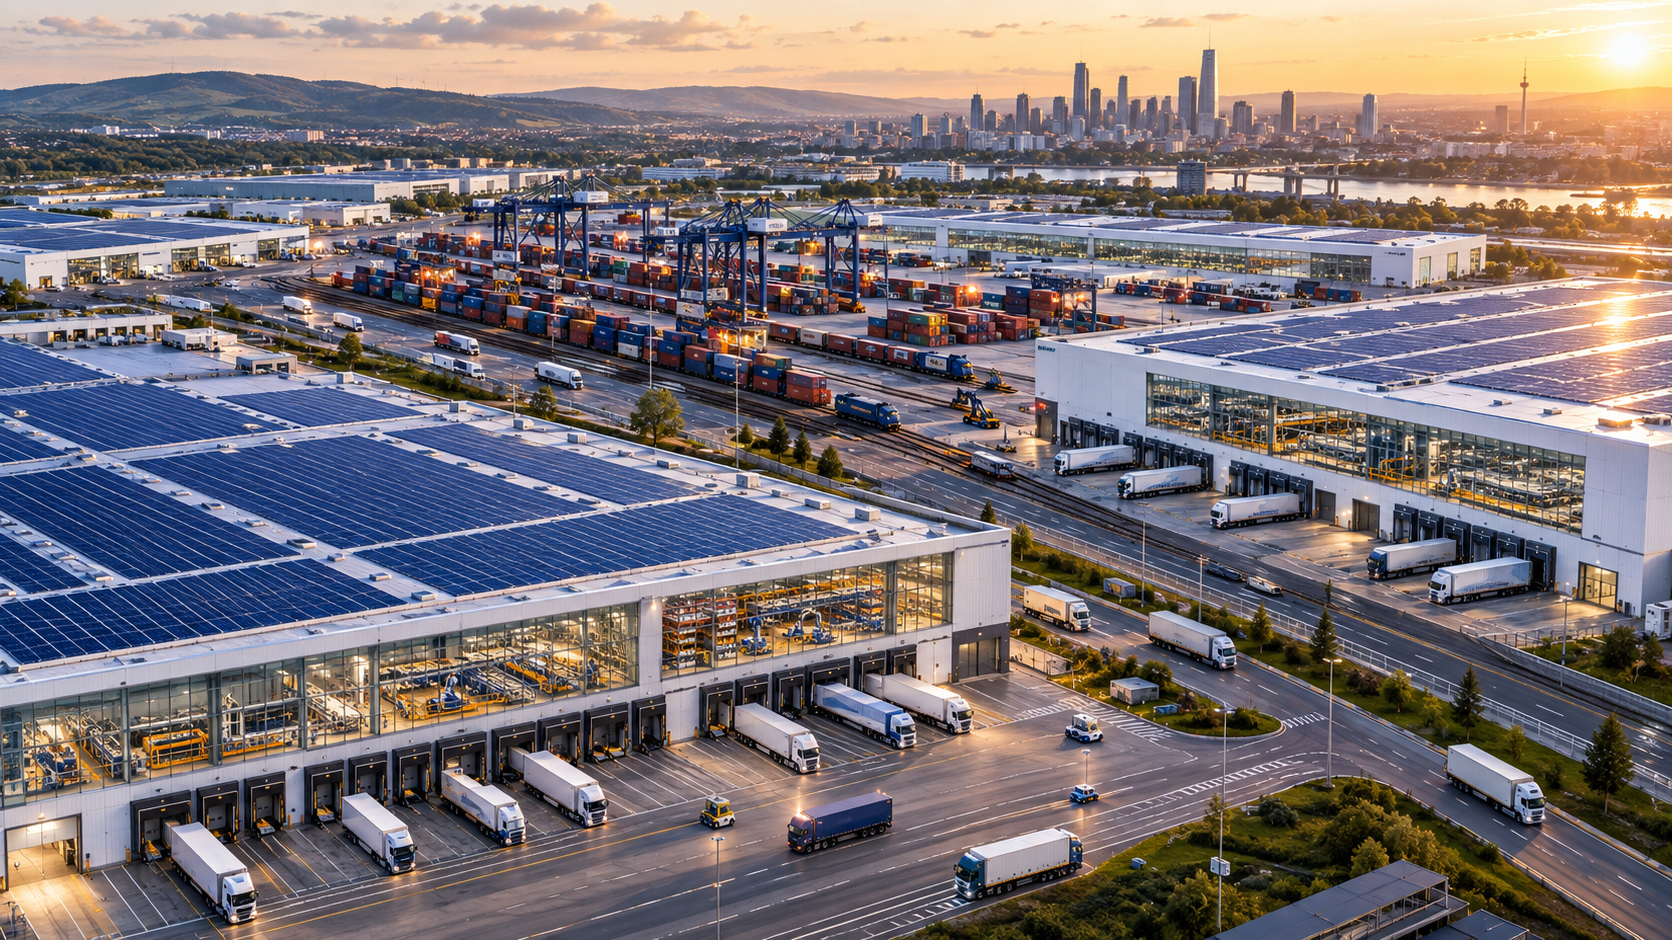
Logistikzentren im Investitionsrausch: Kühlketten und Automatisierung – Die neuen Herausforderungen der Logistikbranche – Kreativbild zum Thema, mit KI: Xpert.Digital
Wie Logistikzentren die Zukunft des Handels und der Produktion gestalten
Der Boom der Logistikimmobilien: Risiken, Chancen und die neue Abhängigkeit
Die Entwikcklung der Lagerhäuser: Von der Aufbewahrung zur kritischen Infrastruktur
Der weltweite Boom der Logistikzentren ist nicht nur ein vorübergehendes Phänomen, sondern spiegelt tiefgreifende Veränderungen in Produktion, Handel und Konsum wider. Angestoßen durch den rasanten Aufstieg des Onlinehandels, der durch die Pandemie und geopolitische Spannungen weiter beschleunigt wurde, fließt Kapital in eine Vielzahl von Logistikimmobilien – darunter Distributionszentren, Fulfillment-Anlagen und Kühllager. Diese Einrichtungen haben sich von passiven Lagerstätten zu kritischen Knotenpunkten in der globalen Wirtschaft gewandelt, die entscheidend dafür sind, wie schnell Waren fließen, wie Verfügbarkeiten sich gestalten und wie resilient Lieferketten im Angesicht von Störungen agieren können.
Die volkswirtschaftliche Bedeutung moderner Logistikzentren ist nicht zu unterschätzen. Sie bündeln nicht nur Bestände und Daten, sondern auch Energie und Arbeitskräfte an einem Ort, was die Effizienz und Anpassungsfähigkeit der Warenströme erheblich steigert. Doch dieser Boom bringt auch Herausforderungen mit sich. Während Unternehmen versuchen, ihre Abhängigkeiten zu diversifizieren und ihre Resilienz zu stärken, konzentrieren sie gleichzeitig immer mehr operative Bedeutung in hochkomplexen und oft verletzlichen Großanlagen. In dieser dynamischen und sich ständig wandelnden Landschaft stellt sich die zentrale Frage, welche Art von Logistikkapazität an welchen Orten entsteht und ob diese Investitionen wirklich zu robusten Netzwerken führen oder lediglich neue Abhängigkeiten schaffen.
Die Welt baut sich resilient – und betoniert dabei womöglich ihre nächste Abhängigkeit
Vom Lagerhaus zur kritischen Infrastruktur
Der weltweite Ausbau von Logistikzentren ist weit mehr als ein Immobilienzyklus. Er ist die gebaute Antwort auf einen tiefgreifenden Umbau von Produktion, Handel und Konsum. Seit dem Aufstieg des Onlinehandels, beschleunigt durch die Pandemie, geopolitische Konflikte, Handelsbarrieren und eine wachsende Störanfälligkeit globaler Lieferketten, fließt Kapital in Distributionszentren, Fulfillment-Anlagen, Kühllager und intermodale Umschlagplätze. Diese Gebäude sind nicht länger passive Aufbewahrungsorte. Sie übernehmen Funktionen, die früher auf Geschäfte, Fabriklager, Großhandelsstufen und regionale Depots verteilt waren.
Damit verändert sich auch ihre volkswirtschaftliche Bedeutung. Ein modernes Logistikzentrum bündelt Bestände, Daten, Energie, Technik und Arbeitskräfte an einem Ort. Es entscheidet mit darüber, ob Produktionslinien weiterlaufen, Medikamente verfügbar bleiben, Lebensmittelketten funktionieren und Onlinebestellungen innerhalb weniger Stunden zugestellt werden können. Die Halle wird zu einer physischen Plattform der digitalen Wirtschaft. Ihr Wert bemisst sich deshalb nicht nur in Quadratmetern oder Mieteinnahmen, sondern in der Geschwindigkeit, Zuverlässigkeit und Anpassungsfähigkeit der Warenströme, die sie ermöglicht.
Der Boom trägt jedoch einen Widerspruch in sich. Unternehmen bauen zusätzliche Kapazitäten auf, um weniger verwundbar zu werden, konzentrieren dabei aber immer mehr operative Bedeutung in hochkomplexen Großanlagen. Sie ersetzen Abhängigkeiten von knappen Arbeitskräften teilweise durch Abhängigkeiten von Strom, Software, Robotik, Halbleitern und spezialisierten Wartungsdiensten. Die entscheidende ökonomische Frage lautet daher nicht, ob die Welt mehr Logistikfläche benötigt. Entscheidend ist, welche Art von Kapazität an welchen Orten entsteht und ob diese Investitionen tatsächlich robuste Netzwerke schaffen oder lediglich neue systemische Engpässe produzieren.
Ein Markt, viele widersprüchliche Größen
Die Größe des globalen Logistikimmobilienmarkts lässt sich nicht mit einer einzigen belastbaren Zahl beschreiben. Je nach Abgrenzung erfassen Studien nur Projektentwicklungen und Transaktionen, die jährlichen Umsätze mit Vermietung und Verwaltung, den Wert moderner Lagerobjekte oder den gesamten Bestand einschließlich Grundstücken und älteren Industrieflächen. Entsprechend reichen Schätzungen für 2025 von deutlich unter 200 Milliarden bis weit über eine Billion US-Dollar. Diese Spannbreite ist kein nebensächlicher statistischer Fehler, sondern das Ergebnis unterschiedlicher Definitionen.
Für eine ökonomische Analyse ist deshalb weniger die spektakulärste Marktzahl relevant als die gemeinsame Richtung der Prognosen. Die meisten Untersuchungen erwarten bis in die frühen 2030er Jahre nominale jährliche Wachstumsraten im mittleren bis hohen einstelligen Bereich. Für enger definierte Segmente moderner Logistikimmobilien bewegen sich viele Prognosen um sechs bis acht Prozent. Bei Lagerautomatisierung, Robotik und Orchestrierungssoftware liegen die erwarteten Raten teilweise deutlich höher. Die Gebäudefläche wächst somit langsamer als der technische Wert, der pro Quadratmeter installiert wird.
Der Begriff Billionenboom ist dennoch gerechtfertigt, wenn nicht nur der jährliche Umsatz eines eng abgegrenzten Immobiliensegments betrachtet wird. Grundstücke, Hallen, Verkehrsanschlüsse, Fördertechnik, Robotik, Energieinfrastruktur, Software, Kühlung und die Finanzierung langfristiger Portfolios bilden zusammen ein Investitionssystem von enormer Größenordnung. Hinzu kommen indirekte Ausgaben für Straßen, Schienenanschlüsse, Umspannwerke, Datenverbindungen und kommunale Infrastruktur. Der eigentliche Megatrend besteht daher nicht in einer bestimmten Marktprognose, sondern in der dauerhaften Verlagerung von Kapital in die physische und digitale Infrastruktur der Warenverteilung.
Der Onlinehandel als Flächenmaschine
Der elektronische Handel bleibt der sichtbarste strukturelle Treiber. Eine traditionelle Einzelhandelskette lagert große Mengen in wenigen Verteilzentren und nutzt ihre Filialen als zusätzliche Bestands-, Präsentations- und Übergabepunkte. Im Onlinehandel muss dagegen jeder Artikel einzeln gefunden, kommissioniert, verpackt, sortiert und an eine konkrete Adresse geschickt werden. Zusätzlich entstehen Flächenbedarfe für Retouren, Verpackungsmaterial, Qualitätsprüfung, Wiederaufbereitung und die parallele Bedienung verschiedener Absatzkanäle.
Als häufig verwendete Faustregel gilt, dass eine zusätzliche Milliarde US-Dollar Onlineumsatz ungefähr eine bis 1,25 Millionen Quadratfuß Distributionsfläche erfordern kann. Umgerechnet entspricht dies rund 93.000 bis 116.000 Quadratmetern. Diese Kennzahl stammt aus einem bestimmten Marktumfeld und darf nicht mechanisch auf jedes Land, jede Branche oder jedes Jahr übertragen werden. Automatisierung, höhere Gebäude, dichtere Lagerung und bessere Bestandssteuerung reduzieren den Flächenbedarf je Einheit. Gleichzeitig erhöhen kurze Lieferzeiten und eine größere Artikelvielfalt die Notwendigkeit dezentraler Bestände. Die Faustregel beschreibt daher vor allem die Größenordnung des Zusammenhangs, nicht dessen exakte Zukunft.
Der stärkste Flächeneffekt entsteht inzwischen nicht unbedingt durch reine Onlineanbieter. Viele klassische Händler bauen Omnichannel-Netze auf, in denen Filialen, Zentrallager, regionale Fulfillment-Zentren und Abholpunkte miteinander verbunden sind. Dadurch verschwimmt die Grenze zwischen stationärem Handel und E-Commerce. Eine Bestellung kann im Großlager beginnen, in einer Filiale zusammengestellt, an einem urbanen Mikrohub umgeschlagen und nach einer Rücksendung in einem spezialisierten Retourenzentrum geprüft werden. Je mehr Versprechen Händler gegenüber ihren Kunden abgeben, desto komplexer und kapitalintensiver wird das dahinterliegende Netz.
Same-Day- und Next-Day-Lieferungen verschärfen diese Logik. Schnelligkeit lässt sich nicht allein mit schnelleren Fahrzeugen erzeugen. Ware muss bereits in der Nähe des Nachfrageschwerpunkts liegen. Das führt zu einer Hierarchie aus großen nationalen Zentren, regionalen Anlagen und kleineren Standorten in Ballungsräumen. Während große Hallen Skaleneffekte bieten, sind stadtnähere Flächen knapp und teuer. Unternehmen optimieren deshalb nicht mehr nur Transportkosten oder Lagermieten, sondern ein Gesamtsystem aus Lieferzeit, Bestand, Retouren, Personal, Energie und Servicequalität.
Resilienz hat einen Preis
Die Pandemie und nachfolgende Störungen haben das lange dominierende Just-in-Time-Prinzip nicht abgeschafft, aber relativiert. Unternehmen versuchen heute, Effizienz mit zusätzlichen Puffern zu verbinden. Kritische Komponenten werden häufiger doppelt beschafft, Sicherheitsbestände steigen in ausgewählten Warengruppen, und Produktions- sowie Distributionsnetze werden regionaler organisiert. Aus Just-in-Time wird nicht pauschal Just-in-Case. Vielmehr entsteht ein segmentiertes Modell: knappe oder strategische Güter erhalten mehr Bestand und alternative Lieferwege, während standardisierte und gut verfügbare Produkte weiterhin möglichst schlank geführt werden.
Zusätzlicher Lagerbestand bindet Kapital. Er verursacht Finanzierungskosten, Versicherungsaufwand, Schwund, Verderb und das Risiko technischer Überalterung. Bei schnelllebigen Elektronikartikeln kann ein großer Puffer wirtschaftlich gefährlicher sein als eine kurzzeitige Lieferlücke. Bei Arzneimitteln, Ersatzteilen oder Vorprodukten ohne kurzfristige Alternative kann derselbe Bestand dagegen den Stillstand einer Fabrik oder Versorgungskrise verhindern. Resilienz ist deshalb kein maximaler Lagerbestand, sondern die wirtschaftlich begründete Fähigkeit, Störungen zu absorbieren und sich neu zu organisieren.
Nearshoring und Friendshoring verstärken den Bedarf an regionalen Logistikstrukturen. Produktion wandert teilweise näher an Absatzmärkte oder in politisch als verlässlicher eingeschätzte Staaten. Mexiko profitiert von seiner Nähe zu den USA, osteuropäische Länder von ihrer Einbindung in den EU-Binnenmarkt, und Vietnam sowie andere südostasiatische Standorte von der Diversifizierung außerhalb Chinas. Diese Verlagerungen verkürzen einzelne Transportwege, erzeugen aber neue Zulieferbeziehungen, Grenzverkehre und Zwischenlager. Eine Lieferkette wird durch Regionalisierung nicht automatisch einfacher; häufig wird sie zunächst kleinteiliger.
Eine vollständige Rückverlagerung aller Produktionsstufen wäre zudem extrem teuer und könnte die Stabilität sogar verringern. Volkswirtschaften verlieren bei radikaler Abschottung Spezialisierungsvorteile und bleiben dennoch anfällig für lokale Naturkatastrophen, Energieengpässe oder Arbeitskräftemangel. Robuste Lieferketten entstehen eher durch Diversifizierung, Transparenz, alternative Routen und vertrauenswürdige Partner als durch nationale Autarkie. Für Logistikzentren bedeutet dies: Gefragt sind nicht nur größere Bestände, sondern flexible Knoten, die unterschiedliche Lieferanten, Verkehrsträger und Absatzkanäle verbinden können.
Die neue Landkarte der Logistik
Nordamerika bleibt der sichtbarste Schauplatz großformatiger Distributionsprojekte. Die Vereinigten Staaten verfügen über einen tiefen Konsummarkt, große Entfernungen, ein dichtes Fernstraßennetz und eine hohe Bereitschaft institutioneller Investoren, moderne Industrieimmobilien zu finanzieren. Nach den extrem knappen Jahren der Pandemie führte die starke Bautätigkeit zeitweise zu höheren Leerständen. Im zweiten Quartal 2026 sank die landesweite industrielle Leerstandsquote jedoch je nach Datensatz wieder in einen Bereich von ungefähr 6,5 bis 7 Prozent. Gleichzeitig beschleunigte sich die Flächenabsorption, während weniger spekulative Neubauten fertiggestellt wurden. Das spricht für eine zyklische Normalisierung, nicht für das Ende des strukturellen Trends.
Innerhalb der USA verschiebt sich das Wachstum. Texas, der Südosten, Teile des Mittleren Westens und Regionen nahe der mexikanischen Grenze profitieren von Bevölkerungszuwachs, neuen Fabriken und Nearshoring. Traditionelle Hafen- und Gateway-Märkte bleiben bedeutend, werden aber durch hohe Grundstückspreise, Genehmigungsprobleme und Verkehrsbelastung begrenzt. Kanada ergänzt das nordamerikanische Netz mit hochautomatisierten Anlagen in Ontario sowie wachsenden Kühl- und Gesundheitslogistikkapazitäten in British Columbia. Entscheidend ist nicht die nationale Grenze, sondern die Einbindung eines Standorts in kontinentale Produktions- und Konsumkorridore.
Europa wächst weniger spektakulär, aber strukturell anspruchsvoller. Im ersten Halbjahr 2026 nahm der Flächenumsatz in den zehn wichtigsten europäischen Märkten gegenüber dem Vorjahreszeitraum wieder zu, während die zusammengefasste Leerstandsquote nur knapp über fünf Prozent lag. Deutschland, die Niederlande, Frankreich, Spanien, Polen und das Vereinigte Königreich bleiben zentrale Märkte. Der Fokus verlagert sich jedoch von möglichst viel Neubau zu besseren Standorten, moderner Energieversorgung und höherer Drittverwendungsfähigkeit. Weil Freiflächen knapp und politisch umkämpft sind, gewinnen Brownfield-Projekte, Nachverdichtung und der Ersatz veralteter Hallen an Bedeutung.
Asien ist kein einheitlicher Markt. Japan bietet mit seinen großen Ballungsräumen, hohen Serviceanforderungen und etablierten Immobilienakteuren stabile Bedingungen für mehrgeschossige oder multitenantfähige Zentren. In Regionen wie Hokkaido und im Großraum Sapporo entstehen Anlagen, die unterschiedliche Nutzer aus Handel, Produktion und Logistik aufnehmen können. China besitzt bereits enorme Lagerbestände und richtet den Schwerpunkt stärker auf Modernisierung, Automatisierung und Netzoptimierung. In Indien und Südostasien treiben Urbanisierung, Industrieansiedlungen und wachsende Konsummärkte den Neubau. Australien investiert zugleich in intermodale Knoten, um lange Distanzen effizienter zwischen Straße und Schiene zu verteilen.
Lateinamerika und Afrika bleiben im globalen institutionellen Immobilienmarkt kleiner, besitzen aber erhebliches Entwicklungspotenzial. Mexiko ist aufgrund des US-Nearshorings bereits ein Sonderfall. In Nordafrika können die Nähe zu Europa, wettbewerbsfähige Kosten und neue Industrieprojekte zusätzliche Nachfrage erzeugen. Der Engpass ist dort oft nicht die Halle selbst, sondern die Qualität von Straßen, Häfen, Zollabwicklung, Energieversorgung und digitalen Systemen. Logistikimmobilien entfalten ihren Wert nur im Verbund mit funktionierender Infrastruktur.
Wenn die Halle zur Fabrik wird
Die technologische Aufrüstung verändert die ökonomische Funktion des Lagers. Autonome mobile Roboter transportieren Regale oder Behälter, fahrerlose Systeme bewegen Paletten, automatische Kleinteilelager verdichten den Bestand, und bildgestützte Greifarme übernehmen immer mehr Kommissionieraufgaben. Darüber liegt eine Softwareebene aus Lagerverwaltung, Auftragssteuerung, Simulation und künstlicher Intelligenz. Sie entscheidet, wo Ware platziert wird, welcher Auftrag Vorrang erhält und ob Mensch, Fördertechnik oder Roboter den nächsten Arbeitsschritt ausführen.
Bis 2028 dürften nach verbreiteten Branchenprognosen rund 80 Prozent der Lager und Distributionszentren zumindest eine Form von Robotik oder Automatisierung einsetzen. Das bedeutet nicht, dass vier von fünf Hallen menschenleer werden. Schon Scanner, automatische Sortierung, Pick-by-Voice, mobile Roboter oder teilautomatisierte Verpackung erfüllen eine solche Definition. Vollautomatisierte Systeme bleiben kapitalintensiv und eignen sich vor allem für hohe, relativ stabile Volumina. Die Realität wird aus Mischformen bestehen, in denen Menschen Ausnahmen, Qualitätsprobleme und unvorhersehbare Aufgaben bearbeiten, während Maschinen standardisierte Bewegungen übernehmen.
Automatisierung verändert auch die Gebäudearchitektur. Höhere Decken ermöglichen mehr Lagerdichte, besonders ebene und tragfähige Böden sichern präzise Fahrwege, zusätzliche Stromanschlüsse versorgen Roboter und Ladeinfrastruktur, und leistungsfähige Datenverbindungen werden betriebsnotwendig. Brandschutz, Wartungszonen und Redundanzen müssen bereits in der Planung berücksichtigt werden. Eine ältere Halle in guter Lage kann deshalb wirtschaftlich weniger attraktiv sein als ein Neubau, obwohl beide dieselbe Grundfläche bieten.
Der Produktivitätsgewinn ist erheblich, aber nicht garantiert. Ein automatisches System kann Durchsatz, Genauigkeit und Betriebszeit verbessern. Es kann jedoch bei falscher Auslegung zum teuren Flaschenhals werden. Schwankende Artikelgrößen, unvorhersehbare Nachfrage oder häufig veränderte Sortimente erschweren die Amortisation. Unternehmen müssen daher nicht die maximal mögliche, sondern die wirtschaftlich sinnvolle Automatisierung wählen. Modulare Systeme und mietbare Robotik senken Einstiegshürden, während hochintegrierte Großanlagen ihre Vorteile vor allem bei dauerhaft hohem Volumen ausspielen.
Kapital sucht nicht Fläche, sondern Qualität
Logistikimmobilien haben sich von einer Nische zu einer institutionellen Anlageklasse entwickelt. Große Eigentümer und Entwickler wie Prologis, Blackstone, GLP, Goodman und Segro verwalten internationale Portfolios, während Versicherungen, Pensionsfonds und Staatsfonds über Beteiligungen und Spezialfonds investieren. Prologis verfügte Anfang 2026 auf eigener und verwalteter Basis über Beteiligungen an ungefähr 1,3 Milliarden Quadratfuß Logistikflächen und Entwicklungsprojekten. Die Größenordnung zeigt, wie stark sich der Sektor professionalisiert und konzentriert hat.
Nach dem Ende der Nullzinsphase mussten Bewertungen korrigiert werden. Höhere Finanzierungskosten drücken den Preis, den Investoren für künftige Mieterträge zahlen können. Gleichzeitig bieten moderne Logistikobjekte inflationsnahe Mietanpassungen, langfristige Nachfrage und im Vergleich zu manchen Büroimmobilien eine klarere Nutzungsperspektive. Spitzenrenditen bewegen sich in vielen etablierten europäischen Märkten grob im Bereich von vier bis sechs Prozent, wobei Standort, Mietvertragsdauer, Gebäudequalität und Finanzierung den tatsächlichen Ertrag stark beeinflussen.
Der entscheidende Wettbewerbsvorteil liegt nicht mehr in möglichst großen Grundstücken allein. Investoren bewerten die Nähe zu Bevölkerung und Infrastruktur, die Verfügbarkeit von Strom und Arbeitskräften, die Erweiterbarkeit sowie die energetische Qualität. Eine Halle mit Solardach, Batteriespeicher, effizienter Heizung und belastbarem Netzanschluss kann höhere Mieten, niedrigere Betriebskosten und bessere Finanzierungsmöglichkeiten erreichen. Bei veralteten Gebäuden drohen dagegen Investitionsbedarf, regulatorische Einschränkungen und ein Abschlag beim Wiederverkauf.
Multitenant-Anlagen verteilen das Mietausfallrisiko und ermöglichen die Anpassung an unterschiedliche Flächenbedarfe. Single-Tenant-Großzentren können effizienter auf einen Nutzer zugeschnitten werden, schaffen aber Klumpenrisiken. Verlässt ein dominanter Onlinehändler oder Handelskonzern den Standort, lässt sich eine hochspezialisierte Anlage möglicherweise nur mit erheblichen Umbaukosten neu vermieten. Drittverwendungsfähigkeit wird deshalb zu einer Art Versicherung gegen den technologischen und konjunkturellen Wandel.
Xpert Partner in der Lagerplanung und -bau

Innovative Ansätze für temperaturgeführte Logistik
Kühlketten als kapitalintensive Wachstumsnische
Temperaturgeführte Logistik wächst aus mehreren Gründen. Verbraucher verlangen mehr frische und tiefgekühlte Lebensmittel, der Online-Lebensmittelhandel benötigt kontrollierte Übergaben, und die Pharmaindustrie transportiert empfindliche Biologika, Impfstoffe und Spezialpräparate. Anders als in einem gewöhnlichen Trockenlager kann eine Unterbrechung der Kühlkette den gesamten Warenwert vernichten oder die Produktsicherheit gefährden. Redundanz ist daher kein Komfort, sondern Teil des Geschäftsmodells.
Kühllager sind technisch aufwendig. Sie benötigen starke Dämmung, luftdichte Gebäudehüllen, leistungsfähige Kühlanlagen, Notstrom- oder Ersatzsysteme und eine genaue Temperaturdokumentation. Hinzu kommen Hygienevorschriften, unterschiedliche Temperaturzonen und in vielen Fällen spezialisierte Regalsysteme. Der hohe Energieverbrauch macht Strompreis und Netzstabilität zu zentralen Standortfaktoren. Moderne Kältemittel, Wärmerückgewinnung und intelligente Laststeuerung können Kosten und Emissionen senken, erfordern aber zusätzliches Kapital.
Die Spezialisierung schützt teilweise vor konjunkturellen Schwankungen, weil Lebensmittel und Medikamente auch in schwächeren Wirtschaftsphasen bewegt werden. Gleichzeitig verengt sie den Kreis potenzieller Nutzer. Ein Kühllager lässt sich nicht ohne Weiteres als normale Halle betreiben, und technische Fehler können außergewöhnlich hohe Schäden verursachen. Investoren erhalten deshalb eine mögliche Renditeprämie, übernehmen aber Betriebs-, Energie- und Regulierungsrisiken, die bei Standardlogistik geringer ausfallen.
Arbeit verschwindet nicht, sie verändert sich
Der Logistikboom schafft direkte Beschäftigung in Lagerbetrieb, Transport, Technik und Verwaltung sowie indirekte Arbeit bei Bauunternehmen, Zulieferern, Wartungsdiensten und lokalen Dienstleistern. Für strukturschwächere Regionen kann ein großes Zentrum ein wichtiger Arbeitgeber und Steuerzahler sein. Die Wirkung hängt jedoch von der Wertschöpfungstiefe ab. Ein weitgehend automatisiertes Transitlager mit wenigen qualifizierten Stellen erzeugt andere regionale Effekte als ein Standort mit Reparatur, Konfektionierung, Retourenprüfung und Managementfunktionen.
Automatisierung reduziert besonders repetitive Lauf-, Hebe- und Transportaufgaben. Gleichzeitig steigt der Bedarf an Mechatronikern, Elektrikern, Softwarefachleuten, Datenanalysten und Schichtleitern mit technischem Verständnis. Dieser Übergang löst den Arbeitskräftemangel nicht automatisch. Er verschiebt ihn in Berufsgruppen, die ohnehin knapp sind. Der wirtschaftliche Erfolg einer Anlage hängt deshalb zunehmend von Qualifizierung, Wartungsorganisation und der Fähigkeit ab, operative Beschäftigte in technische Rollen weiterzuentwickeln.
Die soziale Bilanz bleibt ambivalent. Ergonomische Systeme können körperliche Belastung verringern und gefährliche Tätigkeiten übernehmen. Dieselben Daten- und Steuerungssysteme können aber Leistung im Sekundentakt messen, Arbeitsrhythmen verdichten und den Handlungsspielraum der Beschäftigten verkleinern. Produktivität allein sagt wenig über Arbeitsplatzqualität aus. Fluktuation, Krankenstand und Rekrutierungskosten können einen Teil der erhofften Effizienzgewinne wieder aufzehren.
Erfolgreiche Betreiber behandeln Personal daher nicht als Restgröße einer automatisierten Anlage. Sie beziehen Beschäftigte früh in Prozessänderungen ein, schaffen transparente Leistungsmaßstäbe und verbinden technische Investitionen mit Ausbildung. Zertifizierungsprogramme in Distributionszentren können Beschäftigten ohne akademischen Abschluss Aufstiegspfade eröffnen. Für Kommunen und Regionen liegt hier ein zentraler Hebel: Ansiedlungspolitik sollte nicht nur die Zahl angekündigter Stellen betrachten, sondern Qualifikation, Entlohnung und langfristige Beschäftigungsfähigkeit.
Boden, Strom und Akzeptanz werden knapp
Große Logistikzentren beanspruchen erhebliche Flächen und erzeugen zusätzlichen Verkehr. Auf der grünen Wiese konkurrieren sie mit Landwirtschaft, Naturschutz und Wohnraumentwicklung. In Ballungsräumen treffen sie auf ohnehin knappe Grundstücke und belastete Straßennetze. Die wirtschaftliche Rendite eines Projekts kann deshalb positiv sein, während seine gesellschaftliche Bilanz durch Lärm, Versiegelung und Infrastrukturkosten deutlich ungünstiger ausfällt.
Moderne Anlagen bieten zugleich große unverschattete Dachflächen für Photovoltaik. In Kombination mit Batteriespeichern, Wärmepumpen und Ladeinfrastruktur kann eine Halle einen Teil ihres Energiebedarfs selbst decken und zeitweise Strom bereitstellen. Das Potenzial ist besonders groß, wenn Dachstatik, Netzanschluss und Energiemanagement von Anfang an gemeinsam geplant werden. Ein Solardach allein macht jedoch weder den Verkehr klimaneutral noch den Flächenverbrauch unproblematisch.
Die europäische Regulierung erhöht den Druck auf Eigentümer. Energieanforderungen an neue Nichtwohngebäude steigen, Nachhaltigkeitsberichte verlangen belastbare Daten, und die EU-Taxonomie beeinflusst Finanzierung sowie Investitionsentscheidungen. Für bestehende Objekte wächst das Risiko, ohne energetische Sanierung an Vermietbarkeit und Wert zu verlieren. Nachhaltigkeit wird damit von einer Imagefrage zu einem Bestandteil der Kapital- und Betriebskosten.
Gesellschaftliche Akzeptanz entsteht nicht durch Hochglanzvisualisierungen, sondern durch nachvollziehbare lokale Vorteile. Schallschutz, begrünte Randzonen, intelligente Verkehrsführung, Schienenanschlüsse und verbindliche Ausbildungsangebote können Belastungen reduzieren. Kommunen sollten Kosten für Straßen, Feuerwehr, Entwässerung und Netzausbau vollständig berücksichtigen. Ein Projekt ist nur dann ein Standortgewinn, wenn sein zusätzlicher wirtschaftlicher Nutzen die öffentlichen und ökologischen Folgekosten übersteigt.
Mehr Hallen bedeuten nicht automatisch mehr Sicherheit
Ein zusätzliches Lager kann eine Lieferkette robuster machen, wenn es kritische Bestände an einem geeigneten Ort vorhält oder eine alternative Route erschließt. Es kann die Verwundbarkeit aber auch erhöhen, wenn zu viele Warenströme in einer einzigen hochautomatisierten Anlage gebündelt werden. Ein Brand, Stromausfall, Cyberangriff oder Softwarefehler kann dann eine ganze Region treffen. Größenvorteile und Resilienz stehen somit häufig in einem Spannungsverhältnis.
Besonders kritisch ist die digitale Abhängigkeit. Lagerverwaltung, Robotersteuerung, Transportplanung und Bestandsdaten sind eng verbunden. Fällt die zentrale Software aus oder werden Schnittstellen kompromittiert, bleibt die physische Ware zwar vorhanden, kann aber nicht mehr effizient gefunden und bewegt werden. Redundante Systeme, Offline-Verfahren, segmentierte Netzwerke und regelmäßige Notfallübungen sind deshalb ebenso wichtig wie Sprinkleranlagen oder Ersatzstrom.
Auch Energie wird zum systemischen Faktor. Automatisierte Hallen, Kühlhäuser, Ladeparks und Dateninfrastruktur erhöhen die elektrische Anschlussleistung. In Regionen mit knappen Netzkapazitäten konkurrieren Logistikzentren mit Fabriken, Wohngebieten und Rechenzentren. Ein theoretisch idealer Standort kann praktisch ungeeignet sein, wenn der Netzanschluss erst Jahre später verfügbar ist. Die Suche nach Fläche wird zunehmend zur Suche nach gesicherter Leistung.
Resilienz entsteht folglich aus Redundanz ohne blinde Verdoppelung. Unternehmen benötigen alternative Lieferanten, Transportwege und Betriebsmodi, aber nicht für jedes Produkt ein zweites identisches Lager. Sinnvoller ist eine risikobasierte Segmentierung nach Kritikalität, Wiederbeschaffungszeit, Wert, Haltbarkeit und Substituierbarkeit. Erst daraus lässt sich ableiten, wo zusätzliche Bestände, regionale Knoten oder flexible Verträge wirtschaftlich gerechtfertigt sind.
Projekte senden Signale über Branchen hinweg
Die Vielfalt aktueller Projekte zeigt, dass der Boom nicht allein vom Onlinehandel getragen wird. In Japan entstehen multitenantfähige Zentren auch außerhalb der größten Metropolen. Sie setzen auf flexible Einheiten und eine breite Nutzerbasis. Das signalisiert Vertrauen in regionale Nachfrage und schützt Eigentümer vor der Abhängigkeit von einem einzigen Mieter. Zugleich ermöglichen solche Gebäude kleineren Unternehmen den Zugang zu moderner Infrastruktur, ohne selbst eine Großanlage finanzieren zu müssen.
In Nordamerika investieren Gesundheitsdienstleister und Lebensmittelgroßhändler in zusätzliche Lager- und Kühlkapazitäten. Dabei werden bestehende Gebäude häufig übernommen und technisch modernisiert. Diese Strategie kann schneller und flächenschonender sein als ein Neubau, erfordert aber eine genaue Prüfung von Dämmung, Stromversorgung, Bodenlast und Erweiterbarkeit. Neue Großanlagen internationaler Onlinehändler zeigen parallel, dass regionale Liefergeschwindigkeit weiterhin als Wettbewerbsvorteil gilt.
Europäische Lebensmittel- und Getränkeproduzenten erweitern Produktions- und Lagerstandorte, um Wachstum und Versorgungssicherheit zu verbinden. In Vietnam entstehen neue regionale Logistikprojekte, die von der industriellen Diversifizierung Südostasiens profitieren. Australien baut intermodale Umschlagzentren aus, um Container effizienter zwischen Schiene und Straße zu bewegen. Gemeinsam ist diesen Projekten nicht ein bestimmtes Gebäudemodell, sondern der Versuch, Warenströme näher an Produktion, Nachfrage oder leistungsfähige Verkehrsknoten zu bringen.
Die wichtigste Lehre aus den Einzelprojekten lautet daher: Der globale Trend ist breit, aber seine lokale Wirtschaftlichkeit bleibt spezifisch. Was in einem nordamerikanischen Konsumkorridor funktioniert, muss nicht zu einem japanischen Regionalmarkt oder einer europäischen Brownfield-Lage passen. Kapital kann global verteilt werden; Betrieb, Genehmigung, Personal und Verkehr bleiben lokal.
Strategien für Unternehmen
Unternehmen sollten Logistik nicht länger als isolierten Kostenblock behandeln. Lieferfähigkeit beeinflusst Umsatz, Kundentreue, Produktionsauslastung und Working Capital. Die günstigste Halle kann im Gesamtsystem teuer sein, wenn sie zusätzliche Transporte, höhere Bestände oder längere Lieferzeiten verursacht. Standortentscheidungen benötigen daher ein Modell, das Immobilienkosten, Personal, Energie, Steuern, Verkehr, Risiko und Servicegrad gemeinsam bewertet.
Ein zweiter Grundsatz ist technologische Offenheit. Gebäude und Automatisierung sollten so modular geplant werden, dass sich Sortimente, Durchsätze und Mieter ändern können. Feste Großtechnik erreicht bei passenden Volumina hohe Effizienz, kann aber Anpassungen erschweren. Mobile Robotik, standardisierte Schnittstellen und skalierbare Software erhöhen Flexibilität. Entscheidend ist eine belastbare Datenbasis über Auftragsprofile, Artikelstruktur, Spitzenlasten, Fehlerkosten und Personalverfügbarkeit.
Drittens müssen Unternehmen Resilienz messbar machen. Allgemeine Aussagen über sichere Lieferketten reichen nicht aus. Geeignete Kennzahlen sind Wiederanlaufzeit, Reichweite kritischer Bestände, Anteil mehrfach beschaffter Komponenten, alternative Transportkapazität und maximal tolerierbarer Ausfall. Ein Zentrum sollte danach bewertet werden, welchen konkreten Risikobeitrag es leistet. Sonst besteht die Gefahr, dass teure Fläche aufgebaut wird, ohne die wichtigsten Schwachstellen zu beseitigen.
Für kleinere und mittlere Unternehmen kann Kooperation wirtschaftlicher sein als Eigentum. Multitenant-Anlagen, Kontraktlogistik und gemeinsam genutzte Automatisierung ermöglichen Zugang zu Technik und Skaleneffekten. Dabei entstehen allerdings Abhängigkeiten vom Dienstleister. Verträge sollten Datenzugang, Leistungsniveaus, Notfallverfahren, Preisänderungen und Wechselmöglichkeiten klar regeln. Auslagerung überträgt Prozesse, aber nicht die strategische Verantwortung für Lieferfähigkeit.
Was Staaten und Regionen gewinnen können
Eine leistungsfähige Logistik senkt Handelskosten, erweitert Absatzmärkte und erhöht die Attraktivität eines Standorts für Produktion. Regionen mit guten Häfen, Schienenverbindungen, Zollprozessen und digitalen Netzen können sich stärker in internationale Wertschöpfungsketten integrieren. Logistikzentren erzeugen darüber hinaus Nachfrage nach Bauleistungen, Technik, Energie, Wartung und Unternehmensdiensten. Ihre volkswirtschaftliche Wirkung reicht damit über die unmittelbar sichtbaren Lagerarbeitsplätze hinaus.
Gleichzeitig dürfen Staaten nicht in einen Subventionswettbewerb um jede Halle geraten. Standardisierte Logistik ist vergleichsweise mobil und erzeugt teilweise geringe Wertschöpfung pro Quadratmeter. Öffentliche Förderung sollte sich auf Infrastruktur und Fähigkeiten konzentrieren, die mehreren Unternehmen dienen: Schienenanschlüsse, digitale Zollsysteme, Netzausbau, berufliche Bildung und beschleunigte Brownfield-Entwicklung. Direkte Beihilfen sind eher dort begründbar, wo strategische Versorgung, Innovation oder außergewöhnlich hohe regionale Wertschöpfung entstehen.
Planungspolitik muss Nutzungskonflikte früh lösen. Geeignete Korridore sollten Verkehr, Strom und Arbeitskräfte zusammenführen, statt Hallen nur dort zuzulassen, wo Grundstücke kurzfristig verfügbar sind. Kommunale Grenzen dürfen nicht dazu führen, dass eine Gemeinde Steuereinnahmen erhält, während Nachbarorte den Verkehr tragen. Regionale Abstimmung und verursachungsgerechte Infrastrukturbeiträge verbessern die ökonomische Bilanz.
Für Bulgarien und andere südosteuropäische Standorte liegt eine besondere Chance in der Verbindung von Nearshoring, EU-Binnenmarkt und Korridoren Richtung Türkei, Schwarzes Meer und Mitteleuropa. Reine Kostenvorteile reichen jedoch nicht. Entscheidend sind verlässliche Genehmigungen, leistungsfähige Grenz- und Zollprozesse, Fachkräfte, Netzkapazität sowie die Einbindung von Straße, Schiene, Häfen und Flughäfen. Wer nur Hallen baut, schafft Immobilien. Wer diese Faktoren verbindet, schafft einen Logistikstandort.
Der Boom bleibt zyklisch verwundbar
Trotz struktureller Wachstumstreiber ist der Markt nicht immun gegen Überkapazitäten. Die Jahre 2021 bis 2023 lösten in mehreren Regionen eine Welle spekulativer Projekte aus. Als Zinsen stiegen und Unternehmen ihre Pandemieexpansion korrigierten, nahmen Leerstände zu. Solche Phasen sind typisch für Immobilienmärkte: Zwischen Planung und Fertigstellung liegen Jahre, sodass neues Angebot häufig dann eintrifft, wenn die Nachfrage bereits nachlässt.
Hohe Bau- und Finanzierungskosten verschärfen das Risiko. Ein Projekt kann operativ sinnvoll sein, aber durch teures Fremdkapital unrentabel werden. Entwickler reagieren mit weniger spekulativen Starts und verlangen häufiger Vorvermietung. Das bremst kurzfristig den Neubau und kann mittelfristig wieder Knappheit erzeugen. Die sinkende Pipeline in den USA und Teilen Europas trägt bereits dazu bei, Angebot und Nachfrage neu auszubalancieren.
Klumpenrisiken bleiben besonders bei großen Nutzern bestehen. Onlinehändler, Handelskonzerne und Logistikdienstleister können ganze lokale Märkte prägen. Ändert ein Unternehmen sein Netzwerk, werden gleichzeitig mehrere Flächen frei. Auch technologische Spezialisierung kann zum Risiko werden, wenn Einbauten nicht zum nächsten Nutzer passen. Anleger sollten deshalb nicht nur die Bonität des aktuellen Mieters, sondern auch den alternativen Nutzwert der Immobilie prüfen.
Geopolitische Veränderungen wirken in beide Richtungen. Handelsbarrieren und regionale Produktion können zusätzliche Lagerbedarfe schaffen, zugleich aber Warenströme verringern und Investitionen entwerten. Eine Eskalation der Fragmentierung würde Weltwirtschaft und Handel belasten. Der Logistiksektor kann einzelne Störungen abfedern, aber keinen dauerhaften Verlust internationaler Arbeitsteilung kompensieren. Mehr Lagerhäuser sind kein Ersatz für stabile Handelsbeziehungen.
Bis 2030 entscheidet sich die Qualität des Wachstums
Bis 2030 dürfte die Nachfrage nach modernen Logistikflächen insgesamt weiter steigen. Onlinehandel, alternde Bestände, neue Produktionsstandorte, temperaturgeführte Waren und höhere Anforderungen an Lieferfähigkeit sprechen für Wachstum. Die stärkste Wertsteigerung dürfte jedoch nicht bei beliebiger Fläche entstehen, sondern bei energieeffizienten, gut angebundenen und flexibel automatisierbaren Anlagen. Der Markt wird stärker zwischen zukunftsfähigen und technisch überholten Gebäuden unterscheiden.
Künstliche Intelligenz wird vor allem Planung und Steuerung verändern. Sie kann Nachfrage prognostizieren, Bestände positionieren, Personal und Roboter koordinieren sowie Wartungsbedarf erkennen. Ihr Nutzen hängt von Datenqualität, klaren Prozessen und zuverlässiger Integration ab. Eine schlecht organisierte Lieferkette wird nicht allein durch einen Algorithmus robust. Die größten Gewinne entstehen dort, wo digitale Entscheidungen und physische Infrastruktur gemeinsam entwickelt werden.
Energie wird neben Lage und Arbeitskräften zum dritten dominanten Standortkriterium. Betreiber benötigen nicht nur günstigen Strom, sondern verlässliche Anschlusskapazität und planbare Preise. Solardächer, Speicher und flexible Lasten können Vorteile schaffen, ersetzen aber kein leistungsfähiges Netz. Projekte, die Strombedarf, Fahrzeugladung, Kühlung und Gebäudetechnik integriert optimieren, werden niedrigere Betriebskosten und bessere Finanzierungschancen besitzen.
Der Flächenkonflikt wird den Neubau in dicht besiedelten Regionen begrenzen. Brownfields, mehrgeschossige Anlagen und die Modernisierung alter Bestände gewinnen an Bedeutung. Gleichzeitig bleibt nicht jede innerstädtische Logistik wirtschaftlich. Hohe Grundstückskosten und Nachbarschaftskonflikte setzen Grenzen. Das Netz der Zukunft wird daher aus wenigen sehr großen Knoten, regionalen Zentren und gezielt eingesetzten urbanen Standorten bestehen.
Fortschritt aus Beton – mit eingebautem Risiko
Der globale Logistikzentren-Boom ist weder eine spekulative Mode noch ein uneingeschränktes Erfolgsmodell. Er folgt realen Veränderungen in Handel, Technologie und geopolitischer Risikowahrnehmung. Moderne Zentren können Produktivität steigern, Lieferzeiten verkürzen, Lebensmittel- und Pharmaketten sichern und Regionen in internationale Wertschöpfung integrieren. Sie schaffen damit einen wirtschaftlichen Nutzen, der weit über ihre Grundstücksgrenzen hinausreicht.
Doch der Bau zusätzlicher Kapazität ist nicht mit Resilienz gleichzusetzen. Überdimensionierte Bestände binden Kapital, Großanlagen bündeln Ausfallrisiken, Automatisierung erhöht die Abhängigkeit von Energie und Software, und Flächenverbrauch erzeugt lokale Kosten. Der ökonomisch sinnvolle Weg liegt zwischen maximaler Effizienz und maximaler Redundanz. Unternehmen müssen Risiken differenzieren, Anlagen flexibel gestalten und physische mit digitaler Sicherheit verbinden.
Die Gewinner werden deshalb nicht jene sein, die einfach die meisten Quadratmeter errichten. Erfolgreich sind Standorte und Betreiber, die Fläche, Verkehr, Energie, Daten und Qualifikation zu einem belastbaren System verbinden. Dazu gehören nachhaltige Gebäude, interoperable Technik, alternative Betriebswege und Beschäftigte, die komplexe Anlagen beherrschen. Auch politische Entscheidungsträger müssen genauer unterscheiden: zwischen strategischer Infrastruktur und austauschbarer Halle, zwischen regionaler Wertschöpfung und bloßem Flächenumsatz, zwischen echter Dekarbonisierung und grünem Anstrich.
Die Welt braucht leistungsfähigere Logistikzentren, aber nicht um jeden Preis und nicht an jedem Ort. Der Boom macht Lieferketten dann robuster, wenn neue Knoten Vielfalt, Transparenz und Handlungsoptionen schaffen. Er erzeugt neue Abhängigkeiten, wenn Skalierung zum Selbstzweck wird und Strom, Software, Personal oder ein einzelner Großnutzer zum unersetzbaren Engpass werden. Bis 2030 entscheidet sich daher weniger, wie viel gebaut wurde, sondern ob aus den gewaltigen Investitionen ein anpassungsfähiges Netz entstanden ist. Genau darin liegt die provokative Wahrheit dieses Megatrends: Die nächste Versorgungskrise könnte nicht an zu wenigen Hallen scheitern, sondern an zu vielen hochoptimierten Hallen, die alle von denselben verletzlichen Systemen abhängen.
Ihre Intralogistik-Experten

Beratung, Planung und Umsetzung von Komplettlösungen für Hochregallager und automatisierte Lagersysteme - Bild: Xpert.Digital
Mehr dazu hier:
Ihr globaler Marketing und Business Development Partner
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.
☑️ KMU Support in der Strategie, Beratung, Planung und Umsetzung
☑️ Erstellung oder Neuausrichtung der Digitalstrategie und Digitalisierung
☑️ Ausbau und Optimierung der internationalen Vertriebsprozesse
☑️ Globale & Digitale B2B-Handelsplattformen
☑️ Pioneer Business Development / Marketing / PR / Messen
Unsere globale Branchen- und Wirtschafts-Expertise in Business Development, Vertrieb und Marketing

Unsere globale Branchen- und Wirtschafts-Expertise in Business Development, Vertrieb und Marketing - Bild: Xpert.Digital
Branchenschwerpunkte: B2B, Digitalisierung (von KI bis XR), Maschinenbau, Logistik, Erneuerbare Energien und Industrie
Mehr dazu hier:
Ein Themenhub mit Einblicken und Fachwissen:
- Wissensplattform rund um die globale wie regionale Wirtschaft, Innovation und branchenspezifische Trends
- Sammlung von Analysen, Impulsen und Hintergründen aus unseren Schwerpunktbereichen
- Ein Ort für Expertise und Informationen zu aktuellen Entwicklungen in Wirtschaft und Technologie
- Themenhub für Unternehmen, die sich zu Märkten, Digitalisierung und Brancheninnovationen informieren möchten