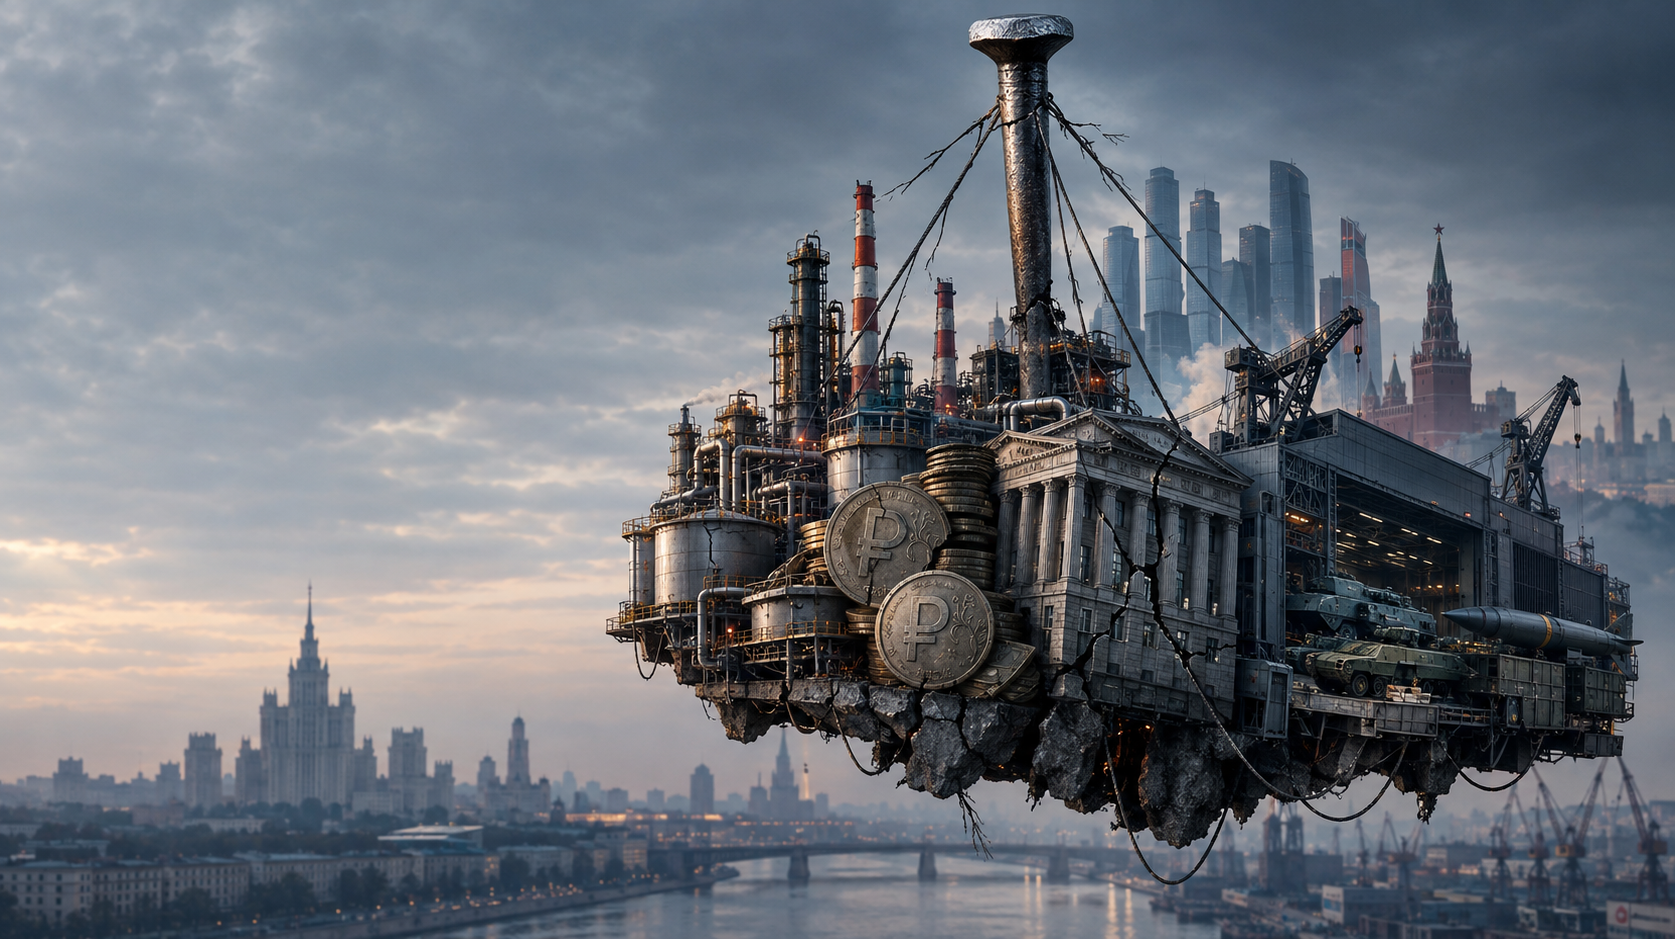
Ruslands økonomi på sit grænse: Kreml fører krig mod kredit – og en centralbankmand holder systemet sammen – Kreativt billede om emnet med AI: Xpert.Digital
Den russiske økonomi hænger på ét afgørende søm: centralbanken
Ruslands økonomi: Holder det centrale søm stabilitetslinjen?
2027 i fokus: Den russiske centralbanks fremtid og dens indflydelse på økonomien
Den russiske økonomi står på et kritisk punkt, hvor adskillige udfordringer mødes, og systemets stabilitet bliver sat på prøve. Centralbanken, under ledelse af Elvira Nabiullina, beskrives ofte som det "enkelte søm", der holder den skrøbelige økonomiske struktur sammen. Denne metafor, opfundet af den russiske økonom Alexandra Prokopenko, fremhæver centralbankens usædvanligt vigtige rolle i en stadig mere modstridende økonomisk model. I takt med at Rusland kæmper for at håndtere byrderne af militærudgifter, inflation og vestlige sanktioner, bliver spørgsmålet om centralbankens og dens præsidents fremtid stadig mere presserende. Et kollaps af tilliden til centralbanken eller et skift i dens politiske støtte kan have vidtrækkende konsekvenser for landets økonomiske stabilitet. Selvom økonomien endnu ikke er kollapset, peger den nuværende situation på en styringsrisiko, der stammer fra en farlig afhængighed af en enkelt institution. I denne sammenhæng er Ruslands situation ikke kun defineret af krigens udfordringer, men også af behovet for en langsigtet, bæredygtig økonomisk strategi.
Hvad billedet af den enkelte negl egentlig betyder
Billedet af sømmet stammer fra den russiske økonom Alexandra Prokopenko . Den nuværende akademiker arbejdede som rådgiver for den russiske centralbank fra 2017 til 2022, hvor hendes ansvar omfattede at kommunikere inflationstendenser. Den 24. maj 2026 brugte hun metaforen i en engelsksproget artikel, der ledsagede en analyse, hun skrev sammen med finanseksperten Alexander Kolyandr for det uafhængige russiske økonomiske magasin *The Bell*. I den beskrev hun centralbanken og dens præsident, Elvira Nabiullina, som det afgørende søm, der stadig holder den russiske økonomi sammen.
Den tyske udtalelse om, at Ruslands økonomi hænger på et enkelt søm (Stern), er således en journalistisk overdrivelse af den oprindelige formulering. Prokopenko talte ikke eksplicit om det enkelte søm, men om det vigtigste. Forskellen er økonomisk betydelig: Rusland besidder stadig adskillige støtteelementer, herunder råvareeksport, statslige våbenkontrakter, handel med Kina, kapitalkontrol, indenlandsk låntagning og et tilpasningsdygtigt forretningslandskab. Afhandlingen hævder derfor ikke, at hele systemet udelukkende afhænger af én person eller institution. Den beskriver snarere centralbankens usædvanligt store betydning for stabiliteten i en stadig mere modstridende økonomisk model.
Det fulde originale citat fra Alexandra Prokopenko dateret 24. maj 2026 lyder:
"Ruslands økonomi har mere potentiale end nogle forudsiger – men den er langt mindre robust, end Kreml vil indrømme. Den vigtigste støtte til den er Centralbanken og Elvira Nabiullina, som har præcis et år tilbage. Hendes embedsperiode slutter den 24. juni 2027."
Det afgørende punkt er, at Prokopenko skrev "hovedsømmet", hvilket betyder "det vigtigste søm", ikke "det eneste søm". Udtrykket "det eneste søm" er derfor en journalistisk overdrivelse.
Centralbanken skal håndtere flere spændinger samtidigt. Den har til opgave at dæmpe inflationen, stabilisere rublen, opretholde banksystemets funktionalitet og forhindre, at stigende offentlige og militære udgifter fører til ukontrolleret valutadevaluering. Samtidig står den over for et stigende pres fra virksomheder, statsejede virksomheder og politiske aktører, der kræver lavere renter og mere tilgængelig kredit. Uden en restriktiv pengepolitik ville høje offentlige udgifter ramme en økonomi, der allerede er belastet af mangel på arbejdskraft, industriel kapacitet og adskillige halvvarer. Yderligere efterspørgsel ville derefter presse priserne op mere, end den ville øge den reelle produktion.
Inden for dette system repræsenterer Elvira Nabiullina et forholdsvis professionelt og stabilitetsorienteret teknokrati. Hendes betydning stammer ikke kun fra hendes personlige ekspertise. Bag hende står et stort institutionelt apparat, der omfatter pengepolitik, banktilsyn, betalingssystemer, statistik og krisestyring. Siden 2013 er tilsynet med banker, forsikringsselskaber, pensionskasser og værdipapirmarkeder også blevet konsolideret under den russiske centralbanks paraply. Dette giver institutionen en usædvanlig stor indflydelse på stort set alle områder af det finansielle system.
Prokopenko havde allerede forklaret vigtigheden af denne institutionelle rolle til Radio Free Europe/Radio Liberty Hun beskrev centralbanken som det institutionelle anker, der havde opretholdt sin troværdighed på markederne og holdt inflationen på sporet. Fra dette perspektiv ville en udskiftning af Nabiullina ikke blot være en normal personaleudskiftning. Det kunne forurolige netop den institution, der hidtil har sikret forudsigelighed i den økonomiske politik.
Det virkelige "søm i kisten" er derfor hverken Nabiullina alene eller centralbanken som en simpel autoritet. Det, der menes, er kombinationen af en fungerende centralbank, dens professionelle troværdighed og den politiske tillid, som Vladimir Putin hidtil har vist sin præsident. Ifølge Prokopenko hviler centralbankens de facto uafhængighed mindre på juridiske garantier end på dette personlige tillidsforhold. Det beskytter banken, i det mindste delvist, mod krav fra magtfulde erhvervsrepræsentanter, statslige lobbygrupper og politiske fraktioner, der kræver billigere lån og større indflydelse på rentebeslutninger.
Det er netop her, systemets svaghed ligger. Institutionel stabilitet i Rusland afhænger i høj grad af personlige relationer og uformelle magtstrukturer. Så længe Nabiullina nyder præsidentens tillid, kan centralbanken implementere beslutninger, der er smertefulde for virksomheder, debitorer og dele af statsapparatet. Hvis denne politiske beskyttelse skulle forsvinde, kunne pengepolitikken i højere grad underordnes statens og våbenindustriens kortsigtede finansieringsinteresser.
Spørgsmålet om arvefølgen gør år 2027 særligt vigtigt. Nabiullinas tredje og, under gældende lov, sidste periode udløber den 24. juni 2027. Præsidenten skal foreslå en kandidat til Statsdumaen senest tre måneder i forvejen. I modsætning til mange vestlige lande mangler Rusland en gennemsigtig proces med kendte kandidater i god tid og rigelig forberedelsestid til de finansielle markeder. Beslutningen ligger reelt hos Putin og kunne først blive annonceret kort før periodens udgang.
Der er i bund og grund tre muligheder. Kreml kan udpege en efterfølger, fordele centralbankens ansvar mellem flere institutioner eller ændre loven for at give Nabiullina endnu en periode. Ingen af disse muligheder løser det grundlæggende problem. Ny ledelse skal først etablere troværdighed. En opdeling af centralbanken ville være organisatorisk kompleks og kunne skabe nye gnidninger. En forlængelse af Nabiullinas periode ville blot udsætte beslutningen uden at opløse den institutionelle afhængighed af hendes og Putins tillid.
Tabet af denne tillid kan have betydelige økonomiske konsekvenser. Hvis en ny centralbankledelse skulle sænke renten for tidligt eller for drastisk, kan lån og investeringer stige på kort sigt. Samtidig vil inflation, rubelpres og importomkostninger dog stige. Husholdninger og virksomheder kan i stigende grad vende sig mod udenlandsk valuta eller håndgribelige aktiver. Regeringen kan i starten finansiere sin gæld billigere, men vil være nødt til at acceptere højere inflation og et yderligere tab af tillid.
Sømmetaforen beskriver derfor ikke et automatisk nært forestående kollaps. Selv efter en ændring i toppen af centralbanken ville dens specialiserede afdelinger, tilsynsfunktioner og pengepolitiske instrumenter forblive på plads. Rusland kunne også reagere med kapitalkontrol, priskontrol, tvangslån og andre administrative indgreb. Dette kunne potentielt gøre det muligt at skjule en krise i lang tid eller flytte den til virksomheder, banker, opsparere og regioner.
Sammenligningen peger snarere på en risiko i forhold til regeringsførelsen. Ruslands økonomi overlevede krigens første år, ikke kun på grund af sine råvareindtægter og offentlige udgifter, men også fordi centralbanken havde tilstrækkelig autoritet og troværdighed til at reagere på inflation og risici på de finansielle markeder. Prokopenkos udtalelse gør det klart, at denne autoritet ikke automatisk er institutionelt sikret. Den er stærkt afhængig af Nabiullina og hendes position inden for magtstrukturen.
Det vigtigste søm holder derfor ikke en solid bygning sammen. Det stabiliserer en stadig mere forvrænget økonomisk struktur, hvor høje militærudgifter, svag civil vækst, mangel på arbejdskraft, inflation, sanktioner og stigende finansieringsbehov interagerer med hinanden. Så længe centralbanken kan inddæmme disse spændinger, forbliver systemet kontrollerbart. Hvis dens handleevne svækkes politisk, øges risikoen for, at den snigende økonomiske erosion bryder ud i en åben valuta, inflation eller finanskrise.
Stabilitet uden økonomisk sundhed
Siden begyndelsen af den omfattende krig mod Ukraine er et hurtigt kollaps af den russiske økonomi gentagne gange blevet forudsagt. Det er ikke sket. Denne kendsgerning fortolkes ofte i politiske debatter enten som bevis på de vestlige sanktioners ineffektivitet eller som bevis på den russiske økonomis exceptionelle styrke. Begge konklusioner er for forenklede.
Rusland klarede det første chok fra sanktioner, primært fordi landet selv før 2022 besad betydelige valutareserver, relativt lav statsgæld, betydelig råvareeksport og et banksystem, der var stabiliseret efter tidligere kriser. Hertil kom hurtig kapitalkontrol, en drastisk stigning i renten, eksportrestriktioner, omdirigering af handelsstrømme og massive offentlige udgifter. Som følge heraf kollapsede økonomien ikke, men skiftede snarere til en anden driftsform.
Denne tilstand kan beskrives som en negativ ligevægt. Økonomien kollapser ikke, men den genererer kun lidt produktiv momentum. Offentlige udgifter forhindrer en dyb recession, mens høje renter, mangel på arbejdskraft, sanktioner og usikkerhed kvæler private investeringer. Forsvarsvirksomheder vokser, mens mange civile industrier lider under stigende omkostninger, svag efterspørgsel og reduceret adgang til teknologi. Beskæftigelsen forbliver høj, men produktivitetsvæksten er svag. Lønningerne stiger i sektorer med høj efterspørgsel, men nogle af disse gevinster udhules af inflation.
For 2026 ligger pålidelige vækstprognoser kun mellem cirka 0,5 og 1 procent. For 2027 og 2028 forventer mange kun omkring 0,5 procent. Dette er usædvanligt lavt for en økonomi med betydelig ophobet efterspørgsel, høje råvareindtægter og betydelige offentlige udgifter. Denne svage vækst indikerer, at yderligere offentlig efterspørgsel knap nok skaber ny kapacitet. Den oplever i stigende grad en økonomi, hvor maskiner, faglærte arbejdere, logistik, kredit og importerede halvvarer er knappe.
Det russiske system er derfor ikke stabilt i betydningen en sund, innovativ økonomi. Det er stabilt i betydningen en politisk styret fordeling af knaphed. Denne sondring er afgørende. En stat kan forblive militært kapabel i årevis, selv når civil velstand, produktivitet og langsigtede vækstmuligheder falder. Især autoritære systemer kan fordele økonomiske omkostninger ulige og undertrykke politisk uenighed. Fraværet af kollaps betyder derfor ikke, at den økonomiske skade er ubetydelig.
Centralbanken som modvægt til krigsfinansiering
Den russiske centralbank står over for et klassisk dilemma. Staten øger sine udgifter til forsvar, sikkerhedsagenturer, våbenproducenter, soldater og krigsrelateret infrastruktur. Disse udgifter genererer indtægter og efterspørgsel. Men da økonomien næsten ikke har nogen ledig kapacitet tilbage, resulterer den øgede efterspørgsel ikke i en tilsvarende stigning i den reelle produktion. I stedet stiger priser, lønninger og importbehov.
Centralbanken reagerer med høje renter. Selvom den ledende rente blev sænket fra 21 til 14 procent i løbet af 2026, er 14 procent fortsat et usædvanligt højt niveau. Inflationen forventes stadig at ligge omkring 6 til 7 procent i 2026, hvilket er betydeligt over det langsigtede mål på 4 procent. Realrenten, justeret for inflation, forbliver restriktiv. Dette gør lån dyrere, dæmper forbrug og investeringer og forsøger at begrænse overskydende efterspørgsel.
Denne politik er økonomisk forståelig, men politisk ubelejlig. Erhvervsforeninger, industrifolk og statsejede virksomheder kræver billigere lån. Mange virksomheder lider under finansieringsomkostninger, der vanskeliggør nye investeringer og øger omkostningerne ved at betjene eksisterende gæld. Dette skaber en målkonflikt for Kreml: Kreml har brug for store investeringer i forsvar og infrastruktur, men samtidig ønsker de at forhindre rublen i at falde i værdi, og at inflationen tynger befolkningen.
Centralbanken fungerer derfor som en institutionel bremse i en økonomi, hvis politiske ledelse samtidig trykker på speederen. Så længe denne bremse forbliver troværdig, kan husholdninger og virksomheder have tillid til, at en fuldstændig devaluering af rublen ikke er det foretrukne instrument til statsfinansiering. Denne forventning er i sig selv et økonomisk aktiv. Hvis centralbanken mister sin troværdighed, kan selv frygten for fremtidig inflation føre til kapitalflugt, højere importpriser, rubelsalg og accelererede lønkrav.
Nabiullinas særlige betydning ligger ikke i, at hun alene har magten til at fastsætte renten. Bag hende står et stort apparat af specialiserede afdelinger, banktilsyn, statistik, betalingssystemer og krisestyring. Hendes personlige vægt stammer snarere fra kombinationen af hendes professionelle omdømme, erfaring og politiske tillid. Hun kan forsvare upopulære beslutninger og har tilsyneladende tilstrækkelig støtte til i det mindste delvist at imødegå opfordringer til en alt for lempelig pengepolitik.
Året 2027 som en institutionel stresstest
Centralbankdirektørens embedsperiode udløber i juni 2027. I henhold til gældende lov er dette hendes tredje og sidste periode. Loven kan ændres, og en forlængelse er på ingen måde politisk udelukket. Ligeledes kan der udpeges en kvalificeret efterfølger, der fortsætter den nuværende kurs. Ikke desto mindre er der fortsat en reel risiko, fordi beslutningen om centralbankens ledelse i sidste ende er meget personlig.
Det afgørende spørgsmål er ikke kun, hvem der overtager posten. Vigtigere er, hvilket mandat den pågældende person rent faktisk vil modtage. En efterfølger kunne fortsætte den nuværende stabilitetspolitik og opretholde høje renter, indtil inflationspresset aftager bæredygtigt. De kunne dog også få til opgave at yde stærkere støtte til vækst, våbenproduktion og statsfinansiering. I så fald ville pengepolitikken blive mere politisk drevet og kortsigtet.
En tidlig eller overdreven rentenedsættelse kan i starten give lindring. Virksomheder kan investere billigere, banker kan låne lettere ud, og regeringen kan finansiere sin gæld billigere. Omkostningerne vil dog sandsynligvis materialisere sig med en tidsforsinkelse: højere inflation, en svagere rubel, stigende importpriser og en større flugt til håndgribelige aktiver eller udenlandsk valuta. Jo mere regeringen samtidig øger sine udgifter, desto vanskeligere vil det være at tøjle denne dynamik senere hen.
2027 er også et kritisk år, fordi flere byrder er ved at konvergere. Forsvarsbudgettet forventes at stige til 17,1 billioner rubler. Det er cirka 27 procent mere end oprindeligt planlagt og det højeste beløb siden starten af den fuldskala invasion. Samtidig skal de sociale udgifter reduceres, mens uddannelse, sundhedspleje og civil infrastruktur også står over for budgetnedskæringer. Staten forsøger således ikke at reducere krigsøkonomien, men finansierer snarere en ny fase af dens konsolidering.
Dette år vil derfor ikke automatisk blive et kollapsår. Det vil snarere være en test af, om Rusland kan opretholde sin nuværende arbejdsdeling: staten bruger store midler på krigen, mens centralbanken begrænser de inflatoriske konsekvenser. Hvis denne arbejdsdeling fejler, vil den nuværende negative ligevægt forvandles til et betydeligt mere ustabilt system.
Budgettet mister sin buffer
Ruslands offentlige finanser er modstridende. På den ene side er den formelle statsgæld fortsat lav efter internationale standarder. Dette giver staten mulighed for at påtage sig yderligere gæld indenlandsk. På den anden side er adgangen til vestlige kapitalmarkeder begrænset, renterne er høje, og puljen af potentielle købere er stærkt koncentreret blandt russiske banker, fonde og statspåvirkede investorer.
Der forventes nu et budgetunderskud på op til 3 procent af bruttonationalproduktet for 2026. Dette er næsten dobbelt så højt som oprindeligt planlagt. Mens regeringen sigter mod lavere underskud i de efterfølgende år, er denne plan afhængig af yderligere skatteindtægter, et højt råvaresalg og disciplinerede udgifter. Erfaringer fra de senere år har vist, at militærudgifter ofte overstiger de oprindelige estimater.
I 2027 er der planlagt en udstedelse af statsobligationer på cirka 7,7 billioner rubler, hvilket er omkring 43 procent mere end året før. Dette vil i højere grad flytte krigsfinansiering over i det indenlandske finansielle system. Banker vil købe statsobligationer og samtidig yde lån til strategisk vigtige virksomheder. Formelt set forbliver dette markedsbaseret finansiering. I et stadig mere kontrolleret system bliver grænsen mellem frivillige investeringsbeslutninger og politisk ønsket kapitalallokering dog sløret.
Den Nationale Velfærdsfond udgør stadig en buffer, men dens frit tilgængelige ressourcer er begrænsede. I begyndelsen af september 2026 udgjorde den samlede fond cirka 13,19 billioner rubler. Heraf var knap 4 billioner rubler likvide, svarende til omkring 1,7 procent af det forventede bruttonationalprodukt. Forskellen mellem det samlede volumen og likvide aktiver er afgørende: en stor del af fonden består af aktieinvesteringer og langfristede beholdninger, der ikke umiddelbart kan anvendes til den daglige budgetfinansiering.
Rusland er derfor ikke på randen af insolvens. Staten kan hæve skatterne, udstede obligationer, udskyde udgifter og pålægge virksomheder højere afgifter. Den kan også ty til finansiel undertrykkelse, hvilket betyder, at den i højere grad kan omdirigere opsparinger og bankbalancer til statsfinansiering. Dette eliminerer dog ikke omkostningerne. De flyttes blot til private investeringer, opsparere, virksomheder og fremtidige budgetter.
🎯🎯🎯 Datadrevet B2B-industrihub som en næsten intern løsning


Den nærmest interne løsning: Hvordan Xpert.Digital lukker operationelle huller i B2B-marketing og -salg – Smart Content-Driven Business - Billede: Xpert.Digital
Xpert.Digital er et datadrevet B2B-industricenter ledet af Konrad Wolfenstein . Virksomheden fungerer som en ekstern, nærmest intern løsning for industrielle partnere og lukker operationelle huller i marketing, indhold og salg – uden at kræve yderligere ressourcer fra klientsiden.
Mere information her:
Våben fortrænger den civile stat: Virkningen på den russiske økonomi
Våben fortrænger den civile stat
Stigende militærudgifter ændrer strukturen i det russiske budget. Forsvarsudgifterne forventes at nå 17,1 billioner rubler inden 2027. Hvis den interne sikkerhed, nationalgarden, politiet og efterretningstjenesterne medregnes, vil en endnu større del af statsbudgettet være bundet til militære og undertrykkende aktiviteter.
Samtidig forventes finansieringen af sociale programmer at falde med cirka 7 procent. Uddannelse, sundhedsvæsen og infrastruktur vil også opleve reducerede reelle udgifter. Selv hvis de nominelle udgifter stiger på visse områder, kan inflationen udhule nogle af disse gevinster. Den reelle effekt afspejles derfor ikke kun i nedskårne budgetposter, men også i mistede investeringsmuligheder: hospitaler, der forbliver umoderniserede, skoler, der er af lavere standard, transportprojekter, der udskydes, og reduceret støtte til civil forskning.
Militærudgifter kan øge bruttonationalproduktet på kort sigt. En produceret tank, missil eller drone registreres som værditilvækst i statistikken. Fra et økonomisk perspektiv genererer dette dog kun begrænsede fremtidige fordele. En maskine til en civil fabrik kan producere yderligere varer i årevis. Ammunition forbruges eller oplagres. Det øger den statistiske produktion, men øger ikke et samfunds produktive kapital i samme grad.
Krigsøkonomien skaber således et vækstparadoks. Den kan generere høj beskæftigelse, stigende lønninger i våbenproducerende regioner og fuldt udnyttede fabrikker, mens det langsigtede produktionspotentiale falder. Faglærte arbejdere migrerer til militært prioriterede virksomheder, og civile virksomheder mister personale, lån og reservedele. Staten køber ind til oppustede priser, hvilket gør ineffektivitet mindre synlig. Overskud privatiseres eller politisk omfordeles, mens risici i stigende grad ender i statsejede banker og offentlige kasser.
Fuld beskæftigelse som et advarselssignal
Meget lav arbejdsløshed betragtes normalt som et tegn på økonomisk styrke. I Rusland er det i stigende grad et tegn på knaphed. Mobilisering, emigration, demografisk tilbagegang, store krigstab og udvidelsen af våbenproduktionen har reduceret arbejdsudbuddet. Samtidig konkurrerer hæren, sikkerhedstjenester, forsvarsvirksomheder, byggebranchen og civile virksomheder om de samme arbejdere.
Der er særlig mangel på ingeniører, teknikere, chauffører, bygningsarbejdere, IT-specialister og faglærte industriarbejdere. Virksomheder reagerer med højere lønninger, ansættelsesbonusser, mindre strenge ansættelseskriterier og snyd af personale. Dette øger indkomsterne for visse grupper, men ikke automatisk produktiviteten. Når virksomheder skal betale betydeligt mere for det samme arbejde, stiger enhedsomkostningerne og dermed prispresset.
Derudover er der en regional forvridning. Våbenproduktionscentre og regioner med høje rekrutteringsbonusser drager delvis fordel af statslig finansiering. Andre områder mister unge mænd, faglærte arbejdere og deres skattegrundlag. Familier modtager militærløn eller -kompensation, men disse overførsler erstatter ikke bæredygtig regional udvikling. De skaber indkomst, der er direkte knyttet til deltagelse i krigen og loyalitet over for staten.
Problemet forværres demografisk. Ruslands befolkning ældes, fødselsraterne er lave, og nogle af den veluddannede yngre befolkning har forladt landet. Indvandring fra Centralasien kan afhjælpe manglen, men den er politisk kontroversiel og utilstrækkelig til at udfylde alle huller i kvalifikationer. Manglen på arbejdskraft er derfor ikke blot en midlertidig konsekvens af krigen; den er ved at blive en langsigtet begrænsning for vækst.
Olie er fortsat den materielle livline
Hvis centralbanken er det institutionelle anker, forbliver olie og gas den vigtigste kilde til materielle indtægter. Eksportindtægter fra råvarer leverer udenlandsk valuta, støtter rublen og finansierer statsbudgettet. Rusland har omdirigeret store dele af sin oliehandel til Asien og etableret en skyggeflåde, alternativ forsikring og nye betalingssystemer. Dette har gjort det muligt delvist at begrænse virkningen af vestlige sanktioner.
Denne tilpasning er dog ikke uden ulemper. Længere transportruter, prisnedsættelser, formidlere, højere forsikringsomkostninger og teknologiske begrænsninger reducerer alle indtægterne. Den afgørende faktor er ikke kun den eksporterede mængde, men den faktiske pris, der opnås efter alle rabatter og omkostninger. Hvis den globale oliepris falder, eller sanktionerne håndhæves strengere, kan budgetsituationen forværres hurtigt.
Den planlagte reduktion af olieprisen, som bestemmer budgetreglen, til 50 dollars pr. tønde fra 2027 viser, at regeringen selv beregner mere forsigtigt. En mere konservativ regel kan stabilisere økonomien på lang sigt, men på kort sigt nødvendiggør den højere skatter, yderligere låntagning eller lavere udgifter. Jo højere militærforpligtelserne er, desto mere følsomt bliver systemet over for svingende råvareindtægter.
Diesel- og raffinaderiindustrien er også blevet en risiko. Angreb på raffinaderier, reparationsomkostninger, midlertidige mangler og eksportrestriktioner påvirker direkte brændstofpriser og logistik. Regeringen kan begrænse eksporten for at forsyne hjemmemarkedet, men dette reducerer potentielle valuta- og skatteindtægter. Infrastrukturangreb udøver deres økonomiske indvirkning mindre gennem fuldstændig ødelæggelse af individuelle faciliteter end gennem gentagne reparationer, produktionsafbrydelser, yderligere sikkerhedsomkostninger og usikkerhed.
Kina stabiliserer Rusland, samtidig med at det øger sin afhængighed
Kina er blevet Ruslands vigtigste økonomiske partner og tegner sig nu for cirka 35 procent af den russiske udenrigshandel. Landet køber energi og råmaterialer og leverer maskiner, køretøjer, elektronik, industrikomponenter og en stor del af varer, der kan bruges direkte eller indirekte til militære formål. Uden kinesiske handelskanaler ville det have været betydeligt vanskeligere at tilpasse sig vestlige sanktioner.
Forholdet er dog asymmetrisk. Rusland har mere brug for Kina, end Kina har brug for Rusland. Beijing kan påvirke priser, betalingsbetingelser og forsyningskæder. Russiske virksomheder skal tilpasse sig kinesiske standarder, platforme og finansieringsmuligheder. Hvor vestlige leverandører har forladt markedet, fremstår kinesiske virksomheder ofte ikke blot som erstatninger, men som dominerende konkurrenter.
Nye handelsforbindelser opstår for små og mellemstore virksomheder, men mange russiske leverandører er samtidig under pres fra billigere kinesiske produkter. Rusland er fortsat afhængig af import til fremtidige teknologier og sofistikerede industrikomponenter. Samarbejde inden for atomenergi, infrastruktur og råmaterialer kan være strategisk vigtigt, men det kan ikke erstatte en bred teknologisk modernisering.
Kina forhindrer således et pludseligt økonomisk kollaps, men det løser ikke Ruslands strukturelle problemer. Det udsætter dem blot. En tidligere afhængighed af europæiske markeder og vestlig teknologi viger for en større afhængighed af en enkelt asiatisk partner. For Moskva er dette geopolitisk acceptabelt, fordi Kina afbøder presset fra vestlige sanktioner. Økonomisk betyder det dog mindre forhandlingsstyrke.
Nordkorea, Iran og nye omfartsruter
Samarbejdet med Nordkorea og Iran er primært betydningsfuldt ud fra et militært og logistisk perspektiv. Nordkorea kan levere ammunition, militært udstyr og mandskab. Fælles infrastrukturprojekter, herunder nye grænseoverskridende transportforbindelser, letter langsigtet udveksling. For Rusland udvider dette kredsen af stater, der er villige til politisk at se bort fra vestlige sanktioner.
Iran leverer ekspertise og komponenter til droneproduktion. Samarbejdet omfatter ikke kun færdige systemer, men også produktionsknowhow, forsyningskæder og militære applikationer. Dette giver Rusland mulighed for at lokalisere dele af sin våbenproduktion og reducere sin afhængighed af direkte import. Samtidig skaber det nye afhængigheder af elektronik, maskiner og mellemprodukter.
Forbindelserne med lande som Malaysia og andre nationer i det globale syd vinder også frem i betydning. De åbner op for salgsmarkeder, betalingskanaler, mellemhandel og investeringsmuligheder. Disse kontakter er værdifulde for Rusland, men bør ikke sidestilles med en fuldstændig økonomisk omlægning. Mange af disse lande ønsker at handle uden at blive permanent bundet til Moskva. De udnytter Ruslands behov for alternative partnere til at forhandle gunstige vilkår.
Det nye netværk gør sanktioner mere gennemtrængelige og øger modstandsdygtigheden. Samtidig bliver handel mere kompleks, dyr og uigennemsigtig. Flere mellemhandlere betyder højere marginer, længere leveringstider og større juridiske risici. Rusland kan stadig indkøbe mange varer, men ofte til højere omkostninger og med lavere kvalitetssikring.
Ekspropriationer skaber kortsigtet kontrol og langsigtet mistillid
Overtagelse eller midlertidig ledelse af udenlandske virksomheder er en del af Ruslands økonomiske isolationistiske strategi. Vestlige virksomheders aktiver kan placeres under statskontrol, overføres til russiske ejere eller sælges under politisk bestemte betingelser. For Kreml tilbyder dette flere kortsigtede fordele: produktionsfaciliteterne forbliver operationelle, job sikres, og indenlandske aktører erhverver aktiver på gunstige vilkår.
I det lange løb forværrer denne politik dog investeringsforholdene. Ejendomsrettigheder bliver afhængige af geopolitisk loyalitet. Selv virksomheder fra lande, der ikke er direkte involveret i sanktioner, må indregne en højere politisk risiko. Kapital kræver derefter højere afkast, forbliver på kort sigt eller strømmer slet ikke ind i landet.
Konsekvenserne rækker ud over individuelle mærker eller fabrikker. Moderne produktionsnetværk kræver pålidelige kontrakter, reservedele, software, kvalitetskontrol og langsigtet finansiering. En fabrik kan erhverves fysisk, men ledelsesmæssig ekspertise, internationale forsyningskæder og teknologiske fremskridt overføres ikke så let. Kortsigtet importsubstitution kan derfor føre til langsigtede tab i kvalitet og produktivitet.
Angreb og sabotage øger de samlede omkostninger for økonomien
Den stigende betydning af angreb på energi-, logistik- og industrianlæg ændrer omkostningsberegningen af krig. Ikke kun russiske raffinaderier og lagre er berørt, men også infrastruktur i Ukraine og andre østeuropæiske lande. Angreb på lagre, der tilhører internationale virksomheder, viser, at civile logistiknetværk bliver trukket ind i den militære konflikt.
Den økonomiske skade er ikke begrænset til ødelagte bygninger. Virksomheder investerer i beskyttelsesrum, overvågning, afskedigelser, omfordeling af lagerbygninger og forsikring. Transport omdirigeres, varebeholdninger øges, og leveringstider forlænges. Selvom disse udgifter skaber efterspørgsel, øger de ikke produktiviteten. De repræsenterer omkostningerne ved at opretholde et eksisterende præstationsniveau.
Påståede sabotagehandlinger i europæiske lande og styrkelsen af grænsesikkerheden, for eksempel ved den finsk-russiske grænse, bidrager også til dette udvidede omkostningslandskab. Europa investerer mere i beskyttelse, overvågning og militær beredskab. Rusland skal til gengæld afsætte yderligere ressourcer til at beskytte sine egne faciliteter, havne, jernbanelinjer og energiinfrastruktur. Krigen genererer således permanent højere transaktions- og sikkerhedsomkostninger for begge sider.
Banksystemet er ved at blive statens finansieringskanal
Russiske banker klarede krigens første år bedre, end mange iagttagere havde forventet. Kapitalkontrol, statsstøtte, reguleringslettelser og høje rentemarginer hjalp med at stabilisere systemet. Men dets funktion er under forandring. Banker bliver i stigende grad instrumenter for regeringens prioriteter.
De finansierer våbenvirksomheder, køber statsobligationer og yder lån til strategisk vigtige virksomheder. Så længe staten indirekte afdækker tab, kan risici forblive skjulte. Problemer opstår, når virksomheder ikke længere kan tjene nok på grund af høje renter, faldende civil efterspørgsel eller mangel på teknologi. Derefter stiger misligholdte lån, mens bankerne samtidig har stadigt større beholdninger af statsobligationer.
Der udvikles et tæt forhold mellem staten, bankerne og våbenindustrien. Hvis én sektor kommer under pres, skal den anden støtte den. Staten kan rekapitalisere banker, men dette reducerer dens finanspolitiske fleksibilitet. Banker kan yde lån til virksomheder, men dette binder kapital. Centralbanken kan stille likviditet til rådighed, men overdreven generøs bistand risikerer yderligere inflationspres.
En åben bankkrise er derfor ikke det mest sandsynlige scenarie på kort sigt. En gradvis forværring af kreditkvaliteten, maskeret af statsgarantier, balanceregler og gældsomstrukturering, er mere sandsynlig. Prisen er en stadig mere ineffektiv kapitalallokering.
Militær styrke og økonomisk svaghed er forenelige
Det stigende pres på den russiske økonomi betyder ikke automatisk, at den militære trussel mod NATO vil falde på kort sigt. En stat kan ofre civil udvikling og stadig mobilisere betydelige ressourcer til væbnede styrker, missiler, droner og sikkerhedsagenturer. Især den planlagte stigning i forsvarsudgifterne for 2027 viser, at militære prioriteter ikke nedskaleres på trods af økonomisk svaghed.
Det ville derfor være farligt for Europa at forveksle økonomisk træthed med en strategisk klarsignal. Rusland kan opretholde eller udvide sine militære kapaciteter på bekostning af fremtidig velstand. En svagere civil økonomi kunne endda øge det politiske incitament til konfrontation, hvis regimet i stigende grad henter sin legitimitet fra krig, trusselsfortællinger og national mobilisering.
Samtidig begrænser økonomiske faktorer kvaliteten og varigheden af militær magt. Mangel på arbejdskraft, teknologiske forsinkelser, høje finansieringsomkostninger og beskadiget infrastruktur gør det vanskeligt effektivt at omdanne penge til våben, personale og operationel effektivitet. Derfor er det ikke kun størrelsen af forsvarsbudgettet, der betyder noget, men også hvilke reelle varer og kapaciteter der kan produceres med det.
De enkelte europæiske regeringers politiske bånd til Moskva, debatter om forhandlinger og forskellige vurderinger af den russiske trussel påvirker også vestlig enhed. For Rusland kan diplomatiske kontakter, økonomiske interesser og interne politiske konflikter i Europa være lige så vigtige som direkte handelsforbindelser. Økonomisk modstandsdygtighed er derfor også en geopolitisk funktion af evnen til at omgå sanktioner og splitte modsatrettede koalitioner.
Selv fred ville være økonomisk vanskelig
En afslutning på fjendtlighederne ville give Rusland økonomisk lettelse, men ville ikke automatisk føre til en tilbagevenden til en normal fredstidsøkonomi. Millioner af ansatte, adskillige regioner og store virksomheder er nu direkte eller indirekte afhængige af militære kontrakter. En hurtig reduktion i denne efterspørgsel kan forårsage et kollaps af produktion, lønninger og regionale budgetter.
Samtidig skulle soldater reintegreres, sårede plejes, og militært personel overføres til civile job. Forsvarsvirksomheder kunne ikke blot skifte til konkurrencedygtige civile produkter. Sanktioner ville sandsynligvis kun blive lempet gradvist og afhængigt af politiske aftaler. Udenlandske investorer forblev forsigtige på grund af juridiske og geopolitiske risici.
Kreml har derfor et økonomisk incitament til ikke brat at stoppe den militære efterspørgsel. Selv i tilfælde af våbenhvile kan der fortsætte et højt niveau af militærudgifter, troppeopbygning og sikkerhedsinvesteringer. Krigsøkonomien ville så potentielt omdannes til en permanent militariseret økonomi.
Fredsparadokset ligger i, at en afslutning på krigen ville åbne op for bedre udviklingsmuligheder på lang sigt, men kunne udløse en tilpasningskrise på kort sigt. Jo længere militariseringen varer, desto vanskeligere bliver det at vende tilbage til en civil vækstmodel.
Hvad den offentlige diskurs afslører, og hvad den skjuler
En analyse af 68 artikler om den russiske krigsøkonomi og geopolitik afslører et stærkt fokus på militære tab og de umiddelbare konsekvenser af krigen i Ukraine. 31 artikler, eller 45,6 procent, omhandler dette emne. Yderligere 12 artikler, eller 17,6 procent, undersøger Rusland som en militær og strategisk trussel mod NATO. Tilsammen dominerer disse to perspektiver næsten to tredjedele af de analyserede rapporter.
Der lægges betydeligt mindre vægt på nationalisering af udenlandske virksomheder, samarbejde med Nordkorea, økonomisk udveksling med Kina, internationale våbenudgifter, sabotagesager, dronesamarbejde med Iran og diplomatiske initiativer. Individuelle artikler omhandler dieselindustrien, de nordlige territorier, økonomiske forbindelser med Malaysia, finsk grænsesikkerhed, angreb på vestlige logistiklagre og Ungarns politiske bånd til Moskva.
Denne fordeling afspejler præcist konfliktens synlige dynamik, men undervurderer de tavse økonomiske mekanismer. Centralbankpolitik, kreditkvalitet, statsfinansiering, produktivitet, mangel på arbejdskraft og finanspolitisk forskydning genererer mindre spektakulære overskrifter end droneangreb eller militære offensiver. De er dog afgørende for den langsigtede levedygtighed af Ruslands krigsøkonomi.
Derudover er der et metodologisk problem. Flere eller næsten identiske rapporter kan overbetone bestemte emner. Hvis den samme rapport optræder på flere portaler, eller en rapport fra en myndighed bliver taget op af mange medier, stiger antallet af artikler uden at generere yderligere uafhængig information. Mediefrekvens måler opmærksomhed, ikke automatisk økonomisk betydning.
En afbalanceret overvågningstilgang bør derfor omfatte separate kategorier for pengepolitik, budget, energiindtægter, arbejdsmarked, banker, industriel kapacitet, udenrigshandel og teknologisk afhængighed, udover militære begivenheder. Kun kombinationen af disse indikatorer afslører, om systemet blot bliver fattigere eller faktisk er på vej mod akut ustabilitet.
Fem mulige udviklingsveje
I Kremls mest gunstige scenarie forbliver centralbanken professionelt forvaltet, inflationen falder gradvist, oliepriserne forbliver tilstrækkeligt høje, og Kina holder handelskanalerne åbne. Væksten ville forblive svag, men systemet kunne fungere i flere år. Befolkningen ville lide reelle velstandstab uden en åben finanskrise.
I et andet scenarie bliver pengepolitikken mere politiseret efter 2027. Rentesatserne ville blive sat ned for tidligt til at lette presset på virksomheder og regeringen. På kort sigt kan dette stimulere investeringer og udlån. På mellemlang sigt vil en svagere rubel, højere inflation og voksende mistillid til bankindskud og statsobligationer dog være sandsynlig.
En tredje udviklingsvej ville være finanspolitisk dominans. I dette scenarie ville penge- og finanspolitikken i stigende grad være afstemt med statens finansieringsbehov. Bankerne ville holde flere statsobligationer, fortrinsvis finansiere strategiske virksomheder og fortrænge private låntagere. Systemet ville forblive kontrollerbart, men ville blive i stigende grad afhængigt af staten og mindre produktivt.
Det fjerde scenarie ville være et eksternt chok. Et betydeligt fald i oliepriserne, strengere sanktioner mod transport- og betalingsnetværk eller alvorlig skade på raffinaderier kan samtidig påvirke eksportindtægter og skatteindtægter. I så fald ville regeringen være nødt til at implementere hurtigere nedskæringer, hæve skatterne, bruge reserver eller lempe penge- og kreditpolitikken.
I det femte scenarie overgår Rusland til en endnu mere omfattende mobiliseringsøkonomi. Priser, kapital, produktion og arbejdskraft vil blive mere administrativt kontrolleret. Dette kan give mulighed for at prioritere militær produktion i en længere periode. Imidlertid vil civil velstand, innovation og økonomisk effektivitet falde yderligere. En sådan tilstand kan vare politisk længere end markedsbaserede modeller antyder, men den er forbundet med stigende undertrykkelse.
Den sande pris for stabilitet
Den russiske økonomi er ikke på randen af et spektakulært kollaps. Den besidder for mange råmaterialer, for mange statslige kontrolmidler og for mange internationale flugtveje til, at et enkelt chok nødvendigvis kan bringe hele systemet til fald. Samtidig er ideen om en robust, selvbærende krigsøkonomi misvisende.
Væksten er svag, inflationen for høj, renterne restriktive, og civile investeringer hæmmes. Regeringen øger skatter og gæld, samtidig med at den ofrer sociale og produktive udgifter til fordel for militære prioriteter. Kina stabiliserer udenrigshandelen, men vinder dermed indflydelse. Høj beskæftigelse skjuler en alvorlig mangel på mennesker og færdigheder. Indtægter fra råvarer er fortsat uundværlige, mens deres udvinding bliver dyrere og mere risikabel.
Centralbanken har indtil videre forhindret disse modsætninger i at eskalere samtidig. Dette er kernen i metaforen med det ene søm. Metaforen bliver unøjagtig, hvis den fortolkes som en forudsigelse af et automatisk kollaps efter Nabiullinas potentielle afgang. Institutioner, kontrol og finanspolitisk tvang ville så forblive på plads. Den er dog præcis som en advarsel mod en farlig koncentration af økonomisk stabilitet på et begrænset antal professionelle teknokrater og den politiske tillid, der stadig gives dem.
Det afgørende punkt er ikke, om Rusland går konkurs i 2027. Et mere sandsynligt scenarie er en hårdere form for økonomisk stabilitet: mindre vækst, mere statslig indgriben, højere skatter, reduceret civil velstand og stigende afhængighed af militærudgifter. Dette kan give systemet mulighed for at vare længere end dets kritikere forventer, men til en stadigt stigende pris.
Ruslands økonomi hænger derfor ikke på et eneste søm. Den er afhængig af olie, Kina, tvungen finansiering, statslig efterspørgsel, administrativ kontrol og et tilpasningsdygtigt erhvervslandskab. Men centralbanken er det søm, der forhindrer disse modstridende støtter i at blive et kaotisk rod. Hvis dette søm udskiftes, løsnes eller politisk bøjes i 2027, vil et øjeblikkeligt kollaps ikke nødvendigvis følge. Men risikoen for, at snigende økonomisk erosion eskalerer til en åben makroøkonomisk krise, vil stige betydeligt.
📈🚀 Fra synlighed til tillid 👀🤝 Din skalerbare vej med Xpert.Digital


Fra synlighed til tillid: Din skalerbare vej med Xpert.Digital - Billede: Xpert.Digital
Inden for industriel B2B opstår bæredygtige forretningsrelationer sjældent natten over. De udvikles trin for trin – gennem synlighed, professionel relevans, tilbagevendende kontaktpunkter og voksende tillid. Xpert.Digitals 4-trinsmodel adresserer netop dette: Den tilbyder en struktureret vej, der starter med et håndterbart indgangspunkt og kan udvikle sig til et dybere samarbejde inden for forretningsudvikling, hvis det er nødvendigt.
I stedet for at stole på højlydte marketingløfter sætter denne model relationen i forgrunden. Virksomheder starter med klart definerede, let beregnelige målinger og beslutter derefter, baseret på deres egen erfaring, hvor langt de vil udvide samarbejdet. En nøglefaktor for denne uforstyrrede tillidsopbyggende proces: Platformen undgår fuldstændigt irriterende reklamer, så det redaktionelle fokus forbliver udelukkende på virksomhedernes ekspertise.
Mere information her:
Din globale marketing- og forretningsudviklingspartner
☑️ Vores forretningssprog er engelsk eller tysk
☑️ NYT: Korrespondance på dit modersmål!

Konrad Wolfenstein
Jeg og mit team er glade for at stå til rådighed for dig som din personlige rådgiver.
Du kan kontakte mig ved at udfylde kontaktformularen her wolfenstein@xpert.digital:eller blot ringe til mig på +49 7348 4088 965. Min e-mailadresse er
Jeg glæder mig til vores fælles projekt.