
MediaMarktSaturn under kinesisk kontrol: 2,2 milliarder euro til Europas elektronikforhandler – Sådan kan JD.com ændre elektronikhandlen
Xpert-forhåndsudgivelse

Available in 27 languages 📢
Foretræk Xpert.Digital på GoogleⓘUdgivet den: 3. november 2026 / Opdateret den: 3. november 2026 – Forfatter: Konrad Wolfenstein
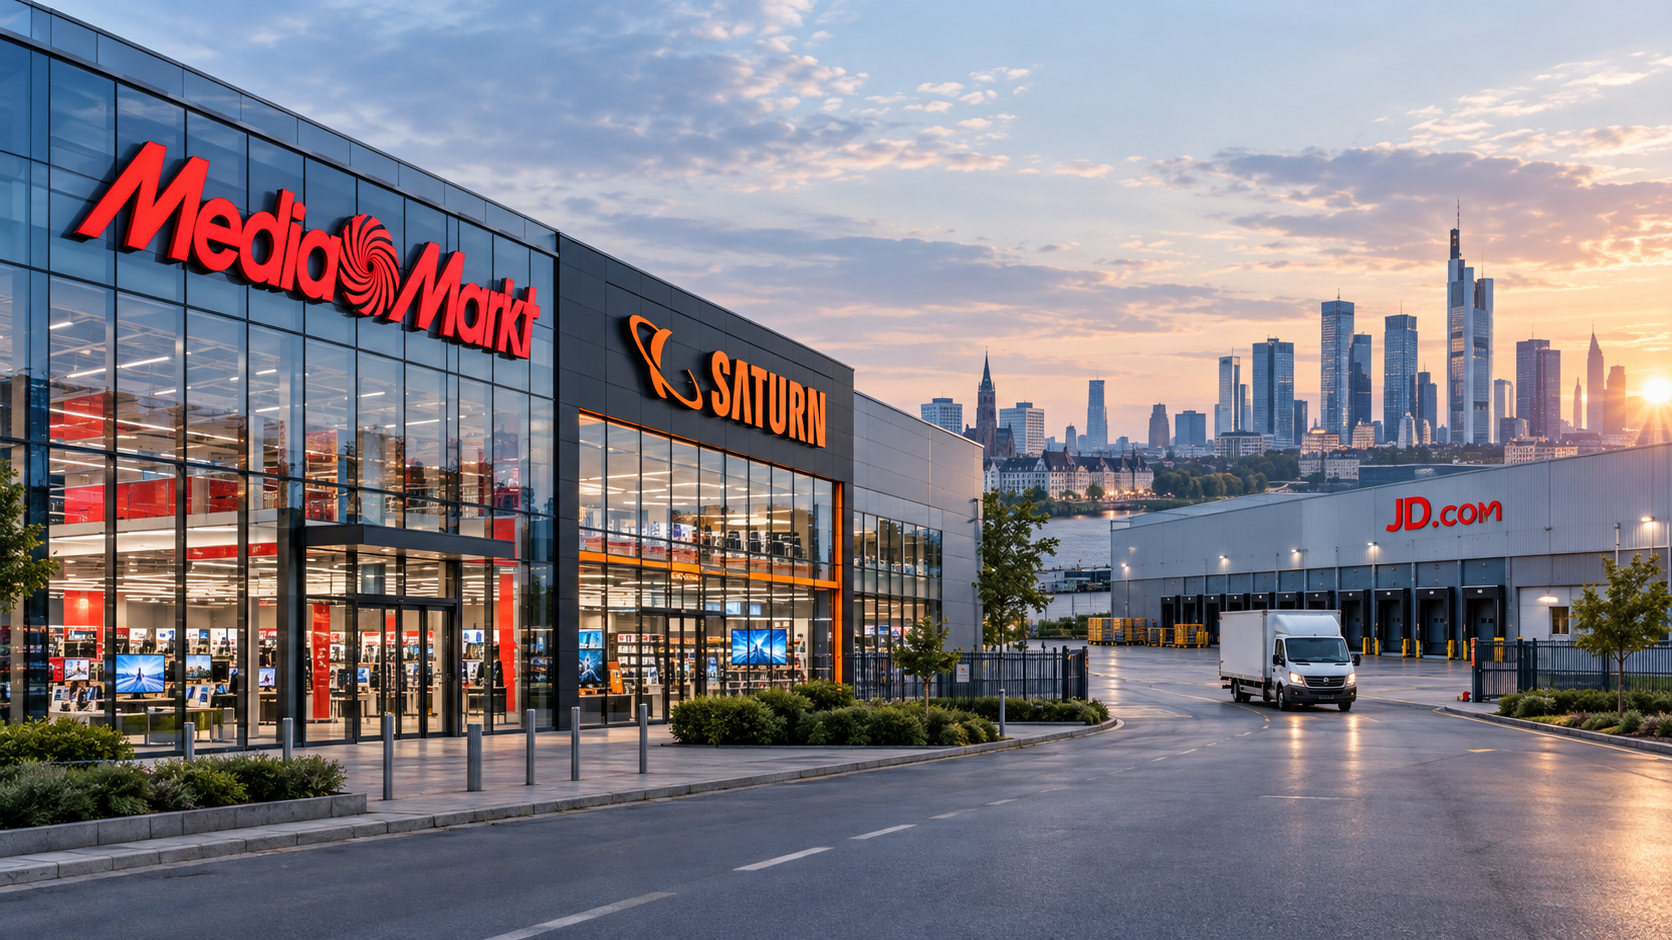
MediaMarktSaturn under kinesisk kontrol: 2,2 milliarder euro til Europas elektronikforhandler – Hvordan JD.com kan ændre elektronikhandlen – Kreativt billede om emnet med AI: Xpert.Digital
MediaMarkt og Saturn vil forblive – men hvem vil kontrollere forretningen bag dem i fremtiden?
JD.com og Ceconomy: Hvorfor overtagelsen er langt mere end et ejerskifte
Europas elektronikdetailhandel står over for omvæltning: Hvad JD.com-overtagelsen betyder
Europa-Kommissionen har betinget godkendt overtagelsen af Ceconomy, moderselskabet til MediaMarkt og Saturn, af den kinesiske detail- og teknologikoncern JD.com. Dette opfylder en central forudsætning for ejerskiftet. Den formelle afslutning afventer stadig den 3. november 2026; ifølge de involverede virksomheder forventes det at finde sted i de kommende dage. JD.com sigter mod at færdiggøre handlen inden den 12. november. Overtagelsesbuddet værdisætter Ceconomys egenkapital til cirka 2,2 milliarder euro. Dette repræsenterer en europæisk detailforretning med mere end 1.000 butikker i elleve lande og har senest genereret en årlig omsætning på omkring 24 milliarder euro.
Men det afgørende spørgsmål er ikke, om der i fremtiden vil stå et andet navn over elektronikbutikkernes indgange. Det handler om, hvem der kontrollerer finansiering, vareflow, tekniske systemer og adgang til kunderne. JD.com kan styrke Ceconomy med sin logistik, teknologi og større købekraft. Samtidig rejser ejerskiftet spørgsmål om konkurrence, statslige subsidier, kundedata og Europas økonomiske afhængighed.
Opkøbet åbner muligheder for mere effektive forsyningskæder, bedre integrerede butikker og onlinebutikker samt nye investeringer. Om dette vil resultere i vedvarende forbedringer i præstationen, er dog endnu uvist. EU-godkendelse er ingen garanti for succes: den er underlagt betingelser, der er udformet til at begrænse potentielle konkurrenceforvridninger. Den afgørende faktor vil være, om JD.com kan udnytte styrkerne i sit europæiske detailnetværk uden at svække det lokale markedskendskab og den fair konkurrence.
Europas varemærker vil forblive – men hvem vil kontrollere forretningen bag dem i fremtiden?
Europa-Kommissionen har betinget godkendt overtagelsen af Ceconomy, moderselskabet til MediaMarkt og Saturn, af den kinesiske detail- og teknologikoncern JD.com. Dette opfylder en central forudsætning for et ejerskifte, hvis økonomiske betydning rækker langt ud over salget af to kendte detailmærker. Den formelle afslutning af aftalen afventes stadig den 3. november 2026; ifølge de involverede virksomheder forventes det at finde sted i de kommende dage. JD.com sigter mod at færdiggøre handlen inden den 12. november. Overtagelsesbuddet værdisætter Ceconomys egenkapital til cirka 2,2 milliarder euro. Dette sammenlignes med en europæisk detailvirksomhed med mere end 1.000 butikker i elleve lande og senest en årlig omsætning på omkring 24 milliarder euro.
Det afgørende spørgsmål er derfor ikke, om der i fremtiden vil stå et andet navn over elektronikbutikkernes indgange. Langt vigtigere er, hvem der kontrollerer finansieringen, varestrømmen, de teknologiske systemer og adgangen til kunderne. Det er netop på dette tidspunkt, at en kinesisk virksomheds strategiske interesser støder sammen med Europas økonomiske interesser.
Fusionen tilbyder forståelige muligheder: mere effektive forsyningskæder, bedre integration af fysiske butikker og online forretning, yderligere investeringer og mere effektive processer. Samtidig opstår der risici som følge af voksende afhængigheder, potentielle konkurrenceforvridninger og et skift i den økonomiske beslutningskraft. En overbevisende vurdering skal skelne mellem disse to aspekter: en investors oprindelse bestemmer ikke automatisk kvaliteten af et opkøb. Omvendt forvandler myndighedernes godkendelse ikke automatisk et strategisk følsomt ejerskifte til en garanteret økonomisk succes.
Bag de velkendte mærker ligger et europæisk distributionsnetværk af betydelig værdi
Ceconomy er ikke blot en samling af store detailhandelslokaler. Gruppen kombinerer brandgenkendelse, kunderelationer, indkøbsvolumen, leverandørkontakter, servicekapacitet og en tilstedeværelse opbygget over år på forskellige europæiske markeder. De mere end 1.000 lokationer danner sammen med onlineforretningen en infrastruktur, som en ny konkurrent næppe kunne kopiere alene på kort sigt. Omkring 400 butikker er placeret i Tyskland.
Dette repræsenterer en betydelig strategisk fordel for JD.com. Enhver, der går ind på et nyt marked udelukkende gennem en onlinebutik, skal først få opmærksomhed, opbygge tillid, forstå kundernes vaner og etablere en pålidelig leverings- og serviceorganisation. At opkøbe en velkendt forhandler forkorter denne proces. Selvom det ikke automatisk garanterer køberen økonomisk succes, giver det adgang til et allerede fungerende marked.
Filialer udfører flere funktioner samtidig. De tjener salg, kundeservice, ordreafhentning, returnering og synlighed af brandet. For produkter, der kræver omfattende rådgivning, eller som er store, kan en lokal tilstedeværelse være særligt vigtig. Et køleskab, en vaskemaskine eller et high-end-fjernsyn har andre krav til levering, installation og garantibehandling end en lille vare, der nemt kan sendes.
Værdien af et filialnetværk afhænger dog af, hvor godt disse funktioner er integreret. Et stort salgsområde er ikke en fordel i sig selv. Det bliver kun et strategisk aktiv, når det tiltrækker tilstrækkelig efterspørgsel, muliggør yderligere tjenester og kan drives til rimelige omkostninger.
Det er netop her, den økonomiske dualitet i forretningen ligger: Det, der repræsenterer et netværk, der er vanskeligt at kopiere for en højtydende operatør, kan blive et dyrt aktiv for en dårligt organiseret operatør.
Hvorfor en omsætning på 24 milliarder euro ikke retfærdiggør en købspris på 24 milliarder euro
Forholdet mellem omsætning og værdiansættelse af erhvervelsen virker slående ved første øjekast. En værdiansættelse af egenkapitalen på cirka 2,2 milliarder euro står i kontrast til en årlig omsætning på cirka 24 milliarder euro. Dette svarer til en værdiansættelse på cirka ni procent af den årlige omsætning. Dette forhold kan give indtryk af et særligt fordelagtigt køb. Det er dog uegnet som eneste værdiansættelseskriterium.
Omsætning beskriver i første omgang den samlede mængde af behandlede forretninger. Den fortæller dig endnu ikke, hvor meget af det, der er tilbage efter udgifter som køb af varer, personale, husleje, logistik, IT, afskrivninger, renter og skatter. Især inden for detailhandel kan en virksomhed generere meget høje omsætninger og alligevel kun beholde en lille del som overskud.
De seneste foreløbige regnskabstal illustrerer denne skala. Med en omsætning på omkring 24 milliarder euro opnåede Ceconomy et justeret resultat før renter og skat (EBIT) på 515 millioner euro. Dette svarer til en justeret driftsmargin på cirka 2,1 procent. Ifølge virksomheden repræsenterer dette resultat en stigning på 27 procent i forhold til året før. Denne udvikling demonstrerer forbedret rentabilitet, men også en stadig relativt lille profitmargin.
Selv små ændringer i omkostnings- eller indtægtsstrukturen kan derfor have betydelige effekter. En forbedring af driftsmarginen på et halvt procentpoint ville, med uændret omsætning, teoretisk set svare til cirka 120 millioner euro i yderligere årligt driftsresultat. Omvendt kan en tilsvarende stor forværring forbruge en betydelig del af overskuddet. Dette er en følsomhedsanalyse, ikke en prognose.
Desuden bør værdiansættelsen af egenkapitalen ikke sidestilles med virksomhedens samlede økonomiske værdi. Finansielle forpligtelser, likvide aktiver, leasingforpligtelser og andre balanceposter påvirker den faktiske byrde på en køber. Ved blot at dividere tilbudsprisen med omsætningen overses både kapitalstrukturen og investeringskravene.
For JD.com kan opkøbet stadig være attraktivt. De strategiske fordele ved et europæisk distributionsnetværk kan overstige de nuværende overskud. Denne merværdi skal dog først realiseres gennem forbedrede processer, øget kundeloyalitet eller nye indtægtsstrømme.
Økonomien vil ikke blive overtaget fra stilstand
Transaktionen bør ikke fremstilles som en simpel historie om en kriseramt europæisk detailhandler, der bliver reddet af en økonomisk stærk udenlandsk køber. De tilgængelige økonomiske tal afslører snarere en virksomhed, der allerede havde udvidet sin rentabilitet og digitale aktiviteter før ejerskiftet.
I regnskabsåret 2024/25 genererede Ceconomy en omsætning på 23,1 milliarder euro og et justeret driftsresultat på 378 millioner euro. Året før var dette tal 305 millioner euro. Onlinesalget nåede cirka 5,7 milliarder euro; den rapporterede online-andel var 26 procent. Forretningen med tjenester og komplementære løsninger tegnede sig for en omsætning på cirka 1,4 milliarder euro.
Disse tal er vigtige for konteksten af to grunde. For det første opkøber JD.com ikke en fuldstændig uudviklet digital forretning. En væsentlig del af transformationen er allerede begyndt. For det andet skal den nye ejer demonstrere, at dens bidrag går ud over, hvad Ceconomy kunne have opnået på egen hånd.
De efterfølgende rapporterede foreløbige tal på ca. 24 milliarder euro i omsætning og 515 millioner euro i justeret driftsresultat indikerer en yderligere forbedring. Disse bør dog ikke sidestilles med en endelig revideret årsrapport. For en pålidelig vurdering er udviklingen i frit cash flow, investeringer og investeret kapital fortsat særligt relevant.
En stigende justeret fortjeneste er positiv, men det er ikke det samme som let tilgængelige likvide midler. En detailhandler kan forbedre sine resultater og samtidig have brug for mere kapital til varelager, teknologiske opgraderinger eller butiksrenoveringer. Derfor vil den økonomiske succes af ejerskiftet ikke kun afspejles i resultatopgørelsen, men også i, hvor mange likvide midler forretningsmodellen rent faktisk genererer efter nødvendige investeringer.
JD.com køber hurtigere adgang til Europa
Fra JD.coms perspektiv fremskynder opkøbet primært deres adgang til det europæiske marked. Virksomheden beskriver sig selv som en teknologi- og forsyningskædeorienteret leverandør, der kombinerer detailaktiviteter med logistik- og teknologitjenester. Den strategiske aftale med Ceconomy har til formål at understøtte deres udvikling til en førende europæisk platform for omnichannel elektronikdetailhandel.
Den økonomiske forbindelse er plausibel: JD.com kan bidrage med teknologiske og logistiske kapaciteter, mens Ceconomy sørger for lokal tilstedeværelse og eksisterende kunderelationer. Køberen opnår dermed ikke blot yderligere salgsindtægter, men også en potentiel anvendelse af sin infrastruktur.
En sådan fusion kan forbinde flere led i værdikæden tættere. Information om efterspørgsel kan forbedre indkøb. Mere præcis lagerstyring kan reducere lageromkostninger og udeblivende lagerbeholdninger. Mere pålidelige leverancer kan øge kundetilfredsheden. Et bedre servicetilbud kan til gengæld skabe yderligere købsincitamenter.
Denne årsags- og virkningskæde er dog ingen garanti. Europæiske lande adskiller sig med hensyn til sprog, købsadfærd, arbejdsorganisering, databeskyttelseskrav og konkurrencestruktur. En teknologi, der med succes anvendes på ét marked, kan ikke overføres til andre markeder uden tilpasning.
Den virkelige udfordring ved integration ligger derfor ikke i at erstatte eksisterende systemer med en ensartet model så hurtigt som muligt. Den afgørende faktor er at kombinere begge siders styrker på en sådan måde, at lokal markedskendskab bevares, og tekniske forbedringer reelt implementeres i den daglige praksis. Overdreven centralisering kan svække netop den nærhed til kunderne, der gør et opkøb attraktivt.
Den største effektivitetsgevinst ligger mellem lageret og hoveddøren
Inden for elektronikdetailhandel opfattes konkurrence ofte gennem salgspriser. En betydelig del af den økonomiske præstation genereres dog bag kulisserne: i ordreprognoser, lageromsætningshastighed, produkttilgængelighed, transportplanlægning og returbehandling.
En detailhandler, der bestiller for meget på lager, binder kapital og risikerer afskrivninger eller prisreduktioner. Hvis de bestiller for lidt, mister de omsætning og skuffer kunderne. Lagerstyring er særligt vanskeligt med produkter, hvis appel kan falde hurtigt på grund af nye modelgenerationer.
Heri ligger en potentiel fordel ved yderligere teknologiske muligheder. Mere præcise efterspørgselsprognoser kan bidrage til bedre at distribuere produkter på tværs af lagre og markeder. Tættere koordinering mellem onlinesalg og fysiske butikker kan reducere unødvendig parallel lagerbeholdning. Eksisterende markedslager kan bruges til bestemte ordrer, forudsat at de ekstra forarbejdnings- og transportomkostninger berettiger det.
En sådan model bør dog ikke udelukkende bedømmes ud fra hastighed. Ekstremt hurtig levering har ringe økonomisk værdi, hvis den konsekvent koster mere, end kunden betaler for den, eller opvejes gennem yderligere køb. Behandling af en onlineordre fra en filial medfører også personaleomkostninger, emballageudgifter og organisatorisk kompleksitet.
Det relevante benchmark er derfor det samlede bidrag fra en ordre til det samlede resultat. Dette inkluderer ikke kun salgspris og købsomkostninger, men også betalingsbehandling, levering, returnering, garantier og kundeservice. En levedygtig integration forbedrer dette samlede bidrag i stedet for blot at producere imponerende leveringstider.
Hvorfor Bruxelles ikke kun undersøger markedsandele, men også oprindelsen af økonomiske fordele
Den europæiske godkendelse omhandler et særligt følsomt emne: Konkurrencen kan forvrides ikke kun af virksomhedsstørrelse, men også af statsstøttet finansiering og infrastruktur.
Kommissionen fandt, at JD.com havde modtaget kinesiske subsidier i form af præferentiel finansiering, skattelettelser og tilskud. Den så en risiko for, at de deraf følgende logistiske og teknologiske muligheder også kunne gavne Ceconomy efter opkøbet og styrke deres samlede evne til at satse på aggressive priser.
Økonomisk set handler dette om oprindelsen af en omkostningsfordel. Hvis en virksomhed opererer mere effektivt, udvikler bedre teknologier eller forstår sine kunder mere præcist, er den resulterende konkurrencefordel fundamentalt en del af markedsøkonomiens præstationsproces. Problemer opstår, når den samme fordel er baseret på statslige subsidier, der ikke er tilgængelige for andre markedsdeltagere, og som forvrider konkurrencen.
Der skal skelnes mellem gunstige priser og illoyal konkurrence. En lav pris er i sig selv ikke bevis på konkurrenceforvridning. Den kan skyldes effektive indkøb, lavere administrative omkostninger eller en anderledes forretningsmodel. Det afgørende spørgsmål er, om økonomiske fordele muliggøres af offentlig støtte, og hvordan disse fordele påvirker det europæiske marked.
Gennemgangen viser også, at det relevante konkurrenceområde ikke slutter ved nationale grænser. En fordel opnået i et tredjeland kan overføres til europæiske datterselskaber via koncernintern finansiering, tjenester eller teknologier. Kontrollen skal derfor række ud over det enkelte salgsselskab.
Ti års markedsforhold har til formål at adskille offentlige ydelser fra driftsmæssige forretninger
De aftalte betingelser omhandler flere aspekter af denne potentielle overførsel. Transaktioner mellem JD.com og Ceconomy skal gennemføres på markedsvilkår. Dette omfatter eksplicit finansiering. Derudover skal JD.com tilbyde lager-, logistik- og teknologitjenester til andre virksomheder på samme betingelser som Ceconomy. Disse forpligtelser er gyldige i ti år; en uafhængig administrator vil overvåge deres implementering under Kommissionens tilsyn.
Dette forbyder ikke fusionen, men giver den snarere en økonomisk beskyttelsesmekanisme. Ceconomy har lov til at drage fordel af den nye ejers tjenester. Fordelen bør dog ikke opstå som følge af kunstigt gunstige priser eller finansieringsvilkår, der ydes inden for koncernen, som forbliver utilgængelige for konkurrenter.
Den yderligere åbning af tjenester for tredjeparter er særligt bemærkelsesværdig. Det kan forhindre, at statsstøttede kapaciteter udelukkende kommer en enkelt virksomhedshandelsplatform til gode. I bedste fald ville dette også skabe adgang til højtydende infrastruktur for andre handlende.
Den praktiske implementering er dog udfordrende. Markedsstandardvilkår er lettere at sammenligne for et standardlån end for en specialudviklet softwareløsning eller en kompleks logistikpakke. Prisen alene er ikke altid tilstrækkelig til en sammenligning. Omfanget af tjenester, servicekvalitet, kontraktens varighed, ansvarsfordeling og tekniske tilslutningsmuligheder påvirker også den økonomiske værdi.
Derfor vil kravenes effektivitet afhænge af deres implementering. En formelt identisk pris ville have ringe betydning, hvis eksterne kunder oplevede længere leveringstider, begrænset funktionalitet eller betydeligt højere integrationsomkostninger. Det afgørende spørgsmål er, om sammenlignelige tjenester rent faktisk er tilgængelige under sammenlignelige betingelser.
Vores ekspertise i EU og Tyskland inden for forretningsudvikling, salg og marketing

Vores ekspertise i EU og Tyskland inden for forretningsudvikling, salg og marketing - Billede: Xpert.Digital
Branchefokusområder: B2B, digitalisering (fra AI til XR), maskinteknik, logistik, vedvarende energi og industri
Mere information her:
Et tematisk knudepunkt, der tilbyder indsigt og ekspertise:
- Vidensplatform, der dækker globale og regionale økonomier, innovation og branchespecifikke tendenser
- En samling af analyser, indsigter og baggrundsinformation fra vores vigtigste fokusområder
- Et sted for ekspertise og information om aktuelle udviklinger inden for erhvervsliv og teknologi
- Et knudepunkt for virksomheder, der søger information om markeder, digitalisering og brancheinnovationer
Betydningen af kundedata i konkurrencen mellem elektronikmarkeder
Den vanskelige grænse mellem ønskelig synergi og forbudt krydssubsidiering
Der er fortsat en fundamental målkonflikt: Opkøb er ofte tiltænkt netop, fordi fusionen af to virksomheder skaber fordele. Samtidig har reguleringer til formål at forhindre, at visse fordele videregives på en måde, der forvrider konkurrencen.
Ikke alle forbedringer i en virksomhed er krydssubsidiering. Hvis fælles planlægning reducerer dobbeltarbejde, eller et bedre IT-system påviseligt sænker omkostningerne, kan dette resultere i legitime effektivitetsgevinster. Ligeledes er ikke alle lave servicepriser nødvendigvis urimelige. En stor kunde kan få bedre vilkår på grund af volumen, forudsigelighed eller lavere behandlingsomkostninger.
Det ville dog være problematisk, hvis tab eller kunstigt lave afregningspriser blev brugt til i det skjulte at videregive offentlige fordele til Ceconomy. Den økonomiske gennemgang skal derfor forstå, hvorfor en pris fastsættes, og om de underliggende antagelser også ville holde stik mellem uafhængige virksomheder.
For virksomheden selv skaber reglerne yderligere krav til gennemsigtighed og dokumentation. Finansiering, logistik og teknologi skal organiseres på en sådan måde, at deres forhold fortsat kan verificeres. Denne adskillelse kan medføre omkostninger og begrænse individuelle synergier.
Dette er dog ikke nødvendigvis en ulempe for det samlede projekt. Tydelige faktureringssystemer kan også gøre det internt synligt, hvilke tjenester der rent faktisk er rentable. En forretningsmodel, der kun fremstår rentabel på grund af svært forståelige rabatter, er mindre bæredygtig i det lange løb end en, hvis fordele er verificerbare under markedsforhold.
Kunderne kan drage fordel, men ikke alle prisreduktioner er permanente
For forbrugerne er det afgørende spørgsmål, om ejerskiftet forbedrer de specifikke tilbud. Potentielle fordele omfatter større produkttilgængelighed, mere pålidelige leverancer, forbedrede digitale processer og mere integrerede tjenester. Lavere priser er også mulige, forudsat at effektivitetsgevinsterne rent faktisk gives videre til kunderne.
Om dette sker, afhænger af konkurrence og virksomhedsstrategi. Omkostningsreduktioner kan bruges til prisreduktioner, men også til højere profit, yderligere investeringer eller ekspansion til nye forretningsområder. Derfor fører en mere effektiv forsyningskæde ikke automatisk til en lavere slutpris.
Derudover er der tidsperspektivet at overveje. Attraktive tilbud på kort sigt kan stimulere konkurrencen. Der ville dog være ringe gevinst i det lange løb, hvis antallet af højtydende alternativer samtidig faldt kraftigt, og kundernes afhængighed af et par store udbydere øgedes. Denne mulighed er ikke et dokumenteret resultat af opkøbet, men snarere en risiko, der bør tages i betragtning ved evaluering af store handelsplatforme.
Især i elektronikbranchen er det ikke nok blot at se på enhedens pris. Levering, opsætning, finansiering, forsikring, udvidede garantier og reparationer kan ændre den samlede pris betydeligt. Derfor betyder en lav startpris ikke nødvendigvis den bedste samlede aftale.
En overbevisende forbrugeroplevelse ville kombinere flere elementer: konkurrencedygtige priser, gennemsigtige tillægstjenester, pålidelig tilgængelighed og effektiv problemløsning. En handelsplatforms succes er tydelig ikke kun i købsøjeblikket, men også bagefter.
For konkurrenterne kan opkøbet føre til et produktivitetschok
Andre detailhandlere må forberede sig på en potentielt stærkere konkurrent. Dette påvirker ikke kun store elektronikkæder, men også regionale leverandører og specialiserede onlinebutikker.
Hvis Ceconomy forbedrer sin logistik, lagerstyring og digitale processer, vil de eksisterende svagheder ikke længere tjene som angrebspunkter. Konkurrenterne vil så i højere grad være nødt til at stole på særlige produktserier, konsulentydelser, servicekvalitet eller en klart defineret kundebase for at vinde dem over.
For mindre virksomheder er dette et tveægget sværd. Øget konkurrence kan skabe økonomisk pres, men det kan også åbne op for nye muligheder. Den lovede åbning af JD.com-tjenester kan under passende betingelser give adgang til teknologier eller logistiktjenester, som en individuel detailhandler ikke selv kunne udvikle økonomisk. Kravet om, at disse tjenester skal tilbydes på lige vilkår, er en del af de europæiske forpligtelser. Om dette vil resultere i praktisk brugbare tilbud, er endnu uvist.
En ny afhængighed må ikke overses. Når en detailhandler outsourcer nøgleprocesser til en tjenesteudbyder, der også er tilknyttet en konkurrent, bliver kontraktdesign, dataadgang og muligheder for skift særligt vigtige.
Fra et makroøkonomisk perspektiv ville den mest gunstige udvikling være en produktivitetsforøgelse på tværs af flere udbydere. En mindre fordelagtig situation ville være en, hvor effektiviteten af en enkelt virksomhed øges, men uafhængig konkurrenceevne går tabt andre steder. Derfor er infrastrukturens faktiske åbenhed lige så økonomisk betydningsfuld som dens tekniske ydeevne.
Tjenester kan blive vigtigere end at sælge det næste fjernsyn
Indtægtsmodellen for elektronikforhandlere er under forandring, når de ikke længere tjener penge udelukkende på forskellen mellem købs- og salgsprisen. Supplerende tjenester kan udvide kunderelationer og generere yderligere omsætning.
Ceconomy har allerede en sådan forretning. I regnskabsåret 2024/25 genererede Services and Solutions-divisionen en omsætning på cirka 1,4 milliarder euro, hvilket repræsenterer en stigning på 12,5 procent på sammenlignelig basis, ifølge virksomheden. Dette inkluderer forskellige tjenester relateret til køb og brug af enheder.
Fra et økonomisk perspektiv er denne udvikling forståelig. En enkelt enhed tilbydes ofte af flere forhandlere og er derfor let at sammenligne. Konsultation, installation, reparation og teknisk support er tættere knyttet til specifikke kundebehov. Dette kan reducere muligheden for at udskifte en forhandler.
Denne forretningsmodel er dog ikke en automatisk profitdriver. Serviceydelser kræver kvalificerede medarbejdere, effektiv planlægning, kvalitetskontrol og pålidelige partnere. Dårlig udførelse kan skade et brands omdømme mere end en forsinket standardlevering.
Gennemsigtighed er også afgørende for forsikrings-, finansierings- og garantiprodukter. Merindtægter omsættes ikke automatisk til yderligere kundefordele. En bæredygtigt succesfuld forretningsmodel skal tilbyde tjenester, hvis pris og fordele er gennemsigtige og forståelige.
For JD.com og Ceconomy kunne kombinationen af fysisk tilstedeværelse og digital styring være særligt interessant. Butikken fungerer dermed ikke kun som et salgssted, men også som et kontaktpunkt for at opbygge et længerevarende kunderelation. Om dette resulterer i reel differentiering afhænger af kvaliteten af udførelsen.
En detailhandler kan blive en platform – med nye interessekonflikter
Den strategiske udvikling mod en handelsplatform udvider forretningsmodellen. En virksomhed kan ikke blot sælge sine egne varer, men også integrere eksterne leverandører, yderligere tjenester og digitale formidlingstjenester. Ceconomy og JD.com har eksplicit angivet den videre udvikling af deres omnichannel-platformforretning som et mål.
Den økonomiske fordel ligger i, at vækst ikke altid skal finansieres gennem yderligere lagerbeholdning. Integration af tredjepartstilbud kan generere yderligere omsætning uden at platformoperatøren påtager sig hele lagerrisikoen. Samtidig øges udvalget for kunderne.
Denne udvikling ændrer dog også ansvaret. Kunderne skal kunne identificere deres kontraktpartner, hvem der er ansvarlig for levering, og hvem der håndterer eventuelle mangler. Et velkendt brand kan skabe tillid på tværs af hele platformen, selvom nogle af de operationelle tjenester leveres af tredjeparter.
Interessekonflikter opstår også inden for økosystemet. Platformoperatøren kan samtidig fungere som detailhandler, teknisk tjenesteudbyder og regeludsteder. De kan bestemme, hvilke tilbud der er synlige, og hvordan forskellige udbydere får adgang til kunder.
For langsigtet konkurrenceevne er produktsortimentets størrelse derfor ikke den eneste afgørende faktor. Retfærdige adgangsbetingelser, gennemsigtige regler og en klar rolleopdeling er lige så vigtige. En platform skaber yderligere økonomisk værdi, når den letter transaktioner og reducerer søgeomkostninger. Det bliver mere problematisk, når dens position primært bruges til at øge afhængigheder.
Medarbejdere er fanget mellem investeringsmuligheder og pres for at rationalisere
Ceconomy er en stor arbejdsgiver. For 2024 forventedes omkring 50.000 ansatte på verdensplan, hvoraf næsten 20.000 var i Tyskland. Den oprindelige investeringsaftale omfattede forpligtelser vedrørende medarbejdere, lokationer og brands, samt intentionen om at fortsætte Ceconomy som en uafhængig europæisk virksomhed med sin egen uafhængige tekniske arkitektur.
Sådanne forpligtelser er vigtige, men bør ikke forveksles med en permanent uforanderlighed for virksomheden. Selv hvis et opkøb ikke udløser øjeblikkelige jobnedskæringer, ændrer digitalisering og nye forretningsmodeller kravene til arbejdsstyrken.
Automatiseret lagerstyring kan reducere manuelle opgaver. Samtidig kan det skabe yderligere ansvar inden for teknisk rådgivning, reparationer, dataanalyse eller omnichannel kundeservice. Om medarbejderne drager fordel af dette afhænger i høj grad af videreuddannelse og arbejdstilrettelæggelse.
Fordelingen af produktivitetsgevinster er også åben for debat. Forbedrede processer kan lette byrden af det daglige arbejde og skabe økonomisk fleksibilitet. De kan dog også være forbundet med øget præstationspres og strengere regler.
Derfor bør en pålidelig vurdering ikke kun tage højde for antallet af medarbejdere. Kvalifikationsudvikling, arbejdsforhold, medbestemmelse og hvorvidt operationelle beslutninger fortsat træffes tilstrækkeligt tæt på de europæiske markeder er også relevante.
Et velforvaltet ejerskifte kan styrke eksisterende ekspertise. Omvendt kan en dårligt implementeret integration resultere i et tab af knowhow, der ikke hurtigt kan erstattes af ny software.
Kundedata er både et økonomisk aktiv og en tillidsrisiko
Den tyske godkendelse af ejerskiftet var underlagt betingelser for beskyttelse af personlige kundedata. Ifølge offentliggjorte oplysninger har den tyske regering også omfattende overvågnings- og kontrolrettigheder samt beføjelse til at tilbagekalde godkendelsen i tilfælde af overtrædelser.
Problemet rækker ud over juridiske forpligtelser. Kundedata kan forbedre efterspørgselsprognoser, forfine marketing og supportere serviceprocesser. Det er netop derfor, det er afgørende at forstå, hvilke data der behandles, hvem der har adgang til dem, og til hvilke formål de kan bruges.
Det ville være forkert at antage, at en udenlandsk ejer nødvendigvis fører til uautoriserede dataoverførsler. Ligeledes er en formel forpligtelse alene ikke tilstrækkelig til at eliminere alle risici. Afgørende faktorer er den tekniske arkitektur, adgangsrettigheder, kontrolmekanismer og verificerbare driftsprocesser.
Den annoncerede uafhængige europæiske IT-struktur kan spille en vigtig rolle i denne sammenhæng. Den skal dog være kompatibel med den ønskede anvendelse af yderligere teknologi. Jo flere systemer der integreres, desto mere præcist skal datastrømme og ansvar reguleres.
For virksomheden selv er databeskyttelse også et spørgsmål om økonomisk tillid. En detailhandler kan investere i sit brand i årevis og miste betydelig troværdighed gennem en enkelt alvorlig hændelse. Derfor bør en effektiv datastrategi ikke blot indsamle så mange oplysninger som muligt, men snarere kombinere klare forretningsmæssige fordele med pålidelige begrænsninger.
Europas åbenhed over for investeringer bliver mere politisk udfordrende
Ejerskiftet berører et fundamentalt spændingsområde i Europa. Udenlandsk kapital kan fremme investeringer, teknologisk udveksling og konkurrence. Samtidig kan der opstå afhængigheder, hvis vigtige distributionskanaler, datastrukturer eller tekniske muligheder i stigende grad kontrolleres uden for Europa.
I dette tilfælde kom en politisk dimension i spil: Kina reagerede på den europæiske undersøgelse med trusler om modforanstaltninger. Dette forvandlede en virksomhedsrelateret undersøgelse til en konflikt om omfanget af økonomisk kontrol og statslig indflydelse. Beslutningen kan dog ikke meningsfuldt reduceres til en simpel magtkamp mellem Europa og Kina.
Godkendelse underlagt betingelser repræsenterer en mellemvej. Markedsadgangen forbliver i princippet åben, mens visse former for overførsel af fordele skal begrænses. Dette er mere økonomisk krævende end et generelt forbud og mindre politisk bekvemt end en ubetinget godkendelse.
Dette stiller Europa over for en yderligere udfordring. Konkurrencetilsyn kan begrænse forvridninger, men det kan ikke erstatte indenlandske teknologiske kapaciteter. Hvis europæiske handelsvirksomheder forbliver permanent afhængige af ekstern ekspertise inden for software, logistik eller finansiering, kan denne svaghed ikke afhjælpes udelukkende gennem regulering.
Det langsigtede svar må derfor også ligge i bedre investeringsforhold, effektiv infrastruktur og konkurrencedygtige virksomheder. Strategisk uafhængighed opstår ikke ved at afværge enhver udenlandsk investor, men ved at europæiske aktører har attraktive alternativer og deres eget råderum.
Tre udviklingsstier viser, hvordan succes måles
Der kan skelnes mellem tre plausible udviklingsveje for de kommende år. Disse er ikke forudsigelser, men hjælper snarere med at fremhæve de afgørende påvirkningsfaktorer.
I bedste fald opnås et produktivt partnerskab. Ceconomy forbedrer produkttilgængelighed, lagerstyring og digitale processer uden at miste sin lokale markedsekspertise. Serviceydelser udvides, driftsmarginen stiger på grund af intern præstation, og europæiske regler implementeres effektivt. Kunderne drager fordel af forbedret samlet service, og medarbejderne af mere stabile økonomiske udsigter.
På mellemlang sigt er forbedringerne fortsat begrænsede. Teknologisk modernisering og bedre indkøb opvejer primært stigende omkostninger og intens konkurrence. Virksomheden vokser eller stabiliserer sig uden at opnå et fundamentalt spring i produktiviteten. I dette tilfælde ville et ejerskifte hverken være et økonomisk gennembrud eller en fiasko.
I værste fald undervurderes integration og kontrol. Mere komplekse systemer, kulturel friktion eller uklare ansvarsområder kan øge omkostningerne. Samtidig kan konflikter om finansiering, dataadgang eller overholdelse af regler generere yderligere udgifter. Øget afhængighed af interne tjenester ville så ikke blive opvejet af tilsvarende produktivitetsgevinster.
Hvilken vej der er mest sandsynlig, kan ikke udledes af købsprisen eller investorens oprindelse. Operationelle beslutninger er afgørende. Udviklingen af frit cash flow, lageromsætningshastighed, servicekvalitet og det faktiske afkast af yderligere investeret kapital vil være særligt sigende.
Den økonomiske test vil komme efter godkendelse
Med europæisk godkendelse er den politiske og regulatoriske usikkerhed blevet reduceret, men den reelle økonomiske test er kun lige begyndt. Den annoncerede fortsættelse af forretningsmodellen og strategien bør ikke fortolkes som et løfte om, at alt i virksomheden vil forblive uændret. Selv den planlagte brug af yderligere teknologi og logistik nødvendiggør ændringer.
Retningen af disse ændringer er afgørende. Hvis JD.com hjælper Ceconomy med at operere med mindre kapitalbundethed, bedre produkttilgængelighed og mere pålidelig service, vil der blive skabt en påviselig økonomisk merværdi. Men hvis primært økonomiske fordele flyttes, afhængigheder uddybes, eller markedspositioner udvides på bekostning af bæredygtig konkurrence, vil resultatet være betydeligt mere kritisk.
Den europæiske afgørelse fastlægger en ramme, men ikke en garanti for succes. Tiårige forpligtelser til standardtransaktioner inden for koncerner og åbning af visse tjenester har til formål at forhindre, at statsstøtte ukontrolleret overføres til den europæiske handel. Deres betydning ligger netop i at muliggøre legitime effektivitetsgevinster, samtidig med at forvridende fordele begrænses.
Begrundelsen er derfor hverken alarmistisk eller euforisk: Opkøbet tilbyder industrielt berettigede muligheder, fordi det kan kombinere et etableret europæisk distributionsnetværk med yderligere teknologiske og logistiske kapaciteter. Samtidig er det fortsat følsomt fra et økonomisk-politisk perspektiv, fordi salg, finansiering, data og infrastruktur vil blive tættere konsolideret under kontrol af en international virksomhed.
Om dette vil føre til en styrkelse af den europæiske elektronikdetailhandelssektor, vil ikke blive afgjort af logoerne MediaMarkt og Saturn. Det vil blive afgjort af, om den nye ejerstruktur leverer målbart bedre præstationer, der kan modstå verificerbare konkurrenceforhold.
🎯🎯🎯 Datadrevet B2B-industrihub som en næsten intern løsning

Den nærmest interne løsning: Hvordan Xpert.Digital lukker operationelle huller i B2B-marketing og -salg – Smart Content-Driven Business - Billede: Xpert.Digital
Xpert.Digital er et datadrevet B2B-industricenter ledet af Konrad Wolfenstein . Virksomheden fungerer som en ekstern, nærmest intern løsning for industrielle partnere og lukker operationelle huller i marketing, indhold og salg – uden at kræve yderligere ressourcer fra klientsiden.
Mere information her:
Din globale marketing- og forretningsudviklingspartner
☑️ Vores forretningssprog er engelsk eller tysk
☑️ NYT: Korrespondance på dit modersmål!

Konrad Wolfenstein
Jeg og mit team er glade for at stå til rådighed for dig som din personlige rådgiver.
Du kan kontakte mig ved at udfylde kontaktformularen her [email protected]:eller blot ringe til mig på +49 7348 4088 965. Min e-mailadresse er
Jeg glæder mig til vores fælles projekt.







