
Langtidslagring i USA: En undervurderet flaskehals for industrien – Amerikas industrielle offensiv kan mislykkes på grund af forkert lagring
Xpert-forhåndsudgivelse

Tilgængelig på 27 sprog 📢
Foretræk Xpert.Digital på GoogleⓘUdgivet den: 16. oktober 2026 / Opdateret den: 16. oktober 2026 – Forfatter: Konrad Wolfenstein
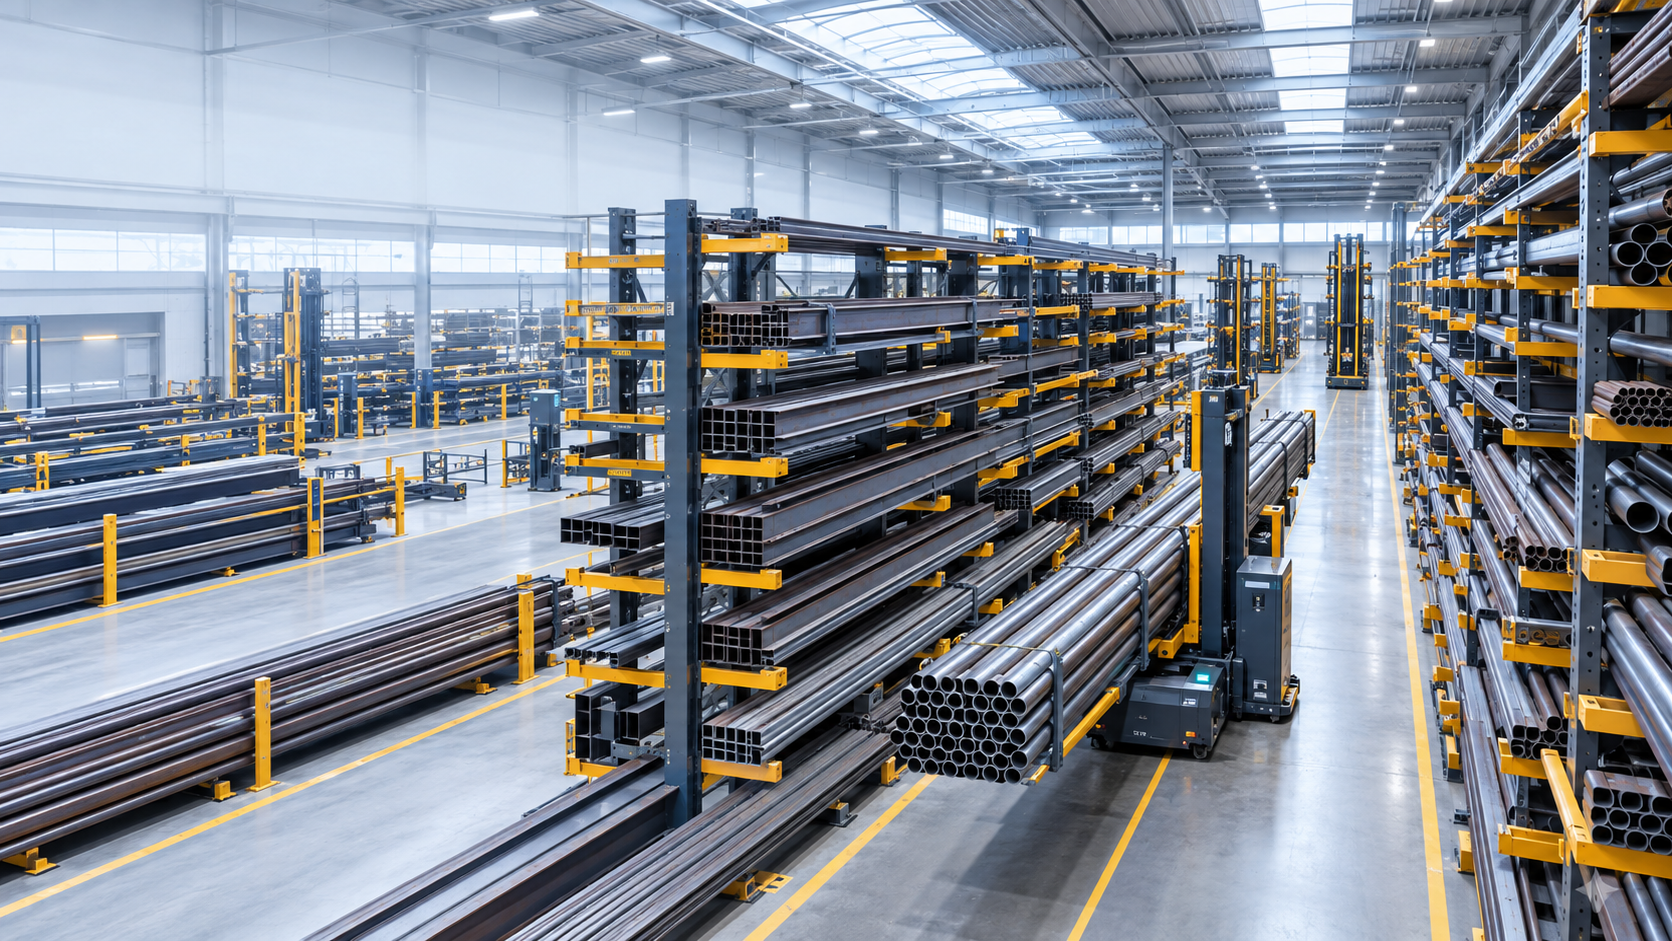
Langvareopbevaring i USA: En undervurderet flaskehals for industrien – Amerikas industrielle offensiv kan mislykkes på grund af forkert lagring – Kreativt billede om emnet med AI: Xpert.Digital
Strategiske lagerproblemer: Hvorfor den amerikanske industri er afhængig af langgodslagre
Den usynlige udfordring: Langtidslagring og dens rolle i den amerikanske økonomi
USA i overgang: Hvor længe ændrer varelagre det industrielle landskab
Efterspørgslen efter opbevaring af lange materialer i USA er steget markant i de senere år og bør ikke ses som en isoleret tendens. Det er snarere resultatet af en dybtgående forandring i det amerikanske industri-, energi- og logistiklandskab. Materialer som stålrør, profiler, bjælker, stænger og aluminiumekstruderinger er afgørende ikke kun for produktion i fabrikker, men også for opførelsen af infrastruktur såsom elnet, rørledninger og broer. Hvor disse ekstra lange materialer ikke kan opbevares effektivt og sikkert, opstår der høje indirekte omkostninger, som afspejles i forsinkelser, uhåndterlig lagerbeholdning og øgede risici for arbejdstagere.
Hovedtesen i denne analyse er, at selvom der ikke er nogen udbredt mangel på lagerplads i USA, er der et voksende behov for passende lager- og transportteknologi til tunge, lange og forskelligartede varer. Amerikanske lagre er ofte designet til palleterede varer eller e-handelslogistik, mens lange varer stiller specifikke krav til lagergeometri, lasteevne og sikkerhedskoncepter. Denne uoverensstemmelse har vidtrækkende konsekvenser for industrien og nødvendiggør en gentænkning af planlægningen og implementeringen af lagerløsninger. Denne omfattende analyse belyser de nuværende tendenser, udfordringer og muligheder på markedet for langgodsopbevaring i USA og demonstrerer, hvorfor denne sektor er afgørende for den fremtidige udvikling af amerikansk industri.
Ikke mangel på plads, men mangel på teknologi: Hvorfor Amerikas industrielle boom mislykkes på grund af standardiserede lagre
Behovet for opbevaring af lange varer i USA vokser ikke som en isoleret tendens, men som en konsekvens af et dybtgående skift i det amerikanske industri-, energi- og logistiklandskab. Stålrør, profiler, bjælker, stænger, skinner, aluminiumsekstruderinger, træprodukter og andre ekstra lange materialer er i begyndelsen af adskillige værdikæder. De er nødvendige for fabrikker, datacentre, elnet, rørledninger, broer, lagre, transportinfrastruktur, maskiner, køretøjer og beboelsesejendomme. Hvor disse varer ikke kan opbevares sikkert, kompakt og med hurtig adgang, opstår der høje indirekte omkostninger: pladsen er blokeret, materialer håndteres flere gange, varebeholdninger forbliver uhåndterlige, ordrer forsinkes, og medarbejdere arbejder i et unødvendigt risikabelt miljø.
Den centrale økonomiske tese er derfor denne: Selvom der ikke er nogen udbredt mangel på nogen form for lagerplads i USA, er der en voksende mangel på passende lager- og håndteringsteknologi til tunge, lange og forskelligartede varer. Denne sondring er afgørende. Det amerikanske marked har et meget stort lager af lagerplads, men en betydelig del af dette blev designet til palleterede varer, forbrugsvarer eller e-handelslogistik med store mængder. Langt gods kræver derimod forskellige bygningsgeometrier, højere punkt- og arealbelastninger, større døre, præcist definerede trafikruter, specielle reolsystemer, sidelæssere, multidirektionelle gaffeltrucks, kraner eller automatiseret materialehåndteringsudstyr. Et tomt standardlager er derfor ikke automatisk et brugbart langgodslager.
Efterspørgslen forventes at stige i de kommende år, især hvor industrielle investeringer, energiinfrastruktur og regionale forsyningskæder mødes. Dette omfatter det sydlige og sydvestlige USA, det industrielle Midtvesten, Golfkysten, dele af Atlanterhavsregionen og udvalgte steder langs den mexicanske grænse. Samtidig forbliver markedet cyklisk. Høje renter, svag boligefterspørgsel, ustabile stålpriser, handelspolitiske indgreb og udskudte byggeprojekter kan alle dæmpe investeringsbeslutninger. Derfor er den mest overbevisende udsigt hverken en generel boom eller et forestående kollaps, men snarere en strukturelt stigende efterspørgsel med betydelige variationer afhængigt af materialegruppe, region og automatiseringsniveau.
Et stort marked uden egne statistikker
Markedet for langgodsopbevaringssystemer kan ikke kvantificeres med en enkelt, pålidelig indikator. I officielle statistikker optræder investeringer typisk under reolsystemer, industritrucks, kraner, lagerautomation, industriejendomme eller generel materialehåndteringsteknologi. Derudover anvendes langgodsopbevaringssystemer i meget forskellige brancher. Et stålservicecenter, en rørleverandør, en tømmergrossist, en aluminiumsforarbejder og en producent af vindmøllekomponenter løser alle lignende geometriske opbevaringsproblemer, men er statistisk set tildelt forskellige brancher.
En solid markedsanalyse skal derfor arbejde med efterspørgselsindikatorer. Disse omfatter stålproduktion og -leverancer, investeringer i produktionsfaciliteter, rørlednings- og elnetprojekter, infrastrukturprogrammer, opførelse af datacentre, aktivitet inden for erhvervsbyggeri, boligbyggeri og -renovering, udvikling af industribygninger og viljen til at investere i automatisering. Disse indikatorer viser, om der skal produceres, importeres, forarbejdes, opbevares og distribueres flere lange varer regionalt. De indikerer dog ikke automatisk, hvilket lagersystem der er det økonomisk mest egnede.
Amerikanske stålværker leverede cirka 91 millioner nettotons i 2025, cirka fem procent mere end året før. Samtidig faldt den samlede stålimport betydeligt, mens importen af færdigt stål faldt endnu mere og kun dækkede omkring 18 procent af det synlige forbrug. Dette indebærer ikke nødvendigvis en proportionalt voksende salgsvolumen for lagerteknologi. Det viser dog, at mere materiale blev flyttet og lagret inden for en værdikæde, der i stigende grad fokuserede på indenlandsk produktion. Af særlig relevans er det faktum, at bygge- og bilindustrien forblev blandt de vigtigste slutmarkeder. Desuden er rørprodukter, tunge profiler, stangmateriale, armeringsstål og mekaniske rør afgørende for opbevaring af langgods.
Kortsigtede månedlige data sender derimod ofte modstridende signaler. Amerikanske stålservicecentre rapporterede små stigninger, stagnation eller fald i 2025, afhængigt af måneden. Sådanne udsving er vigtige for investorer, fordi lagerteknologi sjældent købes udelukkende til den aktuelle ordreindgang. Den er designet til en levetid på mange år. En virksomhed, der udelukkende reagerer på en svag måned, risikerer underinvestering; omvendt kan en virksomhed, der fortolker enhver langsigtet væksttendens som en øjeblikkelig boom, binde for meget kapital for tidligt.
Langt gods bryder logikken bag palleopbevaring
Håndtering af lange varer er logistisk udfordrende, fordi længde, vægt og form skal tages i betragtning samtidigt. Rør kan rulle, profiler kan blive viklet ind i hinanden, bundter kan hænge ned, og individuelle stænger kan knække, hvis de håndteres forkert. Forskellige materialer og overfladebehandlinger kræver også separat opbevaring eller skånsomme støttepunkter. Med rustfrit stål, aluminium eller belagte produkter kan ridser og kontaktkorrosion reducere varernes værdi. Med træ er fugt, vridning og kvalitetskarakterer yderligere faktorer.
Det økonomiske problem er ikke kun selve opbevaringen. Den afgørende faktor er hele processen, fra varemodtagelse til kvalitetskontrol, opbevaring, ordreplukning, forarbejdning, pakning og forsendelse. Lange læs kræver store vendeområder, når de transporteres med konventionelle frontlæssende gaffeltrucks, hvilket reducerer pladsudnyttelsen betydeligt. Sidelæssende gaffeltrucks, multivejsgaffeltrucks, smalgangsteknologi eller krandrevne systemer kan reducere de nødvendige trafikarealer, men disse kræver passende gulvbelægning, reoler, sikkerhedskoncepter og processer.
Grenreoler er standardløsningen i mange anvendelser, fordi lasten forbliver tilgængelig forfra, og ingen frontstøtter blokerer opbevaringen. De er velegnede til rør, bjælker, stænger, tømmer, profiler og andet langt eller omfangsrigt gods. Men selv inden for denne systemklasse er der betydelige forskelle. Et manuelt betjent udendørslager med gaffeltrucks følger en anden omkostnings- og ydelseslogik end et automatiseret højlager med kassetter, løftemekanismer og digital lagerstyring. Nøglefaktorer inkluderer gennemløbskapacitet, produktsortiment, enhedsvægte, materialelængder, ønsket adgang, byggeomkostninger og den accepterede investeringsrisiko.
I praksis er den højest mulige lagertæthed derfor ikke det eneste mål. Et ekstremt tæt lager kan være økonomisk ufordelagtigt, hvis varer, der ofte er nødvendige, er langsomme at tilgå, eller hvis hver afhentning kræver flere overførsler. Omvendt kan et rummeligt gulvlagerområde virke billigt, men føre til lange søgetider, skader, sikkerhedsrisici og overdreven pladsforbrug. Den optimale løsning kombinerer tilstrækkelig tæthed med direkte adgang og et materialeflow, der stemmer overens med den faktiske ordrestruktur.
Reindustrialisering skaber varig grundlæggende efterspørgsel
Investeringer i amerikanske produktionsfaciliteter er omtrent fordoblet i reelle tal siden udgangen af 2021. Ved udgangen af 2025 nåede de private bygge- og anlægsudgifter til produktionsanlæg en årlig total på cirka 220 milliarder dollars. En stor del af denne vækst kan tilskrives halvledere, elektronik, batterier, elektrisk udstyr og andre strategisk støttede industrier. Efter denne exceptionelle stigning skete der en opbremsning over flere måneder i 2025. Ikke desto mindre forblev niveauet historisk højt.
Stålbehovet til nye fabriksbygninger er ikke den eneste relevante faktor for markedet for lange varer. Hvert nyt produktionsanlæg genererer løbende materialestrømme efter færdiggørelsen. Maskinproducenter har brug for stænger, skaktmateriale og profiler. Anlægsproducenter forarbejder rør og bjælker. Leverandører lagerfører råmaterialer i forskellige legeringer, dimensioner og kvaliteter. Vedligeholdelses- og reparationsvirksomheder har brug for let tilgængelige reservedele. Jo mere regionaliserede forsyningskæder bliver, desto vigtigere bliver lokal hamstring.
Reshoring og nearshoring øger ikke automatisk lagerbehovet i alle regioner. Hvis produktionen blot flyttes fra en udenlandsk fabrik til en stærkt integreret amerikansk facilitet, kan lagerniveauet endda falde gennem forbedret planlægning. I virkeligheden fører reorganiseringen dog ofte i starten til yderligere sikkerhedslagre. Virksomheder beskytter sig mod toldændringer, transportforstyrrelser, politiske risici og lange leveringstider. Denne robusthedsstrategi favoriserer regionale servicecentre og distributionscentre, hvor mange variationer i mindre mængder er let tilgængelige.
Forbindelsen mellem USA og Mexico er særligt interessant. Industriel integration langs nordamerikanske forsyningskæder styrker korridorer i Texas, Arizona og tilstødende hjemmemarkeder. Materialer distribueres ikke kun fra kysthavne inde i landet, men flyttes også nord-syd mellem fabrikker, leverandører og forarbejdningsvirksomheder. Muligheder for langgodsopbevaring opstår på steder, der kombinerer jernbaneadgang, adgang mellem stater, tilstrækkelig industriel plads og nærhed til metalforarbejdnings- eller byggeindustrier.
Datacentre ændrer stål- og energilogikken
Byggeri af datacentre er en af de mest dynamiske sektorer i den amerikanske byggebranche. Udgifterne til datacentre steg med mere end 30 procent i 2025, mens de samlede byggeudgifter faldt en smule. Investeringsniveauerne er mangedoblet siden begyndelsen af 2021. Datacentre kategoriseres ofte som kontorbygninger i statistikker, selvom deres materiale-, energi- og infrastrukturkrav har lidt til fælles med traditionelle kontorbygningers.
Den direkte efterspørgsel efter lange varer stammer fra stålkonstruktioner, tagspær, rørledninger, kabelbeskyttelsessystemer, køleteknologi, nødstrømssystemer, transformerstationer og nettilslutninger. Endnu mere betydelig er den indirekte effekt. Datacentre øger elforbruget og udløser investeringer i transmissions- og distributionsnetværk, kraftværker, lagerfaciliteter, transformerstationer og i nogle tilfælde ny gasinfrastruktur. Dette øger igen efterspørgslen efter rør, master, profiler, ledningskomponenter og mekaniske dele.
Boomet er dog geografisk koncentreret. Det nordlige Virginia er fortsat et betydeligt kernemarked, men netværksflaskehalse, lange forbindelsestider og lokal modstand flytter projekter til andre regioner. Texas, Midtvesten, dele af det sydøstlige USA og steder med tilgængelig energi og jord vinder i betydning. For udbydere af langgodslagring er antallet af planlagte datacentre derfor ikke den eneste relevante faktor. Det, der betyder noget, er, om der udvikles en klynge af byggefirmaer, stålforarbejdningsvirksomheder, leverandører af elektrisk udstyr, rørleverandører og infrastrukturudbydere i deres nærhed.
Byggeri af datacentre kan også stille høje krav til overholdelse af deadlines og dokumentation. Materialer skal bundtes i henhold til projektets krav, være tydeligt identificeret og leveret i en defineret rækkefølge. Dette forvandler et langgodslager fra en passiv lagerbuffer til en aktiv komponent i byggepladslogistikken. Systemer med digital lokationsstyring, batchsporing og forudplukkede kassetter kan opnå større økonomiske fordele end blot at øge gulvpladsen.
Energiinfrastruktur bliver den stærkeste drivkraft bag rørledninger
Rør og rørformede produkter er en af de vigtigste drivkræfter for specialiseret langtidslagring. Det amerikanske marked drager fordel af naturgasproduktion, LNG-eksport, rørledningsprojekter, den petrokemiske industri, vandinfrastruktur og modernisering af kraftværker. I 2025 blev der færdiggjort cirka 6,3 milliarder kubikfod ekstra naturgasledningskapacitet pr. dag. Der var planlagt betydeligt større kapacitetsudvidelser til 2026 og 2027, hvoraf en betydelig del allerede var under opførelse.
Sådanne projekter skaber ikke kun efterspørgsel efter store rørledninger. De kræver også rør med mindre diameter, ventilkomponenter, støttestrukturer, flanger, rørbeslag og adskillige specialkvaliteter. Denne lagerbehov er fordelt mellem producenter, importører, servicecentre, projektlagre og byggepladsdepoter. Især langs Golfkysten genereres komplekse materialestrømme omkring LNG, raffinaderier, petrokemiske anlæg og eksportterminaler.
Kommunal vand- og spildevandsinfrastruktur er også relevant. Aldrende rørledningsnetværk skaber et behov for udskiftninger, der er mindre afhængigt af individuelle nye byggecyklusser. Føderale og statslige programmer yder betydelig finansiering til drikkevands- og spildevandssystemer. Dette marked er mere fragmenteret end konstruktionen af store energirørledninger, men kan være mere stabilt for regionale handlende og lageroperatører. De nødvendige produkter varierer i materiale, diameter, belægning og kommunale specifikationer, hvilket øger antallet af varianter, der skal holdes på lager.
Energiomstillingen udvider anvendelsesområdet. Vindkraft, solcelleparker, batterilagring og nye kraftledninger kræver alle stålprofiler, master, rør, bjælker og fastgørelseselementer. Samtidig fører svingende tilladelser, finansieringsforhold og nettilslutninger til projektforsinkelser. Leverandører bør derfor ikke stole på en enkelt energiteknologi. Robuste langmaterialekoncepter kan rumme forskellige produktgrupper og dermed forblive brugbare, selv når projektsammensætningen ændrer sig.
Byggebranchen leverer volumen, men ikke konstant momentum
Erhvervsbyggeri er af central betydning for det amerikanske stålmarked. Industrianlæg, broer, transportprojekter, hospitaler, uddannelsesinstitutioner, lagre og kraftværker kræver store mængder profiler, rør og bjælker. Offentlige infrastrukturinvesteringer stabiliserer efterspørgslen, mens private projekter er mere følsomme over for finansieringsomkostninger og økonomiske prognoser. Denne dikotomi var tydelig i 2025: Offentlige og strategiske projekter forblev relativt robuste, mens nogle private projekter oplevede forsinkelser.
Stålkonstruktioner drager fordel på lang sigt af reindustrialisering, datacentre og infrastruktur. På kort sigt kan høje materialepriser og toldsatser dog dæmpe ordreafgivelsen. Stålproducenter og -distributører rapporterede stabile forespørgsler og i nogle tilfælde sunde ordrebeholdninger i 2025, men også projekter, der sad fast i planlægningsfasen. Dette skaber en modstridende effekt for lageroperatører. Forventede projekter tyder på kapacitetsudvidelse, men uklare startdatoer øger risikoen for, at det nye anlæg i starten vil forblive underudnyttet.
Billedet er mere afdæmpet på bolig- og tømmermarkederne. Omkring 70 til 80 procent af den nordamerikanske efterspørgsel efter tømmerprodukter er direkte eller indirekte knyttet til boligbyggeri og renoveringer. Høje finansieringsomkostninger og begrænset overkommelighed tyngede markedet i 2025 og 2026. Afhængigt af prognosen forventes der ikke en stærkere genopretning før 2027. Ikke desto mindre er den langsigtede boligmangel fortsat en betydelig fundamental faktor. Tømmerhandlere, leverandører af byggematerialer og producenter af præfabrikerede komponenter har fortsat brug for lufttætte, vejrbestandige og lettilgængelige opbevaringsløsninger til lange varer.
For leverandører betyder det, at stål- og røropbevaring ofte repræsenterer mere attraktive vækstområder på kort sigt end udelukkende at fokusere på konstruktionstræ. Træ er dog fortsat et stort marked med stor efterspørgsel efter udskiftning og modernisering. Især ældre, pladskrævende lagerområder kan gøres mere produktive gennem overdækkede grenreoler, multi-rute-teknologi og forbedret lagerstyring uden at kræve et fuldautomatisk højlager.
Servicecentre bliver den afgørende salgskanal
Metalservicecentre er det naturlige knudepunkt for opbevaring af langgods. De køber store mængder fra værker eller importører, lagerfører en bred vifte af dimensioner og kvaliteter, forarbejder materialet og leverer kundespecifikke mængder. Deres forretningsmodel er afhængig af tilgængelighed, hastighed, produktsortimentets dybde og værdiskabende tjenester. Denne kombination resulterer i adskillige lagersteder og hyppig adgang til mindre delmængder.
Rentabiliteten af et servicecenter afhænger i høj grad af, hvor mange tons der kan behandles med et givet område og en given arbejdsstyrke. Et dårligt organiseret lager binder kapital i svært tilgængelige reststykker, øger kran- og gaffeltruckbevægelser og forlænger ordrebehandlingstider. Digital registrering af materialeplaceringer, partier, vægte og reststykker muliggør en mere præcis lagerudnyttelse. Dette kan reducere afskrivninger og unødvendig genbestilling.
Et godt eksempel på denne nye udviklingsretning er et stort metalcenter nær Chicago, der har været i drift med 20 autonome sidelæssere siden 2024. I meget smalle gange flytter disse køretøjer laster på op til 7 meter og en vægt på over 3.200 kg. Systemet omfatter cirka 18.000 lagerpladser til cirka 6.000 forskellige varer. Gangene er kun omkring 140 cm brede. Dette eksempel demonstrerer potentialet for øget effektivitet, når reoler, køretøjer, transferstationer og software planlægges som et samlet system fra starten.
Sådanne storskalaprojekter er dog ikke normen. Mange amerikanske servicecentre er mellemstore virksomheder, bruger eksisterende bygninger og har ikke råd til at afbryde driften for en komplet renovering. For dem er modulære løsninger mere økonomisk attraktive: faset implementering af grenreoler, udskiftning af konventionelle gaffeltrucks med multidirektionelle køretøjer, digital lagerstyring, definerede overførselszoner og efterfølgende delvis automatisering. Derfor vil det største marked sandsynligvis ikke kun bestå af spektakulære nye bygninger, men også af hundredvis af moderniseringer med begrænsede investeringer.
LTW Intralogistikløsninger

LTW Intralogistics – Ingeniører af flow - Billede: LTW Intralogistics GmbH
LTW tilbyder sine kunder ikke individuelle komponenter, men integrerede komplette løsninger. Rådgivning, planlægning, mekaniske og elektrotekniske komponenter, styrings- og automationsteknologi samt software og service – alt er netværksforbundet og præcist koordineret.
Intern produktion af nøglekomponenter er særligt fordelagtig. Dette giver mulighed for optimal kontrol af kvalitet, forsyningskæder og grænseflader.
LTW står for pålidelighed, gennemsigtighed og samarbejde. Loyalitet og ærlighed er solidt forankret i virksomhedens filosofi – et håndtryk betyder stadig noget her.
Relateret til dette:
Regionale forskelle i behovet for opbevaring af lange varer
Sydstaterne og Midtvesten fører an i konkurrencen om lokationer
Efterspørgslen er ujævnt fordelt regionalt. Texas og Golfkysten kombinerer energi, petrokemikalier, LNG, havnelogistik, byggeri og en hurtigt voksende befolkning. Houston er særligt relevant for rørprodukter og energitjenester. Dallas-Fort Worth tilbyder et stort logistikmarked, industriel udvikling og gode transportforbindelser. San Antonio og andre steder langs nord-syd-korridorerne drager fordel af deres sammenkobling med Mexico.
Midtvesten er fortsat det industrielle hjerte for mange metalværdikæder. Illinois, Indiana, Ohio, Michigan, Wisconsin og Pennsylvania kan prale af stålproduktion, metalforarbejdning, maskinteknik, bilproduktion og tætte jernbane- og vejnetværk. Behovet for at udskifte ældre lagerudstyr er særligt stort der. Mange steder har stærke kunderelationer og erfarne medarbejdere, men opererer i bygninger, hvis layout ikke er designet til automatiseret eller tæt logistik for langgods.
I det sydøstlige USA er efterspørgslen drevet af bilfabrikker, batteriprojekter, luftfart, havne og befolkningstilvækst. Georgia, Tennessee, Alabama, North Carolina og South Carolina vinder frem i betydning som produktionssteder. Fordelen ved denne region ligger i den relativt tilgængelige jord og investeringsvenlige placeringer. Ulempen kan være en mindre tæt leverandørbase for højt specialiseret vedligeholdelse og systemintegration, hvilket betyder, at servicekoncepter skal afklares tidligt.
Arizona, Nevada og andre sydvestlige markeder drager fordel af investeringer i halvledere og elektronik, men står over for særlige udfordringer med hensyn til vand, energi, varme og lange leveringsafstande. På vestkysten er havne og store forbrugermarkeder fortsat vigtige, men jordomkostninger, tilladelser og byggeomkostninger hindrer nye lagerprojekter. Der kan særligt pladseffektive systemer skabe betydelig værdi, forudsat at det ekstra kapitalbehov er berettiget af høje jordpriser.
Høje ledighedstal løser ikke problemet med lange varer
Det amerikanske marked for industrielle ejendomme viste øgede tomgangsrater i 2025. Afhængigt af undersøgelsen lå den nationale sats ved årets udgang cirka mellem 7,1 og 7,6 procent. Store logistikfaciliteter blev hårdere ramt; satserne for store ejendomme nærmede sig ti procent. Samtidig forblev mindre industrilokaler betydeligt mindre, med satser omkring fem procent. Tallene tyder på et lejermarked i dele af segmentet, men ikke et overudbud på alle egnede steder.
Den nuværende markedssituation giver muligheder for brugere af lange varer. Udlejere er mere villige til at forhandle om renoveringer, forlængede lejefri perioder eller investeringstilskud. Virksomheder kan vælge nyere bygninger med forbedrede gulve, døre, belysning og brandsikringssystemer. Bæreevne, søjlestruktur, loftshøjde, udendørsarealer og trafikruter skal dog undersøges nøje. Et lager med lav leje kan blive dyrt, hvis der kræves omfattende forstærkninger eller uproduktive kompromiser med layoutet.
Tendensen mod den såkaldte "flugt til kvalitet" er særligt relevant. Moderne bygninger tiltrækker lejere, mens ældre ejendomme oplever tomgang. For standardlogistik betyder kvalitet normalt højt til loftet, adskillige læsseramper og god adgang til motorvejen. For lange varer kommer yderligere kriterier i spil: sidelæsning og -aflæsning, tilstrækkelig dybde, sikre kranbaner, rigelig manøvreplads og mulighed for sikkert at forankre reoler. Ejendomsudviklere, der tager hensyn til disse krav, kan differentiere sig fra udskiftelige standardlagre.
Faldet i nybyggeriaktiviteten vil sandsynligvis føre til fornyet mangel på byggepladser på mellemlang sigt. Færdiggørelserne faldt betydeligt i 2025, og mange udviklere reducerede spekulative projekter. Samtidig steg efterspørgslen igen i andet halvår. Hvis produktions- og infrastrukturinvesteringer fortsætter, kan den nuværende gunstige forhandlingsposition for brugerne på visse markeder hurtigt forsvinde. Derfor er ikke kun de nuværende lejeindtægter, men også den strategiske sikring af egnede grunde afgørende for langsigtede projekter.
Mangel på arbejdskraft gør automatisering økonomisk rentabel
Manglen på arbejdskraft er fortsat en af de stærkeste drivkræfter for lagerautomatisering. I en stor brancheundersøgelse nævnte 83 procent af produktions- og forsyningskædefagfolk og ledere manglen på kvalificerede medarbejdere som en udfordring. Mere end halvdelen øgede deres investeringer i forsyningskædeteknologi og innovation. En betydelig andel planlagde udgifter på mere end en million amerikanske dollars, mens næsten en femtedel forventede investeringer på over ti millioner amerikanske dollars.
Presset for at automatisere er særligt højt, når man håndterer lange varer, fordi arbejdet er krævende og sikkerhedskritisk. Chauffører skal flytte lange læs præcist, nøjagtigt vurdere afstande og undgå kollisioner med reoler, bygninger eller andre køretøjer. Erfarne kran- og gaffeltruckførere er ikke let tilgængelige på alle lokationer. Automatiserede køretøjer kan overtage gentagne opbevarings- og hentningsprocesser, mens medarbejderne håndterer kvalitetskontrol, undtagelser og kunderelaterede opgaver.
Automatisering er dog ikke et mål i sig selv. Det er især værd at gøre med tilstrækkelig høj og forudsigelig gennemstrømning, tilbagevendende lastbærere, standardiserede omlægningspunkter og pålidelige stamdata. En virksomhed med meget uregelmæssige laster, stærkt fluktuerende dimensioner og talrige uplanlagte hasteordrer kan være mere produktiv med fleksible manuelle teknikker. Ofte er en hybridmodel den bedste tilgang: automatiseret transport mellem definerede zoner, manuel behandling af komplekse ordrer og digital styring af det samlede flow.
Softwarekvalitet bliver flaskehalsen. Et automatiseret køretøj kan kun hente den korrekte vare, hvis lagerplacering, dimensioner, vægt, batchnummer og frigivelsesstatus er korrekt registreret. Forkerte stamdata fører ikke kun til søgetider, men kan også skabe sikkerhedsrisici. Investeringer i sensorer, mærkning, lagerstyringssystemer og grænseflader til ERP-systemet er derfor lige så vigtige som selve reolerne og køretøjerne.
Sikkerhed udvikler sig fra at være en omkostningsfaktor til et investeringsargument
Amerikanske sikkerhedsforskrifter på arbejdspladsen kræver, at opbevarede materialer sikres mod at glide, falde, sprede sig eller kollapse. Rør, stænger, konstruktionsstål og andet cylindrisk eller langt gods skal placeres i passende reoler eller stables og blokeres, så det ikke kan vælte eller rulle fra hinanden. Trafikruter og flugtveje skal forblive frie, bæreevnen må ikke overskrides, og opbevaringsområder skal inspiceres regelmæssigt.
For operatører handler sikkerhed ikke kun om overholdelse af regler. Kollisioner, faldende last og beskadigede reoler kan skade medarbejdere, ødelægge materialer og forstyrre driften. Med lange laster er den potentielle farezone større end med en kompakt palle. Derfor skal trafikruter, plukkezoner, personaleområder og omlastningsstationer være tydeligt adskilt.
Et professionelt system omfatter lastspecifikationer, stødbeskyttelse, regelmæssige inspektioner, dokumenterede reparationer og uddannet personale. Ændringer af reoler må ikke improviseres, da yderligere boring, omplacerede arme eller uprøvede komponenter kan ændre bæreevnen. Brandbeskyttelse og sprinklerafstand skal også tages i betragtning. Især ved tæt oplagrede varer kan efterfølgende justeringer være dyre, hvis brandbeskyttelsesplanlægning ikke blev integreret fra starten.
Sikkerhed forbedrer samtidig effektiviteten. Færre skader reducerer forsikrings- og reparationsomkostninger, klare veje minimerer forstyrrelser, og mere ergonomiske processer letter rekruttering. Virksomheder bør derfor ikke kun beregne fordelene i form af sparede kvadratmeter eller arbejdstimer. Forebyggede ulykker, reducerede materialetab og øget driftstilgængelighed er reelle komponenter i investeringsafkastet.
Investeringsafkastet opstår på tværs af hele materialestrømmen
Den økonomiske effektivitet af et langgodslager kan ikke udelukkende måles ud fra prisen pr. lagerplads. Det afgørende er ændringen i de samlede omkostninger pr. ton, ordre eller leveret vare. Dette inkluderer pladsomkostninger, personale, energi, vedligeholdelse, finansiering, forsikring, materialeskader, søgetider, lagerafvigelser og produktionsnedetid. Et dyrere system kan være mere omkostningseffektivt, hvis det øger gennemløbshastigheden og samtidig reducerer flere skjulte omkostninger.
Den største fordel ligger ofte i pladsudnyttelse. Udskiftning af brede gaffeltruckgange med smalgangs- eller flervejsteknologi giver mulighed for at opbevare mere materiale på samme areal. Alternativt kan en planlagt lagerudvidelse undgås eller udskydes. Denne effekt er især værdifuld i regioner med høje jord- og byggeomkostninger. I mere overkommelige landdistrikter kan simpel, robust udendørs opbevaring dog forblive mere økonomisk.
Den anden løftestang er produktivitet. Kortere rejseafstande, direkte adgang og systemdrevne ordrer reducerer tiden pr. bevægelse. Når en virksomhed behandler flere ordrer med det samme antal medarbejdere, genererer det varige fordele. Den gennemsnitlige gennemløbshastighed bør ikke være den eneste faktor, der tages i betragtning. Mange kunder evaluerer leverandører baseret på deres evne til pålideligt at opfylde hasteordrer med kort varsel. Et lager, der bedre håndterer spidsbelastningsperioder, kan sikre omsætning og muliggøre højere servicekvalitet.
Den tredje løftestang er bundet kapital. Transparente lagerniveauer reducerer sikkerhedsmarginer, dobbeltordrer og usælgelige restmængder. Især med legeringer af høj kvalitet eller store rørdimensioner kan selv et par undgåede udsolgte lagerbeholdninger frigøre betydelige summer. Digital lagerstyring øger også muligheden for at sælge resterende længder eller indarbejde dem i nye ordrer.
En fornuftig investeringsberegning bør omfatte flere scenarier. Basisscenariet forudsætter realistiske mængder, moderate lønstigninger og normal kapacitetsudnyttelse. Et stressscenarie tager højde for projektforsinkelser, svagere salg og højere finansieringsomkostninger. Et vækstscenarie undersøger, om systemet kan håndtere yderligere mængder uden yderligere ændringer. Opstart er særligt vigtigt: Et automatiseret lager opnår sjældent sit fulde potentiale på den første driftsdag. Træning, dataoprydning og processtabilisering tager tid.
Ikke alle systemer kræver fuld automatisering
Det passende systemvalg afhænger af forretningsmodellen. Gulvopbevaring og simple udendørs opbevaringsområder er lavkapitaliserede og fleksible, men bruger meget plads og gør direkte adgang vanskelig. Konventionelle grenreoler forbedrer organisering og sikkerhed, men forbliver afhængige af gaffeltrucks og førere. Multidirektionelle gaffeltrucks muliggør smallere gange uden at kræve fuldstændig systemautomatisering. Denne kombination er et fornuftigt udgangspunkt for mange mellemstore virksomheder.
Krandrevne systemer udnytter hallens højde godt og kan sikkert flytte tunge laster. De er særligt velegnede, når materiale allerede overføres til save- eller bearbejdningsudstyr. Kassettelagersystemer adskiller individuelle materialetyper og muliggør en høj sortimentstæthed. Fuldautomatiske højlagre tilbyder maksimal tæthed, sporbarhed og reproducerbare processer, men kræver standardiserede lastbærere og høj teknisk tilgængelighed.
Udendørs opbevaring er fortsat vigtig. Varmgalvaniserede reoler, overdækkede områder og robuste køretøjer kan være en omkostningseffektiv løsning til vejrbestandige produkter. Korrosion, dræning, sne, vind, belysning og jordkvalitet skal dog tages i betragtning. I sydlige stater er varme og kraftig regn mere betydningsfulde faktorer; i nord er frost, sne og vejsalt vigtige overvejelser.
Den bedste løsning er ofte zoneinddeling. Hurtigtflytende varer placeres tæt på forarbejdning og forsendelse, mens mindre hyppigt nødvendige dimensioner placeres i tættere eller mere fjerne områder. Materialer af høj kvalitet og sarte materialer opbevares sikkert indendørs, mens robuste produkter opbevares udendørs. Automatisering fokuserer på gentagne bevægelser, mens speciallaster håndteres fleksibelt. Dette gør det muligt at opnå en betydelig del af fordelene uden at underlægge hele operationen et enkelt teknisk koncept.
Leverandører skal sælge mere end bare hylder
Det amerikanske marked tilbyder muligheder for producenter af reoler, automatiserede lagersystemer, sidelæssende og multidirektionelle gaffeltrucks, kraner, software og sikkerhedsudstyr. Konkurrencen bestemmes dog ikke udelukkende af produktegenskaber. Kunderne forventer planlægning, tilladelsessupport, montering, idriftsættelse, træning, vedligeholdelse og hurtig levering af reservedele. For automatiserede systemer er evnen til at integrere køretøjer, styringer og virksomhedssoftware også afgørende.
For europæiske leverandører kan den voksende efterspørgsel være attraktiv, men markedsadgang er udfordrende. Amerikanske standarder, lokale bygningsreglementer, jordskælvskrav, brandsikkerhed, ansvarsspørgsmål og fagforenings- eller regionale installationsforskrifter skal alle tages i betragtning. Et teknisk fremragende system mister troværdighed, hvis servicepersonale og reservedele først er tilgængelige efter lange ventetider.
Lokale partnerskaber er derfor ofte mere fornuftige end en rent eksportorienteret tilgang. Systemintegratorer, reolproducenter, forhandlere af materialehåndteringsudstyr og byggefirmaer har kundeadgang og regional erfaring. Den udenlandske leverandør kan bidrage med specialiseret teknologi, software eller ingeniørarbejde. På lang sigt kan lokal montering eller produktion forkorte leveringstider og reducere handelspolitiske risici.
Standardiserede, men modulært tilpasningsdygtige løsninger er særligt lovende. Amerikanske kunder foretrækker ofte klare ydelses- og prismuligheder frem for langvarige, brugerdefinerede designs. Samtidig varierer belastninger, længder og processer så meget, at et fuldstændig stift produkt er utilstrækkeligt. Succesfulde udbydere kombinerer tilbagevendende moduler med robust projektplanlægning og transparente antagelser vedrørende bæreevne, ydelse og udvidelsesmuligheder.
Toldsatser både tilskynder og hæmmer investeringer i lagerbygninger
Amerikansk handelspolitik virker i begge retninger. Højere toldsatser på stål og aluminium styrker indenlandske producenter og ændrer forsyningskæder. Øget lokal produktion og større sikkerhedslagre kan øge behovet for lagerkapacitet. Samtidig stiger omkostningerne til reoler, lagre, køretøjer og andre kapitalgoder, som i sig selv indeholder en høj andel metal. Byggeprojekter kan også udskydes, hvis budgetterne belastes af dyrere materialer.
Denne modstridende effekt forklarer, hvorfor øgede forespørgsler ikke altid umiddelbart omsættes til ordrer. Virksomheder ser et langsigtet behov, men venter på klarere priser, finansieringsvilkår og projekttidslinjer. Leverandører bør derfor arbejde med faseopdelte tilgange. En første fase kan forbedre sikkerhed og organisering, en anden kan øge pladsudnyttelsen, og en tredje kan introducere automatisering. Dette reducerer risikoen for en enkeltstående, storstilet beslutning.
Valutakurser og risici i forsyningskæden er også relevante. Importeret teknologi kan blive dyrere ved ugunstige valutakurser, mens lokalt fremstillede komponenter kan tilbyde mindre teknisk specialisering. En sund indkøbsstrategi adskiller derfor kritisk kerneteknologi fra udskiftelige komponenter. Styresystemer, sensorer eller specialiserede køretøjer kan indkøbes internationalt, mens stålkonstruktion, montering og standarddele produceres lokalt.
Politisk usikkerhed vil ikke forsvinde. Investeringer bør derfor forblive økonomisk levedygtige, selvom individuelle finansieringsprogrammer ændres, eller visse projekter forsinkes. Systemer, der kan betjene flere materialetyper og kundesegmenter, er mere robuste end højt specialiserede anlæg, hvis udnyttelse afhænger af et enkelt marked.
Markedet vokser selektivt snarere end eksplosivt
Frem til 2030 er der mange indikationer på en stigende strukturel efterspørgsel efter langgodslagring, men ikke en kontinuerlig boom. I basisscenariet vil datacentre, elnet, energiinfrastruktur, kommunal fornyelse og udvalgte produktionsinvesteringer fortsat være de vigtigste drivkræfter. Efterspørgslen efter moderne lagringsteknologi vokser hurtigere end den fysiske volumen af alt langgods, fordi mangel på arbejdskraft, sikkerhedskrav og pladsomkostninger udløser yderligere modernisering.
I vækstscenariet vil reindustrialisering, boligbyggeri og modernisering af netværk accelerere fra 2027 og fremefter. På det tidspunkt vil højere materialemængder falde sammen med tidligere reduceret nybyggeriaktivitet inden for industribygninger. Egnede steder og kvalificeret personale vil blive mindre, hvilket gør automatiserede og meget kompakte systemer mere attraktive. Især i Texas, det sydøstlige USA og det industrielle Midtvesten kan der forekomme flere bølger af efterspørgsel samtidigt.
I risikoscenariet forbliver renterne høje, private byggeprojekter udskydes fortsat, og boligefterspørgslen stiger kun langsomt. Energipriser og handelspolitikker kan belaste investeringerne yderligere. I dette tilfælde ville store, fuldautomatiske nybyggerier blive mindre almindelige, mens omkostningseffektive moderniseringer, brugt teknologi og modulære udvidelser ville få større betydning. Efterspørgslen ville ikke forsvinde, men ville skifte fra kapacitetsudvidelse til produktivitets- og sikkerhedsprojekter.
For investorer og leverandører er kvaliteten af målgruppen derfor vigtigere end en generel markedsprognose. Attraktive kunder har høje lagerværdier, mange produktvariationer, regelmæssig håndtering af lange varer, dyre lokaler eller en akut mangel på personale. Mindre attraktive er virksomheder med meget lave omsætningshastigheder, billig udendørs plads og meget fluktuerende individuelle projekter. Den bedste markedsmulighed ligger, hvor flere økonomiske problemer løses samtidigt.
Lagerplads omdannes til industriel infrastruktur
Det amerikanske behov for langgodsopbevaring er reelt, men det manifesterer sig mindre som en spektakulær ny industri og mere som en moderniseringsbølge inden for eksisterende sektorer. Stålservicecentre, rørhandlere, metalproducenter, tømmer- og byggematerialehandlere og industrielle leverandører skal tilpasse deres opbevaring til en verden, hvor hurtig tilgængelighed, mangel på kvalificeret arbejdskraft, øgede sikkerhedskrav og digital gennemsigtighed bliver stadig vigtigere.
Den stærkeste efterspørgsel forventes ikke udelukkende at stamme fra øget materialemængde. Den stammer fra behovet for at håndtere den samme eller en moderat voksende mængde i et mindre format, med færre manuelle bevægelser og med højere leveringssikkerhed. Dette flytter den økonomiske værdi fra individuelle reoler til integrerede løsninger, der omfatter bygninger, lagerteknologi, køretøjer, software og processer.
For operatører er den strategiske udfordring at undgå at investere i den dyreste teknologi for tidligt, men også at undgå at klamre sig til pladskrævende og risikable processer for længe. Modularitet, skalerbarhed og pålidelige data er vigtigere end maksimal automatisering på papiret. For leverandører ligger nøglen i lokal servicekapacitet, branchespecifik ingeniørkunst og en investeringsanalyse, der indfanger hele materialeflowet.
Langgodslagre er dermed ved at blive en diskret, men afgørende del af amerikansk industripolitik. Fabrikker, datacentre, rørledninger og elnet kan kun bygges og drives, så hurtigt som deres materialeforsyningskæder fungerer. De, der udelukkende ser lagre som lagerplads, undervurderer deres indflydelse. De, der planlægger dem som produktiv infrastruktur, kan udnytte plads, kapital og arbejdskraft mere effektivt – og heri ligger USA's sande markedspotentiale.
Rådgivning - Planlægning - Implementering

Konrad Wolfenstein
Jeg vil med glæde fungere som din personlige rådgiver.
Du kan kontakte mig på wolfenstein∂xpert.digital eller
Bare ring til mig på +49 7348 4088 965 .
Dine intralogistikeksperter

Rådgivning, planlægning og implementering af komplette løsninger til højlagre og automatiserede lagersystemer - Billede: Xpert.Digital
Mere information her:







