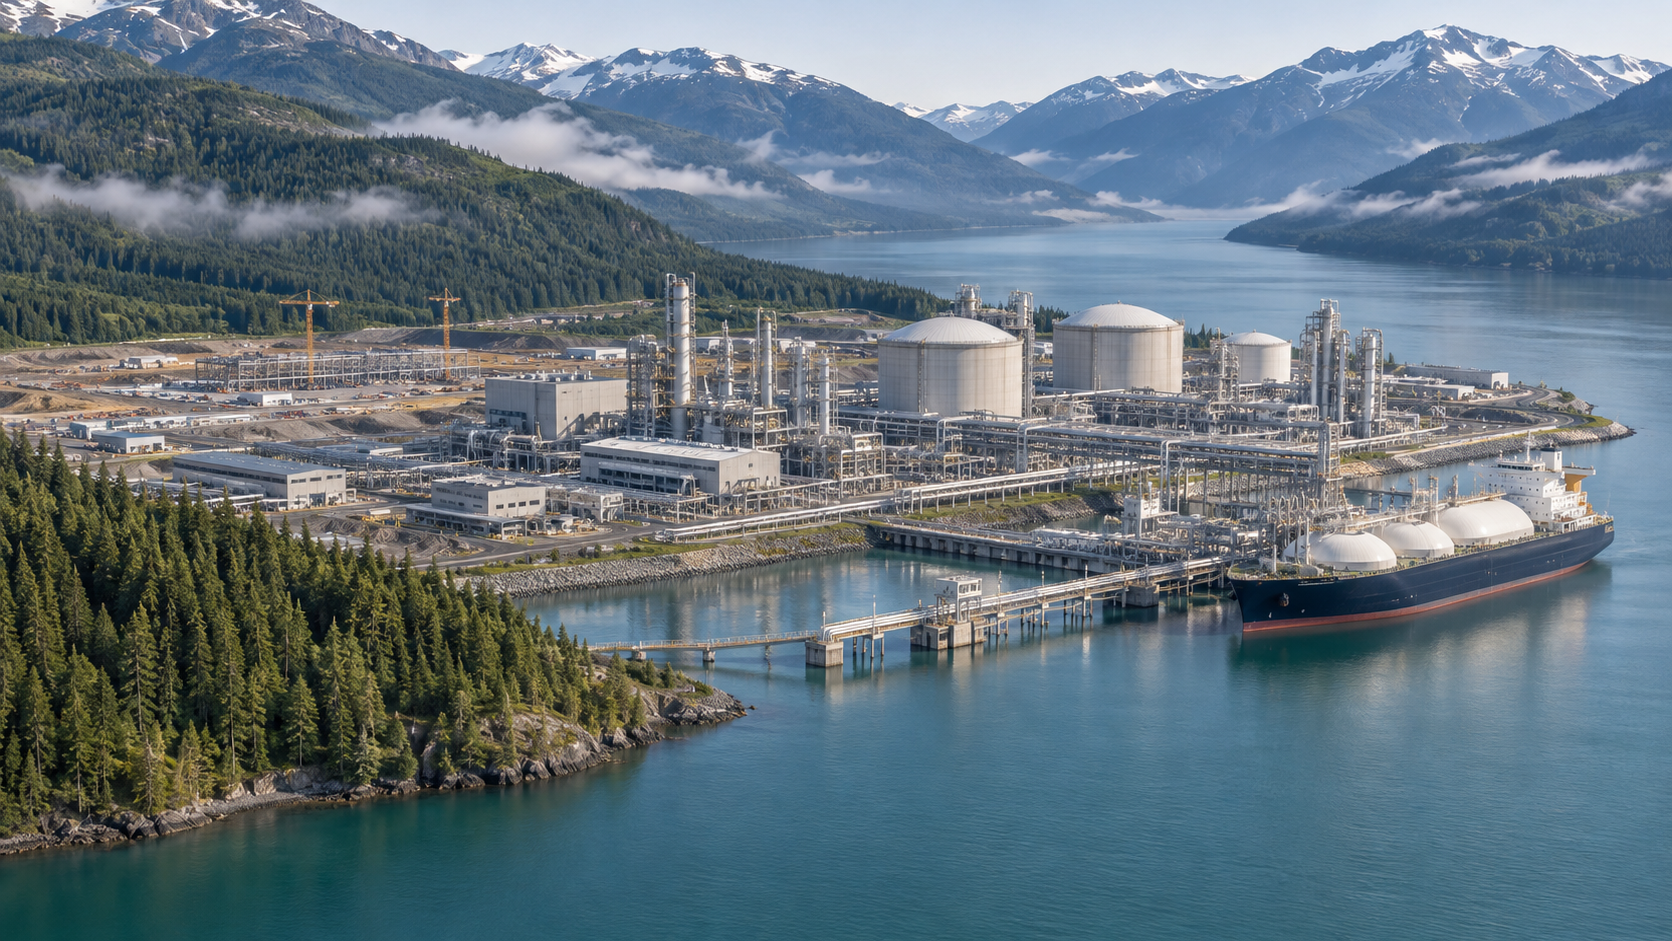
Canada sigter mod at blive en LNG-gigant: Op til 888 milliarder dollars – Hvad Canadas gasoffensiv virkelig kan opnå – Kreativt billede om emnet, skabt med AI: Xpert.Digital
Den globale efterspørgsel efter sikker gas stiger – kan Canada gribe muligheden?
LNG fra Canada til Tyskland? Hvad ligger der bag den milliardstore eksportoffensiv?
Canadas LNG-boom: Hvordan energikrisen kan blive et milliardmarked – men de største forhindringer ligger i selve landet
Canada kan blive en af verdens førende leverandører af flydende naturgas (LNG). Store naturgasreserver, politisk stabilitet og adgang til Stillehavet skaber gunstige betingelser for dette. Forstyrrelserne på energimarkederne forårsaget af Iran-Irak-krigen øger yderligere værdien af forsyninger, der ikke behøver at blive transporteret gennem Hormuzstrædet. I et ambitiøst ekspansionsscenarie kan investeringer på næsten en billion canadiske dollars mobiliseres langs gas- og LNG-værdikæden inden 2050.
Men rigelige naturressourcer alene garanterer ikke økonomisk succes. Canada skal koordinere sine udvindingsfaciliteter, rørledninger, eksportterminaler og pålidelige elforsyninger rettidigt. Samtidig har landet brug for faglærte arbejdere, langtidskunder og levedygtige aftaler med de berørte regioner og oprindelige samfund. Planen skal også fungere, selv når de nuværende høje energipriser falder, og andre lande udvider deres LNG-kapacitet.
Det centrale spørgsmål er derfor ikke kun, hvor meget gas Canada kan eksportere, men også til hvilke samlede omkostninger og med hvilke langsigtede konsekvenser. Prognoserne spænder fra begrænset ekspansion til Canadas fremgang som en LNG-supermagt. Et nærmere kig på Canadas planer afslører, hvad disse store summer rent faktisk betyder, hvilke virksomheder og regioner der kan drage fordel af det, og hvorfor infrastruktur kan blive den afgørende flaskehals.
Verden leder efter sikker gas – men Canadas største modstander er ikke i Den Persiske Golf, men i sit eget land
Canada har potentiale til at blive en af verdens førende leverandører af flydende naturgas (LNG). Enorme naturgasreserver, politisk stabilitet, velfungerende virksomheder og adgang til to oceaner skaber et usædvanligt stærkt fundament. Forstyrrelserne på de internationale energimarkeder, som er forværret af Iran-Irak-krigen, øger yderligere værdien af en forsyning, hvis transport ikke er afhængig af Hormuzstrædet. Dette længe undervurderede ressourcepotentiale kan således generere et betydeligt løft i den industrielle vækst. I et ambitiøst ekspansionsscenarie kan dette beløbe sig til næsten en billion canadiske dollars i investeringer langs gas- og LNG-værdikæden inden 2050.
Mellem en stor naturressourceforekomst og en økonomisk succesfuld eksportmodel ligger en krævende industriel udfordring. Naturgas skal udvindes, forarbejdes, transporteres via rørledninger, flydendegøres og sendes. Samtidig kræver anlæggene elektricitet, faglærte medarbejdere, kapital, langvarige kunderelationer og offentlig accept. Canada skal derfor ikke blot eksportere mere gas, men også udvide flere sammenkoblede infrastruktursystemer samtidigt.
Det centrale økonomiske spørgsmål er derfor ikke, om landet har tilstrækkelig naturgas. Det afgørende spørgsmål er, om det kan bringe sine ressourcer ud på de internationale markeder til tiden og til konkurrencedygtige samlede omkostninger. Dette er netop spændingen omkring Canadas LNG-offensiv: den geopolitiske mulighed er betydelig, men muligheden for profitable investeringer kan være mindre, end de nuværende krisepriser antyder.
Forsyningssikkerhed bliver en økonomisk fordel ved placering
Iran-Irak-krigen har endnu engang vist, at energimarkederne ikke udelukkende bestemmes af produktionsomkostninger og forbrugsmængder. Den geografiske koncentration af eksportfaciliteter, sikkerheden af sejlruter og de politiske forhold mellem leverandører og forbrugere påvirker også den økonomiske værdi af en energikilde. Når transport gennem Hormuzstrædet begrænses, påvirker dette ikke kun umiddelbare afbrydelser i leverancerne. Forsikringspræmier, fragtrater og markedsdeltagernes forventninger ændrer sig også.
Dette skaber et dobbelt problem for importlandene. De skal skaffe tilstrækkelig energi, samtidig med at de skal forhindre, at flere tilsyneladende separate forsyningskontrakter bliver afhængige af den samme flaskehals i en krise. Forskellige producenter tilbyder kun begrænset diversificering, hvis deres tankskibe alle skal navigere i den samme sårbare stræde.
Canada kan her udnytte en strukturel fordel. LNG fra Stillehavskysten behøver ikke at blive transporteret gennem Hormuzstrædet på vej til Nordøstasien. En canadisk forsendelse er derfor ikke blot en ekstra mængde gas, men potentielt også en forskelligt fordelt geopolitisk risikoeksponering. Kombinationen af store ressourcer, forholdsvis stabile institutioner og alternative transportruter gør landet attraktivt for energiforbrugere, der planlægger på lang sigt.
Dette fører dog ikke automatisk til en permanent, håndhævbar prisstigning. Kunderne kan være villige til at betale mere for sikkerhed. Hvor meget afhænger dog af deres økonomiske ressourcer og de tilgængelige alternativer. Forsyningssikkerhed er en økonomisk fordel, men ikke en licens til vilkårligt høje produktions- og konstruktionsomkostninger.
To kystlinjer tilbyder muligheder, men de erstatter ikke infrastruktur
Canadas adgang til både Atlanterhavet og Stillehavet kan i første omgang give indtryk af, at landet kunne forsyne Europa og Asien direkte. Dette synspunkt er dog økonomisk forenklet. De vigtigste nuværende LNG-udviklinger er koncentreret langs British Columbias Stillehavskyst. Det særligt vigtige Montney-bassin ligger også i den vestlige del af landet, i grænseområdet mellem British Columbia og Alberta.
For det asiatiske marked resulterer dette i en logisk industriel proces: gas fra det vestlige Canada transporteres til Stillehavskysten, fortættes der og sendes derefter over havet til asiatiske kunder. Eksisterende og planlagte projekter i det vestlige Canada følger dette mønster. Direkte leverancer fra Atlanterhavskysten til Europa ville dog kræve tilsvarende effektive transportforbindelser, fortætningsanlæg og økonomisk levedygtige projekter. Et kystnært adgangspunkt på kortet udgør ikke automatisk en fuldt operationel eksportkæde.
Canadisk LNG er fortsat relevant for Tyskland. For det første kan europæiske virksomheder kontraktligt købe gas fra canadiske projekter. For det andet har yderligere produktion også en indirekte effekt: Hvis canadiske leverancer dækker en del af den asiatiske efterspørgsel, kan andre mængder LNG blive tilgængelige for Europa.
Denne sondring er vigtig. Den europæiske fordel ved et canadisk LNG-initiativ måles ikke udelukkende i antallet af tankskibe, der sejler direkte fra Canada til Tyskland. Afgørende er det også, hvor meget den globale konkurrence om tilgængelige forsyninger aftager. Et større globalt marked med flere uafhængige forsyningscentre kan forbedre forsyningssikkerheden uden at kræve, at alle importører opretholder et direkte transportforhold med alle producenter.
Landet er rigt på råvarer, men dets økonomiske værdi er fortsat begrænset
Montney-bassinet er en central del af Canadas gasstrategi. Regionen kombinerer omfattende ressourcer med en eksisterende produktionsindustri. I det ambitiøse ekspansionsscenarie kan den levere en stor del af den ekstra gasmængde, der kræves for at opnå et nationalt LNG-eksportniveau på 100 millioner tons årligt. Den yderligere brug af naturgas i likvefaktionsanlæg anslås til cirka ni milliarder kubikfod om dagen.
Canadas økonomisk levedygtige ressourcebase anslås til cirka 375 billioner kubikfod, forudsat et prisniveau på under tre amerikanske dollars pr. million britiske varmeenheder. Under de relevante modelantagelser er denne base tilstrækkelig til at imødekomme den indenlandske efterspørgsel og betydelig LNG-eksport i mere end et halvt århundrede. Dette modsiger antagelsen om, at Canada ikke ville være i stand til at fortsætte sin eksportstrategi efter en kort periode på grund af utilstrækkelige ressourcer.
Et sådant estimat af intervallet er dog ingen garanti for permanent billig gas. Økonomisk levedygtige ressourcer afhænger af teknologi, omkostninger, priser og regulatoriske forhold. Hvis f.eks. omkostningerne til boring, vandbehandling, emissionsreduktion eller tilslutning af nye produktionsområder stiger, vil de økonomiske grænser for udvinding også ændre sig.
Derudover er der en fundamental forskel mellem en eksisterende gasreserve og en pålidelig tilgængelig årlig produktion. Nye brønde, rørledninger og forarbejdningsanlæg skal være klar rettidigt. Eksisterende produktionssteder leverer ikke den samme mængde på ubestemt tid. En voksende LNG-sektor kræver derfor ikke kun engangsinvesteringer, men også løbende industriel modernisering.
Canadas rigdom af ressourcer giver således et solidt fundament. Det fritager dog ikke virksomheder og beslutningstagere fra opgaven med at omdanne underjordisk potentiale til en pålidelig og omkostningseffektiv langsigtet forsyningskapacitet.
Mellem politisk ambition og realistisk eksportudvikling
Flere ekspansionsmål nævnes samtidig i den offentlige debat: omkring 50 millioner tons LNG årligt som et mellemlangsigtet mål, 100 millioner tons som en langsigtet ambition og en potentiel position som verdens tredjestørste LNG-eksportør. Disse tal beskriver dog forskellige udviklingsstadier og bør ikke behandles som en garanteret fremtid.
Det undersøgte scenarie for den accelererede udvidelse forudser en årlig eksportkapacitet på op til 100 millioner tons inden 2050. Politisk er dette tal også blevet knyttet til en tidligere tidsramme. Dette står i kontrast til en betydeligt mere konservativ udviklingsbane: uden en væsentlig acceleration forventes der en årlig eksportkapacitet på cirka 36 millioner tons inden 2050. Forskellen mellem de to scenarier er derfor 64 millioner tons om året.
Denne forskel er mere økonomisk signifikant end selve det imponerende måltal. Det viser, at det at blive en stor LNG-producent ikke blot ville være en fortsættelse af allerede godkendte projekter. Det ville kræve en yderligere stigning i investeringer, der omfatter nye produktionskapaciteter, rørledninger, strømforsyning og eksportfaciliteter samtidig.
Selv et potentielt eksportniveau på omkring 50 millioner tons i begyndelsen af 2030'erne skal derfor forstås som en ambitiøs ekspansionsvej. Det afgørende er ikke summen af alle projektannoncer, men snarere de faktisk finansierede, godkendte og efterfølgende operationelle faciliteter. Der ligger flere økonomisk forskellige risikoniveauer mellem en projektidé og et pålideligt fungerende eksportanlæg.
En objektiv vurdering skelner derfor mellem politiske mål, planlagt kapacitet, endelige investeringsbeslutninger og den faktiske eksportmængde. Enhver, der blander disse kategorier sammen, overvurderer hurtigt hastigheden af Canadas stigning.
Kitimat forvandler en eksportvision til en industriel forretning
Med LNG Canada i Kitimat har Canada haft storstilet adgang til det internationale LNG-marked siden 2025. Den første udvidelsesfase er designet til en årlig kapacitet på 14 millioner tons. I slutningen af september 2026 traf de deltagende virksomheder den endelige investeringsbeslutning for den anden udvidelsesfase, som forventes at øge kapaciteten til 28 millioner tons årligt. Konsortiet omfatter Shell, Petronas, PetroChina, Mitsubishi og Korea Gas.
Den økonomiske betydning af denne beslutning rækker ud over den yderligere eksportvolumen. En eksisterende lokation tilbyder infrastruktur, operationel erfaring og etablerede relationer til kunder, tjenesteudbydere og myndigheder. En udvidelse kan udnytte disse fundamenter, hvorimod en helt ny lokation skal skabe adskillige forudsætninger fra bunden.
En fordobling af et eksisterende større projekt er dog ikke blot en teknisk opgradering. Planerne omfatter to yderligere likvefaktionsenheder, ekstra lagerkapacitet, endnu en kajplads og udvidede forsyningsfaciliteter. Den tilsluttede Coastal GasLink-rørledning skal også opgraderes. Hele projektet involverer cirka 33 milliarder canadiske dollars i private investeringer.
Deltagelsesmodellen letter markedsføringen: De fem partnere overtager hver deres tilsvarende andel af LNG-produktionen. Det betyder, at projektet ikke kun støttes af investorer, men også af virksomheder med deres egne salgskanaler og langsigtede energiinteresser. Dette reducerer visse markedsføringsrisici, men eliminerer ikke risici vedrørende byggeomkostninger eller afhængigheden af den fremtidige rentabilitet af leverancer.
Kitimat giver således praktisk bevis på Canadas evne til at implementere store LNG-projekter. Det ville dog være for tidligt at konkludere, at succesen med ét enkelt sted vil føre til en problemfri gentagelse af sådanne projekter i hele landet.
Hvad de 888 milliarder dollars rent faktisk betyder økonomisk
Udsigten til 888 milliarder canadiske dollars lyder som en massiv pengetilstrømning. Men for at sætte det i perspektiv er det vigtigt at præcisere, hvad dette tal måler. Det refererer til det kumulative bidrag til bruttonationalproduktet (BNP) frem til 2050 i scenariet for accelereret udvikling af værdikæden for gas, LNG og tilhørende flydende kulbrinter. Det er hverken et årligt afkast eller en virksomhedsprofit, og det er heller ikke en let tilgængelig kilde til offentlige indtægter.
Dette tal kan heller ikke blot lægges til de forventede investeringer på næsten en billion canadiske dollars. Investeringer, salg, indkomst og værditilvækst beskriver forskellige økonomiske processer. En investering skaber for eksempel efterspørgsel efter bygge- og anlægstjenester og maskiner. Den resulterende indenlandske værditilvækst kan derefter være en del af bruttonationalproduktet.
Tallet på 888 milliarder canadiske dollars, hvilket svarer til cirka 564 milliarder euro, er fortsat bemærkelsesværdigt. Til international sammenligning er eurobeløbet dog mindre pålideligt end det oprindelige tal, fordi det afhænger af den anvendte valutakurs. Mere meningsfuldt er erkendelsen af, at det økonomiske potentiale vil udfolde sig over en periode på mere end to årtier.
Desuden er den relevante sammenligning ikke en fremtid med LNG versus en fremtid uden nogen gasindustri. Selv den mere konservative udviklingssti inkluderer investeringer på cirka 389 milliarder canadiske dollars og omkring 100.000 understøttede job i gennemsnit om året inden 2050. De yderligere fordele ved at accelerere udviklingen skal derfor vurderes i forhold til dette udgangspunkt, ikke i forhold til et økonomisk nulscenarie.
Hvorfor høje eksportindtægter ikke automatisk betyder høje profitter
I det ambitiøse scenarie forventes de canadiske erhvervsindtægter langs den betragtede værdikæde at nå op på cirka 1,6 billioner dollars, en arbejdsindkomst på omkring 405 milliarder dollars og skatteindtægter på omkring 151 milliarder dollars i 2050. Disse tal illustrerer den brede økonomiske indvirkning, som en sådan ekspansion kan have. De bør dog ikke lægges sammen, da deres indhold delvist overlapper hinanden.
For individuelle virksomheder er omsætningen alene ikke den afgørende faktor. Et LNG-projekt kan generere høje indtægter og stadig give et utilstrækkeligt investeringsafkast, hvis byggeomkostninger, finansieringsomkostninger eller løbende driftsudgifter er for høje. Især ved kapitalintensive projekter er timingen af pengestrømme af stor betydning.
I starten investeres der betydelige summer i planlægning, konstruktion og infrastruktur over flere år. Indtægter genereres først efter idriftsættelsen. Hvis dette forsinkes, forlænges perioden uden tilsvarende eksportindtægter. Samtidig kan rentebetalinger, personaleomkostninger og kontraktlige forpligtelser fortsætte.
For økonomien spiller et andet punkt ind: ikke alle investeringsudgifter forbliver i landet. Mens importerede maskiner og udenlandske tjenester øger projektets værdi, genererer de ikke en tilsvarende mængde canadisk merværdi. Omvendt kan indenlandske leverandører, ingeniørfirmaer og vedligeholdelsesvirksomheder opbygge langsigtede industrielle kapaciteter.
Kvaliteten af et opsving bestemmes derfor ikke udelukkende af investeringernes omfang. Lige så vigtige er dybden af den indenlandske værdiskabelse, produktiviteten af den udviklende infrastruktur og fordelingen af økonomiske risici.
Den undervurderede gearing ligger i biprodukterne fra gasproduktionen
Den canadiske gasindustris økonomiske betydning rækker ud over selve metan. Udvinding producerer ofte andre kulbrinter såsom etan, propan, butan og kondensat. Disse stoffer, kendt som naturgasvæsker, kan have betydelig indflydelse på rentabiliteten af et produktionsprojekt.
For typiske gasbrønde anslås deres andel af produktionen til omkring 24 procent, mens de kan tegne sig for op til halvdelen af den økonomiske værdi. Dette forklarer, hvorfor et produktionsprojekt ikke kan bedømmes udelukkende ud fra naturgasprisen. Priserne og salgsmulighederne for de tilhørende produkter kan ændre dets konkurrenceevne betydeligt.
Ethan, propan og butan åbner op for yderligere markeder, herunder den kemiske industri, opvarmning og eksport. Kondensat spiller også en særlig rolle som fortyndingsmiddel til tung canadisk råolie. Udvidet gasproduktion kan derfor styrke forbindelserne til andre sektorer i energiindustrien.
Dette præsenterer en industriel mulighed, men også en målkonflikt. Yderligere råmaterialer kan muliggøre værdiskabelse inden for petrokemisk industri og eksportindtægter. Samtidig kan en tættere forbindelse til oliesandindustrien komplicere klimapolitiske vurderinger. Det ville derfor være en overforenkling udelukkende at tilskrive hele det økonomiske potentiale til LNG-likvefaktion eller at betragte alle ledsagende effekter som i sagens natur positive.
Dette fører til et bredere perspektiv for lokaliseringspolitikken: succes ville ikke kun komme fra at bygge individuelle eksportterminaler, men også fra at udvikle konkurrencedygtige industrielle forbindelser mellem udvinding, forarbejdning, kemikalier, transport og energiforsyning.
Vores ekspertise i EU og Tyskland inden for forretningsudvikling, salg og marketing


Vores ekspertise i EU og Tyskland inden for forretningsudvikling, salg og marketing - Billede: Xpert.Digital
Branchefokusområder: B2B, digitalisering (fra AI til XR), maskinteknik, logistik, vedvarende energi og industri
Mere information her:
Et tematisk knudepunkt, der tilbyder indsigt og ekspertise:
- Vidensplatform, der dækker globale og regionale økonomier, innovation og branchespecifikke tendenser
- En samling af analyser, indsigter og baggrundsinformation fra vores vigtigste fokusområder
- Et sted for ekspertise og information om aktuelle udviklinger inden for erhvervsliv og teknologi
- Et knudepunkt for virksomheder, der søger information om markeder, digitalisering og brancheinnovationer
Godkendelsessikkerhed er mere værdifuld end blot politisk retorik om acceleration
Et beskæftigelsesboom kræver præcis klassificering
Udsigten til næsten 250.000 job årligt er blandt de mest imponerende tal i scenariet for accelereret ekspansion. Dette refererer dog til en gennemsnitlig årlig beskæftigelseseffekt langs en omfattende værdikæde. Det indebærer ikke, at der ville blive skabt en kvart million yderligere permanente job hvert år.
Lige så vigtigt er sondringen mellem konstruktion og drift. Storskalaprojekter skaber stor efterspørgsel efter bygningsarbejdere, svejsere, ingeniører, logistikpersonale og tekniske serviceudbydere i konstruktionsfasen. Efter færdiggørelsen falder det umiddelbare behov for personale betydeligt, fordi moderne LNG-anlæg er kapitalintensive og stærkt automatiserede.
Den anden fase af LNG Canadas udvidelse illustrerer denne forskel. I løbet af anlægsfasen forventes der op til 4.000 nye job på stedet, og der forventes cirka 2.100 job til yderligere kompressorstationer langs rørledningen. I modsætning hertil forventes senere drift at skabe omkring 90 yderligere fuldtidsstillinger og omkring 150 entreprenørjob. Disse tal afspejler ikke alle indirekte beskæftigelseseffekter, men de viser den betydelige forskel mellem opstarten af anlægsarbejdet og den vedvarende drift af anlægget.
Selv midlertidige byggefaser kan have en betydelig indvirkning på indkomsten i berørte regioner. De kan dog også belaste boligmarkeder, kommunal infrastruktur og lokale tjenester. Desuden stiger omkostningerne for andre sektorer, hvis flere store projekter søger faglærte arbejdstagere samtidigt.
En fremsynet økonomisk politik skal derfor tage højde for kompetenceudvikling, regional infrastruktur og den fremtidige udnyttelse af industrielle kapaciteter. Varig velstand opnås ikke udelukkende gennem så mange byggepladser som muligt, men gennem produktiv beskæftigelse gennem hele investeringscyklussen.
Den reelle konkurrence finder sted i de samlede omkostninger
Canadisk naturgas er måske let tilgængelig til lave priser, men det betyder ikke automatisk, at canadisk LNG vil ankomme billigt til målmarkedet. Der ligger adskillige omkostningskomponenter mellem produktionsstedet og forbrugeren: forarbejdning, rørledningsgebyrer, likvefaktion, finansiering, opbevaring og søtransport. Summen af disse omkostninger er afgørende.
De høje omkostninger til ny infrastruktur er særligt problematiske. For de undersøgte rørledningsprojekter tager tilladelser i Canada i gennemsnit 27 måneder længere sammenlignet med Texas. Byggeomkostningerne er angivet med en fortjeneste på 160 procent. Denne fortjeneste, ikke kun 1,6 gange basisomkostningerne, svarer matematisk til 2,6 gange basisomkostningerne.
Disse tal beskriver dog ikke en universelt gældende egenskab for alle canadiske projekter. Terræn, klima, projektstørrelse, ruteføring og juridiske krav kan forårsage betydelige forskelle. Sammenligningen tjener som et advarselssignal for konkurrenceevne, men erstatter ikke en projektspecifik omkostningsanalyse.
Især for det vestlige Canada kan kombinationen af billig udvinding og dyr transport blive et afgørende spændingspunkt. En lav pris på udvindingsstedet er af ringe nytte, hvis nye rørledninger er så dyre, at de ophæver omkostningsfordelen. Omvendt kan en eksisterende og veludnyttet infrastruktur forbedre den økonomiske levedygtighed betydeligt.
Dette forklarer også, hvorfor udvidelse af eksisterende anlæg ofte virker mere attraktivt end helt nye projekter. Den økonomiske værdi af eksisterende rørledninger, havne og forsyningsfaciliteter ligger ikke kun i sparede anlægsomkostninger, men også i mindre usikkerhed omkring tidsplanlægning og teknisk integration.
Godkendelsessikkerhed er mere værdifuld end blot politisk retorik om acceleration
Langvarige godkendelsesprocesser øger projektomkostningerne, men hastighed alene er ikke en tilstrækkelig indikator for kvalitet. En procedure, der i starten virker hurtig, men som efterfølgende er juridisk sårbar, kan forsinke senere implementering mere end en grundig og pålidelig gennemgang.
For investorer er forudsigelighed altafgørende. Ansvar skal være klart, kravene defineret tidligt, og beslutningerne skal være juridisk solide. For projekter, der strækker sig over årtier, er stabile skatte- og reguleringsrammer også afgørende. Gentagne ændringer øger usikkerheden om fremtidige pengestrømme og kan hæve det krævede investeringsafkast.
En anden faktor er koordinering inden for værdikæden. En terminal har brug for tilstrækkelig gas. En rørledning har brug for engagerede transportkunder. Gasproducenter er mere tilbøjelige til at investere, hvis de har langsigtet adgang til attraktive afsætningsmarkeder. Hvis disse beslutninger træffes isoleret, er hver involveret part nødt til at vente på de andres engagement.
Integrerede deltagelsesmodeller og koordinerede kontrakter kan reducere sådanne hindringer. Statsstøtte kan også løse koordineringsproblemer i visse tilfælde. Det bør dog ikke føre til, at økonomisk svage projekter realiseres udelukkende ved permanent at flytte deres risici over på offentligheden.
Den fornuftige politiske opgave er at muliggøre pålidelige rammebetingelser og fælles infrastruktur. Det er ikke at erklære alle annoncerede LNG-anlæg for en national succeshistorie, uanset omkostninger og salgsudsigter.
Indfødte partnerskaber afgør udvidelsens levedygtighed
Indfødte samfunds rettigheder og økonomiske interesser er en central del af canadisk infrastrukturudvikling. At betragte dem blot som en hindring eller et redskab til acceleration ville være faktuelt upassende og økonomisk kortsynet.
Rørledninger, udvindingsfaciliteter og eksportterminaler ændrer landskaber og kan påvirke traditionel arealanvendelse og lokale levebrød. Derfor kræver levedygtige projekter tidlig offentlig deltagelse, gennemsigtige miljøbeskyttelsesplaner og retfærdige økonomiske aftaler. Selvom ejerskab bedre kan afstemme konkurrerende interesser, erstatter det ikke miljøkonsekvensvurderinger eller uafhængig beslutningstagning fra de berørte lokalsamfund.
LNG Canada tilbyder fem naboland, First Nations, muligheden for at investere op til en milliard canadiske dollars i et selskab, der skal erhverve den fremtidige LNG-lagertank i den anden udvidelsesfase. Dette eksempel viser, hvordan økonomisk deltagelse kan række ud over kortsigtede byggekontrakter.
Fra et økonomisk perspektiv er risikofordeling lige så vigtig som det potentielle afkast. En investering skaber formuepotentiale, men kan også medføre gæld og langsigtede afhængigheder. Gode modeller skal derfor garantere gennemsigtighed, tilstrækkelig finansiering og uafhængig beslutningskapacitet.
Langsigtede partnerskaber er ikke kun et samfundsmæssigt krav. De kan også forbedre den økonomiske stabilitet i et projekt, fordi de gør konflikter synlige tidligere og øger kvaliteten af langsigtede aftaler.
Ren elektricitet er ved at blive den begrænsende produktionsfaktor
En central potentiel konkurrencefordel ved canadiske LNG-projekter ligger i deres lavere emissionsintensitet. Elektrisk drevne kompressorer og en strømforsyning med forholdsvis lavemissioner kan reducere emissioner under produktion, forarbejdning og likvefaktion. Canadiske projekter forventes at have en 55 procent lavere drivhusgasintensitet sammenlignet med lignende, endnu ikke færdiggjorte internationale projekter. Dette tal beskriver en specifik sammenligningsgruppe og bør ikke generaliseres til alle naturgasemissioner.
Denne fordel skaber dog yderligere infrastrukturafhængigheder. En omfattende elektrificering af LNG-udvikling forventes at kræve en yderligere effekt på cirka 3,1 gigawatt inden 2050. Dette vil også nødvendiggøre nye transmissionsledninger og forbedret adgang til elektricitet til udvindings- og forarbejdningsanlæg.
Lavemissionselektricitet er derfor ikke et ubegrænset biprodukt, men en knap produktionsfaktor. LNG-projekter kan potentielt konkurrere med andre industrielle investeringer og med den voksende elbehov fra bygninger og transport. Det er derfor afgørende, at det ikke kun er den installerede kapacitet, der betyder noget, men også hvornår og hvor yderligere elektrisk energi er pålideligt tilgængelig.
For projektplanlægning betyder det, at et elektrificeret LNG-anlæg ikke kan betragtes isoleret. Hvis terminalen færdiggøres, før strømtilslutningen er tilgængelig, opstår der en ny driftsrisiko. Omvendt, hvis elnettene udvides for generøst til projekter, der senere ikke realiseres, kan det resultere i uudnyttede omkostninger.
Gaseksportens konkurrenceevne er derfor overraskende stærkt afhængig af en vellykket el- og netpolitik.
Klimapåvirkningen bestemmes af hele forsyningskæden
Lavere emissionsintensitet under produktionen gør ikke LNG klimaneutral. Selv med meget effektiv udvinding og likvefaktion produceres der stadig kuldioxidemissioner under efterfølgende forbrænding. Derudover er der potentielle metan-tab langs udvindings-, transport- og anvendelseskæden.
For en pålidelig vurdering er det derfor vigtigt at skelne mellem hvilke emissioner der rent faktisk måles. En sammenligning af likvefaktionsanlæg besvarer et andet spørgsmål end en komplet analyse fra brøndhovedet til slutbrugeren. Lige så vigtigt er casestudiet: Erstatter canadisk LNG mere emissionsintensiv gas, kul eller olie, eller fortrænger det investeringer i alternativer med lavere emission?
Under visse antagelser forventes en accelereret canadisk udbygning af LNG-infrastruktur at have et globalt emissionsreduktionspotentiale på op til 44 millioner tons kuldioxidækvivalenter årligt. Dette resultat afhænger blandt andet af den faktiske udskiftning af mere emissionsintensive produktionsprocesser eller andre fossile brændstoffer. Det er ikke en automatisk effekt af hver yderligere LNG-forsendelse.
Et afbalanceret perspektiv anerkender derfor begge sider: Gas produceret med lavere emissioner kan have fordele i forhold til mindre gunstige fossile alternativer. Samtidig kan meget langvarige gasinfrastrukturer skabe økonomiske bånd, der senere kan kollidere med faldende efterspørgsel efter fossile brændstoffer.
Canadas mest troværdige holdning ville derfor ikke være at hævde et fundamentalt klimavenligt boom inden for fossile brændstoffer. En mere overbevisende tilgang ville være en verificerbar strategi med lave metan-tab, transparent emissionsmåling og en omhyggelig undersøgelse af de faktiske fortrængningseffekter.
Det globale marked venter ikke på canadiske projekter
Den største trussel mod Canadas ekspansionsplaner kan være, at den nuværende energikrise fører til en fejlvurdering af langsigtede mangler. Høje priser og bekymringer om forsyningen øger interessen for yderligere leverancer. Samtidig reagerer andre producenter dog også med investeringer.
På verdensplan konkurrerer LNG-projekter med en samlet planlagt kapacitet på mere end 600 millioner tons om en yderligere markedsmulighed, som forventes at nå cirka 176 millioner tons i 2050. Ikke alle projekter vil blive realiseret. Derudover forventes en global forsyningsstigning på cirka 50 procent i løbet af de næste fem år.
Dette kan ændre markedsstyrken endnu engang. I en akut forsyningskrise har sælgerne fordelen. Omvendt kan købere med en kraftig stigning i udbuddet kræve lavere priser, mere fleksible kontraktvilkår og kortere bindingsperioder. Projekter planlagt i en periode med knaphed når muligvis ikke markedet før en fase med betydeligt mere intens konkurrence.
Canada skal derfor undgå at basere sine beregninger af økonomisk levedygtighed på permanent oppustede krisepriser. Den afgørende faktor er, om projekter kan generere tilstrækkeligt afkast selv under mindre gunstige markedsforhold. Dette gælder især projekter med høje initialinvesteringer og dyre transportforbindelser.
Hastighed har reel økonomisk værdi i dette miljø. Det bør dog ikke forveksles med hastværk. Et projekt, der er færdigt tidligt, men strukturelt for dyrt, kan klare sig dårligere i det lange løb end et lidt senere projekt med pålidelige omkostninger og garanteret salg.
Hvem kan drage fordel af udvidelsen – og hvem bærer hvilke risici
Et canadisk LNG-boom ville påvirke forskellige forretningsgrupper. Gasproducenter som Tourmaline Oil, Canadian Natural Resources, ARC Resources og Ovintiv kunne potentielt drage fordel af yderligere salgsmuligheder. Rørlednings- og infrastrukturvirksomheder som TC Energy og Enbridge, samt virksomheder med LNG-beholdninger som Pembina Pipeline, indtager forskellige positioner i værdikæden. Deres engagement i sektoren resulterer dog ikke automatisk i lige så store økonomiske fordele.
For mineselskaber er det vigtigt, om yderligere eksportefterspørgsel forbedrer de opnåelige priser, og om de kan udvide deres produktion til konkurrencedygtige omkostninger. Højere salg kan være uattraktivt, hvis det kræver udvikling af særligt dyre nye mineområder.
Rørledningsoperatører har brug for tilstrækkelig langsigtet booket kapacitet. Deres risici omfatter anlægsomkostninger, udnyttelse, kontraktvilkår og kundernes kreditværdighed. LNG-faciliteter skal til gengæld sikre, at gasforsyning, likvefaktion og markedsføring er økonomisk koordineret.
Pembina er for eksempel involveret i Cedar LNG-projektet sammen med Haisla Nation. Sådanne investeringer adskiller sig væsentligt i deres risikoprofil fra en bredt diversificeret rørledningsforretning eller ren gasproduktion.
For en økonomisk evaluering ville en generel liste over vindere derfor være misvisende. Det afgørende er specifikke projekter, finansieringsstrukturer og spørgsmålet om, hvilke interessenter der skal bære hovedbyrden af omkostningsstigninger eller svagere markedspriser. En voksende sektor kan skabe værdi samlet set, mens individuelle virksomheder stadig kan opnå utilfredsstillende resultater.
Canada kan reducere sin afhængighed af USA, men ikke eliminere den
Udvidelse af international LNG-eksport tjener også et handelspolitisk mål. Canada sigter mod at udvide sine salgsmuligheder og mindske sin store afhængighed af det amerikanske marked. Direkte adgang til asiatiske og potentielt europæiske kunder kan øge antallet af potentielle købere og styrke canadiske producenters forhandlingsposition.
Økonomisk set giver denne diversificering mening, så længe den opnås til bæredygtige omkostninger. Et yderligere salgsmarked har optionsværdi: producenter er mindre afhængige af, at et enkelt naboland accepterer deres dyrkningsmængder under attraktive betingelser.
Fuldstændig uafhængighed ville dog hverken være realistisk eller nødvendigvis ønskelig. De nordamerikanske energimarkeder er fortsat tæt forbundet via eksisterende rørledninger, handelsforbindelser og investeringer. LNG supplerer disse forbindelser snarere end at erstatte dem fuldstændigt.
Derudover opstår der nye afhængigheder. Langtidskontrakter med asiatiske købere, internationale finansieringspartnere og global shipping medfører deres egne økonomiske og politiske risici. Diversificering betyder derfor ikke risikofri drift, men snarere en bredere og ideelt set mindre korreleret fordeling af risici.
For Canada ville det største fremskridt derfor ikke være et demonstrativt brud med USA. Det ville være muligheden for at vælge mellem flere attraktive salgskanaler uden permanent at skulle subsidiere den infrastruktur, der er skabt til dem.
Tyskland får muligheder, men ingen erstatning for sin egen energistrategi
For Tyskland kan yderligere canadisk LNG bidrage til en mere robust gasforsyning. Et konkret eksempel er det aftalte langsigtede køb af en million tons LNG årligt fra det planlagte Ksi-Lisims-projekt af det tyske energiselskab SEFE. Projektets status og endelige idriftsættelse afhænger fortsat af yderligere udviklingstrin.
Sådanne relationer udvider leverandørudvalget. De fjerner dog ikke det grundlæggende spørgsmål om, hvor meget naturgas Tyskland vil have brug for på lang sigt. Industriel efterspørgsel, bygningsopvarmning, elproduktion, effektivitetsforbedringer og elektrificering kan udvikle sig forskelligt. En robust indkøbsstrategi skal derfor tage højde for flere efterspørgselsveje.
Dette skaber en interessekonflikt mellem sælgere og købere. Nye LNG-anlæg kræver ofte langsigtede købsforpligtelser for at sikre, at deres finansiering er levedygtig. Europæiske virksomheder ønsker derimod fleksibilitet, hvis deres gasefterspørgsel falder mere end forventet.
En kontrakt med et politisk stabilt leverandørland er derfor ikke automatisk den økonomisk mest optimale løsning. Prissætning, kontraktvarighed, volumenfleksibilitet og muligheder for remarketing er også afgørende. Forsyningssikkerhed opnås gennem en velafbalanceret portefølje, ikke blot ved at erstatte én dominerende leverandør med en anden.
Canadisk LNG kan øge Tysklands manøvrerum. Det bør dog ses som et supplement til effektivitet, diversificeret indkøb og en robust indenlandsk energiinfrastruktur, ikke som en erstatning for dem.
Tre udviklingsstier illustrerer rækkevidden af den potentielle boom
En første plausibel vej er en begrænset, men vellykket ekspansion. Projekter, der allerede er langt fremme, og udvalgte udvidelser implementeres, mens dyre eller utilstrækkeligt sikrede projekter opgives. Canada opnår eksportindtægter og yderligere salgsmuligheder, men forbliver betydeligt under sin langsigtede ambition på 100 millioner tons årligt. Denne vej ville være mindre spektakulær, men kunne være økonomisk disciplineret.
En anden vej ville være koordineret industriel acceleration. Produktionskapacitet, rørledninger, elnet og terminaler ville vokse på en koordineret måde. Langsigtede kundekontrakter og levedygtige modeller for kapitalandele ville lette finansieringen. I dette tilfælde ville Canada komme tættere på det ambitiøse scenarie, der beskriver næsten en billion canadiske dollars i investeringer og et kumulativt bidrag på 888 milliarder dollars til bruttonationalproduktet.
En tredje vej ville være en forsinket og overprissat udvidelse. Flere projekter ville blive startet parallelt, mens der er mangel på kvalificeret arbejdskraft, strømforbindelser, og internationale konkurrenter bringer yderligere mængder på markedet. Anlæggene ville så muligvis først nå fuld produktion i en periode med lavere priser.
Disse scenarier gør det klart, at mere kapacitet ikke altid betyder mere velstand. Den bedste økonomiske strategi er ikke nødvendigvis at eksportere alle teknisk mulige tons LNG. Det er at implementere de projekter, hvis langsigtede fordele retfærdiggør de samlede omkostninger og risici.
Succes afhænger af produktivitet, ikke eksport af optegnelser
Canada besidder en sjælden kombination af rigelige ressourcer, politisk stabilitet og en gunstig geografisk placering for yderligere LNG-eksport. Forstyrrelser på de globale energimarkeder har øget den strategiske værdi af denne position. Derudover er der med LNG Canada og den godkendte udvidelse i Kitimat et industrielt fundament, som yderligere udvikling kan bygges på.
Den potentielle milliardboom er dog ikke garanteret velstand. Disse store økonomiske tal beskriver betingede udviklingsforløb, der strækker sig over årtier. De kræver investeringer, efterspørger knappe faglærte medarbejdere og lavemissionselektricitet og er afhængige af et globalt marked, hvor adskillige konkurrenter ser den samme mulighed.
En overbevisende canadisk strategi ville derfor skulle kombinere fire krav: konkurrencedygtige samlede omkostninger, pålidelig implementering, fair deltagelse og verificerbar miljøpræstation. Ingen af disse mål kan permanent sættes op mod de andre. Billige subsidier er af ringe nytte uden overkommelig infrastruktur. Hurtige tilladelser er ubrugelige uden juridisk stabilitet. Lave produktionsemissioner er kun overbevisende, hvis målingen af dem er gennemsigtig.
Canada behøver ikke at blive den tredjestørste LNG-eksportør for enhver pris for at være økonomisk succesfuld. Selv en mindre, profitabel og velintegreret sektor kunne generere betydelige indtægts-, handels- og industrielle fordele. Omvendt ville en rekordstor eksportvolumen ikke være en succes, hvis den var baseret på vedvarende høje subsidier, utilstrækkelig kapacitetsudnyttelse eller overdreven risikospredning.
Den afgørende faktor er derfor ikke omfanget af den annoncerede gasudvidelse. Det er evnen til at omdanne en midlertidigt særlig værdifuld ressourcefordel til varig produktiv kapital. Det er netop dette, der vil vise, om Canada bruger den nuværende energikrise til strukturel fremgang eller blot formulerer sit næste store ressourcehåb.
🎯🎯🎯 Datadrevet B2B-industrihub som en næsten intern løsning


Den nærmest interne løsning: Hvordan Xpert.Digital lukker operationelle huller i B2B-marketing og -salg – Smart Content-Driven Business - Billede: Xpert.Digital
Xpert.Digital er et datadrevet B2B-industricenter ledet af Konrad Wolfenstein . Virksomheden fungerer som en ekstern, nærmest intern løsning for industrielle partnere og lukker operationelle huller i marketing, indhold og salg – uden at kræve yderligere ressourcer fra klientsiden.
Mere information her:
Din globale marketing- og forretningsudviklingspartner
☑️ Vores forretningssprog er engelsk eller tysk
☑️ NYT: Korrespondance på dit modersmål!

Konrad Wolfenstein
Jeg og mit team er glade for at stå til rådighed for dig som din personlige rådgiver.
Du kan kontakte mig ved at udfylde kontaktformularen her wolfenstein@xpert.digital:eller blot ringe til mig på +49 7348 4088 965. Min e-mailadresse er
Jeg glæder mig til vores fælles projekt.