Værdipapirregulator undersøger Nvidia – Står Nvidia bag sine cirkulære handelspraksisser? – Kreativt billede om emnet med AI: Xpert.Digital
Nvidia under pres: Hvor risikable er milliard-dollar-forbindelserne i AI-forretningen?
AI-boom eller pengecyklus? Hvorfor investorer ser nærmere på Nvidias forretning
Nvidia finansierer sit AI-boom med: Nvidia mellem rekordoverskud og SEC-revision – Hvor bæredygtig er væksten?
Nvidia profiterer af den globale udvidelse af AI-infrastruktur som næsten ingen anden virksomhed. Men chipproducenten er ikke længere bare en leverandør: Gennem aktieinvesteringer, langsigtede købsforpligtelser og garantier støtter den også virksomheder, der har brug for dens chips og datacenterkapacitet. Dette kan accelerere udvidelsen – og samtidig føre til, at salgs-, egenkapital- og finansieringsrisici bliver tæt forbundet.
En nyligt afsløret undersøgelse foretaget af den amerikanske Securities and Exchange Commission (SEC) af Nvidias regnskabspraksis rejser yderligere spørgsmål. De specifikke problemstillinger, der undersøges, og hvornår undersøgelsen begyndte, er fortsat uklare. En undersøgelse er ikke bevis for nogen form for overtrædelse af lovgivningen. Ligeledes er det ikke fastslået, at finansieringsstrukturerne inden for AI-forretningen er det specifikke emne for gennemgangen. Ikke desto mindre opstår et vigtigt spørgsmål for investorer: Hvor meget af efterspørgslen stammer fra kunder, der kan finansiere deres investeringer fra deres egen indkomst – og hvor meget afhænger af økonomisk støtte inden for AI-økosystemet?
Svaret ligger hverken i den generelle fortolkning af AI-boomet som en kunstig pengecyklus eller udelukkende i Nvidias rekordstore indtægter. Det afgørende spørgsmål er, om de finansierede datacentre og chips genererer en vedvarende, betalende efterspørgsel – og om der er et rimeligt afkast tilbage efter elomkostninger, finansiering, vedligeholdelse og nødvendige erstatningsinvesteringer. (Revideret: Schweiziske stavemåder er blevet konverteret til tysk ortografi, og stavningen af indledningen er blevet kontrolleret.).
Relateret til dette:

Nvidia under pres: Når AI-markedslederen bliver finansier af sin egen boom
De, der medfinansierer deres kunder, sælger ikke bare chips – de køber også deres risici
Nvidia står over for en afgørende test, der rækker langt ud over udviklingen af højtydende AI-chips. Det centrale økonomiske spørgsmål er nu, hvor uafhængig og robust efterspørgslen er efter den infrastruktur, som en stor del af det globale AI-boom afhænger af. Aktieposter i kunder, langsigtede købsforpligtelser og garantier for datacenterprojekter har forvandlet chipproducenten til en betydelig finansiel aktør. Denne rolle kan accelerere væksten. Det kan dog også betyde, at salgsrisici, tab på aktieposter og økonomiske forpligtelser alle kommer i spil samtidigt under en nedtur.
Denne udvikling får yderligere betydning på grund af den nyligt afslørede undersøgelse fra det amerikanske finanstilsyn (SEC) af Nvidias regnskabspraksis. De specifikke regnskabsmæssige problemstillinger, der undersøges, og hvornår undersøgelsen begyndte, er fortsat ikke offentliggjort. En undersøgelse er ikke bevis for nogen form for lovgivningsmæssig overtrædelse. Det er heller ikke blevet fastslået, at finansieringsordningerne inden for AI-forretningen er det specifikke emne for sagen. Ikke desto mindre berører nyheden et følsomt emne: Investorer skal kunne vurdere, hvilke indtægter der genereres fra uafhængigt levedygtig kundeefterspørgsel, og hvilke yderligere økonomiske risici Nvidia påtager sig ud over sin traditionelle leveringsforretning.
Det passende perspektiv ligger derfor mellem to yderpunkter. AI-boomet kan ikke direkte afvises som et kunstigt pengesystem, og rekordstore indtægter er heller ikke tilstrækkelige til at fjerne al tvivl om dens finansieringsstruktur. Det afgørende spørgsmål er, om den nye infrastruktur vil generere mere varige økonomiske fordele end dens anlægs-, finansierings- og løbende vedligeholdelsesomkostninger.
En tillidskrise ændrer den måde, vi ser på exceptionelle forretningstal
Den 20. november 2026 faldt Nvidias aktie midlertidigt omkring tolv procent under handlen til $128,75. Torsdagen før havde aktien allerede tabt cirka 22 procent siden årets begyndelse. De førnævnte tolv procent repræsenterer en midlertidig prisbevægelse og bør ikke fortolkes som det endelige daglige tab. Ikke desto mindre illustrerer reaktionen, hvor markant opfattelsen af virksomheden har ændret sig.
En høj markedsværdi er ikke udelukkende baseret på det senest rapporterede overskud. Det inkorporerer forventninger om fremtidig indtjening, vækstmuligheder og pålideligheden af tilgængelig information. Hvis et af disse fundamenter vakler, kan selv operationelt stærke virksomheder lide betydelige værditab.
Adskillige usikkerheder er i øjeblikket ved at opstå hos Nvidia. Disse omfatter regnskabspraksis, kvaliteten af den økonomisk understøttede efterspørgsel, kontrollen med langfristede forpligtelser og virksomhedsledelse efter den mangeårige administrerende direktør Jensen Huangs afgang. Disse problemstillinger skal analyseres separat. Et ledelsesproblem beviser ikke en regnskabsfejl. En kompleks finansieringstransaktion er ikke automatisk økonomisk usund. Samlet set kan sådanne usikkerheder dog øge den risikopræmie, som investorer kræver for en andel.
Økonomisk set betyder det, at selvom de forventede overskud forbliver uændrede, kan lavere tillid reducere deres nuværende markedsværdi. Hvis lavere fremtidige marginer eller højere økonomiske byrder også tages i betragtning, forstærkes begge effekter.
Aktiekursen er derfor hverken en retsafgørelse eller en komplet virksomhedsanalyse. Den viser dog, at kapitalmarkedet ikke længere udelukkende vurderer hastigheden af AI-vækst. Det fokuserer i stigende grad på dens finansiering, verificerbarhed og robusthed.
Lederskabskrisen er økonomisk relevant, men den kan ikke erstatte en balanceanalyse
Jensen Huangs afgang er særligt betydningsfuld for Nvidia, fordi medstifteren formede virksomhedens strategi, teknologiske forståelse og offentlige image i årtier. Efter afsløringen af personlige relationer og relaterede beskyldninger trak han sig tilbage som administrerende direktør. Finansdirektør Colette Kress overtog i første omgang ledelsen midlertidigt. Bestyrelsen accepterede Huangs afgang og udelukkede hans tilbagevenden til topstillingen. Derfor ville en forenklet fremstilling af afskedigelsen som allerede løst ikke nøjagtigt afspejle den offentligt kendte situation.
For en økonomisk evaluering er private detaljer ikke afgørende. Personlige relationer bliver relevante, når de berører potentielle interessekonflikter, interne rapporteringslinjer, håndtering af fortrolige oplysninger eller uafhængigheden af forretningsbeslutninger.
Der lægges særlig vægt på forbindelsen til Alice Huang, en tidligere direktør for det Singapore-baserede firma Megaspeed, som var en stor kunde af Nvidia-chips. Amerikanske myndigheder undersøger mulige overtrædelser af eksportkontrol relateret til Megaspeed. Derudover er der efterretningsanklager, som ikke kan betragtes som beviste fakta. Kina har afvist spionageanklagen; Megaspeed har fastholdt lovligheden af sine forretningspraksisser.
Den økonomiske forbindelse mellem lederkultur og virksomhedsværdi er bygget på kontrol og tillid. Når en virksomhed foretager betydelige investeringer og yder langsigtede garantier, skal det være transparent, hvordan sådanne beslutninger gennemgås, godkendes og overvåges. Jo mere en organisation domineres af en enkelt leder, desto mere afgørende bliver uafhængige kontrolmekanismer.
En grundig undersøgelse ville derfor skulle undersøge personligt ansvar, eksportkontrol, intern compliance og regnskab separat. Selvom en sammenblanding af disse spørgsmål ville generere dramatiske overskrifter, ville det sandsynligvis tilsløre de faktiske økonomiske risici.
Driftsforretningen er fortsat usædvanlig stærk
Trods tillidskrisen har Nvidia et rentabilitetsniveau, der er usædvanligt i branchen. I andet kvartal af regnskabsåret 2027, som sluttede den 26. juli 2026, genererede virksomheden en omsætning på cirka 96,2 milliarder dollars. Sammenlignet med samme kvartal året før repræsenterede dette en vækst på 106 procent. Datacenterforretningen bidrog med omkring 89 milliarder dollars, en vækst på 117 procent. Bruttomarginen var 75 procent, og driftsresultatet var cirka 63,7 milliarder dollars.
Disse tal er afgørende for konteksten. Nvidia er ikke en virksomhed, der primært er afhængig af løbende finansieringsrunder for at opretholde sin kerneforretning. Den genererer betydelige driftsoverskud og har derfor kapacitet til at støtte andre dele af sit økosystem økonomisk.
Det følgende kvartal viste heller ikke i første omgang nogen væsentlig driftsmæssig opbremsning. For tredje kvartal af regnskabsåret 2027 blev der rapporteret en omsætning på cirka 115,8 milliarder USD og et nettoresultat på cirka 65,3 milliarder USD. Omsætningen fra datacentre nåede cirka 107,6 milliarder USD. Bruttomarginen var 74,8 procent.
Disse tal besvarer dog ikke alle spørgsmålene. Høj profit for leverandøren kan falde sammen med stram finansiering for sine kunder. Tilsvarende kan infrastruktur være i høj efterspørgsel i dag, selvom dens langsigtede rentabilitet stadig er usikker.
Det er netop her, den analytiske udfordring ligger: den nuværende forretning og usikkerheden omkring hele investeringscyklussens økonomiske levedygtighed kan sameksistere. De, der udelukkende fokuserer på risiciene, undervurderer Nvidias økonomiske styrke. De, der udelukkende fokuserer på gevinsterne, overser måske, hvor markant den fremtidige risikoprofil ændrer sig.
Forsyningskæden er blevet et tæt finansieringsnetværk
Et traditionelt leveringsforhold virker ligetil: En producent leverer et produkt, kunden betaler og bærer derefter brugsrisikoen. Inden for AI-infrastruktursektoren bliver denne rollefordeling stadig mere ufuldstændig.
Nvidia leverer acceleratorer og andre systemkomponenter til cloud-udbydere, datacenteroperatører og andre kunder. Samtidig investerer virksomheden i virksomheder inden for AI-økosystemet eller påtager sig forpligtelser, der letter deres finansiering. Modeludviklere har brug for computerkraft, infrastrukturpartnere bygger de nødvendige faciliteter, og investorer finansierer projekter baseret på langsigtede kundekontrakter.
Dette skaber et netværk af gensidige afhængigheder. En langtidskontrakt med en modeludvikler kan muliggøre finansiering af et datacenter. Dets operatør bestiller Nvidia-hardware. Til gengæld kan en investering eller garanti fra Nvidia styrke en deltagende virksomheds solvens eller kreditværdighed.
Denne struktur tjener et klart industrielt formål. Store infrastrukturprojekter mislykkes ofte ikke på grund af et enkelt teknisk problem, men fordi flere forudsætninger skal opfyldes samtidigt. Uden pålidelig efterspørgsel er der ingen finansiering. Uden finansiering skabes ingen kapacitet. Uden kapacitet kan kunden ikke udvide sit produktudbud tilstrækkeligt.
Finansiel støtte kan løse denne koordineringsflaskehals. Det bliver dog problematisk, når deltagernes økonomiske sikkerhed primært stammer fra gensidige løfter og for lidt fra allerede pålidelige betalinger fra uafhængige slutkunder. I sådanne tilfælde fremstår netværket mere stabilt, end det faktisk er, i lyset af en fælles skuffelse i efterspørgslen. Netop denne overlapning af udbuds-, deltagelses- og garantiforhold former debatten omkring cirkulær handel med kunstig intelligens.
Hvorfor en pengecyklus ikke beviser fiktive salg
Udtrykket "cirkulær transaktion" antyder, at penge blot flyttes rundt for at foregive kunstig vækst. Denne konklusion er dog ikke automatisk berettiget.
Når en producent investerer kapital i en kunde, og kunden efterfølgende køber det udstyr, de rent faktisk har brug for, kan både investeringen og salget være økonomisk rentabelt. De afgørende faktorer er, om der leveres håndgribelige tjenester, om kontraktvilkårene er rimelige, og om kunden udvikler en bæredygtig forretningsmodel.
Et forenklet tankeeksperiment illustrerer forskellen. Hvis en udstyrsleverandør investerer en milliard amerikanske dollars i en operatør, der bruger den til at opbygge computerkapacitet og derefter sælger konsekvent rentable tjenester til uafhængige kunder, kan finansieringen muliggøre produktiv værdiskabelse. Men hvis den eksterne efterspørgsel udebliver, og operatøren kun kan bestille nyt udstyr ved hjælp af yderligere kapitalindsprøjtninger, øges afhængigheden af fortsat finansiering.
Indstrømning af egenkapital, salgsindtægter og profit er tre forskellige målepunkter. En investor bytter penge for en aktiepost. En leverandør modtager betaling for produkter eller tjenester. Om investeringen bevarer sin værdi senere, og om det samlede system genererer overskud, bliver først tydeligt over tid.
Det centrale spørgsmål er derfor ikke, om pengene vender tilbage til deres oprindelsessted. Dette sker i mange forsyningskæder. Det afgørende spørgsmål er, hvilken yderligere økonomisk output der genereres undervejs, og hvem der i sidste ende bærer omkostningerne fra deres egne indtægter.
Ligeledes vil en ny, uafhængig finansiel investor ikke automatisk løse det grundlæggende problem. Ekstern kapital kan også finansiere permanent urentable kapaciteter. Et nyt ansigt blandt investorerne erstatter ikke bæredygtig efterspørgsel.
OpenAI-finansieringen demonstrerer den nye skala
Sammenhængen mellem kapitaltilførsel og infrastrukturforretning er særligt tydelig i tilfældet med OpenAI. I februar 2026 blev en finansieringsrunde på 110 milliarder dollars annonceret. Heraf gik 30 milliarder dollars hver til Nvidia og SoftBank, og 50 milliarder dollars til Amazon. Den resulterende virksomhedsværdiansættelse blev angivet til at være omkring 840 milliarder dollars.
Timingen er vigtig. Tidligere forhandlinger om potentielle investeringer udgjorde endnu ikke endelige kapitaltilstrømninger. Ligeledes betyder et annonceret samlet beløb ikke nødvendigvis, at det fulde beløb er umiddelbart tilgængeligt. Amazons oprindelige tilsagn var 15 milliarder dollars; yderligere 35 milliarder dollars var underlagt betingelser.
Parallelt blev Amazon og OpenAI enige om at udnytte to gigawatt computerkapacitet baseret på Amazons egne Trainium-chips. Dette forbinder aktieinvesteringen direkte med en strategisk infrastrukturaftale.
For Amazon er dette mere end blot en finansiel investering. Virksomheden kan opnå yderligere kapacitetsudnyttelse for AWS, fremme adoptionen af sine egne AI-chips og styrke sin position i forhold til andre cloud-udbydere. Nvidia støtter til gengæld en betydelig kunde inden for AI-computerkraft og deltager i dens potentielle værdistigning.
Microsoft er fortsat en vigtig del af dette system på grund af sine eksisterende samarbejder og cloud-relationer. Disse forskellige relationer bør dog ikke tages som en sammenblanding af antagelsen om, at alle de nævnte virksomheder har identiske kontrakter, risici eller investeringsbetingelser.
Selv en potentiel børsnotering af OpenAI ville ikke være et økonomisk bevis på forretningsmodellens rentabilitet. Det kunne udvide adgangen til kapital og fremme offentliggørelsen af standardiseret finansiel information. Den virkelige test ville dog forblive den samme: Hurtigt voksende brug skal generere indtægter for at opretholde løbende udvikling, forskning og infrastruktur på lang sigt.
Relateret til dette:

Investeringer forvandler salgsmuligheder til yderligere aktivrisici
Strategiske investeringer kan skabe betydelige fordele for Nvidia. En succesfuld kunde kan bestille mere hardware, styrke platformens adoption og samtidig øge værdien af aktieposten. Dette giver Nvidia potentielt mulighed for at drage fordel på flere niveauer.
Denne multiple effekt virker også omvendt. Hvis en deltagende virksomhed kommer under pres, kan Nvidia samtidig lide under svagere ordrer og en faldende investeringsværdi. Hvis der findes yderligere garantier eller købsforpligtelser, tilføjes et yderligere risikolag.
I forbindelse med værdiansættelse er det derfor vigtigt ikke at sidestille investeringsbeholdninger med årlige investeringsudgifter. Den bogførte værdi af en portefølje ændrer sig ikke kun gennem nye opkøb, men også gennem afhændelser, værdiansættelsesgevinster og værdiansættelsestab.
Nvidias pengestrømsopgørelse for første halvdel af regnskabsåret 2027 viser køb af aktieinstrumenter for i alt ca. 42,4 milliarder dollars. Samtidig blev gevinster fra sådanne værdipapirer på ca. 23,7 milliarder dollars udelukket ved afstemning af nettoindkomsten med driftspengestrømmen. Disse tal viser, at indtjeningsudviklingen nu også er påvirket af finansielle aktiver.
Dette betyder ikke, at driftsforretningen er svag. Det betyder blot, at det bliver mere udfordrende at analysere det samlede resultat. Enhver, der ønsker at vurdere bæredygtig rentabilitet, skal skelne mellem profit fra produktsalg og ændringer i værdien af investeringsporteføljen.
Selv et stort antal investeringer garanterer ikke bred risikospredning. Hvis mange porteføljevirksomheder er afhængige af de samme kapitalmarkeder, de samme store kunder og den samme forventning om stigende AI-udgifter, forbliver deres risici tæt forbundet.
Garantier flytter risici uden at få dem til at forsvinde
Nvidias udvidede rolle er endnu mere tydelig i garantier og langsigtede forpligtelser. Støtten til SB Energys datacentercampus i Pike County, Ohio, er særligt betydelig. Projektet er oprindeligt planlagt til at levere cirka 4,25 gigawatt IT-kapacitet. Garantien er begrænset til 105 milliarder dollars og er knyttet til langsigtede lejekontrakter med et OpenAI-datterselskab.
En sådan garanti svarer ikke til en øjeblikkelig kontantudstrømning, der overstiger det maksimale beløb. Afgørende faktorer omfatter de udløsende betingelser, projektets fremdrift, vilkår og potentielle provenuer fra genindvinding af aktiver. I dette projekt bliver sikkerhedsforanstaltningerne relevante gradvist med færdiggørelsen af de enkelte byggefaser. De underliggende lejekontrakter er hver især struktureret med en løbetid på 20 år.
Økonomisk set forbedrer denne støtte finansieringen af et projekt, hvis risici ellers i højere grad ville ligge hos udvikleren, udlejeren eller långiveren. Den økonomisk stærkere partner påtager sig en del af usikkerheden og letter dermed udviklingen af kapacitet med fokus på sin teknologi.
Dette eliminerer dog ikke risikoen. Det ændrer blot mediet.
Kvaliteten af potentielle regreskrav er særligt kritisk. Hvis garanten kan kræve refusion fra den oprindelige debitor efter en betaling, reducerer dette kun byrden pålideligt, hvis denne debitor forbliver solvent. Imidlertid kan selve den økonomiske situation, der udløser en garanti, også svække værdien af refusionskravet.
For tredje kvartal blev Nvidias maksimale finansielle eksponering fra forskellige garantier anslået til cirka 118 milliarder dollars. Dette maksimale tal repræsenterer ikke et forventet tab eller en øjeblikkelig betaling. Det viser dog, at virksomhedens analyse nu skal række langt ud over omsætningsvækst og chipmarginer.
Købsforpligtelser kan stimulere markedet eller erstatte efterspørgslen
Ud over garantier er forpligtelser til at bruge eller købe cloudkapacitet økonomisk betydelige. Nvidias tilsvarende forpligtelser til visse AI-cloududbydere på cirka 36 milliarder USD blev beskrevet til udgangen af juli 2026. Disse forpligtelser strækker sig typisk over flere år. Den resterende byrde kan mindskes, hvis kapaciteten sælges til tredjeparter eller bruges af Nvidia selv.
For en operatør kan en sådan aftale betyde forskellen mellem et økonomisk rentabelt og et ufinansierbart udvidelsesprojekt. En pålidelig kunde reducerer usikkerheden om fremtidige indtægter. Långivere kan derefter vurdere projektet mere positivt.
Dette giver Nvidia en strategisk mulighed: Yderligere cloudkapacitet letter brugen af deres platform og kan muliggøre yderligere hardwaresalg. Hvis denne kapacitet senere udnyttes af uafhængige kunder, vil engagementet have overvundet en midlertidig barriere for markedsadgang.
Det problematiske scenarie opstår, når støtten ikke kan tilbagebetales, fordi den forventede efterspørgsel fra tredjepartsmarkeder ikke realiseres. I så fald bliver den indledende finansiering reelt en permanent antagelse om kapacitetsudnyttelsesrisici.
Den afgørende målestok ville derfor ikke udelukkende være det absolutte antal nye forpligtelser. En mere meningsfuld indikator ville være, hvor hurtigt eksisterende forpligtelser opfyldes af den faktiske kundeefterspørgsel, og hvilken økonomisk fordel Nvidia opnår fra den computerkraft, de rent faktisk selv bruger.
Pengestrømsopgørelsen giver et mere detaljeret billede end resultatopgørelsen
Nvidias finansielle styrke er betydelig. Ved udgangen af juli 2026 havde virksomheden cirka 56,6 milliarder dollars i kontanter og børsnoteret gæld. Egenkapitalen var på næsten 229 milliarder dollars. I første halvdel af regnskabsåret genererede Nvidia et driftspengestrømme på cirka 74,4 milliarder dollars.
Ikke desto mindre er det værd at se nærmere på tidslinjen. I andet kvartal blev et nettoresultat på cirka 59,7 milliarder USD opvejet af et driftspengestrømme på cirka 24,1 milliarder USD. I det foregående kvartal havde driftspengestrømmene udgjort cirka 50,3 milliarder USD.
Vigtige ændringer i andet kvartal omfattede en pengestrøm på cirka 22,3 milliarder dollars fra opbygning af tilgodehavender og yderligere likviditetsbinding i varebeholdninger. Værdiansættelsesgevinster fra investeringer måtte også justeres ved afstemning med driftspengestrømme.
Sådanne forskelle beviser ikke nogen uregelmæssighed. Hurtigt voksende virksomheder kræver ofte mere driftskapital, fordi leverancer og betalinger er forskudt i tid. Det er netop derfor, at deres fortsatte udvikling er vigtig.
Hvis tilgodehavender konstant stiger betydeligt hurtigere end forretningsaktiviteten, opstår der spørgsmål vedrørende betalingsbetingelser, kundestruktur og inddrivelsesmuligheder. Men hvis de efter en stærk leveringsperiode igen bliver likvide aktiver, kan presset vise sig at være midlertidigt.
Tilsvarende er rapporteret frit cash flow ikke synonymt med en fuldstændig risikofri distributionspulje. Strategiske investeringer, opkøb og potentielle fremtidige garantibetalinger falder uden for nogle almindelige definitioner af frit cash flow. En virksomhed kan derfor rapportere et højt frit cash flow, samtidig med at den forpligter sig til betydelig yderligere kapital.
🎯🎯🎯 Datadrevet B2B-industrihub som en næsten intern løsning


Den nærmest interne løsning: Hvordan Xpert.Digital lukker operationelle huller i B2B-marketing og -salg – Smart Content-Driven Business - Billede: Xpert.Digital
Xpert.Digital er et datadrevet B2B-industricenter ledet af Konrad Wolfenstein . Virksomheden fungerer som en ekstern, nærmest intern løsning for industrielle partnere og lukker operationelle huller i marketing, indhold og salg – uden at kræve yderligere ressourcer fra klientsiden.
Mere information her:
CoreWeave fremhæver kløften mellem vækst og rentabilitet
CoreWeave viser, hvorfor hurtig vækst og økonomisk belastning går hånd i hånd
Mens Nvidia genererer høje marginer, er situationen anderledes for specialiserede infrastrukturoperatører. CoreWeave illustrerer, hvor drastisk omsætningsvækst, kapitalkrav og finansieringsomkostninger kan afvige.
I andet kvartal af 2026 genererede virksomheden en omsætning på cirka 2,575 milliarder dollars, hvilket er cirka 112 procent mere end i samme periode året før. Samtidig havde den et nettotab på cirka 626 millioner dollars. Nettorenteudgifterne beløb sig til cirka 640 millioner dollars, hvilket repræsenterer næsten en fjerdedel af kvartalsomsætningen.
En justeret EBITDA på cirka 1,51 milliarder dollars, eller en tilsvarende margin på 59 procent, giver i første omgang indtryk af høj driftseffektivitet. For en kapitalintensiv forretningsmodel besvarer denne måleenhed dog kun en del af spørgsmålet om rentabilitet.
Rentebetalinger er ikke ubetydelige omkostninger i en stærkt gældsfinansieret ekspansion. Afskrivninger skal til gengæld afspejle det økonomiske forbrug af de anvendte aktiver. At ignorere begge disse faktorer giver ringe indsigt i, om den samlede investerede kapital vil generere et tilstrækkeligt afkast på lang sigt.
Finansieringsgabet bliver endnu tydeligere i pengestrømsopgørelsen. Driftsmæssige pengestrømme på ca. 679 millioner USD blev opvejet af likviditetseffektive investeringer i materielle anlægsaktiver og relateret software på ca. 6,422 milliarder USD i kvartalet. Forskellen var derfor ca. 5,74 milliarder USD.
Et sådant hul kan være økonomisk forsvarligt i en hurtig ekspansionsfase. Det skal dog lukkes gennem egenkapital, lån eller andre finansieringskilder. Det afgørende spørgsmål er, om den nuværende ekspansion senere vil udvikle sig til en infrastruktur, der genererer tilstrækkelige indtægter efter dækning af driftsomkostninger og nødvendige opgraderinger.
En stor ordrebeholdning garanterer ikke et investeringsafkast
Ved udgangen af juni 2026 havde CoreWeave en ordrebeholdning på cirka 104 milliarder dollars. Sådanne tal er vigtige for planlægning og finansiering, men de bør ikke forveksles med tilgængelige likvide midler eller allerede genererede overskud.
En ordrebeholdning beskriver forventede fremtidige indtægter fra eksisterende kontraktforhold. Hvorvidt og hvornår betalinger genereres afhænger blandt andet af, om den aftalte ydelse leveres til tiden, og hvilke kontraktvilkår der gælder.
Denne sondring er særligt vigtig for datacentre. Bygninger, strømforbindelser, køling, netværksteknologi og servere skal være teknisk og tidsmæssigt kompatible. En kontrakt alene vil ikke eliminere byggeforsinkelser eller utilstrækkelig netværkskapacitet.
Oracle står over for et lignende fundamentalt spørgsmål, selvom virksomhedens forretningsstruktur og økonomiske udgangspunkt ikke kan sidestilles med en specialiseret AI-cloud-operatørs. Store, langsigtede kundekontrakter kan sikre investeringer. Deres økonomiske værdi afhænger dog af de tilhørende omkostninger, betalingstidspunktet og den pålidelighed, hvormed modparten opfylder sine forpligtelser.
En særlig stor kunde kan på den ene side give planlægningssikkerhed, men på den anden side øge afhængigheden. Hvis de misligholder, skal infrastrukturen markedsføres andetsteds. Jo mere standardiseret og alsidig et sted er, desto lettere bør det være at finde alternative anvendelser. Kundespecifikke tekniske designs kan dog medføre yderligere tilpasningsomkostninger.
Derfor afhænger evalueringen ikke kun af ordrebogens længde, men også af den forventede frie pengestrøm efter alle nødvendige udgifter.
Gæld forvandler små afvigelser til store problemer
Pr. 30. juni 2026 rapporterede CoreWeave rentebærende forpligtelser på ca. 35,1 milliarder dollars (eksklusive leasingaftaler) og ca. 16,3 milliarder dollars i operationelle leasingforpligtelser. Disse blev opvejet af en egenkapital på ca. 5 milliarder dollars. Gældsforpligtelser og leasingforpligtelser er juridisk og økonomisk forskellige; derfor bør de ikke behandles udifferentieret som den samme post. Begge repræsenterer dog faste betalingskrav.
Gældsfinansiering kan øge egenkapitalforrentningen, hvis aktiverne udnyttes godt, og deres afkast overstiger finansieringsomkostningerne. Omvendt forværrer det tab, hvis indtægterne ikke lever op til forventningerne.
Denne sårbarhed opstår som følge af den varierende volatilitet i indtægter og udgifter. Lejepriserne for computerkraft kan falde, mens renter og leasingbetalinger i starten forbliver de samme. En operatør kan derfor opleve øget forbrug og stadig stå over for økonomisk pres, hvis priserne falder hurtigere end enhedsomkostningerne.
En kombination af svagere efterspørgsel, lavere sikkerhedsværdier og vanskeligere refinansiering ville være særligt problematisk. Dette ville ikke blot reducere den nuværende fortjeneste, men også forværre evnen til at refinansiere eksisterende forpligtelser.
Derfor kan risikoen ved AI-ekspansion ikke vurderes udelukkende ud fra aktiekurser. Lånevilkår, løbetider, tilbagebetalingsplaner og kontraktlige sikkerhedsforanstaltninger har ofte en mere direkte indflydelse på, om en virksomhed kan fortsætte med sine investeringsplaner.
Hardwarens levetid bestemmer det faktiske kapitalbehov
En vigtig del af cost-benefit-analysen vedrører levetiden for AI-acceleratorer. Nyere generationer kan tilbyde højere ydeevne og bedre energieffektivitet. Dette betyder dog ikke, at ældre systemer øjeblikkeligt bliver ubrugelige eller værdiløse.
En kontrakt for A100-kapacitet, der løber indtil 2029, viser, at selv en produktfamilie, der introduceres allerede i 2020, kan forblive markedsførbar. Dette betyder dog ikke, at hver enkelt enhed vil være i drift i ni år, og heller ikke at ældre hardware vil beholde sine oprindelige lejepriser eller marginer.
Økonomisk set skal der skelnes mellem teknisk og økonomisk levetid. En fungerende GPU kan teknisk set fortsætte med at udføre opgaver. Den forbliver dog kun økonomisk attraktiv, hvis dens indtægter retfærdiggør el-, drifts- og andre undgåelige omkostninger.
For långivere er den pris, et system kan indbringe ved salg, også relevant. Denne restværdi afhænger ikke kun af udstyrets tilstand, men også af markedsudbud, energieffektivitet, softwaresupport og efterspørgslen efter den respektive ydelsesklasse.
Fælles salgspres kan yderligere reducere værdien af sikkerhedsstillelse. Hvis mange operatører samtidig er nødt til at frasælge ældre systemer eller afvikle dem på grund af økonomiske vanskeligheder, kan den tidligere antagne restværdi muligvis ikke opnås.
Konservativ finansiering bør derfor ikke antage, at hver hardwaregeneration vil levere tilsvarende høje afkast over mange år. Omvendt ville det være lige så urealistisk helt at afskrive alle ældre acceleratorer, så snart en efterfølger udgives.
Langsigtede ejendomskontrakter stemmer ikke automatisk overens med korte teknologicyklusser
AI-datacentre består af aktiver med meget forskellig levetid. Jord, bygningsskærme og højtydende strømforbindelser kan forblive brugbare i lang tid. Servere, netværksteknologi og acceleratorer skal muligvis udskiftes eller opgraderes meget hurtigere.
En 20-årig leasingaftale er derfor ingen garanti for, at det oprindeligt installerede tekniske udstyr vil fungere økonomisk i samme periode. Flere hardwaregenerationer og betydelige ændringer kan være nødvendige i løbet af leasingperioden.
Denne tidsmæssige asymmetri påvirker hele kapitalplanlægningen. Et projekt kan virke attraktivt på bygningsniveau, men alligevel kræve yderligere finansiering, fordi tekniske erstatningsinvesteringer opstår tidligere end forventet.
Restværdien skal også vurderes i henhold til dens komponenter. En placering med en pålidelig netværksforbindelse kan forblive økonomisk værdifuld, selvom de installerede servere bliver mindre attraktive. Omvendt kan en højt specialiseret køle- eller strømforsyningsarkitektur kræve justeringer, når nye systemer har andre krav.
For garantier og finansiering betyder det, at kvaliteten af de sikrede aktiver er mindst lige så vigtig som deres oprindelige anskaffelsesomkostninger. Et generelt overblik over hele campusområdet kan skjule risici, der kun bliver tydelige, når jord, bygninger, forsyningsselskaber og computerhardware adskilles.
Elektricitet er ikke kun en omkostningsfaktor, men en begrænsning for vækst
Omfanget af AI-udbredelsen kan ikke forstås uden at tage energiforsyningen i betragtning. Den globale elefterspørgsel til datacentre forventedes at nå cirka 485 terawatt-timer i 2025. En vigtig prognose for 2030 er omkring 950 terawatt-timer. Selvom sådanne prognoser ikke er garanterede, illustrerer de omfanget af den yderligere efterspørgsel.
For visse projekter kan en rettidig netværksforbindelse være vigtigere end en lav jordpris. Færdigbyggede bygninger og leverede servere genererer ikke omsættelig computerkraft, hvis strømforsyningen ikke er tilgængelig eller upålidelig.
Derudover er der et koordineringsproblem. Investorer, byggefirmaer, netværksoperatører, hardwareleverandører og kunder arbejder med forskellige tidslinjer. Hvis én komponent kommer bagud i forhold til tidsplanen, kan allerede finansierede aktiver blive uproduktive.
Specifikationen af datacenterkapacitet i gigawatt bør ikke forveksles med omsætning eller faktisk computerkraft. Den beskriver en elektrisk effektmængde. Hvis den refererer til IT-belastning, skal energibehovet til køling og andet teknisk udstyr også medtages.
Som en grov vejledning angives investeringsomkostninger på 50 til 60 milliarder amerikanske dollars for en gigawatt komplet AI-infrastruktur. De faktiske tal afhænger dog i høj grad af hardware, placering, byggeomfang og det specifikke definerede omfang. Derfor erstatter en sådan vejledning ikke et detaljeret projektomkostningsestimat.
Den afgørende faktor er udbyttet pr. økonomisk anvendelig beregningsenhed
Den langsigtede bæredygtighed af AI-udbredelsen kan spores tilbage til et simpelt forhold: indtægterne fra dens brug skal dække de samlede økonomiske omkostninger over tid.
Disse omkostninger omfatter ikke kun elektricitet og personale, men også hardware, bygninger, køling, netværk, finansiering, vedligeholdelse, udskiftningsinvesteringer og et rimeligt afkast af investeret kapital.
Dette gør kapacitetsudnyttelsen til en vigtig måleenhed. Med høje faste omkostninger forbedrer yderligere betalt forbrug ofte rentabiliteten betydeligt. Omvendt fortsætter ubrugt kapacitet med at pådrage sig omkostninger uden at generere tilsvarende indtægter.
Samtidig er høj teknisk udnyttelse ikke automatisk rentabel. Hvis tjenester tilbydes til priser, der dækker variable omkostninger, men ikke bidrager tilstrækkeligt til kapitalforbrug og finansiering på lang sigt, kan et fuldt udnyttet datacenter stadig generere et utilstrækkeligt afkast.
En lignende situation gør sig gældende på modeludviklerniveau. En kraftig stigning i brugerantallet er ikke tilstrækkelig, hvis det fortsat er for dyrt at levere tjenesterne, eller hvis en stor del af brugen knap nok tjener penge.
Den produktive effekt af AI skal derfor omsættes til solvent efterspørgsel. En virksomhed, der rent faktisk reducerer omkostninger, forkorter udviklingstider eller genererer yderligere indtægter gennem AI, kan bæredygtigt betale for det. En bruger, der blot eksperimenterer, skaber derimod endnu ikke et solidt fundament for årtier lange infrastrukturforpligtelser.
Faldende priser på AI kan fremme vækst og samtidig ødelægge afkast
Teknologiske fremskridt kan reducere omkostningerne pr. udført opgave betydeligt. Dette er generelt fordelagtigt for brugerne. Situationen er dog mere kompleks for investorer.
Når lavere omkostninger muliggør nye anvendelser, kan den samlede efterspørgsel stige betydeligt. I så fald drager leverandørerne fordel af højere mængder og bedre kapacitetsudnyttelse på trods af faldende enhedspriser.
Det er dog lige så tænkeligt, at priserne vil falde hurtigere end omkostningerne, eller at ny kapacitet vil blive skabt hurtigere end yderligere betalende brugere. I dette tilfælde vil branchens tekniske kapacitet stige, mens de enkelte operatørers afkast vil falde.
Dette fører til en central forskel: Den sociale succes af en teknologi og den økonomiske succes af alle investeringer i den teknologi er ikke identiske.
AI kan være økonomisk meget værdifuld for industri, logistik, softwareudvikling og administration, selvom individuelle datacentre blev bygget for dyrt, eller bestemte forretningsmodeller fejler. Et overskud af infrastruktur kan endda give brugerne mere overkommelige tjenester, mens investorerne accepterer tab.
Derfor er alternativet mellem fuldstændig AI-succes og en komplet AI-boble for forenklet. En heterogen udvikling med varierende teknologiadoption, markedsandele og investeringsafkast er mere sandsynlig.
Gennemsigtighed i salg er ved at blive en afgørende faktor for at opbygge tillid
I et tæt sammenflettet finansieringsnetværk skal nøgleindikatorer (KPI'er) defineres med særlig præcision. Bruttoomsætning, nettoomsætning, partneromsætning og forventet årlig omsætning beskriver forskellige ting.
En aktuel salgsrate fremskrevet over tolv måneder er ikke den samme som den faktiske årlige omsætning. Tilsvarende siger et højt rapporteret omsætningstal ikke meget om det beløb, der forbliver hos virksomheden og er tilgængeligt til at opfylde sine egne forpligtelser.
Debatten omkring forskellige OpenAI-indtægtstal for efteråret 2026 illustrerer denne vanskelighed. En forventet årlig omsætning på cirka 50 milliarder dollars stod i skarp kontrast til et tidligere citeret tal på cirka 68 milliarder dollars, som også inkluderede bruttoomsætning fra partnerskaber. Forskellen bør derfor ikke automatisk fortolkes som et tilsvarende faktisk fald i omsætningen.
Nvidias rapportering inkorporerer også geografiske data. Virksomheden skiftede sin rapportering fra faktureringsadresser til kundens hovedkvarter. Dette påvirkede især rapporteringen fra Singapore. Selvom en sådan ændring kan begrundes objektivt, skaber den nye krav til sammenlignelighed.
I en økonomisk analyse skal der skelnes mellem mindst tre spørgsmål: Hvem køber produktet, hvor leveres det, og hvor bruges det i sidste ende? Disse steder behøver ikke at være de samme.
Især med hensyn til eksportkontrol og geopolitiske risici er en enkelt geografisk indikator muligvis ikke tilstrækkelig til fuldt ud at forklare alle økonomiske afhængigheder. Dette beviser dog ikke nødvendigvis, at indtægter er blevet fejlagtigt indregnet.
Finansiering er ved at blive et konkurrenceredskab med potentielle bivirkninger
Nvidias økonomiske støtte kan hjælpe kunder med at realisere projekter hurtigere. Samtidig kan det ændre konkurrencelandskabet.
En konkurrent skal så udvikle mere end blot en højtydende chip. De kan konkurrere mod en komplet pakke af hardware, software, udviklernes økosystem, finansiering og langsigtet support. Dette kan styrke de økonomiske bånd til platformudbyderen.
Kunderne står over for en målkonflikt. Mere overkommelig eller endda nytilgængelig finansiering letter adgangen til markedet. I det lange løb kan det dog begrænse fleksibiliteten i valget af andre teknologier, hvis den økonomiske støtte er knyttet til specifikke infrastrukturbeslutninger.
Amazons kombination af OpenAI-investeringer og Trainium-funktioner viser også, at sådanne strategier ikke udelukkende gavner Nvidia. Store cloud-udbydere kan bruge kapital til at udvide deres egne halvlederplatforme og reducere deres afhængighed af eksterne leverandører.
For Nvidia er støtte til økosystemet derfor både en vækststrategi og en måde at forsvare sin markedsposition på. Virksomheden skal overveje, om yderligere finansiering vil frigøre økonomisk attraktiv efterspørgsel, eller om det bliver stadig mere nødvendigt for at opretholde eksisterende salgsantagelser.
Den afgørende grænse ligger, hvor de strategiske fordele ikke længere tilstrækkeligt kompenserer for de påtagne risici. Mere finansieret efterspørgsel omsættes ikke automatisk til mere økonomisk værdi.
Den virkelige fare ligger i samtidige stressfaktorer
En enkelt kunde kan fejle uden at bringe en stor virksomhed alvorligt i fare. Et enkelt projekt kan forsinkes uden at destabilisere hele markedet. Det bliver vanskeligere, når mange risici er baseret på den samme underliggende antagelse.
Inden for AI-sektoren er antagelsen, at betalt brug vokser hurtigt nok til at retfærdiggøre den massive udvidelse af infrastrukturen.
Hvis denne forventning skuffer, kan flere udviklinger falde sammen: modeludviklere reducerer deres udgifter, cloududbydere udsætter investeringer, brugt hardware mister værdi, långivere strammer betingelserne, og der kræves mere garantier.
Dette skaber en særlig mangesidet risiko for Nvidia. Virksomheden kan sælge mindre hardware, lide tab i værdien af sine investeringer og samtidig skulle opfylde yderligere betalingsforpligtelser.
Indkøbssiden er også relevant. For tredje kvartal blev der rapporteret leverings- og kapacitetsforpligtelser på cirka 390 milliarder dollars. Disse er ikke det samme som garantier, men de viser, hvor stærkt Nvidia fokuserer på yderligere vækst, selv inden for sin egen forsyningskæde.
Netop derfor ville det være misvisende blot at lægge alle forpligtelser sammen og præsentere dem som straks forfaldne gældsposter. Det ville være lige så forkert at betragte dem individuelt og ignorere deres fælles afhængighed af investeringscyklussen.
En pålidelig risikovurdering skal kombinere størrelsesorden, varighed, udløsende betingelser og samtidighed.
Tre udviklingsstier forklarer rækkevidden af mulige resultater
Et gunstigt scenarie kræver en hurtig stigning i den økonomisk rentable brug af AI og et yderligere fald i omkostningerne pr. produktiv opgave. Dette ville give modeludviklere mulighed for at reducere deres afhængighed af finansiering, datacentre for at opnå høje udnyttelsesgrader, og de nuværende nødvendige sikkerhedsforanstaltninger gradvist blive forældede.
I dette tilfælde ville Nvidia have overvundet en industriel flaskehals gennem kapital og garantier. Investeringer kunne også stige i værdi, mens de overtagne forpligtelser kun ville blive indfriet i begrænset omfang.
En moderat udvikling ville være mindre spektakulær. Efterspørgslen fortsætter med at vokse, men lever ikke op til selv de mest ambitiøse ekspansionsplaner. Individuelle projekter udskydes, huslejer kommer under pres, og operatører er nødt til at justere deres finansiering. AI vinder økonomisk frem, men ikke alle investeringer opnår det oprindeligt forventede afkast.
Et ugunstigt scenarie ville kombinere flere udfordringer. Overskydende kapacitet ville møde utilstrækkelig betalingsvillighed, mens det ville blive vanskeligere at sikre ny finansiering. Faldende hardwarepriser ville svække sikkerheden, hvilket nødvendiggør en udvidelse af de finansielle støtteforanstaltninger.
Disse scenarier er ikke prognoser med faste sandsynligheder. De illustrerer, hvilke variabler der gør forskellen: ekstern efterspørgsel, prisudvikling, kapacitetsudnyttelse, adgang til kapital og de faktiske omkostninger ved teknologiske opgraderinger.
For evalueringen af en virksomhed er det afgørende, om den fortsat er i stand til at handle, selv uden for det optimistiske scenarie.
For industrien og SMV'er er det fordelen, der tæller, ikke investeringsvolumenet
Dette resulterer i et andet perspektiv for industrielle brugere, logistikvirksomheder og mellemstore virksomheder end for kapitalmarkedsinvestorer.
Investeringsniveauet i AI-infrastruktur er ikke et direkte bevis på, at enhver specifik applikation er økonomisk levedygtig. Omvendt gør potentielle overinvesteringer i datacentre ikke individuelle produktionsapplikationer værdiløse.
Den afgørende faktor er cost-benefit-analysen på procesniveau. En AI-løsning skal levere en påviselig fordel i forhold til de samlede omkostninger. Dette omfatter ikke kun licens- og brugsgebyrer, men også integration, dataforberedelse, kvalitetskontrol, sikkerhed og organisatoriske tilpasninger.
Faldende infrastrukturpriser kan gøre implementeringen mere økonomisk attraktiv. Samtidig bør virksomheder undgå unødvendigt at binde deres processer til en enkelt udbyder, hvis det ville være teknisk eller kontraktmæssigt vanskeligt at skifte senere.
Den offentlige sektor skal også differentiere sig. Et datacenterprojekt kan skabe regional infrastruktur, investeringer og digital kapacitet. Dette betyder dog ikke automatisk, at ethvert tilskud eller netværksudvidelse vil generere et passende samfundsmæssigt afkast.
Risikovurdering i den private sektor bør ikke erstattes af den blotte strategiske betydning af kunstig intelligens. Især i forbindelse med større infrastrukturbeslutninger er det afgørende at skelne mellem de fordele, der generelt vil være tilgængelige, og de risici, der forbliver hos individuelle investorer eller potentielt offentlige myndigheder.
Nvidias test af modstandsdygtighed kaldes kapitaldisciplin
Den stærkeste økonomiske position består ikke i at investere så mange milliarder som muligt eller udstede de størst mulige garantier. Den består i at anvende kapital på en sådan måde, at der senere kan eksistere yderligere efterspørgsel uden permanent støtte.
Flere udviklinger vil derfor være afgørende for Nvidia. For det første skal dens driftsforretning opretholde sit høje niveau af pengestrømme. For det andet skal tilgodehavender omsættes til pålidelige pengestrømme. For det tredje skal aktieposter, garantier og købsforpligtelser være transparente nok til at sikre, at deres sande økonomiske betydning forbliver forståelig.
For det fjerde afhænger det af, om den økonomiske støtte til økosystemet kan falde relativt i takt med, at det modnes. Hvis hvert yderligere væksttrin kræver stadig større garantier fra leverandøren, ville dette være en anden forretningsmodel end et stadig mere selvbærende infrastrukturmarked.
Den midlertidige ledelse har allerede annonceret, at den vil være mere selektiv i fremtidige finansieringsaftaler inden for AI-sektoren. Den afgørende faktor vil være, om dette resulterer i målbare ændringer i kapitalforpligtelse, kontraktdesign og risikoreduktion.
En strengere udvælgelsesproces ville ikke nødvendigvis være et tegn på aftagende teknologisk overbevisning. Det kunne snarere være et udtryk for en nødvendig sondring: mellem projekter, der bliver levedygtige gennem deres egne økonomiske ressourcer, og foretagender, hvis attraktivitet primært afhænger af fortsat støtte.
Det er ikke pengecyklussen, der bestemmer, men efterspørgslen uden for cyklussen
Nvidia kan ikke beskrives tilstrækkeligt som blot et offer for en midlertidig tillidskrise eller som en dømt operatør af kunstige indtægter. De kendte undersøgelser indtil videre giver ikke mulighed for en endelig udtalelse om specifikke regnskabsmæssige overtrædelser. Samtidig berettiger omfanget af virksomhedens økonomiske forviklinger en betydeligt mere grundig undersøgelse af virksomhedens forretningsmodel, end det var tilfældet, da virksomheden primært var en traditionel chipleverandør.
Virksomheden besidder reelle teknologiske styrker, exceptionelle overskud og betydelige finansielle ressourcer. Det er netop denne styrke, der gør det muligt for den at påtage sig risici, som andre markedsdeltagere ikke ville kunne bære alene. Dette giver Nvidia mulighed for at accelerere udviklingen af en ny industriel infrastruktur.
Begrænsningerne ved denne model bliver tydelige, når finansiering permanent erstatter manglende rentabilitet. Aktieinvesteringer køber tid, garantier forbedrer kreditværdigheden, og købsforpligtelser letter kapacitetsudvidelsen. Ingen af disse foranstaltninger kan permanent erstatte uafhængige kunders behov for at betale tilstrækkeligt for økonomisk værdifulde tjenester.
Det klart begrundede perspektiv er derfor dette: Den største risiko er ikke blot det faktum, at penge cirkulerer i AI-økosystemet. Det er muligheden for, at mange virksomheder samtidig vil satse på det samme, endnu ikke fuldt dokumenterede, investeringsafkast og behandle deres gensidige forpligtelser som uafhængige sikkerhedsforanstaltninger.
Om Nvidia snubler over denne struktur eller med succes omdanner den til et selvbærende marked, afhænger mindre af den næste store annoncering end af en nøgtern vurdering af dens udvikling: Vil den finansierede kapacitet omsættes til pålidelige pengestrømme, og vil der være et rimeligt afkast tilbage, når alle omkostninger er dækket? Først da kan det afgøres, om dagens milliardcyklus har været en produktiv finansieringsbro – eller en dyr forlængelse af oppustede forventninger.
📈🚀 Fra synlighed til tillid 👀🤝 Din skalerbare vej med Xpert.Digital

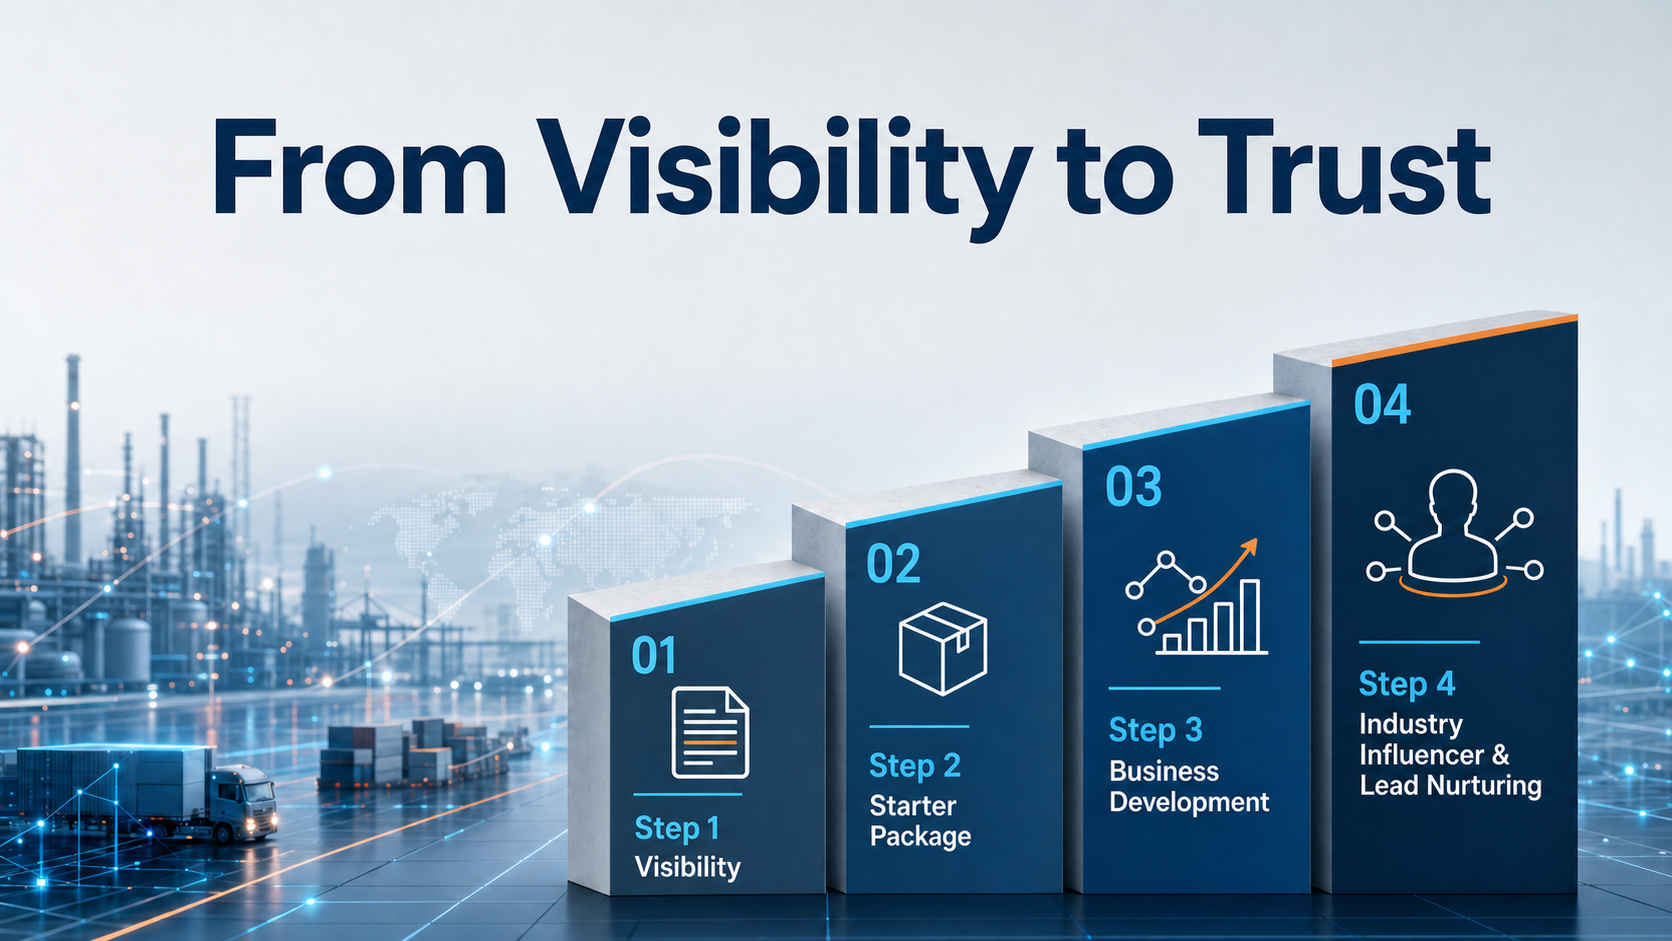
Fra synlighed til tillid: Din skalerbare vej med Xpert.Digital - Billede: Xpert.Digital
Inden for industriel B2B opstår bæredygtige forretningsrelationer sjældent natten over. De udvikles trin for trin – gennem synlighed, professionel relevans, tilbagevendende kontaktpunkter og voksende tillid. Xpert.Digitals 4-trinsmodel adresserer netop dette: Den tilbyder en struktureret vej, der starter med et håndterbart indgangspunkt og kan udvikle sig til et dybere samarbejde inden for forretningsudvikling, hvis det er nødvendigt.
I stedet for at stole på højlydte marketingløfter sætter denne model relationen i forgrunden. Virksomheder starter med klart definerede, let beregnelige målinger og beslutter derefter, baseret på deres egen erfaring, hvor langt de vil udvide samarbejdet. En nøglefaktor for denne uforstyrrede tillidsopbyggende proces: Platformen undgår fuldstændigt irriterende reklamer, så det redaktionelle fokus forbliver udelukkende på virksomhedernes ekspertise.
Mere information her:
Din globale marketing- og forretningsudviklingspartner
☑️ Vores forretningssprog er engelsk eller tysk
☑️ NYT: Korrespondance på dit modersmål!

Konrad Wolfenstein
Jeg og mit team er glade for at stå til rådighed for dig som din personlige rådgiver.
Du kan kontakte mig ved at udfylde kontaktformularen her wolfenstein@xpert.digital:eller blot ringe til mig på +49 7348 4088 965. Min e-mailadresse er
Jeg glæder mig til vores fælles projekt.