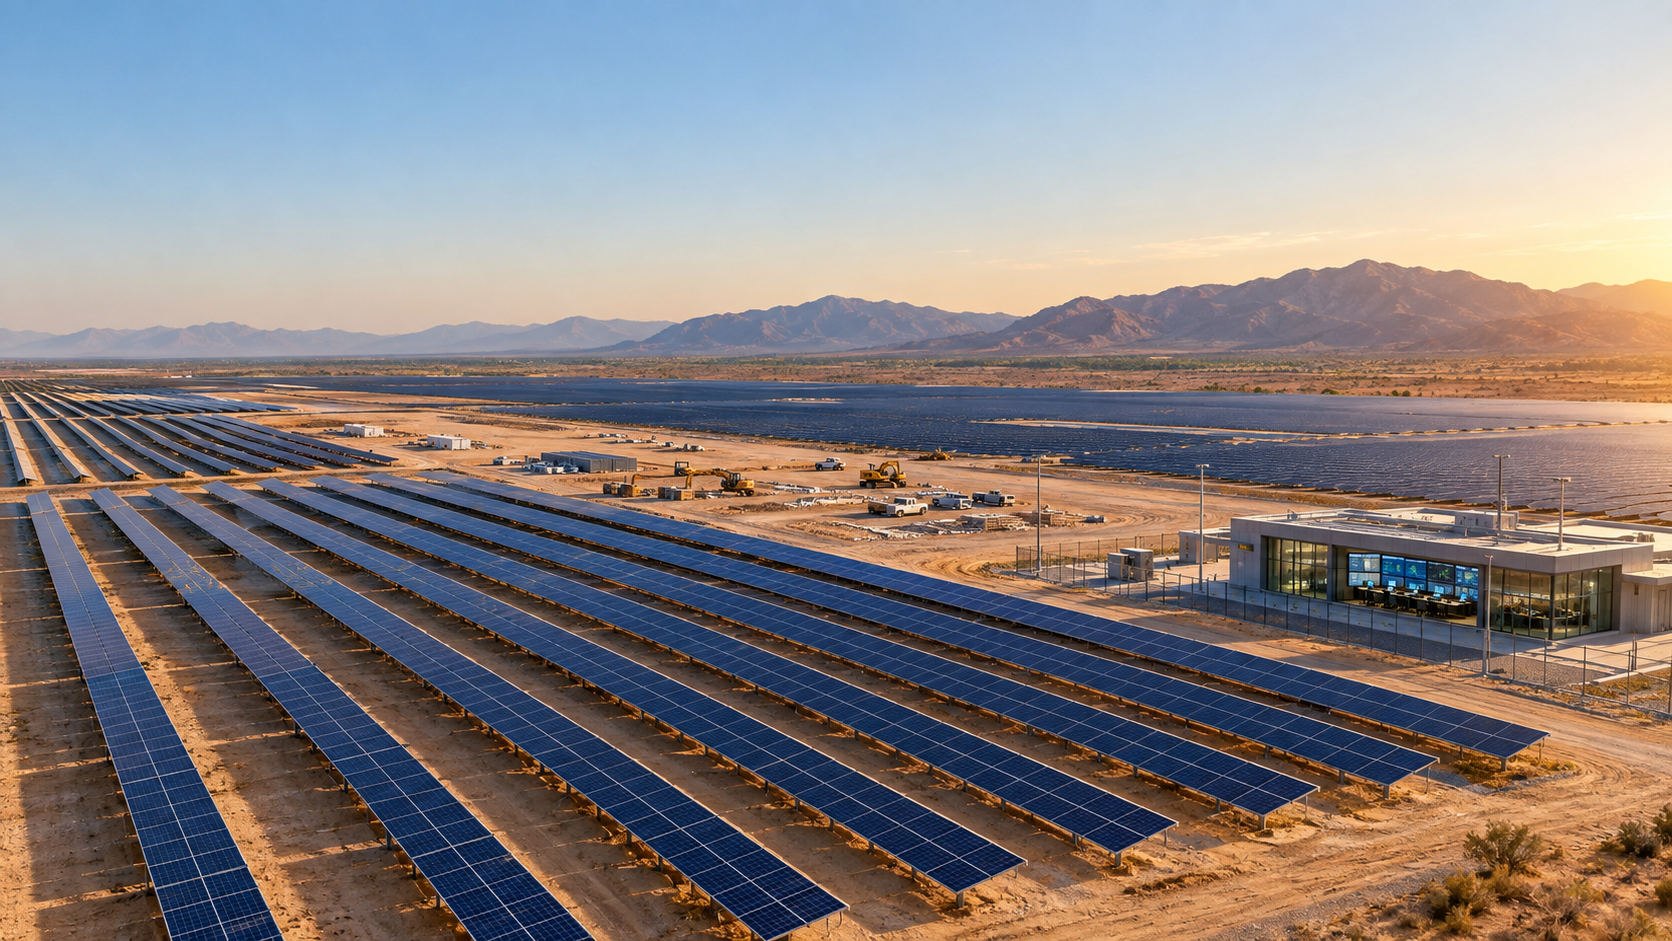
Opakující se energie: Závod s časem – Co projekt „Cobalt Solar“ za 695 milionů odhaluje o energetické transformaci – Kreativní obrázek na téma s umělou inteligencí: Xpert.Digital
695 milionů dolarů za 330 megawattů: Proč peníze už nejsou největším problémem solární energie
Nová éra energetické transformace: Proč jsou dnes sítě a úložiště energie důležitější než solární moduly
Solární paradox: Kalifornie staví megaelektrárny – a často musí elektřinu vyhazovat
Kalifornská elektrárna Cobalt Solar s výkonem 330 megawattů získala působivých 695 milionů dolarů. Na první pohled se zdá, že se jedná o další klasický úspěch prosperujícího fotovoltaického průmyslu – za touto gigantickou investicí se však skrývá hluboká transformace globálních trhů s elektřinou. Transakce sice dokazuje, že kapitál pro energetickou transformaci je k dispozici po celém světě, ale zároveň odhaluje skutečná úzká hrdla naší doby.
Zatímco solární panely jsou stále dostupnější a efektivnější, infrastruktura dosahuje svých limitů. Obávaný „solární paradox“ již způsobuje obrovské omezení výroby zelené elektřiny v Kalifornii, protože se vyrábí v době, kdy ji síť nedokáže absorbovat. Případ společnosti Cobalt Solar je toho příkladem: budoucnost energetické transformace již nezávisí na pouhém počtu instalovaných solárních panelů. Ti, kteří dnes investují miliardy, se musí postavit skutečným výzvám – inteligentnímu ukládání energie, zdlouhavým povolovacím procesům, přetíženým elektrickým sítím a schopnosti dodávat energii přesně v době, kdy je ekonomicky nejvýhodnější.
695 milionů dolarů za 330 megawattů: Co Cobalt Solar odhaluje o nové ekonomice energetické transformace
Kalifornská energetická transformace a úzké hrdlo nejsou způsobeny nedostatkem kapitálu – ale chybějící rozvodnou sítí
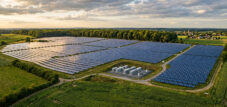
Financování projektu Cobalt Solar o výkonu 330 megawattů v Kalifornii je mnohem víc než jen dalším úspěšným příběhem z fotovoltaického průmyslu. Společnost Recurrent Energy, dceřiná společnost Canadian Solar, získala pro elektrárnu, která je již ve výstavbě, celkem 695 milionů dolarů v podobě dluhového financování a daňového kapitálu. Z toho přibližně 484 milionů dolarů tvoří balíček dluhového financování vedený společnostmi Mitsubishi UFJ Financial Group a Nord/LB a 211 milionů dolarů tvoří daňové kapitál od společnosti Wells Fargo. Projekt se nachází asi 32 kilometrů západně od Blythe v okrese Riverside a komerční provoz by měl být zahájen do konce roku 2027.
Transakce ukazuje, že velké solární farmy ve Spojených státech zůstávají ziskové pro banky i přes vysoké náklady na financování, obchodní nejistotu, rostoucí přetížení sítě a měnící se podmínky dotací. Nedokazuje však, že každý velký fotovoltaický projekt je automaticky ziskový nebo že dodatečná solární kapacita sama o sobě vyřeší problémy Kalifornie s dodávkami. Zejména na trhu s elektřinou s významnými přebytky solární výroby v poledne je kvalita projektu stále více určena nejen jeho instalovaným výkonem, ale také jeho umístěním, připojením k síti, smluvními zárukami jeho příjmů, datem uvedení do provozu a jeho schopností dodávat elektřinu během cenných hodin.
Společnost Cobalt Solar proto představuje novou fázi energetické transformace. První fáze se zaměřila především na zlevnění solárních modulů a zvětšení projektů. Nyní klíčová fáze se soustředí na ekonomickou integraci velkého množství energie závislé na počasí do přetížené a někdy nepružné elektrické soustavy. Kapitál je k dispozici, pokud se rizika zdají být zvládnutelná prostřednictvím smluv. Skutečné úzké hrdlo se však přesouvá do sítí, skladovacích zařízení, povolení, dodavatelských řetězců a spolehlivých smluv o nákupu elektřiny.
Financování s politickým a strategickým signálním účinkem
Částka 695 milionů USD je v první řadě jasným projevem důvěry institucionálních investorů. MUFG, Nord/LB a Wells Fargo nepatří mezi investory, kteří financují projekty pouze na základě optimistických prognóz růstu. Financování projektů se obvykle nezaměřuje primárně na celkovou rozvahu sponzora, ale spíše na schopnost jednotlivého projektu generovat dostatečně stabilní peněžní toky po mnoho let. Banky zkoumají stavební náklady, časový harmonogram, připojení k síti, technický návrh, pojistitelnost, smlouvy o výnosech, rizika protistrany, daňové dopady a očekávanou kapacitu pro obsluhu dluhu.
To, že několik zavedených finančních institucí přebírá různé části kapitálové struktury, snižuje riziko koncentrace a rozděluje úkoly podle jejich specializace. Banky poskytují financování výstavby a dlouhodobého dluhu, překlenovací financování daňového kapitálu a úvěrové linky nebo záruční rámce. Wells Fargo jako investor daňového kapitálu přebírá část daňové pozice projektu. Tato struktura je složitější než tradiční firemní úvěr, ale odráží logiku amerického trhu s obnovitelnými zdroji energie, kde daňové pobídky tvoří významnou součást ekonomiky projektu.
Tato transakce je také politicky významná. Přichází v době, kdy americká energetická politika stále více vyvažuje touhu po zvýšení výroby elektřiny, kontrolu dodavatelských řetězců v rámci průmyslové politiky a restriktivnější přístup k pobídkám pro větrnou a solární energii. Pro developery to zvyšuje hodnotu projektů, které jsou již schváleny, ve výstavbě a mají realistický termín uvedení do provozu. Pokročilý projekt již není jen technickým zařízením, ale úzce propojeným balíčkem pozemkových práv, povolení, připojení k síti, daňového postavení, dodavatelských smluv a náskoku.
Co vlastně znamená těch 695 milionů amerických dolarů
Vydělením celkového objemu financování nominálním výkonem 330 megawattů se dostaneme k vypočítané hodnotě přibližně 2,11 milionu USD na megawatt. Toto číslo by však nemělo být ztotožňováno s čistými náklady na výstavbu solárního parku. Zveřejněná částka popisuje dokončené složky financování, nikoli nutně celý investiční rozpočet. Financování může zahrnovat překlenovací úvěry, rezervy, záruky, úroky ze výstavby, transakční náklady nebo částky, které jsou čerpány v různých časech a později refinancovány. Dále není veřejně uvedeno, zda je uvedený výkon definován jako střídavý (AC) nebo stejnosměrný (DC) proud.
Balíček dluhového financování ve výši přibližně 484 milionů dolarů představuje téměř 69,6 procenta zveřejněné celkové částky. Daňový kapitál ve výši 211 milionů dolarů představuje zhruba 30,4 procenta. Toto rozdělení ilustruje význam daňových hodnot pro financování, ale neposkytuje přímý údaj o poměru ekonomického vlastního kapitálu sponzora. Daňový kapitál není ani konvenční bankovní úvěr, ani tradiční vlastní kapitál. Investor získává ekonomická práva, jejichž hodnota je odvozena především z daňových dobropisů a odpisových výhod. Právní struktura se proto může značně lišit od jednoduché představy, že Wells Fargo vlastní přibližně 30 procent elektrárny.
Srovnání s obecnými benchmarky nákladů je třeba také provádět s opatrností. U velkých amerických solárních elektráren se v posledních letech náklady na čistý systém často uváděly kolem jednoho milionu amerických dolarů na megawatt stejnosměrného výkonu, v závislosti na metodě měření, umístění, připojení k síti, zadávání veřejných zakázek a načasování. Společnost Cobalt Solar však může mít výrazně vyšší celkový rozpočet nebo objem financování. Důvody by mohly zahrnovat drahé práce na připojení k síti, transformátory, vysokonapěťovou infrastrukturu, stavební náklady specifické pro daný projekt, rezervy, náklady na vývoj, náklady na financování nebo velký rozdíl mezi výstupním výkonem stejnosměrného a střídavého proudu. Bez zveřejněného investičního výpočtu by bylo tvrzení, že projekt je obzvláště drahý nebo obzvláště levný, ekonomicky nerozumné.
Obchodní model, na kterém stojí daňová spravedlnost
Daňová spravedlnost je jedním z nejvýraznějších rysů financování obnovitelných zdrojů energie v USA. Developer může generovat značné daňové úlevy a zrychlené odpisy, ale nemusí mít vždy dostatečný zdanitelný zisk, aby tyto výhody v krátkodobém horizontu plně využil. Velká finanční instituce s vysokou daňovou zátěží může tuto pozici ekonomicky využít a na oplátku vložit kapitál do projektové společnosti. To snižuje okamžité finanční potřeby sponzora a umožňuje převést vládní financování na investiční projektový kapitál.
Ekonomické přínosy závisí na řadě podmínek. Patří mezi ně daňově uznatelný nákladový základ, volba mezi dobropisy souvisejícími s výrobou a investicemi, potenciální přirážky, požadavky pracovněprávního práva, termíny, dokumentační povinnosti a rizika zpětného získání daně. Daňový investor do vlastního kapitálu proto zkoumá nejen technickou kvalitu solárního parku, ale také spolehlivost daňových předpokladů. Pokud jsou daňové výhody později uplatněny zpět, finanční prostředky jsou použity nesprávně nebo dojde k odchylce od dohodnutých podmínek, mohou se uplatnit mechanismy kompenzace a odpovědnosti.
Částka 211 milionů dolarů od společnosti Wells Fargo je proto silným důkazem toho, že struktura projektu je v pokročilém stádiu a z pohledu investora ověřitelná. Není to však důkaz, že všechna rizika zmizela. Daňová spravedlnost může snížit náklady na financování, ale zároveň zvyšuje smluvní složitost. Zájmy sponzora, věřitelů a poskytovatelů daňové spravedlnosti musí být sladěny v tzv. vodopádové struktuře. V krizi je klíčové, kdo má pravomoc rozhodovat o rozdělení zisku, dodatečných příspěvcích, provozních rozhodnutích, výplatách pojištění a potenciálním prodeji.
Závod do konce roku 2027
Plánované zahájení provozu do konce roku 2027 není pouze technickým cílem. Vzhledem ke změněnému rámci daňové politiky má strategickou váhu. Technologicky neutrální daňové úlevy na výrobu čisté energie, zavedené po zákoně o snižování inflace, byly následně výrazně omezeny co do doby trvání pro nové projekty větrné a solární energie. U některých projektů hraje klíčovou roli jak ověřitelné zahájení výstavby, tak i uvedení do provozu do 31. prosince 2027. Projekt, který je již plně schválen a viditelně ve výstavbě, je v podstatně silnější pozici než varianta rané výstavby bez garantovaného připojení k síti.
Společnost Cobalt Solar by měla být uvedena do provozu do konce tohoto klíčového roku. To automaticky neznamená, že termín je motivován pouze daňovými aspekty, ani že projekt ztratí financování, pokud nebude dodržen. Konkrétní daňové zacházení závisí na skutečném zahájení výstavby, zvolené daňové slevě, struktuře projektu a dalších faktorech. Je však zřejmé, že zpoždění dnes mohou způsobit větší finanční škody než za stabilnějšího režimu financování. Zpožděný transformátor, problém s připojením k síti nebo přerušení výstavby může nejen generovat dodatečné úroky, ale také potenciálně změnit celý daňový základ výpočtů.
To zvyšuje hodnotu zkušeného poskytovatele služeb EPC. Společnost Blattner Energy je zodpovědná za inženýrské práce, nákup a výstavbu. Smlouva EPC je klíčovým mechanismem pro přenos a omezení rizik. Pevné ceny, harmonogramy, závazky k plnění, pokuty, záruky a doložky o vyšší moci určují, jak jsou dodatečné náklady rozděleny mezi projektovou společnost a dodavatele. Zejména v prostředí s volatilními cenami materiálů, dlouhými dodacími lhůtami pro vysokonapěťové technologie a potenciálními obchodními omezeními se kvalita smluv stává téměř stejně důležitou jako technická účinnost modulů.
Proč mohou banky financovat Cobalt Solar
Bankovní dostupnost není určena pouze instalovaným výkonem v megawattech. Věřitel vyžaduje ověřitelný řetězec důkazů, od solárního záření a technické výroby elektřiny až po dostupný peněžní tok. To zahrnuje spolehlivé posouzení výnosů, realistické předpoklady ohledně degradace modulů, záruky dostupnosti, provozní a údržbářské náklady, pojištění a dostatečnou rezervu pro roky s nízkým slunečním zářením. Rozhodujícím ukazatelem není teoretická produkce za ideálních podmínek, ale spíše konzervativně očekávané příjmy po odečtení ztrát, omezování a provozních nákladů.
Obzvláště důležitá je stránka prodeje. Současné oznámení projektu nespecifikuje odběratele elektřiny ani dobu trvání a cenovou strukturu potenciální smlouvy o nákupu elektřiny. To představuje významnou informační mezeru pro úplné ekonomické vyhodnocení. Dlouhodobá smlouva s bonitní energetickou společností, městskou organizací pro zadávání veřejných zakázek nebo společností může generovat stabilní příjmy, a tím umožnit značné dluhové financování. Projekt s vysokým podílem nezajištěných tržních cenových příjmů by byl podstatně více vystaven kalifornským cenovým profilům, záporným poledním cenám a omezování dodávek.
Skutečnost, že věřitelé přesto poskytují velký balíček, naznačuje, že v nezveřejněné dokumentaci byla adekvátně zajištěna významná rizika spojená s příjmy a projektem. Přesnou kvalitu tohoto zajištění však nelze posoudit bez přístupu k podrobnostem smlouvy. Veřejně nejsou známy ani cena elektřiny, ani případná indexace, minimální objemy nákupu, kompenzace za omezování dodávek ani předpisy týkající se přerušení sítě. Objektivní analýza musí tato omezení uznat, a ne odvozovat garantovaný výnos pouze z finanční dohody.
Kalifornský solární paradox
Kalifornie potřebuje dodatečnou výrobu čisté energie, přesto stát již v některých hodinách vyrábí více solární energie, než je síť ekonomicky schopna zvládnout. V roce 2024 bylo v oblasti spravované kalifornským nezávislým provozovatelem soustavy omezeno přibližně 3,4 milionu megawatthodin větrné a solární energie. To bylo o 29 procent více než v předchozím roce. Přibližně 93 procent omezení bylo způsobeno solární energií. Vrchol je často na jaře, kdy je sluneční záření vysoké, ale poptávka po chlazení je stále relativně nízká.
Tento solární paradox mění ekonomiku projektu. Vyrovnané náklady na elektřinu (LCOE) pro solární park mohou být velmi nízké, zatímco tržní hodnota vyrobené elektřiny současně klesá. Důležité není jen to, kolik elektrárna za rok vyrobí, ale také kdy a ve kterém uzlu sítě k výrobě dochází. Další megawatthodina v poledne za slunečného dne může dosáhnout nízké nebo dokonce záporné tržní ceny. Naopak megawatthodina za horkého večera je výrazně cennější, ale solární park ji po západu slunce nedodá.
Společnost Cobalt Solar musí být proto hodnocena v kontextu kapacity sítě, lokality a potenciální flexibility. Lokalita poblíž Blythe má vynikající solární zdroje a nachází se v regionu s rozsáhlou energetickou infrastrukturou. Zároveň by její blízkost k dalším solárním projektům mohla vést k lokální koncentraci. Zda bude společnost Cobalt Solar častěji postižena úzkými hrdly, závisí na jejím konkrétním bodě připojení k síti, závazných přenosových právech, regionálních projektech expanze a smluvních pravidlech. Tyto podrobnosti nejsou ve veřejném oznámení uvedeny.
Ústřední ekonomickou otázkou tedy není, zda Kalifornie stále potřebuje solární energii. Jde o to, jaký typ solární kapacity, na jakém místě a s jakými doplňkovými systémy bude mít vysokou systémovou hodnotu. Projekty s výhodným připojením k síti, možnostmi skladování, flexibilním napájením nebo spotřebiteli s vhodnými profily zátěže nabudou na významu ve srovnání s izolovanými systémy v přetížených bodech sítě.
Novinka: Patent z USA – instalujte solární parky až o 30 % levněji a o 40 % rychleji a snadněji – s vysvětlujícími videi!

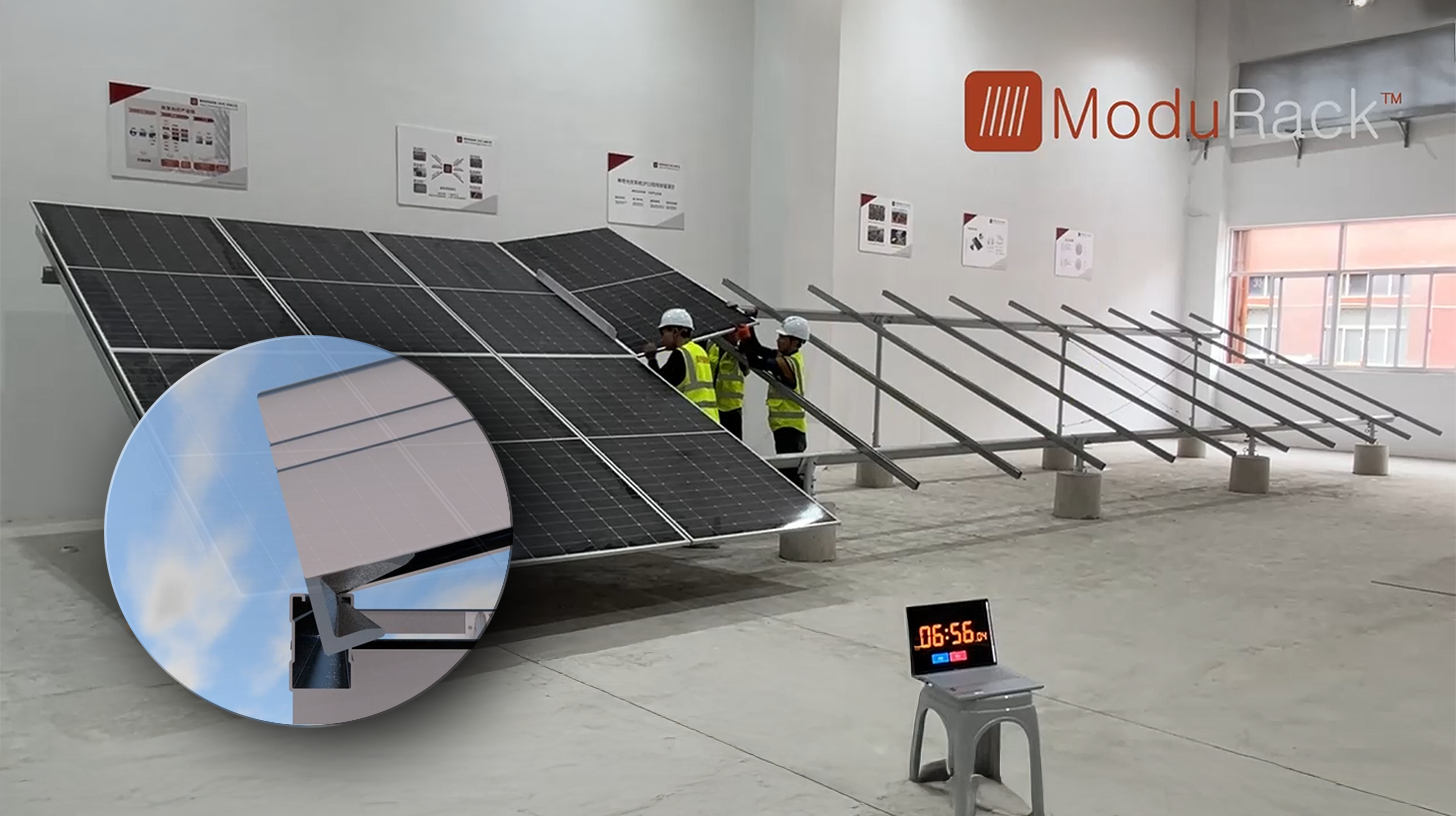
Novinka: Patent z USA – Instalace solárních parků až o 30 % levnější a o 40 % rychlejší a snazší – s vysvětlujícími videi! - Obrázek: Xpert.Digital
Jádrem tohoto technologického pokroku je záměrný odklon od konvenčního upevnění pomocí svěrek, které bylo standardem po celá desetiletí. Nový, časově i nákladově efektivnější montážní systém řeší tento problém zásadně odlišným, inteligentnějším konceptem. Místo upínání modulů v konkrétních bodech se tyto vkládají do souvislé, speciálně tvarované nosné lišty a bezpečně se drží na místě. Tato konstrukce zajišťuje, že všechny síly – ať už statické zatížení od sněhu nebo dynamické zatížení od větru – jsou rovnoměrně rozloženy po celé délce rámu modulu.
Více informací zde:
Opakovaná energie: Od developera k dlouhodobému držiteli infrastruktury
Do systémové komponenty se přidávají úložná zařízení
Bateriové úložiště se v Kalifornii stalo nejdůležitějším nástrojem pro přesun solární energie z poledních do večerních hodin. Instalovaná kapacita baterií v oblasti CAISO se jen v roce 2024 zvýšila z přibližně 8,0 na 11,6 gigawattů. Typické systémy se nabíjejí, když je produkce solární energie vysoká a ceny nižší, a energii uvolňují o čtyři až osm hodin později. To jim umožňuje snížit omezování, splnit večerní špičky, poskytovat vyrovnávací energii a zlepšit využití stávajících síťových připojení.
Zveřejněný popis projektu společnosti Cobalt Solar se nezmiňuje o souvisejícím systému bateriového úložiště. To je pozoruhodné, protože společnost Recurrent Energy má rozsáhlé globální úložné potrubí a Kalifornie má vysokou poptávku po časově posunuté výrobě energie. To by se však nemělo vykládat tak, že projekt zůstane trvale bez úložiště. Možnosti zahrnují pozdější modernizaci, samostatné úložné zařízení ve stejném bodě připojení k síti nebo smluvní kombinaci s jinými flexibilními zdroji. Je také možné, že dlouhodobá smlouva o odběru již dostatečně zmírňuje rizika pro příjmy spojená s portfoliem čistě solární energie.
Systém úložiště energie automaticky nezlepšuje každou ekonomickou analýzu. Zvyšuje investiční náklady, způsobuje ztráty při konverzi, stárne s počtem a hloubkou nabíjecích cyklů a vyžaduje vlastní model příjmů. Jeho hodnota závisí na cenových rozdílech mezi dobou nabíjení a vybíjení, platbách za kapacitu, síťových službách, daňovém zacházení a požadavcích na připojení. Navíc na trhu s mnoha podobně spravovanými bateriemi se denní cenové rozdíly mohou zmenšovat. Správným závěrem tedy není, že každý solární projekt nutně potřebuje systém úložiště energie, ale spíše to, že hodnota solární energie je bez časové flexibility strukturálně pod tlakem.
Rostoucí poptávka po elektřině jako protisíla
Na straně poptávky několik trendů naznačuje, že by se měla zvýšit výroba energie. Elektrifikace dopravy, rozšiřování systémů elektrického vytápění, nové průmyslové developerské projekty, vodohospodářská infrastruktura a datová centra zvyšují poptávku po elektřině. Zejména datová centra a infrastruktura umělé inteligence mohou generovat velké, relativně konstantní zátěže. Nezvyšují však automaticky hodnotu solární energie, protože jejich poptávka je konstantní a často kladou obzvláště vysoké nároky na bezpečnost dodávek a kvalitu sítě.
Pro developery otevírá rostoucí poptávka nové příležitosti pro dlouhodobé smlouvy o nákupu elektřiny (PPA). Velké technologické společnosti a další korporace si mohou pořídit elektřinu z obnovitelných zdrojů, certifikáty původu nebo strukturované profily dodávek. Zároveň se zintenzivňuje konkurence o vhodná připojení k rozvodné síti. Nová velká zátěž a nová elektrárna se mohou v rámci stejné regionální sítě vzájemně doplňovat, ale obě vyžadují včasnou přenosovou kapacitu. Budování dodatečné výrobní kapacity bez paralelního rozšíření sítě proto může vést k většímu omezování, zatímco nová zátěže bez garantované výroby zhoršují omezení dodávek.
Předpokládá se, že Cobalt Solar vyrobí dostatek elektřiny pro přibližně 82 000 domácností ročně. Toto číslo ilustruje rozsah projektu, ale nepředstavuje technickou záruku nepřetržitého zásobování 82 000 domácností. Porovnává očekávanou roční produkci s typickou roční spotřebou domácností. Produkce a spotřeba se ne vždy shodují. Domácnosti potřebují elektřinu i v noci, zatímco solární park ji ve tmě nevyrábí. Pro plánování systému jsou proto hodinové profily, příspěvky špičkového zatížení a dostupná flexibilita smysluplnější než jednoduchý ekvivalent pro domácnost.
Výhody a omezení tvorby lokální hodnoty
Okres Riverside očekává, že během trvání projektu vygeneruje přibližně 14 milionů dolarů na dani z nemovitostí. Tyto příjmy mohou posílit místní rozpočty, veřejné služby a infrastrukturu, aniž by okres musel projekt financovat sám. Další příjmy budou pocházet z dočasného zaměstnání během fáze výstavby, smluv s místními poskytovateli služeb a potenciálních výdajů na ubytování, stravování, dopravu a údržbu.
Částku 14 milionů USD je nicméně třeba uvést do perspektivy. V porovnání se zveřejněným objemem financování představuje přibližně dvě procenta, ale ta jsou rozložena na celou dobu trvání projektu. Vzhledem k tomu, že není specifikována ani předpokládaná provozní doba, ani přesný splátkový kalendář, nelze z toho odvodit žádný spolehlivý roční dopad. Objem financování navíc není vhodnou náhradou za daňový základ. Lokální přínos proto může být relevantní, ale zůstává omezený ve vztahu ke kapitálové náročnosti a nadregionálnímu významu projektu.
Dopad na zaměstnanost se také výrazně liší v závislosti na fázi projektu. Velké solární parky vyžadují mnoho pracovníků během fáze plánování a výstavby, ale poměrně málo personálu během nepřetržitého provozu. Automatizované monitorování, standardizovaná údržba a centralizované řízení provozu snižují dlouhodobou náročnost práce. Pro místní ekonomiku je proto zásadní, zda jsou stavební zakázky, školení, údržba a zadávání veřejných zakázek skutečně zakořeněny v regionu, nebo zda je převážně zajišťují externí specialisté.
Kromě toho vznikají konflikty ve využívání půdy a ekologické požadavky. Pouštní oblasti se na první pohled mohou zdát prázdné, ale obsahují citlivé ekosystémy, stanoviště a vodní omezení. Úplné schválení znamená, že projekt dokončil požadované postupy; neznamená to, že všechny ekologické nebo sociální dopady zmizí. Ekonomicky životaschopné projekty proto musí nejen vyrábět elektřinu, ale také zohledňovat ochranu půdy, management stanovišť, kontrolu prašnosti, povinnosti vyřazování z provozu a místní přijetí.
Společnost Recurrent Energy se transformuje z developera na držitele infrastruktury
Společnost Recurrent Energy není jen developerem projektů, ale stále více se zaměřuje na model, v němž jsou vybrané solární a akumulační elektrárny drženy a provozovány dlouhodobě. Tento model mění rizikový profil. Čistý developer generuje významnou část svého zisku z prodeje projektů připravených k výstavbě nebo dokončených. Dlouhodobý vlastník naopak získává opakující se elektřinu a provozní výnosy, ale váže více kapitálu a po celá desetiletí nese tržní, provozní, protistranná a zbytková hodnota rizika.
Údaje společnosti uvedené v oznámení projektu ilustrují průmyslový rozsah. K tomuto datu společnost Recurrent Energy vyvinula, postavila a připojila 12 solárních projektů s maximálním výkonem gigawattů a více než 5 gigawatthodin skladovací kapacity. Globální portfolio k 30. září 2025 zahrnovalo přibližně 23 gigawattů špičkové solární energie a 73 gigawatthodin skladovací kapacity, s výjimkou Číny. Kromě toho bylo více než 14 gigawattů solárních a skladovacích projektů v rámci smluv o provozu a údržbě.
Referenční bod pro tyto údaje je důležitý. Financování bylo oznámeno v srpnu 2026, ale některá z uvedených dat o portfoliu se vztahují k září 2025. Proto by neměla být považována za zcela aktuální k datu uzavření financování. Potrubí se neustále mění v důsledku prodeje, povolení, zpoždění, změn dimenzování a postupu do pozdějších fází výstavby. Navíc včasné zahájení výstavby potrubí nemá stejnou ekonomickou hodnotu jako financovaný projekt ve výstavbě.
Pro společnost Recurrent Energy je proto Cobalt Solar více než jen další položka v rozsáhlém seznamu projektů. Finanční dohoda transformuje developerská práva do skutečného aktiva. Ukazuje bankám, investorům, zákazníkům a dodavatelům, že společnost dokáže strukturovat složité transakce v USA. Tato opakovatelnost může usnadnit financování budoucích projektů za předpokladu, že Cobalt Solar bude postaven podle plánu a dosáhne očekávaných peněžních toků.
Canadian Solar mezi výrobou a kapitálovým závazkem
Pro společnost Canadian Solar posiluje Cobalt Solar své vertikální postavení, od výrobce modulů až po developera, vlastníka a provozovatele velkých energetických zařízení. Tato integrace může přinést výhody. Skupina rozumí nákupu, technologiím, vývoji projektů, koordinaci výstavby, řešením skladování a provozu zařízení. Může podporovat projekty napříč různými fázemi hodnotového řetězce a v závislosti na kapitálových požadavcích je prodávat, refinancovat nebo dlouhodobě držet.
Zároveň tento model zvyšuje složitost rozvahy. Výroba solárních modulů je cyklická, kapitálově náročná a podléhá silnému cenovému tlaku. Dlouhodobé držení elektráren také váže kapitál, ale slibuje stabilnější výnosy. Financování projektů na úrovni jednotlivých společností může zmírnit zátěž konsolidované rozvahy a zmírnit rizika, ale neodstraňuje všechny závazky. Sponzorské záruky, závazky k dokončení, kapitálové příspěvky a potenciální dodatečné finanční závazky mohou být stále relevantní.
Z pohledu korporátů je tedy velké financování jak signálem růstu, tak disciplinárním mechanismem. Banky požadují detailní reporting, zajištění, omezení dividend a finanční ukazatele. Pokud projekt splňuje dohodnuté podmínky, může tento model vytvářet atraktivní dlouhodobou hodnotu. V případě zpoždění výstavby, daňových nedostatků nebo slabších příjmů však může rigidní kapitálová struktura omezit prostor pro akci. Strategický úspěch proto závisí méně na maximální velikosti potrubí než na kvalitě uvedených do provozu zařízení a rychlosti recyklace kapitálu.
Úrokové sazby, inflace a dodavatelské řetězce zůstávají reálnými riziky
Úspěšné dokončení projektu vyvrací tvrzení, že vyšší úrokové sazby zastavily trh s rozsáhlými solárními projekty. Neprokazuje to však, že by úrokové sazby ztratily na významu. Obnovitelné elektrárny mají vysoké počáteční investice a poměrně nízké průběžné náklady na palivo. Velká část nákladů na elektřinu proto pochází z kapitálových nákladů. Pokud se zvýší diskontní sazba nebo úroková sazba z úvěru, musí projekt generovat vyšší příjmy, dosáhnout nižších stavebních nákladů nebo investovat více vlastního kapitálu.
Během fáze výstavby mohou úroky z kapitálu, který ještě není produktivní, výrazně zvýšit náklady. Zpoždění mají dvojí dopad: projekt generuje příjmy později, zatímco náklady na úroky ze výstavby, personál, pojištění a zajištění nadále narůstají. Struktura termínovaného úvěru snižuje riziko refinancování po dokončení, ale vyžaduje splnění technických a ekonomických kritérií přijatelnosti. Překlenovací financování překlenuje časovou mezeru mezi výdaji na výstavbu a přílivem zdanitelného vlastního kapitálu. Právě toto přesné načasování činí profesionální projektový management nezbytným.
Do hry vstupují i rizika dodavatelského řetězce. Moduly jsou pouze jednou částí systému. Střídače, transformátory, rozvaděče, kabely, sledovací zařízení, ocel, ochranná technologie a technologie řízení sítě mohou ovlivnit časový harmonogram. Zejména vysokonapěťové transformátory mají na napjatých trzích dlouhé dodací lhůty. Obchodní cla, certifikáty původu, dovozní omezení a požadavky na domácí komponenty mohou v krátké době změnit náklady a strategie zadávání veřejných zakázek. Zdánlivě nízká cena modulů proto nechrání projekt před rostoucími celkovými náklady.
Inflace má také smíšený vliv. Vyšší mzdy a ceny materiálů zvyšují stavební náklady, zatímco dlouhodobé, částečně indexované smlouvy na dodávky elektřiny mohou stabilizovat příjmy. Pokud je kupní cena nominálně fixní, její reálná hodnota v obdobích vysoké inflace klesá. Pokud je silně indexována, zvyšuje se riziko kupujícího a potenciálně i počáteční smluvní cena. Ekonomická životaschopnost projektu proto závisí na rovnováze mezi profily nákladů, dluhu a příjmů, nikoli na jediném předpokladu inflace.
Skutečným motorem návratnosti se stává expanze sítě
Nejdůležitější strukturální ponaučení od společnosti Cobalt Solar se týká elektrické sítě. Solární moduly lze vyrobit a instalovat relativně rychle. Nové přenosové vedení, rozvodny a povolení na druhou stranu často trvají mnoho let. To vytváří rostoucí rozdíl mezi rychlostí investic do výroby energie a rychlostí rozšiřování sítě. Práva na připojení k síti se stávají vzácným aktivem, které může ovlivnit hodnotu projektu více než drobné rozdíly v účinnosti modulů nebo nákladech na výstavbu.
Kalifornie se snaží lépe využívat přebytečnou solární energii prostřednictvím regionálních trhů s elektřinou, skladování v bateriích, flexibilní poptávky a dodatečné přenosové kapacity. Na západním trhu s energetickou nerovnováhou se v roce 2024 zabránilo více než 274 000 megawatthodinám jinak potenciálního omezení. Rozšířený denní trh si klade za cíl zlepšit obchodování v širší oblasti. Takové tržní mechanismy mohou geograficky distribuovat solární energii, ale nenahrazují fyzické přenosové vedení. Pokud mezi solární farmou a regionální sítí existuje lokální úzké hrdlo, větší obchodní trh nabízí pouze omezenou pomoc.
Pro investory je proto analýza sítě klíčová. Průměrné ceny elektřiny v Kalifornii nebo celostátní prognózy solární energie jsou nedostatečné. Mezi relevantní faktory patří místní mezní ceny, faktory ztrát, historie omezování, plánované projekty přenosových vedení, priorita připojení k síti a smluvní rozdělení rizik v síti. V důsledku toho mohou mít dva technicky identické solární parky zcela odlišné ekonomické hodnoty.
Společnost Cobalt Solar je již plně schválena a ve výstavbě. To naznačuje, že klíčové problémy s připojením k síti jsou v pokročilém stádiu. Nicméně skutečná dostupnost sítě zůstává provozním rizikem jak před uvedením do provozu, tak i po něm. Dokončený solární park vytváří hodnotu pouze tehdy, pokud je schopen přepravovat a prodávat svou elektřinu. Energetická transformace je proto stále více omezena nikoli nejlevnější technologií výroby, ale nejdražší a nejpomalejší nezbytnou součástí systému.
Výhled pro odběratele elektřiny
Pro spotřebitele se výstavba velkého solárního parku automaticky nepromítá do nižších cen pro koncové zákazníky. Náklady na výrobu jsou pouze jednou ze složek účtu za elektřinu. Konečnou cenu ovlivňuje také rozšíření sítě, kapacitní rezervy, skladování, nákup, distribuce, veřejné poplatky, prevence lesních požárů a financování stávající infrastruktury. Levná solární energie v poledne může být doprovázena vysokými náklady na večerní kapacitu a posilování sítě.
Kobaltová solární energie však může přispět ke stabilizaci cen. Systém nevyžaduje žádné palivo, a proto částečně chrání před kolísáním cen plynu. Dlouhodobé smlouvy mohou zajistit předvídatelné náklady na výrobu. Během horkých období solární energie často vyrábí velké množství elektřiny během dne, právě když klimatizace generují vysoké zatížení. Výhoda však klesá, jakmile se kritický vrchol poptávky po systému přesune na hodiny po západu slunce.
Spravedlivé ocenění proto musí rozlišovat mezi hodnotou výroby a náklady na systém. Jednoduché srovnání nákladů na výrobu elektřiny může podhodnotit náklady na sítě, skladování a rezervní kapacity. Naopak by bylo chybné připisovat všechny náklady na integraci jediné solární elektrárně. Konvenční elektrárny také vyžadují sítě, palivovou infrastrukturu, rezervy a environmentální předpisy. Relevantní otázkou je: Které celkové portfolio solární energie, skladování, flexibilních elektráren, dovozu, řízení poptávky a přenosu dosahuje požadované bezpečnosti dodávek při nejnižších celkových nákladech?.
Což transakce nedokazuje
Financování nedokazuje, že by společnost Cobalt Solar byla ekonomicky životaschopná bez vládních dotací. Vysoký poměr daňové ekvivalence spíše ukazuje, že daňové pobídky jsou klíčovou součástí kapitálové struktury. To není specifické pouze pro obnovitelné zdroje energie; konvenční zdroje energie také těží z daňových předpisů, infrastruktury a politických rámců. Pro účely oceňování je nicméně důležité nezaměňovat tržní výkonnost s dopadem dotací.
Transakce také neprokazuje, že očekávaný výnos je vysoký. Banky preferují předvídatelné splátky a omezují riziko ztráty prostřednictvím zajištění, rezerv a smluvních závazků. Bankově přijatelná projektová investice může sponzorovi nabídnout mírný výnos. Naopak atraktivní návratnost vlastního kapitálu může být spojena s vyššími riziky. Bez informací o stavebních nákladech, cenách elektřiny, délce trvání projektu, očekávané produkci, omezování, provozních nákladech a kapitálovém podílu nelze výnosovou investici projektu spolehlivě vypočítat.
Z 82 000 ekvivalentů domácností nelze ani vyvodit, že projekt odpovídajícím způsobem zvýší regionální energetickou bezpečnost. V kalifornských modelech spolehlivosti má dodatečná solární energie během kritických večerních hodin pouze omezenou kapacitní hodnotu. Akumulační systémy v těchto časech přispívají výrazně více, pokud jsou nabité a dostupné. Cobalt Solar výrazně zvyšuje roční množství čisté elektřiny; jeho příspěvek ke garantovanému špičkovému výkonu je jinou otázkou.
Tento výsledek nakonec nedokazuje, že všechny velké solární projekty budou i nadále snadno financovatelné. Společnost Cobalt Solar je velká, schválená, ve výstavbě a podporovaná zkušenou mezinárodní korporací. Projekty v rané fázi, ty se slabou rozvodnou infrastrukturou, nejasnými dodavatelskými řetězci nebo nejistými zákazníky se mohou setkat s výrazně méně příznivými podmínkami. Financování proto spíše svědčí o selektivitě a vyspělosti trhu než o neomezené dostupnosti kapitálu.
Zlomový bod pro ekonomiku velkých solárních parků
Společnost Cobalt Solar ztělesňuje přechod od technologicky řízené k systémově řízené solární ekonomice. Fotovoltaika prokázala svou zásadní technickou a finanční škálovatelnost. Další výzvou je integrovat vyrobenou elektřinu do systému takovým způsobem, a to časově i prostorově, aby zůstala ekonomicky hodnotná. To staví do popředí sítě, skladování, flexibilní zátěž a regionální trhy.
Silnou stránkou projektu je jeho pokročilá fáze vývoje. Projekt získal povolení, je ve výstavbě, má zkušeného EPC partnera a zajistil si komplexní financování od tří významných finančních institucí. Plánované zahájení provozu na konci roku 2027 jej zařazuje do politicky a fiskálně citlivého časového rámce. Očekávané příjmy z daně z nemovitostí vygenerují místní výhody, zatímco roční produkce je vypočítána tak, aby pokryla spotřebu přibližně 82 000 domácností.
Slabinou veřejně dostupných informací jsou ekonomicky klíčové detaily smlouvy. Nejsou zveřejněni zákazníci, cena elektřiny, doba trvání smlouvy, pravidla omezování, investiční rozpočet, strategie skladování a očekávané výnosy. Proto není možné provést konečné posouzení ziskovosti. Smlouva o financování je silným ukazatelem kvality, ale nenahrazuje transparentnost.
Jasně odůvodněný pohled na věc je tento: Cobalt Solar je významný a pravděpodobně dobře strukturovaný infrastrukturní projekt, jehož financování potvrzuje trvalou atraktivitu velkých solárních instalací v USA. Jeho dlouhodobá ekonomická životaschopnost však bude měřena méně tím, zda bude 330 megawattů modulů instalováno včas, ale spíše tím, kolik elektřiny se skutečně dostane do sítě a za jaké ceny. Projekt dokazuje, že kapitál je pro energetickou transformaci i nadále mobilizovatelný. Ukazuje také, že další úzké hrdlo nemusí nutně spočívat na finančních trzích. Bez rychlejšího rozšiřování sítě, inteligentní integrace úložišť a přesnějšího oceňování hodnoty elektřiny v čase Kalifornie riskuje financování stále většího množství solární energie, jejíž dodatečné kilowatthodiny mají nejmenší hodnotu právě v okamžiku jejich výroby.
Váš partner pro rozvoj podnikání v oblasti fotovoltaiky a stavebnictví
Od průmyslových střešních fotovoltaických systémů až po solární parky a větší solární parkoviště
☑️ Naším obchodním jazykem je angličtina nebo němčina
☑️ NOVINKA: Korespondence ve vašem rodném jazyce!

Konrad Wolfenstein
Já a můj tým jsme rádi, že vám můžeme být k dispozici jako váš osobní poradce.
Můžete mě kontaktovat vyplněním kontaktního formuláře zde wolfenstein@xpert.digital:nebo mi jednoduše zavolat na číslo +49 7348 4088 965. Moje e-mailová adresa je
Těším se na náš společný projekt.