Ruská ekonomika na hranici svých možností: Kreml vede válku proti úvěrům – a centrální bankéř drží systém pohromadě – Kreativní obrázek na téma s umělou inteligencí: Xpert.Digital
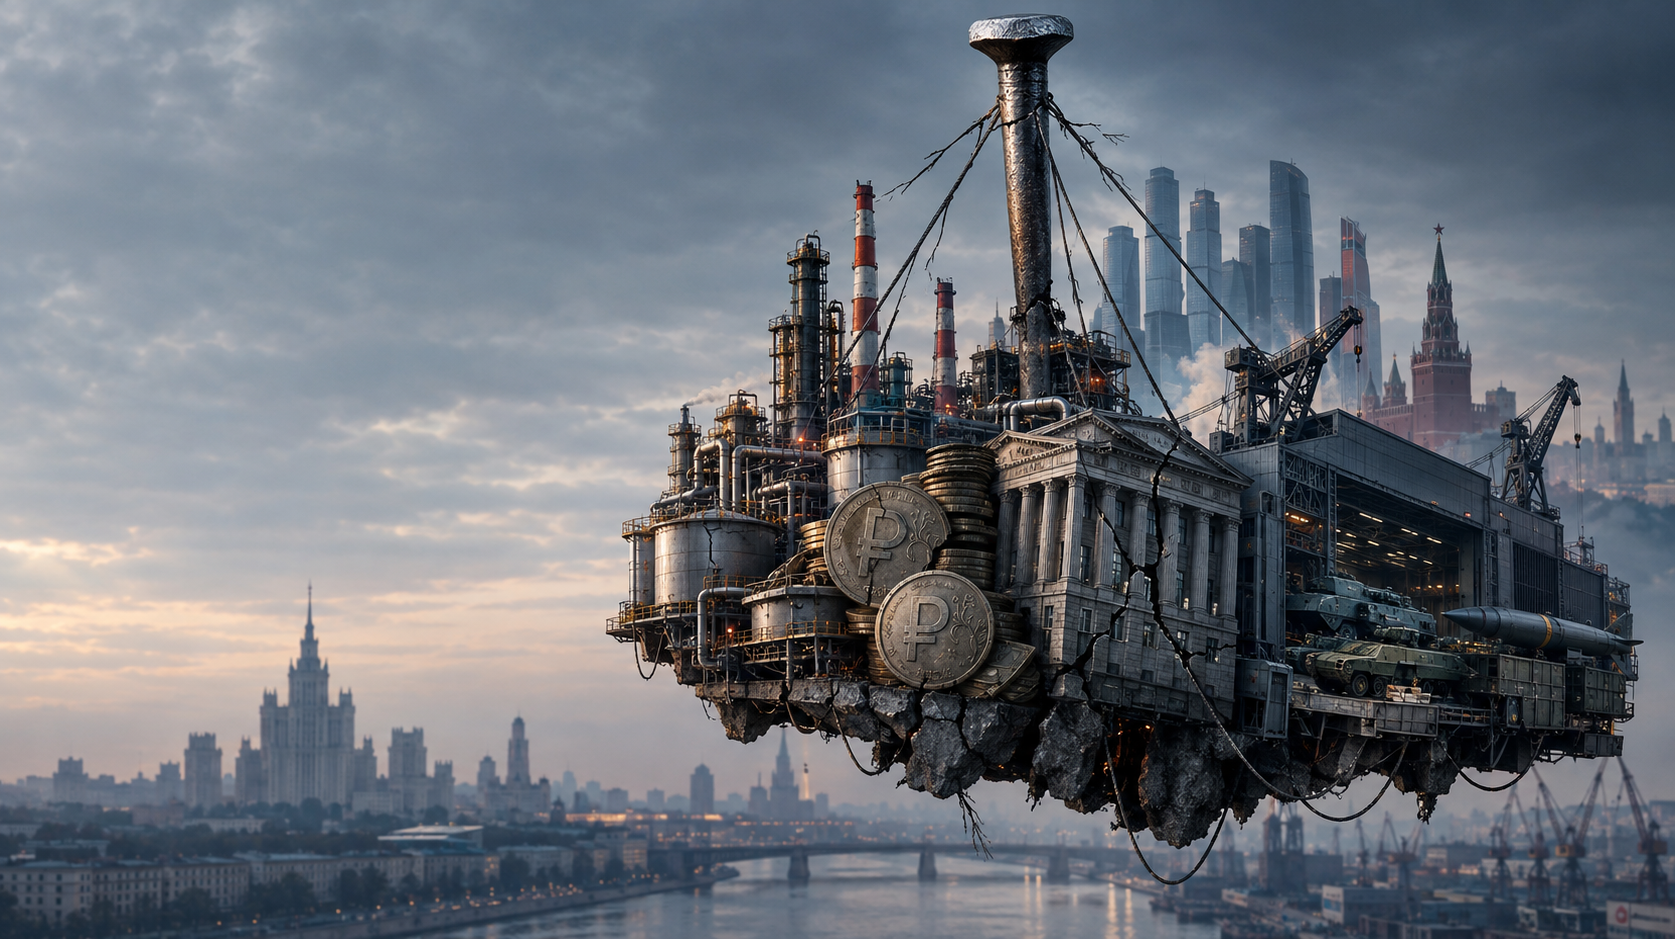
Ruská ekonomika visí na jednom klíčovém hřebíku: centrální bance
Ruská ekonomika: Je ústředním hřebíkem, který drží linii stability?
Rok 2027 v centru pozornosti: Budoucnost ruské centrální banky a její dopad na ekonomiku
Ruská ekonomika se nachází v kritickém bodě, kde se setkává řada výzev a stabilita systému je testována. Centrální banka pod vedením Elviry Nabiullinové je často popisována jako „jediný hřebík“, který drží pohromadě křehkou ekonomickou strukturu. Tato metafora, kterou vytvořila ruská ekonomka Alexandra Prokopenková, zdůrazňuje mimořádně důležitou roli centrální banky ve stále více protichůdném ekonomickém modelu. Vzhledem k tomu, že Rusko se potýká se zvládáním zátěže vojenských výdajů, inflace a západních sankcí, je otázka budoucnosti centrální banky a jejího prezidenta stále naléhavější. Zhroucení důvěry v centrální banku nebo změna její politické podpory by mohly mít dalekosáhlé důsledky pro ekonomickou stabilitu země. I když se ekonomika dosud nezhroutila, současná situace poukazuje na riziko pro správu věcí veřejných pramenící z nebezpečné závislosti na jediné instituci. V této souvislosti je situace Ruska definována nejen výzvami války, ale také potřebou dlouhodobé a udržitelné ekonomické strategie.
Co vlastně znamená obrázek jediného hřebíku
Obraz hřebíku pochází od ruské ekonomky Alexandry Prokopenkové . Tato nyní akademická pracovnice pracovala v letech 2017 až 2022 jako poradkyně Ruské centrální banky, kde mezi její povinnosti patřilo sdělování inflačních trendů. 24. května 2026 použila tuto metaforu v článku v angličtině, který doprovázel analýzu, jejíž spoluautorkou byla finančním expertem Alexandrem Kolyandrem pro nezávislý ruský ekonomický časopis *The Bell*. V něm popsala centrální banku a její prezidentku Elviru Nabiullinovou jako klíčový hřebík, který stále drží ruskou ekonomiku pohromadě.
Německé tvrzení, že ruská ekonomika visí na jediném hřebíku (Stern), je tedy novinářskou nadsázkou původní formulace. Prokopenko se výslovně nezmínil o jediném hřebíku, ale o tom nejdůležitějším. Rozdíl je ekonomicky významný: Rusko stále disponuje několika podpůrnými prvky, včetně vývozu surovin, vládních zbrojních zakázek, obchodu s Čínou, kontroly kapitálu, domácích půjček a adaptabilního podnikatelského prostředí. Tato teze tedy netvrdí, že celý systém závisí pouze na jedné osobě nebo instituci. Spíše popisuje neobvykle velký význam centrální banky pro stabilitu stále více protichůdného ekonomického modelu.
Úplný původní citát Alexandry Prokopenkové ze dne 24. května 2026 zní:
„Ruská ekonomika má více prostoru pro rozběh, než někteří předpovídají – ale je mnohem méně odolná, než je Kreml ochotný přiznat. Hlavním hřebíkem, který ji drží pohromadě, je centrální banka a Elvira Nabiullina, které zbývá přesně jeden rok. Její funkční období končí 24. června 2027.“
Klíčové je, že Prokopenko napsal „hlavní hřebík“, což znamená „nejdůležitější hřebík“, nikoli „jediný hřebík“. Fráze „jediný hřebík“ je tedy novinářskou nadsázkou.
Centrální banka musí řešit několik napětí současně. Jejím úkolem je omezit inflaci, stabilizovat rubl, udržovat funkčnost bankovního systému a zabránit tomu, aby rostoucí vládní a vojenské výdaje vedly k nekontrolované devalvaci měny. Zároveň čelí rostoucímu tlaku ze strany podniků, státních podniků a politických aktérů, kteří požadují nižší úrokové sazby a snadněji dostupné úvěry. Bez restriktivní měnové politiky by vysoké vládní výdaje zasáhly ekonomiku již tak zatíženou nedostatkem pracovních sil, průmyslových kapacit a řady meziproduktů. Dodatečná poptávka by pak více zvýšila ceny, než by rozšířila reálnou produkci.
V rámci tohoto systému Elvira Nabiullina ztělesňuje poměrně profesionální a na stabilitu orientovanou technokracii. Její význam nepramení jen z jejích osobních odborných znalostí. Za ní stojí rozsáhlý institucionální aparát zahrnující měnovou politiku, bankovní dohled, platební systémy, statistiku a krizové řízení. Od roku 2013 je dohled nad bankami, pojišťovnami, penzijními fondy a trhy s cennými papíry konsolidován pod záštitou Ruské centrální banky. To dává instituci neobvykle velký vliv prakticky na všechny oblasti finančního systému.
Prokopenková již v dubnu 2026 vysvětlila důležitost této institucionální role Rádiu Svobodná Evropa/Rádio Liberty. Centrální banku popsala jako institucionální kotvu, která si udržela důvěryhodnost na trzích a udržela inflaci v správných mezích. Z tohoto pohledu by nahrazení Nabiullinové nebylo jen běžnou personální změnou. Mohlo by to narušit právě instituci, která dosud zajišťovala předvídatelnost hospodářské politiky.
Skutečným „hřebíkem do rakve“ tedy není ani samotná Nabiullina, ani centrální banka jako pouhý autoritativní orgán. Míní se tím kombinace fungující centrální banky, její profesionální důvěryhodnosti a politické důvěry, kterou Vladimir Putin dosud vkládá do jejího prezidenta. Podle Prokopenka se faktická nezávislost centrální banky opírá méně o právní záruky než o tento osobní vztah důvěry. Chrání banku, alespoň částečně, před požadavky mocných zástupců podniků, státních lobbistických skupin a politických frakcí, které volají po levnějších úvěrech a větším vlivu na rozhodování o úrokových sazbách.
Právě v tom spočívá slabina systému. Institucionální stabilita v Rusku silně závisí na osobních vztazích a neformálních mocenských strukturách. Dokud se Nabiullina těší důvěře prezidenta, může centrální banka provádět rozhodnutí, která jsou bolestivá pro podniky, dlužníky a části státního aparátu. Pokud by tato politická ochrana zmizela, měnová politika by mohla být silněji podřízena krátkodobým finančním zájmům státu a zbrojního průmyslu.
Otázka nástupnictví činí rok 2027 obzvláště důležitým. Třetí a podle současného zákona poslední funkční období Nabiullinové končí 24. června 2027. Prezident musí navrhnout kandidáta Státní dumě nejpozději tři měsíce předem. Na rozdíl od mnoha západních zemí Rusku chybí transparentní proces se známou kandidáty s dostatečným předstihem a dostatek času na přípravu na finanční trhy. Rozhodnutí fakticky spočívá na Putinovi a mohlo by být oznámeno až krátce před koncem funkčního období.
V zásadě existují tři možnosti. Kreml může jmenovat nástupce, rozdělit odpovědnosti centrální banky mezi několik institucí nebo novelizovat zákon tak, aby Nabiullinové umožnil další funkční období. Ani jedna z těchto možností neřeší základní problém. Nové vedení by si nejprve muselo vybudovat důvěryhodnost. Rozdělení centrální banky by bylo organizačně složité a mohlo by vytvořit nové tření. Prodloužení funkčního období Nabiullinové by pouze odložilo rozhodnutí, aniž by se zbavilo institucionální závislosti na její a Putinově důvěře.
Ztráta této důvěry by mohla mít značné ekonomické důsledky. Pokud by nové vedení centrální banky snížilo úrokové sazby příliš brzy nebo příliš drasticky, mohly by se v krátkodobém horizontu zvýšit úvěry a investice. Zároveň by však vzrostla inflace, tlak na rubl a dovozní náklady. Domácnosti a podniky by se mohly stále více obracet k cizím měnám nebo hmotnému majetku. Vláda by zpočátku mohla financovat svůj dluh levněji, ale musela by akceptovat vyšší inflaci a další ztrátu důvěry.
Metafora s hřebíkem tedy nepopisuje automaticky hrozící kolaps. I po změně ve vedení centrální banky by její specializovaná oddělení, dohledové funkce a nástroje měnové politiky zůstaly na místě. Rusko by mohlo reagovat také kontrolami kapitálu, cenovou regulací, nucenými půjčkami a dalšími administrativními zásahy. To by mohlo potenciálně umožnit dlouhodobé utajení krize nebo její přesun na firmy, banky, střadatele a regiony.
Srovnání spíše poukazuje na riziko pro správu věcí veřejných. Ruská ekonomika přežila první léta války nejen díky svým příjmům ze surovin a vládním výdajům, ale také proto, že centrální banka měla dostatečnou autoritu a důvěryhodnost, aby reagovala na inflační a finanční tržní rizika. Prokopenkovo prohlášení jasně ukazuje, že tato autorita není automaticky institucionálně zajištěna. Je vysoce závislá na Nabiullinové a jejím postavení v mocenské struktuře.
Nejdůležitější hřebík tedy nedrží pohromadě pevnou budovu. Stabilizuje stále více deformovanou ekonomickou strukturu, v níž proti sobě působí vysoké vojenské výdaje, slabý růst civilního sektoru, nedostatek pracovních sil, inflace, sankce a rostoucí potřeby financování. Dokud centrální banka dokáže toto napětí omezit, systém zůstává ovladatelný. Pokud je její schopnost jednat politicky oslabena, zvyšuje se riziko, že plíživá ekonomická eroze propukne v otevřenou měnovou, inflační nebo finanční krizi.
Stabilita bez ekonomického zdraví
Od začátku totální války proti Ukrajině byl opakovaně předpovídán rychlý kolaps ruské ekonomiky. K němu však nedošlo. Tato skutečnost je v politických debatách často interpretována buď jako důkaz neúčinnosti západních sankcí, nebo jako důkaz mimořádné síly ruské ekonomiky. Oba závěry jsou příliš zjednodušující.
Rusko přečkalo počáteční šok ze sankcí především proto, že ještě před rokem 2022 disponovalo značnými devizovými rezervami, relativně nízkým státním dluhem, významným vývozem surovin a bankovním systémem stabilizovaným po předchozích krizích. K tomu se přidaly rychlé kontroly kapitálu, drastické zvýšení úrokových sazeb, omezení vývozu, přesměrování obchodních toků a masivní vládní výdaje. V důsledku toho se ekonomika nezhroutila, ale spíše přešla do jiného režimu fungování.
Tento režim lze popsat jako negativní rovnováhu. Ekonomika se sice nehroutí, ale generuje jen malou produktivní dynamiku. Vládní výdaje brání hluboké recesi, zatímco vysoké úrokové sazby, nedostatek pracovních sil, sankce a nejistota dusí soukromé investice. Obranné společnosti rostou, zatímco mnoho civilních odvětví trpí rostoucími náklady, slabou poptávkou a omezeným přístupem k technologiím. Zaměstnanost zůstává vysoká, ale růst produktivity je slabý. Mzdy rostou ve vysoce poptávkových odvětvích, ale některé z těchto zisků jsou narušeny inflací.
Spolehlivé prognózy růstu pro rok 2026 se pohybují pouze mezi zhruba 0,5 a 1 procentem. Pro roky 2027 a 2028 mnozí očekávají pouze kolem 0,5 procenta. To je mimořádně nízká hodnota pro ekonomiku s výraznou odkládanou poptávkou, vysokými příjmy z komodit a značnými vládními výdaji. Tento slabý růst naznačuje, že dodatečná vládní poptávka sotva vytváří nové kapacity. Stále častěji se setkáváme s ekonomikou, kde je nedostatek strojů, kvalifikovaných pracovníků, logistiky, úvěrů a dováženého meziproduktu.
Ruský systém proto není stabilní ve smyslu zdravé a inovativní ekonomiky. Je stabilní ve smyslu politicky kontrolovaného rozložení nedostatku. Toto rozlišení je klíčové. Stát může zůstat vojensky schopný po celá léta, i když civilní prosperita, produktivita a dlouhodobé vyhlídky růstu klesají. Zejména autoritářské systémy mohou nerovnoměrně rozdělovat ekonomické náklady a potlačovat politický disent. Absence kolapsu tedy neznamená, že ekonomické škody jsou malé.
Centrální banka jako protiváha financování války
Ruská centrální banka čelí klasickému dilematu. Stát zvyšuje výdaje na obranu, bezpečnostní složky, výrobce zbraní, vojáky a infrastrukturu související s válkou. Tyto výdaje generují příjmy a poptávku. Vzhledem k tomu, že však ekonomice téměř nezbývá žádná volná kapacita, dodatečná poptávka se nepromítá do odpovídajícího nárůstu reálné produkce. Místo toho rostou ceny, mzdy a požadavky na dovoz.
Centrální banka reaguje vysokými úrokovými sazbami. Zatímco klíčová úroková sazba byla v roce 2026 snížena z 21 na 14 procent, 14 procent zůstává mimořádně vysokou úrovní. Inflace by se v roce 2026 měla stále pohybovat kolem 6 až 7 procent, což je výrazně nad dlouhodobým cílem 4 procent. Reálná úroková sazba, očištěná o inflaci, zůstává restriktivní. To zdražuje úvěry, tlumí spotřebu a investice a snaží se omezit nadměrnou poptávku.
Tato politika je ekonomicky pochopitelná, ale politicky nevýhodná. Obchodní sdružení, průmyslníci a státní korporace požadují levnější úvěry. Mnoho společností trpí náklady na financování, které ztěžují nové investice a zvyšují náklady na obsluhu stávajícího dluhu. To vytváří konflikt cílů Kremlu: potřebuje vysoké investice do obrany a infrastruktury, ale zároveň chce zabránit znehodnocování rublu a inflaci, která by zatěžovala obyvatelstvo.
Centrální banka proto funguje jako institucionální brzda v ekonomice, jejíž politické vedení současně sešlápává plynový pedál. Dokud tato brzda zůstane důvěryhodná, domácnosti a podniky se mohou spolehnout, že úplná devalvace rublu není preferovaným nástrojem vládního financování. Toto očekávání je samo o sobě ekonomickým aktivem. Pokud centrální banka ztratí svou důvěryhodnost, i strach z budoucí inflace může vést k úniku kapitálu, vyšším cenám dovozu, prodeji rublů a zvýšeným mzdovým požadavkům.
Zvláštní význam Nabiullinové nespočívá v tom, že by sama měla pravomoc stanovovat úrokové sazby. Za ní stojí velký aparát specializovaných oddělení, bankovního dohledu, statistiky, platebních systémů a krizového řízení. Její osobní váha spíše pramení z kombinace její profesní reputace, zkušeností a politické důvěry. Dokáže obhájit nepopulární rozhodnutí a zjevně má dostatečnou podporu, aby alespoň částečně čelila výzvám k příliš uvolněné měnové politice.
Rok 2027 jako institucionální zátěžový test
Funkční období guvernérky centrální banky končí v červnu 2027. Podle současného zákona je to její třetí a poslední funkční období. Zákon by mohl být novelizován a prodloužení v žádném případě není politicky vyloučeno. Stejně tak by mohl být jmenován kvalifikovaný nástupce, který by pokračoval v současném kurzu. Nicméně reálné riziko přetrvává, protože rozhodnutí o vedení centrální banky je v konečném důsledku vysoce personalizované.
Klíčovou otázkou není jen to, kdo tuto funkci převezme. Důležitější je, jaký mandát tato osoba skutečně obdrží. Nástupce by mohl pokračovat v současné politice stability a udržovat vysoké úrokové sazby, dokud inflační tlaky udržitelně neustoupí. Mohl by však být také pověřen silnější podporou růstu, výroby zbraní a vládního financování. V takovém případě by se měnová politika stala více politicky motivovanou a zaměřenou na krátkodobý horizont.
Předčasné nebo nadměrné snížení úrokových sazeb by mohlo zpočátku přinést úlevu. Firmy by mohly investovat levněji, banky by mohly snadněji půjčovat a vláda by mohla levněji financovat svůj dluh. Náklady by se však pravděpodobně projevily s časovým zpožděním: vyšší inflace, slabší rubl, rostoucí ceny dovozu a větší únik do hmotného majetku nebo cizích měn. Čím více vláda současně zvyšuje své výdaje, tím obtížnější by bylo tuto dynamiku později zkrotit.
Rok 2027 je také kritickým rokem, protože se na něj navazuje několik zátěží. Obranný rozpočet by se měl zvýšit na 17,1 bilionu rublů. To je zhruba o 27 procent více, než bylo původně plánováno, a nejvyšší částka od začátku totální invaze. Zároveň se mají snížit sociální výdaje a rozpočtové škrty čelí i vzdělávání, zdravotnictví a civilní infrastruktura. Stát se tak nesnaží omezit válečnou ekonomiku, ale spíše financuje novou fázi její konsolidace.
Tento rok se proto automaticky nestane rokem kolapsu. Spíše to bude zkouška, zda Rusko dokáže udržet svou současnou dělbu práce: stát expanzivně utrácí za válku, zatímco centrální banka omezuje inflační důsledky. Pokud tato dělba práce selže, současná negativní rovnováha se promění v podstatně nestabilnější systém.
Rozpočet ztrácí svou rezervu
Ruské veřejné finance jsou protichůdné. Na jedné straně zůstává jeho formální státní dluh v mezinárodním poměru nízký. To umožňuje státu zadlužit se v tuzemsku. Na druhou stranu je přístup na západní kapitálové trhy omezený, úrokové sazby jsou vysoké a skupina potenciálních kupců je silně koncentrována mezi ruskými bankami, fondy a státem ovlivněnými investory.
Pro rok 2026 se nyní předpokládá rozpočtový deficit až do výše 3 procent hrubého domácího produktu. To je téměř dvakrát více, než bylo původně plánováno. Vláda sice v následujících letech usiluje o nižší deficity, ale tento plán se opírá o dodatečné daňové příjmy, vysoký prodej komodit a disciplinované výdaje. Zkušenosti z posledních let ukázaly, že vojenské výdaje často překračují původní odhady.
Pro rok 2027 se plánuje emise státních dluhopisů v objemu přibližně 7,7 bilionu rublů, což je o 43 procent více než v předchozím roce. Tím se financování války výrazněji přesune do domácího finančního systému. Banky budou nakupovat státní dluhopisy a zároveň poskytovat úvěry strategicky důležitým společnostem. Formálně se jedná o financování založené na trhu. Ve stále více kontrolovaném systému se však hranice mezi dobrovolnými investičními rozhodnutími a politicky žádoucí alokací kapitálu stírá.
Fond národního blaha stále poskytuje rezervu, ale jeho volně dostupné zdroje jsou omezené. Na začátku září 2026 činil celkový fond přibližně 13,19 bilionu rublů. Z toho byly necelé 4 biliony rublů likvidní, což odpovídá asi 1,7 procentu očekávaného hrubého domácího produktu. Rozdíl mezi celkovým objemem a likvidními aktivy je zásadní: velkou část fondu tvoří investice do akcií a dlouhodobé investice, které nelze snadno použít pro každodenní financování rozpočtu.
Rusko se tedy nenachází na pokraji insolvence. Stát může zvyšovat daně, vydávat dluhopisy, odkládat výdaje a ukládat podnikům vyšší odvody. Může se také uchýlit k finanční represi, což znamená, že může úspory a bankovní bilance ve větší míře přesměrovat do státního financování. To však náklady neodstraňuje. Ty se jednoduše přesouvají do soukromých investic, ke střadatelům, podnikům a budoucím rozpočtům.
🎯🎯🎯 Datově řízené centrum pro B2B průmysl jako kvazi-interní řešení


Kvazi-interní řešení: Jak Xpert.Digital uzavírá provozní mezery v marketingu a prodeji B2B – Smart Content-Driven Business - Obrázek: Xpert.Digital
Xpert.Digital je datově orientované B2B centrum pro průmysl, které vede Konrad Wolfenstein . Společnost funguje jako externí, kvazi-interní řešení pro průmyslové partnery a odstraňuje provozní mezery v marketingu, obsahu a prodeji – aniž by vyžadovala další zdroje na straně klienta.
Více informací zde:
Zbraně vytlačují civilní stát: Dopad na ruskou ekonomiku
Zbraně vytlačují civilní stát
Rostoucí vojenské výdaje mění strukturu ruského rozpočtu. Výdaje na obranu by měly do roku 2027 dosáhnout 17,1 bilionu rublů. Pokud se započítá vnitřní bezpečnost, Národní garda, policie a zpravodajské služby, bude ještě větší část státního rozpočtu vázána na vojenské a represivní aktivity.
Zároveň se má financování sociálních programů snížit přibližně o 7 procent. Snížení reálných výdajů se dočká i vzdělávání, zdravotnictví a infrastruktura. I když se nominální výdaje v některých oblastech zvýší, inflace by mohla některé z těchto zisků narušit. Skutečný dopad se proto neodráží jen v škrtech v rozpočtu, ale také v promarněných investičních příležitostech: nemocnice, které zůstávají nemodernizované, školy s nižší úrovní, dopravní projekty, které jsou odloženy, a snížená podpora civilního výzkumu.
Vojenské výdaje mohou v krátkodobém horizontu zvýšit hrubý domácí produkt. Vyrobený tank, raketa nebo dron se ve statistikách zaznamenává jako přidaná hodnota. Z ekonomického hlediska to však generuje pouze omezené budoucí přínosy. Stroj pro civilní továrnu může vyrábět další zboží po celá léta. Munice se spotřebovává nebo skladuje. Zvyšuje statistický výstup, ale nezvyšuje produktivní kapitál společnosti ve stejné míře.
Válečná ekonomika tak vytváří paradox růstu. Může generovat vysokou zaměstnanost, rostoucí mzdy v regionech produkujících zbraně a plně využívané továrny, zatímco dlouhodobý výrobní potenciál klesá. Kvalifikovaní pracovníci migrují do vojensky prioritních společností a civilní podniky přicházejí o zaměstnance, půjčky a díly. Stát nakupuje za nadsazené ceny, čímž se neefektivita stává méně viditelnou. Zisky jsou privatizovány nebo politicky přerozdělovány, zatímco rizika stále častěji končí ve státních bankách a veřejných pokladnách.
Plná zaměstnanost jako varovný signál
Velmi nízká nezaměstnanost je obvykle považována za známku ekonomické síly. V Rusku je stále častěji známkou nedostatku. Mobilizace, emigrace, demografický pokles, těžké válečné ztráty a rozšiřování výroby zbraní snížily nabídku pracovní síly. Zároveň armáda, bezpečnostní složky, obranné společnosti, stavebnictví a civilní podniky soupeří o stejné pracovníky.
Obzvláště nedostatek je inženýrů, techniků, řidičů, stavebních dělníků, IT specialistů a kvalifikovaných průmyslových pracovníků. Společnosti na to reagují vyššími mzdami, nástupními bonusy, méně přísnými kritérii pro nábor a přetahováním zaměstnanců. To zvyšuje příjmy určitých skupin, ale ne automaticky produktivitu. Když společnosti musí za stejnou práci platit výrazně více, rostou jednotkové náklady a s nimi i cenový tlak.
Kromě toho existuje regionální deformace. Centra výroby zbraní a regiony s vysokými náborovými bonusy částečně těží z vládního financování. Jiné oblasti ztrácejí mladé muže, kvalifikované pracovníky a svůj daňový základ. Rodiny dostávají vojenský plat nebo kompenzace, ale tyto transfery nenahrazují udržitelný regionální rozvoj. Vytvářejí příjem, který je přímo spojen s účastí ve válce a loajalitou ke státu.
Problém se zhoršuje demograficky. Ruská populace stárne, porodnost je nízká a část vzdělané mladší populace opustila zemi. Imigrace ze Střední Asie může zmírnit nedostatek pracovních sil, ale je politicky kontroverzní a nedostatečná k zaplnění všech mezer v kvalifikaci. Nedostatek pracovních sil proto není pouze dočasným důsledkem války; stává se dlouhodobým omezením růstu.
Ropa zůstává materiálním záchranným lanem
Pokud je centrální banka institucionální kotvou, pak ropa a plyn zůstávají nejdůležitějším zdrojem materiálních příjmů. Výnosy z vývozu surovin poskytují cizí měnu, podporují rubl a financují státní rozpočet. Rusko přesměrovalo velkou část svého obchodu s ropou do Asie a zavedlo stínovou flotilu, alternativní pojištění a nové platební systémy. To mu umožnilo částečně omezit dopad západních sankcí.
Tato úprava však není bez nevýhod. Delší dopravní trasy, snižování cen, zprostředkovatelé, vyšší náklady na pojištění a technologická omezení snižují příjmy. Rozhodujícím faktorem není jen vyvezené množství, ale skutečně dosažená cena po všech slevách a nákladech. Pokud klesne světová cena ropy nebo budou sankce důsledněji vymáhány, rozpočtová situace by se mohla rapidně zhoršit.
Plánované snížení ceny ropy, která určuje rozpočtové pravidlo, na 50 dolarů za barel od roku 2027 ukazuje, že samotná vláda počítá opatrněji. Konzervativnější pravidlo může dlouhodobě stabilizovat ekonomiku, ale krátkodobě vyžaduje vyšší daně, dodatečné zadlužení nebo nižší výdaje. Čím vyšší jsou vojenské závazky, tím citlivější je systém na kolísavé příjmy z komodit.
Rizikem se stal i dieselový a rafinérský průmysl. Útoky na rafinerie, náklady na opravy, dočasný nedostatek a omezení vývozu přímo ovlivňují ceny paliv a logistiku. Vláda může omezit vývoz, aby zásobovala domácí trh, ale to snižuje potenciální devizové a daňové příjmy. Útoky na infrastrukturu mají svůj ekonomický dopad méně skrze úplné zničení jednotlivých zařízení než skrze opakované opravy, přerušení výroby, dodatečné náklady na bezpečnost a nejistotu.
Čína stabilizuje Rusko a zároveň zvyšuje jeho závislost
Čína se stala nejdůležitějším ekonomickým partnerem Ruska a nyní se na jejím zahraničním obchodu podílí přibližně 35 procenty. Země nakupuje energie a suroviny a dodává stroje, vozidla, elektroniku, průmyslové komponenty a velkou část zboží, které lze přímo či nepřímo použít pro vojenské účely. Bez čínských obchodních kanálů by bylo přizpůsobení se západním sankcím podstatně obtížnější.
Vztah je však asymetrický. Rusko potřebuje Čínu více než Čína Rusko. Peking může ovlivňovat ceny, platební podmínky a dodavatelské řetězce. Ruské společnosti se musí přizpůsobit čínským standardům, platformám a možnostem financování. Tam, kde západní dodavatelé opustili trh, se čínské společnosti často jeví nejen jako náhrada, ale jako dominantní konkurenti.
Vznikají nové obchodní vztahy pro malé a střední podniky, ale mnoho ruských dodavatelů je zároveň pod tlakem levnějších čínských produktů. Rusko je i nadále závislé na dovozu budoucích technologií a sofistikovaných průmyslových komponentů. Spolupráce v oblasti jaderné energie, infrastruktury a surovin může být strategicky důležitá, ale nemůže nahradit rozsáhlou technologickou modernizaci.
Čína tak brání náhlému ekonomickému kolapsu, ale neřeší strukturální problémy Ruska. Pouze je odkládá. Dřívější závislost na evropských trzích a západních technologiích ustupuje větší závislosti na jediném asijském partnerovi. Pro Moskvu je to geopoliticky přijatelné, protože Čína zmírňuje tlak západních sankcí. Ekonomicky to však znamená menší vyjednávací sílu.
Severní Korea, Írán a nové obchvaty
Spolupráce se Severní Koreou a Íránem je významná především z vojenského a logistického hlediska. Severní Korea může poskytnout munici, vojenské vybavení a pracovní sílu. Společné infrastrukturní projekty, včetně nových přeshraničních dopravních spojení, usnadňují dlouhodobou výměnu. Pro Rusko to rozšiřuje okruh států ochotných politicky ignorovat západní sankce.
Írán poskytuje odborné znalosti a komponenty pro výrobu dronů. Spolupráce zahrnuje nejen hotové systémy, ale také výrobní know-how, dodavatelské řetězce a vojenské aplikace. To Rusku umožňuje lokalizovat části jeho zbrojní výroby a snížit jeho závislost na přímém dovozu. Zároveň to vytváří novou závislost na elektronice, strojích a meziproduktech.
Vztahy se zeměmi jako Malajsie a dalšími národy globálního Jihu také nabývají na významu. Otevírají prodejní trhy, platební kanály, zprostředkovatelský obchod a investiční příležitosti. Tyto kontakty jsou pro Rusko cenné, ale neměly by být ztotožňovány s úplnou ekonomickou reorientací. Mnoho z těchto zemí chce obchodovat, aniž by se trvale svázalo s Moskvou. Využívají ruské potřeby alternativních partnerů k vyjednávání výhodných podmínek.
Nová síť zvyšuje propustnost sankcí a zvyšuje odolnost. Zároveň se obchod stává složitějším, dražším a neprůhlednějším. Více zprostředkovatelů znamená vyšší marže, delší dodací lhůty a větší právní rizika. Rusko si stále může pořídit mnoho zboží, ale často za vyšší náklady a s nižší zárukou kvality.
Vyvlastnění vytváří krátkodobou kontrolu a dlouhodobou nedůvěru
Převzetí nebo dočasná správa zahraničních společností je součástí ruské ekonomické izolacionistické strategie. Aktiva západních korporací mohou být pod státní kontrolou, převedena na ruské vlastníky nebo prodána za politicky určených podmínek. Pro Kreml to nabízí několik krátkodobých výhod: výrobní zařízení zůstávají v provozu, pracovní místa jsou zajištěna a domácí aktéři získávají aktiva za výhodných podmínek.
Z dlouhodobého hlediska však tato politika zhoršuje investiční podmínky. Majetková práva se stávají závislými na geopolitické loajalitě. I společnosti ze zemí, které nejsou přímo zapojeny do sankcí, musí počítat s vyšším politickým rizikem. Kapitál pak vyžaduje vyšší výnosy, zůstává v krátkodobém horizontu, nebo do země vůbec neteče.
Důsledky sahají za hranice jednotlivých značek nebo továren. Moderní výrobní sítě vyžadují spolehlivé smlouvy, náhradní díly, software, kontrolu kvality a dlouhodobé financování. Továrnu lze fyzicky získat, ale manažerské znalosti, mezinárodní dodavatelské řetězce a technologický pokrok se tak snadno nepřenášejí. Krátkodobá substituce dovozu proto může vést k dlouhodobým ztrátám kvality a produktivity.
Útoky a sabotáže zvyšují celkové náklady ekonomiky
Rostoucí význam útoků na energetická, logistická a průmyslová zařízení mění kalkulaci nákladů války. Zasaženy nejsou jen ruské rafinerie a sklady, ale také infrastruktura na Ukrajině a v dalších východoevropských zemích. Útoky na sklady patřící mezinárodním společnostem ukazují, že do vojenského konfliktu jsou vtahovány i civilní logistické sítě.
Ekonomické škody se neomezují pouze na zničené budovy. Společnosti investují do protiletackých krytů, dohledu, propouštění, přerozdělování skladů a pojištění. Doprava je přesměrována, zásoby se zvyšují a dodací lhůty se prodlužují. Tyto výdaje sice vytvářejí poptávku, ale nezvyšují produktivitu. Představují náklady na udržení stávající úrovně výkonu.
K tomuto rozšířenému nákladovému prostředí přispívají i údajné sabotážní činy v evropských zemích a posilování bezpečnosti hranic, například na finsko-ruské hranici. Evropa investuje více do ochrany, dohledu a vojenské připravenosti. Rusko musí zase vyčlenit dodatečné zdroje na ochranu svých vlastních zařízení, přístavů, železničních tratí a energetické infrastruktury. Válka tak pro obě strany trvale generuje vyšší transakční a bezpečnostní náklady.
Bankovní systém se stává finančním kanálem státu
Ruské banky přečkaly první léta války lépe, než mnoho pozorovatelů očekávalo. Kontroly kapitálu, vládní podpora, úlevy od regulačních opatření a vysoké úrokové marže pomohly systém stabilizovat. Jeho funkce se však mění. Banky se stále více stávají nástroji vládních priorit.
Financují zbrojní společnosti, nakupují státní dluhopisy a poskytují úvěry strategicky důležitým podnikům. Dokud se stát nepřímo chrání před ztrátami, rizika mohou zůstat skrytá. Problémy nastávají, když firmy již nemohou vydělávat dostatek kvůli vysokým úrokovým sazbám, klesající civilní poptávce nebo nedostatku technologií. Pak se zvyšuje počet nesplácených úvěrů, zatímco banky současně drží stále větší objemy státních cenných papírů.
Mezi státem, bankami a zbrojním průmyslem se vytváří úzký vztah. Pokud se jeden sektor dostane pod tlak, druhý ho musí podpořit. Stát může rekapitalizovat banky, ale to snižuje jeho fiskální flexibilitu. Banky mohou poskytovat úvěry firmám, ale to váže kapitál. Centrální banka může poskytnout likviditu, ale příliš štědrá pomoc riskuje další inflační tlak.
Krize otevřeného bankovnictví proto není nejpravděpodobnějším krátkodobým scénářem. Pravděpodobnější je postupné zhoršování úvěrové kvality, maskované vládními zárukami, pravidly pro rozvahu a restrukturalizací dluhu. Cenou za to je stále neefektivní alokace kapitálu.
Vojenská síla a ekonomická slabost jsou slučitelné
Rostoucí tlak na ruskou ekonomiku neznamená automaticky, že se vojenská hrozba pro NATO v krátkodobém horizontu sníží. Stát může obětovat civilní rozvoj a přesto mobilizovat značné zdroje pro ozbrojené síly, rakety, drony a bezpečnostní agentury. Zejména plánované zvýšení výdajů na obranu pro rok 2027 ukazuje, že vojenské priority se i přes ekonomickou slabost neomezují.
Pro Evropu by proto bylo nebezpečné zaměňovat ekonomickou únavu za strategický stav „všechno jasné“. Rusko si může udržet nebo rozšířit své vojenské schopnosti na úkor budoucí prosperity. Slabší civilní ekonomika by mohla dokonce zvýšit politickou motivaci ke konfrontaci, pokud by režim stále více odvozoval svou legitimitu od války, narativů hrozeb a národní mobilizace.
Zároveň ekonomické faktory omezují kvalitu a trvání vojenské síly. Nedostatek pracovních sil, technologické zaostávání, vysoké náklady na financování a poškozená infrastruktura ztěžují efektivní přeměnu peněz na zbraně, personál a operační efektivitu. Důležitá proto není jen velikost obranného rozpočtu, ale také to, jaké skutečné zboží a schopnosti s ním lze vyrobit.
Politické vazby jednotlivých evropských vlád na Moskvu, debaty o jednáních a rozdílná hodnocení ruské hrozby také ovlivňují jednotu Západu. Pro Rusko mohou být diplomatické kontakty, ekonomické zájmy a vnitropolitické konflikty v Evropě stejně důležité jako přímé obchodní vztahy. Ekonomická odolnost je proto také geopolitickou funkcí schopnosti obcházet sankce a rozdělovat znepřátelené koalice.
I mír by byl ekonomicky obtížný
Ukončení nepřátelských akcí by Rusku přineslo ekonomickou úlevu, ale nevedlo by automaticky k návratu k normálnímu hospodářství v době míru. Miliony zaměstnanců, četné regiony a velké společnosti jsou nyní přímo či nepřímo závislé na vojenských zakázkách. Rychlý pokles této poptávky by mohl způsobit kolaps výroby, mezd a regionálních rozpočtů.
Zároveň by bylo nutné reintegrovat vojáky, pečovat o zraněné a převést vojenský personál na civilní pracovní místa. Obranné společnosti by nemohly jednoduše přejít na konkurenceschopné civilní produkty. Sankce by pravděpodobně byly uvolňovány pouze postupně a v závislosti na politických dohodách. Zahraniční investoři zůstali opatrní kvůli právním a geopolitickým rizikům.
Kreml má proto ekonomickou motivaci k tomu, aby náhle neukončil poptávku po armádě. I v případě příměří by mohly pokračovat vysoké vojenské výdaje, hromadění vojsk a investice do bezpečnosti. Válečná ekonomika by se pak potenciálně transformovala v trvale militarizovanou ekonomiku.
Paradox míru spočívá v tom, že ukončení války by sice v dlouhodobém horizontu otevřelo lepší rozvojové příležitosti, ale v krátkodobém horizontu by mohlo vyvolat adaptační krizi. Čím déle militarizace trvá, tím obtížnější je návrat k civilnímu modelu růstu.
Co veřejná diskuse odhaluje a co zakrývá
Analýza 68 článků o ruské válečné ekonomice a geopolitice odhaluje silné zaměření na vojenské ztráty a bezprostřední důsledky války na Ukrajině. Třicet jedna článků, tj. 45,6 procenta, se tomuto tématu věnuje. Dalších 12 článků, tj. 17,6 procenta, zkoumá Rusko jako vojenskou a strategickou hrozbu pro NATO. Tyto dva pohledy dohromady dominují téměř dvěma třetinám analyzovaných zpráv.
Výrazně menší pozornost je věnována znárodňování zahraničních firem, spolupráci se Severní Koreou, ekonomické výměně s Čínou, mezinárodním výdajům na zbrojení, případům sabotáže, spolupráci s Íránem v oblasti dronů a diplomatickým iniciativám. Jednotlivé články se zabývají dieselovým průmyslem, severními teritorii, ekonomickými vztahy s Malajsií, bezpečností finských hranic, útoky na západní logistické sklady a politickými vazbami Maďarska na Moskvu.
Toto rozdělení přesně odráží viditelnou dynamiku konfliktu, ale podceňuje tiché ekonomické mechanismy. Politika centrálních bank, kvalita úvěrů, vládní financování, produktivita, nedostatek pracovních sil a fiskální vytlačování generují méně okázalé titulky než útoky dronů nebo vojenské ofenzívy. Jsou však klíčové pro dlouhodobou životaschopnost ruské válečné ekonomiky.
Navíc existuje metodologický problém. Více nebo téměř identické zprávy mohou klást příliš velký důraz na určitá témata. Pokud se stejná zpráva objeví na několika portálech nebo pokud agenturní zprávu převezme mnoho médií, počet článků se zvýší, aniž by to generovalo jakékoli další nezávislé informace. Frekvence médií měří pozornost, nikoli automaticky ekonomický význam.
Vyvážený monitorovací přístup by proto měl zahrnovat samostatné kategorie pro měnovou politiku, rozpočet, energetické příjmy, trh práce, banky, průmyslovou kapacitu, zahraniční obchod a technologickou závislost, a to kromě vojenských událostí. Pouze kombinace těchto ukazatelů odhalí, zda systém pouze chudne, nebo zda směřuje k akutní nestabilitě.
Pět možných vývojových cest
V nejpříznivějším scénáři pro Kreml zůstává centrální banka profesionálně řízena, inflace postupně klesá, ceny ropy zůstávají dostatečně vysoké a Čína udržuje obchodní kanály otevřené. Růst by zůstal slabý, ale systém by mohl fungovat několik let. Obyvatelstvo by bez otevřené finanční krize utrpělo skutečné ztráty prosperity.
Ve druhém scénáři se měnová politika po roce 2027 více zpolitizuje. Úrokové sazby by byly sníženy příliš brzy, aby se zmírnil tlak na podniky a vládu. V krátkodobém horizontu by to mohlo stimulovat investice a úvěry. Ve střednědobém horizontu by však byl pravděpodobný slabší rubl, vyšší inflace a rostoucí nedůvěra v bankovní vklady a státní dluhopisy.
Třetí cestou vývoje by byla fiskální dominance. V tomto scénáři by se měnová a fiskální politika stále více slaďovala s finančními potřebami státu. Banky by držely více státních dluhopisů, přednostně financovaly strategické společnosti a vytlačovaly soukromé dlužníky. Systém by zůstal kontrolovatelný, ale stal by se stále více závislým na státu a méně produktivním.
Čtvrtým scénářem by byl externí šok. Výrazný pokles cen ropy, přísnější sankce proti dopravním a platebním sítím nebo vážné poškození rafinérií by mohly současně ovlivnit příjmy z vývozu a daňové příjmy. V takovém případě by vláda musela zavést rychlejší škrty, zvýšit daně, využít rezervy nebo uvolnit měnovou a úvěrovou politiku.
V pátém scénáři Rusko přechází k ještě komplexnější mobilizační ekonomice. Ceny, kapitál, produkce a práce by byly administrativně přísněji kontrolovány. To by mohlo umožnit upřednostnění vojenské produkce po delší dobu. Prosperita civilistů, inovace a ekonomická efektivita by však dále klesaly. Takový stav by mohl politicky přetrvávat déle, než naznačují tržní modely, ale je spojen se zvyšující se represí.
Skutečná cena stability
Ruská ekonomika není na pokraji velkolepého kolapsu. Disponuje příliš mnoha surovinami, příliš mnoha prostředky státní kontroly a příliš mnoha mezinárodními únikovými cestami na to, aby jediný šok nutně srazil celý systém. Zároveň je myšlenka robustní, soběstačné válečné ekonomiky zavádějící.
Růst je slabý, inflace příliš vysoká, úrokové sazby restriktivní a civilní investice jsou brzděny. Vláda zvyšuje daně a dluh a zároveň obětuje sociální a produktivní výdaje ve prospěch vojenských priorit. Čína stabilizuje zahraniční obchod, ale tím získává vliv. Vysoká zaměstnanost maskuje vážný nedostatek lidí a dovedností. Příjmy ze surovin zůstávají nepostradatelné, zatímco jejich těžba se stává dražší a rizikovější.
Centrální banka dosud zabránila současné eskalaci těchto rozporů. To je jádro metafory o jednom hřebíku. Tato metafora se stává nepřesnou, pokud je interpretována jako předpověď automatického kolapsu po potenciálním odchodu Nabiullinové. Instituce, kontroly a fiskální nátlak by pak zůstaly v platnosti. Je však přesná jako varování před nebezpečnou koncentrací ekonomické stability na omezený počet profesionálních technokratů a politickou důvěru, která jim je stále poskytována.
Klíčovým bodem není, zda Rusko v roce 2027 vyhlásí bankrot. Pravděpodobnějším scénářem je tvrdší forma ekonomické stability: menší růst, větší státní intervence, vyšší daně, snížená prosperita civilistů a rostoucí závislost na vojenských výdajích. To by mohlo systému umožnit déle, než jeho kritici očekávají, ale za stále rostoucí náklady.
Ruská ekonomika tedy nevisí na jediném hřebíku. Je závislá na ropě, Číně, nuceném financování, státní poptávce, administrativní kontrole a adaptabilním podnikatelském prostředí. Centrální banka je však hřebíkem, který brání tomu, aby se tyto protichůdné opory staly chaotickým nepořádkem. Pokud by byl tento hřebík v roce 2027 nahrazen, uvolněn nebo politicky ohnut, nemusí nutně následovat okamžitý kolaps. Výrazně by se však zvýšilo riziko, že plíživá ekonomická eroze eskaluje v otevřenou makroekonomickou krizi.
📈🚀 Od viditelnosti k důvěře 👀🤝 Vaše škálovatelná cesta s Xpert.Digital


Od viditelnosti k důvěře: Vaše škálovatelná cesta s Xpert.Digital - Obrázek: Xpert.Digital
V průmyslovém B2B segmentu se udržitelné obchodní vztahy zřídkakdy objevují přes noc. Rozvíjejí se krok za krokem – prostřednictvím viditelnosti, profesní relevance, opakujících se kontaktních bodů a rostoucí důvěry. Čtyřfázový model Xpert.Digital přesně toto řeší: Nabízí strukturovanou cestu, která začíná zvládnutelným vstupním bodem a v případě potřeby se může rozvinout do hlubší spolupráce v oblasti rozvoje podnikání.
Místo spoléhání se na hlasité marketingové sliby staví tento model do popředí vztah. Firmy začínají s jasně definovanými, snadno vypočítatelnými kritérii a poté se na základě vlastních zkušeností rozhodnou, jak dalece chtějí spolupráci rozšířit. Klíčovým faktorem pro tento nerušený proces budování důvěry je, že se platforma zcela vyhýbá otravným reklamám, takže redakční zaměření zůstává výhradně na odbornosti firem.
Více informací zde:
Váš globální partner pro marketing a rozvoj obchodu
☑️ Naším obchodním jazykem je angličtina nebo němčina
☑️ NOVINKA: Korespondence ve vašem rodném jazyce!

Konrad Wolfenstein
Já a můj tým jsme rádi, že vám můžeme být k dispozici jako váš osobní poradce.
Můžete mě kontaktovat vyplněním kontaktního formuláře zde wolfenstein@xpert.digital:nebo mi jednoduše zavolat na číslo +49 7348 4088 965. Moje e-mailová adresa je
Těším se na náš společný projekt.