Nová logistická osa východní Evropy: Od nákladového střediska ke strategické páteři Evropy – Kreativní obrázek na téma s umělou inteligencí: Xpert.Digital
Nová logistická centra ve východní Evropě: v centru pozornosti Polsko, Rumunsko a Bulharsko
E-commerce a nearshoring: Jak východní Evropa mění logistickou krajinu
Od snižování nákladů k efektivitě: Transformace logistického sektoru ve východní Evropě
Východní Evropa se v posledních letech transformovala z jednoduchého místa snižujícího náklady na strategickou páteř celého evropského logistického sektoru. Region, kdysi vnímaný především jako rozšíření západoevropského průmyslu, se stal dynamickou sítí logistických parků, distribučních center a vysoce výkonných dopravních koridorů. Ústředním ekonomickým předpokladem je, že budoucí investice nebudou určovány pouze nízkými mzdami, ale především spolehlivou kombinací lokality, propustnosti, dodávek energie, kvalifikovaného personálu a politické stability. Tyto změny nejsou jen výsledkem rostoucích objemů obchodu a restrukturalizace průmyslových dodavatelských řetězců, ale také geopolitických rizik a rekonstrukce Ukrajiny. Výzvy a příležitosti plynoucí z tohoto vývoje jsou mnohostranné a vyžadují přehodnocení logistického plánování. Pozornost se stále více přesouvá od čisté efektivity k řízené redundanci, aby byla zajištěna schopnost dodávek v rychle se měnícím globálním prostředí.
Kdokoli ovládne koridory, bude v budoucnu ovládat schopnost Evropy dodávat zboží: Tichá reorganizace obchodních toků
Logistická infrastruktura východní Evropy prochází hlubokou strukturální transformací. Představa regionu, který slouží primárně jako nákladově efektivní prodloužené pracovní místo pro západní Evropu, již není přesná. Mezi Baltským, Jaderským a Černým mořem vzniká síť logistických parků, distribučních center, přístavů, železničních terminálů a přeshraničních dopravních koridorů, které nabývají na významu pro bezpečnost dodávek celé Evropské unie. Tento vývoj je poháněn nejen rostoucími objemy obchodu, ale také restrukturalizací průmyslových dodavatelských řetězců, expanzí online obchodu, geopolitickými riziky, rekonstrukcí Ukrajiny a strategickým posílením spojení sever-jih.
Tento vývoj však není ani jednotný, ani bez rozporů. Polsko a Česká republika již disponují rozsáhlými, profesionálními trhy s logistickými nemovitostmi a úzkými vazbami na Německo. Rumunsko se stává významným centrem výroby, distribuce a oblasti Černého moře. Bulharsko propojuje jednotný trh EU s Tureckem, Řeckem a západním černomořským regionem. Státy západního Balkánu zase získávají na významu jako budoucí region rozšíření a tranzitu, ale nadále trpí zpožděním na hranicích, institucionálním třením a neúplnou infrastrukturou. Východní Evropa by proto neměla být chápána jako jednotný trh, ale spíše jako stupňovitý systém logistických oblastí v různých fázích rozvoje.
Ústřední ekonomická teze zní takto: Další vlna investic nebude určena nejnižšími mzdami, ale nejspolehlivější kombinací lokality, propustnosti, dodávek energie, personálu, digitálního řízení a politické předvídatelnosti. Pouhá výstavba skladů nevytváří konkurenceschopné logistické centrum. Produktivní centrum vytváří pouze souhra nemovitostí, druhů dopravy, celních procesů, datové infrastruktury a robustních dodavatelských řetězců.
Periferní lokality se stávají strategickými rozhraními
Geografická poloha východní Evropy je již dlouho ambivalentní. Na jedné straně leží region mezi hlavními spotřebitelskými a průmyslovými centry západní Evropy, přístavy Baltského, Jaderského a Černého moře a trhy Turecka a Blízkého východu. Na druhou stranu se mnoho dopravních sítí historicky více orientovalo na hlavní města států nebo na spojení východ-západ než na přeshraniční osy sever-jih. Různé technické standardy, roztříštěné dálnice, slabé železniční spojení a pomalé hraniční přechody omezovaly ekonomické výhody této polohy.
Tyto slabiny se nyní v některých případech stávají argumenty pro investice. Společnosti si uvědomují, že další koridory nejen snižují náklady, ale také zmírňují závislosti. Pandemie, blokáda některých námořních tras, ruská agrese proti Ukrajině a opakované narušení globálních dodavatelských řetězců zdůraznily hodnotu alternativních tras. Lokalita v Rumunsku, Bulharsku, Polsku nebo na západním Balkáně se proto již nehodnotí pouze na základě vzdálenosti od odbytového trhu. Stále častěji je rozhodujícím faktorem to, zda v různých scénářích funguje jako záložní, nárazníkový nebo konsolidační bod.
To posouvá logiku od maximální efektivity k řízené redundanci. Společnosti někdy akceptují vyšší průběžné náklady výměnou za lepší dodací kapacitu, kratší reakční doby a druhou možnost nákupu nebo distribuce. Tato riziková prémie je výhodná pro východní Evropu. Region může kombinovat blízkost k výrobě, poměrně konkurenceschopné náklady a přístup na jednotný trh EU. Zároveň nutí investory k důkladnému posouzení lokality, protože dobrá geografická poloha nezaručuje spolehlivé připojení k reálnému světu.
Polsko udává standard, jihovýchod ho dohání
Východoevropský trh s logistickými nemovitostmi se vyznačuje značnou mezerou ve vyspělosti. S více než 36 miliony metrů čtverečních moderních skladových a průmyslových prostor plánovaných na rok 2025 představuje Polsko zdaleka největší platformu v regionu. Země těží ze své blízkosti k Německu, velkého domácího trhu, efektivní dálniční sítě, několika silných metropolitních oblastí a své role mostu do pobaltských států a Ukrajiny. Varšava, Horní Slezsko, střední Polsko, Poznaň a Vratislav se vyvinuly v samostatné logistické klastry. Tato hloubka trhu umožňuje velké spekulativní projekty, ačkoli developeři se kvůli vyšším úrokovým sazbám a zvýšeným stavebním nákladům stále více zaměřují na předpronájmy.
Rumunsko následuje s přibližně osmi miliony metrů čtverečních moderních průmyslových a logistických prostor do konce roku 2025, i když v jiném měřítku, ale s vysokou dynamikou. Poptávka po prostorách dosáhla v roce 2025 více než 1,2 milionu metrů čtverečních. Míra neobsazenosti se pohybuje kolem čtyř procent a ceny nájmů v prvotřídních nemovitostech v rozmezí přibližně 4,50 až 5,00 eur za metr čtvereční měsíčně naznačují trh, který má i přes ekonomickou nejistotu solidní základnu nájemců. Bukurešť dominuje, ale Temešvár, Kluž, Brašov, Ploješť a Konstanca získávají na síle.
Bulharsko je menší a koncentrovanější v Sofii a oblasti Plovdivu. Konvergence průmyslových a logistických funkcí je však obzvláště patrná právě tam. Thrácká ekonomická zóna kolem Plovdivu spojuje výrobní zařízení, dodavatele, skladovací prostory a dálniční koridor s Tureckem. Sofie zůstává ústředním centrem spotřeby a distribuce. Ruse, Varna, Burgas, Stara Zagora a Šumen mohou těžit ze specifických koridorových, přístavních, průmyslových nebo energetických spojení. Na západním Balkáně je počet moderních průmyslových lokalit menší, což znamená, že jednotlivé rozsáhlé projekty mohou výrazněji změnit strukturu trhu než v Polsku nebo Rumunsku.
Obchodní řetězce si budují vlastní infrastrukturu
Tento posun je obzvláště patrný u investic velkých maloobchodníků. Moderní maloobchodní sítě vyžadují nejen pobočky, ale také sklady s řízenou teplotou, automatizované vychystávání objednávek, vysokou míru obratu a přesné údaje o zásobách. Distribuční centrum proto není druhořadou, pomocnou funkcí, ale spíše provozním předpokladem pro vstup na trh, expanzi a stabilní ceny.
Logistické a distribuční centrum společnosti Lidl, které je v současné době ve výstavbě v Kiseljaku a Lepenici v Bosně a Hercegovině, ilustruje tento rozsah projektu. S rozlohou přibližně 60 000 metrů čtverečních představuje investici ve výši zhruba 100 milionů eur. Pokládá základy pro celostátní síť prodejen a zároveň signalizuje, že mezinárodní maloobchodní skupina vidí dostatečný potenciál poptávky, aby ospravedlnila dlouhodobou investici do infrastruktury. Ekonomický dopad sahá i za samotnou budovu: místní producenti potenciálně získají přístup ke standardizovaným dodavatelským řetězcům, dopravci těží z předvídatelnějších objemů a konkurenční maloobchodníci jsou pod tlakem, aby modernizovali své vlastní systémy.
Opakované rozšiřování pobočky Kaufland ve Stryamě u Plovdivu také ukazuje, jak se logistická infrastruktura mění s růstem maloobchodního sektoru. Po dřívějších velkých investicích byl objekt rozšířen o mrazicí zónu s dalšími paletovými místy. Na konci roku 2023 byla oznámena výrazně větší fáze expanze s investičním objemem 64 milionů leva. Takové projekty se nedějí izolovaně. Přitahují obalové společnosti, údržbářské služby, poskytovatele chladicích technologií, dodavatele softwaru a regionální přepravní kapacity. Logistické centrum se tak stává místním centrem produktivity.
Bulharsko se transformuje z tranzitní země na platformní trh
Bulharsko má několik vzájemně se posilujících výhod v oblasti umístění. Země leží na křižovatce střední Evropy, Černého moře, Řecka a Turecka. Od zrušení hraničních kontrol na vnitřních pozemních hranicích EU 1. ledna 2025 je Bulharsko plně integrováno do schengenského prostoru. Od 1. ledna 2026 navíc používá euro. Pro investory do logistiky tyto kroky snižují transakční náklady, odstraňují část zátěže spojené se směnnými kurzy a vypořádáním a usnadňují integraci bulharských lokalit do regionálních sítí.
Rozhodující pokrok nespočívá ani tak v jednom prestižním projektu, jako spíše v konsolidaci několika funkcí. Sofie soustřeďuje kupní sílu, pracovní sílu a mezinárodní obchodní struktury. Plovdiv propojuje průmysl a distribuci. Burgas a Varna poskytují přístup k Černému moři. Ruse tvoří dunajský a hraniční uzel s Rumunskem. Osa směrem ke Kapitanu Andrejevu zůstává ústředním bodem obchodu s Tureckem i mimo něj. Severovýchodní Bulharsko zároveň nabízí pozemkové rezervy a potenciál pro specializované skladovací, zemědělské a energetické klastry.
Plánovaná skladovací a logistická základna distributora solárních systémů AmonRa Energy v průmyslovém parku Šumen je příkladem spojení mezi energetickou transformací a logistikou. Solární moduly, střídače, montážní systémy a bateriové úložiště vyžadují regionálně dostupné zásoby, technické zajištění kvality a rychlé dodání. Tradiční sklad se tak transformuje na stavební kámen nového průmyslového hodnotového řetězce. Pro Bulharsko to představuje příležitost nejen k manipulaci se zbožím, ale také ke konsolidaci technických služeb, předmontáže, oprav, projektové logistiky a regionální distribuce.
Rumunsko propojuje jednotný trh, Dunaj a Černé moře
Logistický pokrok Rumunska je založen na jeho velikosti a všestrannosti. Země se pyšní velkým domácím trhem, širokou průmyslovou základnou, řekou Dunaj, černomořským přístavem Konstanca a hraničí s Ukrajinou, Moldavskem, Maďarskem, Srbskem a Bulharskem. Tato kombinace dělá z Rumunska zároveň výrobní lokalitu, odbytový trh, tranzitní zemi a geopolitický uzel.
Přístav Konstanța získal po roce 2022 značný význam, protože ukrajinské zemědělské a exportní toky vyžadovaly alternativní trasy. V roce 2023 dosáhla přepravní kapacita rekordních 92,6 milionu tun. Následně objem klesl na zhruba 77,5 milionu tun v roce 2024 a přibližně 67 milionů tun v roce 2025, protože část ukrajinské dopravy se přesunula zpět na jiné trasy. Tento pokles není důkazem strategické bezvýznamnosti, ale spíše ilustruje, jak volatilní mohou být geopoliticky podmíněné dodatečné objemy. Poučením pro provozovatele a investory je rozvíjet kapacity takovým způsobem, aby zůstaly ekonomicky životaschopné i při měnících se obchodních tocích.
Konstanța si může zajistit svou pozici především užší integrací přístavů, železnic, silnic, říčních a vnitrozemských terminálů. Nedostatky v posunovací kapacitě, přístupových trasách, digitálních procesech nebo lodní dopravě po Dunaji mají přímý dopad na konkurenceschopnost. Rumunsko proto potřebuje nejen další pozemky, ale také spolehlivé koridory směrem do Bukurešti, Maďarska, Bulharska, Moldavska a Ukrajiny. Úplná integrace do schengenského prostoru zlepšuje osobní dopravu a snižuje tření na vnitřních hranicích EU, ale nenahrazuje investice do mostů, železničních tratí a infrastruktury přiléhající k terminálům.
Západobalkánské státy se stanou další oblastí růstu
Srbsko, Bosna a Hercegovina, Severní Makedonie, Albánie, Černá Hora a Kosovo tvoří heterogenní logistický region s rostoucím strategickým významem. Region, který se nachází mezi členskými státy EU, spojuje Jaderské moře s regiony Podunají a Černého moře a také střední Evropu s Řeckem a Tureckem. Jeho hospodářskou integraci však brzdí vícenásobné hranice, malé národní trhy, rozdílné administrativní postupy a v některých případech i slabé železniční spojení.
Právě proto mohou moderní distribuční centra vést k významnému nárůstu produktivity. Umožňují konsolidaci dovozu, stabilizaci dostupnosti produktů a vytváření základů pro větší maloobchodní sítě. Projekt Lidl v Bosně a Hercegovině je toho obzvláště pozoruhodným příkladem. Demonstruje také typickou strategii vstupu na trh: nejprve se připraví pozemky, centrální logistika a několik prodejních míst, než se síť spustí ve větším měřítku. Vysoká počáteční investice slouží ke snížení následných jednotkových nákladů a zajištění konzistentní úrovně služeb.
Evropská unie podporuje západní Balkán v letech 2024 až 2027 růstovým nástrojem až do výše šesti miliard eur, z čehož dvě miliardy eur tvoří nevratné granty a čtyři miliardy eur jsou dotované úvěry. Ne každé euro půjde na dopravní infrastrukturu, ale tento nástroj zvyšuje tlak na reformy a investice. Klíčové je, že lepší silnice a železnice budou záviset na rychlejším celním řízení, vzájemně uznávaných dokumentech a digitálních předběžných deklaracích. Bez této „měkké infrastruktury“ by kamion mohl na nové dálnici uvíznout na hranicích celé hodiny.
Silnice zůstávají dominantní, ale existují i alternativy
Silniční nákladní doprava zůstává páteří východoevropské logistiky. Na úrovni EU bylo v roce 2024 po silnici přepraveno přibližně 1 869 miliard tunokilometrů, což je o něco více než v předchozím roce. Tato dominance je dána její flexibilitou, hustými sítěmi a schopností přímo propojit brány továren, sklady a pobočky. Pro časově kritické dodávky, kusový náklad, potraviny a maloobchod jsou kamiony v krátkodobém horizontu prakticky nenahraditelné.
Tato silná stránka zároveň vytváří strukturální rizika. Dopravní zácpy, nedostatek řidičů, náklady na mýtné, čekací doby na hranicích a rostoucí emisní požadavky zvyšují náklady. Tato závislost je obzvláště problematická tam, kde chybí železniční terminály nebo je železniční infrastruktura pomalá a nespolehlivá. Logistický park bez efektivního železničního spojení se může krátkodobě jevit atraktivní, ale z dlouhodobého hlediska váže uživatele k silniční dopravě.
Ekonomicky smysl tedy nedává umělá konkurence mezi silniční a železniční dopravou, ale dělba práce. Kamiony zajišťují předběžnou a následnou přepravu i časově kritickou přepravu; železnice zajišťuje plánovanou dálkovou a hromadnou přepravu; přístavy a vnitrozemské vodní cesty rozšiřují dosah. Předpokladem jsou terminály, které organizují přestup mezi druhy dopravy rychle, digitálně a nákladově efektivně. Východní Evropa může v této oblasti dosáhnout významného skoku vpřed, pokud budou nové logistické oblasti od začátku plánovány multimodálně, namísto pozdějšího a nákladově náročného přidávání železničních spojení.
Železniční systém určuje další úroveň produktivity
Mnoho východoevropských železničních sítí má široký geografický dosah, ale postrádá technickou a provozní kvalitu vyžadovanou moderními dodavatelskými řetězci. Pomalé úseky, potřeba modernizace, nedostatečná elektrifikace, omezené délky vlaků, nekompatibilní signalizační systémy a úzká hrdla na hraničních přechodech snižují jejich konkurenceschopnost. Přeshraniční nákladní doprava navíc vyžaduje nejen infrastrukturu, ale také koordinované jízdní řády, dostupnost lokomotiv a spolehlivé vlakové trasy.
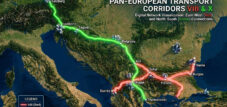
Rozšíření transevropských dopravních sítí začíná zde. Nařízení TEN-T, obnovené v roce 2024, strukturuje evropskou síť prostřednictvím devíti dopravních koridorů a závazných cílových horizontů. Pro východní Evropu jsou obzvláště důležitá spojení mezi Baltským mořem, Jaderským mořem, Černým mořem, Balkánem a střední Evropou. Koridor VIII mezi bulharským pobřežím Černého moře, Severní Makedonií a Albánií má zvláštní strategickou hodnotu, protože má vytvořit nepřetržité spojení východ-západ napříč jižním Balkánem. Bulharsko a Severní Makedonie znovu potvrdily svůj závazek k jeho pokračující výstavbě, ale financování, postup výstavby a technická koordinace zůstávají náročné.
Ekonomický dopad vylepšené železniční infrastruktury přesahuje pouhé úspory nákladů na dopravu. Rozšiřuje spádovou oblast přístavů, zvyšuje atraktivitu výrobních lokalit a snižuje závislost na nedostatku řidičů. Dále usnadňuje přepravu těžkého průmyslového zboží, kontejnerů a vojenského nákladu. Mezi nevýhody patří vysoké počáteční investice, zdlouhavé schvalovací procesy a riziko, že jednotlivé vnitrostátní úseky budou dokončeny, zatímco přeshraniční mezery přetrvávají.
Baltské moře, Jaderské moře a Černé moře se k sobě přibližují
Východoevropské přístavy se rozvíjejí v konkurenční, ale zároveň se doplňující vstupní brány. Gdaňsk v roce 2025 odbavil přibližně 80,4 milionu tun nákladu, čímž si upevnil svou pozici mezi hlavními evropskými přístavy. Po mimořádně vrcholném roce 2023 odbavila Konstanța v roce 2025 stále přibližně 67 milionů tun. Na pobřeží Jaderského moře soupeří přístavy jako Koper, Rijeka a Terst o vnitrozemskou dopravu do střední Evropy. Varna a Burgas odbavují menší objemy, ale mohou být strategicky důležité pro Bulharsko, jižní Balkán a některé trasy Černého moře.
Pro přepravce není samotná velikost přístavu rozhodujícím faktorem. Mezi klíčové faktory patří frekvence trajektů, produktivita terminálů, celní odbavení, skladovací kapacita, železniční spojení a dostupnost prázdných kontejnerů. Menší přístav může být pro určité toky nákladu ekonomičtější, pokud je vnitrozemská doprava rychlejší a předvídatelnější. Naopak velký přístav se stává méně atraktivním, pokud jsou přístupové trasy nebo železniční uzly přetížené.
Rostoucí význam severojižních os mění investiční krajinu. Historicky bylo mnoho sítí orientováno na spojení západ-východ. Dnes roste hodnota koridorů mezi Polskem, Slovenskem, Maďarskem, Rumunskem, Bulharskem, Řeckem a Jaderským mořem. Jen v regionu Tří moří se odhadují investiční potřeby v dopravním sektoru na přibližně 120 miliard eur. Tento rozsah ukazuje, že jednotlivé projekty jsou nedostatečné. Je potřeba soudržná síť, která koordinuje investice do přístavů, silnic, železnic, energetiky a digitální infrastruktury.
Dunaj zůstává podceňovaným zdrojem
Dunaj je přirozeným koridorem pro těžký náklad v jihovýchodní Evropě, ale jeho ekonomický potenciál není vzhledem k jeho geografickému rozsahu plně využit. Spojuje Německo a Rakousko se Slovenskem, Maďarskem, Chorvatskem, Srbskem, Bulharskem, Rumunskem a Černým mořem. Po vodě lze energeticky efektivně přepravovat sypké zboží, zemědělské produkty, stavební materiály, těžké náklady a některé kontejnerové zásilky.
Slabé stránky jsou dobře známé: kolísavá hladina vody, úzká hrdla, nekonzistentní kvalita přístavů, omezená digitalizace a někdy i pomalé procesy překládky. V první polovině roku 2024 bylo po kanálu Dunaj-Černé moře přepraveno přibližně 10,2 milionu tun nákladu, což je o něco méně než ve stejném období roku 2023. Takové výkyvy ukazují, že vnitrozemskou plavbu nelze považovat za pevnou kapacitu. Klimatická rizika je třeba zohlednit při plánování flotily, ponoru, stavu zásob a alternativních tras.
Z ekonomického hlediska je však Dunaj příliš cenný na to, aby byl považován pouze za specifický dopravní prostředek. Moderní vnitrozemské přístavy mohou kombinovat průmyslové oblasti, železniční spojení, celní funkce a energetickou logistiku. Pro Bulharsko jsou relevantní Ruse, Lom a Vidin; pro Rumunsko mimo jiné Galați, Brăila a Giurgiu; a pro Srbsko Bělehrad, Novi Sad a Pančevo. Investice do plavebních kanálů, mostů, terminálů a digitálních říčních informací nejen zvyšují propustnost, ale také vytvářejí odolnost vůči narušení silniční a železniční dopravy.
Řešení intralogistiky LTW

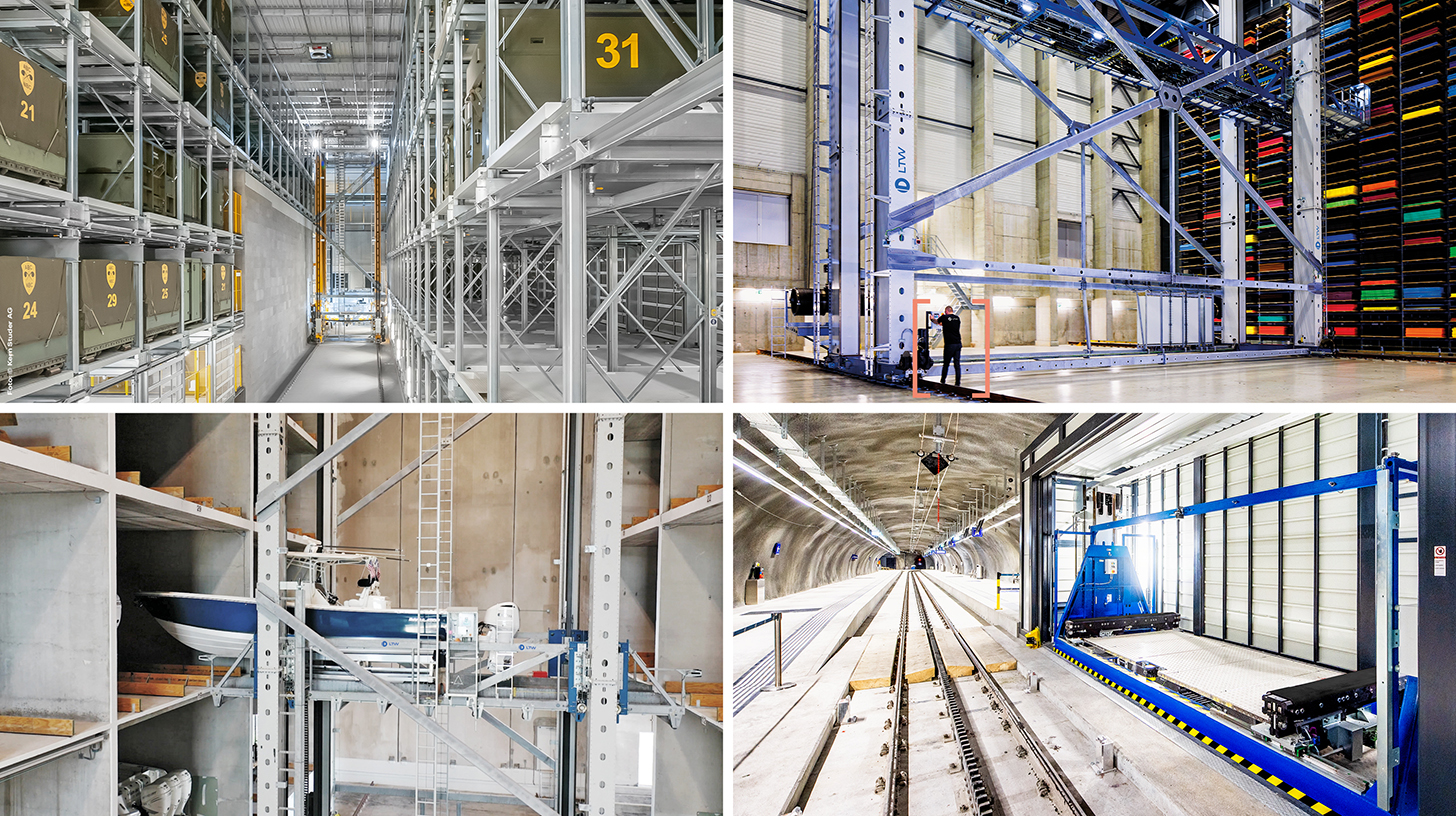
LTW Intralogistics – Inženýři toku - Obrázek: LTW Intralogistics GmbH
Společnost LTW svým zákazníkům nenabízí jednotlivé komponenty, ale integrovaná kompletní řešení. Poradenství, plánování, mechanické a elektrotechnické komponenty, řídicí a automatizační technika, stejně jako software a servis – vše je propojeno a přesně koordinováno.
Obzvláště výhodná je vlastní výroba klíčových komponentů. To umožňuje optimální kontrolu kvality, dodavatelských řetězců a rozhraní.
LTW je synonymem pro spolehlivost, transparentnost a partnerskou spolupráci. Loajalita a poctivost jsou pevně zakotveny ve filozofii společnosti – podání ruky zde stále něco znamená.
Souvisí s tím:
Nearshoring zůstává spíše selektivní než automatický
Sklady se stávají technologickými výrobními systémy
Ekonomickou kvalitu logistického místa již nelze měřit pouze skladovací plochou a vzdáleností od dálnice. Moderní centra fungují se systémy řízení skladů, automatizovanými dopravníkovými systémy, robotikou, senzory, digitálními dvojčaty a přesným předpovídáním zásob. V logistice chladíren a léčiv se přidává bezproblémové sledování teploty a regulační dokumentace. To transformuje nemovitost v kyberneticko-fyzický výrobní systém pro tok zboží.
Tento vývoj mění strukturu nákladů. Podíl jednoduchých manuálních úkonů relativně klesá, zatímco kapitálové požadavky, softwarové znalosti a nároky na údržbu rostou. Východní Evropa v důsledku toho automaticky neztrácí výhodu v nákladech na pracovní sílu. Výhoda se spíše přesouvá do lokalit, které mohou poskytnout kvalifikované techniky, elektrikáře, datové specialisty a procesní manažery. Levné pozemky nemohou kompenzovat nedostatek kvalifikovaných pracovníků ani nestabilní dodávky energie.
Automatizace je obzvláště atraktivní, když se setkávají velké objemy, standardizované produkty a omezený počet pracovních sil. Vhodné aplikace nabízí maloobchod, logistika balíků, náhradní díly a rychloobrátkové spotřební zboží. Avšak při velmi kolísavém sortimentu produktů nebo nejistém množství může nadrozměrná technologie vázat kapitál. Úspěšní investoři proto kombinují modulární budovy, flexibilní dopravníkovou technologii a škálovatelný software. To je obzvláště důležité pro rozvíjející se trhy na Balkáně, kde mohou být prognózy poptávky nejisté.
Elektronické obchodování zvyšuje tlak na regionální sítě
V roce 2024 generovaly společnosti v Evropské unii přibližně 19,5 procenta svých tržeb prostřednictvím elektronického prodeje. I když tento průměr odráží značné rozdíly mezi odvětvími a zeměmi, trend je jasný: digitální objednávky vyžadují vyšší frekvenci dodávek, lepší informace o skladových zásobách a efektivní procesy vracení zboží. To představuje dvojí příležitost pro východní Evropu. Region je jak prodejním trhem, tak i nákladově efektivním místem pro regionální centra pro vyřizování objednávek a vracení zboží.
Logistická výzva spočívá v poslední míli. Velká distribuční centra na dálničních křižovatkách jsou efektivní pro celostátní zásobování, ale neřeší problém doručování v rostoucích metropolitních oblastech nebo řídce osídlených regionech. Na významu nabývají balíkové schránky, mikrodepa, regionální překladiště a plánování tras na základě dat. Zároveň se provozovatelé musí vypořádat s platbou na dobírku, rozdílnými platebními návyky, přeshraničním vrácením zásilek a nekonzistentní kvalitou adres.
Na menších trzích nemusí jeden národní sklad nabízet dostatečné úspory z rozsahu. Regionální sítě propojující země jako Bulharsko, Rumunsko, Řecko a části západního Balkánu jsou proto ekonomicky atraktivní. Jejich implementace však závisí na stabilních přepravních dobách a zefektivněných celních postupech. Jakákoli dodatečná nejistota na hranicích zvyšuje požadované bezpečnostní zásoby a snižuje výhodu centralizovaného skladování.
Nearshoring zůstává spíše selektivní než automatický
Přesun výroby blíže k evropským trhům je často prezentován jako téměř nevyhnutelný boom pro východní Evropu. Tento pohled je příliš zjednodušující. K nearshoringu dochází, ale nejedná se o jednotný trend. Společnosti se primárně stěhují tam, kde náklady na dopravu, dodací lhůty, politická rizika a požadavky na kvalitu ospravedlňují budování dalších evropských kapacit. Energeticky náročná nebo extrémně pracná výroba naopak v jiných částech světa často zůstává levnější.
Východní Evropa je obzvláště atraktivní pro dodavatele automobilového průmyslu, elektrotechniky, strojírenství, domácích spotřebičů, zpracování potravin, léčiv, obalového průmyslu a vybraných energetických technologií. Logistika se stává klíčovým kritériem výběru. Továrna vyžaduje včasné dodávky, dodávky náhradních dílů, exportní kapacitu a v případě potřeby i infrastrukturu s řízenou teplotou nebo vhodnou pro nebezpečné materiály. Regiony s dálnicemi, železničními terminály, spolehlivou energií a dostupnými průmyslovými pozemky proto mohou dosáhnout významné výhodné lokality.
Největší výhody plynou z toho, když nearshoring buduje regionální hodnotové řetězce, spíše než jen přesouvá finální montáž. Místní dodavatelé, výroba nástrojů, údržba, balení, software a technická logistika zvyšují loajalitu investorů. Bez takových sítí zůstává investice mobilní a lze ji znovu přesunout, pokud se změní náklady. Hospodářská politika by proto měla nejen dotovat nová místa podnikání, ale také podporovat rozvoj klastrů, vzdělávání a přeshraniční dodavatelské vztahy.
Nedostatek personálu se stává vážným limitem kapacity
Nedostatek řidičů a technických specialistů patří mezi největší rizika pro růst. Řidiči těžkých nákladních vozidel byli v roce 2024 hlášeni jako nedostatkové povolání v 21 evropských zemích. Východoevropské dopravní společnosti jsou postiženy dvojnásob: obsluhují velkou část evropského trhu, ale nadále ztrácejí zaměstnance ve prospěch lépe placených pracovních míst v zahraničí. Demografický pokles a stárnoucí pracovní síla problém zhoršují.
Vyšší mzdy jsou nevyhnutelné, ale nestačí. Pracovní podmínky, předvídatelný návrat domů, bezpečné parkování, digitální dispečink a moderní vozidla ovlivňují atraktivitu profese. Společnosti, které se zaměřují pouze na nízké osobní náklady, se dostávají do spirály fluktuace zaměstnanců, problémů s kvalitou a nevyužité kapacity vozidel. Automatizace ve skladu může zmírnit určitá úzká hrdla, ale nenahradí zcela řidiče ani údržbářský personál.
Pro lokality to znamená, že dostupnost pracovní síly musí být prozkoumána stejně důkladně jako dopravní spojení. Logistický park v ekonomicky slabém regionu může nabízet levné pozemky, ale mít ve své spádové oblasti příliš málo pracovníků. Dojížděcí spojení, firemní autobusy, školicí programy a integrace zahraničních pracovníků se tak stávají součástí strategie infrastruktury. Z dlouhodobého hlediska je produktivita na odpracovanou hodinu rozhodující než nominální hodinová mzda.
Energie a dekarbonizace mění výpočty
Logistické nemovitosti se stávají spotřebiteli energie a stále častěji i jejími producenty. Velké střešní plochy jsou vhodné pro fotovoltaiku, bateriové úložné systémy mohou vyrovnávat špičkové zatížení a vozové parky elektrických vozidel vyžadují vysoce výkonná připojení k síti. Chladírenské sklady, automatizované sklady a výpočetní infrastruktura současně zvyšují poptávku po elektřině. Dostupnost kapacity připojení k síti se proto může stát důležitější než cena pozemku.
Od roku 2027 vstoupí plně v platnost samostatný Evropský systém obchodování s emisemi (ETS2) pro paliva používaná v silniční dopravě, budovách a dalších odvětvích. Přímé povinnosti nesou dodavatelé paliv, ale náklady lze přenést na dopravní společnosti a přepravce. Tím se zvýší ekonomické pobídky pro efektivnější vozidla, alternativní pohonné systémy, lepší využití kapacity a přesun vhodné dopravy na železnici nebo vodní cesty.
Přechod bude v jednotlivých regionech probíhat různou rychlostí. Nákladní automobily s elektrickým pohonem jsou zpočátku obzvláště vhodné pro předvídatelnou dojíždějící dopravu a regionální distribuci s návratem do depa. Mezinárodní dálkové trasy vyžadují hustou, vysoce výkonnou nabíjecí síť, robustní rozvodné sítě a koordinované doby odpočinku. Biopaliva, obnovitelná nafta a potenciálně vodík mohou hrát přechodnou nebo specializovanou roli. Zásadní je technologická otevřenost bez libovolného přístupu: investice musí být v souladu s realistickými jízdními profily, cenami energií a infrastrukturou.
Hranice zůstávají nejdražšími neviditelnými úložnými zařízeními
Přeshraniční doprava s sebou nese vysoké náklady nejen kvůli ujetým kilometrům, ale také kvůli nejistotě. Pokud čekací doby na hranicích výrazně kolísají, musí společnosti plánovat další vozidla, čas řidičů a bezpečnostní zásoby. Ze stojící nákladní automobil se v podstatě stává drahý mobilní sklad. Tento efekt je obzvláště výrazný v státech západního Balkánu, protože dodavatelské řetězce mohou na krátké vzdálenosti překračovat více celních a administrativních hranic.
Zrychlené postupy a posílená celní spolupráce mezi Evropskou unií a jejími západobalkánskými partnery jsou proto ekonomicky významnější, než naznačuje jejich veřejný profil. Předběžná oznámení, posouzení rizik, společné inspekce a vzájemný přístup k údajům mohou zkrátit dobu zpracování, aniž by byly ohroženy bezpečnostní požadavky. Tyto výhody se však projeví pouze tehdy, jsou-li systémy interoperabilní a je-li v noci a o víkendech k dispozici dostatek personálu.
Plné členství Bulharska a Rumunska v schengenském prostoru zrušilo od roku 2025 hraniční kontroly pro osoby na vnitřních pozemních hranicích EU. Pro nákladní dopravu však zůstávají možné provozní, daňové a bezpečnostní kontroly. Schengen je proto důležitým impulsem pro produktivitu, ale není zárukou zcela bezproblémové logistiky. Společnosti by měly měřit skutečné přepravní doby, místo aby automaticky ztotožňovaly regulační milníky se zaručenými úsporami času.
Veřejné miliardy potřebují soukromou disciplínu
Rozvoj infrastruktury je z velké části financován z evropských fondů. Pro politiku soudržnosti EU bylo původně na období 2021 až 2027 k dispozici 392 miliard eur; spolu s národním spolufinancováním se programový rámec blíží půl bilionu eur. Fond soudržnosti podporuje zejména ekonomicky slabší členské státy investicemi do životního prostředí a TEN-T. Další financování pochází z Nástroje pro propojení Evropy, národních programů, rozvojových bank a financování z veřejného a soukromého sektoru.
Samotné peníze však fungující koridor nezaručují. Velké projekty často trpí změnami v plánování, problémy s povolováním, překročením nákladů a politickou diskontinuitou. U pěti zkoumaných evropských megadopravních projektů činilo průměrné zpoždění nedávno 17 let. Pro logistický průmysl je zpožděný úsek obzvláště problematický, protože síťové efekty se projevují pouze při nepřetržité použitelnosti. Téměř dokončené železniční spojení může být mnohem méně ekonomicky cenné než několik menších, ale plně funkčních vylepšení.
Veřejné investice by proto měly být upřednostňovány podle jejich měřitelného dopadu na úzká hrdla. Patří sem chybějící hraniční úseky, přetížené křižovatky, mosty s hmotnostními omezeními, příjezdové cesty k přístavům, digitální stavědla a multimodální terminály. Soukromí investoři zase musí nést rizika spojená s poptávkou, energií a nájmem, místo aby se spoléhali na trvale rostoucí hodnoty pozemků. V prostředí vyšších úrokových sazeb nabývají na významu předpronájmy, modulární výstavba a jasné energetické smlouvy.
Geopolitika mění logistiku v bezpečnostní infrastrukturu
Od roku 2022 se dopravní infrastruktura ve východní Evropě již nehodnotí pouze podle obchodních a klimatických kritérií. Silnice, železnice, přístavy, mosty a překladiště musí také podporovat vojenskou mobilitu, humanitární pomoc a zásobování kritických průmyslových odvětví v dobách krize. Evropská unie usiluje o integrovanější prostor vojenské mobility do konce roku 2027. To vyžaduje multimodální sítě, standardizované postupy a infrastrukturu vhodnou pro těžké náklady.
Tato perspektiva dvojího využití mění investiční rozhodnutí. Most s vyšší nosností, delší průjezdní smyčkou nebo robustnější terminál může mít výhody jak pro civilní, tak pro bezpečnostní politiku. Polsko, Rumunsko a pobaltské státy jsou v tomto ohledu obzvláště důležité, ale Bulharsko a západní Balkán jsou také relevantní pro jihovýchodní koridory. Ekonomická výhoda spočívá v dodatečném financování a vyšší prioritě; riziko spočívá v protichůdných politických cílech a potenciální konkurenci o kapacitu.
Obnova Ukrajiny tento význam dále zvýší. Stavební materiály, stroje, energetická zařízení, vozidla a spotřební zboží budou přepravovány přes Polsko, Slovensko, Maďarsko, Rumunsko a černomořské trasy. Zároveň zůstává načasování nejisté. Ti, kdo dnes staví pouze pro krátkodobý boom v oblasti obnovy, čelí vysokému riziku nedostatečného využití. Rozumnější jsou zařízení, která jsou již zisková u regionálních zákazníků a mohou se rozšířit, aby uspokojila dodatečnou poptávku z Ukrajiny.
Ne každý logistický park se stane vítězem
Silná investiční historie by neměla zastínit skutečnost, že je možné nesprávné přidělení. V rozvíjejících se regionech jsou nemovitosti často inzerovány slibem budoucích dálnic, železničních spojení nebo průmyslových zón, jejichž dokončení je nejisté. Zároveň mohou obce vyčlenit oblasti pro rozvoj, aniž by zajistily dostatečnou elektřinu, vodu nebo dopravní infrastrukturu. Nízká počáteční cena je pak negována vysokými následnými investicemi.
Největší riziko spočívá v záměně geografické centrality s provozní dostupností. Lokalita může teoreticky být schopna dosáhnout několika hlavních měst během několika hodin, ale může být nespolehlivá kvůli zpožděním na hranicích, zákazům vjezdu kamionů, přetíženým okružním silnicím nebo nedostatku řidičů. Podobně může sklad vypadat moderně, ale nesplňovat požadavky náročných uživatelů, pokud jde o nosnost podlahy, výšku stropu, protipožární ochranu, chlazení nebo datovou konektivitu.
Tržní rizika vyplývají také ze spekulativní nadprodukce. Na rozvinutých polských dílčích trzích mohou velká portfolia a cyklické vlny nové výstavby dočasně vyvíjet tlak na nájmy a míru neobsazenosti. Na menších trzích může i jediný projekt vést k výraznému nárůstu nabídky. Investoři by proto měli zvážit nejen tempo růstu v zemi, ale také prozkoumat profily konkrétních uživatelů, podmínky nájmu, bonitu a alternativní využití nemovitosti.
Vítězi jsou koridory s více zdroji poptávky
Obzvláště robustní jsou lokality, které nejsou závislé na jediném dopravním toku. V ideálním případě by logistické centrum mělo propojovat místní spotřebitelskou poptávku, průmyslové dodávky, mezinárodní tranzit a alespoň jeden další specializovaný sektor. To by mohlo zahrnovat chladicí řetězce, farmaceutický průmysl, zemědělskou logistiku, náhradní díly, energetické komponenty nebo elektronický obchod. Více zdrojů poptávky vyhlazuje cykly a zlepšuje využití infrastruktury.
Polsko již tento požadavek v několika regionech splňuje. Rumunsko jej může rozšířit mezi Bukurešť, západní průmyslová centra a Konstanci. Bulharsko má příležitosti podél os Sofie–Plovdiv–Turecko, Sofie–Soluň, Ruse–Bukurešť a Burgas/Varna–Černé moře. Srbsko těží ze své polohy mezi střední Evropou, Jaderským, Egejským a Černým mořem, ale potřebuje dále zlepšit procesy na hranicích a železnici. Bosna a Hercegovina potřebuje integrovanější národní a regionální sítě, ale lze ji rychleji profesionalizovat prostřednictvím rozsáhlých obchodních investic.
Ne každé město se potřebuje stát mezinárodním centrem. Regionální specializace je často efektivnější. Například Šumen může využít své energetické a zemědělské zdroje, Ruse svůj Dunaj a Rumunsko, Plovdiv svůj průmysl a maloobchod a Konstanța svůj přístav a těžkou logistiku. Snaha o zavedení stejných funkcí všude by rozptýlila kapitál a zabránila by tvorbě klastrů.
Kapitál sleduje spolehlivost, ne oznámení
Pro institucionální investory závisí atraktivita logistických nemovitostí ve východní Evropě na předvídatelných výnosech, nákladech na financování, právní vymahatelnosti a možnostech odchodu z investic. Nízká míra neobsazenosti a indexované nájemní smlouvy jsou pozitivní, ale je třeba je zvážit s ohledem na měnová rizika, úroková sazba, stavební rizika a rizika koncentrace nájemců. Přijetí eura v Bulharsku od roku 2026 eliminovalo některé třenice související s měnami. V zemích mimo EU a mimo eurozónu zůstává riziková prémie vyšší.
Požadavky na udržitelnost ovlivňují financování a oceňování. Budovy s dobrou izolací, fotovoltaikou, tepelnými čerpadly, inteligentním měřením a předinstalovanou nabíjecí infrastrukturou jsou nejen šetrnější k životnímu prostředí, ale také komerčně odolnější. Uživatelé věnují větší pozornost celkovým provozním nákladům, zatímco banky a fondy do svých rozhodnutí začleňují kvalitu energie. V důsledku toho mohou být starší budovy bez modernizačních vyhlídek předmětem slevy z ocenění.
Nejdůležitějším ukazatelem v dlouhodobém horizontu není nově vybudovaná plocha, ale její produktivní využití. Plně pronajaté, energeticky úsporné a multimodálně propojené centrum generuje stabilní peněžní toky a regionální přidanou hodnotu. Spekulativní projekt bez garantované poptávky naopak zůstává drahou sázkou na budoucí infrastrukturu. Zejména na trzích s vysokou politickou kontrolou by investoři měli rozlišovat mezi ohlášeným objemem, skutečným zahájením výstavby a uvedením do provozu.
Soutěž bude rozhodnuta daty
Fyzická infrastruktura zůstává nepostradatelná, ale její výkon je stále více určován daty. Informace o časech příjezdu, rezervacích slotů, celním stavu, stavu zásob a dopravních podmínkách v reálném čase zkracují čekací doby a umožňují lepší využití kapacity. Přístavy a terminály, které si vyměňují informace pouze prostřednictvím samostatných systémů nebo manuálních dokumentů, prohrávají ve prospěch digitálně integrované konkurence.
Východní Evropa může v některých případech přeskočit starší fáze vývoje. Nové systémy lze přímo vybavit cloudovými systémy, senzory, automatickým rozpoznáváním registračních značek a standardizovanými rozhraními. To snižuje chybovost a zjednodušuje správu regionálních sítí. Zároveň se zvyšuje závislost na kybernetické bezpečnosti, stabilních telekomunikačních sítích a kvalifikovaném personálu.
Největší překážkou často nebývá technologie, ale institucionální fragmentace. Zasilatelé, přístavy, železnice, celní orgány a provozovatelé skladů používají různé datové modely a chrání své vlastní informace. Z hlediska hospodářské politiky jsou proto nezbytné otevřené standardy, závazná rozhraní a jasná pravidla pro používání dat. Digitální koridory mohou výrazně zvýšit přínosy fyzických investic, zatímco nedostatek interoperability zpomaluje i moderní zařízení.
Realistický program do roku 2030
Očekává se, že do roku 2030 bude mít východní Evropa výrazně více modernějších logistických prostor, efektivnější kapacity přístavů a terminálů a vylepšené hlavní dopravní koridory. Toto rozšíření však neodstraní všechny historické mezery. Zejména přeshraniční železniční projekty, velké mosty a složité koridory jsou i nadále náchylné ke zpožděním. Zároveň dekarbonizace, nedostatek kvalifikovaných pracovníků a digitalizace zvyšují investiční potřeby v každém místě.
Vlády by měly upřednostňovat souvislé koridory před projekty národní prestiže. Chybějící úsek hranice může snížit přínosy stovek modernizovaných kilometrů. Plánovací a povolovací kapacity, transparentní zadávání veřejných zakázek, rozpočty na údržbu a digitální procesy jsou stejně důležité jako nová výstavba. Na západním Balkáně musí být fyzické projekty důsledně propojeny s celními a administrativními reformami.
Pro logistické společnosti je výzvou navrhnout sítě s větší odolností a celkovou nákladovou efektivitou. To zahrnuje více možností tras, realistická data o uzávěrkách, stupňovité úrovně zásob a smlouvy na energii a přepravní kapacitu. Pro developery nemovitostí jsou klíčovými kvalitativními prvky modulární prostory, energetické propojení, automatizační možnosti a multimodální možnosti. Pro průmyslové společnosti je klíčovou otázkou, zda je daná lokalita nejen nákladově efektivní dnes, ale zda bude i za deset let životaschopná z hlediska pracovní síly, energie a klimatu.
Nové centrum Evropy se rodí na jejích starých okrajích
Logistická infrastruktura východní Evropy je více než jen důsledkem rostoucích investic do skladování. Tvoří materiální základ měnící se evropské ekonomické geografie. Polsko ukazuje, jak si velký trh může vyvinout nezávislou logistickou platformu prostřednictvím infrastruktury, průmyslu a blízkosti západní Evropy. Rumunsko propojuje jednotný trh, Dunaj a Černé moře. Bulharsko získává strategickou hloubku díky Schengenu, euru, průmyslovým klastrům a své poloze poblíž Turecka. Západní Balkán se postupně přibližuje k jednotnému trhu prostřednictvím obchodních investic a evropské integrace.
Region se však automaticky nestane vítězem. Jeho výhody by mohly být narušeny zpožděním projektů, nedostatkem řidičů, špatným železničním spojením, úzkými místy v energetických sítích a administrativními překážkami. Klíčová je kvalita spojení, nikoli počet oznámení. Dalším krokem v rozvoji je propojení jednotlivých hal, silnic a terminálů do integrovaných koridorů.
Provokativní pravda je tedy tato: Budoucí kapacita zásobování Evropy bude více záviset na Plovdivu, Konstanci, Gdaňsku, Bělehradu, Kiseljaku nebo Ruse, než je mnoho korporátních sídel na Západě ochotno připustit. Tato místa nenahradí Rotterdam ani Duisburg, ani nenahradí velké německé průmyslové klastry. Rozšíří však síť o naléhavě potřebnou kapacitu, alternativy a blízkost trhu. Každý, kdo bere jejich rozvoj pouze jako otázku dohánění, podceňuje strategický posun. Naopak každý, kdo plánuje společně infrastrukturu, data, energii a personál, může z údajné periferie Evropy vytvořit novou ekonomickou páteř.
Poradenství - Plánování - Implementace

Konrad Wolfenstein
Rád/a bych sloužil/a jako váš osobní poradce.
Můžete mě kontaktovat na adrese wolfenstein∂xpert.digital nebo
Zavolejte mi na +49 7348 4088 965 .
Vaši experti na intralogistiku

Konzultace, plánování a implementace kompletních řešení pro výškové sklady a automatizované skladovací systémy - Obrázek: Xpert.Digital
Více informací zde: