Nvidia, AMD nebo Micron: Kde leží největší rizika v boomu umělé inteligence – Kreativní obrázek na téma s umělou inteligencí: Xpert.Digital
Akcie čipových společností pod drobnohledem: Které zisky by mohly přežít boom umělé inteligence?
Nízký poměr P/E (poměr ceny k zisku), vysoké riziko: Kdy jsou akcie chipových společností skutečně levné?
Akcie čipů pod tlakem: Jak se liší Nvidia, AMD a Broadcom
Boom umělé inteligence přináší výrobcům čipů silný růst a vysoké zisky – to ale automaticky neznamená, že jejich akcie jsou dobrou investicí. Nvidia, AMD, Broadcom, Micron a SanDisk profitují z poptávky po výpočetním výkonu, síťových technologiích a úložištích různými způsoby. Zároveň se jejich obchodní modely, rizika a výkyvy zisků značně liší.
Právě proto mohou být nápadně nízké poměry ceny k zisku zavádějící: často jsou založeny na očekávaných ziscích, které dosud nebyly realizovány, a mohou se měnit v závislosti na poptávce, cenách nebo konkurenci. Pro investory nejde jen o to, zda společnost z rozšíření umělé inteligence těží. Důležité je, kolik spolehlivého zisku zbývá po investicích, potenciálních úzkých místech a konkurenci – a zda cena akcií tyto vyhlídky již příliš optimisticky neodráží.
Akcie čipových společností pod tlakem: Které zisky přežijí boom umělé inteligence?
Pokles ceny akcií společnosti ji automaticky neznamená, že je levná. Stejně tak rostoucí cena akcií konkurenta nedokazuje, že se rovnováha ekonomické síly trvale změnila. Toto rozlišení je obzvláště důležité v odvětví polovodičů: technologický pokrok, politické intervence, investice v řádu miliard dolarů a vysoce volatilní očekávání zisku – to vše současně ovlivňuje oceňování.
Nvidia, AMD, Broadcom, Micron a SanDisk představují různé způsoby, jak profitovat z vývoje umělé inteligence: prostřednictvím výpočetního výkonu, procesorů specifických pro zákazníka, síťových technologií, pamětí nebo trvalého ukládání dat.
Klíčovou ekonomickou otázkou tedy není, která akcie v poslední době nejvíce klesla nebo vzrostla. Důležité je, kolik spolehlivého zisku zbývá po investicích, konkurenci a potenciálním zklamání v poptávce. Přesvědčivá analýza musí rozlišovat mezi úspěšnou společností, slibnou technologií a atraktivní cenou akcií. Tyto tři charakteristiky se mohou, ale nemusí shodovat.
Akciový trh přerozděluje příležitosti
Nedávné cenové pohyby zpočátku ukazují přehodnocení rizik: 9. listopadu 2026 ztratila Nvidia přibližně pět procent, zatímco AMD získala kolem 13 procent a Broadcom téměř devět procent.
To však nemusí nutně znamenat odpovídající posun v tržbách nebo tržních podílech. Tržní seance nemění stávající datová centra ani dlouhodobá softwarová rozhodnutí. Primárně mění cenu, kterou jsou investoři ochotni zaplatit za očekávané budoucí výsledky.
Často používaná fráze „korporace ztratila miliardy za jediný den“ je také ekonomicky nepřesná. Když cena akcií klesne, tržní kapitalizace společnosti se zpočátku snižuje. To automaticky nevede k odlivu stejného množství hotovosti ze společnosti. Provozní důsledky vznikají pouze prostřednictvím dalších kanálů, jako je obtížnější financování, méně atraktivní odměny založené na akciích nebo ztráta důvěry zákazníků.
Naopak, rostoucí ceny akcií nemusí nutně znamenat lepší příležitost k nákupu. Pokud akcie rostou prudčeji, než jsou realistická očekávání zisku, stává se dražší. Hledání alternativy k Nvidii proto může být z hlediska ocenění ekonomicky výhodné i riskantní.
Růst ceny akcií AMD navíc nebyl způsoben pouze problémy jejího konkurenta, ale byl podpořen také pozitivním hodnocením analytiků.
Podnikání společnosti Nvidia zůstává mimořádně ziskové
Dosavadní provozní čísla nevykreslují obraz ekonomicky potýkající se společnosti: Nvidia dosáhla ve druhém čtvrtletí fiskálního roku 2027, které skončilo 26. července 2026, tržeb ve výši 96,221 miliardy amerických dolarů, což představuje nárůst o 106 procent oproti předchozímu roku; hrubá marže dosáhla 75 procent a provozní zisk 63,734 miliardy amerických dolarů.
Obchod s datovými centry přispěl 89 miliardami amerických dolarů a ve srovnání s předchozím rokem vzrostl o 117 procent.
Tato škála ilustruje dvojí vývoj. Na jedné straně se Nvidia vyznačuje výjimečnou ziskovostí. Na druhé straně se společnost silně ekonomicky zaměřuje na investiční komplex, jehož další rozvoj je stále důležitější.
Hrubá marže ve výši 75 procent neznamená, že tři čtvrtiny tržeb lze volně rozdělit akcionářům. Rozdíl mezi hrubým ziskem a rozdělitelnými penězi zahrnuje výdaje, jako je výzkum, administrativa, daně, investice a změny stavu pohledávek a zásob. Tento rozdíl může být značný, zejména u rychle rostoucích společností.
Nvidia předpovídala tržby za třetí čtvrtletí ve výši 108 miliard dolarů s chybou dvou procent.
Taková prognóza naznačuje poptávku očekávanou managementem, ale nepředstavuje již dosažené příjmy. Pro účely hodnocení je proto nutné rozlišovat mezi skutečnými výsledky, krátkodobými prognózami společnosti a dlouhodobými očekáváními.
Vedení trhu se netýká jen čipů
Kromě procesorů zahrnuje nabídka Nvidie síťové technologie, kompletní platformy a komplexní softwarové prostředí zaměřené na CUDA a specializované knihovny.
Z ekonomického hlediska je tento vztah důležitější než izolovaný výkon jediného polovodiče. Zákazník si nekupuje jen výpočetní výkon. Potřebuje funkční prostředí, ve kterém lze modely vyvíjet, provozovat a dále zdokonalovat.
Konkurent tedy nemusí vyhrát pouze díky kupní ceně. Musí také kompenzovat potenciální náklady na konverzi, dodatečné náklady na vývoj a provozní rizika. Pokud levnější akcelerátor vyžaduje rozsáhlejší úpravy nebo je nedostatečně využíván, vnímaná cenová výhoda může zmizet.
Klíčovou metrikou jsou celkové náklady na spolehlivě dodávaný výpočetní výkon. Patří sem hardware, elektřina, chlazení, síť, software, personál a skutečné využití. Dražší systém může být ekonomičtější, pokud se rychleji stane produktivním nebo poskytne vyšší počet použitelných výsledků.
Tento vztah chrání zavedeného poskytovatele, ale nečiní ho nezranitelným. Čím vyšší jsou výdaje zákazníků, tím silnější je jejich motivace k vývoji alternativ. Vysoké marže jsou proto jak vyjádřením silné tržní pozice, tak i výzvou pro konkurenci, aby si přivlastnila část této přidané hodnoty.
Manažerská rizika nejsou obchodní čísla
Další nejistota vyplývá z veřejně diskutovaných osobních obvinění proti Jensenu Huangovi a vyšetřování jeho vztahu s bývalým manažerem; rozšířené podezření ze špionáže v této souvislosti nebylo prokázáno a společnost Nvidia uvedla, že dosud nemá žádné důkazy o ohrožení firemních tajemství.
Toto rozlišení je zásadní pro objektivní analýzu podnikání. Podezření nesmí být považováno za prokázanou ekonomickou ztrátu. Stejně tak nelze ztrátu technologické konkurenceschopnosti automaticky odvodit z osobního pochybení.
Relevance pro hodnotu společnosti nastává, když následují ověřitelné důsledky. Ty mohou zahrnovat změny ve vedení, právní zátěž, bezpečnostní nedostatky nebo zhoršené vztahy se zákazníky. Dokud není rozsah a výskyt těchto důsledků jasný, jedná se o dodatečné riziko a nikoli o kvantifikovatelné snížení zisku.
Tento případ však vyvolává zásadní otázku: Jak moc je společnost závislá na jediném lídrovi? Silný zakladatel může utvářet strategii, firemní kulturu a obchodní vztahy. Tato koncentrace se může stát rizikem pro ocenění, pokud nejsou struktury nástupnictví, kontroly a rozhodování dostatečně institucionálně zajištěny.
Z dlouhodobého hlediska tedy nezáleží jen na kvalitě generálního ředitele. Stejně důležité je, zda by společnost mohla být spolehlivě řízena i bez jeho každodenní přítomnosti.
Čína zůstává faktorem politické nejistoty
Americkou exportní politiku nelze redukovat na jednoduchou alternativu mezi úplným otevřením a úplným zákazem: V lednu 2026 příslušný americký orgán uvedl, že některé produkty, včetně Nvidia H200 a AMD MI325X, budou za bezpečnostních podmínek podrobeny individuálnímu přezkumu.
Koncem května bylo také objasněno, že licenční požadavky na určité pokročilé čipy by mohly ovlivnit i čínské společnosti mimo Čínu.
Z toho vyplývá několik úrovní ekonomického hodnocení. Zaprvé, omezený přístup na trh může přímo snížit prodejní příležitosti. Zadruhé, speciálně upravené produkty mohou vést k dodatečným nákladům na vývoj. Zatřetí, existuje riziko, že zásoby a dodací závazky ztratí hodnotu v důsledku změněných předpisů.
Společnost Nvidia ve své prognóze tržeb za třetí čtvrtletí fiskálního roku 2027 nezahrnula tržby z datových center z Číny v oblasti výpočetních procesorů.
To omezuje závislost této konkrétní prognózy na krátkodobém otevření čínského trhu. Nevylučuje to však dlouhodobé důsledky ztráty zákaznických vztahů nebo regionálně fragmentovanějšího technologického ekosystému.
Společnost AMD není automaticky chráněným příjemcem přísnějších předpisů. Pokud se vývozní pravidla zaměří na technické specifikace nebo konkrétní příjemce, mohlo by to ovlivnit více amerických dodavatelů. Politickým rizikům se proto nelze spolehlivě vyhnout pouhým přechodem od jednoho amerického výrobce čipů k jinému.
AMD potřebuje škálovat růst ziskově
Společnost AMD vykázala za třetí čtvrtletí roku 2026 celkové tržby ve výši 13,377 miliardy dolarů, což představuje meziroční nárůst o 45 procent; vykázaný čistý zisk činil přibližně 2,4 miliardy dolarů s hrubou marží 54 procent.
Obchod s datovými centry vzrostl ve srovnání s předchozím rokem o 97 procent a dosáhl přibližně 8,5 miliardy amerických dolarů.
Tento vývoj demonstruje značnou dynamiku. Nedokazuje to však, že AMD již dosáhla stejné ekonomické pozice jako Nvidia. Navíc byznys AMD v oblasti datových center zahrnuje jak serverové procesory EPYC, tak akcelerátory Instinct, což znamená, že celkové tržby segmentu nelze srovnávat s čistými tržbami z grafických karet s umělou inteligencí.
Pro AMD spočívá významná příležitost v tom, že velcí zákazníci by mohli chtít druhého, vysoce výkonného dodavatele. Taková alternativa zlepšuje jejich vyjednávací pozici a snižuje jejich závislost na jediném dodavateli.
Ekonomická hodnota této role však závisí na podmínkách. Tržní podíly získané prostřednictvím vysokých cenových ústupků, rozsáhlé podpory nebo prudce rostoucích výdajů na rozvoj jsou méně cenné než tržní podíly s trvale atraktivními maržemi.
Klíčovou otázkou tedy není jen to, jak rychle AMD poroste. Rozhodujícím faktorem je, zda dodatečné příjmy po pokrytí všech nezbytných výdajů přinesou rozumnou návratnost investovaného kapitálu.
Vyzyvatel potřebuje víc než jen poptávku
Vznikající dodavatel musí zvládat několik úkolů současně. Potřebuje atraktivní produkty, spolehlivé možnosti dodávek a prostředí, které zákazníci mohou využívat bez nepřiměřeného úsilí. Vývoj produktů musí navíc postupovat dostatečně rychle, aby se zabránilo opětovnému prohlubování technologické propasti.
To vytváří složitý cyklus financování. Nové produkty vyžadují značné počáteční investice. Rostoucí prodejní čísla mohou tyto náklady rozložit mezi více jednotek. Pokud však objem prodeje nedosáhne očekávání, ziskovost vývojového programu se zhorší.
Pro AMD je proto obzvláště důležité, zda se počáteční rozsáhlé projekty promítnou do opakovaných objednávek. Úspěšné testování ještě nezaručuje udržitelné podnikání. Technické přijetí se promítne do silné pozice na trhu pouze tehdy, když zákazníci budou systémy produktivně využívat, rozšíří svá nasazení a znovu objednají další generaci.
Pozornost si zaslouží i zákaznická základna. Růst je méně robustní, pokud silně závisí na několika projektech. Širší základna ekonomicky nezávislých zákazníků může snížit riziko individuálních zpoždění.
Tato práce na operativním rozvoji však může být již z velké části zaznamenána v ceně na akciovém trhu. V takovém případě ani dobrý růst nestačí. Výsledky musí také splňovat očekávání odrážející se v ceně akcií.
Broadcom těží z dalších výhod
Společnost Broadcom dosáhla ve třetím čtvrtletí fiskálního roku 2026 tržeb ve výši 29,591 miliardy dolarů, což je o 86 procent více než v předchozím roce; volný peněžní tok dosáhl 13,665 miliardy dolarů, což představuje přibližně 46 procent tržeb.
Tržby z prodeje polovodičů s umělou inteligencí dosáhly 16,7 miliardy USD, což je o 221 procent více než v předchozím roce; společnost jako klíčové faktory uvedla akcelerátory specifické pro zákazníky a síťové technologie.
To odlišuje ekonomickou pozici od prosté konkurence o stejný standardní procesor. Zakázkové polovodiče lze přizpůsobit specifickým pracovním zátěžím. Síťová technologie zase propojuje výpočetní jednotky a umožňuje jim spolupracovat.
Pro velké provozovatele může být taková specializace atraktivní, pokud se opakující se úkoly objevují v dostatečném měřítku. V takovém případě lze vysoké náklady na vývoj rozložit na velký objem využití.
Druhou stranou mince je silnější závazek k jednotlivým projektům a rozhodnutím zákazníků. Pokud významný zákazník změní svůj časový harmonogram, opustí architekturu nebo si sám udělá více vývojové práce, může to mít značné důsledky.
Společnost Broadcom má také rozsáhlou divizi infrastrukturního softwaru, která v daném čtvrtletí představovala přibližně 8,75 miliardy USD, tj. 30 procent tržeb skupiny.
Tato kombinace rozšiřuje základnu příjmů. Nicméně to neznamená, že je Broadcom nezávislý na investičním chování velkých technologických zákazníků.
Speciální žetony mění rozdělení výplat
Vzestup zakázkově navržených procesorů nemusí nutně zmenšit celkový trh s výpočetním výkonem umělé inteligence. Může především změnit, kdo z tohoto trhu profituje.
Pro provozovatele datového centra není relevantní metrikou marže dodavatele čipů, ale ekonomický přínos vlastní infrastruktury. Pokud specializovaný procesor dokáže vykonávat často používaný úkol nákladově efektivněji, zvyšuje se motivace k jeho vývoji interně nebo k uzavření vývojového partnerství.
To vede k novým úvahám. Specializovanější čip může být efektivnější, ale méně flexibilní v reakci na měnící se modely. Univerzálnější akcelerátor se může jevit dražší, ale dokáže zvládnout širší škálu úkolů.
Ekonomické rozhodnutí proto závisí na stabilitě pracovní zátěže. Čím předvídatelnější jsou aplikace a čím větší je jejich rozsah, tím je pravděpodobnější, že specializovaná řešení budou nákladově efektivní. Čím rychleji se mění modely, procesy a požadavky, tím cennější se může stát flexibilita.
Pro investory je zásadní pochopit, že rostoucí trh s umělou inteligencí automaticky nezaručuje konzistentní podíl na zisku. Výhody zvýšené efektivity mohou pocítit vývojáři polovodičů, provozovatelé datových center nebo koncoví zákazníci. Samotný růst tržeb na tuto otázku rozdělení zisku neodpovídá.
Úložiště není jednotný trh
Společnost Micron se věnuje jak paměti DRAM, tak i NAND; HBM označuje paměť s vysokou šířkou pásma, zatímco SSD jsou určeny pro dlouhodobé ukládání dat.
Z ekonomického hlediska by se RAM a velkokapacitní úložiště neměly považovat za synonyma. Plní různé úkoly a nemusí nutně podléhat stejným podmínkám nabídky a poptávky. Vysoká poptávka po obzvláště výkonném typu úložiště proto málo vypovídá o ziskovosti všech úložných produktů.
Analýza také zohledňuje, zda je produkt snadno zaměnitelný, nebo zda vyžaduje rozsáhlé technické úpravy. Čím více jsou produkty srovnatelné, tím přímější je cenová konkurence. Naopak, čím vyšší je kvalifikační úsilí a technické požadavky, tím větší je potenciál pro diferenciaci.
Sofistikovanější produktový mix však automaticky neodstraňuje cyklickou povahu výroby. Vysoké zisky vytvářejí investiční pobídky. Pokud několik výrobců současně rozšiřuje kapacitu, dodatečná nabídka může později uspokojit méně dynamickou poptávku.
Klíčovou otázkou tedy není, zda umělá inteligence potřebuje více úložiště. Jde o to, které typy úložišť zůstanou nedostatkové, jak dlouho tento nedostatek potrvá a jaká část dnešní výdělečné síly zůstane po dalším rozšíření kapacity.
🎯🎯🎯 Datově řízené centrum pro B2B průmysl jako kvazi-interní řešení


Kvazi-interní řešení: Jak Xpert.Digital uzavírá provozní mezery v marketingu a prodeji B2B – Smart Content-Driven Business - Obrázek: Xpert.Digital
Xpert.Digital je datově orientované B2B centrum pro průmysl, které vede Konrad Wolfenstein . Společnost funguje jako externí, kvazi-interní řešení pro průmyslové partnery a odstraňuje provozní mezery v marketingu, obsahu a prodeji – aniž by vyžadovala další zdroje na straně klienta.
Více informací zde:
Strategie společnosti Broadcom v soutěži o zakázkové čipy
Historie společnosti Micron varuje před extrapolací z minulých zkušeností
Rozsah, v jakém se mohou zisky změnit, je již demonstrován porovnáním dvou fiskálních let: tržby společnosti Micron se zvýšily z 25,111 miliardy dolarů ve fiskálním roce 2024 na 37,378 miliardy dolarů v roce 2025, zatímco čistý zisk vzrostl ze 778 milionů dolarů na 8,539 miliardy dolarů.
Zisk reagoval mnohem silněji než tržby. Tento vztah je klíčový pro kapitálově náročné společnosti. Pokud velké části nákladů krátkodobě nerostou nebo neklesají ve stejném poměru jako tržby, mohou změny cen neúměrně ovlivnit zisk.
To je atraktivní během růstu. Lepší využití kapacity a vyšší prodejní ceny mohou rychle zvýšit ziskovost. Během poklesu funguje stejný mechanismus opačným směrem.
Proto je problematické používat obzvláště vysoký roční zisk jako trvalý základ pro výdělky bez ověření. Vykázaný zisk může být správný, ale stále vypovídá jen málo o tom, čeho se vydělá za celý tržní cyklus.
U společnosti Micron by proto měly být produktový mix, investiční potřeby, kapitálový závazek a rozvaha posuzovány společně. Vyšší podíl sofistikovaných úložných produktů může zlepšit ekonomickou výkonnost. Zda to však povede k trvale méně volatilnímu obchodnímu modelu, bude nutné prokázat v průběhu několika tržních fází.
SanDisk potřebuje vlastní recenzi
Společnost SanDisk se zaměřuje především na rozvoj trhu s NAND paměťmi; diskutované ocenění je přibližně 2,6násobkem očekávaného ročního zisku za rok 2028.
Takové číslo se může jevit mimořádně příznivé. Může však také naznačovat, že trh považuje očekávané zisky za neudržitelné.
Pokud jde o trvalé úložiště, je třeba rozlišovat mezi rostoucí poptávkou po datech a rostoucí ziskovostí výrobců. Více uložených dat nemusí nutně vést k vyšším ziskům, pokud cena za paměťovou jednotku klesá rychleji než výrobní náklady.
Technologický pokrok má také dvojí účinek. Může snížit náklady a zlepšit konkurenční pozici. Zároveň může zvýšit dostupnou nabídku, a tím vyvolat cenový tlak.
Spolehlivé hodnocení proto vyžaduje více než jen předpoklad, že svět v budoucnu vygeneruje více dat. Musí zkoumat, jak se prodejní ceny, náklady, kvalita produktů a investice vyvíjejí ve vzájemném vztahu.
Společnosti Micron a SanDisk by proto neměly být považovány za ekonomicky ekvivalentní investice pouze kvůli jejich podobně nízkým očekávaným poměrům P/E. Jejich příslušné produktové skladby a závislosti na jednotlivých trzích s úložišti mohou vést k výrazně odlišným výsledkům.
Poměr P/E skrývá své předpoklady
U společnosti Micron se na základě očekávaných zisků za rok 2028 diskutuje poměr P/E přibližně tři, u společnosti SanDisk je odpovídající hodnota kolem 2,6 a u společnosti Nvidia kolem devíti.
Tyto hodnoty nejsou nadčasovými charakteristikami společností. Závisí na použité ceně akcií, aktuálním stavu prognózy a definici zisku. Bez tohoto kontextu vzniká falešný pocit přesnosti.
Dále je nutné zvážit horizont prognózy. Očekávaný zisk pro rok 2028 není již dosaženým přebytkem. Zahrnuje předpoklady týkající se poptávky, podílu na trhu, cen, nákladů a případně i zpětného odkupu akcií.
Nízký poměr P/E proto může znamenat několik věcí. Akcie mohou být ve skutečnosti podhodnocené. Trh však může také očekávat výrazný pokles zisku nebo mít malou důvěru v podkladovou prognózu.
Rozdíl mezi levnou společností a příznivým rokem pro hospodářské výsledky je obzvláště důležitý. Každý, kdo oceňuje cyklickou akcii s mimořádně vysokým ročním ziskem, může předpokládat vysokou výnosovou sílu, která není ekonomicky opakovatelná.
Správná navazující otázka tedy nezní, proč akciový trh oceňuje akcii trojnásobkem jejího zisku. Jde v první řadě o to, jaké zisky by byly realistické za méně příznivých podmínek.
Malé chyby v předpovědi hodně změní
Mechaniku lze ilustrovat bez konkrétní cenové prognózy. Pokud se skutečný zisk sníží na polovinu ve srovnání s očekávaným ziskem, poměr ceny k zisku (P/E) se zdvojnásobí, za předpokladu, že cena akcie zůstane nezměněna. Ze tří se stane šest a z 2,6 se stane 5,2.
To samo o sobě nutně neznamená, že se jedná o špatnou investici. Problematická se stává, když se zároveň sníží hodnocení její dlouhodobé životaschopnosti. Pak trh může nejen očekávat nižší výnos, ale také akceptovat nižší oceňovací násobek.
Oba efekty se vzájemně posilují. Pokud podkladový zisk klesne o čtvrtinu a akceptovaný oceňovací faktor současně klesne o pětinu, vypočítaná hodnota je o 40 procent nižší. Jedná se čistě o analýzu citlivosti, nikoli o predikci pro žádnou z uvedených akcií.
Opačný efekt je také možný. Pokud se zisky ukážou jako robustnější, než se očekávalo, mohou cenu akcií podpořit jak vyšší očekávání zisku, tak vyšší poměr ceny k zisku (P/E).
Právě proto nestačí pouhé oddělené posouzení nízkého čísla. Klíčovou otázkou je, zda dnešní cena poskytuje dostatečnou ochranu proti realistickým zklamáním.
Kvalita zisku určuje srovnatelnost
Společnosti neupravují své výsledky zcela podle stejných pravidel: Nvidia zahrnuje kompenzace založené na akciích do svých upravených čísel od prvního čtvrtletí fiskálního roku 2027, zatímco Broadcom tyto výdaje nadále z některých upravených výsledků vylučuje.
To znamená, že dva podobně pojmenované ukazatele zisku mohou mít odlišné podkladové ekonomické složení. Porovnání poměru P/E má smysl pouze tehdy, jsou-li podkladové zisky srovnatelné.
Kompenzace založená na akciích nemusí nutně vést k okamžitému odlivu hotovosti. Může však i tak generovat ekonomické náklady pro stávající akcionáře, například v důsledku ředění nebo zpětného odkupu akcií, jehož cílem je toto ředění kompenzovat.
Zisky z investic, odpisy z akvizic a zvláštní daňové efekty také vyžadují diferencovanou analýzu. Ne každá úprava je nepřípustná, ale ne každý vyloučený výdaj je ekonomicky nevýznamný.
Důkladná analýza proto zohledňuje několik úrovní současně: vykázaný zisk, upravený zisk, provozní cash flow a volný cash flow. Pokud tyto údaje dobře korelují po delší dobu, zvyšuje se spolehlivost údajů o zisku. Větší odchylky nejsou automatickým důvodem k poplachu, ale měly by být vysvětlitelné.
Růst může vázat likviditu
Společnost Nvidia vykázala ve druhém čtvrtletí fiskálního roku 2027 čistý zisk ve výši 59,688 miliardy dolarů, zatímco provozní peněžní tok činil 24,077 miliardy dolarů a volný peněžní tok 21,341 miliardy dolarů.
Ve stejném období měl mimo jiné výrazný nárůst pohledávek negativní dopad na provozní cash flow.
Tato nesrovnalost je analyticky důležitá, ale neznamená automaticky špatné obchodní výsledky. Během období velmi silného růstu mohou dodávky rostout rychleji než příchozí platby. V takových případech se část úspěchu zpočátku projevuje spíše jako pohledávky než jako dostupná hotovost.
Rozhodujícím faktorem je, jak se věci budou vyvíjet. Pokud budou pohledávky uhrazeny dle smlouvy, lze zpoždění vyřešit. Pokud se však platební lhůty trvale prodlužují nebo pokud kapitál vázaný v dluzích roste rychleji než podnikání, změní se kvalita růstu.
Totéž platí pro zásoby. Zásoby mohou být nezbytné k zajištění dodací schopnosti. Mohou však také představovat riziko, pokud se produkty rychle stanou technologicky zastaralými nebo poptávka oslabí.
Důkladné posouzení se proto neptá pouze na to, o kolik se zvýší příjmy. Ptá se také, kolik dodatečného kapitálu je nutné vázat k vytvoření těchto příjmů a jak spolehlivě lze výsledné pohledávky převést na hotovost.
Zákazníci si musí svou investici zasloužit
Klíčový výpočet probíhá s kupujícími infrastruktury. Dodavatel čipů může hlásit vynikající výsledky, zatímco jeho zákazníci ještě nevědí, zda jejich investice přinesou dostatečnou návratnost.
Aby byl boom udržitelný, je proto klíčová ziskovost na straně zákazníka. Datová centra musí své výdaje ospravedlnit dodatečnými příjmy, nižšími náklady nebo strategicky cenným přínosem.
Je třeba rozlišovat mezi používáním a ochotou platit. Aplikace může být používána často a stále generovat malé příjmy, pokud konkurence nutí k nízkým cenám nebo pokud je nasazení drahé.
Zvýšení produktivity musí být také kvantifikovatelné. Pokud systém umělé inteligence šetří pracovní čas, ekonomická výhoda vzniká pouze tehdy, pokud lze tento čas efektivně využít a pokud náklady na monitorování, integraci a chyby nevyvrátí přínosy.
Pro polovodičový průmysl proto není počet nových aplikací jediným důležitým faktorem. Důležité je, zda dostatek aplikací generuje podstatný ekonomický přínos. Teprve potom vznikne investiční poptávka, založená méně na očekáváních a více na skutečných výnosech.
Efektivita může posílit nebo oslabit poptávku
Výkonnější čipy a lepší software mohou snížit náklady na aplikaci umělé inteligence. To však automaticky neznamená, že bude celkově potřeba méně nebo více polovodičů.
Pokud klesající náklady výrazně rozšíří spotřebu, celková poptávka se může zvýšit i přes vyšší efektivitu. Firmy by mohly automatizovat další úkoly nebo implementovat složitější modely ekonomicky.
Pokud však dodatečné využití zůstane omezené, stejné zvýšení efektivity může snížit potřebu nového hardwaru. Provozovatel pak může k uspokojení dané poptávky potřebovat méně systémů.
Toto rozlišení je pro investory klíčové. Technologický pokrok je obecně cenný pro uživatele, ale nemusí se nutně projevovat stejnou měrou u všech dodavatelů.
Může se také změnit rozložení v rámci infrastruktury. Zvýšený výpočetní výkon může vytvořit nové požadavky na úložiště nebo přenos dat. Naopak upravená architektura modelu může ulevit jednotlivým komponentám, kterých byl dříve nedostatek.
Vhodným pohledem tedy není ani paušální optimismus, ani předpoklad nevyhnutelného kolapsu. Je třeba zkoumat, jak efektivita, růst spotřeby a ceny dohromady ovlivňují tržby a marže příslušných společností.
Elektřina se stává ekonomickým úzkým hrdlem
Mezinárodní energetická agentura očekává, že celosvětová poptávka po elektřině v datových centrech dosáhne do roku 2030 přibližně 950 terawatthodin, což představuje asi tři procenta celosvětové spotřeby elektřiny; obzvláště silný růst se očekává u datových center speciálně navržených pro umělou inteligenci.
Toto je prognóza a uvedená celková hodnota nezahrnuje výhradně aplikace umělé inteligence.
Navíc ekonomicky nezáleží ani tak na globálním průměru, jako spíše na lokální dostupnosti. Datové centrum potřebuje elektřinu na konkrétním místě s dostatečnou připojovací kapacitou a spolehlivým napájením.
To může vést ke zpožděním. Provozovatel může mít financování a objednaný hardware, ale nemůže jej produktivně využívat bez vhodného zdroje napájení a chlazení. Pro dodavatele může takové úzké hrdlo znamenat spíše odložení prodeje než ztrátu poptávky.
Zároveň se zvyšují nároky na plánování kapitálu. Pokud je infrastruktura uvedena do provozu později, generování příjmů začíná později, zatímco některé náklady již byly vynaloženy.
Při hodnocení společností vyrábějících čipy proto není relevantní jen poptávka po procesorech. Stejně důležité je, jak rychle lze vytvořit celé prostředí, ve kterém budou tyto procesory ekonomicky fungovat.
Zpětné odkupy automaticky nevytvářejí hodnotu
Nvidia během sledovaného čtvrtletí vrátila akcionářům přibližně 26 miliard dolarů prostřednictvím zpětných odkupů akcií a dividend.
Takové dividendy mohou zvýšit atraktivitu akcií, ale nenahrazují zdravý provozní rozvoj. Zpětný odkup akcií vytváří hodnotu především tehdy, když společnost získává vlastní akcie pod jejich ekonomickou hodnotou a neobětuje přitom důležitější investice ani nezbytné hotovostní rezervy.
Snížení počtu akcií může také zvýšit zisk na akcii bez odpovídajícího zvýšení celkového zisku. Analýza by proto měla rozlišovat mezi provozním pokrokem a čistě matematickým efektem změny počtu akcií.
Zvláštní opatrnost je doporučena u cyklických společností. Vysoké zisky během vzestupu mohou společnosti svádět k rozsáhlému zpětnému odkupu akcií. Pokud následuje pokles, může dojít k nedostatku finančních rezerv.
Opce zpětného odkupu není totéž co skutečné provedení nákupů. Zpočátku vytváří určitou míru flexibility. Zda je tato flexibilita využita a zda má ekonomický smysl, závisí na likviditě, investičních potřebách a ceně akcií.
Zpětné odkupy jsou proto nástrojem pro alokaci kapitálu. Jejich pouhá existence není nezávislým důkazem podhodnocení.
Tři vývojové trendy vyžadují různá posouzení
Smysluplná analýza by měla zohlednit několik ekonomicky proveditelných vývojů, spíše než považovat jednu prognózu zisku za jistou.
V příznivém scénáři by využití umělé inteligence rychle růst, zákazníci by z jejích aplikací získávali dostatečné příjmy a rozšiřování infrastruktury by probíhalo bez větších zpoždění. V takové situaci by značné investice mohly zůstat udržitelné po delší dobu. Rozhodujícím faktorem by však bylo, kterým poskytovatelům se podaří udržet si své konkurenční výhody a marže.
V případě scénáře mírného rozvoje poptávka nadále poroste, ale pomaleji, než se očekávalo. Zlepšení efektivity, zvýšená konkurence a opatrnější investiční chování omezují růst zisku. V tomto prostředí může být solidní společnost zklamáním, pokud cena jejích akcií dříve očekávala výrazně lepší výkon.
V nepříznivém scénáři se zpožděné projekty, slabší financování a rostoucí kapacita prolínají. To by mohlo vést k odložení objednávek, snížení cen a významným revizím očekávaných zisků.
Tato analýza není prognózou rozdělení. Slouží k testování robustnosti ocenění. Atraktivní vstupní bod by neměl fungovat pouze v nejpříznivějším scénáři. Čím větší je rozdíl mezi optimistickými očekáváními a konzervativními předpoklady výnosu, tím důležitější se stává zaplacená cena.
Pět společností, různé zátěžové testy
Pro Nvidii je klíčovým ekonomickým faktorem udržitelnost její výjimečné ziskovosti. Silná platforma může ospravedlnit vysoké zisky. Ocenění však musí také zohlednit, že zákazníci přehodnocují své výdaje a konkurenti zpochybňují atraktivní marže.
Společnost AMD se zaměřuje na ziskové škálování. Růst dosáhne svého plného potenciálu pouze tehdy, když generuje opakující se poptávku, širší zákaznickou základnu a odpovídající návratnost investic.
Společnost Broadcom potřebuje posoudit stabilitu svých vztahů a programů v oblasti zakázkových polovodičů. Vysoké objemy projektů mohou vytvářet významné příležitosti, ale také zvyšují důležitost individuálních rozhodnutí zákazníků.
Ve společnosti Micron závisí ocenění významně na tom, jaká část ziskové síly zůstává během skladovacího cyklu nedotčena. Výjimečně vysoké zisky by neměly být automaticky považovány za normu.
Pro SanDisk je klíčovým faktorem, zda rozvoj podnikání s NAND paměťmi umožňuje udržitelně atraktivní návratnost investic. Velmi nízký očekávaný poměr ceny k zisku (P/E) je přesvědčivý pouze tehdy, pokud jsou podkladové zisky dostatečně robustní.
To má za následek odlišné investiční profily. Společnosti nelze smysluplně redukovat na žebříček, který zohledňuje pouze ztráty ceny akcií nebo očekávané poměry P/E.
Kdy má investice ekonomický smysl
Přesvědčivá kupní cena musí být úměrná nejistotě podnikání. Čím méně spolehlivé jsou dlouhodobé zisky, tím větší by měl být rozdíl mezi zaplacenou cenou a konzervativně stanoveným oceněním společnosti.
Zde je klíčových několik otázek. Jaké zisky zůstávají, když je poptávka slabší? Kolik peněz je třeba pravidelně investovat do nových produktů a kapacit? Jak moc závisí úspěch na jednotlivých zákaznících, politických rozhodnutích nebo úzkém období technologické převahy?
Stejně důležité je i časové hledisko. Společnost může být dlouhodobě úspěšná a krátkodobě zůstat nadhodnocená. Naopak akcie pod ekonomickým tlakem se mohou stát atraktivními, pokud je jejich rozvaha dostatečně stabilní a cena již odráží velmi konzervativní předpoklady.
Důvodem je tedy to, že ani největší pohyb ceny akcií, ani nejnižší předpokládaný poměr P/E neposkytují nejsilnější argument pro nákup. Přesvědčivým faktorem je kombinace srozumitelné konkurenční pozice, robustní kvality zisku, udržitelných investičních potřeb a ceny, která zůstává přijatelná i v případě zklamání.
Boom umělé inteligence nemusí skončit, aby jednotlivé akcie čipových společností zklamaly. Stačí, aby skutečný výkon nedosáhl očekávaných výsledků. Právě proto je zkoumání předpokladů o ziscích důležitější než hledání nejpozoruhodnějšího ukazatele výhodné nabídky.
📈🚀 Od viditelnosti k důvěře 👀🤝 Vaše škálovatelná cesta s Xpert.Digital

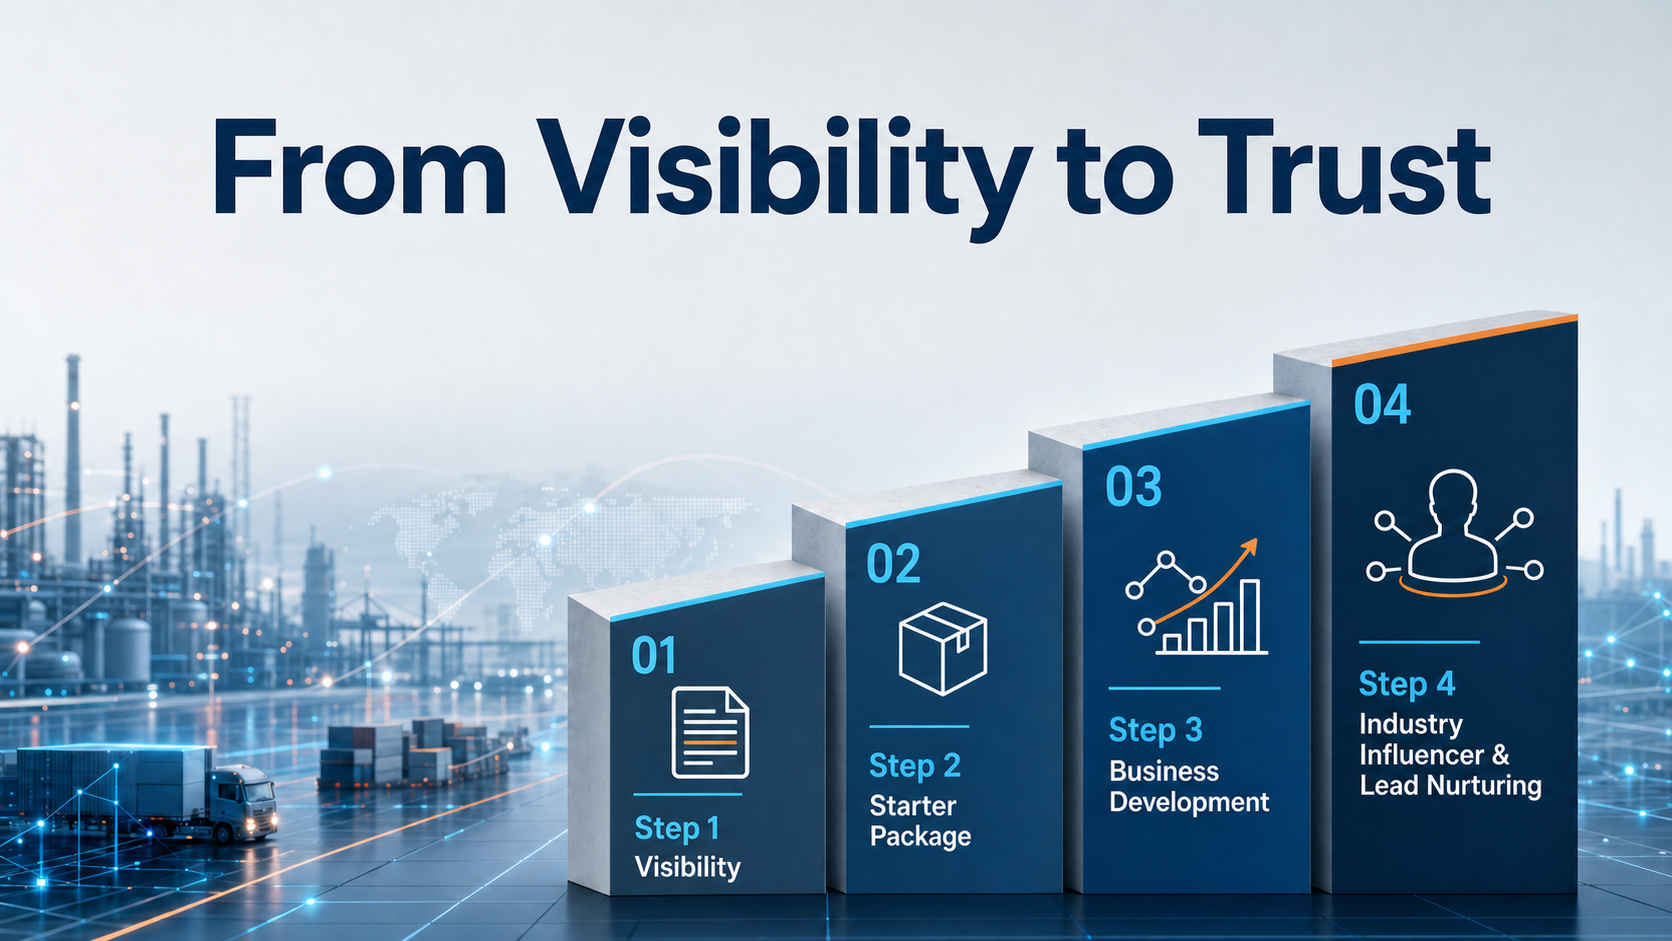
Od viditelnosti k důvěře: Vaše škálovatelná cesta s Xpert.Digital - Obrázek: Xpert.Digital
V průmyslovém B2B segmentu se udržitelné obchodní vztahy zřídkakdy objevují přes noc. Rozvíjejí se krok za krokem – prostřednictvím viditelnosti, profesní relevance, opakujících se kontaktních bodů a rostoucí důvěry. Čtyřfázový model Xpert.Digital přesně toto řeší: Nabízí strukturovanou cestu, která začíná zvládnutelným vstupním bodem a v případě potřeby se může rozvinout do hlubší spolupráce v oblasti rozvoje podnikání.
Místo spoléhání se na hlasité marketingové sliby staví tento model do popředí vztah. Firmy začínají s jasně definovanými, snadno vypočítatelnými kritérii a poté se na základě vlastních zkušeností rozhodnou, jak dalece chtějí spolupráci rozšířit. Klíčovým faktorem pro tento nerušený proces budování důvěry je, že se platforma zcela vyhýbá otravným reklamám, takže redakční zaměření zůstává výhradně na odbornosti firem.
Více informací zde:
Váš globální partner pro marketing a rozvoj obchodu
☑️ Naším obchodním jazykem je angličtina nebo němčina
☑️ NOVINKA: Korespondence ve vašem rodném jazyce!

Konrad Wolfenstein
Já a můj tým jsme rádi, že vám můžeme být k dispozici jako váš osobní poradce.
Můžete mě kontaktovat vyplněním kontaktního formuláře zde wolfenstein@xpert.digital:nebo mi jednoduše zavolat na číslo +49 7348 4088 965. Moje e-mailová adresa je
Těším se na náš společný projekt.