Inteligentní skladování: Jak automatizace mění rovnováhu sil v logistice
Předběžné vydání Xpertu

Available in 27 languages 📢
Preferujte Xpert.Digital na GoogluⓘPublikováno: 22. listopadu 2026 / Aktualizováno: 22. listopadu 2026 – Autor: Konrad Wolfenstein
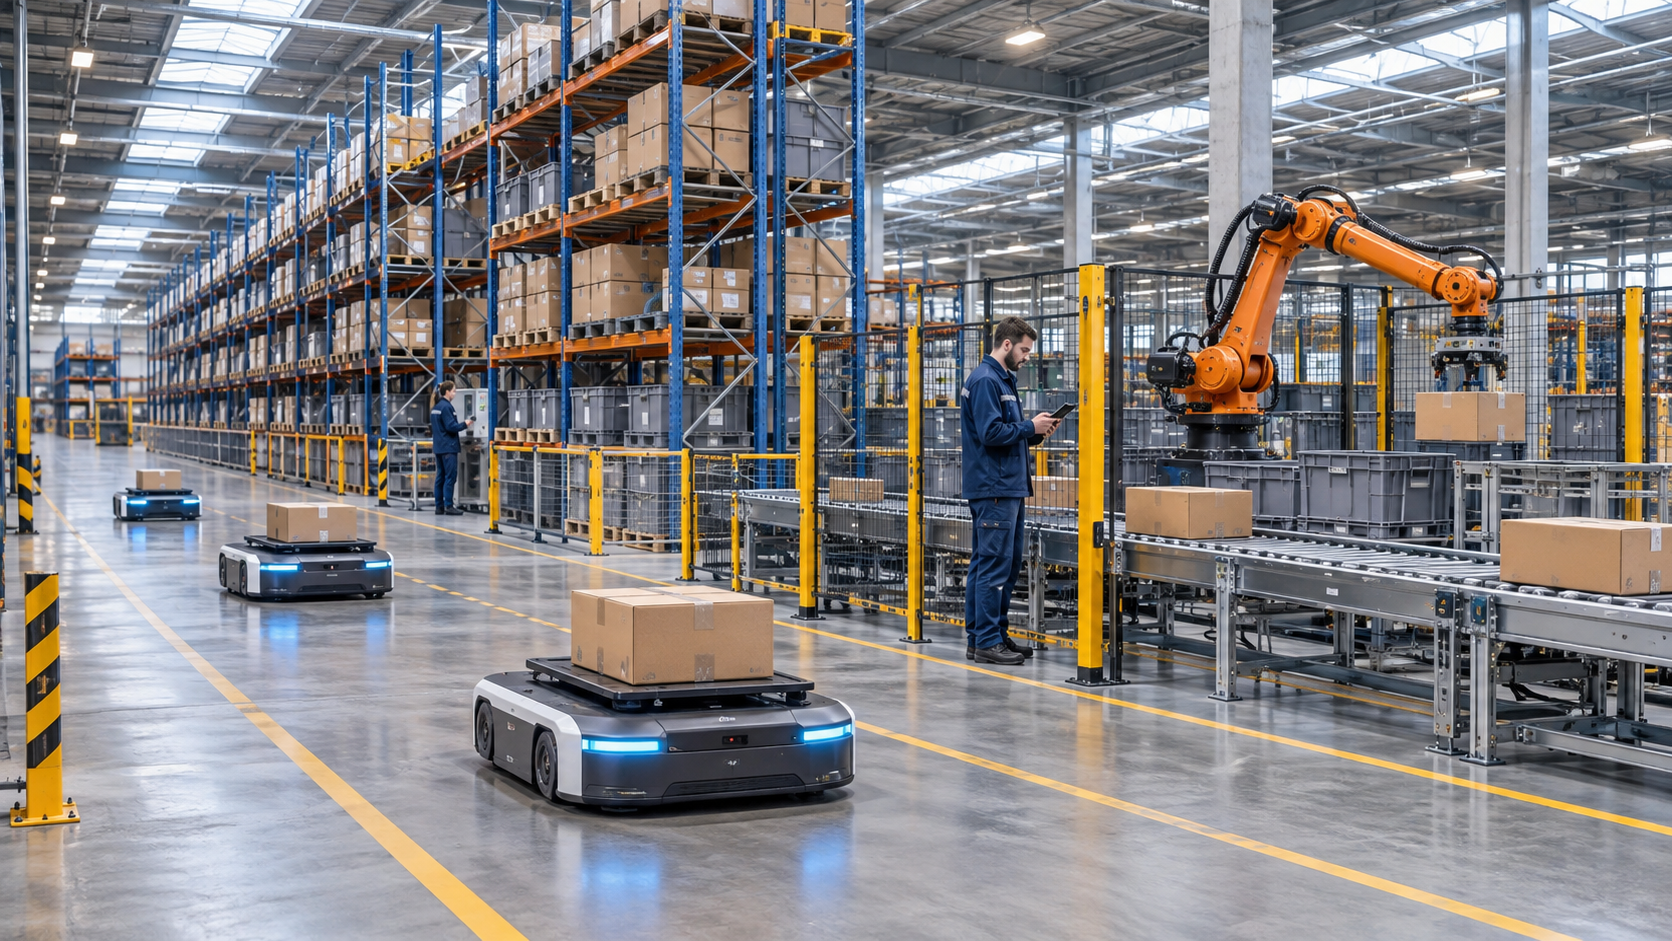
Inteligentní skladování: Jak automatizace mění rovnováhu sil v logistice – Kreativní obrázek na téma s umělou inteligencí: Xpert.Digital
Více robotů, větší efektivita? Na čem ve skladování skutečně záleží
Automatizace skladů: Mnoho společností tyto náklady a rizika přehlíží
Budoucnost logistiky: Jak inteligentní sklady mění konkurenceschopnost
Roboty, umělá inteligence a automatizované skladovací systémy slibují rychlejší procesy a nižší náklady. Nové technologie však samy o sobě neefektivnější sklad nedělají: Pokud jsou procesy špatně organizované nebo data nespolehlivá, automatizace může stávající problémy ještě zhoršit. Klíčovým faktorem je, jak dobře technologie, materiálové toky a provozní procesy vzájemně ovlivňují. Tento článek ukazuje, které obchodní modely formují trh, jak se liší regionální příležitosti a co by společnosti měly zvážit při investování – od celkových nákladů a softwaru až po údržbu a spolehlivost.
Chytré skladování: Proč mohou být dobrá data důležitější než noví roboti
Nákup pouze robotů může jen automatizovat vaši neefektivitu
Inteligentní skladování se vyvíjí z úkolu technické modernizace na strategickou otázku konkurenceschopnosti. Primárním cílem není nahradit co nejvíce lidí stroji. Klíčovým faktorem je sladění úrovně zásob, materiálových toků, pracovních postupů a požadavků zákazníků tak, aby společnost fungovala spolehlivěji, ekonomičtěji a adaptabilněji. Sklad je inteligentní, když dokáže efektivně reagovat na změny – nejen proto, že v něm pracují roboti.
Ústřední ekonomická teze tedy zní takto: Udržitelná hodnota inteligentního skladování vyplývá ze souhry návrhu procesů, kvality dat, automatizace a provozního řízení. Jednotlivé technologie mohou umožnit významná zlepšení. Mohou však také vázat kapitál, zvyšovat technologické závislosti a maskovat stávající organizační problémy. Existuje značný rozdíl mezi přesvědčivým demonstračním provozem a plně ziskovým systémem po mnoho let.
Trh toto napětí jasně odráží. Na jedné straně roste poptávka po vysoce výkonné intralogistice. Na druhé straně investice zůstávají závislé na ekonomickém klimatu, nákladech na financování, stavební aktivitě a finanční situaci hlavních zákazníků. Pro rok 2025 se na globálním trhu s automatizací skladů předpokládal nárůst příjmu objednávek o přibližně sedm procent. Tento růst však nebyl způsoben pouze silnější skutečnou poptávkou. Vyšší náklady na ocel a pracovní sílu zvýšily náklady na projekty; zároveň jednotlivé velké investiční programy podpořily celkový trh. Nominální růst se proto automaticky nerovná odpovídajícímu nárůstu počtu automatizovaných skladů.
Důkladná analýza trhu vyžaduje oddělené zvážení tří úrovní: průmyslového hodnotového řetězce, různých konkurenčních modelů dodavatelů a regionálních poptávkových podmínek. Pouze jejich kombinace vysvětluje, které technologie jsou ekonomicky životaschopné, které společnosti mají strukturální výhody a kde se rozvíjejí atraktivní investiční příležitosti.
Velký trh s budoucími investicemi s rozmazanými statistickými hranicemi
I definování trhu vyžaduje pečlivé zvážení. Inteligentní skladování, automatizace skladu, intralogistika a automatizace logistiky nejsou synonyma. Některé analýzy trhu se zaměřují primárně na automatizované skladovací a dopravní systémy. Jiné zahrnují software pro správu skladu, senzory, mobilní roboty, služby nebo další aplikace mimo samotný sklad.
Jedna tržní prognóza odhaduje globální trh s inteligentním skladováním na 31,21 miliardy USD pro rok 2025 a očekává, že do roku 2030 vzroste na 46,42 miliardy USD. To odpovídá průměrné roční míře růstu 8,3 procenta. Jiná studie o automatizaci skladů předpovídá objem trhu přibližně 64 miliard USD do roku 2032 a roční míru růstu 12,3 procenta mezi lety 2026 a 2032. Tato čísla popisují různé výzkumné rámce a neměla by se sčítat ani považovat za přímo srovnatelná měření.
Toto metodologické omezení je zásadní pro ekonomické rozhodování. Míchání různých definic trhu může vést k nadhodnocení skutečně dosažitelné poptávky. Výrobce uchopovací technologie neobsluhuje stejný trh jako generální dodavatel kompletních distribučních center. Podobně ani potenciál výnosů softwarové platformy není ekvivalentní celkovému objemu investic jejích zákazníků.
Statistiky prodeje také vyžadují jasnou interpretaci. Za rok 2024 bylo hlášeno přibližně 102 900 prodejů profesionálních servisních robotů pro dopravní a logistické aplikace, což představuje nárůst o 14 procent oproti předchozímu roku. To znamená, že více než polovina zaznamenaných profesionálních servisních robotů spadala do této kategorie aplikací. Tato kategorie však nezahrnuje výhradně skladové roboty, ale i další dopravní úkoly. Navíc se jedná o vzorek společností, nikoli o úplný záznam všech instalací po celém světě.
Spolehlivým závěrem tedy není, že každé dílčí odvětví roste stejným tempem. Spíše jde o to, že automatizovaná přeprava zboží je významnou komerční aplikací robotiky, zatímco skutečné cesty růstu se značně liší v závislosti na technologii, regionu a skupině zákazníků.
Proč se mění investiční logika skladu
Poptávku po inteligentním skladování lze chápat jako reakci na několik souběžných nákladových faktorů. Společnosti musí produktivněji využívat vzácnou pracovní sílu, uspokojovat rostoucí požadavky na dodací kapacity a vyrovnávat se s nejistými trendy v prodeji. Nedostatek pracovních sil a vyšší nároky na zpracování objednávek proto patří mezi klíčové faktory automatizace.
Z ekonomického hlediska je obzvláště důležitý měnící se profil objednávek. Sklad s malým počtem velkých dodávek vyžaduje jinou organizační strukturu než sklad s mnoha malými objednávkami, častými vráceními a různými kombinacemi produktů. Množství manipulovaného zboží není jediným faktorem určujícím vynaložené úsilí. Počet položek objednávky, rozmanitost produktů a požadované kroky zpracování mohou mít na náklady větší vliv než samotný objem přepravy.
To vede k zásadnímu rozdílu mezi kapacitou a efektivitou. Dodatečný prostor zpočátku pouze vytváří místo. Neodstraňuje dobu vyhledávání, chyby v inventuře ani úzká hrdla v balicích stanicích. Naopak, lepší alokace skladovacích míst může zvýšit efektivitu stávající budovy, aniž by okamžitě vyžadovala plně automatizovaný systém.
Dalším hnacím faktorem je ekonomický význam spolehlivosti. Nepřesné zásoby mohou vést k nesprávným nákupům, zbytečným bezpečnostním zásobám, zpožděním dodávek a dodatečné přepravě. Sklad proto ovlivňuje nejen vlastní personální náklady, ale také prodej, nákup, výrobu a likviditu.
Investiční rozhodnutí by se proto nemělo omezovat na izolovanou úsporu na jednoho zaměstnance skladu. Týká se otázky, kolik provozní nejistoty dokáže společnost zvládnout a za jaké náklady. Řešení může být ekonomicky výhodné, i když vede pouze k omezeným úsporám personálu, ale stabilizuje kritický výrobní proces nebo zabraňuje nákladnému rozšíření závodu.
Tvorba průmyslové hodnoty začíná dlouho před robotem
Průmyslový řetězec inteligentního skladování lze chápat jako vícevrstvý systém. Na začátku stojí materiály a průmyslové komponenty. Patří mezi ně ocelové konstrukce, regály, pohony, převodovky, válečky, dopravníkové moduly, baterie, nabíjecí zařízení, řídicí systémy, kamery a bezpečnostní technologie. Na této úrovni určují kapacita dodávek, kvalita a standardizace konkurenceschopnost navazujících dodavatelů.
Druhá úroveň se skládá ze specializovaných strojů a subsystémů. Automatizované sklady malých dílů, paletové sklady, kyvadlové systémy, třídicí systémy, mobilní transportní roboti a robotické manipulační stanice plní specifické úkoly. Jejich ekonomický přínos silně závisí na tom, jak dobře jsou přizpůsobeny příslušnému sortimentu produktů a toku materiálu.
Nad touto úrovní se nachází řídicí a softwarová vrstva. Propojuje objednávky, zásoby, zdroje a technické systémy. Pouze toto propojení transformuje jednotlivé stroje do koordinovaného celkového systému. Standardní tržní přístup k automatizaci skladů proto zahrnuje nejen skladování, dopravu, třídění a vychystávání objednávek, ale také software, integraci a služby.
Další fází s přidanou hodnotou je systémová integrace. Zde dochází ke koordinaci budov, technologií, požární ochrany, IT a provozních procesů. Tento úkol je často podceňován, protože viditelné technické prvky se zdají být snáze posouditelné než kvalita jejich integrace.
Posledním krokem je provoz po celou dobu životního cyklu. Údržba, náhradní díly, aktualizace softwaru, modernizace a rozšiřování nejsou druhořadé, doplňkové služby. Mají přímý vliv na to, zda je původně vypočítaný výkon i nadále k dispozici.
Tato struktura vede k důležitému ekonomickému rozdílu: Prodej stroje generuje jednorázový příjem. Spolehlivě udržovaný systém na druhou stranu může generovat opakující se příjmy po mnoho let. Pro zákazníky tento dlouhodobý vztah nabízí jak jistotu, tak potenciální závislost.
Proč management rozhoduje o ekonomických přínosech
V inteligentním skladu musí spolupracovat několik úrovní rozhodování. Systém správy skladu, často označovaný jako systém řízení skladu, organizuje zásoby, skladovací místa a objednávky. Řídicí systémy na úrovni strojů provádějí pohyby technicky. Vyšší úroveň provádění nebo orchestrace může stanovovat priority úkolů a koordinovat zdroje.
Tyto termíny se na trhu ne vždy používají konzistentně. Proto je z ekonomického hlediska důležitější specifické rozdělení odpovědností než název produktu: Který systém určuje sekvence? Kde jsou spolehlivě uchovávány informace o zásobách? Která entita reaguje na poruchy? A kdo nese odpovědnost, pokud několik subsystémů funguje samostatně, ale celkového výkonu není dosaženo?
Rostoucí význam tohoto řídicího systému se odráží i ve strategickém směřování hlavních dodavatelů. Společnost KION na začátku fiskálního roku 2026 přejmenovala svůj segment Supply Chain Solutions na Intelligent Automation Solutions. Zároveň má být značka Dematic silněji postavena v oblasti komplexního řízení dodavatelského řetězce. To odráží rozšíření nabídky služeb od individuální skladové technologie až po koordinaci komplexních procesů.
Pro operátory může vysoce výkonná softwarová architektura zlepšit škálovatelnost. Nové roboty nebo pracovní stanice pak mohou být potenciálně integrovány postupně. To však vyžaduje vhodná rozhraní, jednoznačné datové modely a jasně definované odpovědnosti.
Samotná otevřenost nezaručuje nízké celkové náklady. Architektura silně složená z různých produktů může vést k dodatečnému úsilí o integraci a testování. Naopak uzavřený, integrovaný systém může být snadněji ovladatelný, ale později ztěžuje změnu dodavatele. Nejlepší rozhodnutí proto nespočívá pouze v jednom přístupu. Záleží na složitosti, interních možnostech a dlouhodobé strategii umístění.
Umělá inteligence musí být porovnávána s provozními daty
Umělá inteligence rozšiřuje možnosti skladování, ale nenahrazuje řádnou organizaci procesů. Mezi relevantní aplikace patří vizuální rozpoznávání položek, zdokonalování robotických uchopovacích procesů, prioritizace objednávek, predikce technických poruch a dynamická koordinace mobilních robotů. Na významu nabývá také plánování založené na simulacích a prediktivní alokace zdrojů.
Je třeba rozlišovat mezi různými technickými úkoly. Systém, který analyzuje obrazy, řeší jiný problém než algoritmus plánování trasy. Podobně hlasový asistenční systém není automaticky vhodný pro řízení pohybů strojů kritických z hlediska bezpečnosti.
Pro ekonomické hodnocení nezáleží na tom, zda je produkt prodáván jako řešení umělé inteligence. Důležité je, zda nabízí měřitelné výhody ve srovnání s vhodným benchmarkem. Pokud řídicí systém založený na pravidlech spolehlivě a nákladově efektivně plní stabilní úkol, musí složitější řešení odůvodnit vynaložené dodatečné úsilí.
Klíčové ukazatele výkonnosti (KPI) v reálných provozních podmínkách jsou proto obzvláště smysluplné. Patří mezi ně objednávky dokončené bez chyb, nezbytné lidské zásahy, doby restartu po narušení a výkon s neobvyklými položkami. Vysoká průměrná míra detekce může mít malý ekonomický význam, pokud jsou zbývající chyby obzvláště nákladné.
Kvalita dat také omezuje jejich užitečnost. Nepřesné rozměry produktů, nekonzistentní údaje o balení nebo zpožděné zaúčtování zásob mohou systematicky uvádět v omyl inteligentní řídicí systémy. Údržba dat proto není přípravným vedlejším projektem, ale průběžnou součástí systému skladové výroby.
Čtyři obchodní modely formují konkurenční prostředí
Konkurenční prostředí je smysluplněji kategorizováno podle obchodních modelů než podle jediného žebříčku. První skupinu tvoří široce postavení poskytovatelé a integrátoři systémů. Mezi klíčové hráče na trhu patří Dematic, Daifuku, SSI Schäfer, KNAPP, Vanderlande, Swisslog, TGW a Honeywell Intelligrated. Soutěží s různými kombinacemi skladových technologií, materiálového toku, softwaru, integrace a služeb.
Jejich silnou stránkou je řešení komplexních projektů a integrace řady technických oborů. Klient tak získává komplexní řešení a může efektivněji konsolidovat odpovědnosti. Zároveň jsou takové projekty často kapitálově náročné a vyžadují přesné plánování.
Druhou skupinu tvoří specializovanější poskytovatelé technologií a robotiky. Společnosti jako AutoStore, Geekplus, Locus Robotics a Symbotic představují odlišné technické a komerční přístupy v rámci automatizace skladů. Nejsou zcela zaměnitelnými konkurenty. Jejich řešení se zaměřují na různé struktury produktů, pohybové úkoly a úrovně automatizace.
Třetí skupinu tvoří dodavatelé softwaru a platformové společnosti. Jejich konkurenční výhoda může spočívat ve správě heterogenních technologií, v optimalizačních procesech nebo v integraci s jiným podnikovým softwarem. Významná část jejich podnikání závisí na tom, jak hluboce jsou jejich aplikace integrovány do provozní organizace.
Čtvrtou skupinu tvoří regionální integrátoři, specialisté na údržbu a poskytovatelé řešení specifických pro dané odvětví. Mohou být úspěšní tam, kde je blízkost k zákazníkovi, rychlá reakce a znalost stávajících systémů důležitější než globální velikost.
Tato struktura vysvětluje, proč může být společnost lídrem na určitém dílčím trhu, aniž by dominovala celkovému trhu. Dodavatel automatizované skladovací technologie ne vždy přímo konkuruje dodavateli mobilních transportních robotů. Místo toho často vznikají partnerství, prodejní kanály a společné projekty.
Velikost nechrání před projektovými a ekonomickými riziky
Velcí poskytovatelé mají reference, mezinárodní servisní organizace a rozsáhlé rozvojové zdroje. Jejich podnikání však zůstává částečně závislé na načasování velkých investičních projektů.
To je patrné z údajů za segment Supply Chain Solutions společnosti KION za rok 2025. Příjem objednávek vzrostl o 39,5 procenta na přibližně 3,599 miliardy eur, zatímco tržby segmentu se zvýšily o 4,4 procenta na přibližně 3,071 miliardy eur. Rostly jak projektové, tak i servisní aktivity.
Různé tempo růstu ilustruje, proč je nutné analyzovat příjem objednávek a tržby odděleně. Nové projekty se okamžitě nepromítají do plných tržeb. Plánování, výroba, instalace a náběh zaberou čas. Silný rok objednávek se proto může plně projevit na tržbách až později.
Stejně tak velký objem nevyřízených zakázek automaticky nezaručuje vysoké zisky. Rozhodujícími faktory jsou vypočítané marže, technická rizika, smluvní podmínky a schopnost dodat včas. Pokud se zvýší náklady nebo problémy s rozhraním způsobí dodatečnou práci, může se velká zakázka stát finančním zklamáním.
Výsledkem je podrobnější obraz pro konkurenční analýzu. Instalované systémy poskytují přístup k servisu a modernizaci podnikání. Nové rozsáhlé projekty umožňují růst, ale také zvyšují nároky na projektový management a likviditu. Vyvážená kombinace nových systémů, softwaru, údržby a rozšiřování proto může být ekonomicky výhodnější než obzvláště vysoký objem krátkodobých zakázek.
Modulární robotika mění vstupní bariéry
Mobilní roboty a modulární systémy mění možnosti plánování investic. Místo jednorázové restrukturalizace celé skladové organizace mohou firmy automatizovat vybrané přepravní nebo vychystávací úkoly a později rozšiřovat jejich rozsah. Poptávka po škálovatelných a flexibilních řešeních je proto považována za důležitý dlouhodobý hybatel trhu.
Hlavní výhoda spočívá v řešení nejistoty. Pokud je obtížné předvídat budoucí objem objednávek, má možnost postupného rozšiřování svou vlastní ekonomickou hodnotu. Menší počáteční investice může omezit riziko špatných rozhodnutí a umožnit získání praktických zkušeností.
Modularita však neznamená neomezenou škálovatelnost. Další roboti vyžadují prostor pro dopravu, nabíjecí kapacitu, přestupní body a dostatečně výkonné pracovní stanice. Pokud se tato omezení v procesu vývoje neřeší, větší flotila může vést k stále větším čekacím dobám.
To vede k důležitému plánovacímu pravidlu: Výkonnostní limit dalšího robota nemusí být nutně konstantní. Systém může zpočátku růst téměř proporcionálně a později selhat v jiném úzkém místě.
Pro dodavatele to přesouvá zaměření konkurence z pouhé technologie vozidel na celkovou provozní kontrolu. Správa vozového parku, řešení poruch, bezpečnost, údržba a integrace určují, zda flexibilní řešení skutečně zůstane flexibilní i v každodenním používání.
Řešení intralogistiky LTW

LTW Intralogistics – Inženýři toku - Obrázek: LTW Intralogistics GmbH
Společnost LTW svým zákazníkům nenabízí jednotlivé komponenty, ale integrovaná kompletní řešení. Poradenství, plánování, mechanické a elektrotechnické komponenty, řídicí a automatizační technika, stejně jako software a servis – vše je propojeno a přesně koordinováno.
Obzvláště výhodná je vlastní výroba klíčových komponentů. To umožňuje optimální kontrolu kvality, dodavatelských řetězců a rozhraní.
LTW je synonymem pro spolehlivost, transparentnost a partnerskou spolupráci. Loajalita a poctivost jsou pevně zakotveny ve filozofii společnosti – podání ruky zde stále něco znamená.
Souvisí s tím:
Evropa nabízí velký trh pro obnovu stávajících ložisek
Modely užívání přerozdělují náklady a rizika
Kromě tradičních nákupů zařízení získávají na popularitě obchodní modely založené na užívání a službách. V oblasti robotiky jako služby jsou technické služby poskytovány prostřednictvím opakovaných plateb. V sektoru robotiky v dopravě a logistice zaznamenaly odpovídající nabídky v roce 2024 42% nárůst, zatímco tradiční prodej zůstal nejdůležitějším marketingovým kanálem.
Pro zákazníky může takový model snížit počáteční kapitálové požadavky. Údržba a technická podpora mohou být navíc někdy zahrnuty do jedné smlouvy. To může usnadnit vstup na trh, zejména pokud jsou interní technické zdroje omezené.
Ekonomické posouzení by se však nemělo omezovat pouze na nižší počáteční platbu. Celkové náklady ovlivňuje doba trvání smlouvy, minimální požadavky na nákup, změny cen, náklady na rozšíření a možnosti ukončení. Systém, který je dlouhodobě intenzivně využíván, může být nákladově efektivnější, zatímco flexibilní smlouva nabízí výhody v době nejisté poptávky.
Poskytovatel také přebírá další rizika. Musí financovat technologii a zajistit její výkon po delší dobu. To zvyšuje důležitost využití, zbytkové hodnoty a úvěruschopnosti zákazníka.
Modely užívání neodstraňují investiční náklady. Pouze přerozdělují financování, provozní odpovědnost a riziko mezi zúčastněné strany. Jejich přínos závisí na tom, zda toto rozdělení odpovídá skutečné nejistotě zákazníka.
Regionální tržní potenciál vyžaduje více než jen barevnou mapu světa
Spolehlivá regionální tepelná mapa by měla rozlišovat alespoň tři dimenze: aktuální velikost trhu, očekávaný růst a ekonomickou atraktivitu jednotlivých aplikací. Velký trh může růst pomalu. Malý trh může vykazovat vysokou míru růstu, ale generovat pouze omezené absolutní příjmy.
Roli hrají také regionální náklady a faktory infrastruktury. Vysoké náklady na pracovní sílu obecně zvyšují hodnotu ušetřených pracovních hodin. Vysoké náklady na pozemky mohou zatraktivnit hustší skladování. Naopak nespolehlivá technická infrastruktura nebo nedostatek údržbářské kapacity mohou bránit stejnému automatizačnímu přístupu.
Nedávná prognóza odvětví předpovídá průměrný roční růst přibližně sedm procent pro Evropu, Blízký východ a Afriku v letech 2025 až 2030. Pro americký trh se předpokládá zhruba šest procent a pro asijsko-pacifický region asi pět procent. Celosvětově se toto číslo pohybuje přibližně kolem šesti procent.
Tato prognóza nepředstavuje univerzálně platné hodnocení všech segmentů robotiky a softwaru. Jiné studie s různými definicemi docházejí k odlišným výsledkům. Právě z tohoto důvodu by regionální tepelná mapa neměla vyvolávat dojem, že jeden údaj o růstu dostatečně popisuje všechny technologie a země.
Spíše je otázkou, kterou si je třeba položit při investičním rozhodování, jaká konkrétní kombinace poptávky zákazníků, struktury nákladů, kvality lokality a technické podpory je přítomna.
Evropa nabízí velký trh pro obnovu stávajících ložisek
Evropa není homogenním trhem automatizace. Současný vývoj se v jednotlivých zemích a odvětvích značně liší. Nizozemsko, severní Evropa a Spojené království zažívají příznivější poptávkové podmínky, zatímco Německo krátkodobě trpí slabší investiční aktivitou mezi klíčovými zákazníky.
To vede k dvojí perspektivě. Na jedné straně může ekonomická slabost a neochota investovat do průmyslu zpomalit nové projekty. Na druhé straně mají zejména zavedené skladové struktury svou vlastní potřebu modernizace, lepšího softwaru a odstranění jednotlivých úzkých míst.
Stávající lokality však kladou jiné požadavky než nové budovy. Dostupná výška, půdní podmínky, protipožární ochrana, rastr sloupů a probíhající provoz omezují technickou svobodu. Řešení se musí přizpůsobit stávajícím podmínkám, spíše než předpokládat teoreticky optimální budovu.
To vytváří příležitosti pro dodavatele k modernizaci stávajících provozů. Ekonomická výhoda nespočívá jen v prodeji nových technologií, ale také v jejich implementaci s co nejmenším počtem přerušení. Přerušení výroby a selhání dodavatelského řetězce mohou výrazně narušit očekávané přínosy.
V tomto ohledu zůstává Německo náročným trhem: Krátkodobá slabší poptávka neznamená automaticky nedostatek dlouhodobého potenciálu. Zvyšuje však důležitost přesvědčivých studií ekonomické proveditelnosti a nízkorizikových implementačních konceptů.
Střední a jihovýchodní Evropa vyžaduje odlišný přístup k automatizovaným výpočtům
Pro lokality ve střední a jihovýchodní Evropě nemá smysl jednoduše převzít investiční logiku regionů s vysokými mzdami v západní Evropě. Rozhodujícími faktory jsou celkové místní náklady, dostupnost zaměstnanců, profil zakázek a strategická role lokality.
Polsko a Česká republika jsou zmiňovány jako trhy s rostoucím významem v kontextu diverzifikace a regionalizace dodavatelských řetězců. To je však automaticky nestaví na roveň všem ostatním zemím v regionu.
Pro lokality v místech, jako je Rumunsko nebo Bulharsko, by proto analýza měla být založena na konkrétních provozních datech. Nižší náklady na pracovní sílu mohou prodloužit dobu amortizace již jen díky úsporám na personálu. Zároveň může přesnost zásob, sledovatelnost, využití prostoru nebo spolehlivé zásobování mezinárodních zákazníků poskytnout ekonomické opodstatnění pro automatizaci.
Plauzolejem vstupní strategie je postupná digitalizace. Spolehlivá kmenová data, mobilní sběr dat a jasná odpovědnost za procesy zpočátku vytvářejí transparentnost. Následně lze automatizovat jednotlivé přepravní trasy nebo standardizované kroky zpracování.
Toto hodnocení není všeobecným doporučením proti velkým zařízením. Lokalita s vysokým objemem přepravy a stabilním tokem zboží může ospravedlnit komplexní automatizaci i v regionu s nižšími mzdami. Rozhodujícím faktorem je specifické využití, nikoli označení země.
Severní Amerika kombinuje investiční sílu se závislostí na velkých zákaznících
Americké trhy jsou silně ovlivněny rozsáhlými investičními programy, které realizují velké maloobchodní a logistické společnosti. Takové programy mohou podporovat poptávku po několik let. Zároveň však mohou zkreslovat tržní data, pokud několik obzvláště velkých projektů vygeneruje významný podíl na růstu. V roce 2025 patřily rozsáhlé projekty předních maloobchodníků mezi klíčové faktory ovlivňující globální nové objednávky.
Pro dodavatele je velký zákazník atraktivní, protože může nabídnout opakovatelná řešení, vysoké objemy a mezinárodní reference. Tato korelace však zvyšuje riziko koncentrace trhu. Pokud klíčový zákazník odloží své investiční plány, může to mít významný dopad na příjem objednávek a využití kapacity.
Ziskovost navíc ovlivňují náklady na výstavbu a materiál. Ve Spojených státech byla významná část očekávaného růstu objednávek v roce 2025 připsána vyšším cenám projektů. To ilustruje, proč by rostoucí tržby neměly být přímo interpretovány jako důkaz zlepšených investičních podmínek.
Z dlouhodobého hlediska je třeba rozlišovat také mezi různými zákaznickými sektory. Očekává se, že automatizace potravin v Americe se ke konci desetiletí zpomalí s dokončením programů větších distribučních center. Naproti tomu se očekává, že sektor doručování balíků bude i nadále růst díky investicím do doručování na poslední míli.
Regionální perspektiva proto zůstává v zásadě atraktivní, ale selektivní. Rozhodujícími faktory jsou investiční cykly, kterých se poskytovatel účastní, a jak silně jeho podnikání závisí na jednotlivých programech.
Asie je jak centrem poptávky, tak i oblastí průmyslové konkurence
Asijsko-pacifický region by neměl být vnímán jako jeden růstový blok. Čína, Japonsko, Indie a trhy jihovýchodní Asie se liší, pokud jde o průmyslovou strukturu, technologickou vyspělost a investiční podmínky.
Pro trh automatizace skladů v asijsko-pacifickém regionu se do roku 2025 předpokládá pokles tržeb o osm procent. Za hlavní faktor je považována slabší domácí poptávka v Číně. Některé dílčí trhy si však vedly dobře.
Zároveň tento region kombinuje rozmanité profily dodavatelů. Japonské a evropské společnosti zde konkurují čínským a indickým robotickým společnostem a regionálním integrátorům. Mezi klíčové hráče patří Daifuku, Murata Machinery, Geekplus, GreyOrange a SSI Schäfer.
Tato dvojí role je pro konkurenční analýzu klíčová: Asie je jak odbytovým trhem, tak i regionem původu důležitých technologií. Slabší domácí poptávka se proto nemusí nutně promítat do odpovídajícího slabšího mezinárodního konkurenčního postavení výrobců v této oblasti.
Indie však představuje jiný obrázek. Tam je popsán přechod od jednotlivých pilotních projektů digitalizace a automatizace ke komplexnějším aplikacím. Automatizovaná skladová technologie, dopravníkové systémy, robotické vychystávání objednávek a řízení řízené daty mají umožnit vyšší výkon bez proporcionálního zvýšení požadavků na personál.
Úspěšný rozvoj trhu proto vyžaduje strategie specifické pro danou zemi a zaměřené na aplikaci. Standardizovaný produkt může být mezinárodně škálovatelný; instalace, servis a provozní adaptace však často zůstávají lokálně určeny.
Blízký východ a další rozvíjející se trhy nabízejí selektivní příležitosti
Pro Indii, Blízký východ a Afriku je popsáno rostoucí využití robotiky, automatizované dopravy, senzorů a cloudového řízení skladů. Tento vývoj je poháněn tlakem na náklady a rostoucími očekáváními ohledně rychlosti vyřizování objednávek.
Z ekonomického hlediska je třeba rozlišovat mezi jednotlivými moderními logistickými centry a připraveností na celostátní trh. Technicky náročný rozsáhlý projekt ukazuje, že řešení lze implementovat na jednom místě. Nedokazuje však, že údržba, dodávky náhradních dílů a kvalifikovaný personál jsou v celém regionu rovnoměrně dostupné.
Takové trhy mohou být pro dodavatele atraktivní, pokud společně vyvíjejí technologie a místní provozní podporu. Ti, kteří prodávají pouze zařízení bez zajištění jeho následného provozu, riskují problémy s výkonem a poškození pověsti.
V Latinské Americe jsou v souvislosti s rostoucím významem regionalizovaných dodavatelských řetězců zmiňovány zejména Brazílie a Mexiko. I zde závisí konkrétní potenciál na tom, která odvětví investují a které úkoly mají být automatizovány.
Smysluplná regionální tepelná mapa tedy není jednoduchým žebříčkem vítězů a poražených. Je to mapa různých obchodních modelů: modernizace stávajících zařízení, automatizace nových distribučních center, zásobování průmyslové výroby nebo postupná digitalizace skladů, které byly dříve převážně manuální.
Výhody pro zákazníky se liší více v závislosti na aplikaci než na módním slově
Ne každý skladový problém vyžaduje stejnou technologii. Sklad náhradních dílů s mnoha zřídka požadovanými položkami potřebuje jiné řešení než distribuční centrum potravin s vysokou propustností a krátkými časovými intervaly.
Pro stabilní, standardizované toky materiálu mohou vysoce výkonné pevné systémy nabídnout ekonomické výhody. Pro kolísavé procesy a nejisté využití kapacity však mohou být atraktivnější modulární systémy. Současný technologický vývoj proto zahrnuje jak automatizované systémy skladování a vyzvedávání, tak i mobilní roboty, třídicí systémy a stále častěji robotickou manipulaci s jednotlivými díly.
I v rámci jednoho místa mohou být různá řešení prospěšná. Rychle se pohybující zboží, objemné zboží a zřídka přepravované náhradní díly nemusí nutně vyžadovat stejnou úroveň automatizace. Diferencovaná segmentace může být ekonomičtější než jednotný celkový koncept.
Rozdíl mezi průměrnou a špičkovou poptávkou je obzvláště důležitý. Systém navržený výhradně pro nejvyšší krátkodobou poptávku může zůstat po velkou část roku nedostatečně využíván. Naopak, poddimenzovaný systém může selhat právě v ekonomicky nejdůležitějších týdnech.
Optimální řešení proto zvažuje kombinaci základní technické kapacity, flexibilních pracovních procesů a možností rozšíření. Cílem není maximální teoretický výkon stroje, ale robustní struktura nákladů napříč různými stavy využití.
Ziskovost zcela závisí na správném srovnávacím výpočtu
Důkladná investiční analýza musí porovnat automatizovaný cílový stav s realistickou alternativou. Stávající provoz nesmí být ani uměle podceňován, ani považován za neměnný. Často lze významných zlepšení dosáhnout jednoduše lepší organizací, uspořádáním skladu nebo softwarem.
Na straně nákladů je kromě samotného vybavení zahrnuto také plánování, úpravy budovy, IT integrace, školení, uvedení do provozu, náhradní díly a budoucí modernizace. Na straně výhod je zde úspora pracovní doby, snížení nákladů na chyby, dodatečná využitelná kapacita a potenciálně i zamezení nutnosti rozšiřování.
Logiku ilustruje záměrně zjednodušený příklad. Pokud je počáteční investice čtyři miliony eur a ročně se vygeneruje 1,2 milionu eur v realizovatelných přínosech, zatímco vzniknou dodatečné provozní náklady ve výši 300 000 eur, čistý roční efekt je 900 000 eur. Jednoduchá doba amortizace je tedy přibližně čtyři a půl roku. Jedná se o ilustrativní scénář, nikoli o průměr v odvětví.
I malé změny mohou výrazně ovlivnit výsledek. Pokud jsou přínosy nižší kvůli snížené obsazenosti nebo pokud jsou náklady na integraci vyšší, doba amortizace se prodlužuje. Naopak, vyhnutí se nutnosti výstavby nových budov může výrazně zlepšit ziskovost.
Pro dlouhodobá rozhodnutí je proto prostá doba amortizace nedostatečná. Je třeba zvážit data plateb, náklady na financování, zbytkové hodnoty a různé rizikové scénáře. Rozhodujícím faktorem není jen to, kdy se investovaný kapitál teoreticky vrátí, ale také to, zda investice vytváří odpovídající přidanou hodnotu ve srovnání s dostupnými alternativami.
Celkové náklady a provozní rizika patří do stejného výpočtu
Celková analýza nákladů musí zohlednit i důsledky potenciálních narušení. Vysoký stupeň automatizace může stabilizovat provoz, ale zároveň vytvořit nové technické závislosti. Pokud dojde k selhání centrálního předávacího bodu, může dojít k zastavení několika jinak efektivních systémů.
Proto by se technická redundance a možnosti organizačního zálohování měly plánovat společně. Ne každý proces vyžaduje úplnou duplikaci. V kritických oblastech však může být omezené manuální zálohování ekonomicky proveditelné.
Digitální provozní bezpečnost je stejně důležitá. Technologie síťového skladu propojuje stroje, mobilní zařízení, servery a externí přístupové body služeb. To vyžaduje explicitní definování přístupových práv, postupů obnovy a odpovědností.
Loajalita k jednomu dodavateli má také ekonomickou hodnotu. Export dat, přístup k rozhraním, dostupnost náhradních dílů a možnost budoucího rozšíření ovlivňují vyjednávací pozici zákazníka. Nízká počáteční cena může být kompenzována drahými úpravami.
Odborné hodnocení proto zohledňuje nejen výkon během bezproblémového provozu. Zkoumá také, jak se systém chová v případě poruch, změn v sortimentu produktů, aktualizací softwaru a rostoucích objemů. Robustnost není druhotnou technickou charakteristikou, ale součástí ziskovosti.
Produktivita mění práci, spíše než aby ji jednoduše eliminovala
Dopad inteligentního skladování na zaměstnanost je komplexní. Automatizace může snížit fyzicky náročnou přepravu a opakující se manuální úkony. Zároveň se zvyšuje potřeba monitorování, údržby, správy dat a řešení technických problémů.
Současné logistické trendy proto explicitně spojují další rozvoj umělé inteligence a robotiky se změnami v organizaci práce. Kolaborativní robotika, digitální asistence a vzdálená podpora jsou popisovány jako nástroje, které mohou společně zlepšit produktivitu a pracovní podmínky.
Zda se to v dané firmě podaří, závisí do značné míry na implementaci. Zaměstnanci se nejen musí naučit nová uživatelská rozhraní, ale potřebují také jasné odpovědnosti a praktické postupy pro výjimečné případy.
Toto rozlišení je důležité i pro analýzy nákladů a přínosů. Vypočítané úspory pracovní doby se automaticky nepromítají do nižších výplat. Pokud zaměstnanci přijmou jiné úkoly, může přínos plynout ze zvýšené pracovní zátěže nebo z zamezení náboru nových zaměstnanců.
Důkladná analýza proto rozlišuje mezi okamžitým snížením nákladů, zvýšením kapacity a snížením závislosti na trhu práce. Všechny tři účinky mohou být cenné. Nejsou však totožné a neměly by být započítávány jako přínosy vícekrát.
Energetická účinnost je otázkou celého konceptu skladu
Dopad na životní prostředí nelze redukovat na jednotlivé stroje. Automatizace může umožnit hustší skladování a zabránit zbytečným pohybům materiálu. Zároveň pohony, dopravníková technologie, nabíjecí infrastruktura a IT systémy vyžadují dodatečnou energii. Energetická účinnost je proto klíčovou konkurenční výhodou moderní automatizace skladů.
Hranice systému jsou klíčové. Kompaktnější sklad může pro stejný výkon vyžadovat méně prostoru. Naopak rychlejší systém může při nízkém využití způsobit zbytečnou spotřebu energie v pohotovostním režimu. Skutečný dopad proto závisí na využití, budově a provozní strategii.
Smysluplné klíčové ukazatele výkonnosti (KPI) vztahují spotřebu energie k poskytované službě. Mezi příklady patří kilowatthodiny na odeslanou objednávku nebo na přepravenou nákladovou jednotku. Pro smysluplné srovnání je však nutné použít jako základ podobné struktury objednávek a výkonnostní požadavky.
Ekonomicky a ekologicky šetrné plánování se proto snaží nejprve předejít zbytečným pohybům a teprve poté je rychleji automatizovat. Nejefektivnější pohyb je často ten, ke kterému v první řadě nedojde díky lepšímu plánování zásob a procesů.
Do roku 2030 bude o konkurenci rozhodovat operační schopnost
Další vývoj pravděpodobně nebude poháněn jedinou technologií ani jednotným investičním cyklem. I když se očekává, že celkový trh bude i nadále růst, přetrvávají značné rozdíly mezi regiony, odvětvími a dodavateli. Růst cen, rozsáhlé projekty a ekonomické výkyvy budou i nadále komplikovat interpretaci tržních dat.
Strukturálně mají řešení, která kombinují výkon a přizpůsobivost, mnoho výhod. Patří mezi ně škálovatelná automatizace, vhodné softwarové architektury, prokazatelná ekonomická životaschopnost a robustní služby. Výzvou je nejen zvyšování technické složitosti, ale také její zvládnutelnost.
Pro dodavatele se proto stává skutečně dosažený provozní výkon důležitějším než počet dostupných funkcí produktu. Ti, kteří provádějí rychlou instalaci, spolehlivé uvedení do provozu a umožňují pozdější rozšíření, vytvářejí konkurenční výhodu, kterou je obtížnější napodobit než u společnosti, která se spoléhá především na velkolepé demonstrace.
Pro provozovatele proto není klíčovou otázkou, jak moderní sklad vypadá na první pohled. Důležité je, jak spolehlivě splňuje měnící se požadavky při rozumných celkových nákladech.
Fundovaný pohled na trh proto není ani euforický, ani skeptický, ale spíše selektivně optimistický: Inteligentní skladování má značný ekonomický potenciál. Tento potenciál se však automaticky nerealizuje nákupem robotů. Vzniká tam, kde firmy chápou tok zboží, důsledně uchovávají data, objektivně kalkulují investice a s technologiemi zacházejí jako s nedílnou součástí udržitelně efektivního provozního systému.
Poradenství - Plánování - Implementace

Konrad Wolfenstein
Rád/a bych sloužil/a jako váš osobní poradce.
Můžete mě kontaktovat na adrese wolfenstein∂xpert.digital nebo
Zavolejte mi na +49 7348 4088 965 .
Vaši experti na intralogistiku

Konzultace, plánování a implementace kompletních řešení pro výškové sklady a automatizované skladovací systémy - Obrázek: Xpert.Digital
Více informací zde: