Šok na akciovém trhu: Co stojí za výprodejem akcií společností s umělou inteligencí – Tržní kapitalizace klesla o tři biliony dolarů – Kreativní obrázek k tématu s umělou inteligencí: Xpert.Digital
Boom umělé inteligence se dostává do reality: Tato rizika se nyní dostávají do popředí
Po humbuku kolem umělé inteligence se počítá ziskovost: Které společnosti jsou nyní pod tlakem?
Datová centra, elektřina, zisky: Proč euforie z umělé inteligence dosahuje svých limitů
Boom umělé inteligence poháněl akciové trhy po celá léta. Nyní si však investoři kladou nepříjemnou otázku: Budou obrovské investice do čipů, datových center a energetické infrastruktury skutečně generovat zisky, které jsou již zahrnuty v cenách akcií? Prudký výprodej technologických akcií ukazuje, že trh se již nezaměřuje pouze na velké sliby do budoucna. Stále více se počítají konkrétní výnosy, spolehliví zákazníci a schopnost financovat velké investice.
Nejde jen o slabý obchodní den. Zpoždění ve výstavbě datových center, rostoucí poptávka po elektřině a politická nejistota by mohly změnit očekávání ohledně růstu odvětví umělé inteligence. Zároveň vysoké investice nejsou automaticky důkazem udržitelně ziskových obchodních modelů: Klíčovým faktorem je, zda společnosti dokážou svou nabídkou umělé inteligence přilákat dostatek platících zákazníků a pokrýt své náklady. Šok na akciovém trhu proto není ani důkazem konce boomu umělé inteligence, ani důvodem k lehkovážnému odmítání ztrát jako pouhé nákupní příležitosti. Spíše znamená přehodnocení, které by mělo odhalit, které společnosti skutečně vytvářejí hodnotu – a které byly primárně poháněny vysokými očekáváními.
Souvisí s tím:

Když se budoucnost stane příliš drahou: Nyní se nepočítá slib, ale zisk
Šok na akciovém trhu většího významu než špatný obchodní den
Mezinárodní akciové trhy procházejí přehodnocením, jehož význam přesahuje ztráty jednotlivých obchodních dnů. V jeho jádru leží otázka, která byla během rychlého vzestupu umělé inteligence často zastíněna technologickým nadšením: Jakou by měly mít společnosti hodnotu dnes, když podstatná část jejich očekávaných zisků má být generována až v nejisté budoucnosti? Nedávný výprodej ukazuje, že investoři na tuto otázku opět odpovídají důsledněji.
Ve čtvrtek 5. listopadu 2026 klesl index Nasdaq 100 přibližně o 6,4 procenta. Širší index Nasdaq Composite ztratil asi 5,5 procenta, čímž se propadl o více než deset procent pod své nedávné maximum. Toto rozlišení je důležité: oba indexy představují různé skupiny společností a neměly by být považovány za synonyma, a to i přes jejich podobné názvy. Ztráty byly obzvláště výrazné u polovodičových společností a dalších firem, jejichž podnikání je úzce spjato s rozšiřováním infrastruktury umělé inteligence.
Celková ztráta amerického akciového trhu byla odhadnuta na přibližně tři biliony amerických dolarů v tržní kapitalizaci. Odpovídající částka v eurech ve výši přibližně 2,68 bilionu je přepočet závislý na směnném kurzu, nikoli nezávislá ztráta. Nejistota na mezinárodní úrovni pokračovala i v pátek. Jihokorejský akciový trh dočasně ztratil téměř devět procent, zatímco index DAX den poté, co dosáhl rekordního maxima, klesl přibližně o 2,4 procenta.
Tato čísla popisují prudkou ztrátu důvěry, ale zatím ne jednotnou ekonomickou krizi. Rozhodující je, že ztráty jsou rozloženy nerovnoměrně. Zatímco obzvláště ambiciózní obchodní modely v oblasti umělé inteligence jsou pod tlakem, některé společnosti v oblasti zdravotnictví, potravinářství a průmyslu si vedou v porovnání lépe. Akciový trh opět ostřeji rozlišuje mezi slibovaným růstem a již generovanými výnosy.
Proč ztracená tržní hodnota není zmizelou hotovostí
Představa, že za jediný den byly zničeny biliony dolarů, vystihuje rozsah šoku, ale může být ekonomicky zavádějící. Tržní hodnota se vypočítá vynásobením počtu akcií v oběhu aktuální tržní cenou. Pokud tato cena klesne, teoretická hodnota všech akcií se sníží, i když se ve skutečnosti obchodovalo pouze s částí z nich.
Proto nebyly tři biliony dolarů nutně staženy z portfolií a investovány jinde. Kupující a prodávající spíše akceptovali nižší ceny. Tyto nové ceny také přehodnocují akcie, které nikdo neprodal. Z toho vyplývá, že pokles cen automaticky neznamená, že odpovídající částka peněz musí nyní plynout do jiných sektorů.
Z ekonomického hlediska nejsou takové změny v ocenění v žádném případě bezvýznamné. Investoři mají méně kapitálu, společnosti mohou na navýšení kapitálu obdržet méně peněz na akcii a pozice s pákovým efektem se mohou dostat pod tlak. Pokud kolaterál ztratí hodnotu, mohou být požadovány další finanční prostředky nebo mohou být pozice nuceně prodány.
Ovlivněna může být i reálná ekonomika. Lidé, kteří se cítí chudší, mohou odložit větší výdaje. Společnosti přehodnocují investice, když se financování stane obtížnějším. Šok na akciovém trhu se proto nemusí nutně omezovat pouze na obchodní obrazovky. Zda to však povede k širší ekonomické zátěži, závisí na tom, jak trvalé jsou ztráty a jak vážně ovlivňují financování, spotřebu a investice.
Po politické úlevě přichází na řadu kalkulace nákladů
Rychlý posun nálad po amerických volbách v polovině volebního období ilustruje, jak se politické události zpracovávají na kapitálových trzích. Jasný výsledek voleb může zpočátku přinést úlevu, protože se snižuje nejistota ohledně většin a odpovědností. Teprve následně investoři podrobněji zkoumají, jaké ekonomické důsledky by nová politická situace mohla mít pro jednotlivé sektory.
Pro akcie společností zabývajících se umělou inteligencí se ústředním bodem stala potenciální omezení datových center. Volební úspěchy politiků, kteří chtějí omezit, dočasně pozastavit nebo podrobit nová místa přísnějším regulacím, zvýšily obavy z pomalejší expanze. To sice nutně nezměnilo dlouhodobý význam umělé inteligence, ale změnilo očekávané tempo její infrastrukturní expanze.
Pro akciový trh stačí změna pravděpodobnosti. Investoři ani nemusí přijmout zvláštní zákon, aby snížili svá očekávání zisku. Pokud projekt potenciálně začne později, objednávky, prodeje a příjmy zpoždí. Zároveň se mohou zvýšit náklady na plánování a financování.
Střízlivá analýza však musí rozlišovat mezi volebními sliby, právními možnostmi a skutečně provedenými opatřeními. Ne každý politický požadavek se stává realitou stejným způsobem. Různé státní a obecní odpovědnosti, stávající smlouvy a ekonomické zájmy omezují prostor pro jednání.
Nejistota je tedy reálná, ale její konečný rozsah je otevřený. Obzvláště problematická se stává tam, kde hodnocení již předpokládá prakticky bezproblémové rozšíření.
Zdánlivě neomezená digitalizace naráží na fyzické překážky
Umělá inteligence je často vnímána jako čistě digitální vývoj. Ve skutečnosti se spoléhá na fyzickou infrastrukturu, kterou nelze vybudovat libovolně rychle. Výkonné procesory vyžadují budovy, elektrické přípojky, chlazení, datové linky a spolehlivé provozní podmínky. Kterýkoli z těchto faktorů se může stát úzkým hrdlem.
Objednaný čip negeneruje žádný ekonomický přínos, pokud datové centrum není dokončeno včas. Dokončená budova zůstává neproduktivní, pokud chybí slíbená kapacita sítě. A vysoce výkonné zařízení automaticky negeneruje příjmy, pokud je jeho kapacita využita pouze částečně nebo pokud si zákazníci vyjednají nižší ceny.
Tyto závislosti vysvětlují, proč se problém na jednom místě může rozšířit do celého dodavatelského řetězce. Provozovatelé datových center odkládají objednávky hardwaru. Dodavatelé upravují své výrobní plány. Výrobci zařízení očekávají zpožděné příjmy. Finanční instituce musí překlenout delší časové rámce.
Technologický pokrok se tedy pohybuje v rámci ekonomických a fyzických limitů. Obzvláště důležitá je koordinace mezi krátkými inovačními cykly pro zpracovatele a dlouhými plánovacími cykly pro energetickou infrastrukturu. Pokud je hardware rychle nahrazen výkonnějšími generátory, zatímco stavební projekty se zpožďují, zvyšuje se riziko, že investiční plány bude nutné revidovat ještě před jejich plnou realizací.
To vytváří klíčovou výzvu: Úspěch není určen maximální rychlostí jedné společnosti, ale koordinovaným rozvojem celé infrastruktury.
Odpor vůči datovým centrům je problém distribuce
Politický odpor vůči novým datovým centrům nelze adekvátně vysvětlit pouhou technofobií. Často jde o rozdělení nákladů a přínosů. Pro obec může velký projekt znamenat dodatečné investice a daňové příjmy. Zároveň však vytváří zátěž, jako je využívání půdy, stavební doprava, poptávka po elektřině a rozšiřování místní infrastruktury.
Otázka, kdo platí za dodatečnou síťovou kapacitu, je obzvláště citlivá. Pokud se náklady rozloží na velké částky prostřednictvím poplatků, mohly by být zatíženy domácnosti a další podniky. Pokud provozovatelé datových center nesou větší podíl sami, může utrpět ziskovost jejich projektu. Obě možnosti mají politické a ekonomické důsledky.
Roli hraje i počet stálých pracovních míst. Kapitálově náročné datové centrum může mít vysoké investiční částky, aniž by během svého provozu zaměstnávalo podobný počet lidí jako srovnatelný průmyslový areál. Samotná investiční částka proto není dostatečným měřítkem regionálního přínosu.
Studie Mezinárodního měnového fondu zdůrazňují důležitost poptávky po elektřině. Ve společnostech s vertikálně integrovanými aktivitami v oblasti umělé inteligence se podíl nákladů na elektřinu na celkových výdajích mezi lety 2019 a 2023 v průměru zvýšil z 0,8 na 1,6 procenta. U společností provozujících čistě datová centra byl tento podíl výrazně vyšší, a to 13 až 15 procent. Tato čísla odrážejí různé obchodní modely a nelze je přímo použít na každou společnost. Ukazují však, že dodávky energie jsou klíčovou součástí ekonomické rovnice.
Klíčová otázka zní: Kdo vlastně z umělé inteligence profituje?
Velikost investice zpočátku vypovídá jen málo o její pozdější ziskovosti. Společnost může investovat miliardy do výpočetního výkonu a stále se potýkat s dosažením rozumné návratnosti. Klíčovým faktorem je, zda jsou zákazníci trvale ochotni platit ceny, které pokrývají provozní náklady, odpisy, financování a rozumnou návratnost kapitálu.
Zájmy se v rámci hodnotového řetězce liší. Dodavatel čipů může při prodeji generovat vysoké zisky. Jeho zákazník pak musí zakoupený hardware ekonomicky využít. Poskytovatel cloudových služeb může zaznamenat dodatečné příjmy, zatímco společnosti využívající jeho služby zatím z jeho aplikací umělé inteligence dostatečně neprofitují.
Naopak technologie může být pro uživatele velmi cenná, aniž by jejím poskytovatelům umožňovala dosahovat v dlouhodobém horizontu výjimečných marží. Když konkurence a technická efektivita snižují ceny, zákazníci z toho profitují, zatímco návratnost investic jednotlivých provozovatelů infrastruktury je pod tlakem.
Celkový ekonomický pokrok a výnosy pro akcionáře jsou tedy odlišné faktory. Úspěšné šíření umělé inteligence nezaručuje, že každá akcie, o kterou se jedná, bude atraktivní investicí.
Investiční cyklus se stává dlouhodobě udržitelným především tehdy, když nezávislí zákazníci dosáhnou prokazatelných výhod: zkrácení doby zpracování, nižší chybovosti, lepšího využití kapacity nebo dodatečných příjmů. Pouze takové výsledky vytvářejí spolehlivou poptávku, která není trvale závislá na nových kolech financování nebo stále optimističtějších budoucích předpokladech.
Vysoká očekávání činí i dobré firmy zranitelnými
Vynikající společnost může být špatnou investicí, pokud její cena příliš věrně odráží její úspěch. Toto jednoduché rozlišení vysvětluje významnou část současného pohybu na trhu.
Ceny akcií odrážejí nejen současné zisky, ale také očekávání budoucích peněžních příjmů. Čím silnější se předpokládá růst těchto očekávaných výnosů a čím dále do budoucnosti se nacházejí, tím citlivější se ocenění stává na měnící se předpoklady.
Čistě ilustrativní příklad demonstruje tento vztah. Pokud je společnost oceněna na 50násobek svého očekávaného ročního zisku a trh později akceptuje pouze 35násobek této částky, její vypočítaná hodnota klesne o 30 procent, za předpokladu, že zisky zůstanou nezměněny. Pokud zároveň očekávání zisku klesnou o deset procent, celkový pokles činí 37 procent. To by nevyžadovalo ani insolvenci, ani úplný kolaps podniku.
Přesně proto mohou akcie prudce klesnout, i když daná společnost nadále roste. Je možné, že růst probíhá pomaleji, než předpokládala předchozí cena akcií.
Akcie společností zabývajících se umělou inteligencí mohou čelit souhře faktorů: zpožděným tržbám, nižším maržím, vyšším nákladům na financování a opatrnějším metrikám oceňování. Trh pak upravuje nejen jednu čtvrtletní prognózu, ale potenciálně celý očekávaný výhled.
Každý, kdo hodnotí pokles cen, se proto musí ptát, jaké předpoklady byly dříve zohledněny v cenách. Předchozí vrcholová cena není nezávislým důkazem ekonomické hodnoty.
Proč polovodičové společnosti reagují obzvláště silně
Průmysl polovodičů je v centru výprodeje, protože jeho poptávka je úzce spjata s investičními rozpočty ostatních společností. Pokud se urychlí expanze datových center, objednávky procesorů, pamětí a dalších komponent se zvýší. Pokud se odloží, prognózy tržeb se mohou rychle dostat pod tlak.
Ztráty amerických akcií čipových společností o téměř 16 procent od začátku týdne tuto citlivost ilustrují. Skutečnost, že i Nvidia od začátku roku sklouzla do záporného teritoria, ukazuje, jak málo ochrany silná tržní pozice nabízí proti krátkodobým změnám ocenění.
Toto odvětví však není homogenní. Společnosti se liší z hlediska produktů, zákazníků, výrobních modelů a prodejních trhů. Společnost, která primárně dodává datová centra, čelí jiným rizikům než dodavatel se širokým zaměřením na průmyslovou elektroniku, automobilovou technologii nebo komunikaci. Liší se také zaměnitelnost produktů a vyjednávací síla se zákazníky.
Dále je třeba rozlišovat mezi odloženou a ztracenou poptávkou. Pokud je datové centrum postaveno o několik měsíců později, lze objednávku zadat dodatečně. Pokud je projekt trvale zrušen nebo nahrazen efektivnějším technickým řešením, dlouhodobá poptávka se změní.
Předchozí poklesy o 30 až 40 procent následované oživením ukazují, že v tomto sektoru dochází k vysoké volatilitě. Nepředstavují však automatické pravidlo nákupu. Převládající podmínky, ocenění a cykly poptávky se nemusí shodovat se současnou situací.
🎯🎯🎯 Datově řízené centrum pro B2B průmysl jako kvazi-interní řešení


Kvazi-interní řešení: Jak Xpert.Digital uzavírá provozní mezery v marketingu a prodeji B2B – Smart Content-Driven Business - Obrázek: Xpert.Digital
Xpert.Digital je datově orientované B2B centrum pro průmysl, které vede Konrad Wolfenstein . Společnost funguje jako externí, kvazi-interní řešení pro průmyslové partnery a odstraňuje provozní mezery v marketingu, obsahu a prodeji – aniž by vyžadovala další zdroje na straně klienta.
Více informací zde:
Relativní síla Evropy ve srovnání se sektorem umělé inteligence
Poučením z internetové bubliny není technologický pesimismus
Srovnání s rokem 2000 je zřejmé, ale mělo by být použito přesně. Bublina internetových společností nedokázala, že internet je ekonomicky bezvýznamný. Ukázala, že správné posouzení technologického směřování může být spojeno se zcela nepřesným oceněním společností.
U umělé inteligence mohou být obě tvrzení pravdivá současně: Technologie zásadně mění ekonomické procesy, a přesto jsou některé akcie stále příliš drahé. Každý, kdo tyto možnosti vnímá jako protiklad, si plete společenský přínos s individuálně dosažitelnou návratností investic.
Plošné srovnání dnešních trhů se situací tehdejší doby by však bylo problematické. V rámci technologického sektoru existují značné rozdíly mezi ziskovými velkými korporacemi, specializovanými dodavateli a kapitálově náročnými provozovateli s vysokými finančními potřebami. Přehnaná reakce proto nemusí nutně ovlivnit celý trh stejnou měrou.
Je užitečné oddělit tři otázky. Je technologie relevantní z dlouhodobého hlediska? Může z ní daná společnost generovat trvalé zisky? A je současná cena akcií přiměřená ve vztahu k těmto ziskům?
Teprve když se všechny tři úrovně přesvědčivě shodnou, objeví se rozumné investiční zdůvodnění. Pouhé tvrzení, že umělá inteligence bude za deset let důležitější než dnes, neodpovídá na otázku ocenění. Stejně tak prudký pokles ceny nedokazuje, že technologie byla nadhodnocena. Může znamenat pouze to, že trh nadhodnotil její ekonomické přínosy, a to jak z hlediska načasování, tak i finančního dopadu.
Ze sdíleného vzestupného pohybu bude proveden výběr na základě kvality výnosu
Během boomu mohly ze stejného zastřešujícího narativu těžit velmi odlišné společnosti. Z tohoto pohledu znamenalo více umělé inteligence více datových center, více čipů, vyšší poptávku po elektřině, a tím i rostoucí zisky v celém hodnotovém řetězci. Nedávná korekce toto zjednodušené spojení zpochybňuje.
Nyní jsou rozdíly stále zřetelnější. Společnost s dlouhodobými, bezpečnými smlouvami a solidní bilancí musí být posuzována jinak než poskytovatel, který si předem financuje kapacitu a zákazníky potřebuje získat až později. Výrobce s technologií, kterou je obtížné nahradit, má jiné možnosti než poskytovatel zaměnitelných služeb.
I mimo sektor umělé inteligence probíhá podrobnější kontrola. Zdravotnictví a potravinářský sektor mohou těžit z relativně stabilní poptávky. Nicméně ani rostoucí zisky, ani stabilní ceny akcií nejsou zaručeny. Regulace, konkurence, zvyšování nákladů a již tak vysoká ocenění zůstávají relevantní.
Průmyslový sektor, často považovaný za defenzivní kategorii, by měl být chápán obzvláště opatrně. Mnoho průmyslových skupin je silně závislých na ekonomických cyklech, poptávce po investičních statcích a mezinárodním obchodu. Jiné se více spoléhají na opakující se příjmy z údržby nebo specializovaných spotřebních produktů.
Nová dělicí čára proto vede méně mezi moderními a tradičními odvětvími než mezi různými kvalitami zisku. Spolehlivá poptávka, dostatečné marže a omezené potřeby financování nabývají na významu ve srovnání s pouhými sliby růstu.
Relativní síla Evropy je zpočátku důsledkem jejího složení
Evropské akciové trhy mohou těžit z nižší váhy společností zabývajících se umělou inteligencí, které jsou obzvláště těžce zasaženy. Velké společnosti z oblasti zdravotnictví, potravinářství a průmyslu mají větší vliv na mnoho evropských indexů než na index Nasdaq 100.
To však automaticky neznamená celkovou ekonomickou převahu Evropy. Pokud trh klesá méně kvůli svému průmyslovému složení, jedná se zpočátku o strukturální rozdíl ve složení indexu. Smysluplné srovnání by muselo zahrnovat i společnosti z podobných odvětví a s podobnými obchodními modely.
Umístění sídla korporace nemusí nutně odpovídat jejímu ekonomickému teritoriu. Evropský výrobce může být silně závislý na svém americkém podnikání. Americká společnost zabývající se zdravotní péčí může generovat příjmy po celém světě. Zaměření se pouze na váhy jednotlivých zemí proto zachycuje pouze část skutečného rozložení rizika.
Pro investory v eurozóně hrají roli i směnné kurzy. Zisk v dolarovém vyjádření může být snížen nepříznivým vývojem měn. Naopak silnější dolar může kompenzovat část ztrát v akciovém vyjádření.
Relativní sílu Evropy je proto třeba chápat spíše jako posun v preferencích odvětví než jako jasný odklon od Spojených států. Evropské společnosti se nestanou trvale atraktivními pouze díky menšímu podílu umělé inteligence v indexu, ale díky konkurenceschopným produktům, produktivním investicím a rozumnému ocenění.
Největší riziko koncentrace se často skrývá ve vlastním portfoliu
Mnoho investorů s sebou nese větší technologické a umělé inteligence riziko, než si uvědomují. Globální ETF, další akcie Nvidie, fond zaměřený na polovodiče a fond zaměřený na umělou inteligenci se mohou jevit jako několik samostatných investic. Z ekonomického hlediska však mohou zahrnovat stejné společnosti a stejná budoucí očekávání vícekrát.
Počet pozic proto o skutečném rozptylu vypovídá jen málo. Zásadní je, jak silně jejich výnosy závisí na společných faktorech. Pokud se několik investic spoléhá na rychlé investice do datových center, ocenění špičkových technologií a výhodné financování, mohou všechny během období tržního napětí klesnout současně.
Globální indexy vážené tržní kapitalizací tento vztah záměrně neposilují, ale odrážejí ho. Pokud tržní kapitalizace jednotlivých velkých společností roste, zvyšuje se i jejich váha v indexu. Každý, kdo následně nakoupí další akcie těchto společností, dále zvyšuje již existující koncentraci.
Smysluplná analýza portfolia proto zohledňuje nejen názvy a země, ale také sdílené ekonomické závislosti. Patří sem odvětví, zákazníci, měny, financování a to, zda se zisky očekávají nyní, nebo až v daleké budoucnosti.
Kromě ostatních aktiv je třeba zvážit celkovou finanční situaci. Ti, jejichž profesní život je silně závislý na investicích do technologií, nebo ti, kteří vlastní spřízněnou společnost, mohou již čelit významným finančním rizikům v této oblasti, a to kromě svého portfolia. Diverzifikace by proto měla zohledňovat celou finanční situaci, nejen portfolio cenných papírů.
Proč světový index vypadá méně dramaticky než titulky zpráv
Index MSCI All Country World se nedávno obchodoval zhruba o šest procent pod svým rekordním maximem a od začátku roku je stále o osm procent výše. Tento snímek ukazuje, že prudký pokles v jednotlivých segmentech trhu se automaticky nepromítá do stejně velkého propadu na globálním akciovém trhu.
Zároveň je při interpretaci výsledků doporučena opatrnost. Široký index vyhlazuje rozdíly mezi zeměmi, sektory a společnostmi. Může se jevit relativně stabilní, i když jednotlivá portfolia již utrpěla značné ztráty.
Osobní výnosy navíc závisí na vstupním bodě. Někdo, kdo investoval na začátku roku, zažívá stejný pohyb na trhu jinak než někdo, kdo nakoupil těsně před vrcholem. Oba se mohou dívat na stejný index a stále vidět velmi odlišné výsledky.
Ani malý rozdíl od rekordního maxima nemusí nutně znamenat příznivé ocenění. Pokud očekávání zisku klesnou prudčeji než ceny akcií, akcie se mohla stát dražší v porovnání s očekávaným ziskem, a to i přes pokles.
Údaje z globálního indexu tak staví myšlenku úplného globálního kolapsu do perspektivy. Nevylučují však další ztráty ani eskalaci problémů. Zásadní otázkou zůstává, zda se korekce omezí na obzvláště ambiciózní ocenění, nebo zda ovlivní finanční a investiční aktivitu širokých segmentů ekonomiky.
Jak se úprava ocenění může stát finančním problémem
Výprodej akcií se stává obzvláště nebezpečným, pokud brání realizaci právě těch projektů, na kterých byla založena předchozí očekávání růstu. Klesající ceny akcií mohou snížit atraktivitu navyšování kapitálu. Vyšší rizikové prémie zdražují úvěry. Nejisté vyhlídky na zisk mohou vést věřitele k odložení investic.
To vytváří potenciální zpětnou vazbu: Pochybnosti o expanzi snižují ocenění, nižší ocenění ztěžují financování a obtížnější financování následně zpomaluje expanzi. Tento mechanismus neovlivňuje každou společnost stejnou měrou.
Finančně silné korporace s vysokým průběžným cash flow s větší pravděpodobností překonají investiční fáze samy. Specializovaní poskytovatelé s vysokými potřebami dluhového financování jsou více závislí na trvalé důvěře svých investorů.
Úzké obchodní vztahy mohou navíc přenášet rizika. Pokud významný zákazník sníží výdaje, ovlivní to nejen přímého dodavatele, ale potenciálně i další výrobce zařízení a finanční partnery. Čím více se společnost soustředí na několik hlavních zákazníků, tím významnější je tato korelace.
To vede k praktickému kritériu hodnocení: růst tržeb by měl být vždy posuzován ve spojení s cash flow, dluhem a kapitálovými požadavky. Rychle rostoucí společnost může být finančně zranitelnější než pomaleji rostoucí společnost se stabilní likviditou a omezenými investičními potřebami.
Energie a infrastruktura zůstávají oblastmi příležitostí s vlastními riziky
Hledání alternativ nevyhnutelně vede k dodávkám energie, sítím, chlazení a průmyslové infrastruktuře. Tato odvětví mohou těžit z dlouhodobých potřeb digitální ekonomiky. Bylo by však chybou považovat je automaticky za bezpečné náhrady.
Výrobce elektřiny nevydělává více jen proto, že někde vznikne dodatečná poptávka. Důležité jsou umístění, dostupná kapacita, smluvní podmínky a regulační podmínky. Dodavatel zařízení pro rozvodnou síť může přijímat velké objednávky a přesto trpět nárůstem nákladů nebo zpožděním projektu.
Zásadní je také kapitálová náročnost. Pokud se nová zařízení prodraží a náklady na jejich financování se zvýší, další růst může snížit výnosy. Vyšší tržby se pak nemusí nutně promítnout do vyšší hodnoty pro akcionáře.
Dostupnost dodatečné výroby elektřiny hraje roli i v celkovém ekonomickém hodnocení. Modelové výpočty Mezinárodního měnového fondu ukazují, že prudce rostoucí poptávka po datových centrech spolu s omezeným rozvojem obnovitelných zdrojů energie a přenosových sítí by mohla vyvíjet značný tlak na ceny elektřiny. Jedná se o podmíněné scénáře, nikoli o spolehlivé cenové prognózy.
Ekonomická příležitost tedy nespočívá v módním slově „energie“, ale v konkrétních obchodních modelech, které efektivně řeší úzká hrdla a jsou za to náležitě placeny.
Kromě umělé inteligence platí stejná pravidla hodnocení
Je pochopitelné, že analytici vidí potenciál i v jiných odvětvích. Pokud se pozornost a kapitál po delší dobu soustředily na několik technologických akcií, jiné společnosti mohly dostat menší pozornost. To může vytvářet příležitosti, ale nemusí to nutně znamenat obecné podhodnocení.
Pro zdravotnické společnosti jsou klíčové kvalita produktů, systémy úhrad, regulační rizika a případně patentová ochrana. Pro výrobce spotřebního zboží jsou klíčové síla značky, objemy prodeje a schopnost přenést vyšší náklady. Pro průmyslové skupiny jsou prvořadé kvalita objednávek, využití kapacit a návratnost kapitálu.
Cílová cena analytika nepředstavuje garantovaný výnos. Je založena na předpokladech o výnosech, oceňovacích metrikách a ekonomických podmínkách. Po významné události na trhu se tyto předpoklady mohou stát zastaralými, i když je cílová cena stále zveřejněna beze změny.
Větší rozdíl mezi aktuální cenou a cílovou hodnotou tedy může znamenat dvě zcela odlišné věci: příznivější vstupní příležitost nebo opožděné přizpůsobení modelu horším vyhlídkám.
Rozumnějším přístupem než hledání nejvyšší cenové cílové hodnoty je porovnání různých scénářů. Jak si společnost povede za normálních obchodních podmínek? Co se stane, když poptávka oslabí? Jakou finanční flexibilitu bude mít, pokud oživení bude trvat déle? Tyto otázky odlišují solidní analýzu od pouhé naděje na oživení cen.
Správný vstupní bod nezávisí na předchozí vysoké ceně
Po výrazných ztrátách roste pokušení nakupovat akcie jednoduše kvůli jejich cenové slevě. Pokles o 30 procent se jeví jako výhodná koupě. Ekonomicky je však atraktivní pouze tehdy, pokud se jejich vnitřní hodnota tolik nezhoršila.
Klesající cena může korigovat nadměrné prodloužení, aniž by nutně šlo o výhodnou koupi. Stejně tak relativně malý pokles může představovat atraktivní příležitost, pokud dlouhodobé výnosy zůstanou do značné míry nezměněny. Vzdálenost od předchozího maxima na tuto otázku neodpovídá.
Investiční horizont je také často nepochopen. Dlouhodobá perspektiva neznamená ignorování každého mezidobého vývoje. Je obzvláště užitečná, když je společnost ekonomicky životaschopná a investovaný kapitál skutečně není delší dobu potřeba.
Postupné nákupy mohou snížit riziko investování celé částky v nepříznivém okamžiku. Nezabraňují však ztrátám způsobeným slabým obchodním modelem nebo nadhodnoceným oceněním. Systematické nákupy nejsou automatickým opatřením kontroly kvality.
Je obzvláště důležité oddělit investiční kapitál od předvídatelných závazků. Peníze na daně, běžné výdaje nebo velké plánované nákupy slouží jinému účelu než dlouhodobě dostupná aktiva. Strategie je odolná pouze tehdy, pokud dokáže odolat delšímu období nepříznivých tržních podmínek.
Psychologický zátěžový test je ekonomický faktor
Otázka, zda investoři dokážou unést ztráty, není jen otázkou osobního klidu. Má přímý dopad na skutečný investiční výsledek. Ti, kdo po prudkých poklesech ukvapeně prodají a po oživení se vrátí, mohou dosáhnout špatných výsledků i s fundamentálně zdravými investicemi.
Tolerance finančních ztrát a emocionální chuť k riziku nejsou totéž. Investor může mít dostatečné finanční rezervy a přesto značně trpět denními výkyvy. Naopak někdo může ochotně podstupovat vysoká rizika, i když mu to jeho finanční situace neumožňuje.
Časté sledování portfolia také zvyšuje povědomí o krátkodobých změnách. U vysoce volatilních akcií to může snadno vyvolat dojem, že je nutné reagovat na každý pohyb. Dlouhodobý přístup se tak může neúmyslně změnit v krátkodobé obchodování.
Užitečná je předem definovaná logika: Jakému účelu pozice slouží? Jaké předpoklady podporují investici? Jaké změny by tyto předpoklady skutečně vyvrátily? To usnadňuje rozlišení mezi běžnými cenovými výkyvy a fundamentálním zhoršením.
Zátěžovým testem současného výprodeje tedy nespočívá jen v překonání ztrát. Spočívá v uznání, zda je něčí portfolio vhodné pro danou skutečnou finanční a psychologickou situaci.
Tři vývojové cesty místo jedné zdánlivě jisté prognózy
Další vývoj lze smysluplněji popsat ve scénářích než v prognóze jednotné ceny. V nejlepším případě zůstanou politická omezení omezená, energetické úzké oblasti se postupně vyřeší a využívání umělé inteligence poroste dostatečně ziskově. V takovém případě by se pokles mohl zpětně ukázat jako významná, ale dočasná korekce ocenění.
Mírný scénář by zahrnoval pomalejší a regionálně rozloženější expanzi. Investice by zůstaly vysoké, ale jejich priority by byly přesněji stanoveny. Společnosti se slabým financováním nebo zaměnitelnými nabídkami by se dostaly pod tlak, zatímco ziskoví lídři trhu a úspěšní uživatelé by mohli přežít. Ceny akcií by se pak výrazněji lišily na základě kvality společností.
V nejhorším případě by poptávka po placených aplikacích umělé inteligence, možnosti financování a rychlost rozšiřování infrastruktury mohly současně vést k neúspěchu. To by mohlo vést ke rušení projektů, poklesu objednávek a dalším revizím zisků. Takový vývoj by se rozšířil i za hranice technologického sektoru.
Tyto scénáře nejsou pravděpodobné. Ilustrují, které ekonomické vztahy je třeba sledovat. Obzvláště významné jsou skutečné investiční výdaje, kvalita smluv, využití kapacity, provozní cash flow a prokazatelné zvýšení produktivity uživatelů.
Ne každá nová generace modelu a ne každé velkolepé uvedení produktu na trh odpovídá na tyto ekonomické otázky.
Nová pravidla pro burzu cenných papírů odměňují prokazatelnou tvorbu hodnoty
Nedávný výprodej akcií naznačuje spíše konec umělé inteligence než konec příliš zobecněného oceňování jejích příjemců. Technologie může zůstat ekonomicky významná, i když jednotlivé společnosti dosahují slabších výnosů a některé akcie nadále klesají.
Zásadní změna spočívá v rozsahu. Investoři si kladou přesnější otázky ohledně toho, jak se dodatečný výpočetní výkon skutečně promítá do solventní poptávky, jak dlouho trvá, než se investice zaplatí, a kdo nese náklady na energetické sítě, lokality a financování. Tyto otázky nejsou překážkou hospodářského pokroku, ale spíše předpokladem pro zajištění toho, aby pokrok zůstal udržitelně financovatelný.
To představuje relativní příležitosti pro Evropu a pro odvětví mimo tradiční centrum umělé inteligence. Tyto příležitosti se však promítnou do udržitelných investičních vyhlídek pouze tehdy, pokud solidní obchodní modely dosáhnou rozumných cen. Pouhé opuštění předchozího favorita na akciovém trhu nestačí.
Jasně odůvodněná ekonomická perspektiva je tedy tato: Trh nemusí rozhodovat o tom, zda je umělá inteligence dobrá, nebo špatná. Musí rozlišovat, které investice jsou produktivní, které společnosti mohou sklízet výhody a jaké ocenění je vhodné. Právě toto rozlišování se nyní vrací se značnou silou.
Budoucnost umělé inteligence tedy nezávisí pouze na stále výkonnějších modelech. Záleží také na elektrických přípojkách, spolehlivých vztazích se zákazníky, efektivním rozložení kapitálu a ziscích, které lze financovat bez neustálého vytváření nových nadějí.
📈🚀 Od viditelnosti k důvěře 👀🤝 Vaše škálovatelná cesta s Xpert.Digital

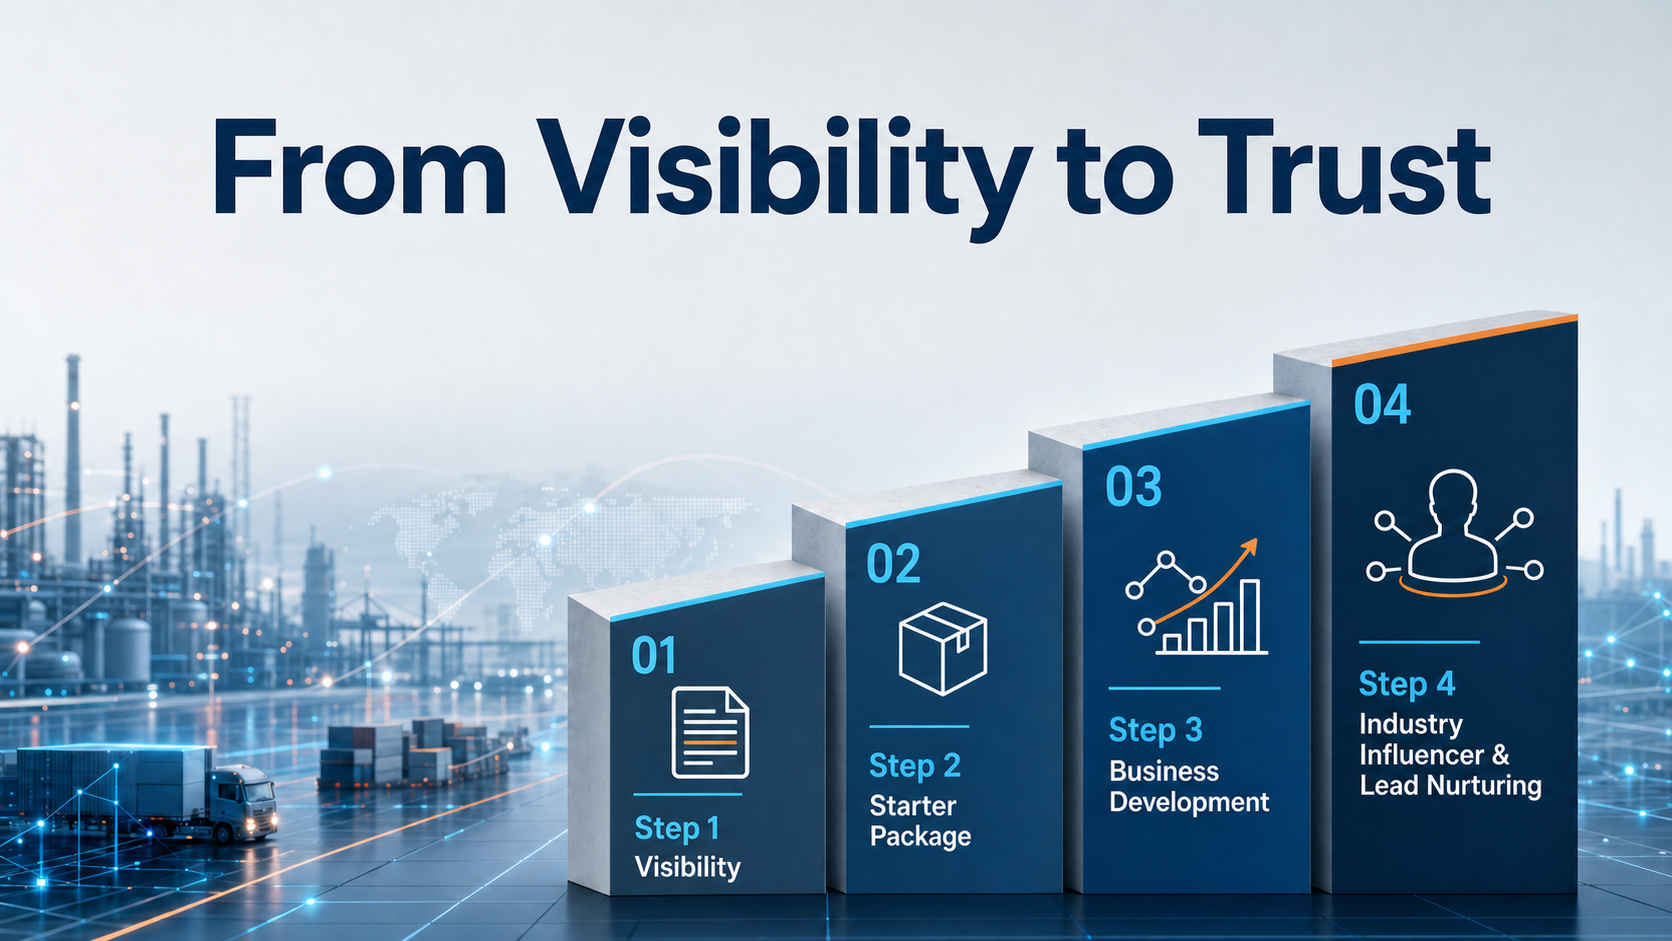
Od viditelnosti k důvěře: Vaše škálovatelná cesta s Xpert.Digital - Obrázek: Xpert.Digital
V průmyslovém B2B segmentu se udržitelné obchodní vztahy zřídkakdy objevují přes noc. Rozvíjejí se krok za krokem – prostřednictvím viditelnosti, profesní relevance, opakujících se kontaktních bodů a rostoucí důvěry. Čtyřfázový model Xpert.Digital přesně toto řeší: Nabízí strukturovanou cestu, která začíná zvládnutelným vstupním bodem a v případě potřeby se může rozvinout do hlubší spolupráce v oblasti rozvoje podnikání.
Místo spoléhání se na hlasité marketingové sliby staví tento model do popředí vztah. Firmy začínají s jasně definovanými, snadno vypočítatelnými kritérii a poté se na základě vlastních zkušeností rozhodnou, jak dalece chtějí spolupráci rozšířit. Klíčovým faktorem pro tento nerušený proces budování důvěry je, že se platforma zcela vyhýbá otravným reklamám, takže redakční zaměření zůstává výhradně na odbornosti firem.
Více informací zde:
Váš globální partner pro marketing a rozvoj obchodu
☑️ Naším obchodním jazykem je angličtina nebo němčina
☑️ NOVINKA: Korespondence ve vašem rodném jazyce!

Konrad Wolfenstein
Já a můj tým jsme rádi, že vám můžeme být k dispozici jako váš osobní poradce.
Můžete mě kontaktovat vyplněním kontaktního formuláře zde wolfenstein@xpert.digital:nebo mi jednoduše zavolat na číslo +49 7348 4088 965. Moje e-mailová adresa je
Těším se na náš společný projekt.