Европа срещу Starlink? Скъпоструващата битка за контрол в космоса – сателитният интернет се превръща във въпрос на власт
Предварително издание на Xpert

Предлага се на 27 езика 📢
Предпочитайте Xpert.Digital в GoogleⓘПубликувано на: 25 октомври 2026 г. / Актуализирано на: 25 октомври 2026 г. – Автор: Konrad Wolfenstein
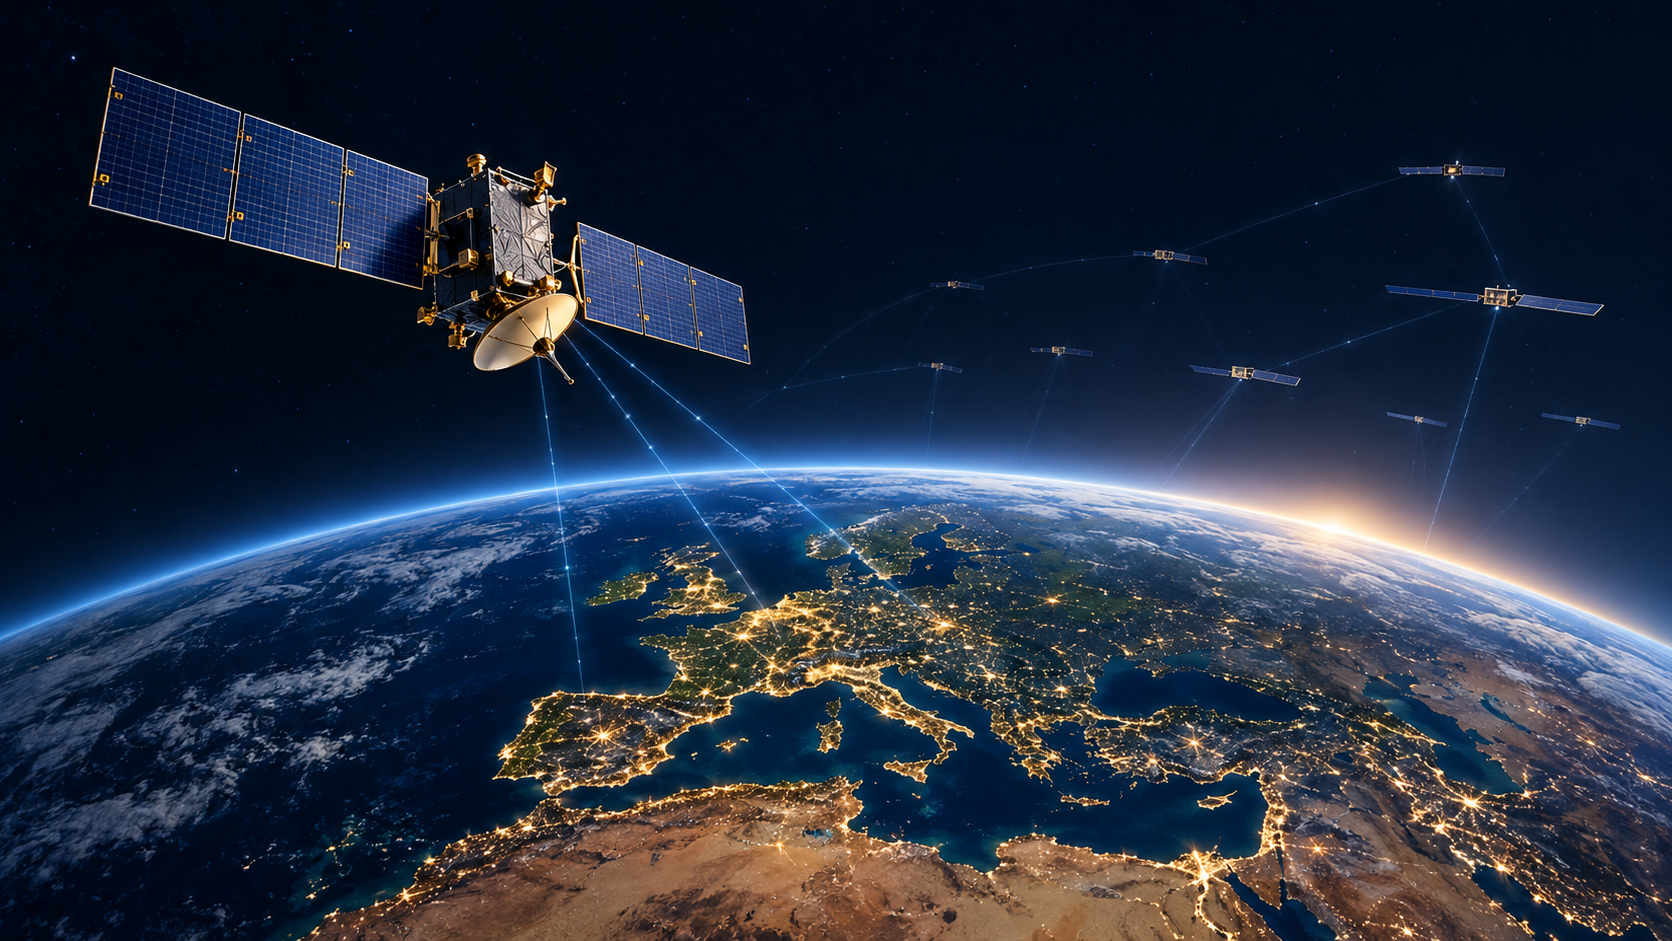
Европа срещу Starlink? Скъпоценната битка за контрол в космоса – сателитният интернет се превръща във въпрос на власт – креативно изображение по темата с изкуствен интелект: Xpert.Digital
Колко струват всъщност плановете на Европа: Европа иска да забави Starlink, но все още няма собствена алтернатива
По-голяма независимост, високи разходи: трудният път на Европа да се отдалечи от Starlink
Starlink е далеч напред – защо Европа все още се нуждае от собствени сателитни мрежи
Европа иска да намали зависимостта си от Starlink, без да застрашава производителността на своята цифрова инфраструктура. Това е в икономическото ядро на конфликт, който през октомври 2026 г. се простира далеч отвъд космическата политика: Докато европейските държави се стремят към по-голям контрол върху следващото поколение сателитни комуникации, SpaceX защитава своето технологично и икономическо лидерство. В центъра на конфликта е фундаментален въпрос на съвременната индустриална политика: От каква част от собствената си инфраструктура се нуждае една икономика, когато особено мощни мрежи се управляват от компании извън нейната политическа сфера на влияние?
Отговорът не се крие нито в пълното недоверие към Илон Мъск, нито в сляпата вяра в международната конкуренция. Starlink предлага значителни практически ползи. В същото време концентрацията на критични комуникационни услуги може да създаде рискове, които не се отразяват в месечната такса за свързване. Следователно задачата на Европа не е символично да отблъсква американски доставчик. Ключовият момент е да се разработят икономически жизнеспособни алтернативи, да се намали видимо технологичната зависимост и да се поддържа достатъчна конкуренция. Стратегическата автономия би била от малка стойност, ако в крайна сметка доведе предимно до едно нещо: скъпоструващата защита на няколко утвърдени компании.
Скъпоструващият се бунт на Европа срещу Starlink: Тези, които възпират Мъск, не печелят нищо
Европа трябва да намали зависимостта си от Starlink, без да отслабва производителността на своята цифрова инфраструктура. Това е икономическото ядро на конфликт, който през октомври 2026 г. се простира далеч отвъд космическата политика: европейците искат по-голям контрол върху следващото поколение сателитни комуникации, докато SpaceX защитава своето технологично и икономическо лидерство. Зад този политически сблъсък се крие фундаментален въпрос на съвременната индустриална политика. От каква част от собствената си инфраструктура се нуждае една икономика, когато особено мощни мрежи се управляват от компании извън нейната политическа сфера на влияние?
Отговорът не може да се сведе нито до пълно недоверие към Илон Мъск, нито до безусловно доверие в международната конкуренция. Starlink създаде значителни практически ползи. В същото време силната концентрация на критични комуникационни услуги може да генерира рискове, които не са напълно отразени в месечната такса за свързване. Следователно предизвикателството пред Европа не е символично да отблъсне американски доставчик. То е да изгради икономически жизнеспособни алтернативи, да намали видимо технологичните зависимости и да поддържа достатъчна конкуренция, така че стратегическата автономност да не се превърне в скъп щит за няколко утвърдени компании.
Небето остава глобално
Идеята, че небето над Европа ще бъде преначертано през 2027 г., е привлекателна, но технически и икономически подвеждаща. Сателитите в ниска околоземна орбита не остават постоянно над един континент. Европейската политика не може просто да разграничава пространството като парче национална земя. Важното е при какви условия сателитните мрежи могат да предлагат услугите си на европейските пазари и да използват специфични радиочестоти.
Фокусът е върху честоти около 2 гигахерца, които са особено интересни за директни връзки между спътници и мобилни устройства. Това се отнася до диапазоните от 1980 до 2010 мегахерца за предаване от Земята до спътника и от 2170 до 2200 мегахерца за обратна посока. Това се равнява на две ленти от 30 мегахерца. Това разграничение е важно: спецификацията 2 гигахерца се отнася до приблизителния честотен диапазон, а не до наличната честотна лента за предаване от 2 гигахерца.
Европейското предложение предвижда триетапна структура. Едната част ще обслужва сигурни правителствени комуникационни услуги, другата - търговски предложения под европейски контрол, а третата - отворена и за доставчици извън Европа. Тази структура няма да бъде финализирана до октомври 2026 г. Тя също така не представлява обща забрана за Starlink. От икономическа гледна точка целта е да се избегне разглеждането на зависимостта на стратегически важен бъдещ пазар едва след като пазарната структура вече е утвърдена.
Пазарна сила вместо пълен монопол
Да се опише Starlink като монопол е опростяване. Европа има свои собствени сателитни оператори, а други мрежи се разработват по целия свят. Освен това, жилищният интернет, комуникационните услуги за кораби, специализираните правителствени приложения и директните връзки със смартфони се различават значително. Една компания може да бъде особено силна в един пазарен сегмент, без да доминира на всички съседни пазари. Следователно, задълбочен конкурентен анализ винаги трябва първо да определи кои услуги са наистина взаимозаменяеми.
Неоспоримо е, че огромното предимство на Starlink по отношение на мащаба е неоспоримо. Към 30 септември 2026 г. отчетеният показател за потребителите достигна 13,6 милиона клиентски връзки. Година по-рано той беше 7,2 милиона. Тази цифра включва частни връзки, както и някои тарифи за бизнес клиенти, но не и отделно управляваните корпоративни и държавни клиенти. Следователно, тя не описва нито единствено домакинствата, нито общия брой хора, използващи мрежата.
В началото на октомври SpaceX съобщи, че управлява над 11 000 спътника Starlink в ниска околоземна орбита. Точният брой зависи, наред с други неща, от това дали са включени спътници, които все още са в орбита, или такива, които вече са планирани за извеждане от експлоатация. За икономическа оценка порядъкът на величината е по-важен от крайната цифра. Мрежа с това ниво на разполагане, голяма клиентска база и непрекъснати технологични подобрения създава бариери за навлизане на пазара, които нов конкурент не може да преодолее единствено чрез политическа подкрепа.
Защо размерът финансира повече размер
Икономическото предимство е очевидно във финансовите данни. През третото тримесечие на 2026 г. сегментът „Свързаност“ на SpaceX генерира приходи от 5,248 милиарда долара. От тях 3,121 милиарда долара идват от потребителски бизнес, а 2,127 милиарда долара - от корпоративни и държавни клиенти. По този начин общите приходи за този сегмент са с 69% по-високи, отколкото през същото тримесечие на предходната година. Оперативните приходи на сегмента достигнаха 2,367 милиарда долара.
Тези цифри илюстрират засилваща се връзка. Постоянните приходи улесняват финансирането на допълнителен капацитет. По-големият капацитет дава възможност за повече клиенти и нови приложения. По-широкият бизнес, от своя страна, разпределя разходите за разработка и експлоатация върху повече платени връзки. Това не създава класически ефект на социалната мрежа: интернет връзката не се подобрява само защото повече хора използват един и същ доставчик. Въпреки това, това създава ефект на индустриално мащабиране, който свързва производството, продажбите, финансирането и непрекъснатото усъвършенстване.
В същото време размерът не бива да се бърка с неограничен капацитет. Твърде много потребители в дадена зона на обслужване могат да натоварят наличния капацитет. Допълнителните връзки създават трайна стойност само ако мрежата може да се справи технически. По подобен начин резултатът от оперативния сегмент не е леснодостъпен корпоративен паричен поток. Капиталовите разходи само в сегмента „Свързаност“ възлизат на 1,543 милиарда щатски долара през третото тримесечие. Следователно, един солиден икономически анализ трябва да вземе предвид растежа и силата на печалбите, както и текущите капиталови изисквания.
Предимството на Мъск започва на земята
Позицията на Starlink не се основава единствено на броя на нейните спътници. SpaceX комбинира разработването, производството, възможностите за изстрелване на спътници и мрежовите операции в рамките на една корпоративна група. Тази вертикална интеграция улеснява координацията между техническото развитие и осигуряването на допълнителен капацитет. Независимият спътников оператор, от друга страна, трябва да координира графиците и икономическите си интереси с производители, доставчици на услуги за изстрелване и други партньори.
Следователно предимството не се състои единствено в потенциалната разлика в цената на изстрелване на ракета. Наличността, кривите на обучение и способността за координиране на техническите промени в множество етапи на разработка са също толкова важни. Ако една компания редовно разширява инфраструктурата си, скоростта на този цикъл може да се превърне в значителен конкурентен фактор. Конкурент с дълга фаза на разработка не се конкурира с текущото състояние на Starlink, а по-скоро с производителността, която Starlink постига към момента на навлизане на пазара.
Европа не бива да тълкува това като искане за пълно копие на SpaceX. Друга индустриална организация също може да бъде успешна. Тя обаче трябва да установи сравним капацитет за вземане на решения и надеждни интерфейси. Политическата подкрепа губи част от икономическата си стойност, ако техническите решения впоследствие се забавят от твърде много заинтересовани страни. Следователно, за една европейска мрежа е важно не само колко пари са налични, но и колко бързо се създава функционираща и редовно актуализирана инфраструктура.
Смартфонът променя пазара
Най-конкурентният пазар на бъдещето са директните връзки между спътници и мобилни устройства. Тези така наречени услуги „директно към устройството“ се различават коренно от познатия сателитен интернет с отделна приемна антена в къща, превозно средство или кораб. Смартфонът има значително по-малки антени и ограничено захранване. Сателитните технологии трябва да вземат предвид тези ограничения.
Освен това, съществуват различни технически подходи. Някои решения използват честоти, иначе запазени за наземни мобилни мрежи. Други използват честотни ленти, специално предназначени за мобилна сателитна комуникация. Това води до различни изисквания към устройствата, мрежовите технологии и международната координация. Следователно твърдението, че сателитите ще осигурят на всеки съществуващ смартфон пълен широколентов достъп навсякъде в бъдеще, е твърде общо. Решаващите фактори включват поддържаните честоти, чипсетите, софтуера, условията на пряка видимост и реалното качество на услугата.
Deutsche Telekom планира да стартира своята директна връзка Starlink, обявена през март 2026 г., специално за съвместими смартфони. Внедряването е планирано за началото на 2028 г. на няколко европейски пазара, включително Германия. Този срок и техническо ограничение са икономически значими. Дори с изградена сателитна мрежа, голям, използваем пазар за крайни клиенти ще се появи само след като са налични достатъчно съвместими устройства и интеграцията със съществуващите мобилни услуги е надеждна. Инфраструктурата, крайните устройства и дистрибуцията трябва да се развиват едновременно.
Добавките са по-ценни от заместителите
Сателитната комуникация не бива да се счита за жизнеспособен заместител на всички наземни мрежи. Оптичните и мобилните мрежи могат да пренасят големи количества данни през гъсто населени райони, разпределяйки ги на къси разстояния. Сателитът, от друга страна, покрива по-големи области, където активните потребители споделят капацитет едновременно. Следователно той е особено привлекателен там, където допълнителните предавателни кули или фиксирани телефонни връзки са скъпи, бавни за внедряване или практически невъзможни.
Ключовата разлика се крие между покритието на зоната и наличния капацитет. Регионът може да бъде достижим по принцип, но не е задължително всеки потребител в него да получава една и съща скорост на данни по всяко време. По подобен начин, високите скорости по време на демонстрация не казват много за капацитета, който мрежата може да осигури при интензивно едновременно използване. Следователно, за икономическа оценка значение имат не само пиковите скорости, но и надеждно наличният капацитет при реално използване.
Това е особено вярно по време на кризи. Ако наземна мрежа се повреди, търсенето на сателитни връзки може внезапно да се увеличи драстично. Точно в такива моменти е изключително важно да се определи кои приложения са приоритетни и колко потребители могат да бъдат обслужени. Спешно повикване, кратка актуализация на състоянието или предаване на данни от малък сензор изисква значително по-малък капацитет от паралелните видео връзки. Следователно европейският подход може да бъде икономически обоснован, ако първоначално резервира ограничен капацитет за особено критични приложения, вместо да обещава неограничена резервна мрежа.
Четири корпорации, различни интереси
На 19 октомври 2026 г. Deutsche Telekom, Orange, Telefónica и Vodafone потвърдиха съвместна инициатива за директни сателитни връзки. Планът включва европейски контролни структури, наземна инфраструктура и функции за координация и мониторинг. Компаниите не възнамеряват сами да финансират директно сателитна констелация. Космическият компонент ще бъде осигурен от партньор, който все още не е определен.
Това разделение на труда следва здрава икономическа логика. Мобилните оператори допринасят за взаимоотношенията с клиентите, системите за фактуриране, каналите за дистрибуция и съществуващите мрежи. Сателитният партньор допълва географския обхват. Това означава, че не всяка група компании трябва да поема всички рискове за развитие самостоятелно. В същото време, споделената техническа инфраструктура може да опрости интеграцията и да предотврати многократното изграждане на едни и същи основи независимо.
Интересите на тези страни обаче не са съгласувани. Мобилните оператори искат да запазят директен достъп до клиентите. Сателитните оператори се нуждаят от достатъчни приходи и инвестиционна сигурност. Политиците очакват стратегически контрол, докато клиентите желаят минимални допълнителни разходи и лекота на използване. Тези цели могат да се допълват взаимно, но могат и да си противоречат. Следователно, едно жизнеспособно партньорство изисква ясни отговорности за качеството на мрежата, разширяването, обработката на данни и прекъсванията. Съвместното обявяване осигурява отправна точка, но не замества напълно функциониращ сателитен партньор или надеждно дългосрочно финансиране.
Сътрудничеството побеждава обикновената фракционност
Реалността не се вписва в образа на обединен европейски лагер срещу американските компании. Deutsche Telekom вече работи със Starlink и едновременно с това планира да участва в съвместната европейска инициатива. Vodafone е свързан с AST SpaceMobile чрез Satellite Connect Europe. Това съвместно предприятие, базирано в Люксембург, съчетава европейски оперативни структури с американска сателитна технология. Съществуващите партньорства изрично не са предназначени да бъдат заменени от новата инициатива.
Това не е непременно противоречие. Компаниите могат да използват най-ефективната налична инфраструктура в краткосрочен план, като едновременно с това разработват алтернативи за бъдещето. Икономически това може да се разбира като предпазване от различни технологични и политически развития. Тези, които се ангажират само с един път в началото, поемат по-голям дял от риска от забавяния, ограничена поддръжка на оборудване или неблагоприятни условия.
Това води до нюансирано разбиране на независимостта за Европа. Пълното вътрешно производство на всички компоненти би било различна цел от правния контрол върху работата на мрежата или възможността за превключване между множество сателитни системи. Международното сътрудничество може дори да намали зависимостите, ако създаде истински избор. То обаче може също така да ги замъгли, ако няколко европейски марки в крайна сметка останат зависими от една и съща критична инфраструктура. Следователно, важното не е броят на партньорствата на хартия, а броят на наистина независимите технически опции.
Европейската алтернатива расте, но остава по-малка
Европа не започва от нулата. Eutelsat, със своята услуга OneWeb, разполага със съзвездие от над 600 спътника. През фискалната година, приключваща на 30 юни 2026 г., приходите от ниско разположени орбитални орбити (LEO) са се увеличили с 69,5% на съпоставима база до 297 милиона евро. Това представлява значителен растеж за съществуващ европейски бизнес. Би било фактически неправилно европейските спътникови комуникации да се представят единствено като бъдеща перспектива.
В същото време, другите бизнес данни илюстрират предизвикателството. Приходите на Eutelsat Group достигнаха 1,2359 милиарда евро, което е номинално намаление с 0,6% на годишна база, като същевременно се увеличиха с 3,0% на съпоставима база. Коригираната EBITDA възлиза на 632,4 милиона евро. Силният растеж в ниската околоземна орбита съвпада с това, че компания трябва да управлява промените и в другите си бизнес области. Eutelsat също така съобщи за завършването на програма за рефинансиране на стойност 5 милиарда евро.
Директното сравнение на мащаба със Starlink изисква предпазливост. Годишните европейски приходи в евро и тримесечните американски приходи в долари не са пряко сравними показатели. Освен това съществуват различни групи клиенти и бизнес модели. Въпреки това финансовата асиметрия е значителна. Също толкова важно е техническото разграничение: съществуващата широколентова мрежа OneWeb със собствени потребителски терминали не е автоматично леснодостъпна мрежа за директна връзка за обикновени смартфони. Съществуващият опит в космическите технологии улеснява разработването на нови услуги, но не замества тяхното конкретно развитие.
Конкуренцията има повече от две страни
Извън Европа, Starlink не е единствената сателитна инфраструктура. Amazon изгражда друга голяма сателитна инфраструктура с Amazon Leo. До октомври 2026 г. са произведени над 1000 сателита и 396 са изстреляни. Тези две цифри илюстрират и важността на точната терминология. Произведеният сателит създава индустриална субстанция, но все още не е използваем мрежов капацитет в орбита. Само изстрелването, въвеждането в експлоатация и интегрирането в наземната инфраструктура го превръщат в пазарно ориентирана услуга.
Допълнителни доставчици биха могли да увеличат конкурентния натиск върху Starlink. За европейските клиенти това като цяло би било положително, тъй като повече технически алтернативи биха могли да подобрят позицията им в преговорите. Преминаването от една американска мрежа към друга обаче не означава автоматично по-голяма европейска политическа активност. То може да намали корпоративните рискове, без напълно да премахне споделените правни или геополитически зависимости.
Обратно, Европа не бива да измерва собствените си възможности единствено по ниската околоземна орбита. SES управлява, наред с други неща, комуникационни системи в средна околоземна орбита и разработва многоорбитални решения. Различните орбитални височини и мрежови архитектури могат да отговарят на различни изисквания. Следователно, най-икономически изгодното решение не винаги е доставчикът с най-много спътници. За бизнеса и държавните агенции правилният баланс между капацитет, латентност, сигурност, наличност и обща цена на притежание е от решаващо значение, както и способността за ефективно комбиниране на множество мрежи.
Нашият опит в областта на развитието на бизнеса, продажбите и маркетинга в ЕС и Германия

Нашият опит в областта на развитието на бизнеса, продажбите и маркетинга в ЕС и Германия - Изображение: Xpert.Digital
Фокусни области в индустрията: B2B, дигитализация (от AI до XR), машиностроене, логистика, възобновяеми енергийни източници и промишленост
Повече информация тук:
Тематичен център, предлагащ анализи и експертиза:
- Платформа за знания, обхващаща глобалните и регионалните икономики, иновациите и специфичните за индустрията тенденции
- Колекция от анализи, прозрения и обща информация от ключовите ни области на фокус
- Място за експертиза и информация за актуалните развития в бизнеса и технологиите
- Център за компании, търсещи информация за пазари, дигитализация и иновации в индустрията
IRIS²: Амбициозният сателитен проект на Европа е под лупа
IRIS² ще бъде по-голям и по-скъп
Ключовият дългосрочен европейски проект е IRIS². По-старите данни обаче вече са остарели. През август 2026 г. основната констелация беше разширена до 348 спътника: 330 във висока и ниска околоземна орбита и 18 в средна околоземна орбита. Първоначалните изстрелвания са планирани за 2029 г., като първоначалните услуги ще започнат през 2030 г. Това не означава непременно, че напълно достъпна европейска система за замяна на Starlink ще бъде налична до 2027 г.
Актуализираната обща инвестиция възлиза на над 15,6 милиарда евро. От тях 11,6 милиарда евро са предназначени за публично финансиране, а до 4 милиарда евро - за вноски от участващите оператори. В сравнение с предишната цифра от приблизително 10,55 милиарда евро, това представлява увеличение с почти половината. Не става въпрос обаче просто за запазване на същия, непроменен обхват от услуги, които стават по-скъпи. Архитектурата и планираните капацитети за сигурност също са разширени. За справедлива оценка, развитието на разходите и променените изисквания трябва да се разглеждат заедно.
Разширението има за цел да увеличи капацитета за сигурни правителствени комуникации в рамките на ЕС с 60 процента и в световен мащаб с 54 процента в сравнение с предишните планове. Това са целеви стойности, а не измерени нива на обслужване. Икономическата полза зависи от това дали този допълнителен капацитет ще доведе до надеждно използваеми услуги. Броят на спътниците и обемът на инвестициите описват необходимите усилия. Само наличността, сигурността и действителното използване ще разкрият производителността, която оправдава тази инвестиция.
Суверенитетът е застрахователна престация
Икономическата обосновка за европейска сателитна система не се крие единствено в потенциалните ѝ търговски приходи. Допълнителни, политически контролирани комуникационни канали могат да имат застрахователна стойност. Тяхната полза става особено очевидна, когато друга инфраструктура се повреди, бъде ограничена или вече не е достатъчно достъпна при изключителни обстоятелства. Тази полза може да бъде само частично обхваната от обичайните пазарни цени.
От гледна точка на отделен потребител, може да е икономически разумно просто да се избере най-мощната и достъпна връзка. Ако обаче голям брой критични съоръжения вземат едно и също решение, това може да създаде споделена зависимост. Това не е автоматично пазарен провал, а потенциална разлика между индивидуалната и макроикономическата оценка на риска. Публичната подкрепа е оправдана, ако създава конкретна, количествено измерима допълнителна полза за сигурността.
Това обаче не означава неограничена финансова свобода. Застрахователното покритие трябва да е съобразено със застрахования риск. Не всяко предаване на частни данни изисква същото ниво на защита, както военните комуникации или координацията на службите за спешна помощ. Колкото по-точно са дефинирани приложенията, изискващи особена защита, толкова по-ефективно може да се оразмери допълнителната инфраструктура. Следователно една диференцирана европейска стратегия би могла да определи строги изисквания за контрол на чувствителните услуги, като същевременно поддържа по-широка международна конкуренция за обикновените търговски приложения.
Европейско място не е достатъчно
Суверенитетът е практически от значение само ако функционира дори при трудни условия. Централата на компанията в Европа или европейският център за данни не отговаря автоматично на всички контролни въпроси. Например, необходимо е да се проучи кой одобрява актуализациите на софтуера, кой приоритизира мрежовите функции, кои компоненти могат да бъдат подменени и дали операциите могат да се поддържат без постоянната подкрепа на един-единствен външен партньор.
Местоположението на данните и контролът върху данните също не са идентични. Обработката на европейски данни на континента може да опрости някои изисквания. Въпреки това остават въпроси относно правата за административен достъп, ключовете за криптиране, корпоративното управление и приложимите правни рамки. Следователно икономическата стойност на предлагането на държавни ценни книжа се състои не само в географското му местоположение, но и в проверими технически и организационни възможности.
За компаниите това означава, че смяната на доставчици е осъществима опция само след като е практически подготвена. Различните терминали, различните интерфейси, допълнителното обучение или нов одит за сигурност могат да усложнят преминаването. Такива разходи повишават лоялността към съществуващия доставчик, дори ако формално съществуват няколко конкурента. Следователно европейската политика следва да подобри и условията за смяна. Оперативната съвместимост и прозрачните технически стандарти могат в някои случаи да създадат по-ефективна конкуренция, отколкото по-голям брой европейски имена на компании без достатъчно взаимозаменяеми услуги.
Вашингтон защитава бъдещ пазар
Американската съпротива е икономически разбираема, дори ако политическото напрежение усложнява дебата. През октомври 2026 г. посланикът на САЩ Андрю Пъздър предупреди за сериозни последици за европейските компании, ако европейските разпоредби дискриминират американските доставчици. По това време не бяха посочени конкретни контрамерки. Следователно, твърдението, че вече е било взето решение за санкции, би било преувеличено.
При управлението на настоящия президент на САЩ Доналд Тръмп, защитата на американските технологични компании е свързана с основно право на достъп до пазара. За SpaceX е заложено нещо повече от европейския бизнес с потребители. Директните връзки със смартфони биха могли да интегрират по-тясно сателитните комуникации с целия пазар на мобилни комуникации. Ограниченията в една основна икономическа област биха могли да послужат и като модел за други региони. От гледна точка на компанията, следователно е заложена и дългосрочната международна мащабируемост на бизнес модела ѝ.
Мащабът на този стратегически интерес е очевиден в придобиванията на честоти от SpaceX. Споразумението с EchoStar, обявено през 2025 г., за честотите на AWS-4 и H-блока беше оценено на приблизително 17 милиарда щатски долара. По-късно бяха придобити допълнителни честоти за около 2,6 милиарда щатски долара. Макар че тези цифри не обясняват пряко стойността на европейския пазар, те показват, че достъпът до честоти, наред със сателитите, ракетите и привличането на клиенти, е сред ключовите инвестиционни области за следващата фаза на развитие.
Аргументите за безопасност изискват технически доказателства
SpaceX предупреди за потенциални смущения, причинени от европейските планове, посочвайки по-специално комуникационните услуги в Украйна. Такива предупреждения трябва да се приемат сериозно, но да не се третират като доказани последици. Позицията на една компания по отношение на регулаторен конфликт не е същата като независима техническа оценка. По подобен начин европейското твърдение, че по-големият контрол автоматично води до по-добро обслужване, е недостатъчно.
Сателитните комуникации превъзхождат националните граници. Когато множество системи използват близко разположени честоти, техническата съвместимост, разстоянията за безопасност и условията на работа трябва да бъдат внимателно координирани. Международният съюз по далекосъобщения координира използването на честотите на международно ниво. Тази координация обаче не замества всички регионални разпоредби. По подобен начин радиосмущенията и физическата сигурност в орбита са отделни отговорности. Следователно дискусията за честотните смущения не бива да се смесва с дискусия за сблъсъци на спътници.
Ситуацията в Украйна ясно демонстрира практическата стойност на наличната сателитна комуникация в условията на тежка криза. Това не означава, че всяко възражение, повдигнато от SpaceX, е валидно, нито че политическите зависимости трябва да се приемат безрезервно. Разумният начин на действие е проверима оценка на техническия риск. Когато липсват доказателства, трябва да се признае несигурността. Комуникацията, свързана със сигурността, губи доверие, когато потенциалните рискове се представят като сигурни или когато реалните проблеми с координацията се отхвърлят преждевременно като просто лобиране.
Отворените мрежи се нуждаят от справедливи правила
Сътрудничеството между големите европейски оператори на мобилни мрежи може да сподели разходите за разработка и да улесни пускането на пазара. То обаче носи и конкурентни рискове. Ако няколко утвърдени корпорации съвместно контролират ключова услуга нагоре по веригата, по-малките оператори и независимите доставчици на услуги могат да станат неблагоприятно зависими. Европейски еквивалент на Starlink не би бил автоматично удобен за потребителите, ако просто създава друга форма на концентрирана пазарна сила.
Следователно участващите компании обявяват отворен и недискриминационен достъп за други оператори на мобилни мрежи. Това обещание става икономически релевантно едва след като бъдат изпълнени специфичните условия. Те включват прозрачно ценообразуване, наличен капацитет, стандартизирани технически интерфейси и бърза интеграция на допълнителни доставчици. Дори формално отвореният достъп може да бъде практически безполезен, ако най-големите акционери получат преференциален капацитет или независимите конкуренти са възпрепятствани от дълги периоди на интеграция.
Следователно публичната подкрепа следва да бъде обвързана с измерими изисквания за изпълнение. Решаващи фактори са действителната наличност на услуги, техническата надеждност и способността за свързване на допълнителни участници на пазара. Също толкова важно е да се гарантира, че оскъдните ресурси не са трайно обвързани с недоразвити проекти. Защитата за разработване на нови възможности може да бъде полезна в краткосрочен план. Постоянната защита без проверим напредък обаче би увеличила разходите за европейската стратегия и би отслабила натиска за техническо подобрение.
Клиентите плащат за доказателството за изпълнение
За частните потребители само геополитическият наратив не е решаващият фактор. Те искат да знаят кои устройства се поддържат, кои услуги действително работят извън покритието на мобилната мрежа и какви допълнителни разходи са свързани с това. Средният месечен потребителски приход на Starlink е бил 69 долара през третото тримесечие на 2026 г. Тази глобална средна стойност не е нито обвързваща германска тарифа, нито ценови бенчмарк за бъдещи директни услуги за смартфони. Тя обхваща различни пазари и тарифни групи.
Особено при директните връзки, дизайнът на офертата е от решаващо значение. Опциите включват включени функции за спешни случаи, опционални допълнителни пакети или специално гарантирани бизнес услуги. Тези модели разпределят разходите и рисковете по различен начин. Една спорадично използвана услуга за сигурност може да бъде ценна за клиентите, дори ако генерира малко трафик на данни. И обратно, теоретично голяма географска зона на покритие не оправдава висока цена, ако реално използваемите функции остават силно ограничени.
За корпоративните клиенти влизат в действие допълнителни критерии. Те изискват надеждна оперативна поддръжка, дефинирани процеси за отстраняване на неизправности и прозрачна интеграция в съществуващите им мрежи. Една привидно евтина връзка може да се окаже скъпа като цяло, ако допълнителен хардуер, инсталация и вътрешна поддръжка изискват значителни усилия. Следователно европейските доставчици могат да се конкурират, като предлагат интегрирани услуги. Основната сателитна услуга обаче трябва да бъде достатъчно надеждна. Добрата поддръжка не може трайно да компенсира неадекватната техническа основа.
Ползата се крие в оперативните процеси
Икономическите ползи са особено осезаеми в логистиката и промишлеността. Например, възможна е допълнителна връзка за превозни средства, контейнери или мобилни сервизни екипи в райони с недостатъчно наземно покритие. Дори кратък отчет за местоположението или състоянието може да помогне за по-добра координация на операциите. Това обаче не означава, че всяко такова приложение незабавно изисква собствена сателитна връзка. Ключовият въпрос е дали получената допълнително информация действително оправдава по-високите разходи.
Сателитната комуникация може да бъде ценно допълнение към отдалечени енергийни съоръжения, строителни площадки или временни работни места. Тя би могла да ускори установяването на първоначална връзка или да предава критични съобщения, ако друга точка за достъп се повреди. Трябва да се прави разлика между прости сензорни данни, цялостна дистанционна поддръжка и критичен за безопасността контрол в реално време. Тези приложения поставят много различни изисквания към скоростта на данните, латентността и наличността. Мрежа, подходяща за случайни съобщения, не е непременно способна да поддържа сложен контрол на процесите.
Следователно най-ефективният бизнес подход често се крие в целенасочената защита на отделните процеси. Компаниите първо трябва да определят коя информация е абсолютно необходима в случай на прекъсване. След това те могат да проучат кои комуникационни канали са необходими. По този начин абстрактното търсене на по-голяма свързаност се превръща в конкретно инвестиционно решение. Стойността на допълнителната връзка се измерва с избегнатите щети, по-малко прекъсвания или по-добра координация, а не с присъщата привлекателност на самия спътник.
Излишъкът трябва действително да е независим
Множеството връзки не означават автоматично множество независими предпазни мерки. Две услуги могат да използват едни и същи наземни станции, захранване или критични компоненти за управление. По подобен начин два различни доставчика на сателитни услуги могат да разчитат на една и съща локална точка за достъп. Следователно, една привидно всеобхватна техническа предпазна мярка може да се повреди едновременно при определени условия.
За икономическата оценка, независимостта на източниците на повреда е от решаващо значение. Една компания трябва не само да се запита колко комуникационни канала съществуват, но и какви събития биха могли да ги засегнат едновременно. Това включва локални прекъсвания на електрозахранването, както и софтуерни проблеми, физически повреди или законови ограничения. Резервната система е особено ценна, ако остава използваема точно при условията, при които основната връзка се повреди.
Това изисква тестване, не само описания на продуктите. Превключването, захранването, наличната скорост на пренос на данни и достъпът до ключови приложения трябва да бъдат тествани при реалистични условия. Също така трябва да се определи ясно кои услуги ще бъдат умишлено ограничени по време на аварийна работа. Ако оскъдният сателитен капацитет е запазен за критично важни комуникации, дори ограничена система може да осигури значителни ползи. По този начин стратегическите цели на Европа стават осезаеми едва на ниво конкретна оперативна способност: Устойчивостта не се създава просто от съществуването на втора мрежа, а от доказаната ѝ функционалност в решаващия момент.
Растежът се нуждае от отговорна орбита
Икономическият дебат не бива да пренебрегва дългосрочните разходи за космически изследвания. Докладът на ESA за космическата среда от 2026 г. описва продължаващия растеж на търговските спътници и нарастващите рискове от сблъсъци. Повече спътници не означават автоматично по-голяма безопасност. Без ефективна координация, допълнителните обекти могат да влошат условията на работа и на други системи.
Орбиталната височина е от решаващо значение. В по-високи, ниско разположени орбити, нефункционалните обекти могат да останат по-дълго, отколкото в области, по-силно повлияни от атмосферата. Следователно, за справедливо сравнение, освен броя на спътниците, от значение са и способността за избягване на сблъсъци, надеждността, контролираното извеждане от експлоатация и животът на потенциалните отломки. По-малката мрежа не е непременно по-устойчива, ако отделните повреди имат по-проблематични дългосрочни последици.
Икономически това са разходи, които не винаги се поемат изцяло от оператора, който ги е причинил. Рисковете от сблъсък, допълнителният мониторинг или прекъсванията на научните наблюдения могат да засегнат и други участници. Следователно една жизнеспособна европейска стратегия следва да установи равни и проверими изисквания за отговорна експлоатация, независимо от произхода на компанията. Суверенитетът би бил непълен, ако създава допълнителна инфраструктура в краткосрочен план, но отслабва дългосрочната използваемост на споделената орбитална среда. Технологичният капацитет и отговорната експлоатация не са отделни цели, а по-скоро предпоставки за устойчиво жизнеспособен бизнес.
2027 все още няма да определи победител
Няколко развития са възможни за 2027 г., но никое от тях не бива да се представя като фиксиран резултат. Една от възможностите е организиран преход към структури, контролирани по-скоро от Европа, като същевременно се продължи използването на международни партньорства. Това постепенно би разширило възможностите на Европа, без преждевременно да измести съществуващите услуги. Недостатъкът би бил по-бавният и по-видим напредък в сравнение с политическите очаквания.
Втора възможност е по-интензивна трансатлантическа конфронтация. Това би могло да доведе до по-тясна връзка между достъпа до пазара и други икономически интереси. Докато конкретните контрамерки остават неопределени, тяхното въздействие не може да бъде надеждно количествено определено. Тази несигурност обаче сама по себе си би могла да усложни инвестиционните решения. Трета възможност е Европа да формулира дългосрочни цели, но техническата интеграция, финансирането или индустриалното внедряване да изостанат от графика. В този случай защитата не би генерирала автоматично допълнителна използваема продукция.
Следователно, за да се измери напредъкът правилно, е необходимо да се прави разлика между различните времеви периоди. През 2027 г. фокусът е предимно върху пазарното съгласуване. Някои директни търговски връзки са планирани за 2028 г. IRIS² е планирано да изстреля първите си спътници през 2029 г. и впоследствие да предоставя услуги. Тези различни етапи на развитие не трябва да се свеждат до един единствен предполагаем пробив. Всеки, който желае да оцени напредъка, трябва да наблюдава дали стават достъпни съвместими устройства, дали е изградена наземна инфраструктура, дали множество доставчици действително си сътрудничат и дали обещанията за сигурност се превръщат в проверими оперативни възможности.
Успехът на Европа изисква истински избор
Ясно обоснованата икономическа перспектива е следната: Европа не трябва да изключва колкото е възможно повече американски технологии, а по-скоро да намали разходите за критична зависимост. Това включва разработване на собствени възможности, отворени интерфейси и достатъчно независими алтернативи. Чисто националистическият подход би бил твърде опростенчески. Също толкова неадекватна би била политика, която разглежда всяко текущо пазарно представяне като доказателство, че допълнителните предпазни мерки са фундаментално ненужни.
Успехът следва да се демонстрира чрез способността на публичните органи и компаниите да продължат да предоставят основни комуникационни услуги дори при трудни условия, като същевременно поддържат достатъчен конкурентен натиск. Публичните средства следва да създават допълнителни предимства за сигурността и индустриалния капацитет, а не просто да предпазват съществуващите доставчици от по-добри оферти. Частните оператори, от своя страна, трябва да приемат, че значението на тяхната инфраструктура води до легитимни изисквания за прозрачност, надеждност и техническо сътрудничество.
Преднината на Starlink е реална, но тя не прави европейските алтернативи безсмислени. Европейските интереси за сигурност също са реални, но те не правят всеки скъп проект икономически жизнеспособен. Решаващият тест се намира между тези две прозрения. Една успешна стратегия би позволила на Европа да използва международни услуги от личен интерес, вместо да бъде принудена да ги използва поради липса на алтернативи. Само когато този избор е технически осъществим и финансово устойчив, политическото искане за независимост ще се превърне в истинска икономическа свобода на действие.
🎯🎯🎯 B2B индустриален център, базиран на данни, като квази-вътрешно решение

Квази-вътрешно решение: Как Xpert.Digital запълва оперативните пропуски в B2B маркетинга и продажбите – Интелигентен бизнес, управляван от съдържание - Изображение: Xpert.Digital
Xpert.Digital е индустриален център за B2B, базиран на данни, ръководен от Konrad Wolfenstein . Компанията действа като външно, квази-вътрешно решение за индустриални партньори, запълвайки оперативните пропуски в маркетинга, съдържанието и продажбите – без да се изискват допълнителни ресурси от страна на клиента.
Повече информация тук:
Вашият глобален партньор по маркетинг и бизнес развитие
☑️ Нашият бизнес език е английски или немски
☑️ НОВО: Кореспонденция на родния ви език!

Konrad Wolfenstein
Аз и моят екип с удоволствие ще бъдем на ваше разположение като ваш личен съветник.
Можете да се свържете с мен, като попълните формата за контакт тук [email protected]:или просто ми се обадите на +49 7348 4088 965. Моят имейл адрес е
Очаквам с нетърпение нашия съвместен проект.