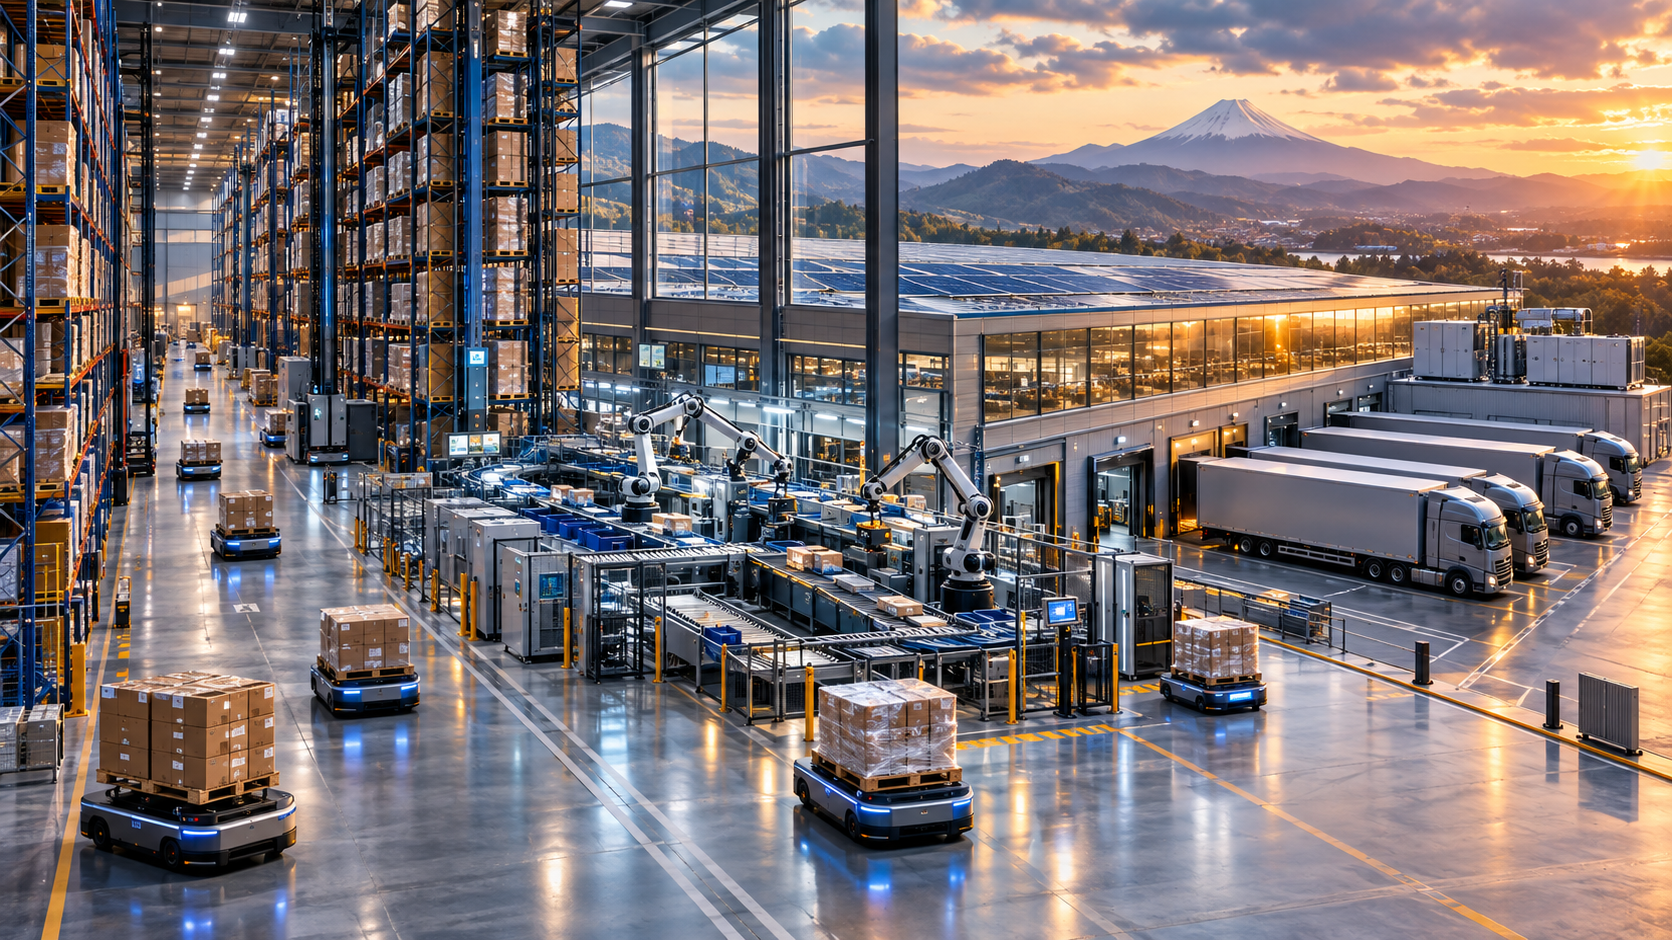
Само изкуственият интелект не решава глобалната конкуренция – креативно изображение по темата, включващо изкуствен интелект: Xpert.Digital
Но въпросът е дали стоките, енергията и данните ще продължат да текат по време на следващата криза
Нито полупроводници, нито софтуер: Защо гигантските високотехнологични складове са най-големият бизнес на бъдещето
Защо изкуственият интелект остава напълно безполезен без модерна логистика
В разгорещения обществен дебат около изкуствения интелект, полупроводниците и дигиталните бизнес модели често се пренебрегва една ключова истина: най-умният софтуер е безполезен, ако физическият свят спре да функционира. Докато алгоритмите изчисляват търсенето за милисекунди и прогнозират глобалните потоци, суровата реалност във високоавтоматизираните складове, в мултимодалните хъбове и по транспортните маршрути определя действителния икономически успех. Логистиката вече не е просто спомагателна функция, свързана само със съхранението на палети. По-скоро тя се развива в критичната „операционна система“ на световната икономика. Следващият текст осветява тихата, но огромна трансформация на нашите вериги за доставки – от бързото навлизане на роботите и огромното въздействие на електронната търговия до абсолютната необходимост от устойчивост в условията на геополитически кризи. Това е историята на индустриална революция, която се случва не в киберпространството, а на границата между битове и бетон.
Тихата сила на веригите за доставки: Логистиката се превръща в ключова икономическа инфраструктура
Общественият дебат за следващата индустриална трансформация се фокусира основно върху изкуствения интелект, полупроводниците и центровете за данни. Лесно е да се пренебрегне фактът, че дигитално генерираните прогнози, автоматизираните решения и интелигентните производствени системи създават икономическа стойност само ако физическите стоки могат да бъдат надеждно премествани, съхранявани, сортирани и доставяни. Алгоритъмът може точно да предвиди нуждата от резервни части, но не може да отвори блокиран воден път, да замени липсващия капацитет за съхранение или да преодолее прекъсване на електрозахранването. Следователно истинската индустриална революция през следващите години ще се осъществи на пресечната точка на софтуера и физическата инфраструктура: в автоматизирани дистрибуторски центрове, мултимодални хъбове, дигитално контролирани транспортни мрежи и устойчиви енергийни и информационни структури.
Икономическото значение на този сектор е огромно, но размерите на пазара често се представят погрешно. В зависимост от това дали са включени само аутсорсинг логистични услуги, или също вътрешни транспортни и складови дейности, или дори други части от търговската и инфраструктурната система, оценките за 2026 г. варират от приблизително 4,3 трилиона щатски долара до около 12,7 трилиона щатски долара. Този широк диапазон не е статистическа грешка, а по-скоро резултат от различни дефиниции. Следователно тенденцията е по-смислена от една единствена глобална цифра: Няколко пазарни проучвания предвиждат значителен растеж в началото на 30-те години на миналия век, воден от електронната търговия, урбанизацията, цифровите вериги за доставки, инвестициите в инфраструктура и повишените изисквания за скорост и надеждност.
В този контекст, логистичните имоти вече не са пасивни складове. Съвременните центрове съчетават строителни технологии, роботика, софтуер за управление на складове, енергоснабдяване, анализ на данни и контрол на транспорта в една цялостна продуктивна система. Икономическите им резултати се простират отвъд простото съхранение на стоки. Те намаляват времето за търсене и чакане, увеличават производителността, минимизират грешките в инвентара, консолидират пратките и позволяват на компаниите да реагират по-бързо на промените в търсенето. Това едновременно се отразява на оборотния капитал, възможностите за доставка, удовлетвореността на клиентите и достъпа до пазара. Следователно, добре позиционираната и интелигентно управлявана логистична платформа може да бъде също толкова стратегическа, колкото производствен завод или център за данни.
На макроикономическо ниво качеството на логистиката влияе върху това колко лесно компаниите могат да достигнат до международните пазари, колко надеждно пристигат междинните стоки и колко високи са разходите за триене, включени в цената на стоките. Следователно Световната банка оценява логистичните резултати не само въз основа на пътища, пристанища и летища, но и на митническо оформяне, качество на обслужване, проследяване на пратките, международна свързаност и навременна доставка. Тази по-широка перспектива е от решаващо значение: Нова магистрала само незначително подобрява конкурентоспособността, ако граничните процеси са бавни, данните са несъвместими или капацитетът за съхранение и претоварване е неадекватен.
Строителният бум променя локациите и капиталовите потоци
Разширяването на съвременните логистични съоръжения първоначално генерира класически инвестиционни импулси. Развива се земя, изграждат се складове, разширяват се енергийните и информационните мрежи и се подобряват транспортните връзки. Допълнителните разходи включват стелажни системи, конвейерна технология, хладилна техника, противопожарна защита, фотоволтаици, зарядна инфраструктура и цифрови системи за управление. Следователно, един голям дистрибуторски център привлича добавена стойност от множество индустрии. По време на строителната фаза се възползват строителните компании, проектантите и инженерите на съоръженията; при по-късна експлоатация възникват договори за поддръжка, охранителни услуги, енергоснабдяване, транспорт, опаковане, софтуер и техническа интеграция.
Регионалното икономическо въздействие обаче зависи силно от интеграцията на проекта. Изолиран склад на магистрален възел генерира по-малко устойчиво развитие от обект, свързан с промишлеността, железопътния транспорт, пристанищата, образователните институции и местните доставчици. От решаващо значение е, че не само площта е важна, но и функцията му в мрежата. Склад за внос с минимална местна обработка може да причини значителни задръствания, без да създава много квалифицирани работни места. И обратно, автоматизиран център за резервни части, който интегрира ремонтни услуги, анализ на данни и регионални доставчици, може да привлече допълнителна експертиза и дългосрочни бизнес функции.
За инвеститорите в недвижими имоти съвременната логистика е привлекателна, защото потребителите не могат лесно да преместят критични процеси, а висококачествените имоти често имат дългосрочни договори за наем. В същото време пазарът става все по-диференциран. Стандартните складове без достатъчно захранване, с ниска товароносимост на пода, остарели концепции за противопожарна защита или слаби връзки за данни губят относителна привлекателност. Търсят се пространства, които поддържат автоматизация, позволяват разширяване и отговарят на по-строги енергийни изисквания. Следователно европейският пазар показва нарастващ избор на качество: Дори при бавно общо възстановяване на търсенето, високопроизводителните имоти с добро енергийно снабдяване, подходящи локации и модерни съоръжения остават търсени, докато по-слабите имоти са подложени на по-голям натиск.
Тази тенденция е видима и в нововъзникващите логистични центрове. В София процентът на незаетост на индустриалните и логистичните площи спадна до 1,4% през първото тримесечие на 2026 г.; в същото време, според пазарния доклад, месечните наеми са били около шест евро на квадратен метър за пространства клас А и 4,50 евро за клас Б. Тези цифри показват стегнат пазар, но не казват нищо за качеството на отделните проекти. За България стратегическата възможност се крие не само в осигуряването на достъпен складов капацитет, но и в разширяването на комбинацията от достъп до единния пазар на ЕС, промишлено производство, ИТ експертиза и местоположение в коридори в логистично предложение с по-висока стойност.
Автоматизацията се превръща в лост за производителност
Пазарът за складова автоматизация расте значително по-бързо от много установени сегменти на традиционната логистика. Прогнозира се глобален обем от приблизително 34,2 милиарда щатски долара за 2026 г.; до 2031 г. той може да нарасне до около 65,7 милиарда щатски долара. Това съответства на среден годишен темп на растеж от близо 14 процента. Този пазар обхваща не само роботи, но и автоматизирани системи за съхранение и извличане, конвейерна технология, системи за управление и интегриран софтуер, който координира потока от стоки в склада.
Автономните мобилни роботи (AMR) и автоматизирано управляемите превозни средства (AGV) са особено важни. И двата вида намаляват непродуктивните разстояния за ходене и шофиране, но се различават по своята гъвкавост. Класическите AGV често следват предварително дефинирани маршрути, докато AMR могат по-добре да възприемат заобикалящата ги среда и динамично да адаптират пътищата си. Те се допълват от автоматизирани складове за малки части, совалкови системи, палетни кранове, системи за сортиране, разпознаване на изображения и роботизирани ръце за палетизиране и депалетизиране. Най-голямото въздействие идва не от отделната машина, а от координираната интеграция на всички компоненти с данни за инвентара, поръчките и транспорта.
Нарастващото разпространение на роботиката е очевидно и на пазара на роботика. От продадените в световен мащаб през 2024 г. професионални сервизни роботи приблизително 102 900 бройки са били използвани в транспорта и логистиката; това означава, че повече от половината от всички професионални сервизни роботи са били предназначени за това приложение. В същото време общият брой продадени професионални сервизни роботи нарасна до близо 200 000 бройки. Това откритие подчертава, че мобилната роботика преминава от пилотна фаза към по-широко оперативно приложение.
Икономическата привлекателност произтича от няколко ефекта. Първо, автоматизираните системи могат да работят с постоянна производителност за продължителни периоди. Второ, разходите за грешки намаляват, когато артикулите, серийните номера или товарните единици се разпознават и проверяват автоматично. Трето, съществуващото пространство може да се използва по-ефективно, например чрез високи рафтове и тесни пътеки. Четвърто, безопасността на труда се подобрява, когато машините поемат тежки, монотонни или ергономично взискателни движения. Пето, производителността става по-предсказуема, което е особено ценно по време на пикови часове и кратки срокове за доставка.
NTT Logisco предоставя конкретен пример. Компанията комбинира разпознаване на изображения с автоматизирано сортиране при обновяване на върнати комуникационни устройства. По-ранна версия на системата за разпознаване на изображения е увеличила производителността на служител с приблизително 15% за определени задачи по инспекция и, според компанията, е постигнала много висока точност на разпознаване. По-късно решение за автоматично регистриране и сортиране на върнати устройства е отчетло 30% увеличение на производителността и елиминиране на грешките при сортиране. Този случай е особено актуален, тъй като кръговата икономика изисква не само транспорт за връщане, но и идентификация, оценка на състоянието, обновяване и повторна употреба.
Хората не изчезват от лагера
Идеята за напълно безпилотен склад е технически завладяваща, но икономически убедителна само в определени среди. Автоматизацията работи особено добре при високи и стабилни обеми, стандартизирани товарни единици, предвидими профили на поръчките и ограничен брой физически аномалии. Колкото по-хетерогенни са продуктите, опаковките и поръчките, толкова по-сложно става техническото решение. Чупливи стоки, неправилни форми, повредени опаковки или краткосрочни промени в асортимента все още изискват човешка преценка или високосложна роботика.
Следователно, изчислението на инвестицията не трябва да се свежда само до спестени работни часове. Трябва да се вземат предвид капиталовите разходи, планирането, структурните модификации, системната интеграция, тестването, поддръжката, резервните части, софтуерните лицензи, киберсигурността и рискът от технологична зависимост. Трябва да се вземе предвид и икономическата стойност на гъвкавостта. Една високоспециализирана система може да бъде много ефективна с непроменена продуктова гама, но да загуби стойност, ако се променят размерите на опаковките, каналите за дистрибуция или обемните структури. На нестабилен пазар, малко по-малко ефективно, но модулно решение може да постигне по-добра възвръщаемост на инвестицията.
Следователно успешните проекти не започват с покупката на робот, а с обстоен анализ на процесите. Компаниите трябва да знаят кои артикули се местят колко често, къде се чака, кои дейности представляват риск от нараняване и какви колебания могат да се очакват. Едва тогава може да се вземе решение дали автоматизиран склад с високи стелажи, система „стоки до човек“, мобилна роботика или просто подобрен софтуер е правилното решение. Анализите в индустрията изрично препоръчват автоматизацията да се тества постепенно, да се включат ИТ специалистите и служителите още в ранен етап и да се избере решението въз основа на структурата на продукта, профила на поръчката, възможностите за интеграция и експертизата в поддръжката.
Следователно най-вероятният път на развитие е хибридният склад. Хората се справят с изключителни случаи, решения за качество, отстраняване на неизправности и гъвкави задачи; машините се грижат за повтарящия се транспорт, съхранение, сортиране и части от комплектоването на поръчки. Това променя структурата на уменията. Необходимостта от чисто ръчни задачи има тенденция да намалява, докато експлоатацията, поддръжката, управлението на данни и контролът на процесите стават по-важни. По този начин автоматизацията не елиминира нуждата от труд, а по-скоро я измества и увеличава разходите, свързани с неквалифициран персонал.
За застаряващите икономики тази трансформация може да облекчи част от демографския натиск. Тя обаче не решава автоматично социалните проблеми на прехода. Служителите, чиито работни места са съкратени, не могат просто да станат инженери по мехатроника, софтуерни администратори или анализатори на данни. Следователно предприятията и политиците трябва да третират продължаващото обучение като неразделна част от инвестицията. Тези, които инвестират милиони в технологии, но отделят само малка сума за обучение, управление на промените и вътрешно кариерно развитие, рискуват съпротива, потребителски грешки и неизползвана производителност.
Устойчивостта замества чистата логика на ефективността
В продължение на десетилетия, една стройна верига за доставки се смяташе за идеална. Ниските нива на запаси, малкото доставчици, високото използване на капацитета и централизираните складове намаляваха разходите при нормални оперативни условия. Пандемията, блокадите на основни корабни пътища, природните бедствия и геополитическите конфликти обаче показаха, че максималната ефективност при стабилни условия не е равносилна на максимална икономическа ефективност през целия бизнес и кризисен цикъл. Система без резерви може да изглежда предимство, докато едно-единствено прекъсване не повлияе на производството, търговията или доставките в продължение на седмици.
Устойчивостта не означава складиране на всяка стока навсякъде. Подобна стратегия би била скъпа и би обезсмислила много от ползите от ефективността. Сегментираният подход е по-разумен. Критично важните резервни части, лекарствата, полупроводниците или стоките от първа необходимост изискват различни запаси за безопасност и планове за действие при извънредни ситуации в сравнение с лесно заменяемите потребителски стоки. По подобен начин честите смущения, като например сезонните метеорологични условия, трябва да се третират по различен начин, отколкото редките екстремни събития. ОИСР препоръчва да се вземе предвид работата на цялата система и устойчивостта да се базира на видимост, планиране на сценарии, надеждни данни, регулаторно сътрудничество и готовност между публичния и частния сектор.
Една стабилна верига за доставки комбинира няколко инструмента. Те включват алтернативни доставчици, регионално разпределени запаси, стандартизирани междинни продукти, гъвкаво производство, резервирани транспортни маршрути и договорно обезпечени аварийни капацитети. От решаващо значение е тя да може да се превключва бързо в случай на прекъсване. Двама доставчици предлагат малка сигурност, ако и двамата зависят от едно и също пристанище, един и същ доставчик на енергия или един и същ източник на междинни продукти. Следователно диверсификацията трябва да адресира реалните зависимости на множество етапи и не може да завършва с непосредствения списък с доставчици.
Това променя инвестиционната логика. Резервният капацитет, аварийното захранване, допълнителните запаси и вторичните транспортни маршрути се явяват като тежест в традиционното счетоводство на разходите. Въпреки това, в анализ, коригиран спрямо риска, те представляват застраховка срещу прекъсване на производството, договорни неустойки, загубени приходи и щети за репутацията. Компаниите се нуждаят от сценарии, които свързват вероятността от настъпване с потенциалния мащаб на щетите. Не всяко съкращение е рентабилно, но отказът от всяко съкращение може да бъде заплаха за оцеляването на компанията.
Вашите експерти по интралогистика

Консултации, планиране и внедряване на цялостни решения за високостелажни складове и автоматизирани складови системи - Изображение: Xpert.Digital
Повече информация тук:
Краят на евтината логистика: Бумът на електронната търговия принуждава градовете да разработват напълно нови логистични концепции
Япония демонстрира стойността на децентрализираната сигурност
Новият дистрибуторски център Iwate Front на Aeon в Prologis Park Kitakami-Kanegasaki е пример за тази промяна на парадигмата. Aeon наема приблизително 38 823 квадратни метра площ и използва обекта като съществуващ център за северната част на региона Тохоку и като дистрибуторски център за префектура Ивате. Зоната за нискотемпературно съхранение с площ от 4666 квадратни метра е планирана да започне работа на 7 октомври 2026 г.; складовите зони с площ от 28 824 квадратни метра, работещи при околна температура, са планирани да последват отварянето им на 23 февруари 2027 г. Към средата на септември 2026 г. центърът следователно все още не е отворен, но е в последните етапи на началната си оперативна фаза.
Уточнението е важно, защото вече реализираните ефекти често се извеждат преждевременно от обявените проекти. Въпреки това, целевите цифри на Aeon са забележителни: Реорганизацията на логистичните обекти има за цел да намали разстоянието от центъра до магазините в Ивате с 58 процента. Очаква се дигитализацията и автоматизацията да увеличат производителността на доставките на складирани стоки с 40 процента. Такива цифри представляват корпоративни цели или показатели и трябва да бъдат проверени след въвеждане на проекта, като се използват реални оперативни данни. Те обаче показват колко значително изборът на местоположение и автоматизацията могат колективно да повлияят на разходите и производителността.
Досега регионалният дистрибуторски център Aeon Tohoku в Мияги е служил като централен център за целия регион. Разпределението на функцията за управление на запасите между Мияги и Ивате създава резервна структура, предназначена да стабилизира доставките на стоки в случай на бедствия или технически повреди. Новият център разполага и със система за аварийно захранване, която осигурява непрекъснатост на логистичните операции по време на прекъсвания на електрозахранването. Въпреки че съществуването на аварийно захранване е проверимо, публикуваната информация не предполага конкретна гаранция за многодневна самодостатъчност, нито пък следва да се твърди, че е така.
Самата сграда също допринася за устойчивостта. Завършен през 2025 г., двуетажният Prologis Park е с обща площ от приблизително 55 000 квадратни метра върху парцел с размери около 78 500 квадратни метра. Покритите алеи и товарни рампи, както и услугата за снегопочистване, позволяват работа дори при неблагоприятни метеорологични условия. Близостта му до магистралния възел Китаками-Канегасаки и връзките с няколко основни магистрали улесняват снабдяването на северния Тохоку. Автоматизираните системи за съхранение, AGV-тата и роботите за депалетизиране едновременно намаляват изискванията за персонал и време за стандартизирани стокови потоци.
Този пример показва, че устойчивостта не е задължително да противоречи на ефективността. Макар че преместването на част от инвентара увеличава нуждата от координация и може да ангажира допълнителен капитал, то едновременно с това скъсява крайния маршрут на дистрибуция, подобрява регионалната реакция и създава втори оперативен стълб. Икономическите ползи произтичат именно от тази комбинация: по-ниски рутинни разходи за ежедневен транспорт и намалени загуби в случай на криза.
Преките места правят логистичните рискове видими
Глобалните вериги за доставки остават зависими от няколко морски коридора, въпреки регионалните складови центрове. Панамският канал илюстрира как климатът, наличието на вода и световната търговия са взаимосвързани. След временно подобрение, през август 2026 г., поради очакваното силно явление Ел Ниньо, каналните власти обявиха подновени ограничения. От 15 септември 2026 г. ще бъде разрешено преминаване на максимум 32 кораба на ден, девет през шлюзовете Неопанамакс и 23 през шлюзовете Панамакс. През първите девет месеца на фискалната 2026 година каналът е отчел средно 35 дневни преминавания.
Такива ограничения имат множество ефекти. Намалените времена за транзит удължават периодите на изчакване и увеличават стойността на резервираните слотове. Корабоплавателните компании могат да начисляват допълнителни такси или да пренасочват корабите към по-дълги маршрути. Товародателите реагират с по-големи запаси от резервни товари, по-ранни поръчки или алтернативни видове транспорт. В крайна сметка част от разходите се прехвърлят върху производителите и потребителите. В същото време не всички корабоплавателни компании се възползват еднакво, тъй като по-дългите времена за обработка затрудняват корабите и увеличават разходите за гориво, персонал и финансиране.
Поуката не е да се избегне всякаква зависимост от световната търговия. Пълната регионализация би отслабила предимствата на специализацията, би увеличила цените и би изисквала нереалистично високи инвестиции в много сектори. По-разумен подход е съзнателната оценка на системните центрове. Компаниите трябва да знаят каква част от създаването на стойност зависи от конкретен канал, пристанище, граничен пункт, център за данни или енергийна връзка. Само тази прозрачност дава възможност за икономически обосновани алтернативни стратегии.
UNCTAD описва морската икономика като характеризираща се с по-крехък растеж, нарастващи разходи, геополитическа несигурност и променящи се корабни маршрути. Това налага инвестиции в устойчиви пристанища, цифрова прозрачност, киберсигурност и флоти с по-ниски емисии. За вътрешните логистични центрове това означава, че те не могат да бъдат планирани изолирано. Тяхната ефективност зависи от капацитета на пристанищата, железопътните терминали, пътните коридори и цифровите интерфейси.
Електронната търговия променя географията на складовете
Електронната търговия не само увеличава обема на доставките, но и променя структурата на търсенето. Вместо по-малко големи доставки до магазините, има много малки поръчки до домакинствата или пунктовете за събиране. Клиентите очакват кратки срокове за доставка, точни времеви прозорци и безпроблемно връщане. Това увеличава изискванията за комплектоване на поръчките, опаковане, сортиране и точност на инвентара. Традиционен голям склад в покрайнините на града може само частично да отговори на тези изисквания, ако последната миля е претоварена или твърде дълга.
В резултат на това се появяват многостепенни мрежи. Големите национални центрове поддържат широка продуктова гама и снабдяват регионални хъбове. Те от своя страна снабдяват градски микроцентрове, пунктове за доставка, клонове или директно крайни клиенти. Това увеличава близостта до пазара, но може да фрагментира инвентара. Следователно ключовата способност се състои в точното прогнозиране на това кои артикули ще бъдат необходими на кое място. Именно тук изкуственият интелект придобива своята конкретна логистична стойност: не като модна дума, а като инструмент за прогнозиране на търсенето, позициониране на инвентара, планиране на маршрути и динамично управление на капацитета.
Връщането на стоки е често подценявана част от тази икономика. То генерира разходи за обратен транспорт, визуална проверка, сортиране, ремонт, препродажба или изхвърляне. Особено в продуктови категории с висок процент на връщане, обратната логистика може да изразходва значителна част от печалбата. Следователно автоматичната идентификация и сортиране, като тези, използвани от NTT Logisco за върнати комуникационни устройства, не е просто въпрос на оптимизация на процесите. То е предпоставка за икономически мащабируемо внедряване на модели за ремонт, повторна употреба и кръгова икономика.
Нарастващата близост до клиентите едновременно изостря конфликтите за налично пространство. Градските локации са скъпи и се конкурират с жилищните, търговските и обществените сгради. Следователно микроцентровете функционират само ако по-високите им разходи за недвижими имоти се компенсират от по-кратки маршрути за доставка, по-добро използване на превозните средства и по-високо качество на услугите. Общините трябва също да вземат предвид трафика, шума и емисиите. Добрата градска логистика не се състои от възможно най-много малки складове, а по-скоро от координирана комбинация от локации, превозни средства с ниски емисии, системи за събиране и консолидирани доставки.
Геополитиката реорганизира веригите за доставки
Ниършорингът и френдшорингът преместват части от производството по-близо до пазарите за продажби или до страни с по-тесни политически връзки. Това развитие често се описва като отклонение от глобализацията, но всъщност е по-скоро реорганизация. Компаниите се опитват да намалят сроковете за доставка и политическите рискове, без напълно да се отказват от международната специализация. Това създава нови индустриални и логистични коридори в Централна и Източна Европа, Мексико, Югоизточна Азия и части от Северна Америка.
За да бъде едно местоположение успешно, не е достатъчно просто да се предлагат достъпни земя и заплати. Преместването на производството изисква доставчици, енергия, квалифицирани работници, цифрови мрежи, митнически опит и надеждни транспортни маршрути. По този начин логистиката се превръща в тест за истинското качество на дадено местоположение. Един регион може да бъде географски близо до целевия пазар, но икономически отдалечен, ако граничните пунктове, железопътният капацитет или разрешителните са бавни. И обратно, едно малко по-отдалечено местоположение може да стане по-конкурентоспособно чрез надеждни коридори и добри доставчици на услуги.
България има възможности в тази среда като член на ЕС, място за производство и връзка между Югоизточна Европа, Турция и останалата част от единния пазар. Разширяването на логистичния сектор обаче не бива да се ограничава само до София. Пловдив, Русе, Бургас, Варна и хъбовете по ключови маршрути север-юг и изток-запад могат да поемат специализирани функции. Инвестицията на Транспрес в логистичен център в Индустриален парк София-Бошурище, датираща от 2022 г., беше видим пример за модернизация; тя възлиза на 16 милиона лева и обхваща площ от приблизително 40 декаграма. Следователно, това не е нов проект от 2026 г. и трябва да бъде поставен в правилния си исторически контекст.
Стратегически по-важно от отделните водещи проекти е развитието на стабилна мрежа. Това включва модерни гранични пунктове, ефективни железопътни връзки, интермодални терминали, сигурни паркинги, зарядна инфраструктура и цифрова информация за товари. България не може да се диференцира устойчиво само чрез по-ниски разходи. По-висока добавена стойност се генерира, когато логистиката се комбинира с монтаж, контрол на качеството, ремонт, опаковане, управление на резервни части и регионално диспечерско обслужване.
Устойчивостта се превръща във въпрос на цена и местоположение
Автоматизацията не намалява автоматично екологичния отпечатък. Роботите, конвейерните системи, охлаждането, сървърите и инфраструктурата за зареждане увеличават търсенето на електроенергия на логистичния център. Следователно, намаляването на емисиите зависи от енергийната ефективност, енергийния микс, дизайна на сградата и въздействието на транспорта. Автоматизиран склад може да консумира повече енергия от обикновена зала, но в същото време може да консолидира пратки, да намали загубените пътувания, да използва пространството по-ефективно и да сведе до минимум разхищението на храна. Цялостната оценка трябва да вземе предвид целия поток от стоки.
Големите покривни площи предлагат значителен потенциал за фотоволтаици. В комбинация със съхранение, интелигентно управление на товара и зарядни станции, логистичните имоти могат да покрият част от собствените си енергийни нужди и да намалят пиковите натоварвания. Икономическата ефективност се подобрява, когато самостоятелно генерираната слънчева енергия захранва не само осветлението и конвейерната технология, но и охладителните системи или електрическите автопаркове за доставка. Ограниченията включват структурни съображения, свързване към мрежата, дневни енергийни профили и сезонни колебания. Възможностите за аварийно захранване също изискват отделно разглеждане: фотоволтаиците сами по себе си не гарантират стабилна работа извън мрежата по време на прекъсване на електрозахранването.
Европейската строителна политика увеличава натиска за действие. Ревизираната директива относно цялостните енергийни характеристики на сградите обхваща и нежилищните имоти и има за цел да направи новите сгради от този тип без емисии до 2030 г. Поради това за логистичните съоръжения сертификатите за енергийни характеристики, минималните стандарти, пригодността за слънчева енергия и зарядните станции стават все по-важни. Инвеститорите трябва вече да отчитат потенциалните разходи за модернизация в договорите за покупка, финансиране и лизинг.
Декарбонизацията на транспорта също променя избора на местоположение. Електрическите разпределителни превозни средства изискват достатъчен капацитет на мрежата и предвидими прозорци за зареждане. Водородът може да играе роля в някои тежкотоварни приложения, но остава зависим от наличността, ефективността и разходите. За много компании най-големите краткосрочни икономии се крият в по-доброто използване на капацитета, по-малкото празни курсове, коригираните скорости и интелигентното планиране на маршрутите. Технологичната отвореност е разумна, но не трябва да се използва като претекст за отлагане на икономически достъпни мерки за ефективност.
Данните за емисиите също се превръщат в търговски фактор. Големите клиенти все повече изискват проверима информация за емисиите, свързани с транспорта, потреблението на енергия и рисковете във веригата за доставки. В резултат на това качеството на данните се превръща в неразделна част от предлагането на логистичния доставчик. Тези, които точно документират пратките, разстоянията, типовете превозни средства, използването на капацитета и енергийните източници, могат по-лесно да отговорят на регулаторните изисквания и да подкрепят клиентите си в тяхното отчитане. По този начин устойчивостта се трансформира от комуникационно предизвикателство в проблем, свързан с оперативните данни и разходите.
Концентрацията създава нови уязвимости
Колкото по-голям и по-автоматизиран е един център, толкова по-висока е потенциалната му производителност. Същевременно се увеличават и потенциалните щети от повреда. Пожар, кибератака, софтуерна грешка или прекъсване на електрозахранването могат да засегнат не само една сграда, но и цяла регионална мрежа за доставки. Складовете с висока плътност също така увеличават изискванията за ранно откриване на пожари, технологии за гасене и пространствено разделяне. Батериите в роботите, инфраструктурата за зареждане и новите опаковъчни материали променят рисковия профил.
Киберсигурността се превръща в неразделна част от оперативната сигурност. Управлението на складове, контролът на роботи, системите за контрол на достъпа, сензорите и транспортните платформи са взаимосвързани. Не е необходимо нападателят да контролира всяка машина; дори манипулирани данни за поръчки или блокирани интерфейси могат да доведат до спиране на операциите. Следователно, компаниите се нуждаят от сегментирани мрежи, сигурна дистанционна поддръжка, актуален софтуер, тествани планове за възстановяване и ръчни процедури за аварийни ситуации. Пълната дигитализация без аналогова резервна опция може да повиши ефективността, но едновременно с това да отслаби възможностите за възстановяване.
Зависимостта от доставчиците също заслужава повече внимание. Патентованите системи могат да бъдат мощни, но в дългосрочен план те обвързват потребителите с резервни части, лицензи и специализирани знания. Ако даден доставчик се провали или прекрати производството на продуктова линия, възникват значителни разходи за миграция. Следователно отворените интерфейси, документираните модели на данни и договорно обезпеченият достъп до критичен софтуер са икономически релевантни. Най-ниската покупна цена не е непременно най-ниската обща цена през целия жизнен цикъл на системата.
Свръхкапацитетът остава риск. Ако компаниите едновременно реагират на високите прогнози за електронната търговия, могат да се създадат твърде много подобни пространства. Покачващите се лихвени проценти изострят ситуацията, тъй като разходите за финансиране и необходимата възвръщаемост се увеличават. Спекулативните проекти на второстепенни локации без гарантиран наемател или достатъчно енергийно снабдяване са особено уязвими. Модулното строителство, алтернативните приложения и реалистичният анализ на регионалното търсене предлагат по-добра защита от всеобщия оптимизъм.
Капиталовата дисциплина определя успеха
Автоматизираният логистичен център е дългосрочна инвестиция в обем, продуктова гама, технологии и местоположение. Следователно, анализът на рентабилността трябва да вземе предвид различни сценарии. В допълнение към базовия сценарий, компаниите трябва да моделират по-нисък растеж, по-високи цени на енергията, нарастващи заплати, по-скъпо финансиране, системни повреди и променящи се изисквания на клиентите. Проектът не е надежден, ако се отплаща само с идеално използване на капацитета и непрекъсната работа.
По-важно от високия период на възвръщаемост е общата нетна настояща стойност за целия експлоатационен живот. Ползите включват спестени работни часове, по-малко грешки, увеличен капацитет, намалени изисквания за пространство, подобрено качество на доставката и избегнати престои. От гледна точка на разходите, не само покупката и строителството са от значение, но и интеграцията, обучението, поддръжката, инвестициите в подмяна, софтуера, енергията и финансирането. Остатъчната стойност също е решаващ фактор: сграда, която може да бъде гъвкаво адаптирана, е по-вероятно да запази стойността си, отколкото система, пригодена към един-единствен процес.
Поетапните инвестиции могат да намалят несигурността. Мобилните роботи и модулните конвейерни технологии често могат да се разширяват постепенно, докато напълно автоматизираният склад с високи стелажи свързва големи суми капитал в началото. Пилотните проекти са полезни, ако тестват реални пикови натоварвания, различни продукти и сценарии за прекъсване. Пилотният проект обаче не трябва да бъде толкова малък, че да прикрие по-късната сложност. Възможността за прехвърляне към цялата мрежа трябва да се обмисли от самото начало.
За средните предприятия моделите на отдаване под наем, лизинг и роботика като услуга придобиват все по-голямо значение. Те намаляват първоначалните капиталови изисквания и могат да включват техническа поддръжка. Това обаче създава и текущи задължения и по-голяма зависимост от доставчика. Подходящият вариант за финансиране зависи от използването, структурата на баланса, технологичната зрялост и стратегическото значение на процеса. Критичните основни функции не трябва да се възлагат на външни изпълнители само защото абонаментът изглежда по-евтин в краткосрочен план.
Инфраструктурната политика се нуждае от системен подход
Правителствената икономическа политика често разглежда транспорта, енергетиката, дигитализацията, пространственото планиране и образованието в отделни ведомства. За съвременната логистика обаче тези области са пряко взаимосвързани. Нов дистрибуторски център не може да функционира ефективно, ако свързването към мрежата отнема години, пътят за достъп е претоварен или липсва квалифициран персонал по поддръжката. По подобен начин, дигиталната товарителница е безполезна, ако властите и компаниите използват несъвместими системи.
Следователно, приоритет трябва да се даде на премахването на специфични пречки. Това включва по-бързо издаване на разрешителни, ефективни енергийни мрежи, оперативно съвместими стандарти за данни, модерен граничен контрол и надеждни железопътни и пътни коридори. Световната банка набляга на взаимодействието между инфраструктурата, митниците, качеството на услугите, проследяването на пратките и навременната доставка, когато става въпрос за логистични резултати. Следователно, само инвестиционните суми са недостатъчен показател за успех; по-кратките транзитни времена и по-голямата надеждност са от решаващо значение.
Политиките за финансиране трябва да бъдат технологично неутрални, но ориентирани към резултатите. Субсидиите за отделни превозни средства или роботизирани системи могат да създадат неблагоприятни стимули, ако липсват мрежи, процеси и умения. Програмите, които подкрепят измерими подобрения в потреблението на енергия, производителността, безопасността или устойчивостта, са по-ефективни. В същото време конкуренцията трябва да се поддържа. Ако няколко платформи или доставчици на недвижими имоти контролират критични възли, зависимостта на цялата система може да се увеличи.
Образователната политика не е просто допълнителна мярка, а по-скоро неразделна част от инфраструктурата. Необходими са инженери по мехатроника, електротехници, експерти по данни, диспечери и мениджъри, които разбират както физическите процеси, така и софтуера. Професионалните училища, университетите и компаниите трябва да разработят практически програми по поддръжка на роботика, складови информационни технологии, киберсигурност и планиране на устойчив транспорт. Без тези умения една икономика може да внася технологии, но няма да успее да развие собствени възможности за създаване на стойност.
До 2030 г. ефективността ще се отдели от обикновения технологичен напредък
До 2030 г. автономните системи, разпознаването на изображения, прогнозният анализ и мрежовите транспортни платформи ще бъдат нещо обичайно в много логистични мрежи. Ключовата промяна обаче не е просто в оборудването на всеки склад с възможно най-много роботи. Конкурентните предимства възникват, когато компаниите управляват данни, сгради, енергия, персонал и транспорт като единна система. Автоматизацията само ще ускори влошаването на лошо организирания процес; един добре разбран процес, от друга страна, може да се мащабира значително чрез целенасочени технологии.
Най-успешните мрежи ще бъдат едновременно ефективни и устойчиви на грешки. Те ще имат прозрачност чак до веригите за доставки нагоре по веригата, ще имат определени алтернативни маршрути, сегментирани резервни запаси и надеждни планове за рестартиране. Те ще използват изкуствен интелект за прогнозиране и подготовка на решения, но няма да разчитат сляпо на модели. Физическите резерви, опитният персонал и ясните линии на отговорност ще останат от съществено значение.
За националните икономики това променя определението за индустриална конкурентоспособност. Ниските заплати и евтината земя вече не са достатъчни. Атрактивните локации вече предлагат комбинация от бързо издаване на разрешителни, стабилна енергия, ефективни мрежи, квалифицирана работна сила и достъп до множество видове транспорт. Логистиката се превръща в един вид операционна система за реалната икономика: предимно невидима, докато функционира, но веднага забележима, когато се повреди.
Следователно, разумната перспектива не е нито ентусиазирана по отношение на технологиите, нито скептична. Разширяването на съвременните логистични центрове е икономически необходимо, тъй като недостигът на работна ръка, електронната търговия, геополитическите рискове и декарбонизацията създават нови изисквания. Автоматизацията може значително да увеличи производителността, безопасността и капацитета за доставка. Тя обаче реализира пълния си потенциал само с дисциплиниран избор на място, модулна технология, квалифицирани служители и стратегия за устойчивост, която отчита реалните зависимости.
Невидимата революция във веригите за доставки следователно не е страничен ефект от ерата на изкуствения интелект. Тя е негова материална предпоставка. Изчислителната мощ може да планира, оптимизира и прогнозира; просперитетът възниква само когато този интелект се превърне в надеждни потоци от стоки, по-ниски разходи и стабилни доставки. Следователно през следващите години компаниите и държавите, които говорят най-силно за изкуствения интелект, няма непременно да са тези, които ще спечелят. Успехът ще дойде при тези, които комбинират цифровия интелект с устойчива физическа инфраструктура и останат способни да действат дори под стрес.
Вашият глобален партньор по маркетинг и бизнес развитие
☑️ Нашият бизнес език е английски или немски
☑️ НОВО: Кореспонденция на родния ви език!

Konrad Wolfenstein
Аз и моят екип с удоволствие ще бъдем на ваше разположение като ваш личен съветник.
Можете да се свържете с мен, като попълните формата за контакт тук wolfenstein@xpert.digital:или просто ми се обадите на +49 7348 4088 965. Моят имейл адрес е
Очаквам с нетърпение нашия съвместен проект.