Рискованата сделка на Тръмп с Путин за дизел: Шестима сенатори от двете големи партии се противопоставят на този курс на действие
Предварително издание на Xpert

Available in 27 languages 📢
Предпочитайте Xpert.Digital в GoogleⓘПубликувано на: 12 октомври 2026 г. / Актуализирано на: 12 октомври 2026 г. – Автор: Konrad Wolfenstein
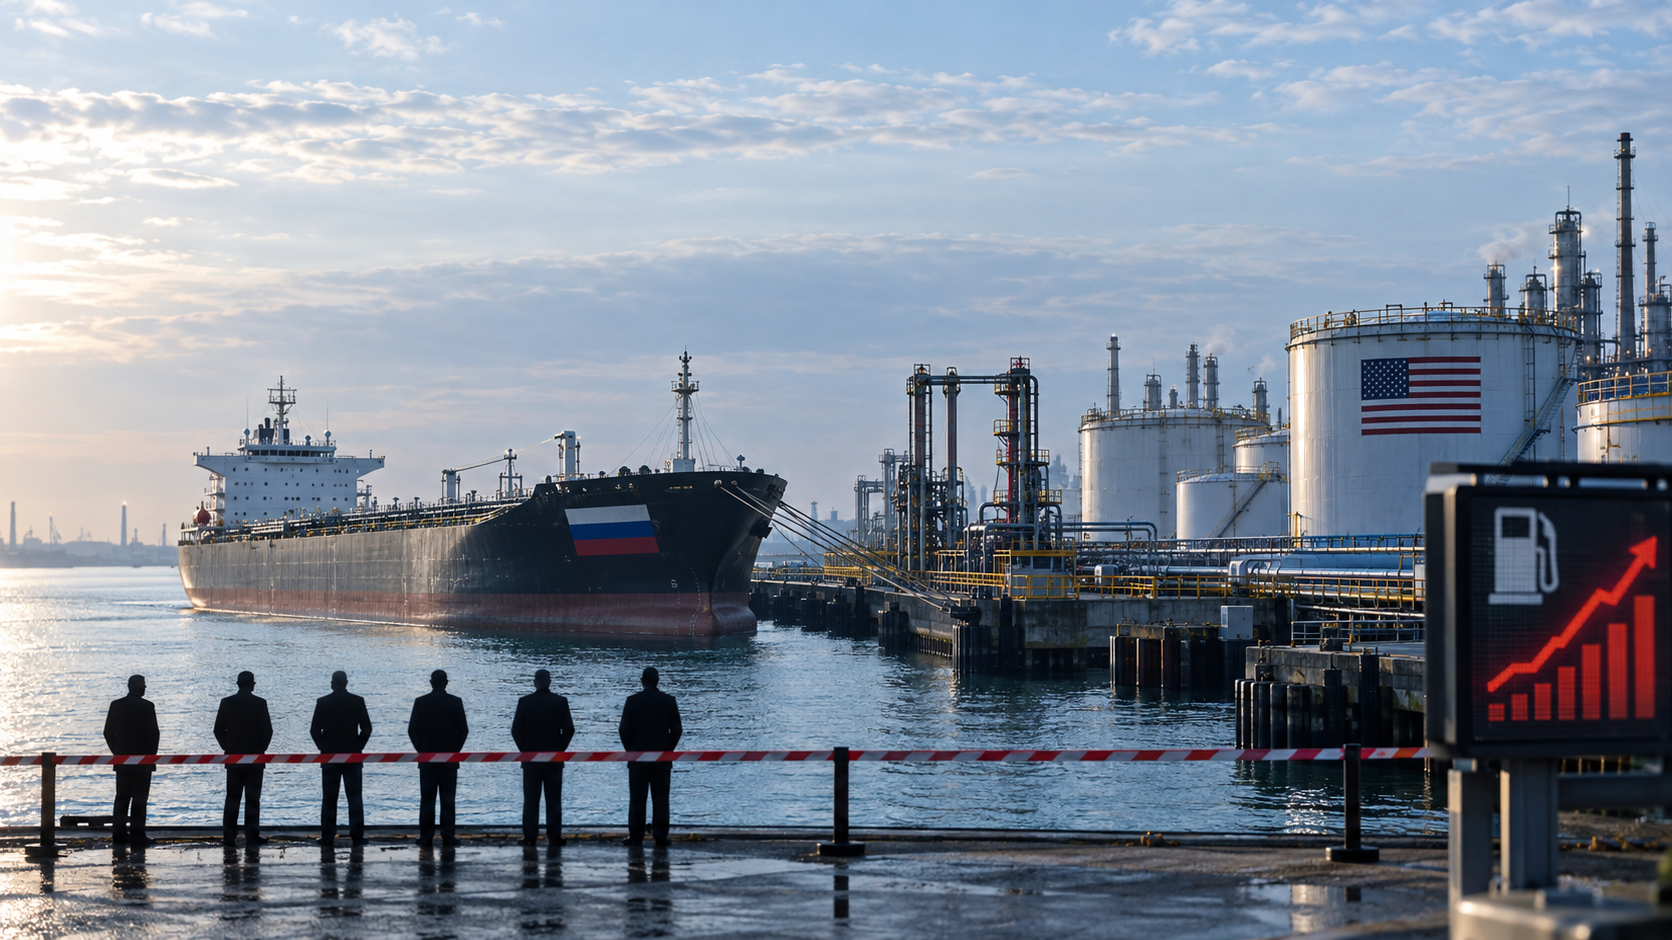
Рискованата сделка на Тръмп с Путин за дизеловия двигател: Шестима сенатори от двете големи партии се противопоставят на този начин на действие – Креативно изображение по темата, с изкуствен интелект: Xpert.Digital
Дизеловата криза в Америка: Как сделката на Тръмп може да повлияе на икономиката
Зависимостта на Америка от дизела: Може ли руският внос да понижи цените?
Спад на цените или геополитически риск? Обяснение на вноса на руски дизел
Планираният внос на руско дизелово гориво в Съединените щати е нещо повече от необичайно търговско решение; това е сложно взаимодействие на остър недостиг на доставки и геополитическо напрежение. Целта на президента Доналд Тръмп с този план е да намали покачващите се цени на дизела и по този начин да облекчи потребителите, селското стопанство и промишлеността. Но докато обявените обеми на доставки от над 4 милиона тона през следващите месеци изглеждат обещаващи на пръв поглед, сделката повдига и множество въпроси. Шестима сенатори от двете основни партии вече се обявиха против решението, опасявайки се, че облекчаването на санкциите срещу Русия по време на войната в Украйна представлява не само правни, но и рискове за сигурността. Този конфликт в американската властова структура илюстрира, че дебатът около вноса на дизел повдига не само икономически, но и фундаментален външнополитически въпрос. По този начин дискусията за дизеловата криза в Америка бързо се превръща в битка между краткосрочното облекчение и дългосрочната икономическа сигурност.
По-евтино гориво, по-високи цени: Как краткосрочното облекчение се превръща в стратегическа отговорност
Проблемът с цените се превръща във фундаментален външнополитически въпрос
Планираният внос на руско дизелово гориво в Съединените щати е много повече от необичайно търговско решение. То свързва острата криза в доставките на американския пазар на горива с въпроса колко устойчиви са санкциите, когато икономическите им разходи станат политически значими на вътрешния пазар. Президентът Доналд Тръмп очевидно преследва целта да намали високата цена на дизела и по този начин да облекчи потребителите, селското стопанство, логистиката и големи части от промишлеността. Първоначално се очаква обявените обеми на доставки да надхвърлят 300 000 тона. Още 500 000 тона са планирани за ноември, последвани веднага от един милион тона и потенциално още три милиона тона по-късно. Това би могло да доведе общия обем до 4,8 милиона тона, при условие че Русия действително може да произведе и изнесе това количество.
Шестима сенатори от двете основни партии се противопоставят на този начин на действие. Четирима републиканци и двама демократи твърдят, че администрацията не трябва да открива нов източник на приходи за Русия, докато войната срещу Украйна продължава. Те също така обвиняват администрацията, че не се е консултирала адекватно с Конгреса, нито е предоставила законово изискваното основание за облекчаване на съществуващите ограничения. Тази двупартийна опозиция е политически значима, защото пречи на конфликта да изглежда като типичен спор между правителство и опозиция. По-скоро тя разкрива сблъсък на две различни концепции за икономическа сигурност в рамките на американската властова структура.
Първоначално правителството разглежда дизела като оскъдна стока, чиято цена трябва да бъде намалена. Критиците му, от друга страна, виждат руския дизел като стратегически компрометирана стока, чийто внос генерира финансови, правни и свързани със сигурността разходи. И двете перспективи съдържат зрънце истина. Високите цени на дизела пряко натоварват американската икономика. В същото време ефективността на санкциите зависи от тяхното продължаващо прилагане, дори когато спазването им стане неудобно. Следователно ключовият икономически конфликт не е дали по-ниските цени на дизела са желателни. По-скоро спорният въпрос е каква цена са готови да платят Съединените щати за краткосрочно облекчение и дали избраната мярка може действително да реши основния проблем с доставките.
Дизеловата криза в Америка въпреки собствените ѝ петролни рекорди
На пръв поглед изглежда противоречиво, че един от най-големите световни производители и износители на петролни продукти се нуждае от руски дизел. Това противоречие се разрешава, когато се направи разграничение между суров петрол и рафинирани продукти. Рекордните нива на производство на суров петрол не гарантират автоматично достатъчно снабдяване с дизел. Суровият петрол първо трябва да бъде преработен в рафинерии. Действителното количество произведен дизел зависи от техническата конфигурация на инсталациите, видовете използван суров петрол, времето за поддръжка, законовите стандарти за гориво и капацитета на инсталациите.
Американските рафинерии вече работеха с много високо натоварване на капацитета си. В същото време оперативният капацитет за преработка на суров петрол намаля в сравнение с предходната година. В началото на 2026 г. Съединените щати имаха приблизително 130 действащи рафинерии с капацитет за атмосферна дестилация от приблизително 18,2 милиона барела на ден. Това беше с около 250 000 барела на ден по-малко, отколкото година по-рано. Дизелът и другите средни дестилати обикновено представляват само част от общото производство на рафинериите. Дори при високо натоварване, производството им не може да се увеличава безкрайно, без да се вземе предвид производството на други продукти, техническите ограничения и икономическата жизнеспособност на съоръженията.
Към натиска се добавя и изключително стегнатата ситуация със запасите. Администрацията за енергийна информация на САЩ прогнозира, че националните запаси от средни дестилати може да паднат под 100 милиона барела през октомври 2026 г. за първи път от 2003 г. На Източното крайбрежие запасите през септември бяха с около 32% под петгодишната си сезонна средна стойност. Ситуацията е особено критична там, тъй като мазутът за отопление и дизелът ще се конкурират за подобни компоненти за рафинерии и логистичен капацитет през предстоящия зимен сезон. Ниските запаси правят пазара уязвим към прекъсвания на рафинериите, екстремни метеорологични условия, прекъсвания в пристанищата или краткосрочни пикове в търсенето.
Средната цена на дребно на дизела наскоро беше около 6,29 долара за галон. Година по-рано тя беше значително под 4 долара. Това развитие не може да се обясни единствено с по-високите цени на суровия петрол. Решаващият фактор е така нареченият крек спред, разликата между стойността на рафинираните продукти и цената на използвания суров петрол. Високият крек спред на дизела показва не само, че суровият петрол е оскъден или скъп, но, по-важното, че наличният рафиниращ капацитет и предлагането на готовия продукт не са в крак с търсенето.
Следователно САЩ не страдат предимно от липса на петрол, а от комбинация от ограничени продуктови запаси, ограничена гъвкавост на рафинериите, регионални транспортни затруднения и напрегнат световен пазар. Именно поради тази причина допълнителното дизелово гориво от чужбина може да бъде по-ефективно в краткосрочен план от допълнителния суров петрол. От тази тясна пазарна гледна точка подходът на правителството е разбираем. Той обаче се справя само с непосредствения симптом, а не със структурната причина.
Защо дизелът влияе на цялата икономика
Дизелът не е обикновена потребителска стока. Цената му действа като косвен данък върху голяма част от реалната икономика. Камионите превозват храни, промишлени компоненти, строителни материали, потребителски стоки и опаковки. Селскостопанската техника консумира значителни количества по време на засаждане и прибиране на реколтата. Строителната техника, минното дело, железопътният транспорт, вътрешното корабоплаване, аварийните генератори за енергия и части от обществената инфраструктура също зависят от средните дестилати. Докато частните шофьори могат да намалят пътуванията си или да преминат към по-икономични превозни средства, когато цените на бензина се повишат, краткосрочните алтернативи са ограничени в много индустрии, зависими от дизела.
Моментът на ценовия шок е особено проблематичен. Високите разходи за гориво засягат селското стопанство по време на жътвения сезон, когато зърнокомбайните, тракторите и транспортните средства се използват особено интензивно. Един голям зърнокомбайн може да изразходва около 300 галона дизел за един работен ден. За царевичните и соевите ферми разходите за гориво на акър са се увеличили значително в рамките на една година. Тъй като много фермери продават продукцията си на цени, определени от националните или световните стокови пазари, те не могат лесно да прехвърлят по-високите оперативни разходи на своите клиенти. Следователно дизеловият шок първоначално свива маржовете им и изостря финансовия натиск върху фермите, които вече се борят с високи лихвени проценти, скъпи суровини и нестабилни цени на производителите.
При товарния автомобилен транспорт прехвърлянето на разходите е по-бързо, но в никакъв случай не е безпроблемно. Големите транспортни компании могат да коригират договорно допълнителните такси за дизел. Малките и независими превозвачи, от друга страна, често трябва да финансират предварително горивото и имат по-слаба преговорна позиция с клиентите си. Ако цените се повишат трайно, компаниите с ниска ликвидност, въпреки доброто използване на капацитета, се сблъскват с затруднения. Това може да доведе до фалити, намаляване на капацитета и впоследствие до по-нататъшно увеличение на товарните тарифи. Първоначалният шок от цените на енергията след това се трансформира в шок от капацитета и финансирането.
За потребителите ефектът се проявява със закъснение във времето. Дизеловият компонент от общата цена на един продукт често е малък. Въпреки това, при дълги вериги за доставки много етапи, зависими от транспорта и енергията, се сумират. Пресните храни, месото, млечните продукти и охладените стоки са особено чувствителни, защото разчитат на транспорт с контролирана температура. Строителните материали и тежките промишлени стоки също са непропорционално засегнати, тъй като техният транспорт е скъп спрямо стойността на стоките.
Емпиричните оценки показват, че продължителен шок в цените на дизела ще засегне по-широки ценови индекси в продължение на шест до осемнадесет месеца. Първо ще се повишат цените на товарните превози и транспортните услуги. След това ще се повишат цените на храните, стоките и до известна степен разходите, свързани с жилищата, тъй като строителството, поддръжката и комуналните услуги стават по-скъпи. Това поставя паричната политика пред дилема. Краткосрочният шок в предлагането не трябва автоматично да се противодейства с по-високи лихвени проценти. Ако обаче той продължи и повлияе на инфлационните очаквания или изискванията за заплати, централната банка не може да го игнорира за неопределено време.
От гледна точка на вътрешната икономика, правителството следователно има легитимен мотив. Дори умерено намаление на цените на дизела би могло да облекчи тежестта върху много компании, да намали инфлационния натиск и да подобри потребителското доверие. Това обяснява защо политическото изкушение за мобилизиране на леснодостъпни количества е силно. Това обаче все още не обяснява дали руският дизел е най-доброто или дори достатъчно ефективно решение.
Голям тонаж, ограничено пазарно влияние
Обявените количества звучат огромни, но те трябва да се разглеждат във връзка с потреблението и световния пазар. Американското потребление на средни дестилати е приблизително малко над четири милиона барела на ден. В зависимост от плътността и спецификациите на продукта, 300 000 тона дизел съответстват на приблизително 2,2 до 2,3 милиона барела. Следователно, теоретично, първият транш би покрил само малко повече от половин ден от общото потребление в САЩ. Дори първоначалните 1,8 милиона тона, споменати преди опционалния голям транш, биха покрили само няколко дни от американското търсене.
Това не означава, че доставките биха били неефективни. Цените на стоките реагират не само на физическите годишни обеми, но и на краткосрочната наличност, очакванията и рисковите премии. В условията на много стегнат пазар, допълнителна пратка може да понижи цената за незабавна доставка, да обезкуражи търговците от предпазни покупки и да намали разликата между краткосрочните и по-късните фючърсни договори. Психологическото въздействие на политическия ангажимент може временно да надхвърли физическия му принос към общото потребление.
От решаващо значение е също така да се определи дали руските количества действително отиват директно в Съединените щати или обикновено се предлагат на световния пазар. Допълнителният дизел, постъпващ в Латинска Америка, Африка или Азия, може косвено да повлияе на американските цени. Ако други купувачи закупят руски стоки, се появяват неруски доставки, които след това могат да бъдат пренасочени към САЩ или Европа. Пазарите на петрол функционират чрез подобни механизми за изместване. Следователно би било твърде тясна мярка за оценка на въздействието единствено въз основа на броя на танкерите, пристигащи в американските пристанища.
Въпреки това остават значителни съмнения. Обявените допълнителни три милиона тона зависят от това дали руските рафинерии ще могат да ги доставят. Именно тези капацитети са натоварени от технически повреди, санкции, ограничения за износ и военни щети. Русия преди това е ограничавала износа си на дизел, за да стабилизира вътрешния пазар. Политическият ангажимент нито създава нов капацитет за рафинерии, нито ремонтира повредени съоръжения. Колкото по-голямо е обявеното количество, толкова повече реализацията му зависи от условия извън контрола на Вашингтон.
Логистиката също отнема време. Танкерите трябва да са налични, застраховката и методите на плащане да бъдат изяснени, пристанищата да бъдат избрани, а качеството на горивото да бъде проверено. Руското гориво не отговаря автоматично на всички регионални американски спецификации. Съдържанието на сяра, свойствата при студено време, добавките и сезонните разпоредби може да наложат смесване или допълнителна обработка. Следователно ценовото предимство в точката на произход може да бъде частично компенсирано от разходите за превоз, застраховка, финансиране и адаптация.
Следователно сделката трябва да се разбира по-скоро като сигнал за понижаване на цените и временен мост, а не като структурно решение. Икономическото ѝ въздействие вероятно ще бъде най-голямо, ако пазарът интерпретира доставките като надеждно начало на по-широко облекчаване на ограниченията в доставките. Ако количествата не се материализират или се забавят, този ефект може бързо да се обърне. В този случай съобщението дори би генерирало допълнителна нестабилност.
Глобалният пазар превръща вноса в системна намеса
През 2025 г. Русия беше сред най-големите износители на дизел в света. Износът ѝ възлизаше на приблизително 780 000 до 800 000 барела на ден, което представлява приблизително една десета от световно търгувания дизел. Съединените щати, с над 1,2 милиона барела на ден, самите те бяха най-големият износител. Тази ситуация показва, че кризата не може да се обясни с обикновен двустранен недостиг. САЩ произвеждат и изнасят големи количества, докато в същото време някои региони на страната страдат от ограничени доставки и високи цени.
За това има икономически и инфраструктурни причини. Рафинериите на брега на Мексиканския залив са тясно свързани с Латинска Америка и Европа. Дългосрочните договори, подходящите пристанищни съоръжения, качеството на продуктите и атрактивните международни маржове насочват доставките в чужбина. Вътрешните транспортни разпоредби на САЩ и ограниченият капацитет на тръбопроводите затрудняват бързото и рентабилно транспортиране на гориво до всеки нуждаещ се регион. Понякога Източното крайбрежие може да бъде снабдявано по-лесно с танкери от Европа, отколкото от американска рафинерия в Мексиканския залив.
Следователно вносът на руски дизел не би доказал, че Америка като цяло произвежда твърде малко дизел. Това би отразило пространствено и времево неравномерно разпределение в рамките на един глобално интегриран пазар. Икономическата полза зависи от това дали допълнителните количества ще пристигнат точно там, където недостигът е най-остър. Доставка до добре снабдено пристанище може само леко да понижи средната национална цена. За разлика от това, целенасочените доставки до Източното крайбрежие преди зимата биха могли да имат значително по-голямо въздействие на местно ниво.
В същото време, облекчаването на американските санкции променя търговските потоци далеч отвъд Съединените щати. Търговците, корабните компании, банките и застрахователите са силно зависими от американската финансова и санкционна система. Общият лиценз намалява риска от сделки, включващи руски дизел, нарушаващи американските разпоредби. Това улеснява не само директния внос, но потенциално и доставките до трети страни. Въпреки че европейските и британските ограничения остават в сила, американското решение би могло въпреки това да увеличи ликвидността и наличния транспортен капацитет на световния пазар.
Следователно сделката не е просто покупка, а намеса в глобалната архитектура на санкциите и търговията. Нейното въздействие може да бъде по-голямо от физическото количество, защото променя оценката на риска от частните участници на пазара. Именно тук се крият нейната краткосрочна икономическа привлекателност и дългосрочният ѝ стратегически риск.
Нашият опит в САЩ в развитието на бизнеса, продажбите и маркетинга

Нашият американски опит в развитието на бизнеса, продажбите и маркетинга - Изображение: Xpert.Digital
Фокусни области в индустрията: B2B, дигитализация (от AI до XR), машиностроене, логистика, възобновяеми енергийни източници и промишленост
Повече информация тук:
Тематичен център, предлагащ анализи и експертиза:
- Платформа за знания, обхващаща глобалните и регионалните икономики, иновациите и специфичните за индустрията тенденции
- Колекция от анализи, прозрения и обща информация от ключовите ни области на фокус
- Място за експертиза и информация за актуалните развития в бизнеса и технологиите
- Център за компании, търсещи информация за пазари, дигитализация и иновации в индустрията
Политическите последици от дизеловата сделка на Тръмп
Сметката за Русия
За Русия отварянето на пазара предлага няколко предимства. Най-очевидното са допълнителните приходи от износ. Дори дизелът да се продава с отстъпка, той генерира приходи от чуждестранна валута, данъци и маржове на рафинериите. Не всеки долар постъпва директно в руския държавен бюджет, но петролната индустрия е тясно свързана с публичните приходи, държавните компании и финансирането на цялата икономическа система. Следователно допълнителните продажби косвено подобряват фискалната и външнотърговската позиция на Москва.
Още по-важна може да бъде политическата стойност. Разхлабването на политиката от страна на Вашингтон отслабва посланието, че руската енергия ще бъде трайно избягвана до края на войната. Москва може да твърди, че икономическите нужди са принудили Съединените щати да направят прагматична промяна. Това засилва преговорната позиция на Русия с други клиенти и затруднява западните правителства да убедят трети страни да намалят покупките си на руска енергия.
В същото време ползите за Русия не бива да се надценяват. Ако повредените или работещите на пълен капацитет рафинерии не могат да произведат обявените количества, политическият ангажимент ще остане отчасти символичен. Русия също трябва да снабдява вътрешния си пазар. Високите вътрешни цени на горивата или недостигът на доставки също са политически рискови за Кремъл. Всеки изнесен тон се конкурира с местните потребители, освен ако производството не се увеличи съответно.
Временният лиценз до април 2027 г. не създава надеждна дългосрочна перспектива за продажбите. Рафинерийните компании и търговците трябва да очакват разрешението да изтече, да бъде оспорено в съда или да бъде отнето политически. Тази несигурност ограничава инвестициите и увеличава необходимата рискова премия. Сделката може да осигури на Русия краткосрочно облекчение, но не е заместител на стабилната нормализация на енергийните отношения.
От американска гледна точка е изключително важно да се преценят финансовите предимства на Русия спрямо потенциалното намаление на цените. Ако малките приходи за Москва биха облекчили значително тежестта върху американската икономика, ограничено изключение би могло да бъде икономически оправдано. Ако обаче цената на американските бензиностанции едва спадне, докато Русия придобива политическа легитимност и нови търговски канали, съотношението разходи-ползи би било неблагоприятно.
Правната несигурност се превръща в икономически риск
Спорът засяга два аспекта на американската политика спрямо Русия. Първо, законът от 2022 г., с който се прекратява вносът на руска енергия, по принцип забранява вноса на руски енергийни продукти. Отмяната на този закон зависи от политическите условия и процеса в Конгреса. Второ, Министерството на финансите има правомощията, съгласно закона за санкциите, да издава общи лицензи за специфични транзакции. Такъв лиценз позволява до 7 април 2027 г. транзакции, свързани с продажбата, доставката, разтоварването и вноса на дизелово гориво с руски произход. Дебитирането на определени сметки на Руската централна банка, Националния фонд за благосъстояние или Министерството на финансите остава забранено.
Следователно правителството може да твърди, че не отменя цялата законова забрана, а по-скоро създава ограничено, времево ограничено изключение в рамките на съществуващите изпълнителни правомощия. Сенаторите възразяват, че изключение, изрично разрешаващо внос в Съединените щати, противоречи на целта и процедурните изисквания на закона. Този спор не е правно незначителен. Той определя дали президентът може ефективно частично да отмени енергийно ембарго, наложено от Конгреса, чрез административен лиценз.
За бизнеса несигурността вече се оказва скъпоструваща. Търговците трябва да изяснят дали договорите все още могат да бъдат изпълнени, ако съдилищата, Конгресът или последващо правителство постановят различно решение относно лиценза. Банките проверяват особено внимателно методите на плащане. Застрахователите изискват по-високи премии или изключване на определени рискове. Корабоплавателните компании трябва да обмислят потенциалните вторични последици в Европа и Обединеното кралство. Тези транзакционни разходи намаляват икономическото предимство на уж по-евтиния дизел.
Правната сигурност е ключов производствен фактор на енергийните пазари. Доставчикът може да планира надеждно само ако договорите, финансирането и логистиката останат валидни през целия период на доставка. Политически оспорвано изключение, от друга страна, създава кратък хоризонт за планиране. Участниците на пазара биха могли да се опитат да обработят големи обеми възможно най-бързо, преди правната ситуация да се промени. Това би осигурило краткосрочно облекчение, но същевременно би направило по-вероятни по-нататъшни скокове на цените, когато лицензът изтече.
Освен това, доверието в разделението на властите е заложено на карта. Санкциите упражняват влиянието си не само чрез формулировката на отделните разпоредби, но и чрез очакването, че правителството и Конгресът съвместно ще следват стабилен курс. Откритият институционален конфликт сигнализира на чуждестранни правителства и компании, че ограниченията могат да бъдат предмет на договаряне или политически обратими. Тази репутационна вреда е трудна за количествено определяне, но в дългосрочен план може да доведе до по-високи разходи от краткосрочните икономии на гориво.
Отстъпката от санкциите и нейната скрита цена
Поддръжниците на сделката биха могли да твърдят, че закупуването на санкционирани или политически компрометирани стоки е икономически привлекателно именно заради отстъпката. Русия има по-малко възможности за продажби, по-дълги транспортни маршрути и по-високи разходи за финансиране. Купувач с достъп до пазара може да се възползва от тази слабост и да закупи стоки по-евтино. От чисто търговска гледна точка би било неразумно да се откаже по-евтина оферта по чисто символични причини, когато домакинствата и предприятията едновременно страдат от високи цени.
Тази гледна точка обаче е твърде опростена, защото отстъпката не е безплатна. Това е цената, платена за политически, правни и репутационни рискове. След като Вашингтон намали тези рискове чрез лицензиране, отстъпката може да се свие. Част от ползата след това се измества от американския купувач към руския продавач, към посредниците, корабните компании и застрахователите. Дали крайният потребител действително ще се възползва зависи от интензивността на конкуренцията по веригата за доставки и дали рафинериите и търговците прехвърлят по-ниските разходи за снабдяване.
Освен това, един-единствен изключителен случай може да промени очакванията относно бъдещото облекчаване на санкциите. Участниците на пазара биха могли да спекулират, че покачващите се цени ще доведат до допълнителни освобождавания. Това намалява стимула за създаване на алтернативни вериги за доставки, увеличаване на запасите или инвестиране в допълнителна гъвкавост на рафинерията. Краткосрочното облекчаване на цените може по този начин да възпрепятства дългосрочното приспособяване.
Отстъпката от санкциите има и стойност за външната политика. Държавите партньори биха могли да бъдат по-малко стриктни в прилагането на собствените си ограничения, ако Съединените щати поискат изключения за себе си. Трети страни под американски натиск относно руския внос на енергия биха получили силен аргумент срещу исканията на Вашингтон. По този начин САЩ не само биха купували дизел, но и биха продавали част от своята морална и дипломатическа преговорна сила.
Икономически този ефект може да се разбере като загуба на обществено благо. Една надеждна коалиция за санкции е от полза за всички участващи държави, защото концентрира натиск върху Русия. Отделните държави обаче имат стимул да се откажат и да купуват по-евтина енергия, докато останалите продължават да понасят политическите разходи от санкциите. Ако най-важният участник възприеме тази логика, коалицията рискува да се разпадне. Краткосрочното рационално поведение на една държава може да доведе до по-лош резултат за колектива.
Сделката на Тръмп като политически ценови таван без ценови таван
Споразумението има и вътрешнополитически последици. Високите цени на горивата са опасни за правителствата, защото са видими ежедневно и се усещат пряко от потребителите. Докато дизелът има по-малко пряко въздействие върху частните домакинства, отколкото бензинът, скритите му разходи засягат храните, услугите за доставка и редица други стоки. Следователно натискът за демонстриране на решителни действия се увеличава преди изборите.
Обявяването на големи доставки изпълнява тази комуникативна функция. То сигнализира, че президентът лично преговаря с чуждестранен държавен глава и организира допълнителни доставки. За разлика от дългосрочните проекти за рафинерии или инфраструктурните реформи, сделката обещава бързи резултати. Това е политически привлекателно, дори ако реалното намаление на цената остане ограничено.
Икономически този подход наподобява непряко ценово ограничение. Правителството не определя максимална цена, а се опитва да намали пазарните очаквания, като мобилизира допълнителни стоки. Това е фундаментално по-пазарно ориентирано от административното замразяване на цените. То избягва незабавното нормиране и поддържа ценови сигнал. Ефективността на мярката обаче зависи от надеждността и устойчивостта на допълнителното предлагане.
Ако ефектът се състои предимно от съобщение, пазарът може да реагира в краткосрочен план и по-късно да бъде разочарован. Компаниите могат да отложат покупките, защото очакват цените да паднат. Ако доставките не пристигнат, те ще трябва да попълнят запасите си при по-неблагоприятни условия. Следователно, политически мотивирано съобщение може всъщност да увеличи волатилността.
Следователно сделката съдържа асиметричен политически стимул. Ако цената падне, правителството може да претендира за заслуга, въпреки че глобални фактори като цените на суровия петрол, ремонтите на рафинерии или сезонно по-ниското търсене също играят роля. Ако цената остане висока, това може да е признак за повредени руски рафинерии, търговци или съпротива в Конгреса. За икономическа оценка тази логика на политическа комуникация не трябва да се бърка с концепцията за стабилно предлагане.
Печеливши и губещи от потенциалното повторно отваряне
Американските потребители и бизнеси биха били сред непосредствените печеливши, при условие че допълнителните обеми действително понижат цените на едро. Спедиторите, селското стопанство, строителството, куриерските услуги и енергоемките индустрии биха могли да се възползват особено. Публичните институции с големи автомобилни паркове, включително училища и общини, също биха усетили известно облекчение. По-ниските тарифи за превоз на товари биха могли да облекчат ценовия натиск върху хранителните и потребителските стоки.
Американските рафинерии и износители, от друга страна, са сред потенциалните губещи. Допълнителното предлагане намалява крек спреда на дизела и по този начин маржа на рафинерията. Това е желателно от гледна точка на потребителя, но може да отслаби стимулите за максимално производство или инвестиции. Ситуация, в която САЩ внасят руски дизел, докато американските производители продължават да изнасят големи количества, би била особено парадоксална. Политически тогава би било трудно да се обоснове защо са необходими чуждестранни стоки, когато се изнася местно производство.
Забраната за износ не би била проста алтернатива. Рафинериите зависят от продажбата на различни продукти. Ако определени количества не могат да бъдат продадени в международен план, рентабилността на цялата рафинерийна дейност може да намалее. Компаниите биха могли да намалят преработката, което да доведе до недостиг не само на дизел, но и на бензин, керосин и други продукти. Освен това регионите със слаби вътрешни транспортни връзки няма автоматично да бъдат по-добре снабдени. Следователно, общата забрана за износ би могла просто да измести симптомите регионално, вместо да подобри общото предлагане.
Руските рафинерии, търговците и държавата могат да спечелят от новите възможности за продажби. Международните корабни компании и търговците на стоки биха могли да се възползват от увеличените обеми на транспорт и възможностите за арбитраж. Европейските потребители биха могли косвено да се възползват, ако повече дизелово гориво циркулира на световния пазар. В същото време Украйна и коалицията със санкции биха пострадали в политически неизгодно положение, тъй като допълнителните продажби на руска енергия и усещането за разединение на Запада биха засилили позицията на Москва.
Разпределителното въздействие в рамките на САЩ също е неравномерно. Региони с ограничени доставки и висока зависимост от внос биха могли да се възползват повече от вътрешността на страната. Големите компании с гъвкави доставки е по-вероятно да си осигурят изгодни количества, отколкото по-малките предприятия. Дали ценовото предимство ще се отрази на помпите, зависи от регионалната конкуренция, разходите за съхранение, данъците и транспортните маршрути. Средната стойност за страната може да прикрие тези разлики.
Какво трябва да постигне една жизнеспособна стратегия за дизелово гориво
Икономически обоснованата стратегия следва да прави разлика между спешна помощ и структурна политика. За непосредствената криза, мерките с ограничен срок могат да бъдат полезни, ако са прозрачни, правно обосновани и обвързани с ясни условия. Те включват целенасочено освобождаване на стратегически или регионални резерви, временна гъвкавост в спецификациите на горивата, подобрена координация на транспортните капацитети и ускорено премахване на специфични логистични пречки. Може да се обмисли и ограничен внос от по-малко политически проблемни източници, дори ако е малко по-скъп.
В средносрочен план устойчивостта на рафинерийната и дистрибуторската инфраструктура трябва да се увеличи. Това включва надеждни рамкови условия за поддръжка, модернизация и запазване на капацитета. Не всяка стара рафинерия трябва да се поддържа изкуствено жива. Непланираното намаляване на капацитета на вече концентриран пазар обаче увеличава уязвимостта. Инвестициите в пристанищни съоръжения, тръбопроводи, съхранение и гъвкавост на продуктите могат да имат по-голямо регионално въздействие от допълнителното производство на суров петрол.
Управлението на запасите също заслужава повече внимание. Изключително ниските нива на запасите увеличават ценовата чувствителност на цялата система. Компаниите поддържат ниски запаси поради причини, свързани с разходите, тъй като свързаният капитал, застраховките и загубите при съхранение са скъпи. Макроикономическите ползи от по-високите резерви не се отчитат напълно при частните решения. Следователно биха били възможни регионални минимални изисквания, данъчни стимули за сезонни запаси или стратегически резерв от среден дестилат с ясни правила за освобождаване.
В дългосрочен план няма алтернатива на постепенното намаляване на зависимостта ни от дизела. Електрическите превозни средства за доставки, алтернативните задвижващи системи за местен транспорт, по-ефективната логистика, железопътният транспорт и съвременните селскостопански машини могат да намалят потреблението. Въпреки това, за тежкотоварните камиони за дълги разстояния, селското стопанство, строителството и аварийното електрозахранване, бързите решения за заместване остават ограничени. Реалистичната стратегия не трябва да бърка технологичните преходи с незабавната заменяемост.
От решаващо значение е и последователността във външната политика. Ако изключенията изглеждат необходими, те трябва да бъдат договорени съвместно със съюзниците, ограничени по количество, ясно определени по отношение на продължителността и обвързани с проверими условия. Част от потенциалните руски приходи може да бъде ограничена чрез ценови тавани, модели на доверие или механизми за събиране на данни. Такива инструменти са сложни и не са безпогрешни, но са стратегически по-последователни от широкото пускане на оръжия без видима възвръщаемост.
Между икономическата причина и стратегическото късогледство
Най-силното оправдание за действията на Тръмп е острата ситуация. Цените на дизела от над шест долара за галон, необичайно ниските запаси и вече високото натоварване на рафинериите оправдават бързи действия. Допълнителните обеми продукти могат да бъдат ценни в краткосрочен план, особено ако достигнат до особено оскъдни региони преди зимата. Всеки, който игнорира този натиск, подценява значението на дизела за инфлацията, селското стопанство, логистиката и индустриалната конкурентоспособност.
Най-силната критика обаче е, че сделката не успява да оцени адекватно стратегическите си странични ефекти. Тя открива възможности за приходи за Русия, отслабва доверието в американските санкции, създава конфликт с Конгреса и би могла да обезпокои съюзниците. В същото време физическото въздействие на първоначалните доставки е ограничено спрямо американското потребление. Големите последващи обеми са несигурни и зависят именно от капацитета на руските рафинерии.
Следователно, трезвият анализ на разходите и ползите води до нюансирана преценка. Едно тясно дефинирано, правно обезпечено изключение би могло да бъде оправдано в остра ситуация с доставките, ако то очевидно е от полза за най-засегнатите региони и свежда печалбите на Москва до минимум. От друга страна, откритата или повтаряща се зависимост от руски доставки би била икономически и стратегически късогледство. Тя би прикрила структурен американски проблем с рафинирането и логистиката с геополитически рисков внос.
Следователно съпротивата на шестимата сенатори е нещо повече от просто символично морализиране. Тя насочва вниманието към централния институционален въпрос дали краткосрочните ценови интереси трябва да имат предимство пред законово задължителната стратегия за санкции. В същото време, простото спиране на сделката не е достатъчно. Тези, които отхвърлят руския дизел, трябва да обяснят как ще бъде затворена реалната разлика в доставките и ще бъде намален ценовият натиск. Санкциите са политически устойчиви в дългосрочен план само ако икономическите им разходи са споделени и ограничени от надеждни алтернативи.
В крайна сметка, противоречието разкрива една неудобна истина: енергийната сигурност не е свързана с производството на възможно най-много суров петрол. Тя произтича от достатъчен рафинерен капацитет, надеждни съоръжения за съхранение, гъвкави транспортни маршрути, диверсифицирани доставчици и външна политика, която остава надеждна дори под ценови натиск. Сделката на Тръмп за дизела може да успокои пазара в краткосрочен план. Колкото повече обаче Вашингтон я третира като заместител на дългосрочна стратегия, толкова по-голям е рискът временното облекчение да се превърне в постоянна политическа и икономическа тежест.
🎯🎯🎯 B2B индустриален център, базиран на данни, като квази-вътрешно решение

Квази-вътрешно решение: Как Xpert.Digital запълва оперативните пропуски в B2B маркетинга и продажбите – Интелигентен бизнес, управляван от съдържание - Изображение: Xpert.Digital
Xpert.Digital е индустриален център за B2B, базиран на данни, ръководен от Konrad Wolfenstein . Компанията действа като външно, квази-вътрешно решение за индустриални партньори, запълвайки оперативните пропуски в маркетинга, съдържанието и продажбите – без да се изискват допълнителни ресурси от страна на клиента.
Повече информация тук:
Вашият глобален партньор по маркетинг и бизнес развитие
☑️ Нашият бизнес език е английски или немски
☑️ НОВО: Кореспонденция на родния ви език!

Konrad Wolfenstein
Аз и моят екип с удоволствие ще бъдем на ваше разположение като ваш личен съветник.
Можете да се свържете с мен, като попълните формата за контакт тук [email protected]:или просто ми се обадите на +49 7348 4088 965. Моят имейл адрес е
Очаквам с нетърпение нашия съвместен проект.