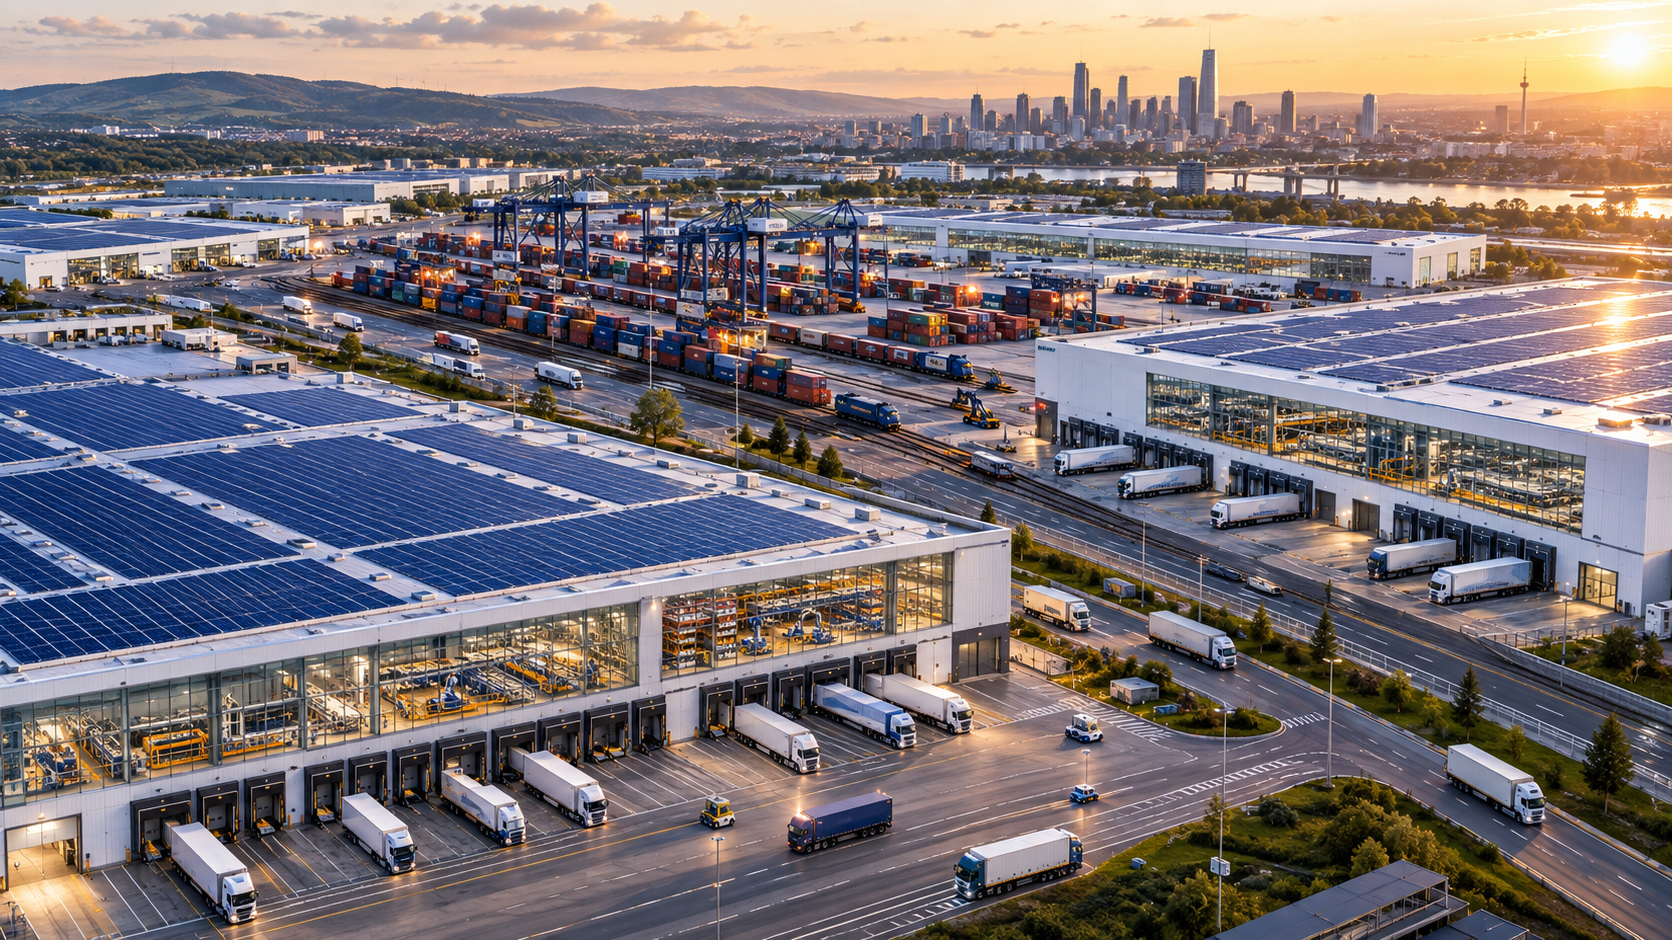
Логистични центрове в инвестиционна лудост: Студени вериги и автоматизация – Новите предизвикателства пред логистичната индустрия – Креативен имидж по темата, с изкуствен интелект: Xpert.Digital
Как логистичните центрове оформят бъдещето на търговията и производството
Бумът на логистичните недвижими имоти: рискове, възможности и новата зависимост
Еволюцията на складовете: От съхранение до критична инфраструктура
Глобалният бум на логистичните центрове не е просто преходно явление, а отразява дълбоки промени в производството, търговията и потреблението. Подхранван от бързия възход на онлайн търговията на дребно, допълнително ускорен от пандемията и геополитическото напрежение, капиталът се влива в широк спектър от логистични имоти – включително дистрибуторски центрове, съоръжения за изпълнение на поръчки и складове за хладилно съхранение. Тези съоръжения са се трансформирали от пасивни складови помещения в критични центрове в световната икономика, определящи колко бързо се движат стоките, колко лесно са достъпни и колко устойчиви могат да бъдат веригите за доставки в условията на смущения.
Икономическото значение на съвременните логистични центрове не може да бъде подценявано. Те консолидират не само инвентар и данни, но и енергия и труд на едно място, което значително повишава ефективността и адаптивността на стоковите потоци. Този бум обаче носи и предизвикателства. Докато компаниите се стремят да диверсифицират своите зависимости и да засилят своята устойчивост, те едновременно съсредоточават нарастващото оперативно значение върху силно сложни и често уязвими мащабни съоръжения. В този динамичен и постоянно развиващ се пейзаж централният въпрос е какъв вид логистичен капацитет се създава, къде и дали тези инвестиции наистина водят до стабилни мрежи или просто създават нови зависимости.
Светът се изгражда, за да бъде устойчив – и по този начин може би затвърждава следващата си зависимост
От склад до критична инфраструктура
Глобалното разширяване на логистичните центрове е много повече от цикъл на недвижимите имоти. То е изграден отговор на дълбока трансформация на производството, търговията и потреблението. След възхода на електронната търговия, ускорен от пандемията, геополитическите конфликти, търговските бариери и нарастващата уязвимост на глобалните вериги за доставки, капиталът се насочва към дистрибуторски центрове, съоръжения за изпълнение на поръчки, хладилни складове и интермодални претоварни центрове. Тези сгради вече не са пасивни складови помещения. Те поемат функции, които преди това са били разпределени между магазини, фабрични складове, търговци на едро и регионални депа.
Това променя и тяхното икономическо значение. Съвременният логистичен център консолидира инвентар, данни, енергия, технологии и работна ръка на едно място. Той играе ключова роля при определянето дали производствените линии могат да продължат да работят, дали лекарствата остават налични, дали веригите за доставка на храни функционират и дали онлайн поръчките могат да бъдат доставени в рамките на няколко часа. Складът се превръща във физическа платформа за дигиталната икономика. Следователно неговата стойност се измерва не само в квадратни метри или приходи от наем, но и в скоростта, надеждността и адаптивността на потока от стоки, който той улеснява.
Този бум обаче съдържа присъщо противоречие. Компаниите изграждат допълнителен капацитет, за да станат по-малко уязвими, но по този начин те все повече концентрират оперативното си значение в силно сложни, мащабни съоръжения. Те частично заместват зависимостите от оскъдна работна ръка със зависимости от електричество, софтуер, роботика, полупроводници и специализирани услуги по поддръжка. Следователно, ключовият икономически въпрос не е дали светът се нуждае от повече логистично пространство. Ключовият въпрос е какъв вид капацитет се създава, къде се изгражда и дали тези инвестиции действително създават стабилни мрежи или просто произвеждат нови системни пречки.
Един пазар, много противоречиви размери
Размерът на световния пазар на логистични недвижими имоти не може да бъде описан с една-единствена надеждна цифра. В зависимост от използваната дефиниция, проучванията включват само разработки и сделки с проекти, годишни приходи от наем и управление, стойността на съвременните складове или цялото портфолио, включително земя и по-стари индустриални обекти. Съответно, оценките за 2025 г. варират от значително по-малко от 200 милиарда долара до доста над 1 трилион долара. Този диапазон не е незначителна статистическа грешка, а по-скоро резултат от различни дефиниции.
За икономически анализ най-впечатляващата пазарна цифра е по-малко релевантна от общата посока на прогнозите. Повечето проучвания очакват номинални годишни темпове на растеж в средните до високи едноцифрени числа до началото на 30-те години на 21-ви век. За по-тясно дефинирани сегменти от съвременните логистични недвижими имоти много прогнози варират между шест и осем процента. За складовата автоматизация, роботиката и софтуера за оркестрация очакваните темпове понякога са значително по-високи. По този начин застроената площ расте по-бавно от инсталираната техническа стойност на квадратен метър.
Терминът „бум от трилиони долари“ е оправдан, ако се вземе предвид нещо повече от годишните приходи на тясно дефиниран сегмент от недвижимите имоти. Земята, складовете, транспортните връзки, конвейерните технологии, роботиката, енергийната инфраструктура, софтуерът, охлаждането и финансирането на дългосрочни портфейли заедно образуват инвестиционна система с огромни размери. Към това се добавят и косвените разходи за пътища, железопътни връзки, подстанции, информационни връзки и общинска инфраструктура. Следователно истинската мегатенденция не се крие в конкретна пазарна прогноза, а в устойчивото пренасочване на капитала към физическата и дигиталната инфраструктура на дистрибуцията на стоки.
Онлайн търговията на дребно като машина за продажби
Електронната търговия остава най-видимият структурен двигател. Традиционната търговска верига съхранява големи количества в няколко дистрибуторски центъра и използва своите клонове като допълнителни места за инвентаризация, излагане и предаване. В онлайн търговията на дребно, от друга страна, всеки артикул трябва да бъде индивидуално разположен, избран, опакован, сортиран и изпратен до конкретен адрес. Това също така създава допълнителни изисквания за пространство за връщане, опаковъчни материали, контрол на качеството, ремонт и едновременната работа на различни канали за продажби.
Често използвано правило е, че допълнителен милиард щатски долара от онлайн продажби може да изисква приблизително от 1 до 1,25 милиона квадратни фута дистрибуторска площ. Това се равнява на приблизително 93 000 до 116 000 квадратни метра. Този показател произлиза от специфична пазарна среда и не трябва да се прилага механично за всяка държава, индустрия или година. Автоматизацията, по-високите сгради, по-плътното съхранение и подобреното управление на запасите намаляват необходимото пространство на единица. В същото време, по-кратките срокове за доставка и по-голямото разнообразие от продукти увеличават нуждата от децентрализирани запаси. Следователно, това правило описва предимно реда на величината на връзката, а не точното ѝ бъдеще.
Най-значителното въздействие върху търговските площи вече не се генерира непременно от изцяло онлайн търговци. Много традиционни търговци изграждат омниканални мрежи, които свързват магазини, централни складове, регионални центрове за изпълнение на поръчки и пунктове за вземане. Това размива границите между търговията на дребно с физически обекти и електронната търговия. Поръчката може да започне в голям склад, да бъде сглобена в магазин, обработена в градски микроцентър и, ако бъде върната, да бъде инспектирана в специализиран център за връщане. Колкото повече обещания дават търговците на дребно на своите клиенти, толкова по-сложна и капиталоемка става основната мрежа.
Доставките в същия ден и на следващия ден изострят тази логика. Скоростта не може да се постигне просто с използване на по-бързи превозни средства. Стоките трябва вече да са разположени близо до точката на търсене. Това води до йерархия от големи национални центрове, регионални съоръжения и по-малки локации в метрополните райони. Докато големите складове предлагат икономии от мащаба, пространството по-близо до градовете е оскъдно и скъпо. Следователно, компаниите вече не оптимизират само транспортните разходи или наемите на складове, а цяла система, обхващаща времето за доставка, инвентара, връщането, персонала, енергията и качеството на обслужване.
Устойчивостта си има цена
Пандемията и последвалите смущения не премахнаха дълго доминиращия принцип „точно навреме“, но го смекчиха. Сега компаниите се опитват да комбинират ефективността с допълнителни буфери. Критичните компоненти по-често се закупуват в два екземпляра, запасите от резервни части се увеличават в избрани продуктови групи, а производствените и дистрибуторските мрежи се организират по-регионално. „Точно навреме“ не се превръща автоматично в „точно за всеки случай“. По-скоро се очертава сегментиран модел: оскъдните или стратегически стоки се складират в по-големи количества и им се предоставят алтернативни маршрути за доставка, докато стандартизираните и леснодостъпни продукти продължават да се управляват възможно най-ефективно.
Допълнителните запаси обвързват капитала. Те водят до разходи за финансиране, разходи за застраховки, свиване, разваляне и риск от технологично остаряване. За бързо развиващата се електроника, големият буфер може да бъде по-икономически опасен от краткосрочния недостиг на доставки. Въпреки това, за фармацевтични продукти, резервни части или междинни продукти без незабавни алтернативи, същите запаси могат да предотвратят затварянето на фабрики или кризи с доставките. Следователно, устойчивостта не е свързана с максимизиране на нивата на запасите, а по-скоро с икономически обоснованата способност за абсорбиране на прекъсвания и реорганизация.
Ниършорингът и френдшорингът увеличават нуждата от регионални логистични структури. Производството се измества, в някои случаи, по-близо до пазарите за продажби или към страни, възприемани като по-политически надеждни. Мексико се възползва от близостта си до САЩ, източноевропейските страни от интеграцията им в единния пазар на ЕС, а Виетнам и други места в Югоизточна Азия от диверсификацията извън Китай. Тези измествания скъсяват отделните транспортни маршрути, но създават нови взаимоотношения с доставчици, трансграничен трафик и междинно съхранение. Регионализацията не опростява автоматично веригата за доставки; често тя първоначално става по-фрагментирана.
Пълното преместване на всички етапи на производство би било изключително скъпо и дори би могло да намали стабилността. Икономиките, които радикално се изолират, губят предимствата на специализацията, но въпреки това остават уязвими към местни природни бедствия, недостиг на енергия или недостиг на работна ръка. По-вероятно е стабилните вериги за доставки да се появят в резултат на диверсификация, прозрачност, алтернативни маршрути и доверени партньори, отколкото на национална самодостатъчност. За логистичните центрове това означава, че са необходими не само по-големи запаси, а гъвкави хъбове, които могат да свързват различни доставчици, видове транспорт и канали за продажби.
Новата карта на логистиката
Северна Америка остава най-видимата сцена за мащабни дистрибуторски проекти. Съединените щати се гордеят с дълбок потребителски пазар, огромни разстояния, гъста магистрална мрежа и силна готовност сред институционалните инвеститори да финансират модерни индустриални имоти. След изключително трудни години на пандемията, силната строителна активност временно доведе до по-високи нива на незаетост. През второто тримесечие на 2026 г. обаче националният процент на незаетост в индустриалния сектор спадна до диапазон от приблизително 6,5 до 7 процента, в зависимост от набора от данни. Едновременно с това темпът на усвояване на земя се ускори, като същевременно бяха завършени по-малко спекулативни нови строежи. Това предполага циклична нормализация, а не край на структурната тенденция.
В САЩ моделите на растеж се променят. Тексас, Югоизтокът, части от Средния Запад и регионите близо до мексиканската граница се възползват от растежа на населението, новите фабрики и nearshoring-а. Традиционните пазари на пристанища и входни врати остават важни, но са ограничени от високите цени на земята, проблемите с разрешителните и задръстванията. Канада допълва северноамериканската мрежа с високо автоматизирани съоръжения в Онтарио и нарастващ капацитет за хладилна и здравна логистика в Британска Колумбия. Ключовият фактор не е националната граница, а по-скоро интеграцията на местоположението в континенталните коридори за производство и потребление.
Растежът в Европа е по-малко впечатляващ, но структурно по-взискателен. През първата половина на 2026 г. усвояването на десетте най-важни европейски пазара отново се е увеличило в сравнение със същия период на предходната година, докато комбинираният процент на незаетост е бил малко над пет процента. Германия, Нидерландия, Франция, Испания, Полша и Обединеното кралство остават ключови пазари. Фокусът обаче се измества от максимално ново строителство към по-добри локации, модерно енергоснабдяване и по-голям потенциал за алтернативни приложения. Тъй като отвореното пространство е оскъдно и политически оспорвано, проектите за изоставени индустриални зони, уплътняването и подмяната на остарели складове придобиват все по-голямо значение.
Азия не е хомогенен пазар. Япония, с големите си метрополни области, високо търсене на услуги и утвърдени играчи на пазара на недвижими имоти, предлага стабилни условия за многоетажни или многонаемателни центрове. В региони като Хокайдо и района на Сапоро се разработват съоръжения, които могат да поберат разнообразни потребители от секторите на търговията на дребно, производството и логистиката. Китай вече разполага с огромни запаси и все повече се фокусира върху модернизацията, автоматизацията и оптимизацията на мрежата. В Индия и Югоизточна Азия урбанизацията, индустриалното развитие и нарастващите потребителски пазари стимулират новото строителство. В същото време Австралия инвестира в интермодални хъбове, за да разпределя по-ефективно дългите разстояния между автомобилния и железопътния транспорт.
Латинска Америка и Африка остават по-малки на световния пазар на институционални недвижими имоти, но притежават значителен потенциал за развитие. Мексико вече е специален случай поради nearshoring-а на САЩ. В Северна Африка близостта до Европа, конкурентните цени и новите индустриални проекти могат да генерират допълнително търсене. Пречката там често не е самият склад, а качеството на пътищата, пристанищата, митническото оформяне, енергоснабдяването и цифровите системи. Логистичните имоти реализират пълната си стойност само в комбинация с функционираща инфраструктура.
Когато залата се превърне във фабрика
Технологичният напредък трансформира икономическата функция на складовете. Автономни мобилни роботи транспортират рафтове или контейнери, безпилотни системи преместват палети, автоматизирани складове за малки части консолидират инвентара, а роботизирани ръце с графично управление поемат все по-голям брой задачи за комплектоване на поръчки. Това е обединено в софтуерен слой, обхващащ управление на склада, контрол на поръчките, симулация и изкуствен интелект. Този слой определя къде се поставят стоките, кои поръчки са с приоритет и дали следващата работна стъпка ще бъде извършена от хора, конвейерни системи или роботи.
Според широко разпространените прогнози в индустрията, до 2028 г. се очаква около 80 процента от складовете и дистрибуторските центрове да използват поне някаква форма на роботика или автоматизация. Това не означава, че четири от пет склада ще бъдат напълно безпилотни. Скенери, автоматично сортиране, гласово избиране, мобилни роботи или полуавтоматизирано опаковане вече отговарят на това определение. Напълно автоматизираните системи остават капиталоемки и са подходящи предимно за големи, относително стабилни обеми. Реалността ще се състои от хибридни системи, в които хората обработват изключения, проблеми с качеството и непредвидени задачи, докато машините поемат стандартизираните операции.
Автоматизацията променя и архитектурата на сградите. По-високите тавани позволяват по-голяма плътност на съхранение, особено равните и носещи подове осигуряват прецизни пътища за движение, допълнителните електрически връзки захранват роботи и инфраструктура за зареждане, а високопроизводителните връзки за данни стават от съществено значение за операциите. Противопожарната защита, зоните за поддръжка и резервирането трябва да се вземат предвид по време на фазата на планиране. Следователно, по-стар склад на добро място може да бъде по-малко икономически привлекателен от нова сграда, дори и двете да предлагат еднаква площ.
Повишаването на производителността е значително, но не е гарантирано. Автоматизираната система може да подобри производителността, точността и времето за работа. Ако обаче е лошо проектирана, тя може да се превърне в скъпоструваща пречка. Колебаещите се размери на артикулите, непредсказуемото търсене или често променящите се продуктови гами затрудняват амортизацията. Следователно, компаниите трябва да избират не максимално възможната автоматизация, а по-скоро икономически разумното ниво. Модулните системи и роботиката под наем намаляват бариерите за навлизане, докато силно интегрираните мащабни системи демонстрират своите предимства предимно при постоянно високи обеми.
Капиталът не търси пространство, а качество
Логистичните недвижими имоти са се развили от нишов пазар до институционален клас активи. Големи собственици и предприемачи като Prologis, Blackstone, GLP, Goodman и Segro управляват международни портфейли, докато застрахователни компании, пенсионни фондове и държавни фондове инвестират чрез дялово участие и специални фондове. В началото на 2026 г. Prologis е притежавал дялове в приблизително 1,3 милиарда квадратни фута логистични площи и проекти за развитие, както собствени, така и управлявани. Този мащаб показва степента, до която секторът се е професионализирал и концентрирал.
След края на нулеволихвения период, оценките трябваше да бъдат коригирани. По-високите разходи за финансиране намаляват цената, която инвеститорите могат да платят за бъдещи приходи от наем. В същото време, съвременните логистични имоти предлагат коригирано спрямо инфлацията увеличение на наемите, дългосрочно търсене и, в сравнение с някои офис имоти, по-ясна перспектива за използване. Доходността от първокласни имоти на много установени европейски пазари е приблизително в диапазона от четири до шест процента, въпреки че местоположението, срокът на наема, качеството на сградата и финансирането силно влияят на действителната възвръщаемост.
Решаващото конкурентно предимство вече не се състои единствено в притежаването на възможно най-голям парцел земя. Инвеститорите сега оценяват близостта до населението и инфраструктурата, наличието на електричество и работна ръка, възможността за разширяване и енергийната ефективност. Сграда със соларен покрив, акумулаторно съхранение, ефективно отопление и надеждна мрежова връзка може да постигне по-високи наеми, по-ниски оперативни разходи и по-добри възможности за финансиране. За разлика от това, остарелите сгради рискуват да изискват инвестиции, да се сблъскат с регулаторни ограничения и да бъдат продадени с отстъпка.
Многонаемателните центрове разпределят риска от незаетост и позволяват адаптиране към различни пространствени изисквания. Големите центрове с един наемател могат да бъдат по-ефективно пригодени за един потребител, но създават рискове от концентрация. Ако доминиращ онлайн търговец на дребно или група търговци на дребно напусне местоположението, високоспециализиран обект може да бъде отдаден отново под наем само със значителни разходи. Следователно, адаптивността към употреба от трети страни се превръща в вид застраховка срещу технологични и икономически промени.
Експертен партньор в планирането и изграждането на складове

Иновативни подходи към температурно контролирана логистика
Студените вериги като капиталоемка ниша за растеж
Логистиката с контролирана температура се разраства по няколко причини. Потребителите търсят повече пресни и замразени храни, онлайн търговците на хранителни стоки изискват контролирани доставки, а фармацевтичната индустрия транспортира чувствителни биологични продукти, ваксини и специализирани лекарства. За разлика от конвенционалния сух склад, прекъсването на студената верига може да унищожи цялата стойност на стоките или да компрометира безопасността на продуктите. Следователно излишъкът не е удобство, а неразделна част от бизнес модела.
Хладилните складове са технически сложни. Те изискват здрава изолация, херметични сградни обвивки, високоефективни хладилни системи, аварийни или резервни захранвания и прецизен мониторинг на температурата. Хигиенните разпоредби, различните температурни зони и в много случаи специализираните стелажни системи също трябва да се вземат предвид. Високата консумация на енергия прави цените на електроенергията и стабилността на мрежата ключови фактори за местоположението. Съвременните хладилни агенти, рекуперацията на топлина и интелигентното управление на товара могат да намалят разходите и емисиите, но това изисква допълнителни капиталови инвестиции.
Специализацията предлага известна защита срещу икономически колебания, тъй като храните и фармацевтичните продукти могат да се транспортират дори по време на по-слаби икономически периоди. В същото време тя стеснява кръга от потенциални потребители. Хладилното съоръжение не може просто да се управлява като стандартен склад, а техническите неизправности могат да причинят изключително високи разходи. Следователно инвеститорите получават потенциална премия за възвръщаемост, но също така поемат оперативни, енергийни и регулаторни рискове, които са по-ниски при стандартната логистика.
Работата не изчезва, тя се променя
Бумът на логистиката създава директна заетост в складирането, транспорта, технологиите и администрацията, както и косвени работни места в строителни компании, доставчици, услуги по поддръжка и местни доставчици на услуги. За структурно по-слабите региони, един голям логистичен център може да бъде значителен работодател и данъкоплатец. Въздействието обаче зависи от нивото на вертикална интеграция. До голяма степен автоматизиран транзитен склад с малко квалифицирани позиции генерира различни регионални ефекти от обект с функции за ремонт, опаковане, обработка на връщания и управление.
Автоматизацията значително намалява повтарящите се задачи за ходене, повдигане и транспорт. Същевременно се увеличава търсенето на инженери по мехатроника, електротехници, софтуерни специалисти, анализатори на данни и ръководители на смени с технически познания. Този преход не решава автоматично недостига на работна ръка; той просто го измества към професионални групи, които вече изпитват недостиг. Следователно икономическият успех на едно предприятие все повече зависи от квалификацията, организацията на поддръжката и способността за развитие на оперативния персонал в технически роли.
Социалното въздействие остава двусмислено. Ергономичните системи могат да намалят физическото натоварване и да поемат опасни задачи. Същите тези системи за данни и контрол обаче могат да измерват производителността всяка секунда, да засилят работния ритъм и да ограничат автономността на служителите. Самата производителност говори малко за качеството на работното място. Текучеството на служители, отсъствията от работа и разходите за набиране на персонал могат да обезсилят някои от очакваните подобрения в ефективността.
Следователно успешните оператори не третират персонала като остатъчен компонент на автоматизирана система. Те включват служителите в началото на промените в процесите, създават прозрачни стандарти за изпълнение и комбинират технологични инвестиции с обучение. Програмите за сертифициране в дистрибуторските центрове могат да отворят кариерни пътища за служители без академични степени. Това представлява ключов лост за общините и регионите: Политиките за местоположение трябва да вземат предвид не само броя на обявените свободни работни места, но и квалификациите, възнагражденията и дългосрочната пригодност за заетост.
Земята, електричеството и приемането стават оскъдни
Големите логистични центрове изискват значителни площи и генерират допълнителен трафик. На зелени площи те се конкурират със селското стопанство, опазването на природата и жилищното строителство. В метрополните райони те се сблъскват с вече оскъдна земя и претоварени пътни мрежи. Следователно икономическата възвръщаемост на даден проект може да бъде положителна, докато социалното му въздействие, поради шума, запечатването на земята и разходите за инфраструктура, е значително по-неблагоприятно.
Съвременните сгради предлагат големи, незасенчени покривни площи, подходящи за фотоволтаици. В комбинация с акумулаторни батерии, термопомпи и инфраструктура за зареждане, сградата може да покрие част от собствените си енергийни нужди и да генерира електричество временно. Потенциалът е особено висок, когато покривната конструкция, свързването към мрежата и управлението на енергията се планират заедно от самото начало. Само слънчевият покрив обаче не прави транспорта климатично неутрален, нито елиминира проблемите, свързани със земеползването.
Европейските разпоредби увеличават натиска върху собствениците на имоти. Енергийните изисквания за нови нежилищни сгради се повишават, докладите за устойчивост изискват надеждни данни, а таксономията на ЕС влияе върху решенията за финансиране и инвестиции. За съществуващите имоти рискът от загуба на рентабилност и стойност без енергийно ефективни ремонти нараства. По този начин устойчивостта се трансформира от въпрос на имидж в компонент на капиталовите и оперативните разходи.
Общественото приемане не се постига чрез лъскави визуализации, а чрез демонстрируеми местни ползи. Защитата от шум, зелените буферни зони, интелигентното управление на трафика, железопътните връзки и задължителните програми за обучение могат да намалят отрицателните въздействия. Общините трябва да вземат предвид изцяло разходите за пътища, пожарни служби, дренаж и разширяване на мрежата. Един проект е от полза за дадено място само ако допълнителните икономически ползи надвишават произтичащите от това обществени и екологични разходи.
Повече зали не означават автоматично повече безопасност
Допълнителен склад може да направи веригата за доставки по-стабилна, като съхранява критични запаси на подходящо място или отваря алтернативен маршрут. Той обаче може да увеличи и уязвимостта, ако твърде много стокови потоци са концентрирани в едно, силно автоматизирано съоръжение. Пожар, прекъсване на електрозахранването, кибератака или софтуерна грешка могат да засегнат цял регион. Следователно икономиите от мащаба и устойчивостта често са под напрежение.
Дигиталната зависимост е особено критична. Управлението на складовете, управлението на роботите, планирането на транспорта и данните за инвентара са тясно преплетени. Ако централният софтуер се повреди или интерфейсите са компрометирани, физическите стоки остават, но вече не могат да бъдат ефективно локализирани и преместени. Следователно, резервните системи, офлайн процедурите, сегментираните мрежи и редовните аварийни тренировки са също толкова важни, колкото и спринклерните системи или резервното захранване.
Енергията също се превръща в системен фактор. Автоматизираните складове, хладилните съоръжения, зарядните станции и инфраструктурата за данни увеличават капацитета за електрическа връзка. В региони с ограничен капацитет на мрежата, логистичните центрове се конкурират с фабрики, жилищни райони и центрове за данни. Едно теоретично идеално местоположение може да се окаже практически неподходящо, ако мрежовата връзка е налична едва години по-късно. Търсенето на пространство все повече се превръща в търсене на гарантирана мощност.
Следователно, устойчивостта произтича от излишък без сляпо дублиране. Компаниите се нуждаят от алтернативни доставчици, транспортни маршрути и режими на работа, но не от втори идентичен склад за всеки продукт. Сегментирането, основано на риска, според критичността, времето за попълване, стойността, срока на годност и заменяемостта, е по-разумно. Едва тогава може да се определи кога допълнителните запаси, регионалните центрове или гъвкавите договори са икономически оправдани.
Проектите изпращат сигнали в различни индустрии
Разнообразието от текущи проекти показва, че бумът не се дължи единствено на онлайн търговията на дребно. В Япония центрове с множество наематели се появяват дори извън най-големите метрополни райони. Те разчитат на гъвкави помещения и широка потребителска база. Това сигнализира за доверие в регионалното търсене и предпазва собствениците от зависимост от един-единствен наемател. В същото време подобни сгради позволяват на по-малките компании достъп до модерна инфраструктура, без да се налага сами да финансират мащабно съоръжение.
В Северна Америка доставчиците на здравни услуги и търговците на едро на храни инвестират в допълнителен капацитет за съхранение и охлаждане. Това често включва придобиване на съществуващи сгради и модернизиране на технологиите им. Тази стратегия може да бъде по-бърза и по-ефективна от гледна точка на пространството от новото строителство, но изисква задълбочена оценка на изолацията, електрозахранването, товароносимостта на пода и възможността за разширяване. Междувременно, новите мащабни съоръжения, управлявани от международни онлайн търговци, показват, че регионалната скорост на доставка остава конкурентно предимство.
Европейските производители на храни и напитки разширяват производствените и складови съоръжения, за да съчетаят растежа със сигурността на доставките. Във Виетнам се появяват нови регионални логистични проекти, които се възползват от индустриалната диверсификация на Югоизточна Азия. Австралия разработва интермодални хъбове за по-ефективно преместване на контейнери между железопътен и автомобилен транспорт. Общото между тези проекти не е специфичен модел на сгради, а по-скоро опитът за приближаване на потока от стоки до производството, търсенето или високоефективните транспортни хъбове.
Най-важният урок от отделните проекти е следният: Глобалната тенденция е широка, но местната икономика остава специфична. Това, което работи в северноамерикански потребителски коридор, може да не е подходящо за японски регионален пазар или за европейски изоставен промишлен обект. Капиталът може да бъде разпределен глобално; операциите, разрешителните, персоналът и транспортът остават локални.
Стратегии за компании
Компаниите вече не трябва да третират логистиката като изолиран разходен център. Възможностите за доставка влияят върху приходите, лоялността на клиентите, използването на производствения капацитет и оборотния капитал. Най-евтиният склад може да се окаже скъп в рамките на цялостната система, ако изисква допълнителен транспорт, увеличени запаси или по-дълги срокове за доставка. Следователно решенията за местоположение изискват модел, който цялостно оценява разходите за недвижими имоти, персонал, енергия, данъци, трафик, риск и нива на обслужване.
Втори принцип е технологичната отвореност. Сградите и автоматизацията трябва да бъдат проектирани модулно, за да позволяват промени в продуктовата гама, производителността и наемателите. Въпреки че фиксираните, мащабни технологии постигат висока ефективност при подходящи обеми, те могат да усложнят адаптациите. Мобилната роботика, стандартизираните интерфейси и мащабируемият софтуер увеличават гъвкавостта. От решаващо значение е, че това изисква надеждна база данни, обхващаща профили на поръчки, структура на продуктите, пикови натоварвания, разходи за грешки и наличност на персонал.
Трето, компаниите трябва да направят устойчивостта измерима. Общите твърдения за сигурни вериги за доставки са недостатъчни. Подходящите ключови показатели за ефективност (KPI) включват време за рестартиране, покритие на критичните запаси, делът на излишно доставяните компоненти, алтернативен транспортен капацитет и максимално допустимо време на престой. Един център трябва да се оценява въз основа на специфичния му принос за смекчаване на риска. В противен случай съществува риск от изграждане на скъпи съоръжения, без да се обърне внимание на най-критичните уязвимости.
За малките и средни предприятия (МСП) сътрудничеството може да бъде по-икономично от собствеността. Многонаемателните съоръжения, договорната логистика и споделената автоматизация осигуряват достъп до технологии и икономии от мащаба. Това обаче създава и зависимости от доставчика на услуги. Договорите трябва ясно да дефинират достъпа до данни, нивата на обслужване, процедурите за извънредни ситуации, промените в цените и опциите за смяна. Аутсорсингът прехвърля процесите, но не и стратегическата отговорност за капацитета за доставка.
Какво могат да спечелят щатите и регионите
Ефективната логистика намалява търговските разходи, разширява пазарите за продажби и повишава привлекателността на дадено място за производство. Регионите с добри пристанища, железопътни връзки, митнически процеси и цифрови мрежи могат да се интегрират по-ефективно в международните вериги за създаване на стойност. Освен това, логистичните центрове генерират търсене на строителни, технологични, енергийни, поддържащи и бизнес услуги. По този начин тяхното икономическо въздействие се простира отвъд непосредствено видимите работни места в складовете.
В същото време държавите не трябва да участват в конкурс за субсидии за всеки склад. Стандартизираната логистика е относително мобилна и понякога генерира ниска добавена стойност на квадратен метър. Публичното финансиране трябва да се фокусира върху инфраструктура и възможности, които са от полза за множество компании: железопътни връзки, цифрови митнически системи, разширяване на мрежата, професионално обучение и ускорено развитие на изоставени индустриални зони. Директните субсидии са по-оправдани, когато се генерират стратегически доставки, иновации или изключително висока регионална добавена стойност.
Политиката за планиране трябва да разрешава конфликтите, свързани с земеползването, на ранен етап. Подходящите коридори трябва да комбинират транспорт, електричество и работна ръка, вместо да позволяват само промишлени сгради там, където има леснодостъпна земя. Общинските граници не трябва да водят до това една общност да получава данъчни приходи, докато съседните градове понасят тежестта на трафика. Регионалната координация и приносът към инфраструктурата, базирани на причинно-следствената връзка между разходите, подобряват икономическия баланс.
За България и други места в Югоизточна Европа, уникална възможност се крие в комбинирането на nearshoring, единния пазар на ЕС и коридорите, водещи до Турция, Черно море и Централна Европа. Само ценовите предимства обаче не са достатъчни. Ключовите фактори включват надеждни разрешителни, ефективни гранични и митнически процедури, квалифицирана работна сила, мрежов капацитет и интеграция на пътна, железопътна, пристанищна и летищна инфраструктура. Самото изграждане на складове създава недвижими имоти. Комбинирането на тези фактори създава логистичен център.
Бумът остава циклично уязвим
Въпреки структурните двигатели на растеж, пазарът не е имунизиран срещу свръхкапацитет. Годините 2021-2023 предизвикаха вълна от спекулативни проекти в няколко региона. С покачването на лихвените проценти и коригирането на разширяването, предизвикано от пандемията, на компаниите се увеличиха нивата на незаетост. Такива фази са типични за пазарите на недвижими имоти: минават години между планирането и завършването, така че новото предлагане често се появява, когато търсенето вече намалява.
Високите разходи за строителство и финансиране изострят риска. Един проект може да е оперативно стабилен, но да стане нерентабилен поради скъпото дългово финансиране. Разработчиците реагират с по-малко спекулативни стартирания и по-често изискват предварителен лизинг. Това забавя новото строителство в краткосрочен план и може да създаде нов недостиг в средносрочен план. Намаляващият тръбопровод в САЩ и части от Европа вече допринася за пребалансиране на търсенето и предлагането.
Рисковете от концентрация остават особено разпространени при големите наематели. Онлайн търговците на дребно, търговските групи и доставчиците на логистични услуги могат да доминират цели местни пазари. Когато една компания промени мрежата си, няколко пространства стават достъпни едновременно. Технологичната специализация също може да се превърне в риск, ако съществуващото оборудване е неподходящо за следващия наемател. Следователно инвеститорите трябва да проучат не само кредитоспособността на настоящия наемател, но и алтернативния потенциал за използване на имота.
Геополитическите промени имат реципрочни ефекти. Търговските бариери и регионалното производство могат да създадат допълнителни нужди от съхранение, като същевременно намалят потока от стоки и обезценят инвестициите. Ескалацията на фрагментацията би натоварила световната икономика и търговия. Логистичният сектор може да смекчи индивидуалните смущения, но не може да компенсира трайната загуба на международно разделение на труда. Повече складове не са заместител на стабилните търговски отношения.
Качеството на растежа ще се определи до 2030 г
Очаква се търсенето на модерни логистични пространства да продължи да нараства до 2030 г. Онлайн търговията на дребно, застаряващите запаси, новите производствени площадки, стоките с контролирана температура и повишените изисквания за надеждност на доставките - всичко това сочи към този растеж. Най-силното увеличение на стойността обаче вероятно няма да се случи при произволно пространство, а по-скоро при енергийно ефективни, добре свързани и гъвкаво автоматизирани съоръжения. Пазарът все повече ще прави разлика между устойчиви на промени в бъдещето и технологично остарели сгради.
Изкуственият интелект ще трансформира предимно планирането и контрола. Той може да прогнозира търсенето, да позиционира инвентара, да координира персонала и роботите и да идентифицира нуждите от поддръжка. Ползите му зависят от качеството на данните, ясните процеси и надеждната интеграция. Лошо организираната верига за доставки не може да бъде стабилна само с алгоритъм. Най-големите ползи възникват, когато цифровите решения и физическата инфраструктура се разработват заедно.
Енергията се превръща в третия доминиращ критерий за местоположение, наред с местоположението и работната сила. Операторите се нуждаят не само от достъпна електроенергия, но и от надежден капацитет за свързване към мрежата и предвидими цени. Слънчевите покриви, системите за съхранение и гъвкавите товари могат да предложат предимства, но не могат да заменят високоефективната мрежа. Проектите, които оптимизират търсенето на електроенергия, зареждането на превозни средства, охлаждането и технологиите за сгради по интегриран начин, ще имат по-ниски оперативни разходи и по-добри възможности за финансиране.
Недостигът на земя ще ограничи новото строителство в гъсто населените региони. Изоставените индустриални зони, многоетажните сгради и модернизацията на съществуващите съоръжения придобиват все по-голямо значение. В същото време не всички логистични съоръжения в центъра на града остават икономически жизнеспособни. Високите цени на земята и конфликтите между кварталите налагат ограничения. Следователно мрежата на бъдещето ще се състои от няколко много големи хъба, регионални центрове и стратегически разположени градски локации.
Напредък, направен от бетон – с вграден риск
Бумът на глобалните логистични центрове не е нито спекулативна прищявка, нито история на безспорен успех. Той отразява реални промени в търговията, технологиите и възприятието за геополитически риск. Съвременните центрове могат да повишат производителността, да съкратят сроковете за доставка, да осигурят вериги за доставки на храни и фармацевтични продукти и да интегрират регионите в международни вериги за създаване на стойност. По този начин те създават икономически ползи, които се простират далеч отвъд физическите им граници.
Изграждането на допълнителен капацитет обаче не е синоним на устойчивост. Прекалено големият капацитет обвързва капитала, големите заводи концентрират рисковете от повреди, автоматизацията увеличава зависимостта от енергия и софтуер, а земеползването генерира местни разходи. Икономически обоснованият подход се намира между максимална ефективност и максимална резервираност. Компаниите трябва да разграничават рисковете, да проектират гъвкави съоръжения и да комбинират физическа и цифрова сигурност.
Следователно победителите няма да бъдат тези, които просто построят най-много квадратни метри. Успешните обекти и оператори ще бъдат тези, които комбинират пространство, транспорт, енергия, данни и умения в устойчива система. Това включва устойчиви сгради, оперативно съвместими технологии, алтернативни методи на работа и служители, които могат да овладеят сложни системи. Политическите лица, вземащи решения, също трябва да правят по-точни разграничения: между стратегическа инфраструктура и взаимозаменяеми складове, между регионално създаване на стойност и обикновен оборот на земя, между истинска декарбонизация и грийнуошинг.
Светът се нуждае от по-ефективни логистични центрове, но не на всяка цена и не навсякъде. Бумът прави веригите за доставки по-устойчиви, когато новите хъбове създават разнообразие, прозрачност и възможности за действие. Той създава нови зависимости, когато мащабирането се превръща в самоцел, а електричеството, софтуерът, персоналът или един-единствен основен потребител се превръщат в незаменимо пречка. Следователно до 2030 г. решаващият фактор ще бъде не толкова колко е построено, колкото дали масивните инвестиции са довели до адаптивна мрежа. Именно това е провокативната истина на тази мегатенденция: Следващата криза на доставките може да не се провали поради липса на складове, а по-скоро поради твърде много силно оптимизирани складове, всички зависими от едни и същи уязвими системи.
Вашите експерти по интралогистика

Консултации, планиране и внедряване на цялостни решения за високостелажни складове и автоматизирани складови системи - Изображение: Xpert.Digital
Повече информация тук:
Вашият глобален партньор по маркетинг и бизнес развитие
☑️ Нашият бизнес език е английски или немски
☑️ НОВО: Кореспонденция на родния ви език!

Konrad Wolfenstein
Аз и моят екип с удоволствие ще бъдем на ваше разположение като ваш личен съветник.
Можете да се свържете с мен, като попълните формата за контакт тук wolfenstein@xpert.digital:или просто ми се обадите на +49 7348 4088 965. Моят имейл адрес е
Очаквам с нетърпение нашия съвместен проект.
☑️ Подкрепа за МСП в стратегията, консултирането, планирането и внедряването
☑️ Създаване или пренасочване на дигиталната стратегия и дигитализация
☑️ Разширяване и оптимизиране на международните процеси на продажби
☑️ Глобални и дигитални B2B търговски платформи
☑️ Pioneer Развитие на бизнеса / Маркетинг / PR / Търговски панаири
Нашият глобален индустриален и икономически опит в развитието на бизнеса, продажбите и маркетинга

Нашата глобална индустриална и икономическа експертиза в развитието на бизнеса, продажбите и маркетинга - Изображение: Xpert.Digital
Фокусни области в индустрията: B2B, дигитализация (от AI до XR), машиностроене, логистика, възобновяеми енергийни източници и промишленост
Повече информация тук:
Тематичен център, предлагащ анализи и експертиза:
- Платформа за знания, обхващаща глобалните и регионалните икономики, иновациите и специфичните за индустрията тенденции
- Колекция от анализи, прозрения и обща информация от ключовите ни области на фокус
- Място за експертиза и информация за актуалните развития в бизнеса и технологиите
- Център за компании, търсещи информация за пазари, дигитализация и иновации в индустрията