Nvidia, AMD или Micron: Къде се крият най-големите рискове в бума на изкуствения интелект – Креативно изображение по темата, с изкуствен интелект: Xpert.Digital
Акциите на чиповете под наблюдение: Кои печалби биха могли да оцелеят по време на бума на изкуствения интелект?
Ниско съотношение цена/печалба (P/E), висок риск: Кога акциите на чип компаниите са наистина евтини?
Акциите на чиповете са под натиск: Как се различават Nvidia, AMD и Broadcom
Бумът на изкуствения интелект носи на производителите на чипове силен растеж и високи печалби, но това не прави автоматично акциите им добра покупка. Nvidia, AMD, Broadcom, Micron и SanDisk печелят от търсенето на изчислителна мощност, мрежови технологии и системи за съхранение по различни начини. В същото време техните бизнес модели, рискове и колебания в печалбите се различават значително.
Именно поради тази причина поразително ниските съотношения цена/печалба могат да бъдат подвеждащи: те често се основават на очаквани печалби, които все още не са реализирани и могат да се променят в зависимост от търсенето, цените или конкуренцията. За инвеститорите не е въпрос само на това дали една компания се възползва от разширяването на изкуствения интелект. Важното е колко надеждна печалба остава след инвестициите, потенциалните пречки и конкуренцията – и дали цената на акциите вече отразява тези перспективи твърде оптимистично.
Акциите на чип компаниите са под напрежение: Кои печалби ще оцелеят след бума на изкуствения интелект?
Спадът в цената на акциите на една компания не я прави автоматично евтина. По същия начин, покачващата се цена на акциите на конкурент не доказва, че балансът на икономическата сила се е променил трайно. Това разграничение е особено важно в сектора на полупроводниците: технологичният напредък, политическите намеси, инвестициите в размер на милиарди долари и силно волатилните очаквания за печалба едновременно влияят върху оценките.
Nvidia, AMD, Broadcom, Micron и SanDisk представляват различни начини за печалба от развитието на изкуствения интелект: чрез изчислителна мощност, процесори, специфични за клиента, мрежови технологии, памет или постоянно съхранение на данни.
Следователно, ключовият икономически въпрос не е коя акция е паднала или се е повишила най-много напоследък. Важното е колко надеждна печалба остава след инвестиции, конкуренция и потенциални разочарования в търсенето. Убедителният анализ трябва да разграничава успешна компания, обещаваща технология и атрактивна цена на акциите. Тези три характеристики могат да съвпадат, но не е задължително.
Фондовият пазар преразпределя възможностите
Последните движения на цените първоначално показват преоценка на рисковете: На 9 ноември 2026 г. Nvidia загуби приблизително пет процента, докато AMD спечели около 13 процента, а Broadcom почти девет процента.
Това обаче не означава непременно съответстваща промяна в приходите или пазарните дялове. Борсовата сесия не променя съществуващите центрове за данни или дългосрочните софтуерни решения. Тя променя предимно цената, която инвеститорите са готови да платят за очакваните бъдещи резултати.
Често използваната фраза „корпорация загуби милиарди само за един ден“ също е икономически неточна. Когато цената на акциите падне, пазарната капитализация на компанията първоначално намалява. Това не води автоматично до изтичане на същото количество парични средства от компанията. Оперативните последици възникват само чрез допълнителни канали, като например по-трудно финансиране, по-малко привлекателно възнаграждение, базирано на акции, или загуба на доверие на клиентите.
Обратно, покачващите се цени на акциите не означават непременно подобрена възможност за покупка. Ако дадена акция се повиши по-рязко от реалистичните очаквания за печалба, тя става по-скъпа. Следователно търсенето на алтернатива на Nvidia може да бъде както икономически обосновано, така и рисковано от гледна точка на оценката.
Освен това, покачването на цената на акциите на AMD не се дължи единствено на проблемите на конкурента ѝ, но беше подкрепено и от положителна оценка на анализаторите.
Бизнесът на Nvidia остава изключително печеливш
Оперативните данни до момента не рисуват картина на икономически затруднена компания: Nvidia постигна приходи от 96,221 милиарда щатски долара през второто тримесечие на фискалната 2027 година, която приключи на 26 юли 2026 г., което е увеличение със 106% в сравнение с предходната година; брутният марж достигна 75%, а оперативната печалба - 63,734 милиарда щатски долара.
Бизнесът с центрове за данни е допринесъл с 89 милиарда щатски долара и е нараснал със 117 процента в сравнение с предходната година.
Този мащаб илюстрира двойно развитие. От една страна, Nvidia притежава изключителна рентабилност. От друга страна, компанията е силно фокусирана икономически върху инвестиционен комплекс, чието по-нататъшно развитие става все по-важно.
Брутен марж от 75 процента не означава, че три четвърти от приходите могат да бъдат свободно разпределени между акционерите. Разликата между брутната печалба и разпределимите парични средства включва разходи като изследвания, администрация, данъци, инвестиции и промени във вземанията и запасите. Тази разлика може да бъде съществена, особено за бързо развиващите се компании.
Nvidia прогнозира приходи от 108 милиарда долара за третото тримесечие, с допустима грешка от два процента.
Такава прогноза показва очакваното от ръководството търсене, но не представлява вече реализирани приходи. Следователно, за целите на оценката, трябва да се прави разлика между реални резултати, краткосрочни прогнози на компанията и дългосрочни очаквания.
Лидерството на пазара не е само за чипс
В допълнение към процесорите, предлагането на Nvidia включва мрежови технологии, цялостни платформи и цялостна софтуерна среда около CUDA и специализирани библиотеки.
Икономически, тази връзка е по-важна от изолираната производителност на един отделен полупроводник. Клиентът не купува само изчислителна мощност. Той се нуждае от функционираща среда, в която моделите могат да бъдат разработвани, експлоатирани и допълнително усъвършенствани.
Следователно, конкурентът не е нужно да печели само заради покупната цена. Той трябва също така да компенсира потенциалните разходи за конверсия, допълнителните разходи за разработка и оперативните рискове. Ако по-евтин ускорител изисква по-обширни настройки или не се използва достатъчно, възприеманото ценово предимство може да изчезне.
Ключовият показател е общата цена на надеждно доставената изчислителна мощност. Това включва хардуер, електричество, охлаждане, мрежа, софтуер, персонал и реално използване. По-скъпата система може да бъде по-икономична, ако стане продуктивна по-бързо или предостави по-голям брой използваеми резултати.
Тази връзка защитава утвърдения доставчик, но не го прави неуязвим. Колкото по-големи са разходите на клиентите, толкова по-силен е стимулът им да разработват алтернативи. Следователно високите маржове са едновременно израз на силна пазарна позиция и покана към конкурентите да се възползват от част от тази добавена стойност.
Управленските рискове не са бизнес показатели
Допълнителна несигурност възниква от публично обсъжданите лични обвинения срещу Дженсен Хуанг и разследване на връзката му с бивш мениджър; широко разпространеното подозрение за шпионаж в този контекст не е доказано, а Nvidia заяви, че до момента няма доказателства за компрометиране на фирмени тайни.
Това разграничение е от съществено значение за обективен бизнес анализ. Подозрението не трябва да се третира като доказана икономическа загуба. По същия начин, загубата на технологична конкурентоспособност не може автоматично да се заключи от лично нарушение.
Значението за стойността на компанията възниква, когато последват проверими последици. Те могат да включват промени в ръководството, правни тежести, пропуски в сигурността или влошени взаимоотношения с клиентите. Докато обхватът и възникването на тези последици са неясни, това е допълнителен риск, а не количествено измеримо намаление на печалбата.
Този случай обаче повдига фундаментален въпрос: Доколко зависима е една компания от един-единствен лидер? Силен основател може да оформи стратегията, корпоративната култура и бизнес отношенията. Същата тази концентрация може да се превърне в риск за оценката, ако структурите за наследяване, контрол и вземане на решения не са достатъчно институционално обезпечени.
Следователно в дългосрочен план не само качеството на изпълнителния директор е от значение. Също толкова важно е дали компанията може да бъде надеждно управлявана дори без неговото ежедневно присъствие.
Китай остава фактор за политическа несигурност
Американската експортна политика не може да се сведе до простата алтернатива между пълно отваряне и пълна забрана: През януари 2026 г. отговорният американски орган посочи, че някои продукти, включително H200 на Nvidia и MI325X на AMD, ще бъдат преглеждани за всеки отделен случай при условия на сигурност.
В края на май беше изяснено също, че изискванията за лицензиране на определени усъвършенствани чипове биха могли да засегнат и китайски компании извън Китай.
От това произтичат няколко нива на икономическа оценка. Първо, ограниченият достъп до пазара може директно да намали възможностите за продажби. Второ, специално адаптираните продукти могат да доведат до допълнителни разходи за разработка. Трето, съществува риск запасите и ангажиментите за доставка да загубят стойност поради променени разпоредби.
Nvidia не включи приходите от центрове за данни от Китай в прогнозата си за приходи за третото тримесечие на фискалната 2027 година в областта на изчислителните процесори.
Това ограничава зависимостта на тази конкретна прогноза от краткосрочно отваряне на китайския пазар. Това обаче не елиминира дългосрочните последици от загубата на взаимоотношения с клиенти или по-регионално фрагментираната технологична екосистема.
AMD не е автоматично защитен бенефициент на по-строги разпоредби. Ако правилата за износ са насочени към технически спецификации или конкретни получатели, това може да засегне множество американски доставчици. Следователно, политическите рискове не могат да бъдат надеждно избегнати просто чрез преминаване от един американски производител на чипове към друг.
AMD трябва да увеличи растежа си с печалба
AMD отчете общи приходи от 13,377 милиарда долара за третото тримесечие на 2026 г., което представлява 45% увеличение на годишна база; отчетената нетна печалба е приблизително 2,4 милиарда долара, с брутен марж от 54%.
Бизнесът с центрове за данни нарасна с 97 процента в сравнение с предходната година, достигайки приблизително 8,5 милиарда щатски долара.
Това развитие демонстрира значителен импулс. То обаче не доказва, че AMD вече е постигнала същата икономическа позиция като Nvidia. Освен това, бизнесът на AMD с центрове за данни обхваща както сървърни процесори EPYC, така и ускорители Instinct, което означава, че общите приходи на сегмента не могат да бъдат приравнени към чистите приходи от графични процесори с изкуствен интелект.
За AMD значителна възможност се крие във факта, че големите клиенти може да искат втори, високопроизводителен доставчик. Такава алтернатива подобрява тяхната преговорна позиция и намалява зависимостта им от един-единствен доставчик.
Икономическата стойност на тази роля обаче зависи от условията. Пазарните дялове, спечелени чрез високи ценови отстъпки, широка подкрепа или рязко нарастващи разходи за развитие, са по-малко ценни от пазарните дялове с постоянно атрактивни маржове.
Следователно, ключовият въпрос не е просто колко бързо расте AMD. Решаващият фактор е дали допълнителните приходи, след като всички необходими разходи са покрити, осигуряват разумна възвръщаемост на инвестирания капитал.
Претендентът се нуждае от повече от търсене
Един нововъзникващ доставчик трябва да управлява няколко задачи едновременно. Той се нуждае от атрактивни продукти, надеждни възможности за доставка и среда, която клиентите могат да използват без непропорционални усилия. Освен това, разработването на продукти трябва да напредва достатъчно бързо, за да се предотврати повторното разширяване на технологичната празнина.
Това създава сложен цикъл на финансиране. Новите продукти изискват значителни първоначални инвестиции. Нарастващите продажби могат да разпределят тези разходи върху повече звена. Ако обаче обемът на продажбите не е по-нисък от очакванията, рентабилността на програмата за развитие се влошава.
Следователно за AMD е особено важно дали първоначалните мащабни проекти ще се превърнат в повторни поръчки. Успешните изпитания все още не гарантират устойчив бизнес. Само когато клиентите използват системите продуктивно, разширят внедряванията си и поръчат отново следващото поколение, техническото приемане ще се превърне в стабилна пазарна позиция.
Клиентската база също заслужава внимание. Растежът е по-слаб, когато зависи в голяма степен от няколко проекта. По-широката база от икономически независими клиенти може да намали риска от индивидуални забавяния.
Тази оперативна развойна дейност обаче може вече да е до голяма степен включена в цената на фондовия пазар. В този случай дори добрият растеж не е достатъчен. Резултатите трябва също така да отговарят на очакванията, отразени в цената на акциите.
Broadcom се възползва от други предимства
Broadcom постигна приходи от 29,591 милиарда долара през третото тримесечие на фискалната 2026 година, което е с 86% повече от предходната година; свободният паричен поток достигна 13,665 милиарда долара, или около 46% от приходите.
Продажбите на полупроводници с изкуствен интелект възлизат на 16,7 милиарда щатски долара, което е с 221% повече от предходната година; компанията посочва специфични за клиента ускорители и мрежови технологии като ключови двигатели.
Това отличава икономическата позиция от обикновената конкуренция за един и същ стандартен процесор. Персонализираните полупроводници могат да бъдат пригодени за специфични натоварвания. Мрежовата технология, от своя страна, свързва изчислителните устройства и им позволява да работят заедно.
За големите оператори подобна специализация може да бъде привлекателна, ако повтарящи се задачи възникват в достатъчен мащаб. В този случай високите разходи за разработка могат да бъдат разпределени върху голям обем употреба.
Другата страна на монетата е по-силният ангажимент към отделните проекти и решенията на клиентите. Ако голям клиент промени графика си, изостави архитектура или поеме повече работа по разработката сам, това може да има значителни последици.
Broadcom също така има голям бизнес с инфраструктурен софтуер, който е представлявал приблизително 8,75 милиарда щатски долара, или 30 процента от приходите на групата, през разглежданото тримесечие.
Тази комбинация разширява базата от приходи. Въпреки това, тя не прави Broadcom независима от инвестиционното поведение на големите технологични клиенти.
Специалните чипове променят разпределението на печалбите
Възходът на процесорите, проектирани по поръчка, не е задължително да свие общия пазар за изчислителна мощност с изкуствен интелект. Той може преди всичко да промени кой печели от този пазар.
За оператор на център за данни, съответният показател не е маржът на доставчика на чипове, а икономическата полза от собствената му инфраструктура. Ако специализиран процесор може да изпълнява често използвана задача по-рентабилно, стимулът за неговото вътрешно разработване или за сключване на партньорство за разработка се увеличава.
Това води до нови съображения. По-специализиран чип може да е ефективен, но по-малко гъвкав в реагирането на променящите се модели. По-универсален ускорител може да изглежда по-скъп, но може да се справи с по-широк набор от задачи.
Следователно икономическото решение зависи от стабилността на работното натоварване. Колкото по-предсказуеми са приложенията и колкото по-голям е техният обхват, толкова по-вероятно е специализираните решения да бъдат рентабилни. Колкото по-бързо се променят моделите, процесите и изискванията, толкова по-ценна може да стане гъвкавостта.
За инвеститорите е изключително важно да разберат, че нарастващият пазар на изкуствен интелект не гарантира автоматично постоянен дял от печалбата. Ползите от повишената ефективност могат да се отразят на разработчика на полупроводници, оператора на център за данни или крайния клиент. Само ръстът на приходите не отговаря на този въпрос за разпределението.
Съхранението не е единен пазар
Micron е активна както в бизнеса с DRAM, така и с NAND; HBM се отнася до памет с висока пропускателна способност, докато SSD дисковете са предназначени за дългосрочно съхранение на данни.
Икономически, RAM паметта и масовата памет не трябва да се считат за синоними. Те изпълняват различни задачи и не са непременно подчинени на едни и същи условия на търсене и предлагане. Следователно, високото търсене на особено високопроизводителен тип памет говори малко за рентабилността на всички продукти за съхранение.
Анализът разглежда и дали даден продукт е лесно взаимозаменяем или изисква обширни технически корекции. Колкото по-сравними са продуктите, толкова по-директна е ценовата конкуренция. И обратно, колкото по-високи са квалификационните усилия и техническите изисквания, толкова по-голям е потенциалът за диференциация.
Въпреки това, по-усъвършенстваният продуктов микс не елиминира автоматично цикличния характер на производството. Високите печалби създават инвестиционни стимули. Ако няколко производители едновременно разширят капацитета си, допълнителното предлагане може по-късно да задоволи по-малко динамичното търсене.
Следователно, ключовият въпрос не е дали изкуственият интелект се нуждае от повече място за съхранение. А кои видове място за съхранение ще останат оскъдни, колко дълго ще продължи този недостиг и каква част от днешната доходоносна способност ще остане след следващото разширяване на капацитета.
🎯🎯🎯 B2B индустриален център, базиран на данни, като квази-вътрешно решение


Квази-вътрешно решение: Как Xpert.Digital запълва оперативните пропуски в B2B маркетинга и продажбите – Интелигентен бизнес, управляван от съдържание - Изображение: Xpert.Digital
Xpert.Digital е индустриален център за B2B, базиран на данни, ръководен от Konrad Wolfenstein . Компанията действа като външно, квази-вътрешно решение за индустриални партньори, запълвайки оперативните пропуски в маркетинга, съдържанието и продажбите – без да се изискват допълнителни ресурси от страна на клиента.
Повече информация тук:
Стратегията на Broadcom в конкуренцията за персонализирани чипове
Историята на Micron предупреждава да не се правят екстраполации от минали преживявания
Степента, до която печалбите могат да се променят, вече е демонстрирана чрез сравнение на две фискални години: приходите на Micron са се увеличили от 25,111 милиарда долара през фискалната 2024 година до 37,378 милиарда долара през 2025 г., докато нетната печалба е нараснала от 778 милиона долара до 8,539 милиарда долара.
Печалбата реагира много по-силно от приходите. Тази връзка е от решаващо значение за капиталоемките компании. Ако големи части от разходите не се увеличават или намаляват в същото съотношение с приходите в краткосрочен план, промените в цените могат непропорционално да повлияят на печалбите.
Това е привлекателно по време на подем. Подобреното използване на капацитета и по-високите продажни цени могат бързо да увеличат рентабилността. По време на спад същият механизъм работи в обратна посока.
Следователно е проблематично да се използва особено висока годишна печалба като постоянна основа за приходите без проверка. Отчетената печалба може да е вярна, но все пак да не казва много за това, което се печели през пълен пазарен цикъл.
Следователно, за Micron продуктовият микс, инвестиционните нужди, капиталовите ангажименти и балансът трябва да се разглеждат заедно. По-високият дял на усъвършенствани продукти за съхранение може да подобри икономическите резултати. Дали това ще доведе до трайно по-малко волатилен бизнес модел обаче ще трябва да се демонстрира в рамките на няколко пазарни фази.
SanDisk се нуждае от собствено ревю
Основният фокус на SanDisk е върху развитието на пазара на NAND памети; обсъжданата оценка е приблизително 2,6 пъти очакваната годишна печалба за 2028 г.
Такава цифра може да изглежда изключително благоприятна. Тя обаче може да показва и че пазарът счита очакваните печалби за неустойчиви.
Когато става въпрос за постоянно съхранение, трябва да се прави ключово разграничение между нарастващото търсене на данни и нарастващата рентабилност на производителите. Повече съхранявани данни не водят непременно до по-високи печалби, ако цената на единица за съхранение пада по-бързо от производствените разходи.
Технологичният напредък също има двоен ефект. Той може да намали разходите и да подобри конкурентната позиция. В същото време може да увеличи наличното предлагане и по този начин да предизвика ценови натиск.
Следователно, една надеждна оценка изисква повече от предположението, че светът ще генерира повече данни в бъдеще. Тя трябва да проучи как се развиват продажните цени, разходите, качеството на продуктите и инвестициите във връзка едно с друго.
Следователно Micron и SanDisk не трябва да се третират като икономически еквивалентни инвестиции единствено поради сходно ниските им очаквани съотношения цена/печалба. Съответните им продуктови миксове и зависимости от отделните пазари за съхранение могат да доведат до значително различни резултати.
Коефициентът цена/печалба крие своите допускания
За Micron се обсъжда съотношение цена/печалба от приблизително три, базирано на очакваните приходи за 2028 г.; за SanDisk съответната стойност е около 2,6, а за Nvidia около девет.
Тези стойности не са вечни характеристики на компаниите. Те зависят от използваната цена на акциите, текущото състояние на прогнозата и определението за печалба. Без този контекст възниква фалшиво чувство за точност.
Освен това, трябва да се вземе предвид и прогнозният хоризонт. Очакваната печалба за 2028 г. не е вече постигнат излишък. Тя включва допускания за търсене, пазарен дял, цени, разходи и евентуално обратно изкупуване на акции.
Ниското съотношение цена/печалба може да означава няколко неща. Акциите може всъщност да са подценени. Пазарът обаче може също да очаква значителен спад в печалбите или да има малко доверие в основната прогноза.
Разграничението между евтина компания и благоприятна година за отчетност е особено важно. Всеки, който оценява циклична акция с изключително висока годишна печалба, може да предположи висока доходоносна способност, която не е икономически повторяема.
Следователно, правилният последващ въпрос не е защо фондовият пазар оценява акциите на три пъти повече от печалбата им. Той е, на първо място, какви печалби биха били реалистични при по-неблагоприятни условия.
Малките грешки в прогнозите променят много
Механиката може да се илюстрира без конкретна прогноза за цената. Ако действителната печалба се намали наполовина в сравнение с очакваната печалба, съотношението цена/печалба (P/E) се удвоява, ако приемем, че цената на акцията остава непроменена. Три става шест, а 2,6 става 5,2.
Само това не означава непременно, че е лоша инвестиция. Тя става проблематична, когато оценката за дългосрочната ѝ жизнеспособност едновременно спадне. Тогава пазарът може не само да очаква по-ниска доходност, но и да приеме по-нисък коефициент на оценка.
И двата ефекта се подсилват взаимно. Ако базовата печалба падне с една четвърт и едновременно с това приетият коефициент на оценка падне с една пета, изчислената стойност е с 40 процента по-ниска. Това е чисто анализ на чувствителността, а не прогноза за никоя от споменатите акции.
Възможен е и обратният ефект. Ако печалбите се окажат по-стабилни от опасенията, както по-високите очаквания за печалба, така и по-високото съотношение цена/печалба могат да подкрепят цената на акциите.
Именно затова простото разглеждане на ниска цифра поотделно не е достатъчно. Ключовият въпрос е дали днешната цена осигурява достатъчен буфер срещу реалистични разочарования.
Качеството на печалбата определя сравнимостта
Компаниите не коригират резултатите си изцяло според едни и същи правила: Nvidia включва компенсациите, базирани на акции, в коригираните си данни от първото тримесечие на фискалната 2027 година, докато Broadcom продължава да изключва тези разходи от определени коригирани резултати.
Това означава, че два сходно наименовани коефициента на печалба могат да имат различни основни икономически състави. Сравнението на коефициента цена/печалба е смислено само ако основните приходи са сравними.
Компенсацията, базирана на акции, не води непременно до незабавен отлив на парични средства. Въпреки това, тя все още може да генерира икономически разходи за съществуващите акционери, например чрез разводняване или обратно изкупуване на акции, предназначено да компенсира това разводняване.
Печалбите от инвестиции, обезценките от придобивания и специалните данъчни ефекти също изискват диференциран анализ. Не всяка корекция е недопустима, но не всеки изключен разход е икономически незначителен.
Следователно, един задълбочен анализ разглежда едновременно няколко нива: отчетена печалба, коригирана печалба, оперативен паричен поток и свободен паричен поток. Ако тези цифри корелират добре за по-дълъг период, надеждността на данните за печалбата се увеличава. По-големите отклонения не са автоматична причина за тревога, но би трябвало да са обясними.
Растежът може да ограничи ликвидността
Nvidia отчете нетна печалба от 59,688 милиарда долара през второто тримесечие на фискалната 2027 година, докато оперативният паричен поток беше 24,077 милиарда долара, а свободният паричен поток - 21,341 милиарда долара.
През същия период значително увеличение на вземанията, наред с други фактори, е оказало негативно влияние върху паричния поток от оперативната дейност.
Това несъответствие е аналитично важно, но не е автоматично признак за лоши бизнес резултати. По време на периоди на много силен растеж доставките могат да се увеличат по-бързо от входящите плащания. В такива случаи част от успеха първоначално се проявява като вземания, а не като налични парични средства.
Решаващият фактор е как ще се развият нещата. Ако вземанията се плащат съгласно договора, забавянето може да бъде разрешено. Ако обаче сроковете за плащане се удължат трайно или ако капиталът, обвързан в дългове, се увеличава по-бързо от бизнеса, качеството на растежа ще се промени.
Същото важи и за инвентара. Запасите могат да бъдат необходими, за да се осигури капацитет за доставка. Те обаче могат да представляват и риск, ако продуктите бързо остареят технологично или търсенето отслабне.
Следователно, една добра оценка не пита само с колко ще се увеличат приходите. Тя пита колко допълнителен капитал трябва да бъде ангажиран, за да се генерират тези приходи, и колко надеждно произтичащите от това вземания могат да бъдат превърнати в парични средства.
Клиентите трябва да заслужат инвестицията си
Ключовото изчисление се извършва с купувачите на инфраструктурата. Доставчик на чипове може да отчете отлични резултати, докато клиентите му все още не знаят дали инвестициите им ще донесат достатъчна възвръщаемост.
За да бъде бумът устойчив, рентабилността от страна на клиента е от решаващо значение. Центровете за данни трябва да оправдаят разходите си чрез допълнителни приходи, по-ниски разходи или стратегически ценна полза.
Трябва да се прави разлика между употреба и готовност за плащане. Едно приложение може да се използва често и все пак да генерира малко приходи, ако конкуренцията налага ниски цени или ако внедряването остава скъпо.
Повишената производителност също трябва да може да бъде количествено измерима. Ако една система с изкуствен интелект спестява работно време, икономическо предимство възниква само ако това време може да се използва ефективно и ако разходите за мониторинг, интеграция и грешки не обезсилват ползите.
Следователно, за полупроводниковата индустрия броят на новите приложения не е единственият важен фактор. Важното е дали достатъчно приложения генерират значителна икономическа полза. Едва тогава ще възникне инвестиционно търсене, основано по-малко на очаквания и повече на реална възвръщаемост.
Ефективността може да засили или отслаби търсенето
По-мощните чипове и по-добрият софтуер могат да намалят цената на приложението на изкуствения интелект. Това обаче не означава автоматично, че като цяло ще са необходими по-малко или повече полупроводници.
Ако намаляващите разходи значително увеличат потреблението, общото търсене може да се увеличи въпреки по-високата ефективност. Компаниите биха могли да автоматизират допълнителни задачи или да внедрят по-сложни модели по икономичен начин.
Ако обаче допълнителното използване остане ограничено, същото повишаване на ефективността може да намали нуждата от нов хардуер. Тогава операторът може да се нуждае от по-малко системи, за да отговори на дадено търсене.
Това разграничение е от решаващо значение за инвеститорите. Технологичният прогрес като цяло е ценен за потребителите, но не е задължително да се отразява в еднаква степен на всички доставчици.
Разпределението в рамките на инфраструктурата също може да се промени. Повишената изчислителна мощност може да създаде нови изисквания за съхранение или предаване на данни. Обратно, модифицираната архитектура на модела може да облекчи натоварването на отделни компоненти, които преди това са били в недостиг.
Следователно подходящата перспектива не е нито всеобщ оптимизъм, нито предположението за неизбежен колапс. Това, което трябва да се проучи, е как ефективността, ръстът на потреблението и цените колективно влияят върху приходите и маржовете на съответните компании.
Електричеството се превръща в икономическа пречка
Международната агенция по енергетика очаква глобалното търсене на електроенергия за центрове за данни да достигне приблизително 950 тераватчаса до 2030 г., или около три процента от световното потребление на електроенергия; особено силен растеж се очаква за центрове за данни, специално проектирани за изкуствен интелект.
Това е прогноза и посочената обща стойност не включва единствено приложения с изкуствен интелект.
Освен това, икономически решаващо не е толкова средната стойност в световен мащаб, колкото локалната наличност. Един център за данни се нуждае от електричество на определено място, с достатъчен капацитет за свързване и надеждно захранване.
Това може да доведе до забавяния. Операторът може да има финансиране и да е поръчал хардуер, но не може да го използва продуктивно без подходящо захранване и охлаждане. За доставчиците подобно затруднение може да означава отложени продажби, а не загуба на търсене.
Същевременно се увеличават и изискванията за капиталово планиране. Ако инфраструктурата влезе в експлоатация по-късно, генерирането на приходи започва по-късно, докато някои от разходите вече са направени.
Следователно, когато се оценяват компаниите за чипове, не е от значение само търсенето на процесори. Също толкова важно е колко бързо може да се създаде цялостната среда, в която тези процесори да работят икономично.
Обратните изкупувания не създават автоматично стойност
Nvidia върна приблизително 26 милиарда долара на акционерите чрез обратно изкупуване на акции и дивиденти през разглежданото тримесечие.
Такива дивиденти могат да увеличат привлекателността на акциите, но те не заместват доброто оперативно развитие. Обратното изкупуване на акции създава стойност предимно, когато компанията придобива собствени акции под тяхната икономическа стойност и не жертва по-важни инвестиции или необходими парични резерви в процеса.
Намаляването на броя на акциите може също да увеличи печалбата на акция, без съответно увеличение на общата печалба. Следователно, анализът трябва да прави разлика между оперативния напредък и чисто математическия ефект от промяната в броя на акциите.
Препоръчва се специално внимание при цикличните компании. Високите печалби по време на подем могат да изкушат компаниите да се ангажират с масово обратно изкупуване на акции. Ако последва спад, може да липсват финансови резерви.
Опцията за обратно изкупуване не е същото като действителното извършване на покупки. Тя първоначално създава известна гъвкавост. Дали тази гъвкавост ще бъде използвана и ще има икономически смисъл, зависи от ликвидността, инвестиционните нужди и цената на акциите.
Следователно обратното изкупуване е инструмент за разпределение на капитала. Самото им съществуване не е самостоятелно доказателство за подценяване.
Три развития изискват различни оценки
Един смислен анализ следва да вземе предвид няколко икономически правдоподобни развития, вместо да третира една-единствена прогноза за печалба като сигурна.
При благоприятен сценарий използването на изкуствен интелект нараства бързо, клиентите печелят достатъчно приходи от неговите приложения, а разширяването на инфраструктурата протича без големи забавяния. В такава ситуация значителните инвестиции биха могли да останат устойчиви за по-дълъг период. Решаващият фактор обаче би бил кои доставчици успяват да запазят своите конкурентни предимства и маржове.
При сценарий на умерено развитие, търсенето продължава да нараства, но по-бавно от очакваното. Подобренията в ефективността, засилената конкуренция и по-предпазливото инвестиционно поведение ограничават растежа на печалбата. В тази среда, акциите на една солидна компания могат да бъдат разочароващи, ако цената на акциите ѝ преди това е очаквала значително по-добри резултати.
При неблагоприятен сценарий, забавените проекти, по-слабото финансиране и нарастващият капацитет се обединяват. Това може да доведе до отлагане на поръчките, намаляване на цените и значителни промени в очакванията за печалба.
Този анализ не е прогнозно разпределение. Той служи за тестване на стабилността на оценката. Атрактивната входна точка не трябва да работи само при най-благоприятния сценарий. Колкото по-голяма е разликата между оптимистичните очаквания и консервативните допускания за възвръщаемост, толкова по-важна става платената цена.
Пет компании, различни стрес тестове
За Nvidia ключовият икономически фактор е устойчивостта на изключителната ѝ рентабилност. Силната платформа може да оправдае високи печалби. Оценките обаче трябва да вземат предвид и факта, че клиентите преразглеждат разходите си, а конкурентите оспорват атрактивните маржове.
Фокусът на AMD е върху печелившото мащабиране. Растежът достига пълния си потенциал само когато генерира повтарящо се търсене, по-широка клиентска база и подходяща възвръщаемост на инвестициите.
Broadcom трябва да оцени стабилността на своите взаимоотношения и програми в бизнеса с потребителски полупроводници. Големите обеми на проекти могат да създадат значителни възможности, но също така увеличават важността на индивидуалните решения на клиентите.
В Micron оценката зависи значително от това каква част от доходоносната способност остава непокътната по време на цикъла на съхранение. Изключително високите печалби не бива автоматично да се считат за норма.
За SanDisk решаващият фактор е дали развитието на бизнеса с NAND памети позволява устойчиво атрактивна възвръщаемост на инвестициите. Много ниското очаквано съотношение цена/печалба е убедително само ако основните приходи са достатъчно стабилни.
Това води до различни инвестиционни профили. Компаниите не могат да бъдат смислено сведени до класация, която отчита само загубите на цената на акциите или очакваните съотношения цена/печалба.
Кога една инвестиция има икономически смисъл
Една убедителна покупна цена трябва да е съизмерима с несигурността на бизнеса. Колкото по-ненадеждни са дългосрочните печалби, толкова по-голяма трябва да е разликата между платената цена и консервативно определената оценка на компанията.
Няколко въпроса са от решаващо значение тук. Какви печалби остават, когато търсенето е по-слабо? Колко пари трябва редовно да се инвестират в нови продукти и мощности? До каква степен успехът зависи от отделните клиенти, политическите решения или ограниченото време за технологично превъзходство?
Също толкова важна е времевата перспектива. Една компания може да бъде успешна в дългосрочен план и да остане надценена в краткосрочен. И обратно, акция под икономически натиск може да стане привлекателна, ако балансът ѝ е достатъчно стабилен и цената вече отразява много консервативни допускания.
Следователно, обосновката е, че нито най-голямото движение на цената на акциите, нито най-ниското прогнозирано съотношение цена/печалба предоставят най-силния аргумент за покупка. Убедителен фактор е комбинацията от разбираема конкурентна позиция, стабилно качество на печалбата, устойчиви инвестиционни нужди и цена, която остава приемлива дори в случай на разочарование.
Бумът на изкуствения интелект не е нужно да свършва, за да разочароват отделните акции на компаниите, занимаващи се с чипове. Достатъчно е действителното представяне да е под очакванията. Именно затова е по-важно да се анализират допусканията за печалба, отколкото да се търси най-впечатляващият показател за изгодна сделка.
📈🚀 От видимост до доверие 👀🤝 Вашият мащабируем път с Xpert.Digital

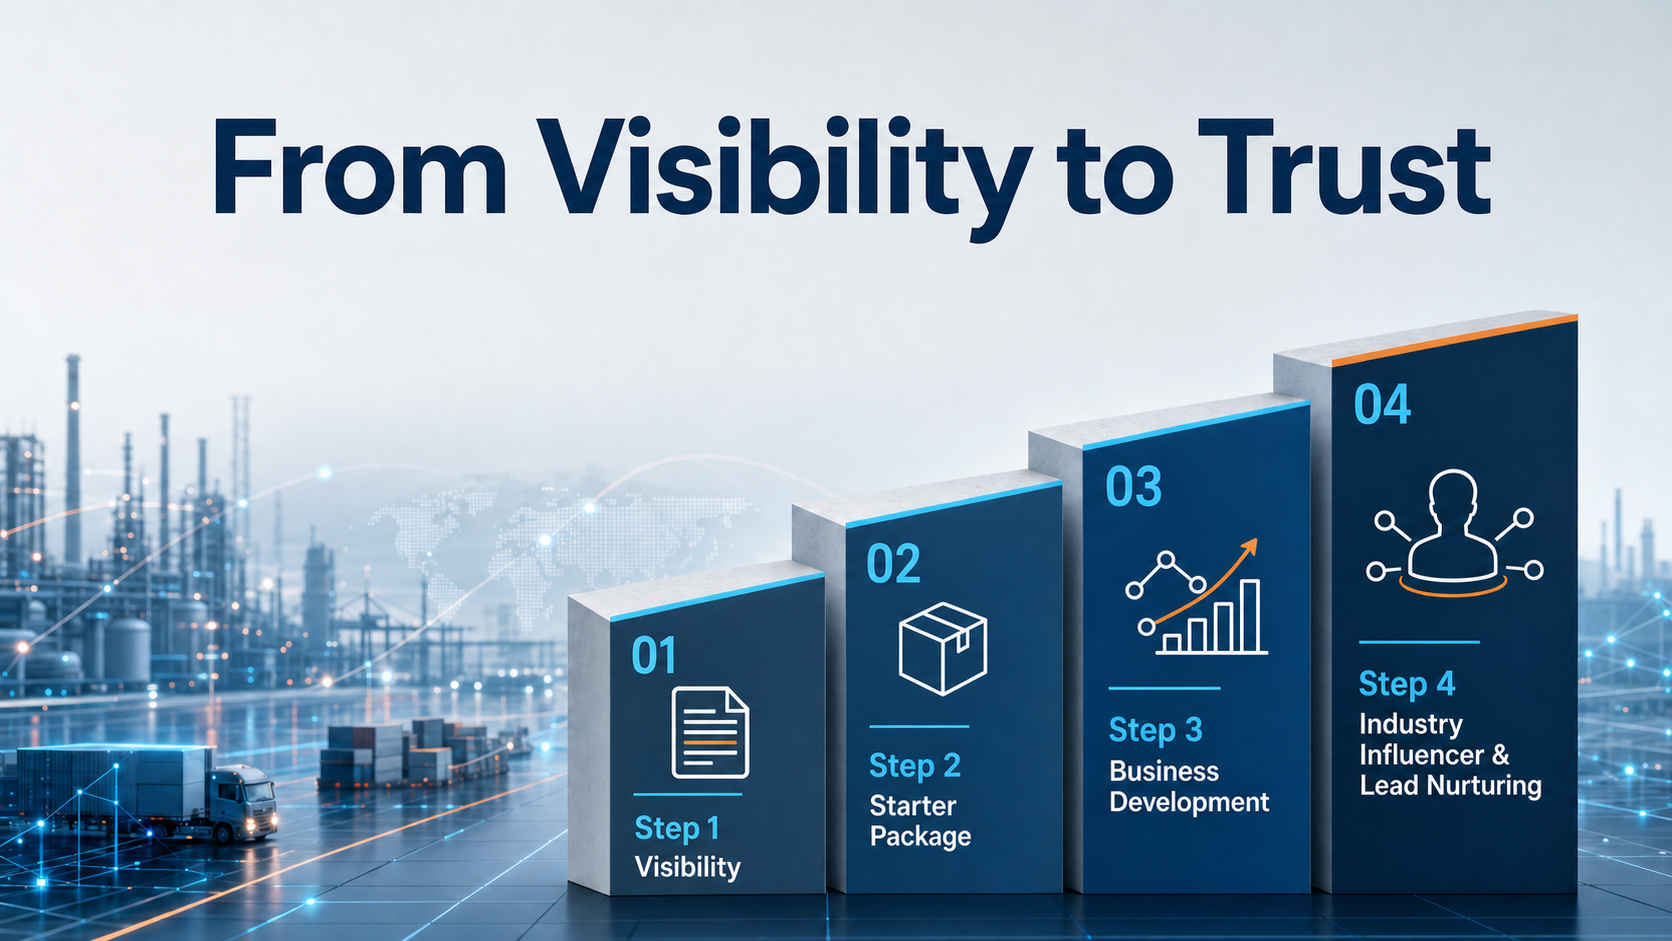
От видимост до доверие: Вашият мащабируем път с Xpert.Digital - Изображение: Xpert.Digital
В индустриалния B2B сектор, устойчивите бизнес взаимоотношения рядко възникват за една нощ. Те се развиват стъпка по стъпка – чрез видимост, професионална релевантност, повтарящи се точки на контакт и нарастващо доверие. 4-етапният модел на Xpert.Digital се справя точно с това: Той предлага структуриран път, който започва с управляема входна точка и може да се развие в по-задълбочено сътрудничество в развитието на бизнеса, ако е необходимо.
Вместо да се разчита на гръмки маркетингови обещания, този модел поставя взаимоотношенията на преден план. Компаниите започват с ясно дефинирани, лесно изчислими мерки и след това решават, въз основа на собствения си опит, докъде искат да разширят сътрудничеството. Ключов фактор за този необезпокояван процес на изграждане на доверие: Платформата напълно избягва досадните реклами, така че редакционният фокус остава единствено върху експертизата на компаниите.
Повече информация тук:
Вашият глобален партньор по маркетинг и бизнес развитие
☑️ Нашият бизнес език е английски или немски
☑️ НОВО: Кореспонденция на родния ви език!

Konrad Wolfenstein
Аз и моят екип с удоволствие ще бъдем на ваше разположение като ваш личен съветник.
Можете да се свържете с мен, като попълните формата за контакт тук wolfenstein@xpert.digital:или просто ми се обадите на +49 7348 4088 965. Моят имейл адрес е
Очаквам с нетърпение нашия съвместен проект.