Next2Sun е несъстоятелен: Предупреждение за енергийния преход на Германия
Предварително издание на Xpert

Предлага се на 27 езика 📢
Предпочитайте Xpert.Digital в GoogleⓘПубликувано на: 5 октомври 2026 г. / Актуализирано на: 5 октомври 2026 г. – Автор: Konrad Wolfenstein
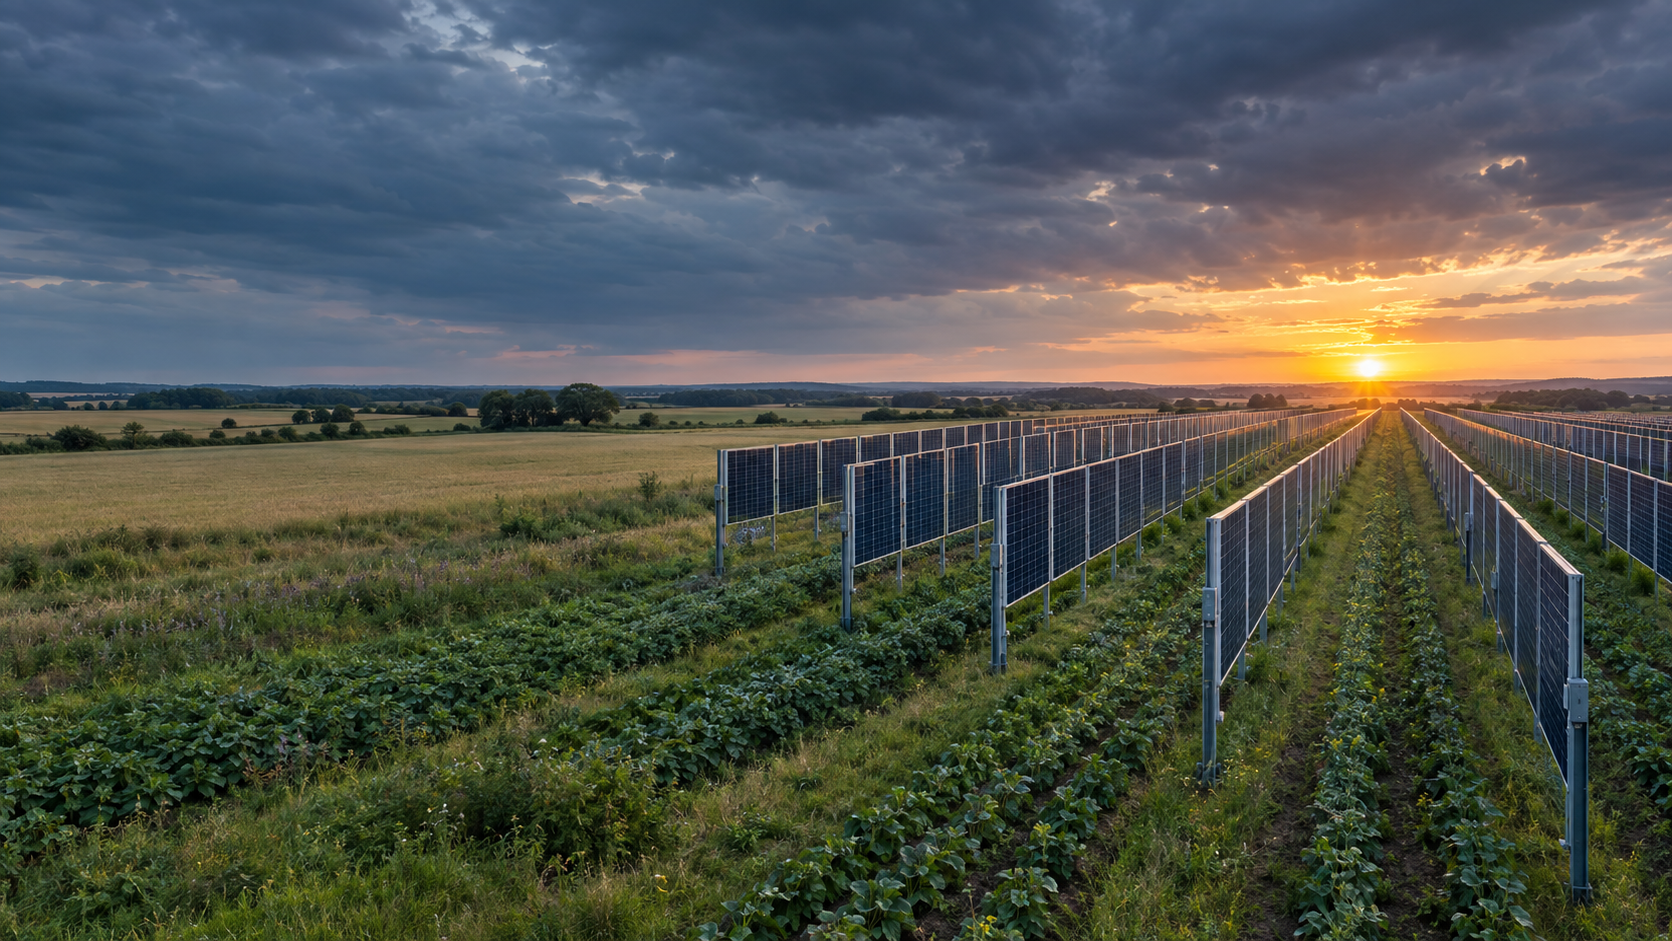
Next2Sun е неплатежоспособен: Предупреждение за енергийния преход на Германия – Креативно изображение по темата, създадено с изкуствен интелект: Xpert.Digital
Проблеми с финансирането в Next2Sun: Как енергийният преход застрашава пионерите
Предизвикателствата пред германската слънчева индустрия: Анализ
Когато иновациите се провалят: Несъстоятелността на Next2Sun и поуките за бъдещето
Несъстоятелността на Next2Sun, пионер във вертикалните двустранни фотоволтаици, е не само жалка корпоративна новина, но и тревожен сигнал за целия германски енергиен преход. На 5 октомври 2026 г. Next2Sun Technology GmbH и Next2Sun Mounting Systems GmbH заведоха производство по несъстоятелност при самоуправление в Окръжния съд Саарбрюкен. Това решение разкрива фундаментално противоречие: Въпреки че търсенето на зелена електроенергия нараства и се поставят амбициозни политически цели, иновативните компании, разработващи технологични решения, често се провалят поради липса на финансиране. Въпреки стабилната си пазарна позиция и обещаващия бизнес модел, Next2Sun не успя да осигури необходимия капитал до пет милиона евро, което повдигна въпроса как може да се финансира германската слънчева индустрия в бъдеще. Следователно несъстоятелността не е просто изолиран случай, а симптом на по-дълбоки структурни проблеми в индустрията, които спешно трябва да бъдат решени. В този контекст е от съществено значение да се извлекат поуки от случая Next2Sun, за да се осигури иновативната сила и конкурентоспособност на германския енергиен преход в дългосрочен план.
Next2Sun в несъстоятелност: Когато енергийният преход не може да финансира своите пионери
Германия иска зелена електроенергия, но оставя компаниите, които стоят зад нея, да гладуват на капиталовия пазар
Несъстоятелността на две компании от Next2Sun Group е нещо повече от тъжна корпоративна новина от Саарланд. Тя разкрива фундаментално противоречие в енергийния преход на Германия: Технологично обоснованите решения могат да отговорят на нарастващото търсене, значителния потенциал за разширяване и целите на политическия климат, но въпреки това да се провалят поради липса на финансиране. На 5 октомври 2026 г. Next2Sun Technology GmbH и Next2Sun Mounting Systems GmbH заведоха производство по несъстоятелност чрез самоуправление в Окръжния съд Саарбрюкен. Към настоящия момент Next2Sun AG, Next2Sun Projekt GmbH и проектните компании, които управляват вече внедрени агрофотоволтаични централи, не са засегнати. Търговските операции на засегнатите компании също ще продължат засега.
Това разграничение е от решаващо значение. То не означава незабавно затваряне на цялата група, нито доказва, че вертикалните агроволтаични системи са се провалили, нито технически, нито фундаментално от икономическа гледна точка. Засегнатите компании са предимно тези, които консолидират технологии, компоненти и монтажни системи. Разработването на проекти, от друга страна, ще продължи в неплатежоспособна компания. Текущите проекти ще бъдат прегледани за тяхната икономическа жизнеспособност и ще бъдат доразвити, където е възможно. Търсенето на инвеститори продължава паралелно. Целта на самоуправлението е да се улесни организираният процес на преструктуриране, да се запази съществуващият експертен опит и да се защитят възможно най-много работни места.
Въпреки това ситуацията е сериозна. Компания, считана за пионер и технологичен лидер във вертикално инсталираните двустранни фотоволтаични системи, внедрила над 65 мегавата пикова мощност както в страната, така и в чужбина, и наскоро наела над 140 души на локации в Германия, Австрия, Полша и Япония, не успя да осигури сравнително скромни допълнителни капиталови изисквания. Неуспешната кампания за финансиране беше насочена към до пет милиона евро. В номинално изражение бяха получени записвания на акции и други оферти от такъв мащаб. Въпреки това, проверката на състоянието на компанията разкри, че значителна част от офертите не са били достатъчно обвързващи. Следователно проблемът не е бил липса на интерес, а по-скоро липса на надежден и леснодостъпен капитал.
Фалит с несигурен изход
Производствата по несъстоятелност при самоуправление се различават от общоприетото схващане за незабавна ликвидация. Ръководството остава дееспособно, но се контролира от назначен от съда синдик. Този подход може да бъде полезен, ако съществува основен бизнес, предлагана на пазара технология, взаимоотношения с клиенти и реалистични перспективи за продължаване на дейността. Той обаче не гарантира успешно преструктуриране. От решаващо значение е да се осигури краткосрочна ликвидност, да се адаптира бизнес моделът и да се намери инвеститор или стратегически партньор.
За Next2Sun възможността се крие във факта, че не всички части на групата са засегнати и разработването на проекти може да продължи. Вече работещите инсталации остават извън обхвата на поисканото производство. Това намалява риска оперативните активи и текущите приходи да бъдат изцяло включени в преструктурирането. В същото време това разделяне би могло да усложни преструктурирането, тъй като разработването на технологии, производството на системи, планирането на проекти и внедряването са икономически взаимосвързани. Група, която е черпила силата си именно от покриването на множество етапи от веригата за създаване на стойност, сега трябва да докаже, че тези етапи функционират и при нови структури на собственост, лицензиране или сътрудничество.
Най-икономически привлекателният актив не е просто инвентарът от компоненти или напълно планирани проекти. Това е комбинацията от патенти, системни познания, референтни инсталации, селскостопански опит, експертиза в разрешителните и международна мрежа. Този пакет може да бъде ценен за доставчик на енергия, инвеститор в инфраструктура, разработчик на големи проекти, производител на монтажни системи или индустриален стратег. Цената му обаче зависи от това колко добре е правно защитена интелектуалната собственост, колко надежден е проектният портфейл, какви маржове са реално постижими и колко допълнително финансиране е необходимо за постигане на стабилен положителен паричен поток.
Решението за продължаване на даден проект следователно няма да се основава единствено на технологичната привлекателност. Инвеститорът ще иска да знае кои проекти са готови за строителство в краткосрочен план, дали са осигурени връзки към мрежата, какви споразумения за доставка и покупка съществуват, какво предварително финансиране е необходимо и дали има рискове, произтичащи от гаранции или наследени проекти. Също толкова важен е въпросът коя компания притежава кои права, служители, договори с клиенти и патенти. Колкото по-прозрачно може да бъде представена тази структура, толкова по-голям е шансът за решение, което включва повече от просто продажба на отделни активи.
Многото подкрепа не е заместител на ликвидността
Неуспешният опит за спасяване подчертава разликата между обществена подкрепа, необвързващ интерес и правно обвързващ ангажимент, който действително осигурява финансиране. Записване на акции, инвестиционно намерение или предложение за преговори могат да генерират обществено доверие. Въпреки това, за прогнозата за действащо предприятие, свързана с несъстоятелността, и дневната платежоспособност се отчита само капитал, който е правно обвързващ, наличен навреме и без неизпълнени условия. Ако два основни ангажимента не могат да бъдат изпълнени, номинално постигнатата цел за финансиране може да бъде подбита отново в рамките на няколко дни.
Фактът, че не са били приети средства от инвеститори, тъй като не е бил достигнат необходимият праг, е правилен от гледна точка на регулаторната политика и от гледна точка на защитата на инвеститорите. Това не позволява на малките инвеститори да внасят капитал в ситуация, чието средносрочно финансиране остава неясно. За компанията обаче тази предпазна клауза означаваше, че дори по-малките вноски, които реално са получени, не могат да бъдат използвани като мостово финансиране. По този начин кампанията беше замислена като решение „всичко или нищо“: или се генерира достатъчно голям финансов буфер, или инвестицията изобщо няма да се материализира.
Намаляването на минималната инвестиция до 600 евро разшири потенциалната инвеститорска база, но не можа да замести институционалния капитал. Развиващите се компании с бизнес, базиран на проекти, се нуждаят не само от много поддръжници, но и от няколко финансово силни инвеститори, които могат да поемат твърд ангажимент дори в трудни времена. Частният капитал може да допълни това, но е подходящ само до ограничена степен за покриване на краткосрочни оперативни загуби, разходи преди разработката и обезпечения, свързани с проекта, в размер на милиони. Ситуацията става особено проблематична, когато кампанията се възприема като последен опит за спасяване на компанията. В този случай рискът за инвеститорите се увеличава, а срокът за щателна проверка намалява.
Следователно този процес илюстрира не просто комуникационен провал, а суровата реалност на финансирането. Положителната обратна връзка е нематериален актив. Ликвидността е показател за паричния поток. Между двете се намира оценката на кредитоспособността, сроковете, падежите, обезпеченията и правомощията за вземане на решения. Много компании се провалят не защото никой не харесва идеята им, а защото не достатъчно инвеститори са склонни реално да прехвърлят парите си в необходимото време, предвид съществуващите рискове.
Бумът прикри уязвимостта
Next2Sun е основана през 2015 г. и се е развила от технологичен пионер в международно активна група. Вертикалният ѝ двустранен дизайн се различава значително от конвенционалните, наземно монтирани системи с южно изложение. Вместо да се стремят към максимален добив около обяд, двустранните модули улавят слънчевата светлина предимно сутрин и вечер. Ориентацията изток-запад води до профил на производство с два дневни пика и по-нисък обеден пик. В енергийна мрежа с бързо разширяващ се конвенционален фотоволтаичен капацитет, този профил може да има по-голяма обща системна стойност от допълнителен киловатчас, генериран през вече високопроизводителния обеден период.
Компанията очакваше да достави около 50 мегавата обем на проектите през 2026 г. Това би било почти толкова, колкото през предходните десет години взети заедно. За 2027 г. се прогнозираха над 70 мегавата, като в средносрочен план се планират дори трицифрени годишни обеми в мегавати. Тези цифри показват значително нарастване на пазара. От друга страна, те разкриват и класическата опасна зона на разрастваща се проектна компания: капиталовите изисквания често се увеличават по-бързо от регистрираните приходи и оперативния паричен поток.
В енергийните проекти често има дълги периоди между подаването на поръчката и плащането. Трябва да се осигури земя, да се изготвят планове, да се плащат експертни становища, да се получават разрешителни, да се резервират мрежови връзки, да се поръчват компоненти и да се наема персонал. Ако решението за финансиране, разрешението за строеж или одобрението на банката се забавят, разходите остават, докато очакваният паричен приток не се реализира. Растежът изостря това предизвикателство, свързано с предварителното финансиране. Една компания може да има пълен портфейл от проекти и въпреки това да стане неплатежоспособна, ако разликата във финансирането между разходите и приходите стане твърде голяма.
Пионерите, по-специално, понасят допълнителни разходи. Те не само трябва да изпълняват проекти, но и да обясняват пазарите, да помагат за оформянето на технически стандарти, да убеждават властите, да изучават въздействието върху селското стопанство, да установяват нови вериги за доставки и да създават референции. Много от тези разходи генерират обществени ползи, но не могат да бъдат изцяло включени в цената на първата продадена система. По-късните конкуренти често печелят от установените стандарти и повишеното приемане, без да са поели пълните разходи за пионерство. От икономическа гледна точка това създава разлика между ползите от иновацията и частно постижимата възвръщаемост за новатора.
Балансът имаше по-силен ефект от паричното салдо
Публикуваните годишни финансови отчети на Next2Sun AG към 31 декември 2024 г. показват защо повърхностният преглед на баланса не може да обясни последвалата криза. AG е по същество холдингово дружество за управление, а не синоним на цялата оперативна група. Общите му активи в края на 2024 г. възлизат на приблизително 4,74 милиона евро. Отчетеният собствен капитал е около 4,17 милиона евро, което математически съответства на високо съотношение на собствения капитал от близо 88 процента. Това е компенсирано от пасиви от почти 499 000 евро и провизии от малко над 76 000 евро.
Тези цифри първоначално внушават усещане за стабилност. Съставът на активите обаче е по-важен от съотношението. Приблизително 2,46 милиона евро се дължат на финансови инвестиции, предимно участия в свързани дружества. Други 2,19 милиона евро се състоят от вземания от свързани дружества. За разлика от тях, паричните средства и банковите салда възлизат само на около 67 400 евро. Това не означава, че компанията е била свръхзадлъжняла в края на 2024 г. Това обаче означава, че голяма част от активите ѝ са били обвързани в участия и вътрешногрупови вземания и не са били лесно достъпни като ликвидни средства.
Вземанията от свързани дружества намаляха на годишна база от приблизително 2,47 милиона евро на 2,19 милиона евро. Същевременно, холдинговото дружество увеличи балансовата си стойност в Next2Sun Technology GmbH с 1 милион евро до приблизително 2,32 милиона евро. Като цяло, балансовата стойност на финансовите активи се увеличи от приблизително 1,43 милиона евро на 2,46 милиона евро в рамките на една година. Това развитие показва продължаващо финансиране и капитализация на оперативната структура. Това може да е нормално за холдингова компания. При последваща криза обаче става очевидно, че стойността на инвестициите и вътрешногруповите вземания зависи от икономическите резултати на дъщерните дружества.
Отчетът за печалбите и загубите на акционерното дружество (АД) също не следва да се тълкува като консолидиран финансов отчет. Приходите на холдинговото дружество през 2024 г. възлизат само на 204 000 евро. Те са допълнени от приблизително 12 000 евро други оперативни приходи и около 142 600 евро лихви и подобни приходи, предимно от свързани дружества. След приспадане на разходите за персонал, другите оперативни разходи и лихвените разходи, нетната загуба за годината е приблизително 40 600 евро. През предходната година е отчетена малка печалба от приблизително 18 600 евро. По този начин натрупаният дефицит се е увеличил до приблизително 263 500 евро.
Особено впечатляващо е, че другите оперативни разходи на АД са се увеличили от приблизително 48 700 евро до около 148 600 евро. В същото време холдинговата компания е разполагала със значителни капиталови резерви и е получила допълнителни премии от записване на акции през 2024 г. Тази структура първоначално е смекчила загубите. Тя обаче не отговаря на ключовия въпрос за това колко ликвидност са консумирали оперативните дъщерни дружества през 2025 г. Консолидираните финансови отчети за 2025 г. все още не са били налични по време на опита за спасяване. Всичко, което е било известно, е, че общите приходи и печалба са намалели значително в сравнение с 2024 г.
Икономическият урок тук е ясен: Високият коефициент на собствения капитал осигурява защита само ако активите са ценни и достатъчно ликвидни. Една компания може да изглежда финансово стабилна в баланса и едновременно с това да страда от остър недостиг на паричен поток. В групи с холдингова структура ликвидността, пасивите, възможностите за проекти и рисковете се усложняват допълнително от факта, че са разпределени между различни юридически лица. Следователно, за инвеститорите консолидираният анализ на паричния поток е по-важен от един-единствен коефициент на баланса.
2025 година се превърна в повратна точка
Компанията посочи липсата или забавянето в осигуряването на държавна помощ за планираните субсидии за агро-фотоволтаични системи като основна тежест. Това доведе не само до политическо раздразнение, но и до конкретен бизнес риск. Разработчиците на проекти планират персонала, веригите за доставки и предварителната работа въз основа на очакваните пазарни условия. Ако обещаният механизъм за финансиране не влезе в сила навреме, проектите може да не бъдат финансирани, въпреки фундаменталното търсене, или може да не бъдат реализирани при изчислените условия.
За установена стандартна технология подобно забавяне е неудобно. За специализирана компания на млад пазар това може да бъде животозастрашаващо. Клиентите чакат, банките изискват повече собствен капитал, инвеститорите отлагат решенията, а приходите от проекти се изместват за по-късни фискални години. Разходната база обаче не може да бъде намалена със същото темпо, без да се компрометира способността за изпълнение по-късно. Инженери, проектни плановици и търговски екипи не могат да бъдат произволно привличани и отстранявани.
Към това се добави и все по-предпазливата среда за финансиране. След повишаването на лихвените проценти през предходните години, инвеститорите станаха по-селективни. Банките вече не само разглеждаха очакваната годишна доходност на фотоволтаичната система, но и почасовия профил на производство, отрицателните цени на електроенергията, рисковете от ограничаване, претоварването на мрежата, маркетинговите споразумения и устойчивостта на партньорите по проекта. Това създава проблем с оценката на иновативните технологии: техните системни ползи може да са по-големи, но има по-малко дългосрочни оперативни данни, по-малко стандартизирани модели на финансиране и по-малко сравними транзакции.
Така Next2Sun се озова в класическа затруднена ситуация. Компанията трябваше да продължи да инвестира, за да посрещне очаквания пазарен подем, докато този подем се забавяше политически и финансово. Според компанията, загубите през 2025 г. първоначално са били покрити до голяма степен от банкови заеми и собствен капитал. Това е купило време, но не е създало устойчиво жизнеспособен цикъл на финансиране. Когато през 2026 г. е бил необходим допълнителен капитал за растеж, апетитът за риск на институционалните инвеститори е бил ограничен.
Ново: Патент от САЩ – инсталирайте слънчеви паркове до 30% по-евтино и 40% по-бързо и лесно – с обяснителни видеоклипове!

Ново: Патент от САЩ – Инсталирайте слънчеви паркове до 30% по-евтино и 40% по-бързо и лесно – с обяснителни видеоклипове! - Изображение: Xpert.Digital
В основата на това технологично подобрение е умишленото отклонение от конвенционалния монтаж със скоби, който е стандартът от десетилетия. Новата, по-ефективна от гледна точка на времето и разходите система за монтаж се справя с това с фундаментално различна, по-интелигентна концепция. Вместо модулите да се затягат в определени точки, те се вкарват в непрекъсната, специално оформена носеща релса и се задържат здраво на място. Тази конструкция гарантира, че всички сили – независимо дали става въпрос за статични натоварвания от сняг или динамични натоварвания от вятър – се разпределят равномерно по цялата дължина на рамката на модула.
Повече информация тук:
Агрофотоволтаици: Потенциали и рискове за бъдещето
Технологично напреднал, финансово взискателен
Вертикалните двустранни агриволтаични системи решават няколко проблема едновременно. Те позволяват селскостопанско използване между редовете на модулите, намаляват необходимостта от пълно преобразуване на земеделска земя и генерират електричество в различно време на деня в сравнение с конвенционалните системи с южно изложение. В зависимост от местоположението, разстоянието между редовете, отражателната способност на земята и вида на модула, могат да се постигнат значителни специфични добиви. По-ниската инсталирана мощност на хектар се компенсира частично от подобрена селскостопанска използваемост и по-пазарно ориентиран електрически профил.
Профилът на производство става все по-важен. В края на 2025 г. Германия разполагаше с приблизително 117 гигавата инсталиран фотоволтаичен капацитет и щеше да трябва да добавя средно почти 20 гигавата годишно до 2030 г., за да достигне целта от 215 гигавата. С увеличаването на капацитета обаче стойността на допълнителен киловатчас по време на слънчеви обедни часове намалява. През 2025 г. отрицателни цени на едро се наблюдаваха в продължение на 573 часа. В същото време фотоволтаиците са подали в мрежата 74,1 тераватчаса. По този начин значителна част от производството на слънчева енергия е спаднала през часовете, когато пазарната цена е била ниска или отрицателна.
Вертикалните системи изток-запад могат да смекчат тази така наречена канибализация. Те генерират относително повече енергия сутрин и вечер, когато търсенето често е по-високо, а предлагането на слънчева енергия е по-ниско. Това може да позволи по-високи приходи от маркетинг, по-добро използване на мрежата и намаляване на изискванията за съхранение. Това предимство обаче не се превръща автоматично в по-добър марж на печалба. По-високите системни разходи, по-ниската плътност на мощността, по-сложното планиране, специализираните подструктури и още по-малкият пазар на доставки могат да неутрализират предимството по отношение на приходите.
Следователно икономическата жизнеспособност зависи от няколко потока от приходи и компонента на ползите. Те включват продажби на електроенергия, потенциални субсидии, продължаващо селскостопанско ползване, приходи от аренда, избягване на конфликти за земя, по-благоприятен профил на изкупуване на електроенергия и, където е приложимо, местни споразумения за директно изкупуване. Много от тези предимства са от полза за различни заинтересовани страни. Операторът на мрежата се възползва от по-плавен профил на мрежата, земеделският производител от двойно ползване на земята, общината от приемане и добавена стойност, а потребителят на електроенергия от по-широко разпределение на производството. Проектната компания обаче може да финансира тези общи ползи само ако те се превърнат в генериращи парични приходи чрез договори или разпоредби за субсидии.
Огромният потенциал все още не представлява пазар
Теоретичният потенциал за агроволтаика в Германия е изключително голям. Научните анализи на потенциала показват, че около 500 гигавата пикова мощност могат да бъдат инсталирани на особено подходящи места. При по-широки технически допускания потенциалът се простира до хиляди гигавати. Тези цифри показват, че агроволтаиката не е задължително да остане нишово явление. Те обаче не казват много за това колко проекта могат да бъдат одобрени, свързани към мрежата и финансирани в краткосрочен план.
Към средата на 2025 г. съответна база данни изброява 95 агро-фотоволтаични системи с общ капацитет от приблизително 390 мегавата пиков капацитет и площ от около 1210 хектара. От тях 28 са вертикално интегрирани системи. В сравнение с теоретичния си потенциал, пазарът все още е в ранен етап. Това е привлекателно за пионерите, защото е възможен растеж. В същото време е рисковано, защото стандартите, разпоредбите за финансиране, банковите модели и процесите на издаване на разрешителни все още не са напълно установени.
Едно място може да е идеално подходящо за земеделие, но въпреки това да се провали поради липса на точка за свързване към електропреносната мрежа. Технически привлекателен проект може да бъде забавен от общинско планиране, изисквания за опазване на околната среда, срокове за доставка или кредитоспособност на клиента. А проект с гарантиран добив на електроенергия може да остане нефинансируем, ако моделът на приходи е твърде зависим от колебаещите се пазарни цени. Следователно действителният пазарен обем, който може да бъде развит, винаги е значително по-малък от техническия потенциал.
Това създава опасна грешка в очакванията за компаниите. Високите потенциални цифри насърчават амбициозни инвестиции в персонал, продажби и производствен капацитет. Реалният поток от средства обаче зависи от малкото проекти, които преодоляват всички пречки едновременно. Ако пазарът се развива по-бавно от организацията, възниква недостиг на финансиране. Следователно Next2Sun не се провали поради липса на налично пространство, а по-скоро поради времевите и финансовите ограничения, които ѝ позволиха да превърне потенциала в печеливш бизнес.
Новата енергийна политика измества рисковете
Германското правителство официално остава ангажирано с целта си да постигне 80-процентов дял на възобновяемите енергийни източници в брутното потребление на електроенергия до 2030 г. Същевременно системата за подкрепа ще стане по-пазарно, мрежово и системно ориентирана. Проектът за реформа на Закона за възобновяемите енергийни източници, представен през 2026 г., предвижда постепенно отклонение от дългосрочните фиксирани преференциални тарифи, по-директен маркетинг, интелигентно управляеми централи и по-силен фокус върху капацитета на мрежата и ценовите сигнали. За слънчевата енергия акцентът ще бъде поставен по-силно върху рентабилни наземни инсталации.
Основната икономическа обосновка е разбираема. Енергийна система с висок дял на фотоволтаици не трябва постоянно да възнаграждава производителите за подаване на енергия в мрежата по едно и също време, независимо от търсенето или условията на мрежата. Отрицателните цени сигнализират за липса на гъвкавост. Следователно съхранението, гъвкавите потребители, динамичните тарифи и контролируемото производство трябва да бъдат по-силно интегрирани в пазара. Субсидиите, които възнаграждават само инсталирания капацитет, без да се отчита времевата стойност на производството, стават все по-неефективни с разширяването на мрежата.
Разпределението на преходния риск обаче е проблематично. Големите енергийни компании могат да организират директен маркетинг, прогнозиране, управление на балансиращи групи и ценово хеджиране вътрешно или чрез установени партньори. Малките оператори, гражданските енергийни кооперации и специализираните средни предприятия понасят относително по-високи транзакционни разходи. Ако дългосрочните предвидими преференциални тарифи бъдат намалени или премахнати, делът на пазарния ценови, маркетингов и финансов риск се увеличава. Банките реагират на това с по-високи изисквания за собствен капитал, обезпечения и договори.
Говоренето за пълно правно спиране на енергийния преход, ръководен от гражданите, обаче би било твърде обобщаващо. Съществуващите инсталации запазват договорените си условия и дори малките нови инсталации могат да останат икономически жизнеспособни чрез собствено потребление, съхранение и гъвкав маркетинг. Реформата обаче коренно променя бизнес модела. Тя е склонна да облагодетелства играчи, които притежават икономии от мащаба, експертиза в областта на данните, достъп до търговия с електроенергия и евтин капитал. Без опростени маркетингови модели и справедливи агрегирани оферти съществува риск от концентрация на пазара в полза на по-големите компании.
За Next2Sun пряката причинно-следствена връзка е ограничена. Несъстоятелността не е резултат единствено от бъдеща реформа на Закона за възобновяемите енергийни източници (EEG), а по-скоро от вече понесени загуби, забавени ефекти от субсидиите и неуспешен опит за набиране на капитал. Политическата промяна обаче влияе върху очакванията на инвеститорите. Тези, които предоставят капитал днес, оценяват условията за приходи през следващите десет до двадесет години. Регулаторната несигурност увеличава необходимата рискова премия още преди окончателното приемане на закон.
Сигурност на газа и конкуренция в слънчевата енергия
Обвинението, че политиците защитават интересите на изкопаемия газ, като същевременно обременяват децентрализираните възобновяеми енергийни източници, засяга реален конфликт в разпределението, но той трябва да бъде формулиран точно. В една все по-възобновяема електроенергийна система, Германия се нуждае от гарантирана мощност за часове с ниско производство на вятърна и слънчева енергия. В краткосрочен план гъвкавите газови електроцентрали вероятно ще бъдат основният източник на тази енергия, като в идеалния случай по-късно ще бъдат захранвани от климатично неутрални газове или водород. Такива централи не са изградени предимно за дълги часове работа с пълно натоварване, а по-скоро като резервен капацитет за периоди на недостиг.
Това създава политическа асиметрия. За диспечерски капацитет на електроцентрали се обсъждат държавно подкрепяни инвестиции или механизми за капацитет, тъй като пазарът сам по себе си може да не компенсира адекватно предоставянето на капацитет. За разлика от това, за фотоволтаиците има по-силен натиск за пазарна интеграция и намаляване на гарантираните преференциални тарифи. И двете мерки могат да бъдат оправдани по системни причини, но те разглеждат различните рискове по различен начин: Гарантираният капацитет получава гаранция за наличност, докато се очаква новите производители на енергия от възобновяеми източници да поемат повече ценови и маркетингови рискове.
Икономически обоснованата политика не трябва да фаворизира отделни технологии, а по-скоро прозрачно да компенсира системните услуги. Те включват гарантиран капацитет, гъвкаво търсене, капацитет за съхранение, избор на място, съобразен с мрежата, и захранване с електроенергия в ценни моменти. Вертикалните фотоволтаици биха могли да се възползват от подобна рамка, тъй като техните сутрешни и вечерни профили могат да бъдат по-благоприятни от системна гледна точка. Докато това предимство се проявява само косвено чрез нестабилни пазарни цени, финансирането остава по-трудно, отколкото при фиксирани субсидии или дългосрочни споразумения за изкупуване на електроенергия.
Следователно проблемът е не толкова проста битка между газ и слънчева енергия, колкото непълно ценообразуване на системните стойности. Газовите електроцентрали решават проблема с периодите на ниско производство на вятърна и слънчева енергия, но не и зависимостта от цените на горивата и вноса. Фотоволтаиката намалява пределните разходи и емисии, но без съхранение и гъвкаво търсене, генерира нарастващи обедни излишъци. Най-рентабилното решение се крие в портфолио подход. За да се случи това, пазарните правила трябва да позволяват инвестиции във всички необходими функции, без политическата принадлежност или размерът на компанията да са решаващо предимство при финансирането.
Защо този случай се простира отвъд Next2Sun
Германската слънчева индустрия преживява парадокс. Разширяването достига високи нива, докато отделни производители, инсталатори и разработчици на проекти са подложени на натиск. През 2025 г. бяха добавени около 16,4 гигавата нови фотоволтаични мощности. Следователно обемът на пазара е значителен. Въпреки това, маржовете намаляват в части от веригата за създаване на стойност, докато финансирането, мрежовите връзки и маркетингът стават все по-предизвикателни. Нарастващият краен пазар не гарантира печеливш растеж за всеки доставчик.
Разработчиците на проекти са особено уязвими. Те инвестират рано, реализират приходи късно и зависят от верига от външни решения. Ако финансирането на проекта се провали, съществуващите задължения остават. Ако свързването към мрежата се забави, продажбите се отлагат. Ако пазарната стойност на слънчевата енергия падне, банките променят моделите си. В същото време евтините модули могат да намалят общите разходи, но също така могат да засилят конкуренцията и да намалят маржовете на компаниите, които предоставят разработка, инженеринг и системна интеграция.
Иновативните средни по размер компании също са изправени пред така наречената „долина на смъртта“ между демонстрацията и индустриалното мащабиране. Финансиране е налично за изследвания и банкови заеми за установени инфраструктурни проекти. Между тях се намира фазата, в която технологията е доказана, но бизнес моделът все още не е стандартизиран. Именно на този етап пет или десет милиона евро често са по-трудни за набиране, отколкото стотици милиони евро по-късно за нискорисково портфолио от завършени проекти.
Следователно несъстоятелността е предупредителен сигнал за германското финансиране на иновации. Не е достатъчно само да се насърчават научните изследвания и да се поставят цели за разширяване. Компаниите се нуждаят от капитал за растеж, надеждни процеси на одобрение, ясни условия за финансиране и инструменти за финансиране, които отразяват и нови системни предимства. В противен случай патенти и референтни заводи ще бъдат разработвани в Германия, докато последващото мащабиране ще бъде поето от по-финансово мощни международни играчи.
Какво би трябвало да постигне едно жизнеспособно спасително начинание
Успешното преструктуриране трябва първо да осигури краткосрочна ликвидност, като същевременно намали структурните капиталови изисквания. Това включва последователно приоритизиране на проектите въз основа на тяхната готовност за строителство, марж на печалба, свързване към мрежата и осъществимост на финансирането. Проектите с продължителни процеси на одобрение или несигурно финансиране не трябва да обвързват ресурси в същата степен, както проектите, които могат да генерират приходи в рамките на няколко месеца. По-малко, фокусирано портфолио може да бъде по-ценно за продължаване на дейността, отколкото голям, но капиталоемък тръбопровод.
Второ, стратегически инвеститор вероятно би бил по-подходящ от друга широко диверсифицирана спасителна кампания. Индустриален партньор би могъл да допринесе не само с капитал, но и с покупателна способност, производствен капацитет, финансиране на проекти, гаранции и достъп до пазара. Възможни са и модели на лицензиране, при които Next2Sun вече няма да внедрява изцяло своята технология във всеки регион. Това намалява капиталовите изисквания, но носи риск от по-ниски маржове и загуба на контрол върху части от веригата за създаване на стойност.
Трето, системната стойност на технологията трябва да бъде монетизирана договорно. Дългосрочните споразумения за изкупуване на електроенергия с потребители, които имат високи натоварвания сутрин и вечер, биха могли да възнаградят профила на производство. Комбинациите с батерийно съхранение, електролизери или гъвкави търговски потребители биха могли да отключат допълнителни приходи. Сътрудничествата със селското стопанство, общините и регионалните доставчици на енергия също са полезни, ако не само създават приемане, но и осигуряват обвързващи споразумения за ползване на земята, потребление и финансиране.
Четвърто, групата се нуждае от прозрачност по отношение на наследените проблеми и бъдещите изисквания за финансиране. Инвеститорът няма да спаси технология, ако остане неясно какви допълнителни загуби ще трябва да бъдат финансирани, за да се постигне рентабилност. Следователно е от съществено значение да има стабилен, интегриран план, включващ отчети за печалбите и загубите, баланси и прогнози за паричните потоци. Той трябва да включва песимистични сценарии за забавяне на разрешителните, отрицателни цени, по-ниски маржове на проекта и по-високи разходи за финансиране.
Какво трябва да научат политиците от това
Политиците трябва по-добре да координират ангажиментите за финансиране и одобренията за държавна помощ. Обявените пазарни стимули могат да подтикнат компаниите да инвестират, въпреки че правното им прилагане все още е несигурно. Ако механизмът по-късно бъде забавен или променен, компаниите поемат разходите за изчакване. Надеждната държава трябва или да създаде правна сигурност своевременно, или да предложи преходни мерки, които предотвратяват внезапни недостиги на финансиране.
Освен това, финансирането трябва да бъде по-силно диференцирано според стойността на системата, без да се създава непрозрачен режим на субсидиране. Технологиите с по-ниско пиково търсене през обедните часове, по-добро използване на земята или по-благоприятен профил на мрежата генерират ползи, които не са очевидни при прости сравнения на киловатчаса. Търговете биха могли да вземат предвид тези характеристики чрез прозрачни критерии. Като алтернатива, местните такси за мрежата, гъвкавите споразумения за свързване или пазарните премии, зависими от времето, биха могли да изпратят подходящи сигнали.
За енергийните проекти, собственост на граждани, и по-малките компании, лесният достъп до директен маркетинг е от решаващо значение. Ако всеки малък проект изисква сложни структури на търговски, измервателни и балансиращи групи, се създава непряка бариера за навлизане на пазара. Стандартизираните договори, регулираният достъп до данни и конкурентните предложения за агрегиране биха могли да отключат икономии от мащаба, без да се изоставя децентрализираната структура на собственост.
И накрая, публичното финансиране трябва да се съсредоточи по-силно върху фазата на мащабиране. Гаранциите, подчинения дълг или инструментите за съфинансиране могат да мобилизират частния капитал, без да социализират загубите във всички области. Това трябва да бъде предшествано от независим технически и търговски преглед, подходящи капиталови вноски и ясни цели за преструктуриране. Не всяка компания със зелен продукт си струва да бъде спасена. Но система за финансиране, която редовно губи технологично ценни пионери по време на прехода към масовия пазар, е икономически неефективна.
Реалната стойност сега предстои да се реши
Next2Sun не е просто изолиран случай, нито е доказателство за общ провал на енергийния преход. По-скоро случаят показва колко тясно са преплетени технологиите, регулациите, капиталовият пазар и изпълнението на проекти. Едно добро изобретение не може да се мащабира без ликвидни средства. Голям тръбопровод не може да генерира паричен поток без мрежови връзки и обвързващо финансиране. Политическите цели за разширяване дават насока, но те не заместват приемливи за банките модели на приходи.
Следващите седмици ще разкрият дали разделянето на неплатежоспособни и неплатежоспособни компании улеснява преструктурирането или отслабва оперативната интеграция на групата. От решаващо значение е инвеститорът да оцени стойността на патентите, референциите, служителите и международната пазарна позиция като по-висока от разходите за преструктуриране. Също толкова важно е дали текущите проекти могат да генерират достатъчна ликвидност бързо и дали клиентите запазват доверието въпреки производствата.
За Германия залогът е по-голям от оцеляването на една-единствена компания. Ако иновативни енергийни технологии бъдат разработени, тествани и пуснати на пазара тук, но не успеят да привлекат капитал по време на фазата на мащабиране, част от бъдещото създаване на стойност неизбежно ще мигрира другаде. Тогава обществото ще финансира разходите за ранно обучение, докато други ще пожънат индустриалните ползи. Това не би било нито рационална индустриална политика, нито рентабилен енергиен преход.
Провокативната истина следователно е следната: Германия не е лишена от идеи за слънчева енергия, а по-скоро от търпение, капитал и регулаторна надеждност, необходими за мащабиране на по-амбициозните проекти. Next2Sun все още може да бъде преструктуриран. Дори успешното спасяване обаче не би елиминирало основния структурен проблем. Само когато пазарът оцени по подходящ начин времевите, пространствените и селскостопанските ползи от технологиите за възобновяеми източници и компаниите могат да финансират прехода от иновации към мащабиране, пионерската технологична работа ще се превърне в устойчиво създаване на индустриална стойност.
Вашият партньор за развитие на бизнеса в областта на фотоволтаиката и строителството
От индустриални фотоволтаични системи на покрива до соларни паркове и по-големи соларни паркинги
☑️ Нашият бизнес език е английски или немски
☑️ НОВО: Кореспонденция на родния ви език!

Konrad Wolfenstein
Аз и моят екип с удоволствие ще бъдем на ваше разположение като ваш личен съветник.
Можете да се свържете с мен, като попълните формата за контакт тук [email protected]:или просто ми се обадите на +49 7348 4088 965. Моят имейл адрес е
Очаквам с нетърпение нашия съвместен проект.