Завръщането на Германия започва с разочарованието от стария модел на успех: Път към икономическо обновление
Предварително издание на Xpert

Предлага се на 27 езика 📢
Предпочитайте Xpert.Digital в GoogleⓘПубликувано на: 4 октомври 2026 г. / Актуализирано на: 4 октомври 2026 г. – Автор: Konrad Wolfenstein
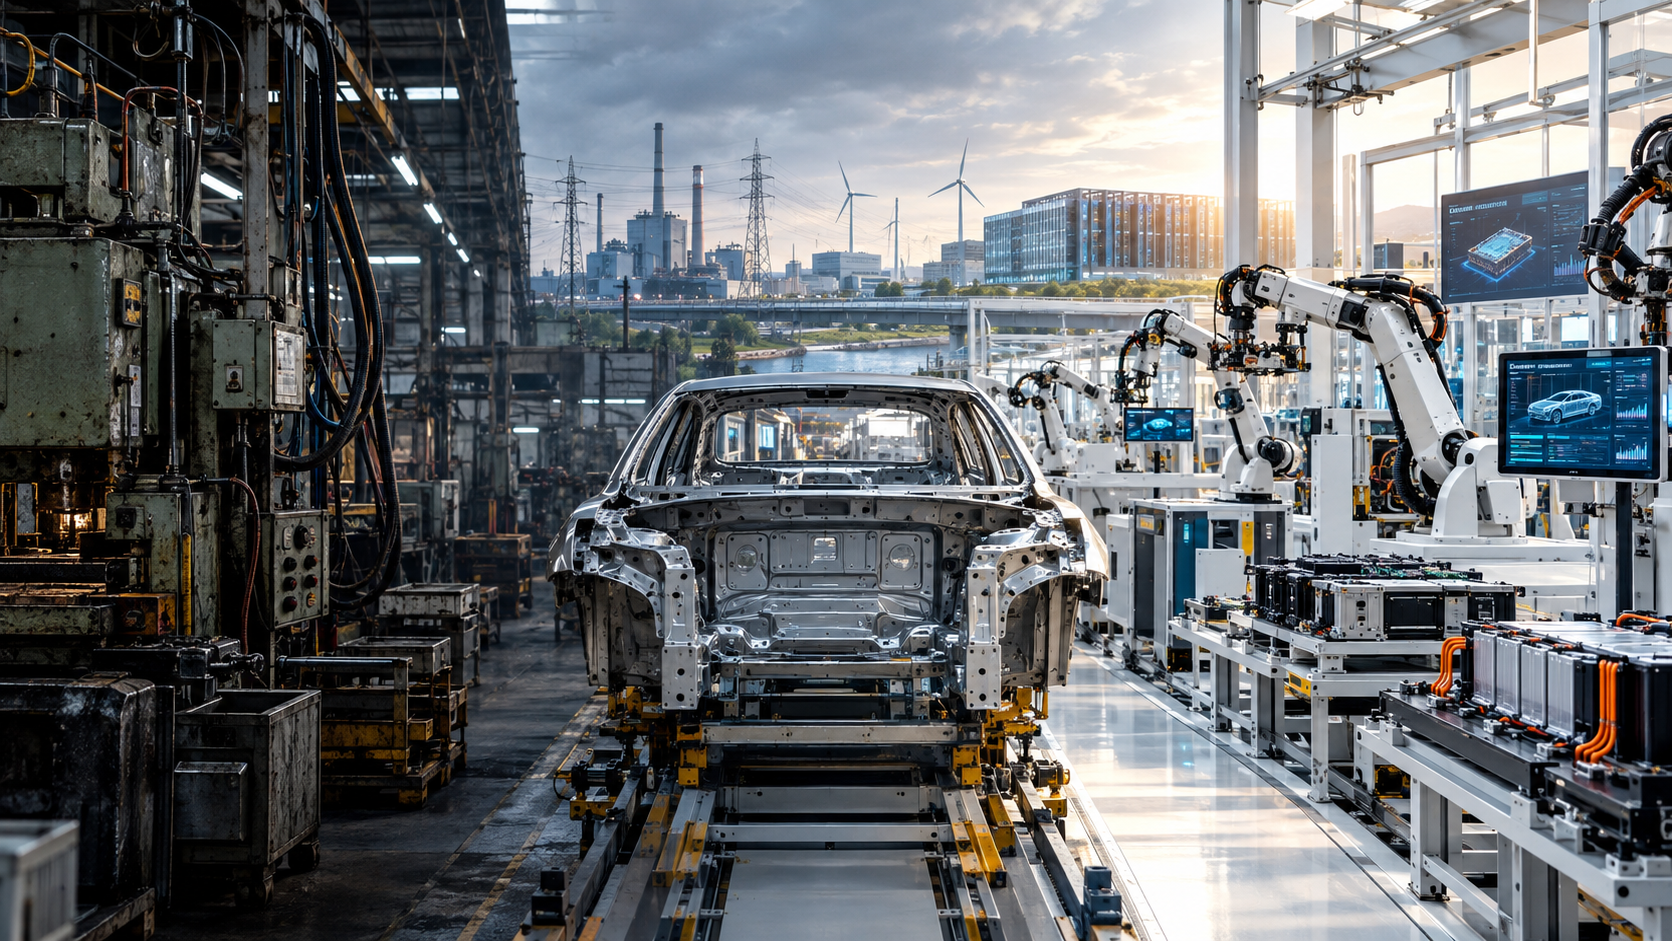
Завръщането на Германия започва с разочарованието от стария модел на успех: Път към икономическо обновление – креативно изображение по темата, с изкуствен интелект: Xpert.Digital
Реформи за бъдещето: Фокус върху структурната трансформация на Германия
От криза към възможност: Индустриалните предизвикателства на Германия
Пътят към възстановяване: Цени на енергията и бюрокрация – фактори, свързани с местоположението на Германия в преход
Продължаващите икономически трудности не са временно явление, а по-скоро израз на дълбоко структурно пренастройване на икономическия модел. В продължение на десетилетия страната се възползваше от силен индустриален сектор, благоприятни цени на енергията и тясна интеграция със световните пазари. Но времената се промениха: високите разходи за труд, демографските предизвикателства, цифровите изоставания и геополитическото напрежение оказват влияние върху германската икономика.
Въпреки че текущите икономически данни може да предполагат възстановяване, това не бива да замъглява съществуващите проблеми. Растежът често се основава на държавни разходи, а не на солидна икономическа основа. Компании като Volkswagen са пример за предизвикателствата, произтичащи от остарял бизнес модел. Смелите реформи са от съществено значение за запазване на конкурентоспособността и започване на завръщане. Германия трябва не само да оптимизира своите индустриални процеси, но и да създаде рамка за иновации, инвестиции и квалифицирани работници. Само тогава страната може отново да се превърне във водещо място за бизнес и индустрия.
Не е неизбежен упадък, а провал без радикална воля за реформи
Германия не преживява типичен икономически спад, който ще се разреши от самосебе си с по-ниски лихвени проценти, увеличени държавни разходи и малко повече оптимизъм. Страната е в процес на структурно пренареждане на икономическия си модел. В продължение на десетилетия успехът ѝ се основаваше на високопроизводителен индустриален сектор, сравнително евтина енергия, тесни връзки с Китай, отворени световни пазари, технологично водещи продукти и надеждно правителство. Няколко от тези предпоставки сега се прилагат само в ограничена степен или изобщо не се прилагат. В същото време се появиха нови тежести: демографски натиск, високи разходи за труд, бавни процеси на издаване на разрешителни, сложна данъчна и трансферна система, претоварени общини, цифрови изоставания и нарастваща геополитическа фрагментация.
Ситуацията е сериозна, но в никакъв случай не е безнадеждна. Германия все още притежава голям индустриален капитал, висококвалифицирани специалисти, ефективни изследователски организации, силни средни компании, световно признати марки и централно местоположение в рамките на европейския единен пазар. Следователно проблемът не е в липсата на икономическа субстанция, а по-скоро в намаляващата способност съществуващата субстанция да се превърне достатъчно бързо в нови продукти, мащабируеми бизнес модели и продуктивни инвестиции. Именно тук се крие истинската опасност: Германия все още е достатъчно силна, за да потисне натиска за реформи, но вече е твърде слаба, за да си позволи още години колебание.
Възходът маскира структурната ерозия
На пръв поглед икономическите данни за 2026 г. изпращат успокояващ сигнал. След две много слаби години и реален растеж от само 0,2% през 2025 г. се очаква икономическото производство да се възстанови отново. През есента на 2026 г. ключовите прогнози за годината като цяло варираха между приблизително 1,1 и 1,3%. Това подобрение е добре дошло, но не бива да се бърка с траен обрат. Значителна част от растежа произтича от държавните разходи, инфраструктурните програми, инвестициите в отбраната, данъчните стимули и по-стабилното вътрешно търсене. Външната търговия, която преди беше редовен стълб на германския растеж, осигурява само слаб или дори отрицателен импулс.
Ключовото разграничение е между цикличен растеж и потенциален растеж. Цикличният растеж показва колко силно една икономика може да се възстанови от период на слабост в краткосрочен план. Потенциалният растеж, от друга страна, описва колко бързо тя може да расте устойчиво, без да създава нови дисбаланси. Именно тук се крие основният проблем на Германия. Оценките за потенциалния растеж на производството сега са само в диапазона от няколко десети от процентния пункт. Без реформи растежът може почти да спре до края на десетилетието. Временният подем тогава би бил просто възстановяване в рамките на все по-изравнен дългосрочен път на растеж.
Тази диагноза обяснява защо икономическите настроения и измерените икономически резултати могат временно да се разминават. Дори ако поръчките се увеличат, потребителите харчат повече отново и публичните инвестиции се увеличат, високите оперативни разходи, ниските печалби от производителността и свиващото се предлагане на работна ръка се запазват. По-силната икономика печели време, но не замества реформите. В най-лошия случай тя дори премахва политическия натиск за действие от дебата, преди да бъдат решени основните проблеми.
Volkswagen е стрес тестът на индустриалния модел
Volkswagen е пример за германската индустриална криза, защото почти всички конфликти в страната са концентрирани в рамките на корпорацията. Те включват високи фиксирани разходи, сложни корпоративни структури, политическо влияние, изискващи колективни трудови договори, паралелни технологични стратегии, нарастващ конкурентен натиск от Китай, предизвикателни софтуерни проекти, нови търговски бариери и скъпоструващ преход към електромобилност. Корпорацията не е слаба, защото не може да произвежда автомобили. Тя е под натиск, защото икономическата логика на предишния ѝ успешен модел вече не работи надеждно.
Цифрите илюстрират натиска. Докато Volkswagen постигна продажби от около 321,9 милиарда евро през 2025 г., оперативната печалба спадна до приблизително 8,9 милиарда евро, което е спад от повече от половината. Оперативната възвръщаемост на продажбите спадна от 5,9 на 2,8 процента. Специалните такси, американските мита, валутните ефекти и корекцията на продуктовата стратегия на Porsche изиграха значителна роля в това. Въпреки това, дори след коригиране на тези фактори, рентабилността остана под нивото, необходимо на капиталоемка глобална корпорация, за да оправдае значителни инвестиции в батерии, софтуер, електронни архитектури, нови платформи и модернизиране на фабриките.
Следователно Volkswagen не е доказателство за неизбежния упадък на германската индустрия, а по-скоро за опасното забавяне на необходимите корекции. Твърде многото варианти, марки, платформи и етапи на вземане на решения увеличават разходите и забавят процесите. В същото време фабриките трябва да бъдат използвани с пълен капацитет, работните места да бъдат осигурени и регионалните интереси да бъдат взети предвид. Това, което от бизнес гледна точка изглежда като последователно опростяване, бързо се превръща в политически и социален конфликт. Именно това напрежение характеризира целия индустриален пейзаж: Германия често знае какви промени са необходими, но ѝ липсва достатъчно стабилна рамка за бързо разпределение на разходите, рисковете и преходите.
Следователно, основният урок не е, че Германия трябва да спаси Volkswagen. По-скоро страната трябва да създаде условия, при които дори голяма индустриална корпорация може да взема по-бързи решения, да произвежда по-рентабилно и да разработва новите технологии с печалба. Самите компании остават отговорни в този процес. Политиката за местоположение не трябва да увековечава неефективните структури. Тя трябва да улеснява инвестициите, да дава възможност за конкуренция и да осигурява социална сигурност по време на структурни промени, без да диктува резултата от тях.
Възходът на Китай слага край на удобното разделение на труда
Предишният германско-китайски модел беше прост и изключително печеливш: германските компании продаваха висококачествени превозни средства, машини, химически продукти и оборудване на бързо развиващ се пазар. В замяна Китай доставяше евтини потребителски стоки и междинни продукти. Това разделение на труда приключи. Китайските компании вече не са просто рентабилни доставчици в множество индустрии, а технологично мощни конкуренти. Това е особено очевидно в електрическите превозни средства, батериите, слънчевите технологии, силовата електроника, цифровите платформи и все по-често в машиностроенето.
На китайския автомобилен пазар до 2025 г. близо 55% от новопродадените превозни средства са били електрически. В рамките на една година там са били продадени над 13 милиона електрически автомобила. Очакваше се дял от около 60% за 2026 г. В същото време седем от десет електрически превозни средства с батерии в Китай вече са били по-евтини от средностатистически сравним автомобил с двигател с вътрешно горене до 2025 г. Това коренно променя конкурентната среда. Германските производители вече не са изправени пред само държавно подкрепяни доставчици на ниски цени, а пред силно интегрирани корпорации с големи вътрешни пазари, кратки цикли на разработка, собствена експертиза в областта на батериите, високопроизводителен софтуер и агресивни ценови стратегии.
По този начин китайският пазар се трансформира от източник на приходи в стратегическа тестова площадка. Германските доставчици трябва да разработват местни продукти там по-бързо, да се адаптират по-ефективно към китайските софтуерни екосистеми и едновременно с това да предотвратят миграцията на ключови технологични възможности изцяло извън Европа. Към това се добавя и нарастващият натиск върху износа. Когато китайският вътрешен пазар отслабна през 2026 г., китайските производители значително увеличиха износа си на превозни средства. Електрическите модели изиграха особено важна роля в това. Поради това конкуренцията се засилва не само в Китай, но и в Европа, Южна Америка, Югоизточна Азия и Близкия изток.
Изолирането на Европа обаче би било грешен отговор. Митата могат да компенсират нелоялните конкурентни условия и да създадат време за корекции, но не могат да компенсират липсата на производителност. Тези, които се конкурират единствено въз основа на защитни мерки, увеличават разходите за трансформация и отслабват стимулите за иновации. Вместо това Германия и Европа се нуждаят от двойна стратегия: последователна съпротива в търговската политика в случаи на очевидни нарушения и същевременно от отворен, конкурентен единен пазар, който позволява инвестиции, мащабиране и по-бързо индустриално сътрудничество.
Автомобилната индустрия губи не само продажби, но и рентабилност
Германската автомобилна индустрия остава икономически двигател. През 2025 г. тя генерира приблизително 533,7 милиарда евро приходи и осигурява средно близо 732 000 работни места. В същото време общите приходи намаляха с 1,5%, а заетостта - с 5,3%. Загубите на работни места бяха особено изразени сред доставчиците и производителите на части. Продажбите в чужбина намаляха, докато инвестициите извън Германия се увеличиха по-значително. Това развитие показва, че индустрията не просто изчезва, а по-скоро, че създаването на стойност от нея се преразпределя географски и технологично.
През първата половина на 2026 г. натискът се засили. Комбинираните приходи на трите основни немски производители, Volkswagen, Mercedes-Benz и BMW, възлизат на приблизително 284 милиарда евро, което е с 2,9% под нивото от предходната година. Печалбата им преди лихви и данъци (EBIT) спадна с около 19% до 13 милиарда евро. Особено проблематичен аспект е, че не само продажбите на бройки и пазарният дял намаляват, но и способността за генериране на достатъчни печалби от високи приходи. По-ниските маржове, от своя страна, отслабват финансирането на трансформацията.
Индустрията все още притежава значителна иновативна сила. През 2024 г. германските автомобилни компании са похарчили около 59,4 милиарда евро в световен мащаб за научноизследователска и развойна дейност, от които над 31 милиарда евро са инвестирани в страната. Това опровергава опростеното твърдение, че индустрията е изпуснала напълно технологичния напредък. Истинският проблем се крие не толкова в липсата на изследвания, колкото в скоростта, с която изследванията се превръщат в конкурентни, достъпни и мащабируеми продукти. Германия се развива много, но често се индустриализира твърде бавно и твърде скъпо.
Следователно бъдещата сила на индустрията няма да се измерва единствено с дела на германските марки в традиционното производство на автомобили. От решаващо значение ще бъде коя част от новата верига за създаване на стойност остава в страната: батерийни клетки и управление на батерии, силова електроника, полупроводници, софтуер за превозни средства, автоматизирано шофиране, индустриални пространства за данни, рециклиране и цифрови услуги. Една страна може да продължи да сглобява много превозни средства и все пак да губи стратегическо значение, ако най-печелившите технологии, платформи и екосистеми от данни се контролират другаде.
Цените на енергията са индикатор за местоположение, а не второстепенен проблем
Енергийният проблем на Германия често се драматизира или омаловажава. И двете са подвеждащи. Не всяка компания е енергоемка и големите индустриални клиенти плащат различни тарифи от средните предприятия. Въпреки това, разходите за електроенергия в Германия са значителен недостатък в сравнение с други европейски страни. За средните търговски потребители с годишно потребление между 500 и 2000 мегаватчаса цената през втората половина на 2025 г. е била 22,64 евро за 100 киловатчаса. Средната цена за ЕС е била 18,37 евро. Това поставя Германия сред най-скъпите места в Европейския съюз.
За химикалите, металите, стъклото, хартията, строителните материали и части от автомобилната индустрия, подобни разлики оказват пряко влияние върху инвестиционните решения. Още по-важно е очакването за бъдещи разходи. Компаниите инвестират в съоръжения с експлоатационен живот от десет, двадесет или повече години. Неясните разпоредби относно таксите за мрежата, капацитета на електроцентралите, водорода, ценообразуването на CO₂ и мерките за облекчаване на промишлеността следователно не само увеличават текущите разходи, но и възприемания риск. Дадено място може да стане икономически непривлекателно, преди да настъпи действителният енергиен недостиг, защото несигурността увеличава цената на капитала.
Временната цена на електроенергията за промишлеността може да стабилизира енергоемкото създаване на стойност, но не трябва да се превръща в постоянен заместител на функционираща енергийна система. Решаващи фактори включват по-бързо разширяване на мрежата, по-гарантиран капацитет, пазарни стимули за съхранение и гъвкаво търсене, реалистични възможности за внос на водород и неговите производни, както и по-добра европейска координация. Наложените от правителството ценови компоненти и разходите за мрежата също трябва да бъдат преразгледани. Успехът на енергийния преход се измерва не само с дела на възобновяемите енергийни източници, но и с това дали едновременно се постигат сигурност на доставките, опазване на климата и конкурентни общи разходи.
Бюрокрацията струва преди всичко скорост
Германският дебат за бюрокрацията страда от факта, че твърде често се води единствено по отношение на работните часове и сумите в евро. Годишно регистрираните бюрократични разходи за бизнеса възлизат на над 60 милиарда евро. Тази сума е значителна, но представлява само част от тежестта. По-големите щети произтичат от забавяния, несигурност и загуба на предприемаческо внимание. Когато инвестициите се одобряват в продължение на няколко години, задълженията за отчитане трябва да се изпълняват многократно и властите не могат да обменят данни, възникват алтернативни разходи, които не могат да бъдат напълно обхванати от никое стандартно изчисление.
Това засяга особено силно малките и средните предприятия (МСП). Големите корпорации могат да поддържат свои собствени отдели за правни въпроси, отчитане на устойчивостта, контрол на износа, защита на данните и управление на разрешителните. За едно МСП същите тези задължения обвързват значително по-голяма част от наличните квалифицирани работници. Проучванията показват, че мнозинството от компаниите са усетили увеличение на бюрократичната тежест през последните години. Някои дори са били принудени да наемат допълнителен персонал, не за да разработват нови продукти или да придобиват клиенти, а за да обработват разпоредби.
Ефективното намаляване на бюрокрацията изисква повече от просто премахване на отделните формуляри. Първо, задълженията за докладване трябва да бъдат консолидирани между различните ведомства и правителствени нива. Второ, правителството по принцип трябва да събира данни само веднъж и след това да ги използва повторно по законосъобразен начин. Трето, новите закони изискват задължително практическо тестване с малки и средни предприятия. Четвърто, процесите на издаване на разрешителни трябва да протичат паралелно, а не последователно. Пето, крайните срокове, отговорностите и цифровите интерфейси трябва да бъдат ясно определени и приложими.
Дерегулацията не означава липса на правила. Надеждните стандарти за опазване на околната среда, труда и потребителите са конкурентно предимство, когато се прилагат по разбираем, технологично неутрален и ефикасен начин. Следователно целта не е по-слабо върховенство на закона, а по-ефективно такова. Правило, което не може да бъде наблюдавано, чака години за решения или изисква множество слоеве документация, не осигурява по-добра защита. То просто отслабва приемането на разумно регулиране.
Държавата трябва да се трансформира от кандидат в подпомагащ
Дигиталната слабост на публичната администрация не е въпрос на удобство, а пречка за производителността. Германия притежава водеща експертиза в областта на полупроводниците, индустриалната автоматизация, машиностроенето и периферните технологии. В същото време, нейните дигитални административни резултати остават под средното за Европа ниво. През 2025 г. Германия постигна 78,11 от 100 точки за цифрови услуги за гражданите, докато средното за ЕС беше 84,64 точки. За услуги за бизнеса резултатът на Германия беше 77,76 точки в сравнение с 88,59 точки в Европейския съюз.
Изоставането не се дължи единствено на липсата на софтуер. Федералното разпределение на отговорностите, непоследователните регистри, различните технически стандарти и сложните правни рамки възпрепятстват цялостната дигитализация. Много процеси са дигитализирани само повърхностно: PDF файл може да бъде изтеглен онлайн, но след завършване се обработва ръчно вътрешно. Продуктивната администрация обаче изисква дигитализирани работни процеси от заявлението до решението, споделени самоличности, оперативно съвместими регистри и автоматизирани проверки за правдоподобност.
За бизнеса, централен дигитален бизнес акаунт би трябвало да консолидира всички взаимодействия с правителството и социалното осигуряване. Основни данни, разрешителни, статистически отчети, данъчна информация и заявления за безвъзмездни средства биха могли да се управляват там въз основа на принципа на единно въвеждане на данни. Изкуственият интелект може допълнително да помогне чрез предварителна проверка на заявленията, прилагане на законови промени и облекчаване на тежестта върху административния персонал. Това обаче изисква ясни отговорности, сигурни пространства за данни и стандартизирани интерфейси.
Следователно, ключовата реформа се отнася до архитектурата на държавата. Германия се нуждае от обвързващи общи стандарти и централизирани основни компоненти, без централизиран контрол върху всяко общинско приложение. Федерализмът трябва да позволява многообразие, но не и да оправдава постоянна техническа несъвместимост. Където се предоставят идентични административни услуги, трябва да се използват идентични цифрови градивни елементи. Държавата трябва да се развие от производител на индивидуални, изолирани решения до оператор на надеждна платформа.
Нашият опит в областта на развитието на бизнеса, продажбите и маркетинга в ЕС и Германия

Нашият опит в областта на развитието на бизнеса, продажбите и маркетинга в ЕС и Германия - Изображение: Xpert.Digital
Фокусни области в индустрията: B2B, дигитализация (от AI до XR), машиностроене, логистика, възобновяеми енергийни източници и промишленост
Повече информация тук:
Тематичен център, предлагащ анализи и експертиза:
- Платформа за знания, обхващаща глобалните и регионалните икономики, иновациите и специфичните за индустрията тенденции
- Колекция от анализи, прозрения и обща информация от ключовите ни области на фокус
- Място за експертиза и информация за актуалните развития в бизнеса и технологиите
- Център за компании, търсещи информация за пазари, дигитализация и иновации в индустрията
Инвестиции в инфраструктура: ключът към успеха
Високите данъци задълбочават недостига на квалифицирана работна ръка
Германия не само има твърде малко работници, но и използва недостатъчно съществуващата работна ръка. През 2024 г. данъчната тежест върху един средностатистически работещ възлиза на 47,9% от общите разходи за труд, което е второто най-високо ниво сред страните от ОИСР. Средната стойност за ОИСР е била 34,9%. Това прави заетостта по-скъпа за компаниите и едновременно с това намалява финансовата полза от допълнителната работа за служителите.
Високите пределни данъчни ставки са особено проблематични. Тези, които увеличат работното си време или преминат от незначителна заетост към редовна работа, могат едновременно да загубят обезщетения и да плащат по-високи данъци и осигурителни вноски. Това често засяга вторите работещи в семейството, самотните родители и домакинствата с ниски или средни доходи. Следователно всяка реформа трябва да вземе предвид взаимодействието между данъка върху доходите, осигурителните вноски, жилищните помощи, детските надбавки и други помощи. Индивидуалните данъчни облекчения стават неефективни, ако правата за тях бъдат рязко премахнати другаде.
Намаляването на данъчната тежест върху труда е финансово осъществимо, ако правителството преразгледа данъчните облекчения, разшири данъчната основа и по-последователно приоритизира разходите. Съвместното данъчно облагане на семейните двойки също трябва да бъде по-силно съгласувано с индивидуалните стимули за труд. Това не означава поставяне на семействата в неравностойно положение. Целта трябва да бъде по-добро съгласуване на подкрепата с децата и реалните нужди, а не фаворизиране на ниското участие на работната сила.
Освен това Германия се нуждае от по-гъвкави модели на работно време, по-добри грижи за децата, по-бързо признаване на чуждестранни квалификации и имиграция, основана на умения. Повече работни места не се създават чрез морални призиви, а чрез по-добри стимули и надеждна инфраструктура. Тези, които изискват работа на пълен работен ден, трябва да гарантират, че грижите за децата, мобилността, допълнителното обучение и нетният доход действително правят работата на пълен работен ден привлекателна.
Демографските данни правят реформите неизбежни
Демографските промени променят икономическия пейзаж по-дълбоко от всяко краткосрочно икономическо колебание. Населението в трудоспособна възраст на Германия може да се свие с около девет процента в рамките на едно десетилетие. В дългосрочен план е възможен спад от приблизително 22 процента до 2060 г. В същото време съотношението на възрастните хора към населението в трудоспособна възраст се увеличава значително. Това не само намалява предлагането на работна ръка, но и оказва натиск върху финансирането на пенсиите, здравеопазването и дългосрочните грижи.
Без контрамерки се получава самоподсилващ се цикъл. По-високите осигурителни вноски увеличават разходите за труд, отслабват стимулите за заетост и натоварват бизнеса. По-малкото предлагане на работна ръка ограничава производството и данъчните приходи. В същото време разходите, свързани със застаряването, се увеличават. Тогава държавата има по-малко възможности за образование, дигитализация, отбрана и инфраструктура. Ако допълнителни тежести се налагат предимно на по-младите служители и компании, това ускорява миграцията и нежеланието за инвестиране.
Едно жизнеспособно решение се състои от няколко компонента. Реалната възраст за пенсиониране трябва да се повиши, стимулите за ранно пенсиониране трябва да бъдат намалени, а доброволното продължаване на заетостта трябва да стане значително по-привлекателно. Жените трябва да могат да работят повече часове по-лесно чрез надеждни грижи за деца и по-малко данъчни демотивиращи фактори. Квалифицираната имиграция изисква по-бързи визи, цифрови процеси, достъпни жилища и по-добра социална интеграция. Автоматизацията и изкуственият интелект трябва да бъдат стратегически внедрени там, където недостигът на работна ръка ограничава растежа.
Никоя отделна мярка няма да неутрализира демографския ефект. Въпреки това, заедно, по-високото участие на работната сила, по-дългият трудов живот, миграцията и повишаването на производителността могат значително да смекчат спада. Политически неудобният аспект е, че успехите ще станат видими едва след няколко години. Именно поради тази причина прилагането трябва да започне незабавно.
Инфраструктурата определя частните инвестиции
Дълго време Германия разчиташе на капиталов запас, чието качество беше натрупано преждевременно. Пътища, мостове, училища, железопътни линии, електропреносни мрежи и административни сгради бяха модернизирани твърде бавно на много места. Изоставането в инвестициите, отчетено от общините, достигна приблизително 215,7 милиарда евро през 2024 г., увеличавайки се с 15,9% в рамките на една година. Само училищните сгради представляваха 67,8 милиарда евро, докато пътищата и транспортната инфраструктура - 53,4 милиарда евро.
Това натрупване на задачи има пряко въздействие върху бизнеса. Разрушен мост удължава сроковете за доставка, липсата на електрически връзки възпрепятства изграждането на нови съоръжения, бавните мрежи възпрепятстват цифровите бизнес модели, а лошите училища изострят недостига на квалифицирана работна ръка в дългосрочен план. Следователно публичните и частните инвестиции не са взаимно изключващи се. Съвременната инфраструктура увеличава възвръщаемостта на частните проекти и мобилизира допълнителен капитал.
Новият обем на инвестициите на правителството може да отбележи значителен поврат. Само парите обаче не гарантират ефективност. Ако липсва капацитет за планиране, търговете са прекалено сложни, разходите за строителство се увеличават и получаването на разрешителни отнема години, по-големият бюджет ще доведе предимно до по-високи цени. Необходими са по-стандартизирани строителни процедури, дългосрочни проекти, обединен експертен опит и по-добри финансови ресурси за общините. Средствата трябва да се разпределят според прозрачни приоритети там, където генерират най-голяма обща икономическа полза.
Следователно ключовият показател не трябва да бъде колко пари са политически обещани, а по-скоро колко функционални съоръжения, мрежи, училища и транспортни връзки са реално построени. Инвестиционната държава насърчава растежа само ако може да избира, одобрява и изпълнява проекти. По този начин капацитетът за изпълнение сам по себе си се превръща във форма на икономическа инфраструктура.
Дългът финансира времето, но не и конкурентоспособността
Намаляването на фискалната свобода на действие позволява по-високи разходи за инфраструктура и отбрана. Предвид натрупаните инвестиции и геополитическата ситуация, това е фундаментално оправдано. Би било обаче опасно да се предположи, че допълнителният дълг може да прикрие структурни слабости. Правителствените разходи могат да поддържат фабриките работещи с пълен капацитет и да стабилизират доходите. Но това не води автоматично до намаляване на разходите за енергия, ускоряване на издаването на разрешителни или подобряване на производителността само по себе си.
Дългът е устойчив предимно когато увеличава бъдещия производствен потенциал. Инвестициите в мрежи, образование, научни изследвания, дигитална администрация и отбранителни способности могат да изпълнят това условие. Разходите, базирани на потреблението, постоянно субсидираните оперативни разходи и политически мотивираните индивидуални пакети за помощ често не го правят. Следователно всяка голяма програма за разходи се нуждае от солидна оценка на въздействието и ясни критерии за успех.
Също толкова важен е и допълняемостта на финансирането. Ако новите специални фондове просто заменят съществуващите инвестиции от редовния бюджет, няма да се получи допълнителен тласък за модернизация. Тогава основният бюджет получава свобода на действие за други разходи, докато видимият инвестиционен ефект остава по-малък от обещания. Следователно прозрачното разделяне на средствата, многогодишното планиране и независимият надзор са от съществено значение.
Фискалните и структурните политики трябва да работят заедно. Инвестициите без реформи рискуват да бъдат затруднени от бюджетни ограничения. Реформите без инвестиции оставят бизнеса и гражданите да се справят с остарялата инфраструктура. Завръщането на Германия изисква и двете: повече продуктивен капитал и по-добри правила за неговото използване.
Иновациите твърде често се провалят поради липса на мащабируемост
Германия не е страна, лишена от иновации. Тя се гордее със силни университети, институти Фраунхофер, индустриални изследвания, патенти и високоспециализирани средни предприятия. Предприемаческият дух също показва положителни знаци. През първата половина на 2026 г. са основани 3053 стартиращи компании, което е рекорден брой. През 2025 г. около 7,2 милиарда евро рисков капитал са влезли в германските стартиращи компании. Сектори като отбранителни технологии, изкуствен интелект и климатични и енергийни технологии се развиват особено динамично.
Слабостта често започва след успешното основаване. Развиващите се компании изискват големи кръгове на финансиране, международен капацитет за продажби, изчислителна мощност, квалифициран персонал и бързо придобиване на публични референтни клиенти. Германският и европейският капиталов пазар остават по-слаби от американските пазари по време на по-късните фази на растеж. В резултат на това компаниите преместват централите си, продават по-рано или се мащабират по-бавно. Последицата е модел, при който изследванията и ранните иновации се извършват в Германия, но най-голямото създаване на стойност се случва другаде.
Една ефективна стратегия трябва да мобилизира повече институционален капитал за финансиране на растежа. Застрахователните компании, пенсионните фондове и публичните фондове могат да осигурят по-голям дял от дългосрочния капитал при ясни правила за риска. В същото време Европа се нуждае от по-атрактивни фондови борси, по-добри условия за участие на служителите и наистина интегриран капиталов пазар. Публичните фондове трябва да допълват частните инвеститори, а не да ги изместват.
Правителството също може да действа като интелигентен ранен потребител. Особено в отбраната, киберсигурността, публичната администрация, енергетиката и здравеопазването, обществените поръчки могат да улеснят навлизането на пазара за млади технологични компании. Решаващият фактор не трябва да бъде само произходът на доставчика, а по-скоро способността му да решава даден проблем по-добре, по-бързо и по-ефективно. Политиката на търсене, основана на иновации, често е по-ефективна от по-нататъшните фрагментарни субсидии.
Производителността е истинският въпрос на просперитета
Дебатът за реформи в Германия често се фокусира върху разпределението на съществуващите доходи. В едно застаряващо общество със слаб потенциален растеж това е недостатъчно. Без по-висока производителност всеки конфликт за разпределение ще се изостри. Заплатите, пенсиите, корпоративните печалби, разходите за отбрана и инвестициите в климата ще се конкурират за едва нарастващ икономически резултат.
Производителността не означава увеличаване на работното натоварване на служителите или безмилостно интензифициране на работните процеси. Тя описва колко стойност се създава с дадено количество труд и капитал. Съвременният софтуер, автоматизираните процеси, по-добрите машини, по-бързата администрация, квалифицираните работници и по-ефективното енергоснабдяване могат да повишат производителността. В Германия има особено голям потенциал в широкото приложение на съществуващите технологии.
Изкуственият интелект не е нито панацея, нито заплаха. Той може да автоматизира документацията, да поддържа производствените съоръжения превантивно, да съкрати времето за разработка и да облекчи недостига на квалифицирани работници в администрацията и бизнеса. Най-големите ползи вероятно произтичат не от няколко зрелищни модела, а от хиляди конкретни приложения в малки и средни предприятия (МСП). Предварителните изисквания включват сигурни облачни инфраструктури и инфраструктури за данни, ясни разпоредби за отговорност, налична изчислителна мощност и служители, които са квалифицирани да използват системите.
Политиката, ориентирана към производителността, оценява мерките въз основа на това дали те дават възможност за процеси на обучение, инвестиции и по-добро използване на оскъдните ресурси. Това изисква и прекратяване на неуспешните програми. Германия се нуждае от по-малко символични политики за субсидиране и повече институционален капацитет за обучение.
Индустриалната политика се нуждае от цели, а не от любими компании
Държавата не може да остави структурните промени изцяло на пазара, защото енергийните доставки, сигурността, инфраструктурата и технологичните зависимости засягат обществените интереси. В същото време държавата рядко е добра в предвиждането на отделните победители. Следователно, една съвременна индустриална политика трябва да определя ясни цели и рамки, но да поддържа конкуренцията за най-добрите решения.
Стратегическите цели могат да включват сигурност на доставките, климатично неутрално производство, технологичен суверенитет и военен капацитет. Това обаче не означава, че всяка съществуваща фабрика или национална компания трябва да бъде постоянно защитена. Субсидиите трябва да бъдат обвързани с измерими инвестиции, иновации, повишаване на производителността и срокове. Провалът трябва да остане възможност; в противен случай субсидиите се превръщат в застрахователна полица срещу корпоративна отговорност.
Европейското мащабиране е особено важно. Германия сама по себе си е твърде малка за много проекти, свързани с платформи, облаци, полупроводници и отбрана. Европейският единен пазар предлага достатъчно търсене и капитал, но остава фрагментиран поради различните правила, одобрения и национални интереси. Следователно, една сериозна европейска индустриална политика не започва с все повече програми за финансиране, а с общи стандарти, отворени пазари за обществени поръчки и интегриран капиталов пазар.
За Германия това означава промяна в манталитета. Националният контрол не винаги е синоним на икономически суверенитет. Конкурентен европейски доставчик може да бъде стратегически по-ценен от постоянно субсидиран национален производител. Суверенитетът произтича от възможностите за действие, а не от автаркията.
Реформите се нуждаят от ясен ред
Множеството проблеми не трябва да води до списък с реформи без приоритети. Мерките, които директно ускоряват инвестициите, трябва да бъдат приоритизирани. Те включват обвързващи срокове за разрешителни, паралелни процеси на преглед, цифрови бизнес акаунти, стандартизирани изисквания за данни и по-бързи мрежови връзки. Тези реформи струват сравнително малко, но могат бързо да мобилизират частни проекти.
След това, предлагането на работна ръка и производителността трябва да бъдат засилени. Намаляването на пределната данъчна ставка върху допълнителната работа, подобряването на грижите за децата, привличането на квалифицирани имигранти, осигуряването на допълнително обучение и повишаването на привлекателността на заетостта за възрастните хора директно противодействат на демографския натиск. В същото време компаниите би трябвало да могат по-лесно да амортизират инвестициите в автоматизация, софтуер и изкуствен интелект.
Третото ниво се отнася до основните системи: пенсии, здравеопазване, дългосрочни грижи, енергетика и общински финанси. Тук са необходими преходни периоди и социални компенсации, но именно поради тази причина подготовката не трябва да се отлага повече. Тези, които започнат тези реформи едва по време на остра финансова криза, ще бъдат принудени да прилагат по-сурови и по-несправедливи мерки.
И накрая, Германия се нуждае от институционална реформа на прилагането. Законите трябва да включват цели, отговорности, срокове и показатели. Напредъкът трябва да бъде публично съпоставим. Министерствата и агенциите се нуждаят от повече експертиза в дигитализацията, управлението на проекти и измерването на въздействието. Политическият успех вече не трябва да се измерва с броя на новите програми, а с проверими резултати.
Социалният баланс не трябва да пречи на промяната
Индустриалната трансформация ще създаде печеливши и губещи. Регионите с висок дял на традиционните доставки на автомобили или енергоемкото производство са особено уязвими. Отговорната политика не трябва да изоставя служителите, като просто посочва абстрактни пазарни сили. Тя трябва да насърчава по-нататъшното образование, мобилността, предприемачеството и регионалната инфраструктура.
Социалното обезщетение обаче става контрапродуктивно, ако запазва всяка съществуваща структура. Работата на кратко работно време, трансферните компании и регионалната помощ могат да улеснят преходите. От друга страна, постоянните субсидии за неконкурентоспособни бизнес модели обвързват капитал и труд, които след това липсват другаде. Задачата е да се защитят хората, а не да се запази всяко работно място непроменено.
Честността е от решаващо значение тук. Не всяко работно място ще остане в сегашния си вид. В същото време се появяват нови работни места в енергийните технологии, отбраната, софтуера, центровете за данни, разширяването на мрежите, здравеопазването и промишлените услуги. Политиците трябва да ускорят тази промяна, вместо да я отричат реторично. Добрата структурна политика съчетава ясни сигнали за адаптация с надеждна подкрепа.
Компаниите също носят отговорност. Тези, които са разпределяли високи печалби в продължение на години, са отлагали технологични решения или са изграждали сложни структури, не могат просто да прехвърлят всички разходи за коригиращи действия върху служителите и държавата. Една надеждна система за реформи изисква принос от всички заинтересовани страни: по-ефективни компании, по-ефективна държава и разумни корекции за служителите.
Силата на Германия се крие в потенциала ѝ за сътрудничество
Германската икономика продължава да притежава изключителни възможности. Малките и средни предприятия (МСП) съчетават инженерен опит с глобални взаимоотношения с клиентите. Големите корпорации имат достъп до капитал, марки и международни производствени мрежи. Изследователските институции полагат технологичните основи. Европейският единен пазар предлага възможности за мащабиране, а енергийният преход генерира ново търсене на машини, мрежи, технологии за съхранение и цифрови системи. Увеличените разходи за отбрана могат също да укрепят индустриалния капацитет и технологичното развитие.
Тези силни страни обаче се разгръщат само когато са взаимосвързани. Изследванията без капитал за растеж остават в лабораторията. Капиталът без бързи одобрения мигрира другаде. Възобновяемата енергия без мрежи не намалява промишлените разходи. Имиграцията без жилища и цифрова администрация не решава недостига на квалифицирани кадри. Правителствените инвестиции без капацитет за планиране не създават инфраструктура. Следователно качеството на дадено място зависи по-малко от една единствена забележителна мярка, отколкото от функционалността на цялостната система.
Именно тук се крие възможността. Много от проблемите на Германия са самопричинени и следователно по принцип са разрешими. Страната разполага с достатъчно ресурси, за да модернизира инфраструктурата, да намали тежестта върху работниците, да дигитализира публичната администрация и да финансира иновациите. Проблемът не е липса на пари, а по-скоро липса на приоритет, бързина и последователност. Следователно политиките за реформи не е необходимо да демонтират социалната държава или да изоставят индустриалните традиции. Те трябва да адаптират държавата, бизнеса и системите за социално осигуряване към променената реалност.
Завръщането започва с неудобна честност
Германия не е изправена пред избор между упадък и връщане към старата нормалност. Старата нормалност не се връща. Евтината руска енергия, безрисковият бизнес с Китай, постоянно нарастващото предлагане на работна ръка и безспорното технологично лидерство бяха исторически условия, а не трайни гаранции. Следователно убедителната програма за завръщане трябва да бъде насочена към бъдещето.
Обосновката е следната: Германия може отново да се превърне във водеща дестинация за растеж и промишленост, но не просто като се върне към стария модел. Необходима е по-продуктивна, дигитална, европейска и адаптивна икономика. Volkswagen демонстрира високата цена на забавената промяна. В същото време индустриалната сила на компанията показва, че обновяването остава възможно, когато сложността намалява, решенията се вземат по-бързо и иновациите се мащабират икономически.
Най-голямата опасност не е липсата на идеи за реформи. Цените на енергията, бюрокрацията, данъците, демографията, инфраструктурата, капиталовите пазари и дигитализацията са известни проблеми от години. Истинската опасност се крие в политическото самодоволство по отношение на пълзящата загуба на конкурентоспособност. Една страна може да изглежда просперираща дълго време, докато нейната бъдеща база за създаване на стойност ерозира. Именно затова фазата на реформи трябва да започне, преди остра криза да елиминира всички възможности.
Завръщането на Германия е реалистично, ако публичните инвестиции са свързани със структурни реформи, социалните преходи са организирани и се изискват измерими резултати. То няма да бъде нито свободно, нито безконфликтно. Но алтернативата би била по-скъпа: по-малко създаване на индустриална стойност, по-ниски данъчни приходи, по-слабо социално осигуряване и нарастваща загуба на политическа активност. Германия не е нужно да мисли в по-малки мащаби. Тя трябва да взема по-бързи решения, да приоритизира по-ясно и да се научи отново как да превръща знанията в икономическа сила.
🎯🎯🎯 B2B индустриален център, базиран на данни, като квази-вътрешно решение

Квази-вътрешно решение: Как Xpert.Digital запълва оперативните пропуски в B2B маркетинга и продажбите – Интелигентен бизнес, управляван от съдържание - Изображение: Xpert.Digital
Xpert.Digital е индустриален център за B2B, базиран на данни, ръководен от Konrad Wolfenstein . Компанията действа като външно, квази-вътрешно решение за индустриални партньори, запълвайки оперативните пропуски в маркетинга, съдържанието и продажбите – без да се изискват допълнителни ресурси от страна на клиента.
Повече информация тук:
Вашият глобален партньор по маркетинг и бизнес развитие
☑️ Нашият бизнес език е английски или немски
☑️ НОВО: Кореспонденция на родния ви език!

Konrad Wolfenstein
Аз и моят екип с удоволствие ще бъдем на ваше разположение като ваш личен съветник.
Можете да се свържете с мен, като попълните формата за контакт тук [email protected]:или просто ми се обадите на +49 7348 4088 965. Моят имейл адрес е
Очаквам с нетърпение нашия съвместен проект.