Истинската енергийна дилема на Франция: Ядреното бъдеще – риск или възможност?
Предварително издание на Xpert

Available in 27 languages 📢
Предпочитайте Xpert.Digital в GoogleⓘПубликувано на: 12 октомври 2026 г. / Актуализирано на: 12 октомври 2026 г. – Автор: Konrad Wolfenstein
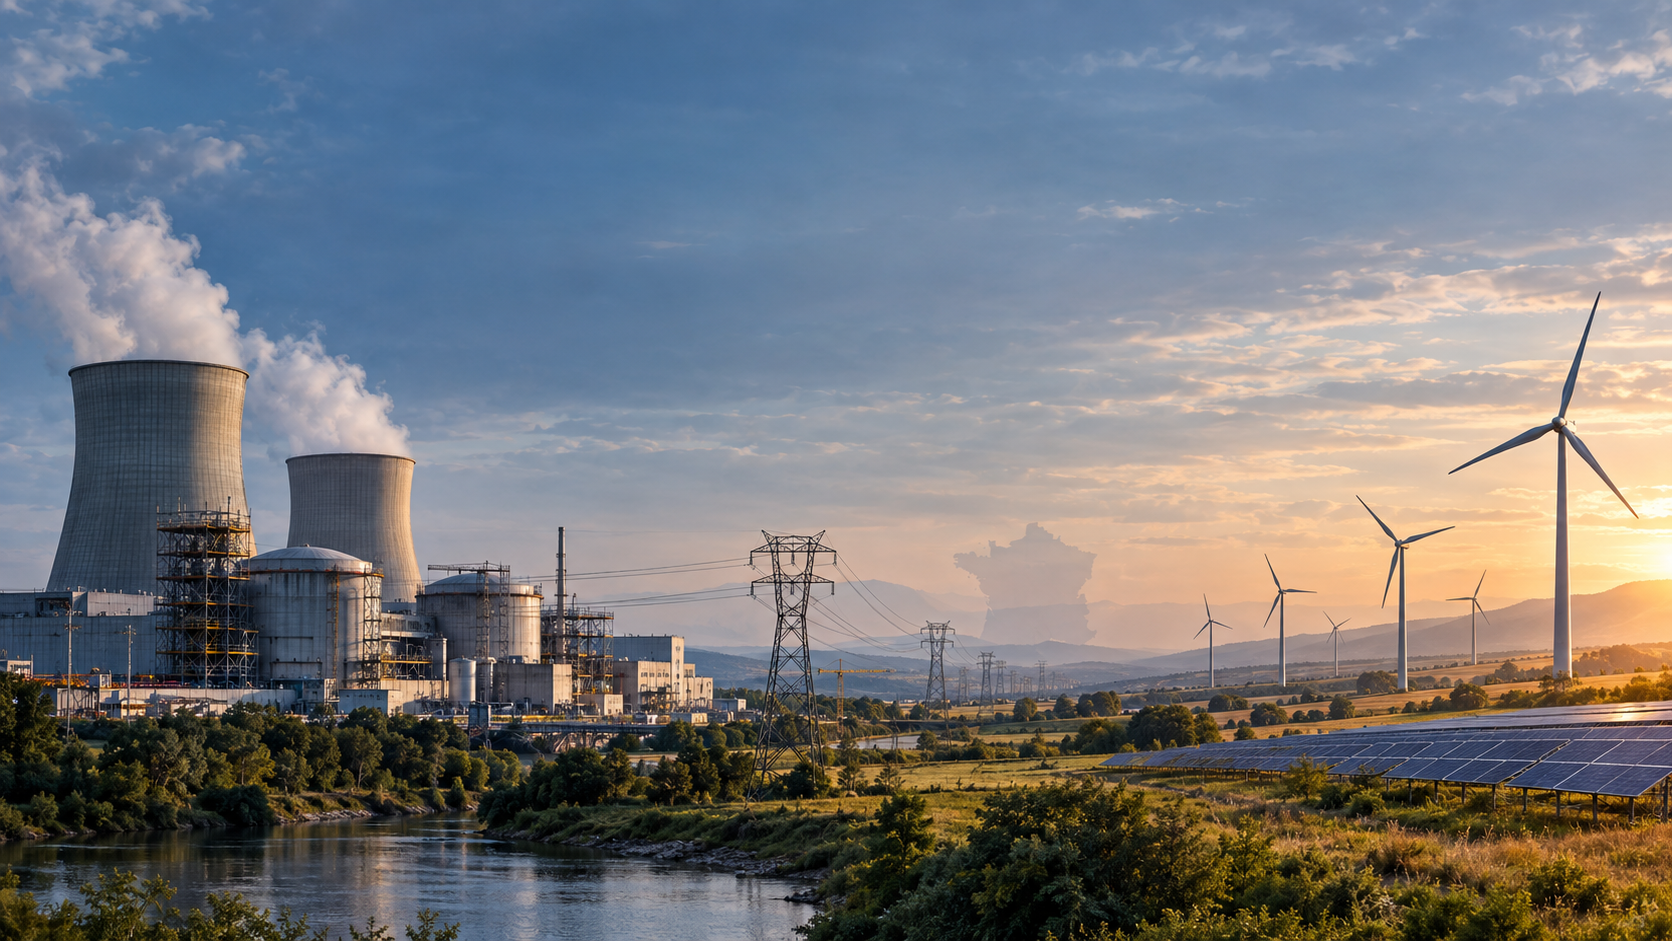
Истинската енергийна дилема на Франция: Ядреното бъдеще – риск или възможност? – Креативно изображение по темата, създадено с изкуствен интелект: Xpert.Digital
Предизвикателствата пред френския флот от атомни електроцентрали: Балансиране между безопасност и разходи
Енергийна политика във Франция: Въжераздирателната връзка между ядрената енергия и възобновяемите енергийни източници
Фламанвил и илюзията за евтина ядрена енергия: Уроци за бъдещето
В продължение на десетилетия френските атомни електроцентрали играят централна роля в националната енергийна политика, което прави страната един от най-големите нетни износители на нисковъглеродна електроенергия. Въпреки че съществуващият реакторен парк представлява едновременно ценен индустриален актив и нарастващ финансов риск, отговорните лица са изправени пред предизвикателството да прехвърлят ядрената енергия към нов пазарен и технологичен пейзаж. Дискусиите около остаряващия реакторен парк често създават впечатлението, че Франция е на ръба на криза с доставките, но настоящите данни рисуват различна картина: производството на електроенергия остава стабилно и в излишък. Въпреки това предизвикателствата са значителни: мерките за поддръжка и модернизация, изграждането на нови реактори и паралелното развитие на възобновяемите енергийни източници трябва да бъдат внимателно координирани. Неотдавнашната повреда на реактора EPR във Фламанвил окончателно разби илюзията за евтина ядрена енергия и подчерта, че енергийното бъдеще на Франция не може да зависи единствено от ядрената енергия. Разработването на жизнеспособна стратегия за 2040 г. изисква правилните инвестиции, като същевременно се следи отблизо публичните финанси. Следователно пътят към бъдещето е всичко друго, но не и лесен и изисква интелигентно управление на наличните ресурси и технологии.
Ядрената стратегия на Франция: Между индустриалното богатство и фискалния риск
Реакторният парк не е воденичен камък на Франция – но вярата в евтината ядрена енергия може да се превърне в такъв
Атомните електроцентрали на Франция са едновременно изключително ценен индустриален актив и нарастващ финансов риск. Тези, които ги описват просто като воденичен камък, подценяват настоящите им икономически ползи. И обратно, тези, които продължават да ги разглеждат като практически неизчерпаем източник на евтина електроенергия, игнорират стареенето, изискванията за поддръжка, строителните разходи, рисковете от финансиране и дългото време, необходимо за въвеждане в експлоатация на нови реактори. Следователно икономическата истина не се крие в простата преценка за или против ядрената енергия, а във въпроса как Франция преобразува исторически развита система в нов пазарен и технологичен пейзаж.
Френският парк електроцентрали се състои от 57 реактора на 18 обекта с инсталирана мощност от приблизително 63 гигавата. Голяма част от тези централи са построени през 70-те и 80-те години на миналия век. Тази стандартизирана програма за разширяване е изключително успешна от гледна точка на индустриалната политика: в продължение на десетилетия Франция успява да генерира големи количества произведена в страната електроенергия със сравнително ниски емисии на CO₂, да ограничи зависимостта си от внос на изкопаеми горива и да изгради цялостна верига за създаване на стойност - от научноизследователска и развойна дейност през изграждането и експлоатацията на централите до управлението на горивата.
Централите вече са до голяма степен напълно амортизирани в балансите си. Това намалява текущите им капиталови разходи и обяснява защо съществуващите реактори могат да генерират електроенергия на значително по-ниски цени от новопостроените централи. Това обаче не означава, че електроенергията е безплатна или че цялото историческо разширяване би било възможно без държавна подкрепа. От самото начало френската ядрена индустрия е била част от централно контролирана индустриална и инфраструктурна политика. Държавата е поемала технологични, регулаторни и финансови рискове и продължава да ги поема и днес чрез напълно национализираната енергийна компания EDF.
Ключовото предизвикателство сега е във финансирането на три вълни от инвестиции едновременно: разширяване и модернизация на съществуващи реактори, изграждане на нови атомни електроцентрали и разширяване на възобновяемите енергийни източници, мрежи, съоръжения за съхранение и контролируема гъвкавост. Франция не може напълно да избегне нито една от тези задачи. Тя може само да реши до каква степен, в какъв ред и с какво разпределение на риска ще бъдат изпълнени.
Стар парк с висока остатъчна стойност
Възрастта на реакторите често се третира така, сякаш има технически определена граница след 40 години. В действителност Франция няма американски модел за лицензиране, при който експлоатационният лиценз, след като бъде издаден, автоматично се прилага за определена обща продължителност. Реакторите се оценяват в рамките на редовни прегледи на безопасността. Следователно, продължаващата експлоатация след 40, 50 или 60 години не е нито автоматично разрешена, нито категорично изключена. Решаващият фактор е дали всяка отделна централа отговаря на настоящите изисквания за безопасност и какви подобрения са необходими за постигането на това.
Икономически, ситуацията е само частично подобна на тази на стар автомобил. С увеличаване на възрастта разходите за поддръжка и ремонт се увеличават, а неочакваните повреди стават по-вероятни. В случая с електроцентралата обаче тези разходи се компенсират от много голяма оставаща производствена стойност. Напълно амортизиран реактор може да генерира милиарди киловатчасове през още една година експлоатация, без да е необходимо финансиране за изцяло нова електроцентрала за замяна. Стига подобренията за безопасност да останат управляеми и наличността да е достатъчно висока, удължаването на експлоатационния живот на съществуваща централа може да бъде значително по-евтино от изграждането на нова.
Очаква се модернизацията на съществуващия парк от вятърни паркове по програмата Grand Carénage да струва най-малко 100,8 милиарда евро между 2014 и 2035 г. Включително допълнителните оперативни разходи, общата икономическа тежест е дори по-висока. Тази сума е огромна, но трябва да се разглежда в перспектива. Тя е разпределена върху повече от две десетилетия и се отнася за парк, който генерира няколкостотин тераватчаса електроенергия в типична производствена година. Това се равнява на разходи от приблизително 51 евро на мегаватчас за удължаване на експлоатационния живот от 40 на 60 години, ако се приеме, че прогнозираните нива на производство действително са постигнати.
Това означава, че продължаването на експлоатацията на съществуващите реактори вероятно няма да бъде най-скъпият, а по-скоро най-икономически привлекателният стълб на електроснабдяването на Франция. Това обаче е вярно само при определени условия. Големи серийни технически повреди, продължителни спирания, допълнителни регулаторни изисквания или значително по-ниски приходи от електроенергия биха могли да влошат ситуацията. Проблемът с корозията на критични за безопасността тръбопроводи през 2022 г. показа колко сериозно един често срещан технически проблем в стандартизиран парк може да повлияе едновременно на много централи. Стандартизацията намалява разходите по време на нормална експлоатация, но увеличава риска от повреди в клъстери в случай на систематични недостатъци.
Удължаването на експлоатационния живот на съществуващите реактори следователно е нещо повече от временна мярка. Това е икономически мост, който дава време на Франция да изгради нови мощности. Без този мост производството на ядрена енергия би спаднало рязко в рамките на две десетилетия, преди да са налични достатъчен брой нови реактори. Цената на тази стратегия е нарастваща зависимост от техническата надеждност на по-старите централи и от способността на EDF да изпълнява сложни програми за модернизация по график.
Фламанвил разбива старата илюзия за цената
EPR реакторът във Фламанвил е най-силният аргумент срещу безкритичното вярване в евтина нова ядрена енергия. Първоначално реакторът е планиран с разходи за строителство от приблизително 3,3 милиарда евро. След години на технически проблеми, преработка и забавяния, общите разходи, включително финансирането, възлизат на около 23,7 милиарда евро по цени от 2023 г. Централата е свързана към мрежата в края на 2024 г., достигна пълна мощност за първи път в края на 2025 г. и беше спряна отново за продължителен период през 2026 г. за цялостна проверка и подмяна на капака на реакторния корпус. В сравнение с първоначалния план, забавянето е приблизително дванадесет години.
Следователно Фламанвил не е типичен инфраструктурен проект с умерено превишаване на разходите, а по-скоро пример за загуба на индустриална рутина. Франция е построила много малко нови реактори от дълго време. Веригите за доставки, квалифицираните работници, контролът на качеството, управлението на проекти и сътрудничеството между клиенти, производители и регулатори трябваше да бъдат частично преустроени. В същото време се изграждаше EPR, сложен тип реактор, чийто проект все още не беше достатъчно зрял по време на проекта. Комбинацията от този първоначален проект, новите изисквания за безопасност, слабата организация на строителството и прекъснатото серийно производство доведе до спирала от забавяния и разходи за финансиране.
Рентабилността на Фламанвил е съответно слаба. При 85% капацитет, приходи от електроенергия от над 122 евро на мегаватчас биха били необходими, за да се постигне реална възвръщаемост от приблизително четири процента. Под 90 евро на мегаватчас дори реална възвръщаемост от два процента изглежда трудно постижима. За частен оператор без държавна подкрепа подобен проект едва ли би бил жизнеспособен. EDF успя да го завърши само защото компанията заема специална стратегическа позиция и в крайна сметка е подкрепена от френската държава.
Въпреки това би било аналитично погрешно просто да се умножат разходите за Фламанвил по 57 и да се заключи, че подмяната на целия парк е непосилна. Първо, съществуващите реактори не трябва да се подменят едновременно. Второ, програмата за серийно производство е икономически различна от един-единствен проблемен прототип. Трето, опростеният EPR2 е предназначен да се поучи от грешките на предишни проекти, да бъде по-стандартизиран и да се строи по двойки на съществуващи площадки. Ключовият въпрос не е дали всеки нов реактор непременно ще бъде толкова скъп, колкото Фламанвил, а дали Франция може достоверно да демонстрира, че следващата серия може да бъде построена значително по-евтино, по-бързо и по-възпроизводимо.
Програмата EPR2 остава хазарт
Първоначално Франция планира да построи шест реактора EPR2 на площадките Penly, Gravelines и Bugey. Настоящите оценки за разходите са 72,8 милиарда евро по цени от 2020 г. Разходите за финансиране не са изцяло включени в тази цифра; с дългите срокове за строителство, те биха могли значително да увеличат общата тежест. Първият реактор е планиран за въвеждане в експлоатация през 2038 г., като следващите реактори ще последват на интервали от 12 до 18 месеца. Дори ако този график бъде спазен, програмата няма да достигне пълния си потенциал до 40-те години на миналия век.
Правителствената подкрепа показва, че новите атомни електроцентрали във Франция не могат да бъдат построени единствено въз основа на пазарни рискове. Планът включва субсидиран заем, покриващ приблизително 60 процента от разходите по проекта, дългосрочен договор за разлика за стабилизиране на приходите от електроенергия и споделяне на изключителни рискове между EDF и правителството. Този модел може значително да намали разходите за финансиране. Той обаче прехвърля част от риска от EDF към данъкоплатците и потребителите на електроенергия.
Икономическото предимство на такъв модел се състои в предвидимите капиталови разходи. Атомните електроцентрали са изключително капиталоемки, докато разходите за гориво са ниски спрямо общото производство. Дори няколко процентни пункта разлика в лихвения процент значително променят цената на мегаватчас. Субсидираният от правителството капитал може следователно да превърне граничен проект във финансово жизнеспособен. Недостатъкът е, че превишаването на разходите става по-малко видимо политически и могат да възникнат неблагоприятни стимули, ако операторът не запази достатъчна рискова експозиция.
Следователно програмата не бива да се разглежда като просто повторение на историческата френска ядрена програма. Днес отправната точка е коренно различна. През 70-те години на миналия век търсенето на електроенергия нараства, процесите на издаване на разрешителни са опростени, масовото производство е бързо установено, а държавната електроснабдителна компания работи на защитен национален пазар. Днес новото строителство трябва да се конкурира на европейския пазар на електроенергия, като понякога цените са много ниски или дори отрицателни. В същото време изискванията за безопасност, разходите за строителство, финансирането и публичният надзор са по-взискателни.
EPR2 може да бъде икономически жизнеспособен, ако Франция постигне истинска крива на обучение. Това изисква стабилно проектиране и вериги за доставки преди началото на строителството, дългосрочно задържане на квалифициран персонал и минимални промени, специфични за проекта. Без тази дисциплина, стратегическата застраховка срещу недостиг на доставки рискува да се превърне в постоянен, основен фискален риск.
Франция в момента не страда от недостиг на електроенергия
Дебатът около застаряващия парк от атомни електроцентрали на Франция често създава впечатлението, че страната е на прага на криза с доставките. Актуалните данни за електроенергията рисуват различна картина. През 2025 г. Франция е произвела приблизително 547,5 тераватчаса електроенергия. Повече от 95 процента от това е нисковъглеродно производство. Атомните електроцентрали са допринесли с 373 тераватчаса, най-високото производство от няколко години насам. В същото време Франция постигна нов рекорд за износ с нетен износ от 92,3 тераватчаса, оставайки най-големият нетен износител на електроенергия в Европа.
Този излишък е икономически значим. Износът е оценен на приблизително 5,4 милиарда евро през 2025 г., въз основа на френските пазарни цени. Следователно Франция не е жертвала електроенергията си, а по-скоро се е възползвала от конкурентно, до голяма степен нисковъглеродно портфолио за производство. Средната спот цена във Франция е била около 61 евро за мегаватчас, доста под нивата, необходими за разумна възвръщаемост на инвестициите за Фламанвил.
Рекордният износ съдържа и предупредителен сигнал. Вътрешното търсене на електроенергия остана значително под нивата отпреди кризата и стагнира въпреки политическите цели за електрификация на транспорта, отоплението на сгради и промишлеността. В краткосрочен план Франция разполага с повече нисковъглеродно производство, отколкото вътрешният ѝ пазар може да поеме. Ако ядрената енергия, фотоволтаиката и вятърната енергия се разширят едновременно без съответно увеличение на потреблението, съхранението, гъвкавата електролиза, мрежите за централно отопление и трансграничните електропроводи, часовете на излишък и отрицателни цени ще станат по-чести.
Следователно централният проблем не е само производството, а синхронизацията на цялата система. Франция трябва да увеличи потреблението на електроенергия там, където тя замества изкопаемите горива: в термопомпи, електрически превозни средства, промишлени процеси, водород за приложения, които са трудни за електрифициране, и потенциално в центрове за данни. Ако този растеж на търсенето се провали, икономическата жизнеспособност както на новите атомни електроцентрали, така и на съоръженията за възобновяема енергия ще намалее.
Нашият опит в областта на развитието на бизнеса, продажбите и маркетинга в ЕС и Германия

Нашият опит в областта на развитието на бизнеса, продажбите и маркетинга в ЕС и Германия - Изображение: Xpert.Digital
Фокусни области в индустрията: B2B, дигитализация (от AI до XR), машиностроене, логистика, възобновяеми енергийни източници и промишленост
Повече информация тук:
Тематичен център, предлагащ анализи и експертиза:
- Платформа за знания, обхващаща глобалните и регионалните икономики, иновациите и специфичните за индустрията тенденции
- Колекция от анализи, прозрения и обща информация от ключовите ни области на фокус
- Място за експертиза и информация за актуалните развития в бизнеса и технологиите
- Център за компании, търсещи информация за пазари, дигитализация и иновации в индустрията
Публичен дълг и инвестиции в енергетика: рискове и решения за Франция
Възобновяемите енергийни източници са едновременно конкурентни и допълващи се
Франция притежава отлични природни условия за вятърна и слънчева енергия. Нейните брегове на Атлантическия океан, Ламанша и Средиземно море предлагат значителен потенциал за офшорна вятърна енергия. Югът се гордее с високи нива на слънчева радиация и големи площи, подходящи за фотоволтаици. В сравнение с Германия, Франция има по-ниска гъстота на населението, а географски голямата ѝ територия позволява по-широко пространствено разпределение на производството на енергия.
Това обаче не означава, че възобновяемите енергийни източници могат просто да заменят съществуващия парк от атомни електроцентрали в краткосрочен план. Вятърната и слънчевата енергия имат ниски променливи разходи, но производството им зависи от времето. Следователно, макроикономическата оценка трябва не само да сравнява разходите за производство на отделните централи. Трябва да се вземат предвид и мрежите, съоръженията за съхранение, резервните капацитети, управлението на натоварването, системните услуги, както и справянето с продължителни периоди на ниско производство на вятърна и слънчева енергия.
Обратно, също толкова погрешно е да се гледа на възобновяемите енергийни източници като на допълнителна тежест за система, доминирана от ядрена енергия. Франция се нуждае от мащабно разширяване на капацитета за възобновяема енергия, защото новите реактори няма да могат да доставят електроенергия най-рано до края на 30-те години на миналия век, а някои от съществуващите реактори ще бъдат постепенно изведени от експлоатация въпреки удължаването на сроковете. Никоя реалистична стратегия за ядрена енергия не може сама да преодолее тази празнина.
Икономически стабилният подход следователно е смесена система. Съществуващите атомни електроцентрали доставят големи количества надеждна енергия с ниски емисии на CO₂. Вятърните и слънчевите паркове допълват това с вече рентабилно производство. Водноелектрическата енергия, помпено-акумулиращите електроцентрали, батериите, гъвкавото търсене и трансграничната търговия балансират колебанията. Новите атомни електроцентрали могат да заменят част от надеждния капацитет в дългосрочен план, при условие че разходите им се държат под контрол.
Конкуренцията възниква предимно на пазара на електроенергия. Когато слънчевата и вятърната енергия произвеждат много едновременно, цените падат. Атомните електроцентрали имат ниски разходи за гориво, но високи постоянни разходи и следователно печелят икономически от високото използване. Всяко ограничаване намалява приходите им, без значително да намалява постоянните им разходи. Този проблем обаче засяга и централите за възобновяема енергия, когато не могат да намерят купувач по време на излишните часове. Следователно конфликтът е по-малко свързан с технологиите, отколкото с некоординираното разширяване на капацитета и липсата на гъвкавост.
Гъвкавата ядрена енергия е възможна, но не е безплатна
Твърдението, че френските атомни електроцентрали по принцип не са проектирани за гъвкава работа, е твърде обобщено. Франция експлоатира своите реактори с вода под налягане в режим на следване на натоварването в продължение на десетилетия. Много централи могат значително да намалят мощността си в рамките на около 30 минути и след това да я увеличат отново. Тази възможност е разработена именно защото високият дял на ядрената енергия отдавна налага адаптиране към ежедневните и сезонни колебания в търсенето.
Новото е честотата и икономическата обосновка на тези интервенции. Между 2019 и 2024 г. количеството ядрена енергия, което не е произведено поради модулация на мощността, се е удвоило от приблизително 15 на над 30 тераватчаса. До 2025 г. то е достигнало 33 тераватчаса. Днес реакторите намаляват производството си не само през нощта или през уикендите, но все по-често по обяд, когато фотоволтаичните системи генерират много електроенергия. Ако намаляването на мощността е недостатъчно, може да се наложи временно пълно спиране.
Технически, последователната работа с натоварване не води автоматично до драстично ускорено стареене на цялата централа. Френският опит показва, че реакторите могат да се експлоатират гъвкаво в рамките на определени експлоатационни граници. Някои компоненти, като клапани, тръбопроводи, заварени съединения и топлообменници, обаче са подложени на по-голямо натоварване поради по-честите термични и механични промени. EDF вече очаква допълнителни разходи за поддръжка. Освен това, използването на гориво, планирането на основния ремонт и оптимизацията на експлоатацията може да станат по-предизвикателни.
Икономически, по-големият недостатък често не е физическото износване, а загубеното производство. Капиталоемката електроцентрала печели парите си, като продава колкото се може повече мегаватчаса. Ако се наложи да намали производството си поради ниски пазарни цени, капиталовата производителност намалява. Това е по-лесно управляемо за реактори, които вече са напълно амортизирани, отколкото за нови централи, чиито строителни разходи все още трябва да бъдат рефинансирани. Следователно, колкото повече бъдещата система се характеризира с излишни часове, толкова по-голямо предизвикателство ще бъде икономическата жизнеспособност на новите реактори EPR2.
Франция се нуждае от пазарни правила, които адекватно компенсират не само енергията, но и гарантирания капацитет, стабилността на мрежата и гъвкавостта. В противен случай технологиите ще се конкурират за все повече часове на ниски цени, докато капацитетът, необходим за сигурност на доставките, ще печели твърде малко. Договорите за разлика могат да защитят инвестициите, но те трябва да бъдат проектирани по такъв начин, че съоръженията все още да могат да реагират на недостиг и излишък.
Преструктурирането на мрежата е неизбежно
В исторически план, електроснабдяването на Франция е било изградено около големи, централизирани електроцентрали и високопроизводителна мрежа с изключително високо напрежение. Разширяването на вятърната и слънчевата енергия измества производството към нови региони и по-ниски нива на мрежата. Следователно са необходими значителни инвестиции в линии, подстанции, цифровизация и управление на мрежата. RTE планира да инвестира приблизително 100 милиарда евро в преносната мрежа до 2040 г. Това включва модернизиране на остаряващата инфраструктура, свързване на офшорни вятърни паркове, нови връзки за индустрията и производителите и адаптиране към климатичните рискове.
Би било погрешно обаче тези 100 милиарда евро да се приписват единствено на разходите за децентрализиран енергиен преход. Значителна част от тях се дължи на необходимите подобрения и устойчивост срещу горещи вълни, бури и други климатични въздействия. Новите атомни електроцентрали, разрастващите се индустриални клъстери, центровете за данни, електролизери и нарастващото потребление на електроенергия също налагат свързване към мрежата и подсилване. Мрежите не са алтернатива на ядрената енергия, а по-скоро споделена инфраструктура на почти всяка бъдеща енергийна система.
По същия начин, Франция не е необходимо да трансформира изцяло своята мрежа от централизирана към децентрализирана. Бъдещата система ще включва и двете. Големи реактори, офшорни вятърни паркове и водноелектрически централи ще захранват централната мрежа със значителна мощност. В същото време, фотоволтаичните системи на покрива, локалното съхранение, термопомпите и контролируемите товари ще увеличат децентрализирания компонент. Икономическото предизвикателство се състои в интелигентното интегриране на тези две нива.
Разширяването на мрежата е скъпо, но не и непосилно. Разпределени за 15 години, 100 милиарда евро се равняват на средно по-малко от седем милиарда евро годишно. Годишните инвестиции обаче ще се увеличат значително и ще бъдат частично прехвърлени върху потребителите чрез такси за мрежата. За домакинствата се очаква таксите за мрежата да се увеличават с приблизително един процентен пункт годишно над инфлацията до 2040 г. Това ще стане политически чувствително, когато производството на електроенергия, обновяването на сгради, електромобилността и публичните бюджети едновременно изискват значителни инвестиции.
Националният дълг изостря всяка грешка
Публичният дълг на Франция достигна приблизително 3,6 трилиона евро, или 119 процента от брутния ѝ вътрешен продукт, до средата на 2026 г. Това значително намалява фискалната ѝ свобода на действие в сравнение с предходните десетилетия. Високите първични дефицити и нарастващите лихвени плащания затрудняват правителството да гарантира нови мащабни проекти без ясни приоритети. Това не означава, че Франция вече не може да си позволи никакви инвестиции в енергетиката. Означава обаче, че грешните изчисления, забавянията и превишаването на разходите са станали значително по-опасни.
Инвестициите в инфраструктура не бива да се отъждествяват с обикновените потребителски разходи. Функциониращата електроенергийна система създава производителност, сигурност на доставките и индустриални предимства в продължение на десетилетия. Ако Франция използва това, за да замести вноса на изкопаеми горива, част от инвестицията може да бъде много печеливша за икономиката като цяло. Качеството на проектите е от решаващо значение, не само техният размер.
Натрупването на рискове в националния баланс е проблематично. Франция притежава EDF, гарантира или субсидира голяма част от финансирането по EPR2, носи политическа отговорност за цените на електроенергията и едновременно с това трябва да финансира мрежи, възобновяеми енергийни източници, индустриална политика и мерки за социално компенсиране. Дори ако отделните задължения формално са извън основния бюджет, те могат да доведат до криза за държавата.
В края на 2025 г. самата EDF имаше нетен финансов дълг от около 51,5 милиарда евро и инвестира приблизително 24 милиарда евро в рамките на една година. Компанията едновременно финансира съществуващото си портфолио, новия британски проект Hinkley Point C, френската програма EPR2, възобновяема енергия и мрежова инфраструктура. Тази едновременна дейност не е задължително да претовари баланса, но увеличава значението на ясните граници на проекта, прозрачното разпределение на риска и реалистичните срокове.
Франция не може просто да модернизира парка си от електроцентрали с неограничени държавни субсидии. Тя обаче може стратегически да разположи дългосрочен публичен капитал там, където пазарното финансиране би било структурно скъпо поради много дългите периоди на строителство и експлоатация. Това изисква държавата да не поема всеки индустриален риск и да се провежда независим контрол на разходите, преди да се вземат необратими решения.
Сравнението с Германия е недостатъчно
Твърдението, че Германия няма този проблем, е вярно само в тесен смисъл. Германия вече не е нужно да удължава експлоатационния живот на остарелите атомни електроцентрали или да финансира нова ядрена програма. Следователно, тя не поема нито техническия риск за флота, какъвто е Франция, нито прекия риск от строителните разходи на програма EPR2. Това обаче не означава автоматично, че трансформацията на Германия е по-евтина или по-лесна.
Германия трябва да разшири електроенергийната си система с бързо нарастващ дял на производство на енергия, зависимо от метеорологичните условия, като същевременно осигури надеждно електрозахранване по време на периоди с ниско производство на вятърна и слънчева енергия. Това изисква значителни инвестиции в преносни и разпределителни мрежи, съоръжения за съхранение, гъвкави газови електроцентрали с бъдещо преминаване към климатично неутрални горива, цифровизация и гъвкавост от страна на търсенето. Високите цени на електроенергията, таксите за мрежата и бавните процеси за издаване на разрешителни допълнително натоварват индустрията. Германският подход ще бъде обект и на държавно регулиране, субсидии и частични гаранции за десетилетия напред.
Франция, от друга страна, вече притежава голяма, нисковъглеродна производствена база и изнася значителни количества електроенергия. Рискът за нея се крие в стареенето и обновяването на централизиран капиталов запас. Рискът за Германия се крие по-скоро в темпото на трансформация на системата и навременното осигуряване на гъвкав капацитет. И двете страни трябва да разширят своите мрежи, да ускорят развитието на възобновяемите енергийни източници и да електрифицират търсенето си на електроенергия. Разходите просто са разпределени по различен начин.
Твърдението, че Германия, за разлика от Франция, има лесен достъп до необходимите ресурси, също е прекалено оптимистично. Германия има по-ниско съотношение на дълга към БВП и следователно по принцип има по-голяма фискална свобода на действие. В същото време, дълговата спирачка, финансовите проблеми на общините, разходите за отбрана, демографските тежести и натрупването на инвестиции ограничават практическия ѝ капацитет за действие. Финансовата устойчивост не е само въпрос на съотношението на дълга, но и на институционалния капацитет за прилагане.
Следователно френско-германското съперничество е неподходящо за самоутвърждаване в енергийната политика. Франция може да се поучи от бързото разширяване на слънчевата енергия, съхранението на енергия и децентрализираните решения на Германия. Германия може да се поучи от нисковъглеродното производство на електроенергия, стандартизацията и дългосрочната индустриална политика на Франция. И двете системи имат силни страни и значителни нерешени проблеми.
Най-опасните пречки са времето и персоналът
Капиталът не е единственият оскъден ресурс. Франция се нуждае от десетки хиляди квалифицирани работници за поддръжка, инспекции по безопасност, ново строителство, мрежи, вятърни паркове и слънчеви централи. Броят на инженерите, заварчиците, електротехниците, ръководителите на проекти и специалистите по осигуряване на качеството не може просто да се увеличава на воля в краткосрочен план. Ако едновременно се стартират твърде много големи проекти, заплатите и строителните разходи се увеличават, а сроковете стават по-трудни за спазване.
Ядрената индустрия, по-специално, разчита на натрупания опит. Неправилните заварки, неадекватната документация или недостатъчният строителен надзор могат да причинят забавяния с години. Следователно реалистичната стратегия трябва да вземе предвид наличния промишлен капацитет. Реакторите, обявени от политиците, не създават автоматично надеждна верига за доставки.
Същото важи и за разширяването на мрежата. Трансформаторите, кабелите за високо напрежение и силовата електроника имат дълги срокове за доставка. Процесите на издаване на разрешителни, проблемите със собствеността на земята и местната опозиция могат да забавят проектите. Електроцентрала, която е завършена навреме, но няма достатъчна връзка с мрежата, не предлага икономическа полза.
Следователно, времето е по-решаващ фактор за разходите, отколкото абстрактният технологичен дебат. Всеки допълнителен работен цикъл на безопасно удължен съществуващ реактор може да спести ценни години. И обратно, всяко забавено свързване към мрежата, всяко прибързано решение за EPR2 и всяка отложена електрификация могат да доведат до задържане на милиарди долари непродуктивен капитал.
Жизнеспособна стратегия до 2040 г
Франция следва да удължи експлоатационния живот на съществуващите си реактори, където органите по безопасност го разрешат след цялостен преглед и където модернизацията остава икономически изгодна. Тези централи понастоящем представляват най-рентабилната форма на гарантирано нисковъглеродно производство на електроенергия в страната. Следователно експлоатационният живот от 50 и 60 години не е капитулация, а разумно използване на съществуващия капитал. Въпреки това, обща гаранция за всички реактори е неприемлива; всяка централа трябва да бъде оценена индивидуално от техническа и икономическа гледна точка.
Успоредно с това, разширяването на вятърната и слънчевата енергия трябва да се ускори. То обаче не бива да се измерва единствено с инсталирани гигавати. Решаващи фактори са едновременното развитие на мрежи, съоръжения за съхранение, гъвкави потребители и гарантиран капацитет. Механизмите за търгове и финансиране трябва да обръщат по-голямо внимание на местоположението, пречките в мрежата и системните ползи, така че постоянно нарастващото производство да не се генерира в райони, където често се налага да бъде ограничавано.
Програмата EPR2 трябва да се изпълнява поетапно със строги контролни точки. Преди да се вземе окончателно инвестиционно решение, зрялостта на проекта, веригите за доставки, изискванията за персонал, разходите за финансиране и разпределението на риска трябва да бъдат стабилни. Първият реакторен блок трябва да се третира като промишлено изпитване, без да се отричат ползите от планираната серия. По-нататъшни проекти трябва да бъдат окончателно ангажирани само ако разходите и напредъкът в строителството потвърдят планираната крива на обучение.
Правителството трябва прозрачно да оповестява подкрепата си. Субсидираните заеми, гаранциите и договорите за разлика имат икономическа стойност и могат да натоварят бъдещите бюджети. Тези рискове трябва да бъдат включени в дългосрочните сценарии за публичните финанси и цените на електроенергията. В същото време EDF трябва да запази достатъчна отговорност, така че управлението на проектите и контролът на разходите да не бъдат отслабени от поемането на целия риск от страна на правителството.
Най-спешната нужда е стратегия за увеличаване на разумното търсене на електроенергия. Франция в момента разполага с голямо количество нисковъглеродна електроенергия, но все още е твърде малко допълнителна електрификация. Термопомпите, електрическите превозни средства, промишленото електрическо отопление, центровете за данни с гъвкави товари и избрани водородни проекти могат продуктивно да използват излишъците. Не всяко ново търсене трябва да бъде субсидирано. Приоритет трябва да се даде на приложения, които избягват вноса на изкопаеми горива, създават висока вътрешна стойност или осигуряват гъвкавост на електроенергийната система.
Не воденичен камък, а рискован мост
Атомните електроцентрали на Франция не водят непременно страната до финансов крах. Съществуващият парк продължава да генерира големи количества конкурентна нисковъглеродна електроенергия, укрепва търговския баланс и осигурява основа за електрификация и индустриална политика. Удължаването на експлоатационния живот на безопасните централи, въпреки високите инвестиционни разходи, се очаква да бъде по-икономично от подмяната им в краткосрочен план.
Истинският воденичен камък би била енергийна политика, която просто екстраполира от минали успехи и продължава да третира новите реактори като автоматично евтин източник на електроенергия. Фламанвил показа колко скъпоструващи могат да бъдат загубеният индустриален опит, незрелите проекти, забавянията и финансирането. Програмата EPR2 може да бъде по-успешна, но този успех не е гарантиран. Той трябва да бъде постигнат чрез стандартизация, масово производство, независим надзор и надеждно ограничаване на правителствения риск.
Също толкова рисковано би било и обратното предположение: че вятърната и слънчевата енергия биха могли бързо и лесно да заменят целия вятърен парк без фундаментален ремонт на системата. Франция се нуждае от мрежи, съхранение на енергия, гъвкавост и възобновяеми енергийни източници, независимо от това колко нови реактори ще бъдат построени. Инвестициите в мрежата не са признак за провал, а по-скоро предпоставка за почти всяка надеждна стратегия за декарбонизация.
Следователно Франция не е изправена пред лесен избор между ядрена енергия и възобновяеми енергийни източници. Тя е изправена пред по-взискателната задача за безопасна експлоатация на по-стари атомни електроцентрали, разработване на нови технологии в промишлен мащаб, последователно отключване на потенциала на възобновяемата енергия и едновременно с това защита на публичните финанси. Най-жизнеспособният подход е поетапен, смесен път: удължаване на експлоатационния живот на съществуващите централи като мост, възобновяеми енергийни източници като незаменим стълб на растежа, мрежи и гъвкавост като свързваща инфраструктура и нова ядрена енергия само под строг контрол на разходите и риска.
Следователно френският ядрен флот не е нито безплатен пропуск, нито неизбежен воденичен камък. Той е ценен, застаряващ капиталов актив, чиито ползи могат да надхвърлят разходите му през идните години. Дали това в крайна сметка ще се превърне в конкурентно предимство или във фискална тежест не се определя само от технологията. Решаващите фактори включват внедряването, финансирането, пазарния дизайн и способността на държавата да прави разлика навреме между стратегическото търпение и скъпоструващата самозаблуда.
🎯🎯🎯 B2B индустриален център, базиран на данни, като квази-вътрешно решение

Квази-вътрешно решение: Как Xpert.Digital запълва оперативните пропуски в B2B маркетинга и продажбите – Интелигентен бизнес, управляван от съдържание - Изображение: Xpert.Digital
Xpert.Digital е индустриален център за B2B, базиран на данни, ръководен от Konrad Wolfenstein . Компанията действа като външно, квази-вътрешно решение за индустриални партньори, запълвайки оперативните пропуски в маркетинга, съдържанието и продажбите – без да се изискват допълнителни ресурси от страна на клиента.
Повече информация тук:
Вашият глобален партньор по маркетинг и бизнес развитие
☑️ Нашият бизнес език е английски или немски
☑️ НОВО: Кореспонденция на родния ви език!

Konrad Wolfenstein
Аз и моят екип с удоволствие ще бъдем на ваше разположение като ваш личен съветник.
Можете да се свържете с мен, като попълните формата за контакт тук [email protected]:или просто ми се обадите на +49 7348 4088 965. Моят имейл адрес е
Очаквам с нетърпение нашия съвместен проект.