Съхранение на дълги стоки в САЩ: Подценено пречка за индустрията – Американската индустриална офанзива може да се провали поради неправилно съхранение – Креативно изображение по темата, с изкуствен интелект: Xpert.Digital
Проблеми със стратегическите запаси: Защо американската индустрия разчита на складове за дълги стоки
Невидимото предизвикателство: Съхранението на дълготрайни стоки и неговата роля в американската икономика
САЩ в преход: Колко дълго складовете за стоки променят индустриалния пейзаж
Търсенето на складове за дълги товари в САЩ се е увеличило значително през последните години и не бива да се разглежда като изолирана тенденция. По-скоро то е резултат от дълбока трансформация в американския индустриален, енергиен и логистичен пейзаж. Материали като стоманени тръби, профили, греди, пръти и алуминиеви екструдирани профили са от съществено значение не само за производството във фабриките, но и за изграждането на инфраструктура като електропреносни мрежи, тръбопроводи и мостове. Когато тези изключително дълги материали не могат да се съхраняват ефективно и безопасно, възникват високи косвени разходи, отразени в закъснения, неуправляеми запаси и повишени рискове за работниците.
Централната теза на този анализ е, че макар в САЩ да няма широко разпространен недостиг на складово пространство, има нарастваща нужда от подходящи технологии за съхранение и транспортиране на тежки, дълги и разнообразни стоки. Американските складове често са проектирани за палетизирани стоки или логистика за електронна търговия, докато дългите стоки поставят специфични изисквания към геометрията на съхранение, товароносимостта и концепциите за безопасност. Това несъответствие има дълготрайни последици за индустрията и налага преосмисляне на планирането и внедряването на решения за съхранение. Този всеобхватен анализ осветява настоящите тенденции, предизвикателства и възможности на пазара за съхранение на дълги стоки в САЩ и показва защо този сектор е от решаващо значение за бъдещото развитие на американската индустрия.
Не липса на пространство, а липса на технологии: Защо индустриалният бум на Америка се проваля поради стандартизираните складове
Необходимостта от съхранение на дълги товари в САЩ нараства не като изолирана тенденция, а като следствие от дълбока промяна в американския индустриален, енергиен и логистичен пейзаж. Стоманени тръби, профили, греди, пръти, релси, алуминиеви екструдирани профили, дървени изделия и други екстра дълги материали са в началото на множество вериги за създаване на стойност. Те са необходими за фабрики, центрове за данни, електропреносни мрежи, тръбопроводи, мостове, складове, транспортна инфраструктура, машини, превозни средства и жилищни сгради. Когато тези стоки не могат да се съхраняват безопасно, компактно и с бърз достъп, възникват високи косвени разходи: пространството е блокирано, материалите се обработват многократно, запасите остават неуправляеми, поръчките се забавят, а служителите работят в ненужно рискова среда.
Следователно централната икономическа теза е следната: Макар че в САЩ няма широко разпространен недостиг на какъвто и да е вид складово пространство, има нарастващ недостиг на подходящи технологии за съхранение и обработка на тежки, дълги и разнообразни стоки. Това разграничение е от решаващо значение. Американският пазар разполага с много голям запас от складово пространство, но значителна част от него е проектирана за палетизирани стоки, потребителски стоки или логистика на електронна търговия с голям обем. Дългите стоки, от друга страна, изискват различна геометрия на сградите, по-високи точкови и площни товари, по-големи врати, точно определени маршрути за движение, специални стелажни системи, странични товарачи, многопосочни мотокари, кранове или автоматизирано оборудване за обработка на материали. Следователно, един празен стандартен склад не е автоматично използваем склад за дълги стоки.
Очаква се търсенето да се увеличи през следващите години, особено там, където се сливат индустриалните инвестиции, енергийната инфраструктура и регионалните вериги за доставки. Това включва южната и югозападната част на САЩ, индустриалния Среден Запад, крайбрежието на Мексиканския залив, части от Атлантическия регион и избрани места по мексиканската граница. В същото време пазарът остава цикличен. Високите лихвени проценти, слабото търсене на жилища, нестабилните цени на стоманата, интервенциите в търговската политика и отложените строителни проекти могат да попречат на инвестиционните решения. Следователно, най-убедителната перспектива не е нито общ бум, нито предстоящ колапс, а по-скоро структурно нарастващо търсене със значителни вариации в зависимост от групата материали, региона и нивото на автоматизация.
Голям пазар без собствена статистика
Пазарът на системи за съхранение на дълги товари не може да бъде количествено определен с един-единствен надежден показател. В официалната статистика инвестициите обикновено се появяват под категориите „стелажни системи“, „индустриални кари“, „кранове“, „складова автоматизация“, „индустриални имоти“ или „обща технология за обработка на материали“. Освен това, системите за съхранение на дълги товари се използват в много различни индустрии. Сервизен център за стомана, доставчик на тръби, търговец на едро на дървен материал, преработвател на алуминий и производител на компоненти за вятърни турбини решават сходни геометрични проблеми със съхранението, но статистически са причислени към различни индустрии.
Следователно, един добър пазарен анализ трябва да работи с показатели за търсене. Те включват производство и доставки на стомана, инвестиции в производствени съоръжения, проекти за тръбопроводи и електропреносни мрежи, инфраструктурни програми, изграждане на центрове за данни, дейност в нежилищното строителство, жилищно строителство и обновяване, развитие на индустриални недвижими имоти и готовност за инвестиране в автоматизация. Тези показатели показват дали е необходимо да се произвеждат, внасят, обработват, съхраняват и разпространяват повече дълготрайни стоки регионално. Те обаче не показват автоматично коя система за съхранение е най-икономично подходяща.
Американските стоманодобивни заводи са доставили приблизително 91 милиона нетни тона през 2025 г., което е около пет процента повече от предходната година. В същото време общият внос на стомана е намалял значително, докато вносът на готова стомана е спаднал още по-рязко, покривайки само около 18 процента от видимото потребление. Това не означава непременно пропорционално нарастващ обем на продажбите за технологии за съхранение. Това обаче показва, че повече материали са били преместени и съхранявани в рамките на верига за създаване на стойност, все по-фокусирана върху вътрешното производство. От особено значение е фактът, че строителната и автомобилната промишленост остават сред най-важните крайни пазари. Освен това, тръбните продукти, тежките профили, прътовия материал, арматурната стомана и механичните тръби са от решаващо значение за съхранението на дълги стоки.
Краткосрочните месечни данни, от друга страна, често изпращат противоречиви сигнали. Американските сервизни центрове за стомана отчитат леки увеличения, стагнация или спадове през 2025 г., в зависимост от месеца. Такива колебания са важни за инвеститорите, защото складовата технология рядко се купува единствено за текущия прием на поръчки. Тя е проектирана за експлоатационен живот от много години. Компания, която реагира изключително на слаб месец, рискува да не инвестира достатъчно; обратно, компания, която интерпретира всяка дългосрочна тенденция на растеж като незабавен бум, може да ангажира твърде много капитал твърде рано.
Дългите стоки нарушават логиката на палетното съхранение
Работата с дълги товари е логистично предизвикателство, тъй като дължината, теглото и формата трябва да се вземат предвид едновременно. Тръбите могат да се търкалят, профилите могат да се заплитат, сноповете могат да се огъват, а отделните пръти могат да се счупят, ако се борави неправилно. Различните материали и повърхностни покрития също изискват отделно съхранение или нежни точки на опора. При продуктите от неръждаема стомана, алуминий или покритие, драскотините и контактната корозия могат да намалят стойността на стоките. При дървото, влагата, деформацията и степента на качество са допълнителни фактори.
Икономическият проблем не е самото съхранение. Решаващият фактор е целият процес - от получаването на стоките, през контрола на качеството, съхранението, комплектоването на поръчките, обработката, опаковането и експедирането. Дългите товари изискват големи площи за обръщане, когато се транспортират с конвенционални мотокари с предно товарене, което значително намалява ефективността на пространството. Страничните мотокари с товарене, многопосочните мотокари, технологиите за тесни коридори или системите, управлявани от кран, могат да намалят необходимите площи за движение, но те изискват подходящи подови настилки, стелажи, концепции за безопасност и процеси.
Конзолните стелажи са стандартното решение в много приложения, тъй като товарът остава достъпен отпред и никакви предни опори не пречат на съхранението. Подходящи са за тръби, греди, пръти, дървен материал, профили и други дълги или обемисти стоки. Въпреки това, дори в рамките на този системен клас има значителни разлики. Ръчно управляваният външен склад с мотокари следва различна логика на разходите и производителността от автоматизиран склад с високи стелажи с касети, повдигащи механизми и дигитално управление на инвентара. Ключови фактори включват производителност, продуктова гама, тегло на единиците, дължини на материалите, желан достъп, разходи за строителство и приетия инвестиционен риск.
Следователно на практика възможно най-високата плътност на съхранение не е единствената цел. Изключително плътният склад може да бъде икономически неизгоден, ако често необходимите артикули са бавно достъпни или ако всяко извличане изисква многократни прехвърляния. Обратно, просторна складова площ на пода може да изглежда евтина, но да доведе до дълго време за търсене, повреди, рискове за безопасността и прекомерна консумация на пространство. Оптималното решение съчетава достатъчна плътност с директен достъп и поток от материали, който е в съответствие с действителната структура на поръчките.
Реиндустриализацията създава трайно базово търсене
Инвестициите в американски производствени мощности са се удвоили в реално изражение от края на 2021 г. До края на 2025 г. частните разходи за строителство на производствени мощности достигнаха годишна сума от приблизително 220 милиарда долара. Голяма част от този растеж се дължи на полупроводници, електроника, батерии, електрическо оборудване и други стратегически поддържани индустрии. След този изключителен скок, през 2025 г. настъпи забавяне в продължение на няколко месеца. Въпреки това нивото остана исторически високо.
Търсенето на стомана за нови фабрични сгради не е единственият важен фактор за пазара на дълги стоки. Всяко ново производствено съоръжение генерира непрекъснати материални потоци след завършването си. Производителите на машини се нуждаят от пръти, валови материали и профили. Производителите на инсталации обработват тръби и греди. Доставчиците съхраняват суровини в различни сплави, размери и марки. Фирмите за поддръжка и ремонт се нуждаят от леснодостъпни резервни части. Колкото по-регионализирани стават веригите за доставки, толкова по-важно става локалното складиране.
Решорингът и ниършорингът не увеличават автоматично изискванията за запаси във всеки регион. Ако производството просто се премести от чуждестранен завод към силно интегрирано американско съоръжение, нивата на запасите могат дори да намалеят чрез подобрено планиране. В действителност обаче реорганизацията често първоначално води до допълнителни резервни запаси. Компаниите се защитават от промени в тарифите, прекъсвания на транспорта, политически рискове и дълги срокове за изпълнение. Тази стратегия за устойчивост е в полза на регионалните сервизни центрове и дистрибуторските центрове, където са лесно достъпни много вариации в по-малки количества.
Връзката между САЩ и Мексико е особено интересна. Индустриалната интеграция по северноамериканските вериги за доставки укрепва коридорите в Тексас, Аризона и съседните вътрешни пазари. Материалите не само се разпространяват от крайбрежните пристанища във вътрешността на страната, но и се придвижват север-юг между фабрики, доставчици и преработватели. Възможности за съхранение на дълги товари възникват на места, които съчетават достъп до железопътен транспорт, междущатски достъп, достатъчно индустриално пространство и близост до металообработваща или строителна промишленост.
Центровете за данни променят логиката на стоманата и енергетиката
Изграждането на центрове за данни е един от най-динамичните сектори на американската строителна индустрия. Разходите за центрове за данни са се увеличили с повече от 30 процента през 2025 г., докато общите разходи за строителство са намалели леко. Нивата на инвестиции са се увеличили многократно от началото на 2021 г. Центровете за данни често се категоризират като офис сгради в статистиката, въпреки че техните изисквания за материали, енергия и инфраструктура имат малко общо с тези на традиционните офис сгради.
Директното търсене на дълги товари произтича от стоманени конструкции, покривни ферми, тръбопроводи, системи за защита на кабели, охладителни технологии, системи за аварийно захранване, подстанции и мрежови връзки. Още по-значителен е косвеният ефект. Центровете за данни увеличават търсенето на електроенергия и предизвикват инвестиции в преносни и разпределителни мрежи, електроцентрали, съоръжения за съхранение, подстанции и в някои случаи в нова газова инфраструктура. Това от своя страна увеличава търсенето на тръби, стълбове, профили, линейни компоненти и механични части.
Бумът обаче е географски концентриран. Северна Вирджиния остава значителен основен пазар, но мрежовите затруднения, дългите времена за свързване и местната съпротива изместват проектите към други региони. Тексас, Средният Запад, части от Югоизтока и места с налична енергия и земя придобиват все по-голямо значение. Следователно за доставчиците на съхранение на дълги товари броят на планираните центрове за данни не е единственият важен фактор. Важното е дали в близост до тях се развива клъстер от строителни компании, преработватели на стомана, доставчици на електрическо оборудване, доставчици на тръби и доставчици на инфраструктурни услуги.
Изграждането на центрове за данни може да постави и високи изисквания към спазването на срокове и документация. Материалите трябва да бъдат групирани според изискванията на проекта, ясно идентифицирани и доставени в определена последователност. Това превръща склада за дълги стоки от пасивен буфер за инвентар в активен компонент на логистиката на строителната площадка. Системите с цифрово управление на местоположението, проследяване на партиди и предварително комплектовани касети могат да постигнат по-големи икономически ползи от простото увеличаване на площта на складовете.
Енергийната инфраструктура се превръща в най-силния двигател на тръбопроводите
Тръбите и тръбните продукти са едни от най-важните двигатели за специализирано съхранение на дълги артикули. Американският пазар се възползва от производството на природен газ, износа на втечнен природен газ (LNG), проектите за тръбопроводи, нефтохимическата промишленост, водната инфраструктура и модернизацията на електроцентрали. През 2025 г. е завършено изграждането на приблизително 6,3 милиарда кубически фута допълнителен капацитет на тръбопроводи за природен газ на ден. За 2026 г. и 2027 г. са планирани значително по-големи разширения на капацитета, като значителна част от тях вече е в процес на изграждане.
Такива проекти генерират търсене не само на големи тръбопроводи. Те изискват и тръби с по-малък диаметър, компоненти на клапани, опорни конструкции, фланци, скоби за тръби и множество специални класове. Това търсене на складови помещения е разпределено между производители, вносители, сервизни центрове, складове за проекти и строителни площадки. Особено по крайбрежието на Мексиканския залив се генерират сложни материални потоци около заводи за втечнен природен газ, рафинерии, нефтохимически заводи и експортни терминали.
Общинската водоснабдителна и канализационна инфраструктура също е от значение. Стареещите тръбопроводни мрежи създават нужда от подмяна, която е по-малко зависима от отделните цикли на ново строителство. Федералните и щатските програми осигуряват значително финансиране за системи за питейна вода и отпадъчни води. Този пазар е по-фрагментиран от изграждането на големи енергийни тръбопроводи, но може да бъде по-стабилен за регионалните търговци и складови оператори. Необходимите продукти се различават по материал, диаметър, покритие и общински спецификации, което увеличава броя на вариантите, които трябва да се държат на склад.
Енергийният преход разширява обхвата на приложенията. Вятърната енергия, соларните паркове, съхранението на енергия в батерии и новите електропроводи изискват стоманени профили, пилони, тръби, греди и крепежни елементи. В същото време, променливите разрешителни, условията за финансиране и мрежовите връзки водят до забавяне на проектите. Следователно доставчиците не трябва да разчитат само на една енергийна технология. Здравите концепции за дълги материали могат да поемат различни продуктови групи и по този начин да останат използваеми, дори когато миксът от проекти се промени.
Строителната индустрия отчита обем, но не и постоянен импулс
Нежилищното строителство е от централно значение за американския пазар на стомана. Промишлените предприятия, мостовете, транспортните проекти, болниците, образователните институции, складовете и електроцентралите изискват големи количества профили, тръби и греди. Инвестициите в публична инфраструктура стабилизират търсенето, докато частните проекти са по-чувствителни към разходите за финансиране и икономическите прогнози. Тази дихотомия беше очевидна през 2025 г.: Публичните и стратегическите проекти останаха относително стабилни, докато някои частни проекти претърпяха забавяния.
Стоманените конструкции печелят в дългосрочен план от реиндустриализацията, центровете за данни и инфраструктурата. В краткосрочен план обаче високите цени на материалите и тарифите могат да потиснат поръчките. Производителите и дистрибуторите на стомана отчитат стабилни запитвания и в някои случаи добри натрупвания на поръчки през 2025 г., но също и проекти, които са били блокирани във фазата на планиране. Това създава противоречив ефект за складовите оператори. Очакваните проекти предполагат разширяване на капацитета, но неясните дати за начало увеличават риска новото съоръжение първоначално да остане неизползвано.
Картината е по-слаба на пазарите на жилища и дървен материал. Около 70 до 80 процента от търсенето на дървен материал в Северна Америка е пряко или косвено свързано с жилищното строителство и ремонтите. Високите разходи за финансиране и ограничената достъпност натежаха на пазара през 2025 и 2026 г. В зависимост от прогнозата, по-силно възстановяване не се очаква до 2027 г. Въпреки това дългосрочният недостиг на жилища остава значителен фундаментален фактор. Търговците на дървен материал, доставчиците на строителни материали и производителите на сглобяеми компоненти продължават да се нуждаят от херметични, устойчиви на атмосферни влияния и леснодостъпни решения за съхранение на дълги стоки.
За доставчиците това означава, че складирането на стомана и тръби често представлява по-атрактивни области на растеж в краткосрочен план, отколкото фокусирането изключително върху строителна дървесина. Дървесината обаче остава голям пазар с голямо търсене на подмяна и модернизация. По-старите, заемащи голямо пространство складови помещения, по-специално, могат да бъдат направени по-продуктивни чрез покрити конзолни стелажи, многомаршрутна технология и подобрено управление на запасите, без да е необходим напълно автоматизиран склад с високи стелажи.
Сервизните центрове се превръщат в ключов канал за продажби
Центровете за метални услуги са естественият център за нуждите от съхранение на дълги стоки. Те закупуват големи количества от заводи или вносители, съхраняват широка гама от размери и марки, обработват материала и доставят специфични за клиента количества. Техният бизнес модел разчита на наличност, бързина, дълбочина на продуктовата гама и услуги с добавена стойност. Тази комбинация води до множество места за съхранение и чест достъп до по-малки подгрупи.
Рентабилността на един сервизен център зависи силно от това колко тона могат да бъдат обработени с дадена площ и работна сила. Лошо организираният склад свързва капитала с труднооткриваеми остатъчни дължини, увеличава движенията на кранове и мотокари и удължава времето за обработка на поръчките. Цифровото записване на местоположенията на материалите, партидите, теглата и остатъците позволява по-прецизно използване на запасите. Това може да намали отписванията и ненужното повторно поръчване.
Отличен пример за тази нова посока на развитие е голям метален център близо до Чикаго, който работи с 20 автономни странични товарача от 2024 г. В много тесни коридори тези превозни средства преместват товари с дължина до 7,3 метра и тегло над 3130 килограма. Системата включва приблизително 18 000 места за съхранение за около 6000 различни артикула. Коридорите са широки само около 147 см. Този пример демонстрира потенциала за повишена ефективност, когато стелажите, превозните средства, трансферните станции и софтуерът се планират като единна система от самото начало.
Въпреки това, подобни мащабни проекти не са норма. Много американски сервизни центрове са средни по размер предприятия, използват съществуващи сгради и не могат да си позволят да прекъсват дейността си за цялостен ремонт. За тях модулните решения са по-икономически привлекателни: поетапно внедряване на конзолни стелажи, замяна на конвенционалните мотокари с многопосочни превозни средства, дигитално управление на складовете, определени зони за прехвърляне и последваща частична автоматизация. Следователно, най-големият пазар вероятно ще се състои не само от впечатляващи нови сгради, но и от стотици модернизации с ограничени инвестиции.
LTW Интралогистични решения

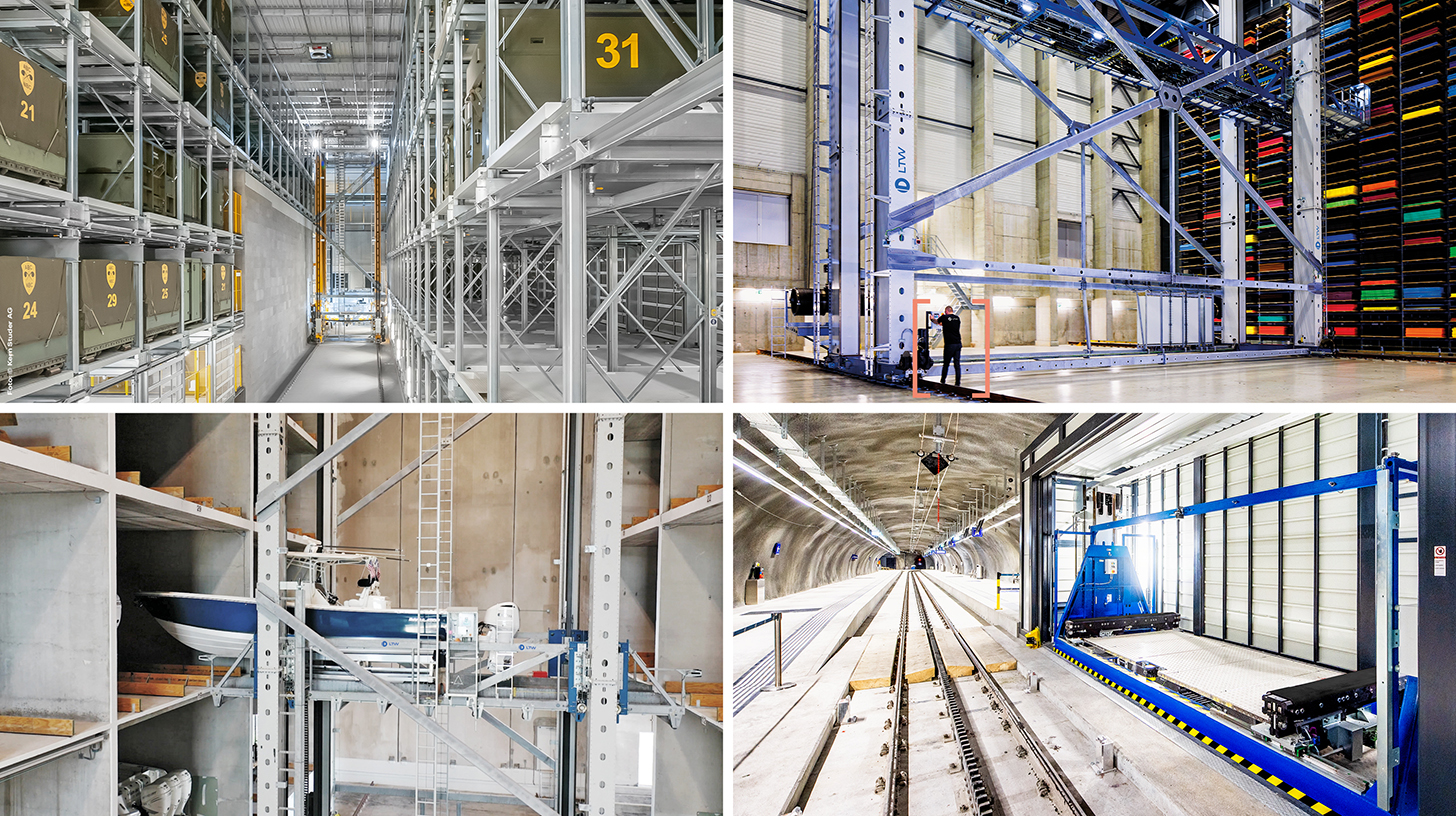
LTW Intralogistics – Инженери на потока - Изображение: LTW Intralogistics GmbH
LTW предлага на своите клиенти не отделни компоненти, а интегрирани цялостни решения. Консултации, планиране, механични и електротехнически компоненти, технология за управление и автоматизация, както и софтуер и сервиз – всичко е свързано в мрежа и прецизно координирано.
Вътрешното производство на ключови компоненти е особено предимство. Това позволява оптимален контрол на качеството, веригите за доставки и интерфейсите.
LTW е символ на надеждност, прозрачност и съвместно партньорство. Лоялността и честността са здраво залегнали във философията на компанията – ръкостискането все още означава нещо тук.
Свързано с това:
Регионални различия в необходимостта от съхранение на дълготрайни стоки
Югът и Средният Запад водят в конкуренцията за местоположение
Търсенето е неравномерно разпределено регионално. Тексас и крайбрежието на Мексиканския залив съчетават енергетика, нефтохимикали, втечнен природен газ (LNG), пристанищна логистика, строителство и бързо нарастващо население. Хюстън е особено важен за тръбни продукти и енергийни услуги. Далас-Форт Уърт предлага голям логистичен пазар, индустриално развитие и добри транспортни връзки. Сан Антонио и други места по коридорите север-юг се възползват от взаимосвързаността си с Мексико.
Средният Запад остава индустриалното сърце на много вериги за създаване на стойност в металургията. Илинойс, Индиана, Охайо, Мичиган, Уисконсин и Пенсилвания се гордеят с производство на стомана, металообработка, машиностроене, автомобилостроене и гъсти железопътни и пътни мрежи. Необходимостта от подмяна на по-старо складово оборудване е особено значима там. Много локации имат силни взаимоотношения с клиентите и опитни служители, но работят в сгради, чието разположение не е проектирано за автоматизирана или високоплътна логистика на дълги стоки.
В югоизточната част търсенето се обуславя от автомобилни заводи, проекти за батерии, авиация, пристанища и растеж на населението. Джорджия, Тенеси, Алабама, Северна Каролина и Южна Каролина придобиват все по-голямо значение като производствени места. Предимството на този регион се крие в относително наличната земя и благоприятните за инвестиции места. Недостатъкът може да бъде по-малко гъстата база от доставчици за високоспециализирана поддръжка и системна интеграция, което означава, че концепциите за обслужване трябва да бъдат изяснени на ранен етап.
Аризона, Невада и други югозападни пазари се възползват от инвестиции в полупроводници и електроника, но са изправени пред специфични предизвикателства по отношение на водата, енергията, отоплението и дългите разстояния за доставка. На Западното крайбрежие пристанищата и големите потребителски пазари остават важни, но разходите за земя, разрешителни и строителство възпрепятстват новите складови проекти. Там особено пространствено ефективните системи могат да създадат значителна стойност, при условие че необходимостта от допълнителен капитал е оправдана от високите цени на земята.
Високите нива на незаетост не решават проблема с дълготрайните стоки
Американският пазар на индустриални недвижими имоти показа повишени нива на незаетост през 2025 г. В зависимост от проучването, националният процент в края на годината е бил приблизително между 7,1 и 7,6 процента. Големите логистични съоръжения бяха по-силно засегнати; процентите за големите имоти се приближиха до десет процента. В същото време по-малките индустриални пространства останаха значително по-оскъдни, с проценти около пет процента. Цифрите предполагат пазар на наематели в части от сегмента, но не и свръхпредлагане на всяко подходящо място.
Настоящата пазарна ситуация предоставя възможности за потребителите на дълги стоки. Наемодателите са по-склонни да преговарят за ремонти, удължени периоди без наем или инвестиционни субсидии. Компаниите могат да избират по-нови сгради с подобрени подови настилки, врати, осветление и противопожарни системи. Въпреки това, товароносимостта, растерът на колоните, височината на тавана, външните площи и маршрутите за движение трябва да бъдат внимателно проверени. Склад с нисък наем може да стане скъп, ако се изискват обширни подсилвания или непродуктивни компромиси в оформлението.
Тенденцията към така нареченото „бягство към качеството“ е особено актуална. Модерните сгради привличат наематели, докато по-старите имоти са свободни. За стандартната логистика качеството обикновено означава високи тавани, множество товарни рампи и добър достъп до магистрала. За дълги товари влизат в действие допълнителни критерии: странично товарене и разтоварване, достатъчна дълбочина, безопасни кранови пътища, достатъчно зони за маневриране и възможност за сигурно закрепване на стелажи. Разработчиците на недвижими имоти, които вземат предвид тези изисквания, могат да се разграничат от взаимозаменяемите, стандартни складове.
Спадът в новото строителство вероятно ще доведе до подновен недостиг в средносрочен план. Завършените жилища намаляха значително през 2025 г. и много предприемачи намалиха спекулативните проекти. В същото време търсенето отново се увеличи през втората половина на годината. Ако инвестициите в производство и инфраструктура продължат, настоящата благоприятна преговорна позиция за потребителите на определени пазари може бързо да изчезне. Следователно, за дългосрочните проекти от решаващо значение е не само текущите наеми, но и стратегическото осигуряване на подходящи обекти.
Недостигът на работна ръка прави автоматизацията икономически осъществима
Недостигът на работна ръка остава един от най-силните двигатели за автоматизация на складовете. В голямо индустриално проучване 83% от специалистите и мениджърите в областта на производството и веригата за доставки посочват липсата на квалифицирани работници като предизвикателство. Повече от половината са увеличили инвестициите си в технологии и иновации във веригата за доставки. Значителна част са планирали разходи над един милион щатски долара, докато почти една пета са очаквали инвестиции над десет милиона щатски долара.
Натискът за автоматизация е особено висок при работа с дълги товари, тъй като работата е взискателна и критична за безопасността. Шофьорите трябва да преместват дълги товари прецизно, да преценяват точно разстоянията и да избягват сблъсъци със стелажи, сгради или други превозни средства. Опитни оператори на кранове и мотокари не са леснодостъпни на всяко място. Автоматизираните превозни средства могат да поемат повтарящи се процеси на съхранение и извличане, докато служителите се занимават с контрол на качеството, изключения и задачи, свързани с клиентите.
Автоматизацията обаче не е самоцел. Тя е особено полезна при достатъчно висок и предвидим производителност, повтарящи се товароносачи, стандартизирани точки за прехвърляне и надеждни основни данни. Компания с силно неравномерни товари, силно колебаещи се размери и множество непланирани спешни поръчки може да бъде по-продуктивна с гъвкави ръчни техники. Често хибридният модел е най-добрият подход: автоматизиран транспорт между определени зони, ръчна обработка на сложни поръчки и цифрово управление на целия поток.
Качеството на софтуера се превръща в пречка. Автоматизирано превозно средство може да извлече правилния артикул само ако мястото на съхранение, размерите, теглото, номерът на партидата и статусът на освобождаване са правилно записани. Неправилните основни данни не само водят до време за търсене, но могат да създадат и рискове за безопасността. Следователно инвестициите в сензори, етикетиране, системи за управление на склада и интерфейси към ERP системата са също толкова важни, колкото и самите стелажи и превозни средства.
Сигурността се развива от разходен фактор към инвестиционен аргумент
Американските разпоредби за безопасност на работното място изискват съхраняваните материали да бъдат обезопасени срещу подхлъзване, падане, разпръскване или срутване. Тръби, пръти, конструкционна стомана и други цилиндрични или дълги стоки трябва да бъдат поставени в подходящи стелажи или подредени и блокирани, така че да не могат да се преобърнат или търкалят. Пътищата за движение и пътищата за евакуация трябва да останат свободни, товароносимостта не трябва да се превишава, а складовите зони трябва да се проверяват редовно.
За операторите безопасността не е само въпрос на спазване на нормативните изисквания. Сблъсъци, падащи товари и повредени стелажи могат да наранят служителите, да унищожат материали и да нарушат работата. При дълги товари потенциалната опасна зона е по-голяма, отколкото при компактен палет. Следователно, маршрутите за движение, зоните за бране, зоните за персонал и трансферните станции трябва да бъдат ясно разделени.
Професионалната система включва спецификации за натоварване, защита от удар, редовни проверки, документирани ремонти и обучен персонал. Модификациите на стелажите не трябва да се импровизират, тъй като допълнителното пробиване, преместването на рамената или неизпитаните компоненти могат да променят товароносимостта. Трябва да се вземат предвид и противопожарната защита и разстоянието между пръскачките. Особено при гъсто складирани стоки, последващите корекции могат да бъдат скъпи, ако планирането на противопожарната защита не е било интегрирано от самото начало.
Безопасността едновременно подобрява ефективността. По-малкото щети намаляват разходите за застраховки и ремонти, свободните пътища минимизират прекъсванията, а по-ергономичните процеси улесняват набирането на персонал. Следователно компаниите не трябва да изчисляват ползите само по отношение на спестени квадратни метри или работни часове. Предотвратените инциденти, намалените материални загуби и повишената оперативна наличност са реални компоненти на възвръщаемостта на инвестицията.
Възвръщаемостта на инвестициите възниква в целия материален поток
Икономическата ефективност на склад за дълги товари не може да се измерва единствено с цената на складово пространство. Важното е промяната в общите разходи за тон, поръчка или доставен артикул. Това включва разходи за пространство, персонал, енергия, поддръжка, финансиране, застраховка, материални щети, време за търсене, несъответствия в наличностите и прекъсвания на производството. По-скъпата система може да бъде по-рентабилна, ако увеличи производителността и едновременно с това намали няколко скрити разходи.
Най-голямото предимство често се крие в оползотворяването на пространството. Замяната на широки пътеки за мотокари с тесни пътеки или многопосочна технология позволява съхранението на повече материали на същата площ. Като алтернатива, планираното разширяване на склада може да бъде избегнато или отложено. Този ефект е особено ценен в региони с високи разходи за земя и строителство. В по-достъпните селски пазари обаче, простото и стабилно съхранение на открито може да остане по-икономично.
Вторият лост е производителността. По-кратките разстояния за пътуване, директният достъп и системно управляваните поръчки намаляват времето за всяко движение. Когато една компания обработва повече поръчки със същия брой служители, това генерира трайни ползи. Средната производителност не трябва да е единственият фактор, който се взема предвид. Много клиенти оценяват доставчиците въз основа на способността им надеждно да изпълняват спешни поръчки с кратко предизвестие. Склад, който по-добре управлява пиковите периоди, може да осигури приходи и да позволи по-високо качество на обслужване.
Третият лост е обвързаният капитал. Прозрачните нива на запасите намаляват маржовете на безопасност, дублиращите се поръчки и непродаваемите остатъчни количества. Особено при висококачествени сплави или големи размери на тръбите, дори няколко избегнати дефицита могат да освободят значителни суми. Дигиталното управление на запасите също така увеличава възможността за продажба на остатъчни дължини или включването им в нови поръчки.
Едно разумно инвестиционно изчисление трябва да включва няколко сценария. Базовият сценарий предполага реалистични обеми, умерено увеличение на заплатите и нормално използване на капацитета. Стресовият сценарий взема предвид забавяния на проекта, по-слаби продажби и по-високи разходи за финансиране. Сценарият за растеж изследва дали системата може да обработва допълнителни обеми без допълнителни модификации. Ускоряването на производството е особено важно: Автоматизираният склад рядко достига пълния си потенциал в първия ден от експлоатацията. Обучението, почистването на данните и стабилизирането на процесите отнемат време.
Не всяка система се нуждае от пълна автоматизация
Подходящият избор на система зависи от бизнес модела. Подовите складове и обикновените външни складови площи са нискокапиталови и гъвкави, но заемат много място и затрудняват директния достъп. Конвенционалните конзолни стелажи подобряват организацията и безопасността, но остават зависими от мотокарите и операторите. Многопосочните мотокари позволяват по-тесни коридори, без да се изисква пълна автоматизация на системата. Тази комбинация е разумна отправна точка за много средни предприятия.
Системите, задвижвани с кран, използват добре височината на халето и могат безопасно да преместват тежки товари. Те са особено подходящи, когато материалът вече се прехвърля към оборудване за рязане или обработка. Касетъчните системи за съхранение разделят отделните видове материали и позволяват висока плътност на асортимента. Напълно автоматизираните складове с високи стелажи предлагат максимална плътност, проследимост и възпроизводими процеси, но изискват стандартизирани товарни превозвачи и висока техническа наличност.
Съхранението на открито остава важно. Горещо поцинкованите стелажи, покритите площи и здравите превозни средства могат да бъдат рентабилно решение за устойчиви на атмосферни влияния продукти. Трябва обаче да се вземат предвид корозията, дренажът, снегът, вятърът, осветлението и качеството на почвата. В южните щати топлината и обилните дъждове са по-значими фактори; на север сланата, снегът и пътната сол са ключови съображения.
Най-доброто решение често е зонирането. Бързооборотните артикули се разполагат близо до обработката и доставката, докато по-рядко необходимите размери се поставят в по-плътни или по-отдалечени райони. Висококачествените и деликатни материали се съхраняват безопасно на закрито, докато здравите продукти се съхраняват на открито. Автоматизацията се фокусира върху повтарящи се движения, докато специалните товари се обработват гъвкаво. Това позволява да се постигне значителна част от предимствата, без цялата операция да се подчинява на една-единствена техническа концепция.
Доставчиците трябва да продават повече от просто рафтове
Американският пазар предлага възможности за производителите на стелажи, автоматизирани складови системи, странично зареждащи и многопосочни мотокари, кранове, софтуер и оборудване за безопасност. Конкуренцията обаче не се определя единствено от характеристиките на продукта. Клиентите очакват планиране, поддръжка с разрешителни, монтаж, въвеждане в експлоатация, обучение, поддръжка и бърза доставка на резервни части. За автоматизираните системи възможността за интегриране на превозни средства, контролни системи и корпоративен софтуер също е от решаващо значение.
За европейските доставчици нарастващото търсене може да бъде привлекателно, но навлизането на пазара е предизвикателство. Трябва да се вземат предвид американските стандарти, местните строителни норми, сеизмичните изисквания, пожарната безопасност, въпросите за отговорност и синдикалните или регионалните разпоредби за монтаж. Технически отличната система губи доверие, ако сервизният персонал и резервните части са налични едва след дълго време на чакане.
Следователно местните партньорства често са по-разумни от чисто експортно ориентиран подход. Системните интегратори, производителите на стелажи, търговците на оборудване за подемно-транспортно производство и строителните компании имат достъп до клиентите и регионален опит. Чуждестранният доставчик може да допринесе със специализирани технологии, софтуер или инженеринг. В дългосрочен план местният монтаж или производство може да съкрати сроковете за доставка и да намали рисковете, свързани с търговската политика.
Стандартизираните, но модулно адаптивни решения са особено обещаващи. Американските клиенти често предпочитат ясни опции за производителност и цена пред дълги персонализирани проекти. В същото време натоварванията, дължините и процесите варират толкова много, че един напълно твърд продукт е недостатъчен. Успешните доставчици комбинират повтарящи се модули със стабилно планиране на проекта и прозрачни допускания относно товароносимостта, производителността и разширяемостта.
Тарифите едновременно насърчават и възпрепятстват инвестициите в складове
Американската търговска политика работи и в двете посоки. По-високите мита върху стоманата и алуминия укрепват местните производители и променят веригите за доставки. Увеличеното местно производство и по-големите резервни запаси могат да увеличат нуждата от капацитет за съхранение. В същото време разходите за стелажи, складове, превозни средства и други капиталови стоки, които сами по себе си съдържат висок процент метал, се увеличават. Строителните проекти също могат да бъдат отложени, ако бюджетите са натоварени от по-скъпи материали.
Този противоречив ефект обяснява защо увеличените запитвания не винаги водят до незабавни поръчки. Компаниите виждат дългосрочна нужда, но чакат по-ясни цени, условия за финансиране и срокове за проекти. Следователно доставчиците трябва да работят с поетапни подходи. Първата фаза може да подобри сигурността и организацията, втората може да увеличи използването на пространството, а третата може да въведе автоматизация. Това намалява риска от еднократно, мащабно решение.
Рисковете, свързани с валутните курсове и веригата за доставки, също са от значение. Вносните технологии могат да станат по-скъпи при неблагоприятни валутни курсове, докато местно произведените компоненти може да предложат по-малка техническа специализация. Следователно, една добра стратегия за обществени поръчки разделя критичните основни технологии от взаимозаменяемите компоненти. Системите за управление, сензорите или специализираните превозни средства могат да бъдат доставяни от международен мащаб, докато стоманените конструкции, монтажът и стандартните части се произвеждат локално.
Политическата несигурност няма да изчезне. Следователно инвестициите трябва да останат икономически жизнеспособни, дори ако отделни програми за финансиране бъдат променени или определени проекти бъдат забавени. Системите, които могат да обслужват множество видове материали и клиентски сегменти, са по-устойчиви от високоспециализираните инсталации, чието използване зависи от един-единствен пазар.
Пазарът расте селективно, а не експлозивно
До 2030 г. има много индикации за нарастващо структурно търсене на складове за дълги товари, но не и за непрекъснат бум. В базовия сценарий, центровете за данни, електропреносните мрежи, енергийната инфраструктура, обновяването на общините и избрани производствени инвестиции ще останат най-важните двигатели. Търсенето на съвременни технологии за съхранение нараства по-бързо от физическия обем на всички дълги товари, тъй като недостигът на работна ръка, изискванията за сигурност и разходите за пространство предизвикват по-нататъшна модернизация.
В сценария на растеж, реиндустриализацията, жилищното строителство и модернизацията на мрежите ще се ускорят от 2027 г. нататък. В този момент по-големите обеми материали ще съвпаднат с намалената преди това нова строителна активност в индустриалните недвижими имоти. Подходящите площадки и квалифицираният персонал ще станат по-оскъдни, което ще направи автоматизираните и висококомпактни системи по-привлекателни. Особено в Тексас, Югоизтока и индустриалния Среден Запад, могат да възникнат няколко вълни на търсене едновременно.
В рисковия сценарий лихвените проценти остават високи, частните строителни проекти продължават да се отлагат, а търсенето на жилища се възстановява бавно. Цените на енергията и търговските политики биха могли допълнително да натоварят инвестициите. В този случай големите, напълно автоматизирани нови сгради биха станали по-рядко срещани, докато рентабилните модернизации, употребяваните технологии и модулните разширения биха придобили по-голямо значение. Търсенето няма да изчезне, а ще се измести от разширяване на капацитета към проекти за производителност и безопасност.
За инвеститорите и доставчиците качеството на подбора на целеви клиенти е следователно по-важно от общата пазарна прогноза. Атрактивните клиенти имат висока стойност на запасите, много вариации на продуктите, редовна обработка на дълги стоки, скъпи помещения или остър недостиг на персонал. По-малко привлекателни са компаниите с много ниски нива на текучество, евтино външно пространство и силно колебаещи се индивидуални проекти. Най-добрата пазарна възможност се крие там, където няколко икономически проблема се решават едновременно.
Складовото пространство се трансформира в индустриална инфраструктура
Американската нужда от съхранение на дълги товари е реална, но тя се проявява не толкова като грандиозна нова индустрия, колкото като вълна на модернизация в рамките на съществуващите сектори. Сервизните центрове за стомана, търговците на тръби, производителите на метал, търговците на дървен материал и строителни материали, както и промишлените доставчици, трябва да адаптират своите складови помещения към свят, в който бързата наличност, недостигът на квалифицирана работна ръка, повишените изисквания за сигурност и цифровата прозрачност стават все по-важни.
Не се очаква най-силното търсене да произтича единствено от увеличения обем на материалите. То произтича от необходимостта да се обработва същото или умерено нарастващо количество на по-малък простор, с по-малко ръчни движения и с по-висока надеждност на доставките. Това измества икономическата стойност от отделните стелажни единици към интегрирани решения, включващи сгради, складова технология, превозни средства, софтуер и процеси.
За операторите стратегическото предизвикателство е да избегнат твърде ранното инвестиране в най-скъпата технология, но също така и да избегнат твърде дългото задържане на пространствено интензивни и рискови процеси. Модулността, мащабируемостта и надеждните данни са по-важни от максималната автоматизация на хартия. За доставчиците ключът се крие в локалния капацитет за обслужване, специфичното за индустрията инженерство и инвестиционния анализ, който обхваща целия материален поток.
По този начин складовете за дълги стоки се превръщат в незабележима, но критична част от американската индустриална политика. Фабрики, центрове за данни, тръбопроводи и електропреносни мрежи могат да бъдат построени и експлоатирани само толкова бързо, колкото функционират веригите им за доставка на материали. Тези, които гледат на складовете просто като на складово пространство, подценяват тяхното влияние. Тези, които ги планират като продуктивна инфраструктура, могат да използват пространството, капитала и труда по-ефективно – и в това се крие истинският пазарен потенциал на САЩ.
Консултиране - Планиране - Внедряване

Konrad Wolfenstein
С удоволствие бих служел като ваш личен съветник.
Можете да се свържете с мен на wolfenstein∂xpert.digital или
Просто ми се обадете на +49 7348 4088 965 .
Вашите експерти по интралогистика

Консултации, планиране и внедряване на цялостни решения за високостелажни складове и автоматизирани складови системи - Изображение: Xpert.Digital
Повече информация тук: