Несъстоятелност на соларната инсталация и продажба на Volta: Shell се оттегля от зеления бизнес – Какво трябва да знаят клиентите сега – Креативен имидж по темата, с изкуствен интелект: Xpert.Digital
Зарядни станции, съхранение, софтуер: Когато инвестициите на Shell в енергиен преход се провалят
Shell, Volta и Sonnen: Какво стои зад оттеглянето им от зелени технологии
Зелени технологии, закупени – и след това изоставени? Какво всъщност показват случаите на Shell
Shell инвестира в инфраструктура за зареждане, съхранение на батерии и цифрови енергийни услуги, но няколко от тези бизнеси по-късно бяха преструктурирани, продадени или прекратени. Последиците варират от необходимата миграция на софтуер за общинските зарядни станции до несигурност за клиентите на производителя на системи за съхранение Sonnen. Историята е по-нюансирана от обвинението, че петролна компания умишлено е елиминирала зелени конкуренти: В случая с Volta значителна част от бизнеса по-късно беше договорена за придобиване, а в случая със Sonnen подаването на заявление за несъстоятелност не е синоним на завършена ликвидация. Тези случаи обаче подчертават фундаментален риск: Тези, които инвестират в техническа система в дългосрочен план, могат да останат зависими от софтуер, услуги и бизнес модели, които компанията по-късно изоставя. Какво точно се случи в Greenlots, Volta и Sonnen – и за какво операторите и клиентите сега трябва да са наясно.
Зеленият завой на Shell: Когато бъдещите технологии се провалят поради рентабилност
Зеленото купи, рискът продаде - сметката остава
Историите на Shell, Greenlots, Volta и Sonnen илюстрират фундаментален конфликт, присъщ на енергийния преход: клиентите инвестират в дълготрайни технологии, докато компаниите могат да променят стратегическите си приоритети по всяко време. Това, което започва като стъпка към климатично съобразено бъдеще, по-късно може да завърши със спиране на софтуерни разработки, продажби на активи или мащабно преструктуриране. Икономическите последици засягат не само първоначалните инвеститори, но и домакинствата, общностите, служителите и бизнес партньорите.
Ситуацията е по-сложна от разказа за петролна компания, която систематично изкупува и след това елиминира конкурентите си в областта на зелената енергия. В случая със Sonnen, пълното поглъщане от Shell се случи през 2019 г., а не през 2018 г.; в случая с Volta, обявеното спиране по-късно беше последвано от споразумение за поемане на значителни части от мрежата от друг оператор. Тези разлики са от решаващо значение, защото обективната оценка трябва да прави разлика между проверими решения, икономически причини и предполагаеми намерения.
Следователно най-убедителното обвинение не е, че е доказано умишлено възпрепятстване на енергийния преход. То се крие в структурен проблем: дългосрочните инвестиции на клиентите могат да загубят стойност поради краткосрочни решения на собствениците. Следователно, един надежден енергиен преход изисква не само капитал за нови технологии, но и правила и бизнес модели, които гарантират тяхната дългосрочна жизнеспособност.
Три случая, различни точки на фрактура
Greenlots, Volta и Sonnen представляваха различни градивни елементи на електрифицирана енергийна система: софтуер за зарядна инфраструктура, обществена мрежа за зареждане с реклама, съхранение на батерии и мрежови енергийни услуги. Икономическите проблеми, които станаха очевидни по време на тяхното оттегляне или промяна на собствеността, бяха съответно разнообразни.
В случая с Greenlots, или по-скоро Shell Sky, проблемът беше прекратяването на дигитална оперативна платформа за зарядни устройства от трети страни. В случая с Volta първоначално беше обявено закриването на комбиниран бизнес за зареждане и медии, преди по-късно да бъде договорено поглъщане на значителни активи. В случая със Sonnen, продажбата от Shell през лятото на 2026 г. беше последвана от потвърдено обявяване в несъстоятелност от страна на германската компания през октомври.
Спирането на софтуер, продажбата на инфраструктура и обявяването на несъстоятелност не са икономически идентични процеси. Те могат да имат различни причини и да изискват различни решения. Общото между тях обаче е, че дългосрочното използване на дадено съоръжение зависи от решения, върху които собственикът му може да влияе само в ограничена степен.
За едно домакинство е от второстепенно значение дали дадена дигитална функция е преустановена поради липса на рентабилност, нова корпоративна стратегия или финансови затруднения. Важното е кои услуги се запазват, какви алтернативи съществуват и кой поема допълнителните разходи. Тази перспектива често липсва, когато корпоративните решения се описват единствено като оптимизация на портфолиото.
Greenlots: Щепселът е в облака
Shell придоби Greenlots през януари 2019 г.; компанията разработи, наред с други неща, софтуер за управление на зарядна инфраструктура за общини, бизнеси, автомобилни паркове и доставчици на енергия. Технологията е предназначена не само да позволи индивидуални процеси на зареждане, но и да организира работата на по-големи мрежи.
В края на декември 2024 г. беше обявено, че Shell ще прекрати поддръжката на своята платформа Shell Sky за търговски зарядни устройства на трети страни в САЩ и Канада на 30 април 2025 г. Това не означаваше края на цялата международна операция по зареждане на Shell. То засегна специфичен бизнес модел: предоставяне на дигитална оперативна среда за инфраструктура на трети страни.
Това разграничение е важно от икономическа гледна точка. Общината може да е закупила зарядна станция, да е платила за свързване към мрежата и да е изградила паркоместа. Въпреки това, редовната ѝ работа може да зависи от външна платформа. Без подходящ софтуер, оторизацията, фактурирането, мониторингът и други функции могат да бъдат нарушени, в зависимост от системата.
Собствеността върху хардуера не означава автоматично контрол върху пълната му използваемост. Физически непокътнато устройство може да загуби икономическа стойност, ако се загуби неговата цифрова оперативна основа.
Това обаче не означава, че всяка засегната зарядна станция непременно ще стане трайно неизползваема. Shell Sky използваше отворения комуникационен протокол OCPP, което по принцип направи възможно миграцията към други съвместими платформи за управление. Следователно ключовият въпрос беше не само дали преминаването е технически осъществимо, но и колко бързо и на каква цена може да бъде осъществено.
Сиатъл разкрива цената на преместването
Seattle City Light, общинският доставчик на енергия, трябваше да мигрира 72 обществени зарядни станции към нова платформа за управление, включително 14 бързи зарядни станции с постоянен ток и 58 по-бавни зарядни станции на общо 37 места. След пилотна фаза през февруари 2025 г., по-широката миграция започна през март; последната зарядна станция премина към ChargePoint през юни.
Този пример показва, че прекратяването на софтуерна платформа не означава непременно края на свързаната инфраструктура. Отворените технически стандарти могат да защитят съществуващите инвестиции и да позволят продължаване на работата.
В същото време, преходът не беше безплатен, автоматичен процес. Сиатъл разположи екип по проекта, както и външни изпълнители и техници, за да управляват прехода в рамките на няколко месеца. Следователно, успешната смяна на доставчика изискваше организационен капацитет, техническа работа и комуникация с потребителите.
Именно тук се крие проблемът за по-малките оператори. Град със собствен технически отдел разполага с различни ресурси от един-единствен бизнес само с няколко зарядни станции. Следователно едно и също стратегическо оттегляне от доставчик на софтуер може да има много различни икономически последици.
В този контекст, OCPP е важна предпазна мярка, но не е пълен заместител на внимателното изготвяне на договори. Операторите не само трябва да изискват официална подкрепа за отворени протоколи. Те също така се нуждаят от данни за достъп, достатъчна документация, експортируеми оперативни данни и проследим път на миграция. Само тази комбинация превръща теоретичната отвореност в практически използваема алтернатива.
Волта: Затварянето не беше последната глава
Shell завърши придобиването на Volta през март 2023 г. за покупка на акции на цена от приблизително 169 милиона щатски долара. Сделката по това време включваше над 3000 зарядни точки в 31 щата и територии на САЩ, както и разработка на над 3400 допълнителни зарядни точки.
Volta комбинира инфраструктура за зареждане с дигитална външна реклама: екраните на станциите бяха предназначени да генерират допълнителни приходи и по този начин да подкрепят финансирането на услугата за зареждане. Локациите включваха търговски центрове, супермаркети и аптеки.
През август 2025 г. беше обявено планираното затваряне на Volta Charging и Volta Media; това включваше демонтиране на мрежа от над 2000 зарядни станции и прекратяване на медийния бизнес през ноември, което засегна приблизително 190 служители. За някои от служителите бяха обявени възможности за кандидатстване за позиции в други подразделения на Shell.
Това решение беше съдбоносно. То обаче не бива да се счита за пълно описание на случилото се след това.
През ноември 2025 г. австралийският доставчик на зарядни и медийни услуги JOLT се съгласи да придобие значителна част от мрежата Volta Media Network на Shell. Обявената сделка обхваща хиляди места за зареждане и медийни услуги; първоначалното ѝ приключване беше планирано за 1 януари 2026 г. и беше обвързано с определени условия.
Това не доказва нито продължаващата експлоатация на всеки отделен бивш обект на Volta, нито пълното изпълнение на първоначалните планове за извеждане от експлоатация. Едно обаче е ясно: общото твърдение, че Shell е демонтирала цялата мрежа без подмяна, игнорира впоследствие договореното прехвърляне на значителни части. Това развитие, по-специално, значително променя икономическата оценка.
Слабият бизнес не е безполезен
Последвалото споразумение JOLT подчертава важно разграничение: един бизнес може да бъде непривлекателен за собственика, без да стане икономически безполезен при всеки възможен оператор.
Shell искаше да се съсредоточи повече върху бързото зареждане на свои собствени или брандирани места за обществено зареждане. JOLT, от друга страна, изрично се стреми към комбиниран бизнес модел на зарядна инфраструктура и дигитална реклама извън дома. Активите, които вече не отговарят на стратегията на едната компания, може да бъдат по-добре разположени организационно в другата.
Това не доказва, че JOLT ще реализира печалба с всяко придобито местоположение. Въпреки това, показва защо затварянето не трябва да се оценява единствено въз основа на предишна корпоративна принадлежност.
Volta отчете загуба от приблизително 140 милиона щатски долара за 2024 г.; тази цифра трябва да се разбира като публикувана оценка, а не като отделно одитиран годишен отчет. Подобна финансова тежест представлява основателна причина за преструктуриране или продажба.
Това обаче не означава автоматично, че всички местоположения са допринесли за загубите с еднаква стойност. Една мрежа обикновено съдържа различни качества на обектите, договорни условия и инвестиционни нужди. Без съответстващи индивидуални данни, нито пълното продължаване, нито пълното демонтиране могат да бъдат убедително обосновани.
Следователно е икономически разумно да се проучи дали частичните продажби, промените в оператора или техническите корекции биха могли да донесат по-голяма стойност от една единствена, обединена транзакция. Последвалото споразумение с JOLT поне показва, че такава опция за прехвърляне наистина е съществувала.
Защо рекламата не финансира автоматично магазина
Основният принцип на Волта първоначално звучи привлекателно: хората зареждат превозните си средства, докато пазаруват, търговците на дребно получават допълнителна услуга, а рекламодателите финансират част от инфраструктурата.
Трудността се състои в сливането на два отделни пазара. Атрактивното място за зареждане не е автоматично особено ценно място за реклама. И обратно, добре видим екран може да бъде икономически изгоден, докато свързаната зарядна станция е недоизползвана.
Що се отнася до таксуването, фактори като разходи за връзка, потребление на електроенергия, използване на капацитета и техническа наличност са важни. В рекламния бизнес обхватът, качеството на целевата група, маркетингът и измеримото въздействие са от решаващо значение. Всеки, който предлага и двете услуги, се нуждае от съответния опит и в двете области.
Допълнителните потоци от приходи могат да подобрят рентабилността. Те обаче могат да създадат и допълнителни разходи и организационна сложност. Това става особено проблематично, когато оптимистичните очаквания от една област маскират недостатъчната рентабилност на друга.
Следователно, един добър инвестиционен анализ трябва да разгледа отделно действителния икономически принос на капацитета за зареждане и рекламата. Освен това, трябва да е очевидно дали цялостната система остава жизнеспособна дори при по-слаби приходи от реклама или по-бавен растеж на електромобилността.
Провалът на един-единствен доставчик не обезсилва фундаментално комбинирания модел. По същия начин, придобиването от специализиран конкурент не доказва дългосрочния му успех. Важни са действителните разходи, договори и приходи, а не привлекателността на оригиналната бизнес идея.
Слънце: Известното име не предлагаше защита
За точното разбиране на Sonnen, правилната хронология е ключова. Shell придоби дял в компанията за съхранение на енергия през май 2018 г.; пълното придобиване беше договорено през февруари 2019 г. Следователно общоприетото твърдение, че Sonnen е била изцяло придобита през 2018 г., смесва две различни събития.
Компанията беше сред пионерите в областта на интелигентното съхранение на енергия в дома, комбинирайки технологията си за батерии с цифрови енергийни услуги и свързването на домакинствата в мрежа. Следователно икономическото ѝ значение не се състоеше единствено в продажбата на отделни устройства. Sonnen се застъпваше за възможността за интегриране на децентрализирани системи в контролируема енергийна система.
През август 2026 г. Shell потвърди завършената продажба на Tiven, семейния офис на Герт Пуркерт, съосновател на Aurelius. Връзката с Aurelius не трябва да води до третиране на всички участващи компании като правно или икономически еквивалентни.
На 22 октомври 2026 г. молбата за несъстоятелност на Sonnen GmbH беше потвърдена; приблизително 400-те останали служители в централата бяха информирани за развитието. Първоначално бизнесът и услугите трябваше да продължат за повече от 150 000 съществуващи клиенти, докато за множество дъщерни дружества бяха планирани ликвидация или самостоятелно администрирани производства по несъстоятелност.
Подаването на заявление за несъстоятелност обаче не е същото като приключване на ликвидация. Освен това обявеното продължаване на дейността на клиентите не е изчерпателна гаранция, че всички съществуващи услуги ще останат непроменени през целия живот на оборудването.
Зад образа на пионер се криеха тежки загуби
Наличните финансови данни за Sonnen GmbH вече показват значително икономическо влошаване преди смяната на собствеността. Документите, подадени в регистъра на лобистите за 2024 г., показват оборот от приблизително 78,4 милиона евро, в сравнение с приблизително 263,5 милиона евро през 2023 г.; същевременно нетната загуба се е увеличила от приблизително 8,8 милиона евро на приблизително 106,6 милиона евро.
Следователно спадът в приходите възлиза на приблизително 70 процента. Особено поразително е, че отчетената годишна загуба за 2024 г. е по-висока от приходите за същата година.
Значението на тези цифри трябва да бъде ясно дефинирано. Прикаченият файл е обозначен като чернова и се отнася до Sonnen GmbH, а не автоматично до всички компании в рамките на международната група. Следователно, той не трябва да се третира като напълно одитиран консолидиран финансов отчет без внимателна проверка.
Въпреки това ограничение, се очертава сериозен проблем. Разходите за персонал през 2024 г. възлизат на приблизително 52,3 милиона евро, само малко под нивото от предходната година, въпреки че приходите от продажби са намалели значително. Това показва структура на разходите, която не е могла да се адаптира достатъчно бързо към по-слабите бизнес резултати.
Нетната загуба за годината обаче не е същото като директен паричен поток. Амортизацията, обезценките и други счетоводни ефекти могат да повлияят на резултата. Следователно, без допълнителна информация е невъзможно надеждно да се определи каква част от загубите се дължи на текущо производство, организационни проблеми или специални обстоятелства.
Цифрите обаче очевидно противоречат на схващането, че високото търсене в предишни години на бум автоматично е създало трайно печеливша компания.
Ново: Патент от САЩ – инсталирайте слънчеви паркове до 30% по-евтино и 40% по-бързо и лесно – с обяснителни видеоклипове!

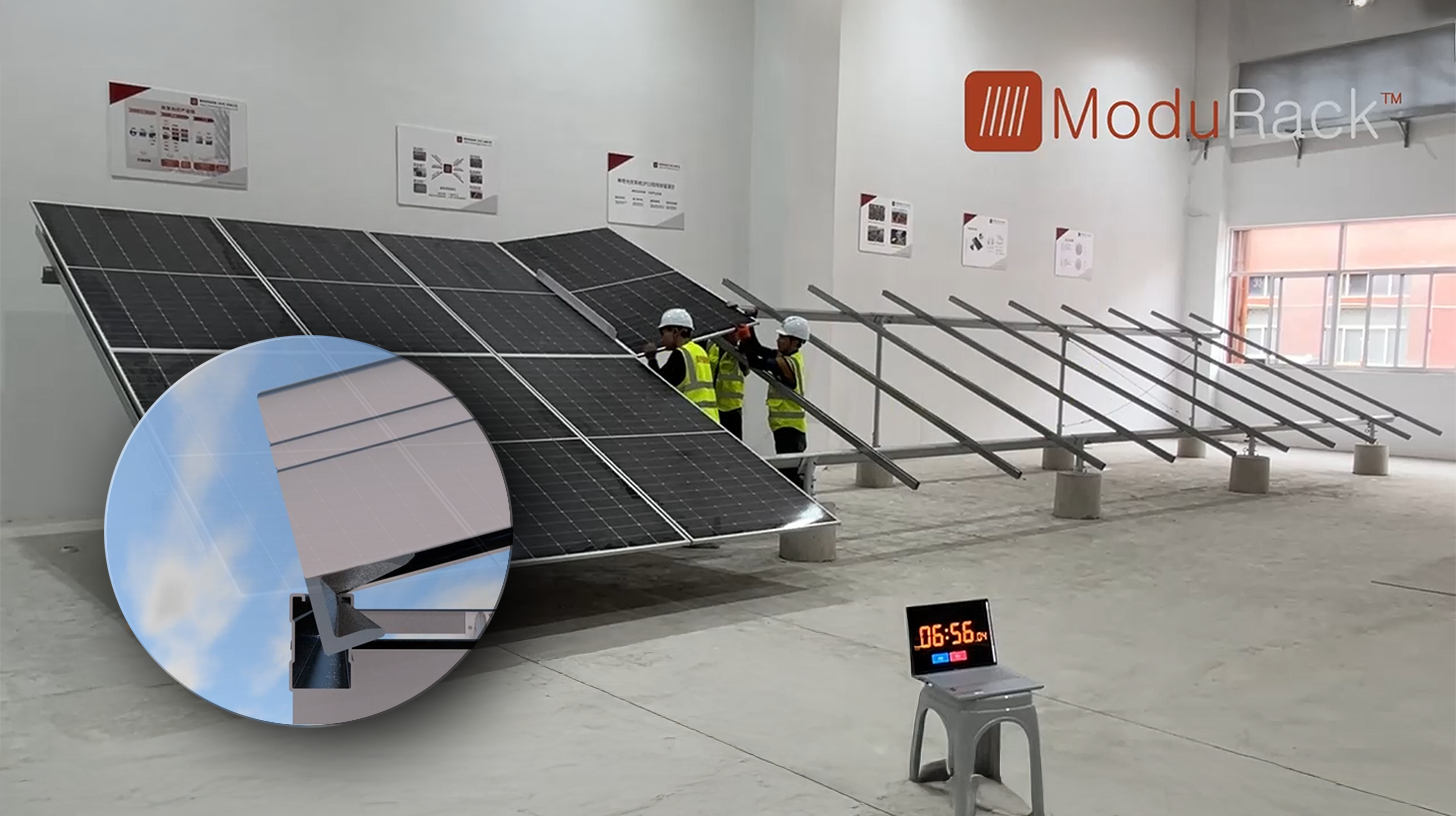
Ново: Патент от САЩ – Инсталирайте слънчеви паркове до 30% по-евтино и 40% по-бързо и лесно – с обяснителни видеоклипове! - Изображение: Xpert.Digital
В основата на това технологично подобрение е умишленото отклонение от конвенционалния монтаж със скоби, който е стандартът от десетилетия. Новата, по-ефективна от гледна точка на времето и разходите система за монтаж се справя с това с фундаментално различна, по-интелигентна концепция. Вместо модулите да се затягат в определени точки, те се вкарват в непрекъсната, специално оформена носеща релса и се задържат здраво на място. Тази конструкция гарантира, че всички сили – независимо дали става въпрос за статични натоварвания от сняг или динамични натоварвания от вятър – се разпределят равномерно по цялата дължина на рамката на модула.
Повече информация тук:
Необходимостта от организирано отстъпление в енергийния преход
Пазарът на складови помещения все още расте
Кризата на един известен производител не е същото като криза на цялата технология. В Германия през първите девет месеца на 2026 г. са регистрирани около 493 000 нови стационарни системи за съхранение на батерии с общ капацитет от 8,2 гигаватчаса; като се вземат предвид очакваните закъснели регистрации, броят на инсталациите се оценява на около 534 000.
По този начин новоинсталираният капацитет е с 91% по-висок отколкото през същия период на предходната година. Големите системи за съхранение отбелязаха особено силен растеж: новоинсталираният им капацитет се е увеличил от около 0,9 на 3,8 гигаватчаса в разглежданото сравнение.
Сегментът на домашните системи за съхранение между пет и 20 киловатчаса също се увеличи; броят на новорегистрираните системи се увеличи от около 261 000 на 303 000, а свързаният с тях капацитет - от около 2,6 на 3,2 гигаватчаса.
Това означава, че кризата на Sonnen не може да бъде убедително обяснена с общ срив в търсенето на складови помещения. Нарастващият пазар като цяло обаче не предпазва отделните компании от загуби.
Производителите могат да загубят пазарен дял, да поемат прекомерно високи разходи или да предлагат продукти, чието съотношение цена-качество вече не е убедително. Освен това, домашните системи за съхранение, търговските системи за съхранение и големите мрежово свързани системи се различават значително по отношение на продажбите, финансирането и техническите изисквания.
Доставчик със силна позиция сред частните домакинства не се възползва автоматично от бума на големите системи за съхранение на батерии. Технологичната близост не е заместител на подходящите продукти или на способността за икономично обслужване на нови групи клиенти.
Падащите цени на батериите увеличават натиска
Международните ценови развития засилват този натиск за адаптиране. Средната цена на литиево-йонните батерии падна до 115 щатски долара за киловатчас през 2024 г. и беше 108 щатски долара през 2025 г.; за стационарните акумулатори е определена средна цена от около 70 щатски долара за киловатчас за 2025 г.
Тези цифри не трябва да се бъркат с цената за крайния клиент на напълно инсталирана система за съхранение на енергия в дома. Инверторът, системата за управление, монтажът, продажбите и сервизът не са напълно включени.
Въпреки това, падащите цени на батериите променят конкурентната среда. Клиентите очакват по-достъпни оферти, конкурентите могат да определят по-ниски цени за новите системи, а по-старите наличности могат да загубят стойност.
Това създава труден преход за производителите. Съществуващите организации често са били изградени въз основа на предишни допускания за цени и растеж. Ако продажните цени падат по-бързо от административните, развойните и дистрибуторските разходи, маржовете са подложени на натиск.
Само високите технически стандарти не са достатъчни. Премиум цените трябва да бъдат оправдани от доказуеми предимства, като например особено добра интеграция, надеждно обслужване или допълнителни икономически приложения.
Несъстоятелността на утвърден доставчик разкрива по-специално едно неприятно ограничение: Дългосрочното гаранционно обещание и добре познатата марка могат да създадат доверие, но те не заместват устойчивото финансиране за бизнеса с услуги.
Американският бизнес противоречи на пълното затваряне
Развитието на Sonnen в САЩ налага по-нататъшна диференциация. Американското звено отчете удвояване на продажбите си и утрояване на производството си през октомври 2026 г. в сравнение с предходната година; очакваха се доставки на над 180 мегаватчаса капацитет за съхранение на енергия за цялата година.
Тези цифри се основават на данни за компанията и в някои случаи на очаквания, а не на окончателни одитирани годишни резултати. Въпреки това те не подкрепят общоприетото схващане, че всички части на Sonnen Group са станали еднакво икономически незначителни.
Виртуалните електроцентрали бяха посочени като ключов двигател на растежа; според компанията, над 6000 домакинства в Тексас вече са интегрирани в такъв модел.
Виртуалната електроцентрала комбинира децентрализирани системи и предлага на пазара тяхната колективна управляемост. Икономически това може да генерира повече от сбора на отделните системи за съхранение, които само увеличават собственото потребление на домакинството.
Дали тези допълнителни ползи действително ще се превърнат в печеливши зависи от конкретния пазар. Съответните фактори включват достъп, правила за възнаграждение, техническа наличност и разпределение на приходите между операторите и домакинствата.
Примерът от САЩ не доказва нито гарантирано спасяване, нито фундаменталното превъзходство на който и да е конкретен бизнес модел. Той обаче показва, че една и съща основна техническа идея може да доведе до много различни резултати при различни пазарни условия. Едно разумно преструктуриране трябва да вземе предвид тези различия.
Капиталът на Shell следва очакванията за възвръщаемост
За Shell новите енергийни услуги се конкурират с установените бизнес области за капитал. Централният управленски въпрос не е само коя технология е социално желателна, но и коя инвестиция обещава подходяща, коригирана спрямо риска възвръщаемост.
През 2025 г. компанията генерира оперативен паричен поток от приблизително 42,9 милиарда щатски долара и направи парично ефективни инвестиции от приблизително 20,9 милиарда щатски долара. В същото време приблизително 22,4 милиарда щатски долара бяха върнати на акционерите, включително 13,9 милиарда щатски долара за обратно изкупуване на акции и 8,5 милиарда щатски долара дивиденти.
Тези данни показват, че Shell като цяло е разполагала със значителни финансови ресурси. Те обаче не доказват, че всяка губеща инвестиция е могла да бъде устойчиво преструктурирана чрез допълнително финансиране.
Ключовата разлика е следната: Една компания може да поеме допълнителни загуби, без по този начин да финансира жизнеспособно бъдеще. Решаващият фактор е дали допълнителните средства предлагат реалистична перспектива за устойчив бизнес модел.
Обратно, високите дивидентни изплащания не са изискване на естествения закон. Те са част от активна стратегия за разпределение на капитала. Когато една корпорация връща значителни средства на акционерите, като едновременно с това намалява определени ориентирани към бъдещето бизнеси, тя разкрива своите приоритети.
Това е разбираемо от гледна точка на корпоративния мениджмънт, фокусиран върху възвръщаемостта на капитала. Не бива обаче да се бърка с очакването, че финансово силен собственик ще поддържа всяка технология през дългите фази на стартиране и криза.
Няма пълно изоставяне на електромобилността
Друга цифра противоречи на недиференцирания наратив за оттегляне. Броят на обществените зарядни станции, собственост на Shell или работещи под нейната марка, се е увеличил от приблизително 73 000 в края на 2024 г. до приблизително 88 000 в края на 2025 г.
Този показател не е същият като общия брой точки за зареждане, достъпни чрез роуминг. Нито пък автоматично описва само изцяло притежавани локации.
Това развитие обаче показва, че Shell не е изоставила напълно общественото зареждане. По-скоро компанията е променила избора си на бизнес модели и се е фокусирала по-силно върху области, които отговарят на собствената ѝ стратегия.
За утвърден доставчик на мобилност, притежаването или управлението на брандирани станции за бързо зареждане може да предложи няколко предимства: директен контакт с клиентите, контрол върху услугата и допълнителни приходи от други услуги. За разлика от това, софтуерна платформа за трети страни оператори или мрежа за зареждане, финансирана от реклама, изисква различен икономически и организационен подход.
От макроикономическа гледна точка този фокус остава противоречив. Допълнителен хъб за бързо зареждане не замества автоматично по-бавното зареждане в жилищни или търговски обекти. Различните опции за зареждане отговарят на различни нужди.
Следователно, самият брой инсталирани зарядни станции е от ограничено значение. Местоположението, достъпността, цената и надеждността също играят ключова роля за качеството на услугата за зареждане. Разрастващата се мрежа като цяло може едновременно да доведе до загуба на услуги от местно значение.
Намерението и ефектът не са едно и също нещо
Подозрението, че утвърдени компании биха могли да придобият млади конкуренти, за да ограничат заплахата за съществуващия си бизнес, по принцип е въпрос на икономически дебат. В този конкретен случай обаче това все още не доказва целенасочена стратегия за превенция.
Това би изисквало допълнителна информация. Това може да включва вътрешни решения, умишлено блокирани опции за трансфер или солидни доказателства, че обещаващ бизнес е бил умишлено обезценен въпреки реалистичните алтернативи.
Освен това, трябва да се вземе предвид вероятното развитие без придобиване. Стартираща компания, която би се провалила по-рано без нов капитал, не става автоматично жертва на антиконкурентна стратегия само защото по-късно се затваря.
Обратно, многогодишното финансиране не елиминира всяка възможна бъдеща пречка. Инвестициите първоначално могат да бъдат силно фокусирани върху растежа, а по-късно да отстъпят място на по-дефанзивна стратегия.
Следователно, за оценката е от решаващо значение разграничението между мотив и следствие. Една компания може да повлияе негативно на енергийния преход, без умишлено да се опитва да го предотврати. Ако обекти бъдат изоставени, цифровите услуги бъдат преустановени или услугите станат ненадеждни, могат да възникнат реални недостатъци, дори ако решението е икономически обосновано от гледна точка на компанията.
Тази по-прецизна критика е по-силна от общото обвинение в саботаж. Тя се фокусира върху видими последици и върху въпроса как подобни рискове могат да бъдат ограничени в бъдеще.
Невидимите разходи за оттегляне
Консолидираният финансов отчет показва предимно разходите, направени от самата компания. Макроикономическият финансов отчет отива по-далеч.
Оператор може да се наложи да внедри нова софтуерна платформа. Партньор на обекта може да загуби договор, за който вече е осигурил пространство или е направил структурни корекции. Домакинството може да очаква по-високи разходи за поддръжка или загуба на допълнително обезщетение.
Не всеки един от тези недостатъци автоматично представлява правно обезщетима вреда. Въпреки това, те могат да бъдат значителни икономически.
Прехвърлянето на рисковете става особено проблематично, когато клиентите трудно биха могли да ги разпознаят по време на първоначалната покупка. Добре познатото корпоративно лого може да внуши усещане за стабилност, дори ако конкретният договор не съдържа съответните дългосрочни гаранции.
Това създава разлика между възприеманата сигурност и обещаните реално резултати. Тази разлика може да повлияе на инвестиционните решения и по-късно да навреди на доверието.
Подходящият отговор не е всяко губещо начинание да продължава безкрайно. По-скоро, част от бизнес модела трябва да бъде организирана стратегия за излизане. Достатъчните срокове за изпълнение, възможностите за прехвърляне и ясните линии на отговорност могат значително да намалят последващите разходи.
Следователно икономическото качество на една система е очевидно не само при нормална работа. То е видно и от това колко добре клиентите и партньорите се справят с промяна в стратегията на доставчика.
Клиентите на Sun се нуждаят от яснота, а не от паника
За съществуващите клиенти е важно да разберат, че обявяването на несъстоятелност не означава автоматично незабавно техническо спиране. Според първоначалния план, бизнесът на Sonnen със съществуващите клиенти би трябвало да продължи.
Това не означава необходимост от превантивна подмяна на складовите помещения, нито гарантира, че всички услуги ще останат непроменени в дългосрочен план. Поради това е препоръчително да се направи структурирана инвентаризация.
Договорите за покупка и монтаж, фактурите, доказателствата за плащане, гаранционните условия, документите за въвеждане в експлоатация и дневниците за поддръжка трябва да бъдат архивирани независимо от клиентския портал. Серийните номера, дневниците за грешки и предишната кореспонденция също са полезни.
Точната идентичност на договарящите се страни е особено важна. Продажбата на оборудване, монтажът, доставката на електроенергия и участието във виртуална електроцентрала могат да бъдат правно различни услуги, предоставяни от различни компании. Дори в рамките на структурата на Sonnen, производството на съхранение и някои енергийни услуги са били възложени на различни компании.
Всеки, който все още чака поръчана система, трябва да изясни писмено статуса на доставката и по-нататъшната обработка. Допълнителните необезпечени авансови плащания обикновено увеличават финансовия риск; това обаче не поражда право на задържане на всички договорно дължими плащания.
Комуникацията с клиентите също заслужава безпристрастна оценка. Не може да се определи надеждно дали всички засегнати страни са били информирани незабавно в съответния краен срок. Следователно, непълната информация не трябва да се заменя с необосновани уверения. Особено в тази ситуация конкретните подробности относно услугата, лицата за контакт и методите на плащане са по-важни от общите уверения.
Гаранционните обещания не са застраховка по подразбиране
Законовата отговорност за дефекти и гаранцията на производителя трябва да се разглеждат отделно. Гаранционните искове обикновено са насочени срещу продавача или договорния партньор, отговорен за договорената услуга, а не автоматично срещу производителя.
Ако системата е продадена от независима специализирана компания, несъстоятелността на производителя не елиминира автоматично неговите задължения към клиента. Въпреки това, получаването на резервни части или техническа поддръжка може да стане по-трудно.
Общите твърдения относно гаранционните срокове са рискови. Новозакупените стоки обикновено са покрити с двегодишна гаранция; за фотоволтаични системи могат да се прилагат по-дълги срокове в зависимост от вида на договора и ситуацията на монтаж. Решаващият фактор е правната квалификация на конкретния договор.
Би било също толкова погрешно да се твърди, че доброволната гаранция по принцип не установява никакво правно основание. Решението за предлагане на гаранция е първоначално доброволно; ако обаче е валидно издадена, тя може да създаде правно обвързващи права.
В производствата по несъстоятелност проблемът често се състои в изпълнимостта. Правно валидно вземане може да има значително по-ниска икономическа стойност, ако длъжникът не е достатъчно платежоспособен.
Трябва да се прави разлика между неплатежоспособността на продавача и неплатежоспособността на производителя: Исковете, произтичащи от гаранцията на производителя, могат да останат незасегнати от неплатежоспособността на юридически независим търговец.
Това води до важен урок за бъдещи решения за покупка. Не е важна само продължителността на гаранцията, но и кой я издава, какви услуги покрива и дали е налична допълнителна застраховка.
Електричеството остава налично, но допълнителните предимства не са непременно гарантирани
По принцип неплатежоспособността на доставчика не създава автоматично специално право на прекратяване на договор за доставка на електроенергия; докато доставката продължава, се прилагат договорените договорни условия и срокове за предизвестие.
Преждевременното прекратяване или едностранно спиране на текущи плащания може следователно да причини нови проблеми. Промените в обработката на плащанията следва да се преглеждат въз основа на надеждни уведомления.
Ако захранването наистина бъде прекъснато, местният доставчик по подразбиране или заместващ доставчик поема стандартните битови връзки. Следователно несъстоятелността на предишния доставчик обикновено не означава, че домакинството внезапно ще остане без електричество.
Финансово положението все още може да бъде неизгодно. Заместителните доставки често са по-скъпи от редовната тарифа; клиентите могат да преминат към нов доставчик, без да спазват срок за предизвестие.
При смяна на доставчик на енергия, показанията на електромера трябва да бъдат документирани и съобщени на съответните страни. Това улеснява разграничаването на потреблението от предишни и бъдещи доставчици.
Тази гаранция за захранване обаче не замества други услуги. Тя не гарантира непрекъснатата работа на конкретно приложение, нито гарантира приходи от виртуална електроцентрала.
Следователно едно домакинство може да продължи да получава надеждно електрозахранване, като едновременно с това загуби икономическите предимства, които са били важни за първоначалната инвестиция в съхранение. Особено при пакетните оферти, основната техническа функционалност, тарифата за електроенергия, гаранцията и маркетинговото споразумение трябва да се разглеждат отделно.
Енергийният преход се нуждае от организирано поетапно премахване
Политическият и икономически урок от тези случаи не е да се предотвратява всяко поглъщане от утвърдена енергийна компания. Такива купувачи могат да осигурят капитал, достъп до пазара и индустриални възможности, които младите компании нямат.
Необходима е по-силна защита за дългосрочните инвестиции на клиентите. Всеки, който продава технология, проектирана за много години, трябва да бъде задължен да обясни как основните ѝ функции могат да бъдат запазени в случай на промяна на собствеността, закриване на бизнес или несъстоятелност.
За дигитално контролирана инфраструктура това включва отворени интерфейси, достъп до данни, документирани пътища за миграция и подходящи преходни периоди. За особено критичен софтуер, подходяща документация или хранилища с изходен код също могат да бъдат полезни. Това обаче е полезно само ако друг оператор може действително да поеме системата законно и технически.
Дългосрочните ангажименти за обслужване също трябва да се оценяват по-прозрачно. Клиентите трябва да могат да разграничат дали дадено обещание зависи единствено от бъдещата платежоспособност на производителя или е допълнително обезпечено.
Такива предпазни мерки водят до разходи. Това не е аргумент срещу тях, а по-скоро прави видим един често скрит досега аспект на инвестицията.
Това създава конкретна конкурентна възможност за компаниите. Тези, които предлагат продължаващи права за експлоатация, надеждно обслужване и истинска преносимост, не само продават технологии, но и намаляват риска.
Следователно решаващата мярка за надежден енергиен преход не е колко зелени компании придобива една корпорация. Важното е дали вече платената инфраструктура остава използваема, дори ако стратегията ѝ се промени. Бъдещата жизнеспособност не започва с обещанието за придобиване. Тя се демонстрира от това, което все още функционира след напускането на собственика.
Вашият партньор за развитие на бизнеса в областта на фотоволтаиката и строителството
От индустриални фотоволтаични системи на покрива до соларни паркове и по-големи соларни паркинги
☑️ Нашият бизнес език е английски или немски
☑️ НОВО: Кореспонденция на родния ви език!

Konrad Wolfenstein
Аз и моят екип с удоволствие ще бъдем на ваше разположение като ваш личен съветник.
Можете да се свържете с мен, като попълните формата за контакт тук wolfenstein@xpert.digital:или просто ми се обадите на +49 7348 4088 965. Моят имейл адрес е
Очаквам с нетърпение нашия съвместен проект.