Интелигентно складиране: Как автоматизацията променя баланса на силите в логистиката – Креативен образ по темата, с изкуствен интелект: Xpert.Digital
Повече роботи, по-голяма ефективност? Какво наистина е важно в складирането
Автоматизиране на складове: Много компании пренебрегват тези разходи и рискове
Бъдещето на логистиката: Как интелигентните складове променят конкурентоспособността
Роботите, изкуственият интелект и автоматизираните складови системи обещават по-бързи процеси и по-ниски разходи. Но новите технологии сами по себе си не правят склада по-ефективен: Ако процесите са лошо организирани или данните са ненадеждни, автоматизацията може дори да изостри съществуващите проблеми. Решаващият фактор е колко добре взаимодействат технологиите, материалните потоци и оперативните процеси. Тази статия показва кои бизнес модели оформят пазара, как се различават регионалните възможности и какво компаниите трябва да вземат предвид, когато инвестират – от общите разходи и софтуера до поддръжката и надеждността.
Интелигентно складиране: Защо добрите данни могат да бъдат по-важни от новите роботи
Купуването само на роботи може просто да автоматизира вашата неефективност
Интелигентното складиране се развива от задача за техническа модернизация до стратегически въпрос за конкурентоспособност. Основната цел не е да се заменят колкото се може повече хора с машини. Решаващият фактор е съгласуването на нивата на запасите, материалните потоци, работните процеси и изискванията на клиентите по такъв начин, че компанията да работи по-надеждно, икономично и адаптивно. Складът е интелигентен, когато може да реагира ефективно на промените – не просто защото в него работят роботи.
Следователно централната икономическа теза е следната: Устойчивата стойност на интелигентното складиране произтича от взаимодействието между проектиране на процеси, качество на данните, автоматизация и оперативен контрол. Отделните технологии могат да позволят значителни подобрения. Те обаче могат също така да обвържат капитал, да увеличат технологичните зависимости и да прикрият съществуващи организационни проблеми. Има значителна разлика между убедителна демонстрационна операция и напълно печеливша система в продължение на много години.
Пазарът ясно отразява това напрежение. От една страна, търсенето на високопроизводителна интралогистика се увеличава. От друга страна, инвестициите остават зависими от икономическия климат, разходите за финансиране, строителната активност и финансовото състояние на основните клиенти. За 2025 г. световният пазар за складова автоматизация прогнозира увеличение на приема на поръчки с около седем процента. Този растеж обаче не се дължи единствено на по-силното реално търсене. По-високите разходи за стомана и труд увеличиха разходите по проектите; в същото време отделни големи инвестиционни програми подкрепиха пазара като цяло. Следователно номиналният растеж не се равнява автоматично на съответно увеличение на броя на автоматизираните складове.
Един надежден пазарен анализ изисква разглеждане на три нива поотделно: индустриалната верига за създаване на стойност, различните конкурентни модели на доставчиците и регионалните условия на търсене. Само тяхната комбинация обяснява кои технологии са икономически жизнеспособни, кои компании притежават структурни предимства и къде се развиват атрактивни инвестиционни възможности.
Голям бъдещ пазар с размити статистически граници
Дори дефинирането на пазара изисква внимателно обмисляне. Интелигентно складиране, складова автоматизация, интралогистика и логистична автоматизация не са синоними. Някои пазарни анализи се фокусират предимно върху автоматизирани системи за съхранение и транспортиране. Други включват софтуер за управление на складове, сензори, мобилни роботи, услуги или допълнителни приложения извън самия склад.
Една пазарна прогноза оценява световния пазар на интелигентно складиране на 31,21 милиарда щатски долара за 2025 г. и очаква той да нарасне до 46,42 милиарда щатски долара до 2030 г. Това съответства на среден годишен темп на растеж от 8,3%. Друго проучване за автоматизация на складове прогнозира пазарен обем от приблизително 64 милиарда щатски долара до 2032 г. и годишен темп на растеж от 12,3% между 2026 и 2032 г. Тези цифри описват различни изследователски рамки и не трябва да се сумират или третират като директно сравними измервания.
Това методологично ограничение е от съществено значение за вземането на икономически решения. Смесването на различни пазарни дефиниции може да доведе до надценяване на реално постижимото търсене. Производител на захващаща технология не обслужва същия пазар като генерален изпълнител на цялостни дистрибуторски центрове. По подобен начин потенциалът за приходи на софтуерна платформа не е еквивалентен на общия обем на инвестициите на нейните клиенти.
Статистиката за продажбите също изисква ясна интерпретация. За 2024 г. са отчетени приблизително 102 900 продадени професионални сервизни робота за транспортни и логистични приложения, което е увеличение с 14% в сравнение с предходната година. Това означава, че повече от половината от регистрираните професионални сервизни роботи попадат в тази категория приложения. Тази категория обаче не включва единствено складови роботи, но и други транспортни задачи. Освен това, това е извадка от компании, а не пълен списък на всички инсталации по целия свят.
Следователно, надеждният извод не е, че всеки подсектор расте с еднакви темпове. По-скоро е, че автоматизираното движение на стоки е значително търговско приложение на роботиката, докато действителните пътища на растеж се различават значително в зависимост от технологията, региона и клиентската група.
Защо инвестиционната логика на склада се променя
Търсенето на интелигентно складиране може да се разбира като реакция на няколко едновременни фактора, влияещи върху разходите. Компаниите трябва да използват оскъдната работна ръка по-продуктивно, да посрещат нарастващите изисквания за капацитет за доставка и да се справят с несигурните тенденции в продажбите. Следователно недостигът на работна ръка и по-високите изисквания за обработка на поръчки са сред ключовите двигатели на автоматизацията.
Променящият се профил на поръчките е особено важен от икономическа гледна точка. Склад с малко големи доставки изисква различна организационна структура от склад с много малки поръчки, чести връщания и различни комбинации от продукти. Количеството обработвани стоки не е единственият фактор, определящ необходимите усилия. Броят на поръчаните артикули, разнообразието от продукти и необходимите стъпки за обработка могат да окажат по-голямо влияние върху разходите, отколкото чистият обем на доставките.
Това води до фундаментална разлика между капацитет и ефективност. Допълнителното пространство първоначално само създава място. То не елиминира времето за търсене, грешките при инвентаризацията или задръстванията в станциите за опаковане. И обратно, по-доброто разпределение на местата за съхранение може да повиши ефективността на съществуваща сграда, без незабавно да е необходима напълно автоматизирана система.
Друг движещ фактор е икономическото значение на надеждността. Неточната инвентаризация може да доведе до неправилни покупки, ненужни резервни запаси, забавяне на доставките и допълнителен транспорт. Следователно, складът влияе не само върху собствените си разходи за персонал, но и върху продажбите, покупките, производството и ликвидността.
Следователно инвестиционното решение не трябва да се свежда до изолирано спестяване на служител в склада. То се отнася до въпроса колко оперативна несигурност може да управлява една компания и на каква цена. Едно решение може да бъде икономически изгодно, дори ако води само до ограничени икономии на персонал, но стабилизира критичен производствен процес или избягва скъпоструващо разширяване на обекта.
Създаването на индустриална стойност започва много преди робота
Индустриалната верига на интелигентното складиране може да се разбира като многопластова система. В началото са материалите и индустриалните компоненти. Те включват стоманени конструкции, стелажи, задвижвания, зъбни колела, ролки, конвейерни модули, батерии, зарядно оборудване, системи за управление, камери и технологии за сигурност. На това ниво, капацитетът за доставка, качеството и стандартизацията определят конкурентоспособността на доставчиците надолу по веригата.
Второто ниво се състои от специализирани машини и подсистеми. Автоматизирани складове за малки части, палетни складове, шатъл системи, сортировъчни системи, мобилни транспортни роботи и роботизирани манипулационни станции, всяка от които изпълнява специфични задачи. Тяхната икономическа полза зависи до голяма степен от това колко добре са пригодени към съответната продуктова гама и поток на материали.
Над това се намира контролният и софтуерен слой. Той свързва поръчки, инвентар, ресурси и технически системи. Само тази връзка трансформира отделните машини в координирана цялостна система. Следователно, стандартният пазарен подход към автоматизацията на складовете обхваща не само съхранение, транспортиране, сортиране и комплектоване на поръчки, но и софтуер, интеграция и услуги.
Друг етап с добавена стойност е системната интеграция. Тук се координират сгради, технологии, противопожарна защита, ИТ и оперативни процеси. Тази задача често се подценява, защото видимите технически елементи изглеждат по-лесни за оценка от качеството на тяхната интеграция.
Последната стъпка е експлоатацията през целия жизнен цикъл. Поддръжката, резервните части, актуализациите на софтуера, модернизацията и разширението не са второстепенни, допълнителни услуги. Те пряко влияят върху това дали първоначално изчислената производителност остава налична.
Тази структура води до важно икономическо разграничение: продажбата на машина генерира еднократен приход. Надеждно поддържаната система, от друга страна, може да генерира повтарящи се приходи в продължение на много години. За клиентите тази дългосрочна връзка предлага както сигурност, така и потенциална зависимост.
Защо управленското ниво взема решения за икономически ползи
В един интелигентен склад няколко нива на вземане на решения трябва да работят заедно. Системата за управление на склада, често наричана система за управление на складове, организира инвентара, местата за съхранение и поръчките. Системите за управление на машинно ниво изпълняват движенията технически. Слой за изпълнение или оркестрация от по-високо ниво може да приоритизира задачите и да координира ресурсите.
Термините не винаги се използват последователно на пазара. Следователно, конкретното разпределение на отговорностите е по-важно от икономическа гледна точка, отколкото името на продукта: Коя система определя последователностите? Къде се поддържа надеждно информацията за инвентара? Кой орган реагира на прекъсвания? И кой носи отговорността, ако няколко подсистеми функционират поотделно, но не се постига общата производителност?
Нарастващото значение на тази система за управление се отразява и в стратегическата насока на основните доставчици. KION преименува своя сегмент „Решения за веригата за доставки“ на „Интелигентни решения за автоматизация“ в началото на фискалната 2026 година. Същевременно марката Dematic ще бъде по-силно позиционирана в областта на цялостния контрол на веригата за доставки. Това отразява разширяването на предлаганите от нея услуги от индивидуална складова технология до координация на сложни процеси.
За операторите, високопроизводителната софтуерна архитектура може да подобри мащабируемостта. Нови роботи или работни станции могат да бъдат интегрирани постепенно. Това обаче изисква подходящи интерфейси, недвусмислени модели на данни и ясно определени отговорности.
Само по себе си отвореността не гарантира ниски общи разходи. Архитектура, силно съставена от различни продукти, може да доведе до допълнителни усилия за интеграция и тестване. Обратно, затворена, интегрирана система може да е по-лесна за работа, но да затрудни смяната на доставчици по-късно. Следователно, най-доброто решение не се крие единствено в един подход. То зависи от сложността, вътрешните възможности и дългосрочната стратегия за местоположение.
Изкуственият интелект трябва да се измерва спрямо оперативни данни
Изкуственият интелект разширява възможностите на складирането, но не замества добрата организация на процесите. Подходящите приложения включват визуално разпознаване на артикули, подобряване на процесите на роботизирано захващане, приоритизиране на поръчките, прогнозиране на технически неизправности и динамична координация на мобилни роботи. Планирането, базирано на симулация, и прогнозното разпределение на ресурсите също придобиват все по-голямо значение.
Трябва да се прави разлика между различните технически задачи. Система, която анализира изображения, решава различен проблем от алгоритъм за планиране на маршрут. По подобен начин, гласова асистираща система не е автоматично подходяща за управление на движенията на машини, критични за безопасността.
За икономическата оценка няма значение дали даден продукт се предлага на пазара като решение с изкуствен интелект. Важното е дали той предлага измерими предимства в сравнение с подходящ бенчмарк. Ако една система за управление, базирана на правила, надеждно и рентабилно изпълнява стабилна задача, по-сложното решение трябва да оправдае допълнителните усилия, които са необходими за него.
Следователно ключовите показатели за ефективност (KPI) при реални оперативни условия са особено значими. Те включват поръчки, изпълнени без грешки, необходими човешки интервенции, време за рестартиране след прекъсвания и производителност с необичайни артикули. Високият среден процент на откриване може да има малко икономическо значение, ако останалите грешки са особено скъпи.
Качеството на данните също ограничава тяхната полезност. Неточните размери на продуктите, непоследователните данни за опаковките или забавените осчетоводявания на инвентара могат систематично да подведат интелигентните системи за управление. Следователно, поддръжката на данни не е подготвителен страничен проект, а текущ компонент на системата за складово производство.
Четири бизнес модела оформят конкурентната среда
Конкурентната среда е по-смислено категоризирана по бизнес модели, отколкото по единична класация. Първата група включва широко позиционирани системни доставчици и интегратори. Ключови играчи на пазара включват Dematic, Daifuku, SSI Schäfer, KNAPP, Vanderlande, Swisslog, TGW и Honeywell Intelligrated. Те се конкурират с различни комбинации от складови технологии, материален поток, софтуер, интеграция и обслужване.
Силата им се крие в справянето със сложни проекти и интегрирането на множество технически дисциплини. Клиентът получава цялостно решение и може по-ефективно да консолидира отговорностите. В същото време подобни проекти често са капиталоемки и изискват прецизно планиране.
Втората група се състои от по-специализирани доставчици на технологии и роботика. Компании като AutoStore, Geekplus, Locus Robotics и Symbotic представляват различни технически и търговски подходи в рамките на складовата автоматизация. Те не са напълно взаимозаменяеми конкуренти. Техните решения са насочени към различни продуктови структури, задачи за движение и нива на автоматизация.
Третата група се състои от доставчици на софтуер и платформени компании. Тяхното конкурентно предимство може да се крие в управлението на хетерогенни технологии, в процесите на оптимизация или в интеграцията с друг корпоративен софтуер. Значителна част от бизнеса им зависи от това колко дълбоко са интегрирани приложенията им в оперативната организация.
Четвъртата група включва регионални интегратори, специалисти по поддръжка и доставчици на специфични за индустрията решения. Те могат да бъдат успешни там, където близостта до клиента, бързата реакция и познаването на съществуващите системи са по-важни от глобалния размер.
Тази структура обяснява защо една компания може да бъде лидер в даден подпазар, без да доминира на пазара като цяло. Доставчик на автоматизирана технология за съхранение не винаги се конкурира директно с доставчик на мобилни транспортни роботи. Вместо това често възникват партньорства, канали за продажби и съвместни проекти.
Размерът не предпазва от проектни и икономически рискове
Големите доставчици имат препоръки, международни сервизни организации и обширни ресурси за развитие. Въпреки това, бизнесът им остава частично зависим от времето на големи инвестиционни проекти.
Това е видно от данните за сегмента „Решения за веригата за доставки“ на KION за 2025 г. Приемът на поръчки се е увеличил с 39,5% до приблизително 3,599 милиарда евро, докато приходите на сегмента са се увеличили с 4,4% до приблизително 3,071 милиарда евро. Както проектният бизнес, така и бизнесът с услуги са нараснали.
Различните темпове на растеж илюстрират защо приемането на поръчки и приходите трябва да се анализират отделно. Новите проекти не водят веднага до пълни приходи. Планирането, производството, монтажът и пускането в експлоатация отнемат време. Следователно, една силна година на поръчки може да окаже пълно влияние върху приходите едва по-късно.
По подобен начин, голямото натрупване на поръчки не гарантира автоматично високи печалби. Решаващи фактори са изчислените маржове, техническите рискове, договорните условия и способността за изпълнение навреме. Ако разходите се повишат или проблемите с интерфейса доведат до допълнителна работа, една голяма поръчка може да се превърне във финансово разочарование.
Това води до по-нюансирана картина за конкурентен анализ. Инсталираните системи осигуряват достъп до услуги и модернизация на бизнеса. Новите мащабни проекти дават възможност за растеж, но също така увеличават изискванията към управлението на проекти и ликвидността. Следователно балансираната комбинация от нови системи, софтуер, поддръжка и разширения може да бъде по-икономически ценна от особено голям обем краткосрочни поръчки.
Модулната роботика променя бариерите за навлизане
Мобилните роботи и модулните системи променят възможностите за планиране на инвестициите. Вместо да преструктурират цялата складова организация наведнъж, компаниите могат да автоматизират избрани транспортни или комплектовъчни задачи и да разширят обхвата им по-късно. Поради това търсенето на мащабируеми и гъвкави решения се счита за важен дългосрочен двигател на пазара.
Основното предимство се крие в справянето с несигурността. Когато бъдещият обем на поръчките е труден за предвиждане, опцията за постепенно разширяване има своя собствена икономическа стойност. По-малката първоначална инвестиция може да ограничи риска от лоши решения и да позволи натрупване на практически опит.
Модулността обаче не означава неограничена мащабируемост. Допълнителните роботи изискват пространство за движение, капацитет за зареждане, точки за прехвърляне и достатъчно мощни работни станции. Ако тези ограничения не бъдат взети предвид в процеса на разработка, по-големият флот може да доведе до все по-често изчакване.
Това води до важно правило за планиране: Лимитът на производителност на допълнителен робот не е непременно постоянен. Системата може първоначално да расте почти пропорционално и по-късно да се повреди при различно пречка.
За доставчиците това измества фокуса на конкуренцията от обикновената технология на превозните средства към цялостния оперативен контрол. Управлението на автопарка, управлението на повреди, безопасността, поддръжката и интеграцията определят дали едно гъвкаво решение наистина остава гъвкаво при ежедневна употреба.
LTW Интралогистични решения

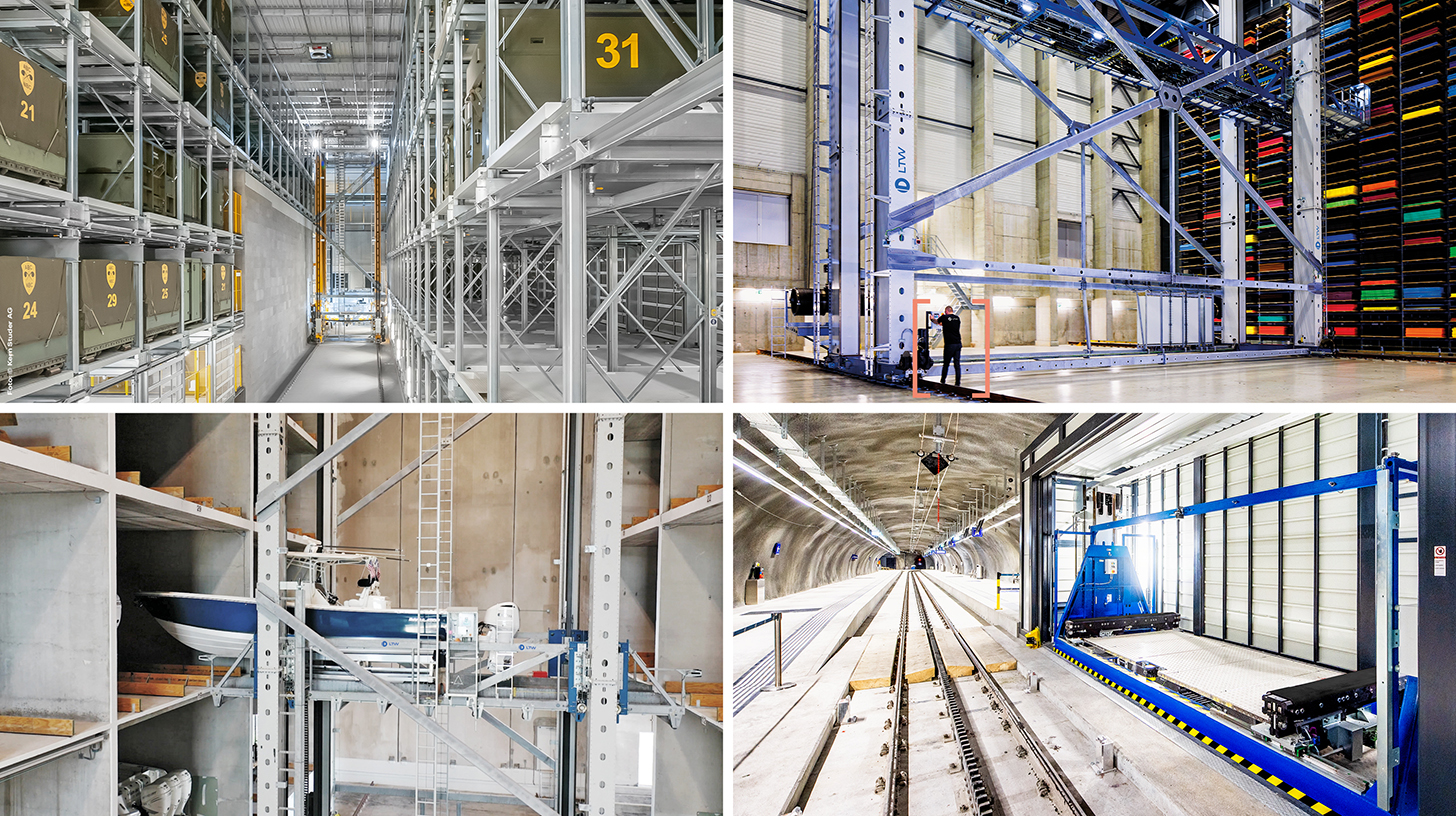
LTW Intralogistics – Инженери на потока - Изображение: LTW Intralogistics GmbH
LTW предлага на своите клиенти не отделни компоненти, а интегрирани цялостни решения. Консултации, планиране, механични и електротехнически компоненти, технология за управление и автоматизация, както и софтуер и сервиз – всичко е свързано в мрежа и прецизно координирано.
Вътрешното производство на ключови компоненти е особено предимство. Това позволява оптимален контрол на качеството, веригите за доставки и интерфейсите.
LTW е символ на надеждност, прозрачност и съвместно партньорство. Лоялността и честността са здраво залегнали във философията на компанията – ръкостискането все още означава нещо тук.
Свързано с това:
Европа предлага голям пазар за подновяване на съществуващи лагери
Моделите на употреба преразпределят разходите и рисковете
Освен традиционните покупки на оборудване, бизнес моделите, базирани на употреба и услуги, набират скорост. В роботиката като услуга техническите услуги се предоставят чрез повтарящи се плащания. В сектора на роботиката в транспорта и логистиката съответните предложения отбелязаха 42% ръст през 2024 г., докато традиционните продажби останаха най-важният маркетингов канал.
За клиентите подобен модел може да намали изискването за първоначален капитал. Освен това, поддръжката и техническата поддръжка понякога могат да бъдат обединени в един договор. Това може да улесни навлизането, особено когато вътрешните технически ресурси са ограничени.
Икономическата оценка обаче не трябва да се ограничава до по-ниското първоначално плащане. Продължителността на договора, минималните изисквания за покупка, промените в цените, разходите за разширяване и опциите за прекратяване влияят върху общите разходи. Система, която се използва интензивно в дългосрочен план, може да бъде по-рентабилна за притежаване, докато гъвкавият договор предлага предимства във времена на несигурно търсене.
Доставчикът поема и допълнителни рискове. Той трябва да финансира технологията и да осигури нейната производителност за по-дълъг период. Това прави използването, остатъчната стойност и кредитоспособността на клиента по-важни.
Моделите на употреба не елиминират инвестиционните разходи. Те просто преразпределят финансирането, оперативната отговорност и риска между заинтересованите страни. Ползата им зависи от това дали това разпределение е в съответствие с действителната несигурност на клиента.
Регионалният пазарен потенциал изисква повече от цветна карта на света
Надеждната регионална топлинна карта трябва да разграничава поне три измерения: текущ размер на пазара, очакван растеж и икономическа привлекателност на отделните приложения. Голям пазар може да расте бавно. Малък пазар може да показва високи темпове на растеж, но да генерира само ограничени абсолютни приходи.
Регионалните разходи и инфраструктурните фактори също играят роля. Високите разходи за труд обикновено увеличават стойността на спестените трудови часове. Високите разходи за земя могат да направят по-плътното съхранение по-привлекателно. И обратно, ненадеждната техническа инфраструктура или липсата на капацитет за поддръжка могат да възпрепятстват същия подход към автоматизацията.
Скорошна прогноза за индустрията предвижда среден годишен растеж от приблизително седем процента за Европа, Близкия изток и Африка между 2025 и 2030 г. Около шест процента се очаква за американските пазари и около пет процента за Азиатско-тихоокеанския регион. В световен мащаб тази цифра е приблизително шест процента.
Тази прогноза не е универсално валидна класация на всички сегменти на роботиката и софтуера. Други проучвания с различни дефиниции стигат до различни резултати. Именно поради тази причина, регионалната топлинна карта не бива да създава впечатлението, че една-единствена цифра за растеж адекватно описва всички технологии и държави.
По-скоро въпросът, който трябва да се зададе при вземането на инвестиционно решение, е каква е специфичната комбинация от клиентско търсене, структура на разходите, качество на местоположението и техническа поддръжка.
Европа предлага голям пазар за подновяване на съществуващи лагери
Европа не е хомогенен пазар за автоматизация. Настоящото развитие варира значително между отделните страни и индустрии. Холандия, Северна Европа и Обединеното кралство изпитват по-благоприятни условия на търсене, докато Германия страда в краткосрочен план от по-слаба инвестиционна активност сред ключовите клиенти.
Това води до двойна перспектива. От една страна, икономическата слабост и нежеланието за инвестиране в индустрията могат да забавят новите проекти. От друга страна, установените складови структури по-специално имат своя собствена нужда от модернизация, по-добър софтуер и премахване на отделни пречки.
Съществуващите обекти обаче представят различни изисквания от новите сгради. Наличната височина, почвените условия, противопожарната защита, растерът на колоните и текущите операции ограничават техническата свобода. Решението трябва да се адаптира към съществуващите условия, а не да предполага теоретично оптимална сграда.
Това създава възможности за доставчиците да модернизират съществуващите операции. Икономическото предимство се състои не само в продажбата на нови технологии, но и в тяхното внедряване с възможно най-малко прекъсвания. Прекъсванията в производството и сривовете във веригата за доставки могат значително да подкопаят очакваните ползи.
В това отношение Германия остава предизвикателен пазар: краткосрочното по-слабо търсене не означава автоматично липса на дългосрочен потенциал. То обаче увеличава значението на убедителните проучвания за икономическа осъществимост и концепциите за внедряване с нисък риск.
Централна и Югоизточна Европа изискват различен подход към автоматизираните изчисления
За локации в Централна и Югоизточна Европа няма особен смисъл просто да се възприеме инвестиционната логика на регионите с високи заплати в Западна Европа. Решаващи фактори са общите местни разходи, наличието на служители, профилът на поръчките и стратегическата роля на местоположението.
Полша и Чехия са посочени като пазари с нарастващо значение в контекста на диверсификацията и регионализацията на веригите за доставки. Това обаче не ги приравнява автоматично с всички останали страни в региона.
За места като Румъния или България, анализът следователно трябва да се основава на конкретни оперативни данни. По-ниските разходи за труд могат да удължат периода на амортизация само чрез спестяване на персонал. В същото време, точността на инвентара, проследимостта, използването на пространството или надеждното снабдяване на международни клиенти могат да осигурят икономическо оправдание за автоматизация.
Една реалистична стратегия за навлизане е постепенната дигитализация. Надеждните основни данни, мобилното събиране на данни и ясната отговорност за процесите първоначално създават прозрачност. Впоследствие могат да се автоматизират отделни транспортни маршрути или стандартизирани стъпки за обработка.
Тази класация не е обща препоръка срещу големи съоръжения. Обект с голям обем на работа и стабилни стокови потоци може да оправдае цялостна автоматизация дори в регион с по-ниски заплати. Решаващият фактор е специфичната употреба, а не етикетът на държавата.
Северна Америка съчетава инвестиционна мощ със зависимост от големи клиенти
Американските пазари са силно повлияни от мащабни инвестиционни програми, предприети от големи компании за търговия на дребно и логистика. Такива програми могат да поддържат търсенето в продължение на няколко години. В същото време те могат да изкривят пазарните данни, ако няколко особено големи проекта генерират значителен дял от растежа. За 2025 г. мащабните проекти на водещи търговци на дребно бяха сред ключовите двигатели на новите поръчки в световен мащаб.
За доставчиците, един голям клиент е привлекателен, защото може да предложи повтаряеми решения, големи обеми и международни референции. Същата тази корелация обаче увеличава риска от пазарна концентрация. Ако ключов клиент отложи инвестиционните си планове, това може да окаже значително влияние върху приема на поръчки и използването на капацитета.
Освен това, разходите за строителство и материали влияят върху рентабилността. В Съединените щати значителна част от очаквания ръст на поръчките през 2025 г. се дължи на по-високите цени на проектите. Това илюстрира защо нарастващите приходи не трябва да се тълкуват директно като доказателство за подобрени инвестиционни условия.
В дългосрочен план трябва да се прави разграничение и между различните клиентски сектори. Очаква се автоматизацията на храните в Америка да се забави към края на десетилетието, тъй като по-големите програми за дистрибуторски центрове ще бъдат завършени. За разлика от това, секторът за доставка на пратки се очаква да продължи да расте благодарение на инвестициите в доставка до последната миля.
Следователно регионалната перспектива остава фундаментално привлекателна, но селективна. Решаващите фактори са в кои инвестиционни цикли участва даден доставчик и доколко бизнесът му зависи от отделните програми.
Азия е едновременно център на търсенето и зона на индустриална конкуренция
Азиатско-тихоокеанският регион не трябва да се разглежда като единен блок за растеж. Пазарите на Китай, Япония, Индия и Югоизточна Азия се различават по отношение на индустриалната структура, технологичната зрялост и инвестиционните условия.
Прогнозиран е спад на приходите от осем процента за пазара на складова автоматизация в Азиатско-тихоокеанския регион до 2025 г. По-слабото вътрешно търсене в Китай се счита за основен фактор, допринасящ за това. Някои подпазари обаче се представиха добре.
В същото време регионът съчетава разнообразни профили на доставчици. Японски и европейски компании се конкурират там с китайски и индийски компании за роботика, както и с регионални интегратори. Сред ключовите играчи са Daifuku, Murata Machinery, Geekplus, GreyOrange и SSI Schäfer.
Тази двойна роля е от решаващо значение за конкурентния анализ: Азия е едновременно пазар за продажби и регион на произход на важни технологии. Следователно, по-слабото вътрешно търсене не води непременно до съответно по-слаба международна конкурентна позиция за производителите там.
Индия обаче представя различна картина. Там е описан преход от индивидуални пилотни проекти за дигитализация и автоматизация към по-цялостни приложения. Автоматизираните складови технологии, конвейерните системи, роботизираното комплектоване на поръчки и управлението, основано на данни, са предназначени да осигурят по-висока производителност без пропорционално увеличаване на изискванията за персонал.
Следователно, успешното развитие на пазара изисква специфични за страната и ориентирани към приложението стратегии. Стандартизираният продукт може да бъде международно мащабируем; инсталирането, сервизното обслужване и оперативната адаптация обаче често остават локално определени.
Близкият изток и други развиващи се пазари предлагат селективни възможности
За Индия, Близкия изток и Африка са описани нарастващи приложения на роботиката, автоматизирания транспорт, сензорите и облачното управление на складовете. Това развитие е обусловено от натиска върху разходите и нарастващите очаквания за скоростта на изпълнение на поръчките.
От икономическа гледна точка трябва да се прави разлика между отделните модерни логистични центрове и готовността за пазара в цялата страна. Технически взискателен мащабен проект показва, че решението може да бъде внедрено на едно място. Това обаче не доказва, че поддръжката, доставката на резервни части и квалифицираният персонал са еднакво налични в целия регион.
Такива пазари могат да бъдат привлекателни за доставчиците, ако те съвместно разработват технологии и местна оперативна поддръжка. Тези, които продават само оборудване, без да осигурят последващата му експлоатация, рискуват проблеми с производителността и увреждане на репутацията.
В Латинска Америка Бразилия и Мексико са особено споменавани във връзка с нарастващото значение на регионализираните вериги за доставки. И тук специфичният потенциал зависи от това кои индустрии инвестират и кои задачи ще бъдат автоматизирани.
Следователно, смислената регионална топлинна карта не е просто класация на печелившите и губещите. Тя е карта на различни бизнес модели: модернизация на съществуващи съоръжения, автоматизация на нови дистрибуторски центрове, снабдяване с промишлено производство или постепенна дигитализация на складове, които преди това са били предимно ръчни.
Ползите за клиентите варират повече в зависимост от приложението, отколкото от модната дума
Не всеки складов проблем изисква една и съща технология. Склад за резервни части с много рядко търсени артикули се нуждае от различно решение от център за дистрибуция на храни с висок производителност и кратки срокове.
За стабилни, стандартизирани материални потоци, високопроизводителните фиксирани системи могат да предложат икономически предимства. Въпреки това, за променливи процеси и несигурно използване на капацитета, модулните системи може да са по-привлекателни. Следователно настоящите технологични разработки обхващат както автоматизирани системи за съхранение и извличане, така и мобилни роботи, системи за сортиране и все по-често роботизирано боравене с единични части.
Дори в рамките на едно място, различните решения могат да бъдат полезни. Бързо движещите се артикули, обемистите стоки и рядко преместваните резервни части не изискват непременно едно и също ниво на автоматизация. Диференцираната сегментация може да бъде по-икономична от унифицираната цялостна концепция.
Разграничението между средно и пиково търсене е особено важно. Система, проектирана единствено за най-високото краткосрочно търсене, може да остане недоизползвана през големи части от годината. И обратно, една недостатъчно оразмерена система може да се повреди именно през най-критичните икономически седмици.
Следователно оптималното решение разглежда комбинация от базов технически капацитет, гъвкави работни процеси и възможности за разширяване. Целта не е максимална теоретична производителност на машината, а стабилна структура на разходите при различните състояния на използване.
Рентабилността зависи изцяло от правилното сравнително изчисление
Един надежден инвестиционен анализ трябва да сравнява автоматизираното целево състояние с реалистична алтернатива. Съществуващата операция не трябва нито да бъде изкуствено подценявана, нито да се третира като непроменима. Често значителни подобрения могат да бъдат постигнати просто чрез по-добра организация, оформление на склада или софтуер.
От страна на разходите, освен самото оборудване, има и планиране, модификации на сградата, ИТ интеграция, обучение, пускане в експлоатация, резервни части и бъдещи подобрения. От страна на ползите, има спестени работни часове, намалени разходи за грешки, допълнителен използваем капацитет и потенциално спестени разширения.
Един умишлено опростен пример илюстрира логиката. Ако първоначалната инвестиция е четири милиона евро и годишно се генерират 1,2 милиона евро реализуеми ползи, като същевременно се понесат допълнителни оперативни разходи от 300 000 евро, нетният годишен ефект е 900 000 евро. Следователно, периодът на проста амортизация е приблизително четири години и половина. Това е илюстративен сценарий, а не средна стойност за индустрията.
Дори малки промени могат значително да повлияят на резултата. Ако ползите са по-ниски поради намалена заетост или ако разходите за интеграция са по-високи, периодът на амортизация се удължава. И обратно, избягването на необходимостта от строителство на нови сгради може значително да подобри рентабилността.
За дългосрочни решения, простият период на амортизация е недостатъчен. Трябва да се вземат предвид датите на плащане, разходите за финансиране, остатъчните стойности и различните рискови сценарии. Решаващият фактор е не само кога инвестираният капитал теоретично се възстановява, но и дали инвестицията създава адекватна добавена стойност в сравнение с наличните алтернативи.
Общите разходи и оперативните рискове принадлежат към едно и също изчисление
Общият анализ на разходите трябва да вземе предвид и последиците от потенциални прекъсвания. Високата степен на автоматизация може да стабилизира операциите, но същевременно да създаде нови технически зависимости. Ако централна точка за прехвърляне се повреди, няколко иначе ефикасни системи могат да спрат да работят.
Следователно, техническото резервиране и опциите за организационно архивиране трябва да се планират заедно. Не всеки процес изисква пълно дублиране. Въпреки това, за критични области, ограниченото ръчно архивиране може да бъде икономически изгодно.
Цифровата оперативна сигурност е също толкова важна. Мрежовата складова технология свързва машини, мобилни устройства, сървъри и точки за достъп до външни услуги. Това налага изрично дефиниране на правата за достъп, процедурите за възстановяване и отговорностите.
Лоялността към един доставчик има и икономическа стойност. Експортът на данни, достъпът до интерфейс, наличността на резервни части и възможността за бъдещи разширения влияят върху преговорната позиция на клиента. Ниската начална цена може да бъде компенсирана от скъпи модификации.
Следователно професионалната оценка взема предвид не само производителността по време на безпроблемна работа. Тя също така изследва как системата се държи в случай на повреди, промени в продуктовата гама, актуализации на софтуера и нарастващи обеми. Устойчивостта не е второстепенна техническа характеристика, а компонент на рентабилността.
Производителността променя работата, вместо просто да я елиминира
Въздействието на интелигентното складиране върху заетостта е комплексно. Автоматизацията може да намали физически взискателния транспорт и повтарящите се ръчни задачи. В същото време се увеличава необходимостта от мониторинг, поддръжка, управление на данни и отстраняване на технически проблеми.
Следователно, настоящите логистични тенденции изрично свързват по-нататъшното развитие на изкуствения интелект и роботиката с промените в организацията на труда. Съвместната роботика, дигиталната помощ и дистанционната поддръжка са описани като инструменти, които могат съвместно да подобрят производителността и условията на труд.
Дали това ще успее в дадена компания зависи до голяма степен от внедряването. Служителите не само трябва да научат нови потребителски интерфейси, но и се нуждаят от ясни отговорности и практични процедури за изключителни случаи.
Това разграничение е важно и за анализа на разходите и ползите. Изчислените икономии на работно време не се превръщат автоматично в по-ниски заплати. Ако служителите поемат други задачи, ползата може да произтича от увеличено натоварване или избягване на нови назначения.
Следователно, един задълбочен анализ прави разлика между незабавно намаляване на разходите, увеличен капацитет и намалена зависимост от пазара на труда. И трите ефекта могат да бъдат ценни. Те обаче не са идентични и не трябва да се отчитат многократно като ползи.
Енергийната ефективност е въпрос на цялата концепция за склад
Въздействието върху околната среда не може да се сведе до отделни машини. Автоматизацията може да позволи по-плътно съхранение и да се избегнат ненужни движения на материали. В същото време задвижванията, конвейерната технология, зарядната инфраструктура и ИТ системите изискват допълнителна енергия. Следователно енергийната ефективност е ключово конкурентно предимство на съвременната складова автоматизация.
Границите на системата са от решаващо значение. По-компактен склад може да изисква по-малко пространство за същата производителност. Обратно, по-бърза система може да причини ненужна консумация на енергия в режим на готовност, когато използването е ниско. Следователно действителното въздействие зависи от употребата, сградата и оперативната стратегия.
Значимите ключови показатели за ефективност (KPI) свързват потреблението на енергия с предоставяната услуга. Примери за това са киловатчаса на изпратена поръчка или на транспортирана товарна единица. За смислени сравнения обаче, като основа трябва да се използват сходни структури на поръчките и изисквания за ефективност.
Следователно, икономически и екологично обоснованото планиране се стреми първо да избегне ненужните движения, преди да ги автоматизира по-бързо. Най-ефективното движение често е това, което не се случва на първо място чрез по-добро планиране на инвентара и процесите.
До 2030 г. конкуренцията ще се определя от оперативните способности
По-нататъшното развитие е малко вероятно да бъде обусловено от една-единствена технология или единен инвестиционен цикъл. Въпреки че се очаква цялостният пазар да продължи да расте, остават значителни разлики между регионите, индустриите и доставчиците. Увеличението на цените, мащабните проекти и икономическите колебания ще продължат да усложняват интерпретацията на пазарните данни.
Структурно, решенията, които съчетават производителност и адаптивност, имат много предимства. Те включват мащабируема автоматизация, подходящи софтуерни архитектури, доказуема икономическа жизнеспособност и надеждно обслужване. Предизвикателството се състои не само в увеличаването на техническата сложност, но и в това тя да бъде управляема.
За доставчиците, реално постигнатата оперативна производителност става все по-важна от броя на наличните функции на продукта. Тези, които инсталират бързо, стартират надеждно и позволяват по-късни разширения, създават конкурентно предимство, което е по-трудно за копиране, отколкото компания, която разчита предимно на зрелищни демонстрации.
За операторите, следователно, ключовият въпрос не е колко модерен изглежда един склад на пръв поглед. Важното е колко надеждно той отговаря на променящите се изисквания при разумни общи разходи.
Следователно, добре обоснованата перспектива за пазара не е нито еуфорична, нито скептична, а избирателно оптимистична: Интелигентното складиране притежава значителен икономически потенциал. Този потенциал обаче не се реализира автоматично чрез закупуване на роботи. Той възниква, когато компаниите разбират потока от стоки, поддържат последователно данни, изчисляват инвестициите обективно и третират технологиите като неразделна част от устойчиво ефективна операционна система.
Консултиране - Планиране - Внедряване

Konrad Wolfenstein
С удоволствие бих служел като ваш личен съветник.
Можете да се свържете с мен на wolfenstein∂xpert.digital или
Просто ми се обадете на +49 7348 4088 965 .
Вашите експерти по интралогистика

Консултации, планиране и внедряване на цялостни решения за високостелажни складове и автоматизирани складови системи - Изображение: Xpert.Digital
Повече информация тук: