Ценови шок на бензиностанциите: Цените на горивата и енергийната криза – Защо по-евтиното зареждане само по себе си няма да реши кризата
Предварително издание на Xpert

Предлага се на 27 езика 📢
Предпочитайте Xpert.Digital в GoogleⓘПубликувано на: 17 септември 2026 г. / Актуализирано на: 17 септември 2026 г. – Автор: Konrad Wolfenstein
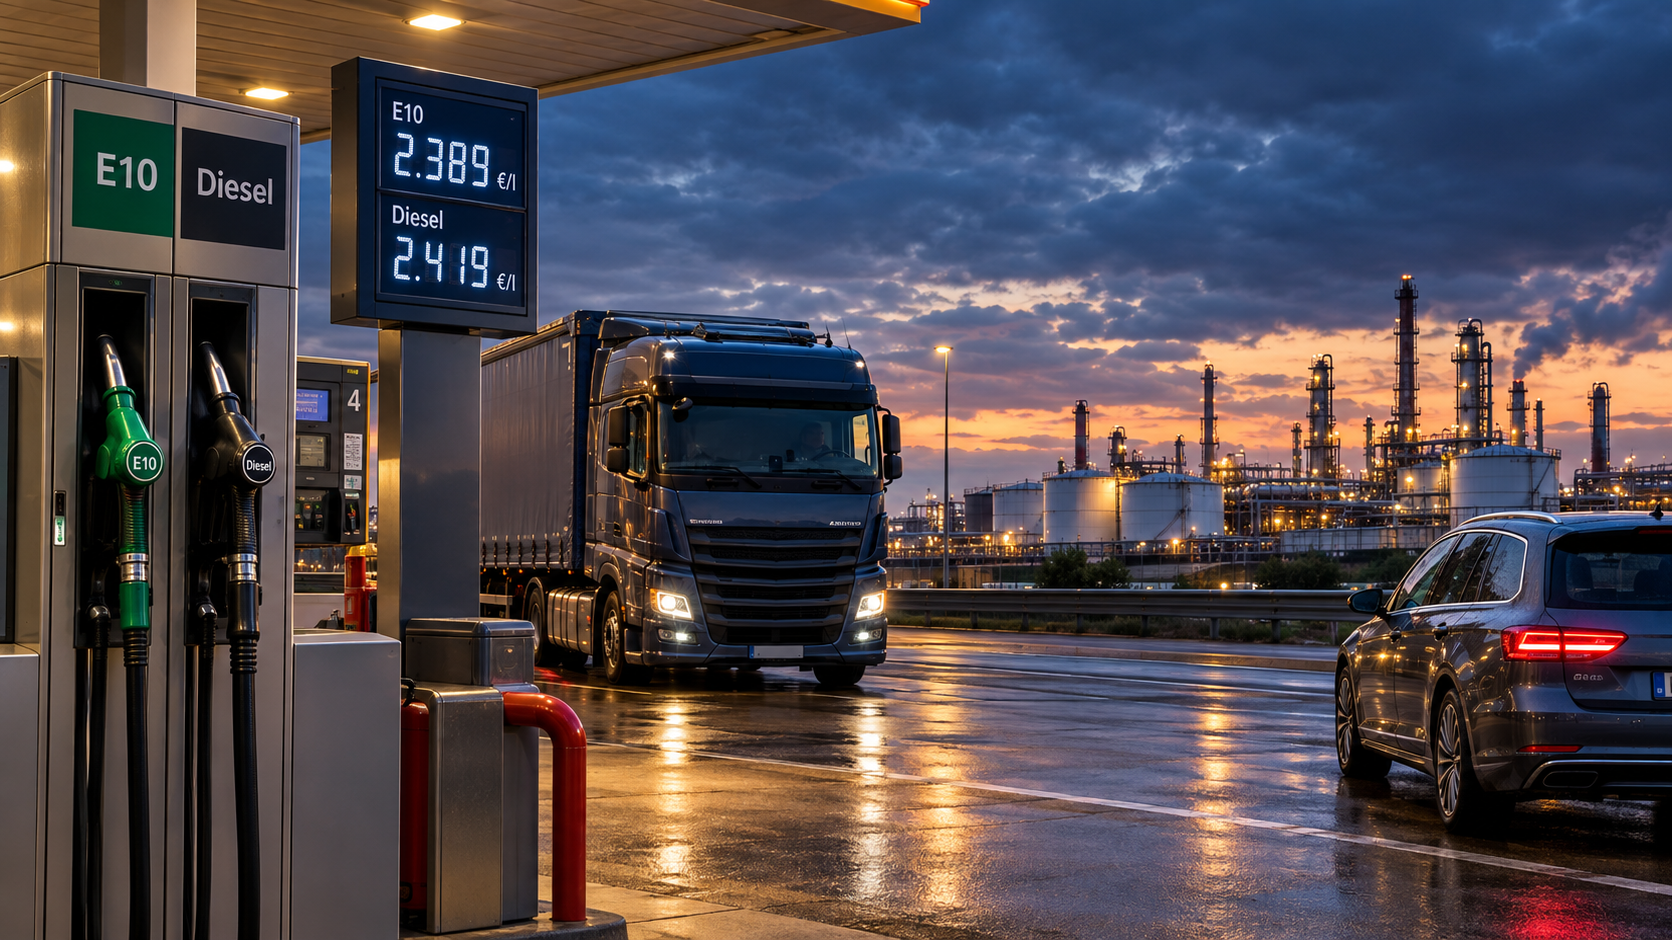
Ценови шок на бензиностанциите: Цените на горивата и енергийната криза – Защо по-евтиното зареждане само по себе си няма да реши кризата – Креативно изображение по темата, създадено с изкуствен интелект: Xpert.Digital
Над 2,40 евро за дизел! Какво всъщност стои зад новата ценова експлозия?
Енергийна криза 2026: Защо нова отстъпка за горивата няма да реши проблемите ни сега
Истинската причина за ценовия шок: Какво наистина ще направи горивото толкова изключително скъпо през 2026 г
Зареждането с гориво в Германия отново ще бъде голямо натоварване за портфейла през есента на 2026 г.:
Със средна цена от 2,30 евро за литър за Super E10 и болезнените 2,42 евро за дизел, цените на горивата чупят всички предишни рекорди. Но тези, които обвиняват за тази ценова експлозия единствено Берлин или алчните петролни компании, пропускат същината. По-скоро токсична смесица от глобални конфликти, блокирани вериги за доставки в Близкия изток и ограничен капацитет на рафинериите се сблъсква с европейска икономика, която остава силно зависима от петрола в транспортния сектор. Резултатът е брутален шок в доставките, който не само натоварва частните домакинства, но и, като опасен ценови двигател, засяга цялата логистична индустрия и инфлацията. Нашият всеобхватен анализ изследва кои политически мерки наистина ще помогнат, защо популярни концепции като твърд ценови таван или обща отстъпка за гориво са рискови и как Германия трябва да намери изход от този фатален петролен капан.
Държавата може да намали цената, но не може нито да „създаде“ петрол, нито да отхвърли уязвимостта на Европа
Цените на горивата в Германия достигнаха ниво в средата на септември 2026 г., което за пореден път превърна ежедневното раздразнение в сериозен икономически проблем. Според последния анализ на ADAC, литър Super E10 е струвал средно 2,30 евро в цялата страна на 15 септември. Това е нов исторически връх и е с 4,1 цента повече от предходната седмица. Цените на дизела дори се повишиха с 10,1 цента в рамките на една седмица до 2,422 евро за литър, малко под рекордните си 2,447 евро, достигнати през април. За сравнение, в средата на януари средните цени бяха 1,743 евро за E10 и 1,687 евро за дизел.
Тази разлика илюстрира мащаба на шока по-добре от всяка политическа реторика. В рамките на осем месеца цената на E10 се увеличи с около 56 цента на литър, а на дизела с около 74 цента. За резервоар от 50 литра това се равнява на допълнителни разходи от приблизително 28 евро за E10 и 37 евро за дизел. Някой, който консумира 150 литра на месец, ще плати приблизително 84 евро или 110 евро повече в сравнение с януари. Това е забележимо за частните домакинства; за търговските автопаркове може напълно да промени изчисленията на разходите по цели договори.
Настоящата ситуация обаче не е просто повторение на енергийната криза от 2022 г. Тогава руската атака срещу Украйна, драстичното намаляване на доставките на газ и вече обтегнатият европейски енергиен пазар съвпаднаха. През 2026 г. фокусът е по-силен върху световния петролен пазар. Войната в Близкия изток, временното и значително прекъсване на доставките на петрол през Ормузкия проток, високите рискови премии и недостигът на рафинирани продукти оказват влияние върху икономика, която, макар и да е станала по-устойчива по отношение на газа, остава силно зависима от течни изкопаеми горива за транспорт.
Терминът „енергийна криза“ следователно е оправдан, но трябва да се използва точно. Германия не страда от общ физически недостиг на енергия. Налични са електричество, газ и петролни продукти. Централният проблем е шокът от външните доставки: вносната енергия става все по-оскъдна, по-рискова и по-скъпа. В резултат на това повече доходи се насочват към чуждестранни производители, докато покупателната способност, корпоративните маржове и инвестиционните възможности намаляват на вътрешния пазар. Подобна ситуация е особено трудна от икономическа гледна точка, защото едновременно увеличава инфлацията и възпрепятства растежа.
Произходът е отвъд горивната помпа
Непосредственият спусък за скока на цените не се крие в германските бензиностанции, а на международните пазари на суров петрол и продукти. От началото на войната в Близкия изток в края на февруари 2026 г. потоците от петрол през Ормузкия проток са временно намалени до по-малко от една десета от нивата преди кризата. Международната агенция по енергетика реагира с най-голямото координирано освобождаване на аварийни резерви в историята си: 400 милиона барела трябваше да бъдат предоставени на пазара. Само този мащаб показва ясно, че това не е нормално колебание на цените, а изключително прекъсване на доставките.
За германските потребители цената на петрола Brent сама по себе си не е решаващият фактор. Между цената на барел суров петрол и цената на литър дизел или бензин се намират разходите за рафиниране, наличността на продукта, транспортните разходи, застраховката, съхранението, смесването на биогорива, ценообразуването на CO₂, енергийният данък, маржовете на дистрибуция и данъкът върху добавената стойност. В условия на криза тези компоненти могат да се различават. Следователно, ако цената на суровия петрол падне, цените на горивата не е задължително да паднат в същата степен. Ако капацитетът на рафинерията е ограничен или някои продуктови потоци са нарушени, бензинът и особено дизелът могат да останат скъпи.
Този ефект на рафинерията ще играе решаваща роля през 2026 г. Европейската централна банка посочва, че покачването на инфлацията в енергийните пазари се изостря не само от по-високите цени на стоките, но и от нарастващите маржове върху рафинираните петролни продукти. Дизелът е особено чувствителен, тъй като Европа е структурно по-зависима от вноса на средни дестилати, а горивото е необходимо и в автомобилния товарен транспорт, строителната и селскостопанската техника и до известна степен като еквивалент на отоплително гориво. Следователно недостигът би засегнал едновременно няколко сектора на търсенето.
Валутните курсове също играят роля. Суровият петрол и много петролни продукти се търгуват в щатски долари. По-слабото евро прави вноса на енергия по-скъп, дори ако цената на долара остане непроменена. Обратно, по-силното евро може да смекчи покачването на цените на петрола, но рядко го неутрализира напълно. Следователно, крайната цена зависи не само от ситуацията в Близкия изток, но и от реакцията на международните финансови пазари.
Логистичните пречки във вътрешността на страната могат допълнително да влошат ситуацията. Ниските нива на водата в Рейн увеличават разходите за транспортиране на петролни продукти, тъй като танкерите могат да превозват по-малко товари и изискват повече пътувания. Тези ефекти варират в зависимост от региона и обясняват защо цените не се покачват равномерно навсякъде. Следователно енергийната криза е и транспортна криза: енергията трябва не само да се произвежда или внася, но и да се доставя на правилното място в точното време.
Какво е включено в цената на литър
Цената на бензиностанцията често се представя просто като резултат от държавни такси или високи корпоративни маржове. В действителност тя се състои от няколко компонента, чието тегло се променя с пазарната цена. Данъкът върху енергията е данък върху фиксирано количество и обикновено е 65,45 цента на литър бензин и 47,04 цента на литър дизел. Той не се увеличава автоматично, когато суровият петрол стане по-скъп. Към това се добавят разходите за националната система за търговия с емисии, снабдяването и рафинирането, транспорта и съхранението, маржовете на различните етапи от веригата на доставки и накрая, 19% данък добавена стойност върху общата нетна цена, включително данък върху енергията и разходите за CO₂.
Националната цена на CO₂ през 2026 г. ще се колебае между 55 и 65 евро за тон. Първият търг през юли приключи в горния край на този диапазон, на 65 евро. В сравнение с цената от 55 евро през 2025 г., ниво от 65 евро увеличава крайната цена с приблизително 2,8 цента за литър бензин и 3,2 цента за литър дизел. По този начин цената на CO₂ допринася за увеличението на цената, но дори не се доближава до обяснението за покачването с няколко десетки цента от началото на годината. Доминиращият фактор е цената на снабдяването и преработката на изкопаеми горива, произтичаща от геополитическото прекъсване на доставките.
Твърдението, че държавата автоматично печели от високите цени на горивата, също е опростяване. Докато данъкът върху добавената стойност (ДДС) на продаден литър се увеличава с брутната цена, обемите на продажбите могат да намалеят, докато данъкът върху енергията, базиран на обем, остава непроменен или генерира по-малко приходи поради по-ниското потребление. Освен това, скъпата енергия оказва натиск върху икономиката и по този начин върху други данъчни източници. Въз основа на наличните в момента данни, Федералното министерство на финансите не очаква държавата да генерира допълнителни приходи като цяло от ценовия шок. За окончателна оценка обаче все още са необходими пълни данни за потреблението и данъците за 2026 г.
Това не означава, че държавните такси са незначителни. При цена от 2,30 евро за литър, само редовният енергиен данък върху бензина представлява повече от една четвърт от крайната цена; разходите за CO₂ и данъкът върху продажбите се добавят към тях. Следователно правителството разполага с краткосрочен лост. То обаче може да променя само вътрешния дял на данъците. То не може да отклони цената на световния пазар, затрудненията в рафинериите и премиите за геополитически риск.
Защо дизелът се превръща в индикатор за криза
Цената на дизела е по-важна за икономическия анализ, отколкото би могло да се предположи, ако се фокусираме само върху частните автомобили. Дизелът задвижва по-голямата част от тежкотоварните търговски превозни средства и следователно е ключов фактор за доставката на храни, промишлени стоки, строителни материали и куриерски услуги. Ако цената му се повиши, не само мобилността става по-скъпа, но и физическото движение на почти всички стоки.
Според Германската федерална асоциация за автомобилни превози, логистика и изхвърляне на отпадъци (BGL), разходите за гориво представляват около една трета от общите разходи за много транспортни компании. Като грубо правило, 10-процентно увеличение на цените на дизела води до приблизително 3% по-високи общи разходи. Скок в цената от близо 30% може следователно да увеличи разходната база на компанията с около 9%. Това е значителна цифра в сектор с нисък марж, особено като се има предвид едновременното натоварване от заплати, застраховки, финансиране, превозни средства и пътни такси.
На пазара на едро цената на дизела през юли 2026 г. беше 171,61 евро за 100 литра без ДДС. Това е с 36,5% по-високо отколкото година по-рано и с 24% по-високо отколкото през юни. Бързите колебания между високи и ниски месечни цени затрудняват изчисляването на офертите. Товарен превозвач, който сключи договор въз основа на цената от юни, може да се наложи да се справи с двуцифрено увеличение на цената само няколко седмици по-късно.
Големите логистични компании могат да използват клаузи за корекция на цените, собствени депа за гориво, модели на планирана доставка или съюзи за покупки. Малките и средните транспортни компании често имат по-малка сила за преговори и ликвидност. Те трябва да плащат за горивото веднага, но често могат да прехвърлят допълнителни такси на клиентите си само със закъснение. Това създава ефект на финансиране: дори ако по-високите разходи бъдат прехвърлени по-късно, компанията трябва да преодолее междинния период.
Ако допълнителните такси за дизел се прехвърлят постоянно, транспортните разходи ще се увеличат. Това е необходимо от бизнес гледна точка, но действа като втори кръг на инфлация за икономиката като цяло. Тежестта за отделен артикул често остава малка, но се натрупва чрез междинни продукти, движение на запасите, регионално разпределение и „последната миля“. Продукти с ниска стойност и голямо тегло или обем са особено засегнати, като строителни материали, напитки, селскостопански продукти и транспорт на отпадъци.
Ако компаниите не могат да прехвърлят разходите, техните маржове се свиват. Инвестициите в нови превозни средства, дигитализация или алтернативни задвижващи системи се отлагат. В екстремни случаи доставчиците напускат пазара, което в средносрочен план намалява капацитета и допълнително увеличава товарните тарифи. По този начин кризата има парадоксален ефект: докато високите цени на изкопаемите горива създават по-силен стимул за преминаване към алтернативни задвижващи системи, те могат едновременно с това да унищожат финансовите ресурси, от които компаниите се нуждаят за този преход.
Частните домакинства са засегнати по различен начин
Един общ поглед върху всички шофьори на автомобили прикрива значителни разлики в разпределението им. Домакинствата в големите градове могат по-често да прибягват до обществен транспорт, велосипеди или по-кратки пътувания. В селските райони автомобилът често е предпоставка за работа, образование, медицински грижи и пазаруване. Работниците на смени също често нямат подходяща алтернатива, дори ако мястото им на пребиваване официално е добре свързано.
Абсолютните спестявания от по-ниската цена на литър се увеличават с потреблението. Често шофиращите, големите превозни средства и домакинствата с високи доходи с множество автомобили се възползват особено силно. В същото време относителната тежест, измерена спрямо разполагаемия доход, може да бъде значително по-висока за хората с ниски доходи. Следователно общото намаление на данъците е бързо и забележимо, но само частично ефективно при насочване към социални групи.
Освен това, домакинствата не плащат само на бензиностанцията. По-високите цени на дизела увеличават разходите за доставки, търговци, транспорт на храни и общински услуги. Покачващите се цени на горивото за отопление натоварват собствениците и наемателите на сгради, отоплявани с гориво. Компаниите могат също така да се опитат да прехвърлят по-високите разходи за енергия чрез ценообразуване или да ги компенсират с по-ниско увеличение на заплатите и инвестиции. Следователно реалната загуба на покупателна способност е по-голяма от допълнителната сметка за гориво.
Ситуацията става особено проблематична за домакинствата, които едновременно имат ниски доходи, дълги пътувания до работа и неефективно превозно средство. Те не могат да се преместят или купят електрически автомобил в краткосрочен план и не се възползват автоматично от програми за субсидии, които изискват висока първоначална инвестиция. Икономически обоснованата кризисна политика трябва да вземе предвид тези ограничения за ликвидност и корекции. Не е достатъчно да се посочват технологични алтернативи в дългосрочен план, когато текущата сметка се дължи днес.
Ценовият шок влияе върху инфлацията и лихвените проценти
През август 2026 г. инфлацията в Германия е била 2,9%, в сравнение с 2,8% през юли и 2,3% през юни. Енергийните продукти са били с 10,5% по-скъпи от година по-рано, а горивата са били дори с 27,7% по-скъпи. Без енергията инфлацията щеше да бъде само 2,2%, а без мазута за отопление и горивата - 2,0%. Тази разлика илюстрира колко силно енергийните ресурси обуславят настоящите увеличения на цените.
Шокът в цената на петрола първоначално има пряко въздействие върху горивата и отоплителното масло. Това е последвано от косвени ефекти чрез производството и транспорта. Ако компаниите очакват трайно по-високи разходи, те коригират ценовите листи, договорите за доставка и инвестиционните изчисления. Служителите, от своя страна, се опитват да компенсират реалните загуби на заплати чрез колективно договаряне. По този начин временният скок в цените на енергията може да доведе до по-широка инфлация, въпреки че първоначалната причина е извън германската икономика.
Европейската централна банка (ЕЦБ) очаква средна инфлация от 3,0% за еврозоната в базовия си сценарий за 2026 г., достигайки връх от 3,6% през четвъртото тримесечие. Тя прогнозира 2,5% за 2027 г. и 2,1% за 2028 г. В същото време ЕЦБ очаква реален растеж от само 0,9% през 2026 г. Това илюстрира класическата дилема на негативния шок в предлагането: по-строгата парична политика може да ограничи вторичните ефекти, но не води до допълнително производство на петрол и има тенденция да отслабва търсенето.
За бизнеса това означава двойна тежест. Енергията и логистиката стават по-скъпи, докато разходите за финансиране могат да останат високи за по-дълго време. Строителството, машиностроенето, химическата промишленост, металообработването и други капиталоемки или енергоемки индустрии са особено засегнати от този механизъм. Частното строителство и потребителското търсене също страдат, когато домакинствата харчат повече за мобилност и отопление, а заемите остават скъпи.
Бундесбанк очаква ефектите от по-високите цени на енергията да се проявят в разходите за живот само постепенно. Това противоречи на предположението, че краткосрочният спад на цените на петрола ще реши проблема незабавно. Договорите за доставки, запасите и преговорите за цените създават забавяния. Обратно, това означава също, че ако шокът остане временен, много косвени ефекти ще бъдат по-малко тежки, отколкото в случай на недостиг, продължаващ години.
Нашият опит в областта на развитието на бизнеса, продажбите и маркетинга в ЕС и Германия

Нашият опит в областта на развитието на бизнеса, продажбите и маркетинга в ЕС и Германия - Изображение: Xpert.Digital
Фокусни области в индустрията: B2B, дигитализация (от AI до XR), машиностроене, логистика, възобновяеми енергийни източници и промишленост
Повече информация тук:
Тематичен център, предлагащ анализи и експертиза:
- Платформа за знания, обхващаща глобалните и регионалните икономики, иновациите и специфичните за индустрията тенденции
- Колекция от анализи, прозрения и обща информация от ключовите ни области на фокус
- Място за експертиза и информация за актуалните развития в бизнеса и технологиите
- Център за компании, търсещи информация за пазари, дигитализация и иновации в индустрията
Истината за отстъпките за горива: Защо държавната помощ често изчезва във въздуха
Отстъпката за гориво е смесена поука
Между 1 май и 30 юни 2026 г. Германия намали енергийния данък върху бензина и дизела с 14,04 цента на литър. Тъй като това намали и данъчната основа за данъка върху добавената стойност (ДДС), потенциалното облекчение за потребителите възлиза на приблизително 16,7 цента на литър. Мярката струва на правителството приблизително 1,6 милиарда евро за два месеца.
Ключовият въпрос беше дали петролната индустрия е прехвърлила намалението на данъците на бензиностанциите. Звеното за прозрачност на пазара към Федералната служба за картели оценява средното прехвърляне по цялата верига на стойността на 13,8 цента на литър за дизел и 13 цента за Super E5. Това съответства съответно на 82,6 и 77,8 процента от потенциалното брутно данъчно облекчение. Следователно отстъпката за гориво е била до голяма степен, но не изцяло, ефективна.
Оценката се усложнява от факта, че цените на суровия петрол и цените на едро се колебаеха рязко едновременно. В началото на май цените на бензина на бензиностанциите първоначално паднаха с почти 12 цента, а на дизела - с почти 15 цента. През юни по-ниските цени на суровия петрол допълнително допринесоха за облекчаване на ситуацията. След края на данъчното облекчение цените на бензина се повишиха с 9,6 цента, а на дизела - с 10,4 цента между 30 юни и 1 юли. Ако погледнем няколко дни предварително, увеличението беше още по-изразено.
Следователно, този казус не е нито доказателство за пълен пазарен провал, нито за перфектно прехвърляне на ефекта. Широкообхватното намаление на данъците може бързо да достигне до потребителите, но част от облекчението може да остане във веригата за създаване на стойност. На ограничени пазари с оскъдни рафинерийски продукти и регионални неравенства в предлагането, постигането на 100% прехвърляне на ефекта е трудно. Освен това, колкото по-дълго трае една временна мярка, толкова по-трудно става да се разграничат ефектите върху данъците, суровия петрол, валутния курс и маржа.
Административната простота на данъка говори в полза на повторното му въвеждане. Той се налага на ранен етап от веригата за доставки; не се изисква заявление от всяко домакинство. Аргументите срещу повторното му въвеждане включват високи фискални разходи, ограничено социално таргетиране и отслабване на сигнала за недостиг. Освен това, след края на облекчението ще възникне сериозен ценови ефект. Следователно отстъпката за гориво е по-подходяща като краткосрочна спешна мярка, отколкото като постоянен отговор на структурно по-високите цени на петрола.
Намаление на ДДС със значителен ливъридж
Като алтернатива се обсъжда временно намаление на ДДС върху горивата от 19 на 7 процента. Ако приемем непроменена нетна цена, това теоретично би намалило цената на E10 (от €2,30) с приблизително 23 цента на литър и на дизела (от €2,422) с приблизително 24 цента на литър. Следователно потенциалното въздействие би било по-голямо от това на намалението на цената на горивата през май и юни.
Разликата се състои в структурата. Данъкът върху енергията е фиксирана сума в центове на литър. Намалението на данъка върху добавената стойност (ДДС) е пропорционално на нетната цена и следователно осигурява по-голямо облекчение, когато пазарните цени са особено високи. Именно това го прави политически привлекателно в условия на остра криза. Това обаче означава също, че фискалната тежест е значителна и облекчението се увеличава с потреблението.
Рискът от прехвърляне на ефекта от икономическа гледна точка остава. При интензивна конкуренция и прозрачен мониторинг на цените, значителна част от намалението би трябвало да бъде прехвърлено. Няма обаче гаранция. Освен това, част от намалението на цените може да бъде компенсирано от по-високо търсене или промени в маржовете. Колкото по-стегнат е пазарът, толкова по-вероятно е рязкото увеличение на търсенето да доведе до по-високи цени преди данъци.
Европейското законодателство и данъчното законодателство също трябва да бъдат взети предвид. Промяната в ставката на ДДС изисква правно обосновано прилагане и трябва да бъде съвместима с европейската рамка за ДДС. Следователно предложената политически начална дата 1 октомври е амбициозна. Макар фактът, че намаляването на данъка върху енергията беше решено много бързо през 2026 г., да демонстрира оперативния капацитет на законодателя, той не замества необходимостта от разглеждане на конкретния инструмент.
Намаляването на ДДС би било най-ефективно, ако е ясно ограничено във времето, обвързано с стриктно наблюдение на пазара и допълнено от целенасочени субсидии. Без ограничение във времето, то би създало постоянен бюджетен дефицит и би отслабило прехода към по-ефективни задвижващи системи. Без мерки за социална подкрепа, най-голямата единична сума в евро би останала при най-големите потребители.
Ценовите ограничения обещават повече, отколкото изпълняват
Наложен от правителството таван на цените на горивата звучи веднага правдоподобно: цената на литър не трябва да надвишава определен лимит. За потребителите ефектът би бил лесно разбираем и видим. Инструментът обаче е икономически рискован, ако ограничената крайна цена падне под разходите за снабдяване и дистрибуция.
В този случай или държавата трябва да възстанови разликата, или доставчиците трябва да намалят предлагането си. Възстановяването на разходи прехвърля разходите от бензиностанцията към домакинството и създава сложни одитни проблеми. Без възстановяване на разходи са вероятни местни недостизи, спад в качеството или спиране на дейността на независими бензиностанции. Ограничението не решава физическия недостиг; то просто го маскира.
Модели от Люксембург или Белгия не могат просто да бъдат прехвърлени. По-малките страни, различните пазарни структури, трансграничният транспорт на горива и установените правила за маржове създават различни условия. Германия има голям, регионално хетерогенен пазар с рафинерии, терминали за внос, транспорт по вътрешни водни пътища, търговци на едро и около 15 000 контролирани бензиностанции. Централизираното регулиране на цените би трябвало да отразява тази сложност.
По-разумни от твърдо окончателно ценово ограничение биха могли да бъдат ограничени във времето правила за маржове или изключителни увеличения на цените, при условие че са точно определени и приложими съгласно конкурентното право. Подобни интервенции обаче изискват и надеждни референтни цени. В противен случай съществува риск държавата да обърка нормалния риск и логистичните разходи за злоупотреба с ценообразуването.
Данъкът върху свръхпечалбата решава различен проблем
Данъкът върху свръхпечалбата, предложен от някои членове на Социалдемократическата партия (СДП), преследва предимно цел за разпределение и финансиране. Той е предназначен да обхване извънредните печалби, които компаниите генерират не чрез допълнителни резултати, а в резултат на кризата. Приходите биха могли да бъдат използвани за финансиране на мерки за облекчаване на последиците. Такъв данък обаче не би понижил автоматично цените на горивата.
Основната трудност се състои в дефинирането на свръхпечалбата. Сравненията с предишни години могат да бъдат изкривени от минали загуби, инвестиционни цикли, прекъсвания на рафинерии, корпоративни структури и международно прехвърляне на печалби. Ако данъчната основа е дефинирана твърде тясно, значителни печалби остават необложени с данък. Ако е дефинирана твърде широко, може да бъдат включени нормални приходи или необходими рискови премии.
Въздействието върху инвестициите също е двусмислено. Специален данък, който е с обратна сила или непредсказуем, увеличава регулаторната несигурност и може да задуши инвестициите в рафинерии, складови съоръжения, инфраструктура за внос или преобразуване. От друга страна, ясно дефинирано, координирано в целия ЕС и ограничено във времето правило може да намали нарушенията на конкуренцията и да увеличи общественото приемане на кризисни мерки.
Ключовият момент е разделянето на целите. Тези, които искат да намалят цената на литър в краткосрочен план, се нуждаят от инструмент, който да е насочен или към цената, или към търсенето. Тези, които искат да се възползват от печалбите от кризата, се нуждаят от инструмент, базиран на данъци. Тези, които искат да защитят домакинствата с ниски доходи, се нуждаят от целенасочени трансфери. Една единствена мярка трудно може да изпълни и трите задачи едновременно.
Директната помощ е по-точна, но по-бавна
Директните плащания за домакинства с ниски доходи са по-убедителни от гледна точка на разпределителната политика, отколкото субсидиите за гориво с фиксирана ставка. Държавата може да мащабира подкрепата според дохода, размера на домакинството, мястото на пребиваване или мобилността, свързана с работата. Това би попречило на собствениците на големи превозни средства да получават най-големите субсидии само поради високия си разход на гориво.
Проблемът се крие в прилагането. Функциониращият механизъм за плащане изисква актуални данни за доходите и банкови данни. Според федералното правителство необходимата информация за сметката в момента е достъпна само за ограничен брой данъкоплатци. Следователно незабавното плащане в цялата страна на 1 октомври изглежда по-малко реалистично от промяна в съществуващите данъчни ставки.
За служителите биха могли да се използват съществуващи системи като данък върху доходите, надбавка за пътуване до работа или бонус за мобилност. Надбавката за пътуване до работа обаче предоставя облекчение само чрез данъчната декларация и предлага по-малко предимства за тези с ниска данъчна тежест. Увеличен бонус за мобилност или месечно авансово плащане биха били по-целенасочени, но административно по-сложни. Самонаетите лица, пенсионерите, стажантите и тези, които не подават данъчна декларация за доходи, ще трябва да се разглеждат отделно.
Прагматичното решение би могло да бъде двуетапно. В краткосрочен план, ограничено и прозрачно облекчение на цените би смекчило острият шок. В същото време, особено засегнатите домакинства и малките транспортни компании биха получили целенасочена помощ за осигуряване на ликвидност. След като платежните системи заработят, широкообхватната субсидия би могла да бъде постепенно премахната и заменена от подкрепа, основана на доходите.
Политиката в областта на конкуренцията остава незаменима
Високите цени не са автоматично доказателство за тайно споразумение или злоупотреба. Те могат да възникнат и на функциониращ конкурентен пазар, когато има реален недостиг. Въпреки това, маржовете и ценовите нива трябва да се следят, особено по време на криза, тъй като затрудненията в доставките могат да увеличат пазарната мощ.
Звеното за прозрачност на пазара на горива получава ценови отчети от приблизително 15 000 бензиностанции и може да анализира промените в почти реално време. От април 2026 г. на бензиностанциите е разрешено да повишават цените си само веднъж на ден по обяд; намаленията са разрешени по всяко време. Тази мярка има за цел да намали броя на колебанията в цените, които са трудни за разбиране. През второто тримесечие около 2,1% от отчетените промени в цените са нарушили това правило, като прилагането му е отговорност на съответните държавни органи.
Прозрачността помага на потребителите да намират по-добри сделки и увеличава конкурентния натиск. Тя обаче не замества проучването на етапите нагоре по веригата. Рафинериите, терминалите за внос, тръбопроводите, складовите съоръжения и търговците на едро определят голяма част от цената, преди горивото дори да достигне бензиностанцията. В тези точки може да възникне регионален недостиг.
Федералната служба за борба с картелите не е орган за контрол на цените и не може да се намесва само защото цените са високи. Тя трябва да докаже пазарна мощ и злоупотреби. Това е необходимо съгласно върховенството на закона, но е трудно при динамични кризи. По-добра база данни за маржовете на рафинериите, разходите за внос, нивата на запасите и регионалните цени на едро би ускорила анализа, без автоматично да се намесва в ценообразуването.
Климатичната политика е подложена на политически натиск
При всяка енергийна криза натискът за спиране на ценообразуването на CO₂ се увеличава. Националната цена за 2026 г. е между 55 и 65 евро на тон; пазарната надценка в сравнение с 2025 г. възлиза само на няколко цента на литър, в зависимост от резултатите от търга. Следователно пълното премахване би компенсирало само частично настоящия ценови шок, като същевременно би отслабило ключов климатичен сигнал.
Политическият конфликт е реален. Високите цени на изкопаемите горива насърчават ефективността, споделеното пътуване, обществения транспорт и алтернативните задвижващи системи. Ако обаче увеличението е рязко поради война и недостиг, то не е нито предвидимо, нито социално балансирано. Домакинствата и предприятията се нуждаят от време и капитал, за да се адаптират. Климатичната политика става неправдоподобна, ако игнорира тези разходи за преход; но също така губи доверие, ако всеки пазарен сигнал бъде незабавно неутрализиран.
Следователно правилният отговор не се крие в трайното намаляване на цената на изкопаемите горива, а в преразпределението и възможностите за инвестиции. Приходите от ценообразуването на CO₂ могат да се използват като компенсация за климата, за социални облекчения, зарядна инфраструктура, железопътен транспорт или електрификация на търговските автопаркове. От решаващо значение е на засегнатите да се предложи реалистична алтернатива.
За товарния автомобилен транспорт, простото насочване към електрически камиони с батерии не е достатъчно в краткосрочен план. Превозните средства са скъпи, понякога липсват зарядни станции в депата и по магистралите, връзките към мрежата отнемат време, а профилите на дълги разстояния варират. Въпреки това, всяко устойчиво увеличение на цените на дизела подобрява относителната икономическа жизнеспособност на електрическите камиони. Политиците не трябва да премахват този инвестиционен стимул чрез постоянни субсидии за дизел, а по-скоро да го използват чрез по-бързи процеси на разрешителни, надеждни такси за мрежата, инфраструктура за зареждане и предвидими субсидии.
Кризата разкрива стратегически слабости
Най-важният урок се отнася до зависимостта на Европа от внос на изкопаеми горива. Всяко намаление на данъците може да преразпредели националната тежест, но не може да елиминира разходите за внос. Докато транспортът, нефтохимическата промишленост, селското стопанство и части от отоплителния сектор разчитат на петрол, конфликтите по ключови транспортни маршрути ще останат пряк икономически риск.
Следователно стратегическата устойчивост означава повече от резерви за спешни случаи. Резервите могат да преодолеят острия недостиг и да предотвратят паника, но не могат да запълнят липса на доставки, която продължава години наред. Необходими са диверсифицирани източници на доставки, ефективни пристанища и тръбопроводи, достатъчен капацитет за рафиниране и съхранение и по-бърз спад на търсенето на петрол. Синтетичните горива и устойчивите биогорива също могат да играят роля в сектори, които са трудни за електрифициране, но те ще останат оскъдни и скъпи в обозримо бъдеще.
За компаниите рискът, свързан с енергията и горивата, се превръща в предизвикателство за стратегическо управление. Клаузите за корекция на цените, мониторингът на потреблението, оптимизацията на маршрутите, съвместните поръчки, алтернативните видове транспорт и поетапното преобразуване на автопарка намаляват експозицията. Няма единичен инструмент, който да елиминира риска, но комбинацията от мерки намалява зависимостта от краткосрочни пазарни пикове.
Държавата също трябва да подобри стратегията си за управление на кризи. Повтарящите се ad-hoc дебати относно отстъпки за горива, ценови ограничения и специални данъци губят време и създават несигурност. Предварително дефиниран, многоетапен модел с ясни критерии за задействане би бил по-разумен. Такъв механизъм би могъл да се основава на ценовите нива, продължителността на шока, показателите за предлагане и социалното въздействие, определяйки кога се активират резерви, контрол върху конкуренцията, трансфери или временни данъчни облекчения.
Три пътя за следващите няколко месеца
В сценарий, при който ситуацията се облекчи, доставките на петрол през Ормузкия проток се нормализират, рисковите премии намаляват и рафинерийните продукти стават по-леснодостъпни. Цените на бензиностанциите биха могли да спаднат сравнително бързо. Значителното намаление на данъците би било скъпо в този случай и потенциално вече остаряло, когато влезе в сила. От решаващо значение е намалението на разходите за снабдяване да се проследява прозрачно по целия път до бензиностанцията чрез цялостен пазарен мониторинг.
В базовия сценарий конфликтът остава нерешен, но доставките функционират в ограничена степен. Цените на петрола и маржовете на рафинериите остават нестабилни, без да продължат да се покачват рязко. Цените на горивата биха могли да се стабилизират на високо ниво. В този случай комбинацията от временно облекчение, целенасочени трансфери и инвестиционна помощ би била по-разумна от твърдо ограничение на цените.
В сценарий на ескалация, маршрутите за доставки отново ще бъдат сериозно нарушени или допълнителни производствени мощности ще повредят. Националните данъчни инструменти тогава ще бъдат недостатъчни. Европа ще трябва да координира аварийните резерви, съвместните поръчки, намаляването на потреблението и, ако е необходимо, приоритетното снабдяване на критични сектори. При истински физически недостиг въпросът кой получава гориво става по-важен от въпроса коя данъчна ставка се прилага.
Сценариите на ЕЦБ подчертават широкия спектър от възможности. Базовият сценарий предвижда постепенно облекчаване на енергийния шок, като същевременно рисковете за инфлацията остават високи, а за растежа - ниски. Следователно икономическата политика трябва да бъде обратима. Мерките трябва да могат да се прилагат бързо, но също така бързо да се оттеглят, след като пазарът се успокои.
Жизнеспособна стратегия за облекчаване
Икономически обоснованата стратегия трябва да съчетава пет цели: смекчаване на острия шок от ликвидността, защита на особено засегнатите домакинства и предприятия, защита на конкуренцията, стабилизиране на инфлационните очаквания и намаляване на зависимостта от петрола. Тези цели често са противоречиви. Широкообхватната субсидия действа бързо, но е скъпа и отслабва стимула за спестяване. Целенасоченото плащане е по-справедливо, но изисква данни и време. Данъкът върху свръхпечалбите може да генерира приходи, но не понижава веднага цените.
За острата фаза, ясно определено, ограничено във времето намаление на енергийния данък или данъка върху добавената стойност би било оправдано, ако геополитическият шок продължи. Мярката следва да бъде краткосрочна и да включва фиксирана крайна дата или клауза за автоматично излизане. Същевременно Федералната служба за борба с картелите ще трябва да следи отблизо прехвърлянето на тези спестявания по веригата за създаване на стойност. Това би предотвратило превръщането на спешна мярка в постоянна субсидия за изкопаеми горива.
За пътуващите с ниски доходи и домакинствата в селските райони, директните плащания с фиксирана ставка са по-разумни от постоянно по-нисък данък на литър. Субсидиите не трябва да бъдат обвързани с максимално потребление, а по-скоро с доказуеми нужди от мобилност и финансов капацитет. За малките транспортни компании, нисколихвените заеми за оборотен капитал, ускореното пренасяне на загуби или временната помощ при затруднения биха могли да преодолеят недостига на ликвидност, без да се субсидира постоянно всеки литър дизел.
Прозрачните клаузи за корекция на цената на дизела трябва да станат по-стандартна практика в логистичните договори. Тези клаузи разпределят ценовия риск между клиентите и превозвачите и предотвратяват непропорционалното въздействие на краткосрочните шокове в цените на петрола върху малкия бизнес. Клиентите от публичния сектор могат да дадат пример с добре формулирани клаузи. Същевременно трябва да се избягват злоупотребите и двойното компенсиране.
В средносрочен план част от разходите за криза трябва да бъдат пренасочени към структурна устойчивост. Това включва високоефективни електрически мрежи, зарядни станции за камиони, зареждане на депа, железопътен капацитет, цифрово управление на трафика и по-бързи процеси на издаване на разрешителни. Програмите за финансиране трябва да бъдат предвидими и да не подлежат на промени всеки път, когато има бюджетен конфликт. Компаниите ще инвестират само ако могат да изчислят общите разходи за няколко години.
Действителното решение
Дебатът за цените на горивата е разбираемо емоционален, защото цената е висока, видима и практически неизбежна за много хора. Икономически обаче става въпрос за нещо повече от няколко цента на бензиностанцията. Настоящият шок показва как геополитическите рискове, чрез петрола, рафинериите, валутните курсове и логистиката, проникват в почти всеки сектор на германската икономика.
Едно правителство може и трябва да ограничи изключителните трудности. То обаче трябва ясно да заяви, че всяко облекчение трябва да бъде финансирано – чрез данъци, дълг, съкращения на разходите или удържане на определени печалби. Идеята, че високите цени могат да бъдат премахнати трайно, без това да струва на някого, е погрешна.
Най-убедителният подход съчетава краткосрочно, временно облекчаване на цените с целенасочена социална подкрепа, строг мониторинг на пазара и ускорени инвестиции в алтернативи. Само обща отстъпка за горивата би била твърде драстична. Таванът на цените би изисквал твърде голяма намеса. Само данъкът върху печалбата няма да достигне до бензиностанциите достатъчно бързо. Само директните плащания не биха могли да преодолеят острия натиск във времето.
Следователно стратегическият отговор трябва да бъде двоен: днес да се осигури платежоспособността на уязвимите домакинства и предприятия; утре да се намали структурно потреблението на петрол. Само тогава следващата геополитическа криза няма да се превърне в пореден национален дебат за това как държавата може да прикрие цената на световния пазар за няколко седмици. По-евтиното гориво може да спечели време. Енергийната сигурност ще бъде постигната само ако Германия действително използва това време.
🎯🎯🎯 B2B индустриален център, базиран на данни, като квази-вътрешно решение

Квази-вътрешно решение: Как Xpert.Digital запълва оперативните пропуски в B2B маркетинга и продажбите – Интелигентен бизнес, управляван от съдържание - Изображение: Xpert.Digital
Xpert.Digital е индустриален център за B2B, базиран на данни, ръководен от Konrad Wolfenstein . Компанията действа като външно, квази-вътрешно решение за индустриални партньори, запълвайки оперативните пропуски в маркетинга, съдържанието и продажбите – без да се изискват допълнителни ресурси от страна на клиента.
Повече информация тук:
Вашият глобален партньор по маркетинг и бизнес развитие
☑️ Нашият бизнес език е английски или немски
☑️ НОВО: Кореспонденция на родния ви език!

Konrad Wolfenstein
Аз и моят екип с удоволствие ще бъдем на ваше разположение като ваш личен съветник.
Можете да се свържете с мен, като попълните формата за контакт тук [email protected]:или просто ми се обадите на +49 7348 4088 965. Моят имейл адрес е
Очаквам с нетърпение нашия съвместен проект.