Еуфорията на фондовия пазар приключи само след един ден? Акциите на антропните компании падат след първичното публично предлагане: Какво стои зад спада в оценката? – Креативно изображение по темата, създадено с изкуствен интелект: Xpert.Digital
Първичното публично предлагане на Anthropic под натиск: Защо бумът на изкуствения интелект не носи автоматично печалби
Бизнесът с изкуствен интелект се оценява на трилиони: Ключовият въпрос е какво остава накрая
Защо рейтингът на Anthropic вече е подложен на проверка
Дебютът на Anthropic на фондовия пазар започна с голям ентусиазъм: цената на акциите отвори доста над емисионната цена, преди да спадне още в първия ден на търговията. Последвалият натиск за продажба постави на преден план централен въпрос за икономиката на изкуствения интелект: Може ли компания, чиято технология обещава огромни печалби от производителността, да генерира и устойчиви високи печалби за своите собственици? Защото нарастващите приходи и силното търсене все още не са доказателство за печеливш бизнес модел. Доставчиците на ИИ не само трябва да финансират научноизследователска и развойна дейност, но и да управляват скъпоструващата експлоатация на своите модели, разширяването на компютърната инфраструктура и дългосрочните задължения.
В Anthropic бързият растеж и високите очаквания се сблъскват с високи разходи, интензивна конкуренция и значителна нужда от капитал. В същото време, падащата цена на акциите сама по себе си не означава непременно, че компанията е претърпяла финансов провал: Промяната в пазарната капитализация не означава, че същата сума е изчезнала от хазната на компанията. Ключовият въпрос е дали Anthropic може да предлага услугите си на цени, които ще покрият текущите операции и необходимите инвестиции в дългосрочен план. Спадът в цената на акциите по този начин подчертава едно нещо преди всичко: Бумът на изкуствения интелект може да е реален – и въпреки това оценката на един-единствен доставчик може все още да е твърде висока.
Стартиране на фондовия пазар, разкъсано между историческо търсене и внезапно съмнение
Сривът в цената на акциите на Anthropic веднага след грандиозното ѝ първично публично предлагане подчертава фундаментален конфликт в настоящата икономика на изкуствения интелект: икономическият потенциал на изкуствения интелект може да бъде огромен, но оценката на един-единствен доставчик остава твърде висока. Технологичният прогрес, нарастващите приходи и атрактивната доходност на акциите не вървят автоматично ръка за ръка. Решаващите фактори са каква част от създадената стойност остава в компанията, колко капитал трябва да бъде инвестиран и какви очаквания вече са заложени в цената на акциите.
Anthropic определи цена за първично публично предлагане (IPO) на 83 долара. Цената в първия търговски ден от 111,50 долара беше с приблизително 34,3% по-висока. Въпреки това, до края на първия търговски ден цената вече беше паднала до 97,17 долара. Въпреки че това все още представляваше премия от около 17,1% спрямо цената в първия търговски ден, тя вече показа загуба от около 12,9% в сравнение с първоначалната цена в търговския ден. Последващият натиск за продажба преди отваряне на пазара засили впечатлението, че първоначалният ентусиазъм е отстъпил място на значително по-критична оценка.
Временен спад от почти 14% от 97,17 долара математически би се превърнал в цена от приблизително 83,57 долара. Това на практика би елиминирало разликата с цената на емисия. Важно е обаче да се разбере, че цените преди отваряне на пазара са просто моментни промени във времето. Те не са нито окончателна цена на затваряне, нито убедително доказателство, че дадена компания е била трайно подценена.
В същото време би било твърде опростено да се отхвърли това движение като просто нормално безпокойство след първичното публично предлагане. Anthropic е представителна за индустрия, чийто икономически потенциал расте по-бързо от сигурността относно дългосрочната ѝ рентабилност. Централният въпрос вече не е просто дали компаниите и потребителите искат да използват изкуствен интелект. Все по-често става въпрос за това дали доставчиците могат да продават услугите си на цени, които устойчиво покриват разходи за изследвания, изчисления, инфраструктурни ангажименти и капиталови разходи.
Защо загуба от оценка от 500 милиарда долара не е отлив на парични средства
Идеята, че една компания е загубила около 500 милиарда долара за кратък период, изисква икономическо обяснение. Това не се отнася до съответстващ трансфер, отлив от фондовете на компанията или внезапно изчезнали бизнес активи. Отнася се до изчислена промяна в стойността, която фондовият пазар приписва на дяловете в собствеността.
Пазарната капитализация обикновено се изчислява чрез умножаване на цената на акцията по броя на акциите в обращение. Ако цената на акцията падне, пазарната капитализация също пада, ако се приеме, че броят на акциите остава непроменен. Това изисква само малка част от акциите да се търгуват активно. Най-скоро определената цена се прилага към всички сравними акции.
При Anthropic е важно също да се прави разлика между различните показатели за оценка. Изчислението, базирано на акции в обращение, може да бъде значително по-ниско от напълно разредена оценка, която допълнително взема предвид опциите за акции и някои планове за собственост на акции от служителите. Първоначалната цена на акциите съответстваше на напълно разредена оценка от приблизително два трилиона долара. Самата емисионна цена беше свързана със съответстваща оценка от около 1,5 трилиона долара. Следователно спад към емисионната цена теоретично би могъл да премахне приблизително 500 милиарда долара от междинната оценка.
Тази цифра не бива да се бърка със спада от една единствена търговска сесия. Спад от 14% до оценка от 1,8 трилиона долара, например, би съответствал на приблизително 252 милиарда долара. Спад от около 500 милиарда долара се случва само при по-голяма ценова разлика, например между първоначалната цена на листване и по-късна цена, близка до цената на емисия, и при съответна база за оценка.
Такива промени обаче не са незначителни. По-ниската цена на акциите може да затрудни бъдещите увеличения на капитала, да направи възнагражденията, базирани на акции, по-малко привлекателни и да увеличи разходите за придобивания, използващи собствени акции на компанията. Освен това, оценката влияе върху доверието на служителите, бизнес партньорите и инвеститорите. Съществува обаче фундаментална разлика между неосъществен спад в оценката в счетоводните книги и непосредствен проблем с ликвидността.
Емисионната цена е резултат от преговори, а не икономическа предпазна мярка
Приближаването до $83 има значително психологическо въздействие. Емисионната цена служи като видима ориентировъчна точка за много участници на пазара. Тези, които са получили акции при предлагането, измерват инвестиционния си успех до момента спрямо нея. Тези, които са влезли на пазара само при първоначалната цена на предлагане, обаче разглеждат съвсем различен праг за загуба.
Икономически, цената на емисия не гарантира нито долна граница, нито справедлива стойност на компанията. Тя произтича от процес на определяне на цената, който включва търсене, интереси за пласиране, пазарни условия и оценки на институционални инвеститори. Дори една силно търсена емисия може да бъде твърде скъпа, ако впоследствие не бъдат изпълнени очакванията за печалба.
Обратно, спадът на емисионната цена не доказва, че първичното публично предлагане (IPO) е провалило. Възможно е компанията все още да е набрала значителни средства. В крайна сметка, IPO-то служи предимно за набиране на капитал и създаване на търгуеми акции, а не за гарантиране на незабавни печалби в цената на акциите.
Предлагането включваше 980 милиона акции на цена от 83 долара всяка, което доведе до обем на пласиране от приблизително 81,34 милиарда долара. От тях малко над 956 милиона акции бяха продадени от самата Anthropic, а близо 23,65 милиона - от съществуващи акционери. Съответно, не целият обем на пласирането отиде при компанията. Акциите, предложени от Anthropic, преди такси и други разходи, представляваха приблизително 79,38 милиарда долара.
Това разграничение е важно, защото заглавията за обема на емисията могат лесно да създадат впечатлението, че всеки долар, платен при първично публично предлагане, директно пълни хазната на компанията. В действителност само емитирането на нови акции на компанията финансира самата компания. Продажбата на съществуващи акции, от друга страна, измества собствеността между съществуващи и нови инвеститори.
Търсенето е реално – но самото търсене не е достатъчно за инфраструктура
Икономическата привлекателност на Anthropic не се основава единствено на спекулативни фантазии. Със своите модели и приложения за изкуствен интелект, компанията е насочена към пазар, където бизнесите търсят по-висока производителност, по-бързо разработване на софтуер и по-ефективни процеси, изискващи големи знания.
Бизнесът с професионални клиенти е особено актуален. Дори ограничени подобрения в програмирането, проучванията, обработката на документи или извличането на вътрешни знания могат да имат значително финансово въздействие в компаниите. Не е нужно един инструмент да поема всички задачи на служителя, за да бъде икономически жизнеспособен. Достатъчно е да ускори повтарящите се задачи, да намали пречките или да повиши качеството на специфични работни процеси.
Финансовите данни на Anthropic показват изключително бърз растеж. В края на октомври компанията отчете годишни приходи от 81 милиарда долара. Едновременно с това броят на клиентите, всеки от които е допринесъл с поне 100 000 долара приходи през предходните дванадесет месеца, надхвърли 11 900 в края на септември. Предходната година тази цифра беше приблизително 1500.
Подобно развитие предполага значително търговско търсене. То обаче все още не позволява окончателна преценка за качеството на бизнес модела. Прогнозираният темп на продажби не е същият като вече постигнатите годишни приходи. Математически той удължава по-кратък период до дванадесет месеца и по този начин приема, че нивото на приходите ще се запази.
Дори броят на по-големите клиенти не отговаря на всички важни въпроси. Например, остава неясно колко печеливша е тяхната употреба, какви отстъпки се предлагат, доколко търсенето зависи от отделните приложения и дали клиентите биха преминали към по-евтини алтернативи. Следователно растежът е необходим компонент на инвестиционната теза, но не е заместител на анализа на разходите.
Защо изкуственият интелект функционира по различен икономически начин от традиционния софтуер
Основна причина за несигурността се крие в структурата на разходите. Традиционните софтуерни компании често се възползват от факта, че допълнителните потребители понасят само сравнително ниски разходи за внедряване след разработването на продукт. За разлика от това, при мощните системи с изкуствен интелект всеки допълнителен потребител може да консумира значителни изчислителни ресурси.
Трябва да се разграничат две области на разходите. Обучението и по-нататъшното разработване на модел изискват обширни изследвания, изчислителна мощност и техническа инфраструктура. Впоследствие възникват допълнителни разходи по време на текущата употреба, когато моделът обработва заявки и генерира отговори. Тази втора област се нарича извод.
Това означава, че силният ръст на приходите може да бъде съпроводен от рязко нарастващи оперативни разходи. Докато един голям корпоративен клиент генерира допълнителни приходи, той може също така да създаде голяма административна тежест. Следователно, икономически важно е не само колко плаща клиентът, но и колко остава след преките разходи за неговото ползване.
Това изчисление става особено трудно при сложни задачи. Система с изкуствен интелект, която проверява множество решения, използва инструменти, обработва обширни документи или управлява продължителни работни процеси, може да изисква значително повече ресурси от обикновен текстов отговор. Икономическата стойност на такава услуга може да бъде висока. Това обаче не означава автоматично, че продажната ѝ цена се увеличава пропорционално.
Това е разликата между впечатляващ продукт и устойчиво печеливша компания. Техническите възможности създават предпоставката за готовност за плащане. Само благоприятно съотношение между постижимата цена и общите разходи за доставка създава жизнеспособен бизнес модел.
Ангажиментите за инфраструктура далеч надхвърлят приходите от фондовия пазар
Мащабът на капиталовите изисквания става особено ясен, когато се сравнят постъпленията от първичното публично предлагане (IPO) с дългосрочните споразумения за инфраструктура. Anthropic разкри ангажименти за покупка и договори за лизинг на изчислителна мощност и инфраструктура на обща стойност приблизително 900 милиарда долара. Очаква се приблизително половината от тези разходи да бъдат платени до края на 2030 г., а останалата част се дължи между 2031 и 2045 г. Около 186 милиарда долара са свързани със споразумения, които подлежат на прекратяване или зависят от условия като финансиране, налични съоръжения или регулаторни одобрения.
Тези цифри не трябва да се третират така, сякаш е налице непосредствен падеж на една-единствена сметка от 900 милиарда долара. Времето, договорните условия и потенциалното финансиране чрез бъдещи приходи са от решаващо значение за икономическата оценка.
Би било погрешно също така да се отъждествяват всички задължения с инвестиции в материални активи. Една компания за изкуствен интелект може да придобие изчислителна мощност, без да притежава използваните центрове за данни и чипове. Това обаче не елиминира икономическия капиталов интензитет. Той може просто да бъде отчетен от инфраструктурен партньор и прехвърлен на доставчика на модела чрез дългосрочни задължения за плащане.
Мащабът на първичното публично предлагане (IPO) показва ясно защо дори едно исторически голямо IPO не дава окончателен отговор на въпроса за финансирането. Големият приток на капитал създава пространство за маневриране и засилва преговорната позиция. Той обаче не замества необходимостта клиентите да плащат достатъчно за предоставяните услуги в дългосрочен план.
Следователно, реалният риск се крие не толкова в самия размер на ангажимента, колкото в потенциално несъответствие между ограниченията на разходите и гъвкавостта на търсенето. Дългосрочно резервираните капацитети могат да бъдат икономически изгодни, ако се използват надеждно. Ако обаче търсенето не е под очакванията или постижимите цени спаднат по-бързо от планираното, същите тези договори могат да се превърнат в бреме.
Изчислителната мощност е едновременно двигател на растежа и риск за печалбите
Доставчик на ИИ не може да расте безкрайно, ако не му липсва необходимата изчислителна мощност. Дори плащащите клиенти няма да генерират никакви реализирани приходи, ако заявките не могат да бъдат обработени, ограниченията на капацитета са достигнати или новите продукти не могат да бъдат надеждно доставени.
Това създава труден конфликт на цели. Ако компанията резервира твърде малко инфраструктура, рискува загуба на приходи и недоволни клиенти. Ако резервира твърде много, рискува недостатъчно използване и високи задължения. Ако резервира само в кратки срокове, гъвкавостта може да дойде с по-висока цена.
За Anthropic тази връзка вече е финансово значима. За третото тримесечие е отчетена оперативна загуба от 567 милиона долара. Разходите включват 5 милиарда долара за изчислителна мощност по краткосрочни споразумения и 2 милиарда долара непарични разходи, свързани с програма за увеличаване на благотворителни дарения. Тези елементи трябва да бъдат разграничени: Краткосрочната изчислителна мощност е свързана с текущо осигуряване, докато непаричните разходи не оказват непременно влияние върху ликвидността през същия период.
Икономическата интерпретация трябва да бъде съответно нюансирана. Високите краткосрочни счетоводни разходи могат да показват, че търсенето расте по-бързо от дългосрочното осигурено предлагане. Това първоначално би било положително от търговска гледна точка. В същото време произтичащото от това бреме на разходите може да покаже, че ръстът на приходите все още не се превръща в достатъчна оперативна печалба.
Освен това съществува риск от изпълнение извън прекия контрол на доставчика на модела. Подписаният договор не гарантира, че центърът за данни ще бъде завършен навреме. Финансирането, електрозахранването, разрешителните и техническото внедряване могат да забавят разширяването на капацитета. Следователно оценката не трябва да се фокусира единствено върху договореното количество инфраструктура, но и върху това кога тя действително ще бъде използваема и на каква цена.
Защо положителният свободен паричен поток ще направи оценката особено чувствителна само през 2030 г
Очакването, че Anthropic няма да постигне положителен свободен паричен поток на годишна база до 2030 г., е ключов аспект на оценката. Това не означава, че компанията няма да генерира никакви приходи дотогава или непременно ще има отлив на парични средства на всяко тримесечие. Важното е годишният нетен доход след оперативна дейност и инвестициите, взети предвид при съответното изчисление.
Goldman Sachs не очаква положителен годишен свободен паричен поток до 2030 г. В същото време, техният аналитичен модел предполага изключително силен ръст на приходите до приблизително 685 милиарда долара тази година. Следователно перспективата за бъдещи парични излишъци не се основава на консервативни предположения за бавно развиваща се компания, а по-скоро на много широко разрастване.
Прогнозата обаче не е фиксиран срок. Тя зависи от ценовите тенденции, растежа на клиентите, разходите, конкуренцията и темпа на инвестициите. Дори оптимистичната прогноза за приходите води до свободен паричен поток едва след значително забавяне, капиталоемкостта заслужава специално внимание.
Освен това, оперативната рентабилност, нетният доход и свободният паричен поток са различни показатели. Една компания може да отчита оперативни печалби и все пак да се нуждае от значителни средства за инфраструктура или други инвестиции. И обратно, ефектите от времето върху авансовите плащания и пасивите могат временно да подобрят паричния поток без съответно увеличение на дългосрочната рентабилност.
Това води до повишена чувствителност на инвеститорите по отношение на нова информация. Колкото по-напред в бъдещето се намира очакваната икономическа възвръщаемост, толкова повече текущата стойност на компанията зависи от това колко сигурна изглежда тази възвръщаемост. Дори забавяне от само няколко години може да бъде значително, дори ако дългосрочният пазарен потенциал остане непроменен.
🎯🎯🎯 B2B индустриален център, базиран на данни, като квази-вътрешно решение


Квази-вътрешно решение: Как Xpert.Digital запълва оперативните пропуски в B2B маркетинга и продажбите – Интелигентен бизнес, управляван от съдържание - Изображение: Xpert.Digital
Xpert.Digital е индустриален център за B2B, базиран на данни, ръководен от Konrad Wolfenstein . Компанията действа като външно, квази-вътрешно решение за индустриални партньори, запълвайки оперативните пропуски в маркетинга, съдържанието и продажбите – без да се изискват допълнителни ресурси от страна на клиента.
Повече информация тук:
Повишаването на ефективността не гарантира рентабилност
Оценката от трилион долара изисква много повече от просто добър продукт
Оценката на компанията в трилиони предполага, че доставчикът може да генерира значителни печалби за дълъг период. Само технологично водещ модел не е достатъчен. Необходими са също големи, достъпни пазари, стабилни конкурентни предимства и способност за улавяне на достатъчен дял от създаването на стойност.
Опростено примерно изчисление илюстрира мащаба. Ако приемем оценка от 1,5 трилиона долара, годишен свободен паричен поток от 30 милиарда долара би съответствал на доходност от паричния поток от два процента. При 75 милиарда долара това би било пет процента. Това изчисление не е нито модел за оценка, нито прогноза за Anthropic. То просто показва абсолютните излишъци, които са необходими, когато покупната цена на дадена компания е много висока.
Следователно връзката между приходите и стойността на компанията е само междинна стъпка. Дори няколкостотин милиарда долара приходи не биха оправдали автоматично висока оценка. При ниски маржове, високи нужди от реинвестиции или повтарящо се разводняване, съществуващите акционери биха могли да се окажат със значително по-малко от очакваното.
Обратно, високият текущ коефициент на оценка не трябва да се разглежда самостоятелно като доказателство за надценяване. Ако приходите и свободният паричен поток растат изключително силно в продължение на много години, акция, която първоначално изглежда скъпа, може да стане по-икономически привлекателна. Решаващият фактор е устойчивостта на тази траектория на растеж.
Следователно фондовият пазар не само оценява съществуващия бизнес на Anthropic. Той също така преценява потенциала за много силна пазарна позиция в бъдеще. Значителна част от цената зависи не само от участието на компанията в растежа на изкуствения интелект, но и от генерирането на постоянно над средните икономически доходи от него.
Конкуренцията определя кой получава по-високите нива на производителност
Конкуренцията от OpenAI, Google и други доставчици влияе много повече от просто класирането на качеството на моделите. Тя се отразява на цените, разходите за дистрибуция, лоялността на клиентите и скоростта, с която новите функции могат да бъдат използвани с търговска цел.
Технологичното предимство е ценно, когато клиентите са готови да платят значителна премия за него. То е по-малко ценно, когато конкурентните модели скоро предложат подобна производителност на по-ниски цени. В този случай по-голям дял от технологичния прогрес преминава към потребителите, докато доставчиците могат само частично да възстановят разходите си за разработка.
Икономически това не е противоречие. Една технология може да бъде изключително полезна за цялостната икономика и едновременно с това да предизвика ожесточена ценова конкуренция между своите производители. Падащите цени увеличават употребата ѝ, но могат да ограничат маржовете на печалба.
За Anthropic това означава, че водещата техническа позиция трябва да се превърне в трайни взаимоотношения с клиентите. Решаващите фактори включват не само по-добри решения, но и надеждност, интеграция в работните процеси, прозрачни разходи и убедителни предимства в ежедневните операции.
Ситуацията става особено трудна, когато конкурентите имат множество потоци от приходи. Една широко диверсифицирана технологична компания може стратегически да използва предложение за изкуствен интелект, за да подсили други бизнес области. Доставчик, по-фокусиран върху бизнеса си с изкуствен интелект, от друга страна, трябва да демонстрира по-директно, че собствените му услуги са икономически жизнеспособни.
Следователно, възможността на Anthropic не се крие непременно в изискването на най-ниската цена навсякъде. Тя може да се крие и в създаването на толкова висока добавена стойност в икономически важни приложения, че клиентите да приемат премия.
По-евтините китайски модели изтласкват ценовата бариера още по-надолу
По-евтините китайски модели с изкуствен интелект увеличават конкурентния натиск, особено в области, където клиентите не изискват абсолютно най-висока производителност. Много бизнес задачи не изискват най-универсалния модел. Необходимо е достатъчно качество на разумна обща цена.
Ако например по-евтин модел класифицира стандартни текстове, предварително сортира документи или надеждно поддържа прости програмни задачи, неговата икономическа привлекателност може да бъде по-голяма от тази на значително по-скъп модел от висок клас. Решаващият фактор е връзката между качеството на резултатите, цената на грешките и оперативните разходи.
Сравнението обаче не бива да се ограничава само до цената на обработена единица. Компаниите трябва да вземат предвид и интеграцията, поддръжката, сигурността на данните, надеждността и, ако е приложимо, собствените си технически операции. Модел, който на пръв поглед изглежда евтин, може да доведе до по-високи последващи разходи. И обратно, по-скъпо предложение може да се окаже по-икономично, ако изисква по-малко преработка и по-ниски оперативни разходи.
Ценовият натиск остава реална заплаха. Свободно достъпните тегла на моделите, по-специално, могат да предложат на компаниите и доставчиците на услуги допълнителни възможности за експлоатация на собствени модели или за сравняване на оферти от различни инфраструктурни партньори. Самата възможност за смяна вече променя преговорната позиция, дори ако не всеки клиент действително сменя доставчика.
Това изправя високо оценените доставчици пред трудна задача: те трябва да демонстрират, че тяхното предимство в качеството в специфични приложения остава достатъчно значително, за да оправдае по-високите цени и свързаните с тях очаквания за марж. Общото лидерство на пазара е по-малко значимо в това отношение от демонстрируемата полза за клиента.
По-ефективните модели не решават автоматично проблема с разходите
Технологичният напредък може значително да намали разходите за всяка задача. По-малките, специализирани модели, по-доброто използване, по-ефективната обработка и подобреният хардуер могат да допринесат за постигане на същата производителност с по-малко ресурси.
Рентабилността обаче зависи изключително много от това кой се възползва от тези спестявания. Ако доставчикът може до голяма степен да поддържа цените си, докато разходите намаляват, маржовете се подобряват. Ако конкуренцията налага съответно намаление на цените, предимствата са от полза предимно за клиентите.
Освен това, по-ниските разходи могат значително да увеличат търсенето. Тъй като услугите с изкуствен интелект стават по-достъпни, компаниите ще ги внедряват в повече процеси и ще ги налагат да се справят с по-сложни задачи. Следователно, общото потребление на изчислителна мощност може да продължи да нараства, въпреки намаляващите разходи за единица.
Това е привлекателно от гледна точка на растежа на пазара, но е противоречиво от гледна точка на капиталовите изисквания. Повишаването на ефективността може както да подобри рентабилността, така и да задейства нов инвестиционен цикъл. Кой ефект ще преобладава зависи от цените, моделите на използване и разходите за капацитет.
Следователно, общото предположение, че днешните загуби автоматично ще изчезнат със следващото поколение модели, е проблематично. Ефективността е ключова предпоставка. Устойчивата рентабилност изисква също така достатъчен дял от печалбите от ефективност да остане при доставчика.
В бизнеса целият работен процес е от значение
Един обещаващ път към по-стабилна възвръщаемост се крие в предлагането не само на достъп до модели, но и на надежден компонент от оперативните работни процеси. За корпоративните клиенти качеството на един-единствен отговор често е само един аспект от решението им за покупка.
Също толкова важни са разрешенията, документацията, интеграцията в съществуващи системи и възможността за наблюдение на резултатите. Инструментът с изкуствен интелект може да бъде технически впечатляващ, но въпреки това да разочарова икономически, ако служителите прекарват много време в преработка или ако са необходими допълнителни процеси за контрол.
Следователно ключовият показател за ефективност не е единствено скоростта на реакция. Важно е нетният ефект върху разходите, сроковете за изпълнение, качеството и рисковете. Спестяването на време в една единствена работна стъпка води до финансово предимство само ако целият процес действително стане по-ефективен.
За Anthropic тази перспектива открива възможности за по-голяма лоялност на клиентите. Когато дадена услуга е дълбоко интегрирана в работните процеси за разработка или други критични за бизнеса процеси, смяната на доставчици става по-сложна. Тази лоялност обаче трябва да се изгражда върху осезаеми резултати. Тя не може да се поддържа единствено върху трудността при смяната на доставчици.
Освен това възниква потенциален конфликт на цели: колкото повече един доставчик на модели предлага цялостни приложения, толкова повече се конкурира със софтуерни компании, които преди това са интегрирали неговите модели в собствените си продукти. Разширяването на собствената му верига за създаване на стойност може едновременно да промени отношенията му с ключови търговски партньори.
Облачните партньори стабилизират бизнеса и създават нови зависимости
Взаимоотношенията с големи облачни компании са значителен източник на стабилност за Anthropic. Дългосрочните партньори могат да предоставят изчислителна мощност, капитал и достъп на корпоративни клиенти, помагайки за преодоляване на някои от най-големите пречки, пред които е изправен бързо развиващият се доставчик на изкуствен интелект.
Anthropic има инфраструктурни ангажименти към Amazon и Google на стойност над 100 милиарда долара всеки, които се простират до 30-те години на миналия век. В същото време и двете компании са значителни акционери. Това създава силни икономически стимули за поддържане на доставките на изчислителна мощност.
Тази взаимосвързаност обаче не е изцяло положителна. Партньорът може едновременно да бъде доставчик, инвеститор, канал за продажби и конкурент. Това създава зависимости по отношение на ценообразуването, техническата интеграция и стратегическите решения.
За анализа е важно също да се прави разлика между финансови потоци и търсене от страна на клиентите. Капиталът от технологичен партньор не е същият като приходите от независим краен клиент. По същия начин, дългосрочното споразумение за инфраструктура не е доказателство, че разходите му по-късно ще бъдат покрити от печелившо търсене.
Това не означава, че подобни взаимоотношения са икономически изкуствени или по своята същност проблематични. В капиталоемките индустрии дългосрочните партньорства често са необходими. Решаващият фактор е прозрачността по отношение на това кои рискове са за коя страна и дали има достатъчно платежоспособни клиенти в края на веригата.
По-нататъшното набиране на капитал би могло да укрепи компанията и да натовари акционерите
Дори голямо първично публично предлагане не изключва допълнителни кръгове на финансиране. Ако разширяването напредне по-бързо от вътрешното набиране на средства, Anthropic може да се нуждае от допълнително финансиране със собствен капитал или дълг. Дали това ще се случи зависи от действителните бизнес резултати и не може да се определи единствено от дългосрочни ангажименти.
За акционерите разводняването е важен фактор. Когато една компания емитира нови акции, икономическата собственост се разпределя между повече акции. Общата стойност на компанията може да се увеличи, докато делът на съществуващ акционер намалява.
Следователно, увеличението на капитала не е автоматично неизгодно. Ако допълнителните средства се използват печелившо, стойността на съществуваща акция също може да се увеличи. Проблеми възникват, когато редовно е необходим нов капитал без съответно увеличение на бъдещите печалби.
Цената на акциите пряко влияе върху това изчисление. При висока оценка могат да бъдат набрани големи суми със сравнително малко разводняване. При ниска оценка трябва да бъдат емитирани повече нови акции за същия приток на средства. Следователно, устойчивият спад в цената на акциите може да влоши условията за бъдещо финансиране.
Трябва да се обмисли и възнаграждение, базирано на акции. То може да ограничи непосредствените парични нужди и да позволи на служителите да участват в успеха на компанията. То обаче не е без разходи за съществуващите акционери, ако създава допълнителни претенции към компанията.
Защо първите няколко търговски дни все още не позволяват окончателна присъда
След първично публично предлагане (IPO) се сблъскват много различни интереси. Дългосрочни инвеститори, краткосрочни търговци и тези, които не са получили достатъчно дял от предлагането, търгуват едновременно. В резултат на това, определянето на цените може първоначално да се определя повече от недостига и позиционирането, отколкото от стабилна оценка на стойността на компанията.
Малко количество свободно търгувани акции може да усили ефекта от допълнителни поръчки за покупка или продажба. Ликвидността също често е по-ниска при търговията преди отваряне на пазара, отколкото по време на редовните часове за търговия. Следователно, индивидуалните движения на цените не бива да се тълкуват прекалено много.
Въпреки това, спадът в цената е важен сигнал. Той показва, че търсенето на акциите не е неограничено на всяка цена. Една компания може да направи впечатляващо първично публично предлагане (IPO) и скоро след това да открие, че инвеститорите имат много различни представи за справедливата ѝ стойност.
Освен това, оценката на отделна компания за изкуствен интелект не се случва във вакуум. Когато апетитът за риск на пазара като цяло намалява, акциите, чиято стойност зависи до голяма степен от далечни печалби, са подложени на особен натиск. Съмненията, специфични за компанията, и общата слабост на пазара могат да се подсилват взаимно.
Следователно първите няколко търговски дни не предоставят нито доказателство за колапс на икономиката, основана на изкуствен интелект, нито потвърждение на първоначалната оценка. Следващите отчетни периоди, в които растежът, тенденциите в разходите и потреблението на ресурси ще станат видими заедно, ще бъдат по-информативни.
Кои ключови фигури всъщност биха демонстрирали икономическия пробив?
За надеждна оценка не е достатъчно да се фокусираме единствено върху броя на потребителите или новите версии на моделите. Решаващият фактор е първоначално развитието на реално отчетените приходи. Прогнозираните темпове на приходи могат да предоставят ранни индикации, но трябва да бъдат потвърдени от действителните приходи.
Второ, важно е да се разбере как се развиват преките разходи за внедряване. Ако приходите растат по-бързо от необходимите изчислителни усилия, икономическата мащабируемост като цяло се подобрява. Ако и двата фактора се увеличават до голяма степен паралелно, перспективата за високи маржове остава ограничена.
Трето, лоялността на клиентите е от значение. Многократното използване и нарастващото търсене от страна на съществуващите клиенти показват солидно предимство на продукта. Краткосрочните пилотни проекти или силно намалените въвеждащи оферти имат различно значение от постоянно разширените договори.
Четвърто, свободният паричен поток трябва да се разглежда във връзка с договорните задължения. Едно положително тримесечие не е задължително да доказва устойчиво самофинансиране. По същия начин, отрицателно тримесечие поради инвестиции не показва автоматично влошаване на основния бизнес.
Пето, представянето на акция е от решаващо значение. Силно нарастващите приходи на компанията помагат на акционерите само до ограничена степен, ако броят на исковете за тези приходи нараства с подобни бързи темпове. Следователно, една добра оценка съчетава оперативни резултати, капиталови изисквания и разводняване.
Икономическият пробив би бил постигнат, ако Anthropic не само расте по-бързо, но и демонстративно генерира повече свободен паричен поток от всяко допълнително бизнес звено.
Три пътя на развитие между лидерството на пазара и натиска върху маржовете
При благоприятен сценарий, Anthropic успява да разшири силната си позиция на корпоративния пазар. Дългосрочният изчислителен капацитет замества по-скъпите краткосрочни решения, техническата ефективност подобрява структурата на разходите, а клиентите приемат разумни цени за видими печалби от производителността. След това компанията би могла постепенно да премине от фаза на високи първоначални инвестиции към фаза на по-силно генериране на парични средства.
В средносрочен сценарий приходите продължават да растат значително, но конкуренцията налага по-ниски цени. Повишаването на ефективността компенсира част от този натиск, но първоначално е недостатъчно за изключително високи маржове. Anthropic може да се превърне в голяма технологична компания, докато акциите, поради вече високата си първоначална оценка, осигуряват само ограничена или силно волатилна възвръщаемост.
При неблагоприятен сценарий, няколко вида натиск съвпадат. По-благоприятните модели намаляват готовността за плащане, инфраструктурата се забавя или пристига на висока цена, а дългосрочните ангажименти не могат да бъдат коригирани достатъчно бързо. Допълнителните капиталови изисквания биха могли да съвпаднат с по-ниска оценка, което допълнително разводнява съществуващите акционери.
Тези сценарии не са прогнози. Те илюстрират, че едно и също технологично развитие може да доведе до различни финансови резултати. Дори силно глобално увеличение на приемането на изкуствен интелект не гарантира кой доставчик ще постигне най-високи печалби.
Следователно, размерът на потенциалния пазар сам по себе си не е решаващият фактор при оценката. Също толкова важно е колко е вероятно Anthropic да завземе атрактивен дял от този пазар при печеливши условия и колко допълнителен капитал ще е необходим дотогава.
Ключовият конфликт е между обществената полза и частната възвръщаемост
Изкуственият интелект може да направи компаниите по-продуктивни, да даде възможност за нови услуги и да намали разходите за много задачи, базирани на знания. Тази обща икономическа полза обаче не е еквивалентна на печалбите на доставчиците на модели.
Голяма част от ползата може да остане при компаниите потребители, ако те могат да постигнат повече със същия брой служители или да предложат услуги на по-ниски цени. Друга част може да бъде прехвърлена на техните клиенти чрез по-ниски цени. Инфраструктурните компании и специализираните доставчици на услуги също могат да се възползват.
Доставчикът на модел получава само дела, който може икономически да наложи срещу тези други заинтересовани страни. Неговата позиция зависи от това колко взаимозаменяем е неговият продукт или услуга, какви алтернативи имат клиентите и какви разходи се понасят от продължаващата технологична конкуренция.
Именно затова общоприетото заключение, че една революционна технология задължително трябва да бъде отлична инвестиция за всеки водещ доставчик, е твърде опростено. Икономическият успех на една иновация и възвръщаемостта на дадена входна цена са две различни неща.
Спадът в цената на акциите на Anthropic илюстрира това разминаване особено ясно. Търсенето на изкуствен интелект може да е реално. Компанията може да е технологично привлекателна. Пазарът ѝ може да преживява силен растеж. Въпреки това цената на акциите може да падне, ако очакванията относно скоростта, маржовете и изискванията за финансиране са станали твърде амбициозни.
Пазарната стойност първо трябва да бъде спечелена чрез надеждна възвръщаемост
Обосновката за Anthropic не се крие нито в всеобщата еуфория, нито в твърдението, че спадът в цената на акциите опровергава икономическите ползи от изкуствения интелект. Компанията има силно търсене и се занимава с икономически значими приложения. В същото време тези възможности са противопоставени на изключителни инфраструктурни ангажименти, интензивна конкуренция и значителна несигурност относно времето на устойчив свободен паричен поток.
Високата оценка изостря този конфликт. Колкото по-голям е очакваният успех, толкова по-малко е пространството за забавяния и оперативни разочарования. Една добра сделка може да не е достатъчна, за да оправдае много висока цена на акциите.
Следователно, решаващият тест не е във въвеждането на следващото впечатляващо поколение модели. Той е в комбинирането на технологична производителност с надеждна доставка, жизнеспособно ценообразуване, контролируеми разходи и нарастваща печалба на акция.
На този фон, рязката промяна от еуфорията на фондовия пазар към съмнения в оценката е преди всичко проверка на икономическата реалност. Anthropic трябва не само да докаже, че нейният изкуствен интелект може да извършва ценна работа; компанията трябва да демонстрира, че за нейните собственици остава достатъчна стойност в дългосрочен план, след като покрие разходите за тази услуга.
📈🚀 От видимост до доверие 👀🤝 Вашият мащабируем път с Xpert.Digital

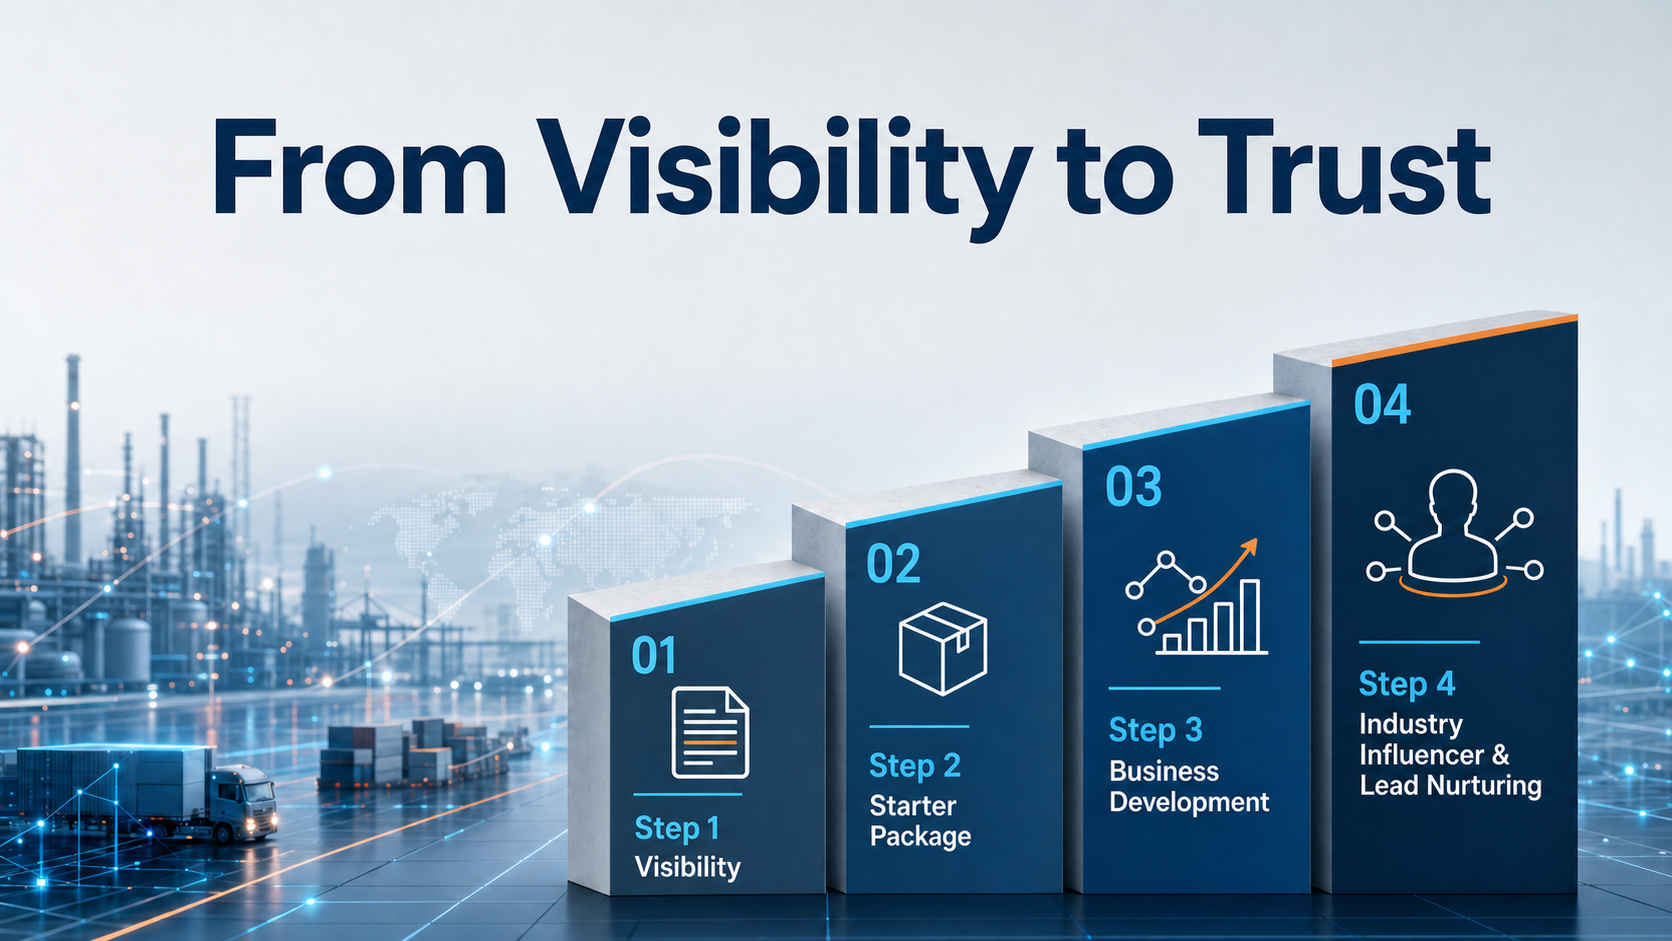
От видимост до доверие: Вашият мащабируем път с Xpert.Digital - Изображение: Xpert.Digital
В индустриалния B2B сектор, устойчивите бизнес взаимоотношения рядко възникват за една нощ. Те се развиват стъпка по стъпка – чрез видимост, професионална релевантност, повтарящи се точки на контакт и нарастващо доверие. 4-етапният модел на Xpert.Digital се справя точно с това: Той предлага структуриран път, който започва с управляема входна точка и може да се развие в по-задълбочено сътрудничество в развитието на бизнеса, ако е необходимо.
Вместо да се разчита на гръмки маркетингови обещания, този модел поставя взаимоотношенията на преден план. Компаниите започват с ясно дефинирани, лесно изчислими мерки и след това решават, въз основа на собствения си опит, докъде искат да разширят сътрудничеството. Ключов фактор за този необезпокояван процес на изграждане на доверие: Платформата напълно избягва досадните реклами, така че редакционният фокус остава единствено върху експертизата на компаниите.
Повече информация тук:
Вашият глобален партньор по маркетинг и бизнес развитие
☑️ Нашият бизнес език е английски или немски
☑️ НОВО: Кореспонденция на родния ви език!

Konrad Wolfenstein
Аз и моят екип с удоволствие ще бъдем на ваше разположение като ваш личен съветник.
Можете да се свържете с мен, като попълните формата за контакт тук wolfenstein@xpert.digital:или просто ми се обадите на +49 7348 4088 965. Моят имейл адрес е
Очаквам с нетърпение нашия съвместен проект.