Автоматизирани складове и складове с високи стелажи във Великобритания: Новата логистична икономика – креативно изображение по темата, с изкуствен интелект: Xpert.Digital
Енергийна ефективност и автоматизация: Трансформацията на британския пазар на високостелажни складове
От растеж на земната площ до производителност: Развитието на складирането във Великобритания
Логистика 2035: Какво предлага пазарът на високостелажни складове за инвеститорите – високостелажните складове като ключ към намаляване на разходите
Пазарът на високостелажни складове в Обединеното кралство претърпява фундаментална трансформация, водена от предизвикателствата и възможностите на съвременната логистика. След бум, предизвикан от пандемията, и последвала корекция, фокусът се измести от простото разширяване на капацитета за съхранение към продуктивното използване на съществуващото пространство. В епоха, доминирана от нарастващи разходи за труд, хроничен недостиг на подходяща земя и високи цени на енергията, интелигентната автоматизация на високостелажните складове се превръща в ключова стратегия за бизнеса. Това развитие открива нови пътища не само за намаляване на разходите и подобряване на ефективността, но и за създаване на устойчиви, ориентирани към бъдещето логистични решения. Този анализ разглежда настоящите тенденции, предизвикателства и перспективи на пазара на високостелажни складове в Обединеното кралство и илюстрира как ще се развиват изискванията за складово пространство през следващите години.
Тези, които мислят за пространството по чисто хоризонтален начин, ще загубят надпреварата за разходи, капацитет и възможности за доставка
Британският пазар на високостелажни складове навлиза в нова фаза на развитие. След бума, предизвикан от пандемията, последвалата корекция на пазара на логистични недвижими имоти и няколко години на високи разходи за строителство, енергия и финансиране, не всяко допълнително складово пространство се счита автоматично за стратегическа печалба. Решаващият фактор е колко използваем капацитет, пропускателна способност и сигурност на доставките могат да бъдат извлечени от парцел земя, сграда и киловатчас използвана енергия. Това измества икономическия фокус от просто увеличаване на площта към по-продуктивно използване на съществуващото пространство. Именно тук се крие структурната възможност за автоматизирани високостелажни складове.
В този контекст, един високостелажен склад не е просто особено висока сграда със стелажи. Това е интегрирана инвестиционна система, включваща носеща конструкция, стелажна технология, конвейерна технология, подреждащи кранове или шатъл системи, сензори, захранване, противопожарна защита и софтуер. Неговата икономическа стойност произтича от взаимодействието на тези компоненти. Ограждащата конструкция на сградата създава обем, автоматизацията трансформира този обем в леснодостъпни места за съхранение, а софтуерът контролира инвентара, поръчките и движението на материалите. Следователно съответният пазар обхваща повече от просто продажбата на стелажи или кранове. Той варира от планиране, строителство и системна интеграция до управление на складове и софтуер за материални потоци, както и договори за поддръжка, модернизация и дългосрочни сервизни услуги.
Този пазар е особено интересен за Великобритания, защото едновременно се случват няколко развития: много висок дял на онлайн търговията на дребно, нарастващи разходи за труд, хроничен недостиг на подходящи логистични обекти, по-високи изисквания към надеждността и проследимостта на доставките и нарастваща нужда от съхранение с контролирана температура. В същото време слабият общ икономически растеж, високите цени на електроенергията, скъпият капитал, проблемите с присъединяването към мрежата и продължителните процеси на издаване на разрешителни действат като спирачки. Следователно пазарът не е нито обикновен бум на растеж, нито застояла ниша. Това е селективен инвестиционен пазар, на който технически и икономически обоснованите проекти имат значително по-добри перспективи от програмите за обща автоматизация.
Пазар с множество размери
Размерът на британския пазар на високостелажни складове не може да бъде надеждно описан с една-единствена цифра. Пазарните проучвания използват различни дефиниции. Тясно дефинираните анализи разглеждат само автоматизирани системи за съхранение и извличане (AS/RS), т.е. класически AS/RS решения за палети, контейнери или картонени кутии. По-широките проучвания включват също конвейерна технология, сортиране, мобилни роботи, технология за комплектоване на поръчки, системи за изпълнение на складови поръчки и други компоненти за автоматизация. Това води до значителни разлики, които произтичат по-малко от противоречиви пазарни данни, отколкото от различни дефиниции.
За по-тесния пазар на автоматизирани складове с високи стелажи (AS/RS) в Обединеното кралство се прогнозира обем от приблизително 219 милиона щатски долара за 2025 г. Очаква се увеличение до около 264 милиона щатски долара за 2026 г. и до приблизително 507 милиона щатски долара до 2035 г. Това би съответствало на среден номинален растеж от приблизително 7,5% годишно между 2026 г. и 2035 г. Това определение отразява точно основния пазар за автоматизирани складове с високи стелажи, но не обхваща цялата проектна стойност на сграда, нито всички свързани решения за автоматизация.
По-широките оценки показват, че пазарът на складова автоматизация в Обединеното кралство ще надхвърли един милиард щатски долара още през 2023 г. и се очаква той да надхвърли три милиарда щатски долара до 2030 г. Други прогнози предвиждат още по-висок обем на пазара за 2025 г. и предвиждат темпове на растеж в диапазона от около 15 процента до началото на 30-те години на 21-ви век. Тези цифри не бива да се смесват директно. Те обаче илюстрират обща тенденция: автоматизацията расте по-бързо от общото складово пространство, а делът на софтуерните, сервизните и роботизираните компоненти в общия проект се увеличава.
Забележителното тук е ниската начална точка. Според оценки на британската складова индустрия, по-малко от 20 процента от складовете имат някакво значително ниво на автоматизация. Тази цифра обхваща и много различни нива на автоматизация, вариращи от единични конвейерни линии до до голяма степен автономни системи. Следователно броят на наистина напълно автоматизираните складове с високи стелажи е значително по-малък от общия брой складове във Великобритания. Това открива дългосрочен потенциал за модернизация, но не означава, че четири пети от всички складове могат да бъдат автоматизирани в краткосрочен план. Много сгради са твърде ниски, твърде малки, структурно неподходящи, достъпни само по краткосрочни договори или оперативно твърде нестабилни, за да оправдаят високи инвестиции.
От бума на земята до въпроса за производителността
Пазарът на логистични недвижими имоти в Обединеното кралство се нормализира след изключителните 2020 и 2021 г. По време на пандемията търговците на дребно, куриерските услуги и логистичните компании се конкурираха агресивно за оскъдни площи. Впоследствие на пазара навлязоха спекулативни нови жилища и върнати съществуващи имоти, докато компаниите взеха по-предпазливи инвестиционни решения. Нивата на свободни площи се повишиха, което даде на наемателите по-голям избор. Тази нормализация обаче не означава структурен срив в търсенето на логистични услуги.
За складове с площ от 100 000 квадратни фута или повече, през 2025 г. са регистрирани приблизително 33 милиона квадратни фута заети площи. Това е значително по-високо от данните за предходните две години, а също и над дългосрочната средна стойност преди пандемията. В зависимост от минималния размер на включените имоти, общото заемане на логистични площи във Великобритания през 2025 г. възлиза на приблизително 40,8 милиона квадратни фута. В същото време процентът на незаетост в сегмента на големите складове е бил малко под осем процента в края на годината. Това е по-високо, отколкото през периода на изключителен недостиг, но все още не е показателно за широко разпространено свръхпредлагане.
За складовете с високи стелажи качественият състав на тези свободни площи е особено важен. Част от наличното пространство се състои от по-стари сгради, които не отговарят на съвременните изисквания за височина на таваните, товароносимост на пода, енергийна ефективност, електрозахранване, дизайн на двора и автоматизация. Следователно, пазарът като цяло изглежда предлага достатъчно пространство, докато първокласните имоти, готови за автоматизация, на подходящи места остават оскъдни. Нарастващата разлика в наемите между първокласни и второстепенни логистични имоти потвърждава тази поляризация. Модерните сгради изискват по-високи цени, защото предлагат не само повече пространство, но и по-ниски оперативни разходи, по-добра енергийна ефективност и по-голяма техническа гъвкавост.
Ключовата икономическа промяна следователно е следната: компаниите вече не наемат или строят предимно квадратни метри, а по-скоро купуват капацитет. Високостелажният склад може да побере значително повече палети или контейнери на същата площ, отколкото конвенционалното хале. Той може да намали разстоянията за пешеходен и автомобилен транспорт, да управлява инвентара по-прецизно и да осигури по-постоянен производствен капацитет за по-дълги оперативни периоди. Колкото по-скъпи стават земята, сградите и трудът, толкова по-ценна става тази увеличена плътност. Пазарът на високостелажни складове по този начин печели не само от нарастващите обеми стоки, но и от необходимостта от по-продуктивно използване на съществуващите ресурси.
Работата се превръща в двигател на инвестициите
Най-силният икономически тласък за автоматизация в момента идва от разходите за труд. Националната минимална заплата за служители на възраст 21 и повече години във Великобритания се е увеличила до 12,71 паунда на час през април 2026 г. Още през април 2025 г. вноската на работодателя за национално осигуряване беше увеличена от 13,8 на 15 процента, докато годишният праг на дохода за задължителни вноски е спаднал от 9 100 паунда на 5 000 паунда. Това непропорционално е натоварило особено трудоемките предприятия с много работници на непълно работно време или с ниски заплати.
За един склад почасовото заплащане не е единственият важен фактор. Реалните разходи за труд включват осигуровки за социално осигуряване, пенсионни вноски, доплащания за нощна и почивна работа, отпуск, болнични, набиране на персонал, обучение, лични предпазни средства и управленски разходи. Косвените разходи възникват и от текучество на служителите, сезонен недостиг и колебания в производителността. При ръчните складови процеси високото текучество на персонала може да увеличи процента на грешки и да ограничи ефективността по време на пикови периоди.
Автоматизацията не елиминира нуждата от персонал, но променя структурата ѝ. По-малко служители местят палети или изминават дълги маршрути за комплектоване. В същото време се увеличава търсенето на инженери по мехатроника, специалисти по поддръжка, техници по контрол, анализатори на данни и опитни ръководители на смени. Следователно, автоматизираният склад с високи стелажи не просто замества труда с машини. Той заменя голяма, често сменяща се оперативна работна сила с по-малка, по-квалифицирана и по-технически ориентирана работна сила, както и разходите за амортизация, енергия и обслужване.
Тази промяна подобрява ефективността, особено там, където процесите са стандартизирани, обемите са високи, а работното време е дълго. Система, която работи с нисък капацитет само по време на една смяна, трудно може да оправдае високите си фиксирани разходи. За разлика от това, система, която работи 24/7, шест или седем дни в седмицата, разпределя капиталовите си разходи върху значително повече операции. Следователно, търговията с храни на дребно, потребителските стоки, фармацевтичните продукти, резервните части, снабдяването на производството и логистиката с контролирана температура са особено привлекателни области на приложение. Решаващият фактор не е абстрактният брой запазени работни места, а по-скоро дисконтираното сравнение на общите разходи за процеси за период от десет до двадесет години.
Онлайн търговията на дребно остава фонов шум
Британската онлайн търговия на дребно не се е върнала към предишните си нива след предизвикания от пандемията скок. Делът на онлайн продажбите в общите продажби на дребно е средно около 27% през 2025 г., значително по-висок от приблизително 19% през 2019 г. През декември 2025 г. над 28% от разходите за търговия на дребно са били осъществени онлайн. Делът остана на подобно ниво през 2026 г. Това прави Обединеното кралство един от най-дигитализираните пазари на дребно в Европа.
За складовете с високи стелажи обаче, само ръстът на приходите не е решаващият фактор. Онлайн поръчките често се състоят от малки пратки с много различни артикули, кратки времена за обработка и високи изисквания за точност на инвентара. Това благоприятства съхранението в контейнери, системите за мини товарене, решенията за совалки и компактните концепции за доставка на стоки до човек. Традиционните складове с високи стелажи за палети се възползват косвено, защото осигуряват попълване на запасите за зоните за комплектоване нагоре по веригата или консолидират големи запаси в национални дистрибуторски центрове.
Ефектът от електронната търговия се усилва допълнително от многоканалната търговия на дребно. Търговците на дребно трябва да снабдяват клонове, крайни клиенти и пунктове за събиране от един единствен склад. Това прави материалните потоци по-сложни, връщането на стоки по-важно, а складовите наличности по-фрагментирани. Автоматизираната складова технология може да направи тази сложност по-управляема, при условие че софтуерът интегрира всички канали. Изолиран склад с високи стелажи без мощна система за управление на склада и контрол на поръчките не решава проблема.
В същото време онлайн търговията на дребно не бива да се надценява. Екстремното разширяване на капацитета по време на пандемията показа, че краткосрочните пикове на търсенето не са достатъчна основа за мащабни, дългосрочни инвестиции. Следователно успешните проекти все повече се основават на стабилни многогодишни обеми, множество канали за продажби и гъвкави системни архитектури. Пазарът се отдалечава от предположението за неограничен онлайн растеж и се насочва към устойчиви бизнес модели, при които автоматизацията подобрява разходите, качеството и надеждността на доставките дори при умерен ръст на приходите.
Студът тласка хората към по-големи надморски височини
Най-видимата област на растеж за британските високостелажни складове е логистиката на замразени и хладилни складове. Тук разходите за пространство, труд и енергия са особено преплетени. Хладилните складове изискват скъпа изолация, високоефективни хладилни системи, преходи с контролирана влажност и сложна технология за сигурност. Всеки неизползван кубичен метър води до дългосрочни разходи за охлаждане, без да генерира приходи от съхранение. Следователно, високото, компактно и до голяма степен затворено съоръжение подобрява пространствената и енергийната ефективност.
Автоматизираните системи за съхранение и извличане работят и при условия, при които човешкият труд е натоварващ и скъп. По-малко персонал в зоната за замразяване намалява времето на престой при много ниски температури, намалява рисковете за безопасността и улеснява непрекъснатата работа. Компактното съхранение на много дълбочини и контролираните въздушни шлюзове могат да ограничат загубата на студ. Оценките на индустрията показват, че с подходящ дизайн има значителен потенциал за намаляване на потреблението на енергия в сравнение с по-малко плътните и по-отворени системи.
Няколко мащабни проекта показват, че това вече е реална инвестиционна тенденция. Високостелажният хладилен склад на Magnavale в Ийстън достига височина от приблизително 47,5 метра и предлага около 101 000 палетни места. Проектът представлява инвестиция от над 130 милиона британски лири и съчетава автоматизирано съхранение с енергийно ефективна сградна обвивка и възобновяема енергия. Друг автоматизиран високостелажен склад за дълбоко замразяване с приблизително 90 000 палетни места е планиран за Ейвънмут. NewCold едновременно с това разширява капацитета си във Великобритания в Корби и Уейкфийлд; планираната фаза на разширение само в Уейкфийлд се очаква да създаде близо 19 400 допълнителни палетни места.
Тези проекти са по-важни за целия пазар, отколкото би предположил малкият им брой. Един голям склад обединява значителни ресурси в стоманени конструкции, конвейерни технологии, хладилни технологии, системи за управление, противопожарна защита и обслужване. Същевременно той създава референции, експертиза и стандартизирани технически решения. Това намалява възприемания риск от проекта за последващите инвеститори. Следователно британският сектор за замразени храни вероятно ще действа като пример за особено високи, стелажни и напълно автоматизирани съоръжения.
Индустрията замества търговията като движеща сила
Забележителна промяна на британския пазар на логистични недвижими имоти е нарасналата роля на индустрията. До 2025 г. производствените компании са представлявали приблизително една трета от общото усвояване на големи складови и промишлени сгради. Това извежда индустрията пред няколко традиционни потребителски групи в секторите на търговията на дребно и дистрибуцията. Това развитие не е единствено циклично, но е свързано и с преструктурирането на веригите за доставки.
Брекзит, пандемията, геополитическото напрежение и прекъсванията на глобалните транспортни маршрути разкриха цената на изключително стройните вериги за доставки. Компаниите поддържат по-високи запаси от критични компоненти, квалифицират допълнителни доставчици и скъсяват избрани маршрути за снабдяване. Това не означава непременно пълно преместване на производството обратно в Обединеното кралство. По-вероятна е селективна регионализация: критични части, резервни части и висококачествени междинни продукти се складират по-близо до мястото на употреба, докато стандартизираните масово произвеждани стоки продължават да се доставят от цял свят.
Високостелажните складове са подходящи за тази стратегия, когато съхраняват голям брой палети или товарни превозвачи с надеждни модели на движение. В автомобилната, хранително-вкусовата, химическата и потребителската промишленост те могат да свържат доставките на производството и логистиката на готовата продукция. Директната интеграция във фабрични обекти е особено привлекателна, тъй като земята там е ограничена, а материалните потоци са по-предсказуеми, отколкото в складовете с висока променливост на доставките.
Ръстът в индустриалното търсене променя и изискванията към доставчиците. Бързото комплектоване на поръчки и изпращането на пратки вече не са достатъчни; високата наличност, прецизното подреждане, проследяването на партиди и сигурните интерфейси към производствените системи са от съществено значение. Престоите могат да нарушат производствената линия и да причинят значително по-високи последващи разходи, отколкото забавената отделна поръчка. Това увеличава значението на излишните технологии, прогнозната поддръжка и дългосрочното снабдяване с резервни части.
LTW Интралогистични решения

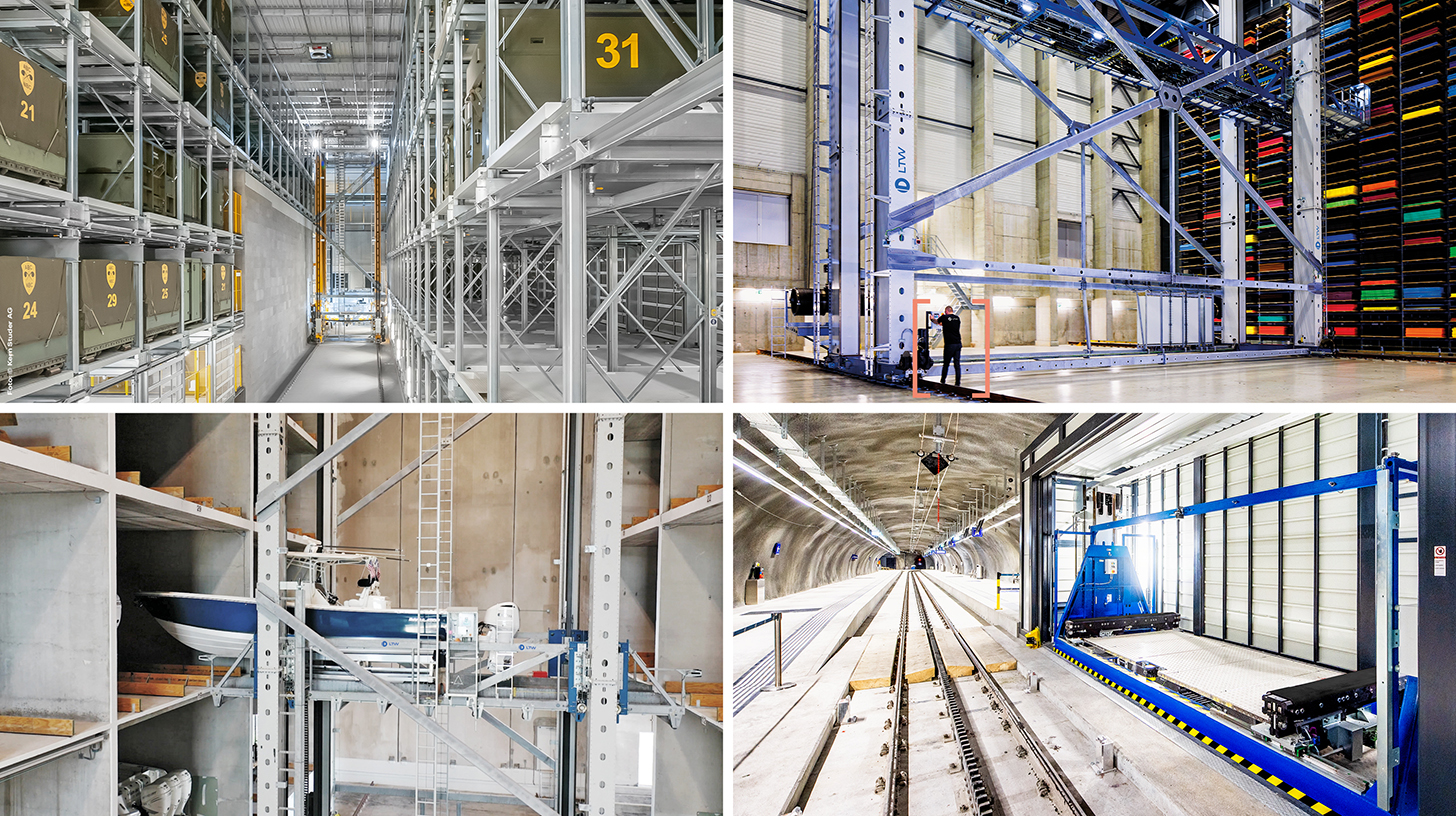
LTW Intralogistics – Инженери на потока - Изображение: LTW Intralogistics GmbH
LTW предлага на своите клиенти не отделни компоненти, а интегрирани цялостни решения. Консултации, планиране, механични и електротехнически компоненти, технология за управление и автоматизация, както и софтуер и сервиз – всичко е свързано в мрежа и прецизно координирано.
Вътрешното производство на ключови компоненти е особено предимство. Това позволява оптимален контрол на качеството, веригите за доставки и интерфейсите.
LTW е символ на надеждност, прозрачност и съвместно партньорство. Лоялността и честността са здраво залегнали във философията на компанията – ръкостискането все още означава нещо тук.
Свързано с това:
Трансформацията на високостелажните складове на британския пазар
Географията следва инфраструктурата и електричеството
Географският фокус на британските високостелажни складове остава в така наречения Златен триъгълник на Мидландс. Оттам големи части от населението могат да бъдат достигнати в рамките на няколко часа път с кола. Регионът свързва магистрали като M1, M6 и M42, основни железопътни и товарни коридори, както и гъста мрежа от доставчици на логистични услуги, промишлени компании и работна сила. Следователно Ийст Мидландс и Уест Мидландс остават основните места за национални дистрибуторски центрове.
Логиката зад решенията за местоположение обаче става все по-нюансирана. Йоркшир и Североизточната част често предлагат по-достъпна земя и добри връзки с производствени обекти и пристанища. Северозападната част се възползва от коридорите около Манчестър и Ливърпул. Обектите по протежение на магистрала M62 свързват източното и западното крайбрежие. В Югозападната част и Южен Уелс допълнителният капацитет може да бъде предимство, ако компаниите искат да намалят дългите пътувания от Мидландс. Лондон и Югоизточната част остават привлекателни поради покупателната способност и гъстотата на населението, но високите цени на земята и недостигът на земя затрудняват изграждането на много големи съоръжения на нивото на земята.
Именно в тези райони височината подобрява производителността на земята. Високоетажният склад може да използва скъпа земя по-интензивно, но в градските или крайградските райони той по-бързо се сблъсква с линии на видимост, конфликти между съседите и регулации за планиране. В гъсто населените региони логистичните проекти се конкурират и с жилищни комплекси, центрове за данни и други търговски обекти. Особено търсени са обекти с висококапацитетни електрически връзки. От 2024 г. насам множество обекти, подходящи за промишленост и логистика във Великобритания, са осигурени от разработчици на центрове за данни. Това не само премахва земя от пазара на складове, но и засилва конкуренцията за капацитет на мрежата.
За инвеститорите, електрическата връзка се превръща в ранен критерий за вземане на решения. Макар че един автоматизиран склад с високи стелажи не изисква непременно непрекъснатата мощност на център за данни, той се нуждае от надежден електрически капацитет за конвейерна технология, зарядна инфраструктура, охлаждане, отопление, осветление и информационни технологии. Евтин парцел без навременна връзка може да бъде икономически по-малко ценен от по-скъпо място с гарантирано енергоснабдяване. Следователно изборът на място, проектирането на сградата и енергийната концепция трябва да бъдат интегрирани много по-рано в процеса.
Капиталовата интензивност разделя печелившите и губещите
Високостелажните складове са капиталоемки, дългосрочни инвестиции. За стандартни дистрибуторски центрове в Мидландс се очаква разходите за грубо строителство да са от приблизително 71 до 105 паунда на квадратен фут за 2025 и 2026 г. Висококачествените логистични сгради с подготовка за автоматизация, по-висока товароносимост на пода, допълнителен капацитет и усъвършенствана строителна технология е по-вероятно да струват между 121 и 167 паунда на квадратен фут. Сградите с контролирана температура могат да струват приблизително 167 до 230 паунда на квадратен фут или повече. В зависимост от специфичните изисквания, разходите за автоматизация, стелажна технология, софтуер, хладилна технология и земя може да са допълнителни.
Тези диапазони показват защо решението не може да се основава на просто сравнение на строителните разходи на квадратен метър. Висок склад може да осигури същия капацитет като значително по-голяма конвенционална зала на по-малка площ. Това намалява необходимата площ земя, покрив и фасада за складово пространство. В същото време изискванията за основи, допустими отклонения, стомана, противопожарна защита, монтаж и въвеждане в експлоатация се увеличават. Следователно, правилният показател не е цената на сградата, а нетната настояща стойност на постоянно използваема единица производителност и капацитет.
Финансирането остава решаващ фактор. Покачващите се лихвени проценти увеличават капиталовите разходи и на практика удължават периода на амортизация. За специализирани сгради, кръгът от потенциални бъдещи наематели може да е по-малък. Високостелажен склад, пригоден за специфичен поток от стоки, е по-труден за преотдаване под наем от стандартен склад. Поради това банките и инвеститорите в недвижими имоти обръщат по-голямо внимание на кредитоспособността, срока на наема, пригодността за алтернативни приложения и разделянето на строителните и техническите рискове.
Това води до нови договорни модели. Собствениците могат да финансират обвивката на сградата, докато потребителят поема разходите за автоматизация. Доставчиците на логистични услуги могат да осигурят капацитет чрез дългосрочни договори с клиенти. Производителите и интеграторите предлагат по-цялостни пакети услуги, планове за модернизация или, в определени сегменти, модели, подобни на лизинг. Най-икономически жизнеспособните проекти са тези, при които лизинговият договор, животът на активите, задържането на клиентите и периодът на финансиране са съгласувани. Технически отлично решение може да се провали, ако договорът за експлоатация приключи след пет години, но системата трябва да се амортизира в продължение на петнадесет години.
Цената на електроенергията отговаря на енергийната ефективност
Обединеното кралство има високи цени на електроенергията за промишлеността по международни стандарти. През четвъртото тримесечие на 2025 г. производствените компании са плащали средно около 16,8 пенса на киловатчас, без да се отчита таксата за изменение на климата. Макар че това е по-малко от година по-рано, то остана на ниво, което оказва значително влияние върху енергоемките инвестиции. За складовете с високи стелажи това има двоен ефект.
От една страна, машините за съхранение и извличане, конвейерната технология, роботиката, компютрите и, където е приложимо, хладилните системи увеличават консумацията на електроенергия. От друга страна, една модерна система може да спести енергия на съхранявана или преместена единица. Регенеративните задвижвания връщат спирачната енергия обратно в системата, интелигентното управление предотвратява празните ходове, LED осветлението е намалено в незаетите зони, а компактните обеми на фризерите минимизират загубите на топлина. Следователно, важното е потреблението на палет за движение, поръчка или заето складово пространство, а не общото потребление на електроенергия на обекта.
Фотоволтаичните системи на покрива, съхранението на енергия в батерии и гъвкавата работа придобиват все по-голямо значение. Големият покрив на логистичен склад предлага значително пространство за производство, докато автоматизацията и хладилната техника осигуряват предвидими товари. В складовете за замразяване, топлинната инерция може да се използва за частично пренасочване на производството на хладилна енергия към извънпиковите часове, без да се прави компромис с температурата на продуктите. Подобни концепции правят склада по-активна част от енергийната система.
Ограничаващият фактор често не е годишното потребление на електроенергия, а по-скоро свързаното натоварване и пиковото натоварване. Ако хладилни компресори, зарядни станции, конвейерна технология и други консуматори работят едновременно, търсенето на енергия може да се увеличи значително. Доброто управление на енергията изглажда тези пикове. Следователно бъдещите проекти все повече ще се планират с прогнози за натоварването, локални производствени мощности и договорно контролируеми потребители. По този начин енергийната експертиза се превръща в неразделна част от експертизата в областта на интралогистиката.
Технологията определя бизнес модела
Пазарът на високостелажни складове обхваща няколко технологични подпазара. Класическите палетни AS/RS системи използват подреждащи кранове в дълги, високи коридори. Те са подходящи за висок капацитет, стандартизирани товарни превозвачи и надеждна производителност. Многодълбоките системи увеличават плътността, но намаляват директния достъп до отделни палети и изискват щателно управление на инвентара. Палетните совалки могат да подобрят гъвкавостта и производителността в дълбоки канали.
Системите за съхранение Miniload, Shuttle и Cube доминират за картонени опаковки, контейнери и малки части. Те поддържат комплектоване на поръчки от стоки до човек и голямо разнообразие от продукти. Мобилните роботи и автономните мотокари предлагат по-гъвкава алтернатива, когато структурата или обемът на сградата не оправдават постоянно инсталирана мащабна система. Много проекти използват хибридна архитектура: палетите се съхраняват плътно във високи стелажи, контейнерите се доставят чрез совалкова или Cube система, а мобилните роботи свързват работните зони.
Тази модуларизация променя пазара. Преди автоматизацията често беше монолитен, мащабен проект с дълги срокове за планиране и въвеждане в експлоатация. Днес операторите се опитват да разширяват капацитета постепенно и да оркестрират отделни технологии чрез софтуер. Това не намалява автоматично сложността. Напротив: колкото повече подсистеми са включени, толкова по-важни стават интерфейсите, качеството на данните и ясната отговорност за цялостната производителност.
Следователно конкуренцията все повече се осъществява на софтуерно ниво. Системите за управление на складове проследяват инвентара и поръчките; системите за контрол на складовете управляват оборудването; системите за изпълнение на складови задачи приоритизират движенията и балансират ресурсите. Над всичко това стоят инструментите за анализ, симулация и изкуствен интелект. Този, който контролира софтуера, влияе върху производителността, мащабируемостта и обслужването. В същото време операторите са изправени пред риск от зависимост, ако собствените системи за контрол могат да се поддържат само от оригиналния доставчик.
Фрагментиран пазар на доставчици
В Обединеното кралство глобални системни интегратори, специализирани доставчици на технологии и местни инженерни фирми се конкурират за пазарен дял. Международно утвърдените интегратори включват Dematic, Swisslog, KNAPP, TGW, SSI Schäfer, Vanderlande, Daifuku, WITRON, Mecalux и Körber. Към тях се присъединяват доставчици на специализирани системи като AutoStore, Exotec, Ocado, Geek+, Locus Robotics и няколко производители на автономни превозни средства. Британските интегратори и софтуерни компании допълват този пазар с локално планиране, преоборудване и сервиз.
Пазарната структура не е нито напълно концентрирана, нито произволно отворена. Големите, стелажни складове с високи палети изискват референции, инженерен капацитет, финансова стабилност и дългосрочно обслужване. Това ограничава кръга от сериозни доставчици. Конкуренцията е по-широка за модулните роботи и контейнерните решения. Много производители на технологии продават чрез сертифицирани интегратори, така че марката, производителността на интеграцията и договорът за обслужване трябва да се оценяват отделно.
За клиентите само номиналната пикова производителност не е решаващият фактор. По-важни са гарантираната производителност при реалистични условия, наличността на системата, времето за реакция, концепцията за резервни части, киберсигурността, мащабируемостта и финансовата жизнеспособност на доставчика. Евтината оферта може да стане скъпа, ако поддръжката на софтуера, аварийната поддръжка или резервните части липсват в дългосрочен план. И обратно, технически свръхинженерната система може да обвърже ненужно капитал и да претовари организацията.
Компонентът на услугите ще се разраства, защото инсталираната инфраструктура остарява. Модернизирането на складовите и извличащи машини, системите за управление и компонентите за безопасност често е по-икономично от изграждането на изцяло ново съоръжение. Примери от британски дистрибуторски центрове показват, че крановете и технологиите за управление могат да бъдат подменени постепенно, като същевременно се запазват основните строителни конструкции. Това създава по-стабилен пазар за модернизация, наред с пазара на ново оборудване, който е по-малко зависим от отделни мащабни проекти.
Планиране, противопожарна защита и приемане
Най-големите рискове за проекта често се крият извън самата технология за съхранение. Височината на сградите от 30, 40 или почти 50 метра променя ландшафта и видимостта. Общините оценяват трафика, шума, осветлението, риска от наводнения, биоразнообразието и въздействието върху съседите. Макар че по-малкият размер е екологично предимство, той не гарантира одобрение. Особено при силози, поддържани от стелажи, конструкцията на сградата, статиката на стелажите и фасадата трябва да се планират заедно от самото начало.
Противопожарната защита е сложна във високи, гъсто натрупани складове. Конвенционалните спринклерни системи достигат своите граници в зависимост от вида на стоките, геометрията на стелажите и височината на сградата. Хладилните съоръжения понякога използват зони с намалено съдържание на кислород, за да предотвратят възникването на пожари. Такива системи изискват контролиран достъп, херметични ограждащи конструкции на сградата, мониторинг и ясни правила за безопасност на труда. В други проекти се използват многоетапни спринклерни системи, системи за димоотвеждане и разделяне на пожарни отделения.
Фазата на строителство също представлява особени рискове. Високопрецизни подове, релси, стелажи и конвейерна технология трябва да бъдат монтирани в рамките на строги допуски. Забавянията в отделните дейности могат да забавят целия процес на въвеждане в експлоатация. След това се извършват софтуерни тестове, тестове за натоварване, пускане в експлоатация и обучение на служителите. Складът не е продуктивен след механично завършване; той често достига целевата си производителност едва след систематична фаза на стартиране.
Следователно, икономическият бизнес сценарий изисква достатъчни резерви. Всеки, който сравнява само каталожната цена на технологията и теоретичното спестяване на персонал, подценява интеграцията, тестването, миграцията на данни, обучението, резервните части и загубите при стартиране. Успешните проекти изчисляват разходите за жизнения цикъл, реалистичната наличност и сценариите за отклонения в обема. Те инвестират рано в симулация и цифрови модели, преди да бъде поръчана стоманата и да бъде излят бетонът.
Устойчивостта е повече от ефективността
Високостелажните складове често се предлагат на пазара като проекти за ефективност, но тяхната стратегическа стойност все повече се крие в устойчивостта. Автоматизираните системи осигуряват възпроизводима производителност, подобряват точността на инвентара и намаляват зависимостта от краткосрочни нужди от персонал. Те могат да съхраняват запаси за безопасност на по-малки площи, като по този начин правят веригите за доставки по-стабилни. За критични индустрии като хранително-вкусовата, фармацевтичната, резервните части и производството, тази надеждност може да бъде по-важна от максимизирането на краткосрочната възвръщаемост.
В същото време автоматизацията създава нови зависимости. Механичен дефект, софтуерна грешка, кибератака или прекъсване на захранването могат да парализират големи части от операциите. В ръчен склад, повредата често може да бъде импровизирана; в силно интегрирана система, заобиколните решения са ограничени. Следователно, устойчивостта не произтича от максимална автоматизация, а от балансирана система от резервиране, поддръжка, аварийни операции и организационна компетентност.
Киберсигурността се превръща в икономически фактор. Системите за управление на складове са свързани с корпоративен софтуер, доставчици и услуги за дистанционна поддръжка. Колкото по-взаимосвързани са те, толкова по-голяма става повърхността за атака. Операторите трябва да сегментират достъпа, да контролират актуализациите, да тестват резервните копия и да дефинират договорно отговорностите. Тези разходи не са техническо допълнение, а по-скоро неразделна част от оперативната сигурност.
Рисковете за доставчиците също трябва да бъдат включени в оценката. Специализираните компоненти могат да имат дълги срокове за изпълнение, а патентованите системи създават ефекти на обвързване. Надеждната концепция определя критичните резервни части, нивата на локалните запаси, времето за реакция и алтернативите. Най-добрата система не е тази с най-висока теоретична производителност, а тази, чиято производителност остава икономически жизнеспособна в продължение на много години.
Пазарът до 2035 г
До 2035 г. перспективите са по-благоприятни за продължаващ растеж, отколкото за насищане на пазара. Тясно дефинираният пазар на AS/RS в Обединеното кралство може да се удвои по обем в рамките на едно десетилетие, със среден растеж от около 7,5%. По-широкият пазар на автоматизация вероятно ще расте по-бързо, тъй като мобилната роботика, софтуерът, модернизацията и гъвкавите подсистеми генерират допълнително търсене. Тази динамика обаче няма да бъде еднаква.
В базовия сценарий, автоматизираните складове с високи стелажи нарастват значително по-бързо от общото складово пространство. Инвестициите са концентрирани в хранителни и замразени храни, промишлени доставки, фармацевтични продукти, големи търговски мрежи и утвърдени логистични доставчици. Новите сгради по-често се планират да бъдат готови за автоматизация, дори ако цялата технология се инсталира по-късно. В същото време модернизацията на съществуващите съоръжения придобива все по-голямо значение.
По-силен сценарий за растеж би бил възможен, ако разходите за финансиране паднат, връзките към мрежата станат достъпни по-бързо и компаниите реагират на нарастващите разходи за труд с ускорена автоматизация. Индустриалното развитие, nearshoring-ът и по-строгите изисквания за енергийна ефективност биха могли да дадат допълнителен тласък. В този случай търсенето на високи, специализирани сгради, интеграция на софтуер и технически услуги би се увеличило особено рязко.
По-неблагоприятният сценарий произтича от постоянно високи лихвени проценти, бавни потребителски разходи, несигурни търговски политики и забавени разрешителни. В този сценарий компаниите по-често биха избирали по-малки, модулни стъпки за автоматизация. Пазарът би продължил да расте, но по-малко чрез нови мегапроекти и повече чрез преоборудване, мобилна роботика и целенасочена автоматизация на пречките. Дори този сценарий не би представлявал връщане към чисто ръчно складиране, а по-скоро по-бавен и постепенен подход към автоматизацията.
Действителната инвестиционна логика
Ключовият въпрос не е дали високостелажните складове ще се развиват във Великобритания, а кои проекти са икономически жизнеспособни. Съществуват благоприятни условия за големи и стабилни обеми, стандартизирани товарни превозвачи, дългосрочен ангажимент към обекта, високи разходи за земя или енергия и ясна необходимост от непрекъсната работа. Приложенията с силно променливи продуктови гами, несигурни договори с клиенти, ниско натоварване или често променящи се формати на опаковки остават предизвикателство.
Следователно, преди да инвестират, операторите не трябва да започват с желаната технология, а по-скоро с материалния поток. Структурата на продукта, асортиментът на складовите наличности, сезонните профили, пиковите часове, възвръщаемостта, нивата на обслужване и сценариите за растеж определят подходящата архитектура. Едва тогава трябва да се вземе решение между палетни кранове, совалки, кубично съхранение, мобилна роботика или комбинация от тях. Преждевременното обвързване с един продукт лесно води до предозиране или липса на гъвкавост.
Също толкова важно е оценяването на местоположението през целия му жизнен цикъл. Цената на земята, наемът, наличната височина, капацитетът на мрежата, транспортните връзки, пазарът на труда и рисковете, свързани с разрешителните, трябва да се разглеждат заедно. По-високата сграда може да спести земя, но увеличава разходите за планиране и строителство. Селското местоположение може да е предимство, но да доведе до по-дълги транспортни маршрути и по-слаб технически пазар на труда. Оптималното решение рядко е това с най-ниски индивидуални разходи.
За предприемачите в недвижими имоти възможността се крие в сгради, които позволяват автоматизация, без да се ограничават до обслужване само на един потребител. Това изисква достатъчна височина, носещи подове, резерви в енергийната и информационна инфраструктура, както и геометрия, която позволява множество технически концепции. За доставчиците на логистични услуги възможността се крие в споделените автоматизирани капацитети и дългосрочните индустриални платформи. За доставчиците на технологии, тя се крие в разширяването на софтуера, услугите и модернизацията. За инвеститорите, тя се крие във внимателното разделяне на рисковете, свързани с недвижимите имоти, оперативните и техническите рискове.
Великобритания вече не просто строи по-големи
Британският пазар на високоетажни складове представлява фундаментална промяна в складовата икономика. Само пространството вече не е достатъчна стратегия за растеж. Високите разходи за труд, недостигът на подходяща земя, взискателните вериги за доставки и продължаващият растеж на онлайн търговията на дребно увеличават стойността на автоматизираното уплътняване. Логистиката на замразени храни и промишлените доставки вече демонстрират потенциалния обхват на тази трансформация: сградите стават по-високи, системите по-интегрирани, а инвестициите по-дългосрочни.
Същевременно се препоръчва предпазливост. Високите капиталови ангажименти, скъпата енергия, затрудненията в мрежата и рисковете при планирането възпрепятстват широко разпространения бум на автоматизацията. Много по-малки или по-нестабилни предприятия ще продължат да работят по-икономично с конвенционални халета, полуавтоматизирани процеси и мобилни роботи. Следователно пазарът не расте като равномерна вълна, а по-скоро в резултат на целенасочени инвестиции, при които обемът, местоположението и зрелостта на процесите съвпадат.
Ясната перспектива е следната: до 2035 г. Обединеното кралство няма непременно да се нуждае от повече складово пространство със същата скорост, но ще се нуждае от значително по-технологично напреднал капацитет за съхранение. Победител не е най-високата сграда, нито най-сложната роботизирана система. Победители са съоръжения, които комбинират капацитет, енергия, труд и капитал по-ефективно през целия си жизнен цикъл, отколкото конвенционалните алтернативи. Тези, които гледат на височината просто като на структурна характеристика, не разбират пазара. Височината се превръща в икономическа стратегия.
Консултиране - Планиране - Внедряване

Konrad Wolfenstein
С удоволствие бих служел като ваш личен съветник.
Можете да се свържете с мен на wolfenstein∂xpert.digital или
Просто ми се обадете на +49 7348 4088 965 .
Вашите експерти по интралогистика

Консултации, планиране и внедряване на цялостни решения за високостелажни складове и автоматизирани складови системи - Изображение: Xpert.Digital
Повече информация тук: