Automatisierte Lager und Hochregallager in Großbritannien: Die neue Logistik-Ökonomie – Kreativbild zum Thema, mit KI: Xpert.Digital
Energieeffizienz und Automatisierung: Der Wandel des britischen Hochregallager-Marktes
Von Flächenwachstum zu Produktivität: Die Entwicklung der Lagerwirtschaft in Großbritannien
Logistik 2035: Was der Hochregallager-Markt für Investoren bereithält – Hochregallager als Schlüssel zur Kostensenkung
Der britische Markt für Hochregallager erlebt einen grundlegenden Wandel, der durch die Herausforderungen und Chancen der modernen Logistik geprägt ist. Nach einem pandemiebedingten Boom und der darauffolgenden Korrektur hat sich das Augenmerk von der bloßen Flächenerweiterung hin zu einer produktiven Nutzung des vorhandenen Raums verschoben. In einer Zeit, in der steigende Arbeitskosten, chronische Engpässe bei geeigneten Grundstücken und hohe Energiepreise die wirtschaftlichen Rahmenbedingungen bestimmen, wird die intelligente Automatisierung von Hochregallagern zur entscheidenden Strategie für Unternehmen. Diese Entwicklung eröffnet nicht nur neue Möglichkeiten zur Kostensenkung und Effizienzsteigerung, sondern auch zur Schaffung von nachhaltigen, zukunftsfähigen Logistiklösungen. Die vorliegende Analyse beleuchtet die aktuellen Trends, Herausforderungen und Perspektiven des britischen Hochregallager-Marktes und zeigt auf, wie sich die Anforderungen an Lagerflächen in den kommenden Jahren weiterentwickeln werden.
Wer Fläche weiter horizontal denkt, verliert den Wettlauf um Kosten, Kapazität und Lieferfähigkeit
Der britische Markt für Hochregallager tritt in eine neue Entwicklungsphase ein. Nach dem pandemiebedingten Boom, der anschließenden Korrektur am Logistikimmobilienmarkt und mehreren Jahren hoher Bau-, Energie- und Finanzierungskosten wird nicht mehr jede zusätzliche Lagerfläche automatisch als strategischer Gewinn betrachtet. Entscheidend ist vielmehr, wie viel nutzbare Kapazität, Durchsatz und Versorgungssicherheit sich aus einem Grundstück, einem Gebäude und einer eingesetzten Kilowattstunde herausholen lassen. Damit verschiebt sich der wirtschaftliche Schwerpunkt vom einfachen Flächenwachstum zur produktiveren Nutzung des umbauten Raums. Genau darin liegt die strukturelle Chance für automatisierte Hochregallager.
Ein Hochregallager ist in diesem Zusammenhang nicht nur ein besonders hohes Regalgebäude. Es ist ein integriertes Investitionssystem aus Tragstruktur, Regaltechnik, Fördertechnik, Regalbediengeräten oder Shuttle-Systemen, Sensorik, Energieversorgung, Brandschutz und Software. Sein wirtschaftlicher Wert entsteht erst aus dem Zusammenspiel dieser Komponenten. Die Gebäudehülle schafft Volumen, die Automatisierung verwandelt dieses Volumen in schnell zugängliche Lagerplätze, und die Software steuert Bestände, Aufträge und Materialbewegungen. Der relevante Markt umfasst deshalb mehr als den Verkauf von Regalen oder Kränen. Er reicht von Planung, Bau und Systemintegration über Lagerverwaltungs- und Materialflusssoftware bis zu Wartung, Modernisierung und langfristigen Serviceverträgen.
Für Großbritannien ist dieser Markt besonders interessant, weil mehrere Entwicklungen gleichzeitig wirken: ein sehr hoher Onlineanteil im Einzelhandel, steigende Arbeitskosten, chronische Engpässe bei geeigneten Logistikgrundstücken, höhere Anforderungen an Lieferfähigkeit und Rückverfolgbarkeit sowie ein wachsender Bedarf an temperaturgeführter Lagerung. Gleichzeitig bremsen schwaches gesamtwirtschaftliches Wachstum, hohe Strompreise, teures Kapital, Netzanschlussprobleme und langwierige Genehmigungsverfahren. Der Markt ist daher weder ein einfacher Wachstumsboom noch eine stagnierende Nische. Er ist ein selektiver Investitionsmarkt, in dem technisch und wirtschaftlich gut begründete Projekte deutlich bessere Aussichten haben als pauschale Automatisierungsprogramme.
Ein Markt mit mehreren Größen
Die Größe des britischen Hochregallager-Marktes lässt sich nicht mit einer einzigen Zahl seriös beschreiben. Marktstudien verwenden unterschiedliche Abgrenzungen. Eng gefasste Analysen betrachten nur automatische Lager- und Bereitstellungssysteme, also klassische AS/RS-Lösungen für Paletten, Behälter oder Kartons. Breiter gefasste Studien rechnen auch Fördertechnik, Sortierung, mobile Roboter, Kommissioniertechnik, Warehouse Execution Systems und weitere Automatisierungskomponenten hinzu. Dadurch entstehen erhebliche Unterschiede, die weniger auf widersprüchliche Marktdaten als auf verschiedene Definitionen zurückgehen.
Für den engeren britischen AS/RS-Markt wird für 2025 ein Volumen von rund 219 Millionen US-Dollar genannt. Für 2026 wird ein Anstieg auf etwa 264 Millionen US-Dollar und bis 2035 auf rund 507 Millionen US-Dollar erwartet. Das entspräche zwischen 2026 und 2035 einem durchschnittlichen nominalen Wachstum von etwa 7,5 Prozent pro Jahr. Diese Abgrenzung kommt dem Kernmarkt automatisierter Hochregallager relativ nahe, erfasst aber nicht den gesamten Projektwert eines Gebäudes und auch nicht alle angrenzenden Automatisierungslösungen.
Breitere Schätzungen beziffern den britischen Markt für Lagerautomatisierung bereits für 2023 auf gut eine Milliarde US-Dollar und erwarten bis 2030 mehr als drei Milliarden US-Dollar. Andere Prognosen setzen das Marktvolumen 2025 noch höher an und rechnen bis Anfang der 2030er-Jahre mit Wachstumsraten im mittleren Zehnerprozentbereich. Solche Zahlen dürfen nicht unmittelbar miteinander vermischt werden. Sie verdeutlichen jedoch eine gemeinsame Richtung: Automatisierung wächst schneller als die gesamte Lagerfläche, und der Anteil software-, service- und robotikbezogener Leistungen am Gesamtprojekt nimmt zu.
Bemerkenswert ist dabei die niedrige Ausgangsbasis. Nach Schätzungen aus der britischen Lagerwirtschaft verfügen weniger als 20 Prozent der Lagerhäuser über nennenswerte Automatisierung. Diese Zahl umfasst zudem sehr unterschiedliche Reifegrade, von einzelnen Förderstrecken bis zu weitgehend autonomen Anlagen. Der Bestand an tatsächlich vollautomatischen Hochregallagern ist somit wesentlich kleiner als der Gesamtbestand britischer Lagerhallen. Das eröffnet langfristiges Nachrüstpotenzial, bedeutet aber nicht, dass vier Fünftel aller Lager kurzfristig automatisierbar wären. Viele Gebäude sind zu niedrig, zu klein, baulich ungeeignet, vertraglich nur kurz verfügbar oder operativ zu volatil, um hohe Investitionen zu rechtfertigen.
Vom Flächenboom zur Produktivitätsfrage
Der britische Logistikimmobilienmarkt hat sich nach den außergewöhnlichen Jahren 2020 und 2021 normalisiert. Während der Pandemie konkurrierten Händler, Paketdienste und Logistikunternehmen aggressiv um knappe Flächen. Danach kamen spekulativ entwickelte Neubauten und zurückgegebene Bestandsflächen auf den Markt, während Unternehmen Investitionsentscheidungen vorsichtiger trafen. Die Leerstandsquote stieg und verschaffte Mietern wieder mehr Auswahl. Diese Normalisierung bedeutet jedoch keinen strukturellen Einbruch der Logistiknachfrage.
Für Hallen ab 100.000 Quadratfuß wurden 2025 rund 33 Millionen Quadratfuß Flächenumsatz registriert. Das lag deutlich über den Werten der beiden Vorjahre und auch über dem langfristigen Durchschnitt vor der Pandemie. Je nach Mindestgröße der erfassten Objekte belief sich der gesamte britische Logistikflächenumsatz 2025 auf rund 40,8 Millionen Quadratfuß. Gleichzeitig lag der Leerstand im großflächigen Segment am Jahresende bei knapp acht Prozent. Das war höher als während der extremen Knappheitsphase, aber noch kein Zeichen eines flächendeckenden Überangebots.
Für Hochregallager ist vor allem die qualitative Zusammensetzung dieses Leerstands relevant. Ein Teil der verfügbaren Flächen besteht aus älteren Gebäuden, die moderne Anforderungen an lichte Höhe, Bodenbelastbarkeit, Energieeffizienz, Stromanschluss, Hofgestaltung und Automatisierung nicht erfüllen. Deshalb kann der Gesamtmarkt scheinbar ausreichend Fläche anbieten, während automatisierungsfähige Spitzenobjekte in geeigneten Lagen knapp bleiben. Die wachsende Mietdifferenz zwischen erstklassigen und sekundären Logistikimmobilien bestätigt diese Polarisierung. Moderne Gebäude erzielen einen höheren Preis, weil sie nicht nur Fläche, sondern geringere Betriebskosten, bessere Energiewerte und eine höhere technische Nutzbarkeit bieten.
Der zentrale wirtschaftliche Wandel lautet daher: Unternehmen mieten oder bauen nicht mehr primär Quadratmeter, sondern kaufen Leistungsfähigkeit. Ein Hochregallager kann auf derselben Grundfläche wesentlich mehr Paletten oder Behälter aufnehmen als eine konventionelle Halle. Es kann Lauf- und Fahrwege reduzieren, Bestände präziser steuern und über längere Betriebszeiten einen gleichmäßigeren Durchsatz ermöglichen. Je teurer Grundstücke, Gebäude und Arbeitsstunden werden, desto wertvoller wird diese Verdichtung. Der Markt für Hochregallager profitiert damit nicht nur von steigenden Warenmengen, sondern auch von der Notwendigkeit, vorhandene Ressourcen produktiver einzusetzen.
Arbeit wird zum Investitionstreiber
Der stärkste ökonomische Impuls für Automatisierung kommt derzeit von den Arbeitskosten. Der britische National Living Wage für Beschäftigte ab 21 Jahren stieg im April 2026 auf 12,71 Pfund pro Stunde. Bereits im April 2025 war der Arbeitgeberbeitrag zur National Insurance von 13,8 auf 15 Prozent angehoben worden, während die jährliche Schwelle, ab der Beiträge anfallen, von 9.100 auf 5.000 Pfund sank. Besonders personalintensive Betriebe mit vielen Teilzeit- oder Niedriglohnbeschäftigten wurden dadurch überproportional belastet.
Für ein Lager ist nicht nur der Stundenlohn relevant. Zum tatsächlichen Beschäftigungsaufwand gehören Sozialabgaben, Altersvorsorgebeiträge, Zuschläge für Nacht- und Wochenendarbeit, Urlaub, Krankheit, Rekrutierung, Einarbeitung, persönliche Schutzausrüstung und Führungsaufwand. Hinzu kommen indirekte Kosten durch Fluktuation, saisonale Engpässe und schwankende Produktivität. In manuellen Lagerprozessen kann eine hohe Personalrotation die Fehlerquote erhöhen und die Leistungsfähigkeit während Spitzenzeiten begrenzen.
Automatisierung beseitigt den Personalbedarf nicht, verändert aber dessen Struktur. Weniger Beschäftigte bewegen Paletten oder laufen lange Kommissionierwege. Gleichzeitig steigt der Bedarf an Mechatronikern, Instandhaltungsspezialisten, Steuerungstechnikern, Datenanalysten und erfahrenen Schichtleitern. Ein automatisiertes Hochregallager ersetzt daher nicht einfach Arbeit durch Maschinen. Es tauscht einen großen, häufig wechselnden operativen Personalblock gegen einen kleineren, besser qualifizierten und stärker technikorientierten Personalblock sowie gegen Abschreibungen, Energie- und Servicekosten.
Diese Verschiebung verbessert die Wirtschaftlichkeit besonders dort, wo Prozesse standardisiert, Volumina hoch und Betriebszeiten lang sind. Ein System, das nur im Einschichtbetrieb schwach ausgelastet wird, kann seine hohen Fixkosten kaum rechtfertigen. Eine Anlage, die an sechs oder sieben Tagen rund um die Uhr arbeitet, verteilt ihre Kapitalkosten dagegen auf wesentlich mehr Bewegungen. Deshalb sind Lebensmitteleinzelhandel, Konsumgüter, Pharma, Ersatzteile, Produktionsversorgung und temperaturgeführte Logistik besonders interessante Einsatzfelder. Entscheidend ist nicht die abstrakte Zahl eingesparter Stellen, sondern der abgezinste Vergleich der gesamten Prozesskosten über zehn bis zwanzig Jahre.
Onlinehandel bleibt das Grundrauschen
Der britische Onlinehandel hat nach dem pandemischen Ausschlag nicht auf das frühere Niveau zurückgefunden. Der Anteil des Internethandels am Einzelhandelsumsatz lag 2025 im Jahresdurchschnitt bei rund 27 Prozent und damit deutlich über den etwa 19 Prozent von 2019. Im Dezember 2025 wurden mehr als 28 Prozent der Einzelhandelsausgaben online getätigt. Auch 2026 bewegte sich der Anteil in einer ähnlichen Größenordnung. Großbritannien gehört damit zu den am stärksten digitalisierten Einzelhandelsmärkten Europas.
Für Hochregallager ist allerdings nicht allein das Umsatzwachstum entscheidend. Onlineaufträge bestehen häufig aus kleinen Sendungen mit vielen unterschiedlichen Artikeln, kurzen Bearbeitungszeiten und hohen Anforderungen an Bestandsgenauigkeit. Das begünstigt Behälterlager, Miniload-Systeme, Shuttle-Lösungen und kompakte Ware-zur-Person-Konzepte. Klassische Palettenhochregallager profitieren indirekt, weil sie Nachschub für vorgelagerte Kommissionierbereiche bereitstellen oder große Bestände in nationalen Distributionszentren bündeln.
Der E-Commerce-Effekt wird zudem durch den Omnichannel-Handel verstärkt. Einzelhändler müssen Filialen, Endkunden und Abholpunkte aus einem gemeinsamen Bestand bedienen. Dadurch werden Materialflüsse komplexer, Retouren wichtiger und Bestände stärker fragmentiert. Automatisierte Lagertechnik kann diese Komplexität beherrschbarer machen, sofern die Software sämtliche Kanäle integriert. Ein isoliertes Hochregallager ohne leistungsfähiges Lagerverwaltungs- und Auftragssteuerungssystem löst das Problem nicht.
Gleichzeitig sollte der Onlinehandel nicht überschätzt werden. Der extreme Kapazitätsaufbau der Pandemie hat gezeigt, dass kurzfristige Nachfragespitzen keine ausreichende Grundlage für langfristige Großinvestitionen sind. Erfolgreiche Projekte basieren deshalb zunehmend auf stabilen Mehrjahresvolumina, mehreren Absatzkanälen und flexiblen Systemarchitekturen. Der Markt bewegt sich weg von der Annahme unbegrenzten Onlinewachstums und hin zu belastbaren Geschäftsmodellen, in denen Automation auch bei moderatem Umsatzwachstum Kosten, Qualität und Lieferfähigkeit verbessert.
Die Kälte treibt in die Höhe
Das sichtbarste Wachstumsfeld für britische Hochregallager ist die Tiefkühl- und Kühllogistik. Dort wirken Flächen-, Arbeits- und Energiekosten besonders stark zusammen. Tiefkühlgebäude benötigen teure Dämmung, leistungsfähige Kälteanlagen, feuchtigkeitskontrollierte Übergänge und aufwendige Sicherheitstechnik. Jeder ungenutzte Kubikmeter verursacht langfristig Kühlkosten, ohne Lagererlöse zu erzeugen. Eine hohe, kompakte und weitgehend geschlossene Anlage verbessert deshalb die Flächen- und Energieökonomie.
Automatische Regalbediengeräte arbeiten außerdem unter Bedingungen, unter denen menschliche Arbeit belastend und teuer ist. Weniger Personal im Tiefkühlbereich reduziert Aufenthaltszeiten bei sehr niedrigen Temperaturen, verringert Sicherheitsrisiken und erleichtert einen durchgängigen Betrieb. Kompakte, mehrfachtiefe Lagerung und kontrollierte Schleusen können Kälteverluste begrenzen. Branchenschätzungen sehen bei geeigneter Auslegung ein erhebliches Potenzial zur Senkung des Energieverbrauchs gegenüber weniger dichten und stärker geöffneten Anlagen.
Mehrere Großprojekte zeigen, dass dies bereits ein realer Investitionstrend ist. Das Hochregalkühllager von Magnavale in Easton erreicht rund 47,5 Meter Höhe und bietet etwa 101.000 Palettenplätze. Das Projekt repräsentiert ein Investitionsvolumen von mehr als 130 Millionen Pfund und verbindet automatisierte Lagerung mit einer energieeffizienten Gebäudehülle und erneuerbarer Energie. In Avonmouth ist ein weiteres automatisiertes Tiefkühlhochregallager mit ungefähr 90.000 Palettenplätzen vorgesehen. NewCold erweitert parallel seine britischen Kapazitäten in Corby und Wakefield; allein eine angekündigte Ausbaustufe in Wakefield soll knapp 19.400 zusätzliche Palettenplätze schaffen.
Diese Projekte sind für den Gesamtmarkt wichtiger, als ihre geringe Zahl vermuten lässt. Ein einzelnes Großlager bindet erhebliche Volumina an Stahlbau, Fördertechnik, Kältetechnik, Steuerung, Brandschutz und Service. Gleichzeitig schafft es Referenzen, Fachwissen und standardisierte technische Lösungen. Dadurch sinkt das wahrgenommene Projektrisiko für nachfolgende Investoren. Der britische Tiefkühlsektor dürfte deshalb als Schrittmacher für besonders hohe, regaltragende und vollständig automatisierte Anlagen wirken.
Industrie löst Handel als Zugpferd ab
Eine bemerkenswerte Veränderung des britischen Logistikimmobilienmarktes ist die stärkere Rolle der Industrie. 2025 entfiel ungefähr ein Drittel des Flächenumsatzes großer Lager- und Industriegebäude auf produzierende Unternehmen. Damit lag die Industrie vor mehreren klassischen Nutzergruppen aus Handel und Distribution. Diese Entwicklung ist nicht nur konjunkturell, sondern hängt mit der Neuordnung von Lieferketten zusammen.
Brexit, Pandemie, geopolitische Spannungen und Störungen globaler Transportwege haben die Kosten extrem schlanker Lieferketten sichtbar gemacht. Unternehmen halten für kritische Komponenten höhere Sicherheitsbestände, qualifizieren zusätzliche Lieferanten und verkürzen ausgewählte Beschaffungswege. Dabei entsteht nicht zwingend eine vollständige Rückverlagerung der Produktion nach Großbritannien. Wahrscheinlicher ist eine selektive Regionalisierung: kritische Teile, Ersatzteile und hochwertige Vorprodukte werden näher am Verbrauchsort bevorratet, während standardisierte Massenprodukte weiterhin global beschafft werden.
Hochregallager passen gut zu dieser Strategie, wenn viele Paletten oder Ladungsträger mit verlässlichen Bewegungsmustern gelagert werden. In der Automobil-, Lebensmittel-, Getränke-, Chemie- und Konsumgüterindustrie können sie Produktionsversorgung und Fertigwarenlogistik verbinden. Besonders attraktiv ist die direkte Integration in Fabrikstandorte, weil Grundstücke dort begrenzt sind und Materialflüsse planbarer ausfallen als in stark schwankenden Versandlagern.
Der industrielle Nachfrageschub verändert auch die Anforderungen an Anbieter. Gefragt sind nicht nur schnelle Kommissionierung und Paketversand, sondern hohe Verfügbarkeit, präzise Sequenzierung, Chargenverfolgung und sichere Schnittstellen zu Produktionssystemen. Ein Stillstand kann eine Fertigungslinie unterbrechen und wesentlich höhere Folgekosten verursachen als eine verspätete Einzelbestellung. Damit steigen die Bedeutung redundanter Technik, vorausschauender Wartung und langfristiger Ersatzteilversorgung.
LTW Intralogistics Lösungen

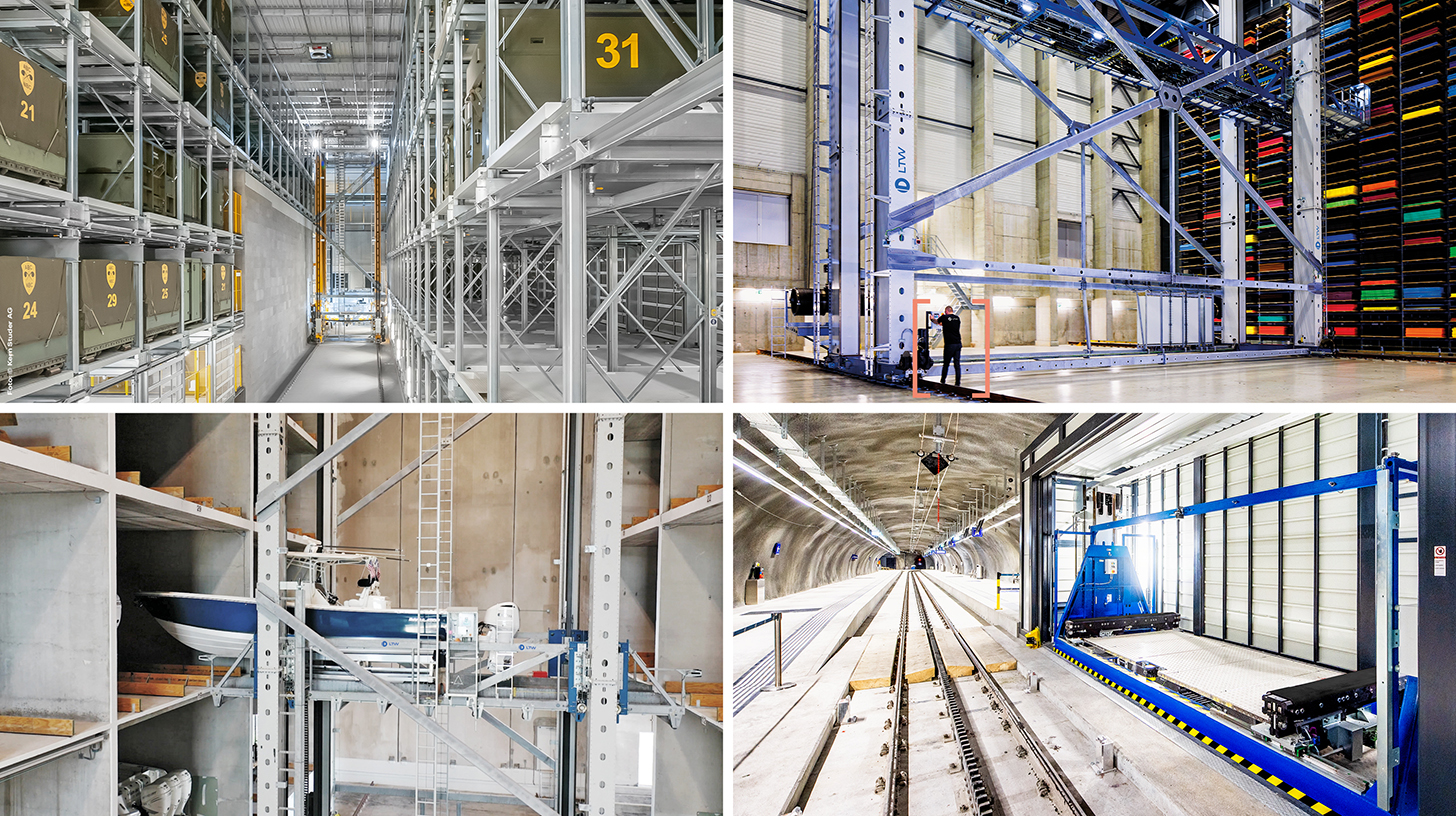
LTW Intralogistics – Engineers of Flow - Bild: LTW Intralogistics GmbH
LTW bietet seinen Kund:innen keine losen Bausteine, sondern integrierte Gesamtlösungen. Beratung, Planung, mechanische und elektrotechnische Komponenten, Steuerungs- und Leittechnik sowie Software und Service – alles ist vernetzt und präzise aufeinander abgestimmt.
Besonders vorteilhaft ist die eigene Fertigung wesentlicher Komponenten. Dadurch können Qualität, Lieferketten und Schnittstellen optimal kontrolliert werden.
LTW steht für Verlässlichkeit, Transparenz und partnerschaftliche Zusammenarbeit. Loyalität und Ehrlichkeit sind fest im Unternehmensverständnis verankert – hier zählt noch ein Handschlag.
Passend dazu:
Der Wandel der Hochregallager im britischen Markt
Die Geografie folgt Infrastruktur und Strom
Der räumliche Schwerpunkt britischer Hochregallager liegt weiterhin im sogenannten Golden Triangle der Midlands. Von dort lassen sich große Teile der Bevölkerung innerhalb weniger Fahrstunden erreichen. Die Region verbindet Autobahnen wie M1, M6 und M42, bedeutende Bahn- und Frachtkorridore sowie ein dichtes Netz von Logistikdienstleistern, Industrieunternehmen und Arbeitskräften. East Midlands und West Midlands bleiben deshalb erste Adressen für nationale Distributionszentren.
Doch die Standortlogik wird differenzierter. Yorkshire und der Nordosten bieten häufig günstigere Grundstücke und eine gute Anbindung an Produktionsstandorte sowie Häfen. Der Nordwesten profitiert von den Korridoren um Manchester und Liverpool. Standorte an der M62 verbinden Ost- und Westküste. Im Südwesten und in Südwales kann zusätzliche Kapazität sinnvoll sein, wenn Unternehmen lange Zulaufwege aus den Midlands reduzieren wollen. London und der Südosten bleiben wegen Kaufkraft und Bevölkerungsdichte attraktiv, doch hohe Bodenpreise und knappe Grundstücke erschweren sehr große ebenerdige Anlagen.
Gerade dort verbessert Höhe die Flächenproduktivität. Ein Hochregallager kann teures Land intensiver nutzen, stößt in städtischen oder stadtnahen Gebieten aber schneller auf Sichtachsen, Nachbarschaftskonflikte und planungsrechtliche Grenzen. In dicht besiedelten Regionen konkurrieren Logistikprojekte zudem mit Wohnungsbau, Rechenzentren und anderen gewerblichen Nutzungen. Flächen mit leistungsfähigem Stromanschluss sind besonders umkämpft. Seit 2024 wurden in Großbritannien zahlreiche für Industrie und Logistik geeignete Grundstücke von Rechenzentrumsentwicklern gesichert. Das entzieht dem Lagermarkt nicht nur Land, sondern verschärft den Wettbewerb um Netzkapazität.
Für Investoren wird der Netzanschluss daher zu einem frühen Entscheidungskriterium. Ein automatisiertes Hochregallager benötigt zwar nicht zwingend die Dauerleistung eines Rechenzentrums, aber verlässliche elektrische Kapazität für Fördertechnik, Ladeinfrastruktur, Kälte, Heizung, Beleuchtung und IT. Ein günstiges Grundstück ohne rechtzeitig verfügbaren Anschluss kann wirtschaftlich wertloser sein als ein teurerer Standort mit gesicherter Energieversorgung. Standortauswahl, Gebäudekonzept und Energiekonzept müssen deshalb wesentlich früher zusammengeführt werden.
Kapitalintensität trennt Gewinner und Verlierer
Hochregallager sind kapitalintensive Langfristinvestitionen. Für Standarddistributionshallen in den Midlands werden für 2025 und 2026 grobe Baukosten von etwa 71 bis 105 Pfund je Quadratfuß genannt. Hochwertige Logistikgebäude mit Automatisierungsvorbereitung, höherer Bodenbelastbarkeit, zusätzlicher Leistung und anspruchsvoller Gebäudetechnik liegen eher zwischen 121 und 167 Pfund je Quadratfuß. Temperaturgeführte Gebäude können ungefähr 167 bis 230 Pfund je Quadratfuß oder mehr kosten. Die eigentliche Automatisierung, Regaltechnik, Software, Kältetechnik und Grundstückskosten kommen je nach Abgrenzung teilweise zusätzlich hinzu.
Diese Bandbreiten zeigen, warum die Entscheidung nicht auf einem einfachen Vergleich von Baukosten pro Quadratmeter beruhen darf. Ein hohes Lager kann auf kleinerer Grundfläche dieselbe Kapazität wie eine wesentlich größere konventionelle Halle bereitstellen. Dadurch sinken Grundstücks-, Dach- und Fassadenflächen je Lagerplatz. Gleichzeitig steigen Anforderungen an Fundamente, Toleranzen, Stahl, Brandschutz, Montage und Inbetriebnahme. Die richtige Kennzahl ist deshalb nicht der Gebäudepreis, sondern der Kapitalwert je dauerhaft nutzbarer Leistungs- und Kapazitätseinheit.
Die Finanzierung bleibt ein entscheidender Filter. Steigende Zinsen erhöhen die Kapitalkosten und verlängern rechnerisch die Amortisationszeit. Bei einem Spezialgebäude kommt hinzu, dass der Kreis potenzieller Nachnutzer kleiner sein kann. Ein auf einen bestimmten Warenfluss zugeschnittenes Hochregallager lässt sich schwieriger neu vermieten als eine Standardhalle. Banken und Immobilieninvestoren achten deshalb stärker auf Bonität, Vertragslaufzeit, Drittverwendungsfähigkeit und die Trennung zwischen Gebäude- und Technikrisiko.
Daraus entstehen neue Vertragsmodelle. Eigentümer können die Gebäudehülle finanzieren, während der Nutzer die Automation trägt. Logistikdienstleister können Kapazität über langfristige Kundenverträge absichern. Hersteller und Integratoren bieten umfangreichere Servicepakete, Modernisierungspläne oder in einzelnen Segmenten leasingähnliche Modelle an. Die wirtschaftlich stärksten Projekte sind jene, bei denen Mietvertrag, Anlagenlebensdauer, Kundenbindung und Finanzierungsdauer zueinander passen. Eine technisch hervorragende Lösung kann scheitern, wenn der operative Vertrag nach fünf Jahren endet, die Anlage aber über fünfzehn Jahre abgeschrieben werden muss.
Strompreis trifft Energieeffizienz
Großbritannien hat im internationalen Vergleich hohe industrielle Strompreise. Im vierten Quartal 2025 zahlten Unternehmen des verarbeitenden Gewerbes durchschnittlich rund 16,8 Pence je Kilowattstunde ohne Climate Change Levy. Das war zwar weniger als ein Jahr zuvor, blieb aber auf einem Niveau, das energieintensive Investitionen stark beeinflusst. Für Hochregallager ergibt sich daraus ein doppelter Effekt.
Einerseits erhöhen Regalbediengeräte, Fördertechnik, Robotik, Rechner und gegebenenfalls Kälteanlagen den Stromverbrauch. Andererseits kann eine moderne Anlage Energie pro gelagerter oder bewegter Einheit einsparen. Rekuperative Antriebe speisen Bremsenergie zurück, intelligente Steuerungen vermeiden Leerfahrten, LED-Beleuchtung wird in menschenleeren Bereichen reduziert, und kompakte Tiefkühlvolumina senken Wärmeverluste. Entscheidend ist daher der Verbrauch pro Palettenbewegung, Auftragszeile oder belegtem Lagerplatz und nicht der absolute Stromverbrauch des Standorts.
Dachphotovoltaik, Batteriespeicher und flexibler Betrieb gewinnen an Bedeutung. Ein großes Logistikdach bietet erhebliche Erzeugungsfläche, während Automation und Kälte planbare Lasten bereitstellen. In Tiefkühllagern lässt sich thermische Trägheit nutzen, um die Kälteerzeugung teilweise in günstigere Stromzeiten zu verschieben, ohne die Produkttemperatur zu gefährden. Solche Konzepte machen das Lager zu einem aktiveren Teil des Energiesystems.
Die Grenze liegt häufig nicht bei der jährlichen Strommenge, sondern bei Anschlussleistung und Spitzenlast. Werden gleichzeitig Kälteverdichter, Ladepunkte, Fördertechnik und weitere Verbraucher betrieben, kann der Leistungsbedarf stark steigen. Ein gutes Energiemanagement glättet diese Spitzen. Zukünftige Projekte werden deshalb häufiger mit Lastprognosen, lokalen Erzeugungsanlagen und vertraglich steuerbaren Verbrauchern geplant. Energiekompetenz wird damit zu einem Bestandteil der Intralogistikkompetenz.
Technik entscheidet über das Geschäftsmodell
Der Hochregallager-Markt besteht aus mehreren technologischen Teilmärkten. Klassische Paletten-AS/RS nutzen Regalbediengeräte in langen, hohen Gassen. Sie eignen sich für hohe Kapazität, standardisierte Ladungsträger und verlässliche Durchsätze. Mehrfachtiefe Systeme erhöhen die Dichte, verringern aber den direkten Zugriff auf einzelne Paletten und verlangen eine sorgfältige Bestandslogik. Paletten-Shuttles können die Flexibilität und Leistung in tiefen Kanälen verbessern.
Für Kartons, Behälter und Kleinteile dominieren Miniload-, Shuttle- und Cube-Storage-Systeme. Sie unterstützen Ware-zur-Person-Kommissionierung und hohe Artikelvielfalt. Mobile Roboter und autonome Stapler bieten eine flexiblere Alternative, wenn Gebäudestruktur oder Volumen keine fest installierte Großanlage rechtfertigen. In vielen Projekten entsteht eine Mischarchitektur: Paletten werden im Hochregal verdichtet gelagert, Behälter in einem Shuttle- oder Cube-System bereitgestellt, und mobile Roboter verbinden Arbeitsbereiche.
Diese Modularisierung verändert den Markt. Früher war Automation häufig ein monolithisches Großprojekt mit langer Planungs- und Inbetriebnahmezeit. Heute versuchen Betreiber, Kapazität stufenweise zu erweitern und einzelne Technologien über Software zu orchestrieren. Das senkt nicht automatisch die Komplexität. Im Gegenteil: Je mehr Teilsysteme beteiligt sind, desto wichtiger werden Schnittstellen, Datenqualität und eine klare Verantwortung für die Gesamtleistung.
Der Wettbewerb findet deshalb zunehmend auf der Softwareebene statt. Lagerverwaltungssysteme kennen Bestände und Aufträge; Warehouse Control Systems steuern Anlagen; Warehouse Execution Systems priorisieren Bewegungen und gleichen Ressourcen aus. Darüber liegen Analyse-, Simulations- und KI-Werkzeuge. Wer die Software kontrolliert, beeinflusst Durchsatz, Erweiterbarkeit und Servicegeschäft. Für Betreiber entsteht zugleich ein Abhängigkeitsrisiko, wenn proprietäre Steuerungen nur vom ursprünglichen Anbieter gepflegt werden können.
Ein fragmentierter Anbietermarkt
In Großbritannien konkurrieren globale Systemintegratoren, spezialisierte Technologieanbieter und lokale Engineering-Unternehmen. Zu den international etablierten Integratoren zählen unter anderem Dematic, Swisslog, KNAPP, TGW, SSI Schäfer, Vanderlande, Daifuku, WITRON, Mecalux und Körber. Hinzu kommen Anbieter spezialisierter Systeme wie AutoStore, Exotec, Ocado, Geek+, Locus Robotics und mehrere Hersteller autonomer Fahrzeuge. Britische Integratoren und Softwarehäuser ergänzen diesen Markt mit lokaler Planung, Nachrüstung und Service.
Die Marktstruktur ist weder vollständig konzentriert noch beliebig offen. Große, regaltragende Palettenhochregallager erfordern Referenzen, Ingenieurkapazität, finanzielle Stabilität und langfristigen Service. Dadurch ist der Kreis ernsthafter Anbieter begrenzt. Bei modularen Robotik- und Behälterlösungen ist der Wettbewerb breiter. Viele Technologiehersteller vertreiben über zertifizierte Integratoren, sodass Marke, Integrationsleistung und Servicevertrag getrennt beurteilt werden müssen.
Für Kunden ist nicht allein die nominelle Spitzenleistung entscheidend. Wichtiger sind garantierter Durchsatz unter realistischen Bedingungen, Systemverfügbarkeit, Reaktionszeiten, Ersatzteilkonzept, Cybersecurity, Erweiterbarkeit und die finanzielle Tragfähigkeit des Lieferanten. Ein günstiges Angebot kann teuer werden, wenn Softwarepflege, Notdienst oder Ersatzteile langfristig fehlen. Umgekehrt kann ein technisch überdimensioniertes System unnötig Kapital binden und die Organisation überfordern.
Der Serviceanteil wird wachsen, weil der installierte Bestand altert. Modernisierungen von Regalbediengeräten, Steuerungen und Sicherheitskomponenten sind oft wirtschaftlicher als ein kompletter Neubau. Beispiele britischer Verteilzentren zeigen, dass Kräne und Steuerungstechnik schrittweise ausgetauscht werden können, während wesentliche Gebäudestrukturen erhalten bleiben. Damit entsteht neben dem Neuanlagenmarkt ein stabilerer Retrofit-Markt, der weniger von einzelnen Großprojekten abhängt.
Planung, Brandschutz und Akzeptanz
Die größten Projektgefahren liegen häufig außerhalb der eigentlichen Lagertechnik. Gebäudehöhen von 30, 40 oder fast 50 Metern verändern Landschaftsbild und Sichtachsen. Kommunen prüfen Verkehr, Lärm, Beleuchtung, Hochwasserrisiko, Biodiversität und Auswirkungen auf Nachbarn. Eine kleinere Grundfläche ist zwar ein ökologischer Vorteil, garantiert aber keine Genehmigung. Besonders bei regaltragenden Silobauten müssen Gebäudestruktur, Regalstatik und Fassade von Beginn an gemeinsam geplant werden.
Brandschutz ist bei hohen, dicht belegten Lagern komplex. Herkömmliche Sprinklerkonzepte stoßen je nach Warenart, Regalgeometrie und Gebäudehöhe an Grenzen. Tiefkühlanlagen verwenden teilweise sauerstoffreduzierte Bereiche, um Brandentstehung zu verhindern. Solche Systeme erfordern kontrollierte Zugänge, dichte Gebäudehüllen, Überwachung und klare Arbeitsschutzregeln. In anderen Projekten kommen abgestufte Sprinkler-, Rauchabzugs- und Brandabschnittskonzepte zum Einsatz.
Auch die Bauphase birgt besondere Risiken. Hochpräzise Böden, Schienen, Regale und Fördertechnik müssen innerhalb enger Toleranzen installiert werden. Verzögerungen einzelner Gewerke können die gesamte Inbetriebnahme verschieben. Danach folgen Softwaretests, Lasttests, Hochlauf und Mitarbeiterschulung. Ein Lager ist nicht mit der mechanischen Fertigstellung produktiv; es erreicht seine Zielperformance häufig erst nach einer systematischen Anlaufphase.
Der wirtschaftliche Business Case braucht daher ausreichende Reserven. Wer nur den Listenpreis der Technik und eine theoretische Personaleinsparung vergleicht, unterschätzt Integration, Tests, Datenmigration, Schulung, Ersatzteile und Anlaufverluste. Erfolgreiche Projekte kalkulieren Lebenszykluskosten, realistische Verfügbarkeiten und Szenarien für Volumenabweichungen. Sie investieren früh in Simulation und digitale Modelle, bevor Stahl bestellt und Beton gegossen wird.
Resilienz ist mehr als Effizienz
Hochregallager werden häufig als Effizienzprojekte verkauft, doch ihr strategischer Wert liegt zunehmend in der Resilienz. Automatisierte Systeme liefern reproduzierbare Leistung, verbessern Bestandsgenauigkeit und reduzieren die Abhängigkeit von kurzfristig verfügbarem Personal. Sie können Sicherheitsbestände auf kleinerer Fläche aufnehmen und dadurch Lieferketten robuster machen. Für kritische Branchen wie Lebensmittel, Pharma, Ersatzteile und Produktion kann diese Verlässlichkeit wichtiger sein als eine maximale kurzfristige Rendite.
Gleichzeitig erzeugt Automation neue Abhängigkeiten. Ein mechanischer Defekt, Softwarefehler, Cyberangriff oder Stromausfall kann große Teile des Betriebs blockieren. In einem manuellen Lager lässt sich ein Ausfall häufig improvisieren; in einer hochintegrierten Anlage sind Umgehungswege begrenzt. Resilienz entsteht deshalb nicht durch maximale Automatisierung, sondern durch ein ausgewogenes System aus Redundanz, Wartung, Notbetrieb und organisatorischer Kompetenz.
Cybersecurity wird zu einem ökonomischen Faktor. Lagersteuerungen sind mit Unternehmenssoftware, Lieferanten und Fernwartungsdiensten verbunden. Je stärker sie vernetzt sind, desto größer wird die Angriffsfläche. Betreiber müssen Zugänge segmentieren, Updates kontrollieren, Sicherungen testen und Verantwortlichkeiten vertraglich festlegen. Diese Ausgaben sind keine technische Zusatzoption, sondern Teil der Betriebssicherheit.
Auch Lieferantenrisiken gehören in die Bewertung. Spezialkomponenten können lange Lieferzeiten haben, und proprietäre Systeme schaffen Lock-in-Effekte. Ein robustes Konzept definiert kritische Ersatzteile, lokale Lagerbestände, Reaktionszeiten und Alternativen. Die beste Anlage ist nicht jene mit der höchsten theoretischen Leistung, sondern jene, deren Leistung über viele Jahre wirtschaftlich verfügbar bleibt.
Der Markt bis 2035
Bis 2035 spricht mehr für ein anhaltendes Wachstum als für eine Sättigung. Der eng abgegrenzte britische AS/RS-Markt kann bei einem durchschnittlichen Wachstum von etwa 7,5 Prozent sein Volumen innerhalb eines Jahrzehnts mehr als verdoppeln. Der breitere Automatisierungsmarkt dürfte schneller wachsen, weil mobile Robotik, Software, Modernisierung und flexible Teilsysteme zusätzliche Nachfrage erzeugen. Diese Dynamik wird jedoch nicht gleichmäßig verlaufen.
Im Basisszenario wachsen automatisierte Hochregallager deutlich schneller als die gesamte Lagerfläche. Investitionen konzentrieren sich auf Lebensmittel und Tiefkühlung, industrielle Versorgung, Pharma, große Einzelhandelsnetze und etablierte Logistikdienstleister. Neubauten werden häufiger automation-ready geplant, auch wenn die vollständige Technik erst später installiert wird. Gleichzeitig gewinnt die Modernisierung bestehender Anlagen an Gewicht.
Ein stärkeres Wachstumsszenario wäre denkbar, wenn Finanzierungskosten sinken, Netzanschlüsse schneller verfügbar werden und Unternehmen auf steigende Lohnkosten mit beschleunigter Automatisierung reagieren. Zusätzlichen Schub könnten industrielle Ansiedlungen, Nearshoring und strengere Anforderungen an Energieeffizienz geben. In diesem Fall würde die Nachfrage nach hohen Spezialgebäuden, Softwareintegration und technischem Service besonders stark steigen.
Das schwächere Szenario entsteht bei dauerhaft hohen Zinsen, schleppendem Konsum, unsicherer Handelspolitik und verzögerten Genehmigungen. Unternehmen würden dann häufiger auf kleinere, modulare Automatisierungsschritte ausweichen. Der Markt würde weiter wachsen, aber weniger durch neue Megaprojekte und stärker durch Retrofit, mobile Robotik und gezielte Engpassautomatisierung. Selbst dieses Szenario wäre keine Rückkehr zum rein manuellen Lager, sondern eine langsamere und kleinteiligere Technologisierung.
Die eigentliche Investitionslogik
Die entscheidende Frage lautet nicht, ob Hochregallager in Großbritannien wachsen werden, sondern welche Projekte wirtschaftlich tragfähig sind. Gute Voraussetzungen bestehen bei hohen und stabilen Volumina, standardisierten Ladungsträgern, langer Standortbindung, hohen Grundstücks- oder Energiekosten und einem klaren Bedarf an durchgängigem Betrieb. Schwierig bleiben Anwendungen mit stark schwankendem Sortiment, unsicheren Kundenverträgen, geringer Auslastung oder häufig wechselnden Verpackungsformaten.
Vor einer Investition sollte der Betreiber deshalb nicht von einer gewünschten Technologie ausgehen, sondern vom Materialfluss. Artikelstruktur, Bestandsreichweite, Saisonprofile, Spitzenstunden, Retouren, Servicelevel und Wachstumsszenarien bestimmen die geeignete Architektur. Erst danach folgt die Entscheidung zwischen Palettenkran, Shuttle, Cube Storage, mobiler Robotik oder einer Kombination. Eine vorschnelle Festlegung auf ein Produkt führt leicht zu Überdimensionierung oder mangelnder Flexibilität.
Ebenso wichtig ist die Bewertung des Standorts über den gesamten Lebenszyklus. Grundstückspreis, Miete, verfügbare Höhe, Netzleistung, Verkehrsanbindung, Arbeitsmarkt und Genehmigungsrisiko müssen gemeinsam betrachtet werden. Ein höheres Gebäude kann Land sparen, aber Planung und Bau verteuern. Ein ländlicher Standort kann günstig sein, aber längere Transportwege und einen schwächeren Technikarbeitsmarkt verursachen. Die optimale Lösung ist selten die mit dem niedrigsten Einzelpreis.
Für Immobilienentwickler liegt die Chance in Gebäuden, die Automation ermöglichen, ohne nur einen einzigen Nutzer bedienen zu können. Dazu gehören ausreichende Höhe, belastbare Böden, Reserven bei Strom und Dateninfrastruktur sowie eine Geometrie, die mehrere technische Konzepte zulässt. Für Logistikdienstleister liegt die Chance in gemeinsam genutzten automatisierten Kapazitäten und langfristigen Branchenplattformen. Für Technologieanbieter liegt sie im Ausbau von Software, Service und Modernisierung. Für Kapitalgeber liegt sie in der sorgfältigen Trennung von Immobilien-, Betreiber- und Technikrisiko.
Großbritannien baut nicht mehr nur größer
Der britische Hochregallager-Markt steht für einen grundlegenden Wandel der Lagerökonomie. Fläche allein reicht nicht mehr als Wachstumsstrategie. Hohe Arbeitskosten, knappe geeignete Grundstücke, anspruchsvolle Lieferketten und ein dauerhaft großer Onlinehandel erhöhen den Wert automatisierter Verdichtung. Tiefkühllogistik und industrielle Versorgung zeigen bereits, wie weit dieser Wandel gehen kann: Gebäude werden höher, Systeme integrierter und Investitionen langfristiger.
Gleichzeitig ist Vorsicht geboten. Hohe Kapitalbindung, teure Energie, Netzengpässe und Planungsrisiken verhindern einen flächendeckenden Automatisierungsboom. Viele kleinere oder volatile Betriebe werden weiterhin mit konventionellen Hallen, teilautomatisierten Prozessen und mobilen Robotern wirtschaftlicher arbeiten. Der Markt wächst daher nicht als einheitliche Welle, sondern als Folge gezielter Investitionen an den Stellen, an denen Volumen, Standort und Prozessreife zusammenpassen.
Die klare Perspektive lautet: Großbritannien wird bis 2035 nicht unbedingt im gleichen Tempo mehr Lagergrundfläche benötigen, aber deutlich mehr technologisch leistungsfähigen Lagerraum. Der Gewinner ist nicht das höchste Gebäude und auch nicht das komplexeste Robotersystem. Gewinner sind Anlagen, die Kapazität, Energie, Arbeit und Kapital über ihren gesamten Lebenszyklus besser kombinieren als die konventionelle Alternative. Wer Höhe nur als bauliche Eigenschaft betrachtet, verkennt den Markt. Höhe wird zur ökonomischen Strategie.
Beratung - Planung - Umsetzung

Konrad Wolfenstein
Gerne stehe ich Ihnen als persönlicher Berater zur Verfügung.
Sie können mit mir unter wolfenstein∂xpert.digital Kontakt aufnehmen oder
mich einfach unter +49 7348 4088 965 anrufen.
Ihre Intralogistik-Experten

Beratung, Planung und Umsetzung von Komplettlösungen für Hochregallager und automatisierte Lagersysteme - Bild: Xpert.Digital
Mehr dazu hier: