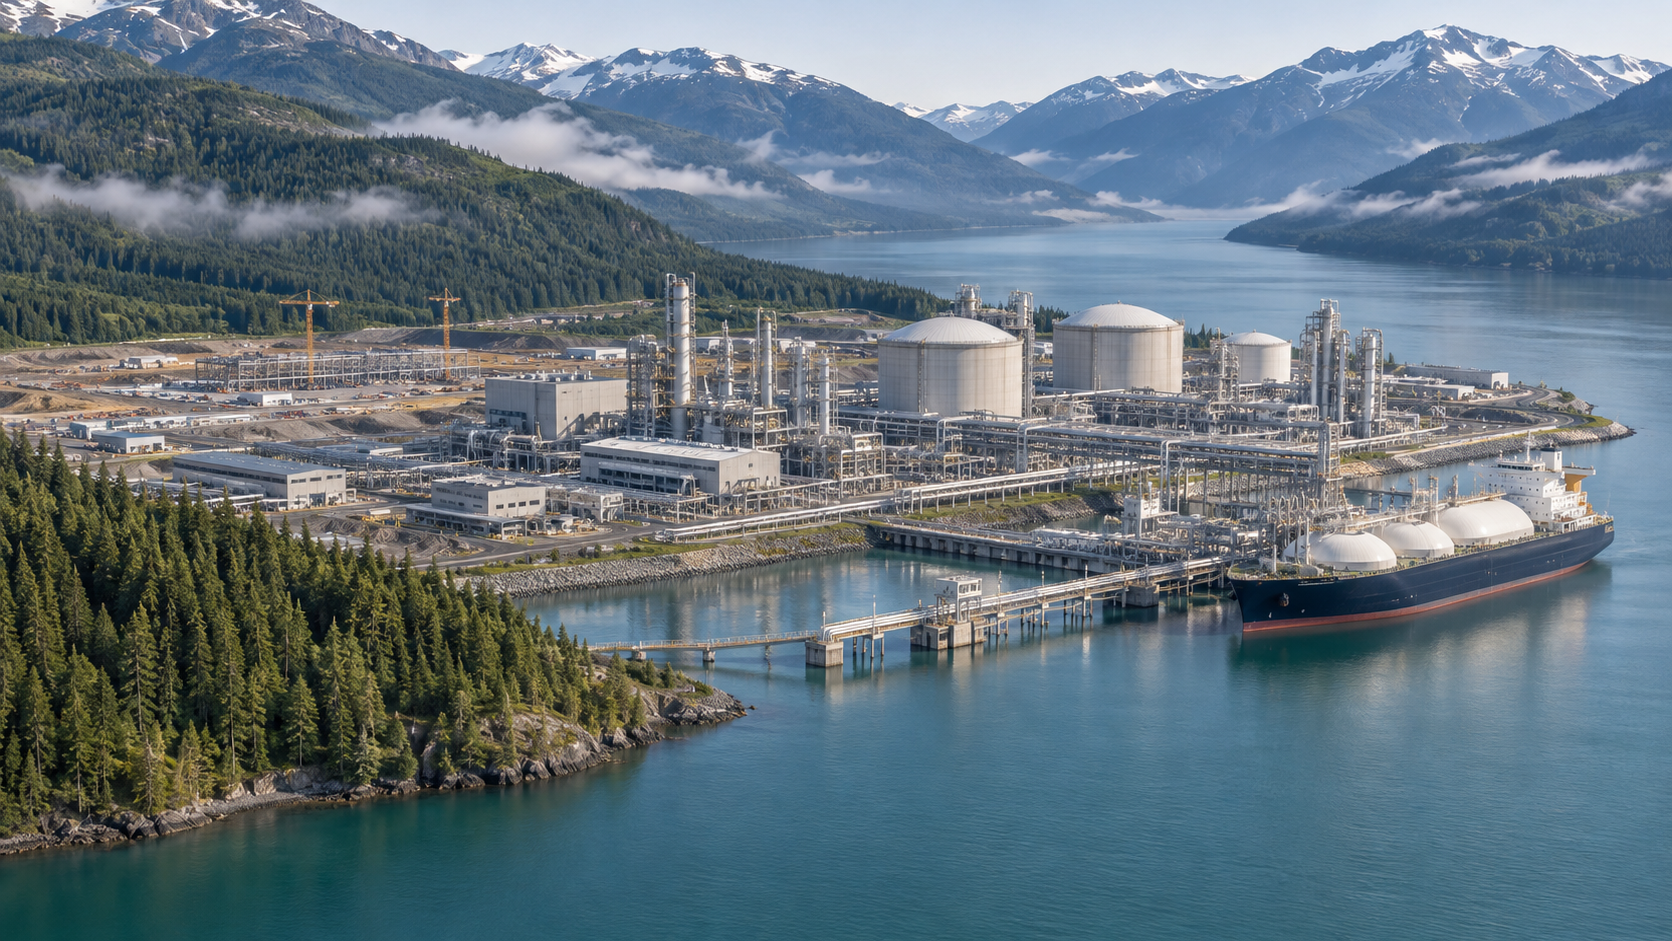
كندا تطمح لتصبح عملاقاً في مجال الغاز الطبيعي المسال: ما يصل إلى 888 مليار دولار - ما يمكن أن تحققه كندا فعلياً من خلال هذا المشروع الغازي - صورة إبداعية حول الموضوع، تم إنشاؤها باستخدام الذكاء الاصطناعي: Xpert.Digital
يتزايد الطلب العالمي على الغاز الآمن – فهل تستطيع كندا اغتنام هذه الفرصة؟
الغاز الطبيعي المسال من كندا لألمانيا؟ ما الذي يقف وراء هذه الحملة التصديرية الضخمة التي تبلغ قيمتها مليارات اليورو؟
طفرة الغاز الطبيعي المسال في كندا: كيف يمكن أن تتحول أزمة الطاقة إلى سوق بمليارات الدولارات - لكن أكبر العقبات تكمن داخل البلاد نفسها
قد تصبح كندا من أبرز موردي الغاز الطبيعي المسال في العالم. فاحتياطياتها الضخمة من الغاز الطبيعي، واستقرارها السياسي، وإمكانية وصولها إلى المحيط الهادئ، كلها عوامل مواتية لتحقيق ذلك. كما أن الاضطرابات التي شهدتها أسواق الطاقة جراء الحرب العراقية الإيرانية تزيد من قيمة الإمدادات التي لا تتطلب النقل عبر مضيق هرمز. وفي سيناريو توسع طموح، يُمكن حشد استثمارات تُقارب تريليون دولار كندي على امتداد سلسلة قيمة الغاز والغاز الطبيعي المسال بحلول عام 2050.
لكن وفرة الموارد الطبيعية وحدها لا تضمن النجاح الاقتصادي. يجب على كندا تنسيق مرافق الاستخراج وخطوط الأنابيب ومحطات التصدير وإمدادات الكهرباء الموثوقة في الوقت المناسب. وفي الوقت نفسه، تحتاج إلى عمالة ماهرة وعملاء على المدى الطويل واتفاقيات مجدية مع المناطق المتضررة ومجتمعات السكان الأصليين. كما يجب أن تنجح الخطة حتى في حال انخفاض أسعار الطاقة المرتفعة حاليًا وتوسع دول أخرى في قدراتها على إنتاج الغاز الطبيعي المسال.
لذا، لا يقتصر السؤال المحوري على كمية الغاز التي يمكن لكندا تصديرها فحسب، بل يشمل أيضاً التكلفة الإجمالية والتبعات طويلة الأجل. وتتراوح التوقعات بين توسع محدود وصعود كندا كقوة عظمى في مجال الغاز الطبيعي المسال. ويكشف التدقيق في خطط كندا عن المعنى الحقيقي لهذه المبالغ الطائلة، والشركات والمناطق التي قد تستفيد منها، ولماذا قد تصبح البنية التحتية العائق الرئيسي.
العالم يبحث عن غاز آمن - لكن أكبر خصم لكندا ليس في الخليج العربي، بل في بلدها نفسه
تتمتع كندا بإمكانات هائلة لتصبح من أبرز موردي الغاز الطبيعي المسال في العالم. فاحتياطياتها الضخمة من الغاز الطبيعي، واستقرارها السياسي، وشركاتها ذات الأداء المتميز، وإمكانية الوصول إلى محيطين، كلها عوامل تُشكل أساسًا متينًا للغاية. كما أن الاضطرابات التي شهدتها أسواق الطاقة العالمية، والتي تفاقمت بسبب الحرب العراقية الإيرانية، تُعزز من قيمة هذا المورد الذي لا يعتمد نقله على مضيق هرمز. وبالتالي، فإن هذه الإمكانات الهائلة التي طالما تم التقليل من شأنها، يُمكن أن تُحفز نموًا صناعيًا كبيرًا. وفي سيناريو توسع طموح، قد تصل الاستثمارات في سلسلة قيمة الغاز والغاز الطبيعي المسال إلى ما يقارب تريليون دولار كندي بحلول عام 2050.
بين امتلاك كندا لمخزون ضخم من الموارد الطبيعية ونموذج تصدير ناجح اقتصادياً، يكمن تحدٍ صناعي بالغ الأهمية. إذ يتطلب الأمر استخراج الغاز الطبيعي ومعالجته ونقله عبر خطوط الأنابيب وتسييله وشحنه. وفي الوقت نفسه، تحتاج هذه المنشآت إلى الكهرباء والعمالة الماهرة ورأس المال وعلاقات طويلة الأمد مع العملاء وقبول شعبي. لذا، لا بد لكندا من زيادة صادراتها من الغاز وتوسيع العديد من أنظمة البنية التحتية المترابطة في آن واحد.
لذا، فإن السؤال الاقتصادي المحوري ليس ما إذا كانت البلاد تمتلك كميات كافية من الغاز الطبيعي، بل السؤال الأهم هو ما إذا كان بإمكانها إيصال مواردها إلى الأسواق الدولية في الوقت المناسب وبتكاليف إجمالية تنافسية. وهذا هو تحديداً جوهر التوتر المحيط بمبادرة كندا للغاز الطبيعي المسال: فالفرصة الجيوسياسية كبيرة، لكن نافذة الفرص المتاحة للاستثمار المربح قد تكون أصغر مما توحي به أسعار الأزمة الحالية.
يصبح أمن الإمداد ميزة اقتصادية للموقع
أكدت الحرب الإيرانية العراقية مجدداً أن أسواق الطاقة لا تتحدد فقط بتكاليف الإنتاج وحجم الاستهلاك. فالتركز الجغرافي لمرافق التصدير، وأمن الممرات البحرية، والعلاقات السياسية بين الموردين والمستهلكين، كلها عوامل تؤثر على القيمة الاقتصادية لمصدر الطاقة. وعندما تُقيّد حركة النقل عبر مضيق هرمز، لا يقتصر الأمر على الاضطرابات الفورية في عمليات التسليم، بل تتغير أيضاً أقساط التأمين، وأسعار الشحن، وتوقعات المشاركين في السوق.
يُشكّل هذا الأمر مشكلة مزدوجة للدول المستوردة. إذ يتعين عليها تأمين كميات كافية من الطاقة، وفي الوقت نفسه منع اعتماد العديد من عقود التوريد، التي تبدو منفصلة، على نفس نقطة الاختناق في أوقات الأزمات. ولا يُتيح اختلاف المنتجين سوى تنويع محدود إذا اضطرت جميع ناقلاتهم إلى الإبحار في نفس المضيق الحساس.
تستطيع كندا الاستفادة من ميزة هيكلية هنا. فالغاز الطبيعي المسال القادم من ساحلها المطل على المحيط الهادئ لا يحتاج إلى النقل عبر مضيق هرمز في طريقه إلى شمال شرق آسيا. وبالتالي، فإن الشحنة الكندية ليست مجرد كمية إضافية من الغاز، بل قد تمثل أيضاً توزيعاً مختلفاً للمخاطر الجيوسياسية. إن الجمع بين الموارد الضخمة والمؤسسات المستقرة نسبياً ومسارات النقل البديلة يجعل كندا وجهة جذابة لمستهلكي الطاقة الذين يخططون على المدى الطويل.
مع ذلك، لا يؤدي هذا بالضرورة إلى زيادة دائمة وملزمة في الأسعار. قد يكون العملاء على استعداد لدفع المزيد مقابل الأمان. لكن مقدار هذا الدفع يعتمد على مواردهم المالية والبدائل المتاحة. يُعدّ ضمان الإمداد ميزة اقتصادية، ولكنه ليس مبرراً لرفع تكاليف الإنتاج والبناء بشكل تعسفي.
يوفر وجود ساحلين فرصاً، لكنهما لا يحلان محل البنية التحتية
قد يُوحي موقع كندا على المحيطين الأطلسي والهادئ في البداية بأنها قادرة على تزويد أوروبا وآسيا مباشرةً. إلا أن هذا التصور مُبسطٌ للغاية من الناحية الاقتصادية. تتركز أهم مشاريع الغاز الطبيعي المسال الحالية على طول ساحل المحيط الهادئ في مقاطعة كولومبيا البريطانية. كما يقع حوض مونتني، ذو الأهمية البالغة، في غرب البلاد، في المنطقة الحدودية بين كولومبيا البريطانية وألبرتا.
بالنسبة للسوق الآسيوية، ينتج عن ذلك عملية صناعية منطقية: يُنقل الغاز من غرب كندا إلى ساحل المحيط الهادئ، ويُسال هناك، ثم يُشحن عبر المحيط إلى العملاء الآسيويين. وتتبع المشاريع القائمة والمخطط لها في غرب كندا هذا النمط. أما عمليات التسليم المباشرة من ساحل المحيط الأطلسي إلى أوروبا، فتتطلب روابط نقل فعالة، ومحطات تسييل، ومشاريع مجدية اقتصاديًا. ولا يُعد وجود نقطة وصول ساحلية على الخريطة دليلاً كافيًا على وجود سلسلة تصدير عاملة بالكامل.
لا يزال الغاز الطبيعي المسال الكندي ذا أهمية بالنسبة لألمانيا. أولاً، يمكن للشركات الأوروبية شراء الغاز من المشاريع الكندية بموجب عقود. ثانياً، للإنتاج الإضافي أثر غير مباشر أيضاً: فإذا غطت الإمدادات الكندية جزءاً من الطلب الآسيوي، ستتوفر كميات أخرى من الغاز الطبيعي المسال لأوروبا.
هذا التمييز مهم. لا تُقاس الفائدة الأوروبية لمبادرة الغاز الطبيعي المسال الكندية بعدد ناقلات النفط التي تبحر مباشرة من كندا إلى ألمانيا فحسب، بل تعتمد أيضاً، وبشكل حاسم، على مدى انحسار المنافسة العالمية على الإمدادات المتاحة. فوجود سوق عالمية أوسع تضم مراكز إمداد مستقلة متعددة من شأنه أن يُحسّن أمن الإمدادات دون إلزام كل مستورد بالحفاظ على علاقة نقل مباشرة مع كل منتج.
البلاد غنية بالمواد الخام، لكن قيمتها الاقتصادية لا تزال محدودة
يُعد حوض مونتني عنصرًا أساسيًا في استراتيجية كندا للغاز. تجمع المنطقة بين موارد هائلة وصناعة إنتاج قائمة. وفي ظل سيناريو التوسع الطموح، يُمكن أن يُوفر الحوض جزءًا كبيرًا من حجم الغاز الإضافي المطلوب لتحقيق مستوى تصدير وطني للغاز الطبيعي المسال يبلغ 100 مليون طن سنويًا. ويُقدر الاستخدام الإضافي للغاز الطبيعي في محطات التسييل بحوالي تسعة مليارات قدم مكعب يوميًا.
يُقدّر حجم قاعدة موارد كندا القابلة للاستمرار اقتصاديًا بنحو 375 تريليون قدم مكعب، بافتراض سعر أقل من ثلاثة دولارات أمريكية لكل مليون وحدة حرارية بريطانية. ووفقًا لافتراضات النموذج ذي الصلة، تكفي هذه القاعدة لتلبية الطلب المحلي وصادرات كبيرة من الغاز الطبيعي المسال لأكثر من نصف قرن. وهذا يُناقض فكرة أن كندا لن تتمكن من مواصلة استراتيجيتها التصديرية بعد فترة وجيزة بسبب نقص الموارد.
مع ذلك، لا يضمن هذا التقدير لنطاق أسعار الغاز بقاءه رخيصاً بشكل دائم. فالموارد ذات الجدوى الاقتصادية تعتمد على التكنولوجيا والتكاليف والأسعار والظروف التنظيمية. فعلى سبيل المثال، إذا زادت تكاليف الحفر ومعالجة المياه وخفض الانبعاثات أو ربط مناطق الإنتاج الجديدة، فإن الحدود الاقتصادية للاستخراج ستتغير أيضاً.
علاوة على ذلك، ثمة فرق جوهري بين احتياطي الغاز الحالي والإنتاج السنوي المتاح بشكل موثوق. يجب أن تكون الآبار الجديدة وخطوط الأنابيب ومحطات المعالجة جاهزة في الوقت المناسب. لا توفر مواقع الإنتاج الحالية الكمية نفسها إلى ما لا نهاية. لذا، يتطلب قطاع الغاز الطبيعي المسال المتنامي ليس فقط استثمارات لمرة واحدة، بل تحديثًا صناعيًا مستمرًا.
وبالتالي، توفر ثروة كندا من الموارد أساساً متيناً. ومع ذلك، فإن ذلك لا يعفي الشركات وصناع السياسات من مهمة تحويل الإمكانات الكامنة تحت الأرض إلى قدرة إمداد موثوقة وفعالة من حيث التكلفة على المدى الطويل.
بين الطموح السياسي والتنمية الواقعية للصادرات
تُذكر عدة أهداف توسعية في النقاش العام في آن واحد: حوالي 50 مليون طن من الغاز الطبيعي المسال سنوياً كهدف متوسط الأجل، و100 مليون طن كطموح طويل الأجل، وإمكانية الوصول إلى المرتبة الثالثة عالمياً كأكبر مُصدّر للغاز الطبيعي المسال. مع ذلك، تُشير هذه الأرقام إلى مراحل تطوير مختلفة، ولا ينبغي اعتبارها ضماناً للمستقبل.
درس سيناريو التوسع المتسارع مشاريع تصل طاقتها التصديرية السنوية إلى 100 مليون طن بحلول عام 2050. سياسياً، ارتبط هذا الرقم أيضاً بإطار زمني أبكر. ويتناقض هذا مع مسار تنموي أكثر تحفظاً بكثير: فبدون تسارع كبير، من المتوقع أن تصل الطاقة التصديرية إلى حوالي 36 مليون طن سنوياً بحلول عام 2050. وبالتالي، يبلغ الفرق بين السيناريوهين 64 مليون طن سنوياً.
تُعدّ هذه الفجوة ذات أهمية اقتصادية أكبر من الرقم المستهدف الطموح نفسه. فهي تُبيّن أن التحوّل إلى منتج رئيسي للغاز الطبيعي المسال لن يكون مجرد استمرار للمشاريع المعتمدة سابقاً، بل سيتطلب زيادة هائلة في الاستثمار تشمل طاقات إنتاجية جديدة، وخطوط أنابيب، وإمدادات طاقة، ومرافق تصدير في آن واحد.
حتى مستوى التصدير المحتمل الذي يبلغ حوالي 50 مليون طن في أوائل العقد الثالث من القرن الحادي والعشرين، يجب اعتباره مسارًا توسعيًا طموحًا. فالمهم ليس مجموع إعلانات المشاريع، بل المرافق الفعلية الممولة والمعتمدة والعاملة. وتوجد مستويات مخاطر اقتصادية متباينة بين فكرة المشروع ومرفق تصدير يعمل بكفاءة.
لذا، يُميّز التقييم الموضوعي بين الأهداف السياسية، والطاقة الإنتاجية المُخطط لها، وقرارات الاستثمار النهائية، وحجم الصادرات الفعلي. ومن يخلط بين هذه الفئات يُبالغ سريعاً في تقدير سرعة نهضة كندا.
كيتيمات تحول رؤية التصدير إلى مشروع صناعي
بفضل مشروع "إل إن جي كندا" في كيتيمات، باتت كندا تتمتع بوصول واسع النطاق إلى سوق الغاز الطبيعي المسال العالمية منذ عام 2025. صُممت المرحلة الأولى من التوسعة بطاقة إنتاجية سنوية تبلغ 14 مليون طن. وفي نهاية سبتمبر 2026، اتخذت الشركات المشاركة القرار الاستثماري النهائي للمرحلة الثانية من التوسعة، والتي من المتوقع أن ترفع الطاقة الإنتاجية إلى 28 مليون طن سنويًا. ويضم التحالف شركات شل، وبتروناس، وبتروتشاينا، وميتسوبيشي، وكوريا غاز.
لا تقتصر الأهمية الاقتصادية لهذا القرار على زيادة حجم الصادرات فحسب، بل إن الموقع الحالي يوفر بنية تحتية وخبرة تشغيلية وعلاقات راسخة مع العملاء ومقدمي الخدمات والجهات الرسمية. ويمكن للتوسع الاستفادة من هذه الأسس، بينما يتطلب إنشاء موقع جديد كلياً تهيئة العديد من المتطلبات من الصفر.
مع ذلك، فإن مضاعفة مشروع رئيسي قائم لا يقتصر على مجرد تحديث تقني. تشمل الخطط وحدتي تسييل إضافيتين، وسعة تخزين إضافية، ورصيفًا آخر، ومرافق إمداد موسعة. كما سيتطلب الأمر تحديث خط أنابيب كوستال غازلينك المتصل. ويبلغ إجمالي استثمارات القطاع الخاص في المشروع حوالي 33 مليار دولار كندي.
يُسهّل نموذج المشاركة التسويق: إذ يتحمل كل شريك من الشركاء الخمسة حصته المحددة من إنتاج الغاز الطبيعي المسال. وهذا يعني أن المشروع مدعوم ليس فقط من قبل المستثمرين، بل أيضاً من قبل شركات تمتلك قنوات بيع خاصة بها ومصالح طويلة الأجل في قطاع الطاقة. يُقلل هذا من بعض مخاطر التسويق، ولكنه لا يُلغي مخاطر تكاليف الإنشاء أو الاعتماد على ربحية عمليات التسليم المستقبلية.
وبذلك، يُقدّم مشروع كيتيمات دليلاً عملياً على قدرة كندا على تنفيذ مشاريع ضخمة للغاز الطبيعي المسال. مع ذلك، من السابق لأوانه استنتاج أن نجاح موقع واحد سيؤدي إلى تكرار سلس لمثل هذه المشاريع في جميع أنحاء البلاد.
ما الذي يعنيه مبلغ 888 مليار دولار فعلياً من الناحية الاقتصادية؟
يبدو احتمال تدفق 888 مليار دولار كندي وكأنه تدفق هائل للأموال. مع ذلك، ولتوضيح الصورة، من الضروري تحديد ما يقيسه هذا الرقم. فهو يشير إلى المساهمة التراكمية في الناتج المحلي الإجمالي حتى عام 2050 في ظل سيناريو التنمية المتسارعة لسلسلة قيمة الغاز والغاز الطبيعي المسال والهيدروكربونات السائلة المرتبطة بهما. وهو ليس عائدًا سنويًا ولا ربحًا للشركات، كما أنه ليس مصدرًا متاحًا بسهولة لإيرادات الحكومة.
ولا يمكن إضافة هذا الرقم ببساطة إلى ما يقارب تريليون دولار كندي من الاستثمارات المتوقعة. فالاستثمارات والمبيعات والدخل والقيمة المضافة تصف عمليات اقتصادية مختلفة. فعلى سبيل المثال، يخلق الاستثمار طلبًا على خدمات البناء والآلات. ويمكن أن تكون القيمة المضافة المحلية الناتجة عنصرًا من عناصر الناتج المحلي الإجمالي.
لا يزال الرقم البالغ 888 مليار دولار كندي، والذي يعادل حوالي 564 مليار يورو، رقماً لافتاً. مع ذلك، عند المقارنة الدولية، يُعدّ مبلغ اليورو أقل دقة من الرقم الأصلي لأنه يعتمد على سعر الصرف المستخدم. والأهم من ذلك هو إدراك أن الإمكانات الاقتصادية ستتكشف على مدى أكثر من عقدين.
علاوة على ذلك، فإن المقارنة الصحيحة ليست بين مستقبل يعتمد على الغاز الطبيعي المسال ومستقبل خالٍ من صناعة الغاز. فحتى المسار التنموي الأكثر تحفظًا يتضمن استثمارات تُقدّر بنحو 389 مليار دولار كندي، ودعم ما يقارب 100 ألف وظيفة سنويًا في المتوسط بحلول عام 2050. لذا، يجب تقييم الفوائد الإضافية لتسريع التنمية بناءً على هذا الأساس، وليس بناءً على سيناريو اقتصادي معدوم.
لماذا لا تعني عائدات التصدير المرتفعة بالضرورة أرباحًا مرتفعة؟
في السيناريو الطموح، من المتوقع أن تصل إيرادات الشركات الكندية على امتداد سلسلة القيمة المدروسة إلى حوالي 1.6 تريليون دولار، ودخل العمالة إلى حوالي 405 مليارات دولار، والإيرادات الضريبية إلى حوالي 151 مليار دولار بحلول عام 2050. توضح هذه الأرقام الأثر الاقتصادي الواسع الذي قد يُحدثه هذا التوسع. مع ذلك، لا ينبغي جمع هذه الأرقام معًا نظرًا لتداخلها جزئيًا.
بالنسبة للشركات الفردية، لا يُعدّ الإيراد وحده العامل الحاسم. فقد يُحقق مشروع الغاز الطبيعي المسال إيرادات عالية، ومع ذلك لا يُحقق عائدًا كافيًا على الاستثمار إذا كانت تكاليف الإنشاء أو التمويل أو نفقات التشغيل الجارية مرتفعة للغاية. ويُعدّ توقيت التدفقات النقدية بالغ الأهمية، لا سيما في المشاريع كثيفة رأس المال.
في البداية، تُستثمر مبالغ طائلة في التخطيط والإنشاء والبنية التحتية على مدى عدة سنوات. ولا تُجنى الإيرادات إلا بعد التشغيل. وإذا تأخر ذلك، تطول الفترة التي لا تُحقق فيها عائدات تصدير مقابلة. وفي الوقت نفسه، يمكن أن تستمر مدفوعات الفوائد وتكاليف الموظفين والالتزامات التعاقدية.
أما بالنسبة للاقتصاد، فتبرز نقطة أخرى مهمة: لا تبقى جميع النفقات الاستثمارية داخل البلاد. فبينما تزيد الآلات المستوردة والخدمات الأجنبية من قيمة المشاريع، إلا أنها لا تُولّد قيمة مضافة كندية مماثلة. في المقابل، يمكن للموردين المحليين وشركات الهندسة والصيانة بناء قدرات صناعية طويلة الأجل.
لذا، لا تتحدد جودة الازدهار الاقتصادي بحجم الاستثمار فحسب، بل إن عمق القيمة المضافة محلياً، وإنتاجية البنية التحتية النامية، وتوزيع المخاطر الاقتصادية، كلها عوامل لا تقل أهمية.
يكمن التأثير الذي يتم التقليل من شأنه في المنتجات الثانوية لإنتاج الغاز
لا تقتصر الأهمية الاقتصادية لصناعة الغاز الكندية على غاز الميثان فحسب، بل إن عملية الاستخراج غالباً ما تُنتج مواد هيدروكربونية أخرى مثل الإيثان والبروبان والبيوتان والمكثفات. هذه المواد، المعروفة بسوائل الغاز الطبيعي، يمكن أن تؤثر بشكل كبير على ربحية أي مشروع إنتاجي.
بالنسبة لآبار الغاز النموذجية، تُقدّر حصتها من الإنتاج بنحو 24%، بينما قد تصل قيمتها الاقتصادية إلى نصف إجمالي الإنتاج. وهذا ما يفسر عدم إمكانية تقييم مشروع إنتاجي بناءً على سعر الغاز الطبيعي فقط، إذ أن أسعار المنتجات المرتبطة به وفرص بيعها تؤثر بشكل كبير على قدرته التنافسية.
يفتح الإيثان والبروبان والبيوتان أسواقًا إضافية، تشمل الصناعات الكيميائية والتدفئة والتصدير. كما يلعب المكثف دورًا هامًا كمخفف للنفط الخام الكندي الثقيل. وبالتالي، فإن توسيع إنتاج الغاز من شأنه أن يعزز الروابط مع قطاعات أخرى في صناعة الطاقة.
يمثل هذا فرصة صناعية، ولكنه ينطوي أيضاً على تضارب في الأهداف. فالمواد الخام الإضافية تُسهم في خلق قيمة مضافة في قطاع البتروكيماويات وزيادة عائدات التصدير. وفي الوقت نفسه، قد يؤدي توطيد الصلة بصناعة الرمال النفطية إلى تعقيد تقييمات سياسات المناخ. لذا، سيكون من التبسيط المفرط عزو الإمكانات الاقتصادية الكاملة إلى تسييل الغاز الطبيعي المسال فقط، أو اعتبار جميع الآثار المصاحبة إيجابية بطبيعتها.
وهذا يؤدي إلى منظور أوسع لسياسة الموقع: فالنجاح لن يأتي فقط من بناء محطات تصدير فردية، ولكن أيضًا من تطوير روابط صناعية تنافسية بين الاستخراج والمعالجة والمواد الكيميائية والنقل وإمدادات الطاقة.
خبرتنا في الاتحاد الأوروبي وألمانيا في مجال تطوير الأعمال والمبيعات والتسويق


خبرتنا في الاتحاد الأوروبي وألمانيا في مجال تطوير الأعمال والمبيعات والتسويق - الصورة: Xpert.Digital
مجالات التركيز الصناعية: الأعمال التجارية بين الشركات، والتحول الرقمي (من الذكاء الاصطناعي إلى الواقع الممتد)، والهندسة الميكانيكية، والخدمات اللوجستية، والطاقات المتجددة، والصناعة
للمزيد من المعلومات، انقر هنا:
مركز متخصص يقدم رؤى وخبرات:
- منصة معرفية تغطي الاقتصادات العالمية والإقليمية والابتكار والاتجاهات الخاصة بكل صناعة
- مجموعة من التحليلات والرؤى والمعلومات الأساسية من مجالات تركيزنا الرئيسية
- مكانٌ للخبرة والمعلومات حول التطورات الحالية في مجال الأعمال والتكنولوجيا
- مركز للشركات التي تسعى للحصول على معلومات حول الأسواق والتحول الرقمي والابتكارات الصناعية
إن اليقين بالموافقة أكثر قيمة من مجرد الخطابات السياسية حول التسريع
إن ازدهار التوظيف يتطلب تصنيفاً دقيقاً
يُعدّ احتمال توفير ما يقارب 250 ألف وظيفة سنويًا من أبرز الأرقام في سيناريو التوسع المتسارع. مع ذلك، يشير هذا إلى متوسط تأثير التوظيف السنوي على امتداد سلسلة القيمة الشاملة، ولا يعني بالضرورة توفير ربع مليون وظيفة دائمة إضافية كل عام.
لا يقل أهمية عن ذلك التمييز بين مرحلتي الإنشاء والتشغيل. فالمشاريع الضخمة تولد طلباً كبيراً على عمال البناء واللحامين والمهندسين وموظفي الخدمات اللوجستية ومقدمي الخدمات الفنية خلال مرحلة الإنشاء. وبعد اكتمال المشروع، ينخفض الاحتياج المباشر للعمالة بشكل ملحوظ لأن محطات الغاز الطبيعي المسال الحديثة كثيفة رأس المال وتعتمد على الأتمتة بشكل كبير.
تُجسّد المرحلة الثانية من توسعة مشروع "إل إن جي كندا" هذا الاختلاف. فخلال مرحلة الإنشاء، من المتوقع توفير ما يصل إلى 4000 وظيفة جديدة في الموقع، بالإضافة إلى حوالي 2100 وظيفة لمحطات الضغط الإضافية على طول خط الأنابيب. في المقابل، من المتوقع أن تُوفر العمليات اللاحقة حوالي 90 وظيفة بدوام كامل، ونحو 150 وظيفة للمقاولين. لا تُغطي هذه الأرقام جميع آثار التوظيف غير المباشرة، لكنها تُبرز الفرق الكبير بين مرحلة بدء الإنشاء ومرحلة التشغيل المستدام للمحطة.
حتى مراحل البناء المؤقتة قد يكون لها تأثير كبير على الدخل في المناطق المتضررة. ومع ذلك، فإنها قد تُرهق أسواق الإسكان والبنية التحتية البلدية والخدمات المحلية. علاوة على ذلك، إذا كانت عدة مشاريع ضخمة تبحث عن عمالة ماهرة في الوقت نفسه، فإن التكاليف على القطاعات الأخرى سترتفع.
لذا، يجب أن تراعي السياسة الاقتصادية الاستشرافية تنمية المهارات، والبنية التحتية الإقليمية، والاستخدام المستقبلي للقدرات الصناعية. ولا يتحقق الازدهار المستدام بمجرد إنشاء أكبر عدد ممكن من مواقع البناء، بل من خلال توفير فرص عمل منتجة طوال دورة الاستثمار بأكملها.
تكمن المنافسة الحقيقية في التكاليف الإجمالية
قد يكون الغاز الطبيعي الكندي متوفراً بسهولة وبأسعار منخفضة، لكن هذا لا يعني بالضرورة أن الغاز الطبيعي المسال الكندي سيصل إلى السوق المستهدف بتكلفة زهيدة. فهناك العديد من عناصر التكلفة التي تفصل بين موقع الإنتاج والمستهلك، وتشمل: المعالجة، ورسوم خطوط الأنابيب، والتسييل، والتمويل، والتخزين، والنقل البحري. ويُعدّ مجموع هذه التكاليف عاملاً حاسماً.
تُعدّ التكاليف الباهظة للبنية التحتية الجديدة مشكلةً بالغة الأهمية. ففي مشاريع خطوط الأنابيب التي شملتها الدراسة، تستغرق تراخيص البناء في كندا مدةً أطول بمعدل 27 شهرًا مقارنةً بتكساس. وتُقدّر تكاليف الإنشاء بهامش ربح يصل إلى 160%. وهذا الهامش، ليس فقط 1.6 ضعف التكلفة الأساسية، بل يُعادل حسابيًا 2.6 ضعف التكلفة الأساسية.
مع ذلك، لا تُقدّم هذه الأرقام وصفًا لخاصية عامة تنطبق على جميع المشاريع الكندية. فالتضاريس والمناخ وحجم المشروع ومساره والمتطلبات القانونية قد تُحدث اختلافات كبيرة. تُعدّ هذه المقارنة بمثابة مؤشر تحذيري للتنافسية، لكنها لا تُغني عن تحليل التكاليف الخاص بكل مشروع.
بالنسبة لغرب كندا على وجه الخصوص، قد يُشكل الجمع بين انخفاض تكلفة الاستخراج وارتفاع تكلفة النقل نقطة توتر حاسمة. فالسعر المنخفض في موقع الاستخراج لا يُجدي نفعاً إذا كانت تكلفة إنشاء خطوط أنابيب جديدة باهظة لدرجة تُفقد معها ميزة التكلفة. في المقابل، يُمكن لبنية تحتية قائمة ومُستغلة بشكل جيد أن تُحسّن الجدوى الاقتصادية بشكل ملحوظ.
وهذا يفسر أيضاً لماذا يبدو توسيع المواقع القائمة في كثير من الأحيان أكثر جاذبية من المشاريع الجديدة كلياً. فالقيمة الاقتصادية لخطوط الأنابيب والموانئ ومرافق الإمداد القائمة لا تكمن فقط في توفير تكاليف الإنشاء، بل أيضاً في تقليل حالة عدم اليقين فيما يتعلق بالجدولة والتكامل التقني.
إن اليقين بالموافقة أكثر قيمة من مجرد الخطابات السياسية حول التسريع
تزيد إجراءات الموافقة المطولة من تكاليف المشروع، لكن السرعة وحدها ليست مؤشراً كافياً على الجودة. فالإجراء الذي يبدو سريعاً في البداية ولكنه عرضة للمشاكل القانونية لاحقاً قد يؤخر التنفيذ أكثر من المراجعة الشاملة والموثوقة.
بالنسبة للمستثمرين، تُعدّ القدرة على التنبؤ أمراً بالغ الأهمية. يجب أن تكون المسؤوليات واضحة، والمتطلبات محددة منذ البداية، والقرارات سليمة قانونياً. بالنسبة للمشاريع التي تمتد لعقود، تُعدّ الأطر الضريبية والتنظيمية المستقرة ضرورية أيضاً. فالتغييرات المتكررة تزيد من عدم اليقين بشأن التدفقات النقدية المستقبلية، وقد ترفع العائد المطلوب على الاستثمار.
عامل آخر هو التنسيق ضمن سلسلة القيمة. يحتاج مركز التوزيع إلى كميات كافية من الغاز، ويحتاج خط الأنابيب إلى عملاء نقل ملتزمين. من المرجح أن يستثمر منتجو الغاز إذا كان لديهم وصول طويل الأجل إلى أسواق مبيعات جذابة. إذا اتُخذت هذه القرارات بشكل منفصل، فسيتعين على كل طرف معني انتظار التزام الأطراف الأخرى.
يمكن لنماذج المشاركة المتكاملة والعقود المنسقة أن تقلل من هذه العقبات. كما يمكن للدعم الحكومي أن يحل مشاكل التنسيق في بعض الحالات. مع ذلك، لا ينبغي أن يؤدي ذلك إلى تنفيذ مشاريع ضعيفة اقتصادياً بمجرد نقل مخاطرها بشكل دائم إلى عامة الناس.
تتمثل المهمة السياسية الرشيدة في تهيئة بيئة عمل موثوقة وبنية تحتية مشتركة. وليس المقصود هنا اعتبار كل محطة غاز طبيعي مسال مُعلنة قصة نجاح وطنية، بغض النظر عن التكاليف وآفاق المبيعات.
تحدد الشراكات مع السكان الأصليين مدى جدوى التوسع
تُعدّ حقوق ومصالح المجتمعات الأصلية الاقتصادية عنصراً أساسياً في تطوير البنية التحتية الكندية. إنّ اعتبارها مجرد عائق أو أداة لتسريع هذا التطوير يُعدّ أمراً غير مناسب من الناحية الواقعية وقصير النظر من الناحية الاقتصادية.
تُغيّر خطوط الأنابيب ومرافق الاستخراج ومحطات التصدير معالمَ البيئة، وقد تؤثر على استخدامات الأراضي التقليدية وسبل العيش المحلية. لذا، تتطلب المشاريع الناجحة مشاركةً مبكرةً من الجمهور، وخططًا شفافةً لحماية البيئة، واتفاقيات اقتصادية عادلة. ورغم أن مشاركة الملكية تُحسّن من توافق المصالح المتضاربة، إلا أنها لا تُغني عن تقييمات الأثر البيئي أو اتخاذ القرارات المستقلة من قِبل المجتمعات المتضررة.
تُتيح شركة "إل إن جي كندا" لخمسة من السكان الأصليين المجاورين فرصة استثمار ما يصل إلى مليار دولار كندي في شركة ستستحوذ على خزان تخزين الغاز الطبيعي المسال المستقبلي للمرحلة الثانية من التوسعة. يُبيّن هذا المثال كيف يمكن للمشاركة الاقتصادية أن تتجاوز عقود الإنشاء قصيرة الأجل.
من منظور اقتصادي، يُعدّ توزيع المخاطر بنفس أهمية العائد المحتمل. فالاستثمار يُولّد إمكانات ربحية، ولكنه قد يُؤدي أيضاً إلى ديون واعتمادات طويلة الأجل. لذا، يجب أن تضمن النماذج الجيدة الشفافية، والتمويل الكافي، والقدرة على اتخاذ القرارات باستقلالية.
لا تقتصر الشراكات طويلة الأجل على كونها مطلباً مجتمعياً فحسب، بل يمكنها أيضاً تحسين الاستقرار الاقتصادي للمشروع لأنها تكشف عن النزاعات في وقت مبكر وترفع من جودة الاتفاقيات طويلة الأجل.
أصبحت الكهرباء النظيفة عاملاً محدداً للإنتاج
تكمن إحدى المزايا التنافسية الرئيسية المحتملة لمشاريع الغاز الطبيعي المسال الكندية في انخفاض كثافة انبعاثاتها. إذ يمكن للضواغط التي تعمل بالكهرباء ومصدر الطاقة ذي الانبعاثات المنخفضة نسبيًا أن يقللا الانبعاثات خلال مراحل الإنتاج والمعالجة والتسييل. ومن المتوقع أن تنخفض كثافة انبعاثات غازات الاحتباس الحراري في المشاريع الكندية بنسبة 55% مقارنةً بمشاريع دولية مماثلة لم تُنجز بعد. يُشير هذا الرقم إلى مجموعة مقارنة محددة، ولا ينبغي تعميمه على جميع انبعاثات الغاز الطبيعي.
مع ذلك، تُنشئ هذه الميزة نفسها تبعيات إضافية على البنية التحتية. ومن المتوقع أن يتطلب التوسع الشامل في استخدام الكهرباء لتطوير الغاز الطبيعي المسال إنتاج طاقة إضافية تبلغ حوالي 3.1 جيجاوات بحلول عام 2050. وسيستلزم ذلك أيضًا إنشاء خطوط نقل جديدة وتحسين إمكانية الوصول إلى الكهرباء لمحطات الاستخراج والمعالجة.
لذا، فإن الكهرباء منخفضة الانبعاثات ليست منتجًا ثانويًا غير محدود، بل هي عامل إنتاج نادر. وتتنافس مشاريع الغاز الطبيعي المسال مع الاستثمارات الصناعية الأخرى ومع الطلب المتزايد على الكهرباء في المباني ووسائل النقل. ولذلك، من الأهمية بمكان ألا تقتصر الأهمية على القدرة المركبة فحسب، بل تشمل أيضًا توقيت ومكان توفر الطاقة الكهربائية الإضافية بشكل موثوق.
فيما يخص تخطيط المشاريع، يعني هذا أنه لا يمكن النظر إلى منشأة الغاز الطبيعي المسال المكهربة بمعزل عن غيرها. فإذا اكتمل بناء المحطة قبل توفر وصلة الكهرباء، ينشأ خطر تشغيلي جديد. وعلى العكس، إذا تم توسيع شبكات الكهرباء بشكل مفرط لمشاريع لم تُنفذ لاحقاً، فقد ينتج عن ذلك تكاليف غير مستغلة.
وبالتالي فإن القدرة التنافسية لصادرات الغاز تعتمد بشكل كبير ومثير للدهشة على نجاح سياسة الكهرباء والشبكة.
يتحدد التأثير المناخي من خلال سلسلة التوريد بأكملها
لا يعني انخفاض كثافة الانبعاثات أثناء الإنتاج أن الغاز الطبيعي المسال محايد مناخياً. فحتى مع كفاءة الاستخراج والتسييل العالية، لا تزال انبعاثات ثاني أكسيد الكربون تُنتج أثناء الاحتراق اللاحق. علاوة على ذلك، توجد خسائر محتملة للميثان على امتداد سلسلة الاستخراج والنقل والاستخدام.
لإجراء تقييم موثوق، من الضروري تحديد الانبعاثات التي يتم قياسها فعلياً. فمقارنة محطات التسييل تجيب على سؤال مختلف عن التحليل الشامل من فوهة البئر إلى المستهلك النهائي. ولا تقل أهمية عن ذلك دراسة الحالة: هل يحل الغاز الطبيعي المسال الكندي محل الغاز أو الفحم أو النفط الأكثر كثافة في الانبعاثات، أم أنه يزاحم الاستثمارات في البدائل الأقل انبعاثاً؟
بناءً على افتراضات معينة، يُتوقع أن يُسهم التوسع الكندي المُتسارع في البنية التحتية للغاز الطبيعي المسال في خفض الانبعاثات العالمية بما يصل إلى 44 مليون طن من مكافئ ثاني أكسيد الكربون سنويًا. وتعتمد هذه النتيجة، من بين أمور أخرى، على الاستبدال الفعلي لعمليات الإنتاج الأكثر كثافة في الانبعاثات أو أنواع الوقود الأحفوري الأخرى. ولا يُعد هذا أثرًا تلقائيًا لكل شحنة إضافية من الغاز الطبيعي المسال.
لذا، فإن المنظور المتوازن يُقرّ بكلا الجانبين: فالغاز المُنتَج بانبعاثات أقل قد يتمتع بمزايا تفوق بدائل الوقود الأحفوري الأقل ملاءمة. وفي الوقت نفسه، قد تُنشئ بنى تحتية للغاز طويلة الأمد روابط اقتصادية قد تتعارض لاحقًا مع انخفاض الطلب على الوقود الأحفوري.
لذا، فإن الموقف الأكثر مصداقية لكندا ليس الادعاء بوجود طفرة في استخدام الوقود الأحفوري صديقة للمناخ بشكل أساسي. بل إن النهج الأكثر إقناعاً هو اتباع استراتيجية قابلة للتحقق تتضمن انخفاضاً في فقدان غاز الميثان، وقياساً شفافاً للانبعاثات، ودراسة متأنية لآثار الإزاحة الفعلية.
السوق العالمية لا تنتظر المشاريع الكندية
قد يكون التهديد الأكبر لخطط التوسع الكندية هو أن تؤدي أزمة الطاقة الحالية إلى سوء تقدير النقص طويل الأمد. فارتفاع الأسعار ومخاوف الإمداد يزيدان من الاهتمام بتوريد كميات إضافية. وفي الوقت نفسه، يستجيب منتجون آخرون باستثمارات مماثلة.
تتنافس مشاريع الغاز الطبيعي المسال على مستوى العالم، والتي تبلغ طاقتها الإنتاجية المخططة مجتمعة أكثر من 600 مليون طن، على فرصة سوقية إضافية، يُتوقع أن تصل إلى حوالي 176 مليون طن بحلول عام 2050. ولن تُنفذ جميع هذه المشاريع. علاوة على ذلك، من المتوقع زيادة العرض العالمي بنحو 50% خلال السنوات الخمس المقبلة.
قد يُغيّر هذا الوضع موازين القوى في السوق مرة أخرى. ففي أزمة العرض الحادة، يكون البائعون في وضع أفضل. وعلى النقيض، مع الزيادة الكبيرة في العرض، يستطيع المشترون المطالبة بأسعار أقل، وشروط تعاقد أكثر مرونة، وفترات التزام أقصر. وقد لا تصل المشاريع المُخطط لها خلال فترة الندرة إلى السوق إلا في مرحلة من المنافسة الشديدة.
لذا، يتعين على كندا تجنب الاعتماد في حسابات الجدوى الاقتصادية على أسعار الأزمات المتضخمة بشكل دائم. ويكمن العامل الحاسم في قدرة المشاريع على تحقيق عوائد كافية حتى في ظل ظروف سوقية أقل ملاءمة. وينطبق هذا بشكل خاص على المشاريع ذات الاستثمارات الأولية المرتفعة وشبكات النقل المكلفة.
للسرعة قيمة اقتصادية حقيقية في هذا السياق. مع ذلك، لا ينبغي الخلط بينها وبين التسرع. فالمشروع الذي يُنجز مبكراً ولكنه مكلف هيكلياً قد يكون أداؤه أسوأ على المدى البعيد من مشروع يُنجز لاحقاً بتكاليف موثوقة ومبيعات مضمونة.
من سيستفيد من التوسع؟ ومن يتحمل أي المخاطر؟
سيؤثر ازدهار الغاز الطبيعي المسال في كندا على مختلف قطاعات الأعمال. فمن المحتمل أن تستفيد شركات إنتاج الغاز، مثل تورمالين أويل، وكنديان ناتشورال ريسورسز، وإيه آر سي ريسورسز، وأوفينتيف، من فرص مبيعات إضافية. أما شركات خطوط الأنابيب والبنية التحتية، مثل تي سي إنرجي وإنبريدج، بالإضافة إلى الشركات التي تمتلك حصصًا في الغاز الطبيعي المسال، مثل بيمبينا بايبلاين، فتشغل مواقع مختلفة في سلسلة القيمة. ومع ذلك، فإن مشاركتها في هذا القطاع لا تضمن بالضرورة تحقيق فوائد اقتصادية مماثلة.
بالنسبة لشركات التعدين، من المهم معرفة ما إذا كان الطلب التصديري الإضافي سيُحسّن الأسعار المُمكنة، وما إذا كان بإمكانها توسيع إنتاجها بتكاليف تنافسية. قد لا تكون زيادة المبيعات جذابة إذا تطلّب ذلك تطوير مناطق تعدين جديدة باهظة التكاليف.
يحتاج مشغلو خطوط الأنابيب إلى سعة محجوزة كافية على المدى الطويل. وتشمل المخاطر التي تواجههم تكاليف الإنشاء، ومعدلات الاستخدام، وشروط العقود، والجدارة الائتمانية لعملائهم. في المقابل، يجب على مرافق الغاز الطبيعي المسال ضمان التنسيق الاقتصادي بين إمدادات الغاز، وعمليات التسييل، والتسويق.
تشارك شركة بيمبينا، على سبيل المثال، في مشروع سيدار للغاز الطبيعي المسال بالتعاون مع قبيلة هايسلا. وتختلف هذه الاستثمارات اختلافاً كبيراً في مستوى المخاطر التي تنطوي عليها عن أعمال خطوط الأنابيب المتنوعة على نطاق واسع أو إنتاج الغاز النقي.
لذا، فإنّ وضع قائمة شاملة بالفائزين سيكون مضللاً عند إجراء تقييم اقتصادي. فالمهم هو المشاريع المحددة، وهياكل التمويل، وتحديد الجهات التي ستتحمل العبء الأكبر من ارتفاع التكاليف أو انخفاض أسعار السوق. قد يُسهم قطاعٌ نامٍ في خلق قيمة إجمالية، بينما قد لا تحقق بعض الشركات نتائج مرضية.
بإمكان كندا تقليل اعتمادها على الولايات المتحدة، ولكن ليس القضاء عليه تماماً
يُعدّ توسيع صادرات الغاز الطبيعي المسال الدولية هدفاً من أهداف السياسة التجارية. إذ تسعى كندا إلى توسيع نطاق مبيعاتها وتقليل اعتمادها الكبير على السوق الأمريكية. ويمكن للوصول المباشر إلى العملاء الآسيويين، وربما الأوروبيين، أن يزيد من عدد المشترين المحتملين ويعزز موقف المنتجين الكنديين التفاوضي.
من الناحية الاقتصادية، يُعدّ هذا التنويع منطقياً طالما أنه يتحقق بتكاليف مستدامة. ويُمثّل وجود سوق مبيعات إضافية قيمةً إضافية، إذ يُصبح المنتجون أقل اعتماداً على دولة مجاورة واحدة تقبل كمياتهم المتزايدة بشروط مُغرية.
لكن الاستقلال التام ليس واقعياً ولا مرغوباً فيه بالضرورة. فأسواق الطاقة في أمريكا الشمالية لا تزال مترابطة ترابطاً وثيقاً من خلال خطوط الأنابيب القائمة، والعلاقات التجارية، والاستثمارات. ويُكمّل الغاز الطبيعي المسال هذه الروابط بدلاً من أن يحل محلها تماماً.
علاوة على ذلك، تنشأ تبعيات جديدة. فالعقود طويلة الأجل مع المشترين الآسيويين، وشركاء التمويل الدوليين، والشحن العالمي، تنطوي على مخاطر اقتصادية وسياسية خاصة بها. لذا، لا يعني التنويع بالضرورة عمليات خالية من المخاطر، بل يعني توزيعًا أوسع للمخاطر، ومن الناحية المثالية، توزيعًا أقل ترابطًا.
بالنسبة لكندا، لن يكون التقدم الأكبر هو القطيعة الواضحة مع الولايات المتحدة، بل القدرة على الاختيار بين عدة قنوات بيع جذابة دون الحاجة إلى دعم البنية التحتية المُنشأة لها بشكل دائم.
ألمانيا تحصل على خيارات، ولكن لا بديل عن استراتيجيتها الخاصة في مجال الطاقة
بالنسبة لألمانيا، يمكن أن يُسهم استيراد المزيد من الغاز الطبيعي المسال الكندي في تعزيز استدامة إمدادات الغاز. ومن الأمثلة الملموسة على ذلك اتفاقية شراء طويلة الأجل لمليون طن من الغاز الطبيعي المسال سنوياً من مشروع "كسي-ليسيمز" المزمع إنشاؤه، والتي أبرمتها شركة الطاقة الألمانية "سيفي". ولا يزال وضع المشروع وبدء تشغيله النهائي مرهوناً بمراحل التطوير اللاحقة.
تُوسّع هذه العلاقات نطاق الموردين، لكنها لا تُزيل السؤال الأساسي حول كمية الغاز الطبيعي التي ستحتاجها ألمانيا على المدى الطويل. فالطلب الصناعي، وتدفئة المباني، وتوليد الكهرباء، وتحسين الكفاءة، والتحول إلى الكهرباء، كلها عوامل قد تتطور بشكل مختلف. لذا، يجب أن تأخذ استراتيجية الشراء الفعّالة في الحسبان مسارات الطلب المتعددة.
يُؤدي هذا إلى تضارب في المصالح بين البائعين والمشترين. فغالباً ما تتطلب محطات الغاز الطبيعي المسال الجديدة التزامات شراء طويلة الأجل لضمان جدوى تمويلها. في المقابل، ترغب الشركات الأوروبية في الحصول على مرونة في حال انخفض طلبها على الغاز بشكل حاد أكثر من المتوقع.
لذا، فإن التعاقد مع دولة موردة تتمتع باستقرار سياسي ليس بالضرورة الخيار الأمثل اقتصادياً. فالتسعير، ومدة العقد، ومرونة حجم الإنتاج، وفرص إعادة التسويق، كلها عوامل بالغة الأهمية. ويتحقق أمن الإمداد من خلال محفظة منتجات متوازنة، وليس بمجرد استبدال مورد مهيمن بآخر.
بإمكان الغاز الطبيعي المسال الكندي أن يزيد من هامش المناورة لدى ألمانيا. ومع ذلك، ينبغي النظر إليه كعامل مكمل للكفاءة، وتنويع مصادر التوريد، وبنية تحتية محلية قوية للطاقة، وليس كبديل عنها.
توضح ثلاثة مسارات تنموية نطاق الطفرة المحتملة
يتمثل أحد المسارات الممكنة في توسع محدود ولكنه ناجح. يتم تنفيذ المشاريع المتقدمة بالفعل والتوسعات المختارة، بينما يتم التخلي عن المشاريع المكلفة أو غير المضمونة بشكل كافٍ. تجني كندا عائدات تصديرية وفرص مبيعات إضافية، لكنها تبقى أقل بكثير من طموحها طويل الأجل المتمثل في 100 مليون طن سنويًا. سيكون هذا المسار أقل إثارة، ولكنه قد يكون منضبطًا اقتصاديًا.
ثمة مسار ثانٍ يتمثل في تسريع وتيرة الصناعة بشكل منسق. إذ ستشهد الطاقة الإنتاجية وخطوط الأنابيب وشبكات الطاقة والمحطات نموًا متناسقًا. وستُسهّل عقود العملاء طويلة الأجل ونماذج المشاركة في رأس المال المجدية عملية التمويل. في هذه الحالة، ستقترب كندا من السيناريو الطموح الذي يصف استثمارات تُقارب تريليون دولار كندي ومساهمة تراكمية قدرها 888 مليار دولار في الناتج المحلي الإجمالي.
ثمة مسار ثالث يتمثل في توسع متأخر ومكلف للغاية. سيتم البدء في عدة مشاريع بالتوازي في ظل ندرة العمالة الماهرة، ونقص توصيلات الطاقة، ودخول منافسين دوليين بكميات إضافية إلى السوق. وقد لا تصل المصانع إلى طاقتها الإنتاجية الكاملة إلا خلال فترة انخفاض الأسعار.
توضح هذه السيناريوهات أن زيادة الطاقة الإنتاجية لا تعني بالضرورة زيادة الازدهار. فالاستراتيجية الاقتصادية الأمثل ليست بالضرورة تصدير كل طن ممكن تقنياً من الغاز الطبيعي المسال، بل تنفيذ المشاريع التي تبرر فوائدها طويلة الأجل التكاليف والمخاطر الإجمالية.
يعتمد النجاح على الإنتاجية، وليس على سجلات التصدير
تتمتع كندا بمزيج نادر من الموارد الوفيرة والاستقرار السياسي والموقع الجغرافي المتميز لزيادة صادرات الغاز الطبيعي المسال. وقد زادت الاضطرابات في أسواق الطاقة العالمية من القيمة الاستراتيجية لهذا الموقع. علاوة على ذلك، ومع مشروع "الغاز الطبيعي المسال الكندي" والتوسعة المعتمدة في كيتيمات، تتوفر قاعدة صناعية متينة يمكن البناء عليها لمزيد من التنمية.
مع ذلك، فإنّ الطفرة الاقتصادية المحتملة التي قد تصل قيمتها إلى مليارات الدولارات لا تضمن بالضرورة تحقيق الازدهار. فهذه المؤشرات الاقتصادية الرئيسية تصف مسارات تنموية مشروطة تمتد لعقود. وهي تتطلب استثمارات، وتستلزم عمالة ماهرة نادرة، وكهرباء منخفضة الانبعاثات، وتعتمد على سوق عالمية يدرك فيها العديد من المنافسين الفرصة نفسها.
لذا، يتطلب أي استراتيجية كندية ناجحة الجمع بين أربعة متطلبات: تكاليف إجمالية تنافسية، وتنفيذ موثوق، ومشاركة عادلة، وأداء بيئي قابل للتحقق. ولا يمكن وضع أي من هذه الأهداف في مواجهة الآخر بشكل دائم. فالدعم الرخيص لا يُجدي نفعاً يُذكر دون بنية تحتية ميسورة التكلفة، والتراخيص السريعة عديمة الجدوى دون استقرار قانوني، وانبعاثات الإنتاج المنخفضة لا تُقنع إلا إذا كانت عملية قياسها شفافة.
لا تحتاج كندا بأي ثمن لتصبح ثالث أكبر مُصدِّر للغاز الطبيعي المسال لتحقيق النجاح الاقتصادي. فحتى قطاع أصغر حجماً، مربح، ومتكامل بشكل جيد، قادر على توليد دخل كبير، وتعزيز التجارة، ودعم الصناعات. في المقابل، لن يُعتبر حجم الصادرات القياسي نجاحاً إذا كان قائماً على دعم حكومي مرتفع باستمرار، أو استغلال غير كافٍ للطاقة الإنتاجية، أو تنويع مفرط للمخاطر.
لذا، فإن العامل الحاسم ليس حجم التوسع المعلن في إنتاج الغاز، بل القدرة على تحويل ميزة الموارد القيّمة مؤقتًا إلى رأس مال إنتاجي دائم. وهذا تحديدًا ما سيُظهر ما إذا كانت كندا ستستغل أزمة الطاقة الحالية لتحقيق تقدم هيكلي، أم أنها ستكتفي بصياغة أملها الكبير التالي في مجال الموارد.
🎯🎯🎯 مركز صناعي قائم على البيانات بين الشركات كحل شبه داخلي


الحل شبه الداخلي: كيف تسدّ Xpert.Digital الثغرات التشغيلية في التسويق والمبيعات بين الشركات - أعمال ذكية قائمة على المحتوى - الصورة: Xpert.Digital
Xpert.Digital هي منصة صناعية B2B تعتمد على البيانات بقيادة Konrad Wolfenstein . تعمل الشركة كحل خارجي شبه داخلي للشركاء الصناعيين، حيث تسد الثغرات التشغيلية في التسويق والمحتوى والمبيعات - دون الحاجة إلى موارد إضافية من جانب العميل.
للمزيد من المعلومات، انقر هنا:
شريكك العالمي في التسويق وتطوير الأعمال
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا wolfenstein@xpert.digital:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.