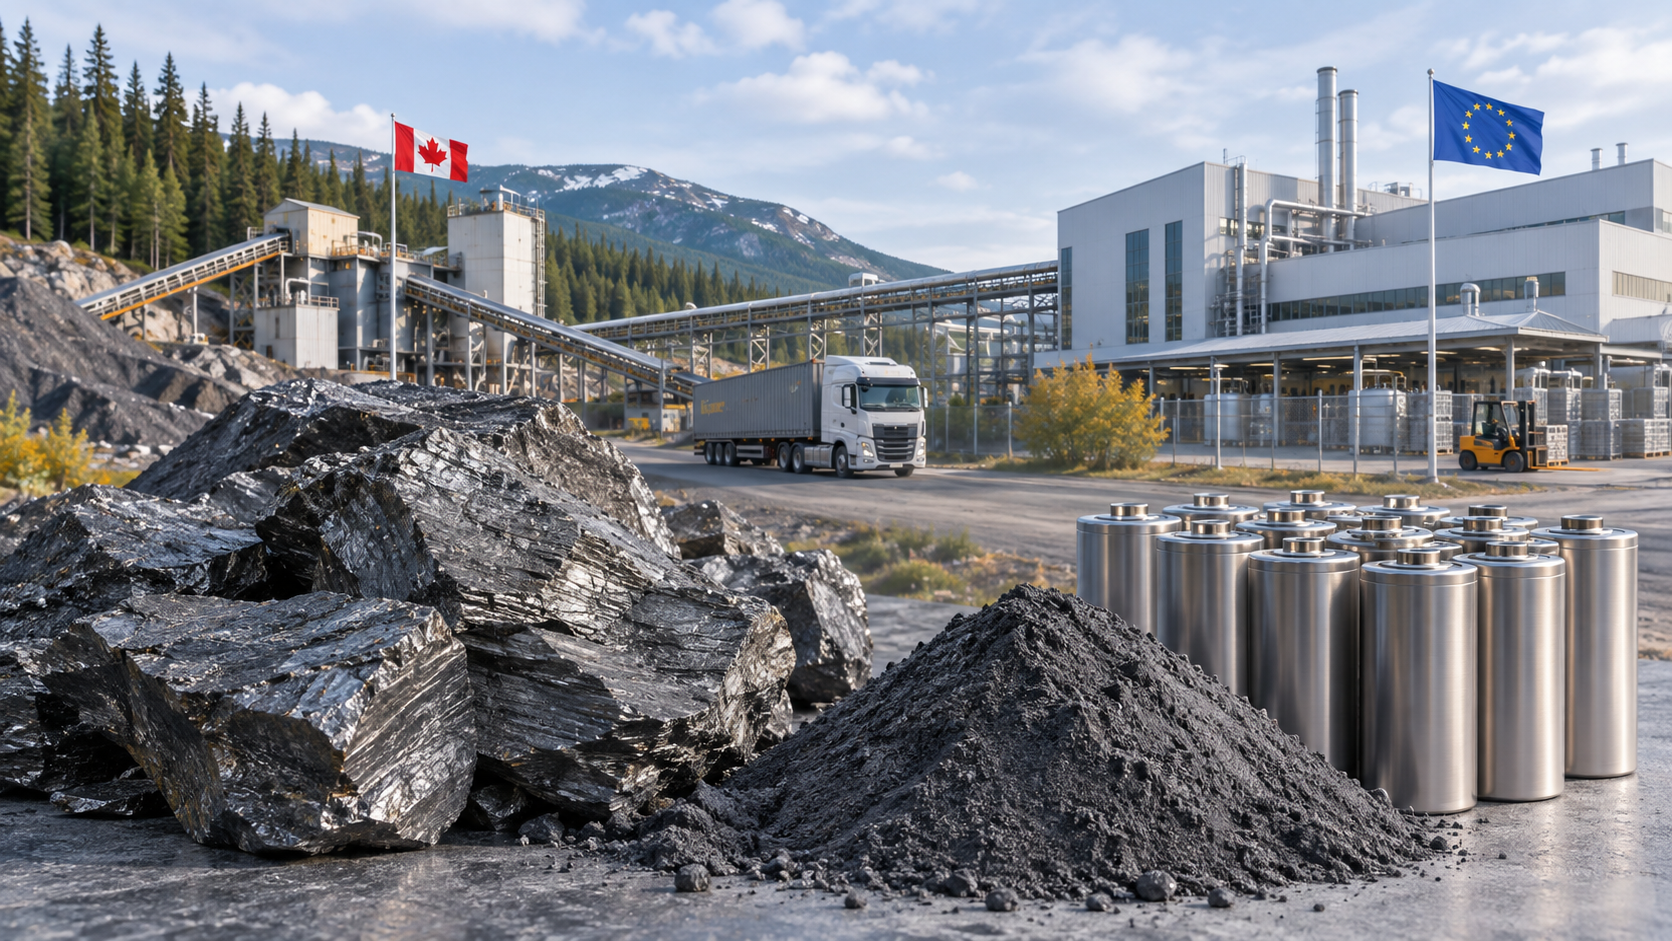
مصادر جديدة للجرافيت في أوروبا: لماذا قد تصبح كندا ذات أهمية بالغة لصناعة البطاريات؟ – صورة إبداعية حول هذا الموضوع، باستخدام الذكاء الاصطناعي: Xpert.Digital
صناعة البطاريات الأوروبية تعتمد على الصين: هل سيصبح الجرافيت هو العائق الحاسم؟
بطاريات بدون جرافيت؟ لماذا تعتمد مصانع أوروبا على سلاسل التوريد الجديدة؟
كندا بدلاً من الصين: هل يمكن لشراكة جديدة في مجال الجرافيت أن تضمن مستقبل الصناعة الأوروبية؟
يعتمد قطاع صناعة البطاريات في أوروبا على مادة خام تكاد لا تُرى في السيارة الكهربائية النهائية: الجرافيت. هذه المادة ضرورية لأقطاب الأنود في العديد من بطاريات الليثيوم أيون. في حال انقطاع الإمدادات، قد تتوقف حتى مصانع الخلايا الحديثة ومرافق الإنتاج الضخمة التي تبلغ قيمتها مليارات الدولارات عن العمل. تشير إحدى التقديرات إلى أن أي اضطراب تجاري كامل قد يُعرّض طاقات الإنتاج في المراحل اللاحقة للخطر في جميع أنحاء العالم خارج الصين، بقيمة إنتاج سنوية تتجاوز 300 مليار دولار أمريكي. هذا سيناريو محتمل للأضرار، وليس خسارة فعلية أو توقعات خاصة بأوروبا.
لا يقتصر الاعتماد على التعدين فحسب، بل تهيمن الصين، على وجه الخصوص، على معالجة الجرافيت وتحويله إلى مواد قابلة للاستخدام من قبل مصنعي البطاريات. لذا، فإن مجرد تطوير رواسب جرافيت جديدة غير كافٍ، إذ تشمل العوامل الحاسمة زيادة الطاقة الإنتاجية، والتمويل الاقتصادي، والموافقة الفنية من العملاء الصناعيين. ويمكن لكندا أن تلعب دورًا محوريًا لأوروبا في هذا الصدد. فالاتفاقية الإطارية الموقعة بين بنك الاستثمار الأوروبي وكندا في نهاية أكتوبر 2026 تفتح آفاقًا جديدة لدعم المشاريع المناسبة بالتمويل والمساعدة الفنية. ومع ذلك، فإن ما إذا كان هذا سيؤدي إلى بديل موثوق به يعتمد على أكثر من مجرد رواسب المواد الخام والتصريحات السياسية.
مخاطر الجرافيت في أوروبا: لماذا قد تكون كندا حاسمة للاستقلال الصناعي
لا يعتمد مستقبل الصناعة الأوروبية على مصانع البطاريات عالية الأداء، والسيارات الكهربائية التنافسية، وإمدادات الطاقة الموثوقة فحسب، بل يعتمد أيضاً على مواد تكاد لا تُرى في المنتج النهائي. يُعدّ الجرافيت أحد هذه الركائز الأساسية التي لا تحظى بالتقدير الكافي في صناعة القيمة الحديثة. لا يمكن تصنيع العديد من بطاريات الليثيوم أيون بدون مادة الأنود المناسبة. وبدون هذا المكون، حتى أحدث مصانع الخلايا تفقد جدواها الاقتصادية مؤقتاً.
حجم المخاطر كبير. قد يؤدي توقف تجارة الجرافيت المستخدم في صناعة البطاريات بشكل كامل إلى تعريض قدرات الإنتاج اللاحقة للخطر في جميع أنحاء العالم، باستثناء الصين، بقيمة إنتاج سنوية تتجاوز 300 مليار دولار أمريكي. وستتأثر بشكل خاص المركبات الكهربائية وخلايا البطاريات وأنظمة تخزين الطاقة الثابتة. مع ذلك، لا يمثل هذا الرقم الأضرار التي حدثت بالفعل، ولا يمثل الخسائر التي تُعزى إلى أوروبا وحدها. بل يُظهر القيمة الإنتاجية الصناعية الكبيرة التي تعتمد على إمداد مركزي للغاية من المواد.
في هذا السياق، يكتسب التعاون بين أوروبا وكندا أهمية استراتيجية متزايدة. ويُرسي الاتفاق الإطاري المُوقّع في نهاية أكتوبر 2026 بين بنك الاستثمار الأوروبي وكندا الأساس لدعم المشاريع الكندية المناسبة بالتمويل والمساعدة التقنية في المستقبل. وتُعدّ المواد الخام الحيوية من بين الأولويات الأولية. ويُتيح هذا الاتفاق نقطة اتصال إضافية لربط رأس المال الأوروبي بموارد المواد الخام الكندية والطلب الصناعي. إلا أن هذا لا يُشكّل حتى الآن التزامًا تمويليًا للشركات الفردية.
لذا، فإن السؤال الاقتصادي الحاسم ليس ما إذا كانت كندا تمتلك الجرافيت، بل ما إذا كان بالإمكان إنشاء إمداد تنافسي، ومجدٍ صناعياً، ومتاح بسهولة للشركات الأوروبية من هذا الإمداد في الوقت المناسب. ولتحقيق ذلك، لا بد من مواءمة عمليات التعدين والمعالجة والتمويل واتفاقيات الشراء. ولا يكفي وجود رواسب فردية أو نجاح الاختبارات المعملية.
يشير رقم 300 مليار دولار إلى خطر نظامي، وليس إلى خسارة مؤكدة
غالباً ما يُستهان بالأهمية الاقتصادية للجرافيت لأن قيمة المادة الخام لا تمثل سوى جزء محدود من قيمة السيارة النهائية أو نظام تخزين الطاقة. ومع ذلك، فهذه هي تحديداً سمة المنتجات الوسيطة الحيوية: إذ قد تكون حصتها من التكاليف الإجمالية ضئيلة نسبياً، بينما تظل أهميتها التقنية بالغة الأهمية.
لا يمكن إكمال خلية البطارية بمجرد استبدال مادة الأنود المفقودة بكميات إضافية من مكونات أخرى. فعمليات الإنتاج مصممة خصيصًا لخصائص المواد المحددة. وإذا انقطع إمداد مادة خام أساسية، فقد يتوقف الإنتاج تمامًا رغم توفر الآلات والعمالة والمكونات الأخرى. علاوة على ذلك، لا يوفر إمداد الجرافيت سوى خيارات استبدال محدودة على المدى القصير.
لذا، ينبغي فهم قيمة الإنتاج السنوي المعرض للخطر، والتي تتجاوز 300 مليار دولار أمريكي، كسيناريو ضغط. يوضح هذا الرقم مدى تعرض الصناعات التحويلية للخطر في حال حدوث خلل كامل في التجارة. ولا يُعد هذا تنبؤًا بفقدان هذا المبلغ فعليًا، كما أنه لا يرتبط مباشرةً بانخفاض الناتج المحلي الإجمالي. فقيمة الإنتاج، والقيمة المضافة التشغيلية، والإيرادات، والأضرار الاقتصادية الكلية، كلها مقاييس متميزة، ولا ينبغي مساواتها.
لتقييم حدوث اضطراب حقيقي، يُعدّ كلٌّ من مدة الانقطاع، ومستويات المخزون الحالية، وخيارات التوريد البديلة، وقدرة الشركات على التكيف، عوامل حاسمة. فالاختناق الذي يستمر لعدة أسابيع له عواقب مختلفة عن توقف الإنتاج لعدة سنوات. إذ يمكن تعويض بعض أحجام الإنتاج، بينما تُفقد طلبات أخرى أو تذهب إلى المنافسين.
علاوة على ذلك، ثمة خطر الازدواجية في الحساب: إذ يمكن اعتبار خلية البطارية منتجًا صناعيًا مستقلًا، ثم تُعتبر لاحقًا في الوقت نفسه مكونًا من مكونات السيارة الكهربائية. لذا، لا ينبغي جمع مراحل سلسلة القيمة المختلفة دون التحقق منها. ومع ذلك، يبقى الاستنتاج الأساسي صحيحًا: فالأثر الاقتصادي لنقص الجرافيت يتجاوز بكثير القيمة السوقية للمادة الخام.
تنشأ التبعية الفعلية بين المنجم وخلية البطارية
في النقاشات العامة، غالباً ما يُربط بين رواسب المواد الخام وأمن الإمداد بشكل وثيق. مع ذلك، فإن وجود رواسب خارج الصين لا يضمن تلقائياً سلسلة إمداد مستقلة للبطاريات. الأهم هو مكان وكيفية معالجة المواد الخام لتصبح مادة قابلة للاستخدام من قبل مصنعي الخلايا.
بالنسبة للجرافيت الطبيعي، تبدأ العملية باستخراج الصخور الحاملة للجرافيت، ثم يُركّز الجرافيت. أما بالنسبة لتطبيقات البطاريات، فتُتبع خطوات معالجة إضافية، تشمل ضبط حجم الجسيمات إلى أبعاد مناسبة، وتشكيلها، وتنقيتها بشكل مكثف، وتغليفها عند الضرورة. وتتجلى الفروقات الكبيرة بين المُركّز ومادة الأنود القابلة للاستخدام بوضوح في مختلف مراحل إنتاج مشاريع التطوير الكندية.
لذا، لا يقتصر موقع الصين الاستراتيجي على التعدين فحسب، بل تكتسب عمليات التصنيع أهمية خاصة. وتشير التقديرات الحالية إلى أن حصة الصين من الإنتاج العالمي للجرافيت المُصنّع أو المُكرّر تتجاوز 90%. ورغم أهمية التعريف الدقيق لهذه الإحصاءات، إلا أن التركيز الأساسي واضح.
يترتب على ذلك عواقب غير مريحة لأوروبا: فالجرافيت الكندي، الذي سيتعين نقله أولاً إلى الصين لإجراء عمليات معالجة أساسية، لن يقلل المخاطر الجيوسياسية إلا جزئياً. سيتحقق التنويع الجغرافي للمنجم، لكن الاعتماد الصناعي على مناطق أخرى سيظل قائماً.
لذا، يجب وضع استراتيجية فعّالة من خلال عملية عكسية، بدءًا من منتج البطارية النهائي. ما هي مواصفات المواد المطلوبة؟ ما هي خطوات المعالجة اللازمة؟ أين تقع المرافق ذات الصلة؟ من يملك عمليات التصنيع؟ ما هي الكميات التي يمكن توفيرها دون انقطاع؟ وحدها الإجابات على هذه الأسئلة ستكشف ما إذا كانت سلسلة التوريد ستصبح أكثر مرونة بالفعل.
لماذا تترافق أسعار السوق المنخفضة مع مخاطر العرض المرتفعة؟
من المفاهيم الخاطئة الشائعة الربط التلقائي بين المواد الخام الحيوية وارتفاع أسعارها المستمر. في الواقع، قد تكون المواد ذات الأهمية الاستراتيجية رخيصة لفترات طويلة، مما يخلق في الوقت نفسه تبعية خطيرة.
هذا المزيج هو تحديداً ما يُشكّل تحدياً للموردين الجدد. فالمنجم أو مصنع المعالجة يتطلبان استثمارات أولية ضخمة، ويجب تشغيلهما بكفاءة وربحية لسنوات عديدة. ولذلك، لا يعتمد التمويل على الزيادة المتوقعة في الطلب فحسب، بل أيضاً على إيرادات موثوقة بدرجة كافية.
عندما يسيطر الموردون الحاليون على طاقات إنتاجية ضخمة، قد تعيق الأسعار المنخفضة دخول منافسين جدد إلى السوق. ولا يشترط أن يكون كل تحرك في الأسعار مدفوعًا بدوافع سياسية لحدوث ذلك. فوفورات الحجم، والبنية التحتية القائمة، وعلاقات التوريد الراسخة، وشبكة المعالجة الواسعة، كلها عوامل كفيلة بتحقيق مزايا كبيرة من حيث التكلفة. وبناءً على ذلك، يؤكد النقاش الدائر بين كندا وأوروبا حول المواد الخام أن تقلبات الأسعار وانخفاضها يعيقان تمويل المشاريع البديلة.
يُؤدي هذا إلى مشكلة تنسيق. يرغب المشترون الأوروبيون في موردين إضافيين، لكنهم لا يرغبون في دفع أسعار أعلى للمواد بشكل دائم. من المتوقع أن يُموّل المستثمرون القدرات الإنتاجية الجديدة، لكنهم يحتاجون إلى إيرادات ثابتة للقيام بذلك. في المقابل، تتوقع الحكومات تقليل الاعتماد على مصادر خارجية دون القدرة على استخدام أموال عامة غير محدودة.
في ظل هذه الظروف، يكتسب ضمان الإمداد طابعًا أشبه بالتأمين. قد يترتب عليه تكاليف إضافية مستمرة، ولكنه في المقابل يقلل من احتمالية أو عواقب انقطاعات الإنتاج المكلفة. لا يُعد هذا النوع من الحماية مجديًا اقتصاديًا بأي حال من الأحوال، إذ يجب موازنة فوائده مع تكاليف الشراء الإضافية والحد الفعلي من المخاطر.
ما الذي يمكن أن تحققه الاتفاقية الجديدة مع كندا؟
تُعدّ الاتفاقية الإطارية الموقعة في مونتريال بتاريخ 30 أكتوبر 2026 بين بنك الاستثمار الأوروبي وكندا خطوة مؤسسية هامة في المقام الأول. فهي تُرسّخ الأساس القانوني للبنك لتمويل وتقديم المشورة بشأن المشاريع المناسبة في كندا، بما في ذلك، على سبيل المثال لا الحصر، القروض والضمانات وأدوات رأس المال والمساعدة الفنية.
تُسهم هذه الأدوات في معالجة مختلف العقبات التمويلية. فالقرض طويل الأجل يُمكن أن يُساهم في استقرار الهيكل الرأسمالي للمشروع، بينما يُمكن للضمان أن يُقلل من بعض المخاطر التي قد يتعرض لها المستثمرون الآخرون. كما يُمكن للاستشارات الفنية أن تُساعد في إعداد المشاريع للتمويل أو في معالجة المتطلبات المعقدة بشكل منهجي.
يُعدّ النطاق المحتمل على امتداد سلسلة القيمة ذا أهمية خاصة. فلا ينبغي أن يقتصر التعاون على استخراج المواد الخام فحسب، بل يجب أن يشمل أيضاً المعالجة والتكرير وإعادة التدوير. ويُعدّ هذا النطاق الواسع بالغ الأهمية بالنسبة للجرافيت، لأنّ منجماً جديداً دون معالجة لاحقة مناسبة لا يُؤمّن إمداداً مستقلاً من المواد.
في الوقت نفسه، لا ينبغي الخلط بين الأهمية السياسية للاتفاقية وضمان تنفيذها صناعياً. فكل ترتيب تمويلي على حدة يخضع لإجراءات المراجعة والموافقة المعتادة لدى بنك الاستثمار الأوروبي. وقد يفشل مشروع ذو جدوى جيولوجية كبيرة بسبب عدم كفاية الجدوى الاقتصادية، أو وجود مشكلات بيئية عالقة، أو نقص في فرص السوق.
لذا، يكمن التقدم الحقيقي في خلق فرص إضافية للعمل. أما ما إذا كان ذلك سيؤدي إلى علاقات توريد أوروبية جديدة، فلن يُحسم إلا على مستوى المشروع. وتتمثل العوامل الرئيسية في قرارات الاستثمار، والوثائق الفنية الموثوقة، والتراخيص، والاتفاقيات الملزمة مع العملاء الصناعيين.
تقدم كندا مكملاً غذائياً موثوقاً به، لكنها لا تغني عن أي مصدر آخر
تجمع كندا بين موارد معدنية هائلة وصناعة تعدين راسخة وبيئة مؤسسية تُشجع عموماً الاستثمارات طويلة الأجل. وهذا ما يجعلها جذابة للشركات الأوروبية، لأن شراكات الموارد لا تستند فقط إلى الإمكانات الجيولوجية، بل أيضاً إلى موثوقية الأطر القانونية والاقتصادية.
تُعدّ مقاطعة كيبيك ذات أهمية خاصة، إذ تضم مشاريع للجرافيت وتتمتع بإمكانية الوصول إلى الطاقة الكهرومائية. وهذا يُشكّل أساسًا هامًا لأساليب المعالجة كثيفة الاستهلاك للطاقة. كما أن النسبة العالية من الكهرباء منخفضة الانبعاثات تُتيح إمكانية تحسين ليس فقط المنشأ الجغرافي للمادة، بل أيضًا بصمتها البيئية. مع ذلك، فإن تحقيق هذه الميزة فعليًا في أي مشروع يعتمد على استهلاك الطاقة المحدد وسلسلة الإنتاج بأكملها.
لا ينبغي اعتبار كندا مورداً بديلاً خالياً من المخاطر. فالمشاريع تحتاج إلى موافقة وتمويل وبناء. وقد تفتقر البنية التحتية إلى بعض العناصر أو تحتاج إلى توسيع. حتى في بلد مستقر سياسياً، قد ترتفع تكاليف البناء، وقد تتأخر الجداول الزمنية، أو قد تنشأ صعوبات فنية.
علاوة على ذلك، ثمة توازن استراتيجي بين المصالح. فكندا لها مصلحة مشروعة في عدم الاكتفاء بتصدير المواد الخام غير المصنعة. أما أوروبا، فترغب في الاحتفاظ بأكبر قدر ممكن من عمليات التصنيع وسلسلة قيمة البطاريات ضمن نطاقها الاقتصادي.
يجب أن تُوفّق الشراكة الناجحة بين هذه المصالح. يُمكن تقسيم العمل، بحيث تُجرى بعض مراحل المعالجة في كندا وأخرى في أوروبا. العامل الحاسم ليس تركيز جميع المراحل في موقع واحد، بل إنشاء نظام شامل مستدام اقتصاديًا بعلاقات واضحة بين مختلف الجهات.
يُظهر مشروع "لاك نايف" إمكانيات وقيود المشاريع الفردية
يُجسّد مشروع لاك نايف للجرافيت التابع لشركة فوكس جرافيت في كيبيك سبب جاذبية الرواسب الكندية لأوروبا. تُشير دراسة الجدوى المُحدّثة لعام 2023 إلى احتياطيات معدنية مُحتملة تبلغ 9.31 مليون طن من الخام، بمتوسط تركيز كربون جرافيت يبلغ 14.97%. ويتوقع المفهوم التشغيلي الأساسي عمرًا تشغيليًا يبلغ 27 عامًا، وإنتاجًا سنويًا يُقارب 50,000 طن من مُركّز الجرافيت.
يُعدّ المحتوى العالي من الخام ذا أهمية اقتصادية كبيرة. فعمومًا، كلما زادت درجة الخام، قلّت كمية الصخور اللازمة للمعالجة لاستخلاص كمية معينة من الجرافيت. ومن المتوقع أن تعالج شركة لاك نايف حوالي 365,000 طن من الخام سنويًا. وهذا قد يوفر مزايا من حيث حجم المصنع ومناولة المواد، ولكنه لا يغني عن إجراء تحليل شامل للتكاليف. كما تبقى نسبة الغطاء الصخري، ومعدل الاستخلاص، وإمدادات الطاقة، والعمالة، والنقل عوامل حاسمة.
تُقدّر الدراسة رأس المال الأولي المطلوب قبل بدء الإنتاج بحوالي 236.9 مليون دولار كندي. وتبلغ القيمة الحالية الصافية المحسوبة بعد الضرائب، باستخدام معدل خصم قدره 8%، 284.8 مليون دولار كندي. أما معدل العائد الداخلي بعد الضرائب فيبلغ 22.6%. هذه الأرقام هي نتائج نموذج قائم على افتراضات معينة، ولا تمثل عوائد مضمونة.
قبل كل شيء، لا ينبغي تفسير هذه الأرقام الرئيسية على أنها التزام حالي بالبناء أو التمويل. يجب مراجعة دراسة تقييمية بتاريخ 2023 للتأكد من صحة افتراضات الأسعار، وتكاليف البناء، وشروط التمويل، ونطاق المشروع قبل اتخاذ أي قرار استثماري لاحق. لا تأخذ الدراسة الفنية التضخم في الحسبان عند تقييمها، وتعتمد نموذج تمويل كامل برأس المال.
لا تقل أهمية تعريف المنتج. فالإنتاج السنوي المخطط له لـ 50,000 طن من المركزات لا يعني بالضرورة نفس الكمية من مادة الأنود القابلة للتسويق للبطاريات. إذ تحدد خطوات المعالجة الإضافية، والإنتاجية، ومواصفات العميل النسبة التي يمكن استخدامها في كل تطبيق.
الموارد الكبيرة ليست بالضرورة احتياطيات مجدية اقتصادياً
بالإضافة إلى مشروع لاك نايف، تعمل شركة فوكس غرافيت على تطوير مشروع لاك تيتيبسكا. وتشير تقديرات الموارد المنشورة لعام 2022 إلى وجود موارد تبلغ 59.3 مليون طن بنسبة 10.61% من الكربون الجرافيتي، أي ما يعادل حوالي 6.3 مليون طن من الجرافيت. كما تم الإبلاغ عن موارد مُستنتجة تبلغ 14.9 مليون طن بنسبة 11.06% من الكربون الجرافيتي، أو ما يعادل حوالي 1.6 مليون طن من الجرافيت. وينبغي تفسير هذه الأرقام في ضوء التقييم الذي أُجري في ذلك الوقت.
لأغراض التحليل الاقتصادي، يُعد التمييز بين الموارد والاحتياطيات أمراً جوهرياً. فالمورد هو عبارة عن رواسب تم فحصها جيولوجياً بدرجة معينة من اليقين. أما الاحتياطي، فيتطلب، بالإضافة إلى ذلك، أن يكون استخراجه الاقتصادي مبرراً بشكل كافٍ في ظل الشروط الفنية وغيرها من الشروط ذات الصلة.
لا يمكن استبدال فئات تقدير الموارد ببعضها. فالموارد المُستنتجة أقل يقيناً من الناحية الجيولوجية من الموارد المُحددة. لذا، لا يجب التعامل معها كما لو كانت جميع الكميات التي تحتويها متاحة بالفعل لعملية صناعية مُخطط لها بشكل نهائي.
ومع ذلك، تُعدّ الموارد الكبيرة ذات قيمة كبيرة لأوروبا. فهي تدعم التوسعات طويلة الأجل، وقدرات المعالجة الإضافية، أو تطوير الشبكات الصناعية الإقليمية. إلا أن قيمتها الاستراتيجية تكمن في المقام الأول في خيارها المستقبلي.
لن يتحسن أمن الإمدادات على المدى القصير بشكل ملحوظ إلا بعد أن يصبح هذا الخيار مشروعًا معتمدًا وممولًا وفعالًا. لذا، فإن حجم الوديعة يجيب على سؤال مختلف عن مدى توافر المواد المؤهلة في سنة الإنتاج القادمة.
خبرتنا في الاتحاد الأوروبي وألمانيا في مجال تطوير الأعمال والمبيعات والتسويق


خبرتنا في الاتحاد الأوروبي وألمانيا في مجال تطوير الأعمال والمبيعات والتسويق - الصورة: Xpert.Digital
مجالات التركيز الصناعية: الأعمال التجارية بين الشركات، والتحول الرقمي (من الذكاء الاصطناعي إلى الواقع الممتد)، والهندسة الميكانيكية، والخدمات اللوجستية، والطاقات المتجددة، والصناعة
للمزيد من المعلومات، انقر هنا:
مركز متخصص يقدم رؤى وخبرات:
- منصة معرفية تغطي الاقتصادات العالمية والإقليمية والابتكار والاتجاهات الخاصة بكل صناعة
- مجموعة من التحليلات والرؤى والمعلومات الأساسية من مجالات تركيزنا الرئيسية
- مكانٌ للخبرة والمعلومات حول التطورات الحالية في مجال الأعمال والتكنولوجيا
- مركز للشركات التي تسعى للحصول على معلومات حول الأسواق والتحول الرقمي والابتكارات الصناعية
تقنيات تنقية الجرافيت للمستقبل
النقاء العالي مهم، لكن الإتقان الصناعي أهم
تُعدّ عملية تنقية الجرافيت خطوةً تطويريةً مثيرةً للاهتمام من الناحية التقنية. وقد حققت الاختبارات التي أُجريت على مادة من شركة لاك نايف في ديسمبر 2025 نقاءً بنسبة 99.9996% وزناً. بالإضافة إلى ذلك، كشف التحليل عن تركيز مكافئ للبورون يبلغ 2.03 جزء في المليون. وقد استُخدمت عملية كهروحرارية دون استخدام أحماض أو غازات هالوجينية.
تُظهر هذه النتائج إمكانية تطوير المادة، من حيث المبدأ، لتلبية متطلبات التطبيقات الصعبة. مع ذلك، وخاصةً مع المواد عالية النقاء، فإن محتوى الكربون الكلي وحده ليس العامل الحاسم، بل إن الشوائب المتبقية وتأثيرها على التطبيق المحدد لهما أهمية بالغة أيضاً.
يُعدّ تركيز البورون المكافئ معيارًا تقييميًا هامًا لبعض التطبيقات النووية، إذ يُلخص تأثير الشوائب المختلفة على امتصاص النيوترونات في كمية قابلة للمقارنة. ولذلك، قد تكون القيمة المُثلى ذات أهمية تقنية كبيرة. مع ذلك، فهي لا تُعادل التأهيل الكامل لمكون مفاعل جاهز للاستخدام.
يُعدّ عامل قابلية التوسع العامل الاقتصادي الحاسم. يجب تحقيق نقاء عالٍ ليس فقط في عينة واحدة، بل وبشكل متسق عبر كميات أكبر. وهذا يتطلب مراعاة استهلاك الطاقة، وإنتاجية المصنع، وفقدان المواد، والصيانة، والجودة المتسقة.
يتطلب التقييم البيئي أيضاً التمييز بين العوامل المختلفة. قد يوفر تجنب بعض المواد الكيميائية الضارة المستخدمة في العمليات مزايا عديدة. مع ذلك، فإن إصدار حكم شامل بشأن التوافق البيئي العام سيكون سابقاً لأوانه. يتطلب ذلك مراعاة عوامل مثل توليد الطاقة، والتعدين، والنقل، والمنتجات الثانوية.
لذا، لا يكمن الإنجاز الصناعي في أعلى قيمة نقاء منشورة فحسب، بل في عملية تلبي متطلبات الجودة المحددة بشكل متكرر وبتكلفة مستدامة.
يمكن للتمويل الحكومي أن يسهل التوسع، لكنه لا يضمن وجود سوق
حصلت شركة فوكس جرافيت على منحة غير قابلة للاسترداد تصل قيمتها إلى 14.1 مليون دولار كندي لتطوير وتجربة عملية تنقية الجرافيت الكهروحرارية في كندا. تدعم هذه المنحة الانتقال من مرحلة إثبات المفهوم التقني إلى منصة معالجة متطورة.
يُعالج هذا التمويل نقطة ضعف شائعة في الابتكار الصناعي. فبين الإنتاج على نطاق المختبر والإنتاج التجاري، تقع مرحلة تتطلب استثمارات كبيرة، على الرغم من أن المخاطر التقنية والاقتصادية لم تُقضَ عليها تماماً بعد.
قد يتردد المستثمرون من القطاع الخاص خلال هذه المرحلة. بعض الفوائد المجتمعية، مثل زيادة إمدادات المواد الخام، لا تظهر مباشرةً في بيانات الأرباح والخسائر للشركات الفردية. لذا، يمكن تبرير الدعم الحكومي اقتصاديًا إذا مكّن من تحقيق تنمية إضافية وحقق منفعة عامة ملموسة.
مع ذلك، لا يمنح هذا الإنتاج الحق في الحصول على دعم دائم بغض النظر عن أدائه. ينبغي أن يدعم التمويل التقدم القابل للتحقق: زيادة الإنتاجية، وخفض التكاليف، واستقرار جودة المنتج، أو نجاح تأهيل العملاء.
علاوة على ذلك، يتطلب التقييم الشامل للمشروع دراسة منفصلة لمختلف الاحتياجات التمويلية. فتمويل تكنولوجيا التنظيف لا يضمن بالضرورة تمويل بناء المنجم، وجميع المرافق اللاحقة، ورأس المال العامل اللازم.
لذا، لا يُقاس النجاح فقط بحجم التمويل المخصص، بل الأهم هو القدرة الصناعية الإضافية الفعلية الناتجة، وما إذا كان بالإمكان الحفاظ على هذه القدرة اقتصادياً بعد مرحلة التطوير.
تتيح براءة الاختراع إمكانيات عديدة، لكنها لا تحل محل البطارية الجاهزة للتسويق
تتبنى شركة فوكس جرافيت نهجًا تقنيًا في تطوير مواد الأنود. في 27 أكتوبر 2026، مُنحت براءة اختراع في كندا لعملية ومواد محددة تتعلق بجزيئات الجرافيت الكروية المدعمة بالسيليكون. وقد أُعلن عن ذلك في أوائل نوفمبر.
الفكرة الاقتصادية الكامنة وراء ذلك مفهومة: فالمادة ذات سعة التخزين القابلة للاستخدام الأعلى يمكن أن تزيد من قيمة منتج الأنود وتساعد المورد على التميز عن المنافسة على جودة المواد الخام الموحدة.
بالنسبة لمادة مُختبَرة تحتوي على تسعة بالمئة من السيليكون، سُجِّلت سعات قابلة للعكس تبلغ حوالي 605 مللي أمبير ساعة لكل غرام في خلايا زرية مخبرية. وللمقارنة، استُخدمت السعة النوعية النظرية للجرافيت التقليدي، وهي 372 مللي أمبير ساعة لكل غرام.
مع ذلك، لا يمكن تطبيق هذه المقارنة على البطارية بأكملها. فارتفاع السعة النوعية لمادة الأنود قيد الدراسة لا يعني بالضرورة ارتفاع كثافة الطاقة لبطارية السيارة ككل. إذ أن مكونات أخرى وخصائص الخلية تلعب دورًا حاسمًا في ذلك.
وبالمثل، لا تثبت براءة الاختراع تلقائياً التفوق الاقتصادي لعملية ما. فهي تحمي منتجاً تقنياً محدداً، لكنها لا تجيب بشكل قاطع على أسئلة تتعلق بتكاليف الإنتاج الضخم، والمتانة، وقبول السوق.
ومع ذلك، يُعدّ هذا النهج مثيراً للاهتمام بالنسبة لاستراتيجية المواد الخام الأوروبية. فهو يُبيّن أن المورّد الكندي ليس مُلزماً بالاقتصار على تصدير المُركّزات فقط. إذ يُمكن أن يُتيح الجمع بين إنتاج الرواسب وتكريرها وتطوير المواد إمكانية خلق قيمة إضافية، شريطة التحقق من صحة النتائج التقنية على نطاق صناعي.
بالنسبة لألمانيا، تحدد الموافقة على المواد الفائدة الفعلية
من وجهة نظر صناعة السيارات الألمانية، لا يُعد كل طن إضافي من الجرافيت بديلاً قابلاً للتطبيق تلقائياً. فالعامل الحاسم هو ما إذا كان بالإمكان اعتماد المادة لتركيبة الخلية المحددة، وعملية الإنتاج المعنية، ومعايير الجودة المطلوبة.
لذا، يربط التأهيل بين إمداد المواد الخام والقدرة التنافسية الصناعية. لا يمكن للمصنّع الأوروبي ببساطة تغيير موردي المواد الخام حسب رغبته بناءً على عرض أرخص أو منشأ مرغوب سياسياً. يجب أن تتوافق عملية تطوير المنتج ومعايير التصنيع ومراقبة الجودة.
في عام 2025، أرسلت شركة فوكس جرافيت عينات من مواد مناسبة لصناعة البطاريات إلى شركاء محتملين لتقييمها. وشملت هذه العينات جرافيتًا طبيعيًا كرويًا مطليًا بنسبة نقاء تزيد عن 99.95%. يُعدّ أخذ هذه العينات خطوة تطويرية مهمة، ولكنه لا يضمن حتى الآن طلبات إنتاج تسلسلي طويلة الأجل.
يُحتّم هذا الأمر على الشركات الألمانية اتخاذ إجراءات عملية: ينبغي دراسة المواد البديلة في أقرب وقت ممكن، وليس فقط أثناء النقص الحاد في الإمدادات. فالشركات التي تبدأ التقييم الفني بعد حدوث الخلل قد لا تتمكن من استخدام البدائل المتاحة في الوقت المناسب.
في الوقت نفسه، يجب تنسيق استراتيجية الشراء على مختلف مستويات الشركة. قد يكون لدى مصنّع السيارات وجهة نظر مختلفة حول مخاطر التوريد مقارنةً بمورّد الخلايا أو مُصنّع مادة الأنود الخاص بهذا المورّد. وبدون شفافية بشأن هذه الروابط، يبقى الاعتماد الحقيقي خفيًا بسهولة.
لذا، لا يتحقق أمن الإمداد بمجرد إضافة المزيد من الموردين إلى قائمة المشتريات، بل يتطلب بدائل معتمدة تقنياً، وكميات متوفرة بموجب العقود، وتنفيذاً تشغيلياً موثوقاً.
تختلف متطلبات قطاعي الدفاع والتكنولوجيا المتقدمة عن متطلبات السوق الجماهيري
إلى جانب البطاريات، يجري تطوير مواد الجرافيت عالية النقاء لتطبيقات صناعية متخصصة، ونووية، وفضائية. كما تُعدّ المجالات الدفاعية من بين الأسواق المستهدفة. مع ذلك، لا ينبغي اعتبار هذه المجالات مجتمعة سوقًا واحدة للجرافيت.
يُقيّم مُصنّعو البطاريات المواد وفقًا لمعايير مختلفة عن تلك التي تتبعها الشركات التي تتطلب مواد متخصصة مقاومة لدرجات الحرارة العالية أو ذات نقاء عالٍ. وقد تختلف معايير النقاء، وبنية الجسيمات، والخواص الميكانيكية، ومتطلبات التوثيق اختلافًا كبيرًا.
قد يُمثل هذا التنوع فرصةً للتنمية الاقتصادية للمشروع. إذ يُمكن أن تُلبي جودة المنتجات المختلفة احتياجات شرائح العملاء المتنوعة وتُوسع مصادر الإيرادات. مع ذلك، يتطلب ذلك تلبية المتطلبات ذات الصلة وتحقيق أحجام المبيعات المُناسبة.
في الوقت نفسه، سيكون من المضلل استنتاج أن سوقًا كبيرة ومربحة موجودة فقط من تطبيقات فردية متخصصة وممكنة تقنيًا. قد تكون أحجام المبيعات في الأسواق المتخصصة ذات الأسعار المرتفعة صغيرة. أما مبيعات البطاريات، من ناحية أخرى، فقد تتطلب كميات أكبر بكثير، ولكنها غالبًا ما تخضع لضغوط تكلفة أكبر.
من منظور السياسة الأمنية، لا يُعدّ الحجم وحده العامل الوحيد المهم. فحتى كمية صغيرة من المواد قد تكون ضرورية لنظام بالغ الأهمية. لذا، ينبغي أن تراعي أولويات الدعم الحكومي كلاً من النطاق الاقتصادي وأهمية التطبيقات الفردية.
أوروبا بحاجة إلى طلب ملزم، وليس مجرد إعلانات سياسية عن النوايا
يصبح تمويل القدرات الإنتاجية الجديدة أسهل بكثير عندما تكون الإيرادات المستقبلية أكثر قابلية للتنبؤ. ولذلك، يمكن أن تشكل اتفاقيات الشراء طويلة الأجل حلقة وصل حاسمة بين الطلب الصناعي والاستثمار.
لكن هذا يُثير تضاربًا في المصالح. فالمنتج يُريد ضمان السعر والكمية قبل الاستثمار، بينما يُريد المشتري شروطًا تنافسية ويتجنب الالتزام المُبكر جدًا بمادة لم تُثبت فعاليتها بشكل كامل بعد.
أحد الحلول الممكنة هو الاتفاقيات المرحلية. يمكن ربط المراحل الفنية، وزيادة حجم الإنتاج، وصيغ التسعير. وهذا يغني عن الحاجة إلى إزالة كل الغموض في البداية، ويحدد بدلاً من ذلك الشروط القابلة للتحقق التي تنشأ بموجبها التزامات لاحقة.
يمكن ربط التمويل العام بهذا التقدم أيضاً. ومن الشروط الأساسية لذلك التوزيع الدقيق للمخاطر: فلا ينبغي للدولة أن تتحمل جميع السلبيات بينما تعود الفوائد المحتملة حصراً على أصحاب المصالح من القطاع الخاص.
قد يُسهم تحديد حد أدنى للسعر أو أي إجراء وقائي مماثل في جعل المشاريع الجديدة مجدية اقتصاديًا في ظل ظروف معينة. إلا أنه قد يُؤدي أيضًا إلى استمرار هياكل التكاليف غير الفعالة. لذا، تُعدّ الحدود وعمليات التدقيق المستقلة ومؤشرات النجاح الواضحة أمورًا أساسية.
لا ينبغي أن يكون المعيار هو الإعلان عن أكبر عدد ممكن من المشاريع. المهم هو أي المشاريع يمكنها بالفعل توفير كميات إضافية ومؤهلة ومتاحة بشكل مستدام باستثمار معقول للموارد.
يجب تقييم أمن الإمدادات كأداء اقتصادي
إن أرخص سعر شراء ليس بالضرورة الطريقة الأمثل من الناحية الاقتصادية. فإذا كانت سلسلة التوريد معرضة لخطر متزايد للاضطراب، تنشأ تكاليف إضافية غير مشمولة في سعر المواد الخام.
يشمل ذلك احتمالية توقف الإنتاج، والحاجة إلى مستودعات إضافية، وإجراء تعديلات قصيرة الأجل، وفقدان طلبات العملاء. لذا، يجب أن يشمل التقييم الشامل ليس فقط سعر الطن، بل أيضاً التكاليف اللاحقة المتوقعة لهياكل الشراء المختلفة.
إن إجراء مقارنة بسيطة بين قيمة منجم واحد و300 مليار دولار أمريكي معرضة للخطر على مستوى العالم يُعدّ خللاً منهجياً. لا يمكن لمشروع واحد أن يقضي على جميع أشكال الاعتماد الدولي. وتعتمد مساهمته على الكمية وجودة المنتج والتوقيت والتكامل مع قدرات المعالجة الأخرى.
الأهم من الناحية الاقتصادية هو الفائدة الإضافية المتعلقة بالسلامة. هل يُقلل المشروع من المخاطر التي تواجه خطوط إنتاج أوروبية محددة؟ هل يُلغي خطوة معالجة بالغة الأهمية؟ هل يُوفر بديلاً مستقلاً وقابلاً للتطبيق فعلاً؟
لذا، ينبغي على الشركات وصناع السياسات النظر في مدى ترابط مصادر التوريد المختلفة. فقد يعتمد العديد من الشركاء التعاقديين على نفس المصفاة أو مزود التكنولوجيا. وبالتالي، فإن العدد الكبير من الموردين الاسميين أقل قيمة مما يبدو عليه في البداية.
إن أهم مقياس ليس عدد مصادر التوريد، بل قدرة سلسلة التوريد بأكملها على مواصلة العمل في حالة حدوث عطل.
تُكمّل المخزونات وإعادة التدوير وابتكار المواد عمليات التعدين
لا تقتصر وسائل تخفيف المخاطر على المناجم الجديدة ومرافق المعالجة فحسب، بل يمكن أن يساهم التخزين الاستراتيجي وإعادة التدوير والتطورات التكنولوجية أيضاً في ذلك. ويسعى التعاون الكندي الأوروبي صراحةً إلى اتباع مناهج منسقة فيما يتعلق بالمخزونات والاستثمارات، فضلاً عن إجراء تحليل مشترك لسلاسل قيمة البطاريات.
يمكن للمخزون أن يغطي فترات الانقطاع المؤقتة، ولكنه لا يغني عن وجود إمدادات موثوقة بشكل دائم. علاوة على ذلك، يجب أن تستوفي المواد المخزنة متطلبات صناعية محددة. ولا يقدم المخزون الكبير من المواد غير المناسبة سوى مساعدة محدودة للمصنّع المتضرر.
يمكن لإعادة التدوير أن تتيح مصادر مواد إضافية. ومع ذلك، فإن مساهمتها تعتمد دائمًا على الملاءمة التقنية، وكميات المواد الخام المتاحة، وجودة المنتج المُستعاد. لذا، ينبغي تقييمها كركيزة تكميلية، لا كمبرر شامل للتخلي عن مصادر الإمداد الأولية الجديدة.
يمكن أن تُغيّر ابتكارات المواد متطلبات كل وحدة منتج أو تُتيح إمكانيات تقنية إضافية. ومع ذلك، يُظهر مثال الأنودات المصنوعة من الجرافيت المُدعّم بالسيليكون أن الابتكار لا يُغني بالضرورة عن الجرافيت تمامًا، بل قد يُؤدي إلى منتجات جرافيت أكثر تطورًا.
لذا، تجمع الاستراتيجية الفعّالة بين أطر زمنية مختلفة. يعمل المخزون في المقام الأول كاحتياطي قصير الأجل. ويساهم الموردون البديلون وعمليات المعالجة الإضافية في تحسين المرونة على المدى المتوسط. كما تعمل مرافق التخزين الجديدة وقدرات إعادة التدوير وتطوير المواد على توسيع الخيارات المتاحة على المدى الطويل.
توضح ثلاثة مسارات تنموية العواقب الاقتصادية
يمكن تمييز ثلاثة سيناريوهات تحليلية للتطورات المستقبلية. هذه ليست تنبؤات، بل توضح ما يعتمد عليه نجاح الشراكة الكندية الأوروبية.
في السيناريو الأول، ينجح التنويع المنسق. إذ يقوم العملاء الأوروبيون بتقييم المواد الجديدة مبكراً، ويمول المستثمرون المشاريع المناسبة، وتنمو قدرات المعالجة بالتوازي مع التعدين. وبذلك، تصبح كندا ركيزة إمداد إضافية مهمة. أما الصين، فتبقى لاعباً مهماً في السوق، لكنها تفقد جزءاً من مكانتها كمورد لا غنى عنه.
في السيناريو الثاني، يبقى التقدم متقطعاً. تتقدم المناجم الفردية، وعمليات التنقية، ومشاريع المواد، لكن التنسيق الصناعي غائب. وتُنشأ قدرات لا تتوافق مع احتياجات العملاء من حيث التوقيت أو التكنولوجيا. ويُحسّن التعاون السياسي الوضع الأولي، لكنه لا يُفضي إلى سلسلة توريد مستقلة تماماً إلا إلى حد محدود.
في السيناريو الثالث، تحول أسعار السوق المنخفضة، ونقص اتفاقيات الشراء، وارتفاع تكاليف الاستثمار دون تطوير القدرات البديلة في الوقت المناسب. وبينما تحتفظ أوروبا بخطط صناعية طموحة، فإنها لا تزال تعتمد اعتمادًا كبيرًا على منتج وسيط بالغ الأهمية. وسيحدث اضطراب تجاري لاحق في ظل ظروف أقل ملاءمة لأن المشاريع الجديدة لا تزال تتطلب فترة تحضير.
لا يكمن الفرق بين هذه السيناريوهات في وجود الودائع الكندية بقدر ما يكمن في التنسيق. يجب أن تتضافر جميع العوامل - رأس المال والتكنولوجيا والتصاريح والطلب - ضمن إطار زمني واقعي.
يجب قياس النجاح من خلال كميات التسليم المؤهلة
يتطلب التقييم العادل مؤشرات تقدم قابلة للتحقق. صحيح أن التصريحات السياسية ووفرة موارد المواد الخام مهمة، لكنها لا تُشير إلى موعد تمكّن المصانع الأوروبية فعلياً من الحصول على مواد إضافية.
تتطلب مشاريع التعدين، من بين أمور أخرى، سجلاً حافلاً بالحصول على التراخيص، وتمويلاً مضموناً، والقدرة على بدء العمليات بشكل موثوق. أما بالنسبة لمصانع المعالجة، فإن الإنتاجية، والعائد، وجودة المنتج، وتكاليف التشغيل تُعدّ عوامل بالغة الأهمية.
بالنسبة لتطبيقات البطاريات، يُعدّ تأهيل العميل خطوة إضافية. لا يكفي تصنيع المادة فحسب، بل يجب أيضاً اعتمادها من قِبل العميل الصناعي المعني. بعد ذلك، يجب التحقق من كميات التسليم وجودة المنتج أثناء التشغيل.
ينبغي أيضاً مراجعة استقلالية سلسلة التوريد. ما هي خطوات المعالجة التي لا تزال ضمن هياكل شديدة التركيز؟ ما هي مكونات أو عمليات المصنع الحيوية المطلوبة؟ أين لا تزال نقاط الضعف المشتركة قائمة؟
وأخيرًا، يجب تقييم التمويل العام والخاص في ضوء النتائج المحققة. فالتمويل لا يُعتبر ناجحًا لمجرد صرفه، بل عندما يُسهم في خلق قدرات صناعية إضافية ما كانت لتتطور، أو كانت ستتطور بشكل ملحوظ لاحقًا، لولا هذا الدعم.
إن مهمة أوروبا هي تنويع المخاطر، وليس الاكتفاء الذاتي من الموارد
إنّ الخيار الأكثر جدوى اقتصادياً لا يكمن في الانفصال التام عن الصين، ولا في الاستمرار في شراء أرخص السلع المتاحة، وإن كانت شديدة التركيز. تحتاج أوروبا إلى خفض مدروس لتلك الاعتمادات التي قد تعطل سلاسل الإنتاج بأكملها في حال حدوث أزمة.
بإمكان كندا أن تُسهم إسهاماً كبيراً في هذا المجال. فالاتفاقية الإطارية الجديدة مع بنك الاستثمار الأوروبي تُوسّع خيارات التمويل. وتُبرهن مشاريع مثل مشروع لاك نايف على إمكانات ملموسة للمواد الخام. كما أن التطورات في مجال التنقية وتطوير المواد تفتح آفاقاً إضافية لتوفير ما هو أكثر من مجرد مواد خام غير مُعالجة. مع ذلك، فإن هذه الفرص لا تزال في مراحل مختلفة من التطور التقني والاقتصادي.
وهذا يقودنا إلى أولوية واضحة: ينبغي لأوروبا ألا تقتصر على البحث عن المزيد من رواسب الجرافيت فحسب، بل عليها أيضاً البحث عن سلاسل إمداد قوية تمتد من الرواسب إلى المنتج الصناعي المعتمد. وتُعدّ الاستثمارات في عمليات المعالجة والتأهيل لا تقل أهمية عن الوصول إلى الرواسب.
يُظهر حجم المشكلة أن أكثر من 300 مليار دولار أمريكي من الإنتاج السنوي مُعرّض للخطر. وهذا يُبرر التخطيط الدقيق، لكنه لا يُبرر التمويل غير المدروس لكل مشروع مُعلن عنه. ما نحتاجه هو سياسة صناعية تُقيّم بشكل مشترك الفوائد الاستراتيجية والجدوى الاقتصادية.
لذا، فإن كندا ليست حلاً سريعاً ولا مجرد مُصدِّر آخر للمواد الخام. بإمكانها أن تصبح شريكاً هاماً في بناء قاعدة إمداد صناعية أوسع. ولن يتوقف اغتنام هذه الفرصة على تصريحات القمة، بل على وجود مرافق عاملة، ومنتجات عالية الجودة، وأحجام إمدادات متوفرة بشكل موثوق.
🎯🎯🎯 مركز صناعي قائم على البيانات بين الشركات كحل شبه داخلي


الحل شبه الداخلي: كيف تسدّ Xpert.Digital الثغرات التشغيلية في التسويق والمبيعات بين الشركات - أعمال ذكية قائمة على المحتوى - الصورة: Xpert.Digital
Xpert.Digital هي منصة صناعية B2B تعتمد على البيانات بقيادة Konrad Wolfenstein . تعمل الشركة كحل خارجي شبه داخلي للشركاء الصناعيين، حيث تسد الثغرات التشغيلية في التسويق والمحتوى والمبيعات - دون الحاجة إلى موارد إضافية من جانب العميل.
للمزيد من المعلومات، انقر هنا:
شريكك العالمي في التسويق وتطوير الأعمال
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا wolfenstein@xpert.digital:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.